
 股票
 板块
 用户
 资讯
宇通客车(600066.SH)
盈利能力持续攀升,三季度扣非利润同比增长 22%
核心观点
经营稳健,单三季度扣非利润同比增长22%。宇通客车26Q3营收90.97亿元,同比-11.1%,环比-15.8%,归母 13.16 亿元,同比-3.0%,环比+8.9%,扣非13.03亿元,同比+22.3%,环比+9.7%,得益于出口业务增长,宇通经营性业绩实现稳定释放。26Q1-3公司营收258.2亿,同比-2.1%,归母31.8亿,同比-3.3%,扣非 31.0 亿,同比+18.4%。
毛利率同环比提升,现金流表现亮眼。盈利&费用率:26Q3销售/管理/研发/财 务 费 率 2.8%/2.0%/5.2%/0.3% , 同 比 -0.6/+0.4/+1.0/+0.2pct , 环 比-0.7/-0.0/+0.9/-0.0pct;销售费率同环比双降,规模效应与费用管控见效。26Q3 毛利率 26.7%,同比+2.7pct,环比+1.8pct,单车盈利继续走强,预计核心系结构变化(源欧洲占比提升)+高端化持续+直销占比提升等,测算Q3单车利润12.2万元,同比+10%,环比+26%。综上,得益于扎实的成本控制能力、规模效应的持续释放及中高端战略演进,公司业绩稳定释放。26Q3经营性现金流20.6亿元(去年同期仅0.8亿元),前三季度合计80.1亿元;。展望后续,一方面叠加出口销量增长(品牌向上、高端化占比提升、新能源占比提升、高价值带区域占比提升)、国内企稳(优选高毛利订单+轻客产品逐步放量)以及场景开拓(城间车、座位客车新能源渗透率提升),公司有望持续获得高质量发展。
展望中长期,周期与成长共振依旧,宇通业绩有望持续释放。行业端:①国内复苏:国内客车需求有望持续修复(以旧换新政策);②出口放量:当下海外大中客年销量约28万辆,新能源渗透率11%左右,对比国内具较高提升空间,且海外多国指定政策促进新能源客车替换;宇通端:①出口市场宇通打造“技术+服务出口”创新模式,抓住海外新能源发展窗口期持续突破,从“制造+销售产品”→“制造服务型+解决方案”定位升级,竞争力持续攀升,海外布局逐步从亚洲、拉美、非洲等地区,向欧洲等客车工业发达地区拓展,推动产业价值链迈向中高端,有望充分受益于海外新能源扩张;②国内市场宇通在风险管控+优选市场改善毛利,预计公司国内盈利有望回暖。
风险提示:行业复苏不达预期、海外竞争加剧、宏观经济波动。
投资建议:兼具成长和红利的全球大中客龙头,维持“优于大市”评级。看好公司海外竞争力持续兑现,考虑到海外市场持续开拓,维持盈利预测,预计 26-28 年净利润亿元 60.1/67.9/75.4 亿元,EPS 为 2.71/3.07/3.40 元,维持“优于大市”评级。
| 盈利预测和财务指标 | 2024 | 2025 | 2026E | 2027E | 2028E |
| 营业收入(百万元) | 37,218 | 41,426 | 47,019 | 52,990 | 59,349 |
| $\left( {+/ - \% }\right)$ | 37.6% | 11.3% | 13.5% | 12.7% | 12.0% |
| 净利润(百万元) | 4116 | 5554 | 6006 | 6793 | 7539 |
| $\left( {+/ - \% }\right)$ | 126.5% | 34.9% | 8.1% | 13.1% | 11.0% |
| 每股收益(元) | 1.86 | 2.51 | 2.71 | 3.07 | 3.40 |
| EBIT Margin | 11.3% | 13.2% | 13.7% | 13.6% | 13.6% |
| 净资产收益率(ROE) | 30.7% | 35.6% | 38.5% | 43.5% | 48.3% |
| 市盈率(PE) | 14.6 | 10.8 | 10.0 | 8.8 | 8.0 |
| EV/EBITDA | 16.1 | 12.6 | 13.3 | 12.9 | 11.4 |
| 市净率(PB) | 4.47 | 3.85 | 3.85 | 3.85 | 3.85 |
资料来源:Wind、国信证券经济研究所预测 注:摊薄每股收益按最新总股本计算
公司研究·财报点评
汽车·商用车
证券分析师:唐旭霞0755-81981814tangxx@guosen.com.cnS0980519080002
证券分析师:孙树林0755-81982598sunshulin@guosen.com.cnS0980524070005
基础数据
| 投资评级 | 优于大市(维持) |
| 合理估值 | |
| 收盘价 | 28.35元 |
| 总市值/流通市值 | 62765/62765 百万元 |
| 52周最高价/最低价 | 38.50/24.66元 |
| 近3个月日均成交额 | 615.13百万元 |
市场走势
相关研究报告
《宇通客车(600066.SH)-二季度扣非利润同比增长31%,经营现金流表现亮眼》 ——2026-08-18
《宇通客车(600066.SH)-现金流表现亮眼,出口销量延续增势》2026-04-30
《宇通客车(600066.SH)-海外业务持续攀升,分红金额与净利润创历史新高》 ——2026-04-02
《宇通客车(600066.SH)-盈利能力稳健,三季度净利润同比增长 79%》 ——2025-11-03
《宇通客车(600066.SH)-盈利能力稳中有增,二季度净利润同比增长 16%》 ——2025-08-27
业绩概述:宇通客车 26Q3 营收 90.97 亿元,同比-11.1%,环比-15.8%,归母 13.16 亿元,同比-3.0%,环比+8.9%,扣非 13.03 亿元,同比+22.3%,环比+9.7%,得益于出口业务增长,宇通经营性业绩实现稳定释放。26Q1-3公司营收258.2亿,同比-2.1%,归母 31.8 亿,同比-3.3%,扣非 31.0 亿,同比+18.4%。
盈利& 费用率:26Q3 销售/ 管理/ 研发/ 财务费率 2.8%/2.0%/5.2%/0.3% ,同比-0.6/+0.4/+1.0/+0.2pct,环比-0.7/-0.0/+0.9/-0.0pct;销售费率同环比双降,规模效应与费用管控见效。26Q3毛利率26.7%,同比+2.7pct,环比+1.8pct,单车盈利继续走强,预计核心系结构变化(源欧洲占比提升)+高端化持续+直销占比提升等,测算Q3单车利润12.2万元,同比+10%,环比+26%。综上,得益于扎实的成本控制能力、规模效应的持续释放及中高端战略演进,公司业绩稳定释放。26Q3经营性现金流20.6亿元(去年同期仅0.8亿元),前三季度合计80.1亿元;。展望后续,一方面叠加出口销量增长(品牌向上、高端化占比提升、新能源占比提升、高价值带区域占比提升)、国内企稳(优选高毛利订单+轻客产品逐步放量)以及场景开拓(城间车、座位客车新能源渗透率提升),公司有望持续获得高质量发展。
图5:宇通客车毛利率和净利率情况(万元)
图6:宇通客车费用率情况(%)
宇通海外市场进展顺利,有望持续贡献业绩
布局全球目标市场,由“产品输出”走向“技术输出”。公司累计出口各类客车超过 10 万辆,产品远销至智利、墨西哥、埃塞俄比亚、安哥拉、坦桑尼亚、菲律宾、澳大利亚、马来西亚、哈萨克斯坦、乌兹别克斯坦、沙特、巴基斯坦、卡塔尔、英国、法国、丹麦、挪威、芬兰等全球主要客车需求国家与地区。在主要目标市场,公司已成为主流客车供应商之一。在新能源客车领域,在卡塔尔、墨西哥、英国、丹麦、挪威、希腊、智利、乌兹别克斯坦、哈萨克斯坦、芬兰、法国、波兰、澳大利亚、新西兰、意大利、葡萄牙、新加坡等 40 多个国家或地区形成批量销售并实现良好运营,积极发展绿色公共交通,为全球减碳做出贡献。公司在海外市场采取直销、经销相结合的销售模式,目前海外销售和服务网络已实现全球目标市场的布局,通过 60余家子公司、办事处、经销合作伙伴以及派驻直销队伍等多种渠道模式覆盖美洲、非洲、独联体、亚太、中东、欧洲六大区域:同时,利用技术和产业链优势,公司已在哈萨克斯坦、巴基斯坦、埃塞俄比亚、马来西亚等十余个国家和地区通过 KD 组装方式进行本土化合作,实现由“产品输出”走向“技术输出和品牌授权”的业务模式升级。近日,宇通客车在巴基斯坦正式发布新能源技术 DMT(混动技术)和 YEA,并展示 H9、H12、E9、E12PRO四大主力车。
展望后续,有望迎来海内外共振:
海外:随全球经济的恢复和公共交通出行需求的改善以及各类大型赛事、展会如期举办,预计客车行业需求将会持续恢复性增长,同时随着新能源客车社会认可度不断提高, 在环境保护要求、国际形象提升及新能源车辆技术不断进步、经济性不断提高等因素影响下,海外市场对新能源的需求也将持续快速提升。基于环保压力和社会责任,诸多国家持续加大新能源推广力度,新能源客车需求预计将快速增长,欧洲、拉美、东南亚等市场存在批量订单机会。同时中国新能源车领跑全球,具备完善的供应链体系、成熟的产品设计、强悍的成本控制能力等诸多优势,我国客车出口数量持续增长。宇通打造“技术+服务出口”创新模式,抓住海内外新能源发展差异的窗口期努力获取订单,综合竞争力卓越,海外营收占比持续攀升。
国内:公交以旧换新政策逐步催化,叠加旅游市场的需求持续,宇通优选市场,国内有望迎来量利共振。方案鼓励老旧新能源公交车及动力电池更新,积极推广小型化公交车辆、低地板及低入口城市公交车辆,鼓励各地推动 10年及以上老旧城市公交车辆更新;预计随潜在具体政策的落地,国内公交客车有望迎来复苏。同时旅游市场保持稳定复苏。
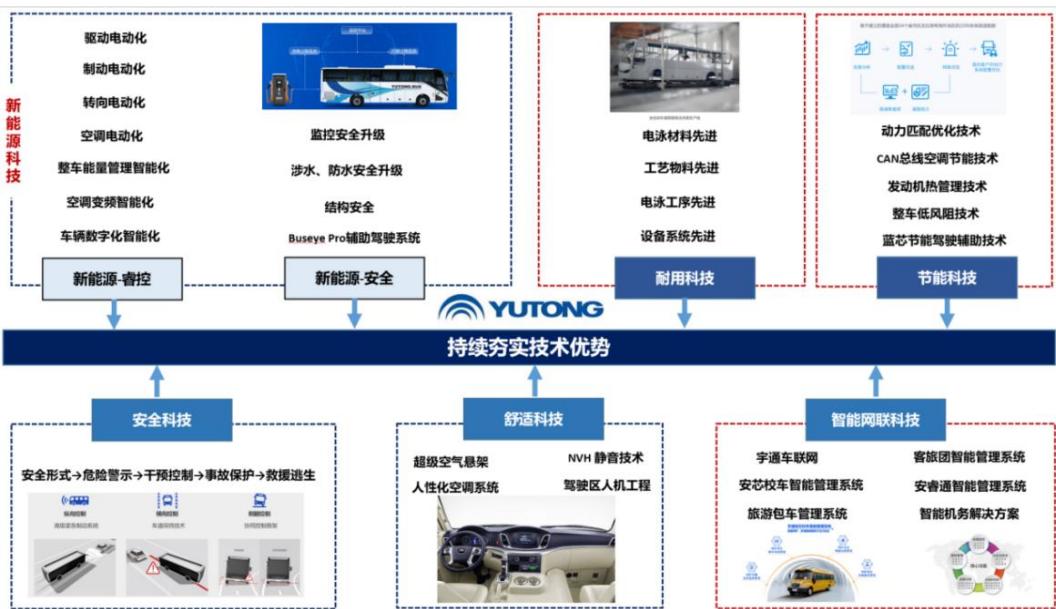
技术方面,公司紧跟低碳化、电动化、智能网联化、高端化、轻量化发展趋势,围绕安全、节能、舒适、环保等方面打造宇通产品竞争力领先技术护城河。积极发挥龙头企业作用,与产业链深度合作。公司完成高安全长寿命电池系统、电池模组集成化技术、集成式一体化 DCDC、多合一动力域控制器、一体化热管理系统、双源低温热泵、集成式电驱桥、电控液压助力转向、集成式电子电气架构、智能辅助驾驶助手 I 代、多功能自动驻车系统、碰撞缓解控制系统、5G 网联终端 2.0、智能化能量管理、智能巡检、智能区域限速控制、校车智能防遗忘 II 代等技术的开发和应用,全面提升产品竞争力,巩固新能源和智能网联技术的领先优势。
投资建议:兼具成长(出海)和红利(高股息)的全球大中客龙头,维持“优于大市”评级。
行业端:①国内复苏:国内客车需求有望持续修复(以旧换新政策);②出口放量:当下海外大中客年销量约 28 万辆,新能源渗透率 11%左右,对比国内具较高提升空间,且海外多国指定政策促进新能源客车替换;宇通端:①出口市场宇通打造“技术+服务出口”创新模式,抓住海外新能源发展窗口期持续突破,从“制造+销售产品”→“制造服务型+解决方案”定位升级,竞争力持续攀升,海外布局逐步从亚洲、拉美、非洲等地区,向欧洲等客车工业发达地区拓展,推动产业价值链迈向中高端,有望充分受益于海外新能源扩张;②国内市场宇通在风险管控+优选市场改善毛利,预计公司国内盈利有望回暖。看好公司海外竞争力持续兑现,考虑到海外市场持续开拓,维持盈利预测,预计 26-28 年净利润亿元60.1/67.9/75.4 亿元,EPS 为 2.71/3.07/3.40 元,维持“优于大市”评级。
表1:可比公司估值表
| 代码 | 公司简称 | 股价(元) | 总市值亿元 | EPS | PE | 投资评级 | ||||
| 25A | 26E | 27E | 25A | 26E | 27E | |||||
| 000338.SZ | 潍柴动力 | 22.60 | 1,953 | 1.25 | 1.68 | 2.03 | 18 | 13 | 11 | 优于大市 |
| 600660.SH | 福耀玻璃 | 54.75 | 1,429 | 3.57 | 4.03 | 4.65 | 15 | 14 | 12 | 优于大市 |
| 平均 | 0 | 17 | 14 | 11 | - | |||||
| 600066.SH | 宇通客车 | 27.13 | 601 | 2.51 | 2.71 | 3.07 | 11 | 10 | 9 | 优于大市 |
资料来源: Wind、国信证券经济研究所整理 注:数据更新至2026年10月 15日
财务预测与估值
| 资产负债表(百万元) | 2024 | 2025 | 2026E | 2027E | 2028E |
| 现金及现金等价物 | 8667 | 6368 | 14162 | 17380 | 13380 |
| 应收款项 | 5274 | 6080 | 9017 | 11759 | 13333 |
| 存货净额 | 3513 | 3542 | 7774 | 8852 | 10042 |
| 其他流动资产 | 2182 | 1349 | 2351 | 2120 | 2374 |
| 流动资产合计 | 21031 | 21122 | 37086 | 43894 | 42912 |
| 固定资产 | 3803 | 3727 | 3363 | 3185 | 3083 |
| 无形资产及其他 | 1506 | 1463 | 1317 | 1172 | 1027 |
| 投资性房地产 | 5143 | 5955 | 5955 | 5955 | 5955 |
| 长期股权投资 | 668 | 723 | 823 | 923 | 917 |
| 资产总计 | 32151 | 32990 | 48545 | 55129 | 53895 |
| 短期借款及交易性金融负债 | 20 | 43 | 500 | 300 | 200 |
| 应付款项 | 6992 | 3477 | 16519 | 21858 | 19595 |
| 其他流动负债 | 7477 | 8169 | 10275 | 11771 | 12951 |
| 流动负债合计 | 14489 | 11688 | 27294 | 33929 | 32746 |
| 长期借款及应付债券 | 0 | 0 | 0 | 0 | 0 |
| 其他长期负债 | 4004 | 5457 | 5407 | 5356 | 5305 |
| 长期负债合计 | 4004 | 5457 | 5407 | 5356 | 5305 |
| 负债合计 | 18493 | 17146 | 32701 | 39284 | 38050 |
| 少数股东权益 | 234 | 242 | 242 | 242 | 242 |
| 股东权益 | 13424 | 15602 | 15602 | 15602 | 15602 |
| 负债和股东权益总计 | 32151 | 32990 | 48545 | 55129 | 53895 |
| 关键财务与估值指标 | 2024 | 2025 | 2026E | 2027E | 2028E |
| 每股收益 | 1.86 | 2.51 | 2.71 | 3.07 | 3.40 |
| 每股红利 | 2.00 | 1.53 | 2.71 | 3.07 | 3.40 |
| 每股净资产 | 6.06 | 7.05 | 7.05 | 7.05 | 7.05 |
| ROIC | 31.32% | 41.06% | 82% | 382% | 385% |
| ROE | 30.66% | 35.60% | 38% | 44% | 48% |
| 毛利率 | 23% | 24% | 25% | 25% | 25% |
| EBIT Margin | 11% | 13% | 14% | 14% | 14% |
| EBITDA Margin | 13% | 15% | 15% | 15% | 15% |
| 收入增长 | 38% | 11% | 14% | 13% | 12% |
| 净利润增长率 | 127% | 35% | 8% | 13% | 11% |
| 资产负债率 | 58% | 53% | 68% | 72% | 71% |
| 股息率 | 7.4% | 5.6% | 10.0% | 11.3% | 12.6% |
| P/E | 14.6 | 10.8 | 10.0 | 8.8 | 8.0 |
| P/B | 4.5 | 3.8 | 3.9 | 3.9 | 3.9 |
| EV/EBITDA | 16.1 | 12.6 | 13.3 | 12.9 | 11.4 |
资料来源:Wind、国信证券经济研究所预测
| 利润表(百万元) | 2024 | 2025 | 2026E | 2027E | 2028E |
| 营业收入 | 37218 | 41426 | 47019 | 52990 | 59349 |
| 营业成本 | 28679 | 31425 | 35358 | 39743 | 44512 |
| 营业税金及附加 | 450 | 474 | 470 | 530 | 593 |
| 销售费用 | 1349 | 1423 | 1693 | 1908 | 2137 |
| 管理费用 | 758 | 835 | 1040 | 1153 | 1274 |
| 研发费用 | 1788 | 1808 | 1998 | 2453 | 2748 |
| 财务费用 | (98) | 42 | (244) | (376) | (373) |
| 投资收益 | 46 | 87 | 150 | 160 | 120 |
| 资产减值及公允价值变动 | 14 | 345 | (100) | (100) | (100) |
| 其他收入 | (1469) | (1181) | (1998) | (2453) | (2748) |
| 营业利润 | 4672 | 6478 | 6754 | 7640 | 8479 |
| 营业外净收支 | 51 | 40 | 0 | 0 | 0 |
| 利润总额 | 4722 | 6519 | 6754 | 7640 | 8479 |
| 所得税费用 | 568 | 894 | 675 | 764 | 848 |
| 少数股东损益 | 38 | 71 | 73 | 83 | 92 |
| 归属于母公司净利润 | 4116 | 5554 | 6006 | 6793 | 7539 |
| 现金流量表(百万元) | 2024 | 2025 | 2026E | 2027E | 2028E |
| 现金流量表(百万元) | 2024 | 2025 | 2026E | 2027E | 2028E |
| 净利润 | 4116 | 5554 | 6006 | 6793 | 7539 |
| 资产减值准备 | (243) | (446) | 203 | (4) | (3) |
| 折旧摊销 | 699 | 688 | 506 | 529 | 550 |
| 公允价值变动损失 | (14) | (345) | 100 | 100 | 100 |
| 财务费用 | (98) | 42 | (244) | (376) | (373) |
| 营运资本变动 | 2559 | (2630) | 7131 | 3190 | (4155) |
| 其它 | 240 | 474 | (203) | 4 | 3 |
| 经营活动现金流 | 7358 | 3294 | 13743 | 10612 | 4034 |
| 资本开支 | 0 | (459) | (301) | (301) | (401) |
| 其它投资现金流 | (764) | (2388) | 0 | 0 | 0 |
| 投资活动现金流 | (782) | (2902) | (401) | (401) | (395) |
| 权益性融资 | (16) | 2 | 0 | 0 | 0 |
| 负债净变化 | 0 | 0 | 0 | 0 | 0 |
| 支付股利、利息 | (4437) | (3377) | (6006) | (6793) | (7539) |
| 其它融资现金流 | 4548 | 4062 | 457 | (200) | (100) |
| 融资活动现金流 | (4342) | (2691) | (5549) | (6993) | (7639) |
| 现金净变动 | 2233 | (2299) | 7794 | 3218 | (4000) |
| 货币资金的期初余额 | 6434 | 8667 | 6368 | 14162 | 17380 |
| 货币资金的期末余额 | 8667 | 6368 | 14162 | 17380 | 13380 |
| 企业自由现金流 | 0 | 2311 | 13151 | 9901 | 3271 |
| 权益自由现金流 | 0 | 6373 | 13828 | 10040 | 3507 |
免责声明
分析师声明
作者保证报告所采用的数据均来自合规渠道;分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求独立、客观、公正,结论不受任何第三方的授意或影响;作者在过去、现在或未来未就其研究报告所提供的具体建议或所表述的意见直接或间接收取任何报酬,特此声明。
国信证券投资评级
| 投资评级标准 | 类别 | 级别 | 说明 |
| 报告中投资建议所涉及的评级(如有)分为股票评级和行业评级(另有说明的除外)。评级标准为报告发布日后6到12个月内的相对市场表现,也即报告发布日后的6到12个月内公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅作为基准。A股市场以沪深300指数(000300.SH)作为基准;新三板市场以三板成指(899001.CSI)为基准;香港市场以恒生指数(HSI.HI)作为基准;美国市场以标普500指数(SPX.GI)或纳斯达克指数(IXIC.GI)为基准。 | 股票投资评级 | 优于大市 | 股价表现优于市场代表性指数10%以上 |
| 中性 | 股价表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 股价表现弱于市场代表性指数10%以上 | ||
| 无评级 | 股价与市场代表性指数相比无明确观点 | ||
| 行业投资评级 | 优于大市 | 行业指数表现优于市场代表性指数10%以上 | |
| 中性 | 行业指数表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 行业指数表现弱于市场代表性指数10%以上 |
重要声明
本报告由国信证券股份有限公司(已具备中国证监会许可的证券投资咨询业务资格)制作;报告版权归国信证券股份有限公司
关本报告的摘要或节选都不代表本报告正式完整的观点,一切须以我公司向客户发布的本报告完整版本为准。
本报告基于已公开的资料或信息撰写,但我公司不保证该资料及信息的完整性、准确性。本报告所载的信息、资料、建议及推测仅反映我公司于本报告公开发布当日的判断,在不同时期,我公司可能撰写并发布与本报告所载资料、建议及推测不一致的报告。我公司不保证本报告所含信息及资料处于最新状态;我公司可能随时补充、更新和修订有关信息及资料,投资者应当自行关注相关更新和修订内容。我公司或关联机构可能会持有本报告中所提到的公司所发行的证券并进行交易,还可能为这些公司提供或争取提供投资银行、财务顾问或金融产品等相关服务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中意见或建议不一致的投资决策。
本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,投资者应结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险我公司及雇员对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。
证券投资咨询业务的说明
本公司具备中国证监会核准的证券投资咨询业务资格。证券投资咨询,是指从事证券投资咨询业务的机构及其投资咨询人员以下列形式为证券投资人或者客户提供证券投资分析、预测或者建议等直接或者间接有偿咨询服务的活动:接受投资人或者客户委托,提供证券投资咨询服务;举办有关证券投资咨询的讲座、报告会、分析会等;在报刊上发表证券投资咨询的文章、评论、报告,以及通过电台、电视台等公众传播媒体提供证券投资咨询服务;通过电话、传真、电脑网络等电信设备系统,提供证券投资咨询服务;中国证监会认定的其他形式。
发布证券研究报告是证券投资咨询业务的一种基本形式,指证券公司、证券投资咨询机构对证券及证券相关产品的价值、市场走势或者相关影响因素进行分析,形成证券估值、投资评级等投资分析意见,制作证券研究报告,并向客户发布的行为。
国信证券经济研究所
深圳深圳市福田区福华一路 125 号国信金融大厦 36 层邮编:518046 总机:0755-82130833
上海上海浦东民生路 1199 弄证大五道口广场 1 号楼 12 层邮编:200135
北京北京西城区金融大街兴盛街 6 号国信证券 9 层邮编:100032


评论 (0)