
 股票
 板块
 用户
 资讯
机械行业 2026年 10 月投资策略
三季报行情展开,重点关注业绩好的绩优个股
核心观点
9 月行情回顾&重要数据跟踪:9 月机械行业(申万分类)指数下跌 8.53%,跑输沪深 300 指数 2.75 个 pct。机械行业 TTM 市盈率/市净率约为 41.09倍/3.21 倍,整体估值水平仍在下降。9 月钢/铜/铝价格指数环比变动+0.07%/-0.33%/-0.56%。
PMI(国家统计局 9 月 30日数据):9 月制造业 PMI指数 50.10%,环比上升 0.3个百分点,景气水平有所提升。装备制造业与高技术制造业 PMI仍维持在扩张区间。
工程机械(中国工程机械工业协会 9 月 8 日数据):2026年 8月销售各类挖掘机 19716 台,同比增长 19.3%。其中:国内销量 7986台(含电动挖掘机 184 台),同比增长 3.92%;出口 11730台(含电动挖掘机 60台),同比增长 32.7%。
10月投资观点:重点关注产业趋势强、业绩预期好的绩优个股
核心观点:短期市场成交额缩量、震荡向下,建议优选业绩好&估值合理的标的:一方面全年维度持续看好 AI相关资本开支的投资机会,重点关注产业趋势强、业绩预期好的细分方向,短期卡位好、预期经营加速向好的公司;另一方面重点关注阿尔法显著带动经营趋势改善向好、股价相对位置低的细分龙头。
科技方向:重点关注行业增速高&确定性高方向,看好重点关注【半导体设备】【AI 液冷及上游设备】【光通信仪器&设备】及【3D打印】等细分方向,重点关注【飞荣达】【汉钟精机】、【乔锋智能】【创世纪】、【光力科技】【矽电股份】、【优利德】【鼎阳科技】【奥普特】等。
阿尔法个股:自下而上我们优选:1)报表质量好&账上现金充足&现金流好,业绩有明确较好增长或呈现加速向好趋势;2)具备显著阿尔法,结构性通过提升市场份额、出口增长、产品升级或品类扩张实现经营稳中向好增长的细分行业龙头公司,建议重点关注【柏楚电子】【怡合达】【华测检测】【恒立液压】【伊之密】【晋亿实业】等。
重点投资组合
1、AI 基建:液冷设备-创世纪、乔锋智能、纽威数控;光通信仪器&设备-优利德、鼎阳科技、普源精电、奥普特、日联科技;制冷&液冷-飞荣达、申菱环境、蓝思科技;燃机-杰瑞股份、万泽股份、应流股份。
2、半导体设备:精测电子、矽电股份、强一股份、汉钟精机、精智达;
3、阿尔法个股:汇川技术、恒立液压、柏楚电子、怡合达、华测检测、广电计量、伊之密、奕瑞科技、豪迈科技。
4、人形机器人:恒立液压、飞荣达、汇川技术、蓝思科技、绿的谐波。
风险提示:宏观经济下行、原材料涨价、汇率大幅波动、贸易摩擦风险。
行业研究·行业投资策略
机械设备
优于大市·维持
证券分析师:吴双 联系人:张洪宇0755-81981362 0755-22940779wushuang2@guosen.com.cn zhanghongyu@guosen.com.cnS0980519120001
市场走势
相关研究报告
《机械行业2026 年8 月投资策略-中报行情展开,关注产业趋势强、业绩好的方向》 ——2026-08-12
《制造成长周报(第 54 期)-Meta 百亿美元建 1GW 超大数据中心,字节全液冷算力系统正式亮相 一》 ——2026-07-19
《机械行业2026 年7 月投资策略-震荡市场重点关注产业趋势好、业绩有支撑的方向》 ——2026-07-16
《机械行业2026 年6 月投资策略-持续看好 AI 相关投资机会,优选经营业绩佳的标的》 ——2026-06-24
《机械行业2026年5月投资策略-重点关注产业趋势强的液冷及光模块设备产业链》 ——2026-06-07
内容目录
核心观点:聚焦优质龙头的结构性成长机会 3 机械行业背景及展望:国内产业升级、自主可控,海外加速发展 3 研究框架:把握强阿尔法公司,挖掘高贝塔行业投资机会 4 重点组合&10月投资观点 5 9月行情回顾 7 9月机械板块下跌8.53%,跑输沪深300指数2.75个pct 7 9月机械板块估值水平继续下滑 8 9月机械子行业涨少跌多,船舶海工、电梯设备等表现较好 8 数据跟踪:9月制造业PMI指数50.10% 10 9月制造业PMI指数50.10%,回升至扩张区间 10 9月钢/铜/铝价格指数环比变动+0.07%/-0.33%/-0.56% 11 机床:2026年1-8月金属切削机床产量同比增长8.80% 12 工业机器人:2026年1-8月产量同比增长29.00% 13 工程机械:2026年1-8月挖掘机销售量同比增长24.2% 14 风险提示 15
核心观点:聚焦优质龙头的结构性成长机会
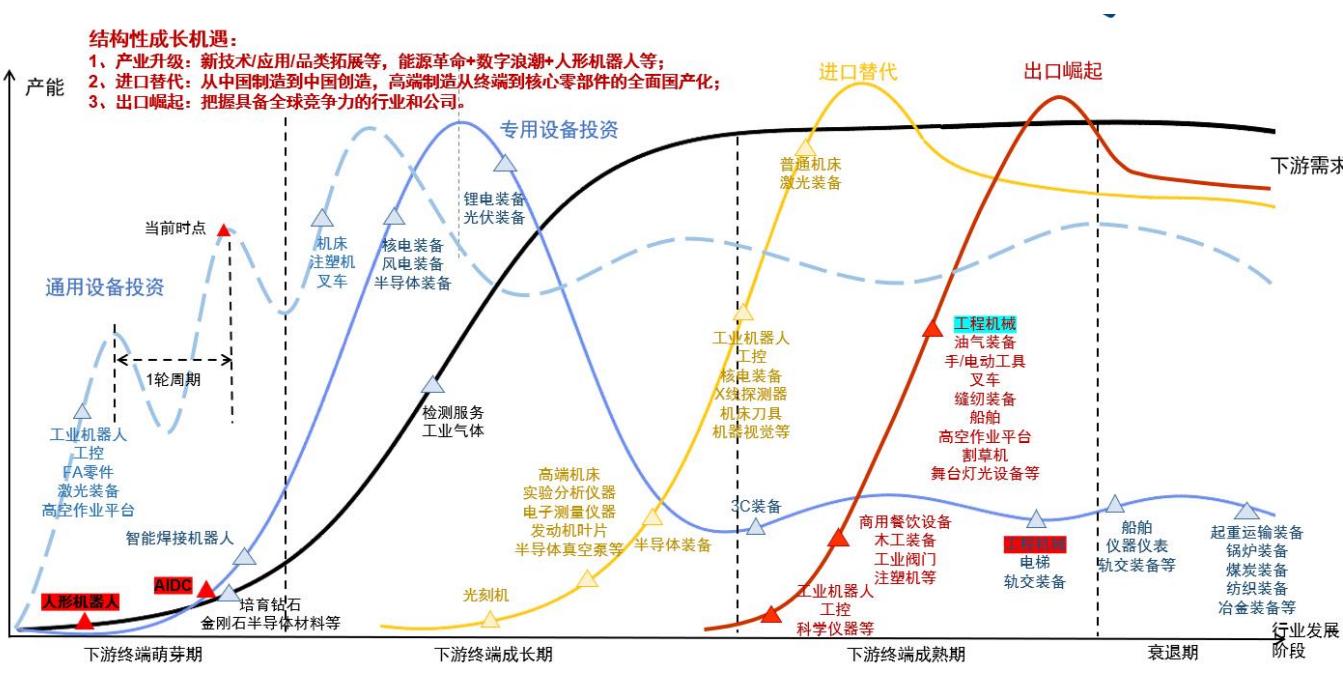
机械行业背景及展望:国内产业升级、自主可控,海外加速发展
1)高端装备自主可控:核心装备国产化是产业自主崛起的基础,突破核心高端装备的瓶颈,才会实现下游产业真正的自主化、产业化;
2)产业升级大势所趋:在数字浪潮和能源变革的大时代,工业互联/AI+具身智能应用让社会效率不断提升,新能源利用让社会成本不断降低,中国正在迎来全方位的产业升级;
3)出口发展由点到面:随着中国产业持续发展,行业内优秀制造企业已经从进口替代走向出口替代,具备全球竞争力,加速出口发展。

研究框架:把握强阿尔法公司,挖掘高贝塔行业投资机会
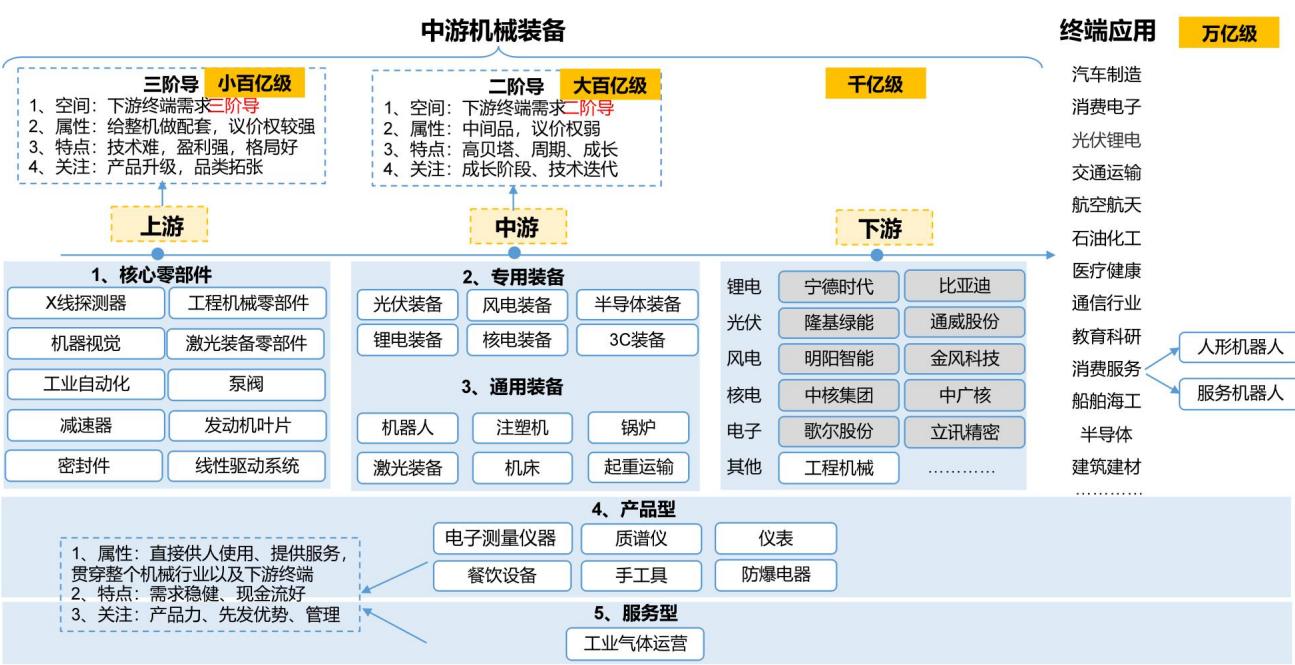
为了更好探讨机械行业上市公司的商业模式和核心竞争力,我们基于相似的商业模式和业务特性将机械公司主要分为 4 个类型:上游核心零部件公司、中游专用/通用设备公司、下游产品型公司以及服务型公司。
1)上游核心零部件公司:强阿尔法属性,属于中游专用/通用设备公司的上游,通常是研发驱动,具备核心底层技术,依靠技术实力或业务模式创新构建较高的竞争壁垒,形成较好的竞争格局,使得公司具备一定的议价权,普遍具备较强盈利能力,通过品类升级/扩张及下游领域拓展不断打开成长天花板,此类公司均值得关注。
2)中游专用/通用设备公司:高贝塔属性,产品供应下游客户进行工业生产,机械公司整体处于产业链中游,议价权相对较低,重点关注高成长行业或稳健增长行业中具备进口替代机会的公司,公司层面关注公司技术实力及优质客户绑定情况,通常行业竞争较为激烈,强者越强,优选龙头公司,推荐高景气的新能源(光伏/锂电/风电/核电)和工业自动化(工业机器人/工控/激光)等行业。
3)下游产品型公司:产品具备使用功能,直接供人类使用或操作,行业空间更大,通常下游应用领域较为广泛,下游较为分散的客户公司具有较强的议价权。重点关注高成长行业或稳健增长行业中具备进口替代机会的公司,公司层面综合考虑公司技术+产品+品牌+渠道,优选龙头公司,推荐培育钻石、通用测试测量仪器等细分子行业。
4)服务型公司:通过提供服务获取收入,通常需求稳健,现金流较好,行业长期稳健增长,龙头公司先发优势显著,优选赛道空间大的细分赛道龙头,推荐检测服务等行业。
重点组合&10 月投资观点
10月投资观点:重点关注产业趋势强、业绩预期好的绩优个股
核心观点:短期市场成交额缩量、震荡向下,建议优选业绩好&估值合理的标的:一方面全年维度持续看好 AI 相关资本开支的投资机会,重点关注产业趋势强、业绩预期好的细分方向,短期卡位好、预期经营加速向好的公司;另一方面重点关注阿尔法显著带动经营趋势改善向好、股价相对位置低的细分龙头。
科技方向:重点关注行业增速高&确定性高方向,看好重点关注【半导体设备】【A液冷及上游设备】【光通信仪器&设备】及【3D打印】等细分方向,重点关注【飞荣达】【汉钟精机】、【乔锋智能】【创世纪】、【光力科技】【矽电股份】、【优利德】【鼎阳科技】【奥普特】等。
阿尔法个股:自下而上我们优选:1)报表质量好&账上现金充足&现金流好,业绩有明确较好增长或呈现加速向好趋势;2)具备显著阿尔法,结构性通过提升市场份额、出口增长、产品升级或品类扩张实现经营稳中向好增长的细分行业龙头公司,建议重点关注【柏楚电子】【怡合达】【华测检测】【恒立液压】【伊之密】【晋亿实业】等。
重点投资组合
1、AI基建:液冷设备-创世纪、乔锋智能、纽威数控;光通信仪器&设备-优利德、鼎阳科技、普源精电、奥普特、日联科技;制冷&液冷-飞荣达、申菱环境、蓝思科技;燃机-杰瑞股份、万泽股份、应流股份。
2、半导体设备:精测电子、矽电股份、强一股份、汉钟精机、精智达;
3、阿尔法个股:汇川技术、恒立液压、柏楚电子、怡合达、华测检测、广电计量、伊之密、奕瑞科技、豪迈科技。
4、人形机器人:恒立液压、飞荣达、汇川技术、蓝思科技、绿的谐波。
风险提示:宏观经济下行、原材料涨价、汇率大幅波动、贸易摩擦风险。
9 月行情回顾
9 月机械板块下跌 8.53%,跑输沪深 300 指数 2.75 个 pct
9 月机械板块跑输沪深 300 指数 2.75 个 pct。截至 2026 年 9 月 30 日,9 月机械行业(申万分类)指数下跌 8.53%,跑输沪深 300指数 2.75个 pct。从全行业看,机械行业 9 月涨跌幅在 31 个行业(申万分类)中排第 29 位。
9 月机械板块估值水平继续下滑
截止 9 月 30 日,机械行业 TTM 市盈率约为 41.09 倍,市净率约为 3.21 倍,较 8月末继续下滑。
9 月机械子行业涨少跌多,船舶海工、电梯设备等表现较好
从我们分类的 17 个机械子行业(各子行业按等权重加权)来看,2026 年 9 月机械子行业涨少跌多,船舶海工与电梯设备排名居前,分别上涨 1.36%/1.14%。
从个股表现来看,2026 年 9 月单月涨幅排名前五位的公司分别为:沈鼓集团/电科思仪/世纪数码/凯达重工/腾信精密。
数据跟踪:9 月制造业 PMI 指数 50.10%
9 月制造业 PMI 指数 50.10%,回升至扩张区间
(国家统计局 9 月 30日数据)9 月制造业 PMI指数 50.1%,环比上升 0.3 个百分点,连续两个月回升。历史情况看,制造业 PMI自 2020年 3月持续到 2021年8 月连续 17 个月维持景气区间,2021 年 10 月以来在 50%荣枯线附近波动,2022年 10-12月连续三个月在荣枯线之下。2023年 1-3月重返扩张区间,制造业景气水平回升,4-5月回落,6 月至 10月持续小幅回升,2023年 10月-2024 年 2 月持续处于荣枯线之下,3、4 月以来持续高于荣枯线,2024 年 5 月-9 月再次回落至荣枯线以下,从 9 月开始,制造业 PMI 开始回升,10-12 月重返扩张区间。2025年呈现震荡态势。2026 年 9 月份,景气水平继续回升,产需两端保持扩张,价格指数继续上升,装备制造业与高技术制造业 PMI仍维持在扩张区间。
9 月钢/铜/铝价格指数环比变动+0.07%/-0.33%/-0.56%
(Wind9 月 30 日数据)9 月钢/铜/铝价格指数环比变动+0.07%/-0.33%/-0.56%。机械行业上游主要原材料钢/铜/铝价格自 2016年起持续上涨至 2021 年中旬达历史最高水平,后有所回调,目前铜/铝价格处于近五年较高位置。2022 年以来钢价/铜价/铝价指数变动-30.02%/+49.49%/+14.18%;2023 年以来钢价/铜价/铝价指数 变动-18.62%/+72.73%/+35.73%; 2024 年以 来钢价/铜价/铝价 指数变动-18.37%/+70.92%/+37.19% ; 2025 年 以 来 钢 价 / 铜 价 / 铝 价 指 数 变 动-5.45%/+66.40%/+27.32%。
机床:2026 年 1-8 月金属切削机床产量同比增长 8.80%
(国家统计局 9 月 15 日数据)2026 年 1-8 月金属切削机床产量为 58.40 万台,同比增长 8.80%。根据国家统计局数据,2015-2025年金属切削机床产量由 75.50万台增加至 86.83万台,CAGR为 1.41%;金属成形机床产量由 30.40万台下降至17.90 万台,CAGR 为-5.16%。2026 年 8 月金属切削机床产量 7.30 万台,同比增长 14.10%,1-8月累计产量 58.40 万台,同比增长 8.80%;8 月金属成形机床产量1.60 万台,同比增长 8.70%,1-8 月累计产量 12.50 万台,同比增长 7.80%。
工业机器人:2026 年 1-8 月产量同比增长 29.00%
(国家统计局 9 月 15 日数据)2026 年 1-8 月工业机器人产量 72.94 万台,同比增长 29.00%。根据国家统计局统计,2015-2025 年我国工业机器人产量由 3.30万台增长至 77.31 万台,CAGR 达到 37.08%。2026 年 8 月工业机器人产量 9.62 万台,同比增长 34.60%;1-8月累计产量为 72.94 万台,同比增速 29.00%。
工程机械:2026 年 1-8 月挖掘机销售量同比增长 24.2%
(中国工程机械工业协会 9 月 8 日数据)2026年 8 月销售挖掘机 19716台,同比增长 19.3%;1-8 月销量为 191557 台,同比增长 24.2%。据中国工程机械工业协会对挖掘机主要制造企业统计,2026年 8月销售各类挖掘机 19716 台,同比增长19.3%。其中:国内销量 7986 台(含电动挖掘机 184 台),同比增长 3.92%;出口 11730台(含电动挖掘机 60 台),同比增长 32.7%。2026年 1-8月,共销售挖掘机 191557 台,同比增长 24.2%。其中:国内销量 94619 台(含电动挖掘机 411台),同比增长 17.4%;出口 96938 台(含电动挖掘机 257台),同比增长 31.8%。
装载机:8 月销量 10832台,同比增长 14.7%;1-8 月销量 104658台,同比增长25.8%。据中国工程机械工业协会对装载机主要制造企业统计,2026 年 8 月销售各类装载机 10832台,同比增长 14.7%。其中:国内销量 5421 台(含电动装载机3056 台),同比增长 13.6%;出口 5411 台(含电动装载机 476 台),同比增长16%。2026 年 1-8 月,共销售各类装载机 104658 台,同比增长 25.8%。其中:国内销量 52587 台(含电动装载机 30480 台),同比增长 17%;出口 52071 台(含电动装载机 2575 台),同比增长 36.1%。
风险提示
宏观经济下行、原材料涨价、汇率大幅波动、贸易摩擦风险。
免责声明
分析师声明
作者保证报告所采用的数据均来自合规渠道;分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求独立、客观、公正,结论不受任何第三方的授意或影响;作者在过去、现在或未来未就其研究报告所提供的具体建议或所表述的意见直接或间接收取任何报酬,特此声明。
国信证券投资评级
| 投资评级标准 | 类别 | 级别 | 说明 |
| 报告中投资建议所涉及的评级(如有)分为股票评级和行业评级(另有说明的除外)。评级标准为报告发布日后6到12个月内的相对市场表现,也即报告发布日后的6到12个月内公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅作为基准。A股市场以沪深300指数(000300.SH)作为基准;新三板市场以三板成指(899001.CSI)为基准;香港市场以恒生指数(HSI.HI)作为基准;美国市场以标普500指数(SPX.GI)或纳斯达克指数(IXIC.GI)为基准。 | 股票投资评级 | 优于大市 | 股价表现优于市场代表性指数10%以上 |
| 中性 | 股价表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 股价表现弱于市场代表性指数10%以上 | ||
| 无评级 | 股价与市场代表性指数相比无明确观点 | ||
| 行业投资评级 | 优于大市 | 行业指数表现优于市场代表性指数10%以上 | |
| 中性 | 行业指数表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 行业指数表现弱于市场代表性指数10%以上 |
重要声明
本报告由国信证券股份有限公司(已具备中国证监会许可的证券投资咨询业务资格)制作;报告版权归国信证券股份有限公司
关本报告的摘要或节选都不代表本报告正式完整的观点,一切须以我公司向客户发布的本报告完整版本为准。
本报告基于已公开的资料或信息撰写,但我公司不保证该资料及信息的完整性、准确性。本报告所载的信息、资料、建议及推测仅反映我公司于本报告公开发布当日的判断,在不同时期,我公司可能撰写并发布与本报告所载资料、建议及推测不一致的报告。我公司不保证本报告所含信息及资料处于最新状态;我公司可能随时补充、更新和修订有关信息及资料,投资者应当自行关注相关更新和修订内容。我公司或关联机构可能会持有本报告中所提到的公司所发行的证券并进行交易,还可能为这些公司提供或争取提供投资银行、财务顾问或金融产品等相关服务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中意见或建议不一致的投资决策。
本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,投资者应结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险我公司及雇员对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。
证券投资咨询业务的说明
本公司具备中国证监会核准的证券投资咨询业务资格。证券投资咨询,是指从事证券投资咨询业务的机构及其投资咨询人员以下列形式为证券投资人或者客户提供证券投资分析、预测或者建议等直接或者间接有偿咨询服务的活动:接受投资人或者客户委托,提供证券投资咨询服务;举办有关证券投资咨询的讲座、报告会、分析会等;在报刊上发表证券投资咨询的文章、评论、报告,以及通过电台、电视台等公众传播媒体提供证券投资咨询服务;通过电话、传真、电脑网络等电信设备系统,提供证券投资咨询服务;中国证监会认定的其他形式。
发布证券研究报告是证券投资咨询业务的一种基本形式,指证券公司、证券投资咨询机构对证券及证券相关产品的价值、市场走势或者相关影响因素进行分析,形成证券估值、投资评级等投资分析意见,制作证券研究报告,并向客户发布的行为。
国信证券经济研究所
深圳深圳市福田区福华一路 125 号国信金融大厦 36 层邮编:518046 总机:0755-82130833
上海上海浦东民生路 1199 弄证大五道口广场 1 号楼 12 层邮编:200135
北京北京西城区金融大街兴盛街 6 号国信证券 9 层邮编:100032


评论 (0)