
 股票
 板块
 用户
 资讯
钽铌行业深度(Ⅱ):供给刚性化风险攀升,铌市场供需结构或由紧平衡向短缺转
2026 年 9 月 1 日看好/维持有色金属 行业报告
| 分析师 | 张天丰 电话:021-25102914 邮箱:zhang_tf@dxzq.net.cn | 执业证书编号:S1480520100001 |
| 分析师 | 闵泓朴 电话:021-65462553 邮箱:minhp-yjs@dxzq.net.cn | 执业证书编号:S1480526070003 |
投资摘要:
我们在 2026 年 8 月 3 日发布的《钽铌行业深度(I):钽市场或已进入需求曲线陡峭与供给曲线平缓的博弈期》一文中,对钽行业的供需关系进行了系统性的梳理及分析。本文我们将对铌行业的供应刚性、需求弹性及供需变化趋势进行拆分与追踪,从而对全球铌行业供需状态的变化进行拟合。通过对铌行业供需的定性及定量分析,我们认为全球铌行业供需结构或由紧平衡向短缺转变。
全球铌资源储量呈现强垄断性,巴西铌资源占全球 80%。全球铌资源主要分布于巴西和加拿大,其中巴西铌资源具有强垄断性特征,占全球铌资源 80%。以金属量计算,据 USGS 数据,2025 年巴西铌矿储量为 1400 万金属吨(占比 80%),加拿大铌矿储量为 64万金属吨(占比 4%),其他国家合计为 286吨(占比 16%)。巴西的莫罗道斯赛斯拉各斯(Morro dos SeisLagos)矿山为碳酸岩型铌矿山,是全球已查明资源量最大的铌矿床,含五氧化二铌储量约 8143 万吨,平均品位 2.81%。该矿山主要由巴西矿业公司(CBMM)控制运营,年产铌金属稳定在 7 万吨左右。从企业端观察,CBMM 掌握了全球 70%铌储量,亦显现出全球铌资源在企业端的强垄断性特征。
全球铌矿生产单一国家及企业垄断性极高,铌矿端供应扰动风险或持续攀升。根据 USGS数据,2025年全球铌矿产量为 11.2万吨。其中,巴西铌矿产量为 10.4 万吨,占比 93%。此外,加拿大铌矿产量为 0.6 万吨(占比 5%),而其他国家合计铌矿产量为 0.2万吨(占比 2%)。从企业端观察,企业矿端产出 CR3 达 88%以上。巴西 CBMM铌矿年产能超 8万吨,占 2025年全球产量 71%,且生产成本全球最低、生产品质最为稳定。此外,洛阳钼业收购英美资源的巴西 Catalo 矿山后,铌矿年产能达 1.2万吨,达全球第二(占比 11%);加拿大 Magris Resources 拥有北美唯一铌矿山 Niobec,占全球供应 5%~7%。考虑到全球资源民族保护主义的抬头迹象,全球铌矿供给的强垄断性特征暗示铌矿端供给不稳定性的攀升。
全球铌矿供应或维持强刚性。据安泰科统计预测,2025-2027年间,全球铌矿供应或维持稳定,无新增项目。从已公布的可研项目观察, 年间,马拉维 大型铌矿项目及美国 稀土伴生铌矿项目或陆续进入投产周期,年新增量总计约 6000吨,占 2025 年全球铌矿供应 5.4%。全球铌矿供应或维持刚性特征,巴西铌矿供应强垄断性延续及资源民族主义上行或加剧全球铌矿供应的脆弱性。
全球铌需求以钢铁工业为主,中国需求占比达 51%。2020-2024年间,受益于全球碳排放控制的趋严以及工业材料要求的提升,含铌钢材应用快速推广,航空航天产业发展推动铌高温合金需求提升,全球铌需求量年均增速达 8.3%,且中国铌消费占比由 2020年的 40%升至 2024年的 51%。据安泰科最新数据,2024年全球铌需求量为 9.4万吨。分国家观察,中国铌需求量为 4.8万吨,占比 51%,钢铁工业支撑中国成为全球最大铌消费国。分应用领域观察,钢铁工业(高强度低合金钢、不锈钢等)铌需求量为 8.46 万吨(占比 90%),高温合金(航空航天、电力等)为 0.51 万吨(占比 5%),新能源(新能源汽车、钠电等)为 0.24万吨(占比 3%),超导材料(含医疗、能源等)为 0.19万吨(占比 2%),其他领域为 0.01万吨。
全球及中国合金钢/不锈钢产量持续攀升,钢铁工业耗铌量或维持强增长。据世界不锈钢协会数据,2022-2025年间,全球不锈钢粗钢产量由 5526万吨升至 6416万吨,期间 CAGR达 5.1%。其中,中国不锈钢粗钢产量由 3198万吨升至 4087万吨,期间 CAGR 高达 8.5%。结合粗钢产量分析,以国内重点优特钢企业生产情况为例,中国合金钢及不锈钢的产量持续增长,占粗钢比例不断提升。根据 iFinD 数据,2022-2025年间,国内重点优特钢企业合金钢产量由 3666万吨升至 3819万吨(期间CAGR为1.4%),合金钢占粗钢比例由25%升至35%;其中,不锈钢产量由590万吨升至651万吨(期间CAGR为3.3%),占粗钢比例由 4%升至 6%。2026H1,国内重点优特钢企业合金钢产量同比+3.3%至 2066万吨(占粗钢产量 37%),不锈钢产量同比-0.7%至 332 万吨(占粗钢产量 5.9%)。2025 年起,钢铁行业实施“反内卷”政策,为防止行业同质化恶性竞争并破除地方保护,利用市场机制及行业自律机制优化升级产能,以实现行业高端化及绿色化转型,钢铁产业结构有望继续改善,合金钢及不锈钢产量有望持续扩张。同时,随着国家“双碳”战略推进,风电塔筒、光伏支架等新能源基础设施对高强度钢材需求增长,进一步提升钢铁用铌消费量。2025年中国含铌粗钢产量达 1.3亿吨,占全国粗钢总产量的 13.5%。考虑到合金钢及不锈钢产量的攀升,铌在钢铁行业中的渗透率或不断提升,消耗量或持续稳定增长。
非钢领域用铌主要包括三大部分。根据安泰科及期刊《钽铌工业进展》中《钽铌产业步入上升周期》的公开数据,2024 年全球非钢领域铌消费量为 9400吨。按应用领域分类,2024年全球非钢领域铌消费主要包括三大核心部分,分别是高温合金(0.51万吨,占比 54%)、新能源材料(0.24万吨,占比 25%)和超导材料(0.19万吨,占比 20%)。
航空航天及电力领域促进高温合金用铌增长。含铌高温合金具有耐高温、耐腐蚀、高强度、低密度、优异的低温韧性、良好的抗蠕变性能等特点,因此广泛运用于航空航天、电力、机械等领域。2025年,航空航天、电力及机械领域的高温合金应用领域占比分别达 55%、20%和10%。在航空航天领域中,铌可应用于燃料泵壳体、高超音速热防护铌合金、发动机叶片等场景中,目前单星结构件用量可达 千克。在电力领域中,铌高温合金可运用于燃气发电和核电领域。燃气轮机中的涡轮叶片、涡轮盘、燃烧室等关键部件,以及核电站中的燃料元件包壳管、燃料元件定位架以及高温气体炉热交换器等部件均采用高温合金制造。据中国电力企业联合会和前瞻产业研究院数据,每万千瓦装机对应高温合金用量为 6—30 吨。根据QYResearch 预测,2024-2030 年间全球高温合金市场销售额 CAGR 或达 6.4%,对应高温合金用铌或由 5076 吨升至 7365吨。
铌有望成为锂离子电池材料领域的颠覆性元素。含铌氧化物作为关键掺杂剂,已经在锰酸锂和磷酸铁锂等电池中实现规模化应用,且在镍钴锰酸锂三元电池中进行实验室验证。铌的添加可实现无钴、高能量的无序岩盐(DR)正极结构,提升电池循环过程中的容量保持率,优化倍率性能与离子电导率,提升电池安全性,延长电池使用寿命,且在负极材料中使用时具备高功率特性、可实现快充。CBMM 为全球最大铌基电池材料生产商,具有负极用五氧化二铌、正极用五氧化二铌、草酸铌铵、铌酸/水合五氧化二铌等多类电池材料用铌氧化物产品。据 CBMM 预测,其铌非钢领域的营收占比将从 2025 年的 10%提升至 2030年的 40%,铌基电池材料将成为主要增长来源,2030年其电池用氧化铌总产量将超过两万吨。
铌已成为超导材料领域里最重要的金属之一。受益于其晶格结构(体心立方结构,堆积密度为 68%相对较低)和电子结构,铌是室温下临界温度最高的金属,标准大气压下超导临界温度达 9.25K。同时,铌具有优异的强磁场超导性能,兼备抗磁性和强磁场适应力,其磁穿透深度为各种元素最高。因此,铌在超导领域得到广泛运用,在粒子加速器、超导磁体、核聚变、光刻机等方向均已成为关键材料。
2024-2030年间全球铌需求 CAGR 或达 5.4%。综合考虑,高温合金用铌在航空航天、电力等场景的发展下持续增长,新能源汽车用铌随着铌基电池材料渗透率提升或不断上行,粒子加速器、超导磁体、核聚变、光刻机等新兴应用的发展或不断推升超导用铌需求量,三大领域共振之下非钢领域铌需求量具有强增长弹性。结合普华有策、《钽铌产业步入上升周期》等钽铌市场分析报告,2024-2030 年间全球非钢领域铌需求量或由 0.94 万吨升至 1.4 万吨,期间 CAGR 或达 6.9%。结合安泰科、钽铌工业进展《钽铌产业步入上升周期》、Mordor Intelligence、Globe Metals & Mining、Research and Markets 等专业机构及刊物对钽铌市场需求的预测,我们认为 2024-2030 年间全球铌需求或由 2024 年的 9.4 万吨升至 2030 年的 12.89 万吨,期间 或达 。
全球铌供需状态或逐渐改善。供给侧,参考全球铌矿端新增项目投产情况,我们认为 2025-2027年间,全球铌矿供应或维持稳定,2028年之后,约 6000吨的铌矿供应或逐渐投产;需求侧,钢铁用铌或维持稳定强增长,非钢用铌(高温合金、新能源材料和超导材料)或快速增长,2024-2030 年间全球铌需求 CAGR 或达 5.4%。综合考虑,我们认为全球铌供需平衡或逐渐改善,2025-2028 年间供需平衡或为 1.29/0.76/0.19/-0.22 万吨,并在 2028 年进入供应短缺状态。
相关公司:东方钽业、中信金属、稀美资源、新金路。
风险提示:全球铌供应集中度过高风险,地缘政治风险,钢铁行业需求发展不及预期风险,铌下游应用扩展不及预期风险。
目 录
1. 钽铌——特性相似的伴生金属....6
1.1 钽铌物理化学性质相似,应用领域分化....6
1.2 钽铌主要以共生或伴生形式存在....7
2. 全球铌供应呈现强垄断性....8
2.1 巴西铌资源占全球 80%....8
2.2 全球铌矿生产单一国家及企业垄断性极高....9
2.3 中国以铌铁进口为主,进口依赖度超 95%....10
2.4 全球铌矿供应或维持强刚性....10
3. 全球铌需求呈现强弹性....11
3.1 全球铌需求仍以钢铁工业为主....11
3.2 钢铁工业用铌稳定强增长....12
3.3 非钢领域铌需求量具有强增长弹性....13
3.3.1 航空航天及电力领域促进高温合金用铌增长....13
3.3.2 铌有望成为新能源材料领域的颠覆性元素....14
3.3.3 铑已成为超导材料领域里最重要的金属之一....15
3.3.4 2024-2030 年间非钢领域用铌 CAGR 或达 6.9%....17
3.4 2024-2030 年间全球铌需求 CAGR 或达 5.4%....17
4. 全球铌供需状态或逐渐改善....17
5. 相关公司....18
6. 风险提示....18
插图目录
图1:钽铌产业链....6
图2:主要含铌钽矿物....7
图3:2025年全球铌矿储量国家分布(万吨)....9
图4:2021-2025年间巴西铌矿储量变化(万吨)....9
图5:中国钽铌资源分布图....9
图6:2025年全球铌矿产量分布(万吨,%)....10
图7:2021—2025年全球铌矿产量变化(万吨)....10
图8:2024年全球铌需求按国家分布(万吨,%)....11
图9:2024年全球铌需求按应用领域分布(万吨,%)....11
图10:铌铁合金....12
图11:不同强度水平下铌微合金化对于钢筋生产的效益....12
图12:2020-2026H1国内重点优特钢企业合金钢及不锈钢产量....13
图13:2020—2025年全球及中国不锈钢粗钢产量....13
图14:2024年全球非钢领域铌消费结构....13
图15:2024年全球非钢领域铌消费国家分布....13
图 16: 含铌高温合金....14
图 17: 1650 ℃铌合金蠕变曲线....14
图 18: CBMM 含铌氧化物产品....14
图 19: 五氧化二铌具有多种晶体结构....15
图 20: LiNbO₃包覆大幅改善锰酸锂的快充/倍率性能....15
图 21: 超导领域铌应用场景....16
图 22: 晶格及电子结构使铌具有高超导临界温度....16
图 23: 铌钛合金超导转变温度随压力、磁场和体积的变化....16
表格目录
表1:钽铌物理化学性质对比....6
表2:2022—2025年中国主要钽铌产品进出口量(金属吨)....10
表3:马拉维Kanyika矿产资源量估算....11
表4:2024-2030E全球铌需求预测....17
表5:全球铌供需平衡预测....18
1. 钽铌——特性相似的伴生金属
我们在 2026 年 8 月 3 日发布的《钽铌行业深度(I):钽市场或已进入需求曲线陡峭与供给曲线平缓的博弈期》一文中,对钽行业的供需关系进行了系统性的梳理及分析。本文我们将对铌行业的供应刚性、需求弹性及供需变化趋势进行拆分与追踪,从而对全球铌行业供需状态的变化进行拟合。通过对铌行业供需的定性及定量分析,我们认为全球铌行业供需结构或由紧平衡向短缺转变。
钽铌为物理、化学特性相似的伴生金属。从供应端观察,它们的资源分布具有关联性(同时含钽铌的矿物有44 种,钽铌矿);从需求侧观察,它们的应用领域有所分化,钽需求以电子工业为主(钽电容占比 33%),铌需求则以钢铁工业为主(占比 90%)。
1.1 钽铌物理化学性质相似,应用领域分化
钽铌物理化学性质相似,应用领域分化。钽铌同属元素周期表第ⅤB 族(包含钒、铌、钽、� 四种元素),
其原子半径相近(均为146pm),且物理化学性质相似。钽铌均为难熔金属,钽熔点达 3017℃,为所有金属中熔点第四高;铌熔点为2477℃,熔点排名第六。钽铌均有耐高温、耐腐蚀、高介电等特性,但从应用角度观察,钽受益于耐腐蚀性更优、密度更高、介电性更优,常被用于电子领域以制作钽电容;而铌受益于超导性能更好、机械强度更强、约为钽 1/10 的低成本优势,主要应用于钢铁冶金工业。
表1:钽铌物理化学性质对比
| 特性 | 钽(Ta) | 铌(Nb) |
| 原子序数 | 73 | 41 |
| 原子量 | 180.94788 | 92.90638 |
| 原子体积( $cm^3$ /克原子) | 10.9 | 10.8 |
| 原子半径(Å) | 1.46 | 1.46 |
| 共价半径(Å) | 1.34 | 1.34 |
| 离子半径{Å(6配位)} | 0.69(+5) | 0.69(+5) |
| 电负性 | 1.7(+5) | 1.7(+5) |
| EK值 | 13.60(+5) | 13.60(+5) |
| 密度(g/cm3) | 16.65 | 8.57 |
| 熔点(°C) | 3017 | 2477 |
| 沸点(°C) | 5458 | 4744 |
| 硬度(莫氏硬度) | 6.5 | 6.0 |
| 地壳丰度(ppm) | 2 | 20 |
| 晶体结构 | 体心立方 | 体心立方 |
资料来源:中科院地质地球所,British Geological Survey,东兴证券研究所
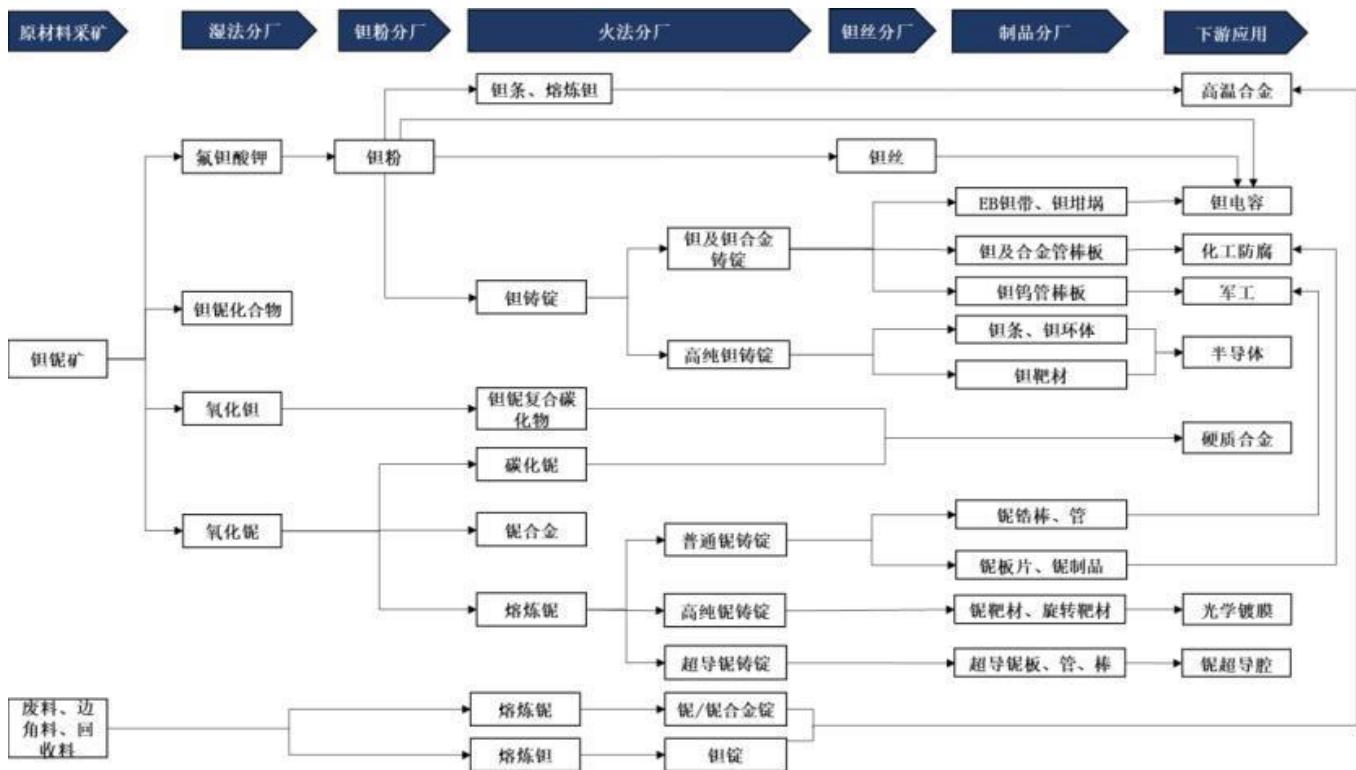
图1:钽铌产业链
1.2 钽铌主要以共生或伴生形式存在
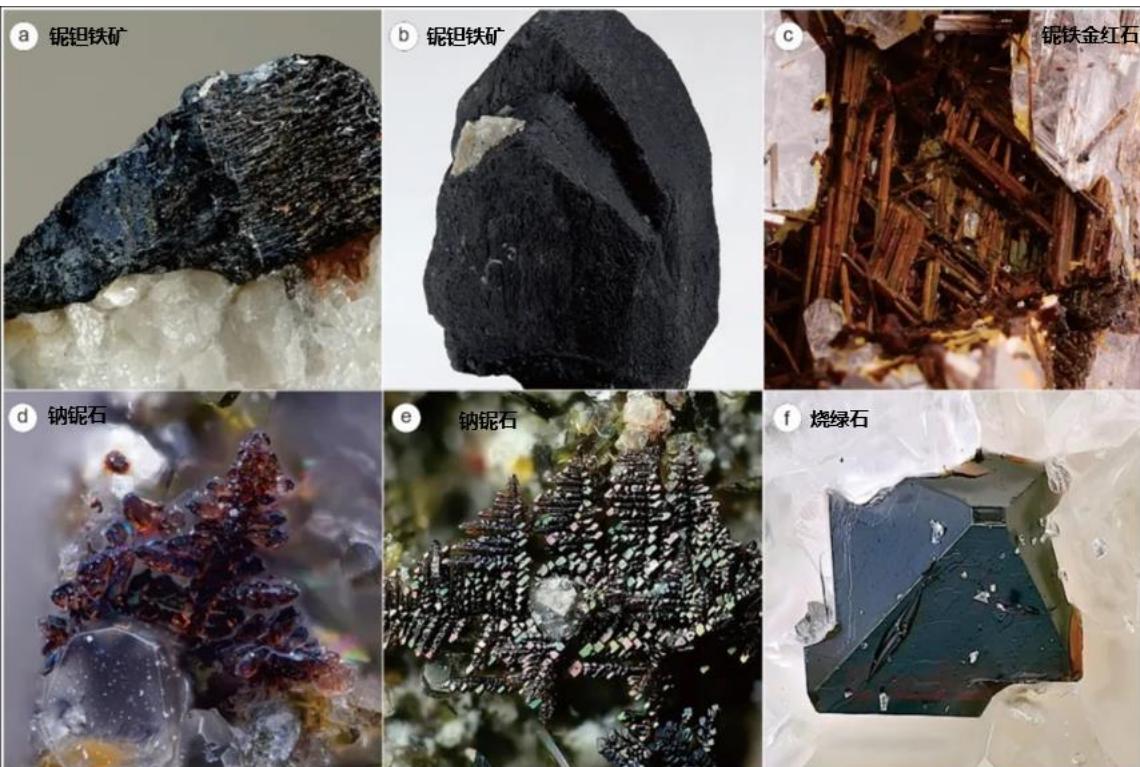
钽铌主要以共生或伴生形式存在。铌的地壳丰度为20ppm,是全球稀缺的战略性矿产资源。从存在形式观察,钽铌几乎全部以共生或伴生形式存在,极少有独立单体矿床或钽铌双主元素独立矿床。由于钽铌容易与铀、钍、稀土、钛、锆和钨等元素发生类质同象作用,导致钽铌共伴生矿物极多。自然界中,含铌矿物达182 种,含钽矿物达 73种,同时含钽铌的矿物则有44种。其中,约90%的铌存在于碱性碳酸岩型矿床且具有钽伴生。
图2:主要含铌钽矿物
2. 全球铌供应呈现强垄断性
2.1 巴西铌资源占全球 80%
全球铌资源储量呈现强垄断性,巴西铌资源占全球80%。全球铌资源主要分布于巴西和加拿大,其中巴西铌资源具有强垄断性特征,占全球铌资源 。以金属量计算,据 数据, 年巴西铌矿储量为万金属吨(占比80%),加拿大铌矿储量为 64万金属吨(占比 4%),其他国家合计为 286 吨(占比16%)。巴西的莫罗道斯赛斯拉各斯(Morro dos Seis Lagos)矿山为碳酸岩型铌矿山,是全球已查明资源量最大的铌矿床,含五氧化二铌储量约 8143 万吨,平均品位 2.81%。该矿山主要由巴西矿业公司(CBMM)控制运营,年产铌金属稳定在 7 万吨左右。从企业端观察,CBMM 掌握了全球 70%铌储量,亦显现出全球铌资源在企业端的强垄断性特征。
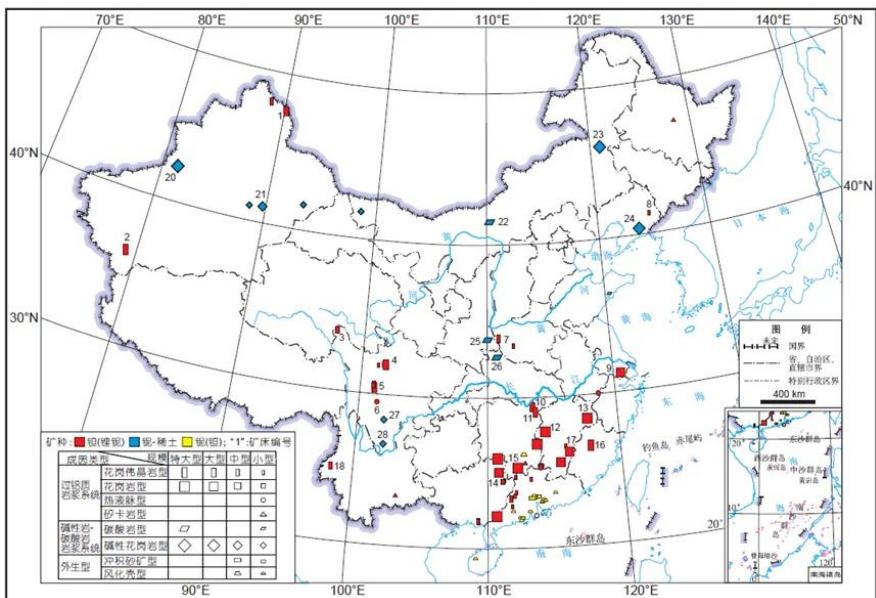
中国铌资源主要分布于内蒙古和湖北,矿石品位偏低。以矿石量计算,中国铌矿石储量约 470万吨,但实际铌金属含量较低,目前暂无可经济开采的铌精矿。从品位观察,中国绝大部分钽铌矿品位低于 0.02%(巴西Araxa 铌矿品位 1.5%~2.3%,澳大利亚 Greenbushes 锂钽矿中铌品位 0.44%)。从资源分布观察,中国钽铌资源主要分布在大兴安岭南段成矿带和华北陆块北缘西段成矿带,并在阿尔泰-天山成矿带、川西成矿带和中南岭成矿带亦具有一定规模。中国的铌资源主要属于铌多金属共生矿床,常与稀土、钽、钨、锡伴生,主要矿床类型有碳酸岩型及相关碱性岩矿床、碱性花岗岩和花岗伟晶岩型矿床。中国铌矿床主要分布于内蒙古和湖北,分别占全国铌矿储量 72.1%和24%。其中,内蒙古白云鄂博铌多金属矿床为中国最大铌矿床,占全国探明铌储量的63.4%和工业储量的 82.7%;江西宜春的钽、铌、锂、铷、铯、钾共生矿床和广西栗木的钽、铌、锡、钨共生矿床亦具有一定储量规模。从企业端观察,中国企业主要以收购或者参股形式在海外布局钽铌矿资源。其中,中国铌业投资控股有限公司(由中信金属牵头,联合宝武、鞍钢等钢铁巨头)参股CBMM15%股权,洛阳钼业收购巴西卡特劳铌矿,中色(宁夏)东方收购巴西皮廷加锡钽铌多金属矿。
2.2 全球铌矿生产单一国家及企业垄断性极高
全球铌矿生产单一国家及企业垄断性极高,铌矿端供应扰动风险或持续攀升。从全球铌产业链观察,铌的上游矿端采选与中游冶炼加工具有“矿冶一体化”特点,且均以巴西为主(矿山、冶炼产能占比均超 90%)。巴西 CBMM、加拿大 Niobec 等企业均在矿山附近建设冶炼厂,将烧绿石精矿直接加工成铌铁,以降低运输成本,并强化本地产业链附加值。根据USGS数据,2025年全球铌矿产量为 11.2 万吨。其中,巴西铌矿产量为 10.4 万吨,占比 93%。此外,加拿大铌矿产量为 0.6 万吨(占比 5%),而其他国家合计铌矿产量为 0.2万吨(占比 2%)。从企业端观察,企业矿端产出 CR3 达 88%以上。巴西 CBMM 铌矿年产能超 8 万吨,占2025年全球产量71%,且生产成本全球最低、生产品质最为稳定。此外,洛阳钼业收购英美资源的巴西Catalo矿山后,铌矿年产能达 1.2 万吨,达全球第二(占比 11%);加拿大Magris Resources 拥有北美唯一铌矿山Niobec,占全球供应5%~7%。考虑到全球资源民族保护主义的抬头迹象(如2026年4月巴西政府明确提出“绝不接受只把巴西当作资源开采地”,要求外国企业在巴西境内完成矿产的加工、精炼等高附加值环节,外资需转让高端技术并促进本地就业),全球铌矿供给的强垄断性特征暗示铌矿端供给不稳定性的攀升。
2.3 中国以铌铁进口为主,进口依赖度超 95%
中国铌铁进口依赖度超 95%,单一来源依赖度极高。中国为全球最大铌消费国,占全球铌消费量 50%以上。2025 年,中国铌精矿进口同比+7%至 2683 金属吨,铌铁进口同比+21%至 3.4 万吨。中国铌铁进口依赖度超95%,且进口几乎全部来源于巴西。其中,CBMM 占中国进口量 70%以上,事件性扰动对中国铌供应影响风险极高。此外,中国进口铌铁主要满足本国钢铁工业需求(中国含铌高强钢产量全球第一),无大规模的再出口。据 2026年新《矿产资源法》,铌首次以行政法规形式与锂、钴、镍、稀土等36 种矿产纳入国家级战略性矿产目录,产业定位升级,战略价值凸显。考虑到新规下中国铌行业将建立覆盖勘探、开采、冶炼、储备、进出口的全链条闭环监管体系,战略收储及产业调控等配套政策有望落地,铌金属战略资源溢价或持续强化。
表2:2022—2025年中国主要钽铌产品进出口量(金属吨)
| 吨 | 2022 | 2023 | 2024 | 2025 | ||||
| 主要产品 | 进口 | 出口 | 进口 | 出口 | 进口 | 出口 | 进口 | 出口 |
| 钽精矿 | 780 | 0 | 790 | 0 | 913 | 0 | 1071 | 0 |
| 铌精矿 | 2487 | 0 | 2388 | 0 | 2515 | 0 | 2683 | 0 |
| 电容器级钽粉 | 6 | 149 | 3 | 152 | 1 | 63 | 0 | 122 |
| 电容器级钽丝 | 0 | 48 | 0 | 53 | 1 | 41 | 0 | 59 |
| 铌铁 | 20460 | 761 | 16195 | 652 | 28155 | 1408 | 34000 | 733 |
资料来源:中国海关,安泰科,东兴证券研究所
2.4 全球铌矿供应或维持强刚性
全球铌矿供应或维持强刚性。据安泰科统计预测,2025-2027 年间,全球铌矿供应或维持稳定,无新增项目;从已公布的可研项目观察,2028-2030 年间,马拉维 Kanyika 大型铌矿项目及美国 Elk Creek 稀土伴生铌矿项目或陆续进入投产周期,年新增量总计约6000吨,占2025年全球铌矿供应5.4%。全球铌矿供应或维持刚性特征,且巴西铌矿供应强垄断性延续及资源民族主义上行或强化全球铌矿供应脆弱性,全球铌矿供应扰动风险或不断加剧。
表3:马拉维 Kanyika 矿产资源量估算
| 吨(MT) | $Nb_{2}O_{5}$ (ppm) | $Ta_{2}O_{5}$ (ppm) | |
| 探明 | 5.3 | 3790 | 180 |
| 控制 | 47 | 2860 | 135 |
| 推断 | 16 | 2430 | 120 |
| 总计(1500ppm边界品位) | 68.3 | 2830 | 135 |
Globe Metals & Mining
3. 全球铌需求呈现强弹性
3.1 全球铌需求仍以钢铁工业为主
全球铌需求以钢铁工业为主,中国需求占比达 51%。2020-2024 年间,受益于全球碳排放控制的趋严以及工业材料要求的提升,含铌钢材应用快速推广,航空航天产业发展推动铌高温合金需求提升,全球铌需求量年均增速达 8.3%,且中国铌消费占比由 2020年的40%升至 2024年的51%。据安泰科最新数据,2024年全球铌需求量为 9.4 万吨。分国家观察,中国铌需求量为 4.8 万吨,占比 51%,钢铁工业支撑中国成为全球最大铌消费国。分应用领域观察,钢铁工业(高强度低合金钢、不锈钢等)铌需求量为 8.46万吨(占比90%),高温合金(航空航天、电力等)为 0.51万吨(占比5%),新能源(新能源汽车、钠电等)为 0.24万吨(占比3%),超导材料(含医疗、能源等)为0.19万吨(占比 2%),其他领域为0.01万吨。
3.2 钢铁工业用铌稳定强增长
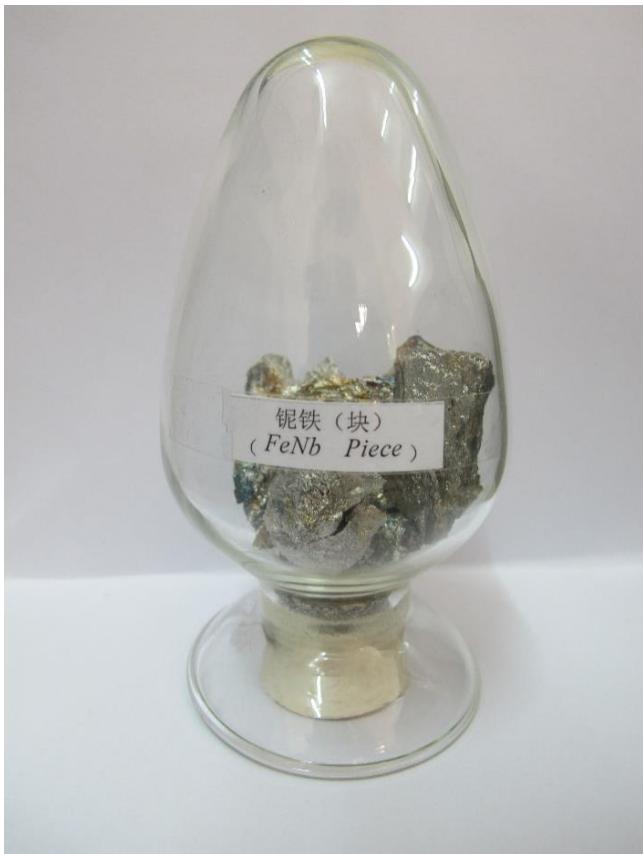
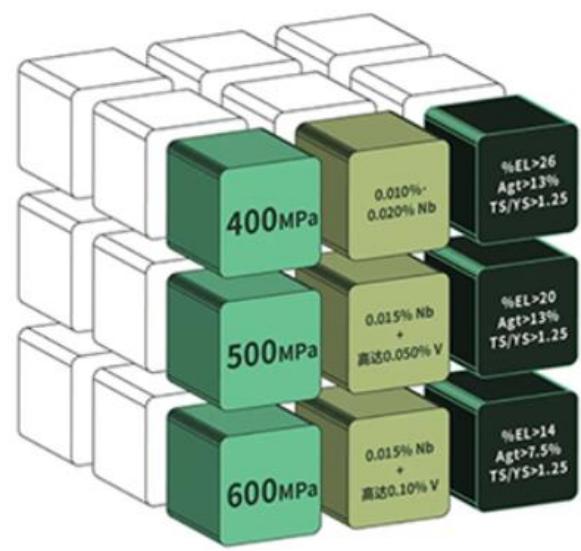
铌是高端钢材的核心添加剂。铌铁为铌和铁的合金,主要用于不锈钢、高强度低合金钢、耐热钢等高端钢材的冶炼。铌铁主要通过铝热法或电硅热法合成。其中,铝热法制备铌铁是利用金属铝还原氧化铌(或铌精矿)并加入铁源,在剧烈放热反应中直接生成铌铁中间合金的工艺;电硅热法制备铌铁是以硅铁为还原剂、在电弧炉内分“熔渣还原 + 精炼脱硅”两阶段生产中低碳铌铁的间歇式冶金工艺,核心利用 Si-C 反比关系实现低碳化。铌的添加有助于球化和珠光体组织的形成,可提高铁合金在高温下的强度、韧性、硬度、抗氧化性、焊接性能和使用寿命,添加0.03%—0.05%微量铌可以使钢材屈服强度提升30%以上。目前,铌铁已在油气输送管线、桥梁建筑、汽车轻量化结构件等领域实现广泛应用,国内头部钢企,如宝武钢铁集团、鞍钢集团等,已普遍将铌微合金化技术纳入高端钢材制造标准体系。
全球及中国合金钢/不锈钢产量持续攀升,钢铁工业耗铌量或维持强增长。据世界不锈钢协会数据,2022-2025年间,全球不锈钢粗钢产量由 5526 万吨升至 6416 万吨,期间 CAGR 达 5.1%。其中,中国不锈钢粗钢产量由3198万吨升至4087万吨,期间 CAGR高达8.5%。结合粗钢产量分析,以国内重点优特钢企业生产情况为例,中国合金钢及不锈钢的产量持续增长,占粗钢比例不断提升。根据 iFinD 数据,2022-2025 年间,国内重点优特钢企业合金钢产量由3666万吨升至3819万吨(期间 CAGR为1.4%),合金钢占粗钢比例由 25%升至35%;其中,不锈钢产量由 590万吨升至 651万吨(期间CAGR为 3.3%),占粗钢比例由4%升至 6%。2026H1,国内重点优特钢企业合金钢产量同比+3.3%至2066万吨(占粗钢产量 37%),不锈钢产量同比-0.7%至 332万吨(占粗钢产量 5.9%)。2025年起,钢铁行业实施“反内卷”政策,为防止行业同质化恶性竞争并破除地方保护,利用市场机制及行业自律机制优化升级产能,以实现行业高端化及绿色化转型,钢铁产业结构有望继续改善,合金钢及不锈钢产量有望持续扩张。同时,随着国家 双碳 战略推进,风电塔筒、光伏支架等新能源基础设施对高强度钢材需求增长,进一步提升钢铁用铌消费量。2025年中国含铌粗钢产量达 1.3亿吨,占全国粗钢总产量的 13.5%。考虑到合金钢及不锈钢产量的攀升,铌在钢铁行业中的渗透率或不断提升,消耗量或持续稳定增长。
3.3 非钢领域铌需求量具有强增长弹性
非钢领域用铌主要包括三大部分。根据安泰科及期刊《钽铌工业进展》中《钽铌产业步入上升周期》的公开数据,2024年全球非钢领域铌消费量为 9400吨。按应用领域分类,2024年全球非钢领域铌消费主要包括三大核心部分,分别是高温合金(0.51万吨,占比 54%)、新能源材料(0.24万吨,占比25%)和超导材料(0.19万吨,占比 20%);按主要国家分类,2024年全球非钢用铌消费最高的国家为中国和美国,消费占比分别达69%(6500 吨)和 14%(1350 吨)。
3.3.1 航空航天及电力领域促进高温合金用铌增长
航空航天及电力领域促进高温合金用铌增长。含铌高温合金具有耐高温(铌熔点近 2500 度,铌合金可耐高温超 1700度)、耐腐蚀(在酸性介质中表现优异)、高强度(合金化的室温屈服强度可达 300MPa以上,Nb-Si系合金在 1200℃下可保持超500MPa的抗拉强度,远高于镍基高温合金)、低密度(密度为8.57g/cm³ ,低于钨 19.25 g/cm³ 和钽 16.65 g/cm³ )、优异的低温韧性、良好的抗蠕变性能等特点,因此广泛运用于航空航天、电力、机械等领域。
2025年,航空航天、电力及机械领域的高温合金应用领域占比分别达55%、20%和 10%。
在航空航天领域中,铌可应用于燃料泵壳体、高超音速热防护铌合金、发动机叶片等场景中,目前单星结构件用量可达5\~8千克。
在电力领域中,铌高温合金可运用于燃气发电和核电领域。燃气轮机中的涡轮叶片、涡轮盘、燃烧室等关键部件,以及核电站中的燃料元件包壳管、燃料元件定位架以及高温气体炉热交换器等部件均采用高温合金制造。据中国电力企业联合会和前瞻产业研究院数据,每万千瓦装机对应的高温合金用量为 6~30 吨。
根据QYResearch预测,2024-2030年间全球高温合金市场销售额CAGR或达6.4%,对应高温合金用铌或由5076吨升至7365吨(《钽铌产业步入上升周期》预测为7547吨,预测数值接近)。
3.3.2 铌有望成为新能源材料领域的颠覆性元素
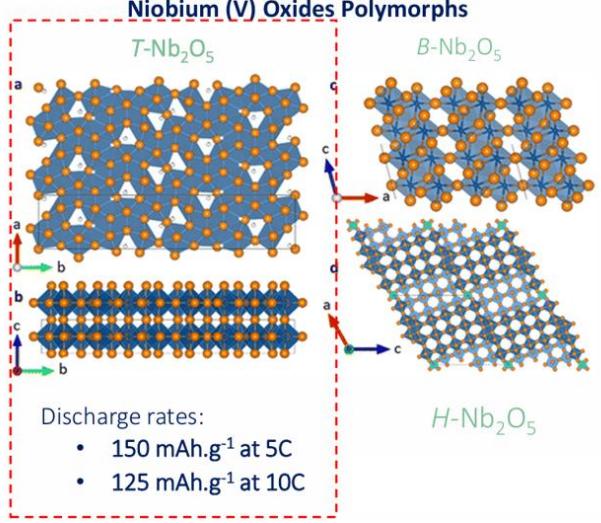
铌有望成为锂离子电池材料领域的颠覆性元素。含铌氧化物作为关键掺杂剂,已经在锰酸锂和磷酸铁锂等电池中实现规模化应用,且在镍钴锰酸锂三元电池中进行实验室验证。铌的添加可实现无钴、高能量的无序岩盐(DR)正极结构,提升电池循环过程中的容量保持率,优化倍率性能与离子电导率,提升电池安全性,延长电池使用寿命,且在负极材料中使用时具备高功率特性、可实现快充。CBMM为全球最大铌基电池材料生产商,具有负极用五氧化二铌、正极用五氧化二铌、草酸铌铵、铌酸/水合五氧化二铌等多类电池材料用铌氧化物产品。据 CBMM预测,其铌非钢领域的营收占比将从 2025年的10%提升至2030年的 40%,铌基电池材料将成为主要增长来源,2030年其电池用氧化铌总产量将超过两万吨。
图18:CBMM含铌氧化物产品

高纯(HP)五氧化二铌
它们在超过1000C的温度下进行热处理,具有单斜相结构和均匀的粒度分布。因此CBMM公司的高纯度五氧化二银非常适合高温合全添加剂和银全属的制造

负极用(AG)五氧化二铌

草酸铌铵(ANO)

光学级(OG)五氧化二铌

正极用(CG)五氧化二铌的理想选择,以实现更长期稳定性和更高性能。

铌酸/水合五氧化二铌(HY-340)CBMM公司的水合氧化铌是一种无定形、高表面积的同多酸,具有活性极强的反应性,非常适用于合成先进的电池材料、固体酸催化剂和智能材料
3.3.3 铌已成为超导材料领域里最重要的金属之一
铌已成为超导材料领域里最重要的金属之一。受益于其晶格结构(体心立方结构,堆积密度为 68%相对较低)和电子结构,铌是室温下临界温度最高的金属,标准大气压下超导临界温度达 9.25K。同时,铌具有优异的强磁场超导性能,兼备抗磁性和强磁场适应力,其磁穿透深度为各种元素最高。因此,铌在超导领域得到广泛运用,在粒子加速器、超导磁体、核聚变、光刻机等方向均已成为关键材料。
● 在粒子加速器领域,超导铌材及铌超导腔是粒子加速器的核心部件,应用于高能物理研究、核能开发及先进制造等领域。采用铌超导腔的粒子加速器具有运行稳定好、平均流强高、加速梯度高、低损耗、运行成本低的特点。
在超导磁体领域,高端医疗设备及高场磁体提升铌合金需求。在高端医疗设备中,铌钛合金是目前应用最广泛的低温超导材料,具有良好的延展性,主要用于医疗影像(MRI)与质子治疗系统,满足精密磁场需求。在高场磁体中,铌三锡合金可承受比铌钛合金更高的磁场,适用于极端磁场环境的科研与工业场景。
在核聚变领域,超导铌材是磁约束系统的核心材料。在核聚变装置中,超导磁体可稳定维持极端高温等离子体状态,占堆体设备价值 40%,是核聚变装置刚需壁垒。
在光刻机光源领域,铌超导腔是新一代极紫外(EUV)光刻机的核心。新一代 EUV 光刻机采用自由电子激光(FEL)光源路径代替激光等离子体(LPP)光源,具有更高功率和稳定性,预计可在 2028 年可实现商用。EUV 光刻机的 FEL 光源路径需要大量超导铌腔以组建直线加速器,大型 FEL 装置需要在一个模组中配置 8 只 9-cell 超导腔,单个直线对撞机的超导腔需求超 1.7 万只。新一代 EUV 光刻机发展将大幅提升铌超导腔需求。
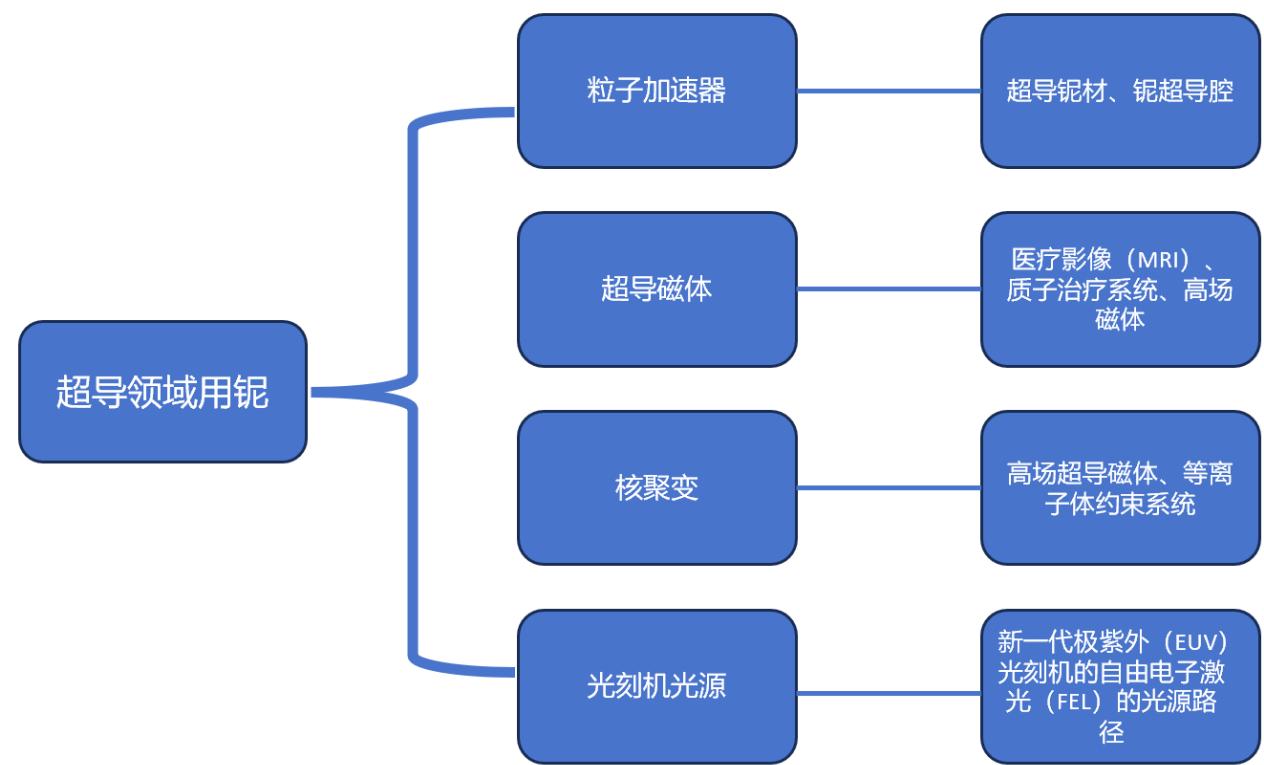
图22:晶格及电子结构使铌具有高超导临界温度
图23:铌钛合金超导转变温度随压力、磁场和体积的变化
| 元素名稱 | 鉛(Nb) | 鉛(Pb) | 鉀(K) |
| 晶格結構 | 體心立方 | 面心立方 | 體心立方 |
| 示意圖 |  |  |  |
| 電子組態 | [氮] $4d^{4}$ $5s^{-1}$ | [氙] $4f^{14}5d^{10}6s^{2}6p^{2}$ | [Ar] $4s^{1}$ |
| 超導臨界溫度 | 9.2K | 7.2K | 3.7K |
资料来源:台大科学教育发展中心,东兴证券研究所
3.3.4 2024-2030 年间非钢领域用铌 CAGR 或达 6.9%
2024-2030 年间非钢领域用铌 CAGR 或达 6.9%。综合考虑,高温合金用铌在航空航天、电力等场景的发展下持续增长,新能源汽车用铌随着铌基电池材料渗透率提升或不断上行,粒子加速器、超导磁体、核聚变、光刻机等新兴应用的发展或不断推升超导用铌需求量,三大领域共振之下非钢领域铌需求量具有强增长弹性。结合普华有策、《钽铌产业步入上升周期》等钽铌市场分析报告,2024-2030 年间全球非钢领域铌需求量或由 0.94 万吨升至 1.4 万吨,期间 CAGR 或达 6.9%。
3.4 2024-2030 年间全球铌需求 CAGR 或达 5.4%
2024-2030年间全球铌需求CAGR 或达5.4%。结合安泰科、钽铌工业进展《钽铌产业步入上升周期》、MordorIntelligence、Globe Metals & Mining、Research and Markets 等专业机构及刊物对钽铌市场需求的预测,我们认为 2024-2030 年间全球铌需求或由 2024 年的9.4 万吨升至 2030 年的 12.89 万吨,期间 CAGR 或达 5.4%。其中,钢铁工业用铌 CAGR为5.2%,非钢领域用铌CAGR为 6.9%。
表4:2024-2030E 全球铌需求预测
| 万吨 | 2024 | 2025E | 2026E | 2027E | 2028E | 2029E | 2030E |
| 钢铁工业 | 8.46 | 8.90 | 9.37 | 9.86 | 10.37 | 10.91 | 11.48 |
| 非钢领域 | 0.94 | 1.00 | 1.07 | 1.15 | 1.23 | 1.31 | 1.40 |
| 合计 | 9.40 | 9.91 | 10.44 | 11.01 | 11.60 | 12.23 | 12.89 |
Mordor Intelligence Globe Metals & Mining Research and Markets
4. 全球铌供需状态或逐渐改善
全球铌供需状态或逐渐改善。供给侧,参考全球铌矿端新增项目投产情况,我们认为 2025-2027年间,全球铌矿供应或维持稳定,2028 年之后,约 6000 吨的铌矿供应或逐渐投产;需求侧,钢铁用铌或维持稳定强增长,非钢用铌(高温合金、新能源材料和超导材料)或快速增长,2024-2030年间全球铌需求 CAGR或达5.4%。综合考虑,我们认为全球铌供需平衡或逐渐改善,2025-2028 年间供需平衡或为1.29/0.76/0.19/-0.22 万吨,并在 2028年进入供应短缺状态。
表5:全球铌供需平衡预测
| 万吨 | 2024 | 2025E | 2026E | 2027E | 2028E |
| 供应 | 11.20 | 11.20 | 11.20 | 11.20 | 11.38 |
| 需求 | 9.40 | 9.91 | 10.44 | 11.01 | 11.60 |
| 供需平衡 | 1.80 | 1.29 | 0.76 | 0.19 | (0.22) |
iFinD USGS Mordor Intelligence Globe Metals & Mining Research and Markets研究所
5. 相关公司
相关公司:东方钽业、中信金属、稀美资源、新金路。
6. 风险提示
风险提示:全球铌供应集中度过高风险,地缘政治风险,钢铁行业需求发展不及预期风险,铌下游应用扩展不及预期风险。
分析师简介
张天丰
研究总监,周期组组长,金属与金属新材料行业首席分析师。英国布里斯托大学金融与投资学硕士。具有十五年以上金融衍生品研究、投资及团队管理经验。曾担任东兴资产管理计划投资经理(CTA),东兴期货投资咨询部总经理。曾获得中国金融期货交易所(中金所)期权联合研究课题二等奖及三等奖;曾为安泰科、中国金属通报、经济参考报特约撰稿人,上海期货交易所注册期权讲师,中国金融期货交易所注册期权讲师,Wind 金牌分析师及iFinD卓越金属产业研究,中国东方资产估值专家库成员,中国东方资产股票专家组投票委员。
闵泓朴
东兴证券金属与金属新材料行业分析师,对有色金属各个二级子行业均进行跟踪覆盖。美国哥伦比亚大学生物统计硕士,专攻数据科学方向。本科毕业于美国加州大学圣塔芭芭拉分校,应用数学与经济双专业。曾获得同花顺iFinD“2025 年度卓越金属产业研究”奖项。
分析师承诺
负责本研究报告全部或部分内容的每一位证券分析师,在此申明,本报告的观点、逻辑和论据均为分析师本人研究成果,引用的相关信息和文字均已注明出处。本报告依据公开的信息来源,力求清晰、准确地反映分析师本人的研究观点。本人薪酬的任何部分过去不曾与、现在不与,未来也将不会与本报告中的具体推荐或观点直接或间接相关。
风险提示
本证券研究报告所载的信息、观点、结论等内容仅供投资者决策参考。在任何情况下,本公司证券研究报告均不构成对任何机构和个人的投资建议,市场有风险,投资者在决定投资前,务必要审慎。投资者应自主作出投资决策,自行承担投资风险。
免责声明
本研究报告由东兴证券股份有限公司研究所撰写,东兴证券股份有限公司是具有合法证券投资咨询业务资格的机构。本研究报告中所引用信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券的买卖出价或征价,投资者据此做出的任何投资决策与本公司和作者无关。
我公司及报告作者在自身所知情的范围内,与本报告所评价或推荐的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,我公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为东兴证券研究所,且不得对本报告进行有悖原意的引用、删节和修改。
本研究报告仅供东兴证券股份有限公司客户和经本公司授权刊载机构的客户使用,未经授权私自刊载研究报告的机构以及其阅读和使用者应慎重使用报告、防止被误导,本公司不承担由于非授权机构私自刊发和非授权客户使用该报告所产生的相关风险和责任。
行业评级体系
公司投资评级(A股市场基准为沪深 300指数,香港市场基准为恒生指数,美国市场基准为标普 500 指数):以报告日后的 6个月内,公司股价相对于同期市场基准指数的表现为标准定义:
强烈推荐:相对强于市场基准指数收益率 15%以上;
推荐:相对强于市场基准指数收益率 5%~15%之间;
中性:相对于市场基准指数收益率介于-5%~+5%之间;
回避:相对弱于市场基准指数收益率 5%以上。
行业投资评级(A股市场基准为沪深 300指数,香港市场基准为恒生指数,美国市场基准为标普 500 指数):
以报告日后的 6个月内,行业指数相对于同期市场基准指数的表现为标准定义:
看好:相对强于市场基准指数收益率 5%以上;
中性:相对于市场基准指数收益率介于-5%~+5%之间;
看淡:相对弱于市场基准指数收益率 5%以上。
东兴证券研究所
北京
西城区金融大街 5 号新盛大厦
上海
B 虹口区杨树浦路 248
座 16 层
深圳
大厦 23 层
邮编:100033
邮编:200082
福田区益田路 6009 号新世界中心46F
邮编:518038
电话:010-66554070
电话:021-25102800
电话:0755-83239601
传真:010-66554008
传真:021-25102881
传真:0755-23824526


评论 (0)