
 股票
 板块
 用户
 资讯
本报告依据中国资产评估准则编制
保定天威保变电气股份有限公司拟引进投资者对 保定新胜冷却设备有限公司增资扩股项目涉及保 定新胜冷却设备有限公司股东全部权益价值
资产评估报告
正衡评报字[2025]第917号
(共1册 第1册)
正衡房地产资产评估有限公司
ZENITH ASSETS & REAL ESTATE APPRAISAL CO.,LTD
二〇二五年十二月十六日
本册目录
声明……1
资产评估报告摘要……3
资产评估报告正文……7
一、委托人、被评估单位和资产评估委托合同约定的其他资产评估报告使用人概况……7
二、评估目的……13
三、评估对象和评估范围……14
四、价值类型……19
五、评估基准日……19
六、评估依据……20
七、评估方法……24
八、评估程序实施过程和情况……40
九、评估假设……41
十、评估结论……44
十一、特别事项说明……47
十二、资产评估报告使用限制说明……48
十三、资产评估报告日……49
十四、签字盖章……50
附件……51
The Ground Truth image displays a single, solid horizontal line. According to Rule 2 (UNDERSCORE & LINE RULES), this is a stylistic or background line, not a placeholder underscore. Therefore, the OCR result must ignore it. The provided OCR content is "\_\_\_\_", which consists of four underscores. This is an incorrect interpretation of the line as a placeholder, violating the rule that stylistic lines must be ignored. The OCR has hallucinated text (underscores) where none should exist in the GT. This adheres to the strict requirement to ignore stylistic lines and not output any underscores. Hence, the OCR result is inconsistent with the Ground Truth.
声明
一、本资产评估报告依据财政部发布的资产评估基本准则和中国资产评估协会发布的资产评估执业准则和职业道德准则编制。
二、委托人或者其他资产评估报告使用人应当按照法律、行政法规规定及本资产评估报告载明的使用范围使用资产评估报告;委托人或者其他资产评估报告使用人违反前述规定使用资产评估报告的,本资产评估机构及资产评估师不承担责任。
三、资产评估报告仅供委托人、资产评估委托合同中约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人使用;除此之外,其他任何机构和个人不能成为资产评估报告的使用人。
四、资产评估报告使用人应当正确理解和使用评估结论,评估结论不等同于评估对象可实现价格,评估结论不应当被认为是对评估对象可实现价格的保证
五、评估对象涉及的资产、负债清单由委托人、被评估单位申报并经其采用签名、盖章或法律允许的其他方式确认;委托人和其他相关当事人依法对其提供资料的真实性、完整性、合法性负责。
六、本资产评估机构及资产评估师与资产评估报告中的评估对象没有现存或者预期的利益关系;与相关当事人没有现存或者预期的利益关系,对相关当事人不存在偏见。
七、本资产评估机构出具的资产评估报告中的分析、判断和结果受资产评估报告中假设和限制条件的限制,资产评估报告使用人应当充分考虑资产评估报告中载明的假设、限制条件、特别事项说明及其对评估结论的影响。
八、资产评估机构及其资产评估专业人员遵守法律、行政法规和资产评估准则,坚持独立、客观、公正的原则,并对所出具的资产评估报告依法承担责任。
九、资产评估师已经对资产评估报告中的评估对象及其所涉及资产进行现场调查;已经对评估对象及其所涉及资产的法律权属状况给予必要的关注,对评估对象及其所涉及资产的法律权属资料进行了查验,对已经发现的问题进行了如实披露,并且已提请委托人及其他相关当事人完善产权以满足出具资产评估报告的要求。根据《资产评估对象法律权属指导意见》对资产评估对象法律权属确认或者发表意见超出资产评估专业人员的执业范围。资产评估专业人员不得对资产评估对象的法律权属提供保证。
保定天威保变电气股份有限公司拟引进投资者对 保定新胜冷却设备有限公司增资扩股项目涉及保 定新胜冷却设备有限公司股东全部权益价值
资产评估报告
正衡评报字[2025]第917号
摘要
正衡房地产资产评估有限公司接受保定天威保变电气股份有限公司的委托,就保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司增资扩股事宜,对所涉及的保定新胜冷却设备有限公司股东全部权益价值进行了评估。
评估目的: 为保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司增资扩股涉及保定新胜冷却设备有限公司股东全部权益价值在评估基准日的市场价值提供价值参考依据。
评估对象:保定新胜冷却设备有限公司股东全部权益价值。
评估范围:保定新胜冷却设备有限公司全部资产及负债,具体包括流动资产 257,595,439.81 元,非流动资产 40,364,183.46 元,资产总计 297,959,623.27 元;流动负债 119,043,624.46 元,非流动负债 0.00 元,负债总计 119,043,624.46 元。
上述数据业经中兴华会计师事务所(特殊普通合伙)审计,评估是在经过审计后的基础上进行的。
委托评估对象和评估范围与经济行为涉及的评估对象和评估范围一致。
评估基准日:2025年10月31日。
价值类型:市场价值。
评估方法:资产基础法、收益法。
评估结论:最终选择收益法评估结果作为本项目最终评估结论。得出保定新胜冷却设备有限公司股东全部权益价值于评估基准日的具体评估结论如下:
于评估基准日,保定新胜冷却设备有限公司股东全部权益在评估基准日2025年10月31日的账面值为17,891.60万元,评估价值为22,920.00万元,评估增值5,028.40万元,增值率28.10%。
特别事项说明:
(一)引用其他机构出具报告情况
中兴华会计师事务所(特殊普通合伙)出具的标准无保留意见的审计报告(报告号:中兴华专字(2025)第 00000297 号)
(二)权属资料不全面或者存在瑕疵的情形
纳入评估范围的房屋建筑物共计28项,其中除综合厂房、淋漆室、新冷却器厂房等5项已取得《不动产权证书》,其他均未取得《不动产权证书》,房屋总建筑面积为15,527.55平方米。本次评估已取得被评估单位出具的权属承诺函,承诺纳入本次评估范围内的资产均属保定新胜冷却设备有限公司所有。
在使用本评估结论时,特别提请报告使用者使用本报告时注意报告中所载明的特殊事项以及期后重大事项。
本报告仅对保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司增资扩股之目的有效。评估报告使用权归委托人所有,未经评估机构同意,不得随意向他人提供或公开。除依据法律需公开的情形外,报告的全部或部分内容不得发表于任何公开的媒体上。
根据现行国有资产管理制度, 国有资产评估报告需要经核准或备案后, 与核准文件或备案表一起使用。
本报告评估结果使用有效期一年,即自2025年10月31日至2026年10月30日使用有效。
以上内容摘自资产评估报告正文, 欲了解本评估业务的详细情况和正确理解评估结论, 应当阅读资产评估报告正文。
The Ground Truth image displays a single, solid horizontal line. According to Rule 2 (UNDERSCORE & LINE RULES), this is a stylistic or background line, not a placeholder underscore. Therefore, the OCR result must ignore it. The provided OCR content is "\_\_\_\_", which consists of four underscores. This is an incorrect interpretation of the line as a placeholder, violating the rule that stylistic lines must be ignored. The OCR has hallucinated text (underscores) where none should exist, violating the rule to ignore such lines. Hence, the OCR result is inconsistent with the Ground Truth.
保定天威保变电气股份有限公司拟引进投资者对 保定新胜冷却设备有限公司增资扩股项目涉及保 定新胜冷却设备有限公司股东全部权益价值
资产评估报告
正衡评报字[2025]第917号
保定天威保变电气股份有限公司:
正衡房地产资产评估有限公司接受贵公司的委托,按照法律、行政法规和资产评估准则的规定,坚持独立、客观和公正的原则,采用资产基础法和收益法,按照必要的评估程序,对贵公司拟引进投资者对保定新胜冷却设备有限公司增资扩股项目涉及保定新胜冷却设备有限公司股东全部权益价值在评估基准日2025年10月31日的市场价值进行了评估。现将资产评估情况报告如下:
一、委托人、被评估单位和资产评估委托合同约定的其他资产评估报告使用人概况
本次资产评估的委托人为保定天威保变电气股份有限公司(以下简称“保变电气”),被评估单位为保定新胜冷却设备有限公司(以下简称“保定新胜”),资产评估委托合同未约定其他资产评估报告使用人。
(一) 委托人概况
名称:保定天威保变电气股份有限公司 统一社会信用代码:91130600718358175D类型:其他股份有限公司(上市)
住所: 保定市天威西路 2222 号
法定代表人:刘淑娟
注册资本:184,152.848 万(元)
成立日期:1999-09-28
营业期限:1999-09-28 至 无固定期限
经营范围:变压器、互感器、电抗器等输变电设备及辅助设备、零售部件的制造与销售;输变电专用制造设备的生产与销售;电力工程施工;承包境内、外电力、机械行业工程及境内国际招标工程;上述境外工程所需的设备、材料出口业务;相关技术、产品及计算机应用技术的开发与销售;经营本企业自产产品的出口业务和本企业所需的机械设备、零配件、原辅材料的进口业务;自营本单位所有各种太阳能、风电产品及相关配套产品的进出口业务与本单位太阳能、风电相关技术的研发、太阳能、光伏发电系统、风力发电系统的咨询、系统集成、设计、工程安装、维护;自营和代理货物进出口业务,自营和代理除国家组织统一联合经营的出口商品和国家实行核定公司经营的进口商品除外的其他货物的进出口业务(依法须经批准的项目,经相关部门批准后方可开展经营活动)
股票代码: 600550
股票简称: 保变电气
(二)被评估单位概况
1、基本情况
名称:保定新胜冷却设备有限公司
统一社会信用代码:91130600601209512R
类型:有限责任公司(非自然人投资或控股的法人独资)
住所:河北省保定市创业路109号
法定代表人:张洪利
注册资本:4,138.3841 万(元)
成立日期:2001-01-08
营业期限:2001-01-08 至 无固定期限
经营范围:变压器、发电机、电动机用冷却设备及其零部件、附件制造;销售本公司生产的产品,并提供售后服务;货物或技术进出口(国家禁止或涉及行政审批的货物和技术进出口除外)。(依法须经批准的项目,经相关部门批准后方可开展经营活动)
2、股东及股权变更情况
(1) 初始设立
保定新胜冷却设备有限公司(曾用名:保定多田冷却设备有限公司)成立于2001年1月,注册资本为500万美元,成立时股权结构如下:
股东及股权结构 金额单位:万美元
| 序号 | 股东名称 | 认缴出资额 | 持股比例 |
| 1 | 保定天威集团有限公司 | 245 | 49% |
| 2 | 三菱电机株式会社 | 205 | 41% |
| 3 | 三菱电机(中国)有限公司 | 50 | 10% |
| 4 | 合计 | 500 | 100% |
(2) 股权变更
2009 年 10 月,由保定天威集团有限公司、三菱电机株式会社、三菱电机(中国)有限公司等三家公司共同与多田电机株式会社签订合营公司合同,三菱电机株式会社转让给多田电机株式会社 100 万美元股权,转让后股权结构如下:
股东及股权结构 金额单位:万美元
| 序号 | 股东名称 | 认缴出资额 | 持股比例 |
保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司公司增资扩股项目涉及保定新胜冷却设备有限公司股东全部权益价值评估报告
| 1 | 三菱电机(中国)有限公司 | 50 | 10% |
| 2 | 多田电机株式会社 | 100 | 20% |
| 3 | 三菱电机株式会社 | 105 | 21% |
| 4 | 保定天威集团有限公司 | 245 | 49% |
| 5 | 合计 | 500 | 100% |
(3) 股权变更
2012 年 12 月,由三菱电机株式会社转让给多田电机株式会社 55 万美元股权,转让后股权结构如下:
股东及股权结构 金额单位:万美元
| 序号 | 股东名称 | 认缴出资额 | 持股比例 |
| 1 | 三菱电机(中国)有限公司 | 50 | 10% |
| 2 | 多田电机株式会社 | 155 | 31% |
| 3 | 三菱电机株式会社 | 50 | 10% |
| 4 | 保定天威集团有限公司 | 245 | 49% |
| 5 | 合计 | 500 | 100% |
(4) 股权变更
2018 年 10 月,保定天威集团有限公司将持有保定新胜冷却设备有限公司(曾用名:保定多田冷却设备有限公司)的 49% 股权全部置换给保定天威保变电气股份有限公司,转让后股权结构如下:
股东及股权结构 金额单位:万美元
| 序号 | 股东名称 | 认缴出资额 | 持股比例 |
| 1 | 三菱电机(中国)有限公司 | 50 | 10% |
| 2 | 多田电机株式会社 | 155 | 31% |
| 3 | 三菱电机株式会社 | 50 | 10% |
| 4 | 保定天威保变电气股份有限公司 | 245 | 49% |
| 5 | 合计 | 500 | 100% |
(5) 股权变更
2019 年 6 月,三菱电机(中国)有限公司、多田电机株式会社、三菱电机株式会社将持有的保定新胜冷却设备有限公司(曾用名:保定多田冷却设备有限公司)股权全部转让给保定天威保变电气股份有限公司,保定多田冷却设备有限公司同时变更名称为保定新胜冷却设备有限公司,注册资本由500万美元变更为4,138.3841万人民币。完成上述变更后股权结构如下:
股东及股权结构 金额单位:元
| 序号 | 股东名称 | 认缴出资额 | 持股比例 |
| 1 | 保定天威保变电气股份有限公司 | 41383841 | 100% |
| 2 | 合计 | 41383841 | 100% |
截至评估基准日,各股东的出资情况及股权结构未发生变化。
3、公司经营管理结构及历史情况
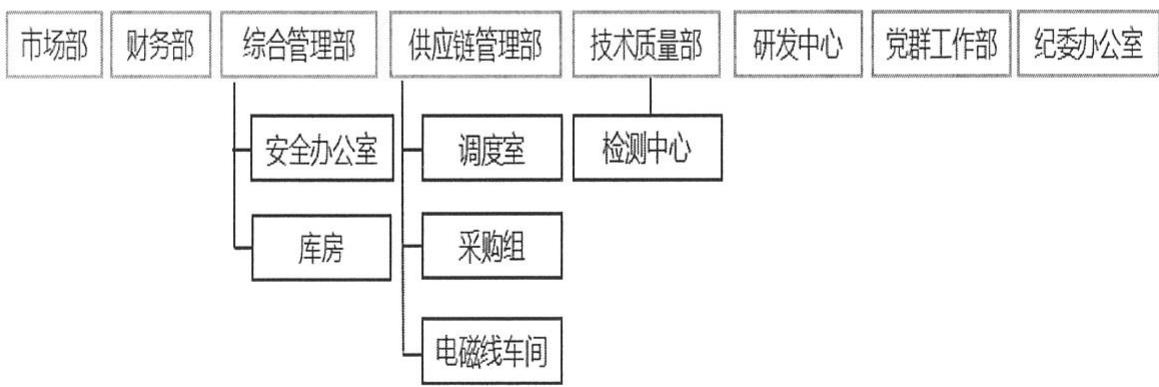
2001 年 1 月 8 日,取得河北省经贸委批准,保定多田冷却设备有限公司成立。2002 年 4 月,开始试生产。2004 年 5 月,公司首次研制生产气体散热器。2007 年,首次承接上海地下变用冷却系统。2008 年,与日本多田电机合作,开始生产水冷却器。2012 年 3 月,第四条散热器生产线正式投产运行。2012 年 7 月,氢气冷却器研发试制成功。2013 年 3 月,纵剪线项目建成投产。2017 年为适应环保要求,水性漆开始应用于冷却器产品。2019 年 6 月,公司更名称为保定新胜冷却设备有限公司。公司经营管理结构如下:
4、近年的资产、财务、经营状况
保定新胜财务报表以持续经营假设为基础编制,根据实际发生的交
易和事项,按照财政部颁布的《企业会计准则》及相关规定编制。
保定新胜近年及评估基准日经审计后的资产财务状况见下表:
(1) 企业近年的资产负债状况
资产负债表 金额单位:人民币元
| 项目 | 2022年12月31日 | 2023年12月31日 | 2024年12月31日 | 2025年10月31日 |
| 流动资产合计 | 164,882,373.33 | 207,799,939.18 | 226,590,013.37 | 257,595,439.81 |
| 非流动资产合计 | 34,950,806.63 | 37,062,670.10 | 40,195,251.26 | 40,364,183.46 |
| 资产总计 | 199,833,179.96 | 244,862,609.28 | 266,785,264.63 | 297,959,623.27 |
| 流动负债合计 | 53,875,001.20 | 87,117,099.62 | 96,099,036.24 | 119,043,624.46 |
| 非流动负债合计 | 0.00 | 0.00 | 0.00 | 0.00 |
| 负债合计 | 53,875,001.20 | 87,117,009.62 | 96,099,036.24 | 119,043,624.46 |
| 所有者权益合计 | 145,958,178.76 | 157,745,509.66 | 170,686,228.39 | 178,915,998.81 |
(2) 企业近年的损益状况
利润表
金额单位:人民币元
| 项目 | 2022年度 | 2023年度 | 2024年度 | 2025年1-10月 |
| 一、营业总收入 | 138,195,818.71 | 175,219,191.69 | 202,959,542.30 | 162,850,344.72 |
| 二、营业总成本 | 125,946,725.41 | 162,772,451.77 | 159,940,431.80 | 131,453,781.00 |
| 三、营业利润 | 12,673,863.15 | 14,266,850.87 | 16,155,325.12 | 9,072,640.53 |
| 四、利润总额 | 12,817,417.48 | 14,159,691.67 | 15,991,015.35 | 9,017,912.41 |
| 五、净利润 | 12,817,417.48 | 12,118,709.79 | 13,466,233.29 | 8,755,590.78 |
备注:上述2022年、2023年数据摘自北京国富会计师事务所(特殊普通合伙)年度审计报告(报告号:国富审字[2024]11470011号),2024年、2025年1-10月数据经中兴华会计师事务所(特殊普通合伙)专项审计,并出具标准无保留意见的审计报告(报告号:中兴华专字(2025)第00000297号)。
5、关联交易情况
(1) 购销商品、提供和接受劳务的关联交易
①采购商品/接受劳务情况
| 关联方 | 关联交易内容 | 本期金额 | 上年金额 |
| 中国兵器装备集团人力资源开发中心 | 接受劳务 | 7,688.67 | |
| 北京中兵保险经纪有限公司 | 接受劳务 | 20,173.14 | |
| 中国兵器报社 | 接受劳务 | 849.06 |
②出售商品/提供劳务情况
| 关联方 | 关联交易内容 | 本期金额 | 上年金额 |
| 保定保菱变压器有限公司 | 1,362,053.04 | 1,365,591.68 | |
| 保定天威保变电气股份有限公司 | 66,675,557.55 | 85,516,891.08 | |
| 保定天威变压器工程技术咨询维修有限公司 | 1,259,100.19 | 1,663,496.47 | |
| 天威保变(合肥)变压器有限公司 | 5,702,305.09 | 2,830,292.72 | |
| 保定天威集团特变电气有限公司 | 1,479,643.21 | 1,728,174.72 | |
| 保定天威顺达变压器有限公司 | 865,230.09 |
备注:上述数据摘自中兴华会计师事务所(特殊普通合伙)出具标准无保留意见的审计报告年度审计报告(报告号:中兴华专字(2025)第00000297号)。
(三)委托人与被评估单位之间的关系
本次资产评估的委托人为保定天威保变电气股份有限公司,被评估单位为保定新胜冷却设备有限公司。委托人为被评估单位股东,持有被评估单位 100% 股权。
(四)资产评估委托合同约定的其他资产评估报告使用人概况
除委托人、产权持有单位、经济行为相关的当事方以及按照国有资产管理相关规定报送备案的相关监管机构。资产评估委托合同未约定其他评估报告使用者。
除国家法律法规另有规定外,任何未经评估机构和委托人确认的机构或个人不能由于得到评估报告而成为评估报告使用者。
二、评估目的
本次评估目的是为保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司增资扩股涉及保定新胜冷却设备有限公司股东全部权益价值在评估基准日的市场价值提供价值参考依据。
本项目经济行为文件及批准情况:
保定天威保变电气股份有限公司会议纪要《第182次总经理办公会会议纪要》保变阅办字〔2025〕7号-2(2025年6月23日)。
三、评估对象和评估范围
本报告评估对象为保定新胜冷却设备有限公司股东全部权益价值;评估范围为保定新胜冷却设备有限公司全部资产及负债,具体包括:流动资产 257,595,439.81 元,非流动资产 40,364,183.46 元,资产总计 297,959,623.27 元;流动负债 119,043,624.46 元,非流动负债 0.00 元,负债总计 119,043,624.46 元。具体见下表:
表 1 评估范围分类汇总表 单位:元
| 序号 | 科目名称 | 账面价值(元) |
| 1 | 一、流动资产合计 | 257,595,439.81 |
| 2 | 货币资金 | 7,651,022.30 |
| 3 | 应收票据 | 30,734,811.86 |
| 4 | 应收账款 | 150,227,358.06 |
| 5 | 应收款项融资 | 12,758,729.98 |
| 6 | 预付款项 | 12,659,141.35 |
| 7 | 其他应收款 | 4,390,566.39 |
| 8 | 存货 | 37,447,469.04 |
| 9 | 其他流动资产 | 1,726,340.83 |
| 10 | 二、非流动资产合计 | 40,364,183.46 |
| 11 | 固定资产 | 20,561,592.86 |
| 12 | 在建工程 | 3,065,385.11 |
| 13 | 无形资产 | 13,990,803.22 |
| 14 | 长期待摊费用 | 443,658.46 |
| 15 | 递延所得税资产 | 1,238,984.41 |
| 16 | 其他非流动资产 | 1,063,759.40 |
| 17 | 三、资产总计 | 297,959,623.27 |
| 18 | 四、流动负债合计 | 119,043,624.46 |
| 19 | 短期借款 | 34,890,199.57 |
| 20 | 应付账款 | 61,641,059.25 |
| 21 | 合同负债 | 202,909.21 |
| 22 | 应付职工薪酬 | 336,847.92 |
| 23 | 应交税费 | 406,944.90 |
| 24 | 其他应付款 | 7,106,243.98 |
| 25 | 其他流动负债 | 14,459,419.63 |
| 26 | 六、负债总计 | 119,043,624.46 |
| 27 | 七、净资产(所有者权益) | 178,915,998.81 |
中兴华会计师事务所(特殊普通合伙)对此次经济行为涉及的保定新胜冷却设备有限公司进行了专项审计,并出具了无保留意见的审计报告(报告号:中兴华专字(2025)第00000297号),保定新胜冷却设备有限公司是以经中兴华会计师事务所(特殊普通合伙)审计后的报表进行申报的,上述资产、负债的评估范围与委托评估的范围一致,委托评估对象和评估范围与经济行为涉及的评估对象和评估范围一致。
(一) 主要资产情况
保定新胜主要资产包括:货币资金、应收款项、存货、固定资产、无形资产、长期待摊费用、递延所得税资产、其他非流动资产等,具体情况如下:
1、货币资金
货币资金包括现金、银行存款和其他货币资金。其中现金为日元;银行存款为中电装财务有限公司、中国工商银行股份有限公司保定朝阳支行等金融机构银行存款;其他货币资金为保函保证金。
2、应收款项
应收款项主要包含应收票据、应收账款、应收款项融资、预付款项、其他应收款,其中:应收票据为业务往来收到客户的银行承兑汇票和商业承兑汇票;应收账款为应收客户的货款;应收款项融资为到期前背书转让的电子银行承兑汇票;预付账款主要为预付的材料采购款、保险费、材料采购款等;其他应收款主要为保险、代理费等。
3、存货
存货包括原材料、产成品(库存商品)、在产品(合同履约成本)。原材料主要为外购的冷轧钢板、镀锌钢板等;产成品主要为生产的风冷却器、水冷却器、空冷却器等产品;在产品(合同履约成本)主要为风冷、水冷、片散等产品的材料成本。
4、固定资产
固定包括房屋建筑物类资产和设备类资产。
(1) 房屋建筑物类资产
纳入评估范围的房屋建筑物共计28项,其中除综合厂房、淋漆室、新冷却器厂房等5项已取得《不动产权证书》,其他均未取得《不动产权证书》,房屋总建筑面积为15,527.55平方米;构筑物共计33项,均为保定新胜冷却设备有限公司的土建及附属设施。
(2) 设备类资产
保定新胜设备类资产包括机器设备、车辆、电子设备。
本次评估范围机器设备 416 项,主要包括剪切设备、冲压设备、焊接设备、清洗设备、喷漆设备、检验设备等生产设备;起重设备、变配电设备、空气处理设备、污水处理设备等公用配套设备。机器设备评估基准日使用维护正常。
车辆 3 辆,分别为别克商务车、本田艾力绅商务车、长城皮卡车,使用维护状况良好。
电子设备 520 项,主要为电脑、打印机、电视机、视频监控等办公电子设备,电子设备购置时间分布较长,使用维护状况一般。
5、长期待摊费用主要为 2024 年厂区路面改造。
6、递延所得税资产
递延所得税资产为坏账准备、存货跌价准备、固定资产减值准备等产生的暂时性差异。
7、其他非流动资产
其他非流动资产为预付长期资产购置款。
8、无形资产
企业申报的账面记录的无形资产为 1 项土地使用权和 3 项专有技术,账面未记录的无形资产为 37 项专利权资产。
9、抵押担保情况
①资产被抵押、质押的情况无。
②关联担保情况无。
(二)企业申报的账面记录或者未记录的无形资产情况
1、企业申报的账面记录的无形资产为土地使用权和专有技术,具体情况如下:
(1) 根据委托方提供的《不动产权证书》(冀(2021)保定市不动产权第 0031174 号)显示,评估对象地块位于保定市创业路 109 号,为国有出让用地,土地面积为 34,671.10 平方米,用途为工业用地,土地截止日期为 2053 年 5 月 24 日止。根据《不动产权证书》(冀(2021)保定市不动产权第 0031174 号),被评估土地登记状况如下:
| 证号 | 冀(2021)保定市不动产权第0031174号 |
| 房屋所有权人 | 保定新胜冷却设备有限公司 |
| 共有情况 | 单独所有 |
| 坐落 | 创业路109号 |
| 不动产单元号 | 130602 057050 GB00005 F00010001等 |
| 权利类型 | 国有建设用地使用权/房屋(构筑物)所有权 |
| 权利性质 | 出让/自建房 |
| 用途 | 工业用地/ |
| 面积 | 宗地总面积 $34671.10 \text{m}^{2}$ /房屋建筑面积 $12997.30 \text{m}^{2}$ |
| 使用期限 | 工业用地2010年5月24日起2053年5月24日止 |
| 权利其他状况 | 房屋结构:钢筋混凝土结构、钢结构 |
| 附记 | 原国有土地使用证注销、收回,土地证号:保定市国用(2010)第130600005757号;原房屋所有权证证号:U201001017、U201001018、U201001019、U201001020、U201001021. |
评估对象四至为:东至锦绣街、南至创业路、西至保定天威电力线材有限公司、北至保定天威顺达变压器有限公司。
(2) 除上述土地使用权外, 保定新胜申报评估的无形资产为 3 项专有技术, 原始入账价值 3,326,665.93 元, 账面价值 0.00 元。
2、企业申报的账面未记录的无形资产情况
保定新胜账面未无记录的无形资产专利权,主要如下:
| 序号 | 无形资产名称和内容 | 类型 | 申请/授权日 | 专利号 | 专利权人 |
| 1 | 一种变压器用片式散热器内壁灌漆方法及装置 | 发明专利 | 2021年11月 | ZL 2021 2 2977065.X | 保定新胜冷却设备有限公司 |
| 2 | 一种适用于强腐蚀环境的高换热效率风冷却器 | 发明专利 | 2021年12月 | ZL 2021 1 1498471.6 | 保定新胜冷却设备有限公司 |
| 3 | 变压器风冷却器用弹簧式扰流丝初始尺寸计算方法 | 发明专利 | 2020年11月 | ZL 2020 1 1233813.7 | 保定新胜冷却设备有限公司 |
| 4 | 一种电力变压器用卡管式散热器翻转变位夹具 | 发明专利 | 2016年2月 | ZL 2016 1 0083075.X | 保定新胜冷却设备有限公司 |
| 5 | 一种变压器用风冷却器不锈钢冷却管和管板焊接工艺 | 发明专利 | 2016年2月 | ZL201610083073.0 | 保定新胜冷却设备有限公司 |
| 6 | 一种便捷式冷却器容量试验温度测量仪表安装用工装 | 实用新型 | 2024年5月 | ZL 2024 2 1065360.5 | 保定新胜冷却设备有限公司 |
| 7 | 一种背包式空气冷却器主体用侧板结构 | 实用新型 | 2023年11月 | ZL 2023 2 2976463.9 | 保定新胜冷却设备有限公司 |
| 8 | 一种户外特殊结构分控箱 | 实用新型 | 2023年10月 | ZL 2023 2 2813085.2 | 保定新胜冷却设备有限公司 |
| 9 | 一种散热器翻转装置 | 实用新型 | 2023年9月 | ZL 2023 2 2645118.7 | 保定新胜冷却设备有限公司 |
| 10 | 一种变压器用片式散热器表面处理用封闭法兰口工装 | 实用新型 | 2023年10月 | ZL 2023 2 2777743.7 | 保定新胜冷却设备有限公司 |
| 11 | 一种散热器分体式组立台 | 实用新型 | 2023年9月 | ZL 2023 2 2644993.3 | 保定新胜冷却设备有限公司 |
| 12 | 一种海上风电干式变压器背包空气冷却器用双层管结构 | 实用新型 | 2023年2月 | ZL 2023 2 0205616.7 | 保定新胜冷却设备有限公司 |
| 13 | 一种便捷式水冷却器水侧运行试验调试试验装置 | 实用新型 | 2022年10月 | ZL 202222829211.9 | 保定新胜冷却设备有限公司 |
| 14 | 一种氢气冷却器用带三角凹凸面板式翅片 | 实用新型 | 2022年10月 | ZL 202222769723.0 | 保定新胜冷却设备有限公司 |
| 15 | 一种变压器用散热器的圆弧翻边冲压成型模具 | 实用新型 | 2022年9月 | ZL 2022 2 2572295.2 | 保定新胜冷却设备有限公司 |
| 16 | 一种变压器用强迫油循环风冷却器 | 实用新型 | 2022年6月 | ZL 20222 1456789.8 | 保定新胜冷却设备有限公司 |
| 17 | 一种海上风电用背包式水冷却器容量试验装置 | 实用新型 | 2022年3月 | ZL 2022 2 0489878.6 | 保定新胜冷却设备有限公司 |
| 18 | 变压器用冷却器法兰联管自动焊接装置 | 实用新型 | 2022年3月 | ZL 2022 2 0536518.7 | 保定新胜冷却设备有限公司 |
| 19 | 一种发电机组用空气冷却器双向胀管胀头 | 实用新型 | 2021年11月 | ZL 2021 2 2887127.8 | 保定新胜冷却设备有限公司 |
| 20 | 一种变压器用散热器直缝焊接设备 | 实用新型 | 2021年10月 | ZL 2021 22637338.6 | 保定新胜冷却设备有限公司 |
| 21 | 一种高强度和高防腐的特殊结构侧板风冷却器 | 实用新型 | 2021年11月 | ZL 2021 2 2957736.6 | 保定新胜冷却设备有限公司 |
| 22 | 一种海上风电变压器用背包冷却器预防管板变形的工装 | 实用新型 | 2021年11月 | ZL 2021 2 2913068.7 | 保定新胜冷却设备有限公司 |
| 23 | 一种变压器用散热器专用多点焊机的就地补偿装置 | 实用新型 | 2021年10月 | ZL 2021 2 2573976.6 | 保定新胜冷却设备有限公司 |
| 24 | 一种变压器用片式散热器内壁灌漆专用快速夹具 | 实用新型 | 2021年11月 | ZL 2021 2 2977065.X | 保定新胜冷却设备有限公司 |
| 25 | 一种变压器散热器水性涂料淋涂过滤罐 | 实用新型 | 2021年11月 | ZL 2021 22887582.8 | 保定新胜冷却设备有限公司 |
| 26 | 一种氢气冷却器承管板与冷却管强度胀接结构 | 实用新型 | 2021年11月 | ZL 2021 2 2977242.4 | 保定新胜冷却设备有限公司 |
| 27 | 一种变压器风冷却器主体中间 | 实用新型 | 2021年11月 | ZL 2021 2 2914520.1 | 保定新胜冷却 |
保定天威保变电气股份有限公司拟引进投资者对保定新胜冷却设备有限公司增资扩股项目涉及保定新胜冷却设备有限公司股东全部权益价值评估报告
| 制作过程用试漏工装 | 设备有限公司 | ||||
| 28 | 一种小型化移动式散热器冲洗装置 | 实用新型 | 2021年11月 | ZL 2021 22970729.X | 保定新胜冷却设备有限公司 |
| 29 | 一种双重管结构背包空气冷却器 | 实用新型 | 2021年11月 | ZL 2021 22829258.0 | 保定新胜冷却设备有限公司 |
| 30 | 一种配消音风筒的大容量低噪声风冷却器 | 实用新型 | 2020年11月 | ZL 2020 2 2779959.3 | 保定新胜冷却设备有限公司 |
| 31 | 一种变压器用片式散热器淋涂装置 | 实用新型 | 2020年11月 | ZL 2020 2 2557182.6 | 保定新胜冷却设备有限公司 |
| 32 | 一种地下变电站变压器用油式新型冷却系统 | 实用新型 | 2020年12月 | ZL 2020 2 2930483.9 | 保定新胜冷却设备有限公司 |
| 33 | 一种气体冷却器用带风栅板式翅片 | 实用新型 | 2020年11月 | ZL 2020 2 2772778.8 | 保定新胜冷却设备有限公司 |
| 34 | 变压器用散热器的法兰焊接装置 | 实用新型 | 2019年7月 | ZL 2019 2 1213299.3 | 保定新胜冷却设备有限公司 |
| 35 | SF气体绝缘变压器片式散热器用高效散热片 | 实用新型 | 2019年7月 | ZL 2019 2 1213337.5 | 保定新胜冷却设备有限公司 |
| 36 | 油浸式变压器片式散热器用高效散热片 | 实用新型 | 2019年7月 | ZL 2019 2 1213319.7 | 保定新胜冷却设备有限公司 |
| 37 | 变压器强迫油循环水冷却器新型高效整体翅片 | 实用新型 | 2019年7月 | ZL 2019 2 1214304.2 | 保定新胜冷却设备有限公司 |
(三)引用其他机构出具的报告结论所涉及的资产类型、数量和账面金额(或者评估值)
本次评估引用的审计报告为:中兴华会计师事务所(特殊普通合伙)出具的标准无保留意见的审计报告(报告号:中兴华专字(2025)第00000297号)。除此之外,未引用其他机构报告内容。
四、价值类型
根据评估目的、市场条件及被评估对象的自身特点,本次评估对市场条件和评估对象的使用等并无特别限制和要求,故本次评估选取的价值类型为市场价值。
市场价值是指自愿买方和自愿卖方在各自理性行事且未受任何强迫的情况下,评估对象在评估基准日进行正常公平交易的价值估计数额。
五、评估基准日
本项目评估基准日是2025年10月31日。
该基准日是由委托人综合考虑经济行为的实现、会计期末、利率和汇率变化等因素确定的。
六、评估依据
本次资产评估遵循的评估依据主要包括经济行为依据、法律法规依据、评估准则依据、资产权属依据,及评定估算时采用的取价依据和其他参考资料等,具体如下:
(一) 经济行为依据
保定天威保变电气股份有限公司会议纪要《第182次总经理办公会会议纪要》保变阅办字〔2025〕7号-2(2025年6月23日)。
(二)法律法规依据
1、《中华人民共和国资产评估法》(2016年7月2日十二届全国人大常委会第二十一次会议通过,自2016年12月1日起施行);
2、《中华人民共和国企业国有资产法》(中华人民共和国主席令第十一届第五号,2008年);
3、《国有资产评估管理办法》(国务院第91号令,2020年11月29日国务院令第732号修订);
4、《国有资产评估管理若干问题的规定》(财政部第14号令,2001年);
5、《财政部关于改革国有资产评估行政管理方式、加强资产评估监督管理工作的意见》(国办发[2001]102号,2001年);
6、《企业国有资产评估管理暂行办法》(国务院国有资产监督管理委员会第12号令,2005年);
7、关于优化中央企业资产评估管理有关事项的通知(国资发产权规〔2024〕8号);
8、《关于加强企业国有资产评估管理工作有关问题的通知》(国务院国有资产监督管理委员会文件国资委产权[2006]274号,2006年);
9、《企业国有资产监督管理暂行条例》(中华人民共和国国务院令第709号,2019年3月2日修订);
10、《企业国有资产交易监督管理办法》(2016年6月24日国务院国资委 财政部令第32号);
11、关于印发《企业国有资产评估项目备案工作指引》的通知(国资发产权[2013]64号);
12、《中华人民共和国公司法》(2023年12月29日第十四届全国人民代表大会常务委员会第七次会议通过);
13、《中华人民共和国民法典》(2020年5月28日,十三届全国人大三次会议表决通过)
14、《中华人民共和国城市房地产管理法》(2019年8月26日第十三届全国人民代表大会常务委员会第十二次会议通过);
15、《中华人民共和国土地管理法》(2019年8月26日,十三届全国人大常委会第十二次会议表决通过);
16、《中华人民共和国土地管理法实施条例》(2021年4月21日国务院第132次常务会议修订通过)
17、《中华人民共和国专利法》(2020年10月17日第十三届全国人民代表大会常务委员会第二十二次会议修正);
18、《中华人民共和国专利法实施细则》(中华人民共和国国务院令第769号,2023年12月);
19、《中华人民共和国证券法》(2019年12月28日第十三届全国人民代表大会常务委员会第十五次会议通过);
20、《上市公司信息披露管理办法》(中国证券监督管理委员会令2006年第40号,2025年第2次委务会议审议通过,自2025年7月
1 日起施行);
21、《上市公司国有股权监督管理办法》(第36号令 国务院国有资产监督管理委员会、财政部、中国证券监督管理委员会,2018年);
22、《会计监管风险提示第5号——上市公司股权交易资产评估》(中国证券监督管理委员会,2013年);
23、《证监会监管规则适用指引——评估类第1号》(中国证券监督管理委员会,2021年1月22日);
24、《中华人民共和国增值税暂行条例》(中华人民共和国国务院令第691号公布,2017年);
25、《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告 2019 年第 39 号);
26、《中华人民共和国车辆购置税法》(2018年12月29日,第十三届全国人民代表大会常务委员会第七次会议通过)。
(三)评估准则依据
1、《资产评估基本准则》(财资〔2017〕43号);
2、《资产评估职业道德准则》(中评协〔2017〕30号);
3、《资产评估执业准则——资产评估程序》(中评协〔2018〕36号);
4、《资产评估执业准则——资产评估报告》(中评协〔2018〕35号);
5、《资产评估执业准则——资产评估委托合同》(中评协〔2017〕33号);
6、《资产评估执业准则——资产评估档案》(中评协〔2018〕37号);
7、《资产评估执业准则——利用专家工作及相关报告》(中评
协〔2017〕35号);
8、《资产评估执业准则——企业价值》(中评协〔2018〕38号);
9、《资产评估执业准则——无形资产》(中评协〔2017〕37号);
10、《资产评估执业准则——不动产》(中评协〔2017〕38号);
11、《资产评估执业准则——机器设备》(中评协〔2017〕39号);
12、《资产评估执业准则——资产评估方法》(中评协〔2019〕35号);
13、《企业国有资产评估报告指南》(中评协〔2017〕42号);
14、《资产评估机构业务质量控制指南》(中评协〔2017〕46号);
15、《资产评估价值类型指导意见》(中评协〔2017〕47号);
16、《专利资产评估指导意见》(中评协〔2017〕49号);
17、《资产评估准则术语 2020》(中评协〔2020〕31号);
18、《资产评估对象法律权属指导意见》(中评协〔2017〕48号)。
(四) 权属依据
1、《企业国有资产产权登记证》;
2、《不动产权证书》(或者房屋所有权证);
3、《机动车登记证》、《机动车行驶证》;
4、专利证(发明专利证书、实用新型专利证书);
5、重大资产购买合同、发票等;
6、委托人或被评估单位有关产权的承诺等。
(五) 取价依据
1、产成品销售合同及历史销售单价统计;
1、《机动车强制报废标准规定》(商务部、发改委、公安部、环境保护部令2012年第12号);
2、《2025 机电产品报价手册》机械工业出版社;
3、《机电设备评估价格信息》(半月刊)机械工业信息研究院;
4、《资产评估常用方法与参数手册》(机械工业出版社 2011 年 11 月第一版);
5、同花顺 IfinD 金融数据终端;
6、广联达指标网;
7、资产评估常用方法与参数手册;
8、西北苗木网;
9、保定中心城区土地级别与基准地价使用技术手册(2023年);
10、评估人员现场勘查、调查、收集的相关市场信息和资料;
11、《国家知识产权局办公室关于公布2024年度及近五年备案的专利实施许可合同有关数据的通知》(国知办函运字〔2025〕940号)。
七、评估方法
(一) 评估方法介绍
《资产评估基本准则》、《资产评估执业准则——企业价值》和有关评估准则规定的基本评估方法包括市场法、收益法和资产基础法。
企业价值评估中的市场法,是指将评估对象与参考企业、在市场上已有交易案例的企业、股东权益、证券等权益性资产进行比较以确定评估对象价值的评估思路。市场法中常用的两种方法是上市公司比较法和交易案例比较法。
企业价值评估中的收益法, 是指通过将被评估单位预期收益资本化或折现以确定评估对象价值的评估思路。收益法是从企业获利能力的角度衡量企业的价值, 建立在经济学的预期效用理论基础上。
企业价值评估中的资产基础法, 是指在合理评估企业各项资产价值和负债的基础上确定评估对象价值的评估思路。
(二) 评估方法的选择
按照《资产评估基本准则》、《资产评估执业准则——企业价值》、《企业国有资产评估报告指南》,评估需根据评估目的、价值类型、资料收集情况等相关条件,分析收益法、市场法和成本法(资产基础法)三种资产评估基本方法的适用性,恰当选择一种或者多种资产评估基本方法。
三种企业价值评估方法的适用条件分析如下:
1、收益法
企业价值评估中的收益法,是指将预期收益资本化或者折现,确定评估对象价值的评估方法。资产评估师应当结合企业的历史经营情况、未来收益可预测情况、所获取评估资料的充分性,恰当考虑收益法的适用性。
收益法的使用通常应具备三个前提条件: (一) 评估对象的未来收益可以合理预期并用货币计量; (二) 预期收益所对应的风险能够度量; (三) 收益期限能够确定或者合理预期。
考虑本次评估目的,通过对保定新胜历史期经营情况、所处行业发展情况、未来收益和风险的可预测情况、资料搜集情况等各方面综合分析以后,评估人员认为基于以下原因,本次评估具备采用收益法进行评估的条件:
(1) 保定新胜业务模式已经成熟, 在延续现有的业务内容和范围的情况下, 未来收益能够合理预测, 企业具备持续经营条件;
(2) 被评估资产是能够用货币衡量其未来收益的整体资产, 表现为企业营业收入能够以货币计量的方式流入, 相匹配的成本费用能够以货币计量的方式流出, 其他经济利益的流入流出也能够以货币计量, 因此企业整体资产的获利能力所带来的预期收益能够用货币衡量;
(3) 被评估资产承担的风险能够用货币衡量。企业的风险主要有行业风险、经营风险和财务风险,这些风险都能够用货币衡量。
2、市场法
企业价值评估中的市场法,是指将评估对象与可比上市公司或者可比交易案例进行比较,确定评估对象价值的评估方法。资产评估师应当根据所获取可比企业经营和财务数据的充分性和可靠性、可收集到的可比企业数量,恰当考虑市场法的适用性。
市场法的适用性主要体现在以下三个方面:(1)数据的充分性,是指资产评估师在选取了可比企业的同时,也应该能够获取进行各项分析比较的企业经营和财务方面的相关数据,包括企业规模、经营状况、资产状况和财务状况以及与所采用价值比率相关的数据。(2)数据的可靠性,主要是指数据来源是否通过正常渠道取得。(3)可比企业的数量,采用市场法评估企业价值,需选取三个及三个以上具有可比性的参考企业。
通过分析被评估企业规模、经营状况、资产状况和财务状况,以及本项目资产评估师搜集可比企业数量、经营和财务数据的情况,经综合分析以后,评估人员认为基于以下原因,本次评估不具备采用市场法进行评估的条件:
(1) 我国国内产权交易市场交易信息的获取途径有限, 且同类企业在业务构成等方面差异较大, 难以取得与被评估单位类似的股权交易案例详细资料;
(2) 同时资本市场上虽存在同行业的上市公司, 但与被评估单位在业务类型、资产规模及结构、经营范围及盈利水平等方面均存在较大差异, 故本次评估不宜采用市场法。
3、资产基础法
资产基础法,是指在合理评估企业各项资产价值和负债的基础上确定评估对象价值的思路。根据本次评估目的、被评估企业资产状况和评估资料收集情况,保定新胜冷却设备有限公司公司各项资产负债的会计核算健全,主要资产历史资料保存完好,且各项资产具备持续使用条件,具备采用资产基础法进行评估的条件。因此,本次评估可以采用资产基础法。
(三)资产基础法评估
资产基础法是指在合理评估企业各项资产价值和负债的基础上确定评估对象价值的评估思路,其基本公式为:
评估值 = 各单项资产评估值之和 - 负债
在采用资产基础法评估过程中,对各单项资产,根据所具备的评估条件,分类选择相应的评估方法,具体如下:
1、流动资产
(1) 货币资金:
①现金:通过对现金进行实地盘点,填写现金盘点表,并根据现金日记账中的借、贷方发生额倒推出评估基准日的现金库存数,以核实后的金额确定为评估值。
②银行存款:通过查对各开户银行对账单和银行余额调节表,同时收集审计机构银行函证回函进行核实,经核对无误后,以核实后的金额确定评估价值。外币存款在核实余额后查询基准日汇率确定评估值。
③其他货币资金: 主要为保函保证金, 通过收集审计机构银行函证回函进行核实, 经核对无误后, 以核实后的金额确定评估价值。
(2) 应收票据
评估人员首先核对了明细账、总账、财务报表和委估明细表内容和数据的一致性,核查了票据业务发生的真实性,并对库存应收票据进行盘点,根据盘点和评估基准日至盘点日的已变现应收票情况及财务记录倒推出评估基准日的票据情况。经核实应收票据真实,金额准确,无未计利息,以核实后账面值确认评估值,基准日后贴现的票据按应收票据账面值扣减贴现息后确定评估值。
(3) 应收款项: 应收款项包括应收账款和其他应收款。评估人员通过核查账簿、原始凭证, 对经济内容、欠款形成原因、账龄及欠款方信用状况和支付能力进行分析和了解, 在核实无误的基础上, 根据审计计提坏账准备的金额确认评估预计风险损失。
(4) 应收款项融资
应收款项融资为电子银行承兑汇票,主要为应收各个客商的货款。评估人员首先核对了明细账、总账、财务报表和评估申报明细表内容和数据的一致性,核查了票据业务发生的真实性,并收集对应金额的电子银行承兑汇票。经核实应收票据真实,金额准确,无未计利息,以核实后账面值确认评估值。
(5) 预付账款: 评估人员通过核查账簿、原始凭证, 对经济内容、形成原因、账龄等进行核实, 借助于历史资料和现在调查了解的情况,以未来可享受权益作为评估值。
(6) 存货:
存货分为原材料、产成品(库存商品)、在产品(合同履约成本)。
评估人员首先核对申报明细表与各类存货明细账的金额与数量是否一致;然后,对存货进行抽查盘点。评估人员在进行盘点的同时,详细了解存货的存放环境、存放时间、出入库记录、领用保管情况等,核实结果存货数量、金额账实相符,可正常使用或销售。对存在残次冷背材料和积压滞销产品进一步核实库龄、销售情况。
在上述资产核实的基础上,对各类存货进行了评估测算,具体的评估方法及测算过程如下:
1)原材料
原材料为被评估单位在生产中购置的外购的冷轧钢板、镀锌钢板等等。原材料主要存放在原材料库房内,对存货购进时间较长,库龄3年以上未使用的部分逐个分析其中市场价格波动的原材料根据市场价值确定其评估价值;对存货购进时间不长、生产领用周转较快、可以正常使用的、其实际成本与基准日市价变化不大。评估人员根据清查核实后的数量,以账面成本确定其评估价值。
2)产成品
对产成品进行现场抽查盘点,核实其数量及质量。经抽查核实,产成品基本为订单产品正常对外销售,分布在公司产成品库房内。本次评估对于正常对外销售的产成品,评估时采用以下方法对进行评估,具体公式如下:
评估值=该商品基准日不含税售价×(1-销售税金及附加费率-销售费用率-销售营业利润率×所得税率-销售营业利润率×(1-所得税率)×净利润折减率)×核实后的数量
3)在产品(合同履约成本)
在产品(合同履约成本)为履行合同过程中发生的材料成本,参考已知账面投入成本和2025年1-10月各产品类型的毛利率计算不含税售价后采用产成品评估方法进行评估。
2、非流动资产
(1) 房屋建(构)筑物类
1)房屋建(构)筑物
本次评估企业自建的房屋建筑物,其用途为生产用房及辅助用房,无法预测未来收益,所以不考虑比较法和收益法,基于本次评估之特定目的,结合房屋建筑物的特点,本次评估的采用重置成本法进行评估。
重置成本法
成本法是根据评估对象所在区域各种结构房屋建筑物的社会平均建造成本、前期工程及其他费用、投资利息、开发利润来计算评估对象重置全价(不含税)的一种方法。
成本法公式:
重置全价=建安工程费(不含税)+前期工程及其他费用(不含税)+投资利息+开发利润
评估价值 = 重置全价 × 综合成新率
A、重置全价的确定
①建安工程费的确定
建筑安装工程造价包括土建工程、安装工程工程的总价,计算公式如下:
建安造价=土建工程造价+安装工程造价
②前期工程及其他费用的确定
前期及其他费用,包括当地地方政府规定收取的建设费用及建设单位为建设工程而投入的除建筑造价外的其它费用两个部分。包括的内容及取费标准见下表:
前期及其他费用计算表
| 序号 | 项目 | 计费基础 | ||
| 按投资额(%) (含税) | 按投资额(%) (不含税) | 按建筑面积 (元/ $m^2$ ) | ||
| 1 | 建设单位管理费 | 1.50% | 1.50% | |
| 2 | 勘察设计费 | 2.00% | 1.89% | |
| 3 | 工程监理费 | 1.60% | 1.51% | |
| 4 | 工程招投标代理服务费 | 0.34% | 0.32% | |
| 5 | 可行性研究费 | 0.60% | 0.57% | |
| 6 | 环境影响评价费 | 0.23% | 0.22% | |
| 7 | 城市基础设施配套费 | 148 | ||
| 合计 | 6.27% | 6.01% | ||
③投资利息
投资利息应按计息本金和计息期即正常施工建设期占用资金的数额计算,根据待估对象的建设规模,投资建设期按2年计算,本次评估投资利息参考评估基准日中国人民银行授权全国银行间同业拆借中心发布的一年期贷款市场报价利率(LPR)经调整按 3.28% 计算。
贷款市场报价利率(LPR)(2025年10月20日)
| 项目 | 年利率(%) |
| 一、短期贷款 | |
| 一年以内(含一年) | 3.0 |
| 二、中长期贷款 | |
| 五年以上 | 3.5 |
数据来源:全国银行间同业拆借中心
④开发利润
根据《资产评估执业准则——不动产》第二十九条规定“在企业价值评估中,应当关注企业经营方式及不动产实际使用方式对不动产价值的影响。”纳入本次评估范围内的房屋建(构)筑物资产是企业价值评估中的不动产评估,对企业价值的贡献程度难以确定,因此本次评估不计取开发利润。
B、成新率的确定
以现场勘查结果,结合房屋建筑物、构筑物的具体情况,分别按年限法和完好分值法的不同权重加权平均后加总求和,确定综合成新率。其中管道沟槽等隐蔽工程以年限法成新率为准确定成新率。
综合成新率 = 年限法成新率 times 40% + 完好分值法成新率 times 60%
2)树木
执行森林资源资产评估业务,应当根据评估对象、评估目的、价值类型、资料收集等情况,分析市场法、收益法和成本法三种资产评估基本方法的适用性,选择评估方法。
本次评估企业厂区内的树木,主要为柿子树、龙爪槐、樱花、柳树、桑树等,均为常见的树木,其市场交易活跃,因此采用市场法评估树木。树木给厂区产生的收益、折现率等难以确定,因此不采用收益法评估。
评估对象所在厂区建成时间较早, 树木培育时间较长, 其成本难以估算, 因此不采用成本法评估。
市场法基本原理是选取一定数量的可比实例,将它们与评估对象进行比较,根据其间的差异对可比实例成交价格进行处理后得到评估对象价值或价格的方法。评估对象为常见的树木,市场交易活跃,案例较多,宜采用市场法评估。
市场法计算公式:
评估价值=评估单价×数量
(2) 设备类资产
根据本次评估目的,按照持续使用原则,以公开市场为前提,结合委估设备的特点和资料收集情况,本次设备类资产采用成本法进行评估。公式如下:
评估值=重置全价×成新率
①重置全价的确定
机器设备、电子设备的重置全价,在购置价的基础上,扣除增值税因素,考虑该设备达到正常使用状态下的各种费用综合确定。
重置价值构成包括购置价、运杂费、安装调试费等,同时,根据现行增值税有关法律法规规定,对于符合增值税抵扣条件的,设备重置全价应扣除相应的增值税。公式如下:
重置全价=设备购置价+运杂费+安装调试费-可抵扣增值税进项税额
A、购置价
以市场价格扣除报价浮动因素,确定设备购价,或选用最近时期设备报价资料或查阅2025年机电产品价格手册确定设备购价;对于市场查询不到有关价格的设备,用类似设备的价格及价格变化趋势进行修正,确定该设备购置价。
B、运杂费
设备运杂费以购置价为基础,按所购设备运输方式、路途的远近的差异,选取相应运杂费率计取。
C、安装调试费
根据设备的特点、重量、安装难易程度,以设备购置价为基础,依据相关定额及概算指标,按相应费率计取。
D、增值税抵扣
根据《中华人民共和国增值税暂行条例》(中华人民共和国国务院令第691号,2017年)和《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号)的规定,对于符合增值税抵扣条件的,按照设备购置价、运输费、安装调试费计算出相应的增值税进项进行抵扣。
车辆重置全价
根据车辆市场信息及《太平洋汽车网》等近期车辆市场价格资料,确定本评估基准日的运输车辆不含税价格,在此基础上计入车辆购置税,新车上户牌照手续费等,确定其重置全价。
重置全价=现行不含税购价+车辆购置税+其他费用
A、车辆购置价:参照车辆所在地同类车型最新交易的市场价格扣除增值税后确定本次评估车辆购置价格。
B、车辆购置税:车辆购置税应纳税额为计税价格的 10%。
车辆购置税 = 购置价 ÷ (1+13%) × 10%。
C、其他费用:根据车辆所在地该类费用的内容及金额确定。
②成新率的确定
A、机器设备和电子设备
设备的成新率,参照设备的经济寿命年限,并通过现场勘察设备现状及查阅有关设备运行,修理及设备管理档案资料,对设备各组成部分进行勘察,综合判断该设备其尚可使用年限,在此基础上计算成新率。
或年限成新率 = 尚可使用年限 / (实际已使用年限 + 尚可使用年限) × 100%
B、运输设备
成新率 = 理论成新率 + a
a: 车辆特殊情况调整系数
首先按使用年限成新率和行驶里程成新率孰低原则确定理论成新率。
同时对待估车辆进行现场勘查, 若勘查结果与理论成新率相差较大, 则进行适当的调整, 若两者结果相当, 则不进行调整。
③评估值的确定
评估值=重置全价×成新率
(3) 无形资产-土地
1)评估方法的选择
根据《资产评估执业准则——不动产》,工业用地评估可采用的评估方法有基准地价系数修正法、市场比较法、成本逼近法。结合评估对象的具体特点、评估目的等情况,经过比较分析,故本次评估对评估对象采用市场比较法两种方法测算土地使用权价格。具体理由如下:
I、不选用成本法逼近法理由:
待估宗地所在区域近期无土地征收案例,征地资料较难取得,不具备运用成本逼近法估价的条件,不宜选用成本逼近法进行评估。
II、选用市场比较法的理由:
待估宗地所在区域土地近三年出让情况较多,土地出让成交实例多,该区域近三年工业用地招拍挂成交实例较多,因此,待估宗地可以采用市场比较法评估。
III、选用基准地价法的理由:
根据保定市人民政府关于公布实施《保定市中心城区城镇土地级别与基准地价更新成果》的公告及《保定中心城区土地级别与基准地价使用技术手册(2023年)》,评估对象所处土地级别和基准地价明确,且有完善的基准地价修正体系,可以采用基准地价系数修正法评估。
2)评估方法计算公式
市场比较法计算公式:
该公式中的(),在情况、区域因素、个别因素修正中,分别表示以待估宗地因素条件指数为 100 时比较案例的因素条件指数。
基准地价系数修正法公式:
楼面熟地价=适用的基准地价×用途修正系数×期日修正系数×年期修正系数×容积率修正系数×因素修正系数±土地开发程度修正
3)评估结果选取
采用市场比较法测算出待估宗地建设用地使用权单位面积价格为619元/平方米(折合41.27万元/亩);采用基准地价系数修正法测算出待估宗地建设用地使用权单位面积价格为592元/平方米(折合39.47万元/亩)。本次评估运用两种方法从不同的侧面反映了待估宗地的地价水平,待估宗地运用两种评估方法测算出的地价水平差距不大,因此选择两种评估方法评估值的算术平均值作为最终评估结果。
(4) 无形资产-其他
无形资产-其他中的专利权,具体为3项专有技术,27项发明专利、及实用新型专利。对无形资产的评估方法有三种,即成本法、市场法和收益法,分析上述三种方法的适用性,根据本次评估目的及无形资产组的特点,本次采用收益法对无形资产组合进行评估。
预期收益的方法是指分析评估对象预期的业务收益情况来确定其价值的一种方法,是国际、国内评估界广为接受的一种基于收益提成模型。所谓收益提成模型认为在技术产品生产、销售过程中技术对产品创造的利润或者说现金流是有贡献的,采用适当方法估算确定无形资产对产品所创造的现金流贡献率,将产品中技术对现金流的贡献折为现值,以此作为无形资产的评估价值。运用该种方法具体分为如下四个步骤:
a、确定无形资产的经济寿命,预测在经济寿命内技术产品的销售收入;
b、分析确定无形资产对现金流的分成率(贡献率),确定无形资产对技术产品的现金流贡献;
c、采用适当的折现率将现金流折成现值,折现率应该考虑相应的形成该现金流的风险因素和资金时间价值等因素;
d、将经济寿命期内现金流现值相加,确定无形资产的评估价值。
计算公式如下:
其中: P 为无形资产评估值
Ri 为各年营业收入
n 为收益期限
r 为折现率
C 为技术在营业收入中的分成比率
(5) 长期待摊费用
纳入评估范围的长期待摊费用为厂区路面改造。该项资产价值已包
含在固定资产中,故本次将长期待摊费用评估为 0 元。
(6) 递延所得税资产
纳入评估范围的递延所得税资产为坏账准备、存货跌价准备、固定资产减值准备、合同资产减值准备形成的可抵扣暂时性暂时性差异,本次评估在核实无误的基础上以审定的账面值确认评估值。
(7) 其他非流动资产
纳入评估范围的其他非流动资产为预付长期资产购置款,本次评估在核实无误的基础上以审定的账面值确认评估值。
3、负债
(1)短期借款:为与中信银行股份有限公司、中电装财务有限公司的信用借款。核实时评估人员首先核对申报明细表与明细账、总账、报表余额是否相符,了解借款发生的原因;然后通过查阅借款合同,以核实后的账面值作为评估值。
(2) 应付款项: 包括应付账款、其他应付款。评估人员首先对该部分款项的账龄长短进行分析, 并就账龄较长的应付款项与有关会计人员进行交谈, 其次, 选择金额较大的应付款项与本次专项审计进行联合函证, 并结合进行发生额测试, 核查应付款项的真实性, 在此基础上确定其评估值。
(3)合同负债:评估人员结合企业的特点,首先对该部分款项的账龄长短进行分析,对合同负债账龄的合理性进行分析,抽查合同负债有关的销货合同,核查应付款项的真实性,在此基础上确定其评估值。
(4) 应付职工薪酬: 评估人员结合被评估单位的特点, 按照国家及公司有关工资及福利等的政策, 采用一般公允的程序和方法, 对其计提和支出情况进行了检查。以检查、核定的数额, 确定应付职工薪酬的
评估值。
(5) 应交税费: 核查时, 评估人员按照国家的税收法律、法规的规定, 对各项税金的核算、计提和交纳情况进行了检查。以查核的数额, 确定应交税费的评估值。
(6) 其他流动负债: 为已背书未到期商业及银行承兑汇票, 评估人员通过核对申报明细表与明细账、总账、报表余额, 查阅相关票据明细的方式进行核实。核实结果与账面一致, 故以核实后的账面值确认评估值。
(四) 收益法评估
1、收益法应用前提
(1) 投资者在投资某个企业时所支付的价格不会超过该企业(或与该企业相当且具有同等风险程度的同类企业)未来预期收益折算成的现值。
(2) 能够对企业未来收益进行合理预测。
(3) 能够对与企业未来收益的风险程度相对应的收益率进行合理估算。
2、收益法的方法选择及模型
根据《资产评估执业准则——企业价值》的通知(中评协[2017]36号),收益法常用的具体方法包括股利折现法和现金流量折现法。
(1) 股利折现法适用性分析
股利折现法是将预期股利进行折现以确定评估对象价值的具体方法,通常适用于缺乏控制权的股东部分权益价值的评估。
本项目评估对象为股东全部权益价值,不存在缺乏控制权的现象,因此不适用股利折现法。
(2) 现金流量折现法及具体模型的选取
现金流量折现法通常包括企业自由现金流折现模型和股权自由现金流折现模型。资产评估师应当根据企业未来经营模式、资本结构、资产使用状况以及未来收益的发展趋势等,恰当选择现金流折现模型。目前国际上,一般较多采用企业自由现金流折现模型评估企业价值,通过对企业整体价值的评估来间接获得股东全部权益价值。具体公式如下:
式中:B: 企业整体价值;
E: 股东全部权益价值;
D: 评估基准日付息债务价值;
B = P + sum C_ i
式中:P: 经营性资产价值;
式中:Ri: 未来第 i 年的预期收益(股权自由现金流量);
Rn: 永续期的预期收益(股权自由现金流量);
r: 折现率;
n: 未来经营期;
ΣCi: 基准日存在的非经营性或溢余性资产的价值。
3、收益法的运用实施过程
(1) 收益年限及预测期的确定
原则上预测到企业生产经营稳定的年度,本次评估根据保定新胜公司的经营情况及本次评估目的,将预测的时间分为两个阶段:明确的预测期和后续期,或称永续期,即确定明确的预测期2025年至2029年,以后年度的收益状况保持在2029年水平。保定新胜公司经营情况较为稳定,通过正常的维护、更新,设备及经营设施可保持长时间的运行,故收益期按永续确定。
(2) 企业自由现金流量的确定
本次评估采用企业自由现金流,现金流量的计算公式如下:
企业自由现金流=税后净利润+折旧及摊销+财务费用(扣除税务影响)-净营运资金增加额-资本性支出
(3) 折现率的确定
按照收益额与折现率口径一致的原则,本次评估收益额口径为企业自由现金流量,基于企业未有付息债务的情况,本次我们利用资本资产定价模型(CAPM),该模型通常估算投资者收益要求并进而求取公司资产期望投资回报率的方法。
公式: mathrm Re = mathrm Rf + beta mathrm L times mathrm RPm + mathrm Rc
Re:资产期望投资回报率
Rf: 无风险报酬率;
β L: 企业风险系数;
RPm: 市场风险溢价;
Rc: 企业特定风险调整系数。
(4) 溢余资产价值及非经营资产价值的确定
溢余资产是指与企业收益无直接关系的,超过企业经营所需的多余资产,主要包括溢余现金、收益法评估未包括的资产等;非经营性资产是指与企业收益无直接关系的,不产生效益的资产,对该类资产单独评估。
(5) 付息负债的价值
本次评估采用审计后付息负债的账面值作为付息负债的评估值。
八、评估程序实施过程和情况
整个评估工作分四个阶段进行:
(一) 评估准备阶段
与委托人洽谈,明确评估目的、评估对象与评估范围、评估基准日等评估业务基本事项,对自身专业胜任能力、独立性和业务风险进行综合分析和评价,接受委托,签订资产评估委托合同;确定项目负责人,组成评估项目组,编制评估计划;辅导被评估单位填报资产评估申报表,准备评估所需资料。
(二)收集评估资料阶段
根据此次评估业务的具体情况,按照评估程序准则和其他相关规定的要求,评估人员通过观察、询问、书面审查、实地调查、查询、函证、复核等方式进行调查验证,从各种可能的途径获取评估资料,核实评估范围,了解评估对象现状,关注评估对象法律权属。
(三)评定估算阶段
对收集的评估资料进行必要分析、归纳和整理,形成评定估算的依据;根据评估对象、价值类型、评估资料收集情况等相关条件,选择适用的评估方法,选取相应的公式和参数进行分析、计算和判断,形成初步评估结果。
(四)编制和提交评估报告阶段
根据各评估小组对各类资产的初步评估结果,编制相关评估说明,依据各资产评估说明进行资产评估汇总分析,确定最终评估结论,撰写资产评估报告;根据相关法律、法规、资产评估准则和评估机构内部质量控制制度,对资产评估报告及评估程序执行情况进行必要的内部审核;与委托人或者委托人许可的相关当事方就资产评估报告有关内容进行必要沟通;按资产评估委托合同的要求向委托人提交正式资产评估报告。
九、评估假设
由于资产评估实际上是一种用模拟的市场来判断资产价值的行为。面对不断变化的市场,以及不断变化着的影响资产价值的种种因素,借助于适当的假设将市场条件及影响资产价值的各种因素暂时“凝固”在某种状态下,以便资产评估师进行价值判断是必须的。本项目评估假设分为前提假设、基本假设、具体假设。各项假设分述如下:
(一)前提假设
1、交易假设
交易假设是假定所有待评估资产已经处在交易的过程中,评估师根据待评估资产的交易条件等模拟市场进行估价。交易假设是资产评估得以进行的一个最基本的前提假设。
2、公开市场假设
公开市场假设,是假定在市场上交易的资产,或拟在市场上交易的资产,资产交易双方彼此地位平等,彼此都有获取足够市场信息的机会和时间,以便于对资产的功能、用途及其交易价格等作出理智的判断。公开市场假设以资产在市场上可以公开买卖为基础。
3、持续经营假设
持续经营假设是假设被评估单位的经营活动在可预见的将来会继续下去,不会也不必终止经营或破产清算,可以在正常的经营过程中变现资产、清偿债务。
(二)基本假设
1、假设未来被评估企业根据预期的经营模式开展经营活动。
2、假设被评估单位的经营者是负责的,且其管理层有能力担当其职务和履行其职责。
3、假设被评估单位完全遵守现行所有有关的法律法规。
4、假设被评估单位在未来所采用的会计政策和评估基准日所采用的会计政策在所有重要方面基本一致。
5、假设被评估单位保持基准日的资本结构和财务杠杆不发生变化。
6、假设被评估单位所在的行业、地区及中国社会经济环境不发生大的变更,所遵循的国家现行法律、法规制度及社会政治和经济政策与现时无重大变化。
7、假设有关税赋基准和政策性收费等不发生重大变化。
8、假设本次评估未考虑基准日后存贷款利率的变化。
9、假设无其他人力不可抗拒因素和不可预见因素对被评估单位造成重大不利影响。
(三)具体假设
1、被评估企业核心人员的管理水平、能力、承袭等无重大变化,并尽职尽责按照目前的经营方式和经营计划,努力保持各主营业务在市场中的核心竞争力,保持企业良好的经营态势。
2、被评估企业现有和未来的管理层是负责的,并能积极、稳妥地按照企业既定的发展战略推进公司发展计划,努力使企业保持良好的经营态势。
3、未来被评估企业保持现有的收入取得方式和信用政策不变,不会遇到重大的款项回收问题。
4、在预测期内,被评估企业不存在因对外质押等事项导致企业发生损失或产生大额或有负债。
5、本次预测不考虑期后事项对评估结论的影响。
6、假设收入的取得和成本的付出均为均匀发生。
7、根据《财政部税务总局公告2023年第7号财政部税务总局关于进一步完善研发费用税前加计扣除政策的公告》及《研发费用税前加计扣除新政指引》:企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的 100% 在税前加计扣除。上述政策作为制度性安排长期实施。基于该项政策,本次未来企业经营期享受研发费用按照实际发生额的 100% 在税前加计扣除,假设该政策持续实施,未来未有变化。
8、根据《中华人民共和国企业所得税法》第二十八条第二款;根据《中华人民共和国企业所得税法实施条例》第九十三条;根据《财政部国家税务总局关于高新技术企业境外所得适用税率及税收抵免问题的通知》(财税〔2011〕47号);根据《科技部财政部国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号);根据《科技部财政部国家税务总局关于修订印发〈高新技术企业认定管理工作指引〉的通知》(国科发火〔2016〕195号);根据《国家税务总局关于实施高新技术企业所得税优惠政策有关问题的公告》(国家税务总局公告2017年第24号),国家需要重点扶持的高新技术企业,减按 15% 的税率征收企业所得税。本次假设未来企业可以延续认证 15% 的所得税率。
9、假设被评估单位换位导线生产线项目按照2025年预算计划于2025年底之前新增生产线如期建设完毕,2026年开始正常投产运营。
10、假设纳入评估范围内的各项资产均为保定新胜冷却设备有限公司所有,不存在担保、法律纠纷等事项。
11、假设未来被评估企业维持现有的客户网络、经营模式不变,且未来如期开发市场,获取预期销售订单。
十、评估结论
我们根据国家有关资产评估的法律、法规、规章和评估准则,本着独立、公正、科学、客观的原则,履行了资产评估法定的和必要的程序,采用资产基础法和收益法对保定新胜冷却设备有限公司公司股东全部权益价值进行了评估,通过对评估结果的分析,最终得出在被评估企业持续经营、公开市场和适当的假设前提下,采用市场价值类型,在评估基准日2025年10月31日的评估结论如下:
(一)资产基础法初步评估结果
本报告评估范围的总资产账面值为29,795.96万元,评估值为34,322.71万元,评估增值4,526.75万元,增值率 15.19%
本报告评估范围的总负债账面值为11,904.36万元;评估后总负债为11,904.36万元,无增减值变化;
本报告评估范围的净资产账面值为17,891.60万元,评估值为22,418.35万元,评估增值4,526.75万元,增值率 25.30% 。
具体情况见下表:
资产评估结果汇总表
被评估单位:保定新胜冷却设备有限公司 评估基准日:2025年10月31日
金额单位:人民币万元
| 项目 | 账面价值 | 评估值 | 增减值 | 增值率% |
| A | B | C=B-A | D=C/A×100 | |
| 一、流动资产 | 25,759.54 | 26,326.77 | 567.23 | 2.20 |
| 二、非流动资产 | 4,036.42 | 7,995.94 | 3,959.52 | 98.09 |
| 其中:固定资产 | 2,056.16 | 4,709.01 | 2,652.85 | 129.02 |
| 在建工程 | 306.54 | 306.54 | - | - |
| 无形资产 | 1,399.08 | 2,750.12 | 1,351.04 | 96.57 |
| 长期待摊费用 | 44.37 | - | -44.37 | -100.00 |
| 递延所得税资产 | 123.90 | 123.90 | - | - |
| 其他非流动资产 | 106.38 | 106.38 | - | - |
| 三、资产总计 | 29,795.96 | 34,322.71 | 4,526.75 | 15.19 |
| 四、流动负债 | 11,904.36 | 11,904.36 | - | - |
| 五、非流动负债 | - | - | - | - |
| 六、负债总计 | 11,904.36 | 11,904.36 | - | - |
| 七、净资产 | 17,891.60 | 22,418.35 | 4,526.75 | 25.30 |
评估详细情况见《资产评估结果汇总表》和各项《资产评估明细表》。
(二)收益法初步评估结果
经实施实地查勘、历史资料核实和评定估算等评估程序,采用收益法对保定新胜冷却设备有限公司股东全部权益价值进行评估,保定新胜冷却设备有限公司股东全部权益在评估基准日2025年10月31日的账面值为17,891.60万元,评估价值为22,920.00万元,评估增值5,028.40万元,增值率 28.10% 。
收益法评估结果详细情况见《收益法评估测算结果表》及各项测算表。
(三)评估结果的选取
保定新胜冷却设备有限公司公司股东全部权益价值的资产基础法评估结果为 22,418.35 万元,收益法评估结果为 22,920.00 万元,两者相差 501.65 万元,差异率 2.19%。
两种方法评估结果差异的主要原因是: (1) 两种评估方法考虑的角度不同, 资产基础法是从资产的再取得途径考虑的, 反映的是企业现有资产的重置价值。收益法是从企业的未来获利能力角度考虑的, 反映了企业各项资产的综合获利能力。(2) 收益法在评估过程中考虑了如企业拥有的专业技术能力、科学的生产经营管理水平及市场拓展等对获利能力产生重大影响的因素, 而这些因素未能在资产基础法中予以体现, 包含了大量无法确指无形资产, 因此收益法的评估结果高于资产基础法的评估结果。
收益法评估中,综合考虑了各项对获利能力产生重大影响因素并结合被评估单位市场及未来发展情况,更为合理地反映了被评估企业各项资产对企业价值的影响。
因此,从客观价值来看,收益法的评估结果更能反映被评估企业的真实价值,综上,本次评估选择收益法评估结果作为被评估企业的股东
全部权益价值的最终结果。
(四) 评估结论
保定新胜冷却设备有限公司公司股东全部权益在评估基准日 2025 年 10 月 31 所表现的市场价值为人民币贰亿贰仟玖佰贰拾万元整(¥22,920.00 万元)。
(五)评估结论有效期
本资产评估报告结论使用有效期为一年,自评估基准日2025年10月31起计算,至2026年10月30止。
十一、特别事项说明
上述评估结论是在被评估企业持续经营、公开市场和适当的假设前提下,以评估过程中所能取得的依据、数据、资料为基础得出的。下列事项提请报告使用者特别关注:
(一)引用其他机构出具报告情况
中兴华会计师事务所(特殊普通合伙)出具的标准无保留意见的审计报告(报告号:中兴华专字(2025)第00000297号)。
(二)权属资料不全面或者存在瑕疵的情形
1、纳入评估范围的房屋建筑物共计28项,其中除综合厂房、淋漆室、新冷却器厂房等5项已取得《不动产权证书》,其他均未取得《不动产权证书》,房屋总建筑面积为15,527.55平方米。本次评估已取得被评估单位出具的权属承诺函,承诺纳入本次评估范围内的资产均属保定新胜冷却设备有限公司所有。
(三)评估程序受到限制的情形
无。
(四)评估资料不完整的情形无。
(五)评估基准日存在的法律、经济等未决事项无。
(六)担保、租赁及其或有负债(或有资产)等事项的性质、金额及与评估对象的关系 无。
(七)评估基准日至评估报告日之间可能对评估结论产生影响的重大事项 无。
(八)本资产评估对应的经济行为中可能对评估结论产生重大影响的瑕疵情形无。
报告使用者在使用报告时应注意以上特别说明事项可能对评估结论产生的影响。
十二、资产评估报告使用限制说明
(一)本资产评估报告只能由评估报告载明的资产评估报告使用者使用。资产评估报告的使用权归委托人所有,未经委托人许可,本评估机构不会随意向他人公开。
本资产评估报告包含的若干备查文件及评估明细表,亦构成本资产评估报告的组成部分,与本报告正文是一个完整的整体,且备查文件、评估明细表均不能单独使用,只能与资产评估报告正文配套使用方为有效。
本资产评估报告成立的前提条件是本次经济行为符合国家法律、法规的有关规定,并得到有关部门的批准。
(二)委托人或者其他资产评估报告使用人未按照法律、行政法规规定和资产评估报告载明的使用范围使用资产评估报告的,资产评估机构及其资产评估师不承担责任。
(三)除委托人、资产评估委托合同中约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人之外,其他任何机构和个人不能成为资产评估报告的使用人。
(四)资产评估报告使用人应当正确理解评估结论,评估结论不等同于评估对象可实现价格,评估结论不应当被认为是对评估对象可实现价格的保证。
(五)未征得本评估机构同意并审阅相关内容,评估报告的全部或者部分内容不得被摘抄、引用或披露于公开媒体,法律、法规规定以及相关当事方另有约定的除外。
十三、资产评估报告日
资产评估报告日为 2025 年 12 月 16 日。
(此页无正文)
十四、签字盖章
正衡房地产资产评估有限公司
正式执业会员
资产评估师:张铁杭 61190023
资产评估师: 正业评估员
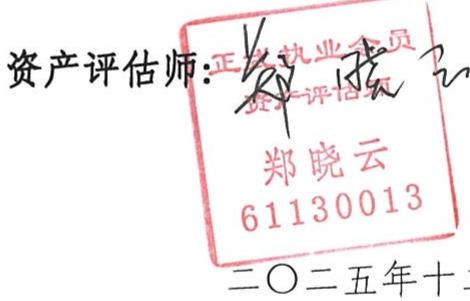
二〇二五年十二月十六日
地址:陕西省西安市国家民用航天产业基地雁塔南路391号正衡大厦23楼
传真:029-87511349 电话:029-87516025


评论 (0)