
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:安全业务的重估,不在于“有没有AI概念”,而在于商业模式的差异
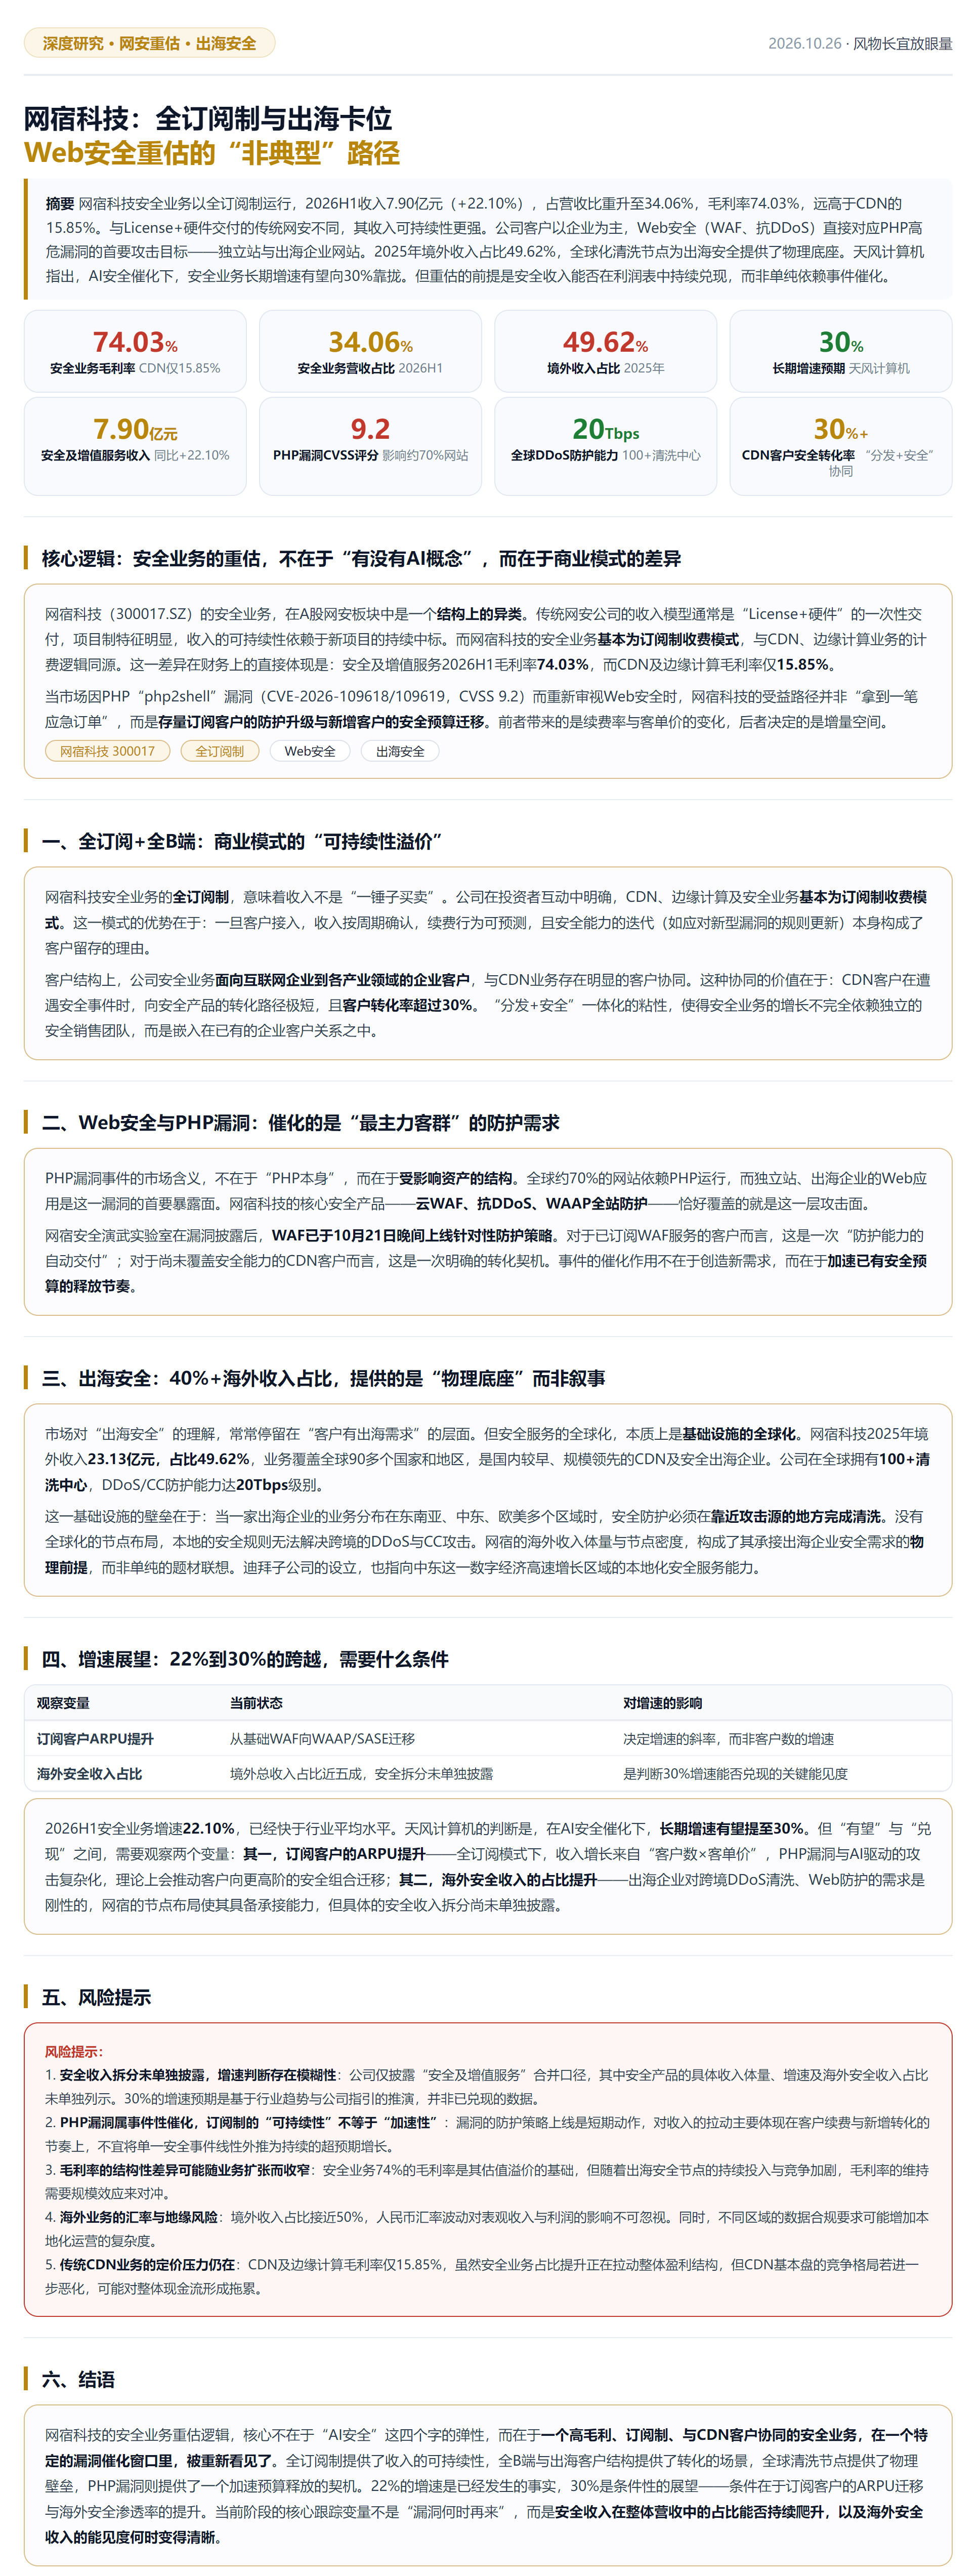
$网宿科技(sz300017)$的安全业务,在A股网安板块中是一个结构上的异类。传统网安公司的收入模型通常是“License+硬件”的一次性交付,项目制特征明显,收入的可持续性依赖于新项目的持续中标。而网宿科技的安全业务基本为订阅制收费模式,与CDN、边缘计算业务的计费逻辑同源。这一差异在财务上的直接体现是:安全及增值服务2026H1毛利率74.03%,而CDN及边缘计算毛利率仅15.85%。
当市场因PHP“php2shell”漏洞(CVE-2026-109618/109619,CVSS 9.2)而重新审视Web安全时,网宿科技的受益路径并非“拿到一笔应急订单”,而是存量订阅客户的防护升级与新增客户的安全预算迁移。前者带来的是续费率与客单价的变化,后者决定的是增量空间。
📌 一、全订阅+全B端:商业模式的“可持续性溢价”
网宿科技安全业务的全订阅制,意味着收入不是“一锤子买卖”。公司在投资者互动中明确,CDN、边缘计算及安全业务基本为订阅制收费模式。这一模式的优势在于:一旦客户接入,收入按周期确认,续费行为可预测,且安全能力的迭代(如应对新型漏洞的规则更新)本身构成了客户留存的理由。
客户结构上,公司安全业务面向互联网企业到各产业领域的企业客户,与CDN业务存在明显的客户协同。这种协同的价值在于:CDN客户在遭遇安全事件时,向安全产品的转化路径极短,且客户转化率超过30%。“分发+安全”一体化的粘性,使得安全业务的增长不完全依赖独立的安全销售团队,而是嵌入在已有的企业客户关系之中。
📌 二、Web安全与PHP漏洞:催化的是“最主力客群”的防护需求
PHP漏洞事件的市场含义,不在于“PHP本身”,而在于受影响资产的结构。全球约70%的网站依赖PHP运行,而独立站、出海企业的Web应用是这一漏洞的首要暴露面。网宿科技的核心安全产品——云WAF、抗DDoS、WAAP全站防护——恰好覆盖的就是这一层攻击面。
网宿安全演武实验室在漏洞披露后,WAF已于10月21日晚间上线针对性防护策略。对于已订阅WAF服务的客户而言,这是一次“防护能力的自动交付”;对于尚未覆盖安全能力的CDN客户而言,这是一次明确的转化契机。事件的催化作用不在于创造新需求,而在于加速已有安全预算的释放节奏。
📌 三、出海安全:40%+海外收入占比,提供的是“物理底座”而非叙事
市场对“出海安全”的理解,常常停留在“客户有出海需求”的层面。但安全服务的全球化,本质上是基础设施的全球化。网宿科技2025年境外收入23.13亿元,占比49.62%,业务覆盖全球90多个国家和地区,是国内较早、规模领先的CDN及安全出海企业。公司在全球拥有100+清洗中心,DDoS/CC防护能力达20Tbps级别。
这一基础设施的壁垒在于:当一家出海企业的业务分布在东南亚、中东、欧美多个区域时,安全防护必须在靠近攻击源的地方完成清洗。没有全球化的节点布局,本地的安全规则无法解决跨境的DDoS与CC攻击。网宿的海外收入体量与节点密度,构成了其承接出海企业安全需求的物理前提,而非单纯的题材联想。迪拜子公司的设立,也指向中东这一数字经济高速增长区域的本地化安全服务能力。
📌 四、增速展望:22%到30%的跨越,需要什么条件
2026H1安全业务增速22.10%,已经快于行业平均水平。天风计算机的判断是,在AI安全催化下,长期增速有望提至30%。但“有望”与“兑现”之间,需要观察两个变量:
其一,订阅客户的ARPU提升。 全订阅模式下,收入增长来自“客户数×客单价”。PHP漏洞、AI驱动的攻击复杂化,理论上会推动客户从基础WAF向WAAP、SASE等更高阶的安全组合迁移,从而提升单客户价值。公司已推出SASE一体化办公安全方案,面向出海企业的传统安全痛点。这一迁移的节奏,比客户数的增长更能决定增速的斜率。
其二,海外安全收入的占比提升。 2025年境外收入已接近五成,但安全业务在其中的渗透率仍有提升空间。出海企业(尤其是游戏、电商、内容平台)对跨境DDoS清洗、Web防护的需求是刚性的,网宿的节点布局使其具备承接能力,但具体的安全收入拆分尚未单独披露。海外安全收入的能见度,是判断30%增速能否兑现的关键。
标签: [网宿科技 300017] [全订阅制] [Web安全] [出海安全]
📌 五、风险提示
安全收入拆分未单独披露,增速判断存在模糊性:公司仅披露“安全及增值服务”合并口径,其中安全产品的具体收入体量、增速及海外安全收入占比未单独列示。30%的增速预期是基于行业趋势与公司指引的推演,并非已兑现的数据。
PHP漏洞属事件性催化,订阅制的“可持续性”不等于“加速性”:漏洞的防护策略上线是短期动作,对收入的拉动主要体现在客户续费与新增转化的节奏上,不宜将单一安全事件线性外推为持续的超预期增长。
毛利率的结构性差异可能随业务扩张而收窄:安全业务74%的毛利率是其估值溢价的基础,但随着出海安全节点的持续投入与竞争加剧,毛利率的维持需要规模效应来对冲。
海外业务的汇率与地缘风险:境外收入占比接近50%,人民币汇率波动对表观收入与利润的影响不可忽视(2026H1汇兑因素已对利润产生扰动)。同时,不同区域的数据合规要求可能增加本地化运营的复杂度。
传统CDN业务的定价压力仍在:CDN及边缘计算毛利率仅15.85%,虽然安全业务占比提升正在拉动整体盈利结构,但CDN基本盘的竞争格局若进一步恶化,可能对整体现金流形成拖累。
💎 总结
网宿科技的安全业务重估逻辑,核心不在于“AI安全”这四个字的弹性,而在于一个高毛利、订阅制、与CDN客户协同的安全业务,在一个特定的漏洞催化窗口里,被重新看见了。全订阅制提供了收入的可持续性,全B端与出海客户结构提供了转化的场景,全球清洗节点提供了物理壁垒,PHP漏洞则提供了一个加速预算释放的契机。22%的增速是已经发生的事实,30%是条件性的展望——条件在于订阅客户的ARPU迁移与海外安全渗透率的提升。当前阶段的核心跟踪变量不是“漏洞何时再来”,而是安全收入在整体营收中的占比能否持续爬升,以及海外安全收入的能见度何时变得清晰。


评论 (0)