
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:一个“被低估的创投平台”与一笔“尚未被充分定价的硬科技资产”
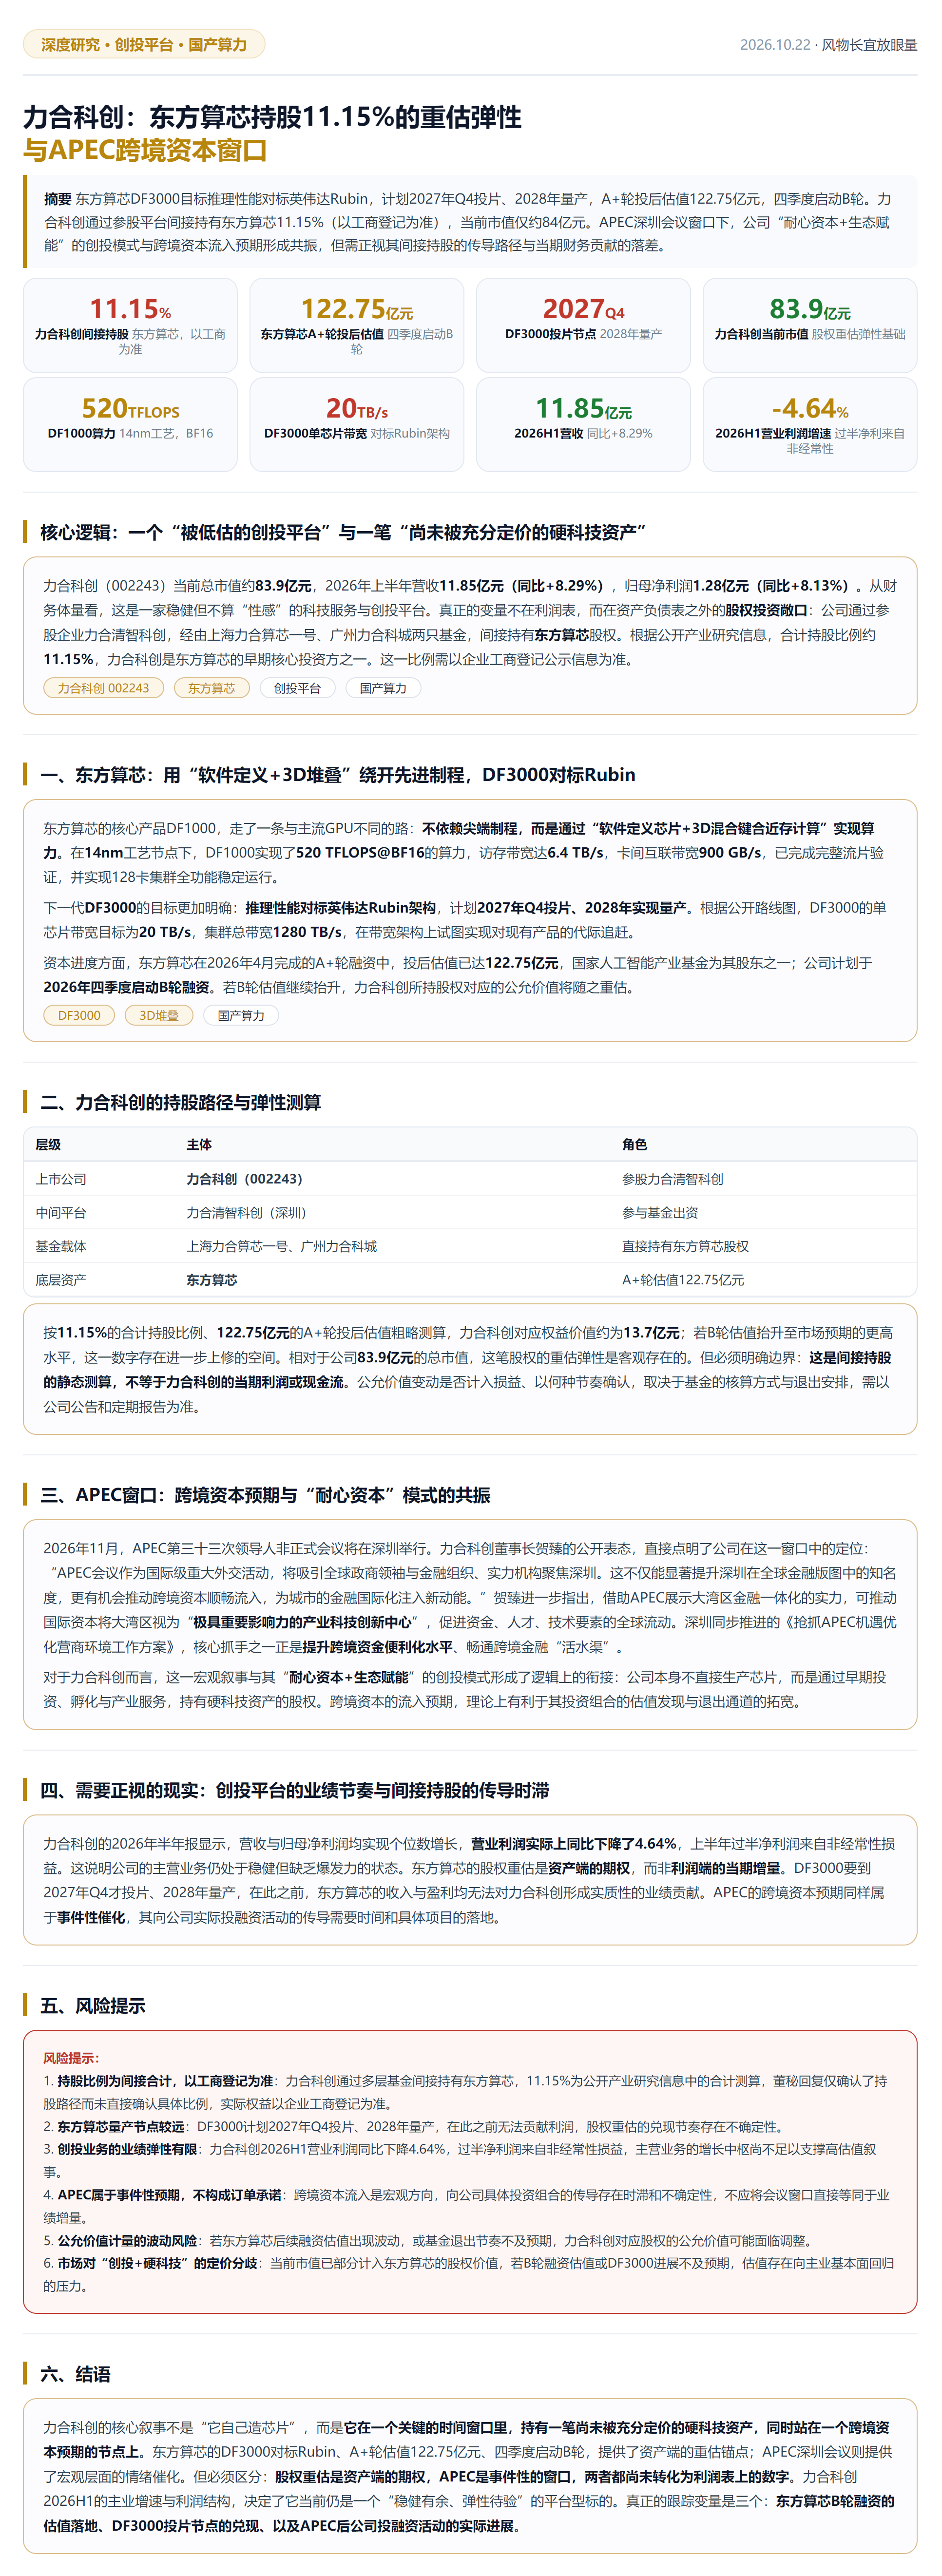
$力合科创(sz002243)$当前总市值约83.9亿元,2026年上半年营收11.85亿元(同比+8.29%),归母净利润1.28亿元(同比+8.13%)。从财务体量看,这是一家稳健但不算“性感”的科技服务与创投平台。
真正的变量不在利润表,而在资产负债表之外的股权投资敞口。公司通过参股企业力合清智科创(深圳)有限公司,经由上海力合算芯一号、广州力合科城两只基金,间接持有东方算芯股权。根据公开产业研究信息,合计持股比例约11.15%,力合科创是东方算芯的早期核心投资方之一。这一比例需以企业工商登记公示信息为准。
这笔股权之所以值得重新审视,是因为东方算芯在技术路线与资本进度上同时出现了实质性节点。
📌 一、东方算芯:用“软件定义+3D堆叠”绕开先进制程,DF3000对标Rubin
东方算芯的核心产品DF1000,走了一条与主流GPU不同的路:不依赖尖端制程,而是通过“软件定义芯片+3D混合键合近存计算”实现算力。在14nm工艺节点下,DF1000实现了520 TFLOPS@BF16的算力,访存带宽达6.4 TB/s,卡间互联带宽900 GB/s,已完成完整流片验证,并实现128卡集群全功能稳定运行。这条路线在先进制程受限的背景下,提供了一种“以架构换制程”的国产替代思路。
下一代DF3000的目标更加明确:推理性能对标英伟达Rubin架构,计划2027年Q4投片、2028年实现量产。根据公开路线图,DF3000的单芯片带宽目标为20 TB/s,集群总带宽1280 TB/s,在带宽架构上试图实现对现有产品的代际追赶。
资本进度方面,东方算芯在2026年4月完成的A+轮融资中,投后估值已达122.75亿元,国家人工智能产业基金为其股东之一;公司计划于2026年四季度启动B轮融资。若B轮估值继续抬升,力合科创所持股权对应的公允价值将随之重估。
标签: [东方算芯] [DF3000] [3D堆叠] [国产算力]
📌 二、力合科创的持股路径与弹性测算
力合科创对东方算芯的持股是间接、多层的:
层级 主体 角色
上市公司 $力合科创(sz002243)$ 参股力合清智科创
中间平台 力合清智科创(深圳) 参与基金出资
基金载体 上海力合算芯一号、广州力合科城 直接持有东方算芯股权
底层资产 东方算芯 A+轮估值122.75亿元
按11.15%的合计持股比例、122.75亿元的A+轮投后估值粗略测算,力合科创对应权益价值约为13.7亿元;若B轮估值抬升至市场预期的更高水平,这一数字存在进一步上修的空间。相对于公司83.9亿元的总市值,这笔股权的重估弹性是客观存在的。
但必须明确边界:这是间接持股的静态测算,不等于力合科创的当期利润或现金流。公允价值变动是否计入损益、以何种节奏确认,取决于基金的核算方式与退出安排,需以公司公告和定期报告为准。
📌 三、APEC窗口:跨境资本预期与“耐心资本”模式的共振
2026年11月,APEC第三十三次领导人非正式会议将在深圳举行。力合科创董事长贺臻的公开表态,直接点明了公司在这一窗口中的定位:
“APEC会议作为国际级重大外交活动,将吸引全球政商领袖与金融组织、实力机构聚焦深圳。这不仅能显著提升深圳在全球金融版图中的知名度,更有机会推动跨境资本顺畅流入,为城市的金融国际化注入新动能。”
贺臻进一步指出,借助APEC展示大湾区金融一体化的实力,可推动国际资本将大湾区视为“极具重要影响力的产业科技创新中心”,促进资金、人才、技术要素的全球流动。深圳同步推进的《抢抓APEC机遇优化营商环境工作方案》,核心抓手之一正是提升跨境资金便利化水平、畅通跨境金融“活水渠”。
对于力合科创而言,这一宏观叙事与其“耐心资本+生态赋能”的创投模式形成了逻辑上的衔接:公司本身不直接生产芯片,而是通过早期投资、孵化与产业服务,持有硬科技资产的股权。跨境资本的流入预期,理论上有利于其投资组合的估值发现与退出通道的拓宽。
📌 四、需要正视的现实:创投平台的业绩节奏与间接持股的传导时滞
力合科创的2026年半年报显示,营收与归母净利润均实现个位数增长,营业利润实际上同比下降了4.64%,上半年过半净利润来自非经常性损益。这说明公司的主营业务(科技服务、创新基地运营等)仍处于稳健但缺乏爆发力的状态。
东方算芯的股权重估是资产端的期权,而非利润端的当期增量。DF3000要到2027年Q4才投片、2028年量产,在此之前,东方算芯的收入与盈利均无法对力合科创形成实质性的业绩贡献。APEC的跨境资本预期同样属于事件性催化,其向公司实际投融资活动的传导需要时间和具体项目的落地。
标签: [创投平台] [间接持股] [业绩节奏]
📌 五、风险提示
持股比例为间接合计,以工商登记为准:力合科创通过多层基金间接持有东方算芯,11.15%为公开产业研究信息中的合计测算,董秘回复仅确认了持股路径而未直接确认具体比例,实际权益以企业工商登记为准。
东方算芯量产节点较远:DF3000计划2027年Q4投片、2028年量产,在此之前无法贡献利润,股权重估的兑现节奏存在不确定性。
创投业务的业绩弹性有限:力合科创2026H1营业利润同比下降4.64%,过半净利润来自非经常性损益,主营业务的增长中枢尚不足以支撑高估值叙事。
APEC属于事件性预期,不构成订单承诺:跨境资本流入是宏观方向,向公司具体投资组合的传导存在时滞和不确定性,不应将会议窗口直接等同于业绩增量。
公允价值计量的波动风险:若东方算芯后续融资估值出现波动,或基金退出节奏不及预期,力合科创对应股权的公允价值可能面临调整。
市场对“创投+硬科技”的定价分歧:当前市值已部分计入东方算芯的股权价值,若B轮融资估值或DF3000进展不及预期,估值存在向主业基本面回归的压力。
💎 总结
力合科创的核心叙事不是“它自己造芯片”,而是它在一个关键的时间窗口里,持有一笔尚未被充分定价的硬科技资产,同时站在一个跨境资本预期的节点上。东方算芯的DF3000对标Rubin、A+轮估值122.75亿元、四季度启动B轮,提供了资产端的重估锚点;APEC深圳会议则提供了宏观层面的情绪催化。但必须区分:股权重估是资产端的期权,APEC是事件性的窗口,两者都尚未转化为利润表上的数字。力合科创2026H1的主业增速与利润结构,决定了它当前仍是一个“稳健有余、弹性待验”的平台型标的。真正的跟踪变量是三个:东方算芯B轮融资的估值落地、DF3000投片节点的兑现、以及APEC后公司投融资活动的实际进展。


评论 (0)