
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:三季报是“经营质量重估”的起点,而非简单的利润超预期
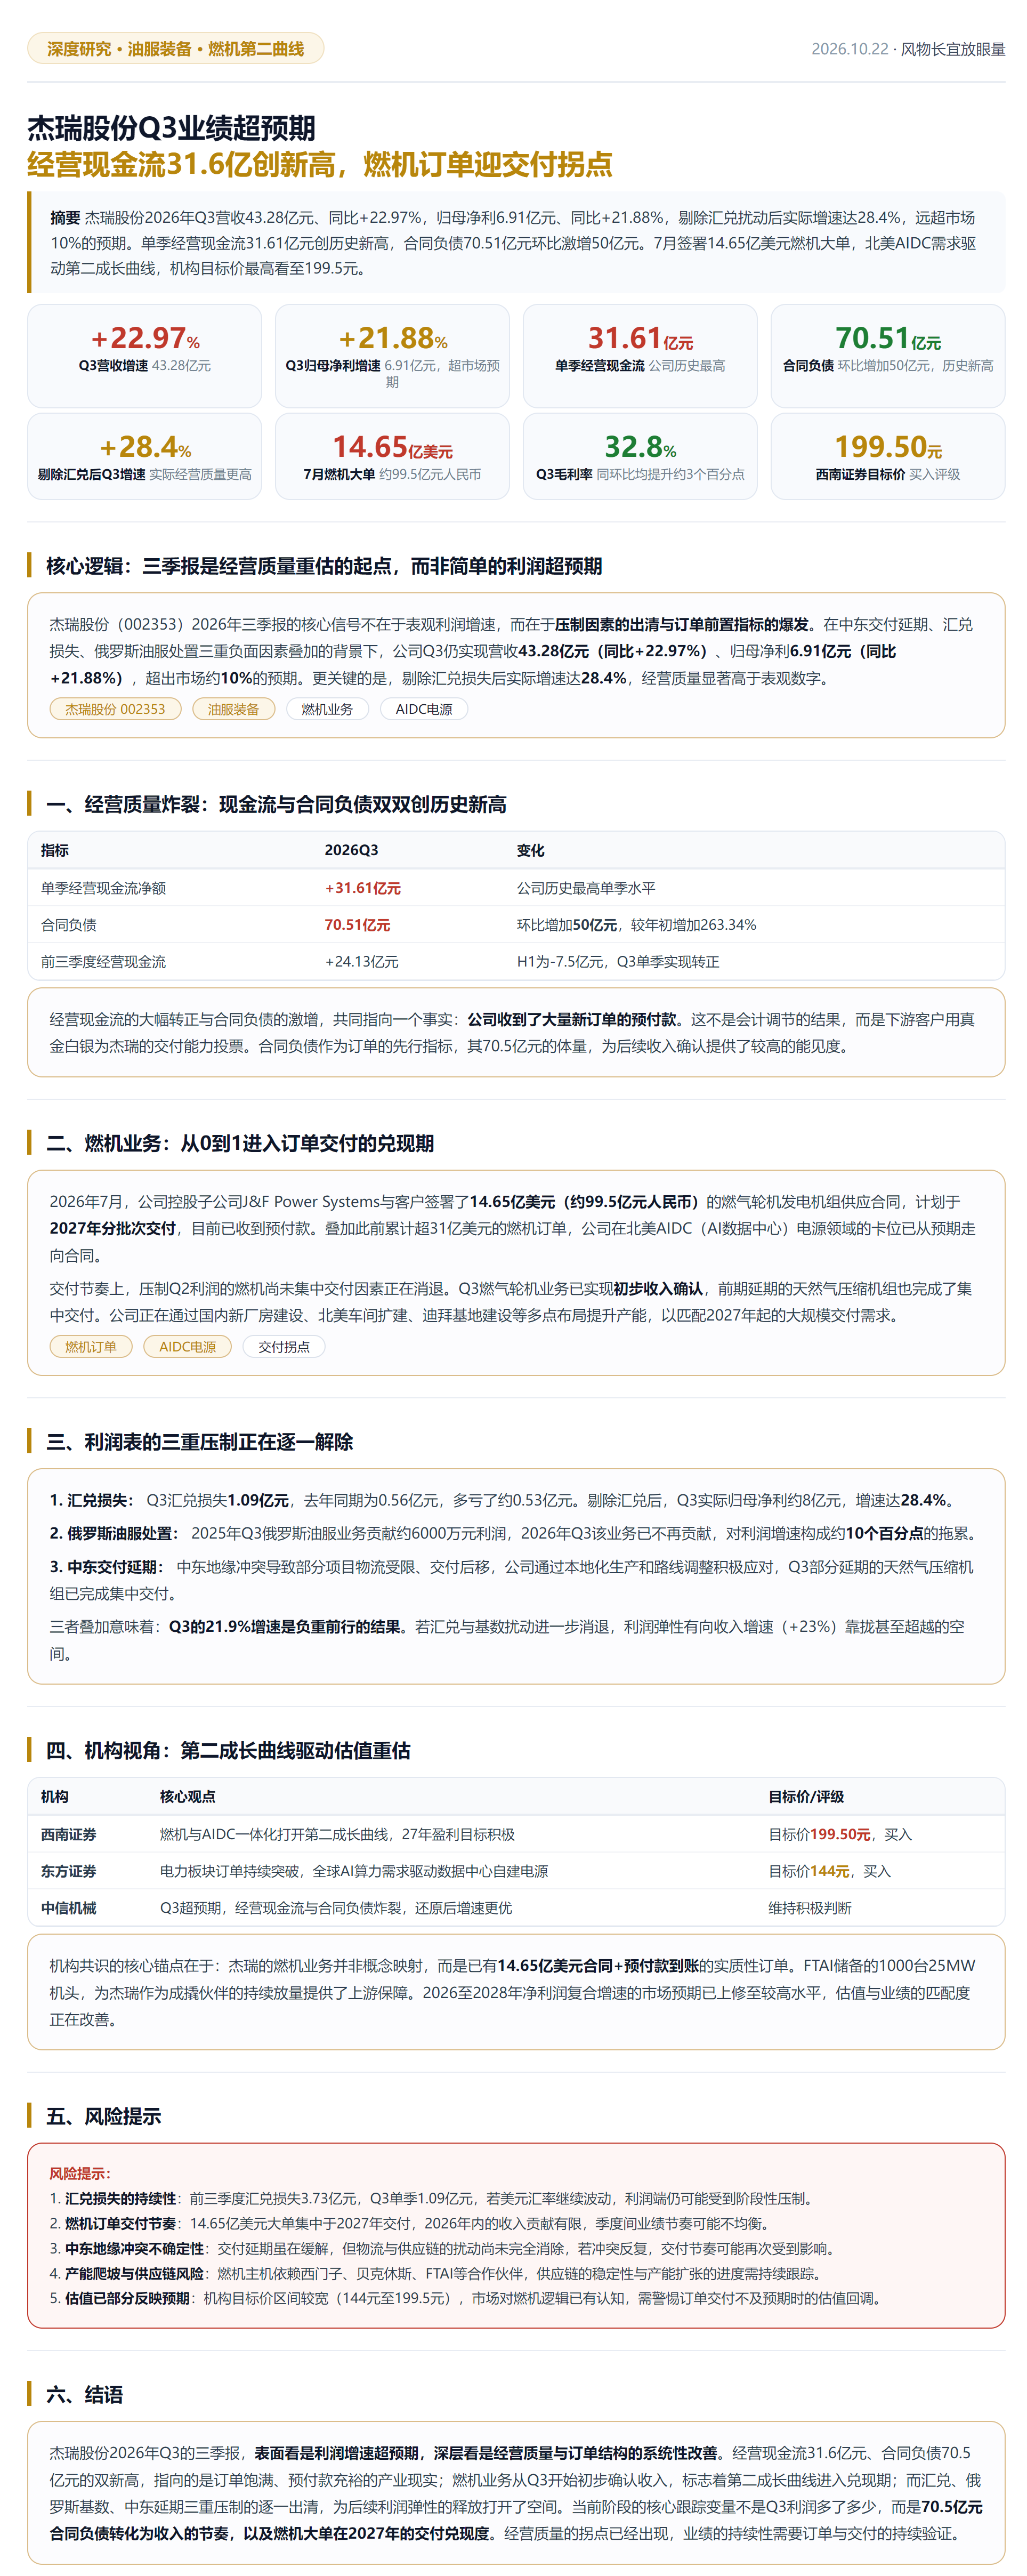
$杰瑞股份(sz002353)$2026年三季报的核心信号不在于表观利润增速,而在于压制因素的出清与订单前置指标的爆发。在中东交付延期、汇兑损失、俄罗斯油服处置三重负面因素叠加的背景下,公司Q3仍实现营收43.28亿元(同比+22.97%)、归母净利6.91亿元(同比+21.88%),超出市场约10%的预期。更关键的是,剔除汇兑损失后实际增速达28.4%,经营质量显著高于表观数字。
📌 一、经营质量炸裂:现金流与合同负债双双创历史新高
Q3报表中最具含金量的两个指标是经营现金流与合同负债:
指标 2026Q3 变化
单季经营现金流净额 +31.61亿元 公司历史最高单季水平
合同负债 70.51亿元 环比增加50亿元,较年初增加263.34%
前三季度经营现金流 +24.13亿元 H1为-7.5亿元,Q3单季实现转正
经营现金流的大幅转正与合同负债的激增,共同指向一个事实:公司收到了大量新订单的预付款。这不是会计调节的结果,而是下游客户用真金白银为杰瑞的交付能力投票。合同负债作为订单的先行指标,其70.5亿元的体量,为后续收入确认提供了较高的能见度。
📌 二、燃机业务:从“0到1”进入“订单—交付”的兑现期
燃机(燃气轮机)是杰瑞当前最大的边际变化来源。2026年7月,公司控股子公司J&F Power Systems与客户签署了14.65亿美元(约99.5亿元人民币)的燃气轮机发电机组供应合同,计划于2027年分批次交付,目前已收到预付款。叠加此前累计超31亿美元的燃机订单,公司在北美AIDC(AI数据中心)电源领域的卡位已从“预期”走向“合同”。
交付节奏上,压制Q2利润的“燃机尚未集中交付”因素正在消退。Q3燃气轮机业务已实现初步收入确认,前期延期的天然气压缩机组也完成了集中交付。公司正在通过国内新厂房建设、北美车间扩建、迪拜基地建设等多点布局提升产能,以匹配2027年起的大规模交付需求。
标签: 燃机订单 AIDC电源 交付拐点
📌 三、利润表的“三重压制”正在逐一解除
Q3利润增速(+21.9%)之所以被视为“超预期”,是因为它是在三重压制下实现的:
① 汇兑损失:Q3汇兑损失1.09亿元,去年同期为0.56亿元,多亏了约0.53亿元。剔除汇兑后,Q3实际归母净利约8亿元,增速达28.4%。
② 俄罗斯油服处置:2025年Q3俄罗斯油服业务贡献约6000万元利润,2026年Q3该业务已不再贡献,对利润增速构成约10个百分点的拖累。
③ 中东交付延期:中东地缘冲突导致部分项目物流受限、交付后移,公司通过本地化生产和路线调整积极应对,Q3部分延期的天然气压缩机组已完成集中交付。
三者叠加意味着:Q3的21.9%增速是“负重前行”的结果。若汇兑与基数扰动进一步消退,利润弹性有向收入增速(+23%)靠拢甚至超越的空间。
📌 四、机构视角:第二成长曲线驱动估值重估
多家机构在三季报后将杰瑞的定价逻辑从“油服设备”向“能源装备平台”迁移:
机构 核心观点 目标价/评级
$西南证券(sh600369)$ 燃机与AIDC一体化打开第二成长曲线,27年盈利目标积极 目标价199.50元,买入
$东方证券(sh600958)$ 电力板块订单持续突破,全球AI算力需求驱动数据中心自建电源 目标价144元,买入
中信机械 Q3超预期,经营现金流与合同负债炸裂,还原后增速更优 维持积极判断
机构共识的核心锚点在于:杰瑞的燃机业务并非概念映射,而是已有14.65亿美元合同+预付款到账的实质性订单。FTAI储备的1000台25MW机头,为杰瑞作为成撬伙伴的持续放量提供了上游保障。2026—2028年净利润复合增速的市场预期已上修至较高水平,估值与业绩的匹配度正在改善。
📌 五、风险提示
汇兑损失的持续性:前三季度汇兑损失3.73亿元,Q3单季1.09亿元,若美元汇率继续波动,利润端仍可能受到阶段性压制。
燃机订单交付节奏:14.65亿美元大单集中于2027年交付,2026年内的收入贡献有限,季度间业绩节奏可能不均衡。
中东地缘冲突不确定性:交付延期虽在缓解,但物流与供应链的扰动尚未完全消除,若冲突反复,交付节奏可能再次受到影响。
产能爬坡与供应链风险:燃机主机依赖西门子、贝克休斯、FTAI等合作伙伴,供应链的稳定性与产能扩张的进度需持续跟踪。
估值已部分反映预期:机构目标价区间较宽(144元至199.5元),市场对燃机逻辑已有认知,需警惕订单交付不及预期时的估值回调。
💎 总结
杰瑞股份2026年Q3的三季报,表面看是利润增速超预期,深层看是经营质量与订单结构的系统性改善。经营现金流31.6亿元、合同负债70.5亿元的双新高,指向的是“订单饱满、预付款充裕”的产业现实;燃机业务从Q3开始初步确认收入,标志着第二成长曲线进入兑现期;而汇兑、俄罗斯基数、中东延期三重压制的逐一出清,为后续利润弹性的释放打开了空间。当前阶段的核心跟踪变量不是“Q3利润多了多少”,而是70.5亿元合同负债转化为收入的节奏,以及燃机大单在2027年的交付兑现度。经营质量的拐点已经出现,业绩的持续性需要订单与交付的持续验证。


评论 (0)