
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:低估值提供安全边际,四大物理端口提供Token变现的落地场景
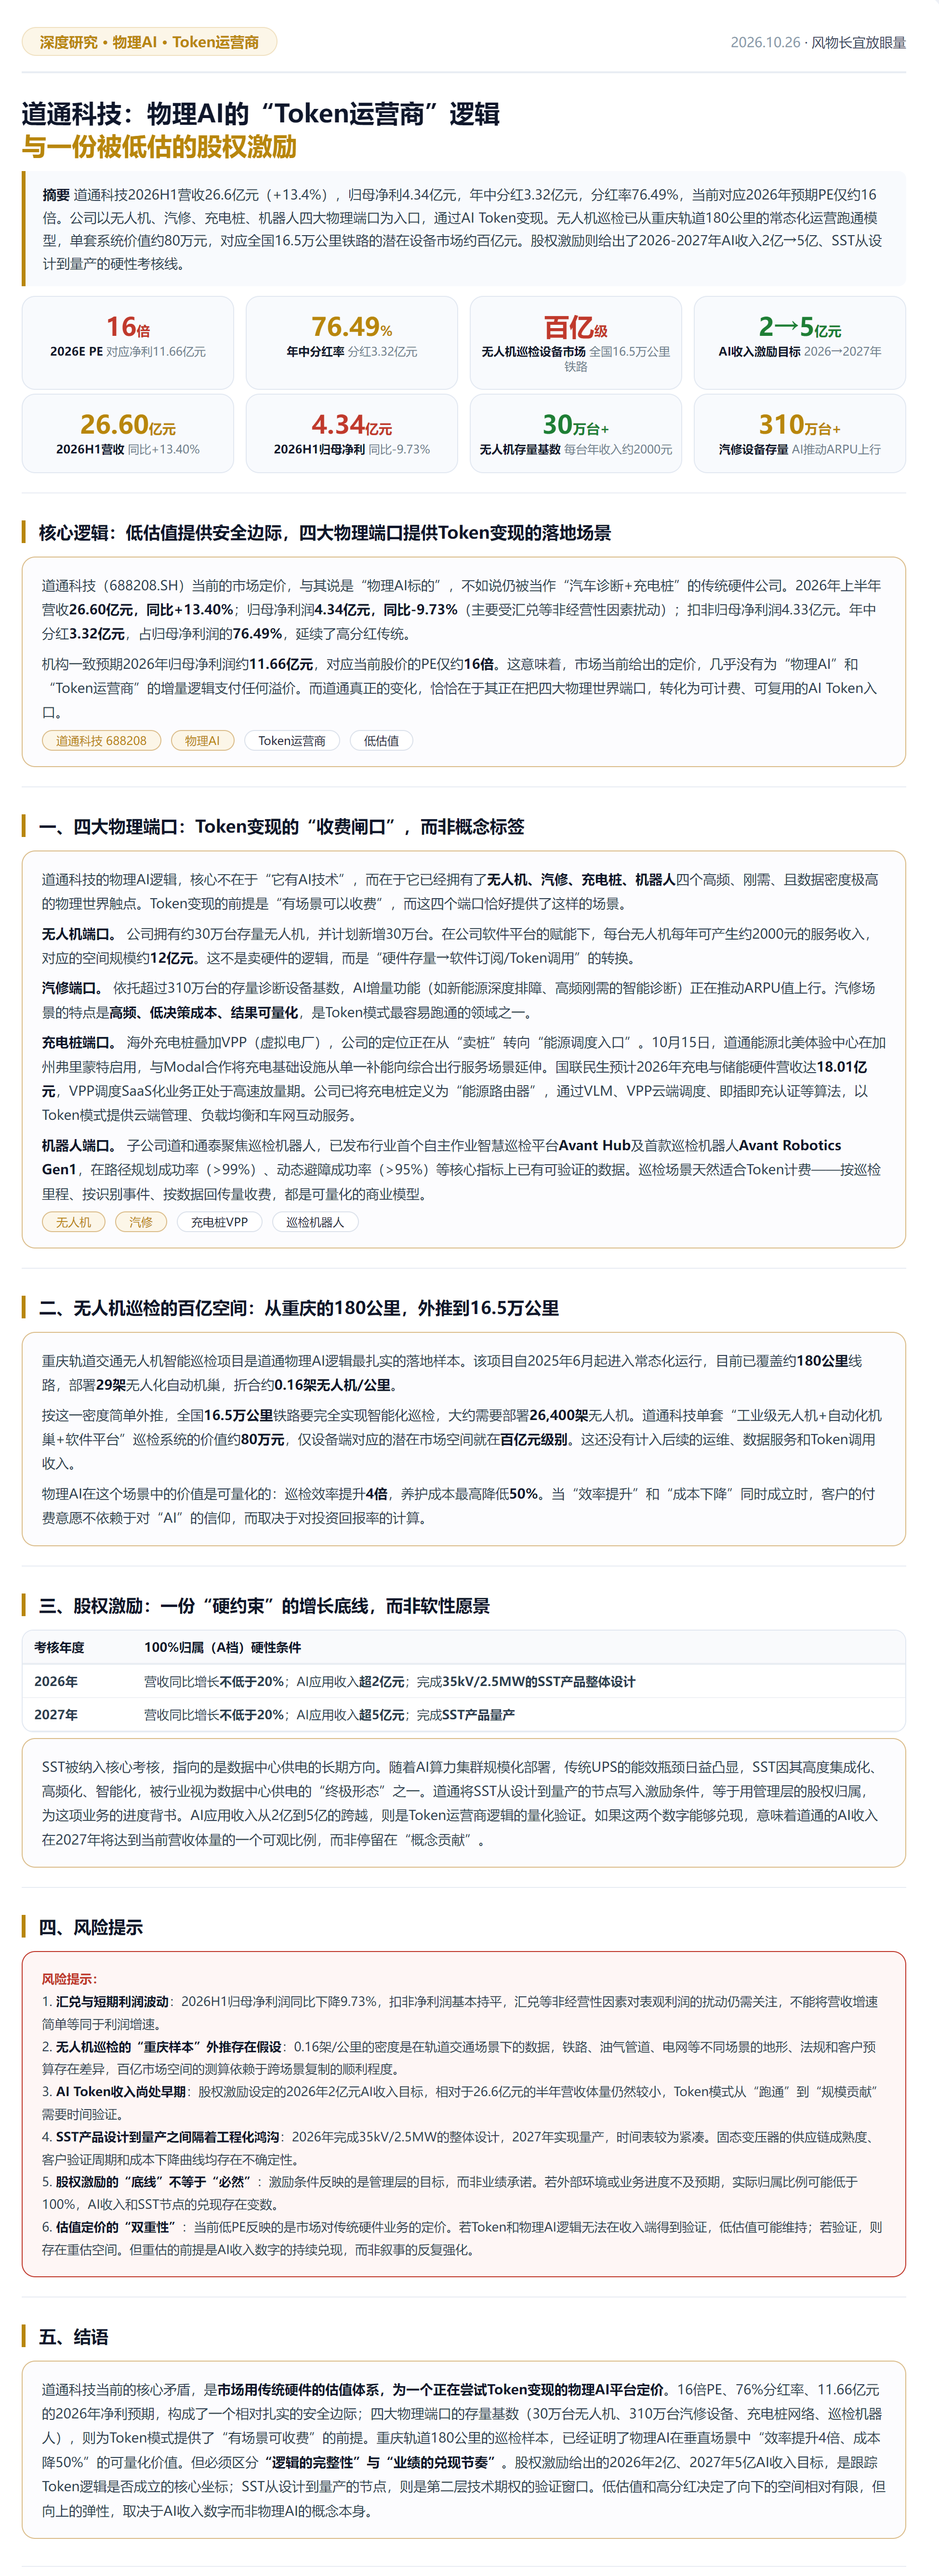
$道通科技(sh688208)$当前的市场定价,与其说是“物理AI标的”,不如说仍被当作“汽车诊断+充电桩”的传统硬件公司。2026年上半年营收26.60亿元,同比+13.40%;归母净利润4.34亿元,同比-9.73%(主要受汇兑等非经营性因素扰动);扣非归母净利润4.33亿元。年中分红3.32亿元,占归母净利润的76.49%,延续了高分红传统。
机构一致预期2026年归母净利润约11.66亿元,对应当前股价的PE仅约16倍(若按部分口径则更低)。这意味着,市场当前给出的定价,几乎没有为“物理AI”和“Token运营商”的增量逻辑支付任何溢价。而道通真正的变化,恰恰在于其正在把四大物理世界端口,转化为可计费、可复用的AI Token入口。
📌 一、四大物理端口:Token变现的“收费闸口”,而非概念标签
道通科技的物理AI逻辑,核心不在于“它有AI技术”,而在于它已经拥有了无人机、汽修、充电桩、机器人四个高频、刚需、且数据密度极高的物理世界触点。Token变现的前提是“有场景可以收费”,而这四个端口恰好提供了这样的场景。
无人机端口。 公司拥有约30万台存量无人机,并计划新增30万台。在公司软件平台的赋能下,每台无人机每年可产生约2000元的服务收入,对应的空间规模约12亿元。这不是卖硬件的逻辑,而是“硬件存量→软件订阅/Token调用”的转换。
汽修端口。 依托超过310万台的存量诊断设备基数,AI增量功能(如新能源深度排障、高频刚需的智能诊断)正在推动ARPU值上行。汽修场景的特点是高频、低决策成本、结果可量化,是Token模式最容易跑通的领域之一。
充电桩端口。 海外充电桩叠加VPP(虚拟电厂),公司的定位正在从“卖桩”转向“能源调度入口”。10月15日,道通能源北美体验中心在加州弗里蒙特启用,与Modal合作将充电基础设施从单一补能向综合出行服务场景延伸。国联民生预计2026年充电与储能硬件营收达18.01亿元,VPP调度SaaS化业务正处于高速放量期。公司已将充电桩定义为“能源路由器”,通过VLM、VPP云端调度、即插即充认证等算法,以Token模式提供云端管理、负载均衡和车网互动服务。
机器人端口。 子公司道和通泰聚焦巡检机器人,已发布行业首个自主作业智慧巡检平台Avant Hub及首款巡检机器人Avant Robotics Gen1,在路径规划成功率(>99%)、动态避障成功率(>95%)等核心指标上已有可验证的数据。巡检场景天然适合Token计费——按巡检里程、按识别事件、按数据回传量收费,都是可量化的商业模型。
📌 二、无人机巡检的百亿空间:从重庆的180公里,外推到16.5万公里
重庆轨道交通无人机智能巡检项目是道通物理AI逻辑最扎实的落地样本。该项目自2025年6月起进入常态化运行,目前已覆盖约180公里线路,部署29架无人化自动机巢,折合约0.16架无人机/公里。
按这一密度简单外推,全国16.5万公里铁路要完全实现智能化巡检,大约需要部署26,400架无人机。道通科技单套“工业级无人机+自动化机巢+软件平台”巡检系统的价值约80万元,仅设备端对应的潜在市场空间就在百亿元级别。这还没有计入后续的运维、数据服务和Token调用收入。
物理AI在这个场景中的价值是可量化的:巡检效率提升4倍,养护成本最高降低50%。当“效率提升”和“成本下降”同时成立时,客户的付费意愿不依赖于对“AI”的信仰,而取决于对投资回报率的计算。
📌 三、股权激励:一份“硬约束”的增长底线,而非软性愿景
道通科技2026年限制性股票激励计划的考核条件,是理解公司增长节奏的关键锚点。激励草案覆盖2026-2027两个会计年度,授予价格16.59元/股,激励对象174人。
100%归属(A档)的硬性条件:
2026年: 营收同比增长不低于20%;AI应用收入超2亿元;完成高压输入等级35kV、额定功率超2.5MW的SST(固态变压器)产品整体设计。
2027年: 营收同比增长不低于20%;AI应用收入超5亿元;完成SST产品量产。
SST被纳入核心考核,指向的是数据中心供电的长期方向。随着AI算力集群规模化部署,传统UPS的能效瓶颈日益凸显,SST因其高度集成化、高频化、智能化,被行业视为数据中心供电的“终极形态”之一。道通将SST从设计到量产的节点写入激励条件,等于用管理层的股权归属,为这项业务的进度背书。
AI应用收入从2亿到5亿的跨越,则是Token运营商逻辑的量化验证。如果这两个数字能够兑现,意味着道通的AI收入在2027年将达到当前营收体量的一个可观比例,而非停留在“概念贡献”。
📌 四、风险提示
汇兑与短期利润波动:2026H1归母净利润同比下降9.73%,扣非净利润基本持平,汇兑等非经营性因素对表观利润的扰动仍需关注,不能将营收增速简单等同于利润增速。
无人机巡检的“重庆样本”外推存在假设:0.16架/公里的密度是在轨道交通场景下的数据,铁路、油气管道、电网等不同场景的地形、法规和客户预算存在差异,百亿市场空间的测算依赖于跨场景复制的顺利程度。
AI Token收入尚处早期:股权激励设定的2026年2亿元AI收入目标,相对于26.6亿元的半年营收体量仍然较小,Token模式从“跑通”到“规模贡献”需要时间验证。
SST产品设计到量产之间隔着工程化鸿沟:2026年完成35kV/2.5MW的整体设计,2027年实现量产,时间表较为紧凑。固态变压器的供应链成熟度、客户验证周期和成本下降曲线均存在不确定性。
股权激励的“底线”不等于“必然”:激励条件反映的是管理层的目标,而非业绩承诺。若外部环境或业务进度不及预期,实际归属比例可能低于100%,AI收入和SST节点的兑现存在变数。
估值定价的“双重性”:当前低PE反映的是市场对传统硬件业务的定价。若Token和物理AI逻辑无法在收入端得到验证,低估值可能维持;若验证,则存在重估空间。但重估的前提是AI收入数字的持续兑现,而非叙事的反复强化。
💎 总结
道通科技当前的核心矛盾,是市场用传统硬件的估值体系,为一个正在尝试Token变现的物理AI平台定价。16倍PE、76%分红率、11.66亿元的2026年净利预期,构成了一个相对扎实的安全边际;四大物理端口的存量基数(30万台无人机、310万台汽修设备、充电桩网络、巡检机器人),则为Token模式提供了“有场景可收费”的前提。重庆轨道180公里的巡检样本,已经证明了物理AI在垂直场景中“效率提升4倍、成本降50%”的可量化价值。
但必须区分“逻辑的完整性”与“业绩的兑现节奏”。股权激励给出的2026年2亿、2027年5亿AI收入目标,是跟踪Token逻辑是否成立的核心坐标;SST从设计到量产的节点,则是第二层技术期权的验证窗口。低估值和高分红决定了向下的空间相对有限,但向上的弹性,取决于AI收入数字而非物理AI的概念本身。


评论 (0)