
 股票
 板块
 用户
 资讯
佳合科技
920392
昆山佳合纸制品科技股份有限公司
Kunshan SuperMix Printing Technology Co., Ltd
半年度报告摘要
2026
第一节 重要提示
1.1 本半年度报告摘要来自半年度报告全文,为全面了解本公司的经营成果、财务状况及未来发展规划,投资者应当到北京证券交易所网站仔细阅读半年度报告全文。
1.2 公司董事、高级管理人员保证本报告所载资料不存在虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任公司负责人董洪江、主管会计工作负责人蒋同东及会计机构负责人(会计主管人员)蒋同东保证半年度报告中财务报告的真实、准确、完整。
1.3 公司全体董事出席了审议本次半年度报告的董事会会议。
1.4 本半年度报告未经审计。
1.5 权益分派预案
□适用 √不适用
1.6 公司联系方式
| 董事会秘书姓名 | 段晓勇 |
| 联系地址 | 江苏省昆山市经济开发区环娄路228号 |
| 电话 | 0512-36915559 |
| 传真 | 0512-57610222 |
| 董秘邮箱 | duanxiaoyong@supermix.com.cn |
| 公司网址 | www.supermix.com.cn |
| 办公地址 | 江苏省昆山开发区环娄路228号 |
| 邮政编码 | 215333 |
| 公司邮箱 | duanxiaoyong@supermix.com.cn |
| 公司披露半年度报告的证券交易所网站 | www.bse.cn |
第二节 公司基本情况
2.1 报告期公司主要业务及变化情况简介
报告期内,公司商业模式未发生重大变化,未对公司的经营情况产生影响。
(一)主营业务
公司的主营业务为纸质包装与展示产品的研发、设计、生产和销售,公司为客户提供全方位的包装与展示解决方案,可根据客户的需求量身定制、设计综合包装方案,提供精细化服务。
公司业务链涵盖包装设计、新产品研发、包装方案优化、包装工艺设定、包装印刷生产、供应链优化、产品配送、客户端包装方案的解决等各个环节,公司已与沃尔玛、家得宝、劳氏、塔吉特、百思买等国内外知名品牌建立了稳定的业务合作关系,得到了客户的广泛认可。
(二)公司的主要产品或服务
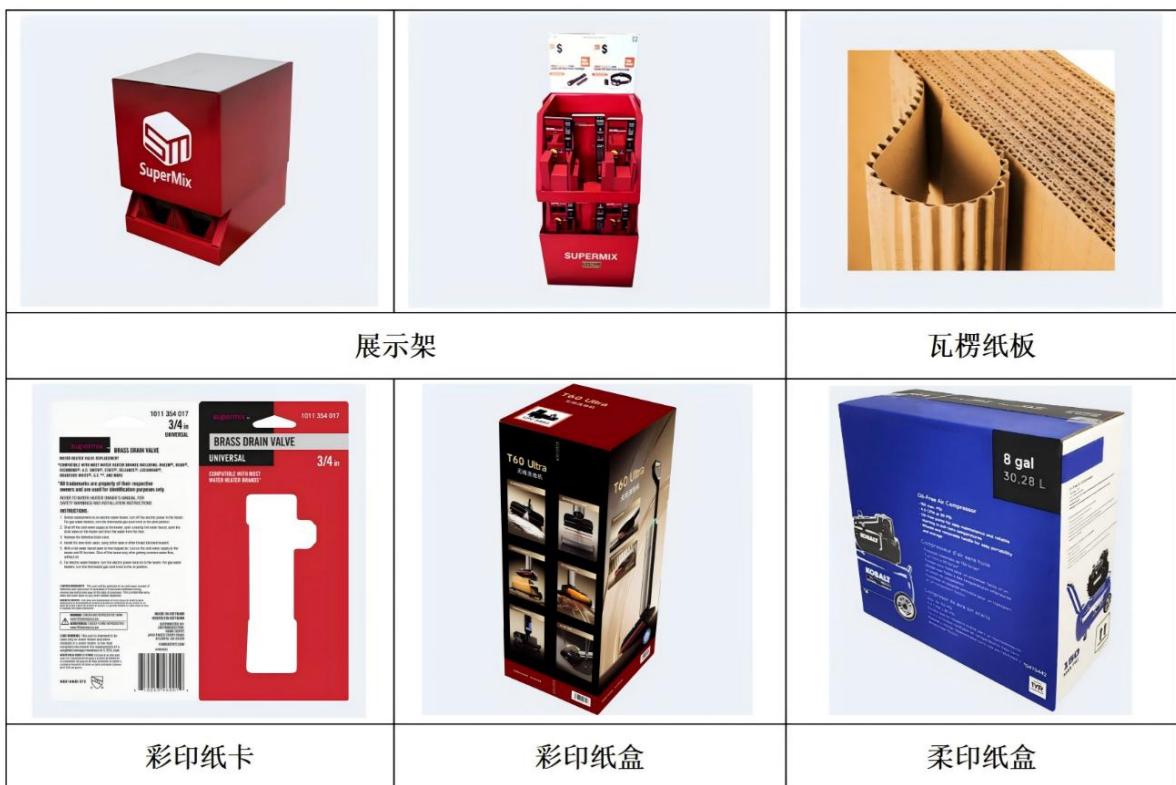
公司的主要产品包括彩印类产品、水印类产品及瓦楞纸板三大类,以彩印类、水印类产品为主,彩印类产品包括展示架、展示盒、彩印纸盒、礼品盒、彩印纸卡、手提袋等,水印类产品主要为柔印纸盒。
(三)公司的主要经营模式
公司的主营业务为纸质包装与展示产品的研发、设计、生产和销售,为客户提供全方位、一体化的包装与展示解决方案,以此获得收入和利润。
1、采购模式
公司构建了以动态需求管控为核心的供应链运作机制,形成覆盖原料采购、供应商协同、库存优化的管理体系。
公司生产所需主要原材料为白卡纸、灰底白板纸、瓦楞纸板及各类原纸,辅料为油墨、光油、胶水等,公司主要以按需采购的方式进行采购。
经过近二十年的摸索、运作和持续改进,公司在供应商选择、评定、成本控制等方面逐步形成了一套相对成熟的程序,制定了比较规范的采购制度,并与经筛选的合格供应商签订框架性采购协议,建立了稳定的合作关系,能够确保原材料符合质量标准和成本控制的要求。
公司在接到客户订单之后,根据生产需要通过ERP系统生成采购订单。公司所需白板纸全部从外部采购,瓦楞纸板主要由子公司常熟佳合、广德佳联生产提供。对于彩印和水印产品的辅料,比如油墨、光油、胶水等,公司会根据历史经验备有一定的库存,并根据订单量实时调整。
原纸是纸板产品的主要原材料。子公司常熟佳合、广德佳联、越南立盛结合年度或季度用量订单的原纸备纸需求,确定常用纸种及常用标准配材并依据业务方面的需求统计原纸备纸总需求,并参考原纸供应市场变化及趋势,合理把控原纸采购频次和采购量。由于原纸市场近年来价格波动较大,公司会根据原纸市场的变化,对原纸进行适当的备货。
2、生产模式
公司构建了订单驱动的生产系统,形成覆盖计划排程、资源整合、质量管控、产能协同的四维运作架构。
在接到客户订单后,由生产部门制定合理的生产计划,进行生产调度、管理和控制,及时处理订单在执行过程中的相关问题,确保生产计划能够顺利完成。同时由生产部门根据生产任务组织、协调生产过程中的各种具体活动和资源,以达到对生产成本和产品质量的控制,同时不断提高生产工艺,提高生产效率。
公司已建设了标准化厂房,合理布局生产线、机器设备、仓库,建立了一整套标准化的生产流程,制定了员工的生产技能培训设计方案。同时,公司不断提高生产工艺,提高生产效率,优化生产指标。
公司主营业务中的“设计”主要指产品结构设计,属于纸质包装与展示产品生产过程中的前置环节。目前,公司一般不对订单产品的设计单独收费,暂不对外单独提供产品设计服务。公司接到客户订单后,首先进行结构设计、打样,再进行生产,由品质部门进行质量检查,办理产成品入库手续,最后将产品交付客户,获得销售收入。
同时,公司在订单量增幅较大或产品旺季时,综合考虑短时间内产能、设备、成本、时效要求等限
制,公司会选择将部分产品外协加工,外协加工的工序一般为非核心工序。
委托外协加工的工序一般为成熟、简单的印刷后道工序,比如覆膜、裱纸、模切、贴合;在公司的印刷产能不足时,也会将少量印刷工序委托外协加工。公司的委托外协加工不涉及关键技术或工序,不会对外协生产商产生重大依赖,不会对公司的业务完整性和独立性构成影响。印刷后道工序一般无需特定的生产资质,少数涉及印刷工序的外协生产商均拥有印刷经营许可证。
市场上可进行印刷后道工序的企业较多,该市场竞争充分。公司考量外协工序的复杂度、尺寸大小、工艺流程等,向外协厂商询价、比价,结合市场价格制定公司外协工段的定价标准,并最终协商确定价格,交易价格公允。
3、销售模式
公司采用以直销为核心的市场拓展机制,无经销商、代理商。公司销售部门业务员通过主动走访、参加行业展会、网络推广、老客户推荐等方式与国内外的客户建立联系,公司与客户主要通过签订框架性协议的方式确定合作关系,对于已有客户,通过保证服务质量、提高产品品质及稳定性等方式,提高客户的忠诚度,以获取后续订单。
公司主要生产定制化产品,结合客户的需求确定产品的结构设计、原料等,进行个性化的设计和制作。因此,公司产品的定价主要考虑产品结构设计、原材料、工艺以及运费、人工等差异,在成本的基础上加上合理利润,并综合考虑市场行情。
公司会根据客户的资产情况、雇员人数、知名度等指标,对客户进行资信评分,授予对应的信用期。
4、研发模式
公司构建了以自主研发为核心的创新体系,专注于彩印及水印产品的深度定制开发。基于客户个性化需求,技术团队从结构设计、原料选型到生产实现实施全流程定制解决方案。公司的研发分为先进工艺开发、生产效能优化和产品体系升级三方面。在先进工艺开发过程中,技术研发中心通过工艺创新推动传统手工工艺向半自动化及全自动化生产模式转型升级,重点突破制约产能的关键技术节点,实现生产效率的阶梯式提升;在生产效能优化方面,建立工序动态评估机制,运用大数据分析方法对生产流程进行三维度改良:空间维度,重构设备布局缩短物料流转路径;时间维度,优化工序衔接提升产线平衡率;质量维度,完善过程控制标准降低质量波动。在产品体系升级方面,公司的研发团队既主动把握市场时机,研究开发新产品,提升产品质量及性能,也会根据客户需求,设计、研发定制化产品,定期召开研发会议,分析市场需求,交流新技术、新工艺等信息,确定近期新产品开发计划、调整新产品开发进度和协调解决新产品开发中的问题。
为保障技术创新落地,公司配备 ISTA 认证检测实验室,具备完整的包装测试能力矩阵,覆盖纸箱产品的跌落、整箱抗压、振动、斜撞、边压、耐破、耐磨、夹抱等关键性能指标验证。公司根据项目技术需求、服务内容、应用领域等进行针对性的研发,亦会针对新的客户需求、新结构、新工艺等进行研发,为项目的顺利实施提供技术保障。
2.2 公司主要财务数据
单位:元
| 本报告期末 | 上年期末 | 增减比例% | |
| 资产总计 | 769,057,331.68 | 741,617,013.06 | 3.70% |
| 归属于上市公司股东的净资产 | 336,953,592.71 | 340,989,223.18 | -1.18% |
| 归属于上市公司股东的每股净资产 | 4.39 | 4.47 | -1.79% |
| 资产负债率%(母公司) | 24.78% | 20.98% | - |
| 资产负债率%(合并) | 39.82% | 36.22% | - |
| 本报告期 | 上年同期 | 增减比例% | |
| 营业收入 | 369,427,676.28 | 335,312,927.17 | 10.17% |
| 归属于上市公司股东的净利润 | 7,041,540.74 | 10,357,615.84 | -32.02% |
| 归属于上市公司股东的扣除非经常性损益后的净利润 | 7,029,847.00 | 10,228,527.94 | -31.27% |
| 经营活动产生的现金流量净额 | 23,734,803.76 | 17,849,957.69 | 32.97% |
| 加权平均净资产收益率%(依据归属于上市公司股东的净利润计算) | 2.05% | 3.07% | - |
| 加权平均净资产收益率%(依据归属于上市公司股东的扣除非经常性损益后的净利润计算) | 2.05% | 3.03% | - |
| 基本每股收益(元/股) | 0.09 | 0.14 | -35.71% |
| 本报告期末 | 上年期末 | 增减比例% | |
| 流动比率 | 1.56 | 1.62 | - |
| 利息保障倍数 | 10.01 | 12.72 | - |
2.3 普通股股本结构
单位:股
| 股份性质 | 期初 | 本期变动 | 期末 | |||
| 数量 | 比例% | 数量 | 比例% | |||
| 无限售条件股份 | 无限售股份总数 | 36,389,900 | 47.75% | -350,000 | 36,039,900 | 47.00% |
| 其中:控股股东、实际控制人 | 12,566,450 | 16.49% | 0 | 12,566,450 | 16.39% | |
| 董事、高管 | 1,300 | 0.00% | 0 | 1,300 | 0.00% | |
| 核心员工 | - | - | - | - | - | |
| 有限售条件股份 | 有限售股份总数 | 39,815,100 | 52.25% | 819,900 | 40,635,000 | 53.00% |
| 其中:控股股东、实际控制人 | 37,699,350 | 49.47% | 0 | 37,699,350 | 49.17% | |
| 董事、高管 | - | - | 20,000 | 20,000 | 0.03% | |
| 核心员工 | - | - | 735,300 | 735,300 | 0.96% | |
| 总股本 | 76,205,000 | - | 469,900 | 76,674,900 | - | |
| 普通股股东人数 | 3,619 | |||||
2.4 持股5%以上的股东或前十名股东情况 单位:股
| 序号 | 股东名称 | 股东性质 | 期初持股数 | 持股变动 | 期末持股数 | 期末持股比例% | 期末持有限售股份数量 | 期末持有无限售股份数量 |
| 1 | 董洪江 | 境内自然人 | 20,220,200 | 0 | 20,220,200 | 26.3713% | 15,165,150 | 5,055,050 |
| 2 | 陈玉传 | 境内自然人 | 13,390,000 | 0 | 13,390,000 | 17.4633% | 10,042,500 | 3,347,500 |
| 3 | 张毅 | 境内自然人 | 12,350,000 | 0 | 12,350,000 | 16.107% | 9,262,500 | 3,087,500 |
| 4 | 段晓勇 | 境内自然人 | 4,305,600 | 0 | 4,305,600 | 5.6154% | 3,229,200 | 1,076,400 |
| 5 | 昆山宏佳共创企业管理中心(有限合伙) | 境内非国有法人 | 3,640,000 | 0 | 3,640,000 | 4.7473% | 68,250 | 3,571,750 |
| 6 | 昆山佳运源企业管理中心(有限合伙) | 境内非国有法人 | 2,730,000 | 0 | 2,730,000 | 3.5605% | 2,047,500 | 682,500 |
| 7 | #沈国勤 | 境内自然人 | 226,879 | 373,121 | 600,000 | 0.7825% | 0 | 600,000 |
| 8 | 上海物朴资产管理合伙企业(有限合伙)-物朴青云二号私募证券投资基金 | 其他 | 200 | 380,388 | 380,588 | 0.4964% | 0 | 380,588 |
| 9 | 汪然 | 境内自然人 | 0 | 338,000 | 338,000 | 0.4408% | 0 | 338,000 |
| 10 | 王克陆 | 境内自然人 | 25,001 | 244,999 | 270,000 | 0.3521% | 0 | 270,000 |
| 合计 | 56,887,880 | 1,336,508 | 58,224,388 | 75.9366% | 39,815,100 | 18,409,288 | ||
| 持股5%以上的股东或前十名股东间相互关系说明:1、股东董洪江、陈玉传、张毅、段晓勇系公司实际控制人,昆山宏佳共创企业管理中心(有限合伙)执行事务合伙人董洪江系公司控股股东、实际控制人,昆山佳运源企业管理中心(有限合伙)执行事务合伙人陈玉传系公司股东、实际控制人。2、股东董洪江、陈玉传、张毅、段晓勇、昆山宏佳共创企业管理中心(有限合伙)、昆山佳运源企业管理中心(有限合伙)为一致行动人。 | ||||||||
持股 5%以上的股东或前十名股东是否存在质押、司法冻结股份
□适用 √不适用
2.5 特别表决权安排情况
□适用 √不适用
2.6 控股股东、实际控制人变化情况
□适用 √不适用
截至本报告期末,公司控股股东为董洪江先生,未发生变化。
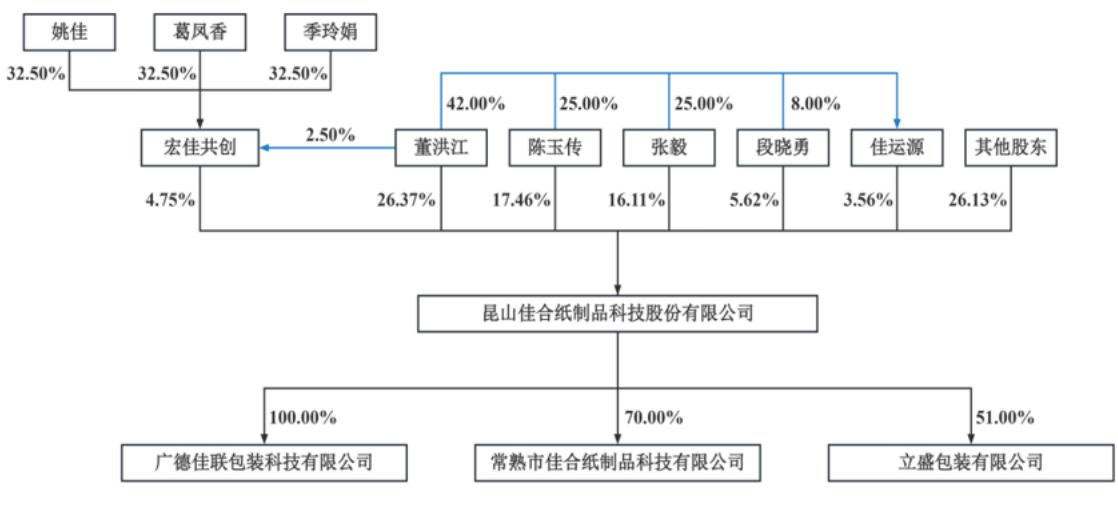
董洪江先生,1970年2月生,中国国籍,无境外永久居留权,本科学历。1995年7月至1996年3月任张家港珍珠饰品有限公司科员,1996年4月至1997年7月任苏州罗马瓷砖有限公司总经理室助理,1997年8月至1999年1月任金海纸制品(昆山)有限公司业务部主管,1999年2月至2001年2月任光隆羽绒制品(苏州)有限公司总务科科长,2001年3月至2017年4月任佳合有限执行董事,2013年7月至2022年8月任苏州佳合智翔文化传播有限公司执行董事兼总经理,2014年8月至今任江苏江南易购电子商务有限公司执行董事,2016年9月至今任云上城市智能科技(昆山)有限公司监事,2017年4月至今任佳合科技董事长,2017年6月至今任昆山宏佳共创企业管理中心(有限合伙)执行事务合伙人,2017年12月至今任常熟市佳合纸制品科技有限公司执行董事,2018年5月至2021年3月10日任淮北市正创智能科技有限公司监事,2020年5月至今任广德佳联包装科技有限公司执行董事兼总经理。2024年8月27日至今任越南立盛股东会主席。截至本报告期末,公司实际控制人未发生变化。董洪江、陈玉传、张毅、段晓勇四人合计直接持有佳合科技50,265,800股,占公司总股本的65.56%;董洪江担任执行事务合伙人的宏佳共创持有公司
3,640,000股,占公司总股本的4.75%;陈玉传担任执行事务合伙人的佳运源持有公司2,730,000股,占公司总股本的3.56%。上述四人已签署一致行动协议,合计控制公司73.86%的股份表决权,为公司共同实际控制人。
2.7 存续至本期的优先股股票相关情况
□适用 √不适用
2.8 存续至半年度报告批准报出日的债券融资情况
□适用 √不适用
2.9 存续至本期的可转换公司债券情况
□适用 √不适用
第三节 重要事项
3.1 重要事项说明
报告期内公司经营情况未发生重大变化,未发生对公司经营情况有重大影响的事项。
3.2 其他事项
| 事项 | 是或否 |
| 是否存在股东及其关联方占用或转移公司资金、资产及其他资源的情况 | □是 √否 |
| 是否存在资产被查封、扣押、冻结或者被抵押、质押的情况 | √是 □否 |
3.2.1. 被查封、扣押、冻结或者被抵押、质押的资产情况
单位:元
| 资产名称 | 资产类别 | 权利受限类型 | 账面价值 | 占总资产的比例% | 发生原因 |
| 货币资金 | 流动资产 | 冻结 | 5,149,594.98 | 0.67% | 银行承兑汇票保证金 |
| 房产、设备 | 固定资产 | 抵押 | 100,988,414.39 | 13.13% | 银行借款抵押、赊销额度以及信用账期 |
| 土地使用权 | 无形资产 | 抵押 | 50,270,705.10 | 6.54% | 银行借款抵押 |
| 总计 | - | - | 156,408,714.47 | 20.34% | - |
资产权利受限事项对公司的影响:
本报告期内资产抵押是由于公司生产经营需要而发生的,对公司发展具有积极影响。



评论 (0)