
 股票
 板块
 用户
 资讯
hyzqdatemark2026 年 07 月 05 日
投资评级: 看好(维持)
证券分析师
刘闯
SAC:S1350524030002
liuchuang@huayuanstock.com
联系人
板块表现:
中国 ADC 全球竞争力愈发明显,关注科伦博泰和百利天恒
——医药行业周报(26/6/29-26/7/3)
投资要点:
A 本周医药市场表现分析:6 月 29 日至 7 月 3 日,医药指数大幅上涨 10.53%,相对沪深 300指数超额收益为 11.07pct。本周医药表现较好,创新药表现尤其亮眼,海思科、泽璟制药等已突破前高,我们认为上半年创新药在基本面持续强劲的趋势下,但股价调整显著,近期板块估值修复有望进一步演绎。展望下半年,我们对医药板块信心较强,创新药有望呈现以个股带动板块的趋势,看好部分核心资产后续股价表现;产业链方面,关注景气度更高的细分领域和业绩确定性更高的个股。建议关注:1)创新药建议首先关注前期有较大调整的核心资产如百利天恒、泽璟制药、科伦博泰、康方生物、三生制药、荣昌生物、石药集团、信达生物、恒瑞医药、翰森制药、中国生物制药、信立泰等,同时关注逻辑依旧明确的个股如热景生物、华纳药厂、康诺亚、君实生物、映恩生物、上海谊众等。重视创新药产业链的结构性景气度回升机会;2)业绩趋势回暖,外需 CDMO 建议关注如药明康德、凯莱英等,早研和上游关注药康生物、百奥赛图、百普赛斯、泰格医药等;3)AI科技行情持续演绎,器械作为多学科交叉行业,跨界业务概率较大,建议关注海泰新光、威高血净、美好医疗、奕瑞科技、森松国际等。4)重视估值低位的资产,医疗器械如福瑞医科、佰仁医疗、鱼跃医疗等,中药如健民集团、马应龙、昆药集团等。
医药指数和各细分领域表现、涨跌幅:本周上涨个股数量 448家,下跌个股 20家,涨幅居前个股为热景生物(+63.74%)、万邦医药(+50.96%)、海南海药(+48.67%)、三生国健(+46.45%)、石药创新(44.53%)。跌幅居前的个股为通化金马(-26.72%)、纳微科技(-5.85%)、济川药业(-5.29%)、百诚医药(-4.89%)、\*ST 香雪(-4.76%)。
重视 ADC核心资产,关注科伦博泰和百利天恒。ADC治疗领域全球规模有望在 2032年突破千亿美元大关。全球 ADC 市场由2018年的 20亿美元快速增长至 2023年的 104亿美元,年复合增长率为 38.6%。根据映恩生物招股书、Frost & Sullivan 预测,2023 年至 2028 年及 2028年至2032年将分别按31.8%及29.2%的年复合增长率持续强劲增长,并于2032年达到1151亿美元。美国是最大的市场,中国为增长最快的市场,未来可期。根据 Frost&Sullivan预测,美国和中国的 ADC 市场规模均会保持较快增长速度,预计到 2032 年,美国 ADC 市场有望达到 515亿美元,中国 ADC市场有望达到 174亿美元。科伦博泰核心 ADC资产 SKB264的4项适应症目前已在国内获批,海外合作伙伴默沙东密集开展 17项全球 3期临床,有望打开商业化销售空间;百利天恒核心 ADC资产 BL-B01D1 已于2026年 6 月22日国内获批上市,其海外合作伙伴BMS也于2026年7月2日登记全球一线EGFRmt NSCLC适应症临床试验,针对肺癌大适应症一线疗法,未来可期。
投资观点及建议:经过2015-2025年的十年创新转型,中国医药产业完成了新旧增长动能转换(创新替代仿制,出海能力提升),尤其是创新药显著打开了中国医药企业增长新曲线,具体来看,1)中国创新药产业已具规模,恒瑞医药、翰森制药、中国生物制药等传统 Pharma已完成创新的华丽转身,康方生物、科伦博泰、百利天恒等创新药公司正在以全球First-in-class的姿态快速崛起;2)中国创新药强势崛起背景下,创新药产业链如早研和科研上游景气度回升,药康生物、百奥赛图、昭衍新药、美迪西等有望持续受益。3)中国制造能力持续提升,迎来更多出海机遇,如微创医疗、联影医疗、华大智造、微电生理等。另外,国内需求端和支付端也在持续推动新增量:4)需求端,老龄化持续加速,心脑血管、内分泌、骨科等慢性疾病需求持续提升,银发经济长坡厚雪;5)支付端看,医保收支仍在稳健增长,同时医保局积极推动商业保险的发展,构建多层次支付体系。同时,新技术也在加速行业变革;6)AI 大科技浪潮下,医药有望释放新的成长逻辑,脑机接口、肿瘤早筛、AI 医疗等快速发展。展望2026年,我们继续看好以创新为主的医药科技主线,重点关注创新药、脑机接口、AI医疗、手术机器人等,同时建议布局 2026年行业有望迎来反转的老龄化及院外消费,关注估值较低的麻药、血制品、中药等。
本周建议关注组合:热景生物、华纳药厂、泽璟制药、康诺亚、福瑞医科。
7月建议关注组合:百利天恒、科伦博泰、科伦药业、信达生物、石药集团、药明康德、泰格
医药、药康生物、健民集团、福瑞医科。
风险提示:行业竞争加剧风险,政策变化风险,行业需求不及预期风险。
内容目录
1. ADC 资产潜力可期,关注科伦博泰、百利天恒核心资产临床开发进度……5
1.1. 科伦博泰 SKB264:携手默沙东,开启 17 项全球临床,市场前景广阔……5
1.2. 百利天恒 BL-B01D1:首个获批的 EGFR/HER3 双抗 ADC……6
2. 行业观点:产业趋势持续,持续看好创新药行情……7
3. 风险提示……14
图表目录
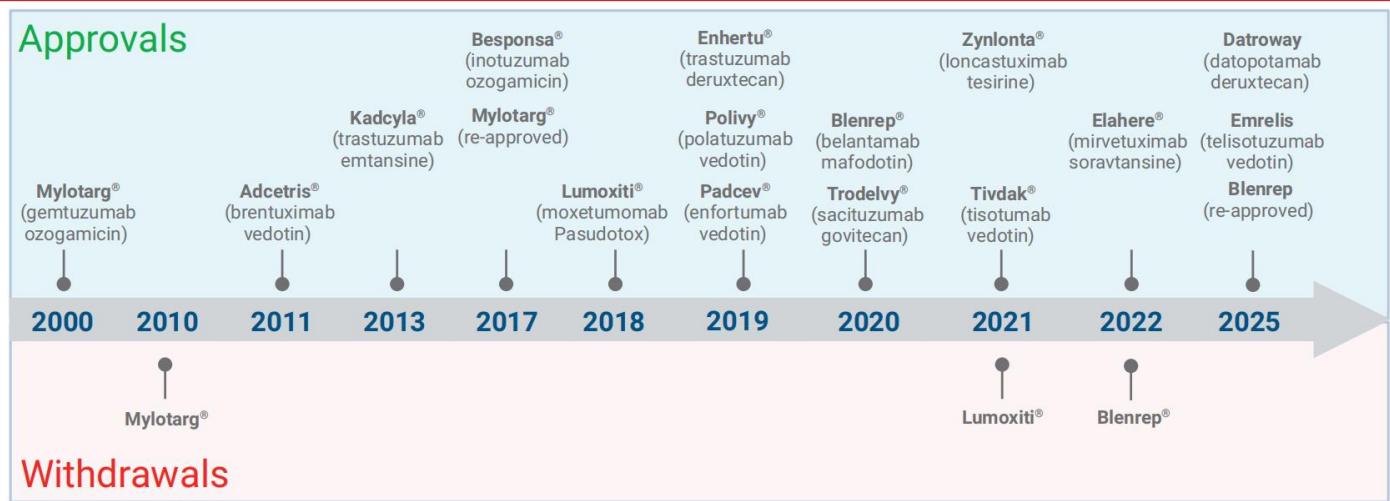
图表1:FDA批准或撤销的ADC药物时间线....5
图表2:SKB264正在进行的III期临床试验....6
图表3:BL-B01D1正在进行的II/III期临床试验....7
图表4:本周申万医药行业涨幅Top10....7
图表5:本周申万医药行业跌幅Top10....8
图表6:2024年初至今医药指数表现....9
图表7:申万各板块年初至今涨跌幅情况....10
图表8:年初至今医药子板块涨跌幅情况....10
图表9:本周医药子板块表现情况....10
图表10:申万各板块PE估值情况(截至2026年7月3日,整体TTM法)....11
图表11:申万医药及沪深300PE估值情况(截至2026年7月3日,整体TTM法)11
图表12:申万医药各细分板块PE估值情况(截至2026年7月3日,整体TTM法)12
图表13:2025年初至今医药成交额及占A股比例(亿元)....12
1.ADC 资产潜力可期,关注科伦博泰、百利天恒核心资产临床开发进度
ADC 治疗领域全球规模有望在 2032 年突破千亿美元大关。全球 ADC 市场由 2018 年的20亿美元快速增长至 2023 年的 104 亿美元,年复合增长率为 38.6%。根据映恩生物招股书、Frost & Sullivan 预测,2023 年至 2028 年及 2028 年至 2032 年将分别按 31.8%及 29.2%的年复合增长率持续强劲增长,并于2032 年达到 1151 亿美元。
美国是最大的市场,中国为增长最快的市场,未来可期。根据 Frost &Sullivan 预测,美国和中国的 ADC 市场规模均会保持较快增长速度,预计到 2032 年,美国 ADC 市场有望达到 515 亿美元,中国 ADC 市场有望达到 174 亿美元。
1.1.科伦博泰 SKB264:携手默沙东,开启 17 项全球临床,市场前景广阔
作为科伦博泰生物的核心产品,芦康沙妥珠单抗(sac-TMT/SKB264)是一款公司拥有自主知识产权的新型 TROP2 ADC,针对 NSCLC、乳腺癌(BC)、胃癌(GC)、妇科肿瘤及泌尿生殖系统肿瘤等晚期实体瘤。于2022 年 5 月,公司授予默沙东在大中华区(包括中国内地、中国香港、中国澳门及中国台湾)以外的所有地区开发、使用、制造及商业化芦康沙妥珠单抗(sac-TMT)的独家权利。
截至 2026 年 6 月 19 日科伦博泰生物公众号信息,芦康沙妥珠单抗(sac-TMT)的 4 项适应症已于中国获批上市,分别用于:1)既往至少接受过 2 种系统治疗(其中至少 1 种治疗针对晚期或转移性阶段)的不可切除的局部晚期或转移性三阴性乳腺癌(TNBC);2)经 EGFR-TK和含铂化疗治疗后进展的 EGFR 基因突变阳性的局部晚期或转移性非鳞状 NSCLC;3)经EGFR-TKI 治疗后进展的 EGFR 基因突变阳性的局部晚期或转移性非鳞状 NSCLC;4)既往接受过内分泌治疗且在晚期疾病阶段接受过至少一线化疗的不可切除或转移性的激素受体阳性(HR+)且人类表皮生长因子受体 2 阴性(HER2-) (免疫组织化学(IHC) 0、IHC 1+或 IHC 2+/原位杂交(ISH)-)BC;其中前2 项适应症已经被纳入医保范围,将为更多乳腺癌和非小细胞肺癌患者带来临床获益。此外,芦康沙妥珠单抗(sac-TMT)已获国家药品监督管理局(NMPA)授予 6项突破性疗法认定(BTD)。
图表2:SKB264 正在进行的 III 期临床试验
| 临床号 | 适应症 | 申办方 | 地区 | 试验开始日期 | 主要试验结束日期(预估) |
| NCT07419295 | 3L+ 尿路上皮癌 | MSD | 全球 | 2026-04-23 | 2029-07-27 |
| NCT07318558 | 1L 卵巢癌 维持治疗 | MSD | 全球 | 2026-02-16 | 2033-02-25 |
| NCT07216703 | 1L PD-L1 CPS≥1 宫颈癌 维持治疗 | MSD | 全球 | 2026-01-19 | 2031-10-29 |
| NCT06966700 | 三阴性乳腺癌 新辅助治疗 | MSD | 全球 | 2025-06-30 | 2033-03-23 |
| NCT06952504 | 1L 子宫内膜癌 维持治疗 | MSD | 全球 | 2025-05-21 | 2032-05-24 |
| NCT06841354 | 1L PD-L1 < 10 三阴性乳腺癌 | MSD | 全球 | 2025-03-16 | 2030-05-18 |
| NCT06824467 | 2L 卵巢癌 维持治疗 | MSD | 全球 | 2025-04-09 | 2029-04-27 |
| NCT06459180 | 2L 宫颈癌 | MSD | 全球 | 2024-07-24 | 2028-06-15 |
| NCT06422143 | 1L 鳞状非小细胞肺癌 维持治疗 | MSD | 全球 | 2024-06-10 | 2029-01-12 |
| NCT06393374 | 三阴性乳腺癌 辅助治疗 | MSD | 全球 | 2024-06-24 | 2030-12-16 |
| NCT06356311 | 3L+ 胃癌/胃食管交界处癌/食管腺癌 | MSD | 全球 | 2024-05-03 | 2027-01-04 |
| NCT06312137 | 非小细胞肺癌 辅助治疗 | MSD | 全球 | 2024-04-03 | 2034-02-21 |
| NCT06312176 | 2L+ HR+/HER2- 乳腺癌 | MSD | 全球 | 2024-04-14 | 2027-07-11 |
| NCT06305754 | 2L+ EGFRmt 非鳞状非小细胞肺癌 | MSD | 全球 | 2024-06-11 | 2028-08-17 |
| NCT06170788 | 1L PD-L1 表达≥50% 非小细胞肺癌 | MSD | 全球 | 2023-12-15 | 2028-01-25 |
| NCT06132958 | 2L+ 子宫内膜癌 | MSD | 全球 | 2023-12-06 | 2028-01-10 |
| NCT06074588 | 3L+ EGFRmt 非鳞状非小细胞肺癌 | MSD | 全球 | 2023-11-12 | 2027-05-10 |
| NCT07071337 | 2L+ HR+/HER2- 乳腺癌 | 科伦博泰;科伦药业 | 中国 | 2025-07-18 | 2027-07-01 |
| NCT06711900 | 1L PD-L1 阴性 非鳞状非小细胞肺癌 | 科伦博泰;科伦药业 | 中国 | 2024-10-30 | 2026-12-01 |
| NCT06670196 | 1L EGFRmt 非鳞状非小细胞肺癌 | 科伦博泰;科伦药业 | 中国 | 2024-11-27 | 2027-05-01 |
| NCT06448312 | 1L PD-L1 阳性 非小细胞肺癌 | 科伦博泰;科伦药业 | 中国 | 2024-06-07 | 2026-11-01 |
| NCT06279364 | 1L 三阴性乳腺癌 | 科伦博泰;科伦药业 | 中国 | 2024-02-28 | 2026-07-01 |
| NCT06081959 | 2L+ HR+/HER2- 乳腺癌 | 科伦博泰;科伦药业 | 中国 | 2023-10-31 | 2026-12-31 |
| NCT05870319 | 2L+ EGFRmt 非鳞状非小细胞肺癌 | 科伦博泰;科伦药业 | 中国 | 2023-06-26 | 2024-07-11(结束) |
| NCT05347134 | 3L+ 三阴性乳腺癌 | 科伦博泰;科伦药业 | 中国 | 2022-06-10 | 2023-11-30(结束) |
资料来源:医药魔方,华源证券研究所
芦康沙妥珠单抗(sac-TMT)是全球首个在肺癌适应症获批上市的 TROP2 ADC 药物。芦康沙妥珠单抗(sac-TMT)的新增适应症上市申请已获 NMPA 受理,用于联合帕博利珠单抗一线治疗程序性细胞死亡配体 1(PD-L1)肿瘤细胞阳性比例分数(TPS)≥1%的 EGFR 基因突变阴性和间变性淋巴瘤激酶(ALK)阴性的局部晚期或转移性 NSCLC,并被纳入优先审评审批程序。目前,科伦博泰已在中国开展 9 项注册性临床研究。默沙东已启动 17 项正在进行的芦康沙妥珠单抗(sac-TMT)作为单药疗法或联合帕博利珠单抗或其他抗癌药物用于多种类型癌症的全球性 III 期临床研究。适应症布局广,上市后有望产生持续商业化利益。
1.2.百利天恒 BL-B01D1:首个获批的 EGFR/HER3 双抗 ADC
iza-bren (BL-B01D1,伦康依隆妥单抗,宜泽康®)是全球首创(First-in-class)、新概念(New concept)且唯一获批上市的 EGFR x HER3 双抗 ADC。截至 2026 年 6 月,百利天恒正在中国和美国就 iza-bren 开展 40 余项针对多种肿瘤类型的临床试验。其中,于美国正在和战略合作伙伴百时美施贵宝公司共同开展一线晚期三阴性乳腺癌的Ⅱ/Ⅲ期临床试验、EGFR-TKI 耐药后晚期非小细胞肺癌的Ⅱ/Ⅲ期临床试验(已被 FDA 授予突破性疗法)和经治晚期转移性尿路上皮癌的Ⅱ/Ⅲ期临床试验,以及针对非小细胞肺癌、晚期实体瘤等多项Ⅰ/Ⅱ期临床试验;于中国正在开展 PANKU 系列关键Ⅱ/Ⅲ期注册临床研究 15 项,覆盖肺癌、食管鳞癌、乳腺癌、卵巢癌、尿路上皮癌、胆管癌等多种恶性肿瘤(其中7 项适应症被国家药品监督管理局药品审评中心纳入突破性治疗品种名单)。2026 年 6 月 iza-bren 获国家药品监督管理局(NMPA)批准上市,用于鼻咽癌后线治疗。2026 年 7 月 2 日,百时美施贵宝在 Clinicaltrials.gov 网站上注册了 EGFR/HER3 ADC 新药 Iza-Bren 联合奥希替尼头对头对比奥希替尼±铂类化疗一线治疗 EGFR 突变 NSCLC 的全球三期临床试验IZABRIGHT-Lung02。
图表 3:BL-B01D1 正在进行的 II/III 期临床试验
| 临床号 | 适应症 | 申办方 | 地区 | 试验开始日期 | 试验结束日期(预估) |
| NCT07106762 | 2L+尿路上皮癌 | Bristol-Myers Squibb | 全球 | 2025-09-30 | 2029-01-26(预估) |
| NCT07100080 | 2L+ EGFRmt 非鳞状非小细胞肺癌 | Bristol-Myers Squibb | 全球 | 2025-11-05 | 2028-12-15(预估) |
| NCT06926868 | 1L 三阴性乳腺癌 | Bristol-Myers Squibb; 百利天恒; Systimmune | 全球 | 2025-09-11 | 2028-03-13(预估) |
| NCT07680790 | 1L EGFRmt 非小细胞肺癌 | Bristol-Myers Squibb | 全球 | 2026-09-30(预估) | 2031-12-30(预估) |
| NCT07648914 | 2L+ HR+/HER2-乳腺癌 | 百利天恒 | 中国 | 2026-06-01(预估) | 2028-12-01(预估) |
| NCT07640789 | 1L EGFRmt 非小细胞肺癌 联用TKI | 百利天恒 | 中国 | 2026-06-01(预估) | 2030-12-01(预估) |
| NCT07642024 | EGFRmt 非小细胞肺癌 辅助/新辅助治疗 | 百利天恒 | 中国 | 2026-06-01(预估) | 2032-12-01(预估) |
| NCT07641855 | 2L+ 去势抵抗前列腺癌 | 百利天恒 | 中国 | 2026-06-01(预估) | 2028-12-01(预估) |
| NCT07582315 | 2L 胆道癌 | 百利天恒 | 中国 | 2026-05-01(预估) | 2028-12-01(预估) |
| NCT07554456 | 1L 食管鳞癌 | 百利天恒 | 中国 | 2026-04-01(预估) | 2028-12-01(预估) |
| NCT07502300 | 1L 广泛期小细胞肺癌 | 百利天恒 | 中国 | 2026-04-01(预估) | 2029-12-01(预估) |
| NCT06994195 | 2L 卵巢癌 | 百利天恒 | 中国 | 2025-08-04 | 2027-06-01(预估) |
| NCT06857175 | 2L+ 尿路上皮癌 | 百利天恒 | 中国 | 2025-03-25 | 2027-06-01(预估) |
| NCT06838273 | 1L EGFRmt 非小细胞肺癌 | 百利天恒 | 中国 | 2025-02-24 | 2028-12-01(预估) |
| NCT06500026 | 2L+ 小细胞肺癌 | 百利天恒 | 中国 | 2024-08-07 | 2026-12-01(预估) |
| NCT06382129 | 2L+ EGFRwt 非小细胞肺癌 | 百利天恒 | 中国 | 2024-05-17 | 2026-12-01(预估) |
| NCT06382142 | 2L+ 三阴性乳腺癌 | 百利天恒 | 中国 | 2024-06-21 | 2026-06-01(预估) |
| NCT06382116 | 2L+ EGFRmt 非鳞状非小细胞肺癌 | 百利天恒 | 中国 | 2024-05-22 | 2026-05-01(预估) |
| NCT06343948 | 2L+ HR+/HER2-乳腺癌 | 百利天恒 | 中国 | 2024-04-24 | 2026-05-01(预估) |
| NCT06304974 | 2L+ 食管鳞癌 | 百利天恒 | 中国 | 2024-03-19 | 2026-05-01(预估) |
| NCT06118333 | 3L+ 鼻咽癌 | 百利天恒 | 中国 | 2023-12-04 | 2026-11-01(预估) |
资料来源:医药魔方,华源证券研究所
2.行业观点:产业趋势持续,持续看好创新药行情
本周(6.29-7.3)、年初至今医药指数涨跌幅分别为+10.53%和-5.06%,相对沪深 300指数的超额收益分别为 11.07 pct 和-9.65 pct。
个股情况:本周上涨个股数量 448 家,下跌个股 20 家,涨幅居前个股为热景生物(+63.74%)、万邦医药(+50.96%)、海南海药(+48.67%)、三生国健(+46.45%)、石药创新(44.53%)。跌幅居前的个股为通化金马(-26.72%)、纳微科技(-5.85%)、济川药业(-5.29%)、百诚医药(-4.89%)、\*ST 香雪(-4.76%)。
图表4:本周申万医药行业涨幅 Top10
| 排序 | 代码 | 名称 | 市值(亿元) | 本周表现 | 本月至今表现 | 年初至今表现 |
| 1 | 688068.SH | 热景生物 | 114.1 | 63.74% | 42.00% | -24.09% |
| 2 | 301520.SZ | 万邦医药 | 33.1 | 50.96% | 9.38% | 26.14% |
| 3 | 000566.SZ | 海南海药 | 79.7 | 48.67% | 23.05% | -14.13% |
| 4 | 688336.SH | 三生国健 | 544.2 | 46.45% | 14.35% | 48.99% |
| 5 | 300765.SZ | 石药创新 | 515.6 | 44.53% | 34.81% | 1.77% |
| 6 | 688382.SH | 益方生物-U | 131.9 | 42.61% | 26.44% | -16.45% |
| 7 | 688221.SH | 前沿生物-U | 103.9 | 41.34% | 23.79% | 53.63% |
| 8 | 688578.SH | 艾力斯 | 589.0 | 40.02% | 19.85% | 26.51% |
| 9 | 002653.SZ | 海思科 | 856.4 | 37.76% | 15.27% | 49.78% |
| 10 | 688513.SH | 苑东生物 | 100.6 | 37.25% | 29.66% | -6.47% |
| 11 | 801150.SI | 医药生物(申万) | 10.53% | 5.79% | -5.06% | |
| 12 | 000300.SH | 沪深300 | -0.54% | -2.76% | 4.58% |
资料来源:Wind,华源证券研究所
图表5:本周申万医药行业跌幅 Top10
| 排序 | 代码 | 名称 | 市值(亿元) | 本周表现 | 本月至今表现 | 年初至今表现 |
| 1 | 000766.SZ | 通化金马 | 169.6 | -26.72% | -9.54% | -36.16% |
| 2 | 688690.SH | 纳微科技 | 162.6 | -5.85% | -8.68% | 56.41% |
| 3 | 600566.SH | 济川药业 | 207.1 | -5.29% | 1.26% | -8.53% |
| 4 | 301096.SZ | 百诚医药 | 62.1 | -4.89% | -0.63% | -0.54% |
| 5 | 300147.SZ | *ST香雪 | 62.2 | -4.76% | -1.16% | 3.30% |
| 6 | 688426.SH | 康为世纪 | 20.6 | -4.03% | 0.00% | -23.04% |
| 7 | 688677.SH | 海泰新光 | 118.7 | -3.94% | -2.11% | 130.47% |
| 8 | 000668.SZ | 荣丰控股 | 32.2 | -3.52% | -0.36% | 123.01% |
| 9 | 301235.SZ | 华康洁净 | 72.3 | -3.47% | -10.56% | 82.45% |
| 10 | 300401.SZ | 花园生物 | 118.5 | -3.38% | -0.64% | 45.08% |
| 11 | 801150.SI | 医药生物(申万) | 10.53% | 5.79% | -5.06% | |
| 12 | 000300.SH | 沪深300 | -0.54% | -2.76% | 4.58% |
资料来源:Wind,华源证券研究所
细分赛道涨跌幅情况:
本周,化学制剂(+16.9%)、生物制品 II(+13.3%)、医药生物(+10.5%)、化学原料药(+9.6%)、医疗器械 II(+7.5%)、中药 II(+7.3%)、医药商业 II(+6.7%)、医疗服务 II(+6.4%)。
年初以来,医疗服务 II(+12.5%)、化学原料药(+0.6%)、医药生物(-5.1%)、化学制剂(-5.2%)、医疗器械 II(-9.3%)、生物制品 II(-9.7%)、中药 II(-13.0%)、医药商业 II(-17.9%)。
板块估值:截至 2026 年 7 月 3 日,申万医药板块整体 PE 估值为 32.70X,在申万一级分类中排第 13,从 PE 绝对值来看,目前医药估值仍在历史相对较低位置。各细分板块估值情况,目前化学原料药、生物制品 II、化学制剂、医疗器械 II 板块估值相对较高,医疗服务 II、中药 II、医药商业 II 估值相对较低。
投资观点:2025 年中国创新药迎来 BD 出海创纪录,板块行情表现十分亮眼,作为未来10年的产业趋势,2026 年创新药有望延续亮眼表现,2026 年前三个月 BD 金额超 600 亿美元,产业基本面持续加强。同时,随着 AI 医疗、脑机接口、创新器械等领域快速发展,相关机会或将贯穿全年。另外,医疗消费和医药制造业绩有望在 2026 年触底反弹,估值迎来修复,结构性行情或将演绎。中国医药行业经过多年的产业调整,已经逐步完成了新旧动能的转换,行业成长韧性在持续加强,1)中国创新药产业已具备一定规模,多家公司的创新布局迎来收获,传统 pharma 也已经完成创新的华丽转身,中国创新药研发能力已跃居全球前列,世界级的竞争力快速提升;2)中国创新药 BD 崛起的背景下,带动创新药产业链尤其是早研和上游景气度持续回升;3)出海能力持续提升,创新药械的 license out 频现,中国企业已成为全球 MNC 非常重视的创新转换来源。同时,中国医疗器械和供应链能力在全球的竞争力也在显著加强;4)老龄化持续加速,银发经济长坡厚雪;5)支付端看,医保收支仍在稳健增长,同时医保局积极推动商业保险的发展,构建多层次支付体系;6)全球大科技浪潮下,A医疗、脑机接口等板块有望迎来发展机遇,释放新的增长动力。
整体来看,我们认为 2026 年医药行业有望持续边际好转,科技领衔行业变革、孕育新的成长动能,传统行业的经营性业绩有望触底好转,结构性高增长的细分领域和个股非常值得期待。展望 2026 年,坚持从“科技创新主导”+“业绩/估值修复”两大维度作为全年维度的投资框架:
1)创新药械及产业链:国务院明确表态支持创新药全产业链发展,多地陆续出台相关政策,2025 年出海 BD 实现质变,我们认为创新药/械及产业是较为明确的产业趋势,建议关注恒瑞医药、科伦药业、信立泰、科伦博泰、康方生物、翰森制药、中国生物制药、三生制药、信达生物、泽璟制药、热景生物、科兴制药、福元医药、前沿生物、昂利康、汇宇制药、上海谊众、君实生物、佰仁医疗等。产业链方面,建议关注药明康德、药明生物、药明合联、凯莱英、泰格医药、昭衍新药、美迪西、百奥赛图、药康生物、百普赛斯、毕得医药等。
2)脑机接口、AI 医疗等新科技:2026 年有望加速发展,脑机接口建议关注美好医疗、麦澜德等,AI 医疗建议关注鱼跃医疗、可孚医疗、美年健康、安必平、金域医学、医脉通、京东健康、阿里健康等。
3)制造出海:欧美占据全球医药主要市场份额,市场空间大,新兴市场正在快速发展,海外潜在增量十分可观,建议关注微创医疗、迈瑞医疗、联影医疗、华大智造、鱼跃医疗、三诺生物、美好医疗、海泰新光等。
4)国产替代:国产替代依旧是未来几年较为确定的产业趋势,其中内窥镜、微电生理等 市场空间大、竞争格局好、国产率低,主要建议关注开立医疗、澳华内镜、惠泰医疗、微电 生理等。
5)老龄化及院外消费:随着 50 岁以上的老年化群体持续扩大,相关的健康消费需求有望稳步增长,建议关注昆药集团、鱼跃医疗、可孚医疗、华润三九、同仁堂、马应龙、羚锐制药、盘龙药业等。
6)高壁垒行业:麻药和血制品行业需求较为稳健,供给端相对稳定,建议关注麻药(恩华药业、国药股份等)、血制品(派林生物、天坛生物、博雅生物等)。
本周建议关注组合:热景生物、华纳药厂、泽璟制药、康诺亚、福瑞医科。
7 月建议关注组合:百利天恒、科伦博泰、科伦药业、信达生物、石药集团、药明康德、泰格医药、药康生物、健民集团、福瑞医科。
3.风险提示
1)行业竞争加剧风险:随着我国医药产业的不断创新与进步,不排除持续有新进竞争者加入从而造成竞争加剧的风险;
2)政策变化风险:分级诊疗、医保支付改革持续成为医改重心,医保控费大趋势、带量采购等让医药产业中下游的收入利润有承压风险;
3)行业需求不及预期风险:若终端需求不及预期,将会对公司业绩产生负面影响。
证券分析师声明
本报告署名分析师在此声明,本人具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,本报告表述的所有观点均准确反映了本人对标的证券和发行人的个人看法。本人以勤勉的职业态度,专业审慎的研究方法,使用合法合规的信息,独立、客观的出具此报告,本人所得报酬的任何部分不曾与、不与,也不将会与本报告中的具体投资意见或观点有直接或间接联系。
一般声明
华源证券股份有限公司(以下简称“本公司”)具有中国证监会许可的证券投资咨询业务资格。
本报告是机密文件,仅供本公司的客户使用。本公司不会因接收人收到本报告而视其为本公司客户。本报告是基于本公司认为可靠的已公开信息撰写,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测等只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的的邀请或向人作出邀请。该等信息、意见并未考虑到获取本报告人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。客户应对本报告中的信息和意见进行独立评估,并应同时考量各自的投资目的、财务状况和特殊需求,必要时就法律、商业、财务、税收等方面咨询专家的意见。对依据或使用本报告所造成的一切后果,本公司及/或其关联人员均不承担任何法律责任。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。
本报告所载的意见、评估及推测仅反映本公司于发布本报告当日的观点和判断,在不同时期,本公司可发出与本报告所载意见、评估及推测不一致的报告。本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。除非另行说明,本报告中所引用的关于业绩的数据代表过往表现,过往的业绩表现不应作为日后回报的预示。本公司不承诺也不保证任何预示的回报会得以实现,分析中所做的预测可能是基于相应的假设,任何假设的变化可能会显著影响所预测的回报。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
本报告的版权归本公司所有,属于非公开资料。本公司对本报告保留一切权利。未经本公司事先书面授权,本报告的任何部分均不得以任何方式修改、复制或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。如征得本公司许可进行引用、刊发的,需在允许的范围内使用,并注明出处为“华源证券研究所”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
本公司销售人员、交易人员以及其他专业人员可能会依据不同的假设和标准,采用不同的分析方法而口头或书面发表与本报告意见及建议不一致的市场评论或交易观点,本公司没有就此意见及建议向报告所有接收者进行更新的义务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资决策。
信息披露声明
在法律许可的情况下,本公司可能会持有本报告中提及公司所发行的证券并进行交易,也可能为这些公司提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司将会在知晓范围内依法合规的履行信息披露义务。因此,投资者应当考虑到本公司及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突,投资者请勿将本报告视为投资或其他决定的唯一参考依据。
投资评级说明
证券的投资评级:以报告日后的 6 个月内,证券相对于同期市场基准指数的涨跌幅为标准,定义如下:
买入:相对同期市场基准指数涨跌幅在20%以上;
增持:相对同期市场基准指数涨跌幅在5%~20%之间;
中性:相对同期市场基准指数涨跌幅在-5%~+5%之间;
减持:相对同期市场基准指数涨跌幅低于-5%及以下。
无:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。
行业的投资评级:以报告日后的 6 个月内,行业股票指数相对于同期市场基准指数的涨跌幅为标准,定义如下:
看好:行业股票指数超越同期市场基准指数;
中性:行业股票指数与同期市场基准指数基本持平;
看淡:行业股票指数弱于同期市场基准指数。
我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议;
投资者买入或者卖出证券的决定取决于个人的实际情况,比如当前的持仓结构以及其他需要考虑的因素。投资者应阅读整篇报告,以获取比较完整的观点与信息,不应仅仅依靠投资评级来推断结论。
本报告采用的基准指数:A 股市场基准为沪深 300 指数,香港市场基准为恒生中国企业指数(HSCEI),美国市场基准为标普 500 指数或者纳斯达克指数。


评论 (0)