
 股票
 板块
 用户
 资讯
强于大市
社会服务行业双周报
秋假有望助力淡季出行消费,三季报将集中披露
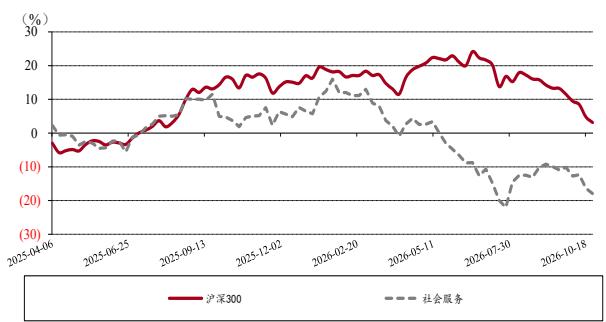
前两交易周(2026.10.12—2026.10.25),社会服务板块下跌 6.40% ,在申万一级 31个行业中排名第 21,跑输沪深 300指数 1.49个百分点。当前处文旅出行淡季,但秋假等仍有望助力文旅消费需求释放,我们维持行业强于大市评级。
市场回顾&行业动态数据
前两交易周,上证综指累计下跌 3.23% ,报收 3690.48。沪深 300 累计下跌 4.91% ,报收 4105.33。创业板累计下跌 11.80% ,报收 2684.10。社会服务板块下跌 6.40% ,在申万一级 31 个行业排名中位列第 21。社会服务板块跑输沪深 300 指数 1.49 个百分点。社会服务子板块及旅游零售板块全部下跌,涨跌幅由高到低分别为:旅游零售(-1.71%)、酒店餐饮(-2.84%)、专业服务(-3.56%)、旅游及景区(-5.41%)、教育(-13.74%)。
据航班管家,10.19-10.25 全国民航执行客运航班量 102187 架次,环比上周上涨约 0.93%,是 19 年同期水平的 101.41%。其中国际航班量13592架次,恢复至 2019 年的 91.44%,环比上周下跌约 0.74%。
双周要闻
秋假有望助力淡季出行需求释放。国庆与元旦假期之间通常为旅游淡季,但随着江苏、四川、广东、福建、湖南等多地中小学秋假安排密集落地,秋假有望和周末相连形成多天的“小黄金周”,或有望助力 11月文旅淡季市场出行需求释放。据同程旅行数据,截至 10 月 22 日,平台上亲子类旅行产品搜索热度月环比涨超 136%,亲子家庭出行占比较去年同期提升超 10个百分点。据同程研究院,秋假政策核心价值在于为亲子家庭创造了一个独立于寒暑假和国庆的专属出行窗口,随着更多城市加入秋假阵营,11 月有望成为继春节、五一、暑期、国庆之后的“第五消费季”。
相关研究报告
中银国际证券股份有限公司具备证券投资咨询业务资格《社服与消费视角点评 9 月国内宏观数据》20261021《社会服务行业 2026 年中报综述》20261012《2026 年国庆旅游数据点评》20261010
社会服务
证券分析师:李小民 (8621)20328901 xiaomin.li@bocichina.com 证券投资咨询业务证书编号:S1300522090001 证券分析师:纠泰民 taimin.jiu@bocichina.com 证券投资咨询业务证书编号:S1300524040001
三季报将密集披露,关注上市公司业绩兑现。10 月最后两周为社会服务行业上市公司三季度业绩集中披露期,行业内旅游、景区、旅行社、餐饮酒店、人力资源服务、会议会展子行业的重点公司也即将披露三季度业绩报告,其业绩兑现情况和经营表现趋势值得关注。
投资建议
当下处于文旅出行淡季期,秋假或有望提升消费者淡季出行需求。此外上市公司三季度业绩集中披露期将到来,建议关注公司业绩变化趋势。我们建议关注出行链及产业相关公司:同程旅行、黄山旅游、丽江股份、宋城演艺、岭南控股、众信旅游、中青旅、海昌海洋公园、天目湖、长白山等;受益于商旅客流复苏以及中高端化升级的连锁酒店品牌锦江酒店、首旅酒店、君亭酒店等;受益于促就业政策推动的科锐国际、外服控股、北京人力;跨境游市场恢复有望推动机场免税的恢复和市内免税新政加速推出,建议关注中国中免、王府井;餐饮行业代表同庆楼、蜜雪集团;本地生活消费老字号品牌豫园股份;受益于商务复苏的会展品牌米奥会展、兰生股份;演艺演出产业链公司锋尚文化、大丰实业。
评级面临的主要风险
出行需求复苏不足、行业复苏不及预期、政策落地及执行不及预期。
目录
1、前两交易周行业表现.
1.1市场及申万(2021)社会服务行业前两交易周涨跌幅. 4
1.2社会服务子板块市场表现.. . 4
1.3个股市场表现.. . 5
1.4子行业估值. . 5
2、行业公司动态及公告..
2.1 行业重要新闻:. 6 2.2 上市公司重点公告: 7
3、出行数据跟踪..
4、投资建议...
5、风险提示.... 10
图表目录
图表 1.申万(2021)一级行业涨跌幅排名(2026.10.12—2026.10.25) ..... 4
图表 2.社会服务子板块双周涨跌幅(2026.10.12—2026.10.25) .. 4
图表 3.社会服务行业个股双周涨跌幅排名(2026.10.12—2026.10.25) .. 5
图表4. 2025年至今申万(2021)社会服务行业指数变化... ... 5
图表5. 2025年至今社会服务行业PE(TTM)变化情况.. .. 5
图表6. 2025年初至今社会服务行业子板块 PE(TTM)变化情况... .. 5
图表7.上市公司重要公告... ... 7
图表8. 国内航线旅游运输量变动情况(月) ... 8
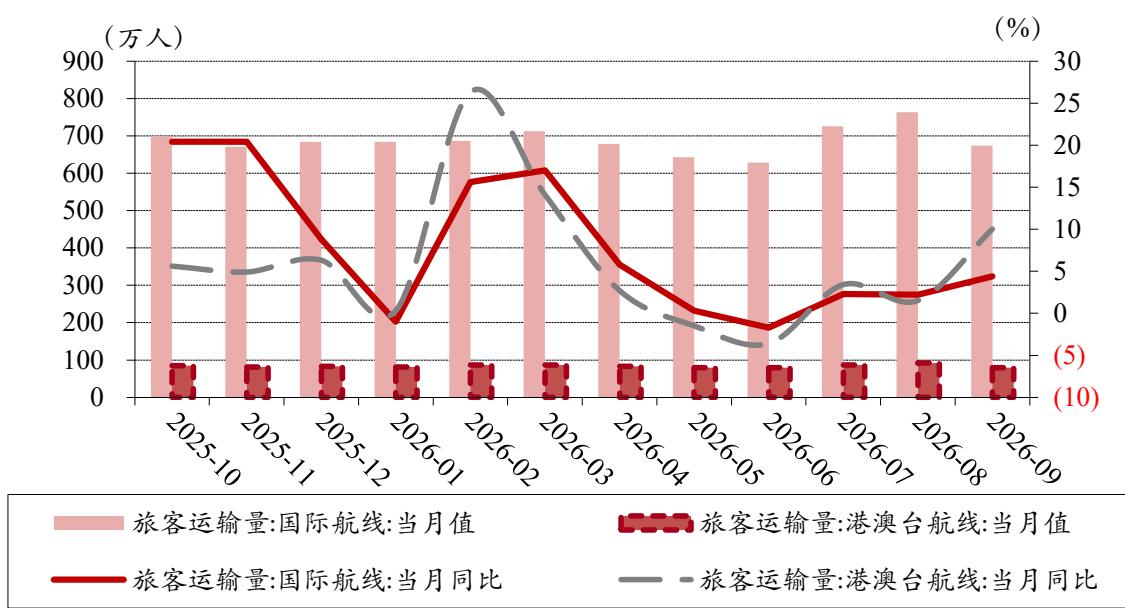
图表9. 港澳台及国际航线旅客运输量变动情况(月) .. 8
1、前两交易周行业表现
1.1 市场及申万(2021)社会服务行业前两交易周涨跌幅
前两交易周(2026.10.05—2026.10.16)行情回顾:上证综指累计下跌 3.23% ,报收 3690.48。沪深300 累计下跌 4.91% ,报收 4105.33。创业板累计下跌 11.80% ,报收 2684.10。上证 50 指数累计下跌 1.77% ,报收 2757.68。
板块表现:前两交易周申万(2021)31 个一级行业中 1 个上涨。涨跌幅排名前五的是食品饮料、计算机、银行、家用电器、国防军工,其中社会服务板块下跌 6.40% ,在申万一级 31 个行业排名中位列第 21。社会服务板块跑输沪深 300 指数 1.49pct。

1.2社会服务子板块市场表现
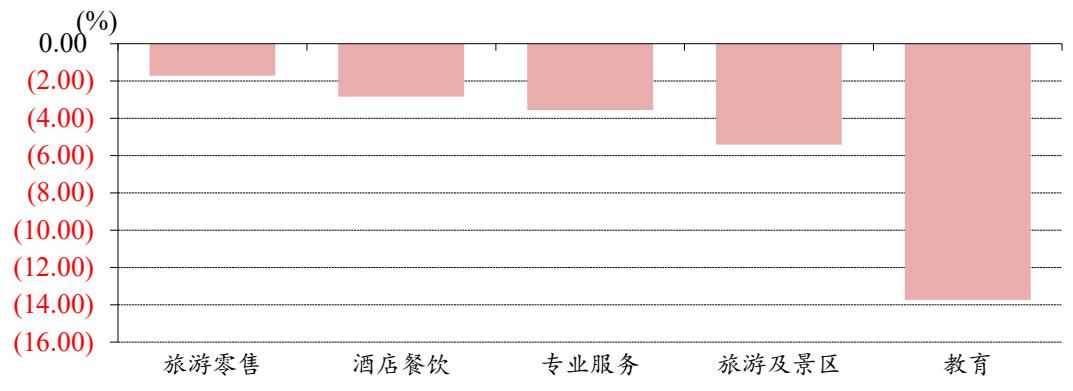
社会服务子板块及旅游零售板块,涨跌幅由高到低分别为:旅游零售( -1.71% )、酒店餐饮(-2.84% )、专业服务( -3.56% )、旅游及景区( -5.41% )、教育( -13.74% )。(注:社会服务行业还涵盖体育子板块,该板块无指数)
1.3 个股市场表现
图表 3.社会服务行业个股双周涨跌幅排名(2026.10.12—2026.10.25)
| 双周涨幅前十 | 双周跌幅前十 | ||||||
| 证券简称 | 涨跌幅(%) | 今年初至今 (%) | 所属申万 三级行业 | 证券简称 | 涨跌幅 (%) | 今年初至今 (%) | 所属申万 三级行业 |
| 华测检测 | 8.79 | 17.86 | 检测服务 | ST豆神 | (32.20) | (53.18) | 教育运营及其他 |
| 锋尚文化 | 3.41 | 8.73 | 会展服务 | *ST高科 | (26.05) | (40.59) | 培训教育 |
| 西高院 | 2.70 | (3.56) | 检测服务 | 科德教育 | (21.55) | (8.71) | 培训教育 |
| 首旅酒店 | 1.73 | (33.37) | 酒店 | 安邦护卫 | (20.20) | 5.11 | 其他专业服务 |
| 峨眉山A | 0.22 | (30.72) | 自然景区 | *ST开元 | (18.58) | (45.79) | 培训教育 |
| 退市国化 | 0.00 | (80.32) | 教育运营及其他 | 大连圣亚 | (15.85) | (1.06) | 人工景区 |
| 九华旅游 | (0.44) | (14.28) | 自然景区 | 联检科技 | (15.84) | 77.04 | 检测服务 |
| 黃山旅游 | (0.68) | (9.01) | 自然景区 | 桂林旅游 | (15.13) | (16.30) | 自然景区 |
| 锦江酒店 | (0.94) | (29.44) | 酒店 | ST云网 | (13.93) | (13.07) | 餐饮 |
| 广电计量 | (1.51) | (22.85) | 检测服务 | 科锐国际 | (13.83) | (25.46) | 人力资源服务 |
资料来源:iFind,中银证券
前两交易周社会服务行业中个股涨跌幅中位数为 6.46% 。A股社会服务板块 75家公司有 5家上涨,华测检测涨幅最大。
1.4子行业估值
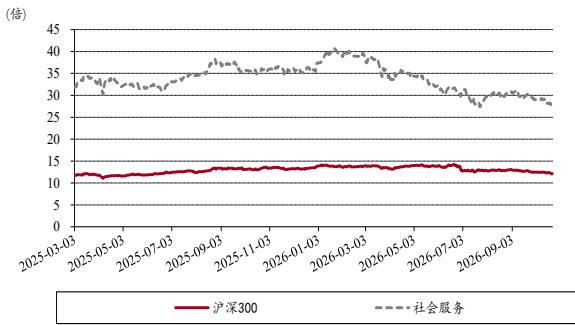
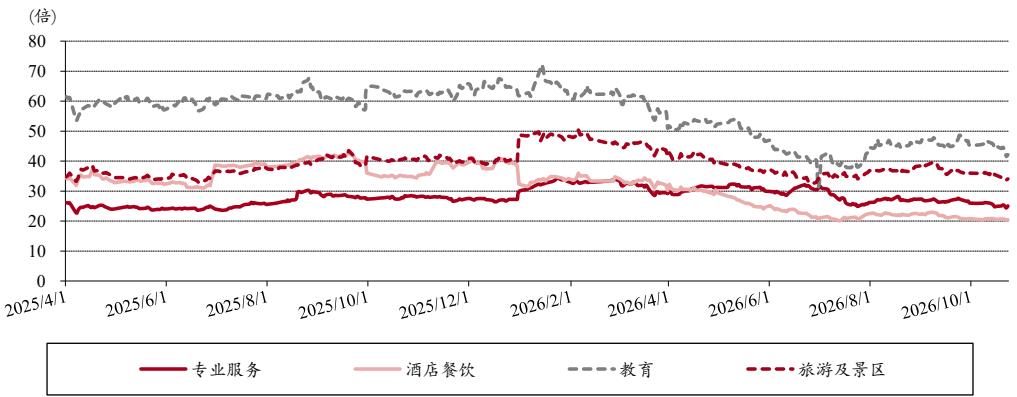
截至 2026 年 10 月 23 日社会服务行业 PE(TTM)调整后为 27.77 倍,处于历史分位 9.62% 。沪深300PE(TTM)调整后为 12.14倍,处于历史分位 43.17% 。
2、行业公司动态及公告
2.1行业重要新闻:
免税
【中国中免等在青岛成立免税品新公司】人民财讯 10 月 12 日电,企查查 APP 显示,近日,青岛中免免税品有限公司成立,经营范围包含烟草制品零售;免税商品销售;礼品花卉销售;针纺织品销售等。企查查股权穿透显示,该公司由中国中免全资子公司中国免税品(集团)有限责任公司等共同持股。
资料来源:证券时报网
酒店
【国庆假期住宿市场表现分化,七成以上受访企业入住率同比持平或增长】10 月 9 日,中国饭店协会发布国庆假期住宿餐饮业消费数据, 72.7% 的受访住宿企业入住率同比增长或持平,平均增幅为 8.2% ;平均房价总体有所回落,平均降幅为 8.7% 。国家税务总局数据显示,国庆假期经济型连锁酒店和民宿服务销售收入同比分别增长 6.3% 、 12.8% 。
资料来源:国家税务总局、中国饭店协会
旅游与OTA
【国庆假期国内出游 8.26 亿人次,旅游总花费 7383.75 亿元】10 月 9 日,文化和旅游部发布 2026年国庆假期旅游数据。国庆假期期间全国国内出游 8.26亿人次,国内出游总花费 7383.75亿元,按可比口径计算,日均同比分别增长 6.3% 、 4.3% ;入境游客达 298.3万人次,按可比口径日均同比增长 6.5% 。
资料来源:文化和旅游部政府门户网站
【同程旅行:2026 秋假“小黄金周”激活淡季市场】随着江苏、四川、广东、福建、湖南等多地中小学秋假安排密集落地,一场属于亲子家庭的秋季“错峰出行热”悄然升温,并掀起一轮 2026 秋假“提前订”热潮。同程旅行数据显示,截至 10月 22日,平台上亲子类旅行产品搜索热度月环比涨超 13 6% ,两大一小或一大一小客群机票、酒店、景区门票等产品预订热度不断攀升,亲子家庭出行占比较去年同期提升超 10个百分点。
资料来源:中国消费网
餐饮
【国庆假期餐饮服务销售收入同比增长 9% ,快餐及茶饮表现较好】10月 8日,国家税务总局发布的统计数据显示,国庆假期全国餐饮服务销售收入同比增长 9% ,其中小吃服务和快餐服务销售收入同比分别增长 15.5% 、 30.6% ,饮料及冷饮服务销售收入同比增长超 2 倍。中国饭店协会同期调研显示, 53.8% 的受访餐饮企业客流量同比增长或持平, 53.8% 的企业客单价同比增长或持平。
资料来源:国家税务总局、中国饭店协会
交通出行
【欧洲机票价格,明年将迎史上最大涨幅】受伊朗战争推高油价、航空燃油成本提升等因素影响,欧洲机票价格明年或迎来历史最大涨幅。欧洲最大低成本航司瑞安航空(Ryanair)集团首席执行官Michael O’Leary 预计,2027 年欧洲机票价格可能上涨 10% 至 20% ,但票价上涨仍不足以完全抵消航空公司的燃油成本压力,行业利润率将继续承压。
资料来源:环球旅讯
体育
【2026 年中网票房突破 1.3 亿元,赛事消费收入保持增长】10 月 11 日,中国网球公开赛组委会披露,截至当时,2026 年中网整体票房收入达 1.32 亿元,同比增长 48% ,创历史新高;赛期入园总人数预计超过 45万人,同比增长 25% ,赛期综合消费流水预计超过 5500万元,同比增长 55% 。其中特许商品销售流水额达 2800 万元,较上年翻番。国庆黄金周期间,中网累计接待观众 36.8 万人次,同比增长 25.62% ,其中京外观众占比达 59% 。
资料来源:湖南省体育局、21财经
人力资源
【强化人工智能的就业创造效应,减缓人工智能应用就业替代影响】10 月 23 日,国务院办公厅印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》。其中指出,减缓人工智能应用就业替代影响,努力实现技术进步、产业升级与就业促进、民生改善相协调的包容性发展。在减缓人工智能应用就业替代影响方面,《意见》指出,发挥人工智能在改善就业环境、提升职业安全水平、提高工作质效等方面的作用,优先在劳动力紧缺、环境高危等岗位推广应用。稳慎把握人工智能在劳动密集型行业应用的范围、力度、节奏,尽可能减少对从业人员的冲击。鼓励企业探索建立失业缓冲期制度,在大规模推广应用人工智能过程中提前告知受影响劳动者、提供转型转岗就业支持。
资料来源:财闻
2.2 上市公司重点公告:
图表 7.上市公司重要公告
| 公告日期 | 股票代码 | 公司名称 | 公告 | 主要內容 |
| 2026/10/24 | 000524.SZ | 岭南控股 | 岭南控股:2026 年 三季度报告 | 今年前三季度,公司实现营业收入 35.93 亿元,同比增长 5.25%; 归母净利润 7487.08 万元,同比增长 14.20%;扣非归母净利润 6260.33 万元,同比增长 3.67%。 |
| 2026/10/27 | 300144.SZ | 宋城演艺 | 三季度报告 | 宋城演艺:2026 年 前三季度公司实现营业收入14.63 亿元,同比下降20.61%;实现归 母净利润 5.39 亿元,同比下降 29.38%。 |
| 2026/10/27 | 300795.SZ | 米奧会展 | 米奥会展:2026年 三季度报告 | 公司前三季度营业收入为 3.19 亿元,同比下降 20.48%;归母净利 润为-351.61 万元,同比下降 110.15%;扣非归母净利润为-798.38 万 元,同比下降137.91%。 |
资料来源:各公司公告、Wind、iFind,中银证券
3、出行数据跟踪
国内出行方面,文旅出行市场景气度良好,商务出行需求仍待进一步回暖。出入境游方面,政策也在不断放宽,且各类航线整体保持修复态势,出境游不断修复。入境政策方面,免签、互免签国数量持续增长,入境免签范围仍在不断扩大和优化,针对入境游客的配套政策也在不断完善。
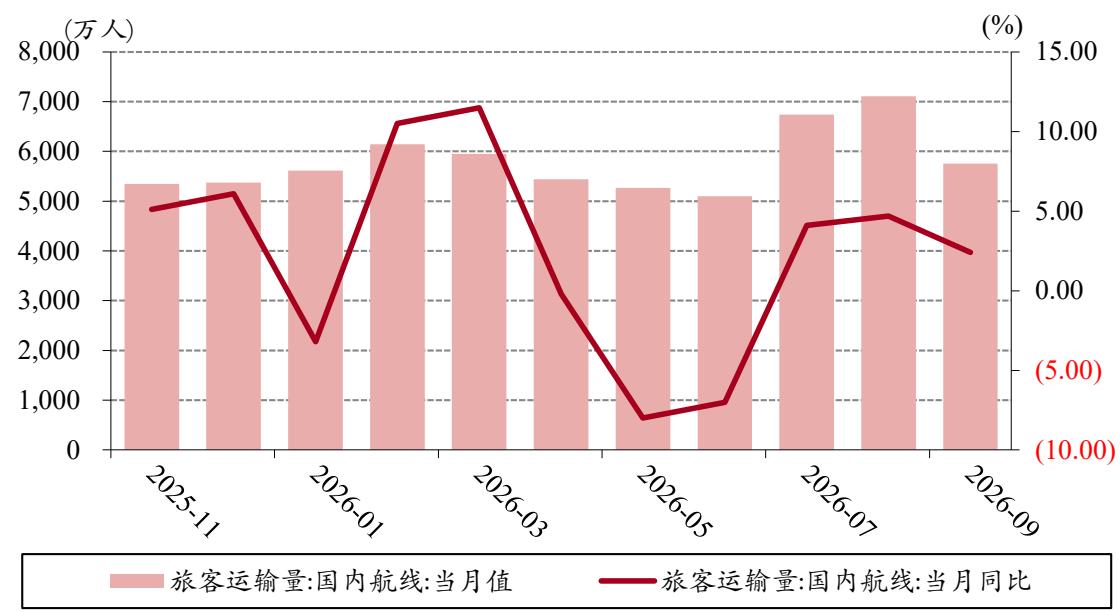
资料来源:中国民用航空局,iFind,中银证券注:最后一期数据为2026年9月
4、投资建议
当下处于文旅出行淡季期,秋假或有望提升消费者淡季出行需求。此外上市公司三季度业绩集中披露期将到来,建议关注公司业绩变化趋势。我们建议关注后续业绩增长确定性强的出行链及产业相关公司:同程旅行、黄山旅游、丽江股份、宋城演艺、岭南控股、众信旅游、中青旅、海昌海洋公园、天目湖、长白山等;受益于商旅客流复苏以及中高端化升级的连锁酒店品牌锦江酒店、首旅酒店、君亭酒店等;受益于促就业政策推动的科锐国际、外服控股、北京人力;跨境游市场恢复有望推动机场免税的恢复和市内免税新政加速推出,建议关注中国中免、王府井;餐饮行业代表同庆楼、蜜雪集团;本地生活消费老字号品牌豫园股份;受益于商务复苏的会展品牌米奥会展、兰生股份;演艺演出产业链公司锋尚文化、大丰实业。
5、风险提示
商旅出行需求复苏不足:目前消费恢复得到初步验证,但仍需后续观察。后续经济和收入恢复、宏观波动、消费者和企业信心、出行意愿等因素或将持续影响消费和出行产业链上下游表现。
行业复苏不及预期:本地国内游复苏较为充分,但当前人均支出恢复慢于出行人次。此外出入境旅游恢复较缓,在此影响下国际商务旅游复苏、口岸免税恢复等或将有所承压。
政策落地及执行不及预期:入出境商旅和免签等政策出台后仍需时间观察旅游业恢复情况,市内免税店政策虽有进展但仍需观察具体效果,且政策落地后的执行也存在一定不确定性。
披露声明
本报告准确表述了证券分析师的个人观点。该证券分析师声明,本人未在公司内、外部机构兼任有损本人独立性与客观性的其他职务,没有担任本报告评论的上市公司的董事、监事或高级管理人员;也不拥有与该上市公司有关的任何财务权益;本报告评论的上市公司或其它第三方都没有或没有承诺向本人提供与本报告有关的任何补偿或其它利益。中银国际证券股份有限公司同时声明,将通过公司网站披露本公司授权公众媒体及其他机构刊载或者转发证券研究报告有关情况。如有投资者于未经授权的公众媒体看到或从其他机构获得本研究报告的,请慎重使用所获得的研究报告,以防止被误导,中银国际证券股份有限公司不对其报告理解和使用承担任何责任。
评级体系说明
以报告发布日后公司股价/行业指数涨跌幅相对同期相关市场指数的涨跌幅的表现为基准:
公司投资评级:
买 入:预计该公司股价在未来 6-12 个月内超越基准指数 20% 以上; 增 持:预计该公司股价在未来 6-12个月内超越基准指数 10% -20% ; 中 性:预计该公司股价在未来 6-12个月内相对基准指数变动幅度在 -10% -10% 之间; 减 持:预计该公司股价在未来 6-12个月内相对基准指数跌幅在 10% 以上; 未有评级:因无法获取必要的资料或者其他原因,未能给出明确的投资评级。
行业投资评级:
强于大市:预计该行业指数在未来 6-12个月内表现强于基准指数; 中 性:预计该行业指数在未来 6-12个月内表现基本与基准指数持平; 弱于大市:预计该行业指数在未来 6-12个月内表现弱于基准指数; 未有评级:因无法获取必要的资料或者其他原因,未能给出明确的投资评级。
沪深市场基准指数为沪深 300 指数;新三板市场基准指数为三板成指或三板做市指数;香港市场基准指数为恒生指数或恒生中国企业指数;美股市场基准指数为纳斯达克综合指数或标普 500指数。
风险提示及免责声明
本报告由中银国际证券股份有限公司证券分析师撰写并向特定客户发布。
本报告发布的特定客户包括:1) 基金、保险、QFII、QDII 等能够充分理解证券研究报告,具备专业信息处理能力的中银国际证券股份有限公司的机构客户;2) 中银国际证券股份有限公司的证券投资顾问服务团队,其可参考使用本报告。中银国际证券股份有限公司的证券投资顾问服务团队可能以本报告为基础,整合形成证券投资顾问服务建议或产品,提供给接受其证券投资顾问服务的客户。
中银国际证券股份有限公司不以任何方式或渠道向除上述特定客户外的公司个人客户提供本报告。中银国际证券股份有限公司的个人客户从任何外部渠道获得本报告的,亦不应直接依据所获得的研究报告作出投资决策;需充分咨询证券投资顾问意见,独立作出投资决策。中银国际证券股份有限公司不承担由此产生的任何责任及损失等。
中银国际证券股份有限公司
本报告内含保密信息,仅供收件人使用。阁下作为收件人,不得出于任何目的直接或间接复制、派发或转发此报告全部或部分内容予任何其他人,或将此报告全部或部分内容发表。如发现本研究报告被私自刊载或转发的,中银国际证券股份有限公司将及时采取维权措施,追究有关媒体或者机构的责任。所有本报告内使用的商标、服务标记及标记均为中银国际证券股份有限公司或其附属及关联公司(统称“中银国际集团”)的商标、服务标记、注册商标或注册服务标记。
本报告及其所载的任何信息、材料或内容只提供给阁下作参考之用,并未考虑到任何特别的投资目的、财务状况或特殊需要,不能成为或被视为出售或购买或认购证券或其它金融票据的要约或邀请,亦不构成任何合约或承诺的基础。中银国际证券股份有限公司不能确保本报告中提及的投资产品适合任何特定投资者。本报告的内容不构成对任何人的投资建议,阁下不会因为收到本报告而成为中银国际集团的客户。阁下收到或阅读本报告须在承诺购买任何报告中所指之投资产品之前,就该投资产品的适合性,包括阁下的特殊投资目的、财务状况及其特别需要寻求阁下相关投资顾问的意见。
尽管本报告所载资料的来源及观点都是中银国际证券股份有限公司及其证券分析师从相信可靠的来源取得或达到,但撰写本报告的证券分析师或中银国际集团的任何成员及其董事、高管、员工或其他任何个人(包括其关联方)都不能保证它们的准确性或完整性。除非法律或规则规定必须承担的责任外,中银国际集团任何成员不对使用本报告的材料而引致的损失负任何责任。本报告对其中所包含的或讨论的信息或意见的准确性、完整性或公平性不作任何明示或暗示的声明或保证。阁下不应单纯依靠本报告而取代个人的独立判断。本报告仅反映证券分析师在撰写本报告时的设想、见解及分析方法。中银国际集团成员可发布其它与本报告所载资料不一致及有不同结论的报告,亦有可能采取与本报告观点不同的投资策略。为免生疑问,本报告所载的观点并不代表中银国际集团成员的立场。
本报告可能附载其它网站的地址或超级链接。对于本报告可能涉及到中银国际集团本身网站以外的资料,中银国际集团未有参阅有关网站,也不对它们的内容负责。提供这些地址或超级链接(包括连接到中银国际集团网站的地址及超级链接)的目的,纯粹为了阁下的方便及参考,连结网站的内容不构成本报告的任何部份。阁下须承担浏览这些网站的风险。
本报告所载的资料、意见及推测仅基于现状,不构成任何保证,可随时更改,毋须提前通知。本报告不构成投资、法律、会计或税务建议或保证任何投资或策略适用于阁下个别情况。本报告不能作为阁下私人投资的建议。
过往的表现不能被视作将来表现的指示或保证,也不能代表或对将来表现做出任何明示或暗示的保障。本报告所载的资料、意见及预测只是反映证券分析师在本报告所载日期的判断,可随时更改。本报告中涉及证券或金融工具的价格、价值及收入可能出现上升或下跌。
部分投资可能不会轻易变现,可能在出售或变现投资时存在难度。同样,阁下获得有关投资的价值或风险的可靠信息也存在困难。本报告中包含或涉及的投资及服务可能未必适合阁下。如上所述,阁下须在做出任何投资决策之前,包括买卖本报告涉及的任何证券,寻求阁下相关投资顾问的意见。
中银国际证券股份有限公司及其附属及关联公司版权所有。保留一切权利。
中国上海浦东 银城中路 200号 中银大厦 39楼 邮编 200121 电话: (8621) 6860 4866 传真: (8621) 5888 3554
相关关联机构:
中银国际证券有限公司
香港花园道一号 中银大厦二十楼 电话:(852) 3988 6333 致电香港免费电话: 中国网通 10 省市客户请拨打:10800 8521065 中国电信 21 省市客户请拨打:10800 1521065 新加坡客户请拨打:800 852 3392 传真:(852) 2147 9513
中银国际控股有限公司北京代表处
中国北京市西城区西单北大街 110号8层邮编:100032电话: (8610) 8326 2000传真: (8610) 8326 2291
中银国际(英国)有限公司
2/F, 1 Lothbury London EC2R 7DB United Kingdom 电话: (4420) 3651 8888 传真: (4420) 3651 8877
中银国际(美国)有限公司
美国纽约市美国大道 1045号 7 Bryant Park 15 楼 NY 10018 电话: (1) 212 259 0888 传真: (1) 212 259 0889
中银国际(新加坡)有限公司
注册编号 199303046Z 新加坡百得利路四号 中国银行大厦四楼(049908) 电话: (65) 6692 6829 / 6534 5587 传真: (65) 6534 3996 / 6532 3371


评论 (0)