
 股票
 板块
 用户
 资讯
湖南友谊阿波罗商业股份有限公司
关于深圳证券交易所
《关于湖南友谊阿波罗商业股份有限公司发行股份购买资产并募集配套资金申请的审核问询函》之回复(修订稿)
独立财务顾问
西部证券股份有限公司WESTERN WESTERN SECURITIESCO..LTD
二〇二六年十月
深圳证券交易所上市审核中心:
湖南友谊阿波罗商业股份有限公司(以下简称“上市公司”、“公司”或“友阿股份”)于2025年7月14日收到深圳证券交易所《关于湖南友谊阿波罗商业股份有限公司发行股份购买资产并募集配套资金申请的审核问询函》(审核函2025〕130012号)(以下简称“《审核问询函》”)。公司及相关中介机构就《审核问询函》所提问题进行了认真核查,并按照要求在《湖南友谊阿波罗商业股份有限公司发行股份及支付现金购买资产并募集配套资金暨关联交易报告书(草案)》(以下简称“重组报告书”)中进行了相应的修订和补充披露,现将相关回复说明如下。
如无特别说明,本回复使用的简称与重组报告书中的释义相同。在本回复中,部分合计数与各明细数直接相加之和在尾数上如有差异,如无特殊说明,均系四舍五入所致。本审核问询函回复所引用的财务数据和财务指标,如无特殊说明,指合并报表口径的财务数据和根据该类财务数据计算的财务指标。本回复字体代表如下含义:
| 审核问询函所列问题 | 黑体(加粗) |
| 对审核问询函的回复 | 宋体 |
| 对审核问询函和重组报告书补充披露的修改 | 楷体(加粗) |
目 录
目录....2
1. 关于标的资产销售模式及经营业绩....3
2. 关于标的资产采购及关联交易....78
3. 关于标的资产技术水平....104
4. 关于标的资产财务报表....159
5. 关于评估预测....182
6. 关于标的资产历史沿革与股东....213
7. 关于标的资产相关员工持股平台....254
8. 关于整合管控及交易安排....279
9. 关于股份锁定期与股东人数....301
10. 关于募集配套资金....313
11. 关于上市公司股权....319
12. 其他问题....335
1.关于标的资产销售模式及经营业绩
申请文件及公开披露资料显示:(1)深圳尚阳通科技股份有限公司(以下简称尚阳通或标的资产)主要从事高性能半导体功率器件的研发、设计和销售,报告期内向前五大客户的销售占比分别为72.89%和65.23%;标的资产采用经销和直销相结合的销售模式,经销收入占比分别为73.84%和75.59%;标的资产所处行业技术及应用领域客户需求迭代速度相对较快,标的资产的发展很大程度上依赖于识别并快速响应客户需求的变化。(2)2020年至2024年,标的资产主营业务收入分别为1.27亿元、3.91亿元、7.36亿元、6.73亿元和6.05亿元,净利润分别为-0.13亿元、0.49亿元、1.39亿元、0.83亿元和0.46亿元,业绩波动幅度较大。(3)报告期内,标的资产高压产品线收入分别为5.67亿元和4.78亿元,中低压产品线收入分别为1.05亿元和1.14亿元,模组产品线收入分别为104.04万元和1405.96万元。(4)报告期内,标的资产高压产品线平均售价分别为9.24元/颗和7.21元/颗,中低压产品线平均售价分别为1.10元/颗和0.83元/颗,均呈现下降趋势。(5)报告期内,标的资产主营业务毛利率分别为27.61%和24.19%,呈下降趋势。(6)报告期内,标的资产经营活动产生的现金流量净额分别为-2.21亿元和1.84亿元,存在较大波动。
请上市公司补充说明:(1)报告期内标的资产客户集中度较高、以经销模式作为主要销售模式的原因及合理性,与标的资产产品结构、所处发展阶段、发展战略、行业技术及客户需求迭代速度、下游应用领域采购模式等是否匹配,与同行业可比公司是否存在重大差异,2024年前五大客户销售收入占比下降的原因。(2)报告期内前十大经销商的基本情况、合作历史、自身经营规模以及与交易规模的匹配性、是否主要销售标的资产产品、主要销售产品内容及销售金额、交易定价依据及合理性、销售毛利率、对应的下游应用领域及终端客户情况、标的资产与经销商对产品销售中相关具体权利义务的约定情况。(3)标的资产销售给主要经销商的产品的期末库存量及库存规模的合理性、期后销售情况,相关产品是否实现最终销售,是否存在销售退回及其处理情况,是否存在标的资产及其关联方或其他利害关系人直接或间接持有经销商权益或通过其他方式从标的资产与经销商的相关交易中获益、经销商向标的资产采购滞销产品等情况。(4)标的资产与经销商、经销商与终端客户之间的销售定价机制及定价合理性,标的资产向主要经销商客户的销售单价、销售毛利率是否存在明显差异,如是,量化分析差异原因。(5)报告期内经销商新增或退出的数量及原因,是否存在主要经销商或对应终端客户发生较大变化的情况,以经销为主的销售模式下标的资产与知名客户建立稳定合作关系的方式及业务开拓的有效性。(6)标的资产营销网络的实际建设及运行情况,在客户需求识别、客户认证等方面对主要经销商是否存在重大依赖,如何实现快速响应客户需求变化、开发新产品并完成客户认证。(7)标的资产报告期各期前五大直销客户的基本情况、合作历史、经营规模及与交易规模的匹配性、主要销售产品内容及销售金额、交易定价依据及合理性、销售毛利率、对应的下游应用领域,标的资产与直销客户的交易是否存在重大不确定性风险。(8)结合主要经销商客户和直销客户及其销售产品、销售金额的变化情况,说明标的资产客户合作是否具有稳定性和可持续性,标的资产针对客户集中度较高情况采取的风险应对措施及有效性。(9)结合行业周期、下游应用领域发展情况、市场空间、标的资产核心竞争力、技术水平、主要销售产品类型、销售数量、销售定价、直接客户及对应终端销售客户变化情况等,分析2020年至2024年收入大幅波动的原因及合理性,与行业发展及可比公司业绩变化情况是否存在重大差异,相关风险因素是否持续,标的资产业绩是否存在持续下滑风险以及采取的应对措施。(10)标的资产2024年高压产品线销售收入下降的原因,中低压产品线、模组产品线是否受到相同因素影响,如是,在高压产品线销售收入下降的情况下,中低压产品线、模组产品线销售收入上升的原因及合理性。(11)结合不同类型产品定价、成本结构、销售模式等,分析标的资产报告期内不同产品、应用领域的毛利率情况及差异原因,量化分析报告期内标的资产毛利率下降的原因,与同行业可比公司相同或相似产品毛利率水平及变动情况是否存在重大差异。(12)报告期内标的资产净利润与经营活动产生的现金流量净额差异较大的原因及合理性。
请独立财务顾问和会计师核查并发表明确意见。
【回复】
一、报告期内标的资产客户集中度较高、以经销模式作为主要销售模式的原因及合理性,与标的资产产品结构、所处发展阶段、发展战略、行业技术及客户需求迭代速度、下游应用领域采购模式等是否匹配,与同行业可比公司是否存在重大差异,2024年前五大客户销售收入占比下降的原因
(一)标的资产客户集中度较高的原因与合理性
尚阳通客户集中度较高主要受经销渠道特性及直销客户特点影响,与其业务发展情况相匹配,具备一定合理性。尚阳通主要采用经销模式进行销售,与行业内实力较强的经销商建立了长期稳定的合作关系,经销渠道的特性客观上导致了较高的客户集中度。尚阳通经销商威健为上市公司威健(3033.TW)控股公司,目前已在中国大陆经营超过 20 年,其业务领域覆盖广泛,涉及充电桩、数据中心、服务器及通信电源、算力电源、汽车电子、工控自动化等,尚阳通自 2019年开始与威健建立了相对稳定的合作关系。尚阳通经销商英能达,其母公司深圳市鹏源电子有限公司是一家专业为新型能源产品提供核心电力电子零件和解决方案的代理商,为上市公司深圳华强(000062.SZ)的控股子公司,拥有超过20年功率半导体器件研究和推广应用的历史,业务领域覆盖广泛,涉及光伏储能、充电桩、汽车电子、数据中心、服务器及通信电源等,尚阳通自 2020 年开始与英能达建立了相对稳定的合作关系。尚阳通经销商新晔电子为新加坡证券交易所上市公司新晔集团公司子公司,尚阳通自 2022 年开始与新晔电子建立了相对稳定的合作关系。尚阳通经销商天河星为国内外知名的电子元器件代理分销的配套服务商,据其官网披露数据2024 年销售收入达73 亿元,在中国本土电子元器件销售排名靠前,尚阳通自 2023 年开始与天河星建立了相对稳定的合作关系。根据ESM China 数据统计,深圳华强、威健实业及新晔集团分别位列“2026 年H1全球电子元器件分销商营收 TOP50”中第 11 位、第 15 位及第 29 位。据公开披露年报,深圳华强 2025 年收入为 249.09 亿元,2026 年 1-6 月收入为 177.48 亿元;威健实业 2025 年收入为 236.02 亿元,2026 年 1-6 月收入为 148.68 亿元。
同时,尚阳通对部分行业头部客户及采购晶圆的半导体公司采用直销模式,由于该类头部客户在其细分领域市场份额较高,直销模式下的客户集中度亦相应处于较高水平。据《中国充电模块行业发展白皮书(2025 年)》数据显示,尚阳通直销客户英飞源在 2024 年中国充电模块企业的市场份额排名第一,与优优绿能、通合科技、特来电和华为数字能源合计市场份额接近80%。尚阳通直销客户比亚迪为2024 年、2025 年中国汽车市场车企销量冠军、中国汽车市场品牌销量冠军和全球新能源汽车市场销量冠军。尚阳通直销客户超聚变为国内服务器市场头部企业,据其招股书披露数据:其国产化服务器销售额位居中国市场第一,整体市场地位稳居行业第一梯队;2022 年至 2025 年,其标准液冷服务器市场份额均稳居中国市场第一。
尚阳通晶圆销售的客户主要为芯片设计类企业,如晶丰明源主营电源管理和控制驱动芯片,必易微主营模拟及数模混合芯片,该类客户采购尚阳通晶圆形态产品与自身芯片产品进行合封,整合成多功能的 IC 产品。尚阳通晶圆销售业务的客户较为稳定,报告期内前五大客户的销售收入占比超90%,集中度较高。
(二)标的资产以经销模式作为主要销售模式的原因与合理性
尚阳通采用经销为主的销售模式,与其经营模式、所处发展阶段、发展战略、产品结构、行业技术及客户需求迭代速度、下游应用领域采购模式相匹配,具有合理性,具体分析如下:
1、经销模式匹配 Fabless 经营模式特性
尚阳通自成立以来,基于发展阶段、技术积累、资金实力及市场定位等因素,采用 Fabless 模式开展业务,更专注于半导体功率器件的研发、设计。采用经销模式有利于尚阳通实现资源聚焦与提升效率:一方面,能促使尚阳通集中资源在产品研发设计、市场拓展、竞争分析、服务行业头部客户及核心技术积累等环节;另一方面,尚阳通也能借助经销商服务广大客户所积累的专业经验及其成熟的营销网络,快速覆盖更多客户,提升对各细分行业客户的覆盖度、需求响应速度和服务质量。
2、经销商具备核心价值
(1)市场拓展:经销商通常拥有成熟的销售渠道和客户资源,尚阳通将经销商的专业资源与内部销售团队结合,有助于降低市场开拓和客户维护的直接成本及管理复杂度。
(2)客户服务:经销商的本地化优势,有助于提升尚阳通对各细分行业客户的覆盖度、需求的响应速度和服务质量。经销商通过提供第一线的、基础的技术支持、故障排查及解决方案建议,解决常见问题,减轻尚阳通技术团队的负担,使其能更专注于复杂问题和深度技术支持。
(3)供应链优化:经销商负责管理下游客户的信用风险。尚阳通通过与经销商进行相对集中和标准化的交易,既保障了自身现金流健康,也一定程度缓解了下游客户的供应链压力。
(4)采购适配:行业内的经销商通常经营多类电子元器件及配套产品,能充分满足终端客户需求,部分终端客户倾向于通过经销商进行一站式采购,通过经销商有助于标的公司产品向下游渗透,扩大市场份额。
3、产品结构与行业特性驱动
尚阳通以超级结 MOSFET、IGBT 及 SGT 产品作为核心产品,由于其产品在新能源充电桩、汽车电子、光伏储能、数据中心、服务器和通信电源、工控自动化和消费电子等领域中有较为广泛的应用,因此终端客户较多且地域分散。功率器件行业技术及客户需求迭代速度较快,产品需持续进行优化与升级,在此背景下,经销模式有效适应了行业的客观发展要求:标的公司能够将有限的资源高度集中于研发设计与技术迭代等核心环节,而将产品推广、部分非核心的现场技术支持、物流及库存管理等工作转移给经销商网络,通过研发设计与技术迭代环节的投入保持产品的竞争力,并且能借助经销商的地缘优势与客户资源,快速响应不同区域、不同领域客户的差异化需求,缩短新产品推向市场的周期,从而更为敏捷地应对技术和市场的变化。
(三)与同行业可比公司不存在重大差异
标的公司销售模式与同行业东微半导、新洁能、南芯科技及纳芯微等半导体芯片设计公司之间不存在较大差异。
报告期内标的公司及同行业可比公司经销收入及占比情况如下:
单位:万元
| 项目 | 主要产品 | 主要应用领域 | 2026年1-6月 | 2025年 | 2024年度 | |||
| 经销收入 | 占比 | 经销收入 | 占比 | 经销收入 | 占比 | |||
| 东微半导 | 超级结MOSFET、SFGMOS系列及中低压屏蔽栅MOSFET、IGBT产品以及SiC器件 | 5G基站电源及通信电源、数据中心和算力服务器电源、车载充电机、UPS电源和工业照明电源、新能源汽车直流充电桩、光伏逆变及储能为代表的工业级领域及消费电子领域 | 53,288.32 | 72.36% | 87,964.37 | 70.24% | 65,590.55 | 65.42% |
| 新洁能 | SGT-MOSFET、IGBT产品、SJ-MOSFET及Trench-MOSFET | 汽车电子、工控自动化、AI算力及通信、光伏储能及泛消费类领域 | 未披露 | 122,053.77 | 65.28% | 117,442.39 | 64.50% | |
| 宏微科技 | 以IGBT、FRD为核心的功率半导体芯片、单管及模块 | 新能源汽车、新能源发电、储能、工业控制和家电消费等领域 | 未披露 | 9,383.04 | 7.04% | 10,671.29 | 8.04% | |
| 斯达半导 | MOSFET、IGBT、BJT | 工业控制和电源、新能源领域 | 未披露 | 55,501.92 | 13.85% | 39,351.95 | 11.64% | |
| 士兰微 | 集成电路、分立器件产品和发光二极管产品 | 汽车、新能源、算力和通讯、消费等应用领域 | 士兰微、华微电子半年度报告、年度报告未按销售模式披露数据 | |||||
| 华微电子 | IPM和PM模块、宽禁带半导体、IGBT、MOS、FRD、SBD、SCR及BJT等 | 清洁能源、汽车电子、轨道交通、智能制造、智能家居等新兴领域 | ||||||
| 其他半导体芯片设计公司 | ||||||||
| 南芯科技 | 模拟和嵌入式芯片 | 移动设备、智慧能源、汽车电子等 | 未披露 | 254,044.60 | 77.99% | 195,798.34 | 76.39% | |
| 纳芯微 | 传感器、信号链和电源管理 | 汽车、泛能源及消费电子 | 未披露 | 263,701.18 | 78.58% | 140,124.97 | 71.98% | |
| 尚阳通 | 超级结MOSFET、IGBT、SGT产品、SiC产品 | 新能源充电桩、汽车电子、光伏储能、数据中心、服务器和通信电源、工控自动化和消费电子等领域 | 25,774.05 | 85.84% | 56,649.23 | 83.17% | 45,752.38 | 75.59% |
注:数据来源为上市公司定期报告,占比指经销收入占当年主营业务收入的比重。东微半导2026 年 1-6 月仅披露经销收入占比,经销收入金额为根据其披露的经营收入和经销收入占比计算而得。
从上表可以看出,标的公司所处行业的可比上市公司中,普遍存在两种销售模式,分别为以经销为主的模式(东微半导、新洁能)与以直销为主的模式(宏微科技、斯达半导),两种不同销售模式的选择均系公司基于自身体量、产品结构、终端客户类型等不同而做出的选择。此外,其他半导体芯片设计公司如南芯科技及纳芯微也以经销收入为主,标的公司经销模式下收入占比较高具有合理性。
可比公司中,斯达半导及宏微科技与尚阳通的经销收入占比存在较大差异。斯达半导以IGBT模块为主要营收来源,其占比达90%以上,新能源领域为斯达半导产品主要下游应用方向,斯达半导选择以直销为主、经销为辅的销售模式。宏微科技以IGBT、FRD 等产品为主要营收来源,工业控制及新能源领域为其产品主要下游应用方向,宏微科技采用直销为主、经销为辅的销售模式。尚阳通与宏微科技及斯达半导的经销收入占比差异主要受产品类型及下游应用领域影响,该差异具有合理性。尚阳通的经销收入占比,与产品结构及下游应用领域更为相似的可比公司东微半导、新洁能相比,不存在显著差异。
(四)2024 年前五大客户销售收入占比下降的原因
2024 年尚阳通前五大客户收入占比为 65.23%,较 2023 年下降 7.66 个百分点。该集中度下降主要受以下因素综合影响:标的公司市场拓展策略见效、下游需求结构变化、产品单价下行压力以及客户订单波动。2025 年尚阳通前五大客户收入占比为67.87%,较2024 年度比重小幅上升,主要是由于公司产品在部分头部终端客户已成功导入供应链并实现规模化应用,对应的采购订单有所增长。
2024 年前五大客户销售下降的具体原因分析如下:
1、市场拓展策略见效与非前五大客户收入增长:标的公司持续积极开拓市场,非前五大客户收入实现增长,2023 年非前五大客户收入为 18,256.69 万元,2024 年非前五大客户收入增长至21,062.60 万元,占营业收入比重由27.11%增长至 34.77%。与此同时,部分前五大客户收入有所减少,这一增一减共同导致了前五大客户收入集中度的下降。
2、下游需求结构变化与渠道特性:2024 年,下游应用领域中消费电子需求呈现回暖迹象。该领域终端客户数量众多、单个体量相对较小,且主要通过分散的经销商向尚阳通采购。这种客户结构和采购模式的特点,也促进了标的公司收入来源的分散化,降低了前五大客户收入占比。2023 年至2024 年,标的公司的下游应用领域为消费级的产品销售金额分别为 5,576.20 万元、7,380.95 万元,占主营业务收入的比例由8.28%增长至12.19%。
3、关键直销客户收入下滑:直销客户A是细分行业充电桩的龙头企业,2024年销售收入同比出现显著下降,是导致前五大客户收入占比下滑的另一个重要因素。2023年及2024年,尚阳通对客户 A 销售金额、销售平均单价及销售数量同比下降。客户 A 销售收入下降的主要原因包括:国内外头部半导体厂商加剧价格竞争,导致客户A2024年对尚阳通的采购新订单释放量减少,鉴于该客户的行业地位,标的公司为保持对其销售份额,对部分产品型号采取降价销售策略。
二、报告期内前十大经销商的基本情况、合作历史、自身经营规模以及与交易规模的匹配性、是否主要销售标的资产产品、主要销售产品内容及销售金额、交易定价依据及合理性、销售毛利率、对应的下游应用领域及终端客户情况、标的资产与经销商对产品销售中相关具体权利义务的约定情况
(一)报告期内前十大经销商主要销售产品内容及销售金额、销售毛利率、对应的下游应用领域及终端客户情况
报告期内,标的资产对累计收入前十大经销商销售具体情况如下:
单位:万元、%
| 经销商 | 主要销售产品内容 | 2026年1-6月销售金额 | 2025年度销售金额 | 2024年度销售金额 | 对应的下游应用领域 |
| 威健 | 超级结MOSFET、IGBT、SiC功率器件、SGT MOSFET、模组 | 11,089.59 | 20,617.60 | 14,574.39 | 车规级、工业级、消费级、其他 |
| 英能达 | 超级结MOSFET、IGBT、SiC功率器件、SGT MOSFET、模组 | 4,001.66 | 7,777.20 | 10,344.80 | 车规级、工业级、消费级、其他 |
| 上海肖克利 | 超级结MOSFET、IGBT、SiC功率器件、SGT MOSFET | 2,340.69 | 9,773.47 | 5,929.57 | 车规级、工业级、消费级、其他 |
| 新晔电子 | 超级结MOSFET、IGBT、SiC功率器件、SGT MOSFET、模组 | 1,658.33 | 2,585.32 | 3,525.02 | 车规级、工业级、消费级、其他 |
| 三恩利 | 超级结MOSFET、IGBT、SGT MOSFET、模组 | 1,018.94 | 2,977.97 | 2,216.06 | 车规级、工业级、晶圆、消费级 |
| 卓品科技 | 超级结MOSFET、IGBT、SiC功率器件、SGT MOSFET | 2,110.12 | 2,505.51 | 339.73 | 工业级、消费级 |
| 豪拓电子 | IGBT、SGT MOSFET、SiC功率器件、超级结MOSFET | 747.07 | 1,023.80 | 1,547.30 | 工业级、消费级、其他 |
| 苏州敦特 | IGBT、SGT MOSFET、超级结MOSFET | 1,020.11 | 1,700.80 | 534.31 | 车规级、工业级、消费级、其他 |
| 众志祥 | 超级结MOSFET、模组 | 418.85 | 1,961.23 | - | 工业级、消费级 |
| 上海颉生 | IGBT、SGT MOSFET、超级结MOSFET、SiC功率器件 | 374.01 | 529.91 | 715.51 | 工业级、消费级 |
注 1:上表销售金额为主营业务收入,主要终端客户来自对重要经销商的访谈确认及取得的经销商的销售明细表;
注 2:豪拓电子 2025 年较2024 年毛利率有所提升,主要系 2024 年毛利率偏低。2024 年毛利率偏低原因系:(1)受行业竞争的加剧及供需变化的影响,2024 年行业内同类产品价格呈现下行趋势,标的资产为了维护一定的市场份额销售单价有所下降,使得 2024 年产品毛利率下降;(2)标的资产销售豪拓电子主要产品为 IGBT、SGTMOSFET、SiC 功率器件、超级结MOSFET,豪拓电子采购标的公司产品销售的主要终端客户为客户 I、客户 J。在终端客户中供应客户 I 的产品主要应用于新能源充电桩领域,而客户 I 作为充换电市场龙头企业,在产品供应链中处于优势地位,随着市场竞争的加剧,客户 I 将其采购价格管控压力传导至豪拓电子,进而延伸至标的公司,标的公司基于市场份额维护的战略考量,战略下调了对豪拓电子的销售价格。2024 年豪拓电子采购标的公司产品并销售给客户 I 的金额占其总采购金额的 55.80%,较高的业务占比使得 2024 年毛利率较低。2025 年毛利率有所回升主要系豪拓电子采购标的公司销售给客户 I的销售规模由 55.80%下降至5.53%,以客户 J 为首的其他终端客户高毛利产品有所提升。
注 3:新晔电子 2026 年上半年较 2025 年毛利率有所下降,主要原因系:新晔采购标的公司产品主要为 SGT MOSFET,最终应用于电机驱动领域。电机驱动属于工业级应用,2026 年上半年工业自动化需求虽温和回暖,但增速弱于 AI 服务器、新能源汽车等高景气赛道,终端客户对功率器件采购价格的承受能力有限,价格竞争较为激烈,故销售价格有所下降,导致毛利率下降。
注 4:卓品科技 2026 年上半年较 2025 年毛利率有所下降,主要原因系:(1)2026年上半年芯片供应链上游产能结构性紧张、晶圆代工成本上升,但功率器件环节竞争激烈,叠加 2024-2025 年行业去库存的滞后影响,成本上涨未能有效传导至销售价格,标的资产对卓品科技的销售单价承压。(2)标的资产销售给卓品科技的产品主要为 IGBT、SGTMOSFET、超级结 MOSFET,卓品科技采购后主要销售给客户M、客户 N。一方面,卓品科技为在客户 M 供应链中获取份额需持续降低报价,价格压力沿供应链传导至标的公司;另一方面,客户 N作为上汽通用、上汽大众的一级供应商,面临整车厂严格的降本要求,其成本管控压力进一步向功率器件采购端传导,压缩了标的资产对卓品科技的产品定价空间。上述因素共同导致毛利率下降。
注 5:众志祥 2026 年上半年较 2025年毛利率有所下降,主要原因系: 标的资产销售众志祥的产品主要为模组产品。模组产品的终端应用领域竞争较为激烈,众志祥需通过争取终端客户低价来维持或扩大市场份额。在此策略下,众志祥对标的公司产品的采购价格敏感度较高,传导至标的资产使得模组产品的毛利率空间收窄。
注 6:上海颉生 2026 年上半年较 2025 年毛利率有所下降,主要原因系:(1)2026年上半年功率半导体供给端呈结构性紧缺,部分产品交期延长,标的资产面临上游晶圆代工成本上升压力;但下游光伏储能终端客户对功率器件采购价格接受度有限,成本传导不畅,导致毛利率收窄。(2)标的资产销售给颉生的产品主要为 SGT MOSFET,颉生采购后主要销售给客户 R,最终应用于光伏储能领域。光伏储能需求虽保持较快增长,但客户 R对采购成本较为敏感,将价格压力向上游经销商颉生传导,进而延伸至标的公司。同时,光伏储能领域功率器件国产化替代加快,国内 SiC 器件厂商已进入稳定供货阶段,市场竞争加剧,标的资产对颉生的销售定价承压,致使毛利率下降。
(二)报告期内累计收入前十大经销商的基本情况、合作历史、自身经营规模以及与交易规模的匹配性、是否主要销售标的资产产品的情况
1、威健
| 公司名称 | 威健国际贸易(上海)有限公司 |
| 成立时间 | 2002-05-14 |
| 注册资本 | 2,500万美元 |
| 注册地址 | 中国(上海)自由贸易试验区新灵路118号1618室 |
| 经营范围 | 国际贸易、转口贸易;保税区企业间贸易及贸易代理;电子元器件、数据处理设备、网络设备、电脑软件(音像制品、网络游戏除外)及耗材和其他电气设备的批发、网上零售、佣金代理(拍卖除外),进出口及其他相关配套业务;计算机软件的开发,转让自有成果;保税区商业性简单加工;保税区内贸易咨询服务及保税区内商品展示。 |
| 主要股东 | 威健实业国际有限公司持股100% |
| 公司名称 | 威健实业国际有限公司 |
| 成立时间 | 1997-02-05 |
| 股本总数 | 552,450,000股 |
| 办事处地址 | UnitA,17Floor,28OnMukStreet,Shatin,NewTerritories,HongKong |
| 主要股东 | 威健实业股份有限公司持股100% |
| 合作历史 | 威健国际贸易(上海)有限公司自2019年建立合作至今;威健实业国际有限公司自2020年建立合作至今;2024年、2025年、2026年1-6月均为标的资产第一大经销商 |
| 是否主要销售标的资产产品 | 否[注1] |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币2,152,206.96万元,2025年收入规模约人民币2,360,218.73万元,2026年1-6月收入规模约人民币1,458,762.49万元,具备匹配性[注2] |
注 1:同一控制下的两个主体均不存在主要销售标的资产产品的情况,下同; 注 2:威健国际贸易(上海)有限公司、威健实业国际有限公司系台湾上市公司威健实业股份有限公司下属单位,上述经营规模2024 年度、2025 年度取自wind导出威健实业股份有限公司 2024 年年度报告、2025年年度报告、2026 年 6 月数据取自企业官网披露的 2026 年二季度报告,均为美元换算人民币数据。
2、英能达
| 公司名称 | 深圳市英能达电子有限公司 |
| 成立时间 | 2013-09-10 |
| 注册资本 | 100万元人民币 |
| 注册地址 | 深圳市福田区梅林街道梅丰社区北环大道6018号华强科创广场1栋39层04房 |
| 经营范围 | 电子元器件、集成电路、光电产品、半导体、太阳能产品、仪表配件、数字电视播放产品及通讯产品的技术开发及销售;干燥机、工业除湿机、净化设备、机电机械、制冷设备的开发和销售;智能交通产品的研发,道路交通设施的安装、研发与销售;会议公共广播设备、航空电子设备、测试设备的技术开发及销售;新能源技术开发、咨询、交流、转让、推广服务;风能、太阳能和其他新能源技术开发、咨询、交流、转让、推广服务;太阳能工程技术研究和试验发展;风力发电工程技术研究和试验发展;新能源汽车电机驱动控制器开发;新能源汽车传感器开发技术研发;电动车专用的各种传感器和电子元件技术研发;新材料研究与试验发展。 |
| 主要股东 | 直接控股股东深圳市鹏源电子有限公司,间接控股股东为深圳华强实业股份有限公司(000062.SZ) |
| 公司名称 | 联汇(香港)有限公司 |
| 成立时间 | 2008-05-05 |
| 股本总数 | 52,000,000股 |
| 办事处地址 | THE 14TH FLOOR OF, CHINA RESOURCES SHA TIN WAREHOUSE, NOS.36-42 SHAN MEI STREET, FO TAN, HONG KONG |
| 主要股东 | 沃能电子技术有限公司持股100% |
| 合作历史 | 深圳市英能达电子有限公司自2020年建立合作至今;联汇(香港)有限公司自2022年建立合作至今;2024年为标的资产第二大经销商,2025年为标的资产第三大经销商,2026年1-6月为标的资产第二大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币2,195,372.41万元,2025年收入规模约人民币2,490,889.42万元,2026年1-6月收入规模约人民币1,774,801.62万元,具备匹配性[注] |
注:深圳市英能达电子有限公司、联汇(香港)有限公司系上市公司深圳华强实业股份有限公司下属控股单位,上述经营规模系深圳华强实业股份有限公司 2024 年年度报告、2025 年年度报告、2026 年半年度报告披露数据。
3、上海肖克利
| 公司名称 | 上海肖克利信息科技股份有限公司 |
| 成立时间 | 2005-10-28 |
| 注册资本 | 6,600万元人民币 |
| 注册地址 | 中国(上海)自由贸易试验区富特北路225号四层B01室 |
| 经营范围 | 从事信息科技、电子科技领域内技术开发、技术转让、技术咨询、技术服务,电子产品、电子元器件、电子衡器、计算机、计算机软硬件及辅助设备的销售,从事货物和技术的进出口业务,商务信息咨询。 |
| 主要股东 | 5%以上股东:陶涛持股15.7877%;程家芸持股14.9271%;上海昱跃企业管理中心(有限合伙)持股11.7785%;冯建萍持股8.0122%;王溪岑持股6.4523%;邵能持股6.0470%;张燕持股5.5538% |
| 合作历史 | 2021年建立合作至今;2024年为标的资产第三大经销商,2025年为标的资产第二大经销商,2026年1-6月为标的资产第三大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币146,700.00万元,2025年收入规模约人民币162,986.68万元,2026年1-6月收入规模约人民币83,781.24万元,具备匹配性[注] |
注:2024 年经营规模数据来源于对客户访谈获取,2025 年、2026 年 1-6 月经营规模数据来源于客户出具收入规模确认函的形式获取。
4、新晔电子
| 公司名称 | 新晔电子(深圳)有限公司 |
| 成立时间 | 2006-02-15 |
| 注册资本 | 7000万元港币 |
| 注册地址 | 深圳市福田区福田保税区市花路3号福年广场B3栋513-525 |
| 经营范围 | 半导体零部件及其产品的批发及相关进出口业务,相关软硬件的研发及推广,技术支援和客户服务,自有物业租赁。 |
| 主要股东 | 新曄電子(香港)有限公司持股100% |
| 公司名称 | 新曄電子(香港)有限公司 |
| 成立时间 | 2001-01-03 |
| 股本总数 | 138,000,000股 |
| 办事处地址 | BLOCK D, 5/F, ROXY INDUSTRIAL CENTRE, 41-49 KWAI CHEONG ROAD, KWAI CHUNG, NT, HONG KONG |
| 主要股东 | Xin Capital Ltd持股100% |
| 合作历史 | 新晔电子(深圳)有限公司自2022年建立合作至今;新曄電子(香港)有限公司自2023年建立合作至今;2024年为标的资产第四大经销商,2025年、2026年1-6月均为标的资产第五大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规 | 2024年收入规模78,866.30万美元,2025年收入规模86,046.80万美元,具备匹配性[注] |
| 模的匹配性 |
注:新晔电子(深圳)有限公司、新曄電子(香港)有限公司系新曄集团(SERIALSYSTEM LTD)下属单位,上述经营规模系新曄集团 2024年、2025 年年度报告披露数据,2026 年半年报暂未披露。
5、三恩利
| 公司名称 | 深圳三恩利电子有限公司 |
| 成立时间 | 2010-08-04 |
| 注册资本 | 500万元人民币 |
| 注册地址 | 深圳市宝安区新安街道兴东社区67区留芳路2号凌云研发楼8层 |
| 经营范围 | 电子元器件、电子产品、数码产品、五金交电产品;国内贸易;货物及技术进出口;商务服务。 |
| 主要股东 | 孟晓东持股45%;刘冬梅持股45%;深圳市三瑞管理咨询合伙企业(有限合伙)持股10% |
| 公司名称 | 瑞致科技有限公司 |
| 成立时间 | 2013-07-12 |
| 企业类型 | 私人股份有限公司 |
| 股本总数 | 10,000,000股 |
| 办事处地址 | FLAT 5-6,9/F BLOCK A, HI-TECH INDUSTRIAL CENTRE, 5-21 PAK TIN PAR STREET, TSUEN WAN, NEW TERRITORIES, HONG KONG |
| 主要股东 | 孟晓东持股100% |
| 合作历史 | 深圳三恩利电子有限公司自2018年建立合作至今;瑞致科技有限公司自2019年建立合作至今;2024年为标的资产第五大经销商,2025年为标的资产第四大经销商,2026年1-6月为标的资产第七大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币80,000.00万元,2025年收入规模约人民币90,000.00万元,2026年1-6月收入规模约人民币55,000.00万元,具备匹配性[注] |
注:深圳三恩利电子有限公司与瑞致科技有限公司均由孟晓东持股,上述经营规模是深圳三恩利电子有限公司与瑞致科技有限公司的合计数据。2024 年经营规模数据来源于对客户访谈获取,2025 年、2026 年 1-月经营规模数据来源于客户出具收入规模确认函的形式获取。
6、卓品科技
| 公司名称 | 卓品科技(深圳)有限公司 |
| 成立时间 | 2007-04-18 |
| 注册资本 | 300万元人民币 |
| 注册地址 | 深圳市龙华区民治街道北站社区南源新村南源商业大厦B座709 |
| 经营范围 | 电子元器件、电子产品的批发、进出口及相关配套业务(涉及配额许可证管理、专项规定管理的商品按国家有关规定办理) |
| 主要股东 | 潘之蓓持股100% |
| 公司名称 | 豐樂元器件(香港)有限公司 |
| 成立时间 | 2011-01-04 |
| 企业类型 | 私人股份有限公司 |
| 办事处地址 | RM 1201, 12/F, WAH WAI IND CTR, 38-40 AU PUI WAN ST, FOTAN, NT, HONG KONG |
| 主要股东 | 潘之蓓持股100% |
| 合作历史 | 卓品科技(深圳)有限公司和豐樂元器件(香港)有限公司自2021年建立合作至今;2024年为标的资产第十六大经销商,2025年为标的资产第六大经销商,2026年1-6月为标的资产第四大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 卓品科技(深圳)有限公司2025年收入规模约人民币5,306.41万元;豐樂元器件(香港)有限公司2025年收入规模约港币20,531.05万元,换算成人民币约18,544.06万元,合计收入规模约人民币23,850.47万元。卓品科技(深圳)有限公司2026年1-6月收入规模约人民币2,923.00万元;豐樂元器件(香港)有限公司2026年1-6月收入规模约美元13,883.00万元,换算成人民币约94,555.72万元,合计收入规模约人民币97,478.72万元,具备匹配性[注] |
注:经营规模数据来源于客户出具收入规模确认函的形式获取,2025 年收入规模换算汇率取 2025 年12 月 31 日的 0.90322,2026 年 1-6 月收入规模换算汇率取 2026 年 6 月 30 日的 6.8109。
7、豪拓电子
| 公司名称 | 深圳市豪拓电子有限公司 |
| 成立时间 | 2012-03-19 |
| 注册资本 | 1,000万元人民币 |
| 注册地址 | 深圳市龙华区民治街道新牛社区民治大道与工业东路交汇处展滔科技大厦B座B2211 |
| 经营范围 | 电子产品的技术开发与销售;国内贸易,货物及技术进出口。 |
| 主要股东 | 袁根苟持股60%;钟彬持股40% |
| 合作历史 | 2021年开始建立合作至今;2024年均为标的资产第六大经销商,2025年为标的资产第九大经销商,2026年1-6月为标的资产第八大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币7,806.00万元,2025年收入规模约人民币11,000.00万元,2026年1-6月收入规模约人民币6,840.00万元,具备匹配性[注] |
注:经营规模数据来源于客户出具收入规模确认函的形式获取。
8、苏州敦特
| 公司名称 | 苏州敦特智能科技有限公司 |
| 成立时间 | 2018/4/18 |
| 注册资本 | 500万元人民币 |
| 注册地址 | 苏州市相城区元和街道嘉元路959号元和大厦4楼409-A室 |
| 经营范围 | 经营范围包括自动化设备、计算机软硬件及辅助设备的研发及销售;技术咨询服务;企业管理服务;销售:电子产品、电子元器件及辅材料、仪器仪表、机电设备、化工产品(不含危险化学品)、办公用品。(依法须经批准的项目,经相关部门批准后方可开展经营活动) |
| 主要股东 | 江苏矽源电子有限公司持股70%、刘务高持股30% |
| 合作历史 | 2018年开始合作至今;2024年为标的资产第十二大经销商,2025年为标的资产第八大经销商,2026年1-6月为标的资产第六大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2025年收入规模约人民币13,760.25万元,2026年1-6月收入规模约人民币5,000.00万元,具备匹配性[注] |
注:经营规模数据来源于客户出具收入规模确认函的形式获取。
9、众志祥
| 公司名称 | 深圳市众志祥科技有限公司 |
| 成立时间 | 2014/5/9 |
| 注册资本 | 1,000万元人民币 |
| 注册地址 | 深圳市福田区梅林街道梅都社区中康路128号卓越梅林中心广场(北区)2号楼704A |
| 经营范围 | 电子产品、电子元器件、保护器件、电源产品的研发、销售、技术维护与咨询、信息技术服务。(法律、行政法规禁止的项目除外;法律、行政法规限制的项目须取得许可后方可经营);非居住房地产租赁。 |
| 主要股东 | 危翔持股100% |
| 合作历史 | 2025年开始合作至今;2025年为标的资产第七大经销商;2026年1-6月为标的资产第九大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2025年收入规模约14,000.00万元,2026年1-6月收入规模约10,637.28万元具备匹配性[注] |
注:经营规模数据来源于客户出具收入规模确认函的形式获取。
10、上海颉生
| 公司名称 | 上海颉生机电有限公司 |
| 成立时间 | 2001-01-02 |
| 注册资本 | 1500万元人民币 |
| 注册地址 | 中国(上海)自由贸易试验区泰谷路88号629室 |
| 经营范围 | 从事货物及技术进出口业务;转口贸易、区内企业间的贸易及代理;区内商业性简单加工及商务咨询服务(除经纪) |
| 主要股东 | 丘竹持股87.5%、张金发持股12.5% |
| 合作历史 | 2017年建立合作至今;2024年为标的资产第八大经销商,2025年为标的资产第十六大经销商,2026年为标的资产第十大经销商 |
| 是否主要销售标的资产产品 | 否 |
| 自身经营规模以及与交易规模的匹配性 | 2024年收入规模约人民币40,000.00万元,2025年收入规模约人民币29,766.67万元,2026年1-6月收入规模约人民币17,745.41万元具备匹配性[注] |
注 1:经营规模数据来源于客户出具收入规模确认函的形式获取。
(三)标的资产对经销商交易定价依据具备合理性
标的资产与经销商就具体产品定价主要基于市场原则、结合经销商的具体情况后决定。标的资产对经销商的交易定价,除产品成本外,考虑的其他因素主要有:
1、与经销商合作年限和资源投入情况;
2、产品推广进度和产品对客户的价值;
3、市场需求和竞争状况;
4、终端客户需求、行业地位、行业前景;
5、标的资产价格策略。
标的资产对经销商的交易定价以成本为基础,考虑前述因素,最终谈判确定双方交易价格具有合理性。报告期内,不同的经销商客户之间的销售单价、销售毛利率存在差异,主要系销售产品结构、产品系列及规格型号、终端客户应用领域、客户地位及市场竞争状况、客户采购规模及稳定性、对产品附加要求等差异导致,亦存在合理性。
(四)标的资产与经销商对产品销售中相关具体权利义务的约定情况
标的资产与经销商为买断式交易,与重要经销客户签订的合同均为标的资产自有的格式模板。
标的资产与经销客户签订的合同主要条款为:
1、交货条款
尚阳通的交付以实物交割为准。经销商可以安排自行提货或委托物流公司至尚阳通仓库提货。在货物交付至经销商或物流后,货物所有权及毁损、灭失的风险均转移至经销商。
2、价格条款
经销商购买尚阳通产品的价格以RFQ申请表为依据。
3、价格调整条款
如果发生产品价格的调低,所有发生在调价生效日期当日及以后的订单,以新的价格下单和开具发票;所有经尚阳通书面确认的未交货的订单并且交货日期在宣布调价日期15 天后出货的订单,执行新的价格并开具发票。
如果发生产品价格的提高,所有发生在调价生效日期当日及以后的订单和所有经尚阳通书面确认并且交货日期在宣布调价日期当日及以后出货的订单,应当以新的价格执行并开具发票。
4、运费承担
若客户采取尚阳通(含子公司)安排物流公司运输货物方式,运输费可由尚阳通代付或代垫,经销商应当在 15 日内向尚阳通支付由其代付或代垫的费用,保险费由经销商自理。
5、退换货机制
自生产之日起 18 个月内的瑕疵产品可以被退回尚阳通。对于退回的产品,尚阳通可以自行决定进行免费替换或修补,或者直接抵充货款。
三、标的资产销售给主要经销商的产品的期末库存量及库存规模的合理性、期后销售情况,相关产品是否实现最终销售,是否存在销售退回及其处理情况,是否存在标的资产及其关联方或其他利害关系人直接或间接持有经销商权益或通过其他方式从标的资产与经销商的相关交易中获益、经销商向标的资产采购滞销产品等情况
(一)标的资产销售给主要经销商的产品的期末库存量及库存规模的合理性、期后销售情况,相关产品已基本实现最终销售
报告期内,标的资产销售给主要经销商的产品的期末库存量及库存规模相对较低,期后销售基本能覆盖期末库存量,主要经销商期后销售实现情况整体较好,相关产品已基本实现最终销售。
上海肖克利2025 年期后销售率为67.90%,2025 年末存货库存量共计323.65万颗,次年1-3 月未全部出售的原因主要系肖克利主要客户的订单排期影响。该终端客户的主营产品应用于车载充电机(OBC)汽车电子领域,受汽车行业周期性调整及终端市场需求节奏变化的影响,2026 年下游整车厂商向上游供应链传导的订单需求趋于审慎。基于前期客户提供的乐观需求预测,肖克利在 2025 年末进行了前瞻性备货。2026 年 1-6 月期后销售率为 200.14%,趋于正常水平。
英能达 2026 年 1-6 月期后销售率 96.87%,2026 年 6 月末存货库存量共计322.70 万颗,期后 7-8 月未全部出售的原因主要系其终端客户产品主要用于消费类 AI 算力服务器。半导体供应链整体复苏后,前期缺货引发的恐慌性备货使需求提前释放,叠加 CPU 供应短缺打乱整机出货节奏,芯片提货随之放缓;
新晔电子 2026 年 1-6 月期后销售率 86.29%,2026 年 6 月末存货库存量共计780.39 万颗,期后7-8 月未全部出售的原因,主要系其终端客户为光伏储能行业,而 2026 年半导体供应链进入总量复苏阶段,光伏相关芯片需求出现波动,经销商主动备货所致。
因标的资产与上海肖克利、英能达、新晔电子为买断式交易,上海肖克利、英能达、新晔电子剩余相关库存与标的资产无关,且标的公司已收回相关货款,不会对标的资产经营业绩产生不利影响。
(二)销售给主要经销商的存货销售退回情况
标的资产报告期内销售给主要经销商的产品存在销售退回情况,如下表所示:
单位:颗、万元、%
| 序号 | 经销商 | 销售退回数量 | 销售退回金额 | 销售退回占销售收入比例 | ||||||
| 2026年1-6月 | 2025年 | 2024年 | 2026年1-6月 | 2025年 | 2024年 | 2026年1-6月 | 2025年 | 2024年 | ||
| 1 | 上海肖克利 | - | - | 809.00 | - | - | 0.60 | - | - | 0.01 |
| 2 | 三恩利 | - | 68,448.00 | 36,994.00 | - | 1.66 | 12.01 | - | 0.06 | 0.54 |
| 3 | 英能达 | 1,800.00 | 5,000.00 | - | 1.31 | 0.32 | - | 0.01 | 0.01 | - |
| 4 | 豪拓电子 | - | 567,209.00 | - | - | 13.88 | - | - | 1.36 | - |
| 5 | 众志祥 | 17,600.00 | 25,631.00 | - | 50.71 | 73.60 | - | 0.17 | 3.75 | - |
| 6 | 卓品科技 | 7,949.00 | - | - | 1.55 | - | - | 0.01 | - | - |
如上表所示,标的资产报告期内销售给主要经销商的产品上海肖克利、三恩利、英能达、豪拓电子、众志祥、卓品科技存在销售退回的情况。其中,2024年肖克利销售退回 809.00 颗超级结 MOSFET,主要原因系产品漏铜异常,客户要求换货,标的公司返厂复测,全检合格后重新交付;三恩利销售退回36,994.00颗超级结 MOSFET,主要原因系产品交付后,客户发现当时预定的尺寸与最终实际应用无法匹配,客户要求换货,产品无质量问题,后续已被继续出售;2025年,三恩利销售退回金额 1.66 万元,原因为产品银层脱落残留,该批次产品已办理退库手续,目前处于入库待检测状态;英能达销售退回金额 0.32 万元,原因为管控要求与客户不一致,属正常合格品,待后续正常销售出库;豪拓电子销售退回金额13.88 万元,主要原因为封装测试未满足客户最终需求,该产品已退回并移交委外加工厂进行返工处理;众志祥销售退回金额73.60 万元,主要原因为产品缺少复测程序,对方申请退货,退回原厂复测后,已重新发货;2026 年1-6 月期间,英能达发生销售退回 1,800 颗超级结 MOSFET,主要原因系产品需更新包装形式,退回后暂存于库存中,重测包装再寻找机会发货;卓品科技发生销售退回 7,949.00 颗,主要原因系产品在终端客户测试中部分未通过,与应用产品不匹配;众志祥发生销售退回 17,600.00 颗,主要原因系产品缺少复测程序,对方申请退货并退回原厂复测后已经重新销售给客户。
报告期内销售给主要经销商的产品存在销售退回的比例较小,不存在异常情况。
(三)标的资产及其关联方或其他利害关系人直接或间接持有经销商权益或通过其他方式从标的资产与经销商的相关交易中获益情况
标的资产股东方青鼠投资合伙人亲属与经销商存在关系,具体情况如下:
| 序号 | 青鼠投资合伙人 | 对青鼠投资持股比例 | 对标的公司穿透持股比例 | 与相关经销商关系情况 |
| 1 | 刘燃 | 33.34% | 0.73% | 有限合伙人刘燃的配偶持有公司经销商深圳市一诺通科技有限公司(以下简称“深圳一诺通”)51%股权且担任执行董事兼总经理 |
| 2 | 黄琦 | 13.33% | 0.29% | 有限合伙人黄琦的配偶持有公司经销商深圳市英能达电子有限公司的全资股东深圳市鹏源电子有限公司(上市公司深圳华强实业股份有限公司控股子公司)6.21%股权并担任总经理 |
| 3 | 张敏 | 6.67% | 0.15% | 有限合伙人张敏的配偶及父亲持有公司经销商上海颉生100%股权,其中其配偶持股比例为87.5%,其父亲持股比例为12.5% |
| 4 | 钭献月 | 3.33% | 0.07% | 有限合伙人钭献月的女婿担任公司经销商威健国际贸易(上海)有限公司(上市公司威健实业股份有限公司全资孙公司)产品经理 |
青鼠投资是专门为投资标的资产而设立的持股平台,截至 2026 年 6 月 30日,青鼠投资对标的公司持股数量为 111.142 万股,持股比例为 2.1761%。其设立及青鼠投资合伙人投资标的资产的背景如下:2020 年末,标的资产研发投入、市场开拓、供应链管理等方面对资金需求较大,而标的资产因此前融资金额不足,存在进一步融资需求,以维持标的公司的发展。2021 年前,功率半导体行业融资难度相对较高,在该种情况下,实际控制人蒋容积极向其身边潜在投资人介绍公司情况并征询投资意向。在蒋容的积极推介下,部分投资人或其亲属认可和信任蒋容的经营管理能力,并看好半导体行业及标的资产发展前景,最终决定投资入股。为便于投资手续的办理和统一管理,蒋容与全体投资人协商成立青鼠投资作为持股平台,由蒋容担任执行事务合伙人,各合伙人先投资至持股平台,再由持股平台通过增资的方式投资至标的资产。
对于上述青鼠投资的个别合伙人亲属为标的资产的经销商相关工作人员,主要原因系此类经销商经销范围广泛,主要负责人长期扎根于半导体分销行业,在与标的资产合作过程中,依托其深入的行业敏感度,通过比较标的资产与其他同类公司的产品质量、供货周期及响应速度等条件,看好标的资产未来发展,且标的资产当时估值相对较低,因此在标的资产融资过程中参与进来,构成少量间接持股关系。
在报告期内标的资产主要向上述相关经销商销售高压产品线产品、中低压产品线产品及模组产品线产品,销售金额占营业收入比例 2025 年较2024 年呈现下降趋势;2026 年1-6 月,该比例较 2025 年略有回升,交易定价公允。具体销售情况如下:
单位:万元、%
| 序号 | 经销商简称 | 2026年1-6月销售金额 | 占2026年1-6月营业收入比例 | 2025年销售金额 | 占2025年营业收入比例 | 2024年销售金额 | 占2024年营业收入比例 |
| 1 | 深圳一诺通 | - | - | - | - | - | - |
| 2 | 英能达 | 4,001.66 | 13.31 | 7,777.20 | 11.41 | 10,344.80 | 17.08 |
| 3 | 上海颉生 | 374.01 | 1.24 | 366.40 | 0.54 | 768.58 | 1.27 |
| 4 | 威健 | 11,089.59 | 36.89 | 20,618.21 | 30.25 | 14,574.39 | 24.06 |
注 1:销售金额为营业收入; 注 2:深圳一诺通 2024 年、2025年和 2026 年 1-6 月与标的公司无交易金额,2024年末、2025 年末、2026 年 6月末均无往来余额。
标的资产与经销商的销售定价机制及定价合理性参见本问询函回复之“1、关于标的资产销售模式及经营业绩”之“二/(三)标的资产对经销商交易定价依据具备合理性”。
1、标的资产与上述经销商销售价格公允性情况分析
(1)标的资产与上述经销商的销售价格与其他第三方销售价格对比情况如下表所示:
单位:元/颗、%
| 年度 | 经销商简称 | 规格型号 | 占经销商当期销售金额比例 | 差异率 | 差异原因分析[注1] |
| 2024年 | 英能达 | 规格型号16 | 10.19 | -16.36 | [注3] |
| 规格型号17 | 11.38 | 1.01 | - | ||
| 规格型号18 | 9.15 | -9.87 | - | ||
| 上海颉生 | 规格型号12 | 9.16 | 8.87 | - | |
| 规格型号10 | 39.01 | /[注2] | - | ||
| 规格型号19 | 25.49 | 5.56 | - | ||
| 威健 | 规格型号13 | 17.27 | -14.89 | [注3] | |
| 规格型号2 | 7.79 | 4.82 | - | ||
| 规格型号20 | 4.85 | -21.35 | [注3] | ||
| 2025年 | 英能达 | 规格型号23规格型号16 | 13.6710.65 | -59.38-8.35 | [注3][注3] |
| 规格型号17 | 9.57 | -2.28 | [注3] | ||
| 上海颉生 | 规格型号19 | 23.26 | 10.47 | 该产品主要应用于电机驱动领域。主要销售给上海颉生和另一经销商,二者合计采购金额为449.69万元。其中销售上海颉生占比15.93%,销售另一经销商占比83.35%。上海颉生的采购规模远小于另一经销商,故上海颉生采购单价相对较高。 | |
| 规格型号10 | 14.71 | / | / | ||
| 规格型号21 | 8.93 | 3.65 | / | ||
| 威健 | 规格型号13 | 11.26 | -17.99 | [注3] | |
| 规格型号22 | 10.05 | / | / | ||
| 规格型号24 | 8.87 | -11.94 | [注3] | ||
| 2026年1-6月 | 英能达 | 规格型号23 | 18.32 | / | / |
| 规格型号25 | 7.77 | -8.07 | [注3] | ||
| 规格型号26 | 6.87 | / | / | ||
| 上海颉生 | 规格型号27 | 18.21 | 1.85 | / | |
| 规格型号28 | 17.86 | - | |||
| 规格型号29 | 15.86 | 15.27 | 该产品主要销售给上海颉生和另一经销商,合计销售占比约100%,采购金额共计59.59万元,其中上海颉生采购占99%,另一经销商占1%。上海颉生的主要应用于光伏储能,另一经销商主要应用于通信电源,附加值较低,采购单价相对较低。 | ||
| 威健 | 规格型号30 | 16.75 | / | / | |
| 规格型号31 | 10.51 | / | / | ||
| 规格型号32 | 10.02 | / | / |
注 1:对差异率绝对值≥10%的产品进行具体分析; 注 2:“/”表示对应产品未向其他经销商销售; 注3:相关经销商采购平均单价低于其他第三方采购平均单价的主要原因系:相关经销商采购规模远大于其他第三方经销商,使得采购单价更低。
上表中,标的资产与上述经销商的销售价格与其他第三方销售价格不存在重大差异,销售价格公允。标的资产与上述经销商的销售价格与其他第三方销售价格的小幅差异主要系市场竞争环境影响、双方的合作历史、不同的应用领域、不同的采购规模等原因导致。
2、标的资产与上述经销商期末库存规模及期后销售情况分析
(1)深圳一诺通、上海颉生期末库存规模及期后销售情况
截至 2026 年 6 月末,深圳一诺通剩余未销售库存量较少,涉及金额27.58万元,其中金额26.82 万元为终端客户备货未提货。未提货原因主要系深圳一诺通终端客户项目无进展。上海颉生库存期后销售情况良好。
(2)威健和英能达作为标的资产主要经销商,其期末库存规模及期后销售情况参见本问询函回复之“1、关于标的资产销售模式及经营业绩”之“三/(一)/标的资产销售给主要经销商的产品的期末库存量及库存规模的合理性、期后销售情况,相关产品已基本实现最终销售”。
3、标的资产与上述经销商期末应收款的期后回款情况分析
截至 2026 年 6 月30 日,标的资产与上述经销商期末应收款的期后回款情况如下表所示:
单位:万元
| 序号 | 经销商简称 | 2026年6月30日应收账款期末余额 | 2026年7-9月回款金额 | 回款比例 |
| 1 | 英能达 | 899.93 | 899.93 | 100.00% |
| 2 | 上海颉生 | 107.73 | 107.73 | 100.00% |
| 3 | 威健 | 8,236.59 | 7,957.20 | 96.61% |
注 1:英能达应收账款期末余额统计数据为深圳市英能达电子有限公司、联汇(香港)有限公司合计数。威健应收账款期末余额统计数据为威健国际贸易(上海)有限公司、威健實業國際有限公司。
注 2:截至 2026 年 9 月,上表对英能达、上海颉生、威健 2026 年 6 月 30 日应收账款,其中上海颉生、英能达回款金额可覆期末余额;威健预计 10 月、11 月可全部回款。
注 3:截至 2026 年 6 月 30 日,深圳一诺通无应收账款余额。
4、报告期内,标的资产与上述经销商除正常产品销售经营业务外,无其他交易事项及资金往来。
(四)经销商向标的资产采购滞销产品情况
根据谨慎性原则,标的资产存货跌价准备计提时,认定库龄两年以上的存货为呆滞存货并全额计提存货跌价准备。报告期内,标的资产库龄两年以上的库存商品转销主要系研发领料、市场推广、清理库存等原因导致,其中清理库存存在向经销商销售的情况。
报告期内,因标的资产清理库存,经销商向其采购两年以上库存商品的情况如下表所示:
单位:万元、%
| 期间 | 经销商采购金额 | 占当期经销收入比例 |
| 2024年 | 35.11 | 0.08 |
| 2025年 | 11.37 | 0.02 |
| 2026年1-6月 | 6.35 | 0.02 |
报告期内,经销商向标的资产采购两年以上库存商品的金额较小,主要为电商平台采购样机用于测试以及部分经销商基于正常市场需求的采购,占当期经销收入比例较低,不存在异常情况。对于长库龄产品的销售,标的公司在销售前,会与客户确认是否可接受,且出货前,全面复测无异常再发出。
四、标的资产与经销商、经销商与终端客户之间的销售定价机制及定价合理性,标的资产向主要经销商客户的销售单价、销售毛利率是否存在明显差异,如是,量化分析差异原因
(一)标的资产与经销商、经销商与终端客户之间的销售定价机制及定价合理性
标的资产与经销商的销售定价机制及定价合理性参见本问询函回复之“1、关于标的资产销售模式及经营业绩”之“二/(三)标的资产对经销商交易定价依据具备合理性”。
经销商与终端客户之间销售价格由其和终端客户协商确认,标的资产通常不主动干涉,但在重要终端客户要求或可能对标的资产产生负面影响情况下,标的资产会参与沟通协商,确保三方利益得到保护。
(二)标的资产向主要经销商客户的销售单价、销售毛利率情况
报告期内,标的资产主要经销商采购产品以高压产品线产品、中低压产品线产品为主,前五大经销商采购上述类型产品金额占其采购产品总金额的 90%以上。标的资产对于上述产品向全部经销商销售功率器件成品的销售平均单价、销售平均毛利率情况和对主要经销商客户销售单价、销售毛利率存在差异,主要系销售产品结构、产品系列及规格型号、终端客户应用领域、客户地位及市场竞争状况、客户采购规模及稳定性等差异导致,上述差异存在合理性。具体量化分析如下:
| 经销客户 | 2024年较2023年差异情况说明 | 2025年较2024年差异情况说明 | 2026年1-6月较2025年差异情况说明 |
| 威健 | 1、威健销售平均毛利率与经销商销售平均毛利率不存在明显差异,2024年毛利率下降主要受国内产能释放导致供需变化,市场竞争加剧,价格下调的影响。2、威健报告期内产品销售单价高于经销商平均销售单价主要原因是:(1)标的资产向威健主要销售高压产品线产品,占比约80.00%,因高压产品线产品平均单价高于中低压产品线产品,使得销售给威健的平均单价偏高;(2)威健采购相关产品应用领域主要集中在工业级和车规级,报告期内应用于上述领域的产品占其采购额的比例分别为94.88%、97.57%,工业级和车规级应用产品相对单价较高。3、威健2024年产品销售单价较2023年有所下降,主要原因是:(1)国内产能释放导致供需变化,市场竞争加剧,产品销售单价有所下降;(2)报告期内,销售威健产品型号种类较多,因各产品型号单价差异较大,导致平均价格出现波动。 | 1、威健2025年销售平均毛利率较2024年不存在明显差异。本期销售平均毛利率低于经销商销售平均毛利率,主要原因是受中低压产品线毛利率增长带动,整体的经销商平均毛利率有所提升,而威健本期销售产品主要为高压产品线产品,占比为83.11%,使得平均毛利率低于经销商平均毛利率。2、本期威健销售平均单价高于经销商销售单价主要原因是:(1)标的资产向威健主要销售高压产品线产品,占比为83.11%,因高压产品线产品平均单价高于中低压产品线产品,使得平均单价较高;(2)威健采购相关产品应用领域主要集中在工业级和车规级,2025年应用于上述领域的产品占其采购额的比例为98.49%,工业级和车规级应用产品相对单价较高。3、威健2025年产品销售单价较2024年有所上升,主要原因是销售产品结构变动所致,销售威健产品型号种类较多,各产品型号单价差异较大,本期第二大单品系模组产品,单价较高,其单价是威健当期整体销售平均单价的3.38倍,前期销售占比较小仅为2.39%,本期占比上升至10.05%使得威健整体销售平均单价有所上升。 | 1、威健销售平均毛利率较2025年下降1.43个百分点,与2025年相比,本期单价和毛利率下降,主要受半导体供应链总量复苏、供给增加、市场竞争加剧影响,高压产品线价格有所下行;同时,产品结构中高压产品线占比进一步上升,而高压产品线毛利率低于中低压产品线,导致整体毛利率被拉低。此外,模组产品线毛利率偏低,也拉低了综合毛利率。2、威健本期销售平均单价高于经销商销售单价主要原因是:(1)标的资产向威健主要销售高压产品线产品,占比约88.70%,而高压产品线销售平均远高于中低压产品线,使得威健整体销售平均单价高于经销商平均单价;模组产品线销售平均单价较高,销售比例较其余主要经销商模组产品线较高,对整体单价也有一定拉升作用;(2)威健采购相关产品应用领域主要集中在工业级和车规级,2026年1-6月应用于上述领域的产品占其采购额的比例为97.27%,工业级和车规级应用产品相对单价较高。3、威健2026年1-6月产品销售单价较2025年有所下降,主要原因是销售产品结构变动所致,销售威健产品型号种类较多,各产品型号单价差异较大,本期威健销量较大的型号中,存在多款单价较低的产品,高单价型号销量占比相对较低,使得高压产品线整体平均单价较去年有所下降,进而拉低威健整体销售平均单价。 |
| 英能达 | 1、英能达销售平均毛利率、平均单价高于经销商平均水平,主要原因是:(1)英能达采购产品以单价更高的高压产品线产品为主,报告期内占比分别为90.50%、90.75%;(2)英能达采购产品主要应用领域是工业级和车规级,报告期内该两类应用领域销售占比分别为99.28%、99.42%,下游应用以光伏储能、汽车电子等高附加值领域为主,使得该客户毛利率、销售单价高于平均水平。2、英能达报告期内销售平均毛利率、平均单价有所下降。主要原因是:(1)受市场竞争加剧,产品价格下调影响导致其平均销售单价有所下降;(2)受销量下降规模效应减弱的影响,销售毛利率有所下降,其中2024年客户采购高压产品线产品数量较2023年下降了13.74%;(3)报告期内,标的公司向该经销商销售产品型号种类较多,各产品型号价格差异较大,导致平均销售价格出现变动。 | 1、英能达销售平均毛利率、平均单价高于经销商平均水平,主要原因是:(1)英能达采购产品以单价较高的高压产品线产品为主,2025年占比为81.11%;(2)英能达采购产品主要应用领域是工业级和车规级,2025年两类应用领域销售占比为99.50%,下游应用以汽车电子、光伏储能等高附加值领域为主,使得该客户毛利率、销售单价高于平均水平。2、英能达本期销售平均单价较上期有所下降主要原因系:(1)销售产品结构影响,相比中低压产品线销售单价更高的高压产品线占比从90.75%下降至81.11%;(2)2025年标的公司销售英能达充电桩产品受市场竞争影响单价有所下降,该应用领域产品当期销售占比为7.54%。3、英能达本期销售平均毛利率较2024年有所上升,主要原因系:本期中低压产品线产品受单位成本控制的影响,毛利率有所上升,该类产品销售占比由2024年8.54%上升至18.17%,继而使得本期英能达销售平均毛利率有所上升。 | 1、英能达销售平均毛利率、平均单价高于经销商平均水平,主要原因是:(1)英能达采购产品以单价较高的高压产品线产品为主,2026年1-6月占比为82.00%;(2)英能达采购产品主要应用领域是工业级和车规级,下游应用以光伏储能、汽车电子等高附加值领域为主,使得该客户毛利率、销售单价高于平均水平。2、2026年1-6月英能达本期平均销售单价和销售毛利率较上期有所下降,主要系:(1)受半导体供应链总量复苏、市场竞争加剧影响,产品价格下调,导致平均销售单价和销售平均毛利率下降;(2)2026年1-6月销售产品结构中低单价型号销量较上期有所上升,拉低整体平均单价。 |
| 上海肖克利 | 1、上海肖克利2023年平均毛利率与经销商销售平均毛利率不存在明显差异,2024年销售平均毛利率高于经销商销售平均毛利率,报告期内上海肖克利平均销售单价有所下降,但毛利率较为稳定。主要原因是:(1)销售上海肖克利产品类型全部为高压产品线产品、中低压产品线产品,2024年销售占比分别为90.31%、9.69%,2023年销售占比分别为92.41%、7.59%。产品销售类型相对稳定,2024年虽然销售平均单价有所下降,但受销量上升(2024年较2023年上升41.62%)及工业级、车规级产品销售占比提升影响(工业级、车规级占比由92.72%提升至93.26%),毛利率较为平稳。(2)在市场竞争加剧的影响下,经销商销售平均毛利率有所下降,而上海肖克利通过产品结构调整等维持了毛利率的稳定,故2024年销售平均毛利率高于经销商销售平均毛利率。2、上海肖克利报告期内销售平均单价高于经销商销售平均单价,主要原因是:(1)上海肖克利高压产品线产品销售占比较高,报告期内占比分别为67.47%、65.85%,该类产品单价相对较高。(2)应用领域主要集中在车规级和工业级,其中2023年占比分别为47.74%、20.51%,2024年占比分别为29.01%、46.30%,产品单价相对较高。 | 1、上海肖克利2025年销售平均单价、销售平均毛利率高于经销商平均单价、平均毛利率主要原因系:(1)销售上海肖克利产品类型主要为高压产品线产品,本期占比为96.93%,该类型产品单价较高;(2)销售上海肖克利产品应用领域主要是车规级产品,本期占比85.04%,相关产品附加值相对较高,产品单价、毛利率均相对较高。2、2025年销售平均单价较2024年不存在明显差异。本期毛利率较上期有所上涨,主要是毛利率较高的车规级产品收入占比从47.01%上升至85.04%,使得上海肖克利平均毛利率较2024年上涨。 | 1、上海肖克利2026年销售平均单价、销售平均毛利率高于经销商平均单价、平均毛利率主要原因系:(1)销售上海肖克利产品类型主要为高压产品线产品,本期占比为97.46%,该类型产品单价较高;(2)销售上海肖克利产品应用领域主要是车规级产品,本期占比84.44%,相关产品附加值相对较高,产品单价、毛利率均相对较高。2、本期毛利率较上期有所下降,主要因上期毛利率较高的车规级产品收入占比从2025年的31.17%下降至2026年1-6月的27.83%所致。 |
| 新晔电子 | 1、新晔电子2023年平均毛利率与经销商销售平均水平相当,2024年高于经销商平均水平,报告期内新晔电子平均销售单价有所下降,但毛利率较为稳定。主要原因是:(1)销售新晔电子产品以中低压产品线产品为主,占比分别为72.29%、88.38%,产品结构的波动使得2024年销售平均单价有所下降。(2)受销量上升规模效应以及成本价格传导的影响,销售平均毛利率相对较为平稳。(3)受市场竞争加剧的影响,产品单价有所下降,报告期内经销商销售 | 1、新晔电子销售平均单价2025年较2024年不存在明显差异。本期销售平均单价低于经销商销售平均单价主要原因系新晔电子采购主要以消费级产品为主,本期占比为75.38%,销售单价相对较低。2、新晔电子2025年平均毛利率高于经销商平均水平,本期毛利率较2024年有所上升,主要原因是本期中低压产品销售占比达67.08%,中低压产品线受晶圆价格波动和封装转厂致封装成本下降影响,平均单位成本有所下降,从而平均毛利率有所上升。 | 1、新晔电子销售平均单价2026年较2025年有所下降。原因系新晔采购标的公司相关产品主要为SGT MOSFET,最终应用于电机驱动领域。电机驱动属于工业级应用,2026年上半年工业自动化需求虽温和回暖,但增速弱于AI服务器、新能源汽车等高景气赛道,终端客户对功率器件采购价格的承受能力有限,价格竞争较为激烈,故销售价格有所下降,导致毛利率下降。本期销售平均单价低于经销商销售平均单价主要原因系新晔电子采购主要以消费级产品为 |
| 平均毛利率有所波动,但报告期内新晔电子销售平均毛利率相对较为平稳,使得2024年其平均毛利率相对较高。2、新晔电子报告期内销售平均单价低于经销商销售平均单价,主要因新晔电子采购产品以单价更低的消费级产品为主,报告期内占比分别为71.88%、89.04%。 | 主,本期占比为93.29%,销售单价相对较低。2、新晔电子销售平均毛利率较2025年下降6.32个百分点,主要原因是本期高压产品线收入占比31.85%较上期18.94%有所上升,但受市场竞争加剧、产品价格下调影响,本期高压产品线毛利率下降幅度较大,使得整体毛利率有所下降。 | ||
| 三恩利 | 1、报告期内,三恩利销售平均单价高于销售经销商销售平均单价,主要原因系三恩利高压产品线销售产品占比较高,分别为86.65%、87.46%,该产品线销售单价相对较高。2、2024年销售平均毛利率、销售平均单价低于2023年,主要原因是:(1)受市场竞争加剧的影响,产品单价有所下降;(2)受销售应用领域调整的影响,数据中心、服务器、通信电源和算力电源应用领域销售占比大幅下降,从2023年的81.15%下降至2024年的41.33%,低毛利水平的工控自动化应用领域占比从11.25%上升至44.76%,使得三恩利平均毛利率较2023年下降幅度较大。 | 1、三恩利2025年销售平均单价较2024年有所上升,本期销售平均单价高于销售经销商销售平均单价,主要原因系三恩利高压产品线销售产品占比上升,由2024年占比82.44%上升至96.48%,该产品线销售单价相对较高,使得本期销售平均单价有所上升,并高于销售经销商销售平均单价。2、三恩利2025年平均毛利率低于经销商平均毛利率,主要原因系销售给三恩利的主要单品市场竞争较为激烈,前三大单品本期销售占比为68.24%,产品成本较高、产品毛利相对较低,使得产品平均毛利率低于经销商销售平均毛利率。前述三大单品主要应用于工控自动化、PC和数据中心、服务器、通信电源和算力电源领域,其终端客户主要是深圳市高斯宝电气技术有限公司,该公司作为国内数字电源领域的骨干企业,在产品供应链中处于优势地位,为进一步控制成本,深圳市高斯宝电气技术有限公司对三恩利的采购价格控制同样传导至标的公司,标的公司为保证一定的市场份额,对三恩利的销售价格有所下降,使得主要产品的毛利相对有所下降。3、三恩利2025年平均毛利率较2024年上涨5.46%,主要原因为前期高成本备货库存逐步出清,高压产品线毛利率企稳回升。 | 1、2026年1-6月,三恩利销售平均单价高于经销商平均单价;销售平均毛利率与经销商平均毛利率相当。三恩利平均单价偏高主要因产品以高压产品线为主,收入占比达98%,拉高整体平均单价。2、2026年1-6月销售平均单价较2025年有所下降,主要原因系半导体供应链总量复苏、市场竞争加剧,产品价格下调的影响;销售平均毛利率上升,主要系产品结构中高毛利率的中低压产品线、消费级应用领域占比提升,以及成本控制效果显现,使得本期总体毛利率有所上升。 |
五、报告期内经销商新增或退出的数量及原因,是否存在主要经销商或对应终端客户发生较大变化的情况,以经销为主的销售模式下标的资产与知名客户建立稳定合作关系的方式及业务开拓的有效性
(一)报告期内经销商新增或退出的数量及原因,不存在主要经销商或对应终端客户发生较大变化的情况
标的公司经销商客户的新增或退出主要受到标的公司在不同发展阶段的需求和双向选择影响。具体而言,标的公司对经销商的选择契合标的公司业务发展阶段的需求:早期,标的公司需向外开拓品牌影响力,此阶段标的公司注重通过更多经销商在各区域和各应用领域拓宽市场影响力,带动标的公司产品销售,并在合作中保证标的公司资金回款安全;随着标的公司品牌影响力、产品竞争力的逐步建立,叠加国产替代大环境,吸引了更多经销商愿意与标的公司开展合作,此阶段标的公司转向与有利于自身品牌建立、市场拓展和业务成长、愿意投入更多资源的经销商进行合作,实现双方互利和共同成长。
报告期内,标的公司经销商变动情况如下:
单位:家
2026 年 1-6 月相较于 2025 年度变动情况
| 销售金额 | 2025年家数 | 2026年1-6月新增 | 2026年1-6月退出 | 2026年1-6月家数【注3】 |
| 500万元以上 | 15 | 1 | 6 | 10 |
| 200-500万元 | 4 | 3 | 4 | 3 |
| 200万元以下 | 9 | 7 | 4 | 12 |
| 小计[注1] | 28 | 2 | 5 | 25 |
2025 年度相较于 2024 年度变动情况
| 销售金额 | 2024 年家数 | 2025 年新增 | 2025 年退出 | 2025 年家数 |
| 500 万元以上 | 14 | 6 | 5 | 15 |
| 200-500 万元 | 5 | 4 | 5 | 4 |
| 200 万元以下 | 10 | 4 | 5 | 9 |
| 小计 | 29 | 3 | 4 | 28 |
2024 年度相较于 2023 年度变动情况
| 销售金额 | 2023年家数 | 2024年新增 | 2024年退出 | 2024年家数 |
| 500万元以上 | 11 | 4 | 1 | 14 |
| 200-500万元 | 4 | 2 | 1 | 5 |
| 200万元以下 | 7 | 6 | 3 | 10 |
| 小计 | 22 | 9 | 2 | 29 |
注1:新增和退出两列的小计数量与上方各销售金额区间之和不一致,原因系存在两年均与标的公司有交易金额,但前一年金额区间为 A、第二年金额区间为 B 的情况;下同。 注2:上述经销商家数统计按照同一控制下合并计算。
注3:因2026年1-6月数据为半年度数据,故上表中涉及2026年1-6月的销售金额统计中,对三个金额区间进行调整处理,由“500万元以上、200-500万元、200万元以下”调整为“250万元以上、100-250万元、100万元以下”。
报告期各期,标的公司经销商数量分别为29家、28家和25家,其中新增数量分别为9家、3家和2家,退出数量分别为2家、4家和5家。报告期内,新增经销商主要系:(1)部分具有客户资源的经销商完成了终端客户产品导入进入出货阶段,与标的公司正式建立合作;(2)随着下游市场需求的变化,标的公司在新的市场需求领域开拓新经销商。退出经销商主要系:(1)部分终端客户供应渠道调整,导致原有经销商与标的公司不再继续合作;(2)部分经销商由于其终端客户或应用领域与标的公司未来发展方向不匹配,导致双方不再继续合作。
报告期内标的公司与主要经销商之间的合作较为稳定。2025年,标的公司前十大经销商中新增四家,其中卓品科技、苏州敦特智能科技有限公司两家经销商于2025年之前便开始与标的公司建立合作,随着双方合作关系的逐步深入以及对应下游市场需求的增加,两家经销商于2025年向标的公司增加了采购金额,进入到标的公司前十大经销商中;深圳市众志祥科技有限公司、北京华昱诚科电子有限公司两家经销商为标的公司新增经销商,主要系标的公司根据下游市场需求新开拓的经销商。2025年相较于2024年,标的公司前十大经销商中退出四家,其中由于前述其他经销商2025年对标的公司采购金额的增加,德贵贸易、上海颉生、金信谷电子三家经销商对应的标的公司销售金额排名后移,退出前十大经销商;卓捷电子由于在业务目标和发展节奏上与标的公司存在一定差异,经双方友好协商于2024年7月终止合作。2026年1-6月,标的公司前十大经销商中新增一家上海颉生机电有限公司,双方系之前便存在合作,随着合作关系的逐步深入以及对应下游市场需求的增加,对方2026年1-6月向标的公司增加了采购金额,进而进入到标的公司前十大经销商中;同时,原前十大经销商北京华昱诚科电子有限公司退出,主要原因是终端客户根据市场调整了自身采购渠道,不再通过北京华昱诚科电子有限公司采购标的公司产品。
上述经销商变动系标的公司及对方根据下游市场需求变化及自身未来发展规划而采取的正常商业行为,符合行业惯例,报告期内标的公司主要经销商不存在发生较大变化的情况。对于主要终端客户,标的公司需要与经销商共同和对方进行接洽,同时在半导体产业链内,客户对于供应商筛选建立了严格标准和流程,一旦进入客户的供应链体系并建立良好合作,通常情况下,客户不会随意转换供应商,在后续合作中具有一定先发优势;此外,重要终端客户会与经销商签署框架合同,同时标的公司与对应的经销商同样签署了框架合作协议,标的公司与经销商、主要终端客户保持紧密合作。经访谈报告期内标的公司主要经销商及主要终端客户,相关终端客户在报告期内不存在发生较大变化的情况。
(二)以经销为主的销售模式下标的资产与知名客户建立稳定合作关系的方式及业务开拓的有效性
标的公司产品覆盖车规级、工业级和消费级应用领域,与各领域的知名客户建立了稳定的合作关系。标的公司已在汽车电子、数据中心、服务器、通信和算力电源、新能源充电桩、工控自动化及消费电子等领域与英搏尔、欣锐科技、比亚迪、富特科技、中兴通讯、客户H、长城电源、麦格米特、英飞源、优优绿能等知名客户建立了稳定的合作关系。上述知名客户均为标的公司直销客户或经销的重要终端客户。其中,标的公司在经销模式下,终端客户分为重要终端客户和其他终端客户两类,具体合作过程如下:
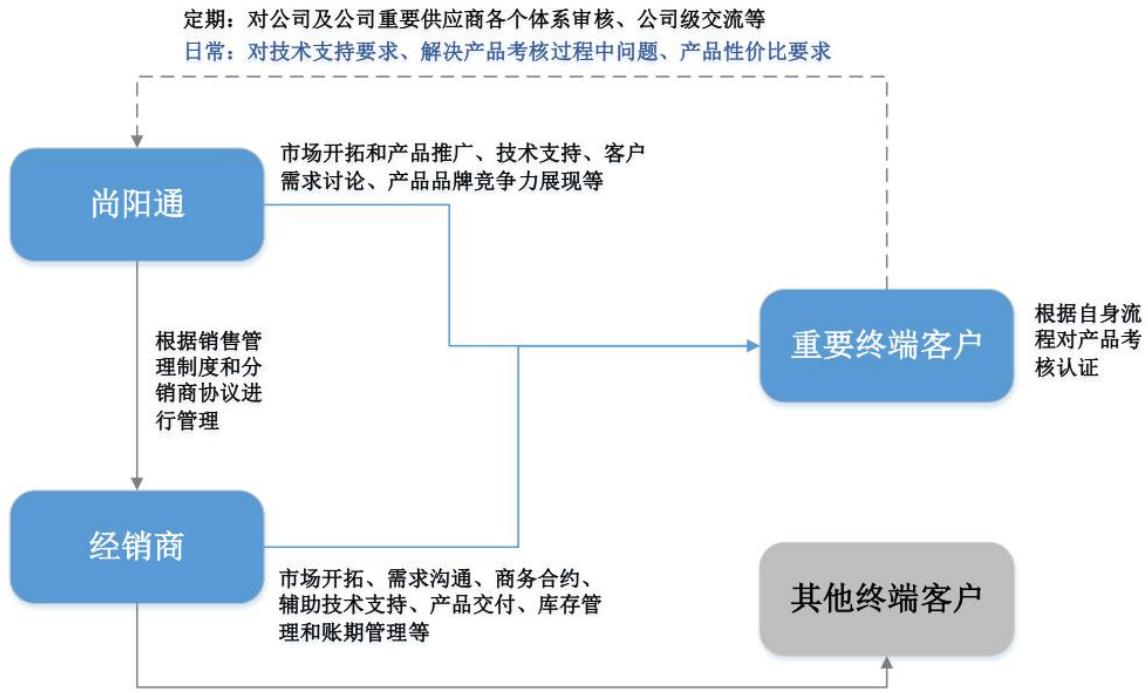
对于重要终端客户,标的公司需要与经销商共同和对方进行接洽,其中,标的公司主要负责市场开拓和产品推广、技术支持、客户需求讨论、产品品牌竞争力展现等;经销商负责市场开拓、需求沟通、商务合约、辅助技术支持、产品交付、库存管理和账期管理等。因此对于重要终端客户,同直销客户一样,标的公司在建立业务合作过程中同样掌握有对方产品、技术需求等信息,并建立日常及定期沟通机制。
对于重要终端客户,标的公司采用经销模式开展合作具备必要性和合理性,具体原因系:(1)经销商具有本地化优势,可以第一时间响应,提供基础的技术支持,减轻标的公司技术团队的负担,使其能更专注于复杂问题解决和深度技术支持,提升标的公司对重要终端客户需求的响应速度和服务质量;(2)经销商负责管理下游客户的信用风险,标的公司通过与经销商进行相对集中和标准化的交易,既保障了自身现金流健康,也一定程度缓解了下游客户的供应链压力;
(3)对于标的公司所处的半导体行业,从与客户签署订单到最终量产交货,所需时间较长,经销商一般会根据终端客户的未来一定期限内的采购量进行提前备货,从而保障重要终端客户的正常生产和经营;(4)对于重要终端客户,其生产经营过程中通常会使用到多个型号的产品,而经销商通常经营多类电子元器件及配套产品,能充分满足重要终端客户的需求,因此部分重要终端客户倾向于通过经销商进行一站式采购。
标的公司经销商通常会根据终端客户需求,向标的公司平均采购三个月的存货产品,以备能对终端客户及时供货。通过经销商,标的公司可以有效减轻自身现金流压力。报告期内,经销商采购订单周期长度、标的公司给予经销商以及经销商给予终端客户的账期存在一定差异,经销商采购周期主要取决于终端客户需求,标的公司给予经销商的账期和经销商对终端客户的账期则取决于对应双方的业务合作需求,三者之间存在差异具有合理性,相关情形符合行业惯例。
基于标的公司所处半导体行业的特殊性和专业性,客户对于供应商筛选建立了严格标准和流程,具有较高的认证壁垒,一旦进入客户的供应链体系并建立良好合作,通常情况下,客户不会随意转换供应商,在后续合作中具有一定先发优势;同时,标的公司与英飞源等直销客户签署了框架合作协议,优优绿能等重要终端客户会与经销商签署框架合同,而标的公司与对应的经销商同样签署了框架合作协议,标的公司与知名客户保持紧密合作。此外,通过建立日常和定期的沟通交流机制,标的公司在与知名客户保持紧密联系的同时,可以及时了解到对方的需求信息,并在标的公司后续产品中将需求信息进行转化,研发设计出更具附加值的产品,增强客户信任和客户黏性,建立长期稳定的合作关系。
标的公司深耕半导体功率器件行业,通过上述的良性循环积累了丰富的行业经验和深厚的技术力量,“尚阳通”已成为行业前列的知名品牌。凭借优异的技术实力、产业链深度结合能力和客户创新服务能力,在各类功率器件应用领域尤其是工业级应用领域中,标的公司的产品获得了众多知名企业的认可,成为了该等客户的少数国内供应商之一;同时也推动标的公司不断进行技术迭代升级以满足引领行业发展的头部客户需求,为标的公司保持在功率器件领域的核心竞争力奠定基础。标的公司的技术实力、行业经验等保障了标的公司业务开拓的有效性。
六、标的资产营销网络的实际建设及运行情况,在客户需求识别、客户认证等方面对主要经销商是否存在重大依赖,如何实现快速响应客户需求变化、开发新产品并完成客户认证
(一)尚阳通建设了由内部销售团队与外部经销商紧密结合的营销网络
在内部,尚阳通构建了以区域市场为导向的销售管理架构,设立了专业的销售团队及技术支持团队。该团队的核心职责在于进行深度的市场开拓、关键战略客户的直接对接与维护以及为经销商网络提供售前与售后技术支撑、销售策略指导和渠道管理。在外部,尚阳通构建了覆盖广泛的经销商网络体系,主要经销商具备较好的客户资源优势、行业服务经验及资金实力,能够持续地帮助尚阳通开拓下游客户。通过授权管理、系统的培训赋能、商务政策以及实时信息共享,尚阳通确保了外部经销商网络能够高效地触达终端客户,精准推广尚阳通产品,并提供及时可靠的销售与服务支持,有力支撑了尚阳通的业务发展。
(二)尚阳通在客户需求识别及客户认证上,主要基于自身技术积累与产品性能,配合经销商的渠道能力,实现快速响应客户需求变化、开发新产品并完成客户认证,不存在对主要经销商的重大依赖
尚阳通在识别客户需求、定义产品规格、完成产品设计开发、通过客户认证等核心价值创造环节,主要依赖的是其自身的技术实力、研发体系、产品性能和质量保障能力,这是尚阳通响应市场变化、获取客户订单的决定性因素。尚阳通对经销商不存在技术、产品开发或认证流程上的依赖。
在客户的开发过程中,尚阳通、经销商共同与主要终端客户进行接洽,双方分工明确:尚阳通主要负责市场开拓和产品推广、技术支持、客户需求讨论、产品品牌竞争力展现等;经销商负责市场开拓、需求沟通、商务合约、辅助技术支持、产品交付、库存管理和账期管理等。
客户认证过程是验证产品性能、可靠性与适用性的关键环节,尚阳通主导这一核心过程的完成。尚阳通技术部门与终端客户进行深入的技术规格沟通、样品测试方案制定及问题解决;尚阳通建立了专业的FAE(现场应用工程师)团队,为客户提供及时、专业的技术支持,直接响应客户在认证过程中提出的技术问询。经销商在以上环节中主要承担渠道拓展、信息传递与本地化服务职责。
七、标的资产报告期各期前五大直销客户的基本情况、合作历史、经营规模及与交易规模的匹配性、主要销售产品内容及销售金额、交易定价依据及合理性、销售毛利率、对应的下游应用领域,标的资产与直销客户的交易是否存在重大不确定性风险
(一)报告期各期前五大直销客户的主要销售产品内容及销售金额、销售毛利率、对应的下游应用领域情况
标的公司2026年1-6月前五大直销客户具体情况如下:
单位:万元
| 客户名称 | 主要销售产品 | 销售金额 | 对应的下游应用领域 |
| 客户H | 超级结 MOSFET、SGT MOSFET | 2,516.55 | 工业级—数据中心、服务器、通信电源和算力电源、工控自动化 |
| 客户D | 超级结 MOSFET | 398.85 | 晶圆[注1] |
| 客户A | 超级结 MOSFET、SGT MOSFET、IGBT | 354.51 | 工业级—新能源充电桩 |
| 客户E | 超级结 MOSFET | 236.67 | 晶圆 |
| 客户L | 超级结 MOSFET | 201.00 | 工业级—数据中心、服务器、通信电源和算力电源 |
注1:晶圆形态产品主要销售给半导体芯片设计企业后形成其合封产品,下游应用领域由合封产品的适配领域决定,下同。 注2:上述客户统计按照同一控制下合并计算,下同。 标的公司2025年前五大直销客户具体情况如下: 单位:万元
标的公司2024年前五大直销客户具体情况如下:
| 客户名称 | 主要销售产品 | 销售金额 | 对应的下游应用领域 |
| 客户A | 超级结 MOSFET、SGT MOSFET | 4,823.83 | 工业级—新能源充电桩 |
| 客户H | 超级结 MOSFET、SGT MOSFET | 3,260.11 | 工业级—数据中心、服务器、通信电源和算力电源、工控自动化 |
| 客户D | 超级结 MOSFET、SGT MOSFET | 977.69 | 晶圆 |
| 客户E | 超级结 MOSFET | 778.74 | 晶圆 |
| 客户B | 超级结 MOSFET | 351.58 | 车规级—汽车电子 |
单位:万元
| 客户名称 | 主要销售产品 | 销售金额 | 对应的下游应用领域 |
| 客户A | 超级结 MOSFET、SiC 功率器件、SGT MOSFET | 5,136.29 | 工业级—新能源充电桩 |
| 客户C | 超级结 MOSFET、SGT MOSFET | 3,278.00 | 工业级—数据中心、服务器、通信电源和算力电源 |
| 客户B | 超级结 MOSFET | 2,198.43 | 车规级—汽车电子 |
| 客户D | 超级结 MOSFET、SGT MOSFET | 1,743.02 | 晶圆 |
| 客户E | 超级结 MOSFET | 608.94 | 晶圆 |
报告期内,直销客户客户 B 的销售收入同比下降主要系标的公司出于成本
等方面的考虑,调整销售策略,主动减少对客户B 的销售所致。2026年1-6月,直销客户客户 A 的销售收入同比下降主要系该客户所处下游充电桩行业向大功率、高能效方向升级,SiC 功率器件对传统硅基超级结 MOSFET 形成部分替代,英飞源产品方案由硅基向 SiC 切换,因此对标的公司的产品采购出现下降;同时2026年上半年公共充电设施建设节奏放缓也在一定程度上对标的公司产品销售造成冲击。
报告期内,标的公司向客户 A 销售的产品毛利率相较其他主要直销客户偏低,主要原因系:(1)标的公司向客户A 销售产品主要为应用于充电桩领域的功率器件。一方面,因销售产品形态不同导致毛利率低于晶圆类客户,报告期内,标的公司向客户 A 销售的产品主要为功率器件成品,标的公司晶圆销售金额相较于功率器件成品较小,且晶圆产品本身也是标的公司自身生产经营所需的原材料,因此标的公司在晶圆产品的销售上灵活性更高,标的公司通过战略调整、合理分配晶圆产能以及优化选择晶圆采购及销售的时点,使得晶圆产品的毛利率相对较高。另一方面,相较于其他下游应用领域,充电桩领域正处于阶段性供需调整与价格竞争加剧时期,盈利空间压缩。(2)标的公司为加强与头部客户的合作并获取更多市场应用需求信息及产品信息,且头部客户对标的公司产品的反馈对于标的公司自身产品规划、改进和管理等方面起到积极作用,与头部客户的合作对标的公司的业务支撑和未来发展起到正向促进作用,此外为取得充电桩领域头部企业国产替代更多的市场份额,标的公司采取了相对优惠的价格策略,导致整体毛利率较低。
2026年1-6月,标的公司向客户 L 销售的产品毛利率相较往年下滑,主要系标的公司向其销售的产品所采用的封装工艺中使用的原材料价格上涨,导致成本增加所致。
(二)报告期各期前五大直销客户的基本情况、合作历史、经营规模及与交易规模的匹配性、交易定价依据及合理性
1、客户 A
| 公司名称 | 客户A |
| 注册资本 | 23,184.78293万元人民币 |
| 公司名称 | 客户A-1 |
| 注册资本 | 5,000万元人民币 |
| 合作历史 | 自2018年与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹配性[注1] | 客户主要从事充电桩模块等的生产、研发、销售及与充电桩充电模块解决方案相关的业务,目前属于行业内第一梯队;2024年、2025年和2026年1-6月,英飞源收入规模分别为24亿元、25亿元和15亿元,标的公司对其销售金额分别为5,136.29万元、4,823.83万元和354.51万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注1:经营规模数据来源于对客户访谈获取; 注2:表格中“合作历史、经营规模及与交易规模的匹配性、交易定价依据及合理性”处的数据和内容系按照同一控制下合并客户口径进行的统计和列示,下同。
2、客户 C
| 公司名称 | 客户C |
| 注册资本 | 5,000万元人民币 |
| 合作历史 | 自2022年与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹配性[注] | 客户核心经营团队在服务器领域深耕多年,主要为机关,政企,银行互联网企业提供数据存储及传输,通信电源等解决方案;2024年和2025年,标的公司对其销售金额分别为3,278.00万元、147.17万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注:经营规模涉及该客户商业机密,出于供应链安全考虑客户未提供。
客户基于供应链安全性考虑调整采购渠道,于2022年变更与标的公司的合作主体,转由客户 C 进行合作,客户 C 在2022年成立即与标的公司建立合作且在2023、2024年分别成为标的公司前五大直销客户具备合理性。
3、客户 B
| 公司名称 | 客户B |
| 注册资本 | 350,000万元人民币 |
| 公司名称 | 客户B-1 |
| 注册资本 | 100,000万元人民币 |
| 公司名称 | 客户B-2 |
| 注册资本 | 100,000万元人民币 |
| 公司名称 | 客户B-3 |
| 注册资本 | 50,000万元人民币 |
| 合作历史 | 自2021年与尚阳通建立合作至今[注1]。 |
| 经营规模及与交易规模的匹配性[注2] | 2024年、2025年和2026年1-6月,客户B所属集团收入规模分别为7,771.02亿元、8,039.65亿元和3,448.15亿元,标的公司对其销售金额分别为2,198.43万元、351.58万元和59.94万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注1:尚阳通于2021年起通过经销商与比亚迪开始合作,并于2023年起双方合作模式由经销转变为直销。 注2:经营规模数据来源于客户 B 所处上市公司公开披露的定期报告。
4、客户 D
| 公司名称 | 客户D |
| 注册资本 | 20,363.5138万元人民币 |
| 合作历史 | 自2017年与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹配性[注] | 2024年、2025年和2026年1-6月,客户收入规模分别为15.04亿元、15.70亿元和14.52亿元,标的公司对其销售金额分别为1,743.02万元、977.69万元和398.85万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注:经营规模数据来源于上市公司客户 D 公开披露的定期报告。
5、客户 E
| 公司名称 | 客户E |
| 注册资本 | 24,750万元人民币 |
| 合作历史 | 自2017年与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹配性[注] | 2024年、2025年和2026年1-6月,客户收入规模分别为5.26亿元、5.62亿元和2.29亿元,标的公司对其销售金额分别为608.94万元、778.74万元和236.67万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注:经营规模数据来源于上市公司客户 E 公开披露的定期报告。
6、客户 H
| 公司名称 | 客户H |
| 注册资本 | 4,114,113.182万元人民币 |
| 公司名称 | 客户H-1 |
| 注册资本 | 300,000万元人民币 |
| 合作历史 | 自2024年末与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹 | 客户系行业内巨头企业,双方2024年末正式开展合作。2025年和2026年1-6月,标的公司对其销售金额分别为3,260.11万元和2,516.55万元;标的公司 |
| 配性[注] | 与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注:经营规模涉及该客户商业机密,出于供应链安全考虑客户未提供。
7、客户 L
| 公司名称 | 客户L |
| 注册资本 | 88,032.1048万元人民币 |
| 合作历史 | 自2022年与尚阳通建立合作至今。 |
| 经营规模及与交易规模的匹配性[注] | 2024年、2025年和2026年1-6月,客户收入规模分别为442.67亿元、582.46亿元和372.86亿元,标的公司对其销售金额分别为326.88万元、191.95万元和201.00万元;标的公司与其交易规模与其经营规模相匹配。 |
| 交易定价依据及合理性 | 根据市场行情同时结合客户订单规模、合作年限及采购稳定性等进行定价,具有合理性。 |
注:经营规模数据来源于客户 L 公开披露的报告。
(三)标的资产与直销客户的交易不存在重大不确定性风险
综上所述,报告期各期,标的公司前五大直销客户较为稳定,前五大直销客户经营规模与其跟标的公司的交易规模相匹配,双方交易根据市场行情定价,具备合理性,标的公司与直销客户的交易不存在重大不确定性风险。
八、结合主要经销商客户和直销客户及其销售产品、销售金额的变化情况,说明标的资产客户合作是否具有稳定性和可持续性,标的资产针对客户集中度较高情况采取的风险应对措施及有效性
(一)主要经销商客户和直销客户及其销售产品、销售金额的变化情况,标的资产客户合作具有稳定性和可持续性
标的公司报告期内累计收入的经销商前五大客户和直销前五大客户销售情况如下:
单位:万元
| 经销商客户 | |||||||||||
| 客户名称 | 主要销售产品 | 销售收入 | 占标的公司经销收入比例 | ||||||||
| 2026年1-6月 | 2025年 | 2024年 | 2026年1-6月 | 2025年 | 2024年 | ||||||
| 金额 | 较上年同期变动情况 | 金额 | 较上年变动情况 | 金额 | 占比 | 较上年同期变动情况 | 占比 | 较上年变动情况 | 占比 | ||
| 威健 | 超级结 MOSFET、IGBT、SiC 功率器件、SGT MOSFET、模组 | 11,089.59 | 26.97% | 20,618.21 | 41.47% | 14,574.39 | 43.03% | 9.97% | 36.40% | 4.55% | 31.85% |
| 上海肖克利 | 超级结 MOSFET、IGBT、SiC 功率器件、SGT MOSFET | 2,340.69 | -25.08% | 9,773.47 | 64.83% | 5,929.57 | 9.08% | -2.74% | 17.25% | 4.29% | 12.96% |
| 英能达 | 超级结 MOSFET、IGBT、SiC 功率器件、SGT MOSFET、模组 | 4,001.66 | -8.83% | 7,777.20 | -24.82% | 10,344.80 | 15.53% | -1.09% | 13.73% | -8.88% | 22.61% |
| 三恩利 | 超级结 MOSFET、IGBT、SGT MOSFET、模组 | 1,018.94 | -53.74% | 2,977.97 | 34.38% | 2,216.06 | 3.95% | -4.38% | 5.26% | 0.42% | 4.84% |
| 新晔电子 | 超级结 MOSFET、IGBT、SiC 功率器件、SGT MOSFET、模组 | 1,658.33 | 7.86% | 2,585.32 | -26.66% | 3,525.02 | 6.43% | 0.61% | 4.56% | -3.14% | 7.70% |
| 合计 | 20,109.21 | 0.61% | 43,732.18 | 19.52% | 36,589.83 | 78.02% | 2.37% | 77.20% | -2.77% | 79.97% | |
| 直销客户 | |||||||||||
| 客户名称 | 主要销售产品 | 销售收入 | 占标的公司直销收入比例 | ||||||||
| 2026年1-6月 | 2025年 | 2024年 | 2026年1-6月 | 2025年 | 2024年 | ||||||
| 金额 | 较上年同期变动情况 | 金额 | 较上年变动情况 | 金额 | 占比 | 较上年同期变动情况 | 占比 | 较上年变动情况 | 占比 | ||
| 客户A | 超级结 MOSFET、SiC 功率器件、SGT MOSFET | 354.51 | -89.72% | 4,823.83 | -6.08% | 5,136.29 | 8.26% | -41.83% | 41.95% | 7.29% | 34.66% |
| 客户C | 超级结 MOSFET、SGT MOSFET | - | -100.00% | 147.17 | -95.51% | 3,278.00 | - | -2.14% | 1.28% | -20.84% | 22.12% |
| 客户H | 超级结 MOSFET、SGT MOSFET | 2,516.55 | 59.39% | 3,260.11 | - | - | 58.67% | 35.74% | 28.35% | 28.35% | - |
| 客户D | 超级结 MOSFET、SGT MOSFET | 398.85 | -23.65% | 977.69 | -43.91% | 1,743.02 | 9.30% | 1.71% | 8.50% | -3.26% | 11.76% |
| 客户B | 超级结 MOSFET | 59.94 | -77.45% | 351.58 | -84.01% | 2,198.43 | 1.40% | -2.46% | 3.06% | -11.77% | 14.83% |
| 合计 | 3,329.86 | -44.17% | 9,560.38 | -22.62% | 12,355.74 | 77.63% | -8.98% | 83.14% | -0.23% | 83.37% | |
注:收入占比包含了其他业务收入。
报告期内,标的公司对上述主要经销商客户和直销客户的销售产品未发生较大变化,受到下游应用领域市场需求变化的影响,部分产品销售金额发生一定变化,但对主要客户的销售产品种类基本无变化。标的公司主要经销商客户和直销客户的销售变化情况具体分析如下:
2025年,标的公司对经销商客户威健、上海肖克利、三恩利以及直销客户客户 H 的销售收入相较于上年同期呈现出较大幅度增长,主要系上述客户对应的下游应用领域新能源汽车与算力相关应用市场快速扩张,综合导致标的公司对其销售收入出现增长。
2025年,标的公司对经销商客户英能达、新晔电子的销售收入相较于上年同期分别下降24.82%、下降26.66%,主要系英能达和新晔电子对应的下游应用领域中的工控自动化、新能源充电桩、电机驱动等终端客户市场竞争激烈,二者减少了向标的公司的采购所致;报告期内,标的公司对直销客户客户 C 的销售收入持续下降主要系客户基于供应链调整考虑变更交易主体,故标的公司对其销售收入下降;2025年及2026年1-6月,标的公司对直销客户客户 B 的销售收入同比下降主要系该客户对供应商的供货价格严格控制,标的公司出于成本等方面的考虑,调整销售策略,主动减少对客户B 的销售所致。
2025年及2026年1-6月,标的公司对直销客户客户 D 的销售收入相较于上年同期分别下降43.91%和23.65%,主要系标的公司向其销售的产品以晶圆为主,2025年以来晶圆市场竞争加剧且客户群体比较集中,虽然标的公司顺应市场变化试图通过降价维持市场份额,但由于价格竞争较激烈使得销量下降幅度较大,导致标的公司对应销售收入下降。
2026年1-6月,标的公司对直销客户客户 A 的销售收入相较于上年同期下降89.72%,主要系该客户所处下游充电桩行业向大功率、高能效方向升级,SiC 功率器件对传统硅基超级结 MOSFET 形成部分替代,英飞源产品方案由硅基向 SiC切换,因此对标的公司的产品采购出现下降,同时2026年上半年公共充电设施建设节奏放缓也在一定程度上对标的公司产品销售造成冲击;2026年1-6月,标的公司对经销商客户上海肖克利、三恩利的销售收入相较于上年同期分别下降25.08%、下降53.74%,主要系上述客户对应的下游应用领域中的通信电源、光伏等市场竞争激烈,终端客户需求下滑,导致二者向标的公司的采购减少。
2026年1-6月,标的公司对经销商客户威健以及直销客户客户 H 的销售收入相较于上年同期呈现出较大幅度增长,主要系受益于2026年上半年海外 AIDC 基础建设扩张,带动该领域产品市场需求增长迅速;标的公司在 AIDC 领域已布局多年,产品匹配客户需求,因此对两家客户销售收入实现增长。
综上所述,报告期内,标的公司对各主要经销商客户及直销客户的核心销售产品结构保持稳定、未发生重大变化,与主要客户的合作关系具备良好的稳定性和持续合作基础。
(二)标的资产针对客户集中度较高情况采取的风险应对措施及有效性
针对标的公司客户集中度较高的情况,主要采取的应对措施如下:
1、增强客户信任和客户黏性,建立长期稳定的合作关系。与客户建立畅通沟通渠道,及时了解客户需求。对于直销客户和重要终端客户等知名客户,标的公司均直接与对方或对应的经销商签署框架合作协议,与知名客户保持紧密合作;同时通过建立日常和定期的沟通交流机制,及时了解到客户的需求信息,并在标的公司后续产品中将需求信息进行转化,研发设计出更具附加值的产品,增强客户信任和客户黏性,建立长期稳定的合作关系。
2、持续进行研发投入,强化技术及产品壁垒,为开拓新客户奠定技术基础。标的公司高度重视人才队伍建设,并确保每年的高研发投入。同时,基于与各应用领域头部客户的深度合作,形成了高效的验证-反馈-迭代的协同机制,能够迅速触达各应用领域客户的需求,并通过持续的研发投入,不断提升标的公司的产品先进性,稳固长期竞争优势,建立并不断强化标的公司的产品壁垒,确保标的公司产品的行业地位从而为开拓新客户奠定技术基础。
3、持续优化产品结构,打造未来增长空间。除了现有产品体系外,标的公司积极开拓和布局未来趋势产品,在第三代半导体技术上,标的公司SiC 产品布局已进入完善阶段。标的公司自主设计的 SiC 功率器件产品主要包括 SiCMOSFET 及SBD,已形成650V-1200V 电压规格的产品,目前已实现小批量供货。预计伴随下游市场需求的逐渐增长及工艺成熟度的提高,第三代半导体产品有望为标的公司打开增长空间和增加客户黏性。
4、开拓更多新客户,增加新的营业收入。目前,标的公司已经是国内领先的半导体功率器件设计企业之一,依托技术优势和良好的品牌口碑,标的公司已在汽车电子、数据中心、服务器、通信和算力电源、新能源充电桩、工控自动化及消费电子等领域与英搏尔、欣锐科技、比亚迪、富特科技、中兴通讯、客户H、长城电源、麦格米特、英飞源、优优绿能等知名客户建立了稳定的合作关系,并持续开拓新的下游市场和客户。针对报告期内客户集中度较高的情形,已在重组报告书“第十二章 风险因素”之“二、与标的公司经营相关的风险”中进行补充披露,具体如下:
“(六)客户集中度较高的风险
报告期各期,标的公司对前五大客户销售收入占营业收入的比例分别为65.23%、67.87%和73.37%,集中度较高。标的公司与主要客户已建立长期稳定的合作关系,如果未来标的公司主要客户经营状况发生重大不利变化或客户需求下降可能对标的公司经营业绩产生不利影响。
九、结合行业周期、下游应用领域发展情况、市场空间、标的资产核心竞争力、技术水平、主要销售产品类型、销售数量、销售定价、直接客户及对应终端销售客户变化情况等,分析2020年至2024年收入大幅波动的原因及合理性,与行业发展及可比公司业绩变化情况是否存在重大差异,相关风险因素是否持续,标的资产业绩是否存在持续下滑风险以及采取的应对措施
(一)2020 年至 2025 年收入大幅波动的原因及合理性
尚阳通2020 年至2024 年收入呈现先增长后小幅下滑的趋势,主要原因系:2020 年至2022 年,受益于行业周期上行、产品线的完善及下游客户的开拓,尚阳通收入高速增长;2023 年及2024 年,受功率半导体海外龙头厂商加大中国市场竞争力度、国内产能的进一步释放以及下游需求的调整引致供求关系变化影响,尚阳通收入呈现小幅下滑趋势。2025 年,在下游需求复苏与利好政策的推动下,行业景气度回升,尚阳通营业收入及净利润较上年同期实现增长,这主要得益于其产品已成功导入核心客户供应链并实现规模化应用,因此下游客户需求的稳定与增长,得以直接、有效地传导至标的公司的采购订单,支撑了其当期业绩的稳
健表现。
尚阳通2020 年至2026 年 1-6 月收入及主要销售情况具体如下: 注:2020-2022 年的数据和资料来自尚阳通公开披露的招股说明书。
| 年度 | 收入(万元) | 同比增长 | 主要销售产品及销售占比 | 下游客户 | 产品最终应用的细分领域 |
| 2020 | 12,696.70 | / | 以超级结MOSFET、SGTMOSFET为主 | 英飞源、晶丰明源、三恩利、卓捷等 | 新能源充电桩领域、数据中心、服务器、通信电源和工控自动化、消费电子等领域 |
| 2021 | 39,241.89 | 209.07% | 以超级结MOSFET、SGTMOSFET、IGBT及功率模块为主 | 威健、肖克利、卓捷、英飞源、晶丰明源等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
| 2022 | 73,648.34 | 87.68% | 以超级结MOSFET、SGTMOSFET、IGBT及功率模块为主 | 威健、英能达、肖克利、豪拓、英飞源等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
| 2023 | 67,339.36 | -8.57% | 以超级结MOSFET、SGTMOSFET、IGBT、功率模块产品为主 | 威健、英能达、肖克利、三恩利、英飞源等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
| 2024 | 60,572.66 | -10.05% | 以超级结MOSFET、SGTMOSFET、IGBT、功率模块产品为主 | 威健、英能达、肖克利、新晔电子、英飞源等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
| 2025 | 68,149.44 | 12.51% | 以超级结MOSFET、SGTMOSFET、IGBT、功率模块产品为主 | 威健、肖克利、英能达、英飞源、客户H等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
| 2026年1-6月 | 30,063.55 | -9.74% | 以超级结MOSFET、SGT MOSFET、IGBT、功率模块产品为主 | 威健、英能达、客户H、肖克利、卓品科技等 | 新能源充电桩领域、汽车电子领域、光伏储能领域、服务器、通信电源和工控自动化、消费电子等领域 |
尚阳通2020年至2026年1-6月按产品类型划分的功率器件成品的销量及单价对比如下:
单位:万元、万颗、元/颗
| 产品线 | 2026年1-6月 | 2025年 | 2024年度 | 2023年度 | 2022年度 | 2021年度 | 2020年度 |
| 销售收入 | 销售收入 | 销售收入 | 销售收入 | 销售收入 | 销售收入 | 销售收入 | |
| 高压产品线 | 23,065.07 | 51,052.68 | 44,461.70 | 51,726.83 | 59,088.93 | 19,415.62 | 7,130.38 |
| 中低压产品线 | 5,163.10 | 8,946.67 | 10,762.83 | 10,148.75 | 9,533.62 | 7,499.76 | 1,463.55 |
| 模组产品线 | 758.47 | 5,748.54 | 1,405.96 | 104.04 | - | - | - |
注 1:2020-2022 年的数据来自尚阳通公开披露的招股说明书。
注 2:因前次披露数据的有限性以及产品结构的发展变化,2020至 2022 年数据口径与 2023年至 2024 年口径存在细微差异,主要如下:①2020 年至 2022 年因模组产品销售规模较小且以 IGBT 模组产品为主,故归类至高压产品线下的“IGBT 及功率模块”产品列示,2023年、2024 年及 2025 年尚阳通模组产品类型及销售规模持续拓展,故以模组产品线单独列示。②2020 年至 2022 年高压产品线披露数据指超级结 MOSFET、IGBT 及功率模块产品,未包含 SiC 功率器件,SiC 功率器件因仅 2022 年产生 122.19 万元收入,故前次 IPO 未单独披露单价及销量数据。③2020 年至 2022 年中低压产品线披露数据指主要产品 SGT MOSFET 的数据,因前次 IPO 未披露 Trench MOSFET 销量及单价数据,故未包含 Trench MOSFET 产品,该产品 2023 年销售收入为 74.38 万元,2024 年、2025 年无收入,对数据影响较小。
尚阳通主营业务收入按应用领域划分的具体情况如下:
单位:万元
| 应用领域 | 细分领域 | 2022年度 | 2021年度 | 2020年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | ||
| 车规级应用 | 汽车电子 | 9,523.84 | 12.93% | 1,769.75 | 4.52% | 0.05 | 0.00% |
| 工业级应用 | 充电桩 | 19,247.51 | 26.14% | 6,903.35 | 17.63% | 2,936.33 | 23.16% |
| 数据中心、服务器、通信电源和算力电源 | 19,105.48 | 25.95% | 6,429.59 | 16.43% | 2,733.61 | 21.56% | |
| 光伏储能 | 4,794.42 | 6.51% | 558.4 | 1.43% | - | 0.00% | |
| 工控自动化 | 3,956.23 | 5.37% | 2,625.49 | 6.71% | 785.06 | 6.19% | |
| 小计 | 47,103.64 | 63.97% | 16,516.83 | 42.20% | 6,455.00 | 50.91% | |
| 消费类应用 | 消费电子 | 6,944.75 | 9.43% | 14,141.21 | 36.12% | 4,692.00 | 37.01% |
| 其他类 | 其他 | 10,069.11 | 13.67% | 6,718.95 | 17.16% | 1,529.58 | 12.07% |
| 合计 | 73,641.34 | 100.00% | 39,146.74 | 100.00% | 12,676.63 | 100.00% | |
注 1:2020-2022 年的数据来自尚阳通公开披露的招股说明书。
注 2:标的公司通过向主要经销商的重要终端客户及直销客户了解产品的应用情况,但无法获取全部终端客户的情况,上述表格中的其他类为无法准确获取下游应用领域的收入,2023年至 2025 年列示的其他应用领域主要系晶圆销售、销售给电商公司及小额样品销售等。
具体分析如下:
2021 年,尚阳通营业收入同比增长209.07%,主要因为新能源汽车、光伏储能需求爆发,叠加国产替代窗口期影响。2021 年,半导体行业景气度持续保持较高水平,下游充电桩、汽车电子、消费电子等领域需求旺盛,对高性能功率器件的国产替代需求明显上升,同行业可比公司收入增速普遍较高,其中东微半导实现营业收入 78,209.18 万元,同比增长 153.28%,其主要产品为 MOSFET,与尚阳通主要产品类似,此外,同期新洁能等其他同行业可比公司营业收入均实现较高增长。另一方面,尚阳通品牌和产品知名度逐步提升,受益于在双碳政策和国产替代趋势推动下,下游应用如新能源等领域蓬勃发展,对国产功率半导体器件需求旺盛,尚阳通利用技术和产品优势、产业链优势等,积极调整产品结构和客户结构,聚焦于新能源汽车、充电桩等领域,积极提升产能规模、扩大产品供应,积极开拓客户群体,实现在上述领域产品的大批量导入和销售,使得标的公司的收入规模实现较大幅度增加;此外,2021 年消费电子市场需求增加,尚阳通在该领域的销售实现较高增长;另一方面,尚阳通正处于快速发展阶段,规模相比同行业可比公司小,基数较低是其增长率显著高于同行业可比公司的重要原因之一。
2022 年尚阳通受益于全球芯片短缺、超级结MOSFET 售价上涨及下游头部客户放量,增速有所放缓,但仍保持了较好的业绩增量。当年,标的公司产品的下游应用市场的景气度呈现分化状态:消费电子应用市场需求下行,充电桩、汽车电子、光伏储能、数据中心等新兴应用领域需求持续旺盛,但国产替代进程进一步加速,同行业可比公司收入增速普遍出现不同程度的放缓。2022 年,尚阳通产品不断向国产替代方向突破,受益于新能源、数据中心等相关产业的高速发展,充电桩、汽车电子、数据中心、服务器及通信电源、光伏储能等市场对于高性能功率半导体器件的需求持续增长,以超级结 MOSFET 为代表的高性能产品在功率器件领域的市场份额以及重要性不断提升,尚阳通积极调整产能的分配,在上述领域的收入实现较大幅度的增长,收入仍保持了较高增速。
2023 年至2024 年,尚阳通收入呈现下滑趋势,但各产品线的功率器件成品的出货量保持了上升趋势。2022 年至2024 年,高压产品线销量年均复合增长率为 5.83%,中低压产品线年均复合增长率为 48.16%,模组产品线销量亦实现了快速的提升。但受行业库存周期扰动及行业竞争加剧影响,经历了前几年高速增长的全球半导体行业进入了下行周期,外部经济环境下行导致下游需求减弱,部分下游客户出现订单延迟或削减。在行业竞争方面,伴随着国际形势的不断恶化、国际半导体厂商加大对国内市场的竞争,从原本追逐高毛利到与中国半导体品牌开展价格竞争,同时上游的国内晶圆代工厂更多的产能释放,据国际半导体产业协会数据,2024 年中国大陆芯片制造商产能增长 15%,达每月 885 万片晶圆,行业竞争的加剧及供需变化使得行业内产品价格呈现下行趋势,尚阳通为应对市场环境变化对部分产品价格进行了调整,从而导致在整体出货量上升的趋势下,其营业收入出现了一定程度的下降。
2025 年,在下游新能源汽车与算力相关应用市场快速扩张、工业自动化需求保持平稳的推动下,尚阳通营业收入及净利润较上年同期实现了增长。尚阳通纵向持续深耕高性能功率半导体领域,横向拓展丰富产品线,持续丰富产品品类与产品规格,推进超级结 MOSFET、SiC MOSFET、IGBT 产品线的技术迭代和产品升级,相关产品凭借性能与可靠性优势,逐步在下游主要客户供应链体系中实现前期导入与产品验证,并成功应用于其终端产品。基于此,随着主要客户自身市场需求趋于稳定或实现增长,其对尚阳通的产品采购规模亦相应维持稳定或同步增加,从而推动了尚阳通当期经营业绩的稳步提升。
2026 年上半年,尚阳通营业收入较上年同期有所下滑,主要系充电桩下游需求走弱。在充电桩领域增量需求由“公桩驱动”向“私桩主导”切换的背景下,2026 年上半年国内公共充电设施增量仅 29.2 万个,同比大幅下降 43.5%;同期私人充电设施增量达 267.3 万个,同比增长 50.4%,叠加充电桩行业加速向大功率、高能效方向升级,碳化硅功率器件对传统硅基超级结 MOSFET 形成部分替代。尚阳通超级结 MOSFET 占营业收入比例达 60%以上,且充电桩为其重要下游应用领域,因此在本轮公共桩需求收缩、硅基向 SiC 切换的双重影响下受到较大冲击,报告期内尚阳通功率器件成品在充电桩领域销售收入同比下降68.96%。面对充电桩领域的阶段性冲击,公司积极调整产品结构与市场策略,大力拓展数据中心、服务器、通信电源及算力电源等高景气新兴应用领域,报告期内上述领域收入同比增长超过10%,产品结构多元化成效逐步显现。
(二)尚阳通业绩波动与行业周期变化趋势一致,具备一定合理性
报告期内尚阳通同行业可比公司收入与利润情况如下:
2026 年 1-6 月
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 73,643.34 | 19.58% | 10,630.18 | 285.41% |
| 新洁能 | 116,738.88 | 25.57% | 23,336.59 | -0.75% |
| 宏微科技 | 73,801.71 | 8.49% | 398.57 | 33.84% |
| 斯达半导 | 192,775.12 | -0.41% | 6,500.05 | -76.40% |
| 士兰微 | 726,192.76 | 14.62% | 51,592.47 | 94.84% |
| 华微电子 | 132,587.90 | 6.28% | 11,784.99 | 10.15% |
| 平均 | 219,289.95 | 12.03% | 17,373.81 | 14.19% |
| 尚阳通 | 30,063.55 | -9.74% | 1,780.17 | -16.07% |
2025 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 125,268.76 | 24.87% | 4,621.04 | 14.85% |
| 新洁能 | 187,706.95 | 2.66% | 39,363.19 | -9.42% |
| 宏微科技 | 134,770.66 | 1.23% | 1,711.49 | 218.30% |
| 斯达半导 | 401,239.61 | 18.34% | 40,523.36 | -20.18% |
| 士兰微 | 1,305,157.38 | 16.32% | 39,855.08 | 81.27% |
| 华微电子 | 225,524.46 | 9.61% | 17,285.48 | 35.32% |
| 平均 | 396,611.30 | 14.23% | 23,893.27 | 8.97% |
| 尚阳通 | 68,149.44 | 12.51% | 6,121.14 | 34.03% |
2024 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 100,322.00 | 3.12% | 4,023.51 | -71.27% |
| 新洁能 | 182,842.40 | 23.83% | 43,457.60 | 34.50% |
| 宏微科技 | 133,136.03 | -11.52% | -1,446.73 | -112.45% |
| 斯达半导 | 339,062.07 | -7.44% | 50,766.63 | -44.24% |
| 士兰微 | 1,122,086.90 | 20.14% | 21,986.78 | 714.40% |
| 华微电子 | 205,760.82 | 18.13% | 12,773.39 | 246.45% |
| 平均 | 347,201.70 | 11.41% | 21,926.86 | -11.76% |
| 尚阳通 | 60,572.66 | -10.05% | 4,567.14 | -44.78% |
2023 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 97,285.03 | -12.86% | 14,002.50 | -50.76% |
| 新洁能 | 147,656.14 | -18.46% | 32,311.63 | -25.75% |
| 宏微科技 | 150,473.94 | 62.48% | 11,619.49 | 47.63% |
| 斯达半导 | 366,296.54 | 35.39% | 91,052.60 | 11.36% |
| 士兰微 | 933,953.80 | 12.77% | -3,578.58 | -103.40% |
| 华微电子 | 174,175.60 | -10.82% | 3,686.94 | -36.16% |
| 平均 | 311,640.18 | 11.34% | 24,849.10 | -45.31% |
| 尚阳通 | 67,339.36 | -8.57% | 8,270.47 | -40.53% |
2022 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 111,636.35 | 42.74% | 28,435.63 | 93.57% |
| 新洁能 | 181,094.68 | 19.87% | 43,518.10 | 4.51% |
| 宏微科技 | 92,608.38 | 68.18% | 7,870.81 | 14.35% |
| 斯达半导 | 270,549.84 | 58.53% | 81,764.29 | 105.24% |
| 士兰微 | 828,220.16 | 15.12% | 105,241.68 | -30.66% |
| 华微电子 | 195,314.44 | -11.62% | 5,774.88 | -50.09% |
| 平均 | 279,903.97 | 20.46% | 45,434.23 | 2.56% |
| 尚阳通 | 73,648.34 | 87.68% | 13,906.06 | 186.05% |
2021 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 78,209.18 | 153.28% | 14,690.37 | 430.66% |
| 新洁能 | 151,073.88 | 58.19% | 41,640.55 | 198.81% |
| 宏微科技 | 55,063.61 | 66.04% | 6,882.94 | 158.39% |
| 斯达半导 | 170,664.32 | 77.22% | 39,838.30 | 120.49% |
| 士兰微 | 719,414.82 | 68.07% | 151,772.56 | 2145.25% |
| 华微电子 | 221,005.52 | 28.60% | 11,570.73 | 238.50% |
| 平均 | 232,364.10 | 62.92% | 44,300.18 | 458.24% |
| 尚阳通 | 39,241.89 | 209.07% | 4,861.43 | 470.78% |
2020 年
| 公司名称 | 营业收入 | 同比增长 | 归母净利润 | 同比增长 |
| 东微半导 | 30,878.74 | / | 2,768.32 | / |
| 新洁能 | 95,498.90 | / | 13,935.42 | / |
| 宏微科技 | 33,162.93 | / | 2,663.79 | / |
| 斯达半导 | 96,300.30 | / | 18,068.26 | / |
| 士兰微 | 428,056.18 | / | 6,759.72 | / |
| 华微电子 | 171,858.36 | / | 3,418.20 | / |
| 平均 | 142,625.90 | / | 7,935.62 | / |
| 尚阳通 | 12,696.70 | / | -1,311.13 | / |
尚阳通与同行业可比公司在2020年至2024年期间的收入及利润变动趋势总体呈现“先升后降”特征,尤其在2023 年至2024 年行业下行周期中业绩普遍承压。2023 年至2024 年,尚阳通营业收入变动趋势与宏微科技、斯达半导等可比公司一致,但部分可比公司营收降幅相对较小,主要系:(1)部分规模较大可比企业因多元化产品布局及经营模式具备较强抗波动能力;(2)部分可比公司通过主动降价策略维持收入规模(相应导致利润空间压缩)。在此背景下,尚阳通销售收入变动具备一定合理性。同时,尚阳通归母净利润下滑幅度低于东微半导、宏微科技等可比公司,主要受益于产品竞争力及成本管控能力,其净利润变动亦具备一定合理性。2025 年,尚阳通营业收入及归属于母公司股东的净利润实现了增长,增长水平与行业趋势基本一致。当期在下游需求复苏与利好政策推动的行业回暖中,尚阳通凭借在核心客户供应链中的规模化应用及新客户的持续拓展,将客户需求的稳定与增长直接、有效地转化为订单与收入,支撑了业绩的稳健提升。2026 年 1-6 月,尚阳通营业收入同比下降 9.74%,主要系行业内部结构性分化加剧,增长动能向 AI 算力、数据中心电源等领域集中,而公司充电桩领域收入占比较高,受公共充电桩建设放缓及碳化硅器件加速替代的双重冲击较大。面对下游需求切换,公司积极拓展数据中心、服务器、通信电源及算力电源等新兴应用领域,相关收入同比增长超过10%,产品结构优化初见成效。当期,尚阳通归属于母公司的净利润下滑 16.07%,主要受股份支付费用增长的影响,扣非归母净利润相对去年同期增长 104.88%,同行业可比公司扣非归母净利润平均同比下滑 30.98%。
具体分析如下:
1、2021 年及 2022 年收入、净利润增长幅度显著大于同行业平均水平的原因及合理性
业务规模:2020 年,尚阳通营业收入仅为 1.27 亿元,归母净利润为-1,311.13万元,其业务规模远小于同期已上市的可比公司,该年度同业平均营收14.26 亿元,平均净利润 0.79 亿元。较低的基数意味着在行业高景气周期来临时,相较于业绩规模较大的可比公司,其业绩具备更高的弹性空间,更容易实现高速增长,与尚阳通规模较为相近的宏微科技及东微半导亦呈现增长幅度高于同行业平均水平的特征。
产品结构及下游应用领域:2021 年至2022 年,在双碳政策和国产替代趋势推动下,尚阳通下游应用如充电桩、汽车电子、光伏储能、数据中心、服务器和通信电源等领域蓬勃发展,对功率半导体器件需求旺盛,尚阳通凭借在行业的深厚积累与产品竞争力,赢得了市场和广大客户的认可,实现了销售规模的显著增长。同时,尚阳通基于 Fabless 模式的灵活性,及时调整产能响应市场和客户的需求,尚阳通销售的产品应用在充电桩、汽车电子、光伏储能、数据中心、服务器和通信电源等工业、汽车领域的占比持续提升。规模较大的可比公司如士兰微、斯达半导产品线更为多元化,因其品类较广且部分产品采用 IDM 模式,整体增速显得更为平缓。同行业可比公司中东微半导 2021 年实现同比增长 153.28%,其主要产品为MOSFET,与尚阳通主要产品类似。
毛利率水平:受益于行业景气度、规模效应显现及 Fabless 模式下产能的灵活性,尚阳通毛利率在2020 年至2022 年呈现较大的增长,盈利情况亦实现了从亏损到盈利的“质变”。2020 年至2022 年,尚阳通及同行业可比公司毛利率对比具体如下:
单位:%
| 公司名称 | 2022年 | 2021年 | 2020年 |
| 东微半导 | 33.96 | 28.72 | 17.85 |
| 新洁能 | 36.93 | 39.02 | 25.37 |
| 宏微科技 | 20.90 | 21.57 | 23.59 |
| 斯达半导 | 40.30 | 36.73 | 31.56 |
| 士兰微 | 29.45 | 33.19 | 22.19 |
| 华微电子 | 21.14 | 21.32 | 18.55 |
| 中位数 | 31.71 | 30.96 | 22.89 |
| 平均 | 30.45 | 30.09 | 23.32 |
| 尚阳通 | 38.42 | 32.29 | 21.07 |
2、2023 年及 2024 年尚阳通营业收入与行业平均变动方向不一致,净利润
变动方向一致、但幅度与部分同业存在差异的原因及合理性
业务规模、产品结构导致的抗风险能力差异:2023 年下半年起,行业进入下行周期,相对于士兰微、斯达半导等规模较大的同行业公司,尚阳通的产品布局及下游领域相对集中,因此受到的需求冲击更为直接和剧烈,导致其 2023 年及2024 年收入连续下滑。而部分可比公司得益于其更大的业务规模和更多元化的产品结构与下游应用,抗风险能力更强,因此2023 年至2024 年,尚阳通营业收入相对于士兰微、斯达半导等规模较大的同行业公司下降幅度较大。
定价策略、成本管控导致的净利润变动差异:为应对激烈的市场竞争和消化库存,部分同业公司主动大幅压缩毛利率以维持收入规模和市场份额,导致利润空间被急剧挤压,净利润呈现了较大幅度的下滑甚至出现亏损。其中,可比公司中士兰微 2023 年、2024 年归母净利润波动较大主要系其 2023 年受非流动金融资产价格下跌产生的税后净收益-45,227 万元影响,剔除士兰微与波动较大的华微电子外,2024 年行业平均归母净利润下降 35.03%,尚阳通归母净利润下降44.78%,变动趋势及幅度与行业一致。2023 年至2024 年,尚阳通毛利率下滑幅度低于部分可比公司,归母净利润下滑幅度低于东微半导、宏微科技等可比公司,主要受益于产品竞争力及成本管控能力,其净利润变动具备一定合理性。2023年至 2024 年,尚阳通及同行业可比公司毛利率对比具体如下:
单位:%
| 公司名称 | 2024 年度 | 2023 年度 |
| 东微半导 | 14.29 | 22.73 |
| 新洁能 | 36.42 | 30.75 |
| 宏微科技 | 15.39 | 22.18 |
| 斯达半导 | 31.55 | 37.51 |
| 士兰微 | 19.09 | 22.21 |
| 华微电子 | 26.26 | 23.62 |
| 平均 | 23.84 | 26.50 |
| 尚阳通 | 24.25 | 27.61 |
3、2025 年,尚阳通营业收入及归属于母公司股东的净利润实现了增长,增长方向与行业平均趋势一致
2025 年,行业可比公司平均营业收入增长 14.23%,尚阳通实现营业收入68,149.44 万元,同比增长12.51%,与行业平均增长趋势相符。2025 年,行业可比公司平均归母净利润增长8.97%,尚阳通实现归母净利润6,121.14 万元,同比增长 34.03%,归母净利润增长幅度高于行业平均幅度,差异主要为斯达半导及新洁能当年归母净利润的负增长所影响。2025 年,斯达半导呈现营收增长但利润承压的态势,主要受其毛利率及研发支出影响,毛利率同比下降5.37%,研发支出增长1.27 亿元。2025 年,新洁能实现营业收入18.77 亿元,同比增长2.66%,归母净利润3.94 亿元,同比下降9.42%,其归母净利润的下降主要受主营业务毛利率下降 3.58%影响。除新洁能及斯达半导外,尚阳通及其余可比公司 2025 年度均实现了营业收入与归母净利润的增长。
4、2026 年1-6 月,尚阳通营业收入及净利润变动趋势与行业平均趋势存在差异的原因与合理性分析
2026 年 1-6 月,同行业可比公司平均营业收入与平均归母净利润同比增长12.03%与 14.19%,尚阳通相应指标同比呈下降趋势,但扣除非经常性损益后,尚阳通扣非归母净利润较上年同期增长 104.88%,上述业绩变动趋势与同行业可比公司平均水平存在差异,具体分析如下:
2026 年上半年尚阳通营业收入同比下降,主要受下游应用领域需求变化的影响:充电桩为公司产品重要下游应用领域,2026 年上半年,受公共充电设施建设节奏放缓、碳化硅功率器件在部分应用场景中替代趋势显现等因素影响,尚阳通充电桩方向功率器件成品销售收入同比下降 68.96%,对营收形成阶段性压力。面对下游需求结构变化,尚阳通持续优化产品销售布局,积极拓展数据中心、服务器、通信电源及算力电源等高速增长的下游应用领域,上述领域收入同比增长超 10%。
2026 年 1-6 月,尚阳通归母净利润同比下降,主要系股份支付费用增加所致: 2026 年上半年,因蒋容受让离职人员转让份额,其受让价格低于公允价值,触发一次性股份支付,当期尚阳通确认股份支付费用共计 1,779.48 万元,较去年同期增长 104.38%,进而导致当期归母净利润有所下降。剔除上述股份支付费用影响后,得益于标的公司持续推进降本增效的成效,2026 年上半年期间费用同比有所下降,对利润总额带来正向影响 417.04 万元。同时,随着前期备货库存逐步消化,本期库龄 2 年以上存货规模显著下降,相应带动存货跌价准备计提金额回落,当期资产减值损失同比大幅减少,对利润总额带来正向影响1,222.83 万元,综合导致标的公司当期扣非归母净利润同比增长了 104.88%。此外,尚阳通当期经营活动现金流量净额为 5,274.48 万元,当期归母净利润下降主要受非付现成本影响,公司主营业务经营质量未发生重大不利变化。
2021 年至 2025 年,标的公司扣非归母净利润与同行业公司变动方向一致。2026 年 1-6 月,标的公司扣非归母净利润与同行业公司变动趋势存在差异。2020年至今,标的公司与同行业公司扣非归母净利润具体如下:
单位:万元
| 公司名称 | 2026 年 1-6 月 | 2025 年 1-6 月 | 2025 年 | 2024 年 | |||
| 金额 | 同比增长 | 金额 | 金额 | 同比增长 | 金额 | 同比增长 | |
| 东微半导 | 68.92 | -92.91% | 972.7 | 789.71 | 240.49% | 231.93 | -98.06% |
| 新洁能 | 19,380.13 | -6.49% | 20,724.84 | 34,777.89 | -14.12% | 40,497.78 | 33.05% |
| 宏微科技 | -3,534.84 | -19,121.53% | -18.39 | 874.14 | -125.72% | -3,399.02 | -133.73% |
| 斯达半导 | 4,615.45 | -82.29% | 26,065.53 | 37,715.16 | -22.61% | 48,736.56 | -45.01% |
| 士兰微 | 27,074.34 | 0.67% | 26,894.61 | 37,205.88 | 47.82% | 25,170.03 | 327.34% |
| 华微电子 | 11,789.23 | 3.31% | 11,411.47 | 11,282.11 | 11.54% | 10,114.88 | 190.20% |
| 平均 | 9,898.87 | -30.98% | 14,341.79 | 20,440.82 | 1.07% | 20,225.36 | -19.34% |
| 尚阳通 | 3,672.73 | 104.88% | 1,792.65 | 5,210.54 | 45.45% | 3,582.48 | -49.08% |
(续上表)
| 公司名称 | 2023年 | 2022年 | 2021年 | 2020年 | |||
| 金额 | 同比增长 | 金额 | 同比增长 | 金额 | 同比增长 | 金额 | |
| 东微半导 | 11,941.51 | -55.41% | 26,778.76 | 90.59% | 14,050.69 | 588.67% | 2,040.26 |
| 新洁能 | 30,436.93 | -26.08% | 41,174.38 | 2.47% | 40,183.03 | 198.12% | 13,478.71 |
| 宏微科技 | 10,077.03 | 66.90% | 6,037.67 | 40.49% | 4,297.51 | 87.23% | 2,295.31 |
| 斯达半导 | 88,622.47 | 16.25% | 76,235.69 | 101.64% | 37,807.64 | 143.27% | 15,541.36 |
| 士兰微 | 5,889.92 | -90.67% | 63,125.71 | -29.49% | 89,530.88 | -3907.82% | -2,351.24 |
| 华微电子 | 3,485.54 | 1.40% | 3,437.43 | -69.43% | 11,245.68 | 282.55% | 2,939.63 |
| 平均 | 25,075.57 | -30.60% | 36,131.61 | 9.98% | 32,852.57 | 480.71% | 5,657.34 |
| 尚阳通 | 7,035.90 | -60.35% | 17,744.23 | 252.69% | 5,031.05 | 438.82% | -1,484.89 |
2026 年 1-6 月,面对行业价格竞争及下游需求收缩,标的公司坚持审慎经营原则,对部分低毛利业务订单进行主动调整,该策略虽导致短期内营业收入规模有所下降,但有利于保障标的公司财务及经营质量:其一,标的公司综合毛利率为 24.39%,高于同行业可比公司 20.07%的平均水平,虽然行业内近年整体盈利能力普遍承压,但标的公司毛利率变动幅度相对较小,其主营业务盈利能力较为稳定;其二,标的公司应收账款账龄结构较好,应收账款余额中 99%以上账龄在 6 个月以内,且报告期各期末应收账款于期后均已实现全额回款;其三,标的公司经营活动产生的现金流量净额为 5,274.48 万元,高于同期净利润,主营业务经营质量及现金流状况较好。
综上,2026 年 1-6 月标的公司营业收入变动与行业趋势存在差异主要源于下游应用领域及产品结构差异;净利润变动差异主要源于利润构成及经营策略差异,具备一定合理性。
(三)相关风险因素是否持续,标的资产业绩是否存在持续下滑风险以及采取的应对措施
2023 年至2024 年,标的公司业绩出现下滑,主要受行业周期下行、市场竞争加剧及产品价格承压等多方面因素影响。当前,随着行业逐步回暖,供需结构将会持续改善,标的公司正积极通过加大研发投入、拓展产品类型、深耕细分领域头部客户等措施,提升自身业绩的稳定性。2025 年以来,其业绩已呈现同比改善趋势。
1、行业整体回暖带动标的公司及可比公司业绩向好
2025 年至今,在下游新能源汽车与算力相关应用市场快速扩张、消费电子及工业自动化需求保持平稳的推动下,半导体行业企稳回升态势明显,整体呈现稳中有增的态势。根据国际数据公司(IDC)全球季度服务器追踪报告,服务器市场在 2025 年第一季度达到 952 亿美元市场规模,与 2024 年第一季度相比增长134.1%,预计 2025 年全年将达到 3660 亿美元,较 2024 年增长 44.6%。另据中国汽车工业协会统计,2025 年上半年我国新能源汽车产销量分别达696.8 万辆和693.7 万辆,同比分别增长 41.40%和 40.30%。
政策层面,2024 年 7月30 日中共中央政治局会议明确提出“要培育壮大新兴产业和未来产业”,并强调“大力推进高水平科技自立自强,加强关键核心技术攻关,推动传统产业转型升级”,同时要求“强化行业自律,防止‘内卷式恶性竞争,强化市场优胜劣汰机制,畅通落后低效产能退出渠道”。在该政策引导下,2025 年功率半导体主要下游应用领域如汽车与光伏行业相继出台“反内卷”类政策,有助于规范市场竞争秩序、稳定终端产品价格,从而缓解对上游功率半导体企业的价格压力,为行业构筑更加健康的发展环境。
2025 年,标的公司可比上市公司平均营业收入同比增长 14.23%,平均归母净利润同比增长8.97%。
2、行业前景广阔,国产替代与国际化发展契机助力公司中长期发展
在国家相关政策支持、国产化替代浪潮及产业投资增加等多重因素推动下,我国功率半导体产业通过大力研发与外延并购,在芯片设计、制造工艺上持续积累,产业链日趋完善,并在高端MOSFET、IGBT 等产品领域的技术研发和制造上取得了显著突破。中国作为全球最大的功率半导体消费市场,行业发展前景广阔。根据 Research and Markets 的数据,2025 年全球功率半导体市场规模约为568.7 亿美元,预计到2031 年将增长至782.5 亿美元,年复合增长率达 5.46%。据Omdia 数据,2024 至2029 年,中国功率半导体市场将展现出更强的增长韧性,年复合增长率预计达7.87%,高于全球市场平均增速。尚阳通凭借其业内领先的半导体工艺及器件设计能力、优异的产品性能、完善的解决方案以及持续稳定的供货能力,有望充分把握国产替代与国际化发展机遇,实现中长期业绩的稳定增长。
3、标的公司积极通过采取持续加大研发并拓展产品类型、拓展细分领域头部客户等措施以提升业绩的稳定性
尚阳通产品及技术储备完善、客户群体稳定。报告期内,尚阳通业绩主要受前述行业周期下行及行业竞争加剧因素的影响,营业收入及净利润呈现下降趋势,但相较部分可比公司,标的公司下降幅度较小,体现了一定的综合实力与抗风险能力。但是,半导体行业具有较强的周期性特征,与宏观经济整体发展亦密切相关。如果宏观经济波动较大或长期处于低谷,半导体行业的市场需求也将随之受到影响。因此,若下游行业发展不达预期,行业规模增速放缓或出现下滑,中国半导体功率器件行业国产替代趋势放缓,标的公司的研发进展与成果不达预期,或宏观经济发展出现较大波动,则尚阳通将面临业绩下滑的风险。
报告期内,标的公司业绩波动主要受行业周期波动及行业竞争加剧的影响,若市场环境趋于稳定,行业非理性竞争态势得以遏制,标的公司的经营业绩有望恢复稳定发展态势。同时,标的公司正积极通过加大研发并拓展产品类型、拓展细分领域头部客户等措施,以降低行业周期波动的影响,增强经营的稳定性和抗风险能力。具体措施如下:
(1)持续研发新产品、拓展产品类型:报告期内,标的公司主要产品超级结MOSFET 占营业收入比例达 60%以上,单一品类占比过高使得公司业绩对于细分市场需求波动更为敏感。公司正积极推进超级结MOSFET、SiC MOSFET、IGBT产品线的技术迭代和产品升级,以产品多样化的布局来提升标的公司抗风险能力,尚阳通基于第三代 IGBT 技术布局业内目前最先进的 1.6 微米 Pitch 产品,其中有3款产品已经在多个客户实现批量订单,进入量产与持续优化阶段;6寸工艺的SiC 产品中两款产品已进入量产与持续优化阶段,多款产品进入可靠性验证阶段;基于8寸平面SiC 工艺开发的新产品中已有多款产品进入量产和市场推广阶段。多样化的新产品布局有望为标的公司打开新的业绩增长空间。报告期内,尚阳通模组产品线形成了覆盖高压模块与中低压模块的产品布局,2024年模组产品线销售收入实现同比 1,849.71%的增长,销售收入占比由 0.15%上升至 2.32%,2025 年实现 5,748.54 万元收入,销售收入占比上升至 8.44%。
(2)持续推进细分领域头部客户导入:尚阳通以客户为中心,对标海外品牌持续进行产品升级迭代,持续推进与各应用领域头部客户的深度合作,并形成了高效的验证-反馈-迭代的协同机制,能够迅速触达各应用领域客户的需求,并通过持续的研发投入,不断提升产品先进性,稳固长期竞争优势。2023 年以来,尚阳通已拓展客户 H、阳光电源股份有限公司(300274.SZ)、深圳市核达中远通电源技术股份有限公司(301516.SZ)、浙江富特科技股份有限公司(301607.SZ)、中国长城科技集团股份有限公司(000066.SZ)、西安爱科赛博电气股份有限公司(688719.SH)等多个细分领域知名客户。
4、公司已在草案中充分披露产品集中度较高风险、产品价格下降风险及经营业绩波动的风险
标的资产存在的产品集中度较高风险、产品价格下降风险及经营业绩波动的风险,已在重组报告书“第十二章 风险要素”之“二、与标的公司经营相关的风险”中具体披露。
十、标的资产2024年高压产品线销售收入下降的原因,中低压产品线、模组产品线是否受到相同因素影响,如是,在高压产品线销售收入下降的情况下,中低压产品线、模组产品线销售收入上升的原因及合理性
标的资产 2024 年高压产品线销售收入下降原因主要是受行业周期及经济环境影响销售单价降幅明显,中低压产品线、模组产品线亦受到相同因素影响;中低压产品线销售收入在单价下降的情况下上升一是受国家政策影响,2024 年消费级产品市场回暖、销量增长所致,二是标的公司通过降低产品售价、提高产品适用性、提高交付能力等取得了客户增量订单;模组产品线销售占比较小,模块化系行业发展方向,销售增长具有合理性。
(一)标的资产2024年高压产品线销售收入下降的原因,中低压产品线、模组产品线受到相同因素影响
报告期内,标的资产高压产品线按产品形态划分的销售数量、销售金额及变动情况如下:
单位:功率器件成品为万颗,晶圆为片,万元
| 产品形态 | 销售数量 | 销售金额 | ||||
| 2024 年 | 2023 年 | 变化幅度 | 2024 年 | 2023 年 | 变化幅度 | |
| 功率器件成品 | 6,166.15 | 5,600.69 | 10.10% | 44,461.70 | 51,726.83 | -14.05% |
| 晶圆 | 6,011.00 | 7,319.00 | -17.87% | 3,290.96 | 4,972.16 | -33.81% |
| 小计 | - | - | - | 47,752.66 | 56,698.99 | -15.78% |
1、销售单价下降
2024 年标的资产高压产品线销售收入相较于2023 年下降了15.78%,主要原因系:经历了前几年高速增长的全球半导体行业进入了下行周期,经济环境下行导致下游需求减弱,此外国内晶圆代工厂更多产能释放,导致功率半导体行业竞争加剧;同时,伴随着国际形势的不断恶化、国际半导体厂商加大对国内市场的竞争,从原本追逐高毛利到与中国半导体品牌开展价格竞争,导致标的资产主要单品的销售单价降幅明显,故而营业收入出现一定程度的下降。
2、功率器件成品销量增加,晶圆产品销量下降
报告期内标的资产主营业务收入按照产品形态可划分为功率器件成品和晶圆两种形态。其中功率器件成品销量呈现小幅上涨趋势,晶圆产品销量下降主要受标的公司战略调整影响,不存在重大行业不利变化,主要系标的公司将更多的产能调整至工业及车规级应用领域紧缺的功率器件产品,但为与半导体芯片设计公司客户保持合作,仍保留了部分晶圆产品的销售,标的公司会结合市场供需情况等因素与对方协商确定交易价格。
综上,标的资产 2024 年高压产品线销售收入下降的主要原因是销售单价的下降所致,中低压产品线、模组产品线亦受到相同因素影响。
(二)在高压产品线销售收入下降的情况下,中低压产品线、模组产品线销售收入上升的原因及合理性
报告期内,标的资产中低压产品线、模组产品线按产品形态划分的销售数量、销售金额及变动情况如下:
单位:功率器件成品为万颗,晶圆为片,万元
| 产品形态 | 销售数量 | 销售金额 | ||||
| 2024 年 | 2023 年 | 变化幅度 | 2024 年 | 2023 年 | 变化幅度 | |
| 中低压产品线 | ||||||
| 功率器件成品 | 12,998.49 | 9,227.63 | 40.86% | 10,762.83 | 10,148.75 | 6.05% |
| 晶圆 | 1,967.00 | 1,258.00 | 56.36% | 603.14 | 386.57 | 56.02% |
| 小计 | - | - | - | 11,365.97 | 10,535.32 | 7.88% |
| 模组产品线 | ||||||
| 功率器件成品 | 40.37 | 2.07 | 1849.71% | 1,405.96 | 104.04 | 1251.39% |
| 小计 | - | - | - | 1,405.96 | 104.04 | 1251.39% |
从上表可以看出,中低压产品线、模组产品线的波动趋势与高压产品线基本一致,呈现销售单价减少、销售数量增加的情况。
1、在高压产品线销售收入下降的情况下,中低压产品线销售收入上升的原因及合理性
中低压产品线功率器件成品的终端销售应用领域主要为消费级的电机驱动,其次为工业级的数据中心、服务器、通信电源和算力电源等,报告期内,消费级的电机驱动销售收入占中低压产品线功率器件成品销售的比重分别为 29.78%、44.47%,工业级的数据中心、服务器、通信电源和算力电源收入占比分别为29.86%、13.99%。2024 年7月25 日,国家发展改革委、财政部印发《关于加力支持大规模设备更新和消费品以旧换新的若干措施》的通知,加力支持消费品以旧换新方面,提出支持地方提升消费品以旧换新能力;提高汽车报废更新补贴标准;支持家电产品以旧换新;落实废弃电器电子产品回收处理资金支持政策。另外,中低压产品线的主要应用领域为电机驱动,标的公司主要客户星德胜科技(苏州)股份有限公司系该行业龙头公司,公司对其销售的产品为系列性产品,可用于其多个项目,公司将其列为重点客户,通过降低产品售价、提高产品适用性、提高交付能力等取得了该客户增量订单。受前述国家政策和业务策略影响,标的公司消费级的电机驱动相关的销售呈现较大幅度的增长,销售金额从 3,022.03万元增加至 4,786.28 万元,增幅 58.38%,同时受单价下调影响,标的公司中低压产品线功率器件成品销售金额小额增长,具有合理性。
2024 年中低压产品线晶圆销售较2023 年涨幅较大,主要受标的公司战略调整和市场供需情况影响,整体影响金额较小。
2、在高压产品线销售收入下降的情况下,模组产品线销售收入上升的原因及合理性
相比单个功率分立器件,功率模组通过将多个功率器件(如IGBT、MOSFET)、驱动电路、保护电路等集成封装,能降低功率损耗,提升系统稳定性等,更适配高压大电流应用场景。这种“高可靠、高集成、高效率”的特性,推动着行业向模块化与集成化方向发展。标的资产模组产品线销售收入占比较小,报告期处于市场拓展阶段,收入稳步上升,具有合理性。
十一、结合不同类型产品定价、成本结构、销售模式等,分析标的资产报告期内不同产品、应用领域的毛利率情况及差异原因,量化分析报告期内标的
资产毛利率下降的原因,与同行业可比公司相同或相似产品毛利率水平及变动情况是否存在重大差异
2025 年较2024 年标的资产毛利率有所上升的原因主要为2025 年毛利贡献在15%以上的中低压产品线的晶圆采购单价下降和部分中低压产品封装转厂的影响,使得毛利率有所提升;其次,高压产品线产品前期高成本备货库存逐步出清,毛利率企稳回升。随着前期中低压产品采购价格较低的晶圆消耗完毕,该等因素影响消除,叠加本期晶圆和封装采购价格整体出现上涨,以及受行业竞争因素影响销售价格有所下调,2026 年 1-6 月毛利率相较 2025 年有所下降。
标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品变动趋势基本一致。
(一)结合不同类型产品定价、成本结构、销售模式等,分析标的资产报告期内不同产品、应用领域的毛利率情况及差异原因,量化分析报告期内标的资产毛利率下降的原因
1、不同产品线、不同形态下毛利率情况及差异原因、波动情况
(1)功率器件成品
报告期内,标的公司功率器件成品不同产品线销售情况如下:
| 产品线 | 销售金额(万元) | ||||
| 2026年1-6月 | 2025年 | 2024年 | 变动幅度1 | 变化幅度2 | |
| 高压产品线 | 23,065.07 | 51,052.68 | 44,461.70 | -7.32% | 14.82% |
| 中低压产品线 | 5,163.10 | 8,946.67 | 10,762.83 | 2.90% | -16.87% |
| 模组产品线 | 758.47 | 5,748.54 | 1,405.96 | -66.34% | 308.87% |
| 小计 | 28,986.64 | 65,747.88 | 56,630.50 | -9.86% | 16.10% |
注 1:销售金额的变动幅度①指 2026 年1-6 月较 2025年 1-6 月的变动幅度,下同。
1)不同产品线的毛利率差异情况
高压产品线以超级结MOSFET 为主,中低压产品线以SGTMOSFET 为主,报告期内毛利率基本在 25%左右,无明显差异;2025 年,中低压产品线毛利率增长至33.50%,主要原因分析参见下文“各产品线毛利率波动情况原因分析”。模组产品线收入体量相对较小,尚未形成规模化订单,叠加量产初期单位生产成
本较高,导致毛利率波动较为显著。
2)各产品线毛利率波动情况原因分析
2025 年相较于2024 年,标的公司高压产品线毛利率上升2.07 个百分点,高压产品线产品毛利率小幅增长,主要系受行业竞争影响,2024 年主要单品的销售单价相比 2023 年降幅明显,而部分单品前期备货成本相比较高且部分单品成本降幅略低于销售价格降幅,故2024 年毛利率处于较低水平,2025 年随着前期高成本备货库存逐步出清,高压产品线毛利率企稳回升。2026 年 1-6 月相较于2025 年,标的公司高压产品线毛利率下降 1.20 个百分点,主要原因为:本期晶圆和封装采购价格整体上升,抬高了公司产品成本,以及受行业竞争因素影响销售价格有所下调,从而导致本期毛利率有所下降。
2025 年相较于2024 年,标的公司中低压产品线毛利率上升7.32 个百分点,主要得益于单位成本的下降,同期销售单价随市场情况正常波动。单位成本下降的主要原因为:①中低压产品线下的SGT 产品的晶圆采购以8寸为主,占比约70%,基于对晶圆厂商阶段产能供给情况的了解和下游客户订单需求的预判,标的公司在 2024 年四季度和 2025 年初增加了 SGT 产品的 8 寸晶圆采购,平均采购成本下降,2025 年平均采购价格较 2024 年降幅为 6.70%,最终使得该产品线单位成本下降以及毛利率提升;②自2024 年下半年以来,标的公司陆续完成了部分产品的封装转厂,使得SGT 产品的平均封装价格有所下降,2025 年较2024年降幅为 4.05%;而2025 年中低压产品线的封装费用占比为26.53%,高于整体封装费用占比的 21.46%,故中低压产品线封装价格的下降对整个产品线毛利率的提升产生了一定影响。2026 年1-6 月相较于 2025年,标的公司中低压产品线毛利率回落7.36 个百分点,主要原因为:上期批量采购导致8 寸晶圆平均采购成本下降的影响不复存在,叠加本期晶圆和封装采购价格普遍出现上涨,使得本期产品成本上升,同时受行业竞争因素影响销售价格有所下降,从而导致毛利率出现下降。
报告期内,标的公司模组产品线毛利率分别为 10.23%、21.75%和 14.27%,波动相对较大,主要受该产品线收入体量相对较小,尚未形成规模化订单,以及量产初期单位生产成本较高的影响。
(2)晶圆
报告期内,标的公司晶圆在不同产品线销售情况如下:
| 产品线 | 销售金额(万元) | ||||
| 2026年1-6月 | 2025年 | 2024年 | 变动幅度1 | 变化幅度2 | |
| 高压产品线 | 919.81 | 2,153.51 | 3,290.96 | -4.40% | -34.56% |
| 中低压产品线 | 120.72 | 211.17 | 603.14 | -24.56% | -64.99% |
| 小计 | 1,040.53 | 2,364.68 | 3,894.09 | -7.28% | -39.28% |
标的公司晶圆销售以高压产品线为主,2025 年相较于2024 年,高压产品线毛利率下降 5.78 个百分点,主要原因是标的公司晶圆客户比较集中,晶圆客户的降本等需求使得市场竞争加剧,公司通过降价维持部分市场份额;而以 12 寸晶圆采购为主的高压产品线的晶圆采购价格未出现明显下调,故高压产品线毛利率下降。2026 年 1-6 月相较 2025 年,高压产品线毛利率下降 2.94 个百分点,主要系本期清理库存折价出售一批产品,毛利为负,扣除此影响后,毛利率保持稳定。
2、不同应用领域下毛利率情况及差异原因、波动情况
报告期内,标的公司功率器件成品不同应用领域毛利率差异及波动情况的具体分析如下:
(1)不同应用领域毛利率差异情况
标的公司销售的功率器件成品下游应用领域主要为车规级、工业级以及消费级应用领域。不同应用领域的毛利率分析如下:
1)车规级产品毛利率整体高于工业级和消费级
车规级产品毛利率整体高于工业级和消费级,主要是因为其性能要求高、技术壁垒高、市场竞争格局好、客户对价格敏感度低以及定制化程度高等原因。车规级产品需适应严苛环境,对性能和可靠性要求极高,且需通过多项严格认证,研发周期长。同时,其市场竞争相对缓和,车企对产品质量更为看重,对价格敏感度弱于工业级和消费级市场,且车规级产品定制化程度高,厂商可提供高附加值服务,故车规级产品一般会拥有更高的毛利率。2025 年度,消费级产品毛利率提升,略高于车规级产品,主要系 SGT 产品的晶圆采购单价下降和部分中低压产品封装转厂的影响所致。
2)充电桩产品毛利率低于工业级领域平均毛利率
充电桩市场毛利率低于其他工业级应用领域的毛利率,主要原因是在该领域,海外厂商加大对国内市场的竞争,以英飞凌为代表的国际巨头在国内市场采取低价竞争策略,使得产品销售单价水平普遍下降,同时,考虑到头部客户对标的公司产品的反馈在产品规划、改进和管理等方面起到积极作用,与头部客户的合作对标的公司的业务支撑和未来发展起到正向促进作用,可加强与头部客户的合作、获得更多市场应用需求信息及产品信息,故标的公司采取了相对优惠的价格策略,导致充电桩领域销售单价降幅较大。另外,受国际巨头低价策略影响,当期终端客户更多的倾向于向海外厂商采购,库存充裕,从而向标的公司释放的新订单较少,导致充电桩产品销量减少,单位产品分摊的固定成本增加导致平均成本上升。综上,充电桩领域的加速内卷使得其毛利率低于其他工业级产品毛利率。
(2)不同应用领域毛利率波动情况
1)车规级应用领域
报告期内,2026 年 1-6 月毛利率有所下降,主要原因为汽车行业景气度下滑,市场竞争加剧,终端市场向上游传导,本期车规级产品销售单价出现下降。平均销售单价和单位成本波动主要系产品结构变动导致,高单价产品销售占比有所变动,单一产品的销售单价和单位成本普遍呈现下降趋势,符合行业实际情况。
2)工业级应用领域
工业级应用领域具体包括数据中心、服务器、通信电源和算力电源、新能源充电桩、工控自动化和光伏储能,其中数据中心、服务器、通信电源和算力电源的销售占比较大,分别为 32.89%、40.09%和 49.42%。报告期内,2025 年较 2024年毛利率上升 3.01 个百分点,主要原因为:①新产品规格变化使得平均销售单价及毛利率有所提升;②中低压产品的晶圆采购单价下降和部分中低压产品封装转厂的影响,使得中低压产品的单位成本降低。2026 年1-6 月相较2025 年工业
级毛利率变动较小。
3)消费级应用领域
报告期内,标的公司消费级应用领域以电机驱动和PC 电源为主,报告期内,2025 年毛利率相对较高,主要原因为:①受SGT 产品影响,具体参见上文“各产品线毛利率波动情况原因分析”;②PC 电源毛利率相对较高,而 2025 年该产品的销售占比较高,从而提升了2025 年消费级应用领域整体的毛利率。
3、成本结构、销售模式对毛利率波动的影响
报告期内,标的公司主营业务成本主要是材料成本,其占主营业务成本的比例分别为 84.65%、78.54%和77.70%。材料成本以定制化晶圆成本为主,封测费用以委外封装测试费为主。2025 年材料成本占比较 2024 年度下降6.11%,主要系8寸晶圆采购成本下调使得整体材料成本占比下降,部分中低压产品因封装转厂使得封测费用亦有所降低,但降幅低于材料成本,具体情况说明参见上文“各产品线毛利率波动情况原因分析”。2026 年 1-6 月材料成本占比与 2025 年保持相对稳定。
标的公司采用经销和直销相结合的销售模式,符合集成电路行业惯例和企业自身特点。报告期内,经销模式销售收入占比分别为75.59%、83.17%和85.84%,呈上升趋势,主要原因系报告期内标的公司产品覆盖的应用领域和终端客户类型不断丰富,终端客户数量不断增加,但区域分散,标的公司利用经销商资源及服务能力建立更为完善的销售网络。经销收入占比较稳定,未对毛利率波动产生明显影响。
4、量化分析报告期内标的资产毛利率下降的原因
报告期内,标的公司主要毛利来源为高压产品线,各期毛利贡献占比为78.37%、75.75%和 79.37%;其次为中低压产品线,各期毛利贡献占比为 20.64%、17.24%和 19.16%;且均以功率器件成品为主。
2025 年,标的公司高压产品线功率器件成品毛利率较2024 年上升2.07 个百分点,波动相对较小,主要系高压产品线产品前期高成本备货库存逐步出清,毛利率企稳回升。标的公司中低压产品线功率器件成品毛利率上升7.32 个百分点,主要系高单价产品销售占比提升,产品结构变化导致平均销售单价上涨,以及单位成本下降所致。
2026 年 1-6 月,标的公司高压产品线功率器件成品毛利率相较 2025 年变动较小,下降 1.20 个百分点,主要系本期晶圆和封装采购价格上涨以及受行业竞争因素影响销售价格有所下调所致。该产品平均单价和平均单位成本同时下降主要原因为高单价产品销售占比降低。中低压产品线功率器件产品毛利率相较2025 年下降 7.36 个百分点,主要原因为:上期批量采购导致8 寸晶圆平均采购成本下降的影响不复存在,叠加本期晶圆和封装采购价格普遍出现上涨,使得本期产品成本上升,同时受行业竞争因素影响销售价格有所下调,从而导致毛利率出现下降。
区分不同产品线、不同应用领域的毛利率具体变动分析参见前述内容。
综上,2025 年受中低压产品的晶圆采购单价下降和部分中低压产品封装转厂的影响,以及前期高成本备货库存逐步出清,毛利率有所回升。随着前期中低压产品采购价格较低的晶圆消耗完毕,该等因素影响消除,叠加本期晶圆和封装采购价格整体出现上涨,以及受行业竞争因素影响销售价格有所下调,2026年1-6 月毛利率相较 2025 年有所下降。
(二)报告期内标的资产与同行业可比公司相同或相似产品毛利率水平及变动情况不存在重大差异
报告期内,同行业可比公司相关产品平均销售单价、单位成本、主营业务毛利率情况如下:
| 项目 | 产品类别 | 单位 | 2025 年度 | 2024 年度 | ||||
| 单价 | 成本 | 毛利率 | 单价 | 成本 | 毛利率 | |||
| 东微半导 | 功率半导体产品 | 元/颗 | 2.61 | 2.18 | 16.29% | 2.63 | 2.26 | 14.18% |
| 新洁能 | 功率器件 | 元/只 | 0.67 | 0.46 | 32.33% | 0.71 | 0.45 | 36.26% |
| 宏微科技 | 功率半导体模块 | 元/只 | 123.02 | 103.42 | 15.93% | 154.78 | 133.08 | 14.02% |
| 功率半导体单管 | 元/只 | 3.35 | 2.75 | 18.07% | 3.65 | 3.01 | 17.74% | |
| 斯达半导 | IGBT 模块 | 元/只 | 220.32 | 158.81 | 27.92% | 220.05 | 150.27 | 31.71% |
| 士兰微 | 集成电路和分立器件 | 元/片 | 3,275.08 | 2,598.67 | 20.65% | 3,175.36 | 2,511.21 | 20.92% |
| 华微电子 | 半导体分立器件 | 元/只 | 0.31 | 0.24 | 24.52% | 0.29 | 0.22 | 26.42% |
| 可比公司主要产品均值 | - | - | - | 22.24% | - | - | 23.04% | |
| 可比公司主营业务毛利率均值 | - | - | - | 22.60% | - | - | 23.80% | |
| 项目 | 产品类别 | 单位 | 2026年1-6月 | ||
| 单价 | 成本 | 毛利率 | |||
| 东微半导 | 功率半导体产品 | 元/颗 | 未披露 | ||
| 新洁能 | 功率器件 | 元/只 | 未披露 | ||
| 宏微科技 | 功率半导体模块 | 元/只 | 未披露 | ||
| 功率半导体单管 | 元/只 | 未披露 | |||
| 斯达半导 | IGBT 模块 | 元/只 | 未披露 | ||
| 士兰微 | 集成电路和分立器件 | 元/片 | 3,708.96 | 2,962.77 | 20.12% |
| 华微电子 | 半导体分立器件 | 元/只 | 未披露 | ||
| 可比公司主要产品均值 | - | - | - | - | |
| 可比公司主营业务毛利率均值 | - | - | - | 20.07% | |
注 1:同行业可比公司的产品类别为其年度报告披露的产品分类;
注 2:可比公司单价、单位成本、毛利率系根据其公开信息披露的当年该类别产品的销售收入、销售成本及销量计算得出。
标的公司毛利率高于东微半导、宏微科技、士兰微、华微电子,主要系标的公司与可比公司的产品结构、产品规格、产品型号及下游应用领域等方面存在较大差异,导致销售单价、单位成本存在差异,从产品大类维度可比性较差,但变动趋势基本一致。报告期内,标的公司主营业务毛利率分别为24.19%、26.21%和24.30%,同行业可比公司主营业务毛利率均值分别为23.80%、22.60%和19.98%,标的公司与同行业可比公司主营业务毛利率均值波动幅度均较小。标的公司主营业务毛利率与宏微科技、士兰微变动趋势一致,毛利率较高的新洁能、斯达半导报告期内有所回调,标的公司与可比公司毛利率水平及波动幅度存在一定差异,整体变动情况不存在重大差异。
十二、报告期内标的资产净利润与经营活动产生的现金流量净额差异较大的原因及合理性
报告期内,标的资产净利润与经营活动现金流量净额的勾稽关系如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 净利润 | 1,780.17 | 6,121.14 | 4,567.14 |
| 加:信用减值损失 | 47.65 | -35.45 | 32.62 |
| 资产减值准备 | 749.20 | 2,739.92 | 944.18 |
| 固定资产折旧 | 501.80 | 924.58 | 652.72 |
| 油气资产折耗 | - | - | - |
| 使用权资产折旧 | 179.76 | 351.56 | 229.83 |
| 无形资产摊销 | 76.51 | 165.89 | 118.13 |
| 长期待摊费用摊销 | 122.32 | 188.70 | 128.86 |
| 处置固定资产、无形资产和其他长期资产的损失(收益以“-”号填列) | - | -6.37 | - |
| 固定资产报废损失(收益以“-”号填列) | - | 3.34 | 1.49 |
| 公允价值变动损失(收益以“-”号填列) | -261.50 | -213.19 | -112.05 |
| 财务费用(收益以“-”号填列) | 61.56 | 92.84 | 11.84 |
| 投资损失(收益以“-”号填列) | -215.87 | -720.75 | -1,049.53 |
| 递延所得税资产减少(增加以“-”号填列) | -110.82 | -375.62 | -252.55 |
| 递延所得税负债增加(减少以“-”号填列) | - | - | - |
| 存货的减少(增加以“-”号填列) | 1,963.68 | 448.43 | 3,313.57 |
| 经营性应收项目的减少(增加以“-”号填列) | -5,005.07 | 2,496.84 | -2,678.00 |
| 经营性应付项目的增加(减少以“-”号填列) | 3,605.61 | -3,603.88 | 11,763.30 |
| 其他 | 1,779.48 | 1,047.74 | 680.62 |
| 经营活动产生的现金流量净额 | 5,274.48 | 9,625.72 | 18,352.17 |
报告期各期,标的资产经营性现金流量净额与净利润差异主要由存货的变动、经营性应收项目的变动和经营性应付项目的变动构成,差异具备合理性。
2024 年度,经营活动产生的现金流量净额与净利润差异金额为13,785.03 万元,主要原因是:(1)2024 年末受限的保函保证金较2023 年减少17,900.00 万元,即保函保证金的变动使得2024 年经营活动现金净流入增加 17,900.00 万元;(2)应付账款和应付票据合计较期初减少5,069.34 万元,系2023 年底尚阳通与重要供应商协商一致以票据支付,票据开具时间有所延迟所致,2024 年底恢复正常。
2025 年度,经营活动产生的现金流量净额与净利润差异金额为 3,504.58 万元,主要系 2023 年度标的公司基于市场预期进行备货,但后期实际销售未及预期,致使 2025 年末2年以上存货增加,标的公司对 2年以上存货全额计提存货跌价准备,2025 年度确认资产减值损失 2,739.92 万元,以及当期确认股份支付费用 1,047.74 万元,均无实际现金流出。
2026年1-6月,净利润与经营活动产生的现金流量净额差异金额为-3,494.31万元,主要系当期确认股份支付费用1,779.48万元,本期计提折旧及摊销880.39万元、资产减值损失749.20万元,均无实际现金流出。
综上所述,报告期各期,标的资产净利润与经营活动产生的现金流量净额勾稽关系合理,经营性现金流量净额与净利润差异主要由存货的变动、经营性应收项目的变动和经营性应付项目的变动构成,差异具备合理性。
十三、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、会计师主要执行了以下核查程序:
1、了解标的资产的销售模式及销售渠道,向标的资产管理层了解公司采用的销售模式及其合理性等情况;
2、查阅标的资产所在行业的主要产业政策、同行业可比公司招股说明书、年度报告等公开资料,向标的公司了解报告期各期标的资产收入等指标波动原因,对比分析标的资产收入变动与同行业可比公司变动趋势;
3、查阅标的资产 2020 年至 2022 年销售明细表,向标的资产管理层了解业绩变动的主要原因;
4、获取标的资产报告期各期的收入成本明细表,按照不同产品线分析销量、价格、收入等波动情况;向标的资产管理层了解各数据变动原因及合理性;
5、取得标的资产经销客户、直销客户销售明细表,并对经销收入、直销收入执行分析性复核程序,复核匡算销售收入和毛利数据;通过对标的资产前十大经销商客户及其主要终端客户、前五大直销客户进行访谈和网络核查等方式了解客户注册资本、经营范围、经营规模、销售产品及数量、应用领域、合作建立过程、交易定价、权利义务约定等信息,确认双方交易规模的匹配性和交易的持续稳定性;
6、取得经销商提交给标的资产的进销存数据及销售明细表,了解报告期内销售退回情况及其原因、滞销产品情况及其原因;对主要经销商执行了访谈、函证、存货监盘、终端销售穿透核查程序,确认标的资产主要经销商期末库存规模、期后销售、最终销售情况;经销商存货监盘程序、终端销售穿透核查程序具体执行情况如下:
(1)经销商存货监盘程序
经销商存货监盘程序主要是对标的公司销售给经销商的存货进行抽样监盘,即在对主要经销商走访确认双方交易情况的同时,对经销商处仓库结存的标的公司存货进行确认。执行经销商存货监盘程序的具体情况如下表所示:
单位:家、%
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 经销商总家数 | 25 | 28 | 29 |
| 执行存货监盘程序家数 | 10 | 10 | 14 |
| 查验家数比例 | 40.00 | 35.71 | 48.28 |
| 查验经销商收入金额占经销商销售收入比例 | 96.15 | 90.70 | 95.33 |
(2)终端销售穿透核查程序
1)获取已走访重要经销商的销售明细表,选取经销商销售明细表中各期销售数量大于200 万颗或销售收入大于1,000 万元的终端客户进行实地访谈,另外在保证重要性原则的基础上同时兼具随机性选取部分终端客户进行实地走访,了解终端客户基本情况、双方业务合作情况以及确认终端客户从经销商采购产品的数量;已走访终端客户按照经销商销售明细表的成本金额换算后,具体核查比例情况如下表所示:
单位:万元、%
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 已走访终端客户按照经销商销售明细表的成本金额 | 16,061.27 | 31,489.72 | 28,884.64 |
| 经销收入 | 25,774.05 | 45,752.38 | 49,720.96 |
| 终端客户走访可确认收入占总经销收入比重 | 62.32 | 68.83 | 58.09 |
2)获取已走访重要经销商的销售明细表和进销存明细表,核查标的公司销售给经销商的产品数量、金额与经销商收到的相关产品数量、金额是否一致,具体核查比例如下表所示:
单位:家、%
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 经销商总家数 | 25 | 28 | 29 |
| 获取销售明细表和进销存明细表的家数 | 10 | 17 | 14 |
| 查验家数比例 | 40.00 | 60.71 | 48.28 |
| 查验经销商收入金额占经销商销售收入比例 | 96.15 | 96.62 | 95.33 |
注:获取销售明细表和进销存表的17 家中有 5家因 2025年下半年收入占比较小,未予获取下半年数据。查验经销商收入金额占经销商销售收入比例取自 17家经销商全年总收入。
3)选取重要经销商报告期内销售明细表中的主要终端客户的大额销售情况执行真实性核查程序。获取经销商提供的与主要终端客户的购销订单、出库单、物流记录、签收单、销售发票、银行收款回单、对账单等资料,验证经销商与终端客户的销售真实性。
真实性核查具体情况如下表所示:
单位:家、%
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 经销商总家数 | 25 | 28 | 29 |
| 执行终端核查程序家数 | 10 | 17 | 14 |
| 查验家数比例 | 40.00 | 60.71 | 48.28 |
| 抽样检查金额占经销商销售收入比例 | 68.48 | 65.20 | 59.92 |
| 查验经销商收入金额占经销商销售收入比例 | 96.15 | 96.62 | 95.33 |
注:获取销售明细表和进销存表的17 家中有 5家因 2025年下半年收入占比较小,未予获取下半年数据。查验经销商收入金额占经销商销售收入比例取自 17家经销商全年总收入。抽样检查金额占经销商销售收入
比例取自实际抽查的样本金额。
7、获取标的公司销售收入明细表,按照销售金额区间划分的经销商数量,结合标的公司业务发展分析经销商变动原因、主要经销商及对应终端客户发生变化的原因及合理性,结合标的公司销售模式分析其与知名客户业务合作的稳定性、业务开拓的有效性;
8、取得并核查青鼠投资合伙人明细表,了解其投资背景及目的;对青鼠投资合伙人及其亲属相关的重要经销商进行访谈,查看主要经营场所,了解其交易情况、销售价格公允性、销售业务真实性;执行函证程序,确认报告期各期营业收入及各期末往来余额,确认报告期内销售收入的真实性及往来余额的准确性;执行细节测试,抽样检查青鼠投资合伙人及其亲属相关经销商的销售合同、销售订单、出库记录、客户签收单、发票、银行回单等原始凭证,确认销售业务的真实性;
9、获取标的资产花名册,了解标的资产关于营销网络的建设与运行情况、与经销商之间的合作模式及合作具体流程;
10、向标的公司了解报告期内其与主要经销商客户、直销客户的交易情况、交易规模的变动原因;了解标的公司的业务发展规划及开拓客户的方式和成效,分析客户集中度较高的情形下标的公司采取的风险应对措施及有效性;
11、取得了标的公司报告期各期的销售收入成本明细表,复核各产品收入、成本及毛利率计算过程;分析不同产品线、不同应用领域、不同经销商毛利率变化的原因,了解各经销商、各应用领域毛利率差异情况及原因,评价其是否合理;查阅同行业可比公司的公开披露文件,获取相同或相似产品的毛利率信息,与标的公司毛利率变动趋势进行比较;
12、对标的资产现金流量表进行分析、复核,并与资产负债表、利润表及相关会计科目的核算进行勾稽;核查报告期内大额现金流量变动项目,分析变动原因。
(二)核查意见
经核查,独立财务顾问、会计师认为:
1、尚阳通客户集中度较高主要经销渠道特性及直销客户特点影响,与公司业务发展情况相匹配,具备一定合理性。尚阳通采用经销为主的销售模式,与其经营模式、所处发展阶段、发展战略、产品结构、行业技术及客户需求迭代速度、下游应用领域采购模式相匹配,具有一定的合理性。公司与采用经销和直销相结合销售模式的同行业可比公司东微半导、新洁能及南芯科技及纳芯微等半导体芯片设计公司之间不存在较大差异。2024 年前五大客户销售收入占比下降主要受以下因素综合影响:公司市场拓展策略见效、下游需求结构变化、产品单价下行压力以及客户订单波动;
2、报告期内,前十大经销商自身经营规模与标的资产交易规模是匹配的;标的资产与经销商就具体产品定价主要基于市场原则、结合经销商的具体情况后决定,具备合理性;
3、标的资产销售给主要经销商的产品的期末库存量及库存规模相对较低,期后销售基本能覆盖期末库存量,主要经销商整体期后销售实现情况较好,相关产品已基本实现最终销售;标的资产报告期内销售给主要经销商的产品存在销售退回,相对其销售量比例较小,不存在异常情况;标的资产主要向青鼠投资的合伙人及其亲属相关经销商销售高压产品线产品、中低压产品线产品及模组产品线产品,销售金额占各年度营业收入比例呈现下降态势,销售单价、销售毛利相对公允。报告期内,经销商向标的资产采购两年以上库存商品的金额较小,占当期经销商销售收入比例较低,不存在异常情况;
4、标的资产与经销商就具体产品定价主要基于市场原则、结合经销商合作和资源投入情况、产品推广进度、市场需求和竞争状况、终端客户需求和标的公司价格策略等多方面因素与经销商确定价格;经销商与终端客户之间销售价格由其和终端客户协商确认,标的公司通常不主动干涉,但应重要终端客户要求或存在对标的公司产生负面影响情况下,标的公司会参与沟通协商,确保三方利益得到保护;报告期主要经销商客户销售单价、销售毛利率存在差异,主要系销售产品结构、产品形态、产品系列及规格型号、终端客户应用领域、客户地位及市场竞争状况、客户采购规模及稳定性等差异导致,上述差异存在合理性;
5、标的公司经销商客户新增或退出的主要原因系完成产品导入进入出货阶段、终端客户供应渠道调整、受下游应用领域市场需求影响等,前述情形导致部分经销商变动,除此之外标的公司报告期内其他主要经销商及主要终端客户不存在发生较大变化的情况;标的公司通过与客户签署合作协议、建立日常和定期沟通交流机制、及时将客户需求进行产品转化等方式与知名客户建立稳定合作关系及业务开拓的有效性;
6、标的资产建设由内部销售部门与外部经销商紧密结合的营销网络;尚阳通在客户需求识别及客户认证上,主要基于自身技术积累与产品性能,配合经销商的渠道能力,实现快速响应客户需求变化、开发新产品并完成客户认证,不存在对主要经销商的重大依赖;
7、标的公司报告期各期前五大直销客户较为稳定,双方合作历史较长,前五大直销客户经营规模与其跟标的公司的交易规模相匹配,双方交易根据市场行情定价,具备合理性,标的公司与直销客户的交易不存在重大不确定性风险;
8、报告期内受到行业下行周期及经济环境下行导致下游需求减弱、国际形势不断恶化导致国内半导体行业竞争加剧、部分下游产品应用领域发生变化等因素影响,标的公司对部分客户的销售收入存在一定波动,但报告期内各主要经销商客户及直销客户的收入占比变化幅度不大,双方合作比较稳定,报告期内标的公司对各主要经销商客户和直销客户的主要销售产品基本未发生变化,标的公司客户合作具有稳定性和可持续性;通过与客户建立畅通沟通渠道及时了解客户需求,持续进行研发投入来强化技术及产品壁垒为开拓新客户奠定技术基础,持续优化产品结构打造未来增长空间等方式,标的公司有效应对客户集中度较高的风险,目前已与多家知名客户建立了稳定的合作关系,并持续开拓新的下游市场和客户;
9、尚阳通2020年至2024年收入呈现先增长后小幅下滑趋势,2020年至2022年,受益于行业周期上行、产品线的完善及下游客户的开拓,公司收入高速增长;2023 年及2024 年,受功率半导体海外龙头厂商加大中国市场竞争力度、国内产能的进一步释放以及下游需求的调整引致供求关系变化影响,尚阳通收入呈现下滑趋势。2025 年,半导体行业企稳回升态势明显,整体呈现稳中有增,尚阳通营业收入及归母净利润与同行业可比公司平均增长水平不存在显著差异。尚阳通业绩波动与行业周期变化趋势一致,具备一定合理性。报告期内,标的公司业绩波动主要受行业周期波动及行业竞争加剧的影响,标的公司正积极通过持续研发拓展产品种类、拓展下游客户来减缓对行业周期波动的敏感性,相关风险已在重组报告书披露。2026 年 1-6 月,尚阳通营业收入及归属于母公司股东的净利润同比分别下降 9.74%、16.07%,业绩表现短期承压;
10、标的资产2024 年高压产品线销售收入下降原因主要是受行业周期及经济环境影响销售单价降幅明显,中低压产品线、模组产品线亦受到相同因素影响;中低压产品线销售收入在单价下降的情况下上升一是受国家政策影响,2024 年消费级产品市场回暖、销量增长所致,二是标的公司通过降低产品售价、提高产品适用性、提高交付能力等取得了客户增量订单;模组产品线销售占比较小,模块化系行业发展方向,销售增长具有合理性;
11、2025 年较 2024 年标的资产毛利率有所上升的原因主要为 2025 年毛利贡献在 15%以上的中低压产品线的晶圆采购单价下降和部分中低压产品封装转厂的影响,使得毛利率有所提升;其次,高压产品线产品前期高成本备货库存逐步出清,毛利率企稳回升。标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品变动趋势基本一致;随着前期中低压产品采购价格较低的晶圆消耗完毕,该等因素影响消除,叠加本期晶圆和封装采购价格整体出现上涨,2026 年1-6 月毛利率相较 2025 年有所下降;
12、报告期各期,标的资产净利润与经营活动产生的现金流量净额勾稽关系合理,经营性现金流量净额与净利润差异主要由存货的变动、经营性应收项目的变动和经营性应付项目的变动构成,差异具备合理性。
2.关于标的资产采购及关联交易
申请文件显示:(1)晶圆是半导体功率器件生产过程中最为核心的原材料,标的资产提供功率器件设计,晶圆制造厂商根据标的资产的设计资料、工艺器件要求及产品参数等采购硅片等原材料,并生产出制造特定规格、参数的半导体晶圆,并最终向标的资产供货。(2)报告期内,标的资产向前五大供应商的采购占比分别为98.81%和96.80%,主要采购晶圆、晶圆加工服务以及封装测试。
(3)报告期内,标的资产采购的原材料主要为晶圆和快恢复二极管,其中,晶圆采购金额分别为5.00亿元和3.35亿元,快恢复二极管采购金额分别为1535.74万元和987.11万元;委托加工服务采购金额分别为0.88亿元和1.05亿元。(4)报告期内,晶圆采购单价分别为4964.52元/片和3464.29元/片,快恢复二极管采购单价744.42元/片和570.29元/片。(5)标的资产向关联方南通华达微电子集团股份有限公司(以下简称南通华达微)、通富微电子股份有限公司(以下简称通富微电)和通富通科(南通)微电子有限公司采购封测服务、设备及设备维护服务,报告期各期金额分别为6749.00万元和7665.58万元,向其他利益相关方上海华虹宏力半导体制造有限公司、华虹半导体(无锡)有限公司(以下合称华虹半导体及其关联方)采购晶圆、晶圆加工服务,报告期各期金额分别为5.04亿元和3.31亿元。
请上市公司补充说明:(1)晶圆制造和封装测试委外生产和加工的具体情况,包括主要委外供应商的基本情况、合作历史、自身经营规模及与标的资产交易规模的匹配性、委外生产和加工定价依据及合理性、委外生产和加工模式的整体运作流程等。(2)报告期内标的资产各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间的匹配关系,采购规模与销售收入是否匹配。(3)结合晶圆尺寸、工艺、采购规模、市场价格等因素,说明报告期内晶圆、快恢复二极管采购单价下降的原因,量化分析采购单价变动对标的资产产品成本、毛利率的影响情况。(4)标的资产供应商集中度较高的原因,是否符合行业惯例,标的资产对单一供应商是否存在重大依赖及采取的应对措施。(5)标的资产是否参与委外供应商对其原材料供应商的选择,是否承担相关原材料加工生产过程的保管灭失和价格波动等风险,标的资产与委外供应商之间、委外供应商与其原材料供应商之间的定价机制,标的资产采购交易会计处理是否符合会计准则规定,是否存在应当按照净额法核算的情形。(6)贸易摩擦、地缘政治格局变动等因素是否对标的资产主要供应商供应链的稳定性、标的资产采购的稳定性及采购成本等产生重大不利影响,如是,补充说明标的资产的应对措施及有效性。(7)标的资产向南通华达微及其关联方采购金额、向华虹半导体及其关联方采购金额分别占标的资产同类采购的比例,相关采购的必要性、合理性,结合标的资产、南通华达微及其关联方、华虹半导体及其关联方各自与无关联第三方的同类产品交易价格、同类产品市场价格的对比情
况等,说明相关采购价格的公允性。
请独立财务顾问和会计师核查并发表明确意见。
【回复】
一、晶圆制造和封装测试委外生产和加工的具体情况,包括主要委外供应商的基本情况、合作历史、自身经营规模及与标的资产交易规模的匹配性、委外生产和加工定价依据及合理性、委外生产和加工模式的整体运作流程等
(一)晶圆制造和封装测试委外生产和加工的具体情况
标的公司作为采用 Fabless 经营模式的功率器件设计和研发的企业,将晶圆制造环节委外,即标的公司完成功率器件设计后,将设计方案交付晶圆代工厂,晶圆代工厂根据标的公司的工艺制程及要求规范,使用掩膜版完成晶圆的加工制造,标的公司验收后再根据市场需求将晶圆进行委外封装和测试。在这个过程中,产业链上下游秉持集约化、专业化的发展方针,按照各自的技术路径相互促进、彼此融合和共同发展。
晶圆厂制造主要有氧化、光刻、刻蚀、离子注入、扩散、薄膜等工艺实现模块,晶圆的整个制造流程是由上述工艺模块进行不同的组合来完成。晶圆代工厂的工艺水平可使得功率器件产品能被制造和量产,晶圆厂的标准工艺规则强调通用性,满足最大化的商业需求,难以针对特定产品、特定需求进行定制优化。
封装可以保护器件表面,使其避免在电气、物理等方面受到外力损害。首先,当受环境影响或器件自身发热时,封装可以缓和应力影响,从而防止器件发生损坏,保证可靠性;其次,封测工艺的进步,可以满足不断发展的高性能、小型化、高频化需求,并通过尺寸调整配合器件功能实现。
测试程序通过筛选,可以发现器件早期失效,从而降低器件的失效率。
主要委外供应商的基本情况、合作历史、自身经营规模及与标的公司交易规模的匹配性情况如下:
单位:万元
| 供应商名称 | 成立时间 | 注册资本 | 经营范围 | 合作历史 | 主要采购内容 | 2024年度采购额 | 2025年度采购额 | 2026年度1-6月采购额 | 经营规模 | 交易规模与经营规模的匹配性 |
| 华虹半导体(无锡)有限公司 | 2017年10月10日 | 253,685.18(美元) | 集成电路产品的设计、开发、制造、测试、封装、销售及技术服务。 | 2020年建立合作至今 | 晶圆 | 13,522.60 | 18,344.70 | 6,161.23 | 2024年经营规模1,438,830.77万元;2025年经营规模1,729,145.07万元;2026年1-6月经营规模957,426.69万元 | 匹配 |
| 上海华虹宏力半导体制造有限公司 | 2013年1月24日 | 2,046,092.78 | 集成电路产品有关的设计、开发、制造、测试、封装,销售集成电路产品及相关技术支持,销售自产产品。 | 2016年建立合作至今 | 晶圆 | 19,588.44 | 17,539.12 | 6,162.70 | 匹配 | |
| 华虹半导体制造(无锡)有限公司 | 2022年6月17日 | 402,000.00美元 | 集成电路制造;集成电路芯片及产品制造;集成电路销售;集成电路芯片及产品销售;集成电路设计;集成电路芯片设计及服务。 | 2025年建立合作至今 | 晶圆 | - | 2,711.05 | 3,808.61 | 匹配 | |
| 南通华达微电子集团股份有限公司 | 1990年10月11日 | 2,000.00 | 生产销售半导体分立器件,集成电路电子应用产品;经营本企业自产产品、成套设备及相关技术的出口业务;经营本企业生产、科研所需的原辅材料,机械设备,仪器仪表、备品备件、零配件及技术的进口业务(国家限定公司经营或禁止进出口的商品及技术除外);矿产品销售;自有房屋租赁,停车场服务(另设分支机构经营)。 | 2015年建立合作至今 | 封装测试服务 | 2,141.92 | 1,751.88 | 924.98 | 2024年经营规模约28,000.00万元 | 匹配 |
| 通富通科(南通)微电子有限公司 | 2021年10月22日 | 80,000.00 | 集成电路设计;集成电路制造;集成电路销售;集成电路芯片设计及服务;集成电路芯片及产品销售;技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;货物进出口;技术进出口;进出口代理。 | 2022年建立合作至今 | 封装测试服务 | 16.52 | 2.26 | 5.20 | 2024年经营规模2,388,168.07万元;2025年经营规模2,792,142.47万元;2026年1-6月经营规模1,604,101.99万元 | 匹配 |
| 通富微电子股份有限公司 | 1994年2月4日 | 151,759.69 | 研究开发、生产、销售集成电路等半导体产品,提供相关的技术服务;自营和代理上述商品的进出口业务。 | 2016年建立合作至今 | 封装测试服务 | 5,507.14 | 4,219.40 | 2,362.91 | 匹配 | |
| 供应商S | 2006年12月4日 | 26,479.72 | 货物进出口;技术进出口;进出口代理;电子元器件与机电组件设备制造;电子元器件与机电组件设备销售;集成电路制造;电子专用材料销售;光通信设备销售;智能车载设备制造;智能车载设备销售;技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广。 | 2018年建立合作至今 | 快恢复二极管 | 987.11 | 1,372.88 | 489.59 | 2024年经营规模约30,000.00万元 | 匹配 |
| 供应商W | 2014年9月4日 | 17,730.32 | 电子器件、电子元件的研发、生产、销售及相关技术服务;自营和代理各类商品及技术的进出口业务(国家限定企业经营或禁止进出口的商品和技术除外)。 | 2022年建立合作至今 | 封装测试服务 | 438.49 | 184.76 | 10.96 | 2024年经营规模约6,800.00万元 | 匹配 |
| 供应商X | 2022年7月18日 | 2,001.00 | 技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;电力电子元器件制造;电力电子元器件销售;半导体分立器件制造;半导体分立器件销售;以自有资金从事投资活动;电子专用材料制造;电子专用材料销售;软件开发;软件销售;货物进出口;技术进出口;电子元器件制造;电子元器件批发;电子元器件零售;业务培训(不含教育培训、职业技能培训等需取得许可的培训)。 | 2023年建立合作至今 | 晶圆 | 255.73 | 89.56 | 34.68 | 2024年经营规模约4,300.00万元 | 匹配 |
注 1:经营规模为 2024 年、2025年、2026 年 1-6 月营业收入,数据来源于供应商年报披露或访谈; 注 2:华虹半导体(无锡)有限公司、上海华虹宏力半导体制造有限公司、华虹半导体制造(无锡)有限公司系华虹半导体有限公司(简称:华虹公司)子公司,处于同一实际控制人控制下,经营规模系华虹公司合并口径数据; 注 3:南通华达微电子集团股份有限公司系通富微电子股份有限公司控股股东;通富通科(南通)微电子有限公司系通富微电子股份有限公司子公司,上述经营规模系通富微电子股份有限公司合并口径数据。
(二)委外生产和加工定价依据及合理性
报告期内,标的公司主要向华虹宏力采购晶圆。华虹宏力规模较大且实力雄厚,为全球知名的晶圆代工厂商,标的公司的晶圆采购采取市场化的定价方式,与晶圆供应商之间定期或不定期对晶圆价格进行磋商确定。华虹宏力根据采购量参考市场价格进行报价,具体采购价格由双方商务谈判确定,根据市场供求关系、晶圆尺寸、工艺要求等进行定价,相关交易价格具备合理性。
报告期内,标的公司向华达微和通富微电采购封装测试服务。标的公司的封装测试采购采取市场化的定价方式,具体采购价格由双方商务谈判确定,封测价格受到封装规格和产品、封装材料、封装工艺、测试方式和测试项目内容、良率、采购规模、订单稳定性、合作时间、供应商封测线产能稼动率等因素的影响,相关交易价格具备合理性。
(三)委外生产和加工模式的整体运作流程
标的公司采用半导体专业化垂直分工模式下的 Fabless 模式,专注于半导体功率器件的研发、设计和销售,将产品的生产进行委外加工,同时对产品生产的全过程加强质量管控。晶圆代工厂(Foundry)依据标的公司的设计方案完成晶圆制造,并由封装测试厂(OSAT)完成晶圆中测、封装和成品测试等工序。
1、供应商的选择和管理
标的公司基于供应商制造能力、工艺技术成熟和领先度、技术迭代能力、研发投入、客户服务资源和产能空间等方面的考虑,选择可以相互协同、共同发展的晶圆代工企业和封测厂商进行合作。标的公司构建了委外生产的质量管理体系,制定了《质量手册》《供应商选择、认证及管理程序》《供应商评分规范》和《供应商审核管理程序》等规定,明确了对供应商的选择、开发、认证和管理,产品质量及绿色环保,产品标识和可追溯等要求,确保产品质量符合要求。
2、采购和生产流程
针对工程订单,产品研发中心根据新品开发计划及实际研发项目进度情况,提出工程开发/验证需求,生产运营部接到需求后,安排工程订单计划并排产,经标的公司流程审批后释放。
针对量产订单,基于标的公司销售计划、在手订单、生产中产品数量、成品库存情况以及产品生产周期等,生产运营部根据晶圆和封测供应商的报价和交货时间,在系统下达下单申请,按标的公司流程确认产品、价格、数量等无误后审批订单,并释放订单。
3、质量检验及入库
晶圆制造完成,标的公司质量部对晶圆确认合格后,由标的公司生产运营部安排发往指定封测厂商进行加工,收到货物后对其外观、数量、规格等进行点检验收并入库,该过程中质量部将对产品品质进行整体管控。
4、产品功能实现及品质控制情况
标的公司为半导体功率器件研发和设计企业,专注于半导体功率器件研发和设计环节,在功率器件方面拥有多项重要核心技术,不完全依赖晶圆代工厂商的一般标准工艺,标的公司通过设计工艺制程和工艺方案,设定技术指标,并与晶圆代工厂研讨可行性,利用晶圆代工厂的工艺开发能力,运用于标的公司产品的研发、设计和制造,形成相应技术门槛和工艺技术代际差异,从而增强自身长期竞争力。
在产品质量控制方面,标的公司构建了委外生产的质量管理体系,建立了全流程质量控制考核流程和管理规定。
在试验晶圆设计过程与投放前,标的公司根据晶圆制造厂制程的各项技术参数及产品要达到的要求,确定设计方案并实施到版图后流片。标的公司对晶圆制造厂试验晶圆进行验证并向晶圆制造厂提供相应的书面验证分析报告,双方共同协商确认产品生产定版的技术规格与制程控制,将逐步进入产品的风险试制生产阶段和批量生产阶段。在晶圆制造过程中,晶圆厂监控每一步制程的关键参数,根据工规或车规产品要求来评估每一道工艺步骤的稳定性和一致性,最后进行抽样电性测试,确定电性参数(如阈值电压 Vt、导通电阻 Rdson 等)是否符合出厂产品规格与良率要求;在晶圆制造完成后、封装前,标的公司委托专业晶圆测试工厂实施 100%晶圆电性测试(Chip Probe 测试),主要是通过探针卡接触晶圆上的每个芯片焊盘对每个晶粒(Die)进行电路功能和基本参数测试,其核心目的是筛选出坏的晶粒,避免为不良品支付封装和后续测试成本。
在封装测试方面的质量管控:标的公司在封装测试前与封装测试厂协商生产过程中的 QC、QA(磨片、划片、粘片、压焊、塑封、电镀、打印、切筋、成形、测试、包装等工作),双方共同确认封装合格率、成品测试合格率等关键指标。产品完成后,标的公司根据不同应用领域产品适用的行业规范标准,对产品进行抽样检测,以工业级、车规级产品为例,对相关产品测试项目包括高温反偏老化试验测试(HTRB)、高温栅偏试验(HTGB)、高加速应力测试(HAST)、高温高湿反偏试验(H3TRB)、间歇性寿命试验(IOL)、温度循环试验(TC)、高压蒸煮试验加速测试(PCT)等试验,其中工业级需要进行1个批次抽样,车规级需要进行3个批次抽样,通过质量检测,查验相关产品是否可以满足行业标准要求。
标的公司已构建完善的质量管理体系,截至本问询函回复签署之日,标的公司未发生重大产品质量纠纷,在客户端建立了良好的品质信誉。
二、报告期内标的资产各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间的匹配关系,采购规模与销售收入是否匹配
报告期内,标的公司各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间匹配一致;采购规模与销售收入变动趋势相匹配。
(一)报告期内标的资产各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间的匹配关系
1、报告期内标的公司各类产品的采购入库、销售和库存量匹配
单位:万颗
| 产品类别 | 项目 | 2026年1-6月/2026年6月30日 | 2025年度/2025年12月31日 | 2024年度/2024年12月31日 |
| 高压产品线产品 | 期初结存 | 1,072.50 | 810.42 | 660.70 |
| 生产入库 | 4,014.04 | 8,161.97 | 6,721.90 | |
| 本期销售 | 4,230.49 | 7,690.40 | 6,166.15 | |
| 其他出库 | 272.08 | 209.49 | 406.03 | |
| 期末结存 | 583.98 | 1,072.50 | 810.42 | |
| 中低压产品线产品 | 期初结存 | 1,477.86 | 1,264.26 | 1,229.20 |
| 生产入库 | 5,862.48 | 10,952.03 | 13,554.46 | |
| 本期销售 | 6,279.64 | 10,205.80 | 12,998.49 | |
| 其他出库 | 174.45 | 532.63 | 520.91 | |
| 期末结存 | 886.25 | 1,477.86 | 1,264.26 | |
| 模组产品线产品 | 期初结存 | 3.36 | 4.37 | 0.98 |
| 生产入库 | 33.31 | 227.47 | 47.84 | |
| 本期销售 | 30.92 | 221.69 | 40.37 | |
| 其他出库 | 0.09 | 6.79 | 4.08 | |
| 期末结存 | 5.67 | 3.36 | 4.37 |
注:其他出入库主要包括研发领料、样品出库等。 2、报告期内,晶圆、封装测试委托生产和加工量之间的匹配情况如下: 单位:万颗
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 晶圆折算采购量1 | 12,256 | 30,449.00 | 35,304.00 |
| 晶圆折算变动量(期初-期末)2 | 4,010 | -1,429.00 | 2,773.00 |
| 晶圆折算生产投入量3=1+2 | 16,265 | 29,020.00 | 38,077.00 |
| 委托加工物资折算变动量(期初-期末)4 | -1,934 | 1,136.00 | -691.00 |
| 晶圆折算总耗用量5=3+4 | 14,332 | 30,156.00 | 37,386.00 |
| 其中:晶圆对外销售6 | 3,792 | 9,255.00 | 13,469.00 |
| 晶圆领用7 | 447 | 479.00 | 2,657.00 |
| 晶圆投产量8=5-6-7 | 10,093 | 20,422.00 | 21,260.00 |
| 芯片成品产量9 | 9,910 | 19,341.00 | 20,324.00 |
| 晶圆投入产出率9/8 | 98.19% | 94.71% | 95.60% |
注 1:晶圆/委托加工物资折算数量=晶圆片数\*各型号单片晶圆可切割颗数,委托加工物资变动量是系处于加工、测试过程中的晶圆数量变动量;数据不包含 FRD 及其他;注 2:消费电子消耗的晶圆单位采购单价较低,数量较多,使得 2024 年晶圆折算采购量增长的情况下整体采购规模呈现下降趋势。
报告期内,晶圆投入产出率分别为 95.60%、94.71%、98.19%,晶圆投入产出率低于 100.00%,主要是由于加工测试过程中的合理损耗。
(二)采购规模与销售收入的匹配关系
标的公司 2025 年度的主要原材料采购金额、主营业务收入较上年同期均处于上升趋势,具有匹配性。标的公司 2026 年1-6 月的主要原材料采购金额、主营业务收入较上年同期均处于下降趋势,具有匹配性。具体情况如下:
单位:万元
| 序号 | 年度 | 晶圆采购金额 | 快恢复二极管采购金额 | 营业收入 | 原材料采购金额占营业收入比例 |
| 1 | 2024 | 33,495.86 | 987.11 | 60,572.66 | 56.93% |
| 2 | 2025 | 38,719.13 | 1,388.40 | 68,149.44 | 58.85% |
| 3 | 2025年1-6月 | 22,194.48 | 692.21 | 33,306.72 | 68.71% |
| 4 | 2026年1-6月 | 16,748.73 | 522.18 | 30,063.55 | 57.45% |
三、结合晶圆尺寸、工艺、采购规模、市场价格等因素,说明报告期内晶圆、快恢复二极管采购单价下降的原因,量化分析采购单价变动对标的资产产品成本、毛利率的影响情况
(一)报告期内快恢复二极管、晶圆采购单价波动原因
1、快恢复二极管
报告期内,标的公司快恢复二极管采购单价分别为570.29 元/片、528.87 元/片、501.52 元/片,其单价呈现下降趋势。主要原因如下:
(1)采购占比较高的两款物料受厂家产能释放和库存积压影响,采购单价呈下降趋势;
(2)2025 年采购单价呈现下降态势,主要得益于采购规模有所提升,大批量采购形成了一定的价格优势。2026 年上半年受市场价格波动影响,采购单价仍呈现下降趋势。
2、晶圆
报告期内,标的公司晶圆采购单价分别为 3,464.29 元/片、3,696.76 元/片、3,830.21 元/片,总体呈上升趋势,主要是由于供求关系、晶圆尺寸、工艺、采购规模等因素导致。
(1)市场供求关系影响
2025 年,半导体行业晶圆价格整体有所回升,核心源于行业供需格局长期结构性失衡,叠加下游需求端快速扩容拉动。伴随人工智能产业的蓬勃发展使得 AI 服务器领域对电源管理芯片的需求呈爆发式增长。根据 TrendForce 集邦咨询的研究数据显示,2025 年下半年,在AI 算力需求带动下,全球晶圆代工厂的产能利用率并未如预期般下滑,部分厂商第四季度的表现甚至优于第三季度,这直接推动了BCD、Power 等紧缺工艺的晶圆价格上涨。
标的公司晶圆主要采购自华虹公司(688347.SH)子公司,2025 年华虹公司销售晶圆同比上升 18.43%,总体产能利用率达到106.1%,同比增加6.6%,销售收入同比增加19.9%。根据华虹公司披露的年报数据测算,其2024 年、2025年其晶圆平均销售价格分别为2,975.15 元/片、3,051.50 元/片,两年间晶圆平均销售单价略有上升。
2026 年上半年,晶圆采购单价整体呈结构性上涨趋势,涨价主要由 AI 需求爆发、上游成本上升等因素的影响,晶圆代工行业产能利用率全面攀升,晶圆价格触底回升。2026 年上半年华虹公司营业收入达 95.74 亿元,同比增长19.41%,出货量同比增长 17.9%,创历史新高。
(2)晶圆尺寸、工艺、采购规模的影响
报告期内,标的公司 8 寸、12 寸晶圆采购规模占同期晶圆采购总量的比例分别为99.57%、99.78%、98.32%,以下仅就8寸和12 寸晶圆采购情况进行分析。
2025 年,虽然标的公司8寸晶圆采购单价有所下降,但受12 寸晶圆综合优势影响,标的公司采购单价更高的 12 寸晶圆采购金额占比相对 2024 年上升了9.04 个百分点,使得晶圆采购平均单价较2024 年有所上升。2026 年1-6 月采购单价较上期有所上升主要系标的公司采购单价更高的12寸晶圆采购金额占比相对2025 年上升了5.84 个百分点,使得晶圆采购平均单价较 2025 年有所上升。
报告期内,标的公司主要晶圆尺寸(工艺)采购量和单价具体如下:
单位:片、元/片
| 晶圆尺寸 | 2026年1-6月 | 2025年度 | 2024年度 | |||
| 采购量 | 采购单价 | 采购量 | 采购单价 | 采购量 | 采购单价 | |
| 8寸 | 25,476.00 | 2,533.48 | 67,943.00 | 2,594.83 | 71,277.00 | 2,788.05 |
| 12寸 | 17,457.00 | 5,732.62 | 36,589.00 | 5,718.80 | 25,001.00 | 5,318.06 |
| 合计 | 42,933.00 | 3,834.28 | 104,532.00 | 3,688.30 | 96,278.00 | 3,445.03 |
(二)量化分析采购单价变动对标的资产产品成本、毛利率的影响
2025 年,尚阳通高压产品线晶圆采购单价同比有所上升,而单位成本较上期有所下降,毛利率有所上升。主要原因是:(1)受企业生产周期的影响。自2024 年以来,晶圆采购单价总体呈现先下降再上升的态势,2025 年生产的产品耗用了2024 年采购的单价相对较低时的备料,受其影响本期单位成本有所下降;
(2)受晶圆采购尺寸结构变化的影响。虽然12 寸晶圆采购单价高于8寸晶圆,但其有效使用面积约为 8 寸晶圆的 2.25 倍,单片产出产品数量更多、生产损耗更低,有利于单位成本的下降。
中低压产品线受益于晶圆采购单价下降及部分中低压产品封装转厂导致封装成本有所下降,从而使得中低压产品线产品的单位成本下降以及毛利率有所提升。
模组产品线本期采购单价有所上升,但因为本期生产销售规模较上期增加了308.87%,规模效应使得模组产品成本分摊更加均衡,单位成本较上期有所下降,毛利率较上期有所上涨。
2026 年 1-6 月,尚阳通高压产品线晶圆采购单价较上期有所上升,功率器件单位成本有所下降,毛利率小幅下降,主要原因是:(1)受企业生产周期影响,晶圆入库到销售是有 3-6 月时间差异,2026 年 1-6 月受市场供求影响采购单价上升,2026 年1-6 月生产的产品耗用了 2025 年采购的单价相对较低时的备料,受其影响本期单位成本有所下降;(2)本期高压产品线产品的销售单价较2025 年度有所下降,综合导致产品毛利率小幅下降。
中低压产品线本期采购单价较上期有所上升,功率器件成品成本较上期基本持平,毛利率呈现下降态势,主要原因是:(1)本年存货跌价转销金额占比较上年度有所下降;(2)销售单价存在小幅下降,综合导致产品毛利率呈现下降趋势。
模组产品线产品本期采购单价下降、采购成本上升、毛利率均呈现下降态势。本期采购单价较上期下降幅度较大主要受采购规模的影响,本期仅采购 0.94万元,较上期 5,442.58 万元降幅较大。
四、标的资产供应商集中度较高的原因,是否符合行业惯例,标的资产对单一供应商是否存在重大依赖及采取的应对措施
(一)标的资产供应商集中度较高的原因符合行业惯例
基于行业垂直分工特性,同行业可比公司存在供应商集中度较高情形,符合行业惯例。标的公司也正在积极开拓其他供应商,以此丰富公司工艺平台、开发更多特色产品。具体而言,由于集成电路行业的特殊性,晶圆厂属于重资产企业而且市场集中度很高。行业内,芯片设计企业出于工艺技术、技术迭代、研发投入、客户服务资源和产能空间以及公司自身定位等方面的考虑,选择可以相互协同发展的晶圆代工企业进行合作,且由于标的公司产品的终端应用涵盖了车规级和工业级等行业领域,客户均具有极高的供应商认证要求。标的公司与华虹宏力已形成长期稳定的合作关系,双方的合作关系具有可持续性。
同行业可比公司由于存在其他环节生产,故选取无生产环节东微半导和涉及部分封测生产的新洁能进行比较,其晶圆供应商均较为集中,具体情况如下:
| 可比公司 | 晶圆供应商 |
| 东微半导(688261.SH) | 2024年和2025年向第一大供应商的采购金额分别为64,172.51万元、90,489.33万元,占比分别为71.20%、71.53%。 |
| 新洁能(605111.SH) | 华虹宏力为最大晶圆厂商,2024年和2025年,向其采购金额分别为68,815.05万元、69,746.57万元,占比分别为65.79%、55.53%。 |
| 标的公司 | 华虹宏力为最大晶圆厂商,2024年、2025和2026年1-6月向其采购金额分别为33,111.03万元、38,594.86万元和16,132.54万元,占比分别为73.61%、73.50%和71.53%。 |
注:可比公司数据来源于公司定期报告,2026年半年度报告均未披露向第一大供应商采购金额和占比,东微半导定期报告中未披露第一大供应商具体名称。
基于半导体行业具有产业高度分工的特征,标的公司与同行业可比公司均面临对于晶圆代工厂商集中度较高的风险,不排除未来晶圆供应商产能严重紧张或者双方关系恶化,可能对标的公司经营业绩产生不利影响,标的公司正在积极开拓其他供应商,上述风险已在重组报告书“重大风险提示”之“二、与标的公司经营相关的风险”之“(四)供应链集中风险”中进行提示。
(二)标的资产对单一供应商不存在重大依赖,针对供应商采购集中度较高采取的应对措施
报告期内,标的公司基于发展阶段特点及业务需求,与主要供应商建立集中采购关系符合商业合理性,且标的公司向主要晶圆供应商华虹宏力的采购金额占华虹宏力自身销售金额比例较小,不存在采购端受限情况。具体分析如下:
1、标的公司与华虹宏力的合作关系良好,稳定性高。华虹宏力是全球领先的特色工艺晶圆代工企业,也是行业内特色工艺平台覆盖最全面的晶圆代工企业。
标的公司作为采用 Fabless 经营模式的功率器件设计和研发的企业,依托国内较为成熟的晶圆代工生态进行轻资产运营,将晶圆制造环节委外,目前这种“Fabless+Foundry”产业链分工合作模式已成为行业当下的主流模式之一。基于行业特性,芯片设计企业在选择合作供应商时通常需要从对方工艺技术、技术迭代、研发投入、客户服务资源、产能空间以及公司自身定位等方面综合考虑,双方一旦确立合作,一般不会轻易更换供应商,芯片设计企业和晶圆代工企业双方属于互补和合作的关系,标的公司对于晶圆代工企业存在一定程度的依赖,这种合作模式符合行业现状和行业惯例。
2、基于标的公司自身业务发展及丰富公司工艺技术节点和晶圆代工工艺平台、开发更具特色产品的需求,标的公司也在积极的拓展晶圆代工供应商,目前标的公司已与供应商 T 等其他供应商建立合作。对于不同工艺技术、不同型号的产品积极开拓并选择合适的供应商进行合作,可以减少标的公司对单一供应商的依赖。
3、根据华虹公司(688347.SH)年度报告显示:2024年、2025年和2026年1-6月,其营业收入分别为143.88亿元、172.91亿元和95.74亿元,标的公司的采购金额占比较小,2025年全年华虹半导体销售晶圆的数量为538.29万片(折合8英寸晶圆),同比提升18.43%。基于双方良好历史合作基础及其产能扩张计划,该供应商具备充分产能保障能力。
4、在行业整体需求快速扩张时,存在短期内产能不足导致标的公司销售受影响的情况,但通常为短期现象,且需求增长有利于标的公司业绩增长,该种情形下的产量受限不会对标的公司业绩产生长期不利影响。
综上所述,标的公司虽然对合作的晶圆代工企业存在一定程度的依赖,但双方合作模式符合行业现状和行业惯例,基于良好历史合作基础及其产能扩张计划,报告期内供应商能够及时为标的公司排单生产、保证稳定供应。针对向华虹宏力采购金额占比高的情况,同时也基于自身未来发展,标的公司对于不同工艺技术、不同型号的产品积极开拓并选择合适的供应商进行合作,减少标的公司对单一供应商的依赖,标的公司对单一供应商不存在重大依赖。
五、标的资产是否参与委外供应商对其原材料供应商的选择,是否承担相
关原材料加工生产过程的保管灭失和价格波动等风险,标的资产与委外供应商之间、委外供应商与其原材料供应商之间的定价机制,标的资产采购交易会计处理是否符合会计准则规定,是否存在应当按照净额法核算的情形
(一)标的资产是否参与委外供应商对其原材料供应商的选择,是否承担相关原材料加工生产过程的保管灭失和价格波动等风险,标的资产与委外供应商之间、委外供应商与其原材料供应商之间的定价机制
报告期内,标的公司委外加工厂商主要为晶圆制造厂和封装测试厂,晶圆代工厂依据尚阳通的设计方案完成晶圆制造,并由封装测试厂完成晶圆中测、封装和成品测试等工序。
1、晶圆制造委外供应商情况
标的公司通过自主设计工艺制程方案并制定关键技术指标,与晶圆制造厂商开展技术可行性论证,进而依托晶圆制造厂商的工艺开发能力实现产品生产。在此合作框架下,晶圆制造厂商享有原材料供应商的自主选择权,并承担包括生产过程中的在制品保管风险、灭失风险以及原材料价格波动风险等经营风险。待产品完成全部制造流程后,标的公司依据既定协议向晶圆制造厂商实施采购。
在定价机制方面,标的公司与晶圆制造委外供应商采购定价主要依靠市场谈判确定,晶圆制造厂商建立了完善的定价管理制度及多层级的报价审批体系,其报价策略严格遵循市场化原则,主要考量因素包括但不限于:当期市场价格水平、客户交易规模等核心指标。该定价体系实行阶梯式价格机制,对投片量大、采购规模稳定的战略客户给予更具竞争力的价格优惠。标的公司不参与委外供应商与其原材料供应商之间的定价过程。
2、封测服务委外供应商情况
标的公司作为供应链管理的主导方,负责主要原材料晶圆的供应商遴选与评估工作,并向封装测试厂提供符合技术规范要求的晶圆原材料。在此合作模式下,标的公司不仅承担晶圆来料质量的最终责任,还需确保原材料满足既定的技术参数标准。
封装测试厂作为专业代工服务提供商,其职责范围严格限定于按照标的公司提供的技术规范要求,执行晶圆中测、封装及成品测试等标准化生产工序,对上游原材料供应商的选择与评估不享有决策权限。在风险分配方面,封装测试厂须承担生产过程中保管灭失风险;而封装测试厂的收益模式为按加工量收取的加工服务费,其收入水平与晶圆材料市场价格变动无直接关联,因市场供需变化导致的原材料价格波动风险由标的公司承担。
(二)标的资产采购交易会计处理符合会计准则规定,不存在应当按照净额法核算的情形
1、晶圆制造委外供应商情况
标的公司的生产及销售模式如下:
采购环节:标的公司委托晶圆制造厂完成晶圆生产,生产完成后向其采购成品晶圆。
后续加工:标的公司采购晶圆后,进一步投入封装测试等加工环节。
最终销售:标的公司销售的是经完整加工后的半导体功率器件产品,同时销售少量晶圆产品为标的公司通过自主设计工艺制程方案并制定关键技术指标,与晶圆制造厂商开展技术可行性论证,进而依托晶圆制造厂商的工艺开发能力实现产品生产,而非晶圆制造厂生产的中间品。
根据《企业会计准则第14 号——收入》(CAS 14)及相关应用指南,企业应当根据其在向客户转让商品前是否拥有对该商品的控制权,来判断其从事交易时的身份是主要责任人还是代理人。企业在向客户转让商品前能够控制该商品的,该企业为主要责任人,应当按照已收或应收对价总额确认收入;否则,该企业为代理人,应当按照预期有权收取的佣金或手续费的金额确认收入,该金额应当按照已收或应收对价总额扣除应支付给其他相关方的价款后的净额,或者按照既定的佣金金额或比例等确定。
标的公司采购晶圆后主要用于进一步加工,该采购行为属于原材料采购,而非贸易流转。因此,标的公司向晶圆制造厂采购晶圆时,应按照存货(原材料)进行核算,计入“原材料”或“在产品”科目,后续加工成本按《企业会计准则第1号——存货》(CAS 1)进行归集和结转。
对于少量采购后直接对外销售的晶圆,晶圆产品为标的公司通过自主设计工艺制程方案并制定关键技术指标,与晶圆制造厂商开展技术可行性论证,进而依托晶圆制造厂商的工艺开发能力实现生产的产品,而非晶圆制造厂自己生产的中间品。标的公司在采购入库后能控制商品并承担其保管灭失和价格波动风险;在对外销售过程中,标的公司能够自主定价,独立交易,不受晶圆制造厂的影响。因此标的公司为交易的主要责任人,应采用总额法进行会计核算。
2、封测服务委外供应商情况
根据《企业会计准则第14 号——收入》(CAS 14)及相关应用指南,企业应当根据其在向客户转让商品前是否拥有对该商品的控制权,来判断其从事交易时的身份是主要责任人还是代理人。在具体判断向客户转让商品前是否拥有对该商品的控制权时,企业不应仅局限于合同的法律形式,而应当综合考虑所有相关事实和情况,这些事实和情况包括:
企业承担向客户转让商品的主要责任。
1)企业在转让商品之前或之后承担了该商品的存货风险。
2)企业有权自主决定所交易商品的价格。
3)其他相关事实和情况。
标的公司在封测委外业务模式中具有以下特征:产品完工后,封装测试厂提供下线数据,标的公司进行检验并确认入库,此时标的公司正式取得存货的控制权,商品完成控制权转移。检验入库后,在持有存货期间,标的公司承担存货毁损、价格波动等风险。标的公司对最终产品拥有完全自主的定价权,可独立决定销售价格及交易条款,拥有自主定价权。同时,标的公司直接与客户签订销售合同,并承担向客户转让商品的主要责任。上述特征表明,在封测委外业务模式下,标的公司因其对商品的控制权、定价权及主要责任承担,符合主要责任人的认定标准,其对库存商品的销售收入应按总额法核算,不存在应当按照净额法核算的情形。
六、贸易摩擦、地缘政治格局变动等因素是否对标的资产主要供应商供应链的稳定性、标的资产采购的稳定性及采购成本等产生重大不利影响,如是,
补充说明标的资产的应对措施及有效性
标的公司基于自身研发技术体系优势,与国内重要的晶圆代工和封装测试供应商建立了稳定业务合作与工艺技术交流模式,重要产品关键技术指标表现优异。同时标的公司凭借优异的产品设计创新能力,与具备先进生产技术及工艺能力、稳定品质管控能力的供应商展开合作,实现强强联合,确保产品的先进性、品质的可靠性、市场的竞争性,最终实现双赢与可持续发展。标的公司所需原材料主要为晶圆和快恢复二极管,标的公司向主要供应商华虹宏力采购晶圆所需的材料衬底及外延片,90%以上来自于国产,向主要供应商中电国基集团采购的快恢复二极管均为国产材料。国内厂商已具备实现 IGBT 和 SGT 等功率器件成品所需设备和原材料国产化的技术能力,能够满足标的公司的生产经营需求。贸易摩擦、地缘政治格局变动对标的公司主要供应商供应链的稳定性、标的公司采购的稳定性及采购成本等不会产生重大不利影响。
报告期内,尽管标的公司与主要供应商建立了稳固的合作关系,能够稳定的获得产能供应,但如果标的公司主要晶圆制造和封装测试供应商未来出现产能严重紧张或者受到其它负面影响,可能导致标的公司产品无法及时、足量供应,进而对标的公司的经营业绩产生不利影响。标的公司将采取以下措施进行有效应对:(一)培育优质供应商,标的公司与国内优质供应商建立稳定的合作关系,签订长期协议,保证标的公司晶圆制造和封装测试稳定供应;(二)技术自主与协同创新,标的公司坚持核心技术自主研发,与供应商进行晶圆等原材料的协同创新,不断进行技术迭代,提高工艺技术成熟度和领先性,形成标的公司战略竞争力;(三)库存与采购策略升级,推行“安全库存+动态缓冲”策略,标的公司建立安全库存机制,安全库存为应对不确定性的基础储备,同时建立实时响应机制,实时响应实际消耗变化,进行动态调整,达到保障服务水平的同时,显著降低整体库存水平、提高库存周转率。
综上所述,贸易摩擦、地缘政治格局变动对标的公司主要供应商供应链的稳定性、标的公司采购的稳定性及采购成本等可能会产生不利影响,但是标的公司已采取有效措施进行提前应对。
七、标的资产向南通华达微及其关联方采购金额、向华虹半导体及其关联
方采购金额分别占标的资产同类采购的比例,相关采购的必要性、合理性,结合标的资产、南通华达微及其关联方、华虹半导体及其关联方各自与无关联第三方的同类产品交易价格、同类产品市场价格的对比情况等,说明相关采购价格的公允性
(一)向南通华达微及其关联方采购金额、向华虹半导体及其关联方采购金额分别占标的资产同类采购的比例,相关关联采购具备必要性、合理性
报告期内,标的公司向华达微及其关联方采购封测服务占标的公司采购同类封测服务采购情况如下:
单位:万元、%
| 供应商 | 交易事项 | 2026年1-6月 | 2025年度 | 2024年度 |
| 华达微及其关联方 | 采购封测服务 | 3,296.02 | 5,975.10 | 7,665.58 |
| 占同类业务采购总额比例 | 66.27 | 52.17 | 77.61 | |
| 占总采购额比例 | 14.61 | 11.38 | 17.04 | |
注:华达微为通富微电的控股股东,关联方为通富微电及其子公司通富通科(南通)微电子有限公司。
标的公司采用 Fabless 经营模式,聚焦半导体功率器件产品研发、设计和销售,将晶圆制造和封装测试服务以委外方式进行。华达微和通富微电是国内专业从事集成电路封装测试的企业,其封装技术、封装能力、品质管控、产能扩充能力等处于国内外领先地位,具有较强的优势。标的公司与华达微、通富微电经过多年的合作,双方建立了良好的合作基础,标的公司选择向其采购封装服务均基于生产经营需求,具有商业实质,是双方市场化的选择,具备合理性和必要性。
标的公司 2025 年从华达微及其关联方采购封测服务占同类业务的比例较2024 年有所下降,主要原因是标的公司封测服务供应商进一步拓展,对华达微及其关联方采购规模有所下降。2026 年 1-6 月从华达微及其关联方采购封测服务占同类业务的比例较 2025 年有所增加。
报告期内,标的公司向华虹半导体及其关联方采购晶圆占标的公司同类采购情况如下:
单位:万元、%
| 供应商 | 交易事项 | 2026年1-6月 | 2025年度 | 2024年度 |
| 华虹半导体及其关联方 | 采购晶圆、晶圆加工服务等 | 16,132.54 | 38,594.86 | 33,111.03 |
| 占同类业务采购总额比例 | 95.27 | 97.84 | 97.35 | |
| 占总采购额比例 | 71.53 | 73.50 | 73.61 | |
注:华虹半导体及其关联方含上海华虹宏力半导体制造有限公司、华虹半导体(无锡)有限公司、华虹半导体制造(无锡)有限公司 3家公司。
标的公司是半导体专业化垂直分工企业,聚焦半导体功率器件产品研发、设计和销售,将晶圆制造和封装测试服务以委外方式进行。由于集成电路行业的特殊性,晶圆厂属于重资产企业而且市场集中度很高。行业内,芯片设计企业出于工艺技术、技术迭代、研发投入、客户服务资源和产能空间以及自身定位等方面的考虑,选择可以相互协同发展的少数晶圆代工企业进行合作。
报告期内,标的公司处于快速发展阶段,因此选择一家主要供应商进行合作符合标的公司的发展阶段。报告期内,标的公司与华虹宏力的合作关系良好,稳定性高,一方面因为华虹宏力是全球领先的特色工艺晶圆代工企业,也是行业内特色工艺平台覆盖最全面的晶圆代工企业,而标的公司则是国内最先使用 12 英寸功率产线的 Fabless 企业之一,标的公司的产品能力与华虹宏力的代工产能发展节奏较为一致;另一方面,标的公司是国内领先的高性能功率器件厂商,具有领先的产品设计能力,与华虹宏力的技术合作亦助力其提高先进功率器件的生产工艺水平,属于优质客户;同时,由于标的公司产品的终端应用涵盖了车规级和工业级等行业领域,客户对供应商认证均有极高的要求。综上,标的公司向华虹宏力采购具有合理性和必要性。
(二)结合标的资产、南通华达微及其关联方、华虹半导体及其关联方各自与无关联第三方的同类产品交易价格、同类产品市场价格的对比情况等,说明相关采购价格的公允性
1、标的资产向南通华达微及其关联方相关采购价格的公允性
(1)封测价格受众多因素影响,标的公司封测费用占成本的比重较低,封测价格的变动对标的公司影响较小
通常情况下,封测价格受到封装规格和产品、封装材料、封装工艺、测试方式和测试项目内容、良率、采购规模、订单稳定性、合作时间、供应商封测线产能稼动率等因素的影响,即使是同种封装形式下不同产品型号的封装要求差异也会导致价格产生差异。
报告期内,标的资产封测费用成本占功率器件成品总成本的比例分别为16.10%、22.10%和 23.16%,占比相对较低。产品的封装测试主要影响产品的交期及产品的质量,封测价格的波动对产品的成本影响较小。具体占比情况如下:
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 封测费用占功率器件成品总成本的比例 | 23.16% | 22.10% | 16.10% |
| 封测费用占功率器件成品业务收入的比例 | 17.54% | 16.33% | 12.33% |
2025 年,标的资产封测费用占功率器件成品总成本的比例较2024 年有所上升,主要原因是 2024 年第四季度晶圆采购成本下降,受晶圆采购、生产到成品销售的生产周期影响,使得 2025 年的销售成本中材料成本占比有所下降,因此封装费用占比相对有所上升。2026 年 1-6 月,标的资产封测费用占功率器件成品总成本的比例较 2025 年有所上升,主要系加工费价格上涨所致。
(2)标的公司向南通华达微及其关联方采购价格与向无关联第三方的同类产品采购价格不存在重大差异
2024 年、2025 年、2026 年1-6 月标的公司向南通华达微及其关联方和非关联第三方采购单价差异率如下:
| 主要封装形式 | 2026年1-6月标的公司向南通华达微及其关联方和非关联第三方采购单价差异率 | 2025年标的公司向南通华达微及其关联方和非关联第三方采购单价差异率 | 2024年标的公司向南通华达微及其关联方和非关联第三方采购单价差异率 |
| 封装形式A | -12.23% | -6.33% | -11.14% |
| 封装形式B | -21.12% | -30.88% | -26.73% |
| 封装形式C | 35.73% | 40.61% | 35.59% |
| 封装形式D | -0.63% | 4.64% | 5.58% |
注:单价差异率=(非关联第三方采购平均单价-南通华达微及其关联方采购平均单价)/南通华达微及其关联方采购平均单价。
报告期内,标的资产向华达微及其关联方的采购单价与非关联第三方采购单价不存在重大差异。同一封装形式下,标的公司向华达微及其关联方与向非关联第三方采购单价差异主要由以下原因导致:
①T 封装形式A、封装形式B 封装形式标的公司向南通华达微及其关联方采购平均单价高于非关联第三方,主要由于双方测试具体产品规格型号不同、双方所用封装材料、测试项目内容、测试工序数量不同所致;
②封装形式 C 封装形式标的公司向南通华达微及其关联方采购平均单价低于非关联第三方,主要由于测试具体产品规格型号不同,采购规模不同,双方所用封装材料、测试项目内容、测试工序数量不同所致;
③封装形式D封装形式,2024 年、2025 年标的公司向南通华达微及其关联方采购平均单价低于非关联第三方,主要由于测试具体产品规格型号不同,以及双方采购规模不同导致。该封装形式,标的资产向非关联第三方采购规模分别占南通华达微及其关联方采购规模的3.69%和0.34%,受合作时间的影响,向南通华达微及其关联方采购规模较大,封装厂商相关设备更加完善,封装测试工艺更趋于成熟,产能更加稳定,采购单价相对较低;2026 年 1-6 月,向南通华达微及其关联方采购平均单价本期高于非关联第三方,主要原因系上游原材料价格上涨及行业结构性需求紧张的影响,使得本期采购价格有所上涨。本期标的公司向南通华达微及其关联方采购平均单价 0.3608 元,向非关联第三方采购平均单价为 0.3585 元,不存在明显差异。
报告期内,标的公司向南通华达微及其关联方采购封装测试服务,采取市场化的定价方式,具体采购价格由双方商务谈判确定,封测价格受到封装规格和产品、封装材料、封装工艺、测试方式和测试项目内容、良率、采购规模、订单稳定性、合作时间、供应商封测线产能稼动率等因素的影响,与标的公司向无关联第三方的同类产品采购价格不存在重大差异,采购价格具备公允性。
(3)与同行业可比公司封测费用成本占比不存在重大差异
封测价格受到众多因素的影响,不同封装形式的价格差异较大,不同公司采用的封装形式及各封装形式的采购规模亦存在较大差异,且可比公司采购封测服务的封测形式、采购规模、单价等数据公开信息可获得性较差,导致不同公司的封测服务采购单价直接可比性较差。
标的公司封测费用主要系功率器件成品在封测厂封装测试过程中发生的费用,在产品成本中的占比相对较小。标的公司封测费用成本占功率器件成品总成本的比例与同行业可比公司东微半导相比,不存在较大差异,具体如下:
| 项目 | 2025 年度 | 2024 年度 |
| 东微半导 A | 20.85% | 19.76% |
| 标的公司 B | 22.10% | 16.10% |
| 差异 C=A-B | -1.25% | 3.66% |
注 1:东微半导数据系根据定期报告披露的封测费用和功率器件成品总成本计算得出;
注 2:东微半导 2026 年半年报未披露相关数据。
因此,从成本构成的角度来看,标的公司封测费用占比不存在异常,能够支撑相关交易定价的公允性。
2、标的公司向华虹半导体及其关联方相关采购价格的公允性
华虹半导体及其关联方规模较大且实力雄厚,为全球知名的晶圆代工厂商,报告期内,标的公司主要向华虹半导体及其关联方采购晶圆,由于市场供求关系、不同产品晶圆尺寸、工艺等要求不同,故晶圆采购价格与晶圆代工厂公开平均价格存在一定差异。
由于标的公司主要向华虹半导体及其关联方采购晶圆,向其他晶圆供应商采购量较小,且向其他晶圆供应商采购晶圆同向华虹半导体采购晶圆的工艺、技术指标存在较大差异,标的公司向华虹半导体及其关联方采购价格与向无关联第三方采购同类产品的交易价格可比性较差。
报告期内,华虹半导体对外销售晶圆平均价格与标的公司采购华虹半导体及其关联方晶圆平均价格比较情况如下:
单位:元/片
| 项目 | 2025 年度 | 2024 年度 |
| 华虹半导体及其关联方销售平均单价 | 3,051.50 | 2,975.15 |
| 差异率 | -15.92% | -12.54% |
注 1:华虹半导体及其关联方销售平均单价由华虹公司(688347.SH)2024 年、2025 年年度报告中披露信息计算得出。华虹半导体及其关联方销售平均单价=集成电路晶圆代工营业收入/晶圆销售量;
注 2:晶圆数量均以约当 8英寸晶圆为单位,12英寸晶圆数量换算为约当 8英寸晶圆是将 12 英寸晶圆数量乘以 2.25;
注 3:标的公司晶圆采购平均单价仅包括功率器件产品;华虹半导体及其关联方销售平均单价除功率器件产品外还有嵌入式非易失性存储器、模拟与电源管理芯片、逻辑与射频等相关产品;
注 4:差异率=(标的公司采购平均单价-华虹半导体及其关联方销售平均单价)/华虹半导体及其关联方销售平均单价。
注 5:华虹公司 2026 年半年报未披露相关数据。
报告期内,标的公司晶圆的采购平均单价与华虹半导体及其关联方晶圆销售平均单价相比差异率较小,采购价格具备公允性。标的公司晶圆的采购平均单价低于华虹半导体及其关联方晶圆销售平均单价主要原因如下:采购产品结构不同。标的公司仅向华虹半导体及其关联方采购功率器件产品,而华虹半导体对外销售的晶圆除功率器件晶圆外,还包括嵌入式非易失性存储器、模拟与电源管理芯片、逻辑与射频产品等多类高附加值晶圆产品。
八、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、会计师主要执行了以下核查程序:
1、通过网络检索标的公司主要委外加工厂商基本情况、经营规模,了解标的公司与委外加工厂商交易情况;与标的公司确认其委托加工定价依据及公允性,通过与标的公司和主要委外加工厂商分别进行访谈,了解委外生产和加工模式的整体运作流程;
2、取得标的公司取得采购明细表、销售收入明细表、期末库存明细表,分析标的公司各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间的匹配关系,采购规模与销售收入之间的匹配关系;
3、通过公开渠道查询信息确认晶圆供应商营业收入变动情况,产品销售单价变动情况与标的公司是否匹配;取得采购明细表、销售收入明细表,分析晶圆尺寸、工艺、采购规模对标的公司晶圆、快恢复二极管采购单价下降原因,并量化分析对产品成本和毛利率影响;
4、查阅同行业可比公司公开披露信息,确认标的公司供应商集中情形是否符合行业惯例;结合标的公司业务发展及所处行业情况,分析其对单一供应商的依赖情况及采取的应对措施;
5、走访标的公司报告期内主要的委外供应商,了解标的公司与其合作的模式,委外加工的内容,涉及的工序与产品,委外加工费用定价的依据等;访谈标的公司相关人员,了解标的公司委外加工的处理模式,委外加工的内容,涉及的工序与产品,外协费用定价的依据等;
6、访谈标的公司相关人员,了解标的公司贸易摩擦、地缘政治格局变动等因素对标的公司主要供应商供应链的稳定性、标的公司采购的稳定性及采购成本等产生的不利影响,了解标的公司的应对措施及有效性;
7、获取标的公司采购明细表,了解标的资产向南通华达微及其关联方采购金额、向华虹半导体及其关联方采购金额分别占标的资产同类采购的比例,分析采购公允性;获取标的资产向南通华达微及其关联方、华虹半导体及其关联方采购相关产品服务的必要性、合理性情况说明;查询可比公司年度报告等公开披露信息,比较封测费用占比、销售晶圆单价等信息,分析标的资产关联交易的公允性。
(二)核查意见
经核查,独立财务顾问、会计师认为:
1、报告期内,主要委外加工厂商自身经营规模与标的公司的交易规模相匹配;委托加工定价基于市场定价协商确认,具有公允性;与标的公司和主要委外加工厂商委外生产和加工模式的整体运作流程相符合;
2、报告期内,标的公司各类产品的采购入库、销售和库存量与晶圆、封装测试委托生产和加工量之间可以匹配一致,采购规模与销售收入变动趋势相匹配;
3、2025 年,尚阳通高压产品线晶圆采购单价同比有所上升,而单位成本较上期有所下降,毛利率有所上升。主要原因是:(1)受企业生产周期的影响。自2024 年以来,晶圆采购单价总体呈现先下降再上升的态势,2025 年生产的产品耗用了 2024 年采购的单价相对较低时的备料,受其影响本期单位成本有所下降;(2)受晶圆采购尺寸结构变化的影响。虽然12 寸晶圆采购单价高于8寸晶圆,但其有效使用面积约为 8 寸晶圆的 2.25 倍,单片产出产品数量更多、生产损耗更低,有利于单位成本的下降;中低压产品线受益于晶圆采购单价下降及部分中低压产品封装转厂导致封装成本有所下降,从而使得中低压产品线产品的单位成本下降以及毛利率有所提升;模组产品线本期采购单价有所上升,但因为本期生产销售规模较上期增加了308.87%,规模效应使得模组产品成本分摊更加均衡,单位成本较上期有所下降,毛利率较上期有所上涨。
2026 年 1-6 月,尚阳通高压产品线晶圆采购单价较上期有所上升,功率器件单位成本有所下降,毛利率小幅下降,主要原因是:(1)受企业生产周期影响,晶圆入库到销售是有 3-6 月时间差异, 2025 年 4 季度晶圆采购单价处于下降趋势,2026 年 1-6 月受市场供求影响采购单价上升,2026 年1-6 月生产的产品耗用了 2025 年采购的单价相对较低时的备料,受其影响本期单位成本有所下降;(2)本期高压产品线产品的销售单价较 2025 年度有所下降,综合导致产品毛利率小幅下降。中低压产品线本期采购单价较上期有所上升,功率器件成品成本较上期基本持平,毛利率呈现下降态势,主要原因是:(1)本年存货跌价转销金额占比较上年度有所下降;(2)销售单价存在小幅下降,综合导致产品毛利率成下降趋势。模组产品线产品本期采购单价下降、采购成本上升、毛利率均呈现下降态势。本期采购单价较上期下降幅度较大主要受采购规模的影响,本期仅采购 0.94 万元,较上期 5,442.58 万元降幅较大。
4、基于行业垂直分工特性,标的公司同行业可比公司存在供应商集中度较高情形,符合行业惯例;标的公司虽然对合作的晶圆代工企业存在一定程度的依赖,但双方合作模式符合行业现状和行业惯例,针对向华虹宏力采购金额占比高的情况,同时也基于自身未来发展,标的公司对于不同工艺技术、不同型号的产品积极开拓并选择合适的供应商进行合作,减少标的公司对单一供应商的依赖,标的公司对单一供应商不存在重大依赖;
5、报告期内,标的公司委外加工厂商主要为晶圆制造厂和封装测试厂,晶圆代工厂依据尚阳通的设计方案完成晶圆制造,并由封装测试厂完成晶圆中测、封装和成品测试等工序。标的公司与晶圆制造委外供应商采购定价主要依靠市场谈判确定,不参与委外供应商与其原材料供应商之间的定价过程。而封装测试厂的收益模式为按加工量收取的加工服务费,其收入水平与原材料市场价格变动无直接关联,因市场供需变化导致的原材料价格波动风险由标的公司承担。标的公司采购交易会计处理符合会计准则规定,不存在应当按照净额法核算的情形;
6、贸易摩擦、地缘政治格局变动可能对标的公司主要供应商供应链的稳定性、标的公司采购的稳定性及采购成本等可能会产生不利影响,但是标的公司已制定措施提前进行有效应对;
7、标的公司是半导体专业化垂直分工企业,采用Fabless 经营模式,聚焦半导体功率器件产品研发、设计和销售,将晶圆制造和封装测试服务以委外方式进行。标的公司向南通华达微及其关联方采购封装服务,向华虹半导体及其关联方采购晶圆、晶圆加工服务等均基于生产经营需求,具有商业实质,是双方市场化的选择,具备合理性和必要性。标的公司与南通华达微及其关联方、华虹半导体及其关联方交易价格基于市场定价协商确认,具有公允性。
3.关于标的资产技术水平
申请文件显示:(1)标的资产采用 Fabless 经营模式,主要从事高性能半导体功率器件的研发、设计和销售,将晶圆制造和封装测试等环节委外进行。(2)标的资产已完成第四代(7微米 Pitch)超级结 MOSFET 产品量产,相关性能指标国际先进,正在布局的第五代超级结MOSFET产品预计可实现5微米Pitch;已应用第二代 IGBT 技术完成2.4微米 Pitch 产品量产,正基于第三代IGBT 技术布局业内目前最先进的1.6微米 Pitch 产品,已通过可靠性验证,预计将在2025年间开始批量生产,更新一代的1.2微米Pitch 产品的设计和验证基本完成,正在着力于批量验证;标的资产预计2025年下半年将推出系列6寸工艺的 SiC 量产产品,基于8寸平面SiC 工艺开发的新产品已进入工程样品的可靠性评估阶段,有望成为国内第一批实现量产8寸 SiC 产品的公司。标的资产 IPO 问询回复曾披露,第五代超级结 MOSFET 产品预计2023年下半年达到量产标准,第三代 IGBT产品预计2023年下半年实现量产。(3)标的资产核心技术人员包括肖胜安、曾大杰、罗才卿、刘新峰和王彬5人,报告期末在职研发人员共计72人,占总人数的比重为53.73%;剔除股份支付费用后,标的资产研发费用分别为6513.09万元和6696.11万元。报告期各期末,标的资产固定资产账面价值分别为2383.66万元和3249.56万元,以专用设备和研发设备为主,2024年末固定资产账面价值增长主要系外购研发设备所致。截至重组报告书签署日,标的资产拥有境内外专利共计108项,其中授权发明专利75项、授权实用新型专利28项、国际专利5项,并拥有集成电路布图设计68项。(4)功率半导体行业是技术密集型行业,技术及应用领域客户需求迭代速度相对较快。标的资产不同应用领域客户尤其是车规级和工业级客户对产品性能指标、可靠和稳定性有较为严苛的要求,整体验证周期较长,客户认证壁垒较高。(5)标的资产不完全依赖晶圆代工厂商的一般标准工艺,通过设计工艺制程和工艺方案,设定技术指标,利用晶圆代工厂的工艺开发能力,运用于标的资产产品的研发、设计和制造,形成相应技术门槛和工艺技术代际差异。
请上市公司补充说明:(1)结合标的资产业务发展过程、核心技术人员相关履历,补充说明标的资产核心技术的来源及形成过程,与第三方是否存在知识产权纠纷或潜在纠纷的情形。(2)区分不同产品类别、产品代际说明标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况,认定部分产品性能指标达到国际先进水平的具体依据,第五代超级结 MOSFET 产品、第三代 IGBT 产品、6寸和8寸工艺 SiC 产品的开发历程,包括开发启动时间、取得实质性进展的节点及时间、目前具体开发进度、预计量产时间、客户验证情况及已取得的客户订单或意向性合同(如有)、量产时间不及预期的具体原因,标的资产的新产品研发及量产周期与同行业可比公司是否存在显著差异,是否存在研发失败、停滞等情况,第五代超级结 MOSFET 产品及第三代 IGBT 产品至今仍未量产的原因及合理性,产品与国际最先进技术水平的具体差距,是否存在技术路线或产品迭代升级风险。(3)标的资产报告期内的研发支出及构成、研发人员的数量、变化及其专业背景、研发项目数量、内容及研发进展、新增发明专利数量及内容、主要产品性能指标、产品良率和稳定性等情况,并结合与同行业可比公司的对比情况,说明标的资产在核心技术水平及主要产品量产成本方面是否具有明显竞争优势。(4)标的资产核心技术、工艺技术在实现不同类型产品性能先进性上的具体作用及体现,产品技术水平是否对晶圆制造、封装测试等环节存在较大依赖,未来是否拓展晶圆制造和封装测试产能。(5)在Fabless 模式下,标的资产对产品质量管控、工艺协同优化、核心技术安全、产品供应稳定性采取的具体措施及有效性,标的资产产品在技术水平、产品迭代、成本管控等方面相对于IDM 模式下同类产品是否存在明显劣势以及标的资产的应对措施,在实现国产替代方面是否具备竞争力。(6)维持核心技术人员、研发人员稳定性以及防止核心技术泄密的具体措施及有效性。
请独立财务顾问核查并发表明确意见,请律师核查(1)并发表明确意见。
【回复】
一、结合标的资产业务发展过程、核心技术人员相关履历,补充说明标的资产核心技术的来源及形成过程,与第三方是否存在知识产权纠纷或潜在纠纷的情形
(一)尚阳通核心技术均系在业务发展过程中自主研发形成
尚阳通自成立以来,紧跟半导体功率器件产业的发展趋势,主要聚焦高性能半导体功率器件研发、设计和销售,组建了专业的研发团队,持续进行研发投入,核心技术均来源于尚阳通业务发展过程中自主研发与技术积累。具体情况如下:
| 序号 | 主要核心技术名称 | 技术来源 | 业务发展过程和核心技术形成过程 |
| 1 | 超级结MOSFET的设计和制作技术 | 自主研发 | 2015年-2017年,尚阳通完成研发团队组建,陆续进行8英寸超级结第一代和第二代技术更新,并推出首款导通电阻值和FOM值较优产品;2017年,尚阳通完成8英寸大功率超级结产品研发,重点布局工业级领域市场;2018年-2021年,尚阳通加快了8英寸超级结技术迭代,实现第三代超级结技术量产,降低器件Pitch尺寸,进行客户系统优化、提升器件效率和可靠性,并成功进入充电桩、通讯电源、算力等应用领域。尚阳通持续对产品设计工艺、封装方案和测试筛选等多个维度进行探索改进,以满足客户对产品品质和可靠性的更高要求,并在2020年-2021年期间,实现了第二代和第三代超级结MOSFET在12英寸平台上批量生产;2022年-2024年,尚阳通在12英寸上拓展了第三代超级结MOSFET的产品系列和电压平台,在2022年实现了8英寸第四代超级结技术量产,2024年实现了12英寸第四代超级结技术的首款产品量产,成功拓展器件电流范围、显著降低器件导通电阻,并持续优化器件良率和可靠性;尚阳通正在稳步推进第五代超级结产品优化方案和良率改善方案。2024年至今,开发成功改善了二极管反向恢复特性和高温特性的系列产品,进入量产阶段;成功开发基于沟槽栅的增强型第四代超级结MOSFET技术和产品,产品已经进入量产阶段。尚阳通第五代超级MOSFET产品通过了可靠性验证。 |
| 2 | 车规级功率MOSFET的设计和制作技术 | 自主研发 | 通过不断创新器件结构,晶圆制造工艺、封装技术和测试技术,搭建车规体系流程等工作,尚阳通成功开发了8英寸和12英寸的车规MOSFET产品并实现量产;2020年-2022年,尚阳通研发了超级结MOSFET车规级产品的技术并实现了8英寸和12英寸600V产品的量产;2022年-2024年,尚阳通成功开发了8英寸650V系列车规产品并实现量产;2023年-2025年,尚阳通研发了12英寸650V系列中具有更高体二极管和温度稳定性的车规产品,首款产品已经实现量产,现正在持续推进12英寸650V车规产品的系列化。 |
| 3 | IGBT器件的设计和制作技术 | 自主研发 | 2017-2019年,尚阳通着手布局IGBT产品,于2019年实现了8英寸Pitch为11微米的产品的量产,产品适用于大电流功率模块;2020-2021年,完成了8英寸第二代IGBT技术更新,并针对开发过程中面临应力所带来的晶圆翘曲问题,不断尝试对工艺的关键步骤进行优化和调整,应用第二代IGBT技术完成2.4微米Pitch产品量产;2021年-2022年,完成了12英寸1200V IGBT产品的开发并实现量产。2022年-2025年,完成8英寸650V第三代Pitch为1.6微米的IGBT产品技术开发,并通过了可靠性验证,该技术产品相较第二代而言,电流密度可提升20%,尚阳通持续打磨产品工艺参数调节技术和设计技术,成功开发适合于不同应用场景的三个产品系列,并扩充晶圆制造合作公司,产品已经进入量产阶段;2023年至今,在12英寸工艺平台持续开发1200V第三代Pitch为1.6微米的IGBT产品,首款产品进入客户评价阶段。2024年至今,基于8英寸第二代IGBT技术,已经开发完成多颗650V车规级IGBT产品的开发,实现量产。 |
| 4 | 低应力功率器件制作工艺和器件设计技术 | 自主研发 | 低应力技术已经广泛应用在第二代Pitch为2.4微米的IGBT产品的研发和量产中,提升了产品性能参数的一致性和产品良率。该技术同样应用于第三代Pitch为1.6微米的IGBT产品的设计和制作工艺中。 |
| 5 | 屏蔽栅MOSFET的设计和制作技术 | 自主研发 | 2017-2018年,尚阳通第一代SGT技术主要聚焦8英寸100V和150V平台进行研发并成功实现量产;后续再进行多平台产品拓展研发;2019-2022年,尚阳通进行了8英寸第二代SGT技术的更新迭代,并实现了覆盖30V-150V的屏蔽栅MOSFET产品的量产;2021-2022年,尚阳通实现了12英寸40V系列产品的研发和量产;2022年至今,尚阳通开发了8英寸25V/30V/40V第三代SGTMOSFET平台,25V和40V产品已经实现量产,30V产品处于客户评价阶段;8英寸200V产品已经实现量产,基于第二代SGT技术的40V和100V产品通过车规级可靠性测试。12英寸100VSGT产品进入小批量,60V产品通过可靠性评测,进入客户评价阶段。2024年至今,开发成功新一代150VSGT技术和具有优良体二极管反向恢复特性的产品,产品已经进入客户评价阶段。 |
(二)尚阳通针对核心技术形成了较为完善的知识产权保护
尚阳通已建立了知识产权管理体系和标准化的专利申请过程,保证技术研发成果可以及时、有效地转化为知识产权,截至报告期末,尚阳通已就核心技术形成了多项授权专利(包括发明专利、实用新型专利)及集成电路布图。报告期末,尚阳通核心技术及其对应的知识产权情况具体如下:
| 序号 | 主要核心技术名称 | 应用产品 | 技术特征 | 技术来源 | 专利情况 | 技术所处阶段 |
| 1 | 超级结MOSFET的设计和制作技术 | 超级结MOSFET | 在原胞设计、终端设计和工艺集成技术等方面进行了创新,开发了双层和多层外延结构,改善了电荷平衡,降低了导通电阻,提高击穿电压;提出了叠加PN柱的独特设计,减少了光刻层数;提出了新的器件结构、改善了器件应用的EMI性能;通过对输入电容和米勒电容的调节,降低了开关能耗、改善了开关软度;开发了新的少子寿命控制技术,改善了器件体二极管的反向恢复特性和高温特性。 | 自主研发 | 52项授权发明专利、42项授权集成电路布图设计 | 批量生产:已实现8英寸和12英寸产线同时量产 |
| 2 | 车规级功率MOSFET的设计和制作技术 | 针对高可靠性、一致性和零缺陷车规要求,在原胞设计和晶圆制造方面创新运用了击穿电压提升技术、器件耐冲击能力提升技术和工艺窗口增大的版图设计方案;在终端设计方面创新应用导电材料终端覆盖技术、多层钝化层结构技术和扩大终端尺寸的版图技术。通过器件结构和掺杂浓度的优化,调节发生碰撞电离时产生的电子、空穴对的位置和抽取的路径,实现更高的雪崩能力。 | 自主研发 | 14项授权发明专利、5项授权集成电路布图设计 | ||
| 3 | IGBT器件的设计和制作技术 | IGBT | 创新提出输入电容/输出电容/反向传输电容调节技术,高一致性沟槽栅FSIGBT的原胞设计和制作技术,降低了器件的导通和开关损耗,改善开关软度、提升了产品一致性。开发了提高产品可靠性的技术,开发了超高速IGBT的设计和生产技术。 | 自主研发 | 3项已授权专利、12项集成电路布图设计 | 批量生产:已实现8英寸和12英寸产线同时量产 |
| 4 | 低应力功率器件制作工艺和器件设计技术 | 在器件原胞设计、终端的设计和自对准技术等方面进行了多个创新,调整工艺步骤和降低热过程,减小应力。 | 自主研发 | 2项已授权专利、1项集成电路布图设计 | ||
| 5 | 屏蔽栅MOSFET的设计和制作技术 | SGTMOS FET | 运用了源极多晶硅和栅极多晶硅通用接触孔设计和制造技术、米勒电容/输入电容调整设计技术和屏蔽栅器件的原胞结构和制造方法等专利技术简化了制造工艺,减少制造成本,提升了产品易用性。开发了多层金属技术,改善器件的开关特性并为产品设计提供了便利。 | 自主研发 | 26项已授权发明专利、11项集成电路布图设计 | 批量生产:已实现8英寸和12英寸产线同时量产 |
(三)标的公司的知识产权不存在侵害第三方合法权益的情形,相关知识产权不存在纠纷或潜在纠纷
标的公司核心技术及对应知识产权均形成于标的公司经营发展过程中,由自有研发团队利用标的公司物质技术条件完成,相关权属清晰完整。标的公司核心技术人员任职经历与标的公司核心技术的形成过程、知识产权的申请过程相匹配,核心技术人员具体任职经历如下表所示:
| 序号 | 姓名 | 任职经历 |
| 1 | 肖胜安 | 1997年4月至1997年7月,任上海华虹微电子有限公司工程师;1997年7月至2006年4月,任上海华虹NEC电子有限公司工程师、主任、科长;2006年4月至2008年4月,任美国Sipex公司总监;2008年4月至2013年10月,任上海华虹NEC电子有限公司研发总监、技术负责人;2013年11月至2014年4月,任上海华虹宏力半导体制造有限公司总监;2014年5月至2015年5月,任武汉新芯集成电路制造有限公司资深总监;2015年5月至2022年12月,历任深圳尚阳通科技有限公司CTO和监事、董事;2022年12月至今,任深圳尚阳通科技股份有限公司董事、CTO。 |
| 2 | 曾大杰 | 2012年7月至2015年6月,任昆山华太电子技术有限公司CTO;2014年3月至2023年6月,任苏州矗峰科技有限公司监事;2015年7月至今,任公司首席科学家、高级研发总监、研发总经理。 |
| 3 | 刘新峰 | 2003年4月至2014年6月,任BCD Semiconductor Co.,Ltd产品经理;2014年6月至2015年3月,任DIODESIN CORPORATED中国大陆区产品经理,2015年4月至2022年12月,历任深圳尚阳通科技有限公司产品市场部副总经理、监事、董事;2022年12月至今,任深圳尚阳通科技股份有限公司董事、中低压事业部总经理、产品中心总经理。 |
| 4 | 罗才卿 | 1998年1月至2006年7月,担任英特尔(上海)质量部工程师、主管、部门经理;2006年7月至2007年3月,任迅达(中国)流程经理;2007年3月至2013年7月,任BCD Semiconductor Co.,Ltd质量部总监;2013年7月至2015年2月,任阿特斯集团质量总监;2015年2月至2019年3月,任Amkor Assembly&Test(shanghai)Co.,Ltd高级质量总监;2019年3月至2022年12月,任深圳尚阳通科技有限公司副总经理。2022年12月至今,任深圳尚阳通科技股份有限公司监事、副总经理。 |
| 5 | 王彬 | 2006年4月至2016年8月,任台达电子企业管理(上海)有限公司工程师、经理;2016年9月至2017年8月,任泛亚电子工业(无锡)有限公司经理;2017年8月至2022年12月,任深圳尚阳通科技有限公司高压事业部总经理;2019年2月至2021年8月,任上海利顶能源科技有限公司执行董事、总经理;2022年12月至2026年6月,任深圳尚阳通科技股份有限公司第一事业部总经理。2026年6月,因个人原因离职。 |
如前所述,尚阳通的核心技术均系自主研发形成,不存在依赖或侵犯其他方知识产权的情形,同时,尚阳通已就自身的技术申请了专利保护,或按非专利技术的形式严格保密。此外,根据尚阳通的确认,并经检索裁判文书网进行核查,报告期内尚阳通及其核心技术人员均未发生过知识产权方面的诉讼、仲裁纠纷。
据此,截至本回复意见出具日,标的公司的知识产权不存在侵害第三方合法权益的情形,尚阳通与第三方不存在知识产权纠纷或潜在纠纷。
二、区分不同产品类别、产品代际说明标的资产主要产品的开发历程、量
产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况,认定部分产品性能指标达到国际先进水平的具体依据,第五代超级结 MOSFET 产品、第三代 IGBT 产品、6寸和8寸工艺 SiC 产品的开发历程,包括开发启动时间、取得实质性进展的节点及时间、目前具体开发进度、预计量产时间、客户验证情况及已取得的客户订单或意向性合同(如有)、量产时间不及预期的具体原因,标的资产的新产品研发及量产周期与同行业可比公司是否存在显著差异,是否存在研发失败、停滞等情况,第五代超级结 MOSFET 产品及第三代 IGBT 产品至今仍未量产的原因及合理性,产品与国际最先进技术水平的具体差距,是否存在技术路线或产品迭代升级风险
(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据
1、主要产品的开发历程、量产上市时间、主要性能指标和先进程度与对标国内外竞争对手的比较情况
尚阳通不同代际技术各有特性优势和适用场景,各代技术发展随着 Pitch 尺寸缩小,产品性能指标参数得以优化和提升。按照产品类别、产品代际划分,尚阳通主要产品的开发历程、量产上市时间、主要性能指标和先进程度与对标国内外竞争对手的比较情况如下:
(1)超级结 MOSFET
尚阳通不同代际超级结MOSFET 产品随着 Pitch 尺寸的降低,比导通电阻值逐代降低,FOM 典型值亦逐步降低,扩展更多应用范围和应用场景。与国际头部品牌的典型产品对比,尚阳通重要超级结 MOSFET 产品在关键技术参数指标上与国外品牌技术差距逐步缩小,部分产品性能指标达到国际先进水平的具体依据体现为产品部分性能指标上表现优于对标的产品。具体对比如下:
| 技术代际 | 技术代际划分依据 | 主要产品量产时间 | 对标竞争对手 | 对标竞争对手产品系列及典型产品 | 主要性能指标对比和先进程度对比说明 |
| 第一代 | Pitch 13um | 2016年 | 对标竞争对手A | 系列1竞品型号A | 1、650V产品比导通电阻值为 $38.7m\Omega.cm^{2}$ ,低于对标竞品;2、尚阳通超级结MOSFET 650V产品FOM典型值低于对标竞品。 |
| 第二代 | Pitch 11um | 2016年 | 对标竞争对手A | 系列1、系列2、系列3竞品型号B竞品型号C | 1、650V产品比导通电阻值 $20.9m\Omega.cm^{2}$ ,低于对标竞品水平,FOM典型值低于对标竞品;2、600V产品比导通电阻值 $17.3m\Omega.cm^{2}$ ,低于对标竞品系列2,FOM典型值低于对标竞品系列2,开关损耗小。 |
| 第三代 | Pitch 9um | 2018年 | 对标竞争对手A | 系列1、系列2、系列3、系列4和系列5竞品型号B竞品型号C竞品型号D竞品型号E | 1、650V产品比导通电阻 $15.3m\Omega.cm^{2}$ ,低于C6系列产品,高于C7系列产品;2、600V产品比导通电阻 $13.7m\Omega.cm^{2}$ ,低于C6系列产品,高于C7系列产品;3、600V和650V产品,细分分类中的B/N系列产品FOM典型值低于系列2/系列3产品,开关速度快;F/FB系列产品FOM典型值与系列5/系列6产品相当,FOM典型值低,开关损耗相当。 |
| 第四代 | Pitch 7um | 2021年 | 对标竞争对手A | 系列4和系列5竞品型号F系列6竞品型号G | 1、600V产品比导通电阻 $11.5m\Omega.cm^{2}$ ,略高于C7系列,FOM典型值略高于C7系列,开速度略慢,开关损耗略大;2、尚阳通典型产品之一是目前在TO-247封装实现了业内低水平导通电阻值的产品,截至2022年12月31日已累计出货超3000片晶圆;3、尚阳通典型产品之二是国内TOLL封装下最低导通电阻值的产品,并于2025年开始大批量出货。;4、预计在2025年第四季度将基于第四代成熟的技术量产多款高性能与性价比的新产品,产品竞争力将大幅提升。 |
| 第五代 | Pitch 5um | 两款产品已经完成可靠性和应用评测,满足产品发布要求 | 对标竞争对手A | 系列6竞品型号H系列7产品 | 1、600V产品比导通电阻 $7.7m\Omega.cm^{2}$ ,与系列4、系列6产品处于同等水平;略高于系列7产品;2、FOM典型值略高于竞品系列7,低于竞品系列4,开关速度略快于系列4,略慢于系列7;3、第五代超级结MOSFET产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,截至目前,8英寸生产线制造工艺已经固化,两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,但目前良率仍需持续提升,尚阳通已经和晶圆制造厂协作,在持续开发新产品,并积累良率改善数据。计划在该制程在8英寸生产线开发成功后,研究将该技术转移到控制能力更强的12英寸生产线进行批量生产的可行性和必要性。 |
注:上表中比较数据来源于尚阳通研发过程中实验数据及竞争对手公开披露资料,实际表现可能因具体应用和测试方法而存在差异。
(2)IGBT
尚阳通不同代际 IGBT 产品随着 Pitch 尺寸的降低,饱和压降典型值和关断损耗值逐代降低。与对标竞争对手相较而言,与国际头部品牌的典型产品对比,部分产品性能指标达到国际先进水平的具体依据体现为尚阳通重要IGBT产品饱和压降典型值和关断损耗值指标处于先进水平。具体对比如下:
| 技术代际 | 技术代际划分依据 | 主要产品量产时间 | 对标竞争对手 | 对标竞争对手产品系列及典型产品 | 主要性能指标对比和先进程度对比说明 |
| 第一代 | Pitch 11um | 2019年 | 对标竞争对手A | 系列8竞品型号I竞品型号J | 1、击穿电压典型值参数相同,电流密度与竞品相当;2、1200V产品关断损耗16mJ,略高于对标竞品系列产品11mJ。 |
| 第二代 | Pitch 2.4um | 2020年 | 对标竞争对手A | 系列9、系列10竞品型号K竞品型号L | 1、击穿电压典型值参数相同,650V平台下,电流密度达到3.5A/mm2,与竞品系列5相当;2、细分分类中的FSU系列产品的关断损耗低于对标竞品系列9产品,高频系列产品低于对标竞品系列10产品。 |
| 第三代 | Pitch 1.6um | 多款产品已进入量产与持续优化阶段 | 对标竞争对手A | 系列9、系列10竞品型号K竞品型号L | 击穿电压典型值参数相同,650V平台下,电流密度达到4.2A/mm2,高于竞品系列9产品;2.1200V产品,较第一代产品饱和压降及关断损耗指标皆明显优化。 |
注:上表中比较数据来源于尚阳通研发过程中实验数据及竞争对手公开披露资料,实际表现可能因具体应用和测试方法而存在差异。
(3)SGTMOSFET
尚阳通不同代际SGTMOSFET 产品随着Pitch 尺寸的降低,比导通电阻值逐代降低,FOM 典型值逐步降低。与国际头部品牌的典型产品对比,尚阳通部分SGTMOSFET 产品在关键技术参数指标上与国外品牌技术差距逐步缩小,部分产品性能指标达到国际先进水平的具体依据体现为尚阳通产品在主要性能指标上表现优于对标的产品。具体对比如下:
| 技术代际 | 技术代际划分依据 | 主要产品量产时间 | 对标竞争对手 | 对标竞争对手产品系列及典型产品 | 主要性能指标对比和先进程度对比说明 |
| 第一代 | 100V平台Pitch 3.3um | 2017年 | 对标竞争对手B | 系列15竞品型号X | 1、比导通电阻值67.4mΩ.mm2,与对标竞品相当;2、FOM典型值低于对标竞品,开关电源应用效率高。 |
| 150V平台Pitch 3.3um | 2019年 | 对标竞争对手B | 系列16竞品型号Y | 1、比导通电阻值179.6mΩ.mm2,低于对标竞品;2、FOM典型值低于竞品,开关损耗低于对标竞品,系统应用效率高于竞品。 | |
| 第二代 | 30V平台Pitch 1.3um | 2019年 | 对标竞争对手A | 系列11竞品型号M | 1、比导通电阻值5.9mΩ.mm2高于对标竞品;2、FOM典型值低于对标竞品,开关电源应用效率更高;3、主流应用中性能和竞品相当。 |
| 40/45V平台Pitch1.3um | 2019年 | 对标竞争对手A | 系列11竞品型号N | 1、比导通电阻10.9mΩ.mm2高于对标竞品;2、FOM典型值高于对标竞品,开关电源应用损耗高;3、芯片面积大,散热性能好,在主流开关电源应用中性能基本能达到竞品水平;4、芯片面积大,安全工作区(SOA)范围大,峰值电流能力强,在部分应用中,性能优于竞品。 | |
| 60V平台Pitch 1.6um | 2021年 | 对标竞争对手A | 系列12竞品型号O | 1、比导通电阻15.8mΩ.mm2与对标竞品相当;2、FOM典型值高于对标竞品,开关电源应用损耗高;3、体二极管反向恢复性能优于竞品;4、在主流的电源应用中性能和竞品相当。 | |
| 80V平台Pitch 2.1um | 2020年 | 对标竞争对手A | 系列12竞品型号P | 1、比导通电阻24.5mΩ.mm2,与对标竞品相当;2、FOM典型值比对比竞品略低,开关电源应用损耗比竞品略低;3、体二极管反向恢复性能与竞品相当;4、芯片面积略大,应用中综合性能接近竞品。 | |
| 100V平台Pitch 2.6um150V平台Pitch 4.0um | 2020年2021年 | 对标竞争对手A对标竞争对手A | 系列12竞品型号Q系列12竞品型号R竞品型号S | 1、比导通电阻31.8mΩ.mm2,与对标竞品相当;2、FOM典型值高于竞品,开关电源应用损耗略高;3、体二极管反向恢复性能优于竞品;4、芯片面积略大,散热能力略强,应用中综合性能接近竞品。1、击穿电压典型值参数指标高于对标竞品约10V,应用中裕量更大;比导通电阻86.1mΩ.mm2,与对标竞品相当;2、FOM典型值低于竞品,开关电源应用损耗略低;4、体二极管反向恢复性能略弱于竞品;5、开关电源应用中性能与竞品相当;6、平台系列产品,可在PDFN5*6等小型封装中实现与竞品相同的导通电阻典型值,功率密度相当。 | |
| 200V平台Pitch 4.0um | 2022年 | 对标竞争对手A | 系列13竞品型号T | 1、比导通电阻179.4mΩ.mm2优于对标竞品。可在PDFN5*6等小型封装中实现更低的导通电阻典型值,提升功率密度;2、FOM典型值比竞品低约41%,开关电源应用损耗低;3、体二极管反向恢复性能优于竞品;4、在开关电源等主流应用中,综合特性优于竞品。 | |
| 第三代 | 25V平台Pitch 0.65um | 2025年 | 对标竞争对手A | 系列12竞品型号U | 1、比导通电阻2.5mΩ.mm2,与对标竞品相当;2、FOM值比竞品大10%,Qg比竞品大10%;3、在PDFN5*6中导通电阻比竞品小8%。 |
| 30V平台Pitch 0.8um | 2025年 | 对标竞争对手A | 系列12竞品型号U | 1、加强版产品比导通电阻3.4mΩ.mm2,与对标竞品相当;2、FOM值比竞品大,Qg比竞品大;3、在PDFN3.3*3.3封装中实现较低的导通电阻,且导通电阻比竞品小30%,雪崩能量(EAS)指标表现较好,适合于DC/DC应用的效率提升和耐冲击能力,既提高了应用的稳健性,又提升了功率密度。 | |
| 40V平台Pitch 1.1um | 2026年 | 对标竞争对手A | 系列14竞品型号W | 1、比导通电阻7.9mΩ.mm2,比竞品大;2、FOM值比竞品小,Qg比竞品小;3、适合于电源应用中的同步整流,效率更高,损耗更低,有助于提升电源应用的功率密度。 |
注:上表中比较数据来源于尚阳通研发过程中实验数据及竞争对手公开披露资料,实际表现可能因具体应用和测试方法而存在差异。
(4)SiC 功率器件
尚阳通的 SiC 功率器件产品主要包括 SiC MOSFET 及 SBD,已形成650V-1200V 电压规格的产品,与国际头部品牌的典型产品对比,尚阳通部分产品性能指标达到国际先进水平的具体依据体现为不同代际的主要产品与对标竞品在击穿电压典型值、比导通电阻等主要性能指标上不存在显著差异。具体对比如下:
| 技术代际 | 技术代际划分依据 | 主要产品量产时间 | 对标竞争对手 | 对标竞争对手产品系列及典型产品 | 主要性能指标对比和先进程度对比说明 |
| 第一代 | Pitch5.4um | 2025年 | 对标竞争对手C | 系列17竞品型号Z | 击穿电压典型值参数相近,1200V平台下,比导通电阻可以达到3.3mΩ*cm2,与竞品相同。 |
| 第二代 | Pitch3.8um | 2025年 | 对标竞争对手C | 系列17竞品型号Z | 击穿电压典型值参数相近,1200V平台下,比导通电阻可以达到2.3mΩ*cm2,低于竞品。 |
注:上表中比较数据来源于尚阳通研发过程中实验数据及竞争对手公开披露资料,实际表现可能因具体应用和测试方法而存在差异。
2、标的资产在 MOSFET 及 IGBT 市场与主要竞争对手的市场份额对比情况
(1)MOSFET
根据半导体市场研究机构芯谋研究及华经产业研究院数据,2024 年、2025年度中国 MOSFET 市场规模约为 60.30 亿美元及 64.70 亿美元,据此测算尚阳通及主要竞争对手2024 年及2025 年市场占有率情况如下:
单位:万元
| 公司名称 | 2025年MOSFET销售收入 | 2025年MOSFET市场占有率 | 2024年MOSFET销售收入 | 2024年MOSFET市场占有率 |
| 东微半导 | 119,326.59 | 2.58% | 93,890.46 | 2.19% |
| 芯导科技 | 8,903.82 | 0.19% | 7,368.32 | 0.16% |
| 尚鼎芯 | 未披露 | - | 25,089.40 | 0.58% |
| 尚阳通 | 54,809.06 | 1.19% | 50,544.06 | 1.18% |
| 新洁能 | 2024年及2025年功率器件(含SGT-MOSFET产品、IGBT产品、SJ-MOSFET产品及Trench-MOSFET产品)总收入为17.63亿元及18.20亿元,未单独披露MOSFET收入情况 | |||
| 士兰微 | 2024年及2025年分立器件产品(含IGBT、MOS管、瞬态抑制二极管(TVS)、快恢复二极管(FRD)、低频大功率三极管、肖特基二极管(SBD))总收入为54.78亿元及49.24亿元,未单独披露MOSFET收入情况 | |||
| 华微电子 | 2024年及2025年半导体分立器件(含MOS系列、双极系列、整流系列)总收入为19.94亿元及21.98亿元,未单独披露MOSFET收入情况 | |||
| 宏微科技 | 主要产品为IGBT、FRD芯片及碳化硅产品,未披露MOSFET收入情况 | |||
| 斯达半导 | 主要产品为IGBT芯片,未披露MOSFET收入情况 | |||
注 1:收入数据来源为 Wind 或其公开披露文件; 注 2:汇率采用 2024 年、2025 年人民币与美元中间价汇率均值。 注 3:东微半导功率半导体产品以 MOSFET 为主,此处收入为其披露的功率器件产品的总收入。 注 4:因可比公司中单独披露 MOSFET 业务的公司较少,故补充芯导科技及尚鼎芯的公开披露的 MOSFET 产品收入数据作为对比。芯导科技为科创板上市公司,其功率器件产品主要包括 TVS、MOSFET 等产品。尚鼎芯为港股拟上市公司,专门从事定制化功率器件产品的开发及供应,尚鼎芯未更新 2025 年年度数据。
新能源充电桩领域为标的公司超级结 MOSFET 典型应用产品,标的公司陆续进入该领域细分头部客户,并占据该细分领域较高的市场份额。据EVTank出具的《中国充电模块行业发展白皮书(2025 年)》数据显示,尚阳通直销客户英飞源在 2024 年中国充电模块企业的市场份额排名第一,与优优绿能、通合科技、特来电和华为数字能源合计市场份额接近 80%。据访谈数据,2023 年及 2024年,英飞源对尚阳通采购产品数量占其同类产品的采购比重约为50%,通合科技对尚阳通采购产品数量占其同类产品的采购比重约为 80%。在数据中心、服务器及算力电源等下游应用领域需求持续增长的背景下,尚阳通积极拓展相关市场,产品已进入客户 H等头部客户供应链并实现批量交付。2026 年 1-6 月,尚阳通数据中心、服务器、通信电源及算力电源领域收入同比增长超过10%,占主营业务收入比例提升至 31.12%。尚阳通已陆续取代了国外竞争品牌在头部客户处占有了一定地位。
(2)IGBT
中国是全球最大的IGBT消费市场,约占全球IGBT 市场规模的40%。基于国家相关政策中提出核心元器件国产化的要求,为满足市场需求,我国国内企业加速布局,2022 年时国内 IGBT 的国产化率为 26.5%,2023 年已近 33%,预计后续国产化率还将进一步提升,国内IGBT 厂商增长空间广阔。据中商产业研究院数据显示,2024 年中国 IGBT 市场规模达到 223.30 亿元,2025 年中国 IGBT市场规模为 244.90 亿元。据此测算标的公司及主要竞争对手 2023 年及2024 年市场占有率情况如下:
注 1:收入数据来源为 Wind 或其公开披露文件;
| 公司名称 | 2025年IGBT销售收入 | 2025年中国IGBT市场占有率 | 2024年IGBT销售收入 | 2024年中国IGBT市场占有率 |
| 斯达半导 | 335,322.11 | 13.69% | 311,372.09 | 13.94% |
| 尚阳通 | 13,197.56 | 0.54% | 9,862.63 | 0.44% |
| 宏微科技 | 2024年及2025年功率器件单管、模块、芯片业务总收入为13.05亿元及13.09亿元,未单独按产品类型披露IGBT收入情况 | |||
| 新洁能 | 2024年及2025年功率器件(含SGT-MOSFET产品、IGBT产品、SJ-MOSFET产品及Trench-MOSFET产品)总收入为17.63亿元及18.20亿元,未单独披露IGBT收入情况 | |||
| 士兰微 | 2024年及2025年分立器件产品(含IGBT、MOS管、瞬态抑制二极管(TVS)、快恢复二极管(FRD)、低频大功率三极管、肖特基二极管(SBD))总收入为54.78亿元及49.24亿元,未单独披露IGBT收入情况 | |||
| 华微电子 | 2024年及2025年半导体分立器件(含MOS系列、双极系列、整流系列)总收入为19.94亿元及21.98亿元,未单独披露IGBT收入情况 | |||
据中商产业研究院统计数据显示,全球IGBT 市场由英飞凌(德国)、三菱电机(日本)、富士电机(日本)、安森美(美国)、赛米控丹佛斯(欧洲)等企业主导。其中,英飞凌以约30%的全球市场份额稳居首位。本土企业中,斯达半导市场份额较高。
(3)相关数据来源及其权威性、客观性
相关数据均来源于第三方独立机构,较多其他上市公司在其公告文件中引用上述机构的研究成果或数据。此外,标的公司所引用数据非为本次并购重组定制,亦未支付任何费用,故引用数据具备一定的权威性和客观性。
| 机构名称 | 机构概况 | 其他公司引用其数据/成果概况 |
| 中商产业研究院 | 中商产业研究院是中商产业(股票代码:838497)旗下研究机构,中商产业于2016年在新三板挂牌上市,国家高新技术企业,深圳市专精特新企业。研究院总部位于深圳,在北京、上海、贵州、重庆、山东、河北等地均设有分支机构,为地方政府、园区管委会、国资平台、企事业单位等提供专业化产业咨询方案。 | 丰立智能(301368)向特定对象发行股票申请文件、欧菲光(002456)重大资产重组申请文件等 |
| 芯谋研究 | 芯谋研究(ICWISE)是一家专注于集成电路(IC)产业研究的权威咨询机构,成立于2015年,总部位于上海张江。主要开展产业研究、投资咨询、战略规划、行业评论等业务,在全球半导体行业内拥有一定的知名度和公信力。 | 捷捷微电(300623)2024年、2023年年度报告、张江高科(600895)2024年、2022年年度报告等 |
| EVTank | EVTank(电动汽车产业研究机构)是一家专注于电动汽车及其相关产业链研究的权威第三方机构,其核心业务包括市场调研、行业分析、数据研究及咨询服务,尤其在锂电池、新能源汽车、储能等领域具有深厚的研究积累。 | 福莱新材(605488)向特定对象发行股票申请文件、思泉新材(301489)向特定对象发行股票申请文件等 |
3、标的资产主要下游客户采购公司产品占其同类采购产品的比例,标的资产产品在主要客户供应链中的地位,在下游客户取代国外厂商的具体情况
(1)主要下游客户采购公司产品占其同类采购产品的比例,尚阳通产品在主要客户供应链中的地位,在下游客户取代国外厂商的具体情况
尚阳通是一家国内领先的高性能半导体功率器件设计公司,经过多年技术积累,尚阳通掌握了多项高性能半导体功率器件领域的核心技术,根据不同应用领域发展需求,快速开发出性能优异的产品。截至报告期末,尚阳通众多产品已获得各下游细分领域龙头客户认可,包括不限于在汽车电子、数据中心、服务器、通信和算力电源、新能源充电桩、工控自动化及消费电子等领域与英搏尔、欣锐科技、比亚迪、富特科技、中兴通讯、客户H、长城电源、麦格米特、英飞源、优优绿能、特来电等知名客户建立了稳定的合作关系。尚阳通部分产品在充电桩等应用领域的国产替代进程中取代国外品牌,尚阳通亦成为下游客户同类产品的主要供应商,据访谈数据,2023 年及 2024 年,英飞源对尚阳通采购产品数量占其同类产品的采购比重约为50%,通合科技对尚阳通采购产品数量占其同类产品的采购比重约为80%。在数据中心、服务器及算力电源等下游应用领域需求持续增长的背景下,尚阳通积极拓展相关市场,产品已进入客户 H 等头部客户供应链并实现批量交付。2026 年 1-6 月,尚阳通数据中心、服务器、通信电源及算力电源领域收入同比增长超过10%,占主营业务收入比例提升至首位。
(2)尚阳通重要产品关键技术指标处于国际先进、国内领先水平,产品具备竞争力
尚阳通不同代际超级结MOSFET 产品随着 Pitch 尺寸的降低,比导通电阻值逐代降低,FOM 典型值亦逐步降低,扩展更多应用范围和应用场景。与国际头部品牌的典型产品对比,尚阳通重要超级结 MOSFET 产品在关键技术参数指标上与国外品牌技术差距逐步缩小,部分产品性能指标达到国际先进水平的具体依据体现为产品部分性能指标上表现优于对标的产品。
尚阳通不同代际 IGBT 产品随着 Pitch 尺寸的降低,饱和压降典型值和关断损耗值逐代降低。与对标竞争对手相较而言,与国际头部品牌的典型产品对比,部分产品性能指标达到国际先进水平的具体依据体现为尚阳通重要IGBT产品饱和压降典型值和关断损耗值指标处于先进水平。
尚阳通不同代际SGTMOSFET 产品随着Pitch 尺寸的降低,比导通电阻值逐代降低,FOM 典型值逐步降低。与国际头部品牌的典型产品对比,尚阳通部分SGTMOSFET 产品在关键技术参数指标上与国外品牌技术差距逐步缩小,部分产品性能指标达到国际先进水平的具体依据体现为尚阳通产品在主要性能指标上表现优于对标的产品。
尚阳通的 SiC 功率器件产品主要包括 SiC MOSFET 及 SBD,已形成650V-1200V 电压规格的产品,与国际头部品牌的典型产品对比,尚阳通部分产品性能指标达到国际先进水平的具体依据体现为不同代际的主要产品与对标竞品在击穿电压典型值、比导通电阻等主要性能指标上不存在显著差异。
尚阳通不同类别产品性能指标对比详见前述“(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据”。
(3)尚阳通产品聚焦于汽车电子、充电桩、数据中心、服务器和通信电源和算力电源等车规级、工业级应用领域,产品销量稳定上升,产品附加值较高
高性能功率器件开发技术难度较大、门槛较高,部分细分应用领域具有较高的技术壁垒。在新能源充电桩、汽车电子及服务器、通信电源和算力电源等车规级、工业级应用领域,对功率器件的效率、稳定性、可靠性等性能要求较高,相关领域客户对供应商审核和准入门槛较高、认证周期较长。尚阳通基于在功率器件领域的技术积累和不断创新,陆续推出多款功率器件产品,并广泛应用于车规级和工业级应用领域,报告期内,尚阳通销售的产品应用于车规级和工业级应用领域的销售金额占比分别为81.30%、89.87%及83.47%,尚阳通产品在相关领域具有较强的竞争优势。2025 年,尚阳通销售的车规级产品实现20,561.48 万元收入,实现同比增长48.33%。
(二)第五代超级结MOSFET 产品、第三代 IGBT 产品、6寸和 8 寸工艺SiC产品的开发历程,包括开发启动时间、取得实质性进展的节点及时间、目前具体开发进度、预计量产时间、客户验证情况及已取得的客户订单或意向性合同(如有)
尚阳通产品开发历程可分为如下阶段:①立项阶段:产品定义和项目启动;②研发设计阶段:需完成流片评估、工程流片、晶圆中测、工程批封测、工程验证、分析和可靠性测试;③定型阶段:初步测试后,可进入小批量验证阶段,并进行一致性和良率的统计,完成量产文件的准备,经过定型评审后,产品可对外发布(Release);④客户导入与认证阶段:通过客户送样与测试,获得客户认证,签订订单或协议;完成客户导入与认证后,进入量产与持续优化阶段。尚阳通第五代超级结MOSFET 产品、第三代IGBT 产品、6寸和8 寸工艺SiC 产品的开发历程具体如下:
1、第五代超级结 MOSFET 产品
尚阳通自 2019 年起布局第五代超级结产品,目前第五代产品正处于研发设计阶段,首款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,正持续推进产品性能和技术平台便利性的优化工作,暂未进入客户送样与签订意向性合同阶段。
尚阳通第五代超级结 MOSFET 产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,目前研发进度在国内同业中处于领先地位。尚阳通第五代超级结 MOSFET 产品与竞品性能指标对比详见本题回复之“(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据”
第五代超级结 MOSFET 产品的开发历程、目前具体开发进度及预计量产时间具体如下:
| 开发历程 | 2019年,进行器件仿真、工艺仿真,与晶圆代工厂研发团队沟通制作工艺,完成相关方案设计;2020年,通过多次工艺优化,在多个设计方案(MPW)中,挑选出最优设计方案,此设计方案可实现优秀的抗雪崩耐量能力和更好的工艺适配性;2021年,基于此优选方案,完成了单芯片产品的设计方案,并进行工程流片;2021年-2024年,首款产品共完成5轮Full Mask流片;2024年-2025年,第二款产品完成5轮Full Mask流片,持续优化工艺流程。截至2026年8月,第二款产品实现工艺流程固化,产品可靠性达标,启动第三款产品的开发规划。 |
| 目前具体开发进度 | 1、基于首款产品(PDFN8*8封装)进行工艺窗口改善,持续推进产品性能和技术平台便利性的优化;2、根据新的市场需要,开发第二款产品(Toll封装),已实现工艺流程固化,产品可靠性达标。3、基于第二款产品的开发成果,结合客户需求迭代,启动第三款产品(ToLL封装)的开发规划。 |
| 预计量产时间 | 8英寸生产线制造工艺已经固化,两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,但目前良率仍需持续提升,尚阳通已经和晶圆制造厂协作,在持续开发新产品,并积累良率改善数据。计划在该制程在8英寸生产线开发成功后,研究将该技术转移到控制能力更强的12英寸生产线进行批量生产的可行性和必要性。 |
2、第三代 IGBT 产品
尚阳通自 2019 年起着手规划第三代 IGBT 产品的开发,第三代 IGBT 产品中有 3款产品已经在多个客户实现批量订单,进入量产与持续优化阶段。尚阳通第三代IGBT产品主要应用领域为光伏储能、新能源充电柱、UPS 电源等领域。尚阳通第三代IGBT产品的开发历程、目前具体开发进度及预计量产时间具体如下:
| 开发历程 | 2019年,与晶圆代工厂研发团队就第三代IGBT制作工艺实验方案、不同实验方案工艺和器件仿真设计以及可能存在的问题进行了沟通讨论,完成第三代IGBT技术和产品规划;2020年,完成Pitch1.6微米方案设计。但在开发过程中面临应力所带来的晶圆翘曲问题,晶圆翘曲会影响光刻的对准精度,严重时甚至会导致光刻无法对准,后续工艺步骤无法进行,晶圆只能产线报废;2021年,采用低应力的芯片设计技术,不断尝试对工艺的关键步骤进行优化和调整;2022年,完成第三代Pitch为1.6微米的IGBT产品技术开发,并通过了可靠性验证和性能评测。该技术产品相较第二代而言,电流密度可提升20%;2023年-2024年,在三个晶圆代工厂开发第三代IGBT产品:1100A IGBT产品:已完成3轮流片,针对目标客户的需求,调整产品特性,目前产品已经定型,全套可靠性已完成,待客户验证评价中;275A IGBT产品:已完成首轮流片,完成产品的各项参数验证;产品已经定型,全套可靠性已完成,客户验证评价中;3150A IGBT产品:已完成三轮流片,产品已经定型,全套可靠性已完成,待客户验证评价中;2025年-2026年8月:1650V IGBT系列产品(FSU、FSG、FSL、FSS):在晶圆代工厂的8英寸工艺平台完成第三代IGBT制造工艺开发,成功研制相关系列产品,已实现量产;2750V IGBT系列产品:已完成产品开发;31200V IGBT产品:持续开发中,部分产品已完成定型。 |
| 目前具体开发进度 | 第三代IGBT产品已在多个客户实现批量订单,2025年及2026年1-6月实现收入分别为57.41万元、224.13万元,后续将持续丰富产品系列 |
| 预计量产时间 | 截至目前,100A IGBT产品、75A IGBT产品及150A IGBT已经在光伏,储能,电能质量和充电桩领域等多个客户实现批量订单,进入量产与持续优化阶段。在第三代IGBT平台上开发40A,50A同系列产品、高频(FSG)IGBT,已完成产品定型,进入量产和市场推广环节;在第三代IGBT平台上,首款40A(FSS)IGBT产品已完成产品定型,750V IGBT系列产品已完成开发;后续,公司将继续开发适用于工频应用、具备更低Vcesat特性的(FSL)IGBT产品,并持续推进1200V IGBT产品的研发。 |
3、6寸工艺 SiC 产品
尚阳通2021 年开始布局6寸工艺平台的SiC 产品,采用3.8 微米pitch 的当前行业最新工艺,开发覆盖参数段为 650V-1200V 及20mΩ~80mΩ的产品,正持续推进产品系列化,其中两款产品已进入量产与持续优化阶段,多款产品进入可靠性验证阶段。开发历程、目前具体开发进度及量产时间具体如下:
| 开发历程及目前具体开发进度 | 2021年,完成1200V/28A SiC JBS产品的首轮流片,启动产品化验证流程,为碳化硅产品线布局奠定基础;2023年,正式发布(Release)1200V/28A SiC JBS二极管;2024年,完成1200V/35mΩ SiC MOSFET第一代产品(G1)的首轮MPW流片,进入电性参数测试阶段;2025年,正式发布(Release)1200V/35mΩ SiC MOSFET第一代产品(G1);1200V/35mΩ SiC MOSFET第二代产品(G2)在1月完成首轮MPW流片,通过可靠性验证,2025年完成Full Mask流片并正式发布(Release);2026年8月,基于原有1200V/35mΩ SiC MOSFET(G2)产品,完成代工平台拓展与产品规格扩充,现已形成覆盖额定电压400V-1700V、额定导通电阻9mΩ~1000mΩ的SiC MOSFET产品。其中,750V-1500V电压产品已通过性能和可靠性验证,400V及1700V电压产品尚处于验证阶段。同时,公司完成第三代产品的工艺平台调试,该平台将用于下一代SiC MOSFET产品的生产,其比导通电阻较上一代降低30%。目前,该平台晶圆可靠性验证已通过,正在进行全光罩(Full Mask)产品验证。 |
| 量产时间 | 1200V/28A SiC JBS:2023年正式发布,已进入量产与持续优化阶段;1200V/35mΩ SiC MOSFET G1:2025年正式发布,已进入量产与持续优化阶段;截至2026年8月,750V、1200V G2平台已实现工艺流程固化,参数性能及可靠性均达成设计目标,多款产品已经进入小批量或量产备货阶段。 |
4、8寸工艺 SiC 产品
尚阳通基于8 寸平面SiC 工艺开发的新产品,截至目前,750V/100mΩ SiCMOSFET 第一代(G1)及 1200V/30mΩ SiC MOSFET 第一代三款产品已完成产品定型,进入量产和市场推广阶段,750V/300mΩSiC MOSFET 已进入小批量量产阶段。开发历程、目前具体开发进度及预计量产时间具体如下:
| 开发历程及目前具体开发进度 | 1200V/30mΩ SiC MOSFET 第一代(G1):完成首轮MPW多项目晶圆验证流片,初步验证器件结构与工艺兼容性;电性测试达标,可靠性验证通过,2025年下半年完成第一次Full Mask流片及完成发布(release);750V/100mΩ SiC MOSFET 第一代(G1):2025年下半年完成第一次Full Mask流片及完成发布(release);截至2026年8月,750V、1200V G1平台已实现工艺流程固化,参数性能及可靠性均达成设计目标,现已进入量产备货阶段。 |
| 预计量产时间 | 截至2026年8月,750、1200V规格产品已经进入量产备货阶段。 |
(三)标的资产的新产品研发及量产周期与同行业可比公司相比不存在显著差异,不存在研发失败、停滞等情况,第五代超级结 MOSFET 产品及第三代IGBT 产品至今仍未量产的原因及合理性
1、第五代超级结 MOSFET 产品量产进度未达预期主要是受限于晶圆代工厂原有设备和工艺方案不能获得足够的稳定量产的工艺窗口,截至2026年8月,第五代超级结 MOSFET 两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,目前在产品良率和稳定性上做进一步改善
2023 年,第五代超级结MOSFET 产品研发过程中,晶圆代工厂制造工艺的窗口在MPW 流片中表现良好,但是后续实验发现,由于单芯片产品面积大,在流片过程中对关键制造工艺的要求非常严格,晶圆代工厂原有设备和工艺方案不能获得足够的稳定量产的工艺窗口。2024 年,晶圆代工厂商配置了新型的关键设备,结合开发过程中已积累的工艺和制程技术,现工艺窗口正逐步满足量产要求。
第五代超级结 MOSFET 产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,截至2026 年8月,第五代超级结MOSFET 两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,但目前良率仍需持续提升,为了提升产品的性价比,尚阳通已经和晶圆制造厂协作持续开发新产品,并积累良率改善数据。计划在该制程在8英寸生产线开发成功后,研究将该技术转移到控制能力更强的 12 英寸生产线进行批量生产的可行性和必要性。
尚阳通该项目的研发周期长于常规项目,主要源于量产技术难度较大,需引入新设备方能满足量产需求。公司持续稳步推进该代际产品的开发工作,研发工作不存在失败终止或停滞情况。
尚阳通不同代际超级结MOSFET 产品随着 Pitch 尺寸的降低,比导通电阻值逐代降低,FOM 典型值亦逐步降低,尚阳通第五代超级结 MOSFET 产品以国际领先品牌英飞凌的 G7/S7 系列、CM8 系列为对标竞品,以“Pitch 5 微米”结合Rsp 等关键技术指标为主要技术代际划分依据,每一代超级结 MOSFET 技术的更新,都旨在提高性能的同时降低成本,从而拓宽产品应用范围、增强市场竞争力,成为业绩持续增长的动力。
同行业公司中,东微半导于 2024 年年报披露其第五代超级结器件首批物料已完成量产考核并小批量交付,但未详细披露其第五代超级结器件的具体技术信息,由于行业内缺乏统一的代际划分标准和公开资料,不同企业之间的代际技术无法直接进行对比。另一方面,尚阳通第五代超级结 MOSFET 产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,目前研发进度在国内同业中处于领先地位。
尚阳通正积极推进第五代超级结 MOSFET 产品的性能和技术平台便利性优化工作,该产品后续开发的主要方向如下:
(1)在已经完成国产 EPI 和制程优化,获得可以满足可靠性和部分应用需求的产品的基础上,为了提升产品的性价比,开发增强版第五代制程,进一步降低Rsp,并扩大工艺窗口,验证和优化设计和制程使产品可靠性达到工规要求;
(2)在增强版第五代制程上优化设计方案和工艺参数,使产品特性满足不同的应用要求;
(3)将增强版第五代制程和产品转移到12 英寸生产线,实现量产;再根据市场需求和市场反馈,研究已经释放的 8英寸第五代制程的产品是否进行批量生产和是否需要转移到 12 英寸生产线进行批量生产。
2、第三代 IGBT 产品量产进度未达预期主要是受限于晶圆代工厂原有设备和工艺方案不能获得足够的稳定量产的工艺窗口,目前已有多款产品完成定型,进入客户导入与认证阶段
第三代 IGBT 产品量产进度未达预期主要是由于产品 Pitch 更小,对于工艺的一致性要求更高,原有的工艺方案难以完全使用,且由于产品特性和可靠性的问题,需要进行多轮次的工艺调整和优化。该项目的研发周期超出一般的项目,主要体现在量产技术难度大,前期的开发需解决的问题较多,平台性问题需要对工艺流程和设计进行调整,特性问题则需要多轮的流片调试。尚阳通持续推进该代际产品的开发,不存在研发失败终止及停滞情况,经过这些产品的前期流片摸索,目前都已经将产品特性做到了可量产标准。
尚阳通不同代际IGBT产品随着 Pitch 尺寸的降低,饱和压降典型值和关断损耗值逐代降低,尚阳通第三代IGBT产品以国际领先品牌英飞凌的ES5,EH5系列产品为对标竞品,以“Pitch 1.6 微米”结合Rsp 等关键技术指标为技术代际划分依据。由于行业内缺乏统一的代际划分标准和公开资料,不同企业之间的代际技术无法直接进行对比。国内同行业可比公司中,已披露其 Pitch 1.6 微米的IGBT产品的主要有士兰微及长晶科技,士兰微已发布采用第五代场截止工艺制作的 Pitch 1.6 微米的IGBT 产品并形成销售,该产品可应用于光伏UPS、SMPS以及 PFC 等领域,但暂未披露相关产品的具体销售情况。据公开新闻,长晶科技于 2024 年 12 月发布的 FST3.0 IGBT 产品采用微沟槽栅( Pitch 1.6 微米)及场终止技术,该产品于2025 年进入客户测试评估阶段。
得益于新能源汽车产业的蓬勃发展和功率半导体国产替代的浪潮,IGBT市场前景广阔,且高端IGBT功率器件国产化率仍处于较低水平,尚阳通第三代IGBT产品在核心性能上对标行业前沿,以满足新能源汽车电驱、车载充电及充电桩等应用的高要求,实现向高端市场的渗透。目前,100A IGBT 产品、75A IGBT产品及150A IGBT 产品已经在光伏,储能,电能质量和充电桩领域等多个客户实现批量订单,进入量产与持续优化阶段。尚阳通将通过持续深耕已切入的头部客户如英飞源、比亚迪等,并拓展新的应用场景,同时推进新客户的开发,实现第三代IGBT的有效市场推广,提升市场占有率。第三代IGBT 产品后续开发的主要方向如下:
(1)持续丰富和完善第三代 IGBT 的产品类型及系列,开发不同电压等级和电流等级的产品(包括高频 FSG、低频 FSL 及短路 FSS 系列),重点补齐 1200VIGBT 系列产品;
(2)在现有 IGBT 技术积累的基础上,开展下一代 IGBT 产品的研发工作,旨在实现更高的电流密度以及更优的饱和压降与关断损耗(Vcesat-Eoff)折衷曲线。
3、第五代超级结 MOSFET 产品、第三代 IGBT 产品量产进度未达预期对尚阳通业绩可能存在的影响
第五代超级结 MOSFET 产品量产进度目前未达预期,但预计不会对尚阳通超级结产品业务整体表现造成重大影响。尚阳通第四代超级结产品已形成主流参数段产品的全覆盖,并于2025 年第四季度全面量产多款已储备的高性能新产品,该系列产品在工艺和技术方面在国内仍处于领先地位,是尚阳通超级结MOSFET产品业务未来2-3年内业务收入与毛利提升的核心支撑。
第五代超级结 MOSFET 产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,截至目前,8英寸生产线制造工艺已经固化,两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,但目前良率仍需持续提升,尚阳通已经和晶圆制造厂协作,在持续开发新产品,并积累良率改善数据。计划在该制程在8英寸生产线开发成功后,研究将该技术转移到控制能力更强的 12 英寸生产线进行批量生产的可行性和必要性。
截至目前,尚阳通在已经量产的第四代超结 MOSFET 的基础上,结合第五代超级结 MOSFET 的独特的制程,已经率先在12 英寸生产线开发和量产了增强版第四代超结 MOSFET,该增强版超结 MOSFET 技术 Rsp 相对于第四代超结MOSFET 降低,产品性价比高于现有8英寸的第五代超级结MOSFET 的技术,因此 8英寸第五代超结MOSFET 的项目延迟量产,对公司超级结MOSFET 的产品线负面影响较小。
第三代IGBT产品量产进度未达预期,可能导致尚阳通错过客户新项目导入的关键窗口期,对订单获取造成一定压力,短期内可能影响IGBT业务的收入。尚阳通第三代 IGBT 产品于 2025 年第四季度起逐步量产,预计为尚阳通未来三年内 IGBT业务收入增长和毛利提升的核心驱动产品。
(四)标的资产目前与国外最先进技术水平仍存在一定差距
国外半导体功率器件企业起步时间早,其具有深厚的技术和应用场景积累、强大的品牌影响力、长期稳定合作客户群体、完善齐全的产品系列、雄厚的资金实力以及持续的研发投入,并不断通过兼并重组方式提升自身规模与技术实力,形成了市场集中度较高的格局。包括尚阳通在内的国内企业,由于起步较晚,公司成立初期,资源相对有限,专注于某一类可以替代国外品牌的细分产品的基础上,通过不断扩充产品线,补齐产品品类,在各自细分领域形成一定影响力,并积累了较为稳定的客户资源。功率器件设计行业专业性强,细分市场众多。尚阳通成立之初即重视原创器件结构和工艺的创新和研发,聚焦高性能功率半导体进口替代,但受限于资金投入和技术积累时间较短影响,与国外品牌大而全平台型公司相较而言,仍然存在一定差距。
在技术及积累方面,国外品牌作为先发者,具有深厚积累,但包括尚阳通在内的国内厂商目前已完成初步技术追赶。在器件工艺结构上,实现突破并完成了平面栅、沟槽栅、屏蔽栅、超级结产品和IGBT 等产品品类的全覆盖;在产品性能方面,以尚阳通主要产品超级结 MOSFET 产品为例,目前国外最先进技术可采用 5.4 微米Pitch 结构,尚阳通第五代技术产品预计可实现5微米Pitch,尚阳通与国外最先进技术水平不存在明显差距,但在产品良率、稳定性、开关软度和产品易用性上需要做进一步改善。
在市场应用和创新性方面,由于下游终端客户非常注重功率器件的稳定性、可靠性、一致性等性能指标,客户产品验证周期较长,但一旦用于终端产品,除非存在如终端产品迭代或产品质量事故等特殊情况,客户一般不轻易更换供应商。在国外品牌占据优势地位的细分市场,尚阳通产品与国外品牌进行竞争时,可能会存在缺乏新产品导入机会或由于缺乏批量供货、验证产品长期可靠性的机会,从而使得在某个应用领域技术进步缓慢等方面的劣势。
(五)已在草案中充分披露产品研发的风险及技术升级迭代的风险
尚阳通量产产品已覆盖主流市场需求,且在超级结超高压和超低压领域已进行布局,并取得了阶段性成果,尚阳通在成熟产品的相关研发中不存在技术迭代风险或处于不利竞争地位的情形,但在具有前瞻性、开创性的产品布局上,由于不确定性较高,可能存在潜在风险。标的资产存在的产品研发的风险及技术迭代的风险,已在重组报告书“第十二章 风险要素”之“二、与标的公司经营相关的风险”之“(五)产品研发的风险”、“(七)技术升级迭代的风险”中具体披露,同时,结合前述内容,对“(五)产品研发的风险”进行了细化披露,具体如下:
半导体功率器件尤其是高压超级结MOSFET、大电流IGBT、SiC 功率器件、高性能SGTMOSFET 产品、模组,其设计和工艺技术门槛高,专业研发人才稀缺,研发迭代具有持续性要求,研发所需资金投入强度大。在面临行业技术快速迭代情形下,标的公司只有在产品技术先进性、性能稳定性和可靠性、完善产品系列、客户易使用性等多方面保持研发投入,才能持续提高竞争力和盈利能力。标的公司第五代超级结 MOSFET 产品与第三代 IGBT 产品因晶圆代工厂工艺窗口稳定性等问题导致量产进度滞后于原规划,对标的公司业绩的主要影响在于新产品所带来的收入增量及毛利贡献无法按计划实现。尽管标的公司持续投入优化良率与可靠性,但研发周期延长可能导致技术红利窗口收窄,若标的公司无法在关键窗口期内完成技术突破并量产,将面临产品竞争力稀释风险。如果标的公司未能保持产品研发投入,或大量的研发投入未能取得预期的成果,可能会对标的公司的业务发展和经营业绩造成不利影响。
三、标的资产报告期内的研发支出及构成、研发人员的数量、变化及其专业背景、研发项目数量、内容及研发进展、新增发明专利数量及内容、主要产品性能指标、产品良率和稳定性等情况,并结合与同行业可比公司的对比情况,说明标的资产在核心技术水平及主要产品量产成本方面是否具有明显竞争优势
(一)报告期内研发支出及构成
报告期内,标的公司研发支出明细情况如下:
单位:万元、%
| 项目 | 2026 年 1-6 月 | 2025 年度 | 2024 年度 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 职工薪酬 | 1,172.13 | 39.34 | 3,001.25 | 39.87 | 3,025.36 | 42.32 |
| 股份支付 | 311.05 | 10.44 | 587.63 | 7.81 | 453.42 | 6.34 |
| 材料费 | 666.73 | 22.38 | 1,861.22 | 24.73 | 1,898.62 | 26.56 |
| 折旧与摊销 | 543.15 | 18.23 | 1,039.46 | 13.81 | 658.78 | 9.21 |
| 办公费 | 155.91 | 5.23 | 388.85 | 5.17 | 373.35 | 5.22 |
| 测试费 | 47.14 | 1.58 | 119.55 | 1.59 | 262.24 | 3.67 |
| 合作研发费用 | - | - | 243.62 | 3.24 | 231.88 | 3.24 |
| 其他 | 83.10 | 2.79 | 285.58 | 3.79 | 245.88 | 3.44 |
| 合计 | 2,979.20 | 100.00 | 7,527.16 | 100.00 | 7,149.54 | 100.00 |
报告期内,标的公司研发费用分别为 7,149.54 万元、7,527.16 万元和 2,979.20万元,标的公司坚持以技术创新为驱动,对研发进行持续投入。其中职工薪酬、材料费、折旧与摊销和股权激励为研发费用的主要组成部分,占当期研发费用的比例分别为84.43%、86.22%和90.40%。报告期内,研发费用占当期营业收入的比例分别为 11.80%、11.05%和 9.91%。报告期内,标的公司不存在研发费用资本化的情形。
(二)研发人员的数量、变化及其专业背景
报告期内,标的公司研发人员的数量分别为 72 人、63 人和 59 人,占期末总人数的比例分别为53.73%、52.07%和 46.46%。标的公司高度重视研发工作,为匹配产品开发、迭代需求,需不断引入具备丰富研发经验和深厚技术积累的研发人员,形成新老结合、层次全面的研发人员架构。报告期内标的公司研发部门部分人员离职,导致标的公司研发人员数量有所下降。
1、研发人员专业背景情况
标的公司研发人员专业背景如下:
单位:人、%
| 专业分类 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | |||
| 人数 | 占比 | 人数 | 占比 | 人数 | 占比 | |
| 电子、电气工程类 | 20 | 33.90 | 21 | 33.33 | 26 | 36.11 |
| 化工、材料类 | 11 | 18.64 | 13 | 20.63 | 15 | 20.83 |
| 微电子、集成电路类 | 12 | 20.34 | 11 | 17.46 | 10 | 13.89 |
| 控制工程及自动化类 | 11 | 18.64 | 12 | 19.05 | 15 | 20.83 |
| 计算机类 | - | - | 1 | 1.59 | 2 | 2.78 |
| 其他 | 5 | 8.47 | 5 | 7.94 | 4 | 5.56 |
| 合计 | 59 | 100.00 | 63 | 100.00 | 72 | 100.00 |
由上表可知,报告期各期末,标的公司研发人员专业构成与公司研发技术特性密切相关,以电子、电气工程类、化工、材料类、微电子、集成电路类、控制工程及自动化类和计算机类专业为主,各期占比分别达到 94.44%、92.06%和91.53%,充分反映出标的公司研发人员以专业技术人才为支撑。
2、研发人员变动情况
报告期内标的公司研发人员变动情况如下:
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 |
| 累计入职人数(人) | 10 | 17 | 31 |
| 累计离职人数(人) | 14 | 26[注] | 18 |
| 净变动(人) | -4 | -9 | 13 |
| 期末人数(人) | 59 | 63 | 72 |
| 累计入职人数占期末人数比例(%) | 16.95% | 14.05% | 43.06% |
| 累计离职人数占期末人数比例(%) | 23.73% | 22.31% | 25.00% |
注:包括转岗 1 人。
公司 2024 年入职比例较高,原因是为了开展新技术、新工艺的前瞻性研究引入较多研发人员,从而保障标的公司的技术始终保持先进性,并为下游客户提供优质、专业的产品。2025 年和 2026 年 1-6 月离职人数大部分为 2024 年及之前入职人员,占比均在80%以上。
3、研发人员任职时间分布情况
报告期末标的公司研发人员任职时间分布情况如下:
单位:人、%
| 工作年限 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | |||
| 人数 | 占比 | 人数 | 占比 | 人数 | 占比 | |
| 1年及以下 | 15 | 25.42 | 12 | 19.05 | 25 | 34.72 |
| 1-2年 | 9 | 15.25 | 18 | 28.57 | 20 | 27.78 |
| 2-3年 | 15 | 25.42 | 12 | 19.05 | 10 | 13.89 |
| 3年以上 | 20 | 33.90 | 21 | 33.33 | 17 | 23.61 |
| 合计 | 59 | 100.00 | 63 | 100.00 | 72 | 100.00 |
由上表可知,报告期各期末,标的公司研发人员在岗年限 1年以上的占比分别为 65.28%、80.95%和 74.58%,稳定性较高,且每期保持一定比例的新员工引入,能够持续保障技术研发的先进性和连续性。
(三)研发项目数量、内容及研发进展
报告期内,标的公司主要研发项目数量47项,内容及研发进展如下:
单位:万元
| 序号 | 项目名称 | 研发费用实际支出 | 项目进度 | ||
| 2026年1-6月 | 2025年度 | 2024年度 | |||
| 1 | SiC 器件和硅器件的新型封装和测试技术及产品开发 | 117.21 | 504.66 | 411.13 | 在研 |
| 2 | 顶部出引脚塑封技术与产品开发 | 480.79 | 271.08 | 已完成 | |
| 3 | 650V-1700V IGBT 模块技术和产品开发 | 114.81 | 430.10 | 429.21 | 在研 |
| 4 | 8英寸&12英寸25V-150V特色封装产品开发 | 251.83 | 418.34 | 在研 | |
| 5 | 8英寸SICMOS 650V-1200V产品开发 | 155.74 | 407.98 | 在研 | |
| 6 | 壳封模块产品开发 | 153.10 | 362.24 | 在研 | |
| 7 | 第二代SICMOS 650V-1200V产品开发 | 165.40 | 338.94 | 在研 | |
| 8 | 12英寸650V-1700V沟槽栅FS IGBT新技术平台和产品开发(第三代暨第四代) | 112.28 | 326.55 | 409.00 | 在研 |
| 9 | 12英寸80V/100V implant SJ沟槽栅NMOS | 298.54 | 222.82 | 已完成 | |
| 10 | 650V-1700V塑封模块技术和产品开发 | 116.57 | 287.92 | 265.13 | 在研 |
| 11 | 12英寸第三代600V-700V超结MOSFET产品开发 | 119.52 | 282.92 | 504.06 | 在研 |
| 12 | 8英寸&12英寸600-900V平台产品开发(PT工艺/低压SJ/超高压SJ) | 95.42 | 275.58 | 在研 | |
| 13 | 12英寸600V-650V车规超结MOSFET技术和产品开发 | 260.18 | 312.14 | 已完成 | |
| 14 | 8寸750V800A车规IGBT芯片技术与产品开发 | 261.72 | 229.38 | 已完成 | |
| 15 | 工规&车规SOP模组产品开发 | 168.62 | 248.95 | 在研 | |
| 16 | 8英寸&12英寸600V-700V超结MOSFET新技术平台和产品开发(第四代,第五代暨高性能高可靠超结技术) | 244.59 | 375.46 | 已完成 | |
| 17 | 12英寸第二代第三代30V-100V屏蔽栅NMOSFET技术和产品开发 | 146.60 | 233.36 | 278.26 | 在研 |
| 18 | 8英寸中低压30V-60V屏蔽栅NMOSFET技术和产品开发 | 221.83 | 331.53 | 已完成 | |
| 19 | 8寸950V100A/200A中频光伏应用IGBT芯片技术与产品开发 | 218.74 | 207.04 | 已完成 | |
| 20 | 8英寸&12英寸30V-250V平台产品开发(小pitch/low Qg/高压) | 110.71 | 188.56 | 在研 | |
| 21 | 8英寸150V Clip封装屏蔽栅NMOSFETG2 | 183.68 | 230.50 | 已完成 | |
| 22 | 1200VSIC SBD & SIC MOSFET技术和产品开发 | 161.25 | 305.82 | 已完成 | |
| 23 | 8英寸车规级MOSFET技术和产品开发 | 159.30 | 298.22 | 已完成 | |
| 24 | 12英寸1200V模块用沟槽栅FS IGBT第四代 | 62.47 | 125.27 | 95.30 | 在研 |
| 25 | 车规650V/1200V IGBT产品开发 | 123.05 | 114.14 | 已完成 | |
| 26 | 650V RC IGBT 产品开发 | 50.25 | 102.47 | 105.87 | 在研 |
| 27 | 8英寸650V/1200V FRED技术和产品开发 | 100.05 | 80.14 | 已完成 | |
| 28 | 8英寸650V/750V/950V/1200V模块用沟槽栅FS IGBT技术和产品开发 | 82.34 | 79.00 | 已完成 | |
| 29 | 12英寸第二代650V-1700V沟槽栅FS IGBT产品开发 | 77.34 | 121.56 | 已完成 | |
| 30 | 1200V技术平台IGBT产品开发(快管系列) | 74.43 | 63.66 | 在研 | |
| 31 | 650V技术平台IGBT产品开发(快管系列) | 49.66 | 56.26 | 在研 | |
| 32 | 8英寸&12英寸超高压和低压超结MOSFET技术和产品开发 | 287.63 | 已完成 | ||
| 33 | 8英寸600V-650V车规超结MOSFET技术和产品开发 | 286.53 | 已完成 | ||
| 34 | 板级焊点可靠性增强技术与产品开发 | 250.70 | 已完成 | ||
| 35 | 8英寸中低压(30V/40V/60V/80V/100V)屏蔽栅PMOSFET技术和产品开发 | 181.92 | 已完成 | ||
| 36 | 8英寸第三代中低压(25V/30V/40V/60V/80V/100V)屏蔽栅NMOSFET技术和产品开发 | 171.55 | 已完成 | ||
| 37 | 8英寸200V屏蔽栅NMOSFET技术和产品开发 | 169.45 | 已完成 | ||
| 38 | 8英寸650V/1200V沟槽栅FS IGBT新技术平台和产品开发(第三代暨第四代) | 124.95 | 已完成 | ||
| 39 | 750V技术平台IGBT产品开发 | 96.12 | 在研 | ||
| 40 | 第四代12寸650V车规产品开发 | 103.48 | 在研 | ||
| 41 | 第四代12寸650V工规平台产品开发 | 145.33 | 在研 | ||
| 42 | SiC JFET系列产品开发 | 94.04 | 在研 | ||
| 43 | 8inch SiC MOSFET产品开发 | 62.63 | 在研 | ||
| 44 | 400V-1700V SiC MOSFET系列产品开发 | 92.53 | 在研 | ||
| 45 | 第二代100VLow FOM产品开发 | 132.39 | 在研 | ||
| 46 | SYT 40V MOS产品开发 | 153.37 | 在研 | ||
| 47 | GTA 1200V技术平台IGBT产品开发 | 34.70 | 在研 | ||
| 合计 | 2,979.20 | 7,527.16 | 7,149.54 | - | |
(四)新增发明专利
报告期内,标的公司新增授权发明专利 60 项(含美国发明专利 6 项),具体内容如下:
| 序号 | 专利权人 | 专利名称 | 专利类型 | 专利号 | 申请日期 | 授权公告日期 | 取得方式 | 他项权利 |
| 1 | 南通尚阳通 | 半导体器件的制造方法 | 发明 | ZL201910825434.8 | 2019/9/3 | 2024/12/27 | 自行申请 | 无 |
| 2 | 南通尚阳通 | 平面栅超结MOSFET | 发明 | ZL201910905850.9 | 2019/9/24 | 2024/9/6 | 自行申请 | 无 |
| 3 | 南通尚阳通 | 超结器件及其制造方法 | 发明 | ZL201911098451.2 | 2019/11/12 | 2024/8/27 | 自行申请 | 无 |
| 4 | 南通尚阳通 | 超结器件 | 发明 | ZL201911098268.2 | 2019/11/12 | 2024/8/27 | 自行申请 | 无 |
| 5 | 南通尚阳通 | 超结器件及其制造方法 | 发明 | ZL201911058984.8 | 2019/11/1 | 2024/8/23 | 自行申请 | 无 |
| 6 | 南通尚阳通 | 整合肖特基功率MOSFET及其制造方法 | 发明 | ZL201911098280.3 | 2019/11/12 | 2024/8/13 | 自行申请 | 无 |
| 7 | 南通尚阳通 | SGTMOSFET器件及制造方法 | 发明 | ZL201911190662.9 | 2019/11/28 | 2024/8/9 | 自行申请 | 无 |
| 8 | 南通尚阳通 | LDMOS 器件及其制造方法 | 发明 | ZL201911148164.8 | 2019/11/21 | 2024/4/12 | 自行申请 | 无 |
| 9 | 南通尚阳通 | 功率器件 | 发明 | ZL201911148887.8 | 2019/11/21 | 2024/4/5 | 自行申请 | 无 |
| 10 | 南通尚阳通 | 超结器件及其制造方法 | 发明 | ZL201911059241.2 | 2019/11/1 | 2024/4/2 | 自行申请 | 无 |
| 11 | 南通尚阳通 | 超结器件及其制造方法 | 发明 | ZL201911098287.5 | 2019/11/12 | 2024/4/2 | 自行申请 | 无 |
| 12 | 南通尚阳通 | 具有屏蔽栅的沟槽栅MOSFET 及其制造方法 | 发明 | ZL201911018116.7 | 2019/10/24 | 2024/4/2 | 自行申请 | 无 |
| 13 | 南通尚阳通 | 沟槽栅功率器件及其制造方法 | 发明 | ZL201910742228.0 | 2019/8/13 | 2024/10/11 | 自行申请 | 无 |
| 14 | 南通尚阳通 | SGTMOSFET器件及制造方法 | 美国发明专利 | US11,990,523B2 | 2020/10/13 | 2024/5/21 | 自行申请 | 无 |
| 15 | 南通尚阳通 | 平面高电子迁移率晶体管 | 美国发明专利 | US12,302,597B2 | 2021/11/2 | 2025/5/13 | 自行申请 | 无 |
| 16 | 尚阳通 | 半SGTMOSFET器件及制造方法 | 美国发明专利 | US12,027,619B2 | 2021/11/8 | 2024/7/2 | 自行申请 | 无 |
| 17 | 尚阳通 | 超结器件及其制造方法 | 美国发明专利 | US12,136,648B2 | 2022/1/14 | 2024/11/5 | 自行申请 | 无 |
| 18 | 尚阳通 | SiCMOSFET器件及制造方法 | 美国发明专利 | US12,256,561B2 | 2021/11/30 | 2025/5/13 | 自行申请 | 无 |
| 19 | 尚阳通 | Superjunctionstructureandmethodformanufacturingthesame | 美国发明专利 | US12,336,234B2 | 2022/1/20 | 2025/6/17 | 自行申请 | 无 |
| 20 | 尚阳通 | 半SGTMOSFET器件及制造方法 | 发明 | ZL202011635490.4 | 2020/12/31 | 2025/12/16 | 自行申请 | 无 |
| 21 | 上海鼎阳通 | IGBT 器件 | 发明 | ZL202411859456.3 | 2024/12/17 | 2025/12/9 | 自行申请 | 无 |
| 22 | 上海鼎阳通 | IGBT 器件及其制造方法 | 发明 | ZL202411055990.9 | 2024/8/2 | 2025/11/18 | 自行申请 | 无 |
| 23 | 上海鼎阳通 | IGBT 器件及其制造方法 | 发明 | ZL202411031051.0 | 2024/7/30 | 2025/10/17 | 自行申请 | 无 |
| 24 | 上海鼎阳通 | FS-IGBT 器件及其制造方法 | 发明 | ZL202310780211.0 | 2023/6/29 | 2025/10/17 | 自行申请 | 无 |
| 25 | 尚阳通 | 超结器件的制造方法 | 发明 | ZL202411778131.2 | 2024/12/5 | 2025/10/17 | 自行申请 | 无 |
| 26 | 尚阳通 | 平面栅功率器件及其制造方法 | 发明 | ZL202411488795.5 | 2024/10/24 | 2025/10/17 | 自行申请 | 无 |
| 27 | 尚阳通 | SiCFinFET 器件及其制造方法 | 发明 | ZL202411325488.5 | 2024/9/23 | 2025/10/17 | 自行申请 | 无 |
| 28 | 尚阳通 | 提升垂直型功率器件可靠性的结构及其制造方法 | 发明 | ZL202311625400.7 | 2023/11/29 | 2025/10/14 | 自行申请 | 无 |
| 29 | 尚阳通 | SGT 器件 | 发明 | ZL202411488796.X | 2024/10/24 | 2025/10/14 | 自行申请 | 无 |
| 30 | 尚阳通 | 超结器件的制造方法 | 发明 | ZL202411778132.7 | 2024/12/5 | 2025/10/14 | 自行申请 | 无 |
| 31 | 尚阳通 | 超结器件的制造方法 | 发明 | ZL202411778130.8 | 2024/12/5 | 2025/10/14 | 自行申请 | 无 |
| 32 | 尚阳通 | 超结 MOSFET 器件 | 发明 | ZL202411445572.0 | 2024/10/16 | 2025/10/10 | 自行申请 | 无 |
| 33 | 上海鼎阳通 | FS-IGBT 器件及其制造方法 | 发明 | ZL202310780215.9 | 2023/6/29 | 2025/10/10 | 自行申请 | 无 |
| 34 | 上海鼎阳通 | FS-IGBT 器件及其制造方法 | 发明 | ZL202310780210.6 | 2023/6/29 | 2025/10/10 | 自行申请 | 无 |
| 35 | 尚阳通 | 半 SGTMOSFET 器件 | 发明 | ZL202411325484.7 | 2024/9/23 | 2025/10/3 | 自行申请 | 无 |
| 36 | 尚阳通 | 半导体器件 | 发明 | ZL202311606678.X | 2023/11/29 | 2025/9/30 | 自行申请 | 无 |
| 37 | 尚阳通 | 功率器件 | 发明 | ZL202411179925.7 | 2024/8/27 | 2025/9/26 | 自行申请 | 无 |
| 38 | 尚阳通 | IGBT 器件 | 发明 | ZL202411204340.6 | 2024/8/30 | 2025/9/26 | 自行申请 | 无 |
| 39 | 尚阳通 | 沟槽栅半导体器件及制造方法 | 发明 | ZL202311425834.2 | 2023/10/31 | 2025/9/26 | 自行申请 | 无 |
| 40 | 尚阳通 | 超结器件及其制造方法 | 发明 | ZL202110742055.X | 2021/7/1 | 2025/9/26 | 自行申请 | 无 |
| 41 | 尚阳通 | 超结 IGBT 器件 | 发明 | ZL202311578709.5 | 2023/11/24 | 2025/9/23 | 自行申请 | 无 |
| 42 | 尚阳通 | 超结器件及其制造方法 | 发明 | ZL202211689597.6 | 2022/12/27 | 2025/9/23 | 自行申请 | 无 |
| 43 | 尚阳通 | SGT器件的终端结构 | 发明 | ZL202411663109.3 | 2024/11/20 | 2025/9/23 | 自行申请 | 无 |
| 44 | 南通尚阳通 | 平面功率半导体器件 | 发明 | ZL202011518527.5 | 2020/12/21 | 2025/8/26 | 自行申请 | 无 |
| 45 | 南通尚阳通 | 沟槽栅功率器件 | 发明 | ZL202011379469.2 | 2020/12/1 | 2025/8/19 | 自行申请 | 无 |
| 46 | 南通尚阳通 | SGT功率器件 | 发明 | ZL202111569973.3 | 2021/12/21 | 2025/8/8 | 自行申请 | 无 |
| 47 | 上海鼎阳通 | 平面型SiCMOSFET器件 | 发明 | ZL202111498285.2 | 2021/12/9 | 2025/6/20 | 自行申请 | 无 |
| 48 | 南通尚阳通 | SGTMOSFET器件及制造方法 | 发明 | ZL202011369370.4 | 2020/11/30 | 2025/6/20 | 自行申请 | 无 |
| 49 | 南通尚阳通 | 沟槽栅功率器件及其制造方法 | 发明 | ZL202011541693.7 | 2020/12/23 | 2025/6/17 | 自行申请 | 无 |
| 50 | 尚阳通 | SiCMOSFET器件及制造方法 | 发明 | ZL202011466220.5 | 2020/12/14 | 2025/2/14 | 自行申请 | 无 |
| 51 | 南通尚阳通 | 超结结构及超结器件 | 发明 | ZL201911280302.8 | 2019/12/13 | 2025/1/14 | 自行申请 | 无 |
| 52 | 南通尚阳通 | 平面高电子迁移率晶体管 | 发明 | ZL202011536169.0 | 2020/12/23 | 2026/01/02 | 自行申请 | 无 |
| 53 | 南通尚阳通 | 一种沟槽栅功率器件及硅化物栅极制造方法 | 发明 | ZL202111485978.8 | 2021/12/07 | 2026/01/13 | 自行申请 | 无 |
| 54 | 尚阳通 | 集成型功率器件及其制造方法 | 发明 | ZL202411179923.8 | 2024/08/27 | 2026/01/23 | 自行申请 | 无 |
| 55 | 尚阳通 | 超结器件及其制造方法 | 发明 | ZL202111495334.7 | 2021/12/09 | 2026/03/10 | 自行申请 | 无 |
| 56 | 尚阳通 | 超结器件及其制造方法 | 发明 | ZL202111495126.7 | 2021/12/09 | 2026/03/10 | 自行申请 | 无 |
| 57 | 南通尚阳通 | 氧化层的形成方法 | 发明 | ZL202011370085.4 | 2020/11/30 | 2026/03/13 | 自行申请 | 无 |
| 58 | 南通尚阳通 | IGBT器件 | 发明 | ZL202010083995.8 | 2020/02/10 | 2026/04/07 | 自行申请 | 无 |
| 59 | 南通尚阳通 | 半导体器件的前端金属结构及其制造方法 | 发明 | ZL202011577547.X | 2020/12/28 | 2026/04/07 | 自行申请 | 无 |
| 60 | 上海鼎阳通 | 超结器件的终端结构及其制造方法 | 发明 | ZL202310780202.1 | 2023/06/29 | 2026/04/24 | 自行申请 | 无 |
(五)与可比公司的研发费用及构成、研发人员的数量、变化及其专业背景、研发项目数量、内容及研发进展、新增发明专利数量及内容、主要产品性能指标、产品良率和稳定性等方面的对比
1、与可比公司的研发费用及构成对比
(1)与可比公司的研发费用占比对比
与可比公司的研发费用占比对比具体如下:
| 公司名称 | 2026年1-6月 | 2025年度 | 2024年度 |
| 东微半导 | 7.56% | 7.37% | 7.55% |
| 新洁能 | 4.83% | 6.28% | 5.67% |
| 宏微科技 | 9.07% | 8.56% | 8.24% |
| 斯达半导 | 12.91% | 12.00% | 10.45% |
| 士兰微 | 7.32% | 8.36% | 9.22% |
| 华微电子 | 5.08% | 6.06% | 6.07% |
| 行业平均 | 7.80% | 8.11% | 7.87% |
| 尚阳通 | 9.91% | 11.05% | 11.80% |
注:上表同行业可比公司数据来自其公开披露的定期报告。
标的公司自成立以来,始终坚持技术和产品引领的发展战略,持续加大研发投入力度,构筑了较强的核心竞争力。因此报告期内,标的公司研发费用率略高于多数同行业可比公司。
(2)与可比公司的研发费用构成对比
报告期内,标的公司与可比公司研发费用主要包括职工薪酬(含股份支付)、材料费和折旧与摊销费等,各明细发生金额占研发费用的比重情况如下:
| 公司名称 | 2026年1-6月占比(%) | |||
| 职工薪酬(含股份支付) | 材料费 | 折旧与摊销 | 其他费用 | |
| 东微半导 | 48.82 | 29.18 | 10.40 | 11.60 |
| 新洁能 | 42.71 | 35.13 | 11.03 | 11.12 |
| 宏微科技 | 46.71 | 30.40 | 10.56 | 12.33 |
| 斯达半导 | 46.50 | 28.69 | 15.98 | 8.83 |
| 士兰微 | 58.98 | 26.95 | 9.23 | 4.83 |
| 华微电子 | 34.20 | 55.97 | 8.40 | 1.43 |
| 平均值 | 45.80 | 34.96 | 9.54 | 9.70 |
| 尚阳通 | 49.78 | 22.38 | 18.23 | 9.61 |
| 公司名称 | 2025年度占比(%) | |||
| 职工薪酬(含股份支付) | 材料费 | 折旧与摊销 | 其他费用 | |
| 东微半导 | 47.95 | 28.39 | 8.25 | 15.42 |
| 新洁能 | 50.21 | 29.28 | 9.92 | 10.59 |
| 宏微科技 | 44.79 | 37.10 | 9.30 | 8.81 |
| 斯达半导 | 45.75 | 35.00 | 10.63 | 8.62 |
| 士兰微 | 58.90 | 25.38 | 11.69 | 4.02 |
| 华微电子 | 32.73 | 57.45 | 7.24 | 2.58 |
| 平均值 | 46.72 | 35.43 | 9.51 | 8.34 |
| 尚阳通 | 47.68 | 24.73 | 13.81 | 13.78 |
(续表)
| 公司名称 | 2024年度占比(%) | |||
| 职工薪酬(含股份支付) | 材料费 | 折旧与摊销 | 其他费用 | |
| 东微半导 | 38.33 | 33.89 | 7.43 | 20.35 |
| 新洁能 | 48.16 | 33.80 | 9.51 | 8.53 |
| 宏微科技 | 34.95 | 46.63 | 6.91 | 11.51 |
| 斯达半导 | 40.06 | 36.09 | 12.10 | 11.75 |
| 士兰微 | 56.77 | 26.59 | 12.11 | 4.53 |
| 华微电子 | 29.79 | 60.16 | 7.57 | 2.48 |
| 平均值 | 41.34 | 39.53 | 9.27 | 9.86 |
| 尚阳通 | 48.66 | 26.56 | 9.21 | 15.57 |
由上表可见,报告期内,标的公司的研发费用主要由职工薪酬(含股份支付)、材料费构成,合计占比分别为 75.22%、72.41%,与可比公司的研发费用构成不存在显著差异,具有合理性。
2、与可比公司的研发人员数量、变化及其专业背景对比
(1) 与可比公司的研发人员数量、变化对比
与可比公司的研发人员数量、变化对比如下:
单位:人
| 公司名称 | 期末人数 | 研发人员占比 | 人员净变动 | |||||
| 2026年 6月末 | 2025年末 | 2024年末 | 2026年 6月末 | 2025年末 | 2024年末 | 2026年 1-6月 | 2025年度 | |
| 东微半导 | 113 | 78 | 69 | 41.09% | 37.68% | 43.67% | 35 | 9 |
| 新洁能 | 未披露 | 145 | 134 | 未披露 | 31.87% | 32.13% | 未披露 | 11 |
| 宏微科技 | 254 | 220 | 193 | 18.35% | 18.72% | 17.66% | 34 | 27 |
| 斯达半导 | 未披露 | 782 | 572 | 未披露 | 23.69% | 23.15% | 未披露 | 210 |
| 士兰微 | 未披露 | 4,475 | 4,363 | 未披露 | 40.27% | 42.68% | 未披露 | 112 |
| 华微电子 | 未披露 | 896 | 791 | 未披露 | 30.00% | 30.00% | 未披露 | 105 |
| 平均数 | - | 1,099 | 1,020 | - | 30.37% | 31.55% | - | 79 |
| 尚阳通 | 59 | 63 | 72 | 46.46% | 52.07% | 53.73% | -4 | -9 |
由上表可见,标的公司研发人员数量及其净变动与可比公司存在一定差异,但标的公司研发投入人员占比高于同行业平均水平,主要系标的公司专注于功率半导体的研发、设计和销售,完全采用 Fabless 模式,同时,经营规模较小,为保障市场竞争力,保持较高的研发人员投入比例,使得标的公司研发人员占比高于同行业平均水平。
(2) 与可比公司的研发人员专业背景对比
可比公司的研发人员尚未披露专业背景,标的公司与可比公司的研发人员学历水平进行比较。与可比公司硕士研究生及以上学历的研发人员占比情况对比如下:
| 公司名称 | 2026年1-6月 | 2025年12月31日 | 2024年12月31日 |
| 东微半导 | 34.52% | 34.62% | 36.23% |
| 新洁能 | 未披露 | 26.21% | 23.13% |
| 宏微科技 | 20.08% | 20.91% | 19.17% |
| 斯达半导 | 未披露 | 40.28% | 33.57% |
| 士兰微 | 未披露 | 18.19% | 14.99% |
| 华微电子 | 未披露 | 2.68% | 2.78% |
| 平均数 | - | 23.82% | 21.65% |
| 尚阳通 | 55.93% | 57.14% | 52.78% |
由上表可见,报告期内标的公司高度重视研发工作,研发人员整体学历水平较高,硕士研究生及以上学历的研发人员占研发人员总数比例分别为 52.78%、
57.14%及 55.93%,高于同行业可比公司。
3、与可比公司在研项目数量、内容及研发进展、新增发明专利数量及内容
(1)与可比公司在研项目数量、内容及研发进展对比
与可比公司在研项目数量对比如下:
单位:个
| 公司名称 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 |
| 东微半导 | 23 | 18 | 14 |
| 宏微科技 | 11 | 14 | 14 |
| 平均数 | 17 | 16 | 14 |
| 尚阳通 | 26 | 17 | 22 |
注:上表同行业可比公司数据来自其公开披露的年度报告,可比公司新洁能、斯达半导、士兰微及华微电子未披露相关数据。
截至 2026 年 6 月,标的公司与东微半导、宏微科技均有布局第三代半导体器件研发,同时兼顾第四代半导体的多元化技术体系建设,加速SiC、GaN 器件在战略新兴领域的产业化导入,未来标的公司将通过技术迭代与工艺协同优化,持续提升产品竞争力。
(2)与可比公司取得授权发明专利数量及内容对比
与可比公司取得授权发明专利数量对比如下:
单位:个
| 公司名称 | 2026年1-6月 | 2025年度 | 2024年度 |
| 东微半导 | 7 | 10 | 1 |
| 宏微科技 | 35 | 9 | 2 |
| 华微电子 | 未披露 | 13 | 7 |
| 平均数 | 21 | 11 | 5 |
| 尚阳通 | 11 | 35 | 16 |
注:上表同行业可比公司数据来自其公开披露的年度报告,可比公司新洁能、斯达半导、士兰微未披露相关数据,上表统计的尚阳通2024年度、2025年度发明专利数据各自均含3项美国发明专利。
报告期内,标的公司与同行业可比公司取得专利主要聚焦于半导体器件、半导体功率器件、IGBT 器件等制造方法授权。标的公司过去几年处于业务快速发展期,研发投入强度较大,相应的技术成果和发明授权数量较多,通过多年积累,标的公司已初步完成在当前业务领域的专利布局。未来将充分利用和消化之前的专利技术,进一步提升发明专利质量。
4、与可比公司的主要产品性能指标、产品良率和稳定性的对比
因部分可比公司主要产品性能指标未公开披露,标的公司将主要产品与国内外竞争对手产品进行比较,具体参见本问询函回复之“3、关于标的资产技术水平”之“二/(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据”。
对于专注于芯片设计的半导体企业而言,其产品的最终良率和长期稳定性指标,本质上是企业根据自身产品定位、目标市场、成本策略以及对代工厂及封测厂的工艺选择与管控能力,所设定并追求的内部核心质量目标。这些目标高度依赖于具体产品的设计复杂度、采用的制程节点、选定的代工厂及其工艺成熟度、封装测试方案以及企业自身制定的严格质量标准和管控体系。同时,面向不同应用领域、采用不同的工艺技术、执行差异化的质量等级标准,都会使得其预设的目标值和达成路径本身就有显著差异。尚阳通产品在关键的测试项目中表现了较好的产品稳定性和适用性,尚阳通产品关键测试项目及公司产品结果具体如下:
| 关键测试项目 | 重要测试指标 | 工业级一般要求 | 车规级一般要求 | 公司产品结果 |
| 高温反偏老化试验测试(HTRB) | 在最高结温条件下,加反向偏压,试验1000小时 | 最高额定电压的80%偏压,1批次抽样 | 最高额定电压的100%偏压,3批次抽样 | 满足JEDEC或AECQ101标准要求,对部分平台型产品在对应结温条件下可通过2000小时 |
| 高温栅偏试验(HTGB) | 在最高结温条件下,加栅偏压,试验1000小时 | 最高电压的100%偏压,1批次抽样 | 最高电压的100%偏压,3批次抽样 | 满足JEDEC或AECQ101标准要求,对部分平台型产品在对应结温条件下可通过2000小时 |
| 高加速应力测试(HAST) | 在温度130°C,相对湿度85%,偏压42V的条件下试验96小时 | 1批次抽样 | 3批次抽样 | 满足JEDEC或AECQ101标准要求,对部分平台型产品偏压电压可达到自身额定电压的80%(如某器件自身电压为1200V,可通过960偏压的测试,远超标准的42V) |
| 高温高湿反偏试验(H3TRB) | 在温度85°C,相对湿度85%,偏压100V的条件下试验1000小时 | 1批次抽样 | 3批次抽样 | 满足JEDEC或AECQ101标准要求,对部分平台型产品偏压电压可达到自身额定电压的80%(如某器件自身电压为1200V,可通过960偏压的测试,远超标准的100V) |
| 间歇性寿命试验(IOL) | 保证结温在室温25°C-超过125°C变化100°C以上,通过器件内加热循环条件下,试验1000小时,相当于循环15000圈 | 1批次抽样 | 3批次抽样 | 满足JEDEC或AECQ101标准要求 |
| 温度循环试验(Temperature Cycle) | 在-55°C-150°C温度循环条件下,试验1000个循环 | 1批次抽样 | 3批次抽样 | 满足JEDEC或AECQ101标准要求 |
| 高压蒸煮试验加速测试(PCT) | 在腔体内温度121°C,相对湿度100%,腔体内压力15psig条件下试验96小时 | 1批次抽样 | 3批次抽样 | 满足JEDEC或AECQ101标准要求 |
(六)标的资产在核心技术水平及主要产品量产成本方面是否具有明显竞争优势
1、标的公司核心技术先进性主要体现于产品设计方案,产品技术的迭代升级带动产品性能指标的提升,部分产品性能指标与竞争对手相比存在优势,且产品获得细分领域头部认可,故核心技术水平具有一定竞争优势
尚阳通在晶圆代工厂基础工艺平台上,结合工艺技术和器件结构设计、仿真、器件特性、封装测试方案设计、材料应用选择和创新应用等多方面因素,运用尚阳通的核心技术进行产品设计开发、调整和优化,从而充分发挥晶圆代工厂、封测厂商的制造能力,把公司的设计方案转化成最终产品。
尚阳通核心技术随着不同产品代际发展,产品性能指标参数进一步优化和提升。尚阳通部分产品与国际领先的竞争对手相比,在关键性能指标上不存在明显的差异,具体对比参见本问询函回复之“3、关于标的资产技术水平”之“二/(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据”。
同时,尚阳通结合不同应用领域产品性能需求,重点聚焦工业级和车规级应用领域,通过优化工艺参数和器件结构,应用不同代际核心技术,完善了不同系列产品布局,凭借国产替代进程加速契机,满足了不同应用领域客户需求,取代国外品牌,获得了细分领域头部客户认可。
2、标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品基本一致,在产品量产成本方面不存在明显差距
受限于同行业可比公司关于产品量产成本数据的公开披露程度有限,故将标的公司的主要产品的平均销售单价、单位成本、主营业务毛利率数据与同行业对比,以反映产品的量产成本水平。
标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品基本一致;标的公司毛利率处于行业平均水平,高于东微半导、宏微科技、士兰微。报告期内,标的公司主要产品平均销售单价和单位成本与同行业可比公司相关产品对比、主营业务毛利率具体对比情况参见本问询函回复之“1、关于标的资产销售模式及经营业绩”之“十一/(二)报告期内标的资产与同行业可比公司相同或相似产品毛利率水平及变动情况不存在重大差异”。
综上所述,报告期内,标的公司为保持核心技术的先进性,高度重视研发工作:研发投入逐年增加,并不断引入具备丰富研发经验和深厚技术积累的专业人员以扩大研发团队;同时,持续推进多项紧跟行业前沿技术与客户需求的研发项目,新增授权发明专利 60 项(含 6项美国发明专利)。标的公司核心技术先进性主要体现于产品设计方案,产品技术的迭代升级带动产品性能指标的提升,标的公司部分产品性能指标与竞争对手相比存在优势,且产品已获得多个细分领域头部认可,这体现了其核心技术水平具有一定竞争优势。此外,标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品基本一致,在产品量产成本方面未呈现显著差距。
四、标的资产核心技术、工艺技术在实现不同类型产品性能先进性上的具
体作用及体现,产品技术水平是否对晶圆制造、封装测试等环节存在较大依赖,未来是否拓展晶圆制造和封装测试产能
(一)标的资产核心技术、工艺技术在实现不同类型产品性能先进性上的具体作用及体现
尚阳通自成立起高度重视研发和自身技术积累,形成了与公司经营战略、下游市场需求高度匹配的核心技术体系,并将其与产品深度融合,公司核心技术、工艺技术在实现不同类型产品性能先进性的具体体现如下:
| 序号 | 主要核心技术名称 | 核心技术、工艺技术在实现不同类型产品性能先进性的具体体现 |
| 1 | 超级结MOSFET的设计和制作技术 | 1、在原胞设计、终端设计和工艺集成技术方面的技术积累和全面创新,保障了尚阳通8英寸和12英寸第三代超级结MOSFET和8英寸第四代超级结MOSFET产品性能稳定性、可靠性和可量产性;2、尚阳通采用创新的数层P型外延填充技术,显著降低比导通电阻;改善了P型外延填充工艺的工艺窗口,从而扩大工艺窗口,为产品快速量产提供了技术支持;3、利用叠加PN柱,减少工艺制造难度,产品可量产性提升,产品性能尤其是雪崩能量(EAS)得到明显改善,应用该技术顺利开发了900V超级结MOSFET产品;4、提出了创新器件结构,在第二代产品中,其系统EMI特性比传统超级结MOSFET器件结构提升3-4dB;在第三代产品芯片面积缩小情况下,仍沿用此结构,更有效改善EMI特性,满足客户应用需求,实现批量出货;5、通过对输入电容(Ciss)和米勒电容(Crss)调节,可调整器件开发特性。应用该技术开发第三代超级结低米勒电容产品降低了开关能耗,广泛应用于充电桩等对能耗要求很高的应用领域;应用该技术提高米勒电容和输入电容的比值,从而改善开关软度,广泛应用于通讯电源、服务器,充电桩电源,车载电源,储能电源等领域。6、针对人工智能数据中心(AIDC)电源高功率密度的发展趋势,公司推出了TOLL封装系列产品。其中,基于第三代和第四代超级结MOSFET技术的TOLL封装产品已实现量产;同时,公司正基于第五代及增强型第五代超级结MOSFET技术,开发具有更低导通电阻(Rdson)的TOLL封装产品,以满足AIDC服务器电源对更大电流密度的需求。 |
| 2 | 车规级功率MOSFET的设计和制作技术 | 1、在设计和晶圆制造方面创新运用了击穿电压提升技术、器件耐冲击能力提升技术,在以满足车规满偏压HTRB可靠性的条件下,将650V车规产品的击穿电压(BVdss)典型值从710V提升到了760V时,导通电阻值只增加13%;而运用普通技术,一般导通电阻值会增加20%以上;2、车规产品采用新的版图设计方案,包括放大金属-金属之间的间隔,加大聚酰亚胺覆盖钝化膜的面积等,扩大了产品生产过程中的冗余,以保障产品质量;3、在终端设计方面创新应用导电材料终端覆盖技术及版图技术,将产品的H3TRB能力从普通工规产品的温度85度和湿度85%,源漏反偏电压Vds100V,提升到600/650V车规产品温度85度和湿度85%,源漏反偏电压Vds480V/520V水平;4、基于该核心技术的创新成果,尚阳通推出了一系列车规的超级结MOSFET产品,并通过了AECQ-101的车规级认证。 |
| 3 | IGBT器件的设计和制作技术 | 1、尚阳通IGBT采用沟槽栅结构,能够大幅降低器件的导通损耗;采用场截止技术,能够降低漂移区的长度,从而减小关断时电流的拖尾,降低开关损耗;2、在IGBT的有源区设计中,在沟槽栅的原胞结构中,新增变体,它可以改变IGBT的输入电容、输出电容和反向传输电容的比例;采用浮空源极的方案,可以增加载流子的注入增强效应,提供新的维度来更好的实现导通损耗和开关损耗的折衷。 |
| 4 | 低应力功率器件制作工艺和器件设计技术 | 1、通过调整工艺和优化产品设计方案,如采用新的氧化层生长方式,解决了应力带来的产品导通压降离散大,呈现双峰分布,影响产品良率的问题。该核心技术使得器件的关键参数、阈值电压和导通压降的分布更加集中,使得产品良率提升5个点以上;2、利用高能量多次注入的方式,取代传统的高温推结,在保证相同结深的情况下,大幅降低了热过程。同时,优化原胞结构设计,在一定范围内消除因应力而导致的光刻对偏影响。 |
| 5 | 屏蔽栅MOSFET的设计和制作技术 | 1、通过沟道的结深,栅极多晶硅的深度和其比例,来实现不同输入电容、米勒电容和其电容的比例,从而可以适用不同应用场景;2、采用了更复杂的外延层设计,让漂移区的电场强度在体内的分布更加均匀,从而提高漂移区的掺杂浓度,降低比导通电阻;采用新的器件结构设计和与之相应的工艺实现方案,在大幅降低沟道长度的基础上,将器件的漏电控制在可以接受的范围,从而实现栅电荷Qg降低。 |
(二)基于产业链分工背景下,尚阳通需要基于晶圆代工厂基础工艺、生产制造和封测厂商的生产制造等环节,完成最终产品制造,实现销售,尚阳通核心技术先进性不依赖代工企业实现
随着半导体产业的逐步发展和分工的不断细化,行业从垂直整合模式发展出了当下的“Fabless+Foundry”的产业链分工合作模式,尚阳通作为采用 Fabless经营模式的功率器件设计和研发的企业,将晶圆制造环节委外,即尚阳通完成功率器件设计后,将设计方案交付晶圆代工厂,晶圆代工厂根据尚阳通的工艺制程及要求规范,使用掩膜版完成晶圆的加工制造,尚阳通验收后再根据市场需求将晶圆进行委外封装和测试。在这个过程中,产业链上下游秉持集约化、专业化的发展方针,按照各自的技术路径持续发展,并相互促进、融合和共同发展。
晶圆厂制造主要有氧化、光刻、刻蚀、离子注入、扩散、薄膜等工艺实现模块,晶圆的整个制造流程是由上述工艺模块进行不同的组合来完成。封装可以保护器件表面,使其避免在电气、物理等方面受到外力损害。首先,当受环境影响或器件自身发热时,封装可以缓和应力影响,从而防止器件发生损坏,保证可靠性;其次,封测工艺的进步,可以满足不断发展的高性能、小型化、高频化需求,并通过尺寸调整配合器件功能实现。测试程序通过筛选,可以发现器件早期失效,从而降低器件的失效率。
尚阳通已积累了多项具有原创性和先进性的核心技术,其在生产环节的具体体现在器件元胞结构、终端结构的设计及实现方法、工艺流程的优化改进及材料选择等方面。
以尚阳通功率器件新品开发流程为例:
1)在项目的立项阶段:尚阳通针对应用领域和市场需求,根据产品性能折衷曲线,提出特定的产品开发指标。
2)在芯片工艺流程的制定阶段:尚阳通与晶圆代工厂明确产品工艺及参数要求,确定产品实现的完整工艺流程。在上述过程中,尚阳通需确定合适的工艺及技术参数,如外延层的选取,屏蔽氧化层的实现方法和其对应的形貌,单次或多步离子注入的能量和剂量,高温退火的温度和顺序等。
3)在产品的版图设计阶段:在与晶圆代工厂沟通好初步工艺流程后,尚阳通设计确定合适的器件元胞结构、终端和过渡区的实现方式,从而完成最终版图设计,对器件的最终性能和可靠性起到关键影响。
对于目前晶圆代工厂还未开发的工艺模块,尚阳通提出需求后,也可与晶圆代工厂进行合作开发,确定最终的器件形貌和可行的工艺实现方案,尚阳通可基于产品开发时晶圆代工厂对应制程的开发和成熟度进行灵活的方案设计。在上述过程中,尚阳通的研发方向和所掌握的重要核心技术主要系在满足不同应用领域对产品指标及功耗的要求前提下,实现器件产品性能与成本的最优解,即功率器件产品的方案设计由尚阳通自身主导完成,方案包括了器件元胞结构、终端结构设计、工艺制造流程、各工艺环节的条件和控制规范、关键工艺菜单等内容,而晶圆代工厂主要配合提供产线资源、参数信息及调试匹配设备等,能够体现尚阳通技术先进性的如器件结构、终端设计等核心方案的内容与晶圆代工企业所使用的生产制造技术如晶圆制造工艺模块和加工工序等在功率器件产业链应用的环节存在明显区别,双方就各自范畴形成自身的核心技术,相关技术不存在争议或潜在纠纷,二者边界清晰。
综上所述,功率器件设计企业聚焦应用功率器件相关技术完成功率器件方案设计,晶圆代工厂聚焦应用晶圆制造工艺技术完成芯片制造,二者在技术路径、技术种类、技术内容等方面存在明显差异。尚阳通在产品定义、产品设计的技术和方案落地、工艺的认知和创新同设计相融合、各种应用对器件要求的理解深度和拥有客户资源等方面积累的丰富经验逐步形成了尚阳通现有的先进核心技术,上述先进核心技术是晶圆代工厂无法替代的。
(三)公司现阶段暂以维持并深化现有 Fabless 模式为核心经营战略
尚阳通自成立以来,基于发展阶段、技术积累、资金实力及市场定位等因素,采用 Fabless 经营模式开展业务。通过与全球领先的晶圆代工厂和封装测试企业建立长期、稳定、深入的战略合作关系,充分利用外部成熟、高效的供应链资源,是公司在当前发展阶段实现轻资产、高效率运营,并快速响应市场需求的最优解。
晶圆制造和先进封装测试属于资本高度密集型领域,其厂房建设、设备购置及技术研发投入较大,基于标的公司目前的经营规模、财务状况、技术储备以及所处行业的发展阶段和分工格局,公司现阶段暂以维持并深化现有 Fabless 模式为核心经营战略,暂未形成落地的直接投资建设或拓展自有晶圆制造产能和封装测试产能的具体规划。
本次重组完成后,依托上市公司资本平台,标的公司将进入一个全新的发展阶段。在此背景下,标的公司未来将有机会基于整体战略发展需要、市场需求变化、技术演进趋势以及协同效应评估,在充分审慎论证的基础上,重新审视和评估其整体业务模式和发展战略,不排除在符合上市公司全体股东长远利益并严格遵守相关法律法规及上市规则的要求的前提下,探索与晶圆制造或封装测试相关的战略布局的可能性。
五、Fabless 模式下,标的资产对产品质量管控、工艺协同优化、核心技术安全、产品供应稳定性采取的具体措施及有效性,标的资产产品在技术水平、产品迭代、成本管控等方面相对于 IDM 模式下同类产品是否存在明显劣势以及标的资产的应对措施,在实现国产替代方面是否具备竞争力
(一)Fabless 模式下,标的公司对产品质量管控、工艺协同优化、核心技术安全、产品供应稳定性采取的具体措施及有效性
1、产品质量管控:尚阳通建立了覆盖全流程的质量控制体系,包含相应的考核流程和管理规定。在制定和执行这些流程规定时,尚阳通根据不同领域产品的具体情况,综合考虑产品稳定性、可靠性、一致性和成本等重要因素。尚阳通产品关键测试项目及公司产品结果具体参见本问询函回复之“3、关于标的资产技术水平”之“三/(五)与可比公司的主要产品性能指标、产品良率和稳定性的对比”。
2、工艺协同优化:尚阳通与晶圆代工厂及封测厂商通过深度信息共享与反馈、联合研发工艺平台、产能深度合作与设备协同投入以及数据保密与互信机制,进行深度的工艺协同优化,以提升产品性能和制造效率。
3、核心技术安全:高度重视核心技术安全。一方面,通过实施股权激励,以及建立合理的绩效考核、晋升机制和员工福利体系等,维持核心技术人员和研发团队的稳定性;另一方面,通过积极进行知识产权申请与保护、制定严格的信息保密制度,在内部与相关研发人员签署包含保密义务、知识产权权属约定及竞业禁止条款的协议,在外部与合作厂商明确界定双方在合作过程中的保密义务和责任并清晰界定知识产权归属等多种措施,最大程度保障核心技术安全,为持续研发创新构筑坚实基础。
此外,尚阳通紧跟市场前沿,持续加大技术创新与迭代力度,不断巩固和提升产品的竞争优势,这也是保障核心技术长期价值和安全性的关键。
4、产品供应稳定性:为确保产品供应的稳定性,尚阳通采取了一系列综合措施。在供应链层面,积极推行多源化策略:与多家行业内头部晶圆代工厂建立合作关系;在封装测试环节,亦与多家行业领先的封测厂商合作,进行多源布局并合理分配产能。在产能协同方面,通过长期紧密合作锁定头部代工厂未来产能,探索产能预留机制以应对紧急需求,并在部分关键供应商处进行设备协同投入。同时,尚阳通高度重视对市场趋势和客户需求的研究分析,结合销售计划与研发项目进展,科学制定采购需求计划,进一步强化供应保障能力。
(二)标的资产产品在技术水平、产品迭代、成本管控等方面相对于 IDM模式下同类产品的对比,以及标的资产针对劣势采取的应对措施
1、尚阳通与可比公司中 IDM 模式企业在对应的产品布局及技术水平上不存在显著差异
可比公司中,宏微科技、斯达半导、士兰微为涉及 IDM 模式生产。在产品的布局上,该类企业由于所处发展阶段较为成熟,整体经营规模较大,产品种类相对更丰富,但在超级结 MOSFET、IGBT、SiC 功率器件产品等尚阳通核心产品类型上,尚阳通产品布局与前述企业不存在明显差异,产品研发进度不存在明显差异。在技术水平上,由于可比公司未在公开资料中具体披露其产品参数、性能指标及研发具体进展,以知识产权数量作为对比,尚阳通知识产权布局完善,知识产权拥有数量领先。
| 公司名称 | 具体对比内容 |
| 1、业务模式 | |
| 宏微科技 | 以IGBT、FRD为核心的功率半导体芯片、单管及模块的设计、研发、生产与销售为主要业务。模块采用自产模式,通过自有生产线对功率半导体芯片进行模块化封装与测试,最终形成功率模块;对于芯片及单管产品生产采用委托加工模式。 |
| 斯达半导 | 主营IGBT、快恢复二极管、MOSFET等功率芯片的设计和工艺及IGBT、SiCMOSFET等功率模块的设计、制造和测试。芯片生产用“Fabless+IDM双轮驱动”的模式。 |
| 士兰微 | 以集成电路、分立器件产品和发光二极管产品为主要业务,搭建了特色工艺的芯片制造平台,并已将技术和制造平台延伸至功率器件、功率模块、MEMS传感器、光电器件的封装领域,建立了较为完善的IDM经营模式。 |
| 尚阳通 | 以超级结MOSFET、IGBT、SGTMOSFET、SiC功率器件及模组产品为主要业务,采用Fabless模式。 |
| 2、产品布局 | |
| 宏微科技 | 在产品种类上,形成了从芯片设计到模块封装,从功率二极管到MOSFET、IGBT,从低频到高频器件,从小功率产品到大功率模块的全系列、多规格产品格局。在产品适用范围上,产品适用于变频器、电焊机、UPS电源、逆变电源、高频开关电源、风光储、新能源汽车电控系统、新能源汽车充电系统等多元化领域,并积极向机器人、机械臂等新兴场景探索。 |
| 斯达半导 | 未具体披露 |
| 士兰微 | 产品布局:以IGBT、超结MOSFET和高密度沟槽栅MOSFET为代表的功率半导体产品、第三代化合物功率半导体产品(SiC、GaN功率器件)、智能功率模块产品(IPM)、车规级和工业级功率模块产品(PIM);工艺布局:依托于已稳定运行的5、6、8、12英寸硅芯片生产线和正在加快建设的4、6、8英寸先进化合物芯片生产线,建立了新产品和新工艺技术研发团队,陆续完成了国内领先的高压BCD、超薄片槽栅IGBT、超结高压MOSFET、高密度沟槽栅MOSFET、快恢复二极管、MEMS传感器、SiC-MOSFET器件、GaN功率器件等工艺的研发,形成了比较完整的特色工艺制造平台。 |
| 尚阳通 | 1、超级结MOSFET:已形成电压覆盖300V-900V、电流覆盖2A-120A的产品。在8英寸和12英寸工艺平台上,运用7微米Pitch结构研制的击穿电压高于600V,采用TO-247封装的,导通电阻达14.3毫欧的超级结MOSFET产品,已实现大批量出货。2、IGBT:已形成击穿电压600V-1700V,电流15A-200A的多个系列产品。更新一代的1.2微米Pitch产品的设计和验证基本完成,正在批量验证;3、SiC功率器件:自主设计的SiC功率器件产品主要包括SiCMOSFET及SBD,已形成650V-1200V电压规格的产品,部分产品已进入量产与持续优化阶段。 |
3、知识产权数量
| 宏微科技 | 2025年末,公司共有专利148项,其中发明专利52项,实用新型专利84项,外观设计专利12项。 |
| 斯达半导 | 2025年年报未具体披露。 |
| 士兰微 | 2025年年报未具体披露。 |
| 尚阳通 | 截至重组报告书签署日,持有授权发明专利133项(含6项美国发明专利)、授权实用新型专利49项,集成电路布图设计74项。 |
注:可比公司相关数据来源为其年报、公告等公开披露资料。
2、尚阳通与 IDM 模式下企业在单位产品的综合成本方面通常不存在显著的差异,在工艺开发与量产速度、供应链稳定性上弱于 IDM 模式企业
①量产成本:IDM 模式下,企业拥有自有晶圆制造厂,属于重资产运营,需维持较高的产能利用率以覆盖固定成本,在市场需求旺季,其自有产能可转化为供应保障优势;而在需求淡季,则面临产能闲置压力,订单调整的灵活性亦受此制约。Fabless 模式企业则依托国内较为成熟的晶圆代工生态进行轻资产运营,淡季产能填充分担压力相对较小,并能通过审慎的生产计划在正常情况下保障客户供应。
②工艺开发与量产速度:IDM 模式企业凭借设计制造环节的内部协同,具备自主性强、量产周期短的优势,但可能受限于自身资源聚焦和产能规模而可并行开发的新工艺数量有限;Fabless 模式企业新工艺的开发高度依赖于与晶圆代工厂的深度合作。代工厂通常拥有广泛的客户基础和丰富的工艺平台,具备动力与Fabless 企业共同开发特色工艺以实现产品差异化,增强市场竞争力。但此模式涉及跨组织协作,从新工艺定义、开发到最终量产导入的流程环节较多,所需周期通常长于IDM 模式。
综上所述,从长期和整体运营视角分析,在排除市场剧烈波动、特殊供应链事件等非正常因素影响的前提下,IDM 模式企业与 Fabless 模式企业在单位产品的综合成本方面理论上通常不存在显著差异。IDM 模式企业虽需承担制造环节的固定成本,但也可能享有垂直整合带来的效率提升;Fabless 模式企业虽支付代工费用,但避免了重资产投入和相应的财务负担。但相对来说,Fabless 模式企业在工艺开发与量产速度、供应链稳定性上弱于 IDM 模式企业,尚阳通短期内主要通过供应商多源化策略、产能深度合作等策略保障供应链稳定性,能够有更多新工艺的选择;中长期主要通过深耕设计壁垒,提升差异化产品的比重,以提升产品成本管控能力与盈利能力。
(三)标的公司在实现国产替代方面具备一定竞争力
尚阳通形成了覆盖车规级、工业级和消费级等应用领域的产品布局,核心技术水平具有一定竞争优势,产品建立了稳固、资源聚焦的自主可控的国内供应体系,并与较多细分领域的头部客户建立了合作,实现了国产替代的市场验证,因此,尚阳通在实现国产替代方面具备一定竞争力。
1、产品布局:尚阳通已形成覆盖车规级、工业级和消费级应用领域,由高压产品、中低压产品及模组产品构成的产品矩阵。尤其在国产化市场空间广阔的高端 MOSFET、IGBT 以及SiC 等新兴技术领域,尚阳通均拥有紧跟行业前沿技术的产品储备,并通过持续的研发投入,巩固和提升产品竞争力。
2、核心技术先进性:尚阳通的核心技术优势,集中体现在其创新的产品设计能力上。通过持续的产品技术迭代升级,有效提升了关键性能指标,部分指标已达到或优于竞争对手水平。尚阳通产品获得众多细分领域头部客户的认可与采用,充分印证了尚阳通核心技术水平的竞争优势。
3、国产化落地能力:依托自身的研发技术体系,尚阳通与国内领先的晶圆代工和封装测试供应商建立了稳定的业务合作关系和深度的工艺技术交流机制,共同保障了产品在国产化产线上实现优异的关键技术指标,成功构建了资源聚焦、安全可控的国内供应体系。同时,尚阳通自建了功能完备的产品可靠性实验室,不仅通过了AEC-Q101可靠性测试项目和AQG324等国际车规标准的严格验证,具备了关键的自主验证能力,为产品品质和快速迭代提供了坚实保障。
4、市场验证:在功率器件应用领域,特别是工业级市场,尚阳通的产品已获得众多国内外知名企业的认可,成为其关键的少数国内供应商之一。进入这些行业头部客户的供应链体系,不仅为尚阳通带来了持续的业务黏性,更通过满足其引领行业发展的前沿需求,有效驱动了尚阳通的技术迭代升级,为巩固和扩大市场份额奠定了基础。
六、维持核心技术人员、研发人员稳定性以及防止核心技术泄密的具体措施及有效性
标的公司高度重视人才队伍建设,现有团队具备丰富的研发经验和深厚的技术积累,已形成新老结合、层次全面的研发人员架构。报告期末,标的公司在职研发人员共计59人,占标的公司总人数的比重为 46.46%。标的公司核心技术人员包括肖胜安、曾大杰、罗才卿和刘新峰。报告期内,原核心技术人员王彬因个人原因于 2026 年6 月从标的公司离职,并同标的公司签署了离职人员必要的各项文件。核心技术人员由 5 名减少为 4 名。王彬离职后,公司对其未触发竞业限制程序,其原承担的职责已通过公司内部组织架构梳理与团队分工优化实现平稳承接。上述人员变动未对标的公司技术研发、产品规划及核心竞争力产生重大不利影响。除上述情形外,标的公司核心技术人员保持基本稳定,未发生其他重大变动。
标的公司在发展过程中,为建立有效激励机制、增强公司管理团队和核心员工的凝聚力,标的公司及其管理层持续以公司股权来激励主要管理层及核心员工,共进行了5轮股权激励。截至报告期末,标的公司共有8名研发人员直接或通过员工持股平台间接持有标的公司股份,其中所有核心技术人员均持有标的公司股份。此外,标的公司在依据自身经营情况的前提下,制定了合理的绩效考核、晋升机制、员工福利等,来保障公司研发人员的稳定性和积极性。
为防范核心技术人员流失风险,标的公司已采取以下保障措施:一是核心研发人员肖胜安已承诺自交割日起至少36个月内持续在标的公司任职;二是通过与核心技术人员签订股权激励协议的补充协议,约定了本次重组资产交割后三个会计年度内的离职退出机制,若被授予人发生离职情形,根据离职时点不同,普通合伙人有权要求其按照约定转让全部合伙企业财产份额,转让价格按原认购成本加计一定利息或参照特定期间股票均价的一定比例确定,且离职人员不再参与剩余现金对价的分配。上述安排虽未采用服务期协议的直接形式,但客观上增加了核心人员的离职成本,在一定程度上能有效防范核心技术人才流失风险。
通过上述举措,标的公司鼓励研发创新以持续保持技术的先进性,同时增强核心员工的凝聚力,在维持核心技术人员、研发人员稳定性的同时吸引更多优秀的技术创新人才加入标的公司,共享公司发展红利。
标的公司自成立起高度重视研发和自身技术积累,不断通过专利等知识产权的申请和实行严格的保密措施对技术予以保护。
标的公司一贯重视核心技术和知识产权的研发和保护,由专人负责各项知识产权的申请、取得和维护,同时,标的公司执行了严格的技术保密制度,并与员工签署保密协议,防止核心技术泄密。具体措施如下:
根据《信息安全管理规定》,标的公司采取的具体措施包括:(1)设立专门的信息安全管理委员会和管理小组,负责信息安全的具体落实和监督检查,协调各信息安全执行部门以及与外部组织间有关的信息安全工作,同时明确标的公司员工所需尽到的信息安全责任;(2)将所有信息资产划分为绝密级、机密级、保密级及公开级四类机密等级。除公开级外,并对各级别信息资产的管理标准进行划分,不同级别的数据保存和传输均需获得相应级别的批准;(3)定期进行风险评估并制定针对各类特定风险的应急预案。此外,在日常技术研发方面,标的公司目前的研发均在内部网络环境中进行,且设置有专门的 IT 工具来监测识别敏感数据的传播,保障技术研发中数据运用和传播的安全性。
标的公司与管理层、核心技术人员、研发人员均签署有《保密、知识产权权属及竞业禁止协议》,具体包括:(1)员工在受雇期间直接或间接接触到的标的公司技术信息、业务信息及有关未来开发的信息,需承诺仅将该等保密资料用于完成标的公司的工作任务,未经标的公司允许,不得直接或间接以任何形式对外披露;(2)所有与标的公司业务方面有关记录、计算机储存信息及其他媒介物,未经标的公司允许不得移出标的公司场所,不得擅自复制相关信息和资料,在雇佣关系终止后,应立即归还所有信息和资料及其复制品;(3)在双方解除或终止劳动合同后的竞业限制期限内(竞业限制期限为自被标的公司停止聘用之日起三年),不得直接或间接到与标的公司及其控股股东经营范围相同或相近或生产或者经营同类产品、从事同类业务的有竞争关系的其他用人单位任职,或者自己开业生产或者经营同类产品、从事同类业务。
通过采取专利等知识产权申请、制定信息保密制度和与核心技术人员及其他研发人员签署保密、知识产权权属及竞业禁止协议等多种保护措施,标的公司能够有效防止核心技术泄密。
虽然标的公司已经采取了多项举措来保障核心技术人员和研发人员的稳定性以及防止核心技术泄密,但仍然存在核心技术人员流失及核心技术泄密的风险,上述风险已在重组报告书“第十二章 风险因素”之“二、与标的公司经营相关的风险”之“(九)标的公司核心技术泄密的风险”和“(十)技术人才短缺或流失的风险”中进行披露。
七、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问主要执行了以下核查程序:
1、访谈尚阳通核心技术人员,了解尚阳通核心技术形成过程,获取了核心技术人员的简历;
2、取得并核查尚阳通授权和在审的专利清单及相关证明文件、集成电路布图设计清单及证书;
3、访谈尚阳通研发人员,区分尚阳通产品类别,了解尚阳通核心技术代际和产品迭代情况、技术参数指标演变情况、了解尚阳通与竞争对手在技术水平和主要性能指标、先进性对比情况;了解尚阳通最新技术和产品开发进度和国外最先进技术水平差距情况;了解不同应用领域产品先进性情况;了解尚阳通功率模块产品业务模式;了解尚阳通核心技术、工艺技术在不同类型产品性能先进性体现;了解尚阳通与晶圆代工厂、封测厂商的合作模式;
4、通过裁判文书网检索尚阳通及其子公司、核心技术人员是否发生过知识产权相关的诉讼纠纷;
5、取得尚阳通出具的报告期内未发生过知识产权相关诉讼、仲裁纠纷的情况说明;
6、查阅尚阳通相关实验报告数据及产品技术手册,确认产品关键参数指标对比准确性;
7、取得尚阳通及可比公司功率器件的产品手册,核查尚阳通核心技术产品的技术指标;
8、获取了标的公司关于研发费用的说明,了解其研发支出及构成、研发人员的数量、变化及其专业背景、研发项目数量、内容及研发进展、新增发明专利数量及内容;
9、查阅标的公司历次股权激励文件、与员工绩效考核相关的文件、保密相关制度、核心技术人员《劳动合同》《保密、知识产权权属及竞业禁止协议》等,分析标的公司及管理层维持核心技术人员、研发人员稳定性以及防止核心技术泄密的具体措施及有效性。
针对事项3(1),律师实施的核查程序如下:
1、获取并查阅了核心技术人员的调查表;
2、获取并查阅了尚阳通授权和在审的专利清单及授权专利证书、集成电路布图设计清单及证书;
3、访谈尚阳通核心技术人员并取得尚阳通出具的说明,了解尚阳通核心技术形成过程及核心技术对应的知识产权;
4、通过裁判文书网检索标的资产及其境内子公司、核心技术人员是否发生过知识产权相关的诉讼纠纷;
5、取得尚阳通出具的报告期内未发生过知识产权相关诉讼、仲裁纠纷的情况说明。
(二)核查意见
经核查,独立财务顾问认为:
1、尚阳通核心技术均系业务发展过程中自主研发形成,尚阳通针对核心技术形成了较为完善的知识产权保护,尚阳通知识产权不存在侵害第三方合法权益的情形,相关知识产权不存在纠纷或潜在纠纷;
2、尚阳通不同代际技术各有特性优势和适用场景,各代技术发展随着Pitch尺寸缩小,产品性能指标参数得以优化和提升。尚阳通的新产品研发及量产周期与同行业可比公司相比不存在显著差异,不存在研发失败、停滞等情况。第五代超级结 MOSFET 产品作为前沿技术储备,致力于在硅基超级结工艺和技术领域达到领先水平,截至 2026 年 8 月,第五代超级结 MOSFET 两款产品已经完成可靠性和应用评测,满足产品发布(Release)要求,为了提升产品的性价比,尚阳通已经和晶圆制造厂协作持续开发新产品,并积累良率改善数据。计划在该制程在 8英寸生产线开发成功后,研究将该技术转移到控制能力更强的 12 英寸生产线进行批量生产的可行性和必要性。第三代 IGBT 产品量产进度未达预期主要是受限于晶圆代工厂原有设备和工艺方案不能获得足够的稳定量产的工艺窗口,目前,100A IGBT 产品、75A IGBT 产品及 150A IGBT 产品已经在光伏,储能,电能质量和充电桩领域等多个客户实现批量订单,进入量产与持续优化阶段。标的资产目前与国外最先进技术水平仍存在一定差距,相关风险已在草案中充分披露;
3、报告期内,标的公司为保持核心技术的先进性,高度重视研发工作:研发投入逐年增加,并不断引入具备丰富研发经验和深厚技术积累的专业人员以扩大研发团队;同时,持续推进多项紧跟行业前沿技术与客户需求的研发项目,新增授权发明专利 60 项(含 6项美国发明专利)。标的公司核心技术先进性主要体现于产品设计方案,产品技术的迭代升级带动产品性能指标的提升,标的公司部分产品性能指标与竞争对手相比存在优势,且产品已获得多个细分领域头部认可,这体现了其核心技术水平具有一定竞争优势。此外,标的公司主要产品平均销售单价、单位成本、主营业务毛利率变动趋势与同行业可比公司相关产品基本一致,在产品量产成本方面未呈现显著差距;
4、尚阳通高度重视研发和自身技术积累,形成了与公司经营战略、下游市场需求高度匹配的核心技术体系,并将其与产品深度融合;基于产业链分工背景下,尚阳通需要基于晶圆代工厂基础工艺、生产制造和封测厂商的生产制造等环节,完成最终产品制造,实现销售,尚阳通核心技术先进性不依赖代工企业实现。公司现阶段暂以维持并深化现有 Fabless 模式为核心经营战略,暂未形成落地的直接投资建设或拓展自有晶圆制造产能和封装测试产能的具体规划;
5、Fabless 模式下,标的资产对产品质量管控、工艺协同优化、核心技术安全、产品供应稳定性采取了相应的管控措施。可比公司中,宏微科技、斯达半导、士兰微涉及IDM 模式。在产品的布局上,该类企业由于所处发展阶段较为成熟,整体经营规模较大,产品种类相对更丰富,但在超级结 MOSFET、IGBT、SiC功率器件产品等尚阳通核心产品类型上,尚阳通产品布局与前述企业不存在明显差异,产品研发进度不存在明显差异。在技术水平上,由于可比公司未在公开资料中具体披露其产品参数、性能指标及研发具体进展,以知识产权数量作为对比,尚阳通知识产权布局完善,知识产权拥有数量领先。从长期和整体运营视角分析,在排除非正常因素影响的前提下,IDM 模式企业与 Fabless 模式企业在单位产品的综合成本方面理论上通常不存在显著差异。但 Fabless 模式企业在工艺开发与量产速度、供应链稳定性上弱于 IDM 模式企业,尚阳通短期内主要通过供应商多源化策略、产能深度合作等策略保障供应链稳定性,能够有更多新工艺的选择;中长期主要通过深耕设计壁垒,提升差异化产品的比重,以提升产品成本管控能力与盈利能力。尚阳通形成了覆盖车规级、工业级和消费级等应用领域的产品布局,核心技术水平具有一定竞争优势,产品建立了稳固、资源聚焦的自主可控的国内供应体系,与较多细分领域的头部客户建立了合作,实现了国产替代的市场验证,在实现国产替代方面具备一定竞争力;
6、标的公司通过股权激励、制定合理的绩效考核、晋升机制、员工福利等,增强核心员工的凝聚力,维持核心技术人员、研发人员的稳定性;通过采取专利等知识产权申请、制定信息保密制度和与核心技术人员及其他研发人员签署保密、知识产权权属及竞业禁止协议等多种保护措施,标的公司能够有效防止核心技术泄密。
经核查,律师认为:
截至本回复意见出具日,尚阳通核心技术均系在业务发展过程中自主研发形成,尚阳通针对核心技术形成了较为完善的知识产权保护,尚阳通知识产权不存在侵害第三方合法权益的情形,相关知识产权不存在纠纷或潜在纠纷。
4.关于标的资产财务报表
申请文件显示:(1)报告期各期末,标的资产应收票据及应收款项融资金额分别为264.18万元和716.22万元,应收账款账面余额分别为0.90亿元和1.15亿元,在2024年营业收入下滑的情况下,应收账款余额同比增长27.92%。(2)报告期内,标的资产应收账款周转率分别为10.15次/年和5.91次/年,标的资产对账龄为6个月以内的应收账款组合以及账龄为6个月至1年的应收账款组合分别按照1%及5%计提坏账准备,账龄为6个月以内的应收账款组合坏账准备计提比例低于同行业可比公司水平。报告期各期,标的资产信用减值损失分别为-48.60万元和-32.62万元。(3)报告期各期末,标的资产的存货账面余额分别为2.40亿元和2.07亿元,主要为尚未进入封装测试环节的晶圆等原材料和库存商品,2024年年末存货账面余额同比下降13.78%,存货跌价损失分别为-702.42万元和-944.18万元。(4)报告期内,标的资产研发费用分别为7123.52万元和7149.54万元,其中职工薪酬分别为2084.67万元和3025.36万元,材料费分别为3126.39万元和1898.62万元。
请上市公司补充说明:(1)结合应收账款信用政策及其变化情况、营业收入季度分布情况等,分析标的资产2024年营业收入下降但应收账款余额增加的原因及合理性。(2)结合应收账款账龄结构、应收账款周转率、期后回款情况、客户结构及下游应用领域、与同行业可比公司对比情况等,分析标的资产账龄为6个月以内的应收账款组合坏账准备计提比例低于同行业可比公司的合理性,2024年应收账款余额增加但信用减值损失下降的原因,应收账款坏账准备计提是否充分。(3)结合存货细分结构、存货库龄、存货周转率、期后结转情况等,分析2024年存货账面余额下降但存货跌价损失增加的原因,是否存在销售退回或滞销等情况,存货跌价准备计提是否充分。(4)结合研发人员数量及变动情况、薪酬水平等情况,分析标的资产报告期内研发费用中职工薪酬增加的原因,研发人员的占比及薪酬水平与同行业可比公司是否存在显著差异;研发费用中材料费下降的原因及合理性,与标的资产研发项目数量及进展是否匹配。
请独立财务顾问和会计师核查并发表明确意见。
一、结合应收账款信用政策及其变化情况、营业收入季度分布情况等,分析标的资产 2024 年营业收入下降但应收账款余额增加的原因及合理性
(一)2023 年至 2026 年1-6 月,公司对主要客户信用政策未发生重大变化,营业收入季度分布情况
2023 年至2026 年 1-6 月,累计收入前五大客户主要信用政策情况如下:
| 序号 | 客户简称 | 客户名称 | 期间 | 变更原因 |
| 1 | 威健 | 威健国际贸易(上海)有限公司 | 2023年-2026年6月 | 未变化 |
| 威健实业国际有限公司 | 2023年-2026年6月 | 未变化 | ||
| 2 | 英能达 | 深圳市英能达电子有限公司 | 2023年-2026年6月 | 未变化 |
| 联汇(香港)有限公司 | 2023年-2026年6月 | 未变化 | ||
| 3 | 英飞源 | 深圳英飞源技术有限公司 | 2023年-2026年6月 | 未变化 |
| 南京英飞源技术有限公司 | 2023年-2026年6月 | 未变化 | ||
| 4 | 上海肖克利 | 上海肖克利信息科技股份有限公司 | 2023年-2026年6月 | 未变化 |
| 5 | 三恩利 | 深圳三恩利电子有限公司 | 2023年-2026年6月 | 未变化 |
| 瑞致科技有限公司 | 2023年-2026年6月 | 未变化 |
如上表所述,2023 年至2026 年 1-6 月标的资产主要客户信用政策无变化。2023 年-2024年,营业收入季度分布情况如下:
单位:万元
| 季度 | 2024 年 | 2023 年 | ||
| 收入金额 | 收入占比 | 收入金额 | 收入占比 | |
| 第一季度 | 10,752.19 | 17.75% | 18,913.33 | 28.09% |
| 第二季度 | 15,292.13 | 25.25% | 20,323.52 | 30.18% |
| 第三季度 | 16,315.43 | 26.94% | 15,010.76 | 22.29% |
| 第四季度 | 18,212.91 | 30.07% | 13,091.74 | 19.44% |
| 合计 | 60,572.66 | 100.00% | 67,339.36 | 100.00% |
如上表所述,标的公司收入不存在明显的季节性特征。2024 年第四季度收入占比为 30.07%,较2023 年第四季度收入占比增加10.63%,会使得2024 年末应收账款余额占当年营业收入的比重增加。2024 年四季度收入波动的具体原因参见本题(二)关于收入增长带动应收账款余额增加的相关原因分析。
(二)标的资产 2024 年营业收入下降但应收账款余额增加的原因及合理性
2024 年度收入下降,而标的公司客户信用政策基本都维持在30-90 天,期末应收账款余额增长的原因主要为标的公司 2024 年 4 季度销售金额同比增长。具体情况如下:
单位:万元
| 项目 | 2024年第4季度/2024年末 | 2023年第4季度/2023年末 | 增长额 | 增长率 |
| 营业收入 | 18,212.91 | 13,091.74 | 5,121.17 | 39.12% |
| 应收账款 | 11,387.09 | 8,901.95 | 2,485.14 | 27.92% |
如上表所述,应收账款期末余额增加的主要原因系 2024 年四季度终端市场环境好转,新能源汽车产销持续放量,带动高压MOSFET、IGBT 及碳化硅(SiC)功率器件需求激增,国内风光储项目加速落地推动功率半导体采购量环比增长,光伏逆变器、储能变流器及特高压输电系统对 IGBT 产品的需求显著提升亦带动收入增长,2024 年四季度收入较 2023 年四季度收入增长 39.12%,增长金额为5,121.17 万元,使得赊销客户应收款项相应增加。同行业可比公司东微半导2024年第四季度收入波动趋势与标的资产一致。
二、结合应收账款账龄结构、应收账款周转率、期后回款情况、客户结构及下游应用领域、与同行业可比公司对比情况等,分析标的资产账龄为 6 个月以内的应收账款组合坏账准备计提比例低于同行业可比公司的合理性,2024 年应收账款余额增加但信用减值损失下降的原因,应收账款坏账准备计提是否充分
(一)结合应收账款账龄结构、应收账款周转率、期后回款情况、客户结构及下游应用领域、与同行业可比公司对比情况等,分析标的资产账龄为 6 个月以内的应收账款组合坏账准备计提比例低于同行业可比公司的合理性
1、应收账款账龄结构、应收账款周转率、期后回款情况
报告期各期末,尚阳通应收账款账面价值分别为 11,387.09 万元、7,792.48万元和13,043.02 万元,除 2026 年6月末应收客商联汇(香港)有限公司 27.69万元账龄为 6-12 个月外,其他应收账款均为 6个月以内账龄。报告期内应收账款周转率分别为 5.91、7.04 和5.71,2024 年应收账款周转率下降的主要原因系四季度销售收入增长导致期末应收账款余额增长较大所致。2025 年度相比2024年度应收账款周转率呈上升趋势,主要系 2025 年末应收账款规模在账期范围内较 2024 年末下降所致;2026 年 1-6 月相比 2025 年度应收账款周转率呈下降趋势,主要系 2026 年 6 月末应收账款规模增加所致。2024 年末、2025 年末应收账款均已全部回款。截至 2026 年 9 月30 日,2026 年 6 月末应收账款回款比例为 97.19%。
2、报告期末应收账款余额前五大客户结构及下游应用领域情况
单位:万元
| 单位名称 | 客户性质 | 期末余额 | 账龄 | 占比 | 下游应用领域情况 |
| 2026.6.30 | |||||
| 威健国际贸易(上海)有限公司 | 经销 | 8,231.56 | 6个月以内 | 62.47% | 车规级、工业级、消费级、其他 |
| 客户H | 直销 | 1,159.97 | 6个月以内 | 8.80% | 工业级 |
| 深圳市英能达电子有限公司 | 经销 | 894.02 | 6个月以内 | 6.79% | 车规级、工业级、消费级、其他 |
| 上海肖克利信息科技股份有限公司 | 经销 | 807.61 | 6个月以内 | 6.13% | 车规级、工业级、消费级、其他 |
| 新晔电子(深圳)有限公司 | 经销 | 559.84 | 6个月以内 | 4.25% | 工业级 |
| 合计 | 11,653.00 | 88.44% | |||
| 2025.12.31 | |||||
| 威健国际贸易(上海)有限公司 | 经销 | 3,909.19 | 6个月以内 | 49.66% | 车规级、工业级、消费级、其他 |
| 客户H | 直销 | 917.09 | 6个月以内 | 11.65% | 工业级 |
| 深圳市英能达电子有限公司 | 经销 | 554.59 | 6个月以内 | 7.05% | 车规级、工业级、消费级、其他 |
| 新晔电子(深圳)有限公司 | 经销 | 430.33 | 6个月以内 | 5.47% | 车规级、工业级、消费级、其他 |
| 客户A | 直销 | 387.34 | 6个月以内 | 4.92% | 工业级 |
| 合计 | 6,198.54 | 78.75% | |||
| 2024.12.31 | |||||
| 威健国际贸易(上海)有限公司 | 经销 | 3,530.88 | 6个月以内 | 30.70% | 车规级、工业级、消费级、其他 |
| 客户B | 直销 | 1,587.86 | 6个月以内 | 13.80% | 车规级 |
| 客户C | 直销 | 1,465.41 | 6个月以内 | 12.74% | 工业级 |
| 深圳市英能达电子有限公司 | 经销 | 1,147.60 | 6个月以内 | 9.98% | 车规级、工业级、消费级、其他 |
| 客户A | 直销 | 849.41 | 6个月以内 | 7.38% | 工业级 |
| 合计 | 8,581.16 | 74.61% | |||
3、结合同行业可比公司对比情况,标的资产账龄为 6个月以内的应收账款组合坏账准备计提比例低于同行业可比公司具备合理性
截至 2026 年 6 月30日,公司与同行业可比上市公司应收账款坏账准备计提比例对比情况如下:
单位:%
| 账龄组合构建情况 | 东微半导 | 新洁能 | 宏微科技 | 斯达半导 | 士兰微 | 华微电子 | 标的资产 |
| 6个月以内(含6个月,下同) | 5.00 | 5.00 | 5.00 | 5.00 | 5.00 | 0.75 | 1.00 |
| 6个月至1年 | 5.00 | ||||||
| 1年至2年 | 20.00 | 10.00 | 10.00 | 10.00 | 10.00 | 5.95 | 10.00 |
| 2年至3年 | 50.00 | 30.00 | 50.00 | 20.00 | 30.00 | 57.07 | 30.00 |
| 3年至4年 | 100.00 | 100.00 | 100.00 | 50.00 | 100.00 | 95.04 | 50.00 |
| 4年至5年 | 80.00 | / | 80.00 | ||||
| 5年以上 | 100.00 | / | 100.00 |
注:上述同行业可比上市公司的坏账准备计提政策来自于 2026 年半年度报告,其中华微电子系按照预期信用损失率计提的数据,并于 2026 年 5 月 20 日撤销 ST。
另外,同属半导体行业的芯片设计上市公司晶丰明源、必易微与标的公司的坏账准备计提组合类似,具体如下:
单位:%
| 账龄组合构建情况 | 晶丰明源 | 必易微 |
| 6个月以内(含6个月,下同) | 1.00 | 1.00 |
| 6个月至1年 | 5.00 | 5.00 |
| 1年至2年 | 20.00 | 20.00 |
| 2年至3年 | 50.00 | 50.00 |
| 3年以上 | 100.00 | 100.00 |
注:上述同行业上市公司晶丰明源、必易微的坏账准备计提政策来自于 2026 年半年度报告。
截至 2026 年 6 月30日,标的公司与同行业可比上市公司应收账款账龄结构对比情况如下:
单位:万元
注:上述同行业可比上市公司的应收账款账龄结构数据来自于 2026 年半年度报告。
| 账龄 | 东微半导 | 新洁能 | 宏微科技 | 斯达半导 | 士兰微 | 华微电子 | 标的公司 |
| 6个月以内(含6个月,下同) | 26,734.02 | 28,140.17 | 56,255.57 | 105,478.87 | 394,089.12 | 79,828.17 | 13,146.80 |
| 6个月至1年 | 29.15 | ||||||
| 1年至2年 | 26.16 | 6.22 | 135.26 | 51.65 | 1,093.77 | 239.40 | - |
| 2年至3年 | 77.03 | 21.34 | 2.98 | 95.58 | 456.45 | 187.52 | - |
| 3年至4年 | - | 165.97 | 85.99 | 9.18 | 4,887.83 | 2.77 | - |
| 4年至5年 | 8.63 | - | - | ||||
| 5年以上 | 146.63 | - | - | ||||
| 合计 | 26,837.21 | 28,333.70 | 56,479.81 | 105,790.54 | 400,527.17 | 80,257.87 | 13,175.94 |
截至 2025 年12 月 31 日,标的公司与同行业可比上市公司应收账款账龄结构对比情况如下:
单位:万元
| 账龄 | 东微半导 | 新洁能 | 宏微科技 | 斯达半导 | 士兰微 | 华微电子 | 标的公司 |
| 6个月以内(含6个月,下同) | 16,330.95 | 27,138.19 | 52,676.83 | 90,874.52 | 333,479.15 | 58,427.75 | 7,871.19 |
| 6个月至1年 | - | ||||||
| 1年至2年 | - | 12.83 | 37.37 | 196.28 | 993.26 | 202.93 | - |
| 2年至3年 | - | 58.22 | 57.27 | 17.32 | 531.96 | 134.09 | - |
| 3年至4年 | - | 121.01 | 28.72 | 11.62 | 4,731.58 | - | - |
| 4年至5年5 年以上 | 4.73141.98 | -- | -- | ||||
| 合计 | 16,330.95 | 27,330.26 | 52,800.19 | 91,246.46 | 339,735.95 | 58,764.77 | 7,871.19 |
注:上述同行业可比上市公司的应收账款账龄结构数据来自于 2025年年度报告。
截至 2024 年12 月 31 日,标的公司与同行业可比上市公司应收账款账龄结构对比情况如下:
单位:万元
| 账龄 | 东微半导 | 新洁能 | 宏微科技 | 斯达半导 | 士兰微 | 华微电子 | 标的公司 |
| 6个月以内(含6个月,下同) | 17,152.04 | 29,618.19 | 50,908.39 | 96,016.57 | 297,960.85 | 64,130.45 | 11,502.12 |
| 6个月至1年 | - | ||||||
| 1年至2年 | - | 60.81 | 65.26 | 64.88 | 875.38 | 626.34 | - |
| 2年至3年 | - | 19.31 | 2.53 | 11.62 | 1,963.79 | 156.71 | - |
| 3年至4年 | - | 110.59 | 29.19 | 20.73 | 2,943.75 | 33.32 | - |
| 4年至5年 | 0.02 | 3.19 | - | ||||
| 5年以上 | 155.18 | 844.98 | - | ||||
| 合计 | 17,152.04 | 29,808.90 | 51,005.37 | 96,269.00 | 303,743.77 | 65,794.99 | 11,502.12 |
注:上述同行业可比上市公司的应收账款账龄结构数据来自于 2024年年度报告。
报告期内标的公司应收账款管理情况良好,各期应收账款账龄主要为6个月以内,应收账款账面余额小于同行业可比上市公司,根据客户以往回款情况,客户基本能在期后6 个月以内回款,回款情况良好,无坏账发生,各期历史损失率均为 0。此外,公司制定了严格的信用政策和有效的考核制度,仅对个别资金实力较强、长期合作的经销商给予较长的信用期。因此在构建坏账准备政策时,公司对 6个月以内的应收账款按照 1%计提,上述同属半导体行业的芯片设计上市公司晶丰明源、必易微与标的公司采用了相同的应收账款坏账计提政策;公司对于6个月至1年的应收账款按照 5%计提与同行业公司保持一致。标的公司考虑有关过去事项、当前状况以及对未来经济状况的预测等合理且有依据的信息,以发生违约的风险为权重,计算合同应收的现金流量与预期能收到的现金流量之间差额的现值的概率加权金额,确认预期信用损失。标的公司构建6 个月以内1%,6 个月至1 年 5%的应收账款计提政策符合实际经营情况,与同行业可比公司存在的差异具有合理性。
标的公司如将6个月以内的应收账款按照 5.00%的比例进行坏账计提,计提坏账对各期净利润的影响测算如下:
单位:万元
| 期间 | 期末账面余额 | 按照1%比例计提坏账 | 按照5%比例计提坏账 | 对各期净利润的影响 |
| 2026年度1-6月 | 13,175.94 | 131.76 | 658.80 | -527.04 |
| 2025年度 | 7,871.19 | 78.71 | 393.56 | -314.85 |
| 2024年度 | 11,502.12 | 115.02 | 575.11 | -460.08 |
注:上述对各期净利润的影响未考虑所得税费用的影响。
如上表所述,如标的公司将6个月以内的应收账款按照5.00%的比例进行坏账计提,将分别抵减标的公司报告期各期净利润 460.08 万元、314.85 万元和527.04 万元,占当期净利润的比例分别为 10.07%、5.14%和 29.61%,由于标的公司 2026 年度 1-6 月应收账款余额较大及净利润仅为 2026 年上半年净利润,导致占当期净利润比例较大,考虑到标的公司应收账款账期集中在 6 个月以内,实际影响相对较小。
三、结合存货细分结构、存货库龄、存货周转率、期后结转情况等,分析2024 年存货账面余额下降但存货跌价损失增加的原因,是否存在销售退回或滞销等情况,存货跌价准备计提是否充分
(一)存货细分结构、存货库龄、存货周转率、期后结转情况
1、存货细分结构情况
单位:万元
| 产品线 | 存货类别 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | |||
| 账面余额 | 占比 | 账面余额 | 占比 | 账面余额 | 占比 | ||
| 高压产品线 | 原材料 | 4,441.54 | 30.28% | 5,353.06 | 34.13% | 5,614.68 | 34.87% |
| 库存商品 | 4,700.18 | 32.04% | 7,532.67 | 48.02% | 6,924.60 | 43.00% | |
| 发出商品 | 3.15 | 0.02% | 31.52 | 0.20% | 226.59 | 1.41% | |
| 委托加工物资 | 5,525.63 | 37.66% | 2,769.25 | 17.65% | 3,337.18 | 20.72% | |
| 小计 | 14,670.50 | 100.00% | 15,686.49 | 100.00% | 16,103.05 | 100.00% | |
| 中低压产品线 | 原材料 | 714.16 | 27.58% | 1,274.82 | 38.54% | 1,168.44 | 35.43% |
| 库存商品 | 1,096.72 | 42.35% | 1,728.53 | 52.25% | 1,615.76 | 49.00% | |
| 发出商品 | - | 0.00% | - | - | - | - | |
| 委托加工物资 | 778.69 | 30.07% | 304.59 | 9.21% | 513.54 | 15.57% | |
| 小计 | 2,589.58 | 100.00% | 3,307.94 | 100.00% | 3,297.74 | 100.00% | |
| 模组产品线 | 原材料 | 423.40 | 56.90% | 465.24 | 49.84% | 436.68 | 46.20% |
| 库存商品 | 194.81 | 26.18% | 161.32 | 17.28% | 255.16 | 27.00% | |
| 发出商品 | - | 0.00% | - | - | - | - | |
| 委托加工物资 | 125.92 | 16.92% | 306.84 | 32.87% | 253.36 | 26.80% | |
| 小计 | 744.13 | 100.00% | 933.40 | 100.00% | 945.19 | 100.00% | |
| 其他 | 原材料 | 307.91 | 100.00% | 347.97 | 100.00% | 378.25 | 100.00% |
| 库存商品 | - | - | - | - | - | - | |
| 发出商品 | - | - | - | - | - | - | |
| 委托加工物资 | - | - | - | - | - | - | |
| 小计 | 307.91 | 100.00% | 347.97 | 1.72% | 378.25 | 100.00% | |
| 合计 | 原材料 | 5,887.01 | 32.15% | 7,441.09 | 36.70% | 7,598.04 | 36.66% |
| 库存商品 | 5,991.72 | 32.72% | 9,422.52 | 46.47% | 8,795.52 | 42.44% | |
| 发出商品 | 3.15 | 0.02% | 31.52 | 0.16% | 226.59 | 1.09% | |
| 委托加工物资 | 6,430.25 | 35.11% | 3,380.67 | 16.67% | 4,104.08 | 19.80% | |
| 小计 | 18,312.12 | 100.00% | 20,275.80 | 100.00% | 20,724.23 | 100.00% | |
2024 年至2026年 6月,标的资产存货主要由原材料、库存商品、委托加工物资构成,三者合计占存货的比重各期均在95%以上。标的资产原材料主要包括晶圆、快恢复二极管等;委托加工物资主要为进入中测及封装测试环节的晶圆及封装过程中的货品;库存商品主要指已达到销售状态的晶圆或功率器件成品。
2、存货库龄情况
单位:万元
| 库龄 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | |||
| 账面余额 | 占比 | 账面余额 | 占比 | 账面余额 | 占比 | |
| 1年以内 | 12,721.83 | 69.47% | 13,784.66 | 67.99% | 14,937.43 | 72.08% |
| 1-2年 | 3,064.22 | 16.73% | 3,321.52 | 16.38% | 4,849.47 | 23.40% |
| 2年以上 | 2,526.07 | 13.79% | 3,169.62 | 15.63% | 937.33 | 4.52% |
| 合计 | 18,312.12 | 100.00% | 20,275.80 | 100.00% | 20,724.23 | 100.00% |
2024年至2026年6月,标的公司库龄1年以内的存货余额占比均在67.00%以上,库龄情况较好,各期库龄2年以上的存货余额分别为937.33 万元、3,169.62万元和 2,526.07 万元,占各期末存货余额比例为 4.52%、15.63%和 13.79%,主要为原材料和库存商品。
分项目的存货库龄情况如下:
单位:万元
| 项目 | 库龄 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 |
| 原材料 | 1年以内 | 2,952.44 | 4,310.68 | 5,183.23 |
| 1-2年 | 1,766.06 | 2,068.78 | 1,831.68 | |
| 2年以上 | 1,168.51 | 1,061.62 | 583.13 | |
| 库存商品 | 1年以内 | 3,581.33 | 6,061.79 | 5,423.53 |
| 1-2年 | 1,052.83 | 1,252.74 | 3,017.78 | |
| 2年以上 | 1,357.56 | 2,108.00 | 354.20 | |
| 发出商品 | 1年以内 | 3.15 | 31.52 | 226.59 |
| 委托加工物资 | 1年以内 | 6,184.92 | 3,380.67 | 4,104.08 |
| 1-2年 | 245.33 | - | - | |
| 合计 | 18,312.12 | 20,275.80 | 20,724.23 |
长库龄的原材料、库存商品会对产品的性能质量产生一定影响,其影响程度主要受其存储条件、封装材料、定期检测与预处理等相关。标的公司2025 年末长库龄存货显著增加主要系2023 年度基于市场预期的备货,后期实际销售未及预期所致。该等存货保存现状良好,拟择机销售。标的公司 2026 年6 月末长库龄存货较 2025 年末占比略微降低。标的公司对于2年及2 年以上的长库龄存货,按照谨慎性的原则,全额计提存货跌价准备。该等存货在对客户销售前,会与客户确认是否可接受,同时为保证存货质量会对相关存货进行全面复测,复测合格后,再对其进行销售。
3、存货周转率
单位:万元
| 项目 | 2024年度 | 2023年度 | 变动额 | 变动比率 |
| 期初存货账面余额 | 24,037.80 | 15,864.57 | 8,173.23 | 51.52% |
| 期末存货账面余额 | 20,724.23 | 24,037.80 | -3,313.57 | -13.78% |
| 存货平均余额 | 22,381.02 | 19,951.19 | 2,429.83 | 12.18% |
| 营业成本 | 45,885.38 | 48,749.55 | -2,864.17 | -5.88% |
| 存货周转率(次/年) | 2.05 | 2.44 | -0.39 | -16.09% |
由上表可知,标的资产存货周转率的下降主要受存货平均余额同比增加和营业成本同比下滑共同影响,其中存货平均余额同比增加主要原因系 2023 年初标的资产对于终端市场环境的判断预期较好,同步增加了备货量,使得 2023 年末存货账面余额较期初增长较大所致;营业成本同比下滑主要原因系原材料采购单价下降,同步结转销售成本下降所致。
单位:万元
| 项目 | 2025年度 | 2024年度 | 变动额 | 变动比率 |
| 期初存货账面余额 | 20,724.23 | 24,037.80 | -3,313.57 | -13.78% |
| 期末存货账面余额 | 20,275.80 | 20,724.23 | 2,622.74 | 12.66% |
| 存货平均余额 | 20,500.02 | 22,381.02 | -345.42 | -1.54% |
| 营业成本 | 50,260.72 | 45,885.38 | - | - |
| 存货周转率(次/年) | 2.45 | 2.05 | 0.20 | 9.97% |
2025 年度相比2024 年度存货周转率有所上升,系前期备货库存逐步出清,同时公司控制库存所致。
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 变动额 | 变动比率 |
| 期初存货账面余额 | 20,275.80 | 20,724.23 | -448.43 | -2.16% |
| 期末存货账面余额 | 18,312.12 | 20,275.80 | -1,963.68 | -9.68% |
| 存货平均余额 | 19,293.96 | 20,500.02 | -1,206.06 | -5.88% |
| 营业成本 | 22,730.78 | 50,260.72 | - | - |
| 存货周转率(次/年) | 2.36 | 2.45 | -0.09 | -3.67% |
注:2026 年 1-6 月存货周转率数据已做年化处理。
2026 年 1-6 月相较 2025 年度存货周转率保持稳定。
4、期后结转情况
2024 年末期后结转情况较好,系随着下游行业景气度回升、功率半导体的国产替代趋势进一步加强以及行业去库存的逐步完成,标的公司在“需求扩张+国产替代+技术升级”三重因素的驱动下,2025 年销售情况转好。
单位:万元
| 项目 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | ||||||
| 存货余额 | 期后结转金额 | 期后结转占比 | 存货余额 | 期后结转金额 | 期后结转占比 | 存货余额 | 期后结转金额 | 期后结转占比 | |
| 发出商品 | 3.15 | 3.15 | 100.00% | 31.52 | 31.52 | 100.00% | 226.59 | 226.59 | 100.00% |
| 库存商品 | 5,991.72 | 9,538.02 | 159.19% | 9,422.52 | 9,333.62 | 99.06% | 8,795.52 | 10,976.64 | 124.80% |
注:2024 年、2025 年期后结转金额取自期后前三个月的销售成本。2026 年 6 月期后结转金额取自期后前二个月的销售成本。
截至 2026 年 6 月30日,原材料、委托加工物资的期后领用结转情况如下:
单位:万元
| 项目 | 存货余额 | 期后领用结转金额 | 期后领用结转占比 |
| 原材料 | 5,887.01 | 9,926.74 | 168.62% |
| 委托加工物资 | 6,430.25 | 13,973.61 | 217.31% |
注:期后领用结转金额取自期后前二个月的出库数据。
(二)分析 2024 年存货账面余额下降但存货跌价损失增加的原因
报告期各期末,标的公司存货账面余额及存货跌价准备余额如下表所示:
单位:万元
| 项目 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 存货账面余额 | 18,312.12 | 20,275.80 | 20,724.23 | 24,037.80 |
| 存货跌价准备余额 | 2,807.92 | 3,213.84 | 1,174.64 | 594.95 |
(1)标的公司 2024 年存货账面余额下降但存货跌价损失增加主要因长账龄存货的增加所致,具体如下:
根据近年市场情况,客户需要现货的比例逐渐增加,为了满足客户的要求,标的公司提前备货,导致部分长库龄存货的增加。其中 1-2 年存货占比由 2023年 8.86%上升至 2024 年 23.40%;2 年以上存货占比由 2023 年 1.59%上升至 2024年4.52%。标的公司2024 年2年以上的存货账面余额较上期增加了554.35 万元,标的公司对于库龄两年以上的存货全额计提存货跌价准备,使得 2024 年存货跌价准备期末金额较上期增加579.69 万元。
(2)报告期内,标的公司存货跌价准备波动原因如下:
标的公司2025年12月末计提存货跌价准备较2024年末增加2,039.20万元,主要原因系标的公司 2025 年末 2 年以上库龄存货账面余额增加 2,232.29 万元,标的公司对于2年及2 年以上的长库龄存货按照谨慎性的原则,全额计提存货跌价准备,使得本期较2024 年末存货跌价准备有所增加。
标的公司 2026 年 6 月 30 日计提存货跌价准备较 2025 年末减少 405.92 万元,主要原因系标的公司 2026 年 6 月 30 日 2 年以上库龄存货账面余额减少643.55 万元,标的公司对于 2 年及 2 年以上的长库龄存货按照谨慎性的原则,全额计提存货跌价准备,使得本期较 2025 年末存货跌价准备有所减少。
(三)是否存在销售退回或滞销等情况
标的公司存在少量销售退回,2023 年至2026 年1-6 月各期销售退回金额分别为 6.59 万元、41.21 万元、322.15 万元和53.56 万元,各期销售退回金额占营业收入比例分别为 0.01%、0.07%、0.47%和 0.18%;2025 年销售退回金额较 2024年增加280.94 万元,主要原因系:(1)2025 年销售给客户H的产品IQC 抽检Xray 空洞超标,对方申请退货,金额共计 194.80 万元。标的资产收到退回产品后,已退回封装厂进行全检、复测,复测良品重新编带后入库,寻找其他适用的客户。(2)2025 年销售给众志祥的产品缺少复测程序,对方申请退货,金额共计73.60 万元。标的资产收到退回产品后,已退回封装厂全检、复测,复测完成后,已重新向众志祥进行发货。
2026 年 1-6 月期间销售退回金额较 2025 年减少 269.59 万元。其中英能达发生销售退回 1,800 颗超级结 MOSFET,主要原因系产品需更新包装形式,退回后暂存于库存中,重测包装再寻找机会发货;卓品科技发生销售退回 7,949.00颗,原因系产品在终端客户测试中部分未通过,与应用产品不匹配;众志祥发生销售退回 17,600.00 颗,主要原因系产品缺少复测程序,对方申请退货并退回原厂复测后已经重新销售给客户。
2024 年末 2 年以上存货金额 937.33 万元,占期末存货余额比例为 4.52%,不存在明显的滞销情形。2025 年末 2 年以上存货金额 3,169.62 万元,占期末存货余额比例为 15.63%,2026 年 6 月末 2 年以上存货金额 2,526.07 万元,占期末存货余额比例为 13.79%,相关存货库龄较长的主要原因系2023 年初标的公司对终端市场环境的判断预期较好,同步增加了备货量,但后续随着市场发展,部分存货市场销售价格较低,因存货保存现状良好,标的公司暂未进行销售,拟待市场价格有所提升时择机销售。
(四)根据标的资产存货跌价准备计提具体政策,结合存货细分结构、存货库龄、存货周转率、期后结转情况等情况,公司存货跌价准备计提充分
标的公司制定了谨慎的存货跌价准备计提政策,期末对存货进行全面清查后,按存货的成本与可变现净值孰低提取或调整存货跌价准备。产成品、库存商品和用于出售的材料等直接用于出售的商品存货,在正常生产经营过程中,以该存货的估计售价减去估计的销售费用和相关税费后的金额,确定其可变现净值;需要经过加工的原材料,在正常生产经营过程中,以所生产的产成品的估计售价减去至完工时估计将要发生的成本、估计的销售费用和相关税费后的金额,确定其可变现净值;为执行销售合同而持有的存货,其可变现净值以合同价格为基础计算,若持有存货的数量多于销售合同订购数量的,超出部分的存货的可变现净值以一般销售价格为基础计算。
标的公司期末按照单个存货项目计提存货跌价准备;但对于数量繁多、单价较低的存货,按照存货类别计提存货跌价准备;与在同一地区生产和销售的产品系列相关、具有相同或类似最终用途或目的,且难以与其他项目分开计量的存货,则合并计提存货跌价准备。以前减记存货价值的影响因素已经消失的,减记的金额予以恢复,并在原已计提的存货跌价准备金额内转回,转回的金额计入当期损益。
鉴于标的公司需要根据市场需求进行产品改版迭代或推出新产品,库龄两年以上的存货一般面临销售缓慢的情形,根据谨慎性原则,对库龄两年以上的存货全额计提存货跌价准备。
报告期内,标的公司与同行业可比上市公司存货跌价准备计提比例对比情况如下:
| 项目 | 存货跌价准备计提比例(%) |
| 2026年6月30日 | 2025年12月31日 | 2024年12月31日 | |
| 东微半导 | 9.63 | 9.28 | 6.83 |
| 新洁能 | 8.82 | 11.25 | 14.95 |
| 宏微科技 | 8.44 | 8.78 | 7.61 |
| 斯达半导 | 3.93 | 4.21 | 2.67 |
| 士兰微 | 8.89 | 9.62 | 8.20 |
| 华微电子 | 6.54 | 7.33 | 5.25 |
| 平均值 | 7.71 | 8.41 | 7.59 |
| 标的公司 | 15.33 | 15.85 | 5.67 |
| 差异 | -7.62 | -7.44 | 1.92 |
综上,标的公司结合存货产品结构、库龄、库存状态、存货跌价准备计提政策等情况,根据一贯的存货跌价准备测试方法对期末存货进行减值测试并对可变现净值小于成本的存货计提相应的跌价准备,存货跌价准备计提充分。2024 年与同行业可比上市公司存货跌价准备计提比例对比,不存在重大差异。2025 年末、2026 年 6 月末标的公司存货跌价准备计提比例较同行业可比上市公司存货跌价准备平均计提比例分别高 7.44%、7.62%,高于同行业可比上市公司,主要系本期标的公司2 年以上存货计提存货跌价准备的影响,存货跌价准备计提相对充分。
四、结合研发人员数量及变动情况、薪酬水平等情况,分析标的资产报告期内研发费用中职工薪酬增加的原因,研发人员的占比及薪酬水平与同行业可比公司是否存在显著差异;研发费用中材料费下降的原因及合理性,与标的资产研发项目数量及进展是否匹配
(一)结合研发人员数量及变动情况、薪酬水平等情况,分析标的资产报告期内研发费用中职工薪酬增加的原因
1、2024 年和2025 年,标的公司研发人员数量及薪酬情况具体如下:
单位:万元、%
| 项目 | 2025年12月31日/2025年度 | 2024年12月31日/2024年度 | 变动比例 |
| 期末研发人员数量 | 63 | 72 | -12.50 |
| 平均研发人员数量 | 68 | 66 | 3.03 |
| 研发人员薪酬合计 | 3,001.25 | 3,025.36 | -0.80 |
| 研发人员年平均薪酬 | 44.14 | 46.19 | -3.74 |
注:人均薪酬按照平均研发人员数量计算(平均研发人员数量=(期初研发人员数量+期末研发人员数量)/2)。
2025 年较上年同期,标的公司研发人员薪酬及年平均薪酬较上年同期均保持相对稳定。
2、2026 年1-6 月,标的公司研发人员数量及薪酬情况具体如下: 单位:万元、%
| 项目 | 2026年6月30日/2026年1-6月 | 2025年6月30日/2025年1-6月 | 变动比例 |
| 期末研发人员数量 | 59 | 69 | -14.49 |
| 平均研发人员数量 | 64 | 71 | -9.86 |
| 研发人员薪酬合计 | 1,172.13 | 1,274.41 | -8.03 |
| 研发人员平均薪酬 | 18.31 | 17.95 | 2.01 |
2026 年 1-6 月,标的公司研发人员薪酬及年平均薪酬较上年同期均保持相对稳定。
(二)同行业可比公司研发人员工资薪金水平可比情况 单位:人、万元/人
| 公司名称 | 期末人数 | 研发人员占比 | 人均薪酬 | ||||||
| 2026年6月末 | 2025年末 | 2024年末 | 2026年6月末 | 2025年末 | 2024年末 | 2026年1-6月 | 2025年度 | 2024年度 | |
| 东微半导 | 113 | 78 | 69 | 41.09% | 37.68% | 43.67% | 19.58 | 52.36 | 43.32 |
| 新洁能 | 半年报未披露 | 145 | 134 | 半年报未披露 | 31.87% | 32.13% | 半年报未披露 | 41.63 | 40.13 |
| 宏微科技 | 254 | 220 | 193 | 18.35% | 18.72% | 17.66% | 12.31 | 24.44 | 21.76 |
| 斯达半导 | 半年报未披露 | 782 | 572 | 半年报未披露 | 23.69% | 23.15% | 半年报未披露 | 32.55 | 26.91 |
| 士兰微 | 半年报未披露 | 4,475 | 4,363 | 半年报未披露 | 40.27% | 42.68% | 半年报未披露 | 14.54 | 14.04 |
| 华微电子 | 半年报未披露 | 896 | 791 | 半年报未披露 | 30.00% | 30.00% | 半年报未披露 | 5.30 | 5.00 |
| 平均数 | 184 | 1,099 | 1,020 | 29.72% | 30.37% | 31.55% | 15.95 | 28.47 | 25.19 |
| 标的公司 | 59 | 63 | 72 | 46.46% | 52.07% | 53.73% | 18.31 | 44.14 | 46.19 |
注:人均薪酬按照平均研发人员数量计算(平均研发人员数量=(期初研发人员数量+期末研发人员数量)/2)。
由上表可见,标的公司研发投入人员占比高于同行业平均水平,主要系标的公司专注于功率半导体的研发、设计和销售,完全采用 Fabless 模式,同时,经营规模较小,为保障市场竞争力,保持较高的研发人员投入比例,使得标的公司研发人员占比高于同行业平均水平。
标的公司高度重视研发工作,业务发展以产品技术研发为主要驱动,与同行业可比公司相比,标的公司研发人员人均薪酬相对较高,主要原因系:
1、标的公司研发人员整体学历水平较高,报告期内硕士研究生及以上学历的研发人员占研发人员总数比例分别为 52.78%、57.14%、55.93%,高于同行业可比公司,导致整体研发人员人均薪酬较高。同行业可比公司硕士研究生及以上学历的研发人员占比情况如下:
| 公司名称 | 2026年6月30日 | 2025年12月31日 | 2024年12月31日 |
| 东微半导 | 38.94% | 34.62% | 36.23% |
| 新洁能 | 半年报未披露 | 26.21% | 23.13% |
| 宏微科技 | 22.83% | 20.91% | 19.17% |
| 斯达半导 | 半年报未披露 | 40.28% | 33.57% |
| 士兰微 | 半年报未披露 | 18.19% | 14.99% |
| 华微电子 | 半年报未披露 | 2.68% | 2.78% |
| 平均数 | 30.89% | 23.82% | 21.65% |
| 尚阳通 | 55.93% | 57.14% | 52.78% |
2、标的公司为保障研发项目的顺利推进,积极吸引优秀研发人才,壮大研发团队,激发研发人员积极性和创造力,标的公司为研发人员提供了具有市场竞争力的薪酬待遇。
3、此外,标的公司研发人员主要工作地点为上海,上海人均薪酬高于同行业可比公司主要经营地苏州、无锡、吉林等地人均薪酬,一定程度上导致标的公司研发人员薪酬高于同行业可比公司。各地区城镇私营单位就业人员年平均工资
单位:万元/人
| 地区 | 2025年度 | 2024年度 |
| 苏州地区城镇私营单位就业人员平均工资 | 8.84 | 8.61 |
| 无锡地区城镇私营单位就业人员平均工资 | 8.29 | 8.17 |
| 吉林地区城镇私营单位就业人员平均工资 | 暂未披露 | 5.52 |
| 上海地区城镇私营单位就业人员平均工资 | 暂未披露 | 11.39 |
注:上表各地区年度平均薪酬数据来源于各地统计局官网披露。2026 年 1-6 月上表各地区年度平均薪酬数据暂未披露。
(三)研发费用中材料费下降的原因,合理性,与标的资产研发项目数量及进展相匹配
标的公司 2024 年和 2025 年研发费用中材料费支出分别为 1,898.62 万元和1,861.22 万元,2025年下降1.97%,标的公司研发领料主要由晶圆、掩膜版以及其他实验耗材构成,通常随着研发项目的阶段而变化,标的公司各研发项目材料支出情况具体如下:
单位:万元
| 序号 | 研发项目名称 | 材料费 | |
| 2025年 | 2024年度 | ||
| 1 | 12英寸650V-1700V沟槽栅FS IGBT新技术平台和产品开发(第三代暨第四代) | 163.89 | 207.84 |
| 2 | 12英寸600V-650V车规超结MOSFET技术和产品开发 | 129.67 | 113.92 |
| 3 | 650V-1700V IGBT模块技术和产品开发 | 129.06 | 143.06 |
| 4 | 8英寸&12英寸600-900V平台产品开发(PT工艺/低压SJ/超高压SJ) | 126.64 | |
| 5 | 80V/100V implant SJ沟槽栅NMOS | 121.12 | 18.11 |
| 6 | 12英寸第三代600V-700V超结MOSFET产品开发 | 97.92 | 336.12 |
| 7 | 600V-700V超结MOSFET新技术平台和产品开发(第四代,第五代暨高性能高可靠超结技术) | 95.78 | 163.34 |
| 8 | 壳封模块产品开发 | 90.18 | |
| 9 | 8英寸SICMOS 650V-1200V产品开发 | 77.43 | |
| 10 | 12英寸第二代第三代30V-100V屏蔽栅NMOSFET技术和产品开发 | 68.93 | 67.39 |
| 11 | 650V-1700V塑封模块技术和产品开发 | 68.83 | 52.96 |
| 12 | 8英寸中低压30V-60V屏蔽栅NMOSFET技术和产品开发 | 62.21 | 117.86 |
| 13 | 150V Clip封装屏蔽栅NMOSFET G2 | 61.17 | 17.7 |
| 14 | 顶部出引脚塑封技术与产品开发 | 55.68 | 21.34 |
| 15 | 12英寸1200V模块用沟槽栅FS IGBT第四代 | 52.26 | 16.51 |
| 16 | 第二代SICMOS 650V-1200V产品开发 | 52.06 | |
| 17 | 车规650V/1200V IGBT产品开发 | 51.32 | 25.6 |
| 18 | 工规&车规SOP模组产品开发 | 45.7 | |
| 19 | 车规级MOSFET技术和产品开发 | 41.95 | 83.31 |
| 20 | SiC器件和硅器件的新型封装和测试技术及产品开发 | 40.95 | 53.19 |
| 21 | 第二代650V/1200V/1700V沟槽栅FS IGBT产品开发 | 31.08 | - |
| 22 | 车规IGBT芯片技术与产品开发 | 30.4 | 8.57 |
| 23 | FRED技术和产品开发 | 29.84 | 11.48 |
| 24 | 中频光伏应用IGBT芯片技术与产品开发 | 28.18 | 3.2 |
| 25 | 8英寸&12英寸25V-150V特色封装产品开发 | 22.51 | |
| 26 | 650V RC IGBT产品开发 | 18.54 | 19.59 |
| 27 | 模块用沟槽栅FS IGBT技术和产品开发 | 17.72 | 13.85 |
| 28 | 1200V技术平台IGBT产品开发(快管系列) | 15.58 | |
| 29 | 8英寸&12英寸30V-250V平台产品开发(小pitch/low Qg/高压) | 13.85 | |
| 30 | 650V技术平台IGBT产品开发(快管系列) | 10.92 | |
| 31 | 1200V SiC SBD & SiC MOSFET技术和产品开发 | 9.85 | 63.37 |
| 32 | 超高压和低压超结MOSFET技术和产品开发 | 102 | |
| 33 | 8英寸600V-650V车规超结MOSFET技术和产品开发 | 89.68 | |
| 34 | 650V-1700V沟槽栅FS IGBT(第二代和第三代)产品开发 | 50.91 | |
| 35 | 650V/1200V沟槽栅FS IGBT新技术平台和产品开发(第三代暨第四代) | 43.75 | |
| 36 | 中低压屏蔽栅PMOSFET技术和产品开发 | 21.51 | |
| 37 | 第三代中低压屏蔽栅NMOSFET技术和产品开发 | 18.04 | |
| 38 | 200V屏蔽栅NMOSFET技术和产品开发 | 9.45 | |
| 39 | 板级焊点可靠性增强技术与产品开发 | 4.97 | |
| 合计 | 1,861.22 | 1,898.62 | |
标的公司 2025 年 1-6 月和 2026 年 1-6 月研发费用中材料费支出分别为801.91 万元和 666.74 万元,2026 年 1-6 月下降 16.86%,标的公司各研发项目材料支出情况具体如下:
单位:万元
| 序号 | 研发项目名称 | 材料费 | |
| 2026年1-6月 | 2025年1-6月 | ||
| 1 | 第四代12寸650V工规平台产品开发 | 71.54 | |
| 2 | 8英寸&12英寸25V-150V特色封装产品开发 | 65.07 | 7.58 |
| 3 | 12英寸第二代第三代30V-100V屏蔽栅NMOSFET技术和产品开发 | 51.99 | 37.94 |
| 4 | 8英寸SICMOS 650V-1200V产品开发 | 46.84 | 34.34 |
| 5 | 1200V技术平台IGBT产品开发(快管系列) | 37.75 | 0.18 |
| 6 | 12英寸第三代600V-700V超结MOSFET产品开发 | 36.73 | 32.62 |
| 7 | 8inch SiC MOSFET 产品开发 | 34.99 | |
| 8 | 12英寸650V-1700V沟槽栅FS IGBT新技术平台和产品开发(第三代暨第四代) | 34.84 | 78.02 |
| 9 | 工规&车规SOP模组产品开发 | 34.25 | 1.40 |
| 10 | 第四代12寸650V车规产品开发 | 30.75 | |
| 11 | 650V-1700V塑封模块技术和产品开发 | 28.52 | 21.22 |
| 12 | 第二代SICMOS 650V-1200V产品开发 | 28.22 | 21.61 |
| 13 | 8英寸&12英寸30V-250V平台产品开发(小pitch/low Qg/高压) | 27.92 | 30.11 |
| 14 | 壳封模块产品开发 | 22.50 | 49.86 |
| 15 | 12英寸1200V模块用沟槽栅FS IGBT第四代 | 18.72 | 7.12 |
| 16 | 650V RC IGBT产品开发 | 16.36 | 0.92 |
| 17 | 650V-1700V IGBT模块技术和产品开发 | 14.96 | 85.54 |
| 18 | 8英寸&12英寸600-900V平台产品开发(PT工艺/低压SJ/超高压SJ) | 14.24 | 60.21 |
| 19 | 750V技术平台IGBT产品开发 | 12.70 | |
| 20 | SYT 40V MOS产品开发 | 8.22 | |
| 21 | 650V技术平台IGBT产品开发(快管系列) | 7.46 | |
| 22 | 400V-1700V SiC MOSFET系列产品开发 | 7.03 | |
| 23 | GTA 1200V技术平台IGBT产品开发 | 6.86 | |
| 24 | SiC JFET系列产品开发 | 4.79 | |
| 25 | 第二代100VLow FOM产品开发 | 2.47 | |
| 26 | SiC器件和硅器件的新型封装和测试技术及产品开发 | 1.02 | 17.60 |
| 27 | 8英寸&12英寸600V-700V超结MOSFET新技术平台和产品开发(第四代,第五代暨高性能高可靠超结技术) | 62.58 | |
| 28 | 12英寸600V-650V车规超结MOSFET技术和产品开发 | 54.79 | |
| 29 | 12英寸80V/100V implant SJ沟槽栅NMOS | 51.51 | |
| 30 | 8英寸中低压30V-60V屏蔽栅NMOSFET技术和产品开发 | 27.12 | |
| 31 | 8英寸150V Clip封装屏蔽栅NMOSFET G2 | 25.63 | |
| 32 | 8英寸车规级MOSFET技术和产品开发 | 21.96 | |
| 33 | 顶部出引脚塑封技术与产品开发 | 16.98 | |
| 34 | 12英寸第二代650V-1700V沟槽栅FS IGBT产品开发 | 13.39 | |
| 35 | 8寸750V800A车规IGBT芯片技术与产品开发 | 12.46 | |
| 36 | 1200V SIC SBD & SIC MOSFET技术和产品开发 | 9.85 | |
| 37 | 8寸950V100A/200A中频光伏应用IGBT芯片技术与产品开发 | 6.02 | |
| 38 | 8英寸650V/750V/950V/1200V模块用沟槽栅FS IGBT技术和产品开发 | 5.58 | |
| 39 | 8英寸650V/1200V FRED技术和产品开发 | 4.22 | |
| 40 | 车规650V/1200V IGBT产品开发 | 3.55 | |
| 合计 | 666.74 | 801.91 | |
报告期内,2025 年较2024 年领用材料金额不存在重大变动,材料费用相对平稳。2026 年1-6 月较 2025 年1-6 月领用材料金额有所下降。标的公司严格按照《新产品设计和开发程序》《研发费用核算办法》等内部控制制度进行研发领料的管理,各研发项目领料均由研发部门相关项目人员根据项目实际需求提出研发领料申请,经主管部门领导审批后方可领用,相关研发费用的材料支出真实、完整。
2024-2025年,标的公司研发项目进展情况具体如下:
单位:个、万元
2025 年 1-6 月与 2026 年 1-6 月,标的公司研发项目进展情况具体如下:
| 项目 | 2025 年度 | 2024 年度 |
| 期初立项数 | 22 | 23 |
| 本期立项数 | 9 | 6 |
| 本期验收数 | 14 | 7 |
| 期末在研数 | 17 | 22 |
| 研发材料 | 1,861.22 | 1,898.62 |
单位:个、万元
| 项目 | 2026年1-6月 | 2025年1-6月 |
| 期初立项数 | 17 | 22 |
| 本期立项数 | 9 | 8 |
| 本期验收数 | - | 1 |
| 期末在研数 | 26 | 29 |
| 研发材料 | 666.74 | 801.91 |
2024 年,标的公司期初在研项目23 个,当期新立项6 个项目,完成验收工作 7 个项目。其中:本期新立项 6 个项目,领用原材料共计 860.56 万元,占比
45.33%;完成项目验收的 7个项目,有关项目领用材料共计 289.40 万元,占比15.24%;其余16 个非本期立项,处于在研阶段的项目,领用材料共计748.66 万元,占比 39.43%。
2025 年,标的公司期初在研项目22 个,当期新立项9 个项目,完成验收工作14 个项目。其中:本期新立项9个项目,领用原材料共计454.87 万元,占比24.44%;完成项目验收的 14 个项目,为 2022 年至2023 年立项的项目,并集中在 2025 年末验收,有关项目领用材料共计 765.97 万元,占比 41.15%;其余 8个非本期立项,处于在研阶段的项目,领用材料共计640.38 万元,占比34.41%。
2025 年标的公司期末在研项目较2024 年有所下降,本期多数项目集中于年底完成验收,全年研发整体规模与 2024 年基本持平,材料支出小幅减少属于正常波动,与标的公司整体研发项目的进展相匹配。
2025 年 1-6 月,标的公司期初在研项目 22 个,当期新立项项目 8 个,完成验收项目 1 个。其中:本期新立项 8 个项目,领用原材料共计 205.27 万元,占比25.60%;完成项目验收的 1个项目,为2022 年立项的项目,有关项目领用材料共计 9.85 万元,占比 1.23%;其余 8 个非本期立项,处于在研阶段的项目,领用材料共计 586.79 万元,占比 73.17%。
2026 年 1-6 月,标的公司期初在研项目 17个,当期新立项 9个项目。其中:本期新立项 9 个项目,领用原材料共计 179.35 万元,占比 26.90%;其余 17 个非本期立项,处于在研阶段的项目,领用材料共计 487.39 万元,占比73.10%。
2026 年 1-6 月标的公司期末在研项目较 2025 年 1-6 月有所下降,本期无验收项目,研发整体规模基本持平,材料支出下降,主要差异原因是部分 2022 年与 2023 年立项的研发项目,在 2025 年 1-6 月期间属于研发中期,处于小批量试产的高投入阶段,并于 2025 年年底全部验收,使得 2026 年 1-6 月,研发项目材料支出有所下降。
五、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、会计师主要执行了以下核查程序:
1、访谈标的资产销售部门和财务部门负责人,了解报告期各期主要客户的信用政策、变化情况及原因、实际回款周期、经销商余额及占比变动的原因;检查标的资产各期末应收账款期后回款情况,对主要应收账款客户进行函证及访谈;查阅主要客户销售合同,了解标的资产与客户约定的信用政策等条款;查阅同行业公司公开资料,了解其不同账龄应收账款坏账准备计提比例情况,对比分析同行业可比公司应收账款坏账计提比例;
2、获取报告期各期末存货跌价准备明细表、存货库龄明细表和期后销售成本明细表,了解标的资产存货减值的测试方法及存货跌价准备计提政策,评价存货跌价准备计提依据和方法是否合理,复核存货跌价准备计提是否准确;了解标的资产产品迭代、适销情况和报告期迭代产品的处理情况及合理性,分析标的资产存货周转率变动情况,确认存货跌价准备的计提充分性;
3、查阅标的公司报告期各期的人员名册,了解研发人员的数量,向标的公司管理层了解标的公司研发人员结构、薪资水平、人员变动及原因;取得标的公司员工薪酬的数据,了解研发人员的平均薪酬情况,分析研发人员薪酬增加的原因;查阅同行业可比公司的年度报告等公开材料,针对同行业可比公司研发人员的平均薪酬进行对比分析;获取标的公司报告期内的研发台账,了解研发项目研发进展,分析材料耗用变动原因及合理性。
(二)核查意见
经核查,独立财务顾问、会计师认为:
1、标的资产 2023 年至2026 年 1-6 月年对主要客户信用政策未发生重大变化,不存在通过放宽信用政策调节收入的情况;2024 年营业收入下降但应收账款期末余额增加的主要系 2024 年四季度终端市场环境好转,新能源汽车产销持续放量,带动高压 MOSFET、IGBT 及碳化硅(SiC)功率器件需求激增,国内风光储项目加速落地推动功率半导体采购量环比增长,光伏逆变器、储能变流器及特高压输电系统对IGBT产品的需求显著提升亦带动收入增长,2024 年四季度主营收入较2023 年四季度收入增长39.12%,使得赊销客户应收款项相应增加;
2、结合应收账款账龄结构、应收账款周转率、期后回款情况、客户结构及下游应用领域、与同行业可比公司对比情况等,标的资产账龄为6 个月以内的应收账款组合坏账准备计提比例与同行业公司对比是合理的;标的资产各期末应收账款坏账准备计提充分;
3、报告期各期,标的资产结合存货产品结构、库龄、库存状态、存货跌价准备计提政策等情况,根据一贯的存货跌价准备测试方法对期末存货进行减值测试并对可变现净值小于成本的存货计提相应的跌价准备,标的资产对于库龄 2年以上的呆滞存货全额计提跌价,存货跌价准备计提充分;2024 年末存货账面余额下降但存货跌价损失增加的原因主要是由库龄 2 年以上的存货余额增加导致;2024 年末 2 年以上存货金额 937.33 万元,占期末存货余额比例为 4.52%,不存在明显的滞销情形;2025 年末 2 年以上存货金额 3,169.62 万元,占期末存货余额比例为 15.63%,2026 年末 2 年以上存货金额 2,526.07 万元,占期末存货余额比例为 13.79%,相关存货库龄较长的主要原因系2023 年初标的公司对终端市场环境的判断预期较好,同步增加了备货量,但后续随着市场发展,部分存货市场销售价格较低,因存货保存现状良好,标的公司暂未进行销售,拟待市场价格有所提升时择机销售。
4、报告期内,标的资产研发人员平均薪酬、人数变动、与研发项目变动相匹配,研发人员薪酬及年平均薪酬较上年同期保持相对稳定;研发人员的占比及薪酬水平与同行业可比公司不存在显著差异;研发费用中材料费下降的主要原因是随着研发项目的开展,大部分项目已经陆续结项,新设立的项目领用材料相对较少所致,与标的资产研发项目数量及进展匹配。
5.关于评估预测
申请文件显示:(1)本次交易分别采用市场法和资产基础法对标的资产进行评估,最终选取市场法评估结果作为评估结论。因标的资产未来收益的现金流规模、增长速率及持续性存在高度不确定性,无法满足收益法对稳定可预测现金流的核心假设要求,因此未采用收益法进行评估。(2)标的资产资产基础法评估结果为11.24亿元,增值额为1.72亿元,主要系无形资产评估增值,即对商标、专利技术和集成电路布图设计等其他无形资产采用收益法评估,计算各年无形资产对销售收入的贡献的折现价值来确定无形资产的市场价值,其他无形资产账面价值148.48万元,评估值1.17亿元。(3)标的资产市场法评估结果为17.57亿元,增值额为8.05亿元,增值率为84.60%。市场法评估采用 P/S 作为价值比率,本次评估结合资产管理规模、盈利能力、成长能力、风险管理能力、运营比率等因素对价值比率进行修正,但未披露可比公司及标的资产各项修正因素得分的具体依据和量化标准。(4)标的资产历史估值变化较大,2020年6月B轮融资投后估值为4.09亿元,2021年1月B+轮融资投后估值为5.30亿元,2021年10月 B++轮融资投后估值为6.49亿元,2022年10月 C 轮融资投后估值为50.8亿元,标的资产 IPO 申报时按可比公司市盈率和市销率计算出的估值分别为105.65亿元和68.12亿元。
请上市公司补充披露:评估基准日后是否发生影响评估值的重要变化事项,后续经营过程中是否存在政策、宏观环境、技术行业、重大合作、税收优惠等方面的变化情况。
请上市公司补充说明:(1)资产基础法评估过程中无形资产采用收益法评估的原因及估值合理性,是否能满足收益法对稳定可预测现金流的核心假设要求,本次交易评估方法的选取以及采用市场法评估结果作为结论的合理性,是否有利于保护上市公司利益。(2)列表说明标的资产与市场法选取的可比公司在资产和收入规模、盈利状况、产能规模、固定资产占比、资产负债率、企业成立时间和所处发展阶段、成长性、经营模式、产品应用领域、业务结构、产品种类等方面的对比及差异情况,可比公司的选取是否合理。(3)市场法评估过程中,价值比率各项修正因素的选取是否合理,各项指标得分的具体依据和量化标准,是否已充分考虑可比公司与标的资产在技术水平、销售模式、客户结构等方面的客观差异,非流动性折扣比例取值依据及充分性,是否存在封存设备等溢余资产,非经营性资产和负债净值是否充分考虑相关因素。(4)结合标的资产的经营状况和业绩变化,分析本次交易估值与历史估值存在较大差异的具体原因及合理性,结合标的资产自评估基准日以来的经营状况和业绩变化情况,说明本次交易以评估基准日评估结果作为定价依据是否有利于保护上市公司及中小股东利益,并充分提示相关风险。
请独立财务顾问和评估师核查并发表明确意见。
【回复】
一、评估基准日后是否发生影响评估值的重要变化事项,后续经营过程中
是否存在政策、宏观环境、技术行业、重大合作、税收优惠等方面的变化情况
上市公司已在重组报告书“第六章 交易标的评估情况”之“二、董事会对标的资产评估合理性以及定价公允性的分析”之“(七)关于评估基准日至本报告书披露日交易标的发生的重要变化事项及其对交易作价的影响”中补充披露如下:
“截至本报告书签署日,标的公司经营中所需遵循有关法律法规及政策、国家宏观经济形势无重大变化,本次交易各方所处地区的政治、经济和社会环境无重大变化,无其他不可预测和不可抗力因素造成的重大不利影响;行业存续发展的情况不会产生较大变化,标的公司在评估基准日后持续经营,不会对评估值造成影响。在可预见的未来发展时期,标的公司后续经营过程中相关政策、宏观环境、技术、行业、重大合作、税收优惠等方面不存在重大不利变化。
二、资产基础法评估过程中无形资产采用收益法评估的原因及估值合理性,是否能满足收益法对稳定可预测现金流的核心假设要求,本次交易评估方法的选取以及采用市场法评估结果作为结论的合理性,是否有利于保护上市公司利益
(一)资产基础法评估过程中无形资产采用收益法估值具有合理性,能满足收益法对稳定可预测现金流的核心假设要求
1、无形资产评估方法的选择
本次采用收益法评估的无形资产为专利、集成电路布图设计和商标。根据《资产评估执业准则—无形资产》(中评协[2017]37号)第二十一条规定,“确定无形资产价值的评估方法包括市场法、收益法和成本法三种基本方法及其衍生方法。执行无形资产评估业务,资产评估专业人员应当根据评估目的、评估对象、价值类型、资料收集等情况,分析上述三种基本方法的适用性,选择评估方法。
市场法是将待估无形资产与可比无形资产的交易案例进行比较修正后确定无形资产价值的方法,由于难以收集到类似无形资产(专利、集成电路布图设计和商标)的交易案例,故本次不采用市场法评估。
无形资产的成本包括研制或取得、持有期间的全部物化劳动和活劳动的费用支出,由于其成本存在不完整性、弱对应性、虚拟性等特性,成本法的评估结果往往难以准确反映无形资产的市场价值,因此本次不采用成本法评估。
收益法是通过预测未来无形资产的收益额并将其折现来确定无形资产价值的方法。整体现金流除需对收入进行预测外,还需对成本、费用等项目进行预测,而对于采用 Fabless 经营模式的厂商而言,其上游集中度较高,使得其议价能力相对较弱,其成本、费用受行业周期、供应链等外部因素的影响较大,故整体现金流相对较难预测。由于目前上市公司中能够找到数量充足的与被评估单位经营范围、业务规模、发展阶段类似的上市公司,且评估人员从具有公信力的公开信息渠道中能获得可比上市公司的有关重要参考信息资料,并通过可比上市公司提取法获取无形资产收入分成率,并量化其风险;相较企业整体现金流而言,收入能相对可靠预测,故无形资产(专利、集成电路布图设计和商标)未来年度的贡献现金流及所承担的风险均可通过适当的方法合理估测,因此本次采用收益法评估。
2、无形资产采用收益法评估的核心假设要求
根据《资产评估执业准则—无形资产》(中评协[2017]37号)第二十二条规定,采用收益法评估无形资产的相关要求如下:
(1)在获取无形资产相关信息的基础上,根据该无形资产或者类似无形资产的历史实施情况及未来应用前景,结合无形资产实施或者拟实施企业经营状况,重点分析无形资产经济收益的可预测性,考虑收益法的适用性;
(2)估算无形资产带来的预期收益,区分评估对象无形资产和其他无形资产与其他资产所获得的收益,分析与之有关的预期变动、收益期限,与收益有关的成本费用、配套资产、现金流量、风险因素;
(3)保持预期收益口径与折现率口径一致;
(4)根据无形资产实施过程中的风险因素及货币时间价值等因素估算折现率;
(5)综合分析无形资产的剩余经济寿命、法定寿命及其他相关因素,确定收益期限。
评估人员了解了无形资产的种类、具体名称、存在形式以及有关权属问题,获取有关文件、资料,核实取得无形资产的法律程序是否完备,是否具备获利能力;了解了相关无形资产的形成过程、应用领域以及下游行业未来发展情况。
标的企业管理层能基于目前的宏观经济增长与结构变化、政策环境情况,结合自身所处功率半导体器件行业竞争格局、市场地位、技术发展趋势情况,系统梳理各产品线在细分应用领域的历史销售表现,并综合考量自身销售战略部署,对未来无形资产相关销售收入做出审慎预测。
评估人员对管理层未来无形资产相关销售收入预测进行了复核,评估人员认为无形资产相关收入能相对可靠预测,故无形资产(专利、集成电路布图设计和商标)未来年度的贡献现金流及所承担的风险均可通过适当的方法合理估测,因此本次无形资产采用收益法评估满足评估准则对于无形资产收益法适用性的要求。
3、同行业存在整体未采用收益法而无形资产评估选择收益法的案例
近年来 A 股市场半导体行业的已完成的发行股份类重组案例中,整体未采用收益法而对应资产基础法中无形资产评估采用收益法的案例如下:
| 证券简称 | 标的名称 | 标的行业分类 | 项目性质 | 交易状态 | 评估基准日 | 评估方法 | 定价方法 |
| 捷捷微电 | 捷捷南通科技 | 半导体行业 | 发行股份及支付现金购买资产并募集配套资金 | 已完成 | 2023年6月30日 | 资产基础法、市场法 | 市场法 |
| 大唐电信 | 大唐微电子 | 半导体行业 | 发行股份及支付现金购买资产 | 已完成 | 2023年5月31日 | 资产基础法、市场法 | 市场法 |
4、无形资产估值具有合理性
(1)无形资产采用收益法评估的具体方法
收益法下,无形资产评估是运用无形资产创造的现金流的折现价值来确定委估无形资产的市场价值。具体分为如下几个步骤:
①确定无形资产的经济寿命期,预测无形资产在其经济寿命期内相对应产品的销售收入;
②分析确定无形资产提成率(贡献率);
③分析确定委估无形资产组占全部无形资产组合的比例,再用层次分析法得出委估无形资产组中商标、技术类无形资产的具体比例;
④计算各年无形资产对销售收入的贡献;
⑤采用适当折现率将无形资产的贡献折成现值。折现率应考虑相应的形成该现金流的风险因素和资金时间价值等因素;
⑥将无形资产在其经济寿命期内的贡献的现值相加,确定各类无形资产的市场价值。
A、无形资产收益期限的确定
本次评估范围内的无形资产包括商标、专利和集成电路布图设计,其收益期限的确定原则如下:
专利和集成电路布图设计的收益期限按法定剩余年限和受类似技术更新替代的影响综合考虑年限确定;商标的续展没有特殊限制,假定收益期是无限期。
B、无形资产收益预测
无形资产各年对应产品的销售收入由管理层预测确定,评估人员通过向被评估单位相关管理人员深入了解了委估无形资产对应产品的历史销售情况,企业近期规划中对未来产品的规划及调整,核实企业预测未来收入实现的可能性。
C、折现率的确定
本次评估的折现率我们采用对比公司的无形资产投资回报率作为委估无形资产的折现率。
(2)无形资产估值具有合理性
近年来 A 股市场半导体行业的已完成的涉及发行股份、整体采用资产基础法评估、且无形资产采用收益法评估的可比交易案例中,其无形资产(不含土地使用权)评估结果与标的资产评估值的比重情况如下:
| 证券代码 | 证券简称 | 标的名称 | 标的行业分类 | 项目性质 | 交易状态 | 评估基准日 | 无形资产估值(不含土地使用权)/标的资产评估值 |
| 300623.SZ | 捷捷微电 | 捷捷南通科技 | 半导体行业 | 发行股份及支付现金购买资产并募集配套资金 | 已完成 | 2023年6月30日 | 2% |
| 600460.SH | 士兰微 | 士兰集昕 | 半导体行业 | 发行股份购买资产并募集配套资金 | 已完成 | 2020年7月31日 | 10% |
| 本次评估 | 7% | ||||||
注:因部分重组案例未披露子公司资产基础法无形资产估值情况,无法获取详细数据,故未纳入。
本次评估无形资产(不含土地使用权)评估结果与标的资产评估值的比值为7%,同行业案例为2%-10%,估值占比在行业正常区间内,具有合理性。
综上,资产基础法评估过程中无形资产采用收益法评估的原因符合相关评估准则要求,估值具备合理性,满足收益法对稳定可预测现金流的核心假设要求。
(二)本次交易评估方法的选取以及采用市场法评估结果作为结论具有合理性,有利于保护上市公司利益
1、本次交易评估方法的选取过程
根据《资产评估执业准则—企业价值》(中评协[2018]38号)第十七条执行企业价值评估业务,应当根据评估目的、评估对象、价值类型、资料收集等情况,分析收益法、市场法、成本法(资产基础法)三种基本方法的适用性,选择评估方法。
评估人员结合《资产评估执业准则—资产评估方法》(中评协[2019]35号)中对各类方法的适用性逐一进行了分析,经核查,本次项目适用于资产基础法及市场法进行评估,具体分析过程如下:
(1)资产基础法的适用性分析
根据《资产评估执业准则—资产评估方法》(中评协[2019]35号)第十六条的规定,成本法应用的前提条件包括:①评估对象能正常使用或者在用;②评估对象能够通过重置途径获得;③评估对象的重置成本以及相关贬值能够合理估算。
经了解,被评估单位核算规范健全,能够为本次评估如实、完整和准确的申报既有资产及负债的历史状况信息,而且也不存在影响评估人员履行资产清查核实和收集评估所需资料等评估工作程序的相关因素,评估基准日资产负债表内评估表内及可识别的表外各项资产、负债以及表外重要的资产可被识别并采用适当的方法单独评估,因此,也具备资产基础法评估的条件,故本次评估适合采用资产基础法。
(2)收益法的适用性分析
根据《资产评估执业准则—资产评估方法》(中评协[2019]35号)第十条规定,收益法应用的前提条件包括:①评估对象的未来收益可以合理预期并用货币计量;②预期收益所对应的风险能够度量;③收益期限能够确定或者合理预期。
标的公司未来现金流预测存在较大的不确定性。标的公司主营业务为半导体功率器件研发、设计和销售,采用 Fabless 模式。当前半导体行业,受全球经济增长的不确定性以及竞争格局加剧等多重因素的影响波动明显。国际局势瞬息万变、贸易保护主义壁垒高筑,地缘政治摩擦加剧,高性能功率半导体器件的主要市场仍然由海外巨头厂商如英飞凌、安森美、意法半导体占据,因其具有较大的生产规模和市场份额,产品线齐全,技术实力雄厚,国内功率半导体产业面临较大的竞争压力。功率半导体器件广泛应用于工业制造、新能源、汽车电子、通信运输、消费电子等国民经济各个领域,具有较强的周期性特征,加之采用Fabless经营模式开展业务,晶圆成本在主营业务成本中占比大,晶圆供应商行业集中度较高,标的公司对晶圆供应商议价能力较弱,导致成本费用的变动受外部政策、行业、供应商影响较大,未来现金流预测存在较大的不确定性。从标的公司及其可比上市公司最近3年EBITDA增长率来看,整体波动较大,离散程度较高,具体情况如下:
| 项目 | 2024年度 | 2023年度 | 2022年度 | 离散系数 |
| 新洁能 | 37.83% | -28.73% | 9.73% | 532.35% |
| 东微半导 | -67.04% | -52.31% | 92.39% | -980.38% |
| 宏微科技 | -68.22% | 61.65% | 21.36% | 1,348.39% |
| 标的公司 | -49.94% | -39.73% | 152.50% | 544.54% |
注:上表同行业可比公司 EBITDA 增长率根据其公开披露的年度报告计算所得。
因此,标的公司无法满足前述收益法评估对稳定可预测现金流的核心假设要求。
综上,本次评估虽可以结合标的公司产品的应用领域发展情况对未来收入做出相关的合理预测,但考虑到未来收益的现金流规模、增长速率及持续性存在较大不确定性,无法满足收益法对稳定可预测现金流的核心假设要求。因此,基于审慎性原则,本次评估不采用收益法。
(3)市场法的适用性分析
根据《资产评估执业准则—资产评估方法》(中评协[2019]35号)第五条规定,市场法应用的前提条件如下:
①评估对象的可比参照物具有公开的市场,以及活跃的交易;
②有关交易的必要信息可以获得。
目前上市公司中能够找到数量充足的与被评估单位经营范围、业务规模、发展阶段类似的上市公司,且评估人员从具有公信力的公开信息渠道中能获得可比上市公司的有关重要参考信息资料,因此,具备市场法评估的条件,故本次评估适合采用市场法。
2、本次采用市场法评估结果作为结论具有合理性,有利于保护上市公司利益
(1)市场法相较于资产基础法能更为全面地反映整体企业的价值
资产基础法仅对各单项资产进行了评估加和,不能完全体现各单项资产组合后整体企业的价值,也不能完全衡量各单项资产间的相互配合和有机结合产生的整合效应,经过多年的经营,企业积累了大批粘性较大的客户,以及高效的研发、管理队伍,资产基础法难以反映该等客户资源、团队、自创商誉等资产的价值。
(2)市场法在数据时效性方面优于资产基础法
功率半导体行业技术迭代快,市场法能通过资本市场数据及时反映技术升级、行业趋势、市场需求的动态影响,尤其是在目前国际局势瞬息万变、贸易保护主义壁垒高筑、地缘政治摩擦加剧的宏观背景下,市场数据的高时效性使得市场法更能准确评估公司预期表现、现时价值。
(3)同行业采用市场法进行评估定价的案例情况
近年来 A 股半导体行业已完成的发行股份类重组案例中,采用市场法进行定价的相关案例如下:
单位:万元
| 证券简称 | 标的名称 | 项目性质 | 评估基准日 | 评估方法 | 定价方法 | 账面值 | 市场法 | 增值额 | 增值率 |
| 芯联集成 | 芯联越州 | 发行股份及支付现金购买资产 | 2024年4月30日 | 资产基础法、市场法 | 市场法 | 350,214.09 | 815,200.00 | 464,985.91 | 132.77% |
| 捷捷微电 | 捷捷南通科技 | 发行股份及支付现金购买资产并募集配套资金 | 2023年6月30日 | 资产基础法、市场法 | 市场法 | 162,749.76 | 340,654.81 | 177,905.05 | 109.31% |
| 大唐电信 | 大唐微电子 | 发行股份及支付现金购买资产 | 2023年5月31日 | 资产基础法、市场法 | 市场法 | 81,674.94 | 134,941.69 | 53,266.75 | 65.22% |
| 士兰微 | 士兰集昕 | 发行股份购买资产并募集配套资金 | 2020年7月31日 | 资产基础法、市场法 | 市场法 | 159,901.99 | 364,400.00 | 204,498.01 | 127.89% |
| 中兴通讯 | 中兴微电子 | 发行股份购买资产并募集配套资金 | 2020年6月30日 | 资产基础法、市场法 | 市场法 | 411,555.67 | 1,387,121.96 | 975,566.29 | 237.04% |
| 思瑞浦 | 创芯微 | 发行可转换公司债券及支付现金购买资产并募集配套资金 | 2023年9月30日 | 收益法、市场法 | 市场法 | 25,555.12 | 106,624.04 | 81,068.92 | 317.23% |
| 最大值 | 317.23% | ||||||||
| 最小值 | 65.22% | ||||||||
| 平均值 | 164.91% | ||||||||
| 中位数 | 130.33% | ||||||||
| 标的公司 | 84.60% | ||||||||
近年来 A 股半导体行业已完成的发行股份类重组交易中,存在较多最终参考市场法评估结果进行定价的案例。本次交易标的资产评估增值率低于同行业相关案例的平均数、中位数,具有谨慎性,有利于保护上市公司利益。
综上,本次交易评估方法的选取符合相关准则的要求,采用市场法评估结果作为结论更能体现标的公司真实的价值,具有合理性,符合行业惯例。同时本次交易标的资产评估增值率低于同行业相关案例的平均值和中位数,具有谨慎性,有利于保护上市公司利益。
三、列表说明标的资产与市场法选取的可比公司在资产和收入规模、盈利
状况、产能规模、固定资产占比、资产负债率、企业成立时间和所处发展阶段、成长性、经营模式、产品应用领域、业务结构、产品种类等方面的对比及差异情况,可比公司的选取是否合理
(一)经营模式、产能规模、产品应用领域、业务结构、产品种类对比
根据可比公司公开信息,标的公司与可比公司在经营模式、产能规模、产品应用领域、业务结构、产品种类的对比情况如下:
| 公司简称 | 新洁能 | 东微半导 | 宏微科技 | 标的公司 |
| 经营模式 | Fabless | Fabless | Fabless | Fabless |
| 经营模式 | Fabless | Fabless | Fabless | Fabless |
| 产能规模 | 均从事半导体功率器件的研发、设计和销售,产品生产、晶圆制造、封装测试主要通过委外方式实现,产能规模具有可比性 | |||
| 产品种类 | 目前主要产品为IGBT、屏蔽栅功率MOSFET、超结功率MOSFET、沟槽型功率MOSFET等半导体芯片和功率器件,形成了十二大产品平台,除上述四个成熟产品线外,还包括车规级功率器件、SiCMOSFET、GaNHEMT、功率模块、栅极驱动IC、电源管理IC、IPM智能功率模块、MCU | 主要产品包括GreenMOS系列高压超级结MOSFET、SFGMOS系列及FSMOS系列中低压屏蔽MOSFET、TGBT系列IGBT产品以及SiC器件(含 $Si^2C$ MOSFET) | 自成立以来,始终专注于以IGBT、FRD为核心的功率半导体芯片、单管及模块的设计、研发、生产与销售。形成了从芯片设计到模块封装,从功率二极管到MOSFET、IGBT,从低频到高频器件,从小功率产品到大功率模块的全系列、多规格产品格局 | 标的公司作为国家级高新技术企业和国家级“专精特新小巨人”企业,聚焦高性能半导体功率器件研发、设计和销售,形成了覆盖车规级、工业级和消费级等应用领域的多类型产品线。其中,高压产品线包括超级结MOSFET、IGBT、SiC功率器件;中低压产品线主要包括SGTMOSFET;模组产品线包括高压功率模块和中低压功率模块 |
| 产品应用领域 | 产品广泛应用于新能源汽车及充电桩、光伏储能、AI服务器和数据中心、无人机、工控自动化、消费电子、5G通讯、智能机器人、智能家居、安防、医疗设备、锂电保护等 | 产品广泛应用于以5G基站电源及通信电源、数据中心和算力服务器电源、车载充电机、UPS电源和工业照明电源、新能源汽车直流充电桩、光伏逆变及储能为代表的工业级应用领域,以及以PC电源、适配器、TV电源板、手机快速充电器为代表的消费电子应用领域 | 产品全面覆盖新能源汽车(电控系统、充电桩和OBC电源)、新能源发电(光伏逆变器、风能变流器和电能质量管理)、储能、工业控制(变频器、伺服电机、UPS及各种开关电源等),和家电消费等领域 | 标的公司的产品广泛应用于车规级:车载充电机、车身电子以及电驱动等;工业级:新能源汽车充电桩、光伏储能(如光伏逆变器,储能逆变器)、数据中心、服务器电源和通信电源、工控自动化领域(如变频器、电机控制器)等。消费级:直流无刷电机、适配器、PD快充、LED大功率照明、TV电 |
| 公司简称 | 新洁能 | 东微半导 | 宏微科技 | 标的公司 |
| 源等 | ||||
| 业务结构 | 芯片:3.17%功率器件:95.45%IC:0.97%其他收入:0.41% | 功率半导体产品:93.59%晶圆:6.35%技术服务收入:0.06% | 芯片:1.93%单管(封装):18.48%模块(封装):77.65%受托加工业务:1.61%其他:0.34% | 功率器件:100.00% |
注:财务分析部分的可比公司斯达半导、士兰微、华微电子主要采用 IDM 经营模式,与标的公司 Fabless 模式差异较大,故未纳入本次评估所选取的可比公司。上表同行业可比公司资料来自其公开披露的年度报告。
由上表可知,标的公司与可比公司同属于半导体行业,经营模式均为Fabless,生产制造主要通过委外方式,产品广泛应用于新能源汽车充电桩、光伏储能、数据中心、服务器电源和通信电源、工控自动化等领域,业务结构中功率半导体相关业务收入占比均超过90%,故标的公司与可比公司在经营模式、产品种类、产能规模、产品应用领域及业务结构方面具备可比性。
(二)成立时间、所处发展阶段、资产和收入规模、固定资产占比的对比
根据可比公司公开信息,标的公司与可比公司在成立时间、所处发展阶段、资产和收入规模、固定资产占比的对比如下表:
单位:万元
| 项目 | 年度 | 新洁能 | 东微半导 | 宏微科技 | 标的公司 |
| 成立时间 | / | 2013年1月 | 2008年9月 | 2006年8月 | 2014年6月 |
| 所处发展阶段 | / | 成长期-成熟期 | 成长期-成熟期 | 成长期-成熟期 | 成长期-成熟期 |
| 资产合计 | 2024年度 | 450,291.12 | 309,988.33 | 260,150.23 | 111,722.71 |
| 2023年度 | 433,972.04 | 301,176.35 | 248,899.09 | 112,500.26 | |
| 2022年度 | 398,949.66 | 292,642.64 | 168,898.64 | 99,161.40 | |
| 营业收入 | 2024年度 | 182,842.40 | 100,322.00 | 133,136.03 | 60,572.66 |
| 2023年度 | 147,656.14 | 97,285.03 | 150,473.94 | 67,339.36 | |
| 2022年度 | 181,094.68 | 111,636.35 | 92,608.38 | 73,648.34 | |
| 固定资产占比% | 2024年度 | 5.11 | 2.12 | 30.56 | 2.91 |
| 2023年度 | 5.33 | 0.64 | 23.47 | 2.12 | |
| 2022年度 | 5.59 | 0.36 | 12.45 | 0.64 |
注:上表同行业可比公司资料来自其公开披露的年度报告。
由上表可知,可比公司与标的公司成立时间均超过十年,处于成长期-成熟期阶段,在资产、收入、固定资产占比上存在不同程度的差异,但对其可比性不构成重大影响。考虑到标的公司和可比公司均已实现产品的批量化销售,该差异会通过企业生产经营反映在资产管理规模、盈利能力、成长能力、风险管理能力、运营比率等方面。本次市场法评估已通过财务指标选取对前述标的公司及可比公司五个方面进行了量化和体现,并做合理的修正。
(三)盈利状况、资产负债率以及成长性的对比
根据可比公司公开信息,标的公司与可比公司在盈利状况、资产负债率以及成长性的对比如下表:
单位:万元
| 项目 | 年度 | 新洁能 | 东微半导 | 宏微科技 | 标的公司 |
| 盈利状况-净利润 | 2024 年度 | 43,104.80 | 4,023.51 | -2,294.10 | 4,567.14 |
| 2023 年度 | 31,774.86 | 14,002.50 | 11,420.92 | 8,270.47 | |
| 2022 年度 | 43,461.80 | 28,435.55 | 7,853.96 | 13,906.06 | |
| 资产负债率% | 2024 年度 | 10.34 | 6.46 | 58.58 | 12.41 |
| 2023 年度 | 14.03 | 4.97 | 54.09 | 15.46 | |
| 2022 年度 | 13.48 | 3.14 | 42.82 | 13.54 | |
| 营业收入平均增长率(%;2年移动平均) | 2024 年度 | 2.68 | -4.87 | 25.48 | -9.31 |
| 2023 年度 | 1.20 | 14.94 | 65.33 | 39.56 | |
| 2022 年度 | 38.88 | 98.01 | 67.11 | 148.37 | |
| 净利润平均增长率(%;2年移动平均) | 2024 年度 | 4.38 | -61.01 | -37.34 | -42.65 |
| 2023 年度 | -10.50 | 21.40 | 30.25 | 72.76 | |
| 2022 年度 | 100.22 | 262.11 | 86.11 | 228.42 |
注:上表同行业可比公司资料来自其公开披露的年度报告。
如上表所示,标的公司与可比公司在所处盈利状况、资产负债率以及成长性存在一定差异,但对其可比性上不构成重大影响。在本次市场法评估过程中比较、分析标的公司与可比公司在各类财务指标上的差异及其优劣势情况,并以资产管理规模、盈利能力、成长能力、风险管理能力、运营比例五个方面对标的公司与可比公司间的差异进行量化,并做合理的修正。
综上所述,标的公司与市场法选取的可比公司在资产和收入规模、盈利状况、产能规模、固定资产占比、资产负债率、企业成立时间和所处发展阶段、成长性、经营模式、产品应用领域、业务结构、产品种类等方面虽存在一定差异,但对其可比性不构成重大影响,评估机构可以通过分析标的公司与可比公司在各类财务指标上的差异及其优劣势情况,并以资产管理规模、盈利能力、成长能力、风险管理能力、运营比例五个方面对标的公司与可比公司间的差异进行量化,并做合理的修正。因此,标的公司可比公司的选取合理,具有可比性。
四、市场法评估过程中,价值比率各项修正因素的选取是否合理,各项指标得分的具体依据和量化标准,是否已充分考虑可比公司与标的资产在技术水平、销售模式、客户结构等方面的客观差异,非流动性折扣比例取值依据及充分性,是否存在封存设备等溢余资产,非经营性资产和负债净值是否充分考虑相关因素
(一)市场法评估过程中价值比率各项修正因素的选取、各项指标得分的具体依据和量化标准
1、市场法评估过程中价值比率各项修正因素的选取过程
由于本次评估标的公司与可比公司在成长阶段、业务模式、产品应用领域、产品结构等重大非财务指标上不存在较大差异,考虑到即使存在部分差异亦可通过相关财务指标反映其差异从而得到有效修正,为控制修正带来的不确定性影响因素,故本次评估不进行非财务指标修正,只进行综合财务状况修正。
根据资产评估准则相关规定,运用市场法评估时需要对评估对象与可比对象进行比较分析,并对价值影响因素和交易条件存在的差异做出合理修正。现有资产评估准则中未明确具体需要调整的指标,一般由评估人员参照行业惯例、评估经验结合项目具体情况予以分析。本次市场法评估主要从以下5个维度进行修正,具体如下:
| 标的公司/可比公司 | 修正幅度 | |
| 资产管理规模 | 资产总计 | 10.00 |
| 归属于母公司净资产(万元) | 10.00 | |
| 盈利能力 | 销售净利率% | 10.00 |
| 总资产净利率 ROA | 10.00 | |
| 净资产收益率 ROE净利润 | 10.0010.00 | |
| 成长能力 | 营业收入平均增长率 | 10.00 |
| 净利润平均增长率 | 10.00 | |
| 总资产平均增长率 | 10.00 | |
| 风险管理能力 | 资产负债率% | 10.00 |
| 流动比率 | 10.00 | |
| 速动比率 | 10.00 | |
| 运营比率 | 总资产周转率 | 10.00 |
| 应收账款及应收票据周转率 | 10.00 | |
| 存货周转率 | 10.00 | |
资产管理规模指标主要包含资产总计、归属于母公司净资产以及注册资本等,由于标的公司至评估基准日经营多年,已有一定的经营成果,注册资本不适用于本项目,因此,资产管理规模指标本次选取资产总计以及归属于母公司净资产作为具体修正指标。
盈利能力指标通常包含两大类,包括基础盈利能力指标及资产与资本效率指标。基础盈利能力指标包括销售利润率、毛利率、主营业务净利率等,本次评估选用销售净利率指标,能够平衡价值比率选用市销率对净利润反映较少的局限性。资本效率指标包括总资产收益率、净资产收益率,本次评估将两项指标均予以纳入。
成长能力指标主要包含营业收入平均增长率、净利润平均增长率、总资产平均增长率以及 EBITDA 平均增长率等,考虑到标的公司和可比公司的经营模式都是 Fabless,因此不需要借助 EBITDA 指标来消除不同公司折旧摊销政策差异的影响,因此本次市场法评估成长能力指标选用了营业收入平均增长率、净利润平均增长率以及总资产平均增长率。
风险管理能力主要包含资产负债率、流动比率、速动比率、已获利息倍数等,考虑到标的公司和可比公司的负债杠杆比例不高,因此不适用于已获利息倍数指标,故本次市场法评估风险管理能力指标选用了资产负债率、流动比率以及速动比率。
运营比率主要包含总资产周转率、应收账款及应收票据周转率、存货周转率以及流动资产周转率等,考虑到应收账款以及存货为标的公司和可比公司的主要流动资产,因此不再重复选取流动资产周转率进行修正,故本次市场法评估运营比率指标选用了总资产周转率、应收账款及应收票据周转率以及存货周转率。
2、各项指标得分的具体依据和量化标准
标的公司作为比较基准和修正目标,因此将标的公司各指标系数均设为100,可比上市公司各指标系数与标的公司比较后确定,低于标的公司指标系数的则评分小于100,高于标的公司指标系数的则评分大于100;可比公司与标的公司的差异值除以所有可比公司的与标的公司的差异值中绝对值为最高值的数(差额中有任一个为正数,则取绝对值最高值,如果全部为负数,则取最小数);再除以修正系数调节(本次估值中为10%,即最低不低于90分,最高不超过110分);再加上100分基准分,即为最终得分。
(1)市场法下相关指标评分过程
1)资产管理规模指标
总资产是指企业实体拥有或控制的、能够带来经济利益的全部资产。是体现企业规模大小的一项重要指标。该数值越高,表明企业资产经营规模越大,能够带来经济利益的能力越大,分值应越高。本次评估总资产指标评分情况如下:
单位:万元
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 总资产 | 111,722.71 | 450,291.12 | 309,988.33 | 260,150.23 |
| 与标的企业差 | - | 338,568.41 | 198,265.63 | 148,427.52 |
| 打分 | 100.00 | 110.00 | 106.00 | 104.00 |
例:新洁能=100+338,568.41/MAX(338,568.41,198,265.63,148,427.52)/10%=110(取整)
归属于母公司净资产是指属企业母公司所有,并可以自由支配的资产,是所有者权益。该数值越高,表明企业可支配资产越多、资本实力越雄厚、抗风险能力越强,分值应越高。本次评估归母净资产指标评分情况如下:
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 归母净资产(万元) | 97,855.49 | 395,250.80 | 289,974.37 | 107,563.76 |
| 与标的企业差 | - | 297,395.31 | 192,118.88 | 9,708.27 |
| 打分 | 100 | 110 | 106 | 100 |
例:新洁能=100+297,395.31/MAX(297,395.31,192,118.88,9,708.27)/10%=110(取整)
2)盈利能力指标
销售净利率是指净利润与销售收入的比率,反映企业每单位销售收入最终转化为净利润的能力。该数值越高,表明企业盈利能力和成本费用控制能力越强,分值应越高。本次评估销售净利率指标评分情况如下:
例:新洁能=100+16.03%/MAX(16.03%,3.53%,9.26%)/10%=110(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 销售净利率 | 7.54% | 23.57% | 4.01% | -1.72% |
| 与标的企业差 | - | 16.03% | -3.53% | -9.26% |
| 打分 | 100 | 110 | 98 | 94 |
总资产收益率(ROA)是指净利润与平均总资产的比率,反映企业运用全部资产获取利润的综合效率。该数值越高,表明企业资产综合利用效果越好、盈利能力越强,分值应越高。本次评估总资产收益率指标评分情况如下:
例:新洁能=100+5.68%/MAX(5.68%,2.76%,4.98%)/10%=110(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 总资产净利率 ROA | 4.07% | 9.75% | 1.32% | -0.90% |
| 与标的企业差 | - | 5.68% | -2.76% | -4.98% |
| 打分 | 100 | 110 | 95 | 91 |
净资产收益率(ROE)是指净利润与平均净资产的比率,反映股东投入资本的回报水平。该数值越高,表明企业运用自有资本获利的能力越强,分值应越高。本次评估净资产收益率指标评分情况如下:
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 净资产收益率 ROE | 4.73% | 11.10% | 1.40% | -2.07% |
| 与标的企业差 | - | 6.36% | -3.34% | -6.80% |
| 打分 | 100 | 109 | 95 | 90 |
例:新洁能=100+6.36%/MAX(6.36%,3.34%,6.80%)/10%=109(取整)
3)成长能力指标
营业收入平均增长率反映企业市场拓展能力和业务规模扩张趋势。该数值越高,表明企业成长性越强、产品市场份额扩张越快,分值应越高。本次评估营业收入平均增长率指标评分情况如下:
例:新洁能=100+11.09%/MAX(11.09%,4.44%,34.79%)/10%=103(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 营业收入平均增长率 | -9.31% | 2.68% | -4.87% | 25.48% |
| 与标的企业差 | - | 11.09% | 4.44% | 34.79% |
| 打分 | 100 | 103 | 101 | 110 |
净利润平均增长率反映企业盈利增长趋势和经营成果改善程度。该数值越高,表明企业盈利成长性越好,分值应越高。本次评估净利润平均增长率指标评分情况如下:
例:新洁能=100+47.04%/MAX(47.04%,18.36%,5.32%)/10%=110(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 净利润平均增长率 | -42.65% | 4.38% | -61.01% | -37.34% |
| 与标的企业差 | - | 47.04% | -18.36% | 5.32% |
| 打分 | 100 | 110 | 96 | 101 |
总资产平均增长率反映企业资源投入、产能扩张和资产积累的成长性。该数值越高,通常表明企业处于扩张阶段、业务承载能力增强,分值应越高。本次评估总资产平均增长率指标评分情况如下:
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 总资产平均增长率 | 6.38% | 6.27% | 2.92% | 25.94% |
| 与标的企业差 | - | -0.11% | -3.46% | 19.56% |
| 打分 | 100 | 100 | 98 | 110 |
例:新洁能=100+(-0.11%)/MAX(0.11%,3.46%,19.58%)/10%=100(取整)
4)风险管理能力指标
资产负债率是衡量企业财务杠杆和长期偿债风险的重要指标。在风险管理维度,通常该数值越低,表明企业债务负担和财务风险越小、抗风险能力越强,分值应越高(负向指标)。本次评估资产负债率指标评分情况如下:
例:新洁能=100-(-2.07%)/MAX(2.07%,5.96%,46.17%)/10%=100(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 资产负债率 | 12.41% | 10.34% | 6.46% | 58.58% |
| 与标的企业差 | - | -2.07% | -5.96% | 46.17% |
| 打分 | 100 | 100 | 101 | 90 |
流动比率反映企业短期偿债能力和流动性状况。该数值越高,表明企业流动资产对流动负债的覆盖程度越强、短期偿债风险越低,分值应越高。本次评估流动比率指标评分情况如下:
例:新洁能=100+1.13/MAX(1.13,7.23,6.67)/10%=102(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 流动比率 | 8.07 | 9.2 | 15.31 | 1.4 |
| 与标的企业差 | - | 1.13 | 7.23 | -6.67 |
| 打分 | 100 | 102 | 110 | 91 |
速动比率反映企业不依赖存货变现的短期偿债能力。该数值越高,通常表明企业立即变现偿债能力越强、流动性风险越低,分值应越高。本次评估速动比率指标评分情况如下:
例:新洁能=100+1.85/MAX(1.85,6.77,5.61)/10%=103(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 速动比率 | 6.56 | 8.41 | 13.34 | 0.96 |
| 与标的企业差 | - | 1.85 | 6.77 | -5.61 |
| 打分 | 100 | 103 | 110 | 92 |
5)运营比率指标
总资产周转率反映企业全部资产的周转速度和综合利用效率。该数值越高,表明企业单位资产创造收入的能力越强、资产运营效率越高,分值应越高。本次评估总资产周转率指标评分情况如下:
例:新洁能=100+(-0.13)/MAX(0.13,0.21,0.02)/10%=94(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 总资产周转率 | 0.54 | 0.41 | 0.33 | 0.52 |
| 与标的企业差 | - | -0.13 | -0.21 | -0.02 |
| 打分 | 100 | 94 | 90 | 99 |
应收账款及应收票据周转率反映企业赊销款项的回收速度和信用管理效率。该数值越高,表明企业收账速度越快、资金占用越少、坏账风险越低,分值应越高。本次评估应收账款及应收票据周转率指标评分情况如下:
例:新洁能=100+(-0.24)/MAX(0.24,0.55,3.26)/10%=99(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 应收账款及应收票据周转率 | 5.8 | 5.56 | 5.26 | 2.54 |
| 与标的企业差 | - | -0.24 | -0.55 | -3.26 |
| 打分 | 100 | 99 | 98 | 90 |
存货周转率反映企业存货的流动性、库存管理水平和资金占用效率。该数值越高,通常表明企业存货周转越快、库存积压风险越低、营运资金使用效率越高,分值应越高。本次评估存货周转率指标评分情况如下:
例:新洁能=100+0.90/MAX(0.9,0.32,0.46)/10%=110(取整)
| 项目 | 尚阳通 | 新洁能 | 东微半导 | 宏微科技 |
| 存货周转率 | 2.13 | 3.04 | 2.45 | 2.6 |
| 与标的企业差 | - | 0.9 | 0.32 | 0.46 |
| 打分 | 100 | 110 | 104 | 105 |
(2)同行业采用市场法评估相关案例的修正体系
| 案例 | 修正因素 | 具体修正指标 | 修正幅度 |
| 芯联集成(688469.SH)收购芯联越州 | 企业规模 | 总资产规模 | 3 |
| 营业收入规模 | 3 | ||
| 偿债能力 | 资产负债率 | 3 | |
| 速动比率 | 3 | ||
| 营运能力 | 总资产周转率 | 3 | |
| 流动资产周转率 | 3 | ||
| 盈利能力 | EBITDA/净资产 | 3 | |
| EBITDA/总资产 | 3 | ||
| 士兰微(600460.SH)购买士兰集昕 | 企业规模 | 资产总额 | 30 |
| 偿债能力 | 资产负债率 | 40 | |
| 现金流动负债比率 | 40 | ||
| 营运能力 | 总资产周转率 | 40 | |
| 流动资产周转率 | 40 | ||
| 盈利能力 | 净资产收益率 | 40 | |
| 总资产报酬率 | 40 | ||
| 发展能力 | 营业收入增长率 | 40 | |
| 技术投入比率 | 40 | ||
| 捷捷微电(300623.SZ)购买捷捷南通 | 企业规模 | 总资产 | 5 |
| 归属母公司股东权益 | 5 | ||
| 营业收入 | 5 | ||
| 偿债能力 | 资产负债率 | 5 | |
| 流动比率 | 5 | ||
| 速动比率 | 5 | ||
| 营运能力 | 存货周转率 | 5 | |
| 应收账款周转率 | 5 | ||
| 总资产周转率 | 5 | ||
| 盈利能力 | 净资产收益率 | 5 | |
| 总资产报酬率 | 5 | ||
| EBITDA 利润率 | 5 | ||
| 成长能力 | 核心利润增长率 | 5 | |
| 股东权益增长率 | 5 | ||
| 营业收入增长率 | 5 |
注:上表同行业企业资料来自其公开披露的重组报告书。
从上表可知,本次标的公司市场法评估采用的指标因素修正体系不存在重大差异,本次评估所采用的修正幅度是10%,同行业案例在3%-40%,修正幅度处于行业正常区间内,符合行业惯例,修正具有合理性。
(二)修正因素选取已充分考虑可比公司与标的资产在技术水平、销售模式、客户结构等方面的客观差异
可比公司与标的资产在技术水平、销售模式、客户结构对比情况下表:
| 对比项目 | 类别 | 新洁能 | 东微半导 | 宏微科技 | 标的公司 |
| 技术水平 | - | 国家级高新技术企业和国家级“专精特新小巨人”企业;公司(含子公司)拥有240项专利(其中发明专利119项、美国专利2项),集成电路布局图44项,软件著作权1项 | 国家级高新技术企业和国家级“专精特新小巨人”企业;公司共有专利158项,其中发明专利60项,实用新型专利3项,其他专利95项(其中境外专利76项) | 国家级高新技术企业和国家级“专精特新小巨人”企业;公司共有专利133项,其中发明专利43项,实用新型专利83项,外观设计专利7项 | 国家级高新技术企业和国家级“专精特新小巨人”企业;标的公司及其子公司共拥有101项专利(其中发明专利73项,实用新型专利25项,美国专利3项),63项集成电路布图设计 |
| 销售模式 | 直销 | 36% | 35% | 92% | 24% |
| 经销 | 64% | 65% | 8% | 76% | |
| 客户结构 | 国内销售 | 98% | 98% | 98% | 99% |
| 国外销售 | 2% | 2% | 2% | 1% |
注:上表专利等知识产权相关数据统计均截至2024年12月31日,同行业可比公司资料来自其公开披露的年度报告。
标的公司与可比公司均为国家级高新技术企业和国家级“专精特新小巨人”企业,已授权专利等知识产权处于同一数量级,且均主要专注于国内市场,在技术水平、客户结构上不存在重大差异。在销售模式上,标的公司与新洁能、东微半导均以经销为主,销售模式差异较小,宏微科技以直销为主,存在一定差异。而标的公司与可比公司在技术水平、销售模式、客户结构上的差异,最终会通过财务数据体现在盈利能力、成长能力、风险管理能力、运营能力上的差异,其客观差异在本次评估已通过相关财务指标得到修正。
因此,本次评估修正因素选取已充分考虑可比公司与标的资产在技术水平、销售模式、客户结构等方面的客观差异。
(三)非流动性折扣比例取值依据合理、充分
对于非流动性折扣比例,市场上公开披露的计算非流动性折扣比例的方式主要包括限制性股票交易价格估算方式、IPO 前交易价格研究途径、新股发行定价估算方式、非上市公司并购市盈率与上市公司市盈率对比方式、期权定价模型等。其中目前市场上应用相对较多的是非上市公司并购市盈率与上市公司市盈率对比方式和新股发行定价估算方式。
本次评估采用非上市公司股权交易案例和上市公司市值指标计算非流动性折扣比例。被评估单位在《国民经济行业分类(GB/T4754—2017)》中属于:制造业-计算机、通信和其他电子设备制造业,故通过收集并分析中国资本市场2022年至2024年非上市公司“制造业-计算机、通信和其他电子设备制造业”交易案例的市盈率平均值与2022年至2024年上市公司“制造业-计算机、通信和其他电子设备制造业”市盈率平均值做对比分析,得到非流动性折扣比例45.61%。如下表:
| 序号 | 行业名称 | 样本区间 | 非上市公司并购 | 上市公司 | 非流动性折扣比例 | ||
| 样本点数量 | 市盈率平均值 | 样本点数量 | 市盈率平均值 | ||||
| 1 | 制造业-计算机、通信和其他电子设备制造业 | 2022-2024 | 152 | 28.33 | 206 | 52.09 | 45.61% |
经查询,近年来 A 股市场半导体行业已完成的发行股份类重组案例中非流动性折扣比例计算方式与结果如下:
| 证券简称 | 标的名称 | 标的行业分类 | 交易状态 | 评估基准日 | 非流动性折扣比例 | 非流动性折扣比例计算方式 |
| 芯联集成 | 芯联越州 | 半导体行业 | 已完成 | 2024年4月30日 | 32.31% | 新股发行定价计算 |
| 思瑞浦 | 创芯微 | 半导体行业 | 已完成 | 2023年9月30日 | 43.10% | 新股发行定价计算 |
| 捷捷微电 | 捷捷南通科技 | 半导体行业 | 已完成 | 2023年6月30日 | 45.24% | 非上市公司股权交易案例和上市公司市值指标计算 |
| 大唐电信 | 大唐微电子 | 半导体行业 | 已完成 | 2023年5月31日 | 32.00% | 非上市公司股权交易案例和上市公司市值指标计算 |
| 士兰微 | 士兰集昕 | 半导体行业 | 已完成 | 2020年7月31日 | 35.89% | 非上市公司股权交易案例和上市公司市值指标计算 |
| 最大值 | 45.24% | |||||
| 最小值 | 32.00% | |||||
| 平均数 | 37.71% | |||||
本次评估使用的非流动性折扣比例为45.61%,略高于最大值,非流动性折扣比例取值依据具有合理性、充分性,符合行业惯例。
综上,本次评估非流动性折扣比例取值依据具有合理性、充分性,符合行业惯例。
(四)标的公司不存在封存设备等溢余资产,非经营性资产和负债净值已充分考虑相关因素
1、评估基准日标的公司不存在封存设备等溢余资产
封存设备属于未使用固定资产的特殊类型,需经企业主管部门和同级财政部门审批后停止使用。该类资产需满足连续停止使用一年以上的条件(季节性停产、大修理期间资产除外),停止使用次月起不计提折旧和大修理基金。
标的公司目前正常经营,评估人员在接受委托后,根据评估目的、评估对象特点以及时间计划,拟定了具体的评估工作计划,组建评估团队。同时,根据项目的实际需要拟定评估所需资料清单及申报表格。
评估人员于2025年2月9日至2025年3月21日对评估对象涉及的资产和负债进行了必要的清查核实,对被评估单位的经营管理状况等进行了必要的调查。在清查核实的过程中,评估人员在被评估单位相关人员的配合下,按照资产评估准则的相关规定,对各项资产进行了现场勘查,并针对不同的资产性质及特点,采取了不同的勘查方法,评估人员未发现封存设备等溢余资产。
2、已充分考虑经营性资产和负债净值等相关因素的影响
非经营性资产、负债是指与标的公司日常经营无关的,市场法中不进行比较、修正的资产与负债。经清查、核实,被评估单位评估基准日非经营性资产为交易性金融资产、其他流动资产、递延所得税资产、其他非流动资产等,非经营性负债为其他应付款、其他流动负债等。明细如下:
单位:万元
| 项目 | 账面价值 | 评估价值 | 备注 |
| 非经营性资产 | |||
| 其中:交易性金融资产 | 39,312.05 | 39,312.05 | |
| 其他流动资产 | 377.52 | 377.52 | 预缴所得税、待抵扣进项税、增值税留抵税额 |
| 递延所得税资产 | 920.92 | 914.92 | |
| 其他非流动资产 | 890.12 | 890.12 | 预付软件、设备款 |
| 小计 | 41,500.62 | 41,494.62 | |
| 非经营性负债 | |||
| 其他应付款 | 470.80 | 470.80 | 往来款、预提费用 |
| 其他流动负债 | 22.58 | 22.58 | 待转销项税额 |
| 应付账款 | 740.52 | 740.52 | 应付工程及设备款、应付材料款 |
| 递延收益 | 40.00 | 0.00 | 政府补助 |
| 小计 | 1,273.90 | 1,233.90 | |
| 非经营性资产净额 | 40,226.72 | 40,260.72 | |
注:以上数据为标的公司合并财务报表口径,上表非经营性负债数据源自合并财务报表对应科目并剔除相应的经营性负债的金额计算得出。
综上,评估基准日标的公司不存在其他封存设备等溢余资产,本次评估已充分考虑经营性资产和负债净值等相关因素的影响。
五、结合标的资产的经营状况和业绩变化,分析本次交易估值与历史估值存在较大差异的具体原因及合理性,结合标的资产自评估基准日以来的经营状况和业绩变化情况,说明本次交易以评估基准日评估结果作为定价依据是否有利于保护上市公司及中小股东利益,并充分提示相关风险
(一)标的资产的经营状况和业绩变化
标的资产2020-2025年度、2026年1-6月主要经营业绩情况如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 | 2023年度 | 2022年度 | 2021年度 | 2020年度 |
| 营业收入 | 30,063.55 | 68,149.44 | 60,572.66 | 67,339.36 | 73,648.34 | 39,241.89 | 12,696.70 |
| 归属于母公司所有者净利润 | 1,780.17 | 6,121.14 | 4,567.14 | 8,270.47 | 13,906.06 | 4,861.43 | -1,311.13 |
| 扣除非经常损益后归属于母公司所有者的净利润 | 3,672.73 | 5,210.54 | 3,582.48 | 7,035.90 | 17,744.23 | 5,031.05 | -1,484.89 |
注:上表2023-2025年度、2026年1-6月数据来自标的公司审计报告,2020-2022年度财务数据来自标的公司公开披露的招股说明书。
2020-2022年,标的公司受产品结构优化,应用市场需求快速增长、市场开拓更加深入广泛、客户群体多样化、高附加值产品销量快速提升等因素影响,营业收入和净利润呈现快速增长趋势。2023年以来,随着宏观经济环境变化,半导体行业进入下行周期,以及供需关系变化、市场竞争加剧等因素的影响,产品销售价格及毛利率呈现下降趋势,从而导致营业收入和净利润出现下滑。2025年以来,在下游新能源汽车与算力相关应用市场快速扩张、消费电子及工业自动化需求保持平稳的推动下,半导体行业企稳回升态势明显,加上主要下游应用领域如汽车与光伏行业相继出台“反内卷”类政策,标的公司经营业绩呈现企稳并波动回升的态势。
(二)本次交易估值与历史估值存在较大差异的具体原因及合理性
标的公司2020年以来估值情况如下:
| 序号 | 估值事件 | 估值类型 | 对应估值(亿元) |
| 1 | 2020年6月B轮融资 | 投后估值 | 4.09 |
| 2 | 2021年1月B+轮融资 | 投后估值 | 5.30 |
| 3 | 2021年10月B++轮融资 | 投后估值 | 6.49 |
| 4 | 2022年10月C轮融资 | 投后估值 | 50.81 |
| 5 | IPO申报时按可比公司市盈率计算的估值 | 预计市值 | 105.65 |
| 6 | IPO申报时按可比公司市销率计算的估值 | 预计市值 | 68.12 |
| 7 | 本次交易标的资产估值 | 评估值 | 17.57 |
2022年,受益于彼时国内半导体行业仍处上行周期,标的公司业绩实现快速增长。叠加国产替代进程推进、结构性供需矛盾突出以及行业投融资市场活跃,标的公司融资估值亦同步提升。在此背景下,标的公司2022年经营业绩达到成立以来的峰值,其于2022年10月完成的融资(C 轮)对应估值达50.8亿元,进而于2023年5月申报IPO 的预计市值也显著提升。标的公司IPO 申报的预计市值远高于 C 轮融资估值,主要因预计市值属于二级市场估值,相对投后估值(一级市场估值)而言存在较大的流动性溢价。
本次交易标的资产评估值属于一级市场估值,大幅低于C 轮融资估值和IPO预计市值的原因如下:
1、标的公司经营业绩降幅较大
2023年以来,全球宏观经济疲软,标的公司所处行业景气度下降,行业非理性竞争加剧,标的公司产品销售价格呈现下降趋势,毛利率下降,从而导致2022-2024年度营业收入下滑,净利润下降较明显。
2、行业估值中枢下行
受宏观经济不景气、资本市场估值预期重构,以及行业景气度下降等因素影响,本次交易首次评估基准日,标的公司所处行业估值中枢下行较明显。
3、流动性折扣影响
由于评估值属于一级市场估值,相对预计市值(二级市场估值)存在较大的流动性折扣,也是本次交易估值远低于IPO 申报预计市值的主要原因之一。
综上,本次交易估值与历史估值存在较大差异主要因标的公司经营业绩降幅较大、行业估值中枢下行和流动性折扣等因素的影响,差异原因具有合理性。
(三)结合标的资产自评估基准日以来的经营状况和业绩变化情况,说明本次交易以评估基准日评估结果作为定价依据是否有利于保护上市公司及中小股东利益,并充分提示相关风险
1、本次交易作价公允
(1)市场可比案例分析
根据标的公司所处行业和主要业务模式特点,选取了近年来相同或相似行业上市公司的可比交易作为可比收购案例,相关情况统计如下:
| 序号 | 上市公司 | 交易标的 | 标的公司主营业务 | 评估/估值基准日 | 市销率(倍) | 市盈率(倍) | 评估基准日市净率(倍) |
| 1 | 高新发展 | 森未科技28.51%的股权 | IGBT等功率半导体器件的设计、开发和销售 | 2022/5/31 | 11.30 | 1,043.61 | 4.38 |
| 2 | 英唐智控 | 上海芯石40%股权 | 半导体功率器件芯片尤其是肖特基二极管芯片 | 2020/12/10 | 12.42 | 309.02 | 22.86 |
| 3 | 民德电子 | 广微集成73.51%股权 | 功率半导体器件的设计、研发及销售 | 2020/3/31 | 8.97 | -36.01 | 269.99 |
| 中位值 | 11.30 | 309.02 | 22.86 | ||||
| 平均值 | 10.90 | 438.87 | 99.08 | ||||
| 友阿股份 | 尚阳通100%股权 | 高性能半导体功率器件研发、设计和销售 | 2024/12/31 | 2.61 | 34.59 | 1.61 | |
注 1:可比公司数据根据公开披露的公告等文件的公开数据计算;
注 2:市销率=100%股权估值/评估基准日当年营业收入,市盈率=100%股权估值/评估基准日当年归属于母公司所有者的净利润,市净率=100%股权估值/评估基准日归属于母公司所有者的净资产,因英唐智控未披露截至估值基准日财务数据,其市净率根据截至 2020年 9 月 30 日归属于母公司所有者的净资产计算得出。
本次交易中,尚阳通的市销率、市净率均低于市场可比交易平均值和中位值,处于合理区间(由于上述并购标的基本处于亏损或微利状态,市盈率失真,参考意义不大),不存在损害上市公司或中小股东利益的情形。
(2)可比公司分析
尚阳通与同行业可比上市公司市销率、市盈率和市净率比较如下:
| 序号 | 公司名称 | 证券代码 | 市销率 | 市盈率 | 市净率 |
| 1 | 东微半导 | 688261.SH | 5.13 | 127.88 | 1.77 |
| 2 | 新洁能 | 605111.SH | 7.70 | 32.41 | 3.56 |
| 3 | 宏微科技 | 688711.SH | 2.76 | -254.27 | 3.54 |
| 4 | 斯达半导 | 603290.SH | 6.34 | 42.37 | 3.22 |
| 5 | 士兰微 | 600460.SH | 3.86 | 196.93 | 3.54 |
| 6 | 华微电子 | 600360.SH | 2.14 | 34.43 | 1.31 |
| 平均值 | 4.66 | 36.40 | 2.82 | ||
| 中位数 | 4.49 | 34.43 | 3.38 | ||
| 尚阳通 | 2.61 | 34.59 | 1.61 | ||
注:可比公司数据来源于 wind 资讯,可比公司市盈率及市净率为按照 2024 年 12 月 31日收盘价计算,由于同行业多家企业处于亏损或微利状态,市盈率失真,上表市盈率平均数和中位数计算已剔除负值及大于或等于 100 的值。
可比 A股上市公司市销率平均值为4.66 倍,中位数为4.49 倍;市盈率平均值为 36.40 倍,中位数为34.43 倍;市净率平均值为2.82 倍,中位数为 3.38 倍。本次交易的市销率、市净率低于可比公司平均值和中位值,市盈率低于可比公司平均值,与可比公司中位值相当。
综上所述,从相对估值角度分析,本次交易的总体评估值符合行业定价规则,交易作价公允,充分考虑了上市公司及中小股东的利益。
2、评估基准日后标的公司经营情况未发生重大不利变化
评估基准日后,标的公司经营情况未发生重大不利变化,具体参见本题“一”相关回复。标的公司2025年度、2026年1-6月经营业绩如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 | 同比增长 |
| 营业收入 | 30,063.55 | 68,149.44 | 60,572.66 | 12.51% |
| 归属于母公司所有者净利润 | 1,780.17 | 6,121.14 | 4,567.14 | 34.03% |
| 扣除非经常损益后归属于母公司所有者的净利润 | 3,672.73 | 5,210.54 | 3,582.48 | 45.45% |
注:上表相关财务数据已经审计。
从上表可知,评估基准日后,标的公司2025年度营业收入和净利润同比实现较大幅度增长,2026年1-6月营业收入受行业竞争等因素影响有所下降,但扣除非经常损益后归属于母公司所有者的净利润大幅增长,经营业绩改善较明显,有利于保护上市公司及中小股东利益。
另外,本次交易采取了一系列措施保障上市公司和中小投资者利益,具体参见本问询函回复之“8、关于整合管控及交易安排”之“二/(三)/2/(1)本次交易相关安排的合理性”。
因此,评估基准日后,标的公司经营状况未发生重大不利变化,经营业绩良好,本次交易以评估基准日评估结果作为定价依据有利于保护上市公司及中小股
东利益。
上市公司已在重组报告书“重大风险提示”之“一、与本次交易相关的风险”之“(五)标的资产估值风险”中对标的资产评估相关风险进行披露。
六、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、评估师实施的核查程序如下:
1、查阅《资产评估执业准则—无形资产》,对照该准则,核查标的资产资产基础法下无形资产评估方法选择是否符合准则规定,以及是否满足无形资产采用收益法评估的核心假设要求;
2、查阅A股半导体行业已完成的发行股份类重组案例中,整体未采用收益法而对应资产基础法中无形资产评估采用收益法的案例,核查无形资产(不含土地使用权)评估结果与标的资产评估值的比重,并与标的公司相关数据进行对比;
3、查阅了《资产评估执业准则—资产评估方法》(中评协[2019]35号)、《资产评估执业准则—企业价值》(中评协[2018]38号),根据准则要求对照本次评估在评估方法选取过程中考量因素以及修正体系搭建的完备性;
4、查阅了A 股半导体行业已完成的发行股份类且采用市场法定价的重组案例的公开信息,对相关案例具体评估方法、定价方法的选取及原因、增值情况、非流动性折扣比例计算方法及取数情况,并与标的公司相关数据进行比对;
5、查阅了可比公司的公开信息,了解其企业成立时间、经营模式、产品种类、产品应用领域、业务结构以及2022年度、2023年度、2024年度固定资产占比、资产负债率、盈利状况及自身经营成长性指标,并将上述数据、信息与标的公司进行对比;
6、查阅近年来A股半导体行业已完成的发行股份类重组案例的重组报告书、相关问询函回复,了解其市场法评估价值比率、各项修正因素的选取、量化情况,并与标的公司进行对比;
7、查阅可比公司2024年年度报告,标的公司审计报告、相关荣誉证书以及专利、集成电路布图设计等知识产权清单,并将其技术水平、销售模式、客户结构与可比公司进行对比;
8、查阅标的公司2023-2024年度审计报告、评估报告及评估说明,核实标的公司经营性资产和经营性估值具体情况,核查是否存在封存设备等溢余资产;
9、查阅同行业可比交易案例和同行业可比公司资料,分析本次交易作价公允性;查阅标的公司2025年度、2026年1-6月审计报告,取得标的公司出具的关于评估基准日后公司经营状况变化情况的说明,了解标的公司期后经营情况;
10、查阅标的公司 IPO 申请时披露的招股说明书,了解2020-2022年经营业绩变动情况;
11、访谈标的公司董事长、总经理、董事会秘书;
12、访谈为本次交易标的资产提供评估服务的签字评估师。
(二)核查意见
经核查,独立财务顾问、评估师认为:
1、评估基准日后,标的公司未发生影响评估值的重要变化事项,标的公司后续经营过程中相关政策、宏观环境、技术、行业、重大合作、税收优惠等方面不存在重大不利变化;
2、资产基础法评估过程中无形资产采用收益法评估的原因符合相关准则,符合企业实际情况,符合行业惯例,估值具备合理性,满足收益法对稳定可预测现金流的核心假设要求,本次交易评估方法的选取以及采用市场法评估结果作为结论具备合理性、具备谨慎性,有利于保护上市公司利益;
3、标的资产与市场法选取的可比公司在资产和收入规模、盈利状况、产能规模、固定资产占比、资产负债率、企业成立时间和所处发展阶段、成长性、经营模式、产品应用领域、业务结构、产品种类等方面上,可比公司的选取具备合理性;
4、市场法评估过程中,价值比率各项修正因素的选取具备合理性,各项指标得分的具体依据和量化标准符合行业惯例,已充分考虑可比公司与标的资产在技术水平、销售模式、客户结构等方面的客观差异,非流动性折扣比例取值依据具有合理性、充分性,符合行业惯例;评估基准日标的公司不存在其他封存设备等溢余资产,非经营性资产和负债净值已充分考虑相关因素;
5、本次交易估值与历史估值存在较大差异主要因标的公司经营业绩降幅较大、行业估值中枢下行和流动性折扣等因素的影响,差异原因具有合理性;本次交易作价公允,评估基准日后,标的公司经营状况未发生重大不利变化,标的公司经营业绩良好,本次交易以评估基准日评估结果作为定价依据有利于保护上市公司及中小股东利益。
6.关于标的资产历史沿革与股东
申请文件显示:(1)标的资产成立于 2014 年6 月,2014 年 11 月第一次增资引入无锡赛新投资管理有限公司(以下简称无锡赛新),出资比例为68.20%,无锡赛新实际系为南通华达微代持,后续改由无锡馥海投资管理有限公司(以下简称无锡馥海)代持,前述代持于 2018 年 7 月解除,截至 2021 年 8 月,南通华达微的全资子公司南通华泓投资有限公司(以下简称南通华泓)一直为标的资产第一大股东。(2)标的资产历史沿革中存在无锡馥海、南通华泓向标的资产员工及员工持股平台低价转让股份、南通华泓向自身员工持股平台低价转让标的资产股份等情形。(3)标的资产管理层股东姜峰于 2015 年9月至 2022年 2 月担任南通华达微控股子公司通富微电的副总裁,南通华达微及其关联方同时为标的资产主要供应商。(4)标的资产股东中存在较多外部财务投资人,本次交易上市公司对交易对方所持尚阳通股权采取差异化定价。(5)申请文件未完整披露历次增资的验资情况。
请上市公司补充披露历次增资的验资情况。
请上市公司补充说明:(1)标的资产自设立以来的控制权变动过程、变动原因,南通华达微增资及转让标的资产股权的背景及原因,目前是否参与标的资产经营管理决策。(2)无锡馥海、南通华泓向标的资产员工及员工持股平台低价转让股份,南通华泓向自身员工持股平台低价转让标的资产股份的原因,标的资产是否存在业务、技术、核心人员等来源于南通华达微及其关联方的情形,南通华达微及其关联方与标的资产及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排,标的资产是否曾存在或当前存在控股股东、实际控制人及其关联方非经营性资金占用的情形。(3)标的资产历次增资和股权转让的背景,是否存在客户(含主要终端客户)或供应商及其关联方入股或存在其他利益安排的情形,估值或转让对价的确定依据,股东实际持股情况与其出资情况是否相符,是否存在其他未披露的股权代持,标的资产股权是否存在纠纷或潜在纠纷。(4)标的资产与股东以及股东之间签署的各类特殊股东权利约定的具体条款,相关条款生效条件的触发情况,相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对标的资产股权清晰存在不利影响。(5)结合各交易对方转让价格对应具体估值、交易对方内部协商情况、特殊股东权利中对于收益保障的具体约定等,补充说明各交易对方转让价格对应估值差异较大的合理性,交易完成后标的资产管理层股东是否仍需承担补偿责任,会否对交易完成后标的资产稳定运营产生影响。
请独立财务顾问和律师核查并发表明确意见。
【回复】
一、请上市公司补充披露历次增资的验资情况
上市公司已在重组报告书“第四章 交易标的基本情况”之“二、历史沿革”补充披露相关内容如下:
(五)标的公司历次增资验资情况
标的公司自设立以来,历次增资的验资情况如下:
| 序号 | 时间 | 事项 | 验资时间 | 验资机构 | 验资报告文号 | 验证事项 |
| 1 | 2014年6月 | 尚阳通有限设立,注册资本600.00万元 | 2018年3月、2021年2月、2021年11月、2022年7月 | 深圳长江会计师事务所(普通合伙)、深圳万轩会计师事务所(普通合伙)、大华会计师事务所(普通 | 长江验字[2018]第026号、深万轩验字[2021]第3006号、大华验字[2021]000762号、大华验字 | 注1 |
| 2 | 2014年11月 | 尚阳通有限第一次增资,增资至2,200万元 | ||||
| 合伙) | [2022]000467号 | |||||
| 3 | 2018年3月 | 尚阳通有限第二次增资,增资至2,688.125万元 | 2018年3月 | 深圳长江会计师事务所(普通合伙) | 长江验字[2018]第027号 | 验证本期新增488.125万元出资额已足额缴纳 |
| 4 | 2018年8月 | 尚阳通有限第三次增资,增资至2,975.692万元 | 2018年8月 | 深圳皇嘉会计师事务所(普通合伙) | 深皇嘉所验字[2018]173号 | 验证本期新增287.567万元出资额已足额缴纳 |
| 5 | 2020年6月 | 尚阳通有限第四次增资,增资至3,380.716万元 | 2020年6月 | 深圳皇嘉会计师事务所(普通合伙) | 深皇嘉所验字[2020]079号 | 验证本期新增405.024万元出资额已足额缴纳 |
| 6 | 2020年10月 | 尚阳通有限第五次增资,增资至3,430.311万元 | 2021年2月 | 深圳万轩会计师事务所(普通合伙) | 深万轩验字[2021]第3006号 | 验证本期新增49.595万元出资额已足额缴纳 |
| 7 | 2020年12月 | 尚阳通有限第六次增资,增资至3,704.736万元 | 验证本期新增274.425万元出资额已足额缴纳 | |||
| 8 | 2021年1月 | 尚阳通有限第七次增资,增资至3,927.02万元 | 验证本期新增222.284万元出资额已足额缴纳 | |||
| 9 | 2021年8月 | 尚阳通有限第八次增资,增资至4,177.681万元 | 2021年11月 | 大华会计师事务所(普通合伙) | 大华验字[2021]000762号 | 验证本期新增250.661万元出资额已足额缴纳 |
| 10 | 2021年10月 | 尚阳通有限第九次增资,增资至4,394.3517万元 | 验证本期新增216.6707万元出资额已足额缴纳 | |||
| 11 | 2022年4月 | 尚阳通有限第十次增资,增资至4,724.3517万元 | 2022年7月 | 大华会计师事务所(普通合伙) | 大华验字[2022]000467号 | 验证本期新增330万元出资额已足额缴纳 |
| 12 | 2022年10月 | 尚阳通有限第十一次增资,增资至5,107.3257万元 | 2022年11月 | 大华会计师事务所(普通合伙) | 大华验字[2022]000820号 | 验证本期新增382.974万元出资额已足额缴纳 |
| 13 | 2022年12月 | 整体变更为股份公司 | 2022年12月 | 大华会计师事务所(普通合伙) | 大华验字[2022]000904号 | 验证全部注册资本(股本)已全额缴足 |
注 1:2018 年 3 月,深圳长江会计师事务所(普通合伙)出具了《验资报告》(长江验字[2018]第 026 号),确认截至 2016 年 5 月 4 日,尚阳通有限全体股东已缴纳全部注册资本,其中股东肖胜安以经评估的知识产权出资 100 万元,其他股东以货币出资 2,100 万元,其中名义股东无锡馥海应实缴 1,500.4000 万元,已实缴 1,500 万元,因此尚有 0.4 万元出资尚未实缴。 2021 年 2 月 1 日,深圳万轩会计师事务所(普通合伙)出具了“深万轩验字[2021]第3006 号”《验资报告》,验证南通华泓于 2020年 3月 12 日向尚阳通有限实缴出资 0.4 万元,确认截至 2020 年 4 月 26 日,尚阳通有限注册资本已全部实缴。
2022 年 7 月 14 日,基于谨慎性原则,尚阳通有限召开股东会作出决议,同意并确认肖胜安原以经评估知识产权出资的部分,由肖胜安以货币资金对尚阳通有限注册资本补充投入。大华会计师事务所(普通合伙)结合肖胜安实际补充出资情况,分别于 2021 年 11月 9日出具大华验字[2021]000762 号《验资报告》,确认截至 2021 年 11 月 4 日,肖胜安已以货币20 万元对原知识产权出资部分进行了补充投入;于 2022 年 7 月 13 日出具的大华验字[2022]000467 号《验资报告》,确认截至 2022 年 6 月 24 日,肖胜安已以货币 80 万元对原知识产权出资部分进行了补充投入。截至 2022 年 6 月 24 日,验资机构验证肖胜安已足额以货币 100 万元对原知识产权出资部分完成了补充投入,具体请参见本报告书之“第四章交易标的基本情况”之“二、历史沿革”之“(二)是否存在出资瑕疵或影响标的公司合法存续的情况”之“2、标的公司历史上非专利技术出资及货币补足情况”的相关内容。
二、标的资产自设立以来的控制权变动过程、变动原因,南通华达微增资及转让标的资产股权的背景及原因,目前是否参与标的资产经营管理决策
(一)标的公司自设立以来的控制权变动过程、变动原因
1、标的公司控制权变动过程
标的公司自设立以来的控制权变动过程如下所示:
| 序号 | 期间 | 实际控制人 |
| 1 | 2014年6月-2014年11月 | 蒋容 |
| 2 | 2014年11月-2020年12月 | 石明达 |
| 3 | 2020年12月至今 | 蒋容 |
2、标的公司控制权变动原因
(1)2014 年 6月设立,标的公司实际控制人为蒋容
2014 年 6 月,标的公司前身尚阳通有限设立时,蒋容作为创始人,持有尚阳通有限 50%股权,并担任执行董事兼总经理,负责尚阳通有限的经营管理,另一股东林少安仅作为财务投资人,未参与尚阳通有限的实际经营管理。因此,尚阳通有限 2014 年6月成立时起,蒋容为实际控制人。
(2)2014 年 11 月,尚阳通有限的实际控制人变更为石明达
2014 年11 月,南通华达微认可尚阳通有限经营管理团队具备丰富的集成电路经营、管理、业务经验且看好集成电路市场前景,同时南通华达微在半导体行业有相应的渠道和资源,但鉴于南通华达微及其控股子公司通富微电主要从事集成电路封装测试业务,南通华达微认为直接持有尚阳通有限股权不利于其及通富微电拓展与尚阳通有限存在竞争关系的其他客户,因此南通华达微委托无锡赛新投资管理有限公司(以下简称“无锡赛新”)以增资的方式取得尚阳通有限68.20%股权。增资完成后,南通华达微成为尚阳通有限的实际控股股东,而石明达为南通华达微的实际控制人,因此,尚阳通有限实际控制人变更为石明达。
南通华达微本次投资初衷并非谋求尚阳通的长期控股权,本次控制权变更的原因系尚阳通有限发展初期有迫切的资金需求,考虑到创始人股东资金实力有限,且当时半导体行业整体融资环境较差,尚阳通有限寻找外部投资人较为困难,为吸引南通华达微并增强其投资信心,蒋容同意其按平价入股,南通华达微结合尚阳通有限实际资金需求最终确定的投资金额较大。
2014 年11 月至2020 年12 月期间,南通华达微或南通华泓除向尚阳通有限委派董事长及董事(该等董事未同时担任其他管理职务,未参与尚阳通的日常经营管理)外,未委派其他人员担任尚阳通有限的其他职务且未实际参与尚阳通有限的具体经营管理,上述期间内尚阳通有限的日常经营管理均由蒋容实际负责。南通华达微或南通华泓委派董事的情况及尚阳通有限的重大事项决策机制如下:
1)董事委派情况
| 序号 | 期间 | 董事委派情况 |
| 1 | 2014年11月-2018年3月 | 尚阳通有限共5名董事,南通华达微委派3名董事(赵霞、黄建新、戴玉峰,其中赵霞担任董事长) |
| 2 | 2018年3月-2020年12月 | 尚阳通有限共5名董事,南通华达微委派2名董事(姜峰、黄建新,其中姜峰担任董事长) |
根据尚阳通有限 2018 年 3 月之前的公司章程约定,南通华泓有权提名 3名董事,其他股东合计提名两名董事;2018 年3月,尚阳通有限注册资本由2,200万元增加至 2,688.125 万元,新增注册资本由创维产投、深圳鼎青、叶桑和马友杰认缴,根据前述投资人与尚阳通有限及当时的现有股东共同签订的《深圳尚阳通科技有限公司增资协议》第6.1 条约定,以及该次增资后尚阳通有限的公司章程约定,尚阳通有限董事会共5 名董事,南通华泓有权委派两名董事(含董事长),管理层股东(蒋容、肖胜安)有权委派两名董事,创维产投有权委派1名董事。
基于上述情况,南通华泓拟调整其委派的董事。考虑到姜峰深耕半导体集成电路领域超过 20 年,具有丰富的行业知识和经验,同时姜峰与蒋容过往相识,工作配合度更高,是当时尚阳通有限董事长的适合人选,因此南通华泓于 2018年3月提名并委派姜峰担任尚阳通有限董事长,直至2020 年12 月,尚阳通有限实际控制人变更为蒋容,董事长也同步变更为蒋容,姜峰因此卸任尚阳通有限的董事长并不再担任董事。在姜峰接受南通华泓及其关联方委派担任尚阳通有限董事长期间,姜峰未在尚阳通有限担任除董事长以外的其他职务,未参与尚阳通有限具体经营事务的管理,除通过董事会共同决策重大事项外,未单独决策、审批
尚阳通有限的日常经营事务。
2)重大事项决策机制
根据尚阳通有限《公司章程》规定,尚阳通有限的决策机制为:股东会为最高权力机构,董事会为经营决策机构,总经理负责日常经营管理,具体情况如下:
| 决策层级 | 2014年11月-2018年3月 | 2018年3月-2020年12月 |
| 股东会 | 股东会决定公司的下列事项:(1)经营方针和投资计划;(2)选举和更换董事、非职工监事,决定其报酬;(3)批准董事会、监事会/监事的报告;(4)年度财务预算方案,决算方案;(5)利润分配方案和弥补亏损方案;(6)增加或者减少注册资本;(7)发行债券;(8)对股东转让股权;(9)合并、分立、变更公司组织形式、解散和清算;(10)制定和修改公司章程;(11)关联交易;(12)对外担保。 | 在左侧的基础上增加以下事项:(1)增加或减少股权激励总份额;(2)相关股东以公司股权进行担保、抵押、质押的事项;(3)相关股东转让股权可能导致实际控制人发生变化的;(4)相关股东转让股权;(5)发行任何证券包括认股权证、期权、可转换债券等。 |
| 董事会 | 董事会对股东会负责,行使下列职权:(1)召集股东会;(2)执行股东会的决议;(3)决定经营计划和投资方案;(4)制订年度财务预算方案、决算方案;(5)制订利润分配方案和弥补亏损方案;(6)制定增加或者减少注册资本方案;(7)拟订合并、分立、变更公司组织形式、解散方案;(8)决定公司内部管理机构的设置;(9)聘任或者解聘公司总经理、副总经理、财务负责人;审议批准总经理提交的公司薪酬方案,并决定其薪酬;(10)催缴股东未按时缴纳的出资;(11)审议批准借款事项;(12)审定批准预算外支出;(13)审议对外提供担保;(14)审议关联交易。 | 在左侧的基础上增加以下事项:(1)公司主营业务(功率器件设计)的变更,或投资非主营业务;(2)除公司正常经营以外的任何有关买卖、授权或其它有关公司商标或专利等有关知识产权、无形资产的处置;(3)任何超过人民币500万元的资产处置;(4)成立任何子公司、合资企业或进行其它形式的对外投资,子公司股权处置,及对任何其他企业的股份收购、增资或资产的收购。 |
| 总经理 | 总经理对董事会负责,行使下列职权:(1)主持公司的生产经营管理工作、组织实施股东会或者董事会决议;(2)组织实施公司年度经营计划和投资方案;(3)拟定公司内部管理机构设置方案;(4)拟定公司的基本管理制度;(5)制定公司的具体规章;(6)提请聘任或者解聘公司副总经理、根据甲方提名提请聘任或解聘财务负责人;(7)聘任或者解聘除应由董事会聘任或者解聘以外的负责管理人员;(8)公司章程和股东会授予的其他职权。 | |
(3)2020 年 12 月,尚阳通有限的实际控制人变更为蒋容
根据尚阳通有限、南通华泓、原股东及投资者于2018 年 2月、2018 年6月签署的 A轮增资协议、A+轮增资协议第三条规定:“南通华泓投资有限公司承诺:自前述协议签署之日起两年内(2020 年2月26 日前),采取相关措施(包括但不限于股权转让、股权激励等方式),南通华泓投资有限公司转让一定比例的股权给管理层股东(蒋容、肖胜安),完成管理团队(指管理层股东及其控制的主体)成为公司第一大股东(管理层股东、南通华泓投资有限公司,及其关联主体的股权比例均需合并计算)的股权比例调整事宜(以完成工商变更为准)。”
根据前述约定,自2018 年3 月起,尚阳通经过 5次增资及1 次股权转让,至 2020 年 12 月:
1)股东会层面,蒋容直接持有尚阳通有限 12.15%的股权,同时,蒋容作为子鼠咨询的执行事务合伙人,通过子鼠咨询控制尚阳通有限 19.81%股权的表决权;此外,根据蒋容与肖胜安于 2018 年2月签署的《一致行动协议书》,肖胜安为蒋容的一致行动人,其持有尚阳通有限5.94%股权。因此蒋容实际可以控制尚阳通有限37.90%的表决权,而南通华泓持有尚阳通有限28.89%股权,蒋容控制的表决权比例超过了南通华泓,且持股比例差异较大,能够对尚阳通股东会决议产生重大影响。
自2018 年 3月起至 2022 年 10 月,蒋容及其一致行动人,以及其控制的主体与南通华泓在尚阳通有限的持股比例差异情况如下:
| 时间 | 尚阳通历史沿革情况 | 尚阳通注册资本总额(万元) | 南通华泓持股比例 | 蒋容及其一致行动人、控制主体的持股比例 | 持股比例差异 |
| 2018.03 | 第二次增加注册资本 | 2,688.1250 | 42.03% | 39.81% | -2.22% |
| 2018.08 | 第三次增加注册资本 | 2,975.6920 | 37.97% | 35.96% | -2.01% |
| 2019.12 | 第八次股权转让 | 2,975.6920 | 35.97% | 37.96% | 1.99% |
| 2020.06 | 第四次增加注册资本 | 3,380.7160 | 31.66% | 33.41% | 1.75% |
| 2020.10 | 第五次增加注册资本 | 3,430.3110 | 31.20% | 32.93% | 1.73% |
| 2020.12 | 第六次增加注册资本 | 3,704.7360 | 28.89% | 37.90% | 9.01% |
| 2021.01 | 第七次增加注册资本 | 3,927.0200 | 27.26% | 38.58% | 11.32% |
| 2021.08 | 第九次股权转让 | 3,927.0200 | 21.25% | 38.58% | 17.33% |
| 2021.08 | 第八次增加注册资本 | 4,177.6810 | 19.97% | 42.27% | 22.30% |
| 2021.10 | 第九次增加注册资本 | 4,394.3517 | 18.99% | 40.18% | 21.19% |
| 2022.04 | 第十次增加注册资本 | 4,724.3517 | 17.66% | 44.36% | 26.70% |
| 2022.10 | 第十次股权转让及第十一次增加注册资本 | 5,107.3257 | 18.64% | 40.57% | 21.93% |
如上表所示,2019 年12 月,蒋容及其一致行动人以及前述主体控制的主体合计持股比例首次超过南通华泓,但两者相差非常小,直至2020 年12 月持股比例差距才扩大到9.01%;同时,尚阳通有限的董事会成员为 5人,2020 年12 月之前南通华泓和蒋容分别提名两名董事,但董事长一直由南通华泓委派的董事担任,直至2020 年 12 月,尚阳通有限股东会选举蒋容、黄建新、刘新峰、肖胜安、马友杰为董事,其中选举蒋容为董事长,刘新峰、肖胜安为蒋容提名的董事,即蒋容担任及提名董事占据董事会过半数席位。据此,自2020 年 12 月起,蒋容控制的表决权比例远高于南通华泓,并提名过半数董事,因此全体股东共同认定2020 年12 月起尚阳通有限的实际控制人才变更为蒋容。
2)董事会层面,尚阳通有限股东会选举刘新峰为公司董事,董事会由蒋容、黄建新、肖胜安、马友杰、刘新峰 5人组成,其中蒋容为董事长。根据刘新峰于2020 年 11 月25 日出具的《一致行动承诺函》,其作为尚阳通董事期间,与蒋容、肖胜安在尚阳通的经营计划、投资方案、业务运营等重要决策事项上保持一致行动,因此,肖胜安、刘新峰均与蒋容保持一致。据此,蒋容可以对尚阳通有限董事会决议产生重大影响。
3)经营管理层面,蒋容担任尚阳通有限总经理,全面负责标的公司的经营管理。
据此,2020 年12 月,尚阳通有限实际控制人变更为蒋容。
(二)南通华达微增资及转让标的公司股权的背景及原因
经核查,南通华达微增资及转让标的公司股权的背景及原因情况如下:
| 序号 | 事项 | 背景及原因 | 具体定价和依据 |
| 1 | 2014年11月,尚阳通有限第一次增资,南通华达微委托无锡赛新认缴1,500.40万元 | 南通华达微认为尚阳通有限的经营管理团队具备丰富的集成电路经营、管理、业务经验,同时也看好集成电路市场前景。同时南通华达微在半导体行业有相应的渠道和资源,为了自身的发展前景,尚阳通有限同意南通华达微以增资的方式入股。但鉴于南通华达微及其控股子公司通富微电主要从事集成电路封装测试业务,南通华达微认为直接持有尚阳通有限股权不利于其及通富微电拓展与尚阳通有限存在竞争关系的其他客户,因此决定委托无锡赛新代其持有尚阳通有限的股权 | 尚阳通有限成立初期,按1元/注册资本增资 |
| 2 | 2016年1月,尚阳通有限第三次股权转让,无锡赛新将其持有的尚阳通68.20%股权(对应注册资本1,500.40万元)转让给无锡馥海投资管理有限公司(以下简称“无锡馥海”) | 由于无锡赛新拟进行注销,因此南通华达微决定由其合作伙伴无锡馥海代为继续持有尚阳通的股权,本次股权转让系代持主体的更换 | 南通华达微更换股权代持主体,未支付对价 |
| 3 | 2016年7月,尚阳通第四次股权转让,无锡馥海将其持有的尚阳通6.84%股权(对应注册资本150.48万元)转让给子鼠技术 | 尚阳通成立初期,南通华达微与蒋容达成口头约定,全体股东转让股权的10%给尚阳通管理团队作为股权激励。本次股权转让系南通华达微履行前述义务 | 无偿转让,未支付对价 |
| 4 | 2017年9月,尚阳通第五次股权转让,无锡馥海将其持有的尚阳通有限61.36%股权(对应注册资本1,349.92万元)转让给南通华泓 | 本次转让系南通华达微拟解除股权代持,由其全资子公司南通华泓作为持股主体 | 南通华达微解除代持关系,由全资子公司南通华泓受让和持有尚阳通股权,未支付对价 |
| 5 | 2018年1月,尚阳通有限第七次股权转让,南通华泓分别将其持有的尚阳通1.82%股权(对应注册资本40.04万元)、8.18%股权(对应注册资本179.96万元)转让给肖胜安、子鼠咨询 | 尚阳通成立初期,南通华达微与蒋容等经营管理团队达成的口头约定,在尚阳通发展有一定的起色时将对经营管理团队进行股权激励。2017年,尚阳通实现营业收入增长,在市场开拓、客户导入等方面进一步提高,研发实力增强,考虑到肖胜安和经营管理团队对于研发的贡献,南通华达微与蒋容等经营管理团队进一步协商确定,南通华泓作为大股东无偿转让自身持有的10%股权对经营管理团队及肖胜安进行股权激励 | 无偿转让,未支付对价 |
| 6 | 2019年12月,尚阳通第八次股权转让,南通华泓将其持有的尚阳通2%的股权(对应注册资本59.51万元)转让给子鼠咨询 | 2018年2月、2018年6月,尚阳通、南通华泓、其他股东与新增投资者签署《深圳尚阳通科技有限公司增资协议》,约定南通华泓于协议签署之日起两年内,采取相关措施转让一定比例的股权给管理层股东,完成管理团队成为尚阳通第一大股东的股权比例调整事宜。本次股权转让系南通华泓履行前述约定义务 | 转让价格6.72元/注册资本,南通华泓与授予对象协商确定按2亿元估值转让股权进行股权激励 |
| 7 | 2021年8月,尚阳通第九次股权转让,南通华泓将其持有的尚阳通6.01%股权(对应注册资本236万元)转让给南通富耀智能科技合伙企业(有限合伙)(以下简称“南通富耀”) | 南通富耀系南通华达微的员工持股平台(不含尚阳通的员工),本次股权转让系南通华达微在尚阳通对其核心员工进行股权激励 | 转让价格3.9元/注册资本,转让双方在尚阳通2020年期末净资产的基础上协商确定 |
| 8 | 2022年10月,尚阳通第十一次增资,南通华泓认缴117.6062万元 | 南通华泓看好行业和尚阳通的发展前景,以自有资金进行增资 | 增资价格99.48元/注册资本,全体股东根据尚阳通有限的投前估值为47 |
(三)目前是否参与尚阳通经营管理决策
经核查,截至本回复意见出具日,除提名黄建新担任标的公司董事(不参与标的公司日常经营管理)外,南通华达微及南通华泓未再委派其他人员在标的公司任职或参与标的公司的具体经营管理。同时,根据标的公司办公系统内部事项审批流程,标的公司的合同审批、付款申请、制度审批等事项未达到董事会及股东会的审批权限时,最终审批人均为蒋容,研发立项及合作研发事项的最终审批人为姜峰,前述两人均不属于南通华达微及南通华泓的委派人员。
三、无锡馥海、南通华泓向标的资产员工及员工持股平台低价转让股份,南通华泓向自身员工持股平台低价转让标的资产股份的原因,标的资产是否存在业务、技术、核心人员等来源于南通华达微及其关联方的情形,南通华达微及其关联方与标的资产及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排,标的资产是否曾存在或当前存在控股股东、实际控制人及其关联方非经营性资金占用的情形
(一)无锡馥海、南通华泓向尚阳通员工及员工持股平台低价转让股份,南通华泓向自身员工持股平台低价转让尚阳通股份的原因
无锡馥海、南通华泓向标的公司员工及员工持股平台低价转让股份,系出于履行股东之间的约定以及股权激励的目的,南通华泓向南通华达微的员工持股平台低价转让标的公司股份系出于对南通华达微体系的重要员工(不含标的公司员工)进行股权激励目的,转让价格由转让双方协商一致,具有合理性并经标的公司当时的全体股东一致同意,具体情况如下:
| 时间 | 转让方 | 受让方 | 转让出资(比例) | 转让对价 | 对应标的公司估值 | 转让原因 |
| 2016年7月 | 无锡馥海 | 子鼠技术 | 150.48万元(6.84%) | 1元 | - | 南通华达微根据股东之间的约定,向预留的员工持股平台转让股权,作为预留激励股权,无锡馥海作为代持人,根据南通华达微的要求转让股权 |
| 2018年1月 | 南通华泓 | 肖胜安 | 40.04万元(1.82%) | 1元 | - | 南通华泓作为控股股东,根据股东之间的约定,对核心技术人员、研发负责人肖胜安进行股权激励 |
| 子鼠咨询 | 179.96万元(8.18%) | 1元 | - | 子鼠咨询替代子鼠技术作为员工持股平台;南通华泓作为控股股东,根据股东之间的约定,向其转让股权作为预留激励股权 | ||
| 2019年12月 | 南通华泓 | 子鼠咨询 | 59.51万元(2%股权) | 400万元 | 本次估值2亿元;尚阳通2018年8月融资估值2.15亿元 | 根据股东、尚阳通有限于2018年2月、2018年6月签订的《深圳尚阳通科技有限公司增资协议》,南通华泓应转让部分股权给管理层股东,使其成为尚阳通有限第一大股东,本次股权转让系履行前述约定,具有股权激励性质 |
| 2021年8月 | 南通华泓 | 南通富耀 | 236万元(6.01%) | 920.40万元 | 本次估值1.53亿元;尚阳通2021年1月融资估值5亿元 | 考虑到尚阳通发展前景,南通华泓决定以尚阳通股权对体系内重要员工(不含尚阳通员工)进行股权激励,据此,南通华泓执行南通华达微的决策,向激励对象组成的持股平台南通富耀转让股权 |
(二)尚阳通是否存在业务、技术、核心人员等来源于南通华达微及其关联方的情形,南通华达微及其关联方与尚阳通及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排
1、标的公司是否存在业务、技术、核心人员等来源于南通华达微及其关联方的情形
(1)标的公司的业务系自主取得
标的公司设置了销售部门,组建了专门的销售团队,多年来与客户建立了持续良好的业务关系,可以稳定获取业务,同时,销售团队积极通过现有客户发掘新的业务需求(包括新项目或者降本替换等方案),并通过行业相关资讯、同行推荐、经销商推荐等方式,开拓新客户、获取新业务。报告期内,尚阳通的业务均系自主开发形成,除与南通华达微及其关联方通富微电、通富通科(南通)微电子有限公司发生采购业务和关联担保外,不存在南通华达微或其关联方取得业务后转让给尚阳通,或尚阳通其他业务来源于南通华达微或其关联方的情形。
此外,2014 年11 月南通华达微入股标的公司后,除南通华达微及其关联方为尚阳通有限提供担保外,标的公司与南通华达微及其关联方之间的业务类型包括标的公司向南通华达微的关联方通富微电等公司采购设备、封装测试服务和设备维护服务,以及标的公司向南通华达微的关联方销售产品。其中采购业务为持续发生,销售业务的金额较小且于2021 年终止,具体如下:
单位:万元
| 年度 | 2015年 | 2016年 | 2017年 | 2018年 | 2019年 | 2020年 |
| 采购业务 | - | 32.01 | 247.94 | 440.93 | 608.82 | 1,292.39 |
| 销售业务 | - | 3.97 | 3.66 | 2.69 | - | 191.25 |
| 年度 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年1-6月 |
| 采购业务 | 3,517.96 | 6,416.17 | 6,749.00 | 7,665.58 | 5,975.10 | 3,296.02 |
| 销售业务 | - | - | - | - | - | - |
(2)标的公司的核心技术系自主研发获得
尚阳通的核心技术均应用于半导体功率器件研发设计,而南通华达微及其关联方主要为集成电路封装测试服务提供商,为全球客户提供设计仿真和封装测试一站式服务,尚阳通的主营业务与南通华达微及其关联方主营业务存在较大差异。此外,如本回复意见“3、关于标的资产技术水平/一、结合标的资产业务发展过程、核心技术人员相关履历,补充说明标的资产核心技术的来源及形成过程,与第三方是否存在知识产权纠纷或潜在纠纷的情形/(一)尚阳通核心技术均系在业务发展过程中自主研发形成”所述,标的公司自成立以来,紧跟半导体功率器件产业的发展趋势,主要聚焦高性能半导体功率器件研发、设计和销售,其核心技术均来源于自身业务发展过程中自主研发与技术积累,不存在技术来源于南通华达微及其关联方的情形。
(3)尚阳通核心人员与华达微电子及其关联方的关系
除董事、董事会秘书兼执行总裁姜峰曾在南通华达微的关联方通富微电、深圳智通达微电子物联网有限公司任职,董事黄建新系由南通华达微的关联方南通华泓提名、并在南通华达微的关联方任职外,尚阳通的其他核心人员(董事、高管、核心技术人员)不存在曾在南通华达微或其关联方任职的情形,该等人员的简历情况如下:
| 名称 | 在尚阳通的职务 | 主要工作经历 |
| 蒋容 | 董事长、总经理 | 2000年5月至2006年12月,任安富利(中国)有限公司市场经理、资深市场经理;2007年1月至2013年6月,任BCD Semiconductor Co., Ltd中国大陆区资深销售经理、销售总监、高级销售总监;2013年6月至2014年5月,任DIODES INCORPORATED中国大陆区高级销售总监;2014年6月至2022年12月,任深圳尚阳通科技有限公司总经理,并历任执行董事、董事、董事长;2015年7月至2019年4月,任深圳市金信谷电子有限公司执行董事;2015年7月至今,任深圳市子鼠技术有限公司执行董事、总经理;2022年12月至今,任尚阳通董事长、总经理。 |
| 姜峰 | 董事、董事会秘书、执行总裁 | 1989年6月至1993年7月,任HK UDC RESERCH Co. Ltd资深研发工程师;1995年7月至1996年3月,任奥美(香港)实业有限公司高级系统工程师;1997年5月至2006年1月,任WINBOND ELECTERNIC(H.K)LTD区域经理;2006年1月至2013年6月,任BCDSemiconductor Co.,Ltd副总经理;2013年6月至2015年9月,任DIODESINCORPORATED中国大陆区销售总经理;2015年9月至2022年2月,任通富微电子股份有限公司副总裁;2018年3月至2020年12月,任深圳尚阳通科技有限公司董事长;2018年6月至2023年1月,任深圳智通达微电子物联网有限公司总经理;2018年11月至2022年7月,任南通智通达微电子物联网有限公司董事、总经理;2022年3月至2022年12月,任深圳尚阳通科技有限公司执行总裁;2022年12月至今,任深圳尚阳通科技股份有限公司董事、董事会秘书、执行总裁。 |
| 肖胜安 | 董事、CTO | 1997年4月至1997年7月,任上海华虹微电子有限公司工程师;1997年7月至2006年4月,任上海华虹NEC电子有限公司工程师、主任、科长;2006年4月至2008年4月,任美国Sipex公司总监;2008年4月至2013年10月,任上海华虹NEC电子有限公司研发总监、技术负责人;2013年11月至2014年4月,任上海华虹宏力半导体制造有限公司总监;2014年5月至2015年5月,任武汉新芯集成电路制造有限公司资深总监;2015年5月至2022年12月,历任深圳尚阳通科技有限公司CTO和监事、董事;2022年12月至今,任尚阳通董事、CTO。 |
| 刘新峰 | 董事、产品中心总经理 | 2003年4月至2014年6月,任BCDSemiconductor Co.,Ltd产品经理;2014年6月至2015年3月,任DIODESINCORPORATED中国大陆区产品经理,2015年4月至2022年12月,历任深圳尚阳通科技有限公司产品市场部副总经理、监事、董事;2022年12月至今,任尚阳通董事、中低压事业部总经理、产品中心总经理。 |
| 黄建新 | 董事 | 1985年8月至1991年4月,历任南通晶体管厂销售科科员、区域经理、科长;1992年11月至1998年8月,任南通西尔电子有限公司总经理;2004年1月至2006年9月,任南通华隆微电子有限公司总经理助理;2006年10月至今,任南通华达微电子集团股份有限公司总经理助理、总务部长;2009年9月至2022年5月,任南通金茂电子科技公司副总经理;2014年11月至2022年12月,任深圳尚阳通科技有限公司董事;2018年6月至2024年4月,任深圳智通达微电子物联网有限公司监事;2018年11月至今,任南通智通达微电子物联网有限公司董事、总经理;2019年7月至今,任深圳华泓智能有限公司监事;2022年5月至今,任南通金茂电子科技公司总经理;2022年12月至今,任尚阳通董事。 |
| 侯志龙 | 董事 | 2001年8月至2012年6月,任深圳创维-RGB电子有限公司软件工程师;2012年6月至2017年7月,任深圳创维-RGB电子有限公司研究所所长;2017年7月至2022年3月,任深圳创维-RGB电子有限公司软件研究院副院长、院长;2022年4月至今,任深圳创维投资管理企业(有限合伙)投资总监;2022年10月至2022年12月,任深圳尚阳通科技有限公司董事;2022年12月至今,任尚阳通董事。 |
| 朱荣 | 独立董事 | 1985年7月至1997年5月,任邮电部武汉通信仪表厂高级工程师;1997年6月至2000年9月,任武汉测绘科技大学高级工程师;2000年10月至今,任武汉大学国家多媒体软件工程技术研究中心研究员、教授;2005年12月至今,任武汉精九智能设备有限公司执行董事、总经理;2009年2月至2012年4月,任武汉长江通信产业集团股份有限公司独立董事;2016年1月至2019年12月,任武汉大学国家多媒体软件工程技术研究中心副主任;2021年4月至今,任中信科移动通信技术股份有限公司独立董事;2022年12月至今,任尚阳通独立董事。 |
| 张素华 | 独立董事 | 2004年7月至今,历任武汉大学法学院讲师、副教授、教授;2014年7月至2015年7月,任武昌区人民法院副院长;2021年4月至今,任中信科移动通信技术股份有限公司独立董事;2022年5月至2025年7月,任人福医药集团股份公司独立董事;2023年9月至今,任尚阳通独立董事。 |
| 赵瑞锦 | 独立董事 | 2000年7月至2004年7月,任中兴通讯股份有限公司财务经理;2004年8月至2007年1月,任中兴通讯(香港)有限公司财务经理;2007年1月至2015年2月,任深圳中兴力维技术有限公司财务负责人、总经理助理;2016年2月至2017年6月,任深圳市麦斯杰网络有限公司财务负责人;2018年3月至2021年9月,任深圳光峰科技股份有限公司财务总监;2018年5月至2022年2月,任北京东方光峰科技股份有限公司董事;2022年5月至2022年7月,任深圳市楠菲微电子有限公司财务总监、董事会秘书;2022年8月至2023年9月,任厦门海辰储能科技股份有限公司董事会秘书;2022年8月至今,任厦门海辰储能科技股份有限公司财务总监;2023年8月至今,任尚阳通独立董事。 |
| 罗才卿 | 副总经理 | 1998年1月至2006年7月,担任英特尔(上海)质量部工程师、主管、部门经理;2006年7月至2007年3月,任迅达(中国)流程经理;2007年3月至2013年7月,任BCD Semiconductor Co., Ltd质量部总监;2013年7月至2015年2月,任阿特斯集团质量总监;2015年2月至2019年3月,任Amkor Assembly &Test(shanghai)Co.,Ltd高级质量总监;2019年3月至2022年12月,任深圳尚阳通科技有限公司副总经理。2022年12月至今,任尚阳通监事、副总经理。 |
| 程卫红 | 财务总监 | 2003年7月至2005年1月,任山东华金集团有限公司会计;2005年5月至2017年6月,担任深圳市槟城电子有限公司会计、财务主管、财务经理;2017年6月至2022年12月,担任深圳尚阳通科技有限公司财务负责人;2022年12月至今,任尚阳通财务总监。 |
| 曾大杰 | 首席科学家、研发总经理 | 2012年7月至2015年6月,任昆山华太电子技术有限公司CTO;2014年3月至2023年6月,任苏州矗峰科技有限公司监事;2015年7月至今,任尚阳通首席科学家、高级研发总监;2024年6月至今,任尚阳通首席科学家、高级研发总监、研发总经理。 |
如上表所示,入职尚阳通有限前,姜峰曾在南通华达微的关联方任职,具体任职和职责情况如下:
| 任职单位 | 任职时间 | 岗位 | 主要职责 |
| 通富微电子股份有限公司 | 2015.09-2022.02 | 副总裁 | 负责封装仿真团队的建立、营销中心管理 |
| 深圳智通达微电子物联网有限公司 | 2018.06-2023.01 | 总经理 | 该公司没有实际运行,姜峰未实际履职 |
| 南通智通达微电子物联网有限公司 | 2018.11-2022.07 | 董事、总经理 | 利用SIP封装工艺,设计IOT产品 |
2021 年末,姜峰因个人职业规划原因计划从通富微电离职。考虑到姜峰作为熟悉尚阳通及行业情况的稀缺复合型人才,结合投资人的建议,为进一步提高尚阳通经营管理效率和管理团队的全面性、互补性,加强研发及市场开拓实力,尚阳通与姜峰进行沟通接洽,最终双方协商以不带服务期限制的股权激励作为人才引进条件,吸引姜峰全职加入尚阳通,并成为核心管理团队成员之一。
2、南通华达微及其关联方与尚阳通及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排
根据尚阳通股东的确认,除股东南通华泓系南通华达微的全资子公司、南通华达微的控股子公司通富微电系尚阳通的股东华虹虹芯的有限合伙人外,其他股东与南通华达微及其关联方之间不存在关联关系;根据尚阳通股东的确认,除股东南通华泓系南通华达微的全资子公司外,尚阳通的其他股东与南通华达微及其关联方之间不存在一致行动安排或其他利益安排。
此外,如前所述,除董事、董事会秘书兼执行总裁姜峰曾在南通华达微的关联方通富微电、深圳智通达微电子物联网有限公司任职,董事黄建新系由南通华达微的关联方南通华泓提名、并在南通华达微的关联方任职外,尚阳通的其他核心人员(董事、核心经营团队、核心技术人员)不存在曾在南通华达微或其关联方任职的情形,与南通华达微及其关联方不存在关联关系、一致行动安排或其他利益安排,
(三)尚阳通是否曾存在或当前存在控股股东、实际控制人及其关联方非经营性资金占用的情形
根据尚阳通的确认,并经查阅尚阳通报告期内的《审计报告》,报告期内尚阳通不存在实际控制人及其关联方非经营性资金占用的情形。
四、标的资产历次增资和股权转让的背景,是否存在客户(含主要终端客户)或供应商及其关联方入股或存在其他利益安排的情形,估值或转让对价的确定依据,股东实际持股情况与其出资情况是否相符,是否存在其他未披露的股权代持,标的资产股权是否存在纠纷或潜在纠纷
(一)尚阳通历次增资和股权转让的背景、估值或转让对价的确定依据以及股东实际持股情况与其出资情况是否相符的具体情况
尚阳通成立后历次增资和股权转让的背景、估值或转让对价的确定依据以及股东实际持股情况与其出资情况是否相符的具体情况如下:
| 序号 | 事项 | 增资或股权转让背景及原因 | 转让/增资价格 | 定价依据 | 实际持股情况与其出资情况是否相符 |
| 1 | 2014年11月,无锡赛新、蒋容、林少安增资 | 看好公司及行业发展,同时引入具有同行业背景的投资人 | 1元/注册资本 | 尚阳通有限成立初期,平价增资 | 无锡赛新系为南通华达微代持,实缴出资资金由南通华达微提供 |
| 2 | 2015年4月,林少安将持有的130万元出资转让给蒋容 | 不确定公司发展前景,降低持股比例 | 1元/注册资本 | 尚阳通有限成立初期,按实缴出资平价转让 | 相符 |
| 3 | 2015年9月,林少安将持有的200万元出资转让给蒋容 | 不确定公司发展前景,选择退出 | 0对价 | 本次转让的股权未实缴出资,由受让方承担实缴出资义务 | 相符 |
| 4 | 2016年1月,无锡赛新将持有的1,500.40万股转让给无锡馥海;蒋容将持有的199.98万元、49.94万元出资分别转让给肖胜安、子鼠技术 | 无锡赛新拟注销,南通华达微更换代持平台 | 0对价 | 南通华达微更换股权代持主体,无需支付对价 | 南通华达微更换代持主体,由无锡馥海为南通华达微代持 |
| 引进研发人员肖胜安 | 1元/注册资本 | 股权激励性质,按实缴出资平价转让 | 相符 | ||
| 拟以子鼠技术作为员工持股平台,用于尚阳通有限的股权激励 | 0对价 | 根据股东间约定无偿转让股权用于未来的股权激励 | 相符 | ||
| 5 | 2016年7月,无锡馥海、肖胜安分别将持有的150.48万出资、19.58万出资转让给子鼠技术、肖胜安将持有的0.44万出资转让给蒋容 | 无锡馥海、肖胜安转让部分股权给持股平台用于未来股权激励 | 0对价 | 相符 | |
| 系在保证子鼠技术持有尚阳通10%股权的前提下,处理肖胜安和蒋容赠予子鼠技术股权比例的相关尾差 | 0对价 | 处理向子鼠技术无偿转让股权时的股权比例计算差异,无需支付对价 | |||
| 6 | 2017年9月,无锡馥海将持有的1,349.92万出资转让给南通华泓 | 股权代持解除 | 0对价 | 解除股权代持关系,无需支付对价 | 相符 |
| 7 | 2017年11月,子鼠技术将持有的220万出资转让给子鼠咨询 | 尚阳通更换员工持股平台(注1) | 0对价 | 子鼠技术持有尚阳通的股权系无偿获得,无偿转让给新的员工持股平台 | 相符 |
| 8 | 2018年1月,南通华泓将持有的40.04万出资、179.96万出资分别转让给肖胜安、子鼠咨询 | 南通华泓作为大股东转让部分股权给持股平台及核心技术人员肖胜安 | 0对价 | 股权激励 | 相符 |
| 9 | 2018年3月,创维产投、深圳鼎青、叶桑、马友杰以现金增资 | 引进投资人 | 7.27元/注册资本 | 全体股东协商确定尚阳通的投前估值为1.6亿元 | 相符 |
| 10 | 2018年8月,南海成长、深圳鼎青、南京同创以现金增资 | 引进投资人 | 8.00元/注册资本 | 全体股东协商确定尚阳通的投前估值为2.15亿元 | 相符 |
| 11 | 2019年12月,南通华泓将持有的59.51万出资转让给子鼠咨询 | 大股东转让股份股权用于股权激励 | 6.72元/注册资本 | 股权激励 | 相符 |
| 12 | 2020年6月,创维产投、南海成长、石溪产恒、战新五期以现金增资 | 引进投资人 | 12.10元/注册资本 | 全体股东协商确定尚阳通的投前估值为3.60亿元 | 相符 |
| 13 | 2020年10月,战新五期以现金增资 | 引进投资人 | 12.10元/注册资本 | 战新五期按3.6亿元的投前估值追加投资 | 相符 |
| 14 | 2020年12月,子鼠咨询以现金增资 | 尚阳通进行股权激励 | 2元/注册资本 | 股权激励 | 相符 |
| 15 | 2021年1月,青鼠投资、洪炜以现金增资 | 引进投资人 | 13.50元/注册资本 | 全体股东协商确定尚阳通的投前估值为5亿元 | 相符 |
| 16 | 2021年8月,南通华泓将持有的236万出资转让给南通富耀 | 南通华达微以南通华泓持有的尚阳通股权进行自身的股权激励 | 3.9元/注册资本 | 转让双方以在尚阳通有限2020年期末净资产的基础上协商确定 | 相符 |
| 17 | 2021年8月,子鼠咨询以现金增资 | 尚阳通进行股权激励 | 2元/注册资本 | 股权激励 | 相符 |
| 18 | 2021年10月,华虹投资以现金增资 | 引进投资人 | 14.77元/注册资本 | 全体股东协商确定尚阳通的投前估值为6.17亿元 | 相符 |
| 19 | 2022年4月,子鼠咨询、姜峰以现金增资 | 股权激励,同时引入姜峰作为核心管理团队(注2) | 2元/注册资本 | 股权激励 | 相符 |
| 20 | 2022年10月,南通富耀等股东转让其所持有的尚阳通全部或部分股权 | 尚阳通上市前最后一轮融资,估值较高,部分股东认为收益较好,决定转让股权 | 99.48元/注册资本 | 全体股东协商确定尚阳通的投前估值为47亿元 | 相符 |
| 2022年10月,南通华泓等主体以现金增资 | 引进投资人 |
注 1:尚阳通有限原设立、拟计划用于员工持股平台的主体子鼠技术成立于 2015年 7月,因标的公司一直未确定激励对象,未实施激励股权,因此其自成立起至 2017年 11 月的股权结构一直为蒋容全资持股;子鼠咨询成立于 2017年 9月,自成立起至 2019 年12 月尚阳通实施股权激励之前,子鼠咨询的合伙人一直为蒋容和陆紫馨两人,其中陆紫馨曾认缴1 万元出资额,占比10%,主要原因系子鼠咨询为满足有限合伙企业出资人数不低于 2人的规定,后陆紫馨根据标的公司股权激励计划将其持有上述认缴出资额转出。
如上所述,除南通华达微曾经委托无锡赛新、无锡馥海代其持有尚阳通股权导致尚阳通的股东持股与实际出资情况不一致,且该股权代持已于2017 年9 月解除外,尚阳通成立后的其他增资和股权转让所涉及的股东持股及实际出资情况均相符。此外,经核查,南通华达微与股权代持主体之间就股权代持的形成、演变和解除过程均不存在纠纷或潜在纠纷。
(二)是否存在其他未披露的股权代持,尚阳通股权是否存在纠纷或潜在纠纷
截至本回复意见出具日,标的公司直接股东所持标的公司股权均系真实持有,不存在受托、委托持股的情况,除南通华达微曾经委托其他方代持股权外,标的公司不存在其他股权代持的情形,且直接股东持有尚阳通的股权不存在其他纠纷或潜在纠纷。
根据子鼠咨询合伙协议的约定,未经普通合伙人的事先书面同意,有限合伙人持有的合伙份额(即激励股权)不得直接间接出售、交换、记账、质押、担保、委托给第三方管理、偿还债务或以任何其他方式进行处置;未经普通合伙人的事先书面同意,合伙人不得向合伙人以外的人转让其在合伙企业中的全部或者部分
财产份额。
此外,根据尚阳通与激励对象签署的激励协议的约定,获得激励股权后,在退出事项(尚阳通成功上市或被并购)发生前,除非激励对象发生过错情形被收回激励股权(普通合伙人有权要求被授予人或被授予人的继承人或财产管理人将被授予人原有的全部激励股权转让给普通合伙人或普通合伙人指定的第三方,转让价格为授予价格)外,被授予人不得向任何其他方以抵押、质押、转让、赠与、交换、抵债或为该激励股权设置权利负担或为第三方的利益创设与该激励股权有关的任何权益等任何方式处置其持有的相应合伙企业财产份额。激励对象的过错情形包括:(1)利用职权收受贿赂或者其他非法收入;(2)利用职权侵占尚阳通财产或者挪用资金;(3)未经尚阳通股东(大)会同意,利用职务便利为自己或者他人谋取属于尚阳通的商业机会;(4)未经尚阳通股东(大)会同意,在尚阳通任职期间自营或者为他人经营与公司同类的业务;(5)将他人与尚阳通交易的佣金归为己有;(6)擅自披露或泄露尚阳通的商业秘密;(7)违反与尚阳通签署的劳动合同、保密协议、知识产权归属协议及竞业禁止协议;(8)从事任何违法行为且受到刑事处罚;(9)从事其他损害尚阳通或持股平台利益的行为。
除上述约定之外,股权授予协议还约定,在退出事项(尚阳通成功上市或被并购)发生前,如被授予人从尚阳通离职(包括在劳动合同履行期间主动辞职、劳动合同到期未续签或者其它导致被授予人不在公司尚阳通及其控股子公司、参股子公司任职的情形);或因死亡、失踪或丧失民事行为能力而与尚阳通公司终止劳动关系,则普通合伙人有权要求被授予人或被授予人的继承人或财产管理人将被授予人原有的全部激励股权转让给普通合伙人或普通合伙人指定的第三方(转让价格=股权激励授予价格\*(1+5%\*N/365),N 指自授予日起至离职日的天数)。
经核查,子鼠咨询的合伙人谭凯归(已离职)与尚阳通劳动关系已于 2024年12 月解除,因其拒不按照尚阳通股权激励授予协议的约定配合办理子鼠咨询份额的转让手续,子鼠咨询执行事务合伙人蒋容已于 2025 年 4 月起诉谭凯归要求收回其持有子鼠咨询的全部出资份额,而后谭凯归基于相同纠纷事项对尚阳通和蒋容提起诉讼,要求赔偿其损失 76.12 万元。前述案件已于2026 年8 月作出一审判决,驳回谭凯归全部诉讼请求,判决谭凯归按照合伙协议的约定办理子鼠咨询份额的转让手续,截至本回复出具之日,谭凯归已提起上诉,该案件二审尚未作出判决。谭凯归签署的子鼠咨询合伙协议及股权授予协议,对谭凯归具有法律约束力,前述文件并不因谭凯归从尚阳通离职而失效。基于前述情形,蒋容另外出具了《关于股份锁定期的承诺函》,内容为:“如后续本人受让谭凯归持有的深圳市子鼠管理咨询合伙企业(有限合伙)出资份额,在深圳市子鼠管理咨询合伙企业(有限合伙)通过本次交易认购的上市公司本次发行股份的锁定期内,本承诺人不转让前述受让的深圳市子鼠管理咨询合伙企业(有限合伙)出资份额。”
(三)是否存在客户(含主要终端客户)或供应商及其关联方入股或存在其他利益安排的情形
截至本回复意见出具日,标的公司报告期内主要供应商或客户(含主要终端客户)或其相关主体持有尚阳通股份的具体情况如下:
| 股东名称 | 与尚阳通主要供应商或客户(含主要终端客户)的关系 |
| 南通华泓 | 系尚阳通主要供应商南通华达微的全资子公司,南通华达微通过南通华泓间接持有尚阳通股份 |
| 华虹虹芯 | 尚阳通主要供应商通富微电为华虹虹芯的有限合伙人,通过华虹虹芯间接持有尚阳通股份,同时通富微电也是主要供应商南通华达微的控股子公司,故南通华达微亦通过华虹虹芯间接持有尚阳通股份;尚阳通主要供应商华虹宏力通过华虹投资持有华虹虹芯及其执行事务合伙人上海虹方企业管理合伙企业(有限合伙)出资额,华虹虹芯为尚阳通股东,华虹宏力通过华虹虹芯间接持有尚阳通的股份 |
| 华虹投资 | 尚阳通主要供应商上海华虹宏力半导体制造有限公司为华虹投资的股东,同时也是尚阳通股东华虹虹芯的间接股东,通过华虹投资和华虹虹芯间接持有尚阳通的股份 |
| 创维产投、战新五期、战新六期、战新八期 | 尚阳通主要终端客户深圳创维-RGB电子有限公司直接持有深圳创维科技咨询有限公司的股权,深圳创维科技咨询有限公司通过深圳创维创业投资有限公司间接持有创维产投、战新五期、战新六期、战新八期的合伙份额,因此深圳创维-RGB电子有限公司间接持有尚阳通的股份 |
| 青鼠投资 | 青鼠投资中的下列有限合伙人的亲属持有标的公司经销商的股权或在公司经销商/供应商有任职,具体如下:1、有限合伙人黄琦的配偶持有公司经销商深圳市英能达电子有限公司唯一股东深圳市鹏源电子有限公司6.21%股权并担任经理;2、有限合伙人斜献月的女婿担任标的公司经销商威健国际贸易(上海)有限公司产品经理;3、有限合伙人朱锈杰的配偶担任标的公司供应商芯联集成电路制造股份有限公司5%以上股东中芯国际控股有限公司的经理;4、有限合伙人刘燃的配偶持有尚阳通的经销商深圳市一诺通科技有限公司51%股权并担任执行董事兼总经理;5、有限合伙人张敏的配偶及父亲合计持有尚阳通的经销商上海颉生机电有限公司100%股权,张敏的配偶任执行董事,张敏的父亲任监事 |
| 南海成长 | 尚阳通主要终端客户深圳市高斯宝电气技术有限公司唯一股东广东高斯宝电气股份有限公司的股东深圳南海成长湾科私募股权投资基金合伙企业(有限合伙)与南海成长为同一执行事务合伙人深圳同创锦绣资产管理有限公司 |
如上所述,青鼠投资的合伙人黄琦的配偶持有主要经销商深圳市英能达电子有限公司的股东深圳市鹏源电子有限公司的少量股权(6.21%),并在深圳市鹏源电子有限公司处担任经理职务,黄琦及其配偶未在深圳市英能达电子有限公司任职,未直接持有深圳市英能达电子有限公司的股权,黄琦及其配偶无法控制深圳市英能达电子有限公司,对深圳市英能达电子有限公司的影响力较小;合伙人钭献月的女婿仅担任主要经销商威健国际贸易(上海)有限公司的产品经理,不属于高级管理人员,且未持有股权,其对威健国际贸易(上海)有限公司的影响力较小;合伙人朱锈杰的配偶仅担任尚阳通主要供应商芯联集成电路制造股份有限公司(上市公司)持股 5%以上股东中芯国际控股有限公司的经理,未在芯联集成电路制造股份有限公司任职,无法控制芯联集成电路制造股份有限公司,对芯联集成电路制造股份有限公司的影响力较小;合伙人刘燃的配偶持有尚阳通经销商深圳市一诺通科技有限公司 51%股权并担任执行董事兼总经理,深圳市一诺通科技有限公司自 2024 年开始与尚阳通已无业务往来;合伙人张敏的配偶及父亲合计持有尚阳通的经销商上海颉生机电有限公司 100%股权,张敏的配偶任执行董事,张敏的父亲任监事。
同时,深圳市英能达电子有限公司、威健国际贸易(上海)有限公司、芯联集成电路制造股份有限公司、上海颉生机电有限公司分别自2020 年、2018 年、2018 年、2017 年开始与尚阳通合作,早于黄琦、钭献月、朱锈杰和张敏入股青鼠投资的时间(2021 年1 月),深圳市一诺通科技有限公司开始与尚阳通的合作时间与刘燃入股青鼠投资的时间相近,但该公司已自 2024 年开始与尚阳通无业务往来,前述经销商与尚阳通保持持续合作关系系出于对尚阳通品牌及其产品性能的认可。前述人员入股前后,深圳市英能达电子有限公司、威健国际贸易(上海)有限公司、芯联集成电路制造股份有限公司、深圳市一诺通科技有限公司、上海颉生机电有限公司与尚阳通之间的业务均系真实、正常的业务往来,具有商业实质,且交易价格不存在异常,不存在利益输送的情形,前述关联关系未对尚阳通的业务产生实质性影响。
除上述情形外,截至本回复意见出具日,不存在报告期内其他主要客户(含主要终端客户)或供应商及其关联方入股尚阳通或存在其他利益安排的情形。如本部分回复“(一)尚阳通历次增资和股权转让的背景、估值或转让对价的确定依据以及股东实际持股情况与其出资情况是否相符的具体情况”所述,上述供应商、客户或其相关主体直接入股或通过其他直接股东入股尚阳通的价格合理,除曾经存在特殊权利约定且均已解除外(详见本问题“五、标的资产与股东以及股东之间签署的各类特殊股东权利约定的具体条款,相关条款生效条件的触发情况,相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对标的资产股权清晰存在不利影响”之回复),该等主体与尚阳通之间不存在其他利益安排,亦不存在正在履行的特殊权利约定。
五、标的资产与股东以及股东之间签署的各类特殊股东权利约定的具体条款,相关条款生效条件的触发情况,相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对标的资产股权清晰存在不利影响
(一)尚阳通与股东以及股东之间签署的各类特殊股东权利约定的具体条款,相关条款生效条件的触发情况
经查阅尚阳通历次增资或股权转让相关的股权转让协议、增资协议、投资协议及其补充协议,尚阳通与股东以及股东之间签署的各类特殊股东权利约定的具体条款如下:
1、创维产投、马友杰、深圳鼎青、叶桑
2018 年2月26 日,各方签署的《深圳尚阳通科技有限公司增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):创维产投、马友杰、深圳鼎青、叶桑乙方:南通华泓、蒋容、子鼠咨询、肖胜安丙方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每月度最后一日起30日内,提供月度合并财务报表,含利润表、资产负债表、现金流量表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的具有证券资格的会计师事务所进行年度审计并出具审计报告 |
| 2 | 董事委派 | 公司董事会成员为5人,创维产投有权委派1名董事,原股东应投票同意创维产投委派的董事候选人当选董事。 |
| 3 | 重大事项决策机制 | 董事会作出特别决议,应当由全体董事的五分之三以上(包含本数),且其中必须包括创维产投委派董事表决赞成通过。如下事项,需以董事会特殊决议事项通过:(1)公司主营业务(功率器件设计)的变更,或投资非主营业务;(2)除公司正常经营以外的任何有关买卖、授权或其它有关公司商标或专利等有关知识产权、无形资产的处置;(3)向公司之外的第三方提供任何形式的担保、抵押、质押或提供借款的;(4)公司向银行之外的机构或个人进行借款,单笔超过100万元的;(5)任何超过人民币500万元的资产处置;(6)成立任何子公司、合资企业或进行其它形式的对外投资,子公司股权处置,及对任何其他企业的股权收购、增资或资产的收购。股东会作出特别决议,应当由全体股东所持表决权的三分之二以上(包含本数),且其中必须包括创维产投和深圳鼎青的赞成票表决赞成通过。股东会特别决议事项如下:(1)公司的增资、减资、合并、分立、终止、解散、清算;(2)增加或减少公司股权激励的总份额;(3)公司发行任何证券包括认股权证、期权、可转换债券等;(4)现有股东进行股权转让;(5)现有股东以公司股权进行担保、抵押、质押;(6)管理层股东处分其直接或间接持有的公司的任何股权;(7)关联交易。 |
| 3 | 随同转让与优先转让权 | 如果现有股东拟出售其持有的公司的部分或全部股权给第三方,投资方有权优先现有股东以同样的价格及条款和条件出售其持有的公司全部或部分股权给第三方。且现有股东保证第三方应按照与受让现有股东股权同样的价格及条款和条件优先受让投资方拟出让的股权,只有在投资方拟出售的部分或全部股权转让后,现有股东方可根据第三方拟受让的股权总数减去投资方出售的股权数,再向第三方转让相应的股权。 |
| 4 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则现有股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为: $S=I/(C+I' )$ , $S$ 是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例; $I$ 是指本次投资金额; $C$ 是指下一轮以较低价格融资前的公司的估值; $I'$ 是指下一轮以较低价格融资时的融资金额。 |
| 5 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,投资方股东有权优先获得清算财产。投资方优先获得清算财产的金额为投资方的实际投资额;若投资方作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,投资方仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。 |
| 6 | 股权调整权 | 若现有股东或其关联公司或其亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求现有股东或其关联公司或其亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 7 | 优先认购权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利(“优先认购权”)。当原股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权(“优先受让权”)。 |
| 8 | 同等优先权 | 投资完成后,投资方的权利应优先于或至少相当于所有其他股东(包括现有股东和随后的各轮融资的投资方)的权利。如果尚阳通任何其他股东(包括现有股东和随后的各轮融资的投资方)拥有任何优于本协议投资方的权利,该等权利应自动适用于本协议投资方。尚阳通及南通华泓、子鼠咨询、肖胜安、蒋容应将后续引入新投资者所享有的相关权利义务告知投资方,并确保如相关条件优于投资方本协议权利时,投资方将自动享有相关更优权利。 |
2、创维产投、马友杰
2018 年2月26 日,各方签署的《深圳尚阳通科技有限公司投资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):创维产投、马友杰乙方:蒋容、肖胜安丙方:南通华达微 | |
| 序号 | 事项 | 具体条款 |
| 1 | 回购权 | 创维产投、马友杰对尚阳通的投资完成后,若发生下述情况之一,创维产投、马友杰有权要求尚阳通股东南通华泓的母公司南通华达微、蒋容、肖胜安回购创维产投、马友杰持有的公司的全部或部分股份(“股份回购”),其中南通华达微、管理层股东(蒋容、肖胜安)按照70%、30%的比例承担回购义务:(1)尚阳通于2021年12月31日之前未能实现IPO发行,或投资方未能以并购、转让方式实现全部退出;(2)尚阳通任何一年的年度审计无法由具有证券资格的会计师事务所出具无保留意见的年度审计报告;(3)增资协议签署之日起两年内,尚阳通未完成增资协议所约定的管理团队(指管理层股东及其控制的主体)成为尚阳通第一大股东的股权比例调整事宜;(4)南通华泓投资有限公司或管理层股东或公司未遵守增资协议约定;(5)尚阳通出现导致公司无法继续经营的重大经营风险,包括但不限于:公司发生重大法律纠纷或重大违法事宜;财务系统不规范运行导致重大损失;公司重大资产不再由尚阳通拥有等;(6)管理层股东未经投资方同意从公司离职,或者不再实际负责公司的管理工作;(7)由于尚阳通提供虚假信息或有意隐瞒信息而误导投资方投资决策。2、投资方有权选择以下股份回购价格两者中任一者为股份回购价格:(1)股份回购价格=投资方要求回购的股份数额所对应的投资金额*(1+6%*持股天数/365)-回购前投资方要求回购的股份数额所对应的已取得公司分红金额(“持股天数”指自本次投资款支付至标的公司银行账户之日起至投资方实际收到股份回购价款之日止的天数);(2)股份回购价格=投资方要求股份回购前公司最近一月经审计的净 |
| 资产*投资方要求回购的股份比例。股权回购款应以现金形式进行,若管理层股东、南通华达微逾期支付股份回购价款,则每日应按股份回购价款的万分之五向甲方支付逾期罚息。南通华达微、管理层股东在收到投资方按照协议约定行使股份回购权利而发出的股份回购的书面通知之日起的60个工作日期限已满时仍未执行股份回购的情况下,如果有第三方投资者有意购买尚阳通的股份,且投资方同意出售,但第三方要求购买的尚阳通的股份比例高于投资方所持有的股份比例,或第三方要求管理层股东、南通华达微一并出售部分或全部股份,则管理层股东、南通华达微必须无条件同意出售其所持有的尚阳通的部分或全部股份,以达成第三方的收购目的;如果管理层股东、南通华达微不同意按第三方的价格和条件出售,则必须以第三方的同等价格和条件回购投资方所持有的尚阳通的全部股份。 | ||
3、南海成长、深圳鼎青、南京同创
2018 年6月26 日,各方签署的《深圳尚阳通科技有限公司增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):南海成长、深圳鼎青、南京同创乙方:南通华泓、蒋容、子鼠咨询、肖胜安丙方:创维产投、马友杰、叶桑丁方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每月度最后一日起30日内,提供月度合并财务报表,含利润表、资产负债表、现金流量表;每季度结束后的30个工作日内提供未审计的季度正式财务报表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的具有证券资格的会计师事务所进行年度审计并出具审计报告。 |
| 2 | 监事委派 | 公司监事会成员为3人,南海成长和深圳鼎青均各有权委派1名监事。 |
| 3 | 重大事项决策机制 | 股东会作出特别决议,应当由全体股东所持表决权的三分之二以上(包含本数),且其中必须包括创维产投和深圳鼎青的赞成票表决赞成通过。股东会特别决议事项如下:(1)公司的增资、减资、合并、分立、终止、解散、清算;(2)增加或减少公司股权激励的总份额;(3)公司发行任何证券包括认股权证、期权、可转换债券等;(4)现有股东进行股权转让;(5)现有股东以公司股权进行担保、抵押、质押;(6)管理层股东处分其直接或间接持有的公司的任何股权;(7)关联交易。 |
| 3 | 随同转让与优先转让权 | 如果创始股东(即南通华泓、子鼠咨询、肖胜安、蒋容)拟出售其持有的公司的部分或全部股权给第三方,投资方有权优先创始股东以同样的价格及条款和条件出售其持有的公司全部或部分股权给第三方。且创始股东保证第三方应按照与受让创始股东股权同样的价格及条款和条件优先受让投资方拟出让的股权,只有在投资方拟出售的部分或全部股权转让后,创始股东方可根据第三方拟受让的股权总数减去投资方出售的股权数,再向第三方转让相应的股权。 |
| 4 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则创始股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为:S=I/(C+I'),S是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例;I是指本次投资金额;C是指下一轮以较低价格融资前的公司的估值;I'是指下一轮以较低价格融资时的融资金额。 |
| 5 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,下述股东有权优先获得清算财产:南海成长、深圳鼎青、南京同创、南通华泓、创维产投、马友杰、叶桑优先获得清算财产的金额为前述各方的实际投资额;若前述股东作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,前述股东仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。 |
| 6 | 股权调整权 | 若创始股东或其关联公司或其亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求创始股东或其关联公司或其亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 7 | 优先认购权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利。当创始股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权。 |
| 8 | 同等优先权 | 尚阳通及子鼠咨询、肖胜安、蒋容应将后续引入新投资者所享有的相关权利义务告知投资方及南通华泓,并确保如相关条件优于投资方及南通华泓在本协议享有的权利时,投资方、南通华泓将自动享有相关更优权利。 |
4、创维产投、南海成长、石溪产恒、战新五期
2020 年3月26 日,各方签署的《深圳尚阳通科技有限公司B 轮增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):创维产投、南海成长、石溪产恒、战新五期乙方:南通华泓、蒋容、子鼠咨询、肖胜安丙方:马友杰、叶桑、深圳鼎青、南京同创丁方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每月度最后一日起30日内,提供月度合并财务报表,含利润表、资产负债表、现金流量表;每季度结束后的30个工作日内提供未审计的季度正式财务报表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的具有证券资格的会计师事务所进行年度审计并出具审计报告。 |
| 2 | 重大事项决策机制 | 股东会作出特别决议,应当由全体股东所持表决权的三分之二以上(包含本数),且其中必须包括创维产投、南海成长、石溪产恒和南通华泓的赞成票表决赞成通过。股东会特别决议事项如下:(1)公司的增资、减资、合并、分立、终止、解散、清算;(2)增加或减少公司股权激励的总份额;(3)公司发行任何证券包括认股权证、期权、可转换债券等;(4)现有股东进行股权转让;(5)现有股东以公司股权进行担保、抵押、质押;(6)管理层股东(即肖胜安、蒋容)及子鼠咨询处分其直接或间接持有的公司的任何股权;(7)关联交易。 |
| 3 | 随同转让权 | 如果管理层股东拟出售其持有的公司的部分或全部股权给第三方,投资方有权以同样的价格及条款和条件按照出售时各自的出资比例出售其持有的公司全部或部分股权给第三方。 |
| 4 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则管理层股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为:S=I/(C+I'),S是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例;I是指本次投资金额;C是指下一轮以较低价格融资前的公司的估值;I'是指下一轮以较低价格融资时的融资金额。 |
| 5 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,下列股东有权优先获得清算财产。创维产投、南海成长、石溪产恒、战新五期、南通华泓和马友杰、叶青、南京同创、深圳鼎青优先获得清算财产的金额为其实际投资额;若前述股东作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,前述股东仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。 |
| 6 | 股权调整权 | 若管理层股东或其关联公司或其近亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求管理层股东或其关联公司或其近亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 7 | 优先认购权和优先受让权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利(“优先认购权”)。当管理层股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权(“优先受让权”)。 |
| 8 | 同等优先权 | 投资完成后,尚阳通及管理层股东应将后续引入新投资者所享有的相关权利义务告知投资方,并确保如相关条件优于投资方在本协议享有的权利时,投资方将自动享有相关更优权利。 |
| 9 | 关联方优先受让权 | 投资方有权向其关联方(包括投资人的基金管理人、该基金管理人所管理的其他基金、该基金管理人的关联方以及该基金管理人的关联方参与投资或管理的其它基金)转让持有的部分或全部公司股权,公司其他股东届时有义务出具书面文件声明放弃受让该股权,但投资方需要保证受让公司股权的关联方具备法律、法规规定的股东资格且投资人应向公司提供其与受让方存在关联关系的证明。 |
5、创维产投
2020 年3月26 日,各方签署的《深圳尚阳通科技有限公司B 轮投资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):创维产投乙方:蒋容、肖胜安 | |
| 序号 | 事项 | 具体条款 |
| 1 | 回购权 | 1、创维产投、对尚阳通的投资完成后,若发生下述情况之一,创维产投有权要求蒋容、肖胜安中的违约方或责任方回购创维产投持有的公司的全部或部分股份(“股份回购”):蒋容、肖胜安出现重大诚信或违法问题,包括但不限于如下行为:(1)蒋容、肖胜安中的任何一方进行了任何严重侵犯公司利益或其他股东利益的行为,包括转移公司财产、挪用资金、抽逃出资、违规占用公司资产等;(2)由于蒋容、肖胜安中的任何一方的责任导致尚阳通存在有损公司利益或股东利益的财务造假或发生重大财务不规范或存在经营不可持续的重大违法行为;(3)尚阳通或蒋容、肖胜安发生严重违反《深圳尚阳通科技有限公司B轮增资协议》或其补充协议约定而造成根本性违约的,包括但不限于以下行为:(1)蒋容、肖胜安中的任何一方或其关联方直接或间接投资于或从事任何其他与公司业务类型相同或相似的公司或处于竞争关系的业务;(2)蒋容、肖胜安中任何一方未经投资方同意从公司离职或者不再实际负责公司的管理工作(董事会或67%以上股东同意的除外);(3)蒋容、肖胜安中任何一方在公司完成首次公开发行股票并上市前,以任何方式直接或间接处置(包括但不限于转让、赠与、质押、信托、托管)其直接持有或者间接持有的公司股份的;(4)公司为蒋容、肖胜安中任何一方或其关联方提供担保、抵押或质押;(5)由于蒋容、肖胜安中任何一方的责任导致公司或实际控制人向甲方提供的信息在重大方面不真实或不准确;或其未按《增资协议》及时向甲方提供财务报表等信息且迟延超过四十五(45)日的;或未按《增资协议》如期召开董事会或股东(大)会且迟延超过四十五(45)日的;(6)由于蒋容、肖胜安中任何一方的责任导致违反《增资协议》中5.2条、5.3条、5.6条、5.7条的约定。2、创维产投有权选择以下股份回购价格两者中任一者为股份回购价格:(1)股份回购价格=投资方要求回购的股份数额所对应的投资金额*(1+10%*持股天数/365)-回购前投资方要求回购的股份数额所对应的已取得公司分红金额(“持股天数”指自本次投资款支付至尚阳通银行账户之日起至投资方实际收到股份回购价款之日止的天数);(2)股份回购价格=投资方要求股份回购前公司最近一月经审计的净资产*投资方要求回购的股份比例。股权回购款应以现金形式进行,若管理层股东逾期支付股份回购价款,则每日应按股份回购价款的万分之五向甲方支付逾期罚息。管理层股东在收到投资方按照协议约定行使股份回购权利而发出的股份回购的书面通知之日起的60个工作日期限已满时仍未执行股份回购的情况下,如果有第三方投资者有意购买尚阳通的股份,且投资方同意出售,但第三方要求购买的尚阳通的股份比例高于投资方所持有的股份比例,或第三方要求管理层股东一并出售部分或全部股份,则管理层股东必须无条件同意出售其所持有的尚阳通的部分或全部股份,以达成第三方的收购目的;如果管理层股东不同意按第三方的价格和条件出售,则必须以第三方的同等价格和条件回购投资方所持有的尚阳通的全部股份。 |
| 2 | 优先转让权 | 本次投资完成后,如果蒋容、肖胜安拟出售其持有的公司的部分或全部股权给第三方,创维产投有权优先蒋容、肖胜安以同样的价格及条款和条件出售其持有的公司全部或部分股权给第三方。且蒋容、肖胜安保证第三方应按照与受让蒋容、肖胜安股权同样的价格及条款和条件优先受让创维产投拟出让的股权,只有在创维产投拟出售的部分或全部股权转让后,蒋容、肖胜安可根据第三方拟受让的股权总数减去创维产投出售的股权数,再向第三方转让相应的股权。 |
6、青鼠投资、洪炜
2020 年11 月30 日,各方签署的《深圳尚阳通科技有限公司B+轮增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):青鼠投资、洪炜乙方:南通华泓、蒋容、子鼠咨询、肖胜安丙方:马友杰、叶桑、深圳鼎青、南京同创、创维产投、南海成长、石溪产恒、战新五期丁方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每月度最后一日起30日内,提供月度合并财务报表,含利润表、资产负债表、现金流量表;每季度结束后的30个工作日内提供未审计的季度正式财务报表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的具有证券资格的会计师事务所进行年度审计并出具审计报告。 |
| 2 | 随同转让权 | 如果管理层股东(即肖胜安、蒋容)拟出售其持有的公司的部分或全部股权给第三方,投资方有权以同样的价格及条款和条件按照出售时各自的出资比例出售其持有的公司全部或部分股权给第三方。 |
| 3 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则管理层股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为:S=I/(C+I'),S是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例;I是指本次投资金额;C是指下一轮以较低价格融资前的公司的估值;I'是指下一轮以较低价格融资时的融资金额。 |
| 4 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,下列股东有权优先获得清算财产。青鼠投资、洪炜、南通华泓和马友杰、叶桑、深圳鼎青、南京同创、创维产投、南海成长、石溪产恒、战新五期优先获得清算财产的金额为其实际投资额;若前述股东作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,前述股东仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。 |
| 5 | 股权调整权 | 若管理层股东或其关联公司或其近亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求管理层股东或其关联公司或其近亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 6 | 优先认购权和优先受让权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利(“优先认购权”)。当管理层股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权(“优先受让权”)。 |
| 7 | 同等优先权 | 投资完成后,尚阳通及管理层股东应将后续引入新投资者所享有的相关权利义务告知投资方,并确保如相关条件优于投资方在本协议享有的权利时,投资方将自动享有相关更优权利。 |
7、华虹投资
2021 年 10 月 20 日,各方签署的《深圳尚阳通科技有限公司 B++轮增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):华虹投资乙方:南通华泓、蒋容、子鼠咨询、肖胜安丙方:创维产投、南海成长、马友杰、叶桑、深圳鼎青、南京同创、石溪产恒、战新五期、青鼠投资、洪炜、南通富耀丁方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每月度最后一日起30日内,提供月度合并财务报表,含利润表、资产负债表、现金流量表;每季度结束后的30个工作日内提供未审计的季度正式财务报表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的具有证券资格的会计师事务所进行年度审计并出具审计报告。 |
| 2 | 随同转让权 | 如果管理层股东(即肖胜安、蒋容)拟出售其持有的公司的部分或全部股权给第三方,投资方有权以同样的价格及条款和条件按照出售时各自的出资比例出售其持有的公司全部或部分股权给第三方。 |
| 3 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则管理层股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为:S=I/(C+I'),S是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例;I是指本次投资金额;C是指下一轮以较低价格融资前的公司的估值;I'是指下一轮以较低价格融资时的融资金额。 |
| 4 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,下述股东权优先获得清算财产。华虹投资、南通华泓和马友杰、叶桑、深圳鼎青、南京同创、创维产投、南海成长、石溪产恒、战新五期、青鼠投资、洪炜、南通富耀优先获得清算财产的金额为其实际投资额;若前述股东作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,前述股东仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。 |
| 5 | 股权调整权 | 若管理层股东或其关联公司或其近亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求管理层股东或其关联公司或其近亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 6 | 优先认购权和优先受让权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利(“优先认购权”)。当管理层股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权(“优先受让权”)。 |
| 7 | 同等优先权 | 投资完成后,尚阳通及管理层股东应将后续引入新投资者所享有的相关权利义务告知投资方,并确保如相关条件优于投资方在本协议享有的权利时,投资方将自动享有相关更优权利。 |
2021 年 10 月 20 日,各方签署的《深圳尚阳通科技有限公司 B++轮增资协议之补充协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):华虹投资乙方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 回购权 | 如果尚阳通在2025年12月31日前未能在上海证券交易所主板、科创板、深圳证券交易所主板、创业板或北京证券交易所首次公开发行股票并上市,则华虹投资可以要求尚阳通按照下述回售价格购买其持有的公司的全部股权:回售价格=华虹投资缴付的增资价款*(1+8%*T)-H,其中T为自投资款到账之日起至回购款支付之日的自然天数除以365,H为已经支付给华虹投资的业绩补偿或分红的金额和从公司、原股东处获得的其他任何补偿、赔偿等收益) |
8、南通华泓、领汇基石、山东尚颀、嘉兴上汽、郑州同创、扬州同创、中车青岛、石溪二期、青岛融源、烟台山高、中小企业发展基金、上海联新、重投战略、华虹虹芯、战新八期、重投芯测、重仁聚力、芜湖鼎润、战新六期、鸿山众芯、共青城国谦、苏州聚合
2022 年10 月18 日,各方签署的《深圳尚阳通科技有限公司C 轮增资协议》约定的特殊权利条款如下:
| 签署主体 | 甲方(投资方):南通华泓、领汇基石、山东尚顾、嘉兴上汽、郑州同创、扬州同创、中车青岛、石溪二期、青岛融源、烟台山高、中小企业发展基金、上海联新、重投战略、华虹虹芯、战新八期、重投芯测、重仁聚力、芜湖鼎润、战新六期、鸿山众芯、共青城国谦、苏州聚合乙方:蒋容、子鼠咨询、姜峰、肖胜安丙方:马友杰、叶桑、深圳鼎青、南京同创、创维产投、南海成长、石溪产恒、战新五期、青鼠投资、洪炜、华虹投资丁方:尚阳通有限 | |
| 序号 | 事项 | 具体条款 |
| 1 | 知情权 | 每季度最后一日起30日内,提供季度合并财务报表,含利润表、资产负债表、现金流量表;每日历年度结束后120日,提供公司年度合并财务报表和审计报告;在每日历/财务年度结束后90天内,提供公司年度业务计划、年度预算和预测的财务报表;每财务年度结束后120日内,公司应聘请双方协商认可的会计师事务所进行年度审计并出具审计报告。 |
| 2 | 随同转让权 | 如果管理层股东(即肖胜安、蒋容、姜峰)拟出售其持有的公司的部分或全部股权给第三方,投资方有权以同样的价格及条款和条件按照出售时各自的出资比例出售其持有的公司全部或部分股权给第三方。 |
| 3 | 反稀释权 | 本次投资完成后,目标公司以任何方式引进新投资者的(包括但不限于对尚阳通进行增资、受让尚阳通的股权等),应确保新投资者的投资价格折合计算不得低于本合同投资方的投资价格(公司股东会批准的股权激励计划除外)。如新投资者根据某种协议或者安排(包括债转股协议)导致其投资前估值低于本协议投资方的投后估值,或尚阳通以低于此次交易中投资方所付对价的价格发行任何证券包括认股权证、期权、可转换债券,则管理层股东应以无偿方式按照约定的公式对投资方所持公司股权的比例做出相应调整,以使在尚阳通引入新投资者后或发行前述证券后,经调整计算的投资方的投资价格等于新投资者的最终投资价格。调整公式为:S=I/(C+I'),S是指在下一轮以较低价格融资之后本次投资方所持公司的股权比例;I是指本次投资金额;C是指下一轮以较低价格融资前的公司的估值;I'是指下一轮以较低价格融资时的融资金额。 |
| 4 | 优先清算权 | 在投资方增资完成后,若进入清算程序,则在尚阳通按照法律规定清偿所有对外债务后,在股东分配剩余资产时,甲方、丙方有权优先获得清算财产。甲方及丙方优先获得清算财产的金额为其累计实际投资额,为免疑义,实际投资额还包括受让老股所支付的投资金额;若该等股东作为公司股东依法应分配获得的清算财产金额大于前述之优先获得清算财产金额,在取得优先清算额后,该等股东仍然依法有权按照其在公司的持股比例获得相应的清算分配财产。若可分配的清算财产不足以支付该等股东按照上述约定计算的优先清算额的,则该等股东应当按照可分配的清算财产按其各自依照上述约定计算的优先清算额的相对比例进行分配。 |
| 5 | 股权调整权 | 若管理层股东或其关联公司或其近亲属直接或间接成立任何与尚阳通主营业务相关的公司,投资方有权以零对价或其他法律允许的最低对价进一步获得该公司发行的相应比例股权,或有权要求管理层股东或其关联公司或其近亲属以零对价或其他法律允许的最低价格向投资方转让其对该公司持有的股权。 |
| 6 | 优先认购权和优先受让权 | 当尚阳通增资、发行新股、可转债或者任何认购股权和可转债的期权或者优先权利时,投资方有权按照同等条件、按其相对持股比例优先增资或优先认购目标公司新发行的股权、可转债或者任何认购股权和可转债的期权或者优先权利。当管理层股东拟将其在目标公司直接或间接持有的全部或部分股权向股东以外的第三方出售时,投资方(“非转让股东”)有权按同等条件、按其相对持股比例优先购买该等拟向第三方出售的目标公司股权。 |
| 7 | 同等优先权 | 投资完成后,尚阳通及管理层股东应将后续引入新投资者所享有的相关权利义务告知投资方,并确保如相关条件优于投资方在本协议享有的权利时,投资方将自动享有相关更优权利。 |
根据上述协议,尚阳通与股东及股东之间的股权回购等收益保障类的特殊约定较少,主要是知情权、反稀释、优先认购等特殊权利约定,享有回购权的包括创维产投、马友杰和华虹投资。其中,华虹投资的回购权未触发,创维产投、马友杰的回购权条款已触发(尚阳通于2021年12月31日之前未能实现 IPO发行,或投资方未能以并购、转让方式实现全部退出),但前述各方已签署相关协议,明确创维产投、马友杰未实际行使回购权。同时,上述特殊约定均已不可恢复地解除,并经各方确认自始无效,尚阳通与股东以及股东之间不存在尚未解除的特殊权利约定或抽屉协议。具体情况详见本问题之“(二)相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对尚阳通股权清晰存在不利影响”回复所述。
(二)相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对尚阳通股权清晰存在不利影响
经核查相关主体签署的终止特殊权利约定的协议,尚阳通与股东以及股东之间签署的各类特殊股东权利约定均已不可恢复地解除,并经各方确认自始无效,具体情况如下:
1、2022 年11 月24 日,创维产投、马友杰与蒋容、肖胜安、南通华达微签署了《关于<深圳尚阳通科技有限公司投资协议>的终止协议》,约定各方同意无条件并不可撤销地终止《深圳尚阳通科技有限公司投资协议》,且《深圳尚阳通科技有限公司投资协议》自始无效,同时确认截至终止协议签署之日,创维产投、马友杰未因任何事项向蒋容、肖胜安追究过责任,亦未提出任何行使回购权利和优先转让权的要求;
2、2022 年 11 月 24 日,创维产投与蒋容、肖胜安签署了《关于<深圳尚阳通科技有限公司B 轮投资协议>的终止协议》,约定各方同意无条件并不可撤销地终止《深圳尚阳通科技有限公司 B 轮投资协议》,且《深圳尚阳通科技有限公司 B 轮投资协议》自始无效,同时确认截至终止协议签署之日,创维产投未因任何事项向蒋容、肖胜安追究过责任,亦未提出任何行使回购权利和优先转让权的要求;
3、2022 年11 月14 日,华虹投资与尚阳通签署了《深圳尚阳通科技有限公司B++轮增资协议之补充协议的特殊权利条款终止协议》,约定《深圳尚阳通科技有限公司B++轮增资协议之补充协议》约定的股权回售条款自协议签署之日起无条件并不可撤销地终止,且自始无效;
4、2022 年11 月25 日,尚阳通与现有所有股东签署了《关于深圳尚阳通科技有限公司特殊权利条款终止协议》,约定对于历轮投资中的特殊权利条款自《关于深圳尚阳通科技有限公司特殊权利条款终止协议》签署之日起,无条件并不可撤销地终止,且各方同意并确认特殊权利条款自始无效,即特殊权利条款自始不具有任何法律约束力;同时确认截至终止协议签署日,所有投资方均未依据特殊权利条款向尚阳通或蒋容、肖胜安、姜峰主张过任何权利,尚阳通或蒋容、肖胜安、姜峰亦未根据特殊权利条款向投资方承担过任何义务或责任,投资方与标的公司及蒋容、肖胜安、姜峰、其他股东之间不存在应履行未履行的义务。
经核查,尚阳通与股东以及股东之间签署的各类特殊股东权利约定及其解除
符合《监管规则适用指引——发行类第4号》的要求,具体如下:
| 序号 | 要求 | 具体情况 |
| 1 | 投资机构在投资发行人时约定对赌协议等类似安排的,保荐机构及发行人律师、申报会计师应当重点就以下事项核查并发表明确核查意见:一是发行人是否为对赌协议当事人;二是对赌协议是否存在可能导致公司控制权变化的约定;三是对赌协议是否与市值挂钩;四是对赌协议是否存在严重影响发行人持续经营能力或者其他严重影响投资者权益的情形。存在上述情形的,保荐机构、发行人律师、申报会计师应当审慎论证是否符合股权清晰稳定、会计处理规范等方面的要求,不符合相关要求的对赌协议原则上应在申报前清理。发行人应当在招股说明书中披露对赌协议的具体内容、对发行人可能存在的影响等,并进行风险提示 | 对赌协议已解除并经相关方确认自始无效,不会对尚阳通的股权清晰、持续经营能力造成不利影响 |
| 2 | 解除对赌协议应关注以下方面:(1)约定“自始无效”,对回售责任“自始无效”相关协议签订日在财务报告出具日之前的,可视为发行人在报告期内对该笔对赌不存在股份回购义务,发行人收到的相关投资款在报告期内可确认为权益工具;对回售责任“自始无效”相关协议签订日在财务报告出具日之后的,需补充提供协议签订后最新一期经审计的财务报告。(2)未约定“自始无效”的,发行人收到的相关投资款在对赌安排终止前应作为金融工具核算。 | 对赌协议已于2022年11月解除并经相关方确认自始无效,时间在尚阳通的审计报告出具日之前,尚阳通的财务处理符合相关规定 |
如上所述,尚阳通与股东以及股东之间签署的各类特殊股东权利约定未实际执行,均已不可恢复地解除,并经各方确认自始无效,尚阳通与股东以及股东之间不存在尚未解除的特殊权利约定或抽屉协议。同时,根据尚阳通全体股东确认,截至本回复意见出具日,尚阳通与股东以及股东之间不存在正在履行的回购权等特殊权利约定,不会对尚阳通的股权清晰造成不利影响。
六、结合各交易对方转让价格对应具体估值、交易对方内部协商情况、特殊股东权利中对于收益保障的具体约定等,补充说明各交易对方转让价格对应估值差异较大的合理性,交易完成后标的资产管理层股东是否仍需承担补偿责任,会否对交易完成后标的资产稳定运营产生影响
(一)各交易对方转让价格对应具体估值及交易对方内部协商情况、特殊股东权利中对于收益保障的具体约定
1、各交易对方转让价格对应具体估值及交易对方内部协商情况
本次交易标的资产整体作价 158,000.00 万元,其中50,632.52 万元以现金方式支付,剩余的交易对价以发行股份的方式支付,具体情况如下:
单位:万元
| 序号 | 交易对方 | 拟转让权益比例 | 支付方式 | 向该交易对方支付的总对价 | |||
| 现金对价 | 股份对价 | 可转债对价 | 其他 | ||||
| 1 | 子鼠咨询 | 22.51% | 10,389.80 | 19,295.34 | - | - | 29,685.14 |
| 2 | 南通华泓 | 18.64% | 9,700.68 | 14,973.54 | - | - | 24,674.22 |
| 3 | 蒋容 | 8.58% | 5,270.92 | 14,047.59 | - | - | 19,318.52 |
| 4 | 创维产投 | 7.00% | - | 6,865.13 | - | - | 6,865.13 |
| 5 | 南海成长 | 4.91% | - | 4,812.42 | - | - | 4,812.42 |
| 6 | 华虹投资 | 4.24% | 1,455.62 | 2,703.30 | - | - | 4,158.92 |
| 7 | 肖胜安 | 4.08% | 2,128.62 | 4,347.47 | - | - | 6,476.10 |
| 8 | 深圳鼎青 | 3.45% | 1,185.03 | 2,200.78 | - | - | 3,385.81 |
| 9 | 姜峰 | 3.23% | 7,160.82 | - | - | - | 7,160.82 |
| 10 | 领汇基石 | 2.57% | 4,577.43 | 5,100.56 | - | - | 9,677.99 |
| 11 | 石溪产恒 | 2.43% | 832.96 | 1,546.93 | - | - | 2,379.89 |
| 12 | 战新五期 | 2.43% | 832.96 | 1,546.93 | - | - | 2,379.89 |
| 13 | 洪炜 | 2.18% | 746.67 | 1,386.67 | - | - | 2,133.33 |
| 14 | 青鼠投资 | 2.18% | 746.64 | 1,386.62 | - | - | 2,133.27 |
| 15 | 山东尚颀 | 1.38% | - | 4,200.00 | - | - | 4,200.00 |
| 16 | 叶桑 | 1.35% | 461.87 | 857.76 | - | - | 1,319.63 |
| 17 | 扬州同创 | 1.06% | - | 3,240.00 | - | - | 3,240.00 |
| 18 | 嘉兴上汽 | 0.98% | - | 3,000.00 | - | - | 3,000.00 |
| 19 | 上海联新 | 0.89% | - | 2,700.00 | - | - | 2,700.00 |
| 20 | 南京同创 | 0.73% | - | 719.97 | - | - | 719.97 |
| 21 | 石溪二期 | 0.69% | 1,225.00 | 1,365.00 | - | - | 2,590.00 |
| 22 | 中车青岛 | 0.66% | - | 2,016.01 | - | - | 2,016.01 |
| 23 | 重投战略 | 0.63% | 1,120.00 | 1,248.00 | - | - | 2,368.00 |
| 24 | 中小企业发展基金 | 0.59% | 1,050.00 | 1,170.00 | - | - | 2,220.00 |
| 25 | 郑州同创 | 0.49% | - | 1,500.00 | - | - | 1,500.00 |
| 26 | 苏州聚合 | 0.39% | 400.00 | 960.00 | - | - | 1,360.00 |
| 27 | 烟台山高 | 0.39% | - | 1,200.00 | - | - | 1,200.00 |
| 28 | 华虹虹芯 | 0.39% | 700.00 | 780.00 | - | - | 1,480.00 |
| 29 | 共青城国谦 | 0.30% | - | 900.00 | - | - | 900.00 |
| 30 | 重投芯测 | 0.20% | 350.00 | 390.00 | - | - | 740.00 |
| 31 | 马友杰 | 0.13% | - | 131.96 | - | - | 131.96 |
| 32 | 鸿山众芯 | 0.10% | 175.00 | 195.00 | - | - | 370.00 |
| 33 | 战新八期 | 0.06% | - | 180.00 | - | - | 180.00 |
| 34 | 重仁聚力 | 0.06% | 105.00 | 117.00 | - | - | 222.00 |
| 35 | 战新六期 | 0.06% | - | 180.00 | - | - | 180.00 |
| 36 | 青岛融源 | 0.03% | - | 84.00 | - | - | 84.00 |
| 37 | 芜湖鼎润 | 0.01% | 17.50 | 19.50 | - | - | 37.00 |
| 合计 | - | 100.00% | 50,632.52 | 107,367.48 | - | - | 158,000.00 |
本次交易中,上市公司对交易对方所持标的公司股权采取差异化定价,各交易对方转让价格对应具体估值情况如下:
| 序号 | 交易对方 | 合计拟转让权益比例 | 合计交易对价(万元) | 对应尚阳通100%股权作价(万元) |
| 1 | 领汇基石、石溪二期、重投战略、中小企业发展基金、华虹虹芯、重投芯测、鸿山众芯、重仁聚力、芜湖鼎润 | 5.24% | 19,704.98 | 375,994.00 |
| 2 | 苏州聚合 | 0.39% | 1,360.00 | 345,508.00 |
| 3 | 山东尚颀、扬州同创、嘉兴上汽、上海联新、中车青岛、郑州同创、烟台山高、共青城国谦、战新六期、战新八期、青岛融源 | 6.30% | 19,200.01 | 304,860.00 |
| 4 | 蒋容 | 8.58% | 19,318.52 | 225,105.88 |
| 5 | 姜峰 | 3.23% | 7,160.82 | 221,652.30 |
| 6 | 肖胜安 | 4.08% | 6,476.10 | 158,872.54 |
| 7 | 南通华泓 | 18.64% | 24,674.22 | 132,370.94 |
| 8 | 子鼠咨询 | 22.51% | 29,685.14 | 131,887.18 |
| 9 | 创维产投、南海成长、华虹投资、深圳鼎青、石溪产恒、战新五期、洪炜、叶桑、南京同创、马友杰 | 28.85% | 28,286.95 | 98,033.40 |
| 10 | 青鼠投资 | 2.18% | 2,133.27 | 98,030.27 |
注:上表“合计交易对价”除以“合计拟转让权益比例”所得数据与对应“尚阳通 100%股权作价”存在差异主要因“拟转让权益比例”保留两位小数所致。
本次交易的差异化定价综合考虑不同交易对方初始投资成本、支付方式选择等因素,由交易各方自主协商确定,差异化定价系交易对方之间基于市场化原则进行商业化谈判的结果。本次交易尚阳通100%股权作价为158,000.00 万元,不超过尚阳通100%股权评估值,不会损害上市公司及中小股东的利益。
上述差异化定价整体按照早期投资人(A、B 轮投资人)及子鼠咨询、青鼠投资向 C 轮投资人和核心管理层(蒋容、姜峰)进行适当的利益让渡,以平衡各轮投资人的初始投资成本及核心管理层对标的公司贡献的原则进行协商,是交易对方基于该原则友好协商、充分博弈的结果。
针对本次差异化定价,标的公司实际控制人蒋容及其控制的子鼠咨询、青鼠投资已出具《关于本次交易差异化定价的承诺函》,具体内容如下:
“(1)本次差异化定价不存在其他利益安排,不存在通过差异化对价进行利益输送的情形;
(2)尚阳通与其股东及其关联方之间,以及各股东及其关联方之间,不存在尚未解除的特殊股东权利约定或抽屉协议;
(3)上述承诺内容真实、准确、完整,不存在虚假记载、误导性陈述,不存在重大遗漏,本承诺人完全了解作出虚假声明承诺可能导致的后果,并愿承担因此产生的一切法律后果。 ,
因此,本次交易差异化定价系交易对方之间基于市场化原则进行商业化谈判的结果,不会损害上市公司及中小股东的利益,不存在其他利益安排,不存在通过差异化对价进行利益输送的情形。
2、特殊股东权利中对于收益保障的具体约定
如本问题“五、标的公司与股东以及股东之间签署的各类特殊股东权利约定的具体条款,相关条款生效条件的触发情况,相关方是否签署补充协议对相关安排予以约定,截至目前各类特殊股东权利的生效及解除情况,是否对标的公司股权清晰存在不利影响”之回复所述,标的公司与股东及其股东之间曾经存在股权回购等收益保障的特殊权利约定,但该等特殊权利约定均已经不可恢复地解除并确认自始无效,截至本回复意见出具日,标的公司与股东以及股东之间不存在正在履行的收益保障或其他特殊权利约定。
(二)补充说明各交易对方转让价格对应估值差异较大的合理性,交易完成后标的资产管理层股东是否仍需承担补偿责任,会否对交易完成后标的资产稳定运营产生影响
截至评估基准日,标的公司100.00%股权评估值为175,682.11 万元,经交易各方协商确定标的公司全部股权的交易作价确定为158,000.00 万元。根据上市公司与标的公司的全体股东暨交易对方签订的《发行股份购买资产协议》及其补充协议的约定,本次交易中各交易对方对差异化定价均无异议。
2024 年,标的公司撤回科创板上市申请,交易对方暂时无法通过标的公司上市减持方式退出,本次交易系各交易对方退出的一次机会。因本次交易中标的公司的整体估值与其申请科创板上市前的最后一轮融资(C 轮融资)的估值差距较大,但高于 A、B 轮次的融资估值,如按相同估值进行交易难以达成一致,为了平衡各轮投资人的利益,同时兼顾管理团队多年的贡献、后续的经营管理责任及需要遵守更长的股份锁定期,本次交易整体按照早期投资人(A、B 轮投资人)及子鼠咨询、青鼠投资向 C 轮投资人和核心管理层(蒋容、姜峰)进行适当的利益让渡的原则,在综合考虑不同交易对方投资尚阳通的时间、初始投资成本、选择的支付方式等因素的基础上,由交易各方之间自主协商确定,不存在利益输送的情形。
据此,交易对方转让价格对应估值差异较大的原因具有合理性。此外,截至本回复意见出具日,标的公司与股东以及股东之间不存在正在履行的特殊权利约定,本次交易完成后,标的公司及其管理层股东无需向其他股东承担补偿责任,不会对尚阳通的运营造成不利影响。
七、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、律师实施的核查程序如下:
1、获取并查阅标的公司历次增资的验资报告;
2、获取标的公司自设立以来的工商登记资料,访谈标的公司主要股东(包括林少安),获取标的公司管理层股东签署的一致行动协议(或承诺),核查标的公司控制权的变动原因及背景;访谈南通华达微主要人员、蒋容等公司主要股东,了解南通华达微增资及转让标的资产股权的背景和原因;访谈姜峰,了解其曾担任尚阳通董事长的原因以及参与尚阳通实际经营管理及负责内容的情况;查阅标的公司《公司章程》、内部管理制度、主要内部决策及审批文件,核查南通华达微目前是否参与标的资产经营管理决策;
3、获取并查阅无锡馥海、南通华泓向标的公司员工及员工持股平台、自身持股平台转让股份的协议、出资凭证等相关资料,核查南通华泓向标的公司员工及员工持股平台、自身员工持股平台转让标的资产股份的原因及背景;访谈标的公司相关人员,获取标的公司出具的说明,核查标的公司主要业务、技术、核心技术的来源;获取标的公司核心经营管理团队及核心技术人员、主要股东调查表及股东出具的关于其调查表不存在变化的确认函,访谈标的公司股东,核查南通华达微及其关联方与标的资产及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排;访谈姜峰,了解其在通富微电等南通华泓关联方任职情况及加入标的公司的背景及原因;获取标的公司报告期内往来款明细、《审计报告》,取得标的公司说明,核查标的公司报告期内是否曾存在或当前存在控股股东、实际控制人及其关联方非经营性资金占用的情形以及历史发展过程中是否存在业务来源于南通华达微及其关联方的情形;
4、获取标的公司历次增资及股权转让的工商登记资料、资金支付凭证,访谈相关人员,核查标的资产历次增资和股权转让的背景、估值或转让对价的确定依据;走访标的公司主要客户、供应商,获取标的公司股东穿透核查报告(表),以及报告期内的主要客户、供应商、终端客户清单以及前述主要境内客户、供应商、终端客户的直接及间接对外投资报告,核查标的公司是否存在客户(含主要终端客户)或供应商及其关联方入股或存在其他利益安排的情形;获取并查阅标的公司历史沿革中代持协议、代持解除协议、资金支付凭证,访谈相关人员,核查代持的形成背景、过程及解除情况,检索裁判文书网、国家企业信用信息公示系统等公开信息,查询标的公司是否存在股权纠纷,获取标的公司主要股东关于持有标的公司股权不存在纠纷或潜在纠纷的说明承诺;访谈深圳市英能达电子有限公司、威健国际贸易(上海)有限公司,了解其与标的公司的业务合作背景及合作情况。
5、获取标的公司历次股权变动涉及的股东及股东之间增资/股权转让协议,核查相关协议是否存在特殊权利条款,分析相关条款的生效条件和触发情况;获取相关方签署的关于特殊投资条款的解除协议或其他补充协议,访谈相关人员,核查目前各类特殊股东权利的生效及解除情况,是否对标的资产股权清晰存在不利影响;
6、获取并查阅本次重组交易各方签署的《购买资产协议》及其补充协议、标的公司出具的关于本次交易差异化定价情况和背景情况的说明及交易各方签署的声明承诺,查阅标的公司实际控制人蒋容及其控制的子鼠咨询、青鼠投资出具的《关于本次交易差异化定价的承诺函》,分析本次交易差异化定价的合理性,核查交易完成后标的公司管理层股东是否仍需承担补偿责任及其对标的公司运营的影响。
(二)核查意见
经核查,独立财务顾问、律师认为:
1、标的公司历次增资均已完成验资,上市公司已在相关申请文件中补充披露了标的公司历次增资的验资情况;
2、标的公司自设立以来的控制权变动过程、变动原因以及南通华达微增资及转让标的资产股权的背景及原因具有合理性。除南通华泓正常行使股东权利、南通华泓提名的董事黄建新正常行使董事权利外,南通华达微及南通华泓未参与标的公司的日常经营管理;
3、无锡馥海、南通华泓向标的公司员工及员工持股平台低价转让股份,南通华泓向南通华达微的员工持股平台低价转让标的公司股份均具有合理背景,转让价格由转让双方协商一致,并经全体股东一致同意;尚阳通自主开发业务,南通华达微入股尚阳通后,尚阳通向南通华达微及其关联方销售产品的金额较小且已于 2021 年终止,尚阳通对南通华达微及其关联方不存在业务方面的依赖;尚阳通的核心技术均系自主研发形成,除董事、执行总裁姜峰曾在南通华达微的关联方任职,以及董事黄建新系由南通华泓提名并在南通华达微的关联方任职外,标的资产不存在其他核心人员来源于南通华达微及其关联方的情形;除股东南通华泓系南通华达微的全资子公司、南通华达微的控股子公司通富微电系标的公司的股东华虹虹芯的有限合伙人外,其他股东与南通华达微及其关联方之间不存在关联关系,亦不存在一致行动安排或其他利益安排;报告期内标的公司不存在控股股东、实际控制人及其关联方非经营性资金占用的情形;
4、标的公司成立后的历次增资和股权转让真实、有效,转让背景及定价依据合理;除南通华达微曾经委托无锡赛新、无锡馥海代其持有标的公司股权导致标的公司的股东持股与实际出资情况不一致外,标的公司不存在其他股权代持的情形,且其他增资和股权转让所涉及的股东持股及实际出资情况均相符;截至本回复意见出具日,标的公司的直接股东所持标的公司的股权均系真实持有,不存在受托、委托持股的情况,不存在股权相关的纠纷或潜在纠纷;客户(含主要终端客户)或供应商及其相关主体入股标的公司价格合理,除曾经存在特殊权利约定且均已解除外,该等主体与标的公司及其实际控制人之间不存在其他利益安排;
5、标的公司与股东及其股东之间的特殊权利约定未实际执行,且已经不可恢复地解除并确认自始无效,不存在尚未解除的特殊权利约定或抽屉协议;截至本回复意见出具日,标的公司与股东以及股东之间不存在正在履行的特殊权利约定,不会对标的公司的股权清晰造成不利影响;
6、本次交易采用差异化定价方案系交易对方之间基于市场化原则进行商业化谈判的结果,具有合理性,且已取得全体交易对方的确认,各交易对方之间不存在纠纷或潜在纠纷,不会损害上市公司及中小股东的利益,不存在其他利益安排,不存在通过差异化对价进行利益输送的情形;本次交易完成后,标的公司及其管理层股东无需向其他股东承担补偿责任,不会对标的公司的运营造成不利影响。
7.关于标的资产相关员工持股平台
申请文件显示:(1)2017 年,标的资产员工持股平台由深圳市子鼠技术有限公司(以下简称子鼠技术)变更为深圳市子鼠管理咨询合伙企业(有限合伙)(以下简称子鼠咨询),历史沿革中子鼠技术、子鼠咨询,标的资产管理层肖胜安、姜峰等通过低价受让或增资等方式取得股份。(2)2021 年1 月,标的资产实际控制人蒋容担任执行事务合伙人的深圳青鼠投资合伙企业(有限合伙)(以下简称青鼠投资)作为 B+轮投资人入股。
请上市公司补充说明:(1)标的资产历史沿革中员工持股平台发生变动的原因,子鼠咨询合伙人确定方式、履历、变动原因以及转让作价的确定依据,是否符合合伙协议约定。(2)结合青鼠投资成立背景,自然人合伙人的任职情况及与标的资产的关系、增资价格及其公允性等,说明青鼠投资是否为标的资产员工持股平台。(3)结合标的资产历史业绩与估值,核心员工、员工持股平台取得标的资产股权的对价等,说明标的资产股份支付费用的确认是否准确、合理。
请独立财务顾问核查并发表明确意见,请会计师核查(3)并发表明确意见。
【回复】
一、标的资产历史沿革中员工持股平台发生变动的原因,子鼠咨询合伙人确定方式、履历、变动原因以及转让作价的确定依据,是否符合合伙协议约定
(一)标的资产历史沿革中员工持股平台发生变动的原因
1、标的资产历史沿革中员工持股平台发生变动的具体情况
子鼠技术为标的公司实际控制人蒋容设立的有限责任公司,子鼠技术原持有标的公司前身尚阳通有限220 万元出资额(拟计划用于尚阳通有限股权激励),占尚阳通有限出资额比例为10%。2017 年11 月,子鼠技术将其持有的尚阳通有限10%股权转让给子鼠咨询。本次股权转让实质为标的公司将持股平台由有限责任公司(子鼠技术)变更为有限合伙企业(子鼠咨询)。
2、标的资产历史沿革中持股平台发生变动的原因
标的公司变更员工持股平台的主要原因系标的公司基于企业管理的需求,将有限责任公司持股平台变更为有限合伙企业持股平台。标的公司原持股平台子鼠技术系蒋容为标的公司经营管理团队未来进行股权激励而设立的有限责任公司,由于子鼠技术设立时,蒋容对公司及有限合伙企业组织形式的特点了解较少,因此设立企业类型为有限责任公司的子鼠技术作为员工持股平台。后因蒋容了解到有限合伙企业在内部管理、控制权稳定方面更具有优势,因此,蒋容另设立子鼠咨询作为标的公司员工持股平台,并将子鼠技术持有标的公司股权全部转让至子鼠咨询。
标的公司员工持股平台变更时,其上层权益持有人的具体情况:
| 平台名称 | 持股平台上层权益持有人情况 | 权益持有人是否为已实施股权激 | ||
| 权益持有人名称 | 认缴出资额(万元) | 比例 | ||
| 励的对象 | ||||
| 子鼠技术 | 蒋容 | 500.00 | 100.00% | 否 |
| 子鼠咨询 | 蒋容 | 9.00 | 90.00% | 否 |
| 陆紫馨 | 1.00 | 10.00% | ||
如上所示,子鼠技术成立至2017 年11 月标的公司变更持股平台时,其股权结构一直为蒋容全资持股,子鼠咨询成立至标的公司变更持股平台时,其合伙人为蒋容、陆紫馨,其中蒋容认缴9万元出资额,占比90%,陆紫馨认缴1万元出资额,占比10%。由于标的公司持股平台变动发生在员工持股平台股权激励实施前,且子鼠技术、子鼠咨询的主要出资人均为蒋容(子鼠咨询初始设立时有限合伙人陆紫馨曾认缴1万元出资额,主要原因系子鼠咨询为满足有限合伙企业出资人数不低于2人的规定,后陆紫馨根据标的公司股权激励计划将其持有上述认缴出资额转出),因此,本次变动不涉及到持股平台内部员工出资额的转让,不存在纠纷或潜在纠纷。
(二)子鼠咨询合伙人确定的方式、履历、变动原因及转让作价的确定依据,是否符合合伙协议约定
1、子鼠咨询历次新增合伙人确定方式、入伙原因、履历及其取得标的公司权益价格的确定依据
(1)子鼠咨询合伙人确定方式、入伙原因、履历
自设立以来,子鼠咨询历次引进新合伙人的确定方式、入伙原因、履历情况如下:
1)2019 年 12 月,子鼠咨询第一次新增合伙人的确定方式及新增合伙人履历、入伙原因
2019 年12 月,标的公司为实施股权激励,引进肖胜安等人为子鼠咨询新合伙人。子鼠咨询本次新增的合伙人肖胜安、刘新峰等 12 名员工均为标的公司董事会确定的激励对象。标的公司董事会在综合考虑相关人员的工作贡献、工作履历、发展潜力等因素确定激励对象及其认缴出资额。子鼠咨询本次新增合伙人的认缴出资额、认缴时在标的公司的职务、履历情况如下:
| 序号 | 姓名 | 出资额(万元) | 占合伙企业出资额比例(注) | 入伙时在标的公司的主要任职 | 履历简况 |
| 1 | 肖胜安 | 29.6562 | 13.48% | 副总裁、CTO | 详见重组报告书之“第四章 交易标的基本情况”之“三、股权结构及产权控制关系”之“(二)控股股东及实际控制人”的相关内容 |
| 2 | 刘新峰 | 53.8559 | 24.48% | 产品市场部副总经理、董事 | 详见本回复第3题之“一、结合标的资产业务发展过程、核心技术人员相关履历,补充说明标的资产核心技术的来源及形成过程,与第三方是否存在知识产权纠纷或潜在纠纷的情形”的相关内容。 |
| 3 | 黎盛全 | 29.6562 | 13.48% | 销售总监 | 曾任D-Link硬件开发工程师、王氏電子有限公司开发工程师、安富利(中国)科技有限公司FAE、BCDSemiconductorCo.,Ltd销售经理。2015年10月加入标的公司,历任市场开拓总监、销售总监 |
| 4 | 曾大杰 | 18.1518 | 8.25% | 研发总经理、首席科学家 | 详见本回复第3题之“一、结合标的资产业务发展过程、核心技术人员相关履历,补充说明标的资产核心技术的来源及形成过程,与第三方是否存在知识产权纠纷或潜在纠纷的情形”的相关内容 |
| 5 | 罗才卿 | 18.1518 | 8.25% | 副总经理 | |
| 6 | 王彬 | 6.0506 | 2.75% | 高压事业部总经理 | |
| 7 | 陈文君 | 3.6304 | 1.65% | 销售总监 | 曾任上海合普集晟电子贸易有限公司销售、上海新进半导体制造有限公司销售,2015年8月加入标的公司,任销售总监 |
| 8 | 刘勤 | 3.6304 | 1.65% | 现场应用工程师 | 曾任深圳嘉信高能源技术有限公司硬件工程师、亚蒂森能源科技(深圳)有限公司硬件工程师、上海新进半导体制造有限公司硬件工程师。2015年1月加入标的公司,历任现场应用工程师、大客户销售经理 |
| 9 | 艾静 | 3.6304 | 1.65% | 销售高级经理 | 曾任盛扬半导体(深圳)有限公司应用工程师、BCDSemiconductorCo.,Ltd销售经理。2015年1月加入标的公司,任销售高级经理 |
| 10 | 郑辉 | 3.6304 | 1.65% | 高级产品经理 | 曾任台达电子企业管理(上海)有限公司项目经理。2018年9月加入标的公司,任高级产品经理 |
| 11 | 程卫红 | 3.6304 | 1.65% | 财务总监 | 曾任山东华金集团有限公司会计、深圳市槟城电子有限公司会计、财务主管、财务经理。2017年6月加入标的公司,任财务总监 |
| 12 | 葛先超 | 2.4202 | 1.10% | 高级AE经理 | 曾任江苏领先电子有限公司高级工程师、昂宝电子(上海)有限公司资深工程师、西安航天民芯科技有限公司AE经理。2016年4月加入标的公司,任高级AE经理 |
注:上述比例仅指相关合伙人入伙时的出资额占比,下同。
2)2020 年 12 月,子鼠咨询第二次新增合伙人的确定方式及新增合伙人履历、入伙原因
2020 年12 月,标的公司为实施股权激励,引进黄佳等人为子鼠咨询新合伙人。子鼠咨询本次新增合伙人均为标的公司董事会决议确定的激励对象。标的公司董事会综合考虑其二人工作履历、发展潜力等因素确定其认缴出资额。子鼠咨询本次新增合伙人的认缴出资额、认缴时在标的公司的职务、履历情况如下:
| 序号 | 姓名 | 出资额(万元) | 占合伙企业出资额比例 | 入伙时在标的公司的职务 | 履历简况 |
| 1 | LIUJIAN/黄佳 | 18.1518 | 7.18% | CTO | LIUJIAN 于2019年加入标的公司,曾任标的公司子公司南通尚阳通CTO(注1) |
| 2 | 王娟 | 3.7737 | 0.93% | 高级经理 | 2018年6月加入标的公司,历任供应链经理、高级生产运营经理、高级供应链经理 |
注 1:黄佳为标的公司子公司南通尚阳通原 CTO LIUJIAN 的配偶,因 LIUJIAN 为外籍人士,经协商确定由其配偶入股标的公司。
3)2021 年 9月,子鼠咨询第三次股权激励合伙人的确定方式及新增合伙人履历、入伙原因
2021 年 9 月,标的公司为实施股权激励,引进刘洋等人为子鼠咨询新合伙人。子鼠咨询本次新增合伙人刘洋等 16 名员工均为标的公司董事会确定的激励对象,相关人员均为标的公司核心业务骨干。标的公司董事会在综合考虑相关人员的工作履历、发展潜力以及对标的公司的贡献度等因素确定激励对象及其认缴出资额。子鼠咨询本次新增合伙人的认缴出资额、认缴时在标的公司的职务、履历情况如下:
| 序号 | 姓名 | 出资额(万元) | 占合伙企业出资额比例 | 入伙时在标的公司的职务 | 履历简况 |
| 1 | 刘洋 | 4.4004 | 0.91% | 人力资源部副总经理 | 2021年5月加入标的公司,任人力资源部副总经理 |
| 2 | 陶焘 | 0.5501 | 0.11% | 客服主管 | 曾任广州源潮泰业商贸有限公司商务助理、深圳天富达电子有限公司客服主管。2018年10月加入标的公司,任客服主管。 |
| 3 | 张咪 | 0.5501 | 0.11% | 工艺整合经理 | 2019年5月加入标的公司,任工艺整合经理 |
| 4 | 高宗朋 | 0.5501 | 0.11% | 高级工艺整合经理 | 曾任中芯国际集成电路制造(上海)有限公司刻蚀研发工程师。2021年3月加入标的公司,任高级工艺整合经理 |
| 5 | 干超 | 0.5501 | 0.11% | 高级工艺整合经理 | 曾任潮州三环(集团)股份有限公司研发工程师。2021年4月加入标的公司,任高级工艺整合经理 |
| 6 | 颜鑫敏 | 0.5501 | 0.11% | 质量高级经理 | 曾任上海康阔光通信技术质量工程师、BCD SemiconductorCo.,Ltd SQE主管。2019年4月加入标的公司,历任质量主管、质量经理 |
| 7 | 徐维 | 0.5501 | 0.11% | 工程师 | 2017年9月加入标的公司,任质量工程师、资深产品工程师 |
| 8 | 蒲良员 | 0.5501 | 0.11% | 高级AE | 2021年5月加入标的公司,高级AE工程师 |
| 9 | 莫晓晗 | 0.5501 | 0.11% | 财务主管 | 2016年加入标的公司,任财务主管 |
| 10 | 姜源 | 0.2750 | 0.06% | 销售经理 | 曾任 SUMITOMO MITSUI FINANCE ANDLEASING(HONGKONG)LIMITED 销售经理、Hitachi Capital Corporation 销售经理,2020年11月加入标的公司,任销售经理 |
| 11 | 张丽 | 0.2750 | 0.06% | 生产主管 | 曾任南通清华同方半导体有限公司生产计划经理,2019年4月加入标的公司,任生产主管 |
| 12 | 蒋越炜 | 0.2750 | 0.06% | 销售经理 | 2021年2月加入标的公司,任销售经理 |
| 13 | 陆紫馨 | 0.2750 | 0.06% | 高级出纳 | 2014年加入标的公司,历任出纳、高级出纳 |
| 14 | 赖吉民 | 0.1650 | 0.03% | 高级FAE | 2020年2月加入标的公司,任技术支持工程师、高级FAE工程师 |
| 15 | 付驰骋 | 0.1650 | 0.03% | 销售经理 | 2019年12月加入标的公司,任销售经理 |
| 16 | 陈梓源 | 0.1650 | 0.03% | 高级软件工程师 | 2020年11月加入标的公司,任高级软件工程师 |
4)2021 年11-12 月,子鼠咨询第四次新增合伙人的确定方式及新增合伙人履历、入伙原因
2021 年11-12 月,标的公司为实施股权激励,引进王剑峰等人为子鼠咨询新合伙人。子鼠咨询本次新增合伙人均为标的公司董事会决议确定的激励对象。标的公司董事会综合考虑其二人工作履历、发展潜力等因素确定其认缴出资额。子鼠咨询本次新增合伙人的认缴出资额、认缴时在标的公司的职务、履历情况如下:
| 序号 | 姓名 | 出资额(万元) | 占合伙企业出资额比例 | 入伙时在标的公司的职务 | 履历简况 |
| 1 | 王剑峰 | 35.7535 | 6.60% | 模组汽车事业部总经理 | 2021年11月加入标的公司,任模组汽车事业部总经理 |
| 2 | 谭凯归 | 2.2002 | 0.41% | 财经总监 | 2021年12月加入标的公司,任财经总监 |
5)2022 年 3月,子鼠咨询第五次新增合伙人的确定方式及新增合伙人履历、入伙原因
2022 年 3 月,标的公司为实施股权激励,引进姜峰为子鼠咨询新合伙人。子鼠咨询本次新增合伙人姜峰系标的公司引进的重要管理人才及核心人员。标的公司董事会综合考虑姜峰工作履历、在标的公司发挥的作用等因素确定其认缴出资额。姜峰本次认缴子鼠咨询的出资额、认缴时在标的公司的职务、履历情况如下:
| 序号 | 姓名 | 出资额(万元) | 占合伙企业出资额比例 | 入伙时在标的公司的职务 | 履历简况 |
| 1 | 姜峰 | 90.7591 | 14.35% | 董事、执行总裁、董事会秘书 | 详见重组报告书之“第四章 交易标的基本情况”之“三、股权结构及产权控制关系”之“(二)控股股东及实际控制人”的相关内容 |
(2)子鼠咨询历次新增合伙人通过持股平台取得标的公司权益的价格的确定依据
子鼠咨询历次新增合伙人通过持股平台取得标的公司权益的价格的确定依据如下:
单位:万元
| 序号 | 姓名 | 取得标的公司权益的时间 | 取得方式 | 取得标的公司权益的价格的确定依据 | 对应标的公司投后估值 |
| 1 | 肖胜安 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2019年12月 | 增资 | 6.72元/出资额,系按照子鼠咨询受让其他投资者转让标的公司股权的价格确定(注1) | 20,000.00 | ||
| 2020年12月 | 受让 | 12.00元/出资额,系按照与转让方黎盛全协商确定的价格受让 | 44,456.83 | ||
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 2021年9月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,355.36 | ||
| 2 | 刘新峰 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 受让 | 12.00元/出资额,系按照与转让方黎盛全协商确定的价格受让 | 44,456.83 | ||
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 3 | 黎盛全 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 4 | 曾大杰 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励计划确定的价格 | 7,409.47 | ||
| 5 | 罗才卿 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 6 | 王彬 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 2021年9月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,355.36 | ||
| 7 | 陈文君 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月2021年9月 | 增资增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.478,355.36 | ||
| 8 | 刘勤 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励计划确定的价格 | 2,975.69 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 9 | 葛先超 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 10 | 艾静 | 2019年12月 | 受让 | 2.82元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,385.96 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 11 | 郑辉 | 2019年12月 | 受让 | 2.82元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,385.96 |
| 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | ||
| 12 | 程卫红 | 2019年12月 | 受让 | 2.82元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,385.96 |
| 2021年9月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,355.36 | ||
| 13 | LIUJIAN/黄佳 | 2019年12月 | 受让 | 1元/出资额,按标的公司股权激励确定价格及授予协议确定 | 2,975.69 |
| 2020年12月 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 | |||
| 14 | 王娟 | 2020年12月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 7,409.47 |
| 2021年9月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,355.36 | ||
| 15 | 刘洋 | 2021年9月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,355.36 |
| 16 | 陶焘 | 2021年9月 | 增资 | ||
| 17 | 张咪 | 2021年9月 | 增资 | ||
| 18 | 高宗朋 | 2021年9月 | 增资 | ||
| 19 | 干超 | 2021年9月 | 增资 | ||
| 20 | 颜鑫敏 | 2021年9月 | 增资 | ||
| 21 | 徐维 | 2021年9月 | 增资 | ||
| 22 | 蒲良员 | 2021年9月 | 增资 | ||
| 23 | 莫晓晗 | 2021年9月 | 增资 | ||
| 24 | 姜源 | 2021年9月 | 增资 | ||
| 25 | 张丽 | 2021年9月 | 增资 | ||
| 26 | 蒋越炜 | 2021年9月 | 增资 | ||
| 27 | 陆紫馨 | 2021年9月 | 增资 | ||
| 28 | 赖吉民 | 2021年9月 | 增资 | ||
| 29 | 付驰骋 | 2021年9月 | 增资 | ||
| 30 | 陈梓源 | 2021年9月 | 增资 | ||
| 31 | 王剑峰 | 2021年11月 | 增资 | 2元/出资额,按标的公司股权激励确定价格及授予协议确定 | 8,788.70 |
| 32 | 谭凯归 | 2021年12月 | 增资 | ||
| 33 | 姜峰 | 2022年3月 | 增资 | 2元/出资额,按标的公司股权激励确 | 9,448.70 |
| 定价格及授予协议确定 |
注 1:2019 年 1 月,蒋容、肖胜安通过子鼠咨询受让南通华泓持有的标的公司 59.51 万元出资额,各方协商确定本次股权转让价格为6.72 元/出资额,具体情况请参见重组报告书之“第四章 交易标的基本情况”之“二、历史沿革”之“(一)标的公司历史沿革”之“12、2019 年 12 月,尚阳通有限第八次股权转让”以及本回复意见之“6.关于标的资产历史沿革与股东”之“三、无锡馥海、南通华泓向标的资产员工及员工持股平台低价转让股份,南通华泓向自身员工持股平台低价转让标的资产股份的原因,标的资产是否存在业务、技术、核心人员等来源于南通华达微及其关联方的情形,南通华达微及其关联方与标的资产及其他股东、核心经营团队及核心技术人员是否存在关联关系、一致行动安排或其他利益安排,标的资产是否曾存在或当前存在控股股东、实际控制人及其关联方非经营性资金占用的情形”之“(一)无锡馥海、南通华泓向尚阳通员工及员工持股平台低价转让股份,南通华泓向自身员工持股平台低价转让尚阳通股份的原因”的相关内容。
注 2:郑辉、程卫红、艾静三人 2019 年 12月取得标的公司的权益价格为 2.82 元/出资额,高于标的公司同批次其他激励对象取得标的公司权益的价格(1元/出资额),主要原因系标的公司董事会根据其三人入职时间、历史贡献等因素,确定其三人获授价格为 2.82 元/出资额。
如上所示,子鼠咨询历次新增合伙人通过持股平台取得标的公司权益的价格主要依据标的公司股权激励确定的价格及授予协议确定。标的公司已结合《企业会计准则》的相关规定,对子鼠咨询历次新增合伙人取得标的公司权益涉及的股份支付费用进行了会计处理,具体请参见本问题之“三、结合标的资产历史业绩与估值,核心员工、员工持股平台取得标的资产股权的对价等,说明标的资产股份支付费用的确认是否准确、合理”的相关内容。
2、子鼠咨询合伙人变动的原因及转让作价的确定依据
子鼠咨询设立至今,除前述新增合伙人涉及合伙人变动事项外,子鼠咨询其他合伙人变动事项情况、变动原因及其转让作价的确定依据如下:
| 时间 | 变动事项 | 变动原因 | 转让作价确定依据(元/股、出资额) |
| 2019年12月 | 陆紫馨将其持有合伙企业全部出资额转让给蒋容 | (注1) | 1元/出资额 |
| 2020年12月 | 黎盛全将其持有合伙企业全部出资额转让给蒋容、肖胜安、刘新峰 | 离职退股 | 12元/出资额;协商确定,同时参考尚阳通有限最近一次(2020年6月)融资外部投资者(创维产投、南海成长等外部机构投资者)入股价格及其估值(投后估值4.09亿元,对应12.10元/每一元出资额)确定 |
| 2021年3月 | 黄佳将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 1元/出资额、2元/出资额;协商确定后按两次分别入股的原价退出 |
| 2022年3月 | 张咪、徐维将其持有合伙企业出资额转让给蒋容 | 离职退股 | 2.05元/出资额;协商后按授予协议约定的计算公式(注2,下同)确定转让价格 |
| 2022年6月 | 刘洋、付驰骋、陈梓源将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 2.06、2.07元/出资额;协商后按授予协议约定的计算公式确定转让价格 |
| 2024年7月 | 颜鑫敏、蒲良员、赖吉民将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 2.28元/股;协商后按授予协议约定的计算公式确定转让价格 |
| 2025年3月 | 王娟将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 2.42元/股;协商后按授予协议约定的计算公式确定转让价格 |
| 2026年5月 | 张丽、高宗朋将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 2.46元/股;协商后按授予协议约定的计算公式确定转让价格 |
| 2026年6月 | 王彬将其持有合伙企业全部出资额转让给蒋容 | 离职退股 | 2.40元/股;协商后按授予协议约定的计算公式确定转让价格 |
| 郑辉将其持有合伙企业全部出资额转让给蒋容 | 3.22元/股;协商后按授予协议约定的计算公式确定转让价格 |
注 1:2017 年 9月,为满足有限合伙企业不少于 2 个出资人的要求,陆紫馨作为子鼠咨询有限合伙人认缴子鼠咨询 1万元出资额。2019 年12 月,陆紫馨将其上述认缴的 1万元出资额转让给蒋容。注 2:根据标的公司与激励对象签署的授予协议,如被授予人在退出事项发生前从公司离职(包括在劳动合同履行期间主动辞职、劳动合同到期未续签或者其它导致被授予人不在公司及其控股子公司、参股子公司任职的情形,下同),普通合伙人有权要求被授予人将其持有的全部激励股权转让给普通合伙人或普通合伙人指定的第三方,转让价格应按照下列定价依据之较高者确定:(1)授予价格\*(1+5%xN/365),或(2)激励股权对应的公司股权比例与退出前一年度末公司经审计的净资产值(不含资本公积金的金额)的乘积的 50%。N指自授予日起至离职日的天数。
如上所示,由于黎盛全入职公司时间较早,且在公司发展过程中历史贡献较为突出,因此经与其协商一致,并取得全体合伙人一致同意后,按12 元/出资额退出;黄佳主要为其配偶LIUJIAN(外籍人士)持有标的公司股权,由于 LIUJIAN任职时间不长,综合考虑其在职贡献及任职情况,标的公司与其协商并取得全体合伙人一致同意后按其入股价格原价退出。上述情形均已取得全体合伙人的一致同意,不存在争议或纠纷的情形。除上述情形外,其他合伙人退出均根据《合伙协议》及标的公司与激励对象签署授予协议,按授予协议约定的价格计算公式(详见上表注 2)退出。
3、是否符合合伙协议的约定
子鼠咨询《合伙协议》就合伙人入伙、退伙及权益流转等相关事项约定如下:
| 项目 | 内容 |
| 入伙、退伙 | 第二十六条 普通合伙人的入伙、退伙(一)本企业成立后不再接受新的普通合伙人入伙;(二)除法律另有规定外,本企业成立后普通合伙人不得退伙。如果普通合伙人因法律要求而退伙的,本企业应提前解散或经其余全体合伙人过半数同意选举产生新的普通合伙人。第二十七条 有限合伙人的入伙、退伙(一)若发生继承或司法执行等情形导致有限合伙人不再持有本合伙企业财产份额的,普通合伙人有权要求有限合伙人之继承人将有限合伙人不能继续持有的财产份额转让给普通合伙人或其指定的第三人;(二)除《合伙企业法》第四十八条规定的合伙人当然退伙的情形以及经其他合伙人一致同意或执行事务合伙人同意的其他情形,有限合伙人不得退伙,有限合伙人可以按本协议的约定转让其财产份额。第二十八条 退伙人对给合伙企业造成的损失负有赔偿责任的,相应扣减其应当赔偿的数额。退伙财产以现金方式退还,企业现金不足时执行事务合伙人有权决定延迟退还,但在付清退伙财产之前,企业不得进行利润分配。 |
| 权益流转 | 第十四条 有限合伙人出资额的出质和转让(一)未经普通合伙人的事先书面同意,有限合伙人持有的合伙份额不得直接间接出售、交换、记账、质押、担保、委托给第三方管理、偿还债务或以任何其他方式进行处置;(二)未经普通合伙人的事先书面同意,合伙人不得向合伙人以外的人转让其在合伙企业中的全部或者部分财产份额。 |
另根据标的公司与子鼠咨询合伙人签订的《深圳尚阳通科技有限公司激励股权授予协议》(以下简称“《激励协议》”),有关股权授予、权益流转等相关事项的主要条款如下:
| 项目 | 内容 |
| 转让限制 | 4.1.1 在本协议第 4.3 条所述退出事项发生前,被授予人获得激励股权后,不得向任何第三方以抵押、质押、转让、赠与、交换、抵债或为该激励股权设置权利负担或为第三方的利益创设与该激励股权有关的任何权益等任何方式处置其持有的相应合伙企业财产份额,但普通合伙人依据第 4.2 条的约定要求被授予人转让其持有的相应合伙企业财产份额的情况除外。4.1.2 除上述限制外,被授予人应:4.1.2.1 在相关法律法规、上市规则、上市监管机构、公司上市中介机构要求的相应锁定期内不得对其所持有的合伙企业财产份额或间接拥有的公司股权进行转让、抵押、质押、授予任何购买方面的权利等任何方式的处置。4.1.2.2 签署任何公司或公司上市中介机构要求其签署的反映第 4.1.2.1 项约定要求的协议。4.1.2.3 在前述承诺之外,在公司上市后 12 个月内,未经普通合伙人同意,亦不得对其所持有的合伙企业财产份额或间接拥有的公司股权进行转让、抵押、质押、授予任何购买方面的权利等任何方式的处置。若根据 4.1.2.1 条确定的限制期限超过公司上市后 12 个月的,则应以 4.1.2.1 条确定的限制期限为准。 |
| 退出事项 | 4.3 退出事项 本协议所称退出事项是指(1)公司成功上市;(2)公司被并购。 |
| 劳动关系终止 | 4.4.1 如被授予人在退出事项发生前从公司离职(包括在劳动合同履行期间主动辞职、劳动合同到期未续签或者其它导致被授予人不在公司及其控股子公司、参股子公司任职的情形,下同),普通合伙人有权要求被授予人将其持有的全部激励股权转让给普通合伙人或普通合伙人指定的第三方,转让价格应按照下列定价依据之较高者确定:(1)授予价格*(1+5%xN/365),或(2)激励股权对应的公司股权比例与退出前一年度末公司经审计的净资产值(不含资本公积金的金额)的乘积的 50%。“N”指自授予日起至离职日的天数。4.4.7 公司被并购的,激励股权的处理按照届时与并购方达成的协议执行。4.5 公司完成上市满 12 个月后,受制于本协议的约定,合伙企业将根据被授予人的意愿及普通合伙人的统一安排,逐步出售公司股权,并将收益分配给被授予人。若根据 4.1.2.1 条确定的限制期限超过公司上市后 12 个月的,则合伙企业有权出售公司股权的起始时间应为 4.1.2.1 条确定的限制期限满之日之次日。普通合伙人亦有权通过受让被授予人持有的合伙企业财产份额的方式使被授予人兑现收益,具体退出价格由双方协商确定。 |
| 随售 | 2.2 被授予人于此承诺遵守如下股权随售规定:2.2.1 如第三方投资人购买公司的全部股权,公司其它股东均同意转让其股权的情况下,被授予人必须同意合伙企业以相同价格转让所持有的公司股权。2.2.2 如第三方投资人购买公司的部分股权,公司实际控制人有权选择仅转让自己所持部分股权或要求合伙企业以相同价格按照公司股权比例共同转让公司部分股权。公司实际控制人选择要求合伙企业以相同价格按照公司股权比例共同转让公司部分股权的,被授予人必须同意。 |
| 配合义务 | 2.1 被授予人于此承诺,在本协议签署后将积极履行本协议中约定的义务,同意严格按照本协议约定的条款及条件持有激励股权,配合公司、合伙企业实施本协议约定、签署公司、合伙企业依据本协议要求其签署的文件、完成公司、合伙企业依据本协议要求配合完成的工商登记手续(如需)。 |
如前所述,标的公司持股平台子鼠咨询的《合伙协议》以及标的公司与子鼠咨询合伙人签订的《激励协议》对合伙人的入伙、退伙及权益流转等相关事项进行了明确的约定。
子鼠咨询历次新增合伙人均为标的公司董事会确定的激励对象,相关人员均由标的公司董事会在综合考虑其工作履历、发展潜力以及对标的公司的贡献度等因素予以确定,符合子鼠咨询《合伙协议》《激励协议》的相关约定。自设立以来,子鼠咨询历次合伙人的变动符合《合伙协议》《激励协议》的相关约定。子鼠咨询合伙人变动涉及的转让作价或增资价格系由各方根据《合伙协议》《激励协议》相关约定或由各方协商确定,符合《合伙协议》《激励协议》的相关约定。
二、结合青鼠投资成立背景,自然人合伙人的任职情况及与标的资产的关系、增资价格及其公允性等,说明青鼠投资是否为标的资产员工持股平台
(一)青鼠投资成立的背景
2020 年末,标的公司研发投入、市场开拓、供应链管理等方面对资金需求较大,而标的公司此前融资金额不足,标的公司存在进一步融资需求。在此背景下,标的公司实际控制人蒋容积极向其身边潜在投资人介绍标的公司情况并征询投资意向。在蒋容的积极推介下,部分投资人或其亲属因认可和信任蒋容的经营管理能力,并看好半导体行业及标的公司发展前景,决定投资入股标的公司。
为便于投资手续的办理和统一管理,同时进一步提高蒋容在标的公司的股权控制比例,蒋容与青鼠投资全体投资人共同协商成立青鼠投资作为持股平台,由蒋容担任执行事务合伙人,各合伙人先投资至持股平台,再由持股平台通过增资的方式投资至标的公司。青鼠投资于2020 年11 月13 日注册成立。2021 年1 月,青鼠投资通过增资方式成为标的公司股东。
(二)青鼠投资自然人合伙人的任职情况及与标的资产的关系、增资价格及其公允性
1、青鼠投资自然人合伙人任职情况及与标的资产的关系
(1)青鼠投资现任自然人合伙人任职情况及与标的资产的关系
青鼠投资自然人合伙人的任职情况及与标的公司的关系如下:
单位:万元、元/出资额
| 序号 | 姓名 | 出资额 | 入股标的公司的价格 | 自然人合伙人任职情况 | 与标的公司的关系 |
| 1 | 蒋容 | 14.82 | 13.50 | 标的公司董事长、总经理 | 标的公司实际控制人、董事长、总经理 |
| 2 | 刘燃 | 37.05 | 未在标的公司任职 | 刘燃配偶持有标的公司经销商深圳市一诺通科技有限公司51%股权并担任执行董事兼总经理,此外,无其他关系 | |
| 3 | 黄琦 | 14.82 | 未在标的公司任职 | 黄琦配偶持有标的公司经销商深圳市英能达电子有限公司的全资股东深圳市鹏源电子有限公司6.21%股权并担任总经理,此外,无其他关系 | |
| 4 | 朱锈杰 | 14.82 | 未在标的公司任职 | 朱锈杰配偶担任标的公司供应商芯联集成电路制造股份有限公司5%以上股东中芯国际控股有限公司的经理,此外,无其他关系 | |
| 5 | 张震 | 11.11 | 未在标的公司任职 | 无其他关系 | |
| 6 | 张敏 | 7.41 | 未在标的公司任职 | 张敏配偶及父亲合计持有标的公司经销商上海颉生机电有限公司100%股权,张敏的配偶任执行董事,张敏的父亲任监事,此外,无其他关系 | |
| 7 | 张海霞 | 7.41 | 未在标的公司任职 | 无其他关系 | |
| 8 | 钭献月 | 3.70 | 未在标的公司任职 | 钭献月女婿担任标的公司经销商威健国际贸易(上海)有限公司产品经理,此外,无其他关系 |
(2)青鼠投资历史合伙人任职情况及与标的资产的关系
青鼠投资历史合伙人任职情况及与标的公司的关系如下:
单位:万元,元/出资额
| 序号 | 姓名 | 原认缴青鼠投资出资额 | 入股标的公司的价格 | 自然人合伙人任职情况 | 与标的公司的关系 |
| 1 | 赵燕莲 | 153.00 | 13.50 | 未在标的公司任职 | 无其他关系 |
如上所示,青鼠投资合伙人(包括历史合伙人)取得(或曾取得)标的公司权益的价格均为13.50 元/出资额。除蒋容外,青鼠投资出资人(含历史出资人)均未在标的公司任职,部分合伙人亲属在标的公司的供应商、经销商处有任职或对外投资。除上述情形外,青鼠投资的出资人(含历史出资人)与标的公司及其实际控制人、董事、监事、高级管理人员不存在其他关联关系。
2、青鼠投资自然人合伙人增资价格及其公允性
青鼠投资于 2021 年 1月以增资方式入股标的公司,同期或相近期间(青鼠投资增资入股标的公司的前后六个月,下同)投资入股标的公司的其他外部投资者还包括创智五期、洪炜,具体情况如下:
单位:万元、元/注册资本、亿元
| 时间 | 外部投资者名称 | 投资方式 | 投资金额 | 增资价格 | 对应估值(投后) |
| 2020年10月 | 战新五期 | 增资 | 600.00 | 12.10 | 4.15 |
| 2021年1月 | 青鼠投资 | 增资 | 1,500.00 | 13.50 | 5.30 |
| 2021年1月 | 洪炜 | 增资 | 1,500.00 | 13.50 | 5.30 |
如上所示,青鼠投资于 2021 年 1 月增资入股标的公司的增资价格为 13.50元/注册资本,对应标的公司整体投后估值为 5.30 亿元,增资价格不低于同期或相近期间其他投资者增资入股标的公司的价格,且增资价格与其他投资者同期或相近期间入股价格不存在重大差异,具有公允性。
(三)说明青鼠投资是否为标的资产员工持股平台
1、青鼠投资不属于为获取标的公司员工服务或实施股权激励、员工持股计划而设立
青鼠投资系由标的公司实际控制人蒋容及其他投资人专门为投资标的公司而出资设立的投资平台,其入股价格系参照相同或相近期间其他外部投资者投资标的公司的入股价格而确定。青鼠投资设立的目的系其出资人出于对标的公司发展前景的看好而作出的投资决策,其增资入股标的公司是市场化的投资行为,不属于为获取标的公司员工服务或实施股权激励、员工持股计划而设立的合伙企业。
2、青鼠投资合伙协议、增资协议以及合伙人入伙协议内容不包含员工持股平台、股权激励的相关内容
根据青鼠投资与尚阳通签订的《B+轮增资协议》,青鼠投资《合伙协议》以及青鼠投资合伙人签订的入伙协议等相关协议,青鼠投资并未对其平台内部权益流转、退出机制、利润分配、合伙人竞业禁止或服务期限等相关事项进行限制性约定,相关协议不存在与员工持股平台、股权激励相关的内容。
3、除蒋容外,青鼠投资合伙人不属于标的公司及其下属公司的员工
截至本回复意见出具日,除蒋容外,青鼠投资现有投资人中不存在为标的公司及其下属公司员工或与标的公司及其下属公司签订劳动合同的情形,不属于主要人员为标的公司员工的持股平台。
综上,青鼠投资不属于标的公司的员工持股平台。
三、结合标的资产历史业绩与估值,核心员工、员工持股平台取得标的资产股权的对价等,说明标的资产股份支付费用的确认是否准确、合理
(一)标的资产历史业绩与估值,核心员工、员工持股平台取得标的资产股权的对价
截至 2026 年 6 月30 日,标的公司核心员工、持股平台历次入股并取得标的资产股权的对价、标的公司对应历史业绩与估值情况如下:
| 序号 | 时间 | 事项 | 取得出资额(股份)价格(元/出资额、元/股) | 入股当年/前一年标的公司经营业绩(注1) | 股权变动相近期间标的公司融资事件及其对应估值(注2) | |||
| 营业收入(万元) | 净利润(万元) | 融资事件 | 投后估值(亿元) | 对应标的公司每1元出资额价格 | ||||
| 1 | 2015年4月 | 蒋容受让林少安转让的130万元认缴出资额,其中未实缴部分100万元 | 实缴部分1.00,未实缴部分为0 | -0.3 | -3.20 | 2014年11月,增资引进南通华达微 | 0.22 | 1.00 |
| 2 | 2015年9月 | 蒋容受让林少安转让的200万元认缴出资额(均未实缴) | - | 123.01 | -276.66 | / | / | / |
| 3 | 2016年1月 | 蒋容将尚阳通有限199.98万元出资额转让给肖胜安,其中未实缴部分为99.99万元 | 实缴部分1.00,未实缴部分为0 | / | / | / | ||
| 4 | 2016年7月 | 肖胜安将尚阳通有限0.44万元出资额转让给蒋容 | - | 737.29 | -45.90 | / | / | / |
| 5 | 2018年1月 | 南通华泓将40.04万元出资额转让给肖胜安、179.9600万元出资额转让给子鼠咨询 | - | 3,546.55 | -879.52 | 2018年3月,尚阳通有限引进创维产投、深圳鼎青等外部投资机构 | 1.96 | 7.27 |
| 6 | 2019年12月 | 蒋容、肖胜安、刘新峰等10名员工通过子鼠咨询合计间接取得尚阳通有限347.16万出资额 | 1.00 | 8,592.21 | -3,799.73 | 2020年6月,尚阳通有限B轮融资引进创维产投、南海成长等外部机构投资者 | 4.09 | 12.10 |
| 7 | 2019年12月 | 程卫红、艾静、郑辉通过子鼠咨询间接取得尚阳通有限19.80万出资额 | 2.82 | |||||
| 8 | 2019年12月 | 南通华泓将59.51万元出资额转让给子鼠咨询 | 6.72 | |||||
| 9 | 2020年2月 | 蒋容、肖胜安通过子鼠咨询间接取得尚阳通有限59.51万出资额 | 6.72 | |||||
| 10 | 2020年12月 | 蒋容、肖胜安、刘新峰通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限53.91万出资额 | 12.00 | 12,696.70 | -1,311.13 | 2021年3月,尚阳通有限B+轮融资引进青鼠投资 | 5.30 | 13.50 |
| 11 | 2020年12月 | 黄佳通过子鼠咨询间接取得尚阳通有限33.00万出资额 | 1.00 | |||||
| 12 | 2020年12月 | 子鼠咨询认缴新增注册资本274.43万 | 1.96 | |||||
| 13 | 2020年12月 | 蒋容、肖胜安等13人通过子鼠咨询间接取得尚阳通有限274.43万出资额 | 2.00 | |||||
| 14 | 2021年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计50.15万出资额 | 1.34 | |||||
| 15 | 2021年8月 | 子鼠咨询认缴新增注册资本250.661万 | 2.00 | 39,241.89 | 4,861.43 | 2021年10月,尚阳通有限引进外部投资者华虹投资 | 6.49 | 14.77 |
| 16 | 2021年9月 | 蒋容通过子鼠咨询间接取得尚阳通有限138.66万出资额 | 2.00 | |||||
| 17 | 2021年9月 | 肖胜安、王彬等21名员工通过子鼠咨询间接取得尚阳通有限43.00万出资额 | 2.00 | |||||
| 18 | 2021年11-12月 | 王剑峰、谭凯归通过子鼠咨询间接取得尚阳通有限69.00万出资额 | 2.00 | |||||
| 19 | 2022年3月 | 姜峰通过直接增资,以及通过子鼠咨询增资合计取得尚阳通有限330万元出资额 | 2.00 | |||||
| 20 | 2022年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计2万元出资额 | 2.05 | |||||
| 21 | 2022年4-6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计8.6万元出资额 | 2.06、2.07 | |||||
| 22 | 2024年6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计2.3万元出资额 | 2.28 | 67,339.36 | 8,270.47 | / | / | / |
| 23 | 2025年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计7.96万元出资额 | 2.33、2.43 | 60,572.66 | 4,567.14 | / | / | / |
| 24 | 2026年5-6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计43.2819万元出资额 | 2.10、2.46、3.22 | 68,149.44 | 6,121.14 | / | / | / |
注 1:如入股时间发生在当年 6月 30 日及以前,则为前一年经营业绩;如入股时间发生在当年7 月1 日及以后,则为当年经营业绩。 注 2:股权变动相近期间标的公司融资事件及其对应估值是指相应股权变动发生时近 6个月内的主要融资事件对应的融资投后估值。如近 6个月无融资事件,则标注为“/”。 注 3:标的公司成立至 2017 年,未编制合并财务报表,因此本表列示的标的公司2017 年及以前经营业绩均为标的公司单体报表。
(二)标的资产股份支付费用的确认是准确、合理的
1、股份支付的形成
2018 年至2022 年,标的资产通过直接或间接的方式对部分核心员工实施了股权激励,核心员工直接持有或通过持股平台子鼠咨询间接持有尚阳通权益。通过持股平台子鼠咨询实施的股权激励整体采用了先预留后授予的模式,即持股平台先通过增资或受让方式取得标的公司股份(因暂不涉及具体受益人员,均先不予确认股份支付,该部分股份作为预留股份用于未来进行股权激励),待激励对象确定时通过向其转让持股平台份额的方式授予股份,并在授予时确认股份支付。2018 年至2024 年,历年持股平台激励对象离职,由持股平台普通合伙人或普通合伙人指定的第三方回购其所持有的份额。
标的公司核心员工、持股平台历次入股并取得标的资产股权涉及股份支付情况如下:
| 序号 | 时间 | 事项 | 取得价格(元/股) | 公允价格(元/股) | 是否涉及股份支付 | 判断依据 | 子鼠咨询层面情况说明 |
| 1 | 2015年4月 | 蒋容受让林少安转让的130万元认缴出资额,其中未实缴部分100万元 | 实缴部分1.00,未实缴部分为0 | 1.00 | 否 | 涉及股权转让金额与认缴/实缴金额相同,不存在明显偏低情况 | / |
| 2 | 2015年9月 | 蒋容受让林少安转让的200万元认缴出资额(均未实缴) | - | / | 否 | 涉及股权转让金额与认缴金额相同,不存在明显偏低情况 | / |
| 3 | 2016年1月 | 蒋容将尚阳通有限199.98万元出资额转让给肖胜安,其中未实缴部分为99.99万元 | 实缴部分1.00,未实缴部分为0 | / | 否 | 涉及股权转让金额与认缴/实缴金额相同,不存在明显偏低情况 | / |
| 4 | 2016年7月 | 肖胜安将尚阳通有限0.44万元出资额转让给蒋容 | - | / | 否 | 涉及股权转让金额与认缴/实缴金额相同,不存在明显偏低情况 | / |
| 5 | 2018年1月 | 南通华泓将40.04万元出资额转让给肖胜安、179.9600万元出资额转让给子鼠咨询 | - | 7.27 | 肖胜安受让股权需一次性确认股份支付;子鼠咨询受让股权不确 | 肖胜安受让股权:2018年3月外部无关联第三方融资价较此次股权转让价格存在明显差异且肖胜安为公司员工,涉及股权激励; | 预留股份399.96万:12017年11月,子鼠技术将其持有的尚阳通有限10%股权 |
| 认股份支付 | 子鼠咨询受让股权:作为预留股份用于未来进行股权激励,持股平台层面因不涉及具体受益人员,故不予确认股份支付 | (对应尚阳通有限注册资本220万元)转让给子鼠咨询,均为预留股份;22018年1月,子鼠咨询受让南通华泓转股179.96万元,均为预留股份;授予股份366.96万(序号6+序号7),余33万在2020年12月授予(序号11) | |||||
| 6 | 2019年12月 | 肖胜安、刘新峰等10名员工通过子鼠咨询合计间接取得尚阳通有限347.16万出资额 | 1.00 | 12.10 | 是,分摊确认/一次性确认 | 2020年6月外部无关联第三方融资价较此次股权转让/授予价格存在明显差异且被授予方为公司员工,涉及股权激励;子鼠咨询受让股权:作为预留股份用于未来进行股权激励,持股平台层面因不涉及具体受益人员,故不予确认股份支付 | |
| 7 | 2019年12月 | 程卫红、艾静、郑辉通过子鼠咨询间接取得尚阳通有限19.80万出资额 | 2.82 | 12.10 | 是,分摊确认 | ||
| 8 | 2019年12月 | 南通华泓将59.51万出资额转让给子鼠咨询 | 6.72 | 12.10 | 否,子鼠咨询受让股权不确认股份支付 | 受让并预留股份59.51万(序号8)后授予股份59.51万(序号9) | |
| 9 | 2020年2月 | 蒋容、肖胜安通过子鼠咨询间接取得尚阳通有限59.51万出资额 | 6.72 | 12.10 | 是,一次性确认 | ||
| 10 | 2020年12月 | 蒋容、肖胜安、刘新峰通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限53.91万出资额 | 12.00 | 13.50 | 否 | 黎盛全离职时以市场价格12元/股进行转让,略低于2020年6月外部融资转让价12.10元/股和2021年3月外部融资转让价13.50元/股,系时点差异导致的合理波动,而非通过折价向员工转移利益,故不构成股份支付 | / |
| 11 | 2020年12月 | 黄佳通过子鼠咨询间接取得尚阳通有限33.00万出资额 | 1.00 | 12.10[注] | 是,分摊确认 | 股权激励授予协议签署日期为2019年10月,故以2020年6月外部无关联第三方融资价12.10元/股较此次股权授予价格的差异,确认股份支付 | 授予股份33万 |
| 12 | 2020年12月 | 子鼠咨询认缴新增注册资本274.43万 | 1.96 | 13.50 | 否 | 作为预留股份用于未来进行股权激励,持股平台层面因不涉及具体受益人员,故不予确认股份支付 | 预留股份274.43万(序号12)后授予股份274.43万(序号13) |
| 13 | 2020年12月 | 蒋容、肖胜安等13人通过子鼠咨询间接取得尚阳通有限274.43万出资额 | 2.00 | 13.50 | 是,分摊确认 | 2021年3月外部无关联第三方融资价较此次股权转让/授予价格存在明显差异且被授予方为公司员工,涉及股权激励 | |
| 14 | 2021年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计50.15万出资额 | 1.34 | 13.50 | 是,一次性确认 | / | |
| 15 | 2021年8月 | 子鼠咨询认缴新增注册资本250.661万 | 2.00 | 14.77 | 否 | 作为预留股份用于未来进行股权激励,持股平台层面因不涉及具体受益人员,故不予确认股份支付 | 预留股份250.661万(序号15)后分批授予合计250.661万(序号16+序号17+序号18) |
| 16 | 2021年9月 | 蒋容通过子鼠咨询间接取得尚阳通有限138.66万出资额 | 2.00 | 14.77 | 是,分摊确认 | 2021年10月外部无关联第三方融资价较此次股权转让/授予价格存在明显差异且被授予方为公司员工,涉及股权激励 | |
| 17 | 2021年9月 | 肖胜安、王彬等21名员工通过子鼠咨询间接取得尚阳通有限43.00万出资额 | 2.00 | 14.77 | 是,分摊确认 | ||
| 18 | 2021年11-12月 | 王剑峰、谭凯归通过子鼠咨询间接取得尚阳通有限69.00万出资额 | 2.00 | 14.77 | 是,分摊确认 | ||
| 19 | 2022年3月 | 姜峰通过直接增资,以及通过子鼠咨询增资合计取得尚阳通有限330万元出资额 | 2.00 | 14.77 | 是,一次性确认 | / | |
| 20 | 2022年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计2万元出资额 | 2.05 | 14.77 | 是,一次性确认 | / | |
| 21 | 2022年4-6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计8.6万元出资额 | 2.06、2.07 | 14.77 | 是,一次性确认 | / | |
| 22 | 2024年6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计2.3万元出资额 | 2.28 | 34.40 | 是,一次性确认 | 本次交易评估价值较此次股权转让价格存在明显差异且被授予方为公司员工,涉及股权激励 | / |
| 23 | 2025年3月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计7.96万元出资额 | 2.33、2.43 | 34.40 | 是,一次性确认 | 本次交易评估价值较此次股权转让价格存在明显差异且被授予方为公司员工,涉及股权激励 | / |
| 24 | 2026年5-6月 | 蒋容通过子鼠咨询受让离职人员转让合伙企业财产份额对应尚阳通有限合计43.2819万元出资额 | 2.10、2.46、3.22 | 50.24 | 是,一次性确认 | 本次交易评估价值较此次股权转让价格存在明显差异且被授予方为公司员工,涉及股权激励 | / |
注:黄佳通过子鼠咨询间接取得尚阳通有限 33.00万出资额的股权激励授予协议签署日期为 2019 年 10月,最终工商变更日期为 2020年 12 月,此处以协议签署日期确认公允价格为 12.10 元/股。
2、股份支付费用的计算过程
(1)各期股份支付费用金额
标的公司历年股份支付费用的确认情况如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年 | 2024年 | 2023年 | 2022年 | 2021年 | 2020年 | 2019年 | 2018年 |
| 股份支付费用 | 1,779.48 | 1,047.74 | 680.62 | 1,095.86 | 6,275.66 | 1,941.93 | 1,239.78 | 1,063.13 | 291.09 |
(2)各股份激励事项的股份支付费用
截至 2026 年 6 月30 日,已一次性确认或正在服务期摊销确认的股权激励事项及应确认股份支付费用总额如下:
| 授予时间[注1] | 授予对象 | 确认方式 | 服务期限(月度)[注2] | 授予股份数量(万股)A[注3] | 离职未行权股份数量(万股)B[注4] | 授予/转让价格(元/股)C | 授予日公允价(元/股)D | 股份支付费用总额(万元) $E=(A-B)^*$ (D-C) |
| 2018年1月 | 肖胜安 | 一次性确认 | - | 40.0400 | 0 | 7.27 | 291.09 | |
| 2019年10月 | 蒋容 | 一次性确认 | - | 46.8200 | 0 | 12.10 | 566.52 | |
| 2019年10月 | 肖胜安、刘新峰等7人 | 服务期分摊 | 101 | 279.4250 | 33.0000 | 1 | 12.10 | 2,613.22 |
| 2019年10月 | 黎盛全[注5] | 一次性确认 | - | 53.9150 | 1 | 12.10 | 598.46 | |
| 2019年10月 | 艾静、程卫红 | 服务期分摊 | 101 | 19.8000 | 2.82 | 12.10 | 122.50 | |
| 2019年12月 | 蒋容、肖胜安 | 一次性确认 | - | 59.5100 | 6.72 | 12.10 | 320.07 | |
| 2020年12月 | 蒋容、肖胜安等9人 | 服务期分摊 | 87 | 274.4250 | 24.0122 | 2 | 13.50 | 2,643.06 |
| 2021年2月 | 蒋容受让离职人员转让份额 | 一次性确认 | - | 50.1516 | 1.34 | 13.50 | 609.74 | |
| 2021年9月 | 蒋容 | 服务期分摊 | 78 | 138.6610 | 2 | 14.77 | 1,770.56 | |
| 2021年9月 | 肖胜安、王彬等9人 | 服务期分摊 | 90 | 43.0000 | 14.0000 | 2 | 14.77 | 305.17 |
| 2021年12月 | 谭凯归 | 服务期分摊 | 111 | 69.0000 | 4.0000 | 2 | 14.77 | 829.98 |
| 2022年3月 | 姜峰 | 一次性确认 | - | 330.0000 | 2 | 14.77 | 4,213.76 | |
| 2022年3-6月 | 蒋容受让离职人员转让份额 | 一次性确认 | - | 10.6000 | 2.05、2.06、2.07 | 14.77 | 134.76 | |
| 2024年6月 | 蒋容受让离职人员转让份额 | 一次性确认 | - | 2.3000 | 2.28 | 34.40 | 73.87 | |
| 2024年12月 | 蒋容受让离职人员转让份额[注6] | 一次性确认 | - | 4.0000 | 2.32 | 34.40 | 128.33 | |
| 2025年3月 | 蒋容受让离职人员转让份额 | 一次性确认 | - | 7.9606 | 2.33、2.43 | 34.40 | 254.59 | |
| 2026年5-6月 | 蒋容受让离职人员转让份额 | 一次性确认 | - | 43.2819 | 2.10、2.46、3.22 | 50.24 | 2,070.18 |
注 1:此处按授予日期列示,存在早于工商日期的情况; 注 2:股权激励事项存在重估时点的情况,此处系以预计上市(或其他方式间接实现股份流通)时间为 2027年 2 月列示; 注 3:授予股份数量为首次授予时的股份数量,未考虑后续员工离职未予行权的股份数量; 注 4:离职后且未予行权的,由蒋容受让的股份数量在此列示;离职视作预计可行权数量估计的变动,即在当期冲减前期已确认股份支付费用,同时新确认授予蒋容的股份支付费用; 注 5:黎盛全在2020 年离职,协商可以 12 元/股的价格将股权转让给蒋容、肖胜安、刘新峰,视同提前行权,在 2020年度一次性确认剩余期间的股份支付费用,故此处列示为一次性确认; 注 6:谭凯归与尚阳通的劳动关系已于 2024 年 12 月解除,但其不配合根据尚阳通激励股权授予协议的约定办理子鼠咨询份额的转让手续,目前蒋容已起诉谭凯归要求收购其持有子鼠咨询的全部出资份额;基于谨慎性原则,已将其一次性确认股份支付费用。
截至 2026 年 6 月30 日,已一次性确认或正在服务期摊销确认的股权激励事项及应确认股份支付费用总额为 17,545.85 万元,账面已确认股份支付费用合计金额为 15,415.30 万元,剩余应确认股份支付金额为2,130.55 万元。
(3)报告期内股份支付对业绩的影响
标的公司报告期内股份支付费用对业绩的影响情况如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 2024年 |
| 股份支付费用 | 1,779.48 | 1,047.74 | 680.62 |
| 归属于母公司所有者净利润 | 1,780.17 | 6,121.14 | 4,567.14 |
| 占各期归属于母公司所有者净利润的比例 | 99.96% | 17.12% | 14.90% |
| 销售费用、管理费用、研发费用合计 | 5,858.63 | 11,546.52 | 11,217.00 |
| 股份支付费用占三项费用合计的比例 | 30.37% | 9.07% | 6.07% |
报告期内,标的公司股份支付费用占当期归属于母公司所有者净利润的比例分别为14.90%、17.12%和99.96%,股份支付费用不同程度抵减了各期净利润。其中,2026 年 1-6 月股权支付费用占当期归属于母公司所有者净利润的比例较高,主要系本期一次性确认大额的股份支付费用。
截至 2026 年 6 月30 日,剩余应确认股份支付金额为 2,130.55 万元,预计2026 年 7-12 月以及 2027-2031 年每期应确认股份支付金额为 546.20 万元、1,092.41 万元、290.75 万元、96.51 万元、89.73 万元和 14.95 万元。股份支付费用预计会对2026 年 7-12 月、2027 年利润产生一定影响,2027 年之后影响较小。
3、标的资产历次股份支付费用的确认是准确、合理的,符合企业会计准则的相关规定
(1)股份支付费用的确认
前述股权激励股份授予价格低于同期市场公允价格,同期市场公允价格采用最近一次外部投资者入股价格。根据《企业会计准则第 11 号——股份支付》规定:授予后立即可行权的换取职工服务的以权益结算的股份支付,应当在授予日按照权益工具的公允价值计入相关成本或费用,相应增加资本公积;完成等待期内的服务或达到规定业绩条件才可行权的换取职工服务的以权益结算的股份支付,在等待期内的每个资产负债表日,应当以对可行权权益工具数量的最佳估计为基础,按照权益工具授予日的公允价值,将当期取得的服务计入相关成本或费用和资本公积;对于可行权条件为规定服务期间的股份支付,等待期为授予日至可行权日的期间。
标的公司实施的股权激励属于以权益结算的股份支付,标的公司以最近一期外部投资者入股价格作为相关权益工具授予日的每股公允价值,按照每股公允价值与激励对象入股价格的差额乘以股份数量确认股份支付费用。对于2018 年至2022 年实施的股权激励,按授予协议约定在授予和确权的期间内分摊确认,未约定服务期的在当期一次性确认;对于激励对象离职回购产生的股份支付费用在当期一次性确认。
(2)股份支付费用的重估
2023年5月,标的资产科创板IPO受理,根据进展情况,标的公司将预计上市时间从2024年3月调整为2024年12月;2024年7月,尚阳通撤回IPO申请;2024年11月,上市公司公告筹划通过发行股份及支付现金的方式购买尚阳通控制权并募集配套资金,标的公司将预计上市(或其他方式间接实现股份流通)时间从2024年12月调整为2026年1月;2025年底,标的公司根据重组项目进展,将预计上市(或其他方式间接实现股份流通)时间从2026年1月调整为2026年7月。2026年6月底,标的公司根据重组项目进展,将预计上市(或其他方式间接实现股份流通)时间从2026年7月调整为2027年2月。
根据企业会计准则的相关规定,等待期内公司估计其成功完成首次公开募股(或其他方式)的时点发生变化的,应当根据重估时点确定等待期,截至当期累计应确认的股权激励费用扣减前期累计已确认金额,作为当期应确认的股权激励费用。2023 年底、2024 年底、2025 年底和 2026 年 6 月底,标的公司根据重估时点确定等待期,并差额确认股份支付费用。
综上,标的资产历次股份支付费用的确认是准确、合理的,符合企业会计准则的相关规定。
四、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问实施的核查程序如下:
1、获取并查阅子鼠技术、子鼠咨询工商登记资料,访谈相关人员,核查标的公司持股平台变动的原因及合理性;获取并查阅标的公司历次股权激励的董事会决议、标的公司与被激励对象签订的《激励协议》、子鼠咨询主要合伙人调查表或履历资料,获取并查阅标的公司持股平台子鼠咨询合伙协议、合伙企业财产份额转让协议、资金支付凭证等相关资料,核查子鼠咨询合伙人确定方式、履历、变动原因及转让作价依据;
2、获取并查阅青鼠投资出资人调查表,访谈相关人员,核查青鼠投资成立的背景、自然人合伙人的任职情况和标的资产的关系;获取并查阅青鼠投资增资入股协议、合伙协议、出资凭证等相关资料,以及其他外部投资者相近期间入股标的公司资料,核查青鼠投资及其合伙人增资价格及其公允性;结合青鼠投资合伙协议、出资人背景及持股目的、出资人是否为标的公司员工等情况,分析青鼠投资是否为标的公司员工持股平台;
3、获取并查阅标的公司历次融资对应的估值及经营业绩相关资料,获取并查阅标的公司核心员工、员工持股平台取得标的资产股权的增资/转股协议、资金支付凭证,核查标的公司核心员工、持股平台的入股价格及其对应历史业绩与估值情况;获取标的公司历次股权激励及持股平台历次出资额变动时的工商登记资料;
4、复核股份支付费用的计算过程及相关会计处理,查阅《企业会计准则》《监管规则适用指引——发行类第5 号》《企业会计准则讲解(2010)》等文件的相关规定,查阅财政部股份支付准则应用案例的相关规定,评价相关会计处理是否准确、合理,是否符合企业会计准则的规定。
针对事项7(3),会计师实施的核查程序如下:
复核股份支付费用的计算过程及相关会计处理,查阅《企业会计准则》《监管规则适用指引——发行类第5号》《企业会计准则讲解(2010)》等文件的相关规定,查阅财政部股份支付准则应用案例的相关规定,评价相关会计处理是否准确、合理,是否符合企业会计准则的规定。
(二)核查意见
经核查,独立财务顾问认为:
1、标的资产历史沿革中持股平台发生变动的主要原因系标的公司基于企业管理的需求,将有限责任公司持股平台(子鼠技术)变更为有限合伙企业持股平台(子鼠咨询),具有合理性。
子鼠咨询历次新增合伙人均由标的公司董事会确定的激励对象,相关人员均由标的公司董事会在综合考虑其工作履历、发展潜力以及对标的公司的贡献度等因素予以确定,符合子鼠咨询《合伙协议》《激励协议》的相关约定。自设立以来,子鼠咨询历次合伙人的变动符合《合伙协议》《激励协议》的相关约定。子鼠咨询合伙人变动涉及的转让作价系由各方根据相关约定协商确定,符合《合伙协议》《激励协议》的相关约定;
2、青鼠投资系由标的公司实际控制人蒋容及其他投资人出于对标的公司发展前景的看好而专门设立并投资标的公司的投资平台,其入股价格系参照外部投资者同期增资入股标的公司的价格确定,入股价格公允。青鼠投资入股标的公司系市场化的投资行为,不属于为获取标的公司员工服务或实施股权激励、员工持股计划而设立的合伙企业;
3、标的公司已结合历史融资估值情况、经营业绩情况,对核心员工、员工持股平台取得标的资产股权涉及股份支付费用进行了会计处理,股份支付费用确认准确、合理。
经核查,会计师认为:
标的公司已结合历史融资估值情况、经营业绩情况,对核心员工、员工持股平台取得标的资产股权涉及股份支付费用进行了会计处理,股份支付费用确认准确、合理。
8.关于整合管控及交易安排
申请文件显示:(1)上市公司主营业务为百货零售业务,经营业态包括百货商场、奥特莱斯、购物中心、便利店、专业店、网络购物平台等,标的资产主要从事高性能半导体功率器件的研发、设计和销售。上市公司通过本次交易涉足半导体功率器件领域,构成跨行业并购。(2)标的资产近年业绩处于下滑趋势,本次交易采用市场法评估结果作为定价依据,且未设置业绩承诺。(3)管理层股东蒋容、肖胜安、姜峰承诺自标的资产交割日起三个会计年度内持续任职,且对避免同业竞争、未来研发费用金额、发明专利申请数量、研发人员数量占比等作出承诺。(4)本次交易设置了业绩奖励安排,本次交易完成后的五个会计年度内,如任一年度经审计的扣除非经常性损益后的净利润超过6000万元的,将超过部分的30%作为奖励支付给经营管理团队,但奖励累计金额不超过本次交易对价总额的20%。
请上市公司补充披露:(1)结合上市公司经营发展战略,在新业务领域中技术、人才、客户等方面的储备情况等,补充披露上市公司收购尚阳通的原因,上市公司是否具备跨行业整合能力,交易完成后上市公司拟实施的整合管控安排,包括但不限于人员、财务、业务、资产、机构等方面的具体整合管控措施及有效性,并充分提示本次交易的整合管控风险。(2)报告期研发费用金额、发明专利申请情况、研发人员数量占比等与承诺内容的对比情况,补充披露在业绩下滑情况下维持研发投入强度是否有利于改善标的资产业绩,相关承诺内容可否充分反映标的资产的研发成效以及管理层履职尽责情况,并结合标的资产业绩变动情况、未来业务发展预期、本次交易安排及承诺的合理性、评估作价公允性、交易完成后上市公司整合管控以及转型升级的可行性等,补充披露未设置业绩承诺或减值补偿承诺是否有利于保护上市公司及中小股东的利益,本次重组交易目标的可实现性。(3)本次交易业绩奖励安排业绩基准的确定方式,业绩奖励是否符合《监管规则适用指引——上市类第1号》的相关规定,是否有利于保护上市公司及中小股东利益。
请独立财务顾问核查并发表明确意见,请律师核查(3)并发表明确意见。
【回复】
一、结合上市公司经营发展战略,在新业务领域中技术、人才、客户等方面的储备情况等,补充披露上市公司收购尚阳通的原因,上市公司是否具备跨行业整合能力,交易完成后上市公司拟实施的整合管控安排,包括但不限于人员、财务、业务、资产、机构等方面的具体整合管控措施及有效性,并充分提示本次交易的整合管控风险
(一)上市公司从事的传统零售业务业绩增长乏力,亟需谋求战略转型,经充分调研和筛选,选定了所处行业具有长期发展前景并具备竞争优势的尚阳通作为本次并购标的;上市公司制定了向新质生产力转型的长期战略规划,并在国有股东的赋能下实现了与高校的三方战略合作,积累了半导体领域的潜在客户资源
上市公司已在重组报告书“第九章 管理层讨论与分析”之“九/(二)上市公司向新质生产力转型的长期战略规划”处披露下述内容:
“近年来,随着宏观经济增速放缓与消费动能疲软等因素的影响,上市公司原有业务发展面临的市场竞争日趋激烈,业绩增长乏力,亟需谋求战略转型。长期以来,上市公司一直致力于寻求新的业绩增长点,不断尝试和探索新的业务领域,包括设立子公司从事小额贷款等金融类业务、投资佛山隆深机器人有限公司等。2023 年10 月,友阿控股与微创英特半导体(中国)有限公司签订《承债式收购框架协议书》拟出让上市公司控制权,拟通过由收购方向上市公司注入储能、光伏、新能源、大数据、充电桩等相关业务资产,并将原有业务板块以租赁或承包经营的方式交给原团队运营的方式,实现上市公司的战略转型。2024 年2 月,因交易双方未能就最终交易方案达成一致,友阿控股与微创英特半导体(中国)有限公司签订的《承债式收购框架协议书》约定事项终止。
近年来,国务院及中国证监会等部委持续出台政策鼓励上市公司通过并购重组做优做强:2024 年 4 月国务院发布《关于加强监管防范风险推动资本市场高质量发展的若干意见》,提出综合运用并购重组、股权激励等方式提高上市公司发展质量,加大并购重组改革力度,多措并举活跃并购重组市场;同年9月,证监会发布《关于深化上市公司并购重组市场改革的意见》,提出支持运作规范的上市公司围绕产业转型升级、寻求第二增长曲线等需求开展符合商业逻辑的跨行业并购,加快向新质生产力转型步伐。此外,长沙市及其下辖园区近年来出台了
《长沙市加快新一代半导体和集成电路产业发展若干政策》(长政办发﹝2019﹞35 号)等一系列产业政策,从设立半导体产业发展专项资金,设置企业落户奖励、租房购房补贴,到提供研发补贴、人才引进奖励等,多方位支持和促进长沙市新一代半导体和集成电路产业发展,鼓励优质半导体企业和项目落地长沙。
在前述一系列政策的支持和指导下,上市公司开始计划通过收购优质标的资产实现战略转型。经过充分行业调研和对不同标的资产的调查筛选,最终选定了所处行业具有长期发展前景并具备竞争优势的尚阳通作为本次并购标的。本次交易完成后,上市公司将正式切入半导体行业,未来将借助标的公司在半导体领域的现有优势和长期发展带来的经济效益,逐步吸纳新业务领域的优秀人才、掌握新业务领域的先进技术、拓展新业务领域的优质客户,进一步实施自身向新质生产力转型的发展战略。
2025 年5月19 日,上市公司与长沙国控资本管理有限公司(以下简称“长沙国控资管公司”)、清华大学天津电子信息研究院达成战略合作,并签署《战略合作框架协议》,本次合作计划发挥三方在技术、资本和产业资源等方面优势,共同推动半导体产业链的协同发展,助力上市公司实现从传统零售向“零售+半导体”双主业驱动的战略转型。具体合作内容包括:1、三方拟通过战略合作,依托清华大学的技术、人才和产业资源,形成“以研促产、以产带研”的良性循环,构建“产学研用”一体化生态。2、上市公司与长沙国控资管公司拟合作设立半导体领域并购基金,围绕半导体产业链开展投资,并可投向上市公司科技成果转化、商业化或产业化项目,清华大学为并购基金提供科研、技术、行业等专业咨询。
长沙市国资产业控股集团有限公司(长沙国控资管公司母公司,以下简称“长沙国控集团”)作为上市公司第一大间接股东,是一家专业从事国有资本投资和产业运营的国有企业,长期致力于新兴产业孵化、以投资赋能产业发展,在新质生产力领域包括半导体行业有丰富的投资经验。长沙国控集团旗下投资的长沙安牧泉智能科技有限公司(主要从事半导体封装与测试业务)、湖南汇思光电科技有限公司(主要从事激光器芯片和晶圆的生产和销售)、长沙韶光芯材科技有限公司(主要从事集成电路芯片制造配套的光掩模材料的研发和生产)等,以及上市公司参股的佛山隆深机器人有限公司(主要从事工业机器人系统集成服务、机器人本体研发销售及氢燃料电池设备)均处于尚阳通所处行业产业链上下游,经引荐成为上市公司潜在客户或合作方,为上市公司本次重组完成后的业务拓展打下基础。
尽管截至目前,上市公司在新业务领域尚未有直接的人才储备、核心技术和业务经验,但上市公司已为战略转型和本次重组专门组建了具备相关专业和经验背景的管理团队,并在国有股东的赋能下实现了与高校的三方战略合作,积累了半导体领域的潜在客户资源。
除上述举措外,为进一步保障和推动自身向新质生产力方向的转型升级,上市公司计划未来通过合资、引入战略合作方等方式盘活现有资产,提高资产流动性,为转型发展争取时间和动能;另一方面,上市公司还将继续以提高资产收益率、股东回报率为导向,逐步退出或终止转化率较低的项目,为转型发展减轻负担。”
(二)上市公司具备跨行业整合能力
上市公司已在重组报告书“第九章 管理层讨论与分析”之“七/(一)上市公司具备跨行业整合能力”处补充披露下述内容:
“上市公司以总裁胡硕为领衔的管理团队构成了上市公司跨行业整合的核心引擎。上市公司总裁胡硕本硕均毕业于清华大学物理系,英国牛津大学工学博士学历,历任友阿股份友谊商城分公司总经理、上市公司营运总监、副总裁,具有深厚的理工学术理论积淀和丰富的百货零售运营和管理经验,简历情况如下:
| 姓名 | 职务 | 主要经历 |
| 胡硕 | 友阿股份董事、总裁 | 胡硕,男,汉族,1979年4月出生,湖南长沙人,清华大学物理系本科、清华大学物理系凝聚态专业硕士,英国牛津大学材料系量子信息计算专业博士,先后担任长沙市政协十一、十二届委员,被推选为湖南省工商联青年企业家商会会长、长沙市工商联青年企业家商会会长和长沙市工商联副主席,并获得长沙市电子商务协会颁发的“2015年度最佳风云人物”、中国商业联合会颁发的第八届湘商风云榜“全球湘商十大新锐人物”等荣誉称号。 |
胡硕先生 2021 年2月起担任上市公司总裁,致力于推动上市公司向新质生产力转型升级,主导了上市公司投资入股佛山隆深机器人有限公司(主要从事工业机器人系统集成服务、机器人本体研发销售及氢燃料电池设备)、湖南隆深氢能科技有限公司(新能源领域)等事宜,具备带领上市公司实现跨行业投资、融合发展的实践经验。上市公司其他主要非独立董事、高级管理人员,在财务管理、投资管理和公司治理方面具有较高的专业水平,积累了丰富的工作经验和良好的经营管理能力。
在工作制度方面,上市公司已通过调拨现有骨干员工、引入新质生产力领域的专业管理人才等方式组建了一支具备相关专业和经验背景的专门管理团队,负责制定和实施战略转型计划、保障本次重组的顺利推进。本次重组完成后,上市公司将进一步加大在半导体领域人才引进、客户资源对接、核心技术积累等方面的投入,保障本次重组的顺利整合过渡。”
(三)交易完成后上市公司从人员、财务、业务、资产、机构等方面拟采取的具体整合管控措施具备有效性
上市公司已在重组报告书“第九章 管理层讨论与分析”之“七/(二)上市公司对拟购买资产的整合管控安排及其有效性”处披露下述内容:
“本次交易完成后,上市公司将确立“百货零售”与“半导体功率器件”双主业并行发展的战略格局。为确保战略目标的顺利实现及标的资产的深度整合,上市公司已基于对双方行业特性、管理差异及协同潜力的审慎评估,制定了全面、具体且具备可操作性的整合管控方案。该方案覆盖业务、资产、财务、人员、机构等核心维度,旨在保障尚阳通稳定运营与核心竞争力延续的同时,实现上市公司整体资源的优化配置、风险管控与战略协同。具体整合管控安排如下:
1、业务整合
本次交易完成后,尚阳通将作为上市公司旗下专注于高性能半导体功率器件研发、设计及销售的核心子公司,在既定战略框架内保持其业务独立性与经营自主权。上市公司原有百货零售业务将继续深化区域布局,巩固品牌优势。双主业结构将有效分散单一行业周期风险,优化公司整体业务组合和盈利结构。
一方面,上市公司将充分发挥其在融资渠道、融资能力方面的优势,为尚阳通在技术迭代、业务扩张、市场拓展及潜在并购等方面提供有力的、持续的资金支持和畅通的融资渠道。另一方面,利用上市公司在零售领域积累的品牌声誉和公众信任度,为尚阳通拓展客户(尤其是大型终端客户和产业链合作伙伴)、吸引高端人才、参与重大项目竞标提供有力的品牌支撑。此外,在充分尊重尚阳通技术驱动型文化和研发管理体系的前提下,上市公司计划将其在百货零售领域积累的精细化运营管理能力(涵盖供应链优化、成本精益管控、客户关系深度管理、流程效率提升等)逐步、有针对性地导入尚阳通的运营环节(如数智化、采购、客户服务),协助进一步提升其整体运营效率和成本控制水平。
在战略资源嫁接与生态构建方面,上市公司通过战略合作,将积极引入清华大学等国内院校的尖端技术、高端研发人才及前沿研究成果,为尚阳通的技术升级迭代、新产品开发和专利布局等提供源头活水。同时,依托与长沙国控资管公司合作的半导体并购基金平台,聚焦半导体产业链上下游,加速尚阳通核心技术的产业化进程和科技成果转化效率,并协助其识别、接洽、链接、开发更多下游行业优质战略客户资源(如新能源汽车、消费电子等领域的头部企业),进一步提升其市场占有率,实现跨越式发展目标。
为进一步确保尚阳通业务战略的连续执行与核心技术团队的稳定,上市公司已与交易对方签订《附条件生效的发行股份及支付现金购买资产协议》,标的公司核心管理层蒋容、肖胜安及子鼠咨询、青鼠投资因本次交易取得的上市公司股份以及姜峰因本次交易取得的间接持有上市公司的股份将锁定3年,蒋容、姜峰、肖胜安承诺应自标的资产交割日起三个会计年度内持续在目标公司任职,该安排为业务整合过渡期及长期技术发展提供了关键的人才保障和稳定性基础。
2、资产整合
本次交易完成后,尚阳通将作为上市公司的全资子公司,继续保持独立的法人企业,上市公司原则上将保持尚阳通资产的相对独立性,确保尚阳通拥有与其业务经营有关的核心资产(如知识产权、关键设备、客户数据库等)享有完整的权属和运营自主权,确保其持续经营能力和技术壁垒。同时,标的公司需严格遵守上市公司的统一管理制度、风险控制标准和授权审批流程。对于达到或超越设定标准的重大事项,必须事前提交上市公司履行相应的审议决策程序。在确保程序合法合规、风险可控的前提下,上市公司将立足公司整体战略,统筹协调内外部资源,致力于提升公司整体资产的利用效率、配置效益及投资回报水平。
3、财务整合
本次交易完成后,尚阳通将成为上市公司全资子公司,将纳入上市公司的财务管理体系,接受上市公司的管理和监督。上市公司将重点加强其内控建设和合规管理,对其实施统一的财务核算制度、会计政策、财务报告流程及信息披露标准,协助尚阳通全面梳理、评估并优化其现有内部控制流程,确保符合《企业内部控制基本规范》及配套指引的要求,并将尚阳通的关键业务流程(如采购、销售、研发支出、资金管理)纳入上市公司的集团化内控监督框架,加强合规培训与监督,确保尚阳通的所有财务活动严格遵守上市公司治理规范、会计准则及证券监管法规,显著提升财务运作的规范性与透明度,有效防范财务风险。
4、人员整合
本次交易完成后,尚阳通设董事会,由3名董事组成;不设监事会,设监事1名。前述董事、监事均由上市公司提名。本次交易完成后3 年内,为维持尚阳通现有核心管理团队、业务团队的稳定,保持其管理、业务的连贯性,尚阳通的日常经营管理仍由其现有的经营团队主导,尚阳通总经理由其原主要管理团队指定人选担任,经上市公司履行必要程序后任命。双方将建立常态化、制度化的高层战略沟通机制(如季度战略联席会),确保在研发方向、市场策略、重大投资等关键战略议题上达成共识。
同时,上市公司有权向尚阳通委派财务负责人,全面负责其财务管理、预算控制、资金运作工作。此外,在充分尊重半导体行业人才特质的基础上,上市公司将协助尚阳通建立健全市场化、有竞争力的人才管理机制:如设计更具吸引力的、与业绩强挂钩的薪酬结构和短期激励方案;研究并适时推出面向尚阳通核心技术骨干和管理层的中长期股权激励计划,实现核心人才与上市公司长期价值的深度绑定;建立覆盖技术研发、项目管理、市场销售等关键岗位的系统化培养路径。在保留尚阳通原有鼓励创新、技术驱动的企业文化之余,逐步融入上市公司强调的规范化治理、合规经营、风险控制及股东价值导向的理念,通过开展文化交流活动、联合培训等方式促进双方的理解与认同,推动双方企业文化的有序融合;制定专项人才梯队培养计划,通过外部引进(聚焦高端技术、市场人才)和内部培养相结合的方式,持续扩充半导体领域的专业人才储备,着重提升在技术资源整合、先进运营管理、新兴市场开拓等方面的专业能力,为双主业长期稳健发展构筑坚实的人才梯队。
5、机构整合
本次交易完成后,上市公司将充分考虑功率半导体行业技术密集、迭代快速的特点,以及尚阳通作为核心子公司的战略定位,审慎调整并完善其内部管理机构的职责划分及资源配置。重点强化对技术研发管理部门的支持与资源配置,确保其研发活力与效率。此外,上市公司还将细化管控制度与流程,修订并颁布适用于尚阳通的《子公司管理办法》及相关配套细则,明确母子公司间的权责边界、信息报送要求、绩效考核指标及风险报告路径,确保重组后母子公司的管理体系实现有效衔接、高效协同、风险可控,并同时要求尚阳通的所有运营和治理行为,必须严格遵循《公司法》《证券法》、中国证监会和深交所的各项监管规定、《上市公司章程》及相关内部治理制度,确保其成为上市公司规范治理、合规运营的有机组成部分。
综上所述,本次交易完成后,上市公司将通过上述措施,系统性、分阶段地推进标的资产的深度整合,持续完善其管理制度与内控体系,强化财务监督与内部审计职能,并辅以专项人才发展计划和企业文化融合工程,构建一个既能充分发挥双主业各自竞争优势,又能实现有效资源协同与风险隔离的高效、敏捷、合规的复合型经营管理架构,切实保障本次整合管控措施的有效落地,最终实现提升上市公司整体价值、增强核心竞争力和可持续发展能力的战略目标。”
(四)本次交易的整合管控风险
上市公司已在重组报告书“重大风险提示”之“一、与本次交易相关的风险”处披露与本次交易整合管控相关的风险情况如下:
“(三)跨行业并购整合风险
本次交易完成后,标的公司将成为上市公司的全资子公司。
上市公司是一家百货零售行业公司,经营业态包括百货商场、奥特莱斯、购物中心、便利店、专业店、网络购物平台。标的公司自成立以来专注于高性能半导体功率器件研发、设计和销售,形成了覆盖车规级、工业级和消费级等应用领域的多类型产品线。百货零售行业与半导体行业在运营模式、人才储备、客户资源、企业核心竞争力等方面存在较大差异。
截至本报告书签署日,上市公司在半导体领域尚未形成直接的人才储备、核心技术和业务积累。从短期来看,上市公司能否从业务、资产、财务、人员与机构等方面对标的公司进行有效整合、充分发挥标的公司的竞争优势仍存在一定的不确定性。从长期来看,本次重组整合效果若未达预期,将对上市公司向新质生产力方向转型发展的战略规划、财务状况及经营业绩等造成不利影响。提请投资者注意相关风险。
二、报告期研发费用金额、发明专利申请情况、研发人员数量占比等与承诺内容的对比情况,补充披露在业绩下滑情况下维持研发投入强度是否有利于改善标的资产业绩,相关承诺内容可否充分反映标的资产的研发成效以及管理层履职尽责情况,并结合标的资产业绩变动情况、未来业务发展预期、本次交易安排及承诺的合理性、评估作价公允性、交易完成后上市公司整合管控以及转型升级的可行性等,补充披露未设置业绩承诺或减值补偿承诺是否有利于保护上市公司及中小股东的利益,本次重组交易目标的可实现性
1、研发费用金额、发明专利申请数量、研发人员数量占比相关承诺的合理性
(1)报告期研发费用金额、发明专利申请情况、研发人员数量占比等与承诺内容的对比情况
上市公司已在重组报告书“第一章 本次重组概述”之“三、本次交易方案”之“(六)本次重组的业绩承诺和补偿”之“2、研发费用金额、发明专利申请数量、研发人员数量占比相关承诺的合理性”之“(1)报告期研发费用金额、发明专利申请情况、研发人员数量占比等与承诺内容的对比情况”中进行补充披露如下:
“标的公司承诺,本次交易完成后的三个会计年度内,标的公司及其控股子公司累计发生的研发费用金额不低于 16,500 万元(合并报表数据)。2024 年度和 2025 年度,标的公司研发费用分别为 7,149.54 万元、7,527.16 万元,近两年累计金额为 14,676.69 万元,平均值为 7,338.35 万元,略高于承诺期年平均承诺金额;标的公司承诺,本次交易完成后的三个会计年度内,标的公司及其控股子公司每年度合计新增与主营业务相关的发明专利(不包括受让其他方的专利)申请不少于 15 件。2024 年度和 2025 年度,标的公司申请与主营业务相关的发明专利分别为41 件和42 件,高于承诺件数;标的公司承诺,本次交易完成后的三个会计年度内,标的公司及其子公司每年度研发人员数量(研发人员的认定按照《高新技术企业认定管理办法》的相关规定执行)占目标公司及其子公司总员工数量的比例不低于25%。2024 年度和2025 年度,标的公司研发人员数量占比分别为 51.48%、51.33%(按照月末研发人员占比平均值计算),研发人员占比高于承诺比例。
(2)承诺的研发费用金额、发明专利申请数量、研发人员数量占比低于报告期内相关数据的原因
①承诺的研发费用金额低于报告期内金额的原因
标的公司近年来始终保持较高比例的研发投入,报告期内研发费用率高于同行业可比公司平均水平,具体参见本题回复之“二/(二)/2/(2)/①研发费用承诺有利于确保研发投入,维持产品和技术竞争优势”相关内容。通过多年持续投入,标的公司核心技术和产品已具备一定的领先优势,为业务持续发展奠定了良好基础,具体参见本问询函回复之“3、关于标的资产技术水平”之“二/(一)标的资产主要产品的开发历程、量产上市时间、主要性能指标、性能先进性体现及与国内外竞争对手的比较情况及认定部分产品性能指标达到国际先进水平的具体依据”及“四/(一)标的资产核心技术、工艺技术在实现不同类型产品性能先进性上的具体作用及体现”相关内容。
本次交易完成后,标的公司将成为上市公司合并报表范围内的子公司,为平衡经营利润与业务长远发展,回报上市公司投资者,保护中小股东利益,并参考同行业企业研发投入强度,在不影响标的公司产品迭代和技术发展的前提下,本次承诺的研发费用金额相对报告期内实际发生金额进行了适当调低。
②承诺的发明专利申请数量低于报告期内申请数量的原因
标的公司已基本完成在当前业务领域的专利布局。标的公司过去几年处于业务快速发展期,研发投入强度较大,相应的技术成果和发明专利申请数量较多,通过多年积累,标的公司已初步完成在当前业务领域的专利布局。截至2025年末,标的公司已授权发明专利数量为111项(含6项美国发明专利),而同行业可比公司新洁能、东微半导、宏微科技分别为130项、70项、52项,标的公司在发明专利储备上已具备一定优势。标的公司在硅功率器件上已储备较多发明专利,未来将充分利用和消化之前的专利技术,进一步提升申请的发明专利质量,同时适当减少硅功率器件方面的专利申请,加大SiC 等化合物半导体和塑封模块等的专利申请,适配标的公司的研发投入。
适当参考同行业可比公司发明专利申请情况。最近两年,同行业可比公司发明专利平均申请数量分别为12.67件、18件,标的公司管理层股东承诺的发明专利申请数量与行业平均水平不存在重大差异。具体情况如下:
单位:项
| 公司名称 | 2025年度发明专利申请数量 | 2024年度发明专利申请数量 |
| 东微半导 | 24 | 12 |
| 宏微科技 | 17 | 10 |
| 华微电子 | 13 | 16 |
| 平均数 | 18 | 12.67 |
注:上表同行业可比公司数据来自其公开披露的年度报告,可比公司新洁能、斯达半导、士兰微未披露该等数据。
③承诺的研发人员数量占比低于报告期内的原因
业务发展和组织架构变革可能导致标的公司未来研发人员占比下降。标的公司已建立了健全的研发体系和成熟的人才队伍,为未来产品线的拓展与创新奠定了坚实基础,能有效保障研发目标的实现。随着营业收入与业务规模的增长,标的公司需进行管理架构变革,一方面,前端供应链、销售部门及后端职能部门需细化分工并扩充团队,以保障业务运营;另一方面,为匹配业务发展需求,标的公司后续可能设立新的辅助部门,这些举措将导致非研发人员数量增加。
适当参考同行业可比公司研发人员占比情况。2024年末和2025年末,同行业可比公司研发人员数量占比平均数分为31.55%、30.37%,略高于标的公司管理层股东承诺的25%。最近两年同行业可比公司研发人员数量占比情况如下:
| 公司名称 | 2025年末研发人员数量占比 | 2024年末研发人员数量占比 |
| 东微半导 | 37.68% | 43.67% |
| 新洁能 | 31.87% | 32.13% |
| 宏微科技 | 18.72% | 17.66% |
| 斯达半导 | 23.69% | 23.15% |
| 士兰微 | 40.27% | 42.68% |
| 华微电子 | 30.01% | 30.00% |
| 平均数 | 30.37% | 31.55% |
注:上表同行业可比公司数据根据其公开披露的年度报告中的期末员工数据计算得出。
(2)在业绩下滑情况下维持研发投入强度有利于改善标的资产业绩,相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况
上市公司已在重组报告书“第一章 本次重组概述”之“三、本次交易方案”之“(六)本次重组的业绩承诺和补偿”之“2、研发费用金额、发明专利申请数量、研发人员数量占比相关承诺的合理性”之“(2)在业绩下滑情况下维持研发投入强度有利于改善标的资产业绩,相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况”中进行补充披露如下:
“①维持研发投入强度有利于保持标的公司发展核心动能,改善经营业绩
A、研发投入为标的公司持续发展的核心驱动力
虽然受宏观经济和行业等因素影响,报告期前标的公司经营业绩有所下滑,但标的公司为研发和技术驱动型企业,下游应用领域快速发展,市场需求日新月异,标的公司所处行业产品和技术更新较快,行业竞争较为激烈,标的公司需通过持续研发投入,并维持一定的研发投入强度,才能推动产品和技术快速迭代,维持产品和技术优势,满足市场和客户产品增值的需求,从而在市场竞争中处于有利地位,保持公司持续盈利能力并推动经营业绩改善。
B、维持研发投入强度有利于优化产品结构,改善标的公司未来业绩
报告期前,标的公司业绩下滑主要为半导体行业进入下行周期,行业非理性竞争使得产品销售价格和毛利率下降导致。标的公司维持研发投入强度,有利于不断深挖下游市场需求,保持自身产品、技术的行业前瞻性与领先性,进一步推动塑料模块、碳化硅、氮化镓等新产品线的收入增长,逐步带动平均销售单价和综合毛利率提升,从而推动标的公司未来业绩改善。
②相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况
A、研发费用承诺有利于确保研发投入,维持产品和技术竞争优势
标的公司所处的半导体行业具有研发投入大、资金密集、投资回报周期长的特点,对研发能力与技术积累要求较高。报告期内,标的公司及多数同行业可比公司研发费用率均处于较高水平,标的公司研发费用率略高于同行业企业,具体如下:
| 公司名称 | 2025 年度 | 2024 年度 |
| 东微半导 | 7.37% | 7.55% |
| 新洁能 | 6.28% | 5.67% |
| 宏微科技 | 8.56% | 8.24% |
| 斯达半导 | 12.00% | 10.45% |
| 士兰微 | 8.36% | 9.22% |
| 华微电子 | 6.06% | 6.07% |
| 行业平均 | 8.11% | 7.87% |
| 尚阳通 | 11.05% | 11.80% |
注:上表同行业可比公司数据来自其公开披露的年度报告。
标的公司自成立以来,始终坚持技术和产品引领的发展战略,持续加大研发投入力度,构筑了较强的核心竞争力。过去两年,标的公司研发费用率高于同行业可比公司,这也是标的公司保持产品和技术先进性的关键。半导体行业作为典型的技术密集型行业,研发投入大且持续性强,为继续保持行业竞争力与领先优势,不断适应下游市场的发展需求,标的公司后续仍然需要加大研发投入,紧跟行业技术发展趋势,不断进行研发创新,增强技术储备,保持产品更新迭代,通过产品性能提升及品类的拓展进一步提升公司核心产品的市场份额。因此,标的公司管理层股东出具研发费用投入承诺,有利于确保上市公司在收购整合过程中保持稳定且持续的研发投入,以紧跟半导体行业升级迭代与变革创新的需要,确保在研项目的顺利开展,保持产品和技术领先优势,增强市场地位和持续经营能力。
B、发明专利新增申请数量承诺有利于确保研发投入成果
研发投入最直接的成果为新技术突破和产品迭代,而与主营业务相关的发明专利新增申请数量能够较为直观的反映这一情况,因此,标的公司管理层股东对发明专利新增申请数量完成情况出具补偿承诺,能够倒逼管理层提高研发的投入产出效应,督促其尽职履责,充分重视研发投入成果,为公司核心技术护城河构建及创新能力持续输出提供坚实保障。
C、研发人员数量占比承诺有利于维持标的公司研发团队稳定
半导体企业的核心竞争力主要体现在技术研发能力上,而研发人才是这一能力的关键载体。因此,标的公司管理层股东对研发人员数量占比出具补偿承诺,有利于上市公司在收购整合过程中维持标的公司研发团队稳定,确保研发实力和核心竞争力在收购整合过程中不受到损害,维持标的公司持续经营能力,从而保护上市公司中小股东利益。
D、相关承诺安排有利于调动标的公司经营团队积极性
标的公司此前已通过持股平台子鼠咨询实施股权激励,将包括研发、市场骨干在内的核心员工引入员工持股平台,实现核心员工与企业共进退。标的公司核心管理层和子鼠咨询作为前述承诺的出具方之一,为避免触发补偿义务,标的公司将更加重视研发和市场拓展工作。相关安排能够充分调动标的公司经营团队的积极性和创造性,有利于实现标的公司与上市公司长远发展更紧密地结合。
因此,研发投入为标的公司持续发展的核心驱动力,在业绩下滑情况下维持研发投入强度有利于改善标的资产业绩,管理层股东作出的相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况。”
2、未设置业绩承诺或减值补偿承诺有利于保护上市公司及中小股东的利益,有利于本次重组交易目标实现
上市公司已在重组报告书“第一章 本次重组概述”之“三、本次交易方案”之“(六)本次重组的业绩承诺和补偿”之“3、未设置业绩承诺或减值补偿承诺有利于保护上市公司及中小股东的利益,有利于本次重组交易目标实现”中进行补充披露如下:
“(1)标的资产业绩变动情况及未来业务发展预期
标的公司2020-2025年度、2026年1-6月主要经营业绩情况如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年度 | 2024年度 | 2023年度 | 2022年度 | 2021年度 | 2020年度 |
| 营业收入 | 30,063.55 | 68,149.44 | 60,572.66 | 67,339.36 | 73,648.34 | 39,241.89 | 12,696.70 |
| 归属于母公司所有者净利润 | 1,780.17 | 6,121.14 | 4,567.14 | 8,270.47 | 13,906.06 | 4,861.43 | -1,311.13 |
| 扣除非经常损益后归属于母公司所有者的净利润 | 3,672.73 | 5,210.54 | 3,582.48 | 7,035.90 | 17,744.23 | 5,031.05 | -1,484.89 |
注:上表2023-2025年度、2026年1-6月数据来自标的公司审计报告,2020-2022年度财务数据来自标的公司公开披露的招股说明书。
虽然标的公司2023-2024年度营业收入和净利润呈现下滑状态,但评估基准日后,标的公司经营业绩呈现企稳趋势,2025年度营业收入和扣除非经常性损益后的净利润分别为68,149.44万元和5,210.54万元,相对2024年度分别增长12.51%和45.45%。2026年1-6月,标的公司营业收入和扣除非经常性损益后的净利润分别为30,063.55万元和3,672.73万元,其中营业收入相对去年同期下降9.74%,扣除非经常性损益后的净利润相对去年同期增长104.88%。营业收入下降系行业内部结构性分化加剧,增长动能向AI算力、数据中心电源等领域集中,而公司充电桩领域收入占比较高,受公共充电桩建设放缓及碳化硅器件加速替代的双重冲击较大。扣除非经常性损益后的净利润大幅增长,得益于标的公司持续推进降本增效的成效,2026年上半年期间费用同比有所下降;同时,随着前期备货库存逐步消化,本期库龄2年以上存货规模显著下降,相应带动存货跌价准备计提金额回落,当期资产减值损失同比大幅减少。随着标的公司新产品逐步推向市场,以及国家加大综合整治“内卷式”竞争的力度,标的公司盈利能力和经营业绩有望企稳回升。
(2)本次交易安排及承诺具有合理性
①本次交易相关安排的合理性
本次交易在方案上做了一系列安排来保障上市公司和中小投资者利益,以及确保上市公司战略转型成功,具体如下:
A、延长股份锁定期
根据《购买资产协议之补充协议》约定,标的公司核心管理层蒋容、肖胜安,以及员工持股平台子鼠咨询、持股平台青鼠投资因本次交易取得的上市公司股份以及核心管理层姜峰因本次交易取得的间接持有上市公司的股份将锁定3年。
B、核心管理层任职年限要求
根据《购买资产协议之补充协议》约定,标的公司核心管理层蒋容、姜峰、肖胜安承诺自标的资产交割日起至少36 个月内持续在标的公司任职。
C、延期、分期支付管理层股东现金对价
本次交易中,子鼠咨询和青鼠投资的现金对价由上市公司在募集资金到位且完成验资后 10 个工作日内支付。蒋容、肖胜安、姜峰等主要管理层股东各自的现金对价由上市公司分四期进行支付,即在募集配套资金到位且完成验资时、1年后、2 年后、3 年后分别支付 40%、20%、20%和 20%。若自标的资产交割日起六个月内,上市公司本次募集配套资金未能成功实施或扣除相关费用后不足以支付全部现金对价,则子鼠咨询和青鼠投资现金对价及蒋容、肖胜安、姜峰首期对价支付时间相应推迟6个月。
②本次交易相关承诺安排合理
A、本次交易未设置业绩承诺符合相关规定
本次交易对方不涉及上市公司控股股东、实际控制人或其控制的关联人,预计交易完成后上市公司控制权不会发生变化,且标的资产采用市场法和资产基础法进行评估,未采用收益法,最终参考市场法估值结果定价,根据《上市公司重大资产重组管理办法》第三十五条的规定,本次重组的交易对方无需出具业绩承诺和减值补偿承诺。
B、本次交易相关承诺安排符合标的公司和上市公司长远利益
标的公司管理层股东对未来三年研发费用金额、发明专利申请数量、研发人员数量占比等作出承诺,符合标的公司业务特性和发展需要。标的公司作为研发和技术驱动型企业,只有保持一定强度的研发投入,持续进行技术创新,才能在激烈的市场竞争中立于不败之地。若设置业绩承诺,可能导致标的公司管理层战略短视,将业务重心向净利润等短期业绩指标倾斜,倒逼标的公司放慢研发投入节奏,削减研发投入,不利于标的公司业务长远发展和核心竞争力构建,进而有损于标的公司和上市公司长远发展利益。
(3)评估作价公允性
本次交易评估作价公允。具体参见重组报告书之“第六章 交易标的评估情况”之“二、董事会对标的资产评估合理性以及定价公允性的分析”之“(六)交易定价的公允性”。
交易对方已在评估定价上作出较大幅度的利益让渡。根据北京中企华资产评估有限责任公司出具的评估报告,尚阳通 100%股权评估值为 175,682.11 万元,最终交易作价为158,000 万元,相对评估值折价10.06%,折让幅度较大。
(4)交易完成后上市公司整合管控以及转型升级的可行性等
本次交易完成后,上市公司将从业务、资产、财务、人员、机构等方面对标的公司进行整合管控,具体安排参见重组报告书之“第九章 管理层讨论与分析”之“七、上市公司对拟购买资产的整合管控安排、本次交易的整合风险和应对措施”之“(二)上市公司对拟购买资产的整合管控安排及其有效性”。
上市公司已制定一系列整合管控措施,并对可能面临的整合风险构建系统化的应对机制,具有较强的可操作性。同时,本次交易协议及其补充协议在标的公司董事会成员构成、高管人员委派、股份锁定期安排、核心管理层任职年限要求等方面的一系列安排,预计本次交易完成后上市公司能够实现对标的公司的全面整合和管控,进而实现战略转型升级的重组交易目标。
综上,研发投入为标的公司持续发展的核心驱动力,在业绩下滑情况下维持研发投入强度有利于改善标的资产业绩,管理层股东作出的相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况,本次交易未设置业绩承诺或减值补偿承诺有利于保护上市公司及中小股东的利益,有利于本次重组交易目标实现。 9
三、本次交易业绩奖励安排业绩基准的确定方式,业绩奖励是否符合《监管规则适用指引——上市类第1号》的相关规定,是否有利于保护上市公司及中
(一)本次业绩基准基于历史业绩、发展预期等因素确定
本次交易业绩奖励安排的业绩基准为扣除非经常性损益后的净利润6,000万元,由交易双方基于标的公司历史业绩、业务发展预期等因素,经交易双方充分博弈、友好协商确定。
(1)标的公司历史业绩
本次业绩基准与标的公司2020-2024年度扣除非经常损益后的净利润的平均值6,381.75万元较为接近,略低于标的公司2023年度净利润,远高于2024年度净利润,相对标的公司当前盈利水平存在较大的提升空间,能够充分发挥业绩锚定和激励作用。具体情况如下:
单位:万元
| 项目 | 2024年度 | 2023年度 | 2022年度 | 2021年度 | 2020年度 | 平均值 |
| 扣除非经常损益后的净利润 | 3,582.48 | 7,035.90 | 17,744.23 | 5,031.05 | -1,484.89 | 6,381.75 |
注:上表2023-2024年度数据来自标的公司审计报告,2020-2022年度财务数据来自标的公司公开披露的招股说明书。
(2)业务发展预期
在当前宏观经济增速放缓、行业周期整体下行的背景下,标的公司仍面临非理性竞争持续与下游需求结构性调整的多重压力。在此复杂经营环境中,其未来业绩的改善将高度依赖于管理层是否具备前瞻的战略布局能力、高效的运营效率以及应对市场变化的敏捷应变能力。本次业绩奖励基准的确定充分考虑了当前宏观经济形势、所处行业发展周期和行业竞争格局下标的公司业务发展预期。
(二)本次交易业绩奖励安排为交易双方商业谈判结果,有利于调动管理层积极性,带动标的公司和上市公司业绩提升,回报中小投资者
1、本次交易业绩奖励安排为交易双方充分博弈后的商业谈判结果
本次交易标的公司100%股权评估值为175,682.11万元,最终交易作价为158,000万元,相对评估值175,682.11万元折价10.06%,折让幅度较大,作为交易折价的对等安排,同时为标的公司预留一定的激励措施,本次交易设置了业绩奖励。该项安排为交易双方经充分博弈,基于市场化原则进行商业化谈判的结果。
2、本次交易业绩奖励安排有利于调动核心员工积极性,带动标的公司和上市公司业绩提升,回报中小投资者
本次交易设置业绩奖励,能够充分调动标的公司管理层、市场、研发等核心员工的积极性和创造性,通过正向激励引导员工积极开拓市场,进一步加快技术创新和产品迭代步伐,推动标的公司经营业绩回升,从而回报上市公司和广大中小投资者。
3、本次交易业绩奖励不涉及“预测数”,本次业绩奖励安排符合《监管规则适用指引——上市类第 1号》的监管精神
《监管规则适用指引——上市类第1号》中“1-2 业绩补偿及奖励”规定,对标的资产交易对方、管理层或核心技术人员设置业绩奖励安排时,应基于标的资产实际盈利数大于预测数的超额部分,奖励总额不应超过其超额业绩部分的100%,且不超过其交易作价的20%。本次交易未设置业绩承诺,因而不涉及“预测数”,因而业绩奖励基准由交易双方协商确定。
虽然本次交易未设置业绩承诺,不涉及“预测数”,但业绩奖励基准基于标的公司历史业绩、业务发展预期等因素由交易双方协商确定,相对标的公司2024年扣除非经常性损益后的净利润而言,存在较大的提升空间,该基准的设置能够为标的公司业务发展提供业绩锚定和正向激励作用,显著提升管理层的工作积极性和创造性。本次业绩奖励分享比例合理,符合相关规定。因此,本次业绩奖励安排符合《监管规则适用指引——上市类第1号》的监管精神,不会损害上市公司和中小投资者利益。
上市公司与本次交易的管理层股东经协商达成一致意见,将前述业绩奖励条款予以取消。上市公司已于2025年11月27日与蒋容、肖胜安、姜峰、子鼠咨询、青鼠投资签订了《附条件生效的发行股份及支付现金购买资产协议之补充协议(二)》,将《附条件生效的发行股份及支付现金购买资产协议之补充协议》下“(六)业绩奖励”部分的全部条款予以终止。
综上,本次交易业绩奖励安排为交易双方商业谈判结果,有利于调动尚阳通管理层积极性,为标的公司业务发展提供业绩锚定和正向激励作用,带动标的公司和上市公司业绩提升,回报中小投资者;本次交易业绩奖励不涉及“预测数”,业绩奖励分享比例合理,本次业绩奖励安排符合《监管规则适用指引——上市类第1号》的监管精神,不会损害上市公司和中小投资者利益;上市公司与本次交易的管理层股东经协商达成一致意见,将相关业绩奖励条款予以终止。
四、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问实施的核查程序如下:
1、查阅上市公司与长沙国控资管公司、清华大学天津电子信息研究院签署的《战略合作框架协议》;
2、查阅上市公司拟定的标的公司收购完成后的整合管控方案;
3、查阅标的公司报告期内花名册、专利申请情况统计表、审计报告;
4、查阅可比上市公司最近两年年度报告,了解分析研发投入情况;
5、查阅本次交易的相关交易协议及补充协议;
6、查阅标的公司2025年度、2026年1-6月财务报表及审计报告,了解2025年、2026年1-6月业绩变动情况;
7、查阅《上市公司重大资产重组管理办法》《监管规则适用指引——上市类第1号》;
8、查阅北京中企华资产评估有限责任公司出具的评估报告及评估说明;
9、访谈上市公司、标的公司管理层;
10、访谈为本次交易提供评估服务的资产评估师;
11、查阅上市公司与本次交易的管理层股东签订的《附条件生效的发行股份及支付现金购买资产协议之补充协议(二)》。
针对事项8(3),律师实施的核查程序如下:
1、检索《上市公司重大资产重组管理办法》《监管规则适用指引——上市类第1号》,了解业绩奖励的相关法律法规规定;
2、书面审查北京中企华资产评估有限责任公司出具的评估报告及评估说明,了解本次交易的评估情况和定价依据;
3、对上市公司、标的公司管理层进行访谈,了解本次交易业绩奖励安排的业绩基准确定方式和原因;
4、查阅上市公司与本次交易的管理层股东签订的《附条件生效的发行股份及支付现金购买资产协议之补充协议(二)》。
(二)核查意见
经核查,独立财务顾问认为:
1、上市公司从事的传统零售业务业绩增长乏力,亟需谋求战略转型,经充分调研和筛选,选定了所处行业具有长期发展前景并具备竞争优势的尚阳通作为本次并购标的;上市公司制定了向新质生产力转型的长期战略规划,并在国有股东的赋能下实现了与高校的三方战略合作,积累了半导体领域的潜在客户资源。上市公司具备跨行业整合能力,交易完成后上市公司从人员、财务、业务、资产、机构等方面拟采取的具体整合管控措施具备有效性,上市公司已充分提示本次交易相关整合管控风险;
2、研发投入为标的公司持续发展的核心驱动力,在业绩下滑情况下维持研发投入强度有利于改善标的资产业绩,管理层股东作出的相关承诺内容能够充分反映标的资产的研发成效以及管理层履职尽责情况,本次交易未设置业绩承诺或减值补偿承诺有利于保护上市公司及中小股东的利益,有利于本次重组交易目标实现;
3、本次交易业绩奖励安排为交易双方商业谈判结果,有利于调动尚阳通管理层积极性,为标的公司业务发展提供业绩锚定和正向激励作用,带动标的公司和上市公司业绩提升,回报中小投资者;本次交易业绩奖励不涉及“预测数”,业绩奖励分享比例合理,本次业绩奖励安排符合《监管规则适用指引——上市类第1号》的监管精神,不会损害上市公司和中小投资者利益;上市公司与本次交易的管理层股东经协商达成一致意见,将相关业绩奖励条款予以终止。
经核查,律师认为:
本次交易业绩奖励安排为交易双方商业谈判结果,有利于调动尚阳通管理层积极性,为标的公司业务发展提供业绩锚定和正向激励作用,带动标的公司和上市公司业绩提升,回报中小投资者;本次交易业绩奖励不涉及“预测数”,业绩奖励分享比例合理,本次业绩奖励安排符合《监管规则适用指引——上市类第号》的监管精神,不会损害上市公司和中小投资者利益;上市公司与本次交易的管理层股东经协商达成一致意见,将相关业绩奖励条款予以终止。
4、查阅上市公司与本次交易的管理层股东签订的《附条件生效的发行股份 及支付现金购买资产协议之补充协议(二)》。 (二)核查意见 经核查,独立财务顾问认为:
9.关于股份锁定期与股东人数
申请文件显示:(1)本次交易的交易对方共计 37 名,交易对方中子鼠咨询、青鼠投资主要业务为投资并持有尚阳通股权,交易对方众多从事股权投资业务。(2)标的资产股东人数穿透后不超过 200 人。
请上市公司补充披露:结合交易对方主营业务、除持有标的资产股权外其他对外投资情况,补充披露交易对方及其上层权益持有人是否专为本次交易而设立,锁定安排是否符合相关规定。
请上市公司补充说明:标的资产股东人数穿透计算的具体情况,是否符合《非上市公众公司监管指引第 4 号——股东人数超过 200 人的未上市股份有限公司申请行政许可有关问题的审核指引》等相关规定。
请独立财务顾问和律师核查并发表明确意见。
【回复】
一、请上市公司补充披露:结合交易对方主营业务、除持有标的资产股权外其他对外投资情况,补充披露交易对方及其上层权益持有人是否专为本次交易而设立,锁定安排是否符合相关规定
(一)结合交易对方主营业务、除持有标的资产股权外其他对外投资情况,补充披露交易对方及其上层权益持有人是否专为本次交易而设立
上市公司已在重组报告书之“第三章 交易对方情况”之 “三、其他事项说明”之“(七)交易对方各层股东直接或间接拥有权益的锁定期安排”补充披露相关内容如下:
1、交易对方及其上层权益持有人不属于专为本次交易而设立的主体
截至本报告书签署日,本次交易对方共有 37 名,其中,6 名为自然人交易对方,31 名为非自然人交易对方。
本次交易的 31 名非自然人交易对方的设立时间、取得标的公司权益时间均早于本次交易停牌(2024 年 11 月 27 日)前 6 个月,且不属于专为本次交易而设立的主体。其设立时间、取得标的公司权益的时间、主营业务、除持有标的公司股权外其他对外投资情况如下:
| 交易对方名称 | 设立时间 | 取得标的公司权益时间 | 主营业务 | 除持有标的公司股权外,是否存在其他对外投资情况 | 是否专为本次交易而设立 |
| 子鼠咨询 | 2017年9月 | 2017年11月、2018年1月、2019年12月、2020年12月、2021年8月、2022年4月 | 标的公司持股平台 | 否 | 否 |
| 南通华泓 | 2017年6月 | 2017年9月、2022年10月 | 股权投资 | 是,天津金海通半导体设备股份有限公司、南通全德学镂科芯二期创投基金管理合伙企业(有限合伙)、全德学镂科芯创业投资基金(青岛)合伙企业(有限合伙)、江苏益鑫通精密电子有限公司、南通敏顺智能科技有限公司等企业 | 否 |
| 创维产投 | 2017年4月 | 2018年3月 | 股权投资 | 是,安徽芯瑞达科技股份有限公司、深圳市金照明科技股份有限公司、南京米乐为微电子科技股份有限公司、上海申矽凌微电子科技股份有限公司等企业 | 否 |
| 南海成长 | 2017年7月 | 2018年8月、2020年6月 | 股权投资 | 是,上海绣回企业管理合伙企业(有限合伙)、深圳智岩科技股份有限公司、西安蓝深新材料科技股份有限公司、杭州沃镭智能科技股份有限公司等企业 | 否 |
| 华虹投资 | 2020年11月 | 2021年10月 | 股权投资 | 是,上海华虹虹芯私募基金合伙企业(有限合伙)、上海华虹虹芯二期创业投资合伙企业(有限合伙)、上海虹方企业管理合伙企业(有限合伙)、上海芯展科技有限公司等企业、上海华励博企业管理合伙企业(有限合伙)、珠海市杰理科技股份有限公司等 | 否 |
| 深圳鼎青 | 2016年9月 | 2018年3月、2018年8月 | 股权投资 | 是,埃特曼半导体技术有限公司、深圳广成创新技术有限公司、银河水滴科技(江苏)有限公司、通用微(深圳)科技有限公司等企业 | 否 |
| 石溪产恒 | 2019年9月 | 2020年6月 | 股权投资 | 是,南京码灵微电子科技有限公司、深圳通锐微电子技术有限公司、上海世禹精密设备股份有限公司、上海芯熠微电子有限公司、深圳市思远半导体有限公司等企业 | 否 |
| 战新五期 | 2020年3月 | 2020年6月、2020年10月 | 股权投资 | 否 | 否 |
| 青鼠投资 | 2020年11月 | 2021年1月 | 股权投资 | 否 | 否 |
| 南京同创 | 2014年10月 | 2018年8月 | 股权投资 | 是,新余同创鹏华投资合伙企业(有限合伙)、赣州恒芯远毅企业管理中心(有限合伙)、赣州共创企业管理中心(有限合伙)、东莞市盛雄激光先进装备股份有限公司等企业 | 否 |
| 领汇基石 | 2018年6月 | 2022年10月 | 股权投资 | 是,香农芯创科技股份有限公司、芜湖星原基石股权投资合伙企业(有限合伙)、马鞍山科濠基石股权投资合伙企业(有限合伙)、深圳麦科田生物医疗技术股份有限公司、芜湖鸿天基石股权投资合伙企业(有限合伙)等企业 | 否 |
| 山东尚颀 | 2022年6月 | 2022年10月 | 股权投资 | 是,嘉兴顽嘉股权投资合伙企业(有限合伙)、嘉兴顽轩股权投资合伙企业(有限合伙)、青岛顾宇创业投资基金合伙企业(有限合伙)、嘉兴顾明股权投资合伙企业(有限合伙)、上海得帆智能科技有限公司、上海艾拉比智能科技有限公司等企业 | 否 |
| 嘉兴上汽 | 2022年6月 | 2022年10月 | 股权投资 | 是,嘉兴隽安股权投资合伙企业(有限合伙)、嘉兴顾嘉股权投资合伙企业(有限合伙)、珠海横琴屹隆产业投资合伙企业(有限合伙)、紫金矿业上汽紫汽(厦门)创业投资基金合伙企业(有限合伙)、福建华清电子材料科技有限公司等企业 | 否 |
| 郑州同创 | 2021年7月 | 2022年10月 | 股权投资 | 是,郑州同创同赢企业管理合伙企业(有限合伙)、山东瑞城宇航碳材料有限公司、深圳亿韦利科技有限公司等企业 | 否 |
| 扬州同创 | 2022年7月 | 2022年10月 | 股权投资 | 否 | 否 |
| 华舆青岛 | 2021年4月 | 2022年10月 | 股权投资 | 是,哈尔滨国铁科技集团股份有限公司、株洲时代华先材料科技有限公司、中玺新材料(安徽)有限公司、南京迪升动力科技有限公司等企业 | 否 |
| 石溪二期 | 2021年6月 | 2022年10月 | 股权投资 | 是,湖北兴福电子材料股份有限公司、青岛思锐智能科技股份有限公司、中环领先半导体科技股份有限公司、江苏鑫华半导体科技股份有限公司等企业 | 否 |
| 青岛融源 | 2021年10月 | 2022年10月 | 股权投资 | 是,江苏鑫华半导体科技股份有限公司、浙江正瀚源半导体有限公司等企业 | 否 |
| 烟台山高 | 2016年3月 | 2022年10月 | 股权投资 | 是,山高宝鼎(烟台)股权投资合伙企业(有限合伙)、山高(烟台)乐成投资中心(有限合伙)、枣庄山高畅世领行智慧股权投资基金合伙企业(有限合伙)、上海风领新能源有限公司、清河电子科技(山东)有限责任公司等企业 | 否 |
| 上海联新 | 2020年10月 | 2022年10月 | 股权投资 | 是,上海联圭企业管理中心(有限合伙)、上海联璨企业管理中心(有限合伙)、上海联芃企业管理合伙企业(有限合伙)、上海联镨企业管理咨询合伙企业(有限合伙)、深圳微创踪影医疗装备有限公司、南京九州星际新材料有限公司等企业 | 否 |
| 重投战略 | 2022年4月 | 2022年10月 | 股权投资 | 是,君原电子科技(海宁)有限公司、深圳芯邦科技股份有限公司、深圳市辰卓科技股份有限公司、睿思芯科(深圳)技术有限公司、阜时科技有限公司、深圳市至信微电子有限公司等企业 | 否 |
| 华虹虹芯 | 2021年10月 | 2022年10月 | 股权投资 | 是,深圳市龙图光罩股份有限公司、上海国方芯迪企业管理合伙企业(有限合伙)、青岛信芯微电子科技股份有限公司等企业 | 否 |
| 战新八期 | 2022年9月 | 2022年10月 | 股权投资 | 是,高景太阳能股份有限公司、中微光科技(成都)有限公司 | 否 |
| 重投芯测 | 2022年5月 | 2022年10月 | 股权投资 | 是,深圳市重投芯耀一号科技投资合伙企业(有限合伙)、深圳市重投芯耀二号科技投资合伙企业(有限合伙)、深圳市芯盟产业发展有限公司、深圳市芸卓新材料科技有限公司、阜时科技有限公司等企业等 | 否 |
| 重仁聚力 | 2021年12月 | 2022年10月 | 股权投资 | 是,君原电子科技(海宁)有限公司、深圳芯邦科技股份有限公司、深圳市辰卓科技股份有限公司、深圳市芸卓新材料科技有限公司、深圳市至信微电子有限公司等企业 | 否 |
| 战新六期 | 2020年11月 | 2022年10月 | 股权投资 | 是,无锡硅动力微电子股份有限公司 | 否 |
| 鸿山众芯 | 2021年8月 | 2022年10月 | 股权投资 | 是,无锡硅动力微电子股份有限公司 | 否 |
| 共青城国谦 | 2022年9月 | 2022年10月 | 股权投资 | 否 | 否 |
| 苏州聚合 | 2021年3月 | 2022年10月 | 股权投资 | 是,东莞市环力智能科技有限公司、苏州坐标系智能科技有限公司、聆思半导体技术(苏州)有限公司等企业 | 否 |
| 中小企业发展基金 | 2021年5月 | 2022年10月 | 股权投资 | 是,马鞍山金泽基石股权投资合伙企业(有限合伙)、芜湖融煜基石股权投资合伙企业(有限合伙)、马鞍山科威基石股权投资合伙企业(有限合伙)、马鞍山基石景华股权投资合伙企业(有限合伙)、康维健生物医药有限公司、成都超纯应用材料股份有限公司等企业 | 否 |
| 芜湖鼎润 | 2022年8月 | 2022年10月 | 股权投资 | 是,马鞍山盛航基石股权投资合伙企业(有限合伙)、马鞍山科威基石股权投资合伙企业(有限合伙)、氢辉能源(深圳)有限公司、森瑞斯生物科技(深圳)有限公司等企业、上海隐冠半导体技术股份有限公司等 | 否 |
如上所示,截至报告书签署日,除子鼠咨询、青鼠投资、战新五期、扬州同创、共青城国谦5 名非自然人交易对方仅持有标的公司股权外,标的公司其他非自然人交易对方均存在除持有标的公司外的其他对外投资。
子鼠咨询、青鼠投资、战新五期、扬州同创、共青城国谦5 名非自然人交易对方经穿透后的上一层权益持有人中的非自然人股东(出资人)成立时间均早于本次停牌前六个月,且相关主体除持有标的公司股权外,还持有其他投资。其设立时间、除持有标的公司股权外是否存在其他投资的具体情况如下:
(1)子鼠咨询
| 序号 | 合伙人姓名/名称 | 成立时间 | 除持有标的资产外是否存在其他对外投资 |
| 1 | 蒋容 | 不适用 | 不适用 |
| 2 | 姜峰 | 不适用 | 不适用 |
| 3 | 肖胜安 | 不适用 | 不适用 |
| 4 | 刘新峰 | 不适用 | 不适用 |
| 5 | 曾大杰 | 不适用 | 不适用 |
| 6 | 王剑峰 | 不适用 | 不适用 |
| 7 | 罗才卿 | 不适用 | 不适用 |
| 8 | 陈文君 | 不适用 | 不适用 |
| 9 | 艾静 | 不适用 | 不适用 |
| 10 | 刘勤 | 不适用 | 不适用 |
| 11 | 葛先超 | 不适用 | 不适用 |
| 12 | 程卫红 | 不适用 | 不适用 |
| 13 | 谭凯归 | 不适用 | 不适用 |
| 14 | 陶焘 | 不适用 | 不适用 |
| 15 | 干超 | 不适用 | 不适用 |
| 16 | 莫晓晗 | 不适用 | 不适用 |
| 17 | 姜源 | 不适用 | 不适用 |
| 18 | 蒋越炜 | 不适用 | 不适用 |
| 19 | 陆紫馨 | 不适用 | 不适用 |
注:上层权益持有人包括交易对方自然人股东(或出资人)、非自然人股东(或出资人),下同。
(2)青鼠投资
| 序号 | 合伙人姓名/名称 | 成立时间 | 除持有标的资产外是否存在其他对外投资 |
| 1 | 刘燃 | 不适用 | 不适用 |
| 2 | 蒋容 | 不适用 | 不适用 |
| 3 | 黄琦 | 不适用 | 不适用 |
| 4 | 朱锈杰 | 不适用 | 不适用 |
| 5 | 张敏 | 不适用 | 不适用 |
| 6 | 钭献月 | 不适用 | 不适用 |
| 7 | 张震 | 不适用 | 不适用 |
| 8 | 张海霞 | 不适用 | 不适用 |
(3)战新五期
| 序号 | 合伙人姓名/名称 | 成立时间 | 除持有标的资产外是否存在其他对外投资 |
| 1 | 深圳创维投资管理企业(有限合伙) | 2014年12月 | 是,安徽创维启航产投股权投资基金合伙企业(有限合伙)、深圳创维天使投资私募基金合伙企业(有限合伙)、珠海横琴创维强科一号股权投资合伙企业(有限合伙)、深圳市创欣南铧企业管理有限责任公司、宁波创欣东铧企业管理有限责任公司等企业 |
| 2 | 张友良 | 不适用 | 不适用 |
| 3 | 刘冬梅 | 不适用 | 不适用 |
| 4 | 鲁佳 | 不适用 | 不适用 |
| 5 | 姚一灵 | 不适用 | 不适用 |
| 6 | 吴菁 | 不适用 | 不适用 |
(4)扬州同创
| 序号 | 合伙人姓名/名称 | 成立时间 | 除持有标的资产外是否存在其他对外投资 |
| 1 | 江西省金控投资集团有限公司 | 2018年2月 | 是,江西省未来产业发展投资基金(有限合伙)、江西省信用融资担保集团股份有限公司、南昌赣金信私募股权投资基金(有限合伙)等企业 |
| 2 | 上海鼎璋智能科技合伙企业(有限合伙) | 2016年10月 | 是,允泰尊享一号股权投资基金(枣庄)合伙企业(有限合伙)、苏州协耀科新创业投资合伙企业(有限合伙)、长扬科技(北京)股份有限公司等企业 |
| 3 | 厦门国升增长启航壹号创业投资合伙企业(有限合伙) | 2022年3月 | 是,厦门国升增长优选壹号创业投资合伙企业(有限合伙)、厦门国升增长启航信诺创业投资合伙企业(有限合伙)、厦门国升增长启航蜂巢创业投资合伙企业(有限合伙)、北京博鲁斯潘精密机床有限公司、齐力半导体(绍兴)有限公司等企业 |
| 4 | 朱晓璇 | 不适用 | 不适用 |
| 5 | 南通安装集团股份有限公司 | 1986年8月 | 是,南通裕丰置业有限公司、南通安装集团系统集成有限公司、南通创新机电安装有限公司等企业 |
| 6 | 杭州同创伟业资产管理有限公司 | 2013年10月 | 是,杭州南海成长投资合伙企业(有限合伙)、杭州同创叩问进取股权投资合伙企业(有限合伙)、杭州叩问股权投资合伙企业(有限合伙)、杭州同创伟业企业管理咨询有限公司等企业 |
(5)共青城国谦
| 序号 | 合伙人姓名/名称 | 成立时间 | 除持有标的资产外是否存在其他对外投资 |
| 1 | 何志怀 | 不适用 | 不适用 |
| 2 | 玖钺私募股权基金管理(北京)有限公司 | 2021年6月 | 是,天铖锌铖一期(温州)创业投资合伙企业(有限合伙)、北京大兴福禄数字经济股权投资基金(有限合伙)等企业、玖钺普朗克壹号(温州)创业投资合伙企业(有限合伙)等 |
如上所示,子鼠咨询、青鼠投资、战新五期、扬州同创、共青城国谦经穿透后的上一层非自然人股东(出资人)除持有标的公司股份外,还持有其他投资,且其成立时间均早于本次重组申请停牌前(2024 年 11 月 27 日)六个月,不属于专为本次交易设立的主体。
此外,前述 31 名非自然人交易对方的成立时间、取得标的公司权益时间均早于本次交易停牌(2024 年11月27 日)前6 个月。同时,前述 31 名交易对方已出具相关承诺确认函,确认其均不属于专为本次交易设立的情形。因此,本次交易 31 名非自然人交易对方不存在专为本次交易设立的情形。
(二)锁定期安排是否符合相关规定
1、交易对方锁定期的相关规定
根据《上市公司重大资产重组管理办法》(以下简称“重组办法”)第四十七条,“特定对象以资产认购而取得的上市公司股份,自股份发行结束之日起十二个月内不得转让;属于下列情形之一的,三十六个月内不得转让:(一)特定对象为上市公司控股股东、实际控制人或者其控制的关联人;(二)特定对象通过认购本次重组发行的股份取得上市公司的实际控制权;(三)特定对象取得本次重组发行的股份时,对其用于认购股份的资产持续拥有权益的时间不足十二个月”。
根据《深圳证券交易所股票发行上市审核业务指南第 7 号——上市公司重大资产重组审核关注要点》第 10 点,“交易对方如为本次交易专门设立的,穿透披露到非专为本次交易设立的主体对持有交易对方股权或份额的锁定安排”。
2、补充披露本次交易对方的锁定安排是否符合相关规定
上市公司已在重组报告书之“第三章 交易对方情况”之 “三、其他事项说明”之“(七)交易对方各层股东直接或间接拥有权益的锁定期安排”补充披露相关内容如下:
1、交易对方锁定期的相关规定 根据《上市公司重大资产重组管理办法》(以下简称“重组办法”)第四十 七条,“特定对象以资产认购而取得的上市公司股份,自股份发行结束之日起十 二个月内不得转让;属于下列情形之一的,三十六个月内不得转让:(一)特定 对象为上市公司控股股东、实际控制人或者其控制的关联人;(二)特定对象通 过认购本次重组发行的股份取得上市公司的实际控制权;(三)特定对象取得本 次重组发行的股份时,对其用于认购股份的资产持续拥有权益的时间不足十二个 月”。 根据《深圳证券交易所股票发行上市审核业务指南第7 号——上市公司重 大资产重组审核关注要点》第10 点,“交易对方如为本次交易专门设立的,穿 透披露到非专为本次交易设立的主体对持有交易对方股权或份额的锁定安排”。
2、本次交易交易对方的锁定情况
如前所述,本次交易的交易对方,以及仅投资尚阳通的交易对方的上层权益持有人的成立时间均早于本次交易停牌(2024 年 11 月 27 日)前 6 个月,均不属于为本次交易专门设立的主体,各交易对方在本次交易中获得的上市公司股份锁定安排符合《上市公司重大资产重组管理办法》的规定,具体如下:
(1)交易对方蒋容、肖胜安、子鼠咨询、青鼠投资已承诺,其因本次交易取得的上市公司股份自本次发行结束之日起36 个月内不得转让;
(2)交易对方姜峰已承诺,其因本次交易取得的间接持有上市公司的股份,自取得之日起36 个月内不以任何方式进行转让;
(3)南通华泓、创维产投、南海成长、华虹投资、深圳鼎青、领汇基石、石溪产恒、战新五期、洪炜、山东尚颀、叶桑、扬州同创、嘉兴上汽、上海联新、南京同创、石溪二期、中车青岛、重投战略、中小企业发展基金、郑州同创、烟台山高、华虹虹芯、苏州聚合、共青城国谦、重投芯测、马友杰、鸿山众芯、战新八期、重仁聚力、战新六期、青岛融源、芜湖鼎润已承诺,其因本次交易取得的上市公司股份自本次发行结束之日起12 个月内不得转让。
此外,子鼠咨询、青鼠投资、战新五期、战新八期(战新八期原不存在除尚阳通以外的其他股权投资,其后续投资了高景太阳能股份有限公司和中微光科技(成都)有限公司,基于谨慎性原则的考虑,其合伙人仍继续履行出具的穿透锁定承诺)、共青城国谦及扬州同创的合伙人已分别、自愿出具承诺函,承诺在前述主体通过本次交易获得的上市公司股份的锁定期内,不转让所持前述主体的出资份额。具体内容如下:“在子鼠咨询/青鼠投资/战新五期/战新八期/共青城国谦/扬州同创通过本次交易认购的上市公司本次发行股份的锁定期内,本承诺人不得转让持有的子鼠咨询/青鼠投资/战新五期/战新八期/共青城国谦/扬州同创出资份额。
同时,蒋容个人还出具了《关于股份锁定期的承诺函》,承诺“如后续本人受让谭凯归持有的深圳市子鼠管理咨询合伙企业(有限合伙)出资份额,在深圳市子鼠管理咨询合伙企业(有限合伙)通过本次交易认购的上市公司本次发行股份的锁定期内,本承诺人不转让前述受让的深圳市子鼠管理咨询合伙企业(有限合伙)出资份额。”
二、请上市公司补充说明:标的资产股东人数穿透计算的具体情况,是否符合《非上市公众公司监管指引第 4 号——股东人数超过 200 人的未上市股份有限公司申请行政许可有关问题的审核指引》等相关规定
根据《非上市公众公司监管指引第 4 号——股东人数超过二百人的未上市股份有限公司申请行政许可有关问题的审核指引》相关规定,对本次重组的交易对方穿透计算的股东人数情况如下:
| 序号 | 股东名称 | 穿透计算股东数量(人) | 说明 |
| 1 | 子鼠咨询 | 16 | 子鼠咨询为尚阳通的员工持股平台,合伙人数为19人(其中3人与自然人股东重复),经穿透计数为16人 |
| 2 | 南通华泓 | 28 | 南通华泓为南通华达微的全资子公司,经穿透计算为28人 |
| 3 | 蒋容 | 1 | 自然人,按1人计算 |
| 4 | 创维产投 | 1 | 已备案的私募基金,按1人计算 |
| 5 | 姜峰 | 1 | 自然人,按1人计算 |
| 6 | 南海成长 | 1 | 已备案的私募基金,按1人计算 |
| 7 | 肖胜安 | 1 | 自然人,按1人计算 |
| 8 | 华虹投资 | 7 | 共有3名股东,穿透至国资持股、上市公司、已备案私募基金或登记私募基金管理人,经穿透计算为7名 |
| 9 | 深圳鼎青 | 1 | 已备案的私募基金,按1人计算 |
| 10 | 石溪产恒 | 1 | 已备案的私募基金,按1人计算 |
| 11 | 战新五期 | 1 | 已备案的私募基金,按1人计算 |
| 12 | 青鼠投资 | 7 | 有限合伙企业,合伙人数8人(含蒋容),经穿透计数为7人 |
| 13 | 洪炜 | 1 | 自然人,按1人计算 |
| 14 | 叶桑 | 1 | 自然人,按1人计算 |
| 15 | 南京同创 | 4 | 未备案有限合伙企业,经穿透计数为4人 |
| 16 | 马友杰 | 1 | 自然人,按1人计算 |
| 17 | 领汇基石 | 1 | 已备案的私募基金,按1人计算 |
| 18 | 山东尚颀 | 1 | 已备案的私募基金,按1人计算 |
| 19 | 嘉兴上汽 | 1 | 已备案的私募基金,按1人计算 |
| 20 | 郑州同创 | 1 | 已备案的私募基金,按1人计算 |
| 21 | 扬州同创 | 1 | 已备案的私募基金,按1人计算 |
| 22 | 华舆青岛 | 1 | 已备案的私募基金,按1人计算 |
| 23 | 石溪二期 | 1 | 已备案的私募基金,按1人计算 |
| 24 | 青岛融源 | 3 | 有限合伙企业,经穿透计数为3人 |
| 25 | 烟台山高 | 1 | 已备案的私募基金,按1人计算 |
| 26 | 上海联新 | 1 | 已备案的私募基金,按1人计算 |
| 27 | 重投战略 | 1 | 已备案的私募基金,按1人计算 |
| 28 | 华虹虹芯 | 1 | 已备案的私募基金,按1人计算 |
| 29 | 战新八期 | 1 | 已备案的私募基金,按1人计算 |
| 30 | 重投芯测 | 1 | 已备案的私募基金,按1人计算 |
| 31 | 重仁聚力 | 9 | 有限合伙企业,经穿透计数为9人 |
| 32 | 战新六期 | 1 | 已备案的私募基金,按1人计算 |
| 33 | 鸿山众芯 | 2 | 有限合伙企业,经穿透计数为2人 |
| 34 | 共青城国谦 | 1 | 已备案的私募基金,按1人计算 |
| 35 | 苏州聚合 | 1 | 已备案的私募基金,按1人计算 |
| 36 | 中小企业发展基金 | 1 | 已备案的私募基金,按1人计算 |
| 37 | 芜湖鼎润 | 1 | 已备案的私募基金,按1人计算 |
| 合计 | 105 | —— | |
如上所示,本次重组的交易对方经穿透后股东人数未超过200 人。
综上,标的公司穿透后的最终出资人未超过 200 人,不属于《非上市公众公司监管指引第 4 号——股东人数超过二百人的未上市股份有限公司申请行政许可有关问题的审核指引》规定的股东人数超过200 人的情形,标的资产符合《证券法》等相关规定。
三、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、律师已实施的核查程序如下:
1、获取交易对方《公司章程》(或合伙协议)、调查表,访谈交易对方,核查交易对方主营业务;通过天眼查查询交易对方对外投资情况、交易对方上层权益持有人对外投资情况,获取交易对方出具的说明承诺,核查交易对方及其上层权益持有人设立时间、除持有标的公司股权外是否存在其他投资情况,以及是否属于专为本次交易而设立。获取交易对方出具的股份锁定承诺函,核查交易对方股份锁定是否符合相关规定;
2、获取并查阅标的公司《公司章程》、股东名册,获取并查阅交易对方出具的调查表,访谈交易对方的相关人员,检索并查询交易对方私募基金备案情况,核查标的公司经穿透后股东人数及是否超过200 人。
(二)核查意见
经核查,独立财务顾问、律师认为:
1、交易对方及其上层权益持有人不属于专为本次交易而设立的主体,本次交易的交易对方,以及除尚阳通外不存在其他股权投资的交易对方子鼠咨询、青鼠投资、战新五期、战新八期、共青城国谦及扬州同创的合伙人已分别出具锁定安排承诺,该等主体在本次交易过程中获得的上市公司股份的锁定安排符合《上市公司重大资产重组管理办法》等相关法律法规的规定。
2、截至本回复意见出具日,标的公司的实际股东穿透后的最终股东人数未超过 200 人,不适用《非上市公众公司监管指引第 4 号——股东人数超过 200人的未上市股份有限公司申请行政许可有关问题的审核指引》有关超200 人公司申报合规性审核的相关规定。
10.关于募集配套资金
申请文件显示:(1)截至2024年12月31日,上市公司合并口径资产负债率为53.90%,负债总额达80.92亿元,其中流动负债为53.65亿元,占比66.30%,主要为短期借款、应付账款、一年内到期的非流动负债。(2)本次交易拟募集配套资金用于支付现金对价和并购整合费用。
请上市公司补充披露:结合上市公司自有资金、业务需求、融资渠道等,披露是否存在较大的偿债压力,如无法足额、及时募集配套资金,上市公司解决相关资金需求的具体安排及保障措施,以及对本次交易成功实施、上市公司财务状况的潜在影响,并充分提示相关风险。
请独立财务顾问和会计师核查并发表明确意见。
【回复】
一、结合上市公司自有资金、业务需求、融资渠道等,披露是否存在较大的偿债压力,如无法足额、及时募集配套资金,上市公司解决相关资金需求的具体安排及保障措施,以及对本次交易成功实施、上市公司财务状况的潜在影响,并充分提示相关风险
(一)上市公司存在较大的偿债压力
1、上市公司自有资金、业务资金需求情况
上市公司已在重组报告书“第五章 发行股份及募集配套资金的情况“之二、本次交易募集配套资金情况”之“(三)募集配套资金用途及必要性”之“2、
募集配套资金的必要性”之“(2)优化资本结构,提升上市公司持续盈利能力”中对上市公司自有资金、业务需求情况补充披露如下:
“上市公司流动资产、流动负债和现金流量表主要科目如下:
单位:万元
| 项目 | 2026年1-6月/2026年6月30日 | 2025年度/2025年12月31日 | 2024年度/2024年12月31日 |
| 货币资金 | 10,207.36 | 16,430.19 | 22,476.59 |
| 应收账款 | 1,064.29 | 886.02 | 593.02 |
| 存货 | 209,018.03 | 212,147.08 | 229,116.13 |
| 流动资产合计 | 259,332.62 | 263,002.87 | 295,396.34 |
| 短期借款 | 253,520.00 | 254,498.06 | 254,910.00 |
| 应付账款 | 62,522.43 | 62,486.57 | 70,000.61 |
| 合同负债 | 44,698.04 | 48,431.27 | 52,374.79 |
| 一年内到期的非流动负债 | 123,383.77 | 125,685.65 | 108,936.78 |
| 流动负债合计 | 532,494.90 | 538,649.18 | 536,473.28 |
| 销售商品、提供劳务收到的现金 | 141,619.05 | 321,798.72 | 398,789.35 |
| 经营活动现金流入小计 | 145,256.50 | 330,114.90 | 404,102.06 |
| 购买商品、接受劳务支付的现金 | 110,748.44 | 257,699.56 | 310,046.50 |
| 经营活动现金流出小计 | 134,191.88 | 310,648.06 | 374,291.49 |
| 经营活动产生的现金流量净额 | 11,064.63 | 19,466.83 | 29,810.57 |
| 投资活动现金流入小计 | 1,151.03 | 16,578.42 | 17,485.82 |
| 投资活动现金流出小计 | 743.56 | 1,887.60 | 10,621.63 |
| 投资活动产生的现金流量净额 | 407.47 | 14,690.82 | 6,864.19 |
| 筹资活动现金流入小计 | 234,636.00 | 322,934.11 | 264,080.28 |
| 筹资活动现金流出小计 | 252,623.45 | 362,297.74 | 315,824.06 |
| 筹资活动产生的现金流量净额 | -17,987.45 | -39,363.63 | -51,743.78 |
注:上表2024-2025年度财务数据已经审计,2026年1-6月财务数据未经审计。
上市公司短期偿债压力较大。截至2026年6月30日,上市公司合并口径资产负债率为53.11%,负债总额达749,491.30万元,其中流动负债为532,494.90万元,主要为短期借款、应付账款、一年内到期的非流动负债,流动负债占负债总额的比例为71.05%;上市公司流动资产合计为259,332.62万元,其中货币资金为10,207.36万元,现金储备远低于短期债务金额。
上市公司现有主营业务经营性现金流较好,投资和筹资现金流较差。上市公司所处百货零售行业因其业务特性,经营性现金流相对较好,各年(期)销售商品、提供劳务收到的现金均高于购买商品、接受劳务支付的现金,经营活动产生的现金流量净额均为正数;受宏观经济增速放缓、所处行业竞争加剧等因素影响,上市公司固定资产投资和对外投资更加审慎,投资活动现金流入及流出金额快速下降,产生的现金流量净额较小;因历史债务约束,筹资活动现金流入金额小于流出金额,产生的现金流量净额持续为负数,上市公司偿债支出金额较大。除偿还债务外,上市公司现有主营业务暂不存在其他大额资金需求。
相对采用债务融资方式筹集现金对价而言,本次募集配套资金有利于优化上市公司资产负债结构,降低财务风险,缓解上市公司短期偿债压力,并有利于增强公司后续融资能力。同时,上市公司将借助资本实力提升的有利条件,逐步加大原有百货业务门店升级、业务转型的投入和半导体相关人才的引进,不断加强综合实力,提升公司的持续盈利能力。”
2、上市公司的融资渠道
上市公司已在重组报告书“第五章 发行股份及募集配套资金的情况“之二、本次交易募集配套资金情况”之“(六)募集配套资金失败的补救措施”中补充披露如下:
“3、上市公司的融资渠道
除发行股份募集配套资金外,上市公司还可采用下述方式筹集资金:
(1)银行借款
公司持有长沙银行(601577)5.69%股份,截至2026 年9 月30 日收盘,持股市值为 222,005.77 万元,公司未来在履行相关程序的情况下,可通过股票质押方式向商业银行进行贷款。
(2)资产处置
上市公司持有长沙银行(601577)5.69%股份,目前尚未设定质押,另持有佛山隆深机器人有限公司12.63%的股权,必要时上市公司可通过出售所持长沙银行股份或处置前述对外投资的方式筹集资金。此外,上市公司还持有较多优质物业资产,包括公司总部办公大楼、友谊商店、友谊商城、天津友阿奥莱、常德友阿国际广场、邵阳友阿国际广场、郴州友阿国际广场等,必要时可出售部分资产筹资。”
(二)无法足额、及时募集配套资金的解决措施及对本次交易和上市公司的影响
上市公司已在重组报告书“第五章 发行股份及募集配套资金的情况”之二、本次交易募集配套资金情况”之“(六)募集配套资金失败的补救措施”中补充披露如下:
“本次发行股份购买资产不以募集配套资金的成功实施为前提,如果本次募集配套资金发行失败或募集配套资金金额不足,公司将通过自有资金或自筹资金等方式解决募集配套资金不足部分的资金需求,不影响本次发行股份购买资产行为的实施。具体情况如下:
1、本次交易上市公司付款条件相对宽松
部分交易对方现金对价采用分期支付方式。根据上市公司与交易对方签订的《购买资产协议之补充协议》约定,本次交易对方蒋容、肖胜安、姜峰的现金对价分四期支付,领汇基石、石溪二期、重投战略、基石中小企业发展基金、华虹虹芯、重投芯测、鸿山众芯、重仁聚力、芜湖鼎润、南通华泓的现金对价分两期支付,其他涉及现金对价的交易对方一次性支付。若本次募集配套资金成功实施且扣除相关费用后足以支付全部现金对价,上市公司将于募集配套资金到位且完成验资(T日)后分如下四期支付现金对价,具体情况如下:
单位:万元
| 交易对方 | 现金支付对价 | 现金对价占交易对价的比例 | 现金对价分期支付情况 | |||
| T日 | T+12个月 | T+24个月 | T+36个月 | |||
| 蒋容 | 5,270.92 | 27.28% | 2,108.37 | 1,054.18 | 1,054.18 | 1,054.18 |
| 肖胜安 | 2,128.62 | 32.87% | 851.45 | 425.72 | 425.72 | 425.72 |
| 姜峰 | 7,160.82 | 100.00% | 2,864.33 | 1,432.16 | 1,432.16 | 1,432.16 |
| 子鼠咨询 | 10,389.80 | 35.00% | 10,389.80 | - | - | - |
| 青鼠投资 | 746.64 | 35.00% | 746.64 | - | - | - |
| 深圳鼎青 | 1,185.03 | 35.00% | 1,185.03 | - | - | - |
| 叶桑 | 461.87 | 35.00% | 461.87 | - | - | - |
| 华虹投资 | 1,455.62 | 35.00% | 1,455.62 | - | - | - |
| 石溪产恒 | 832.96 | 35.00% | 832.96 | - | - | - |
| 战新五期 | 832.96 | 35.00% | 832.96 | - | - | - |
| 洪炜 | 746.67 | 35.00% | 746.67 | - | - | - |
| 领汇基石 | 4,577.43 | 47.30% | 3,387.10 | 1,190.32 | - | - |
| 石溪二期 | 1,225.00 | 47.30% | 906.45 | 318.55 | - | - |
| 重投战略 | 1,120.00 | 47.30% | 828.75 | 291.25 | - | - |
| 基石中小企业发展基金 | 1,050.00 | 47.30% | 776.95 | 273.04 | - | - |
| 苏州聚合 | 400.00 | 29.41% | 400.00 | - | - | - |
| 华虹虹芯 | 700.00 | 47.30% | 517.97 | 182.03 | - | - |
| 重投芯测 | 350.00 | 47.30% | 258.98 | 91.01 | - | - |
| 鸿山众芯 | 175.00 | 47.30% | 129.49 | 45.51 | - | - |
| 重仁聚力 | 105.00 | 47.30% | 77.69 | 27.30 | - | - |
| 芜湖鼎润 | 17.50 | 47.30% | 12.95 | 4.55 | - | - |
| 南通华泓 | 9,700.68 | 39.32% | 8,635.80 | 1,064.87 | - | - |
| 合计 | 50,632.52 | - | 38,407.86 | 6,400.52 | 2,912.07 | 2,912.07 |
注:上表 T 日为募集配套资金到位且完成验资之日。
若募集配套资金不及预期,上市公司拥有6个月的筹资缓冲期。如募集配套资金未能成功实施或扣除相关费用后不足以支付全部现金对价,上市公司将于标的资产交割日(T 日)起满六个月后开始分期支付现金对价,即于T+6个月、T+12个月、T+24个月、T+36个月分别支付现金对价38,407.86万元、6,400.52万元、2,912.07万元和2,912.07万元。
因此,本次交易上市公司现金对价支付条件相对宽松,若募集配套资金不及预期,上市公司有足够的时间筹集资金。
2、若无法足额、及时募集配套资金,上市公司将通过自有或自筹资金解决
若本次交易募集配套资金未能成功实施或不足以支付全部现金对价,上市公司将通过自有或自筹资金解决资金缺口,包括但不限于通过并购贷款、质押借款、资产处置等方式筹集资金。
由于上市公司目前面临较大的偿债压力,现金储备不足,融资方较为有限,能否足额筹集资金存在一定的不确定性。若募集配套资金不达预期,将进一步加大上市公司偿债风险和资金压力,同时给本次交易带来不确定性。”
上市公司已在重组报告书“重大风险提示”之“一、与本次交易相关的风险”之“(五)募集配套资金不及预期及筹资风险”中对募集配套资金相关风险补充披露如下:
“本次交易的现金对价共计 50,632.52 万元,主要来源于募集配套资金,上市公司拟向不超过 35 名符合条件的特定对象发行股份募集配套资金。本次募集配套资金能否获得深交所审核通过及中国证监会作出予以注册决定以及能否顺利完成发行存在不确定性。同时,受监管法律法规调整、股票市场波动及投资者预期等影响,本次募集配套资金存在未能实施或融资金额低于预期的风险。
若募集资金不达预期,上市公司需于标的资产交割日(T 日)起满六个月后开始分期支付现金对价,即于 T+6 个月、T+12 个月、T+24 个月、T+36 个月分别支付 38,407.86 万元、6,400.52 万元、2,912.07 万元和 2,912.07 万元,届时上市公司将通过自有或自筹资金解决。此外,上市公司目前面临一定的偿债压力,现金储备不足。截至 2026 年 6 月30 日,上市公司合并口径资产负债率为53.11%,负债总额达749,491.30 万元,其中流动负债为532,494.90 万元,主要为短期借款、应付账款、一年内到期的非流动负债,流动负债占负债总额的比例为71.05%;上市公司流动资产合计为 259,332.62 万元,其中货币资金为 10,207.36 万元,现金储备远低于短期债务金额。在前述债务约束下,上市公司可选择的融资方式较为有限,能否足额筹集资金支付现金对价存在一定的不确定性。在上述情况下,若募集配套资金失败或者融资金额低于预期,将进一步加大上市公司偿债风险和资金压力,同时给本次交易带来不确定性,提请投资者注意相关风险。”
二、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问、会计师已实施的核查程序如下:
1、查阅上市公司2026年1-6月财务报表,并结合近两年度年报数据,分析上市公司自有资金周转情况,并通过短期偿债能力和长期偿债能力指标的测算,分析上市公司业务资金需求和偿债压力情况;
2、查阅本次重组《购买资产协议之补充协议》,测算上市公司本次重组现金对价支付节奏情况;
3、取得上市公司主要物业资产清单,访谈上市公司总裁,了解上市公司资金计划以及可供处置的资产情况;
4、查阅上市公司信用报告,了解上市公司银行授信额度及使用情况;
5、访谈上市公司总裁,了解上市公司可能的融资方式。
(二)核查意见
经核查,独立财务顾问、会计师认为:上市公司存在较大的偿债压力,本次交易上市公司现金对价付款条件相对宽松,若募集配套资金不及预期,上市公司有足够的时间筹集资金;因此,若无法足额、及时募集配套资金,上市公司将通过并购贷款、质押借款、资产处置等方式筹集资金,将进一步加大上市公司偿债风险和资金压力,同时给本次交易带来不确定性。
11.关于上市公司股权
申请文件显示:(1)截至报告书签署日,上市公司控股股东累计质押上市公司股份数量占其持股数量的89.69%,占上市公司总股本的28.72%;其中已被司法冻结股数占其持股数量的4.92%,占公司总股本的1.58%。(2)2024年12月9日,上市公司控股股东与上海勤学堂投资控股有限公司(以下简称勤学堂投资)签署《股票转让合同》,约定将其持有上市公司6984.81万股股份转让给勤学堂投资。
请上市公司补充说明:(1)控股股东股份质押比例较高以及被司法冻结的原因;并结合控股股东及实际控制人的资金情况、债务偿付能力,交易完成后交易对方的持股情况等,说明本次交易完成后上市公司控制权是否稳定。(2)本次交易前控股股东协议转让股份的原因、价格确定方式以及资金用途,与本次交易是否构成一揽子安排。
请独立财务顾问和律师核查并发表明确意见。
【回复】
一、控股股东股份质押比例较高以及被司法冻结的原因;并结合控股股东及实际控制人的资金情况、债务偿付能力,交易完成后交易对方的持股情况等,说明本次交易完成后上市公司控制权是否稳定
(一)受收入准则调整、百货零售和地产行业发展下行等因素的影响,为维持当前经营所需的银行贷款规模,友阿控股股份累计质押比例较高;因债务逾期,友阿控股质押给招商银行股份有限公司长沙分行(以下简称“招商银行长沙分行”)的股份曾被司法冻结,现该部分冻结已被解除;因债务逾期,友阿控股质押给广发银行股份有限公司长沙分行(以下简称“广发银行长沙分行”)的部分质押股份被司法冻结
因自身经营发展需要,友阿控股 2020 年度以前即形成了较大规模的银行债务,且主要为信用贷款;2020 年度起,友阿控股开始执行新收入准则,对零售联营收入采用净额法列报,营业收入大幅下降(由2019 年的62.66 亿元降至2020年的 23.29 亿元),导致其在银行的信用评级发生调整、部分银行进行了抽贷并要求友阿控股以上市公司股权作质押担保增信。一方面,部分地产项目前期大额的资金投入暂未取得预期的投资回报,另一方面,受百货零售和地产行业发展下行的影响,友阿控股营业收入进一步下滑,因此为维持当前所需的银行贷款规模,友阿控股质押的上市公司股票比例逐步上升。截至本回复出具之日,友阿控股累计质押的上市公司股份数量为381,668,740 股,占其持有上市公司股份数量比例为 85.49%,占公司总股本的 27.38%。
截至本回复出具之日,友阿控股累计冻结的上市公司股份数量为27,100,000 股,占其持有的上市公司股份数量比例为 6.07%,占公司总股本的1.94%。本次重组申报以来,友阿控股被冻结的上市公司股份(含已解除冻结股份)情况如下:
| 股东名称 | 冻结数量(股) | 占其所持股份比例 | 占公司总股本比例 | 起始日 | 到期日 | 冻结解除日 | 债权人 | 冻结原因 |
| 友阿控股 | 21,981,500 | 4.92% | 1.58% | 2024/10/25 | 2027/10/24 | 2026/1/30 | 招商银行长沙分行 | 因债务逾期被司法冻结,具体详见下文 |
| 17,500,000 | 3.92% | 1.26% | 2025/11/6 | 2028/11/5 | 不适用 | 广发银行长沙分行 | ||
| 9,600,000 | 2.15% | 0.69% | 2026/9/16 | 2029/9/15 | 不适用 | 广发银行长沙分行 |
2020 年8月27 日,友阿控股在招商银行长沙分行办理了总额1亿元的商业汇票贴现业务。票据到期后,友阿控股作为出票人和承兑人未能按期兑付上述票据,招商银行长沙分行向最后一手持票人垫付了1 亿元票据,随后其向法院提起诉讼对友阿控股、前手湖南友谊阿波罗控股股份有限公司友阿超市分公司(以下简称“友阿超市分公司”)行使追索权。根据湖南省长沙市中级人民法院民事判决书【(2022)湘01 民终8421 号】,友阿控股及友阿超市分公司应偿还招商银行长沙分行垫付的电子商业承兑汇票票款本金 9,853.35 万元,并以欠付的票款本金为基数,按每日万分之五的标准支付相应利息。因友阿控股未能及时偿付前述款项,2024 年 10 月 25 日起,友阿控股质押给招商银行长沙分行的 21,981,500股上市公司股票被司法冻结。2026 年 2 月 2 日,友阿控股已通过长沙市芙蓉区人民法院向招商银行长沙分行偿还上述本金及 1,928.11 万元利息,其质押给招商银行长沙分行的21,981,500 股上市公司股份已于2026 年1月30 日被解除冻结。
因友阿控股在广发银行长沙分行的借款逾期,债权人基于债权保障需求,向法院申请财产保全,截至本回复出具之日,友阿控股质押给广发银行长沙分行的共计 2,710 万股上市公司股票被司法冻结。目前,广发银行长沙分行已向长沙市岳麓区人民法院提起诉讼,案件已于2026 年6 月 26 日取得终审判决,根据湖南省长沙市中级人民法院《民事判决书》【(2026)湘01 民终 8075 号】,友阿控股应偿还广发银行长沙分行本金 8,990 万元及截至 2025 年 10 月 16 日的利息455.04 万元、罚息217.54 万元、复利11.01 万元,此后的利息、罚息、复利计算按合同约定的标准顺延计算至实际清偿之日止。
长沙市岳麓区人民法院已于 2026 年10月26日至10 月27日在淘宝网岳麓区人民法院司法拍卖网络平台对友阿控股所持有的并已司法再冻结的上市公司27,100,000 股股份进行公开拍卖。截至本回复出具之日,本次司法拍卖股票已全部竞拍成功,后续仍涉及买受人缴款、股权变更过户等环节,因此司法拍卖最终结果仍存在不确定性。若本次被司法拍卖股份全部成交并过户登记,友阿控股持有上市公司股份将由 446,448,740 股减少至 419,348,740 股,占上市公司股份总数的比例将由 32.02%降至 30.08%;质押股份数量将从 381,668,740 股降至 354,568,740 股,累计质押股份数量占其持股总数的比例将从 85.49%降至
84.55%;冻结股份将从 27,100,000 股降至 0股。若本次司法拍卖股票所得款项已足额清偿友阿控股对广发银行长沙分行的债务,经申请解除剩余超额质押的友阿股份股票后,友阿控股持有上市公司质押股份数量将从 381,668,740 股降至 334,022,261 股,累计质押股份数量占其持股总数的比例将从 85.49%降至79.65%。
除上述情形外,友阿控股与其他友阿股份股票质押的质权人之间不存在因借款逾期导致的未结诉讼、仲裁等情况。
(二)友阿控股化债工作持续推进,友阿集团金融机构债权人委员会第十一次会议已表决通过关于化债脱困期(2028年4月前)内各成员单位不冻结拍卖友阿控股质押股权等议案,长沙银行股份有限公司(以下简称“长沙银行”)已解除部分股份质押,结合友阿控股融资履约保障比例、本次交易完成后交易对方的持股情况,预计本次交易完成后上市公司控制权能够保持稳定;控股股东短期资金压力较大、短期偿债能力较弱,控股股东及实际控制人已承诺采取有效措施应对上述风险;长沙国控集团已累计向友阿控股提供1.18亿元借款,友阿控股短期偿债压力有所下降
1、友阿控股化债工作持续推进,友阿集团金融机构债权人委员会第十一次会议已表决通过关于化债脱困期(2028 年 4 月前)内各成员单位不冻结拍卖友阿控股质押股权等议案,长沙银行已解除部分股份质押
为提高整体风险管控能力,有效防控信用风险扩大,继续有效支持企业合理需求,促进银企合作共赢,2022 年 4月1日,18 家湖南友谊阿波罗控股股份有限公司及集团内关联公司(以下简称“友阿集团”)金融机构债权人组建了友阿集团金融机构债权人委员会(以下简称“债委会”),并于2022 年4月27 日表决通过了《关于制定友阿集团金融机构债权人委员会共同行动方案的议案》。
2026 年1月23 日,债委会第十一次会议表决通过了《友阿集团化债脱困期续延两年,脱困期至 2028 年4 月》《化债脱困期内,各成员单位不抽贷、不断贷、不诉讼、不冻结拍卖质押股权》《化债脱困期内,各成员单位不对友阿控股持有、目前暂未质押的约4,600 万股友阿股份股票设置质押权利负担,以及后续长沙银行解押的4,328万股友阿股份股权及辣妹子15%股权不得采取司法冻结和补充质押等措施》《各成员单位对友阿控股续贷,原则上采取无还本续贷或借新还旧方式续贷,结息周期为到期还本付息》等议案。2026 年2月10 日,友阿控股质押给长沙银行的4,328 万股上市公司股票已被解除质押。
根据本次债委会表决通过的上述议案,友阿控股被质押和冻结给各债权银行的上市公司股份在 2028 年4 月前被司法处置的风险总体可控,结合友阿控股融资履约保障比例、本次交易完成后交易对方的持股情况,预计本次交易完成后上市公司控制权能够保持稳定。
若出现控股股东资信状况及履约能力恶化、市场剧烈波动或发生其他不可控事件,公司控股股东持有的公司股份可能被处置,从而影响上市公司控制权的稳定,上市公司已在重组报告书“重大风险提示”之“三、其他风险”之“(一)控股股东股权质押、冻结及债务风险”中披露相关风险。
2、友阿控股实际融资履约保障比例相对较高,质押股权被行使质权的风险可控
截至 2026 年 9 月30日,友阿控股质押的友阿股份股票对应的平仓线、警戒线以及履约保障比例等情况如下:
| 质权人 | 协议有关警戒线的约定 | 协议有关平仓线的约定 | 质押股份数量(万股) | 质押股份市值(万元) | 未偿还本金(万元) | 履约保障比例 |
| 中国工商银行股份有限公司长沙韶山路支行 | 150% | 130% | 1,000.00 | 4,810.00 | 5,995.59 | 80.23% |
| 广发银行股份有限公司长沙分行 | 100% | 4,764.65 | 22,917.97 | 8,990.00 | 254.93% | |
| 兴业银行股份有限公司长沙分行 | 150% | 140% | 2,000.00 | 9,620.00 | 7,959.00 | 120.87% |
| 其他 | / | / | 30,402.22 | 146,234.70 | 145,683.26 | 100.38% |
| 合计 | / | / | 38,166.87 | 183,582.66 | 168,627.85 | 108.87% |
注:上表“质押股份市值”系依据 2026 年 9 月 30 日友阿股份收盘价测算;履约保障比例=质押股份市值/未偿还本金;上表未包含不涉及上市公司股票质押的其他融资,未考虑其他抵押物和其他质押股权的价值
根据相关协议及友阿控股相关负责人访谈,除上表列示的中国工商银行股份有限公司长沙韶山路支行(以下简称“工商银行长沙韶山路支行”)、广发银行长沙分行、兴业银行股份有限公司长沙分行(以下简称“兴业银行长沙分行”)外,友阿控股与其他质权人签署的协议均未对警戒线、平仓线作出明确约定。根据测算结果,由于近期上市公司股价有所下降,存在警戒线、平仓线约定的三家银行中,友阿控股在工商银行长沙韶山路支行、兴业银行长沙分行的融资未偿还本金履约保障比例低于平仓线,在广发银行长沙分行的融资未偿还本金履约保障比例高于平仓线。整体来看,截至2026 年 9月 30 日,友阿控股质押的上市公司股票对应未偿还本金合计 16.86 亿元,对应质押股份当前市值(按 2026 年 9月30 日收盘价4.81 元/股测算)为18.36 亿元,履约保障比例为108.87%。此外,友阿控股已向中国银行、长沙银行等债权人抵押了长沙市合计 6.67 万平方米、汨罗市合计1.41 万平方米的房产,并质押了辣妹子食品股份有限公司 15.2497%的股权、湖南岳阳友阿国际商业广场有限公司61%的股权,实际履约保障比例进一步提高。
综上所述,友阿控股与大部分质权人签署的协议均未对警戒线、平仓线作出明确约定,实际融资履约保障比例相对较高,质押股权被行使质权的风险可控。
3、根据交易完成后交易对方的持股情况,友阿控股已冻结股份被司法处置不会导致上市公司本次交易完成后控制权发生变更
截至本回复出具之日,友阿控股拟以协议转让方式向勤学堂投资转让的69,848,057 股股份尚未完成交割。该次协议转让股份事项尚需转让人解除拟转让股份的司法冻结、质押,取得深圳证券交易所合规性确认后,再向登记结算机构办理股份转让过户登记手续。本次交易能否最终完成实施、以及完成时间尚存在不确定性。
截至本回复出具之日,由于友阿控股持有并被司法冻结的上市公司27,100,000 股股票已进入司法拍卖程序并已全部竞拍成功(以下简称“本次拍卖”),后续仍涉及买受人缴款、股权变更过户等环节,因此司法拍卖最终结果仍存在不确定性,但预计将在本次交易完成前完成。根据竞拍结果,友阿控股、聚富投资、蒋容、子鼠咨询、青鼠投资、勤学堂投资均未在此次拍卖中取得股份,且单一买受人竞得的上市公司股票数量占公司总股本比例不超过0.66%,预计不会对上市公司本次交易前后的股权结构产生重大影响。根据本次交易完成时前述协议转让是否完成,下表分两种情形对本次交易完成后上市公司的股权结构进行说明如下:
| 姓名/名称 | 本次交易前(截至2026年9月30日)持股比例 | 本次拍卖过户完成后(假设协议转让未完成) | 本次交易完成后(不考虑募集配套资金)持股比例 | |
| 情形1:协议转让未完成 | 情形2:协议转让已完成 | |||
| 友阿控股、聚富投资 | 32.02% | 30.08% | 22.51% | 18.76% |
| 蒋容、子鼠咨询、青鼠投资 | - | - | 8.14% | 8.14% |
| 勤学堂投资 | - | - | - | 3.75% |
| 其他股东 | 67.98% | 69.92% | 69.35% | 69.35% |
本次交易前,截至 2026 年9月 30 日,友阿控股及其一致行动人聚富投资合计持有上市公司 32.02%的股份,其余股东持股比例较低(第二大股东持有上市公司股份比例低于 1%)且持股较为分散。本次交易完成后(不考虑募集配套资金),交易对方蒋容及其控制的子鼠咨询、青鼠投资合计持有上市公司8.14%的股份,其他交易对方持有上市公司股份比例均不足5%。
由上表可知,本次交易完成时,即使控股股东已冻结股票被司法处置,无论协议转让是否完成,友阿控股控制上市公司表决权的比例都将显著高于包括本次交易对方蒋容及其一致行动人在内的其他股东。因此,友阿控股已冻结股份被司法处置不会导致上市公司本次交易完成后控制权发生变更。
4、友阿控股短期内存在较大的资金压力,短期内的偿债能力相对较弱,将采取多项措施尽快清偿到期债务;实际控制人资信状况良好、具备一定债务偿付能力,必要时将采取措施帮助友阿控股资金周转;长沙国控集团已累计向友阿控股提供 1.18 亿元借款,友阿控股短期偿债压力有所下降
(1)友阿控股短期内存在较大的资金压力,短期内的偿债能力相对较弱,将采取多项措施尽快清偿到期债务,保持上市公司控制权稳定
上市公司控股股东友阿控股为持股型公司,下属子公司除上市公司外,其主营业务主要有房地产开发、物业管理等。友阿控股报告期内的主要财务数据、财务指标(合并口径)如下:
单位:万元
| 项目 | 2026年6月30日/2026年1-6月 | 2025年12月31日/2025年度 | 2024年12月31日/2024年度 |
| 资产负债简要情况 | |||
| 流动资产 | 625,613.87 | 628,638.11 | 434,825.33 |
| 非流动资产 | 1,203,309.69 | 1,195,294.02 | 1,295,009.07 |
| 总资产 | 1,828,923.55 | 1,823,932.13 | 1,729,834.41 |
| 流动负债 | 930,321.71 | 930,122.38 | 832,843.58 |
| 非流动负债 | 299,117.39 | 298,155.24 | 264,055.18 |
| 总负债 | 1,229,439.09 | 1,228,277.62 | 1,096,898.76 |
| 所有者权益 | 599,484.46 | 595,654.51 | 632,935.65 |
| 利润表简要情况 | |||
| 营业总收入 | 43,659.16 | 116,152.88 | 159,276.92 |
| 营业利润 | -3,696.55 | -56,844.64 | -14,547.43 |
| 净利润 | -3,720.34 | -57,123.55 | -16,439.28 |
| 现金流量表简要情况 | |||
| 经营活动产生的现金流量净额 | 11,502.26 | 15,025.88 | 29,580.99 |
| 投资活动产生的现金流量净额 | 941.52 | 14,523.45 | 10,073.02 |
| 筹资活动产生的现金流量净额 | -18,415.37 | -35,120.40 | -56,839.40 |
| 财务指标 | |||
| 资产负债率(%) | 67.22% | 67.34% | 63.41% |
| 流动比率(倍) | 0.67 | 0.68 | 0.52 |
| 速动比率(倍) | 0.16 | 0.16 | 0.17 |
注 1:上述指标计算公式如下: (1)资产负债率=总负债/总资产\*100%; (2)流动比率=流动资产/流动负债; (3)速动比率=(流动资产-存货)/流动负债。 注 2:根据 2025 年财政部对会计师事务所执业质量检查工作底稿的要求,友阿控股应按照税务主体测算递延所得税资产和递延所得税负债,并将递延所得税资产和递延所得税负债按净额列报。因此,友阿控股采用追溯重述法调整了 2024 年 12 月 31 日资产负债表递延所得税资产、递延所得税负债、非流动资产总额、资产总额等相关科目。
受地产行业不景气等因素影响,友阿控股营业收入下滑,流动比率、速动比率相对较低,友阿控股短期内存在较大的资金压力,短期内的偿债能力相对较弱,但由上表可知,报告期内友阿控股资产规模保持相对稳定,资产构成未发生重大变化,资产负债率相对稳健,具备持续履行偿债义务的能力。
为保持上市公司控制权稳定,友阿控股已于 2025 年11 月18 日出具《关于保持上市公司控制权稳定性的承诺函》,具体内容如下:
“一、截至本承诺函出具之日,除与招商银行股份有限公司长沙分行(以下简称“招商银行长沙分行”)融资逾期导致的票据追索权纠纷案、与广发银行股份有限公司长沙分行(以下简称“广发银行长沙分行”)债务逾期导致的金融借款合同纠纷案以外,本公司与其他质权人(质物:友阿股份股票)不存在因债务逾期导致的重大未结诉讼、仲裁的情况;
二、本公司将积极与质权人协商释放部分已质押的上市公司股票或其他资产,便于本公司后续通过融资或资产出售等方式筹集资金偿债,降低本公司所持上市公司的股票质押比例;
三、本公司将积极与长沙银行股份有限公司、中国工商银行股份有限公司等债权人协商,申请对到期债务的期限进行延长或通过借新还旧的方式置换到期债务;
四、本公司将积极与招商银行长沙分行、广发银行长沙分行进行沟通,优先筹措资金偿还其逾期款项,避免已冻结的上市公司股票被司法处置;
五、本公司承诺将通过增资扩股、向现有股东借款、引入其他投资者、争取其他第三方资金等方式,尽快清偿到期债务,确保本公司持有的上市公司股份质押率降至合理水平,避免上市公司控制权在本次重组审核期间或本次重组完成后因本公司质押股份被行使质权而发生变更。
(2)实际控制人资信情况良好、具备一定的债务偿付能力,必要时将采取措施帮助友阿控股资金周转,保持上市公司控制权稳定
根据中国人民银行征信中心出具的《个人信用报告》,截至2026 年8 月28日,上市公司实际控制人胡子敬先生无信用卡、贷款逾期情况,无尚未结清的信用额度和贷款。
为保持上市公司控制权稳定,上市公司实际控制人胡子敬已于2025 年7月31 日出具《关于保持上市公司控制权稳定性的承诺函》,具体内容如下:
“一、截至本承诺函出具之日,本人不存在重大未决诉讼、仲裁案件,不存
在被列入失信被执行人名单等情形,资信情况良好;
二、本人承诺必要时将通过抵押个人资产、质押本人持有的友阿控股股份等方式为友阿控股的融资提供担保增信,或向友阿控股提供短期借款帮助其资金周转,确保友阿控股持有的上市公司股份质押率控制在合理水平,避免上市公司控制权在本次重组审核期间或本次重组完成后因友阿控股质押股份被行使质权而发生变更。”
根据胡子敬先生出具的《关于个人资金情况、债务偿付能力的说明》:截至 2026 年 9 月 30 日,本人名下主要资产为湖南友谊阿波罗控股股份有限公司1,150 万股股份(对应持股比例 14.375%),为给长沙国控集团向友阿控股提供的不超过2.20 亿元的借款本金及利息、违约金、实现债权的费用提供担保,2026年1月 28 日,本人与长沙国控集团签署《股权质押合同》,将上述资产全部质押给长沙国控集团;同时,截至 2026 年 9 月 30 日,本人无尚未清偿的重大负债、未结诉讼,资信状况良好,具备一定的债务偿付能力。
(3)长沙国控集团已累计向友阿控股提供 1.18 亿元借款,友阿控股短期偿债压力有所下降
截至本回复出具之日,长沙国控集团已累计向友阿控股提供1.18 亿元借款,该笔借款扣除法院执行费用后,剩余资金已通过长沙市芙蓉区人民法院支付至招商银行长沙分行银行账户,用于支付招商银行长沙分行垫付的电子商业承兑汇票票款本金及1,928.11 万元利息。在长沙国控集团的纾困资金支持下,友阿控股短期偿债压力有所下降。
二、本次交易前友阿控股协议转让上市公司股份的原因系为缓解自身资金压力,价格系基于有关规定由转让双方协商确定,本次协议转让资金用途为偿还银行贷款、补充流动资金,与本次重组不构成一揽子安排
(一)本次交易前友阿控股协议转让上市公司股份的原因系为缓解自身资金压力,价格系基于有关规定由转让双方协商确定,本次协议转让资金用途为偿还银行贷款、补充流动资金
为缓解资金压力,友阿控股于 2022 年3月起即尝试引入战略投资者,具体详见公司于2022 年3月 22 日发布《关于控股股东筹划引入战略投资者的提示性公告》(公告编号:2022—008)。2024 年 2 月 19 日,与微创英特半导体(中国)有限公司签订的《承债式收购框架协议书》约定事项终止后,友阿控股开始新一轮筹划,本次筹划转让股票的过程主要分为两个阶段,具体如下:
| 时间 | 进程 |
| 前期筹划阶段 | |
| 2024年2月19日 | 友阿控股与友阿股份、主要股东相关负责人商议筹划拟出让友阿股份部分股份事宜 |
| 2024年3月20日 | 友阿控股的国有股东长沙市国资产业控股集团有限公司召开党委会,同意友阿控股协议转让所持友阿股份股票事宜 |
| 2024年3月21日 | 友阿控股召开股东大会,审议通过了友阿控股对外转让所持友阿股份不超过10%(含10%)的股份,转让价格以上市公司大股东股份转让交易定价规则为准(原则上不低于3元/股)等事宜 |
| 2024年11月26日 | 友阿控股相关负责人商议加快推进协议转让友阿股份部分股份、缓解资金压力的必要性 |
| 本次协议转让股份的筹划阶段 | |
| 2024年11月29日 | 友阿控股与意向投资人确定投资意向 |
| 2024年11月29日-2024年12月8日 | 友阿控股与意向投资人协商确定协议转让定价、交易数量、支付安排等核心事项 |
| 2024年12月9日 | 友阿控股与受让方勤学堂投资签署股票转让合同 |
| 2024年12月11日 | 友阿股份披露本次协议转让股票的事项 |
2024 年12 月9日,友阿控股与勤学堂投资签署了《股票转让合同》,约定友阿控股以 3.02 元/股的价格向勤学堂投资转让其持有的友阿股份 69,848,057 股股票(以下简称“本次协议转让”)。2025 年 2 月、2025 年 12 月、2026 年 6月,友阿控股与勤学堂投资签署了《股票转让合同之补充合同》《股票转让合同之补充合同(二)》和《股票转让合同之补充合同(三)》,上述协议将《股票转让合同》约定的履约时间期限、最晚交割日进行了相应的变更。本次协议转让资金用途为偿还银行贷款、补充流动资金。
本次协议转让价格系基于相关规定由转让双方协商确定。本次股票交易双方签署协议前一交易日上市公司股票收盘价为 3.35 元,本次股票协议转让价格为协议签署前一交易日股票收盘价的 90.15%。根据《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》第十五条:上市公司大股东通过协议转让方式减持股份或者特定股东通过协议转让方式减持其持有的首发前股份的,单个受让方的受让比例不得低于公司股份总数的百分之五,转让价格下限比照大宗交易的规定执行(根据《深圳证券交易所交易规则》,不得高于前收盘价的110%,且不低于前收盘价的90%)。因此,本次向勤学堂投资转让股份转让价格符合相关规定。
(二)本次协议转让与本次重组不构成一揽子安排
友阿控股于2022 年 3月起即尝试引入战略投资者,2024 年6月,勤学堂投资与友阿控股、友阿股份相关负责人进行了首次会面,商讨化解友阿控股债务压力的方案。2024 年12 月,基于对友阿股份未来发展前景及投资价值的认可,勤学堂投资最终同意受让友阿控股持有的上市公司5.01%(本次重组完成前)的股份。根据勤学堂投资、友阿控股及友阿股份的声明与承诺,友阿控股、勤学堂投资有关负责人访谈,勤学堂投资与上市公司未就本次重组签署任何协议,对本次重组的策划、实施和最终的交易成果不承担任何权利义务;本次协议转让与本次重组不互为前提,不存在“抽屉协议”,友阿股份本次重组推进进展、发行审核结果等均不会影响本次协议转让双方权利义务的履行、《股票转让合同》及其补充合同的效力,因此不构成一揽子安排。
为帮助友阿控股偿还银行贷款(含支付利息)和补充流动资金,勤学堂投资同意友阿控股提前使用本次协议转让保证金200 万元,并向其另行提供了1,700万元借款。根据勤学堂投资、友阿控股及友阿股份的声明与承诺,公开信息查询的股权关系,以及上市公司、尚阳通、蒋容及其一致行动人报告期内的银行流水,截至本回复出具之日,除本次协议转让保证金及前述借款以外,勤学堂投资与上市公司、友阿控股、尚阳通、蒋容及其一致行动人之间不存在其他资金往来、关联关系、一致行动关系或其他特殊安排。具体内容如下:
1、勤学堂投资声明与承诺
“1、本公司基于对友阿股份未来发展前景及投资价值的认可,与友阿控股签署了《股票转让合同》及其补充合同。为缓解友阿控股资金压力,维持上市公司持续稳定发展,本公司共计向友阿控股提供1,700 万元借款,并同意友阿控股提前使用本次协议转让保证金200 万元,用于偿还其银行贷款(含支付利息)和补充流动资金。除上述情况外,本次协议转让不存在其他利益安排。
2、本次协议转让系交易双方基于平等自愿原则充分协商的结果,不存在潜在利益输送或侵害其他投资者利益的情形。
3、本次协议转让与友阿股份发行股份及支付现金购买资产并募集配套资金(以下简称“本次重组”)不互为前提,不存在“抽屉协议”,友阿股份本次重组推进进展、发行审核结果等均不会影响本次协议转让双方权利义务的履行、《股票转让合同》及其补充合同的效力。
4、本公司及本公司实际控制人杨未然及其近亲属将严格遵守内幕信息管理相关规定,不利用内幕信息买卖友阿股份股票、不泄露内幕信息、不建议他人交易友阿股份股票。本公司将对本公司及本公司关于友阿股份本次重组的内幕信息知情人内幕交易情况进行自查,提供真实、准确、完整的内幕交易自查报告。若友阿股份本次重组期间,本公司及本公司内幕信息知情人因内幕交易被有关机构立案侦查或采取相应措施,对上市公司投资者造成损失的,本公司及本公司相关责任人将依法自行承担相关赔偿和其他法律责任。
5、本公司及本公司主要关联方不存在借助友阿股份本次重组以及本次协议转让不当得利的情形,不存在向友阿控股、友阿股份、本次重组标的、本次重组交易对方及前述单位主要关联方进行利益输送的情况。
6、本公司及本公司主要关联方与友阿控股、友阿股份、本次重组标的、本次重组交易对方及前述单位主要关联方不存在关联关系,除前述情形以外的其他资金往来。 ”
2、友阿控股声明与承诺
“1、本公司为缓解自身资金压力,与上海勤学堂签署了本次协议转让的《股票转让合同》及其补充合同,并向上海勤学堂共计借款1,700 万元,经其同意,可以提前使用对方支付的本次协议转让200 万元保证金,前述借款和保证金将用于偿还本公司的银行贷款(含支付利息)和补充流动资金。除上述情况外,本次协议转让不存在其他利益安排。
2、本次协议转让系交易双方基于平等自愿原则充分协商的结果,不存在潜在利益输送或侵害其他投资者利益的情形。
3、本次协议转让与友阿股份本次重组不互为前提,不存在“抽屉协议”,友阿股份本次重组推进进展、发行审核结果等均不会影响本次协议转让双方权利义务的履行、《股票转让合同》及其补充合同的效力。
4、本公司及本公司关于本次协议转让、本次重组内幕信息知情人将严格遵守内幕信息管理相关规定,不利用内幕信息买卖友阿股份股票、不泄露内幕信息、不建议他人交易友阿股份股票。本公司将对本公司及本公司关于友阿股份本次重组的内幕信息知情人内幕交易情况进行自查,提供真实、准确、完整的内幕交易自查报告。若友阿股份本次重组期间,本公司及本公司内幕信息知情人因内幕交易被有关机构立案侦查或采取相应措施,对上市公司投资者造成损失的,本公司及本公司相关责任人将依法自行承担相关赔偿和其他法律责任。
5、本公司及本公司主要关联方不存在借助友阿股份本次重组以及本次协议转让不当得利的情形,不存在向上海勤学堂、友阿股份、本次重组标的、本次重组交易对方及前述单位主要关联方进行利益输送的情况。
6、截至本声明与承诺函出具日,本公司及本公司主要关联方与上海勤学堂、友阿股份、本次重组标的、本次重组交易对方及前述单位主要关联方不存在关联关系,不存在除前述情形以外的其他资金往来。
7、除已披露的协议和安排外,本公司及本公司主要关联方与上海勤学堂、友阿股份、本次重组标的、本次重组交易对方及前述单位主要关联方不存在其他利益安排。”
2、本公司及本公司关于本次协议转让、本次重组内幕信息知情人将严格遵 守内幕信息管理相关规定,不利用内幕信息买卖友阿股份股票、不泄露内幕信息、 不建议他人交易友阿股份股票。本公司将对本公司及本公司关于友阿股份本次重 组的内幕信息知情人内幕交易情况进行自查,提供真实、准确、完整的内幕交易 自查报告。若友阿股份本次重组期间,本公司及本公司内幕信息知情人因内幕交 易被有关机构立案侦查或采取相应措施,对上市公司投资者造成损失的,本公司
3、上市公司声明与承诺
“1、本次协议转让与友阿股份本次重组不互为前提,不存在“抽屉协议”。
2、本公司及本公司关于本次协议转让、本次重组内幕信息知情人将严格遵守内幕信息管理相关规定,不利用内幕信息买卖友阿股份股票、不泄露内幕信息、不建议他人交易友阿股份股票。本公司将对本公司及本公司关于友阿股份本次重组的内幕信息知情人内幕交易情况进行自查,提供真实、准确、完整的内幕交易自查报告。若友阿股份本次重组期间,本公司及本公司内幕信息知情人因内幕交易被有关机构立案侦查或采取相应措施,对上市公司投资者造成损失的,本公司及本公司相关责任人将依法自行承担相关赔偿和其他法律责任。
3、本公司及本公司主要关联方不存在借助友阿股份本次重组以及本次协议转让不当得利的情形,不存在向上海勤学堂、本次重组标的、本次重组交易对方及前述单位主要关联方进行利益输送的情况。
4、截至本声明与承诺出具日,本公司及本公司主要关联方与上海勤学堂、本次重组标的、本次重组交易对方及前述单位主要关联方不存在关联关系和资金往来。
5、除已披露的协议和安排外,本公司及本公司主要关联方与上海勤学堂、本次重组标的、本次重组交易对方及前述单位主要关联方不存在其他利益安排。
6、上海勤学堂与本公司未就本次重组签署任何协议,对本次重组的策划、实施和最终的交易成果不承担任何权利义务。
三、中介机构核查程序和核查意见
(一)核查程序
独立财务顾问及律师履行的主要核查程序如下:
1、对友阿控股相关负责人进行访谈,了解友阿控股质押上市公司股票的原因、累计质押比例较高的原因、部分股票被冻结的原因、融资和资产抵/质押情况、股票质押相关协议关于警戒线和平仓线的约定、资金情况和偿债能力;
2、查阅友阿控股与招商银行长沙分行票据追索权纠纷相关法院判决材料、有关质押股权被司法冻结的法院文书、长沙市芙蓉区人民法院出具关于解除上述股份冻结的《执行裁定书》、长沙市芙蓉区人民法院向招商银行长沙分行支付款项的银行回单和电子票据,以及友阿控股关于广发银行长沙分行借款逾期导致的股票冻结情况的《告知函》、湖南省长沙市中级人民法院出具的《民事判决书》【(2026)湘 01 民终 8075 号】、湖南省长沙市岳麓区人民法院出具的《网拍时间告知书》,通过淘宝网岳麓区人民法院司法拍卖网络平台查询友阿控股27,100,000 股上市公司股票拍卖情况及竞价结果;
3、查阅中国证券登记结算有限责任公司出具的《证券质押及司法冻结明细表》《证券质押登记证明(部分解除质押登记)》,核查友阿控股截至本回复出具之日的股票质押和司法冻结情况;
4、查阅友阿控股《企业信用报告》、融资明细表,与债权人签署的借款、授信、资产抵押、股权质押等相关协议,查询友阿股份二级市场股票交易价格,核查截至 2026 年 9 月30 日友阿控股质押股权对应的融资未偿还本金、履约保障比例、质押股份是否存在被强制平仓的风险;
5、查阅友阿控股2024 年度、2025 年度审计报告和2026 年半年度财务报表,计算分析友阿控股资金情况、偿债能力;
6、查阅实际控制人《个人信用报告》和《关于个人资金情况、债务偿付能力的说明》,以及实际控制人与长沙国控集团签署的《股权质押合同》,了解实际控制人的资金情况、债务偿付能力;
7、通过查询中国裁判文书网、中国执行信息公开网、信用中国等网站,核查友阿控股、上市公司实际控制人的信用状况,以及是否存在尚未了解的重大诉讼、仲裁情况;
8、计算本次重组完成后交易对方的持股情况,查阅友阿控股、实际控制人出具的《关于保持上市公司控制权稳定性的承诺函》,分析上市公司本次交易完成后的控制权稳定性;
9、查阅《友阿集团金融机构债权人委员会第十一次会议纪要》以及债委会成立相关会议纪要,了解债委会成立背景以及表决通过关于化债脱困期(2028年4月前)内不冻结拍卖友阿控股质押股权的议案情况;
10、查阅长沙国控集团与友阿控股签署的《借款合同》;
11、访谈友阿控股、勤学堂投资相关负责人,了解友阿控股向勤学堂投资协议转让上市公司股票的原因、定价依据、是否与本次重组构成一揽子安排;
12、查阅友阿控股 2024 年2 月以来筹划转让上市公司股票主要进程的相关资料,友阿控股与勤学堂投资签署的《股票转让合同》《股票转让合同之补充合同》《股票转让合同之补充合同(二)》《股票转让合同之补充合同(三)》,以及勤学堂投资、友阿控股、上市公司关于本次协议转让出具的声明与承诺。
(二)核查意见
经核查,独立财务顾问和律师认为:
1、受收入准则调整、百货零售和地产行业发展下行等因素的影响,为维持当前经营所需的银行贷款规模,友阿控股股份累计质押比例较高;因债务逾期,友阿控股质押给招商银行长沙分行的股份曾被司法冻结,现该部分冻结已被解除;因债务逾期,友阿控股质押给广发银行长沙分行的部分质押股份被司法冻结。友阿控股化债工作持续推进,友阿集团金融机构债权人委员会第十一次会议已表决通过关于化债脱困期(2028 年 4 月前)内各成员单位不冻结拍卖友阿控股质押股权等议案,长沙银行已解除部分股份质押,结合友阿控股截至2026 年9 月30日的融资履约保障比例、本次交易完成后交易对方的持股情况,预计本次交易完成后上市公司控制权能够保持稳定;友阿控股短期内存在较大的资金压力,短期内的偿债能力相对较弱,控股股东、实际控制人已承诺采取有效措施应对上述风险;长沙国控集团已累计向友阿控股提供 1.18 亿元借款,友阿控股短期偿债压力有所下降;
2、本次交易前友阿控股协议转让上市公司股份的原因系为缓解自身资金压力,价格系基于有关规定由转让双方协商确定,本次协议转让资金用途为偿还银行贷款本息、补充流动资金,与本次重组不构成一揽子安排。
12.其他问题
请上市公司全面梳理“重大风险提示”各项内容,突出重大性,增强针对性,强化风险导向,按照重要性进行排序。
同时,请上市公司关注重组申请受理以来有关该项目的重大舆情等情况,请独立财务顾问对上述情况中涉及该项目信息披露的真实性、准确性、完整性等事项进行核查,并于答复本审核问询函时一并提交。若无重大舆情情况,也请予以书面说明。
【回复】
一、请上市公司全面梳理“重大风险提示”各项内容,突出重大性,增强针对性,强化风险导向,按照重要性进行排序
上市公司已全面梳理“重大风险提示”各项内容,并对风险揭示内容作进一步完善,突出重大性,增强针对性,强化风险导向,并将各项风险因素按照重要性的原则重新排序。
二、请上市公司关注重组申请受理以来有关该项目的重大舆情等情况,请独立财务顾问对上述情况中涉及该项目信息披露的真实性、准确性、完整性等事项进行核查,并于答复本审核问询函时一并提交。若无重大舆情情况,也请予以书面说明
(一)媒体报道情况
自本次重组申请获得深圳证券交易所受理至本回复意见签署日,上市公司、独立财务顾问持续关注相关媒体对本次重组交易的相关报道,并通过网络检索、公开信息查询等方式对本次重组交易的相关媒体报道、舆情情况进行了核查。经核查,相关媒体报道不存在对项目信息披露的真实性、准确性、完整性提出质疑的情况,不存在重大舆情情况。
(二)核查意见
自本次重组申请获深圳证券交易所受理至本回复意见出具日,独立财务顾问持续关注相关媒体对本次重组的相关报道,对相关情况进行了检索查询,并比对了本次重组申请文件的相关披露信息。
经核查,独立财务顾问认为:自本次重组申请获得深圳证券交易所受理至本回复签署日,未出现对本次重组交易申请文件信息披露的真实性、准确性、完整性提出质疑的媒体报道,不存在重大舆情情况。
本页无正文,为《湖南友谊阿波罗商业股份有限公司关于深圳证券交易所关于湖南友谊阿波罗商业股份有限公司发行股份购买资产并募集配套资金申的审核问询函>之回复》之盖章页)
湖南友谊阿波罗商业股份有限公司
2026年10月27日


评论 (0)