
 股票
 板块
 用户
 资讯
2025年中国智能影像设备:2024年达626.51亿元,2029年剑指986.2亿元,中国品牌主导全景相机、运动相机、无人机三大赛道
Smart Imaging Devices Industry 中国のスマートイメージングデバイス産業
报告标签:智能影像设备、全景相机、运动相机
摘要
智能影像设备是具备计算处理能力的影像设备,由传统影像设备结合计算机技术、数据处理技术、传感器技术等演变而来,主要包括航拍无人机、全景相机、运动相机等。其依靠计算处理能力、传感器技术及智能算法实现影像捕捉、处理与传输等功能。
按照设备形态分类,智能影像设备可分为手持智能影像设备(如全景相机、运动相机、拇指相机)和非手持智能影像设备(如航拍无人机、摄影云台);按照应用场景划分,可分为消费级设备和专业级设备。其中消费级全景相机市场国产化率超80%,中国品牌占据主导地位。
全球智能影像设备市场规模如何?
2020-2024年,全球智能影像设备市场以18.9%的高复合增速增长,2024年市场规模达626.51亿元;2025年后增速放缓至5.8%,预计2029年市场规模将达986.2亿元。其中,中国始终为核心市场,2024年出货量占比17.4%;亚太(除中国)增速回升,占比15.0%;欧美市场因通胀和需求饱和增速放缓,美国、欧洲占比分别为7.9%、8.6%。
智能影像设备行业产业链?
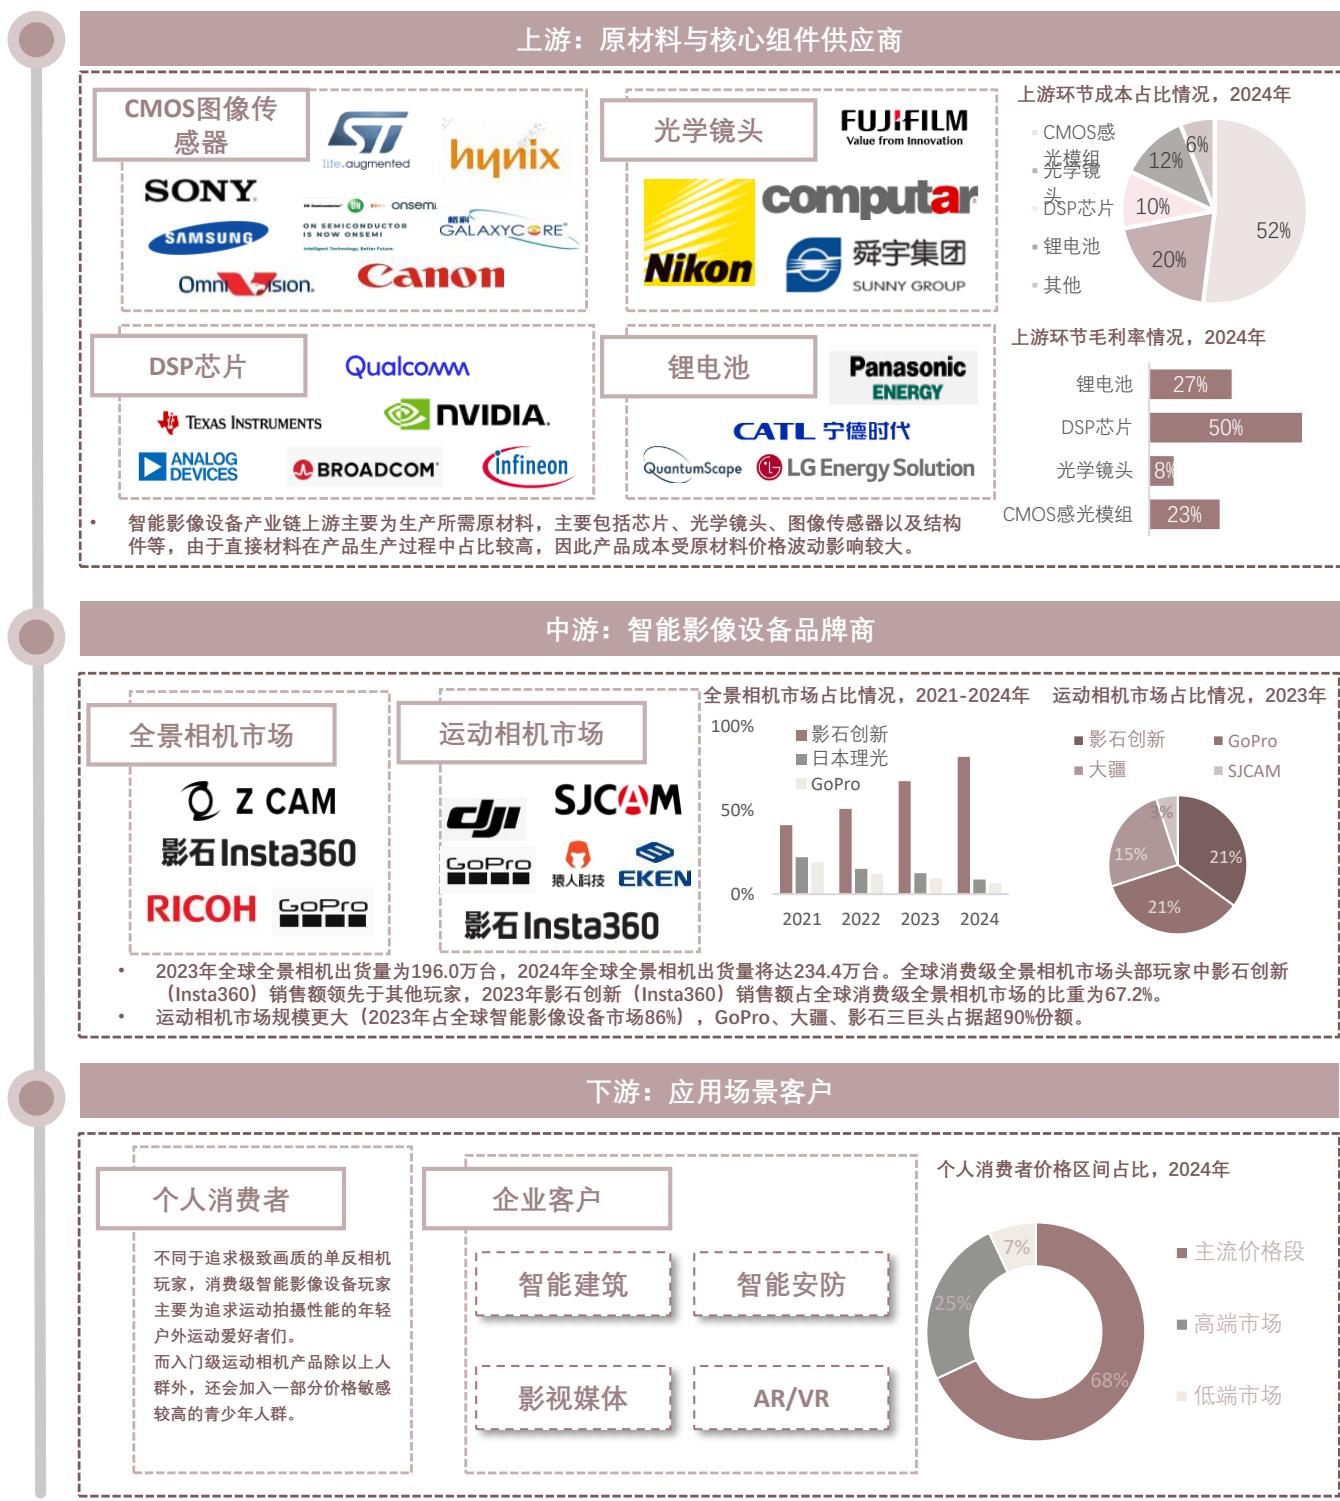
智能影像设备行业产业链分为上游、中游和下游三个核心环节。上游为原材料与核心组件供应商,主要提供CMOS感光模组、光学镜头、DSP芯片、锂电池等关键部件,其中CMOS感光模组成本占比最高为52%,DSP芯片毛利率达50%;中游由品牌厂商主导,聚焦全景相机、运动相机、无人机等设备的研发、生产与销售,代表企业有影石创新、GoPro、大疆创新等,承担产品集成与市场拓展职能;下游为应用场景客户,涵盖个人消费者,需求多样化推动中游产品技术迭代。
全球智能影像设备市场竞争格局?
全球智能影像设备市场呈现高度集中的竞争格局,头部企业占据主导地位。从市场份额来看,2024年CR3(前三名企业)合计占据78.9%的市场份额,核心玩家包括中国的影石创新、大疆创新以及美国的GoPro。在具体份额表现上,影石创新凭借技术迭代和全球化布局,市场份额从2023年的28.4%大幅增长至2024年的35.6%,成为增长最快的头部企业;GoPro作为传统国际巨头,市场份额从38.2%降至30.1%;大疆创新则从19.1%降至13.2%。
目录
◆ 智能影像设备行业综述 · 定义分类与构成模块 ◆ 智能影像设备产业链 · 产业链图谱 · 智能影像设备产业链上游:图像传感器 ◆ 智能影像设备市场分析 · 全球智能影像设备市场分析 · 全球智能影像设备细分市场分析-手持智能影像设备 · 全球智能影像设备市场规模 ◆ 智能影像设备行业竞争格局 · 全球智能影像设备竞争格局 ◆ 智能影像设备代表性企业 · 影石创新(Insta360) · Gopro
Contents
◆ Smart Imaging Devices Industry Overview • Definition, Classification and Composing Modules ◆ Smart Imaging Devices Industry Chain • Industry chain map • Upstream of the smart imaging devices industry chain: Image Sensor ◆ Smart Imaging Devices Market Analysis • Global Smart Imaging Devices Market Analysis • Global Smart Imaging Devices Segmented Market Analysis - Handheld Smart Imaging Devices • Global Smart Imaging Devices Market Size ◆ Smart Imaging Devices Industry Competition Pattern • Smart Imaging Devices Global Competitive Landscape ◆ Smart Imaging Devices Representative Enterprise • Arashi Vision Inc. (Insta360) • Gopro
Chapter 1 智能影像设备行业综述
□定义分类与构成模块
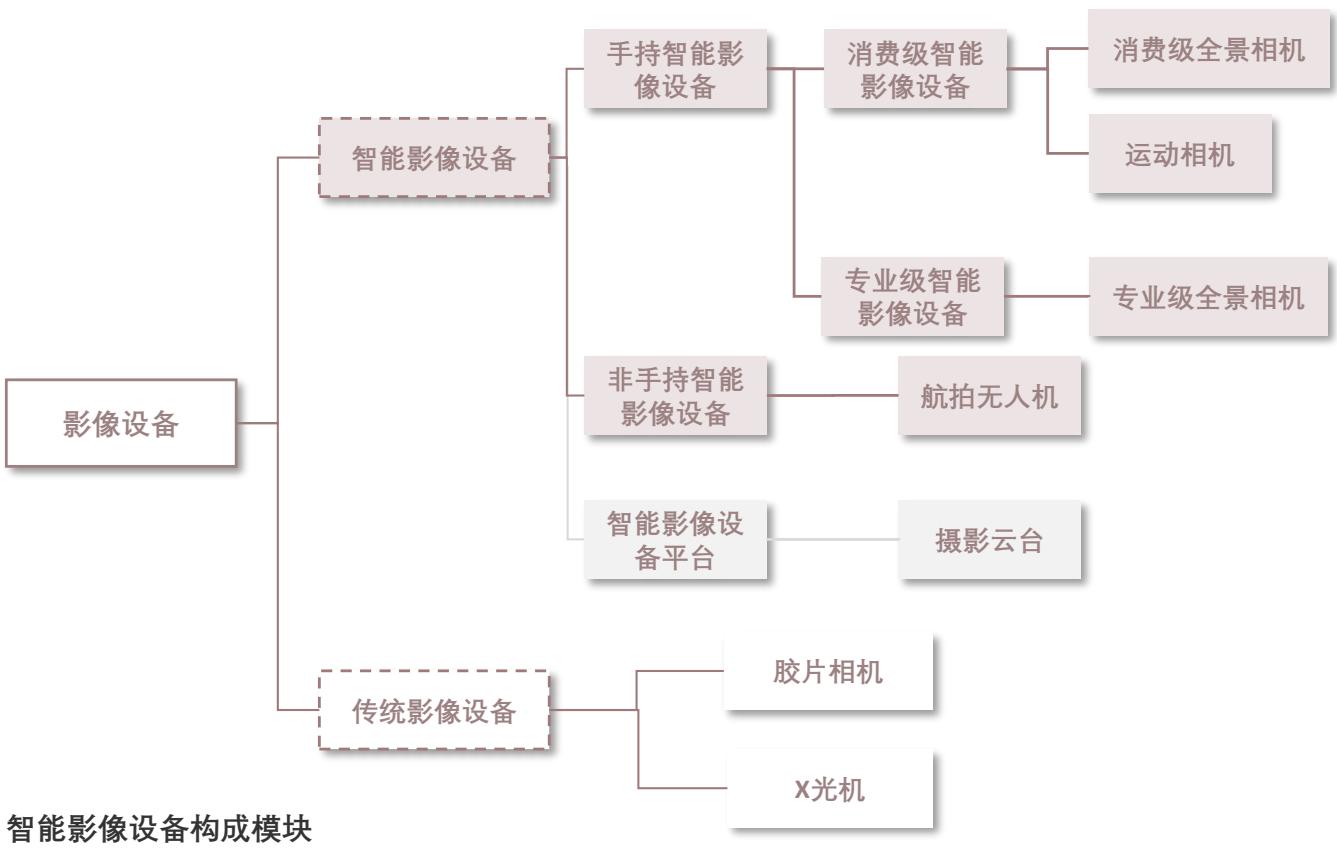
智能影像设备行业综述——定义分类与构成模块
智能影像设备是指具备计算处理能力的影像设备,由传统影像设备结合计算机技术、数据处理技术、传感器技术等技术演变而来,主要包括航拍无人机、全景相机、运动相机等

Chapter 2 智能影像设备产业链
□产业链图谱
□智能影像设备产业链上游:图像传感器
智能影像设备产业链图谱
智能影像设备上游主要包括CMOS感光模组、DSP芯片等核心部件,其中镜头模组原材料成本占比较高;中游由品牌厂商主导,分为全景相机和运动摄像机两类;下游为应用场景客户
智能影像设备产业链——上游:图像传感器
图像传感器是智能影像设备的核心模块之一,目前广泛运用的有两种技术:CCD元件、CMOS器件。智能影像设备行业已全部采用CMOS感光模组
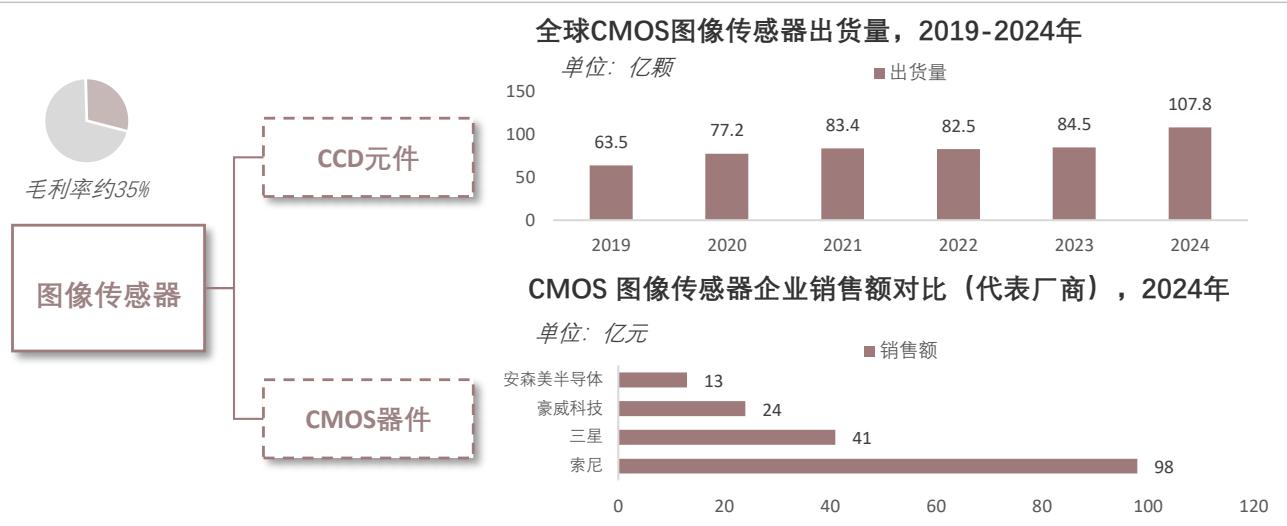
\- CCD传感器与CMOS传感器二者主要差异体现在CCD传感器一般被集成在单晶硅材料上,像素信号逐行逐列依次移动并在边缘出口位置放大。而CMOS图像传感器则被集成在金属氧化物半导体材料上,每个像素点均带有信号放大器,像素信号可以直接扫描导出。近年来,CCD技术已经被智能影像设备生产行业淘汰。
目前,智能影像设备行业已全部采用CMOS图像传感器技术,行业内主要的CMOS芯片制造商有:索尼、三星、豪威科技等,其中索尼在高端CMOS图像传感器保持技术垄断地位。随着图像传感技术的不断革新及下游行业应用规模的逐步扩大,全球图像传感器出货量近几年来都呈现出持续增长态势。未来,图像传感器需求增长预计将推动CMOS传感器出货量持续增长。
| 电荷耦合器件图像传感器CCD | 互补性氧化金属半导体CMOS | |
| 结构组成 | 它运用一种高感光度的半导体材料制成,能把光线转变成电荷,通过模数转换器芯片转换成数字信号。 | 通过感光单元阵列将光信号转换为电信号,接着通过ADC模块将电信号转为数字信号,最后进行预处理并通过传输接口发送至接收平台。 |
| 性能特点 | 成像质量高色彩还原精准工艺复杂,成本高 | 集成度高功耗低数据读取速度快标准半导体工艺,成本优势显著 |
| 智能影像设备应用 | 专业级设备、工业精密检测设备 | 消费级影像设备、无人机相机 |
| 价格 | 工业级:5千~190万元 | 消费级:20~500元工业级:1千~2万元 |
来源:头豹研究院
Chapter 3 智能影像设备市场分析
□全球智能影像设备市场分析
□全球智能影像设备细分市场分析-手持智能影像设备
□全球智能影像设备市场规模
全球智能影像设备市场分析
2017-2024年全球智能影像设备出货量呈现波动且缓增态势,并且技术复杂度不同造成不同品类价格相差较大;在地区分布中,中国智能影像设备出货量始终保持相对高位
| 2020 | 2021 | 2022 | 2023 | 2024 | |
| 中国 | 25.0% | 26.2% | 19.5% | 17.3% | 17.4% |
| 亚太(除中国) | 14.7% | 16.7% | 15.4% | 14.3% | 15.0% |
| 美国 | 21.1% | 17.4% | 12.6% | 8.6% | 7.9% |
| 日本 | 8.7% | 12.0% | 7.1% | 6.7% | 6.3% |
| 欧洲 | 12.2% | 14.1% | 11.4% | 9.4% | 8.6% |
来源:头豹研究院
2017-2024年全球智能影像设备出货量呈现波动且缓增态势,2020年出货量最低,仅1,921万台,主要是由于宏观环境影响供应链与消费场景需求导致出货量同比下降 12.1% ;2021年“宅经济”催生短视频创作潮,拉动需求报复性反弹;但随后消费级市场饱和、非必需消费2022-2023年增速趋于疲软;2024年出货量缓慢回升,主要是受益于高端产品均价的增长以及细分场景的复苏。
按照全球各地区智能影像设备出货量分布来看,中国始终保持相对高位;其次亚太(除中国)2024年增速缓慢回升;而美国、日本、欧洲持续下滑。这是由于中国凭借庞大内需、智能产业升级的韧性,亚太(除中国)依托区域经济复苏与新兴消费场景支撑增长;美日欧则受通胀加息、人口老龄化、消费需求饱和等多重压力,导致增速较慢。
全球智能影像设备细分市场分析-手持智能影像设备在全球全景相机市场中,2024年出货量为234.4万台,北美、欧洲为核心市场,占比达53.3%;运动相机出货量在2021年因户外需求爆发同比增长78.21%至3,209万台
智能影像设备分类中手持智能影像设备可以再细分成全景相机和运动相机。随着VR/AR、社交媒体、房地产、旅游、教育、娱乐等领域对全景内容的需求增多,使全球全景相机出货量不断增长。2020-2024年全球全景相机出货量由113.2万台增长至234.4万台。
全球全景相机市场主要集中于欧美和亚洲地区。北美和欧洲为早期主流消费市场,市场占比较大,分别为 30% 、 23.3% 。近年来,随着消费者的购买力增强,亚洲地区中,中国为主力增长点之一,中国市场占全球的比重达 21.1% 。
全球户外运动爱好者人数规模的扩大为运动相机行业发展提供了广阔的市场空间,也为运动相机行业发展带来了强劲动力。出货量由2020年的1,800.7万台上升至2024年的5,000万台。
从区域分布上看,全球运动相机主要集中分布于北美和欧洲地区,2023年中国运动相机市场占比约7%,发展潜力巨大。
来源:影石创新公司财报,头豹研究院
全球智能影像设备市场规模
全球智能影像设备市场2020-2024年因技术创新与消费需求爆发,以 18.9% 高复合增速增长,2025年后随市场成熟、竞争加剧及基数效应,增速降至 5.8% ,预计2029年市场规模达986.2亿元
全球智能影像设备市场规模预测(手持与非手持智能影像设备为主)
运动相机出货量
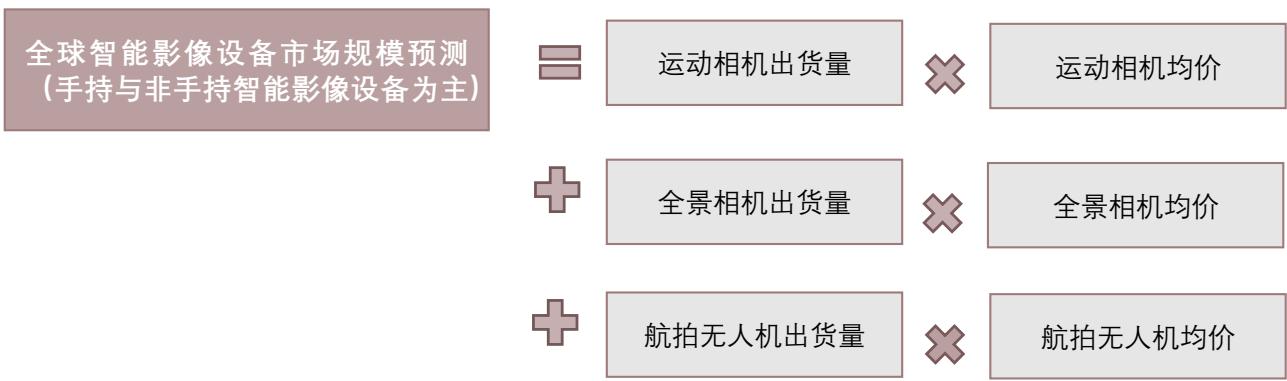
全景相机出货量
航拍无人机出货量
运动相机均价
全景相机均价
航拍无人机均价
全球智能影像设备市场(以手持与非手持设备为主)在2020-2029E呈现“前高后稳”的阶梯式增长格局2020-2024年以 18.9% 的高复合增速扩张,2025E-2029E增速回落至 5.8% 。
随着户外文化的流行(如露营、极限运动)、短视频创作的普及、消费级航拍场景的拓展,持续推高设备出货量;同时,技术创新赋予产品溢价能力——影像算法升级(如HDR、防抖)、硬件迭代(4K/8K拍摄、小型化设计)让产品功能持续突破,支撑均价稳步上升。因此,2020–2024年,运动相机、全景相机、航拍无人机三大品类迎来消费需求集中释放。
2025年后,预计市场逐渐进入成熟期。一方面,三大品类的消费级渗透接近瓶颈,新增用户增长放缓,出货量从爆发式增长转向稳态式增长;另一方面,行业竞争加剧,头部企业挤压中小玩家,产品同质化导致均价提升空间收窄。
来源:头豹研究院
Chapter 4 智能影像设备行业竞争格局
□全球智能影像设备竞争格局
全球智能影像设备竞争格局(1/3)
目前,全球智能影像设备市场被中国企业占据绝大市场份额,分别为影石创新和大疆创新;影石创新保持着高营收且市场份额大幅增长,但其他头部企业市场份额正逐渐下降
全球智能影像设备市场中,CR3合计占据78.9%的市场份额,呈现头部企业高度集中的格局,说明头部企业对市场的控制能力极强,而中小玩家突破难度大。根据市场份额的变化,中国企业呈现两极分化的格局。影石创新既保持高营收,又实现份额大幅增长(+7.2%)凭借产品迭代和市场拓展,逐步挑战国际巨头地位。
来源:头豹研究院
全球智能影像设备竞争格局(2/3)
在全球智能影像设备细分机型市场中,非手持智能影像设备市场集中度最高CR3为89.3%,中国头部企业凭借技术研发与供应链优势在全球竞争中占据主导地位
消费级全景相机运动相机
非手持智能影像设备
消费级全景相机主要应用于旅游、直播、运动等领域,可满足用户全方位记录和分享生活的需求。消费级全景相机市场呈现超高度集中CR3为88.8%,市场国产化率超80%,其中,影石创新以67.2%的全球市占率连续六年位居第一。头部企业通过技术迭代挤压中小厂商空间,并建立技术壁垒。
运动相机全球市场中,中国品牌国产化率达 76.7% ,其中影石创新和大疆创新分别以 28.4% 和 19.1% 的份额位居前列。由于运动相机应用领域主要为户外运动、旅行记录等场景,对防抖、防水、续航等性能要求较高,因此该市场对厂商技术要求较高。中国品牌凭借技术研发和供应链本土化优势,在全球市场占据主导地位。
全球非手持智能影像设备(含无人机、云台相机等)市场呈现高度集中的竞争格局,CR3达89.3%,其中大疆创新以58.6%的份额稳居第一。由于非手持设备应用场景对技术要求极高,例如无人机需长续航、避障系统;云台相机需高精度稳定控制,因此头部企业研发投入强度远超行业平均水平,因此形成显著的技术壁垒。
来源:公司官网,深圳市电子商会,头豹研究院
全球智能影像设备竞争格局(3/3)
全球智能影像设备市场竞争高度集中,技术驱动明显。中国企业主导全景相机领域,运动相机市场由GoPro、影石和大疆主导。AI与硬件结合将进一步提升中国企业在技术迭代和全球化运营上的优势
全球智能影像设备头部厂商对比,2024年
| 公司 | 总部 | 成立时间 | 核心产品 | 零部件自制 | 优势 | 劣势 | 应用领域 |
| 大疆创新 | 中国 | 2006 | 无人机、手持云台、运动相机 | 飞控/云台自研 | 技术壁垒高专业用户认可度高 | 不适合轻量化场景价格较高 | 消费级航拍、影视制作 |
| 影石创新 | 中国 | 2015 | 全景相机、运动相机 | 算法自研 | 全球化渠道技术领先性价比 | 硬件海外依赖度高 | 户外运动、Vlog创作、专业影视制作 |
| GoPro | 美国 | 2002 | 全景相机、运动相机 | 防抖算法自研 | 运动相机市场开创者全球认知度高配件丰富 | 创新速度放缓竞争压力大 | 极限运动、户外探险、Vlog创作 |
| SICAM | 中国 | 2004 | 运动相机、拇指相机 | 依赖外部供应商 | 价格亲民防水性能好 | 技术短板品牌影响力弱 | 户外运动、日常记录 |
| 猿人创新 | 中国 | 2014 | 智能摄像头、工业相机 | AI算法和图像处理技术自研 | 垂直领域深耕性价比 | 消费级市场薄弱 | 安防监控、工业质检、智能零售 |
| 飞宇科技 | 中国 | 2007 | 云台、无人机、运动相机 | 云台技术自研 | 性价比突出技术创新 | 品牌认知度低 | 短视频创作、旅行拍摄 |
| 日本理光 | 日本 | 1936 | 360度相机 | 镜头和图像处理算法自研 | 专业级画质专业用户忠诚度高 | 创新滞后价格偏高 | 专业摄影、VR内容创作、商业空间拍摄 |
| 臻呈科技 | 中国 | 1007 | 智慧交管设备、工业相机 | AI算法和硬件集成方案自研 | 行业定制化 | 消费级市场空白 | 智能交通、工业自动化 |
| 看到科技 | 中国 | 2016 | 全景相机 | AI拼接算法、防抖技术自研 | 专业级技术壁垒国际化布局 | 消费级市场薄弱供应链风险 | 影视制作 |
| ZCAM | 中国 | 2013 | 运动相机、无人机 | 自研Z-LOG2色彩科学 | 高性价比专业设备技术灵活行业适配度高 | 品牌影响力不足 | 低成本电影、广告、无人机航拍 |
来源:头豹研究院
Chapter 5 智能影像设备代表性企业分析
□影石创新(Insta360)
GoPro
智能影响设备行业代表性企业——影石创新(Insta360)影石创新通过持续的技术突破和全球化布局,不仅重新定义了影像设备的可能性,更以中国智造的身份在全球消费电子领域占据核心地位
影石创新(Insta360)
■ 企业名称:影石创新科技股份有限公司
成立时间:2015年7月9日
总部地址:深圳市
■ 对应行业:消费电子制造业(智能影像设备领域)
Insta360影石
影石创新以“帮助人们更好地记录和分享生活”为使命,通过自主研发的全景技术、防抖算法和AI智能功能,为全球用户提供创新影像解决方案。
截至2025年,其全景相机全球市占率达81.7%,连续六年稳居第一,产品覆盖200多个国家和地区,累计硬件用户超500万。
影石创新(Insta360)发展历程
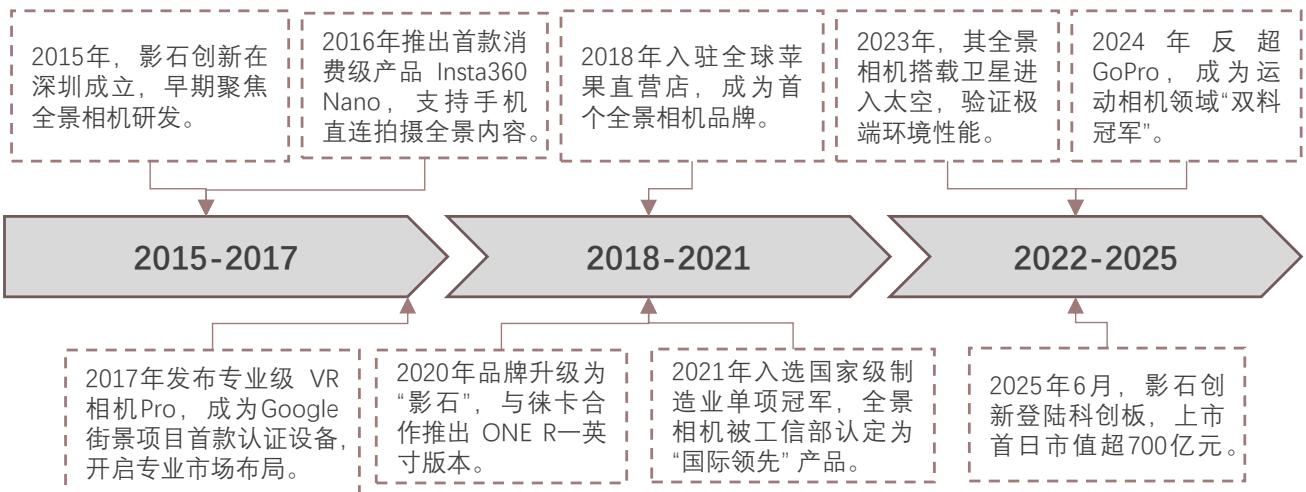
影石创新总收入与净利润,2020-2024年
来源:影石Insta360官网,头豹研究院影石创新主营业务分为全景运动相机、拇指相机、运动相机以及智能稳定器四大板块。影石创新累计获得800余项专利,核心技术包括FlowState防抖算法、AI图像矫正和多传感器融合技术。
从全景相机向运动相机、拇指相机、智能稳定器等多品类延伸,2024年消费级产品收入占比85.91%。
智能影响设备行业代表性企业——GoPro
GoPro产品广泛应用于极限运动、旅行记录、赛事直播等场景,用户覆盖全球200多个国家和地区;截至2024年,GoPro累计售出超5,000万台相机
Gopro
企业名称:GoPro, Inc.
成立时间:2002年
■ 总部地址:美国加利福尼亚州圣马特奥市
■ 对应行业:消费电子制造业(智能影像设备领域)
GoPro以“帮助人们捕捉和分享精彩瞬间”为使命,通过极致的便携性、耐用性和影像性能重新定义了户外运动拍摄方式。
其产品广泛应用于极限运动、旅行记录、赛事直播等场景,用户覆盖全球200多个国家和地区。截至2024年,GoPro累计售出超5,000万台相机,成为运动影像领域的标志性品牌。
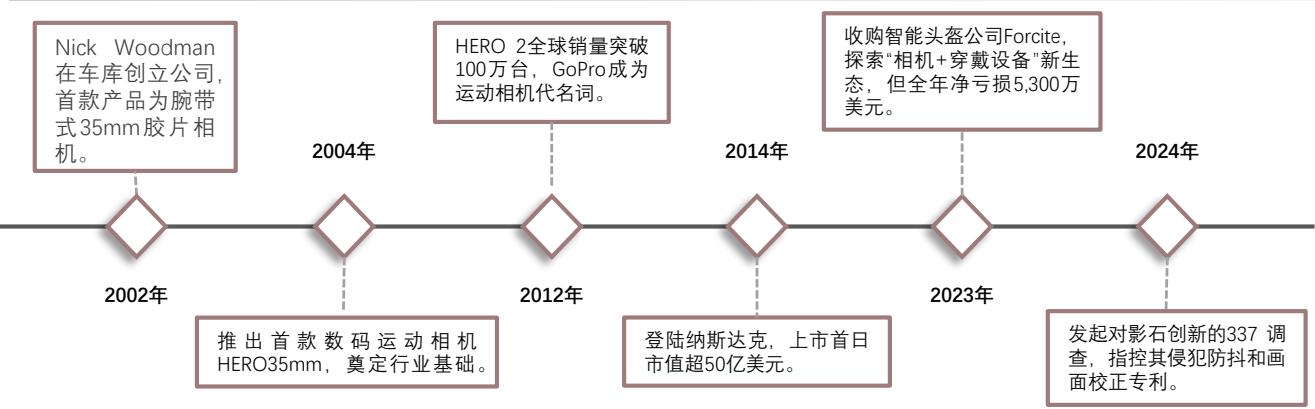
Gopro发展历程
GoPro总收入与净利润,2020-2024年
Gopro主营业务分为消费级运动相机以及专业级设备。影石创新累计获得800余项专利,核心技术包括FlowState防抖算法、AI图像矫正和多传感器融合技术。
2023年收购Forcite导致整合成本增加,硬件平均售价下降13.4%。2024年GoPro全球市占率降至35%,较2020年下降20个百分点。
方法论
头豹研究院布局中国市场,深入研究19大行业,持续跟踪532个垂直行业的市场变化,已沉淀超过100万行业研究价值数据元素,完成超过1万个独立的研究咨询项目。
研究院依托中国活跃的经济环境,研究内容覆盖整个行业的发展周期,伴随着行业中企业的创立,发展,扩张,到企业走向上市及上市后的成熟期,研究院的各行业研究员探索和评估行业中多变的产业模式,企业的商业模式和运营模式,以专业的视野解读行业的沿革。
研究院融合传统与新型的研究方法,采用自主研发的算法,结合行业交叉的大数据,以多元化的调研方法,挖掘定量数据背后的逻辑,分析定性内容背后的观点,客观和真实地阐述行业的现状,前瞻性地预测行业未来的发展趋势,在研究院的每一份研究报告中,完整地呈现行业的过去,现在和未来。
研究院密切关注行业发展最新动向,报告内容及数据会随着行业发展、技术革新、竞争格局变化、政策法规颁布、市场调研深入,保持不断更新与优化。
研究院秉承匠心研究,砥砺前行的宗旨,从战略的角度分析行业,从执行的层面阅读行业,为每一个行业的报告阅读者提供值得品鉴的研究报告。
法律声明
本报告著作权归头豹所有,未经书面许可,任何机构或个人不得以任何形式翻版、复刻、发表或引用。若征得头豹同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“头豹研究院”,且不得对本报告进行任何有悖原意的引用、删节或修改。
本报告分析师具有专业研究能力,保证报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
本报告所涉及的观点或信息仅供参考,不构成任何投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。在法律许可的情况下,头豹可能会为报告中提及的企业提供或争取提供投融资或咨询等相关服务。本报告所指的公司或投资标的的价值、价格及投资收入可升可跌。
本报告的部分信息来源于公开资料,头豹对该等信息的准确性、完整性或可靠性不做任何保证。本文所载的资料、意见及推测仅反映头豹于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,头豹可发出与本文所载资料、意见及推测不一致的报告和文章。头豹不保证本报告所含信息保持在最新状态。同时,头豹对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。
头豹业务合作
全球视野·本土洞察·助力企业把握市场先机
核心业务

行业数据API
开放原创报告与研究数据接口,支持企业知识库、系统平台及AI应用高效接入和调用
定制报告/白皮书
对产业及细分行业进行现状梳理和趋势洞察,输出全局观深度研究报告

务咨询

客服电话:400-072-5588
报告作者

陈夏琳首席分析师
办公地点

深圳办公室 广东省深圳市南山区粤海街道华润置地大厦E座4105室 邮编:518057
KNIT解决方案
构建企业可信内容体系,提升品牌在AI搜索与问答中的可见度、准确性与转化效果
商业尽调
面向投资并购和商业决策,评估标的公司的商业前景、价值及风险

官方网站:www.leadleo.com

文上,尚美含行业分析师

上海办公室
上海市静安区南京西路1717号 会德丰国际广场2701室 邮编:200040
报告会员账号
可阅读全部原创报告和百万数据,提供PC及移动端,方便触达平台内容
招股书引用
研究覆盖国民经济19+核心产业,内容可授权引用至上市文件、年报
商务咨询与深度合作

service@leadleo.com

南京办公室
江苏省南京市栖霞区经济开发区兴智科技园B栋401 邮编:210046
中国机器人产业全球化与出海白皮书 大湾区实践
FROST & SULLIVAN 沙利文


深圳市机器人协会 SHENZHEN ROBOTICS ASSOCIATION
聚集产业集聚、企业出海成熟度、出海路径与全球化竞争力
沙利文&头豹&深圳机器人协会联合发布 | 我们旨在筛选最具出海成熟度的大湾区企业,建立出海能力评估模型,形成首批企业诊断案例
聚焦 机器人领域(FCC DA 26-786管制影响下中国机器人出海新范式)

FCC DA 26-786管制影响与地缘风险分析
解析FCC DA 26-786等监管政策及全球地缘政治风险影响,评估企业出海合规风险

大湾区企业出海成熟度评估
构建企业出海成熟度CGI评估体系,从技术与产品竞争力、供应链与交付能力、合规与认证能力、渠道与客户拓展、国际组织与运营能力等维度综合评估企业全球化能力

欧洲、东南亚、中东多元化市场机会
对比欧洲、东南亚、中东、日本、韩国及美洲等重点市场的发展潜力、准入政策与竞争格局,识别优先布局市场及进入路径
海外竞争对手对标分析
围绕人形机器人、四足机器人、AMR/AGV、工业机器人、服务机器人、医疗机器人及具身智能等赛道,对标全球头部企业技术路线、产品指标、融资情况、商业化进展及全球布局

大湾区企业出海评估与路线图
描绘大湾区机器人企业出海成熟度全景画像,进行标杆案例解读,分析行业共性短板与突破方向,形成企业全球化发展路线图及行动建议
核心价值

权威公信力背书
依托沙利文&头豹及深圳机器人协会全球产业研究积淀,为企业提供第三方验证;入选全球创新案例库,助力企业拓展国际视野,加速全球化布局

市场地位确认
依托头豹行业研究能力,确认企业在全球机器人产业市场地位,强化品牌影响力与市场竞争优势

资源对接
海外客户、渠道商和投资机构资源对接,搭建国际合作桥梁,助力企业拓展全球市场
关键节点·申报流程
01. 申报节点
2026年9月7日 全面开放申请通道
02. 评审期
9月14日-24日 多维度交叉评估
白皮书发布
2026年10月30日(初拟)
联系方式
陈夏琳Sharlin.chen@leadleo.com
中国端侧AI 产业发展与应用实践 蓝皮书 (2026)
标杆案例征集
聚焦端侧AI产业链、终端场景、竞争格局与发展趋势
面向端侧AI产业链企业、投资机构及产业园区,形成一份兼具市场判断、产业链研究、标杆案例和趋势研判的专业蓝皮书。
核心服务形式

中文蓝皮书
精简、专业、适合公开传播

英文摘要版
提炼核心洞察与企业案例

企业案例专章
展示业务定位、核心能力与端侧AI实践

发布与传播
线上发布、媒体稿及定向传播

交流活动
邀请产业链企业、投资人与生态伙伴对接
合作企业获得什么

发布活动现场
蓝皮书预计2026年11月,拟于世界互联网大会乌镇峰会期间发布(具体安排以峰会组委会确认为准)

品牌表达
以第三方研究语言清晰表达企业定位、产品价值与端侧AI能力。

市场洞察

获取产业链、终端场景与发展路径的系统判断,辅助战略决策。
行业背书
进入代表性企业案例体系,强化在客户、渠道与资本市场中的专业认知。

资源连接
通过报告发布与定向活动连接产业链伙伴、客户、投资人与服务机构。
联系邮箱

案例征集与合作咨询service@leadleo.com
欢迎来信咨询合作详情


评论 (0)