
 股票
 板块
 用户
 资讯
创业板投资风险揭示:本次股票发行后拟在创业板市场上市,该市场具有较高的投资风险。创业板公司具有创新投入大、新旧产业融合成功与否存在不确定性、尚处于成长期、经营风险高、业绩不稳定、退市风险高等特点,投资者面临较大的市场风险。投资者应充分了解创业板市场的投资风险及本公司所披露的风险因素,审慎作出投资决定。
南通联亚药业股份有限公司
NOVAST Laboratories, Limited
(江苏省南通市经济技术开发区综合保税区广兴路 1号)
NOVAST The Spirit Of Quality
首次公开发行股票并在创业板上市
招股说明书
保荐人(主承销商)
(北京市朝阳区建国门外大街 1 号国贸大厦 2 座 27 层及 28 层)
发行人声明
中国证监会、交易所对本次发行所作的任何决定或意见,均不表明其对发行人注册申请文件及所披露信息的真实性、准确性、完整性作出保证,也不表明其对发行人的盈利能力、投资价值或者对投资者的收益作出实质性判断或者保证。任何与之相反的声明均属虚假不实陈述。
根据《证券法》规定,股票依法发行后,发行人经营与收益的变化,由发行人自行负责;投资者自主判断发行人的投资价值,自主作出投资决策,自行承担股票依法发行后因发行人经营与收益变化或者股票价格变动引致的投资风险。
致投资者声明
一、发行人上市的目的
联亚药业是一家研发驱动型的高新技术企业,主要从事复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。
随着世界范围内老龄化程度的加深、慢性病患者数量持续增加、创新药专利到期,高端仿制药与改良型新药市场预计持续扩大,公司生产经营规模不断扩大,目前主要产品的产能利用率长期维持在较高水平。同时,根据公司发展战略,未来一段时间将加速拓展国内市场,如果公司生产规模不能得到有效扩张,产能将会成为制约公司发展的瓶颈,严重限制公司产品销售规模的扩大、市场份额的提升和公司发展战略的实施。通过本次发行上市所获得的募集资金能够有效扩大产能水平,有助于公司产品销售形成规模优势,从而提升公司的市场竞争力。
药品研发通常会经历较长的研发周期,期间需投入大量的人力资源和研发资金,满足研发需求、提高研发效率并缩短研发周期是研发亟需实现的主要目标。本次发行上市后,公司将加大研发资金投入,引入研发人才,从而满足公司在研管线的研发需求,并采取中美双报的研发策略,提高研发效率,缩短研发周期,加速高端仿制药及改良型新药产品产业化进程,为社会、股东和广大投资者创造价值。
二、发行人现代企业制度的建立健全情况
公司已按照《公司法》《证券法》《上市公司治理准则》等有关法律、法规、规范性文件及《公司章程》的规定,建立和完善了由股东会、董事会、董事会专门委员会、独立董事、高级管理人员组成的公司治理架构,形成了权力机构、决策机构、监督机构和管理层之间权责明确、运作规范的现代公司治理结构,建立健全了内部控制架构并形成了完整的内部控制制度。公司各项内控制度符合我国有关法律法规的要求,较为健全、合理、有效,能够有效防范经营管理风险,保证公司经营活动的有序开展。
三、公司本次融资的必要性及募集资金使用规划
本次上市融资是公司结合自身发展阶段和行业变化趋势作出的重要决策。随着世界范围内老龄化程度的加深、慢性病患者数量持续增加、创新药专利到期,高端仿制药与改良型新药市场需求持续扩大。与此同时,公司需持续加强研发资金投入、提升整体研发及经营水平,以加速高端仿制药及改良型新药产品产业化进程,持续提升公司的行业影响力和竞争力,本次融资具有必要
本次募集资金投向聚售公司主业,包括产业化基地项目、药物研发项目和补充流动资金。通过实施上述项目,公司将全面扩大产能水平,提高公司研发效率,加快产品研发速度;加速高端仿制药及改良型新药产品产业化进程,巩固公司市场地位,持续增强公司竞争优势;进一步提高慢性疾病患者的药物可及性,降低国家和患者的医保成本和开支,为减轻社会医疗负担做出积极贡献。
四、公司持续经营能力及未来发展规划
公司的主营业务为复杂药物制剂的研发、生产和销售。公司自设立以来始终坚持自主研发,经过多年的技术积累,形成了6大技术平台,并在境外市场已有48个自研产品获FDA批准,并有1款产品在加拿大获批上市,适应症包括高血压、冠心病、糖尿病及女性避孕等。报告期内,公司营业收入分别为70,043.05万元、86,622.18万元和89,547.00万元,持续经营能力增强。此外,公司在研产品管线丰富,截至2026年3月31日,公司有仿制药在研项目39个、改良型新药在研项目2个,其中多个在研项目具有首仿潜力。富有梯度的产品管线为公司未来的盈利带来了充足的保障。
未来,公司将继续发挥在药物递送系统和缓控释制剂方面的技术优势,加大相关产品的开发力度,不断丰富公司产品管线,完善产品矩阵,通过持续的技术创新提高公司市场竞争力和盈利能力。同时,公司将致力实现两大目标:一是将自主研发和生产的高端制剂国际化,为处方药物市场和患者提供高性价比的优质药物:二是紧跟医保改革方向,把公司已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场,持续推动中国高端制剂产业的进步,努力降低药品成本,造福国内患者。
董事长(签字): \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_
ZHANG GUOHUA
(张国华)
本次发行概况
| 发行股票类型 | 人民币普通股(A股) |
| 发行股数 | 本次公开发行股票数量为13,373.9563万股,占发行后总股本的比例为15%。本次发行均为新股,原股东不进行公开发售股份 |
| 每股面值 | 人民币1.00元 |
| 每股发行价格 | 人民币7.00元 |
| 发行日期 | 2026年9月28日 |
| 拟上市的证券交易所和板块 | 深圳证券交易所创业板 |
| 发行后总股本 | 891,597,091股 |
| 保荐人及主承销商 | 中国国际金融股份有限公司 |
| 招股说明书签署日期 | 2026年10月9日 |
目 录
发行人声明 …… 1
致投资者声明 …… 2
一、发行人上市的目的…… 2
二、发行人现代企业制度的建立健全情况…… 2
三、公司本次融资的必要性及募集资金使用规划…… 2
四、公司持续经营能力及未来发展规划…… 3
本次发行概况 …… 4
目录 …… 5
第一节 释义 …… 9
一、一般词汇…… 9
二、专业词汇…… 12
第二节 概览 …… 17
一、重大事项提示…… 17
二、发行人及本次发行的中介机构基本情况…… 20
三、本次发行概况…… 22
四、发行人主营业务经营情况概述…… 26
五、发行人符合创业板定位情况…… 28
六、发行人报告期的主要财务数据及财务指标…… 37
七、财务报告基准日至招股说明书签署日之间的主要财务信息和经营状况…… 37
八、发行人选择的具体上市标准…… 40
九、发行人公司治理特殊安排等重要事项…… 40
十、募集资金用途与未来发展规划…… 40
十一、其他对发行人有重大影响的事项…… 41
第三节 风险因素 …… 42
一、与发行人相关的风险…… 42
二、与行业相关的风险…… 49
第四节 发行人基本情况 …… 50
一、发行人基本情况…… 50
二、发行人的设立情况和报告期内的股本和股东变化情况……50
三、发行人成立以来重要事件……56
四、发行人境外架构搭建和解除的情况……57
五、发行人在其他证券市场的上市/挂牌情况……64
六、发行人股权结构……64
七、发行人控股、参股公司及分公司的简要情况……65
八、实际控制人及持有发行人5%以上股份或表决权的主要股东……69
九、发行人特别表决权或类似安排情况……79
十、协议控制架构……81
十一、发行人控股股东、实际控制人重大违法情况……81
十二、发行人股本情况……81
十三、发行人的董事、监事、高级管理人员与核心技术人员……87
十四、发行人已经制定或实施的股权激励及相关安排……104
十五、发行人员工及社会保障情况……119
第五节 业务和技术……122
一、发行人主营业务、主要产品的情况……122
二、发行人所处行业基本情况……139
三、发行人市场竞争情况……168
四、发行人主要产品的销售情况和主要客户……185
五、发行人主要产品的采购情况和主要供应商……191
六、与发行人业务相关的资产情况……193
七、技术和研发情况……208
八、生产经营中涉及的主要环境污染物、主要处理设施及处理能力……224
九、发行人的境外经营情况……225
第六节 财务会计信息与管理层分析……226
一、财务报表……226
二、审计意见、关键审计事项、与财务会计信息相关的重要性水平判断标准……230
三、对发行人未来盈利能力或财务状况可能产生影响的主要因素……234
四、财务报表的编制基础、合并范围及变化情况……235
五、主要会计政策和会计估计……235
六、经注册会计师核验的非经常性损益明细表....260
七、税项....261
八、主要财务指标....262
九、经营成果分析....264
十、资产质量分析....296
十一、偿债能力、流动性与持续经营能力分析....310
十二、重大资本性支出分析....319
十三、资产负债表日后事项、或有事项及其他重要事项....320
十四、财务报告审计基准日后的主要财务信息和经营状况....320
第七节 募集资金运用与未来发展规划....323
一、本次募集资金运用概况....323
二、本次募集资金投资项目的确定依据和可行性分析....325
三、募集资金运用对财务状况和经营成果的影响....332
四、公司发展规划及实施措施....333
第八节 公司治理与独立性....335
一、报告期内,公司治理存在的缺陷及改进情况....335
二、内部控制制度的评估意见....336
三、报告期内违法违规行为及受到处罚、监督管理措施、纪律处分或自律监管措施的情况....336
四、报告期内资金占用和对外担保情况....337
五、发行人独立经营情况....337
六、同业竞争....339
七、关联方、关联关系和关联交易....341
八、关联方变化情况....352
第九节 投资者保护....353
一、发行人的股利分配政策....353
二、本次发行完成前滚存利润的分配安排和已履行的决策程序....360
三、本次发行前后股利分配政策的差异情况....360
第十节 其他重要事项....361
一、重大合同....361
二、对外担保情况……364
三、重大诉讼、仲裁事项……364
第十一节 声明……365
一、全体董事、审计委员会委员、高级管理人员声明……365
一、全体董事、审计委员会委员、高级管理人员声明……373
一、全体董事、审计委员会委员、高级管理人员声明……374
二、发行人控股股东、实际控制人声明……375
三、保荐人(主承销商)声明……377
四、发行人律师声明……380
五、会计师事务所声明……381
六、资产评估机构声明……382
七、验资复核机构声明……384
第十二节 附件……385
一、本招股说明书的备查文件……385
二、查阅地点……385
三、查阅时间……386
四、查阅网址……386
五、落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况……386
六、与本次发行上市相关的重要承诺及履行情况……389
七、发行人及其他责任主体作出的与发行人本次发行上市相关的其他承诺事项416
八、股东会、董事会、监事会、独立董事、董事会秘书制度的建立健全及运行情况……417
九、审计委员会及其他专门委员会的设置情况……419
十、募集资金具体运用情况……420
第一节 释义
本招股说明书中,除非文意另有所指,下列缩略语和术语具有如下含义:
一、一般词汇
| 发行人/联亚药业/公司 | 指 | 南通联亚药业股份有限公司 |
| 联亚有限 | 指 | 南通联亚药业有限公司,为联亚药业前身 |
| 联科药业 | 指 | 南通联科药业有限公司,系发行人全资子公司 |
| 联亚美国 | 指 | Novast Laboratories Inc.,系发行人全资子公司 |
| 联嘉医药 | 指 | 北京联嘉医药科技开发有限公司,系发行人全资子公司 |
| 联怡技术 | 指 | 伊犁联怡技术有限公司,曾用名“伊犁联怡生物技术有限公司”,系发行人全资孙公司 |
| 联亚开曼 | 指 | Novast Holdings Limited,系发行人的股东 |
| 南通联嘉 | 指 | 南通联嘉企业管理合伙企业(有限合伙),系发行人的股东 |
| 南通联吉 | 指 | 南通联吉企业管理合伙企业(有限合伙),系发行人的股东 |
| 南通联曦 | 指 | 南通联曦企业管理合伙企业(有限合伙),系发行人的股东 |
| 南通联萌 | 指 | 南通联萌企业管理合伙企业(有限合伙),系发行人的股东 |
| 南通联博 | 指 | 南通联博企业管理合伙企业(有限合伙),系发行人的股东 |
| 君联晟源 | 指 | 北京君联晟源股权投资合伙企业(有限合伙),系发行人的股东 |
| 厦门建发 | 指 | 厦门建发新兴产业股权投资捌号合伙企业(有限合伙),系发行人的股东 |
| 丹青二期 | 指 | 苏州丹青二期创新医药产业投资合伙企业(有限合伙),系发行人的股东 |
| Magic Sea | 指 | Magic Sea Healthcare HK Limited,系发行人的股东 |
| Ole Luk-Oie | 指 | Ole Luk-Oie Medical HK Limited,系发行人的股东 |
| 服贸基金 | 指 | 服务贸易创新发展引导基金(有限合伙),系发行人的股东 |
| 嘉兴萱玉 | 指 | 嘉兴萱玉股权投资合伙企业(有限合伙),系发行人的股东 |
| 君联嘉运 | 指 | 珠海君联嘉运股权投资企业(有限合伙),系发行人的股东 |
| Highsino | 指 | Highsino Group Limited,系发行人的股东 |
| Danqing Holdings | 指 | Danqing II Holdings Limited,系联亚开曼原股东 |
| 上海南玉 | 指 | 上海南玉医药科技发展中心(有限合伙),系联亚开曼原股东 |
| SAIL | 指 | Sino-Alliance International, Ltd.,系联亚开曼原股东 |
| Dynamic Ocean | 指 | Dynamic Ocean Investments Limited,系联亚开曼原股东 |
| 中金资本 | 指 | 中金资本运营有限公司 |
| 中金启融(厦门) | 指 | 中金启融(厦门)股权投资基金合伙企业(有限合伙) |
| IMS/艾美仕 | 指 | 艾美仕市场研究公司(IMS Health),全球领先的为医药健康产业提供专业信息和战略咨询服务的公司 |
| Mckesson/麦克森 | 指 | 美国麦克森公司(Mckesson Corporation),纽交所上市公司(证券代码:MCK);成立于1833年,分销处方药和非处方药以及其他医疗保健相关产品,为美国三大药品流通企业之一 |
| Cardinal Health/嘉德诺 | 指 | 嘉德诺健康集团(Cardinal Health Inc.),又名康德乐或卡地纳,纽交所上市公司(证券代码:CAH);成立于1971年,为医院、医疗保健系统、药房等提供定制解决方案,以提高供应链效率,分销药品、非处方医疗保健和消费产品,为美国三大药品流通企业之一 |
| Cencora | 指 | Cencora, Inc.,纽交所上市公司(证券代码:COR);原名为美源伯根(AmerisourceBergen),成立于1947年,分销药品、非处方医疗保健产品、家庭医疗保健用品和设备,以及相关服务,为美国三大药品流通企业之一 |
| CVS Health | 指 | CVS Health Corp.,纽交所上市公司(证券代码:CVS),成立于1963年,美国最大的药品零售商之一 |
| Walmart/沃尔玛 | 指 | 沃尔玛公司(Walmart, Inc.),纽交所上市公司(证券代码:WMT),成立于1962年,美国的世界性零售连锁企业 |
| Bausch/博士康 | 指 | 博士康公司(Bausch Health Us LLC) |
| Bayer/拜耳 | 指 | 拜耳集团(BAYER AG) |
| Ingenus | 指 | Ingenus Pharmaceuticals LLC |
| NorthStar | 指 | NorthStar Healthcare |
| Mayne | 指 | Mayne Pharma Inc. |
| Nivagen | 指 | Nivagen Pharmaceuticals Inc. |
| Andrx | 指 | Andrx Pharmaceuticals Inc. |
| Avion | 指 | Avion Pharmaceuticals LLC |
| Aspen | 指 | ASPEN OSS B.V或Aspen API Inc.两家公司最终控制方相同 |
| ABBVIE/艾伯维 | 指 | 艾伯维公司(AbbVie Inc.),为全球著名研究型生物制药公司,在全球拥有近30,000名员工,产品销往170多个国家及地区;2022年艾伯维全年总收入580.54亿美元,排名全球药企第五 |
| THERAVANCE/治疗先锋 | 指 | 治疗先锋生物制药公司(Theravance Biopharma),是一家生物制药公司,主要专注于呼吸系统药物的发现、开发和商业化。其核心目的是创造有助于改善呼吸系统疾病患者生活的药物 |
| ALFASIGMA/阿尔法西格玛 | 指 | 阿尔法西格玛集团(Alfasigma Group),拥有以利福昔明(Xifaxin)为首的药品特许经营权,目前在全球范围内运营业务,覆盖美国、中国、俄罗斯及欧洲多国,拥有约3,000名员工,销售各种治疗药物;2022年销售额超过12亿欧元 |
| FIBROGEN/珐博进 | 指 | 珐博进公司(FibroGen),是一家生物技术公司,专注于发现、开发和商业化新型疗法,以解决未满足的临床需求 |
| Fabbrica | 指 | Fabbrica Italiana Sintetici S.p.A |
| Emcure | 指 | Emcure Pharmaceuticals Ltd. |
| Evonik | 指 | Evonik Operations GmbH |
| Teva/梯瓦制药 | 指 | 以色列梯瓦制药工业有限公司(Teva Pharmaceutical Industries Limited) |
| Interchem | 指 | Interchem Corporation |
| Difgen | 指 | DifGen Pharmaceuticals LLC,总部位于美国的制药公司,专注于开发复杂的高准入门槛的仿制药和专业药物,产品线涉及不同的治疗领域和广泛的剂型,如注射剂、软凝胶、固体口服和悬浮液 |
| Dr. Reddy's/瑞迪博士 | 指 | 瑞迪博士实验室公司(Dr. Reddy's Laboratories SA),总部位于印度海得拉巴的全球性综合性制药上市公司,于纽约证券交易所(股份代码:RDY)、印度国家证券交易所(股份代码:DRREDDY)以及孟买证券交易所(股份代码:500124)上市 |
| Prefgen | 指 | Prefgen Pharmaceuticals LLC |
| 国药控股 | 指 | 国药控股股份有限公司 |
| 国控江苏 | 指 | 国药控股江苏有限公司 |
| 国控北京 | 指 | 国药控股北京有限公司 |
| 国控广州 | 指 | 国药控股广州有限公司 |
| 国控威海 | 指 | 国药控股威海有限公司 |
| 国控云南 | 指 | 国药控股云南有限公司 |
| 国控南通 | 指 | 国药控股南通有限公司 |
| 国控吉林 | 指 | 国药控股吉林有限公司 |
| 国控鑫烨 | 指 | 国药控股鑫烨(湖北)医药有限公司 |
| 国控新疆 | 指 | 国药控股新疆新特西部药业有限公司 |
| 《公司法》 | 指 | 《中华人民共和国公司法》 |
| 《证券法》 | 指 | 《中华人民共和国证券法》 |
| 《上市规则》 | 指 | 《深圳证券交易所创业板股票上市规则》 |
| 《暂行规定》 | 指 | 《深圳证券交易所创业板企业发行上市申报及推荐暂行规定》 |
| 《证券期货法律适用意见第17号》 | 指 | 《〈首次公开发行股票注册管理办法〉第十二条、第十三条、第三十一条、第四十四条、第四十五条和〈公开发行证券的公司信息披露内容与格式准则第57号——招股说明书〉第七条有关规定的适用意见——证券期货法律适用意见第17号》 |
| 《业务实施细则》 | 指 | 《深圳证券交易所首次公开发行证券发行与承销业务实施细则(2026年修订)》 |
| 《公司章程》 | 指 | 发行人现行有效的章程 |
| 《公司章程(草案)》 | 指 | 首次公开发行股票并在创业板上市后适用的《南通联亚药业股份有限公司章程(草案)》 |
| 股东会 | 指 | 股东大会/股东会 |
| 中国证监会 | 指 | 中国证券监督管理委员会 |
| 深交所 | 指 | 深圳证券交易所 |
| 上交所 | 指 | 上海证券交易所 |
| 国家发改委、发改委 | 指 | 中华人民共和国国家发展和改革委员会 |
| 国务院 | 指 | 中华人民共和国国务院 |
| 药监局 | 指 | 国家药品监督管理局(2018年国务院大部制改革后,组建国家市场监督管理总局,下设国家药品监督管理局,负责药品、化妆品、医疗器械的注册及监督管理,原国家食品药品监督管理总局不再保留) |
| 本招股说明书 | 指 | 南通联亚药业股份有限公司首次公开发行股票并在创业板上市招股说明书 |
| 本次发行 | 指 | 发行人本次向社会公开发行人民币普通股股票的行为 |
| 首次公开发行股票并在创业板上市、本次发行及上市、本次发行上市、本次证券发行、本次发行 | 指 | 发行人根据股东会决议及本招股说明书所载条件向社会公开发行人民币普通股股票并于深圳证券交易所创业板上市的行为 |
| A股 | 指 | 每股面值1.00元人民币之普通股 |
| 保荐人、保荐机构、主承销商、中金公司 | 指 | 中国国际金融股份有限公司 |
| 申报会计师、毕马威 | 指 | 毕马威华振会计师事务所(特殊普通合伙) |
| 发行人律师、君合 | 指 | 北京市君合律师事务所 |
| 普华永道 | 指 | 普华永道中天会计师事务所(特殊普通合伙) |
| 立信资产评估 | 指 | 上海立信资产评估有限公司 |
| 报告期 | 指 | 2023年度、2024年度和2025年度 |
| 报告期各期末 | 指 | 2023年12月31日、2024年12月31日和2025年12月31日 |
| 元/万元/亿元 | 指 | 人民币元/万元/亿元 |
二、专业词汇
| 复杂制剂 | 指 | 具有高选择性、长效缓控释等特点的制剂,包括微球等注射剂、缓控释、多颗粒系统等口服制剂 |
| 缓控释制剂 | 指 | 能在长时间内持续释放药物以达到长效作用的制剂 |
| 低剂量药物制剂 | 指 | 单剂量标示剂量不大于1mg的药物 |
| 制剂 | 指 | 根据药典或药政管理部门批准的标准,为适应诊断、治疗或预防的需要而制成的药物应用形式的具体品种 |
| 对照标准制剂(RS) | 指 | Reference Standard,寻求ANDA的批准必须在所需的体内生物等效性研究中使用的对照药品,是生物等效性的唯一对照制剂,通常为原研药品,若原研药已撤市,FDA会重新指定RS |
| 参比制剂(RLD) | 指 | Reference Listed Drug,参比制剂是指作为ANDA申报中参照的FDA指定的已批准药物,通常为原研药物 |
| 新药 | 指 | 原国家食品药品监督管理总局于2016年3月4日公布的《化学药品注册分类改革工作方案》中的境内外均未上市的创新药、境内外均未上市的改良型新药 |
| 仿制药 | 指 | 原国家食品药品监督管理总局于2016年3月4日公布的《化学药品注册分类改革工作方案》中的境内申请人仿制境外上市但境内未上市原研药品的药品、境内申请人仿制已在境内上市原研药品的药品 |
| 改良型新药 | 指 | 对已知活性成分的上市药品进行优化,被改良药品的结合靶点、作用机制、药效学数据、人体药代动力学数据、有效性证据和安全性特征均较为明确 |
| 首仿药 | 指 | 首先仿制生产并上市销售的仿制类药品 |
| 原料药、API | 指 | Active Pharmaceutical Ingredients,又称活性药物成分,由化学合成、植物提取或者生物技术所制备,但病人无法直接服用的物质,一般再经过添加辅料、加工,制成可直接使用的药物 |
| 二类新药 | 指 | 在已知活性成份的基础上,对其结构、剂型、处方工艺、给药途径、适应症等进行优化,且具有明显临床优势的药品 |
| 处方药 | 指 | 处方药就是必须凭执业医师或执业助理医师处方才可调配、购买和使用的药品 |
| 非处方药、OTC | 指 | 非处方药是指为方便公众用药,在保证用药安全的前提下,经国家卫生行政部门规定或审定后,不需要医师或其它医疗专业人员开写处方即可购买的药品 |
| 骨架型制剂 | 指 | 骨架型制剂是指药物和一种或多种惰性固体骨架材料通过压制或融合技术制成片状、小粒或其它形式的制剂,根据药物的溶出、扩散、离子交换等原理能够起到缓释/控释 |
| 渗透泵制剂 | 指 | 渗透泵制剂是以渗透压作为释药动力,以半透膜以及激光释药小孔控制药物释放,其具有释药速度不受介质环境的pH值、胃肠道蠕动和食物等因素影响,以及体内外释药相关性较好等特点,但也存在释药不完全,易堵孔等固有缺陷 |
| 堵孔 | 指 | 渗透泵制剂由于激光释药孔被堵塞导致的药物无法顺利释出现象 |
| 化学药 | 指 | 缓解、预防和诊断疾病,以及具有调节机体功能的化合物的统称 |
| 专利挑战 | 指 | 仿制药企业向专利药企业发起专利诉讼请求宣告专利药企业相关专利是无效的,或者其制造、使用或销售所提交申请的药品不会侵犯相关专利 |
| 片剂 | 指 | 药物与辅料均匀混合后压制而成的片状或异形片状的固体制剂 |
| 胶囊剂 | 指 | 药物或与适宜辅料充填于空心硬胶囊或密封于软质囊材中制成的固体制剂 |
| 软膏剂 | 指 | 将药物与适宜基质均匀混合制成的具有一定稠度的半固体外用制剂 |
| 一致性评价 | 指 | 仿制药一致性评价,指对已经批准上市的仿制药,按与原研药品质量和疗效一致的原则,分期分批进行质量一致性评价,就是仿制药需在质量与药效上达到与原研药一致的水平 |
| 血药浓度 | 指 | 药物进入人体达到吸收后留在血浆内的总浓度 |
| 两票制 | 指 | 两票制是我国2016年以来在药品流通环节推行的重要政策,此项政策内容即生产企业到流通企业开一次发票,流通企业到医疗机构开一次发票 |
| 钙离子通道阻滞剂 | 指 | 常用的降压药之一,主要通过对钙离子通道的阻滞作用,使血管平滑肌松弛,小动脉扩张,降低外周阻力,达到降压的目的;常用的药物有硝苯地平、盐酸地尔硫卓、左旋氨氯地平、拉西地平等 |
| β受体阻滞剂 | 指 | 常用的降压药之一,通过抑制心肌收缩力、减慢心率,使心输出量减少而降低血压;常用的药物有比索洛尔、美托洛尔、卡维地洛、阿罗洛尔、阿替洛尔等 |
| 色谱法 | 指 | 又称色层法或层析法,是一种物理化学分析方法,它利用不同溶质(样品)与固定相和流动相之间的作用力(分配、吸附、离子交换等)的差别,当两相做相对移动时,各溶质在两相间进行多次平衡,使各溶质达到相互分离 |
| 质谱法 | 指 | 一种测量离子质荷比(质量-电荷比)的分析方法,其基本原理是使试样中各组分在离子源中发生电离,生成不同荷质比的带电荷的离子,经加速电场的作用,形成离子束,进入质量分析器;在质量分析器中,再利用电场和磁场使发生相反的速度色散,将它们分别聚焦而得到质谱图,从而确定其质量 |
| 固相萃取法 | 指 | 液固萃取柱和液相色谱技术相结合发展而来,主要用于样品的分离、纯化和浓缩,与传统的液液萃取法相比较可以提高分析物的回收率,更有效地将分析物与干扰组分分离 |
| 基因毒性杂质 | 指 | 能够引起DNA突变、染色体断裂或者DNA重组的物质,并且在很低的浓度下即可诱导基因突变并导致染色体的断裂和重排,具有潜在的致癌性 |
| 溶出度 | 指 | 药物从片剂等固体制剂在规定溶剂中溶出的速度和程度,是片剂质量控制的一个重要指标 |
| 混合均匀度 | 指 | 在外力的作用下,各种物料相互掺和,使之在任何容积里每种组分的微粒均匀分布程度 |
| 含量均匀度 | 指 | 小剂量或单剂量的固体制剂、半固体制剂和非均相液体制剂的每片(个)含量符合标示量的程度 |
| 半衰期 | 指 | 药物在生物体内浓度下降一半所需要的时间 |
| 优先审评 | 指 | Priority Review,FDA的加速审评通道之一,可缩短药品审评周期 |
| Fick扩散理论 | 指 | 描述气体扩散现象的宏观规律,该理论由生理学家菲克(Fick)于1855年发现 |
| GMP | 指 | Good Manufacturing Practice,药品生产质量管理规范。卫生部颁布的《药品生产质量管理规范(2010年修订)》,自2011年3月1日起施行 |
| cGMP | 指 | Current Good Manufacturing Practice,动态药品生产质量管理规范,是欧盟、日本和美国等国家或地区执行的一种国际药品生产管理标准,要求在产品生产和物流的全过程都必须验证 |
| GLP | 指 | Good Laboratory Practice,药物非临床研究质量管理规范 |
| GCP | 指 | Good Clinical Practice,药物临床试验质量管理规范 |
| CRO | 指 | Contract Research Organization,合同研发服务组织,是通过合同形式为制药企业和研发机构在药物研发过程中提供专业化服务的一种学术性或商业性的科学机构 |
| CMO | 指 | Contract Manufacture Organization,合同生产组织,是指通过合同形式为制药企业提供产品生产服务的机构 |
| CDMO | 指 | Contract Development Manufacture Organization,合同研发生产组织,提供工艺开发以及制备、工艺优化、注册和验证批生产以及商业化定制研发生产服务的机构 |
| FDA | 指 | Food and Drug Administration,美国食品药品监督管理局 |
| Orange Book | 指 | 《经治疗等效性评价批准的药品》,是FDA根据《联邦食品药品和化妆品法案》,基于安全性和有效性数据并结合专利信息及独占期信息批准的药品目录,俗称“橙皮书” |
| ANDA | 指 | Abbreviated New Drug Application,简略新药申请或仿制药申请,指申请人完成相关的研究,向药品监督管理部门药品审评中心提交资料,用于仿制药的审评和最终批准,被批准后,申请人可以生产和销售仿制药 |
| NDA | 指 | New Drug Application,新药申请 |
| NMPA | 指 | National Medical Products Administration,国家药品监督管理局 |
| CDE | 指 | Center for Drug Evaluation,国家药品监督管理局药品注册技术审评机构,为药品注册提供技术支持 |
| GDUFA | 指 | Generic Drug User Fee Amendment,仿制药使用者费用修正案 |
| IND | 指 | Investigational New Drug,临床试验申请 |
| BE | 指 | Bioequivalency,即生物等效性试验,指用生物利用度研究的方法,以药代动力学参数为指标,比较同一种药物的相同或者不同剂型的制剂,在相同的试验条件下,其活性成分吸收程度和速度有无统计学差异的人体试验 |
| AUC | 指 | Area Under Curve,指血药浓度-时间曲线下面积,血药浓度与时间函数中,曲线下与坐标轴围成的面积 |
| EHS | 指 | Environment(环境)、Health(健康)、Safety(安全)的缩写 |
| QbD | 指 | Quality by Design,在可靠的科学和质量风险管理基础之上,预先定义好目标并强调对产品与工艺的理解及工艺控制的一个系统的研发方法,为人用药品注册技术要求国际协调理事会的三方协调指导原则药品研发Q8(R2)所推荐 |
| ICH | 指 | The International Council for Harmonisation of Technical Requirements for Pharmaceuticals for Human Use,人用药品注册技术要求国际协调理事会,主要职责为维护药品注册指导原则和要求,以及对指导原则和要求的解释及应用提供建议 |
| CTD | 指 | Common Technical Document,人用药物注册申请通用技术文档,ICH为协调统一注册申报资料格式指定的统一要求的技术文件 |
| USP | 指 | United States Pharmacopeia,美国药典 |
| OGD | 指 | Office of Generic Drugs,美国仿制药办公室 |
| RH | 指 | Relative Humidity,相对湿度,是影响制剂的保存时间及稳定性的重要因素 |
| HPLC | 指 | High Performance Liquid Chromatography,高效液相色谱法,以液体为流动相,采用高压输液系统,将具有不同极性的单一溶剂或不同比例的混合溶剂、缓冲液等流动相泵入装有固定相的色谱柱,在柱内各成分被分离后,进入检测器进行检测,从而实现对试样的分析 |
| LC/MS | 指 | Liquid Chromatography/Mass Spectrometry液相色谱-质谱联用技术,能够结合色谱和质谱的优势,将色谱对复杂样品的高分离能力以及质谱的高选择性结合,对药物进行定量/定性分析 |
| SBP | 指 | Systolic blood pressure,收缩压,指当人的心脏收缩时,血管内壁产生的压力 |
| DBP | 指 | Diastolic blood pressure,舒张压,指当人的心脏舒张时,血管内壁产生的压力 |
| 505(b)(1) | 指 | 全新的创新药申请,新药申请的一种,申请资料中需包括完整的安全性和有效性研究报告,且这些报告均来自于申请者或者申请者有使用它的权利 |
| 505(b)(2) | 指 | 基于对已批准药物的改良和新发现而进行的新药申请,新药申请的一种,申请资料中须包括完整的安全性和有效性研究报告,但这些报告中部分信息并非申请者进行研究而获得的(即这些信息不是全部来自于申请者),申请者也没有引用它的权利 |
| 505(j) | 指 | 简要新药申请,与现有产品具有生物等效性的药品,欲申报制剂在API、剂型、给药途径及适应症等方面都和原研产品一样,属于ANDA注册申请途径 |
| 琥珀酸美托洛尔缓释片 | 指 | 一种β1受体阻滞剂,原研药为阿斯利康公司开发的每日1次缓释制剂,商品名为Toprol-XL,主要用于治疗高血压、心绞痛以及伴有左心室收缩功能异常的症状稳定的慢性心力衰竭等 |
| 硝苯地平缓释片(AB1) | 指 | 获FDA批准的一种二氢吡啶类钙离子通道阻滞剂,原研药为拜耳公司开发的每日1次缓释制剂,商品名为Adalat CC,主要用于治疗高血压以及慢性稳定型心绞痛 |
| 硝苯地平缓释片(AB2) | 指 | 获FDA批准的一种二氢吡啶类钙离子通道阻滞剂,原研药为辉瑞公司开发的另一种每日1次缓释制剂,商品名为Procardia XL,主要用于治疗高血压以及慢性稳定型心绞痛 |
| 盐酸地尔硫卓缓释胶囊(AB3) | 指 | 获FDA批准的一种非二氢吡啶类钙离子通道阻滞剂,原研药为Bausch公司开发的一种每日1次缓释制剂,商品名为Cardizem CD,主要用于治疗冠状动脉痉挛引起的心绞痛和劳力型心绞痛和高血压 |
| 盐酸二甲双胍缓释片(AB2) | 指 | 获FDA批准的一种降血糖药品,原研药为Andrx公司开发的一种每日1次缓释制剂,商品名为Fortamet,主要用于单纯饮食控制不满意的II型糖尿病病人,尤其是肥胖和伴高胰岛素血症者 |
| 盐酸二甲双胍缓释片(III) | 指 | 获NMPA批准的一种降血糖药品,原研药为Andrx公司开发的一种每日1次缓释制剂,商品名为Fortamet,主要用于单纯饮食控制不满意的II型糖尿病病人,尤其是肥胖和伴高胰岛素血症者 |
| 特别说明:本招股说明书中部分合计数与各加数直接相加之和在尾数上有差异,或部分比例指标与相关数值直接计算的结果在尾数上有差异,这些差异是由四舍五入造成的。 | ||
第二节 概览
本概览仅对招股说明书全文作扼要提示。投资者作出投资决策前,应认真阅读招股说明书全文。
一、重大事项提示
本公司特别提请投资者注意本公司及本次发行的以下重大事项及风险,并认真阅读本招股说明书正文内容。
(一)贸易关系恶化对于公司生产经营产生不利变化的风险
报告期内,公司境外收入主要来自于美国,境外销售占比较高,报告期内境外销售占主营业务收入的比例分别为 68.97%、61.93%及 63.15%。此外,公司主要原材料采购亦主要来源于境外,公司生产经营受到中国及海外贸易政策变动的影响。2025 年以来,中美贸易摩擦加剧,美国已分别于 2 月 4 日和 3 月 4 日对所有进入美国的原产于中国的商品两次加征 10%关税,并于 2025年 4月起,陆续增加了对进口自中国的商品的对等关税。自 2025 年 5 月 12 日日内瓦会谈起,中美贸易关系出现持续缓和,美国最高法院亦已于 2026年 2月裁定相关关税违宪,但未来中国与海外的贸易关系仍存在进一步恶化的可能性,导致公司出现生产经营不利变化的风险。
(二)市场竞争加剧、产品价格和盈利水平下降风险
公司目前主要产品在美国销售,美国仿制药市场竞争较为充分,同规格药品或具有类似药效产品的获准注册并推向市场,均会加剧市场竞争,并对既有药品的价格和市场份额造成冲击。一旦有新的仿制药企以低于现有产品的市场价格进行销售,公司产品价格水平和行业盈利水平会面临迅速下降风险。此外,公司新产品结合雌激素缓释片作为首仿药具有定价优势,且在市场独占期内的下游市场销售环境较好,其 2025年度的境外销售毛利率为 94.91%,若未来因该产品下游市场竞争加剧或原研药降价,则公司该产品出口价格存在下行压力,进而导致该产品销售毛利率下滑,则公司会面临业绩增长不及预期及盈利水平下降等风险。
(三)收益分成收入为负的风险
报告期内,公司主要销售收入由药品出口收入、药品境内收入、收益分成及独家经销权收入等构成。其中收益分成系公司根据合同约定的比例和境外经销商的销售净利润进行结算的分成收入。收益分成收入受经销商下游销售实现情况、终端销售情况、细分市场竞争情况、美元兑人民币汇率、运费、保险费等多种因素影响。报告期内,公司各期收益分成收入分别为 2,103.68万元、2,816.05万元及 5,307.46万元,整体呈现上升趋势,但根据模拟测算,下游市场销售价格如果下降超过 20%,发行人可能出现收益分成收入为负的情况。此外,就单个产品而言,报告期各期公司主要产品之一的琥珀酸美托洛尔缓释片受到下游市场竞品影响,主要经销商向其部分下游客户销售该产品的价格降低,导致公司该产品的收益分成金额持续为负。如公司主要产品因终端销售情况不佳、细分市场竞争等因素导致公司经销商下游销售受到不利影响,可能进而影响公司对应收益分成收入,使公司面临收益分成收入为负的风险。
(四)产品研发风险
公司主要从事复杂制剂的生产、研发以及 CRO 服务。药品研发是一项系统性工程,需要经历反复试验的过程,以及注册申报审批等阶段,如果研发成果未能通过药品注册获批,则将导致研发失败,进而影响到前期研发投入的回收和预期效益的实现,具有较高的研发风险。
(五)技术泄密或核心技术人员流失风险
公司的产品创新和技术优势主要体现在公司自主研发形成的核心技术。这些核心技术的安全直接决定了公司的核心竞争力,是公司未来得以持续发展的基础。如果公司核心技术遭到泄密,将对公司未来经营造成不利影响。
稳定、高素质的研发团队对公司的发展壮大至关重要。随着行业竞争格局的不断演化,对人才的竞争也将日趋激烈。如果公司未来不能在发展前景、薪酬、福利、工作环境等方面持续提供具有竞争力的待遇和激励机制,可能会造成核心技术人才的流失,从而对公司的持续发展造成不利影响。
(六)客户集中度较高风险
报告期内,公司向 Ingenus 销售收入占当期营业收入的比例分别为 56.63%、51.87%及 55.56%,毛利占比分别为 53.11%、47.36%及 53.10%,Ingenus 系公司第一大客户,而且 Ingenus 享有公司主要产品琥珀酸美托洛尔缓释片、硝苯地平缓释片、结合雌激素缓释片等于美国市场的独家经销权,报告期内公司收益分成及独家经销权收入均来自于 Ingenus。此外,发行人与 Ingenus 存在多个产品的合作研发,且发行人后续仍将持续与 Ingenus 合作进行产品在海外的销售。
发行人的经营业绩对该客户存在重大依赖,如果该客户的生产经营情况发生不利变化,或者公司与其合作关系发生重大不利变化,且公司不能及时寻找到可替代的经销商,则公司会面临相关产品无法正常销售的风险。
(七)税收优惠政策变动风险
公司分别于 2022年 11月、2025年 11月取得《高新技术企业证书》,有效期均为3 年。报告期内,公司享受高新技术企业所得税优惠政策。报告期内,上述税收优惠金额合计占各期利润总额的比例分别为 9.85%、9.78%及 10.13%。公司位于综合保税区,报告期内进出口货物免征关税。此外,公司还享受增值税出口退(免)税的税收优惠。
若未来上述税收优惠政策发生变化、公司纳税身份及适用的税率发生变化,将导致公司实际适用的税率提高,对公司经营业绩造成一定不利影响。
(八)实际控制权稳定性的风险
截至本招股说明书签署日,公司实际控制人 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU 及 ZHANG SHUQIANG(张书强)通过控制联亚开曼及五家境内员工持股平台合计控制公司 29.4999%的股份。随着公司股票上市和后续再融资,实际控制人控制的股份比例可能会被进一步稀释,可能会导致公司控制权不稳定。若未来出现控制权变动,可能会给公司经营带来不利影响。
(九)公司发行上市后的利润分配政策
报告期内,公司的利润分配严格执行有关法律、法规和《公司章程》的规定。公司 2025 年第五次临时股东会审议通过了本次发行上市完成后生效的《公司章程(草案)》,进一步明确了公司的利润分配形式、分配条件、分配期间间隔、决策程序和机制以及分配政策的调整程序,明确了每年的现金分红比例,具体详见本招股说明书―第九节 投资者保护‖之―一、发行人的股利分配政策‖之―(二)公司本次发行上市后的股利分配政策‖;公司 2025 年第三次临时股东会审议通过了《南通联亚药业股份有限公司首次公开发行股票并上市后三年股东回报分红规划》,明确了公司分红回报规划制定的考虑因素、制定原则、分配顺序、具体回报政策等,具体详见本招股说明书“第九节 投资者保护”之“一、发行人的股利分配政策”之“(四)公司上市后三年内的利润分配计划、制定依据和可行性、未分配利润的使用安排”。提示投资者对公司发行上市后的利润分配政策予以关注。
(十)本次发行相关主体作出的重要承诺
公司控股股东、实际控制人及其一致行动人针对发行人未来可能出现的业绩下滑情形已分别作出相关承诺,主要内容如下:
发行人若出现上市当年及之后第二年、第三年较上市前一年净利润(指“扣除非经常性损益后归母净利润”,下同)下滑 50%以上情形的,本人/本单位将按以下方式延长届时所持股份(指“上市前取得,上市当年及之后第二年、第三年年报披露时仍持有的发行人股份”,下同)的锁定期限:
1、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人/本单位届时所持股份锁定期限 6个月;
2、发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人/本单位届时所持股份锁定期限 6个月;
3、发行人上市第三年较上市前一年净利润下滑 50%以上的,在前两项基础上延长本人/本单位届时所持股份锁定期限 6个月。
在前述延长的股份锁定期内,本人/本单位将不转让或者委托他人管理本人/本单位届时所持股份,也不要求发行人回购该部分股份。
公司提示投资者认真阅读公司及相关责任主体作出的重要承诺以及未能履行承诺的约束措施,具体承诺事项参见本招股说明书“第十二节 附件”之“六、与本次发行上市相关的重要承诺及履行情况”。
二、发行人及本次发行的中介机构基本情况
| (一)发行人基本情况 | |||
| 中文名称 | 南通联亚药业股份有限公司 | 有限公司成立日期 | 2005年1月10日 |
| 英文名称 | Novast Laboratories, Limited | 股份公司成立日期 | 2022年3月22日 |
| 注册资本 | 75,785.7528万元 | 法定代表人 | ZHANG GUOHUA(张国华) |
| 注册地址 | 江苏省南通市经济技术开发区综合保税区广兴路1号 | 主要经营地址 | 江苏省南通市经济技术开发区综合保税区广兴路1号 |
| 控股股东 | Novast Holdings Limited | 实际控制人 | ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、ZHANG SHUQIANG(张书强) |
| 行业分类 | 医药制造业 | 在其他交易场所(申请)挂牌或上市的情况 | 2022年11月,发行人向上海证券交易所申请首次公开发行股票并在科创板上市获受理;2024年9月,发行人和保荐人向上海证券交易所申请撤回发行上市申请文件 |
| (二)本次发行的有关中介机构 | |||
| 保荐人 | 中国国际金融股份有限公司 | 主承销商 | 中国国际金融股份有限公司 |
| 发行人律师 | 北京市君合律师事务所 | 联席主承销商 | 无 |
| 审计机构 | 毕马威华振会计师事务所(特殊普通合伙) | 评估机构 | 上海立信资产评估有限公司 |
| 保荐人(主承销商)律师 | 上海市锦天城律师事务所 | 保荐人(主承销商)会计师 | 无 |
| 发行人与本次发行有关的保荐人、承销机构、证券服务机构及其负责人、高级管理人员、经办人员之间存在的直接或间接的股权关系或其他利益关系 | 截至本招股说明书签署日,保荐机构(主承销商)中金公司的全资子公司中金资本通过中金启融(厦门)间接持有公司股东君联晟源1.9865%财产份额,通过此路径中金启融(厦门)间接持有公司股份比例为0.4095%,属于中金启融(厦门)依据其自身独立投资研究作出的决策,属于其日常经营行为,与本次项目保荐并无关联。中金公司作为本次发行项目的保荐机构,严格遵守相关法律法规及监管要求,切实执行内部信息隔离制度,充分保障保荐机构的职业操守和独立性。中金公司建立了严格的信息隔离墙机制,包括各业务、境内外子公司之间在机构设置、人员、信息系统、资金账户、业务运作、经营管理等方面的独立隔离机制及保密信息的管理和控制机制等,以防范内幕交易及避免因利益冲突产生的违法违规行为。上述情形不会影响中金公司公正履行保荐及承销职责。除前述情形外,公司与本次发行有关的保荐人、承销机构、证券服务机构及其负责人、高级管理人员、经办人员之间不存在其他直接或间接的股权关系或其他权益关系。 | ||
| (三)本次发行其他有关机构 | |||
| 股票登记机构 | 中国证券登记结算有限责任公司深圳分公司 | 收款银行 | 中国建设银行北京市分行国贸支行 |
三、本次发行概况
(一)本次发行基本情况及时间安排
| (一)本次发行的基本情况 | |||
| 股票种类 | 人民币普通股(A股) | ||
| 每股面值 | 人民币1.00元 | ||
| 发行股数 | 133,739,563股 | 占发行后总股本比例 | 15% |
| 其中:发行新股数量 | 133,739,563股 | 占发行后总股本比例 | 15% |
| 股东公开发售股份数量 | 不适用 | 占发行后总股本比例 | 不适用 |
| 发行后总股本 | 891,597,091股 | ||
| 每股发行价格 | 7.00元 | ||
| 发行市盈率 | 27.99(按照每股发行价除以发行后每股收益计算,每股收益按照公司2025年度经审计的扣除非经常损益前后孰低的归属于母公司股东的净利润除以发行后总股本计算) | ||
| 发行前每股净资产 | 2.65元(按照2025年12月31日经审计的净资产除以本次发行前总股本计算) | 发行前每股收益 | 0.29元(按照2025年度经审计的扣除非经常性损益前后孰低的归属于母公司所有者的净利润除以本次发行前总股本计算) |
| 发行后每股净资产 | 3.23元(按照2025年12月31日经审计的净资产加上本次发行筹资净额之和除以本次发行后总股本计算) | 发行后每股收益 | 0.25元(按照2025年度经审计的扣除非经常性损益前后孰低的归属于母公司所有者的净利润除以本次发行后总股本计算) |
| 发行市净率 | 2.17(按照每股发行价格除以发行后每股净资产计算) | ||
| 预测净利润 | 不适用 | ||
| 发行方式 | 本次发行采用向参与战略配售的投资者定向配售、网下向符合条件的投资者询价配售和网上向持有深圳市场非限售A股股份和非限售存托凭证市值的社会公众投资者定价发行相结合的方式进行 | ||
| 发行对象 | 符合资格的战略投资者、符合资格的询价对象和已在深圳证券交易所开立证券账户的自然人、法人、证券投资基金及符合中国法律规定的其他投资者,但法律、法规和规范性文件及深圳证券交易所业务规则等禁止参与者除外 | ||
| 承销方式 | 余额包销 | ||
| 募集资金总额 | 93,617.69万元 | ||
| 募集资金净额 | 86,815.53万元 | ||
| 募集资金投资项目 | 生产基地建设项目 | ||
| 研发中心建设项目 | |||
| 药物研发项目 | |||
| 补充流动资金 | |||
| 发行费用概算 | 本次发行费用构成如下:1、承销及保荐费用3,744.71万元;2、审计、验资费1,702.59万元;3、律师费754.72万元;4、与本次发行相关的信息披露费488.68万元;5、发行手续费及其他费用111.47万元注:以上发行费用均不含增值税;合计数与各分项数值之和尾数存在微小差异,为四舍五入造成。发行手续费及其他费用包含本次发行的印花税,税基为扣除印花税前的募集资金净额,税率为0.025% | ||
| 高级管理人员、员工拟参与战略配售情况 | 发行人的高级管理人员与核心员工通过专项资产管理计划参与本次战略配售,根据最终确定的发行价格,最终战略配售股份数量为447.1428万股,占本次发行股份数量的3.34%。发行人高级管理人员及核心员工专项资产管理计划获得本次配售的股票限售期为12个月,限售期自本次公开发行的股票在深交所上市之日起开始计算 | ||
| 保荐人相关子公司拟参与战略配售情况 | 本次发行价格未超过剔除最高报价后网下投资者报价的中位数和加权平均数,剔除最高报价后通过公开募集方式设立的证券投资基金、全国社会保障基金、基本养老保险基金、企业年金基金和职业年金基金、符合《保险资金运用管理办法》等规定的保险资金与合格境外投资者资金报价中位数和加权平均数孰低值,故本次发行的保荐人相关子公司无需按照《深圳证券交易所首次公开发行证券发行与承销业务实施细则》等相关规定参与本次发行的战略配售 | ||
| 拟公开发售股份股东名称、持股数量及拟公开发售股份数量、发行费用的分摊原则 | 不适用 | ||
| (二)本次发行上市的重要日期 | |||
| 刊登初步询价公告日期 | 2026年9月17日 | ||
| 初步询价日期 | 2026年9月22日 | ||
| 刊登发行公告日期 | 2026年9月24日 | ||
| 申购日期 | 2026年9月28日 | ||
| 缴款日期 | 2026年9月30日 | ||
| 股票上市日期 | 本次股票发行结束后将尽快申请在深圳证券交易所挂牌上市 | ||
(二)本次发行的战略配售情况
1、本次战略配售的总体安排
根据最终确定的发行价格,参与战略配售的投资者为发行人的高级管理人员与核心员工参与本次战略配售设立的专项资产管理计划、与发行人经营业务具有战略合作关系或长期合作愿景的大型企业或其下属企业。本次发行价格未超过剔除最高报价后网下投资者报价的中位数和加权平均数以及剔除最高报价后公募基金、社保基金、养老金、年金基金、保险资金与合格境外投资者资金报价中位数、加权平均数孰低值,故保荐人相关子公司无需参与本次发行的战略配售。
本次发行的初始战略配售的发行数量为 4,012.1868 万股,约占本次发行数量的30.00%。根据最终确定的发行价格,本次发行最终战略配售股份数量为 875.7142 万股,约占本次发行数量的 6.55%。本次发行初始战略配售数量与最终战略配售数量的差额3,136.4726 万股将向网下发行进行回拨。其中,发行人的高级管理人员与核心员工参与本次战略配售设立的专项资产管理计划最终战略配售数量为 447.1428 万股,约占本次发行数量的 3.34%。其他参与战略配售的投资者最终战略配售股份数量为 428.5714万股,约占本次发行数量的 3.20%。
确定参与本次战略配售的投资者已与发行人签署参与战略配售的投资者配售协议。参与本次战略配售的投资者按照最终确定的发行价格认购其承诺认购数量的发行人股票,且不参与本次网上与网下发行。
本次发行的最终战略配售结果如下:
| 序号 | 参与战略配售的投资者名称 | 类型 | 获配股数(股) | 获配金额(元) | 限售期(月) |
| 1 | 湖北九州通高投长江产业投资基金管理有限公司 | 与发行人经营业务具有战略合作关系或长期合作愿景的大型企业或其下属企业 | 4,285,714 | 29,999,998.00 | 12 |
| 2 | 中金联亚药业1号员工参与战略配售集合资产管理计划 | 发行人的高级管理人员与核心员工参与本次战略配售设立的专项资产管理计划 | 4,471,428 | 31,299,996.00 | 12 |
| 合计 | 8,757,142 | 61,299,994.00 | - | ||
2、发行人高级管理人员与核心员工设立的专项资产管理计划
发行人的高级管理人员与核心员工参与本次战略配售设立的专项资产管理计划为中金联亚药业 号员工参与战略配售集合资产管理计划(以下简称 中金联亚药业 号员工资管计划‖),认购上限为3,130.00万元,具体情况如下:
| 产品名称 | 中金联亚药业1号员工参与战略配售集合资产管理计划 |
| 成立日期 | 2026年8月12日 |
| 备案日期 | 2026年8月14日 |
| 产品编码 | SCY301 |
| 募集资金规模 | 3,130万元 |
| 管理人名称 | 中国国际金融股份有限公司 |
| 托管人名称 | 兴业银行股份有限公司北京分行 |
| 实际支配主体 | 中国国际金融股份有限公司,发行人的高级管理人员及核心员工并非中金联亚药业1号员工资管计划的支配主体 |
| 参与人姓名、担任职务、认购金额与持有比例等具体情况如下: | |
| 序号 | 姓名 | 职务 | 入职日期 | 员工类别 | 认购金额(万元) | 认购比例 |
| 1 | ZHANG GUO HUA(张国华) | 董事长、总经理 | 2005-07-25 | 高级管理人员 | 200.00 | 6.39% |
| 2 | ZHANG SHU QIANG(张书强) | 董事、副总经理、董事会秘书、财务负责人 | 2014-11-19 | 高级管理人员 | 220.00 | 7.03% |
| 3 | 方东 | 营销中心(中国)高级总监 | 2020-11-26 | 核心员工 | 600.00 | 19.17% |
| 4 | 曹雅萍 | 财务部副总监 | 2010-02-01 | 核心员工 | 600.00 | 19.17% |
| 5 | 龚健 | 职工代表董事、产品研发部总监 | 2011-08-08 | 核心员工 | 240.00 | 7.67% |
| 6 | 钱云飞 | 药政事务部总监 | 2010-06-01 | 核心员工 | 220.00 | 7.03% |
| 7 | 张进霆 | 信息技术部副总监 | 2010-08-02 | 核心员工 | 150.00 | 4.79% |
| 8 | 胡成松 | 分析研发部总监 | 2006-03-01 | 核心员工 | 200.00 | 6.39% |
| 9 | 徐彦 | 产品研发部副总监 | 2006-07-01 | 核心员工 | 250.00 | 7.99% |
| 10 | 赖鹏 | 产品研发部总监 | 2006-07-01 | 核心员工 | 150.00 | 4.79% |
| 11 | 陈艳 | 产品研发部副总监 | 2006-07-01 | 核心员工 | 100.00 | 3.19% |
| 12 | 陈雪娟 | 质量保证部总监 | 2006-07-01 | 核心员工 | 200.00 | 6.39% |
| 合计 | 3,130.00 | 100% | ||||
注 1:最终认购股数待确定发行价格后确认; 注 2:认购金额为以万元为单元进行四舍五入,如合计数与各部分直接相加之和存在尾数差异,系四舍五入造成;
3、其他参与战略配售的投资者
本次发行中,其他参与战略配售的投资者的选择系在考虑投资者资质以及市场情况后综合确定,为与发行人经营业务具有战略合作关系或长期合作愿景的大型企业或其下属企业。具体列示如下:
| 序号 | 参与战略配售的投资者名称 | 机构类型 | 获配股数(股) | 获配金额(元) | 限售期(月) |
| 1 | 湖北九州通高投长江产业投资基金管理有限公司 | 与发行人经营业务具有战略合作关系或长期合作愿景的大型企业或其下属企业 | 4,285,714 | 29,999,998.00 | 12 |
4、限售期限
中金联亚药业 1 号员工资管计划和其他参与战略配售的投资者获配股票的限售期限为 12个月。限售期自本次公开发行的股票在深交所上市之日起开始计算。
限售期届满后,参与战略配售的投资者对获配股份的减持适用中国证监会和深交所关于股份减持的有关规定。
四、发行人主营业务经营情况概述
(一)主要业务、主要产品或服务及其用途
公司系由联亚有限于 2022 年 3 月 22 日依法整体变更设立的股份有限公司。公司是一家研发驱动型的高新技术企业,主要从事复杂药物制剂的研发、生产和销售。公司目前产品包括不同类型的缓控释制剂以及以低剂量药物制剂为代表的两大类高端仿制药,目前主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供CRO 等服务;报告期内,公司主要面向美国市场销售,且多个产品在美国市场占有率居前。
公司在 CRO服务领域同样深耕多年,研发水平获国际知名药企认可,客户涵盖美国和意大利等全球范围内企业。提供 CRO 服务参与研发的新药制剂已由合作方取得FDA 的 NDA 批文 2 项,另有多个提供 CRO 服务参与研发的新药制剂产品处于 III 期临床阶段。
(二)所需主要原材料及重要供应商
公司生产所需的原材料主要为原料类、辅料类、包装材料和溶剂类等,报告期内主要供应商包括 Moehs 集团、卡乐康集团及 Fabbrica 等。公司所需主要原材料及重要供应商的具体情况参见本招股说明书“第五节 业务和技术”之“五、发行人主要产品的采购情况和主要供应商”相关内容。
(三)主要生产模式
公司生产模式为根据销售订单情况自主生产。公司拥有 cGMP 的产线,使用自有生产线进行生产。公司严格按照相关法规的要求组织生产,所有药品均按照批准的工艺和操作规程进行生产,以确保药品达到规定的质量标准。另外,依靠自身核心技术、专业的生产设备和完善的管理体系,除了各类制剂产品的生产,公司也可以为客户提供工艺开发、临床、申报等服务。
(四)主要销售渠道及重要客户
1、境外市场
公司制剂境外销售均采用买断式经销模式,研发及其他服务业务均采用直销模式;重要客户包括 Ingenus、NorthStar 等。
2、境内市场
截至 2026年 3月 31日,公司已有琥珀酸美托洛尔缓释片等 12个产品获 NMPA批准上市销售,其中琥珀酸美托洛尔缓释片于 2022 年开始实现销售。报告期内,公司制剂境内销售为经销模式;对研发及其他服务采用直销模式;重要客户包括国药控股等。
公司主要销售渠道及重要客户的具体情况参见本招股说明书“第五节 业务和技术”之“四、发行人主要产品的销售情况和主要客户”相关内容。
(五)行业竞争情况及公司在行业中的竞争地位
截至报告期末,公司已有 4 个产品、5 个品规的药物制剂被美国 FDA 选定为对照标准制剂( ),另有 个药品制剂通过专利挑战获批。根据 数据,2025 年公司硝苯地平缓释片(AB1)、硝苯地平缓释片(AB2)、盐酸地尔硫卓缓释胶囊(AB3)在美国市场占有率均排名第一,琥珀酸美托洛尔缓释片市场占有率排名第二,领先的市场地位验证了公司的研发实力、产品竞争力、产品品质及国际化运营效率。
根据IMS数据,2025年度公司主要产品于美国市场的销量占比如下:
| 产品名称 | 市场占有率 | 市场占有率排名 |
| 琥珀酸美托洛尔缓释片 | 15.0% | 2 |
| 硝苯地平缓释片(AB1) | 65.9% | 1 |
| 硝苯地平缓释片(AB2) | 75.7% | 1 |
| 地尔硫卓缓释胶囊(AB3) | 36.9% | 1 |
同时,公司积极拓展国内市场,2022 年 7 月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选。2026年 2月 27日,发行人顺利中选集采续约,发行人琥珀酸美托洛尔产品医药机构填报需求量国产排名第一、整体排名第二,本次集采续约采购周期到期时间为 2028年 12月 31日。2025年度,公司制剂
境内销售收入达 32,999.09万元。
公司行业竞争情况及在行业中的竞争地位的具体情况参见本招股说明书“第五节业务和技术”之“三、发行人市场竞争情况”相关内容。
五、发行人符合创业板定位情况
(一)发行人所属行业符合创业板定位
根据《暂行规定》第五条:“属于上市公司行业分类相关规定中下列行业的企业,原则上不支持其申报在创业板发行上市,但与互联网、大数据、云计算、自动化、人工智能、新能源等新技术、新产业、新业态、新模式深度融合的创新创业企业除外:(一)农林牧渔业;(二)采矿业;(三)酒、饮料和精制茶制造业;(四)纺织业;(五)黑色金属冶炼和压延加工业;(六)电力、热力、燃气及水生产和供应业;(七)建筑业;(八)交通运输、仓储和邮政业;(九)住宿和餐饮业;(十)金融业;(十一)房地产业;(十二)居民服务、修理和其他服务业。禁止产能过剩行业、《产业结构调整指导目录》中的淘汰类行业,以及从事学前教育、学科类培训、类金融业务的企业在创业板发行上市。”
报告期内公司主要从事复杂药物制剂的研发、生产和销售,同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。根据国家统计局《国民经济行业分类》(GB/T4754-2017)分类标准,公司提供专业化的医药研发所属行业为“M73 研究和试验发展”中的“M7340 医学研究和试验发展”行业;公司化学药制剂生产销售业务所属行业为“C27 医药制造业”中的“C2720 化学药品制剂制造”行业。综上所述,发行人不属于《暂行规定》第五条“负面清单”规定的行业,发行人所属行业符合创业板定位。
(二)发行人符合创业板定位相关指标要求
| 创业板定位相关指标二 | 是否符合 | 指标情况 |
| 最近三年累计研发投入金额不低于5,000万元 | √是 □否 | 2023年度至2025年度,公司研发投入金额分别为8,873.51万元、10,172.72万元及10,097.42万元,最近三年累计研发投入29,143.65万元,不低于5,000万元。 |
| 最近三年营业收入复合增长率不低于25%,或者最近一年营业收入金额达到3亿元 | √是 □否 | 2025年度,公司营业收入为89,547.00万元,最近一年营业收入超过3亿元。 |
综上,公司符合《暂行规定》关于创业板定位相关指标(二)的要求。
(三)发行人的创新、创造、创意特征以及科技创新、模式创新、业态创新和新旧产业融合情况
公司是一家研发驱动型的高新技术企业,主要从事复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。公司属于成长型的创新创业企业,发展符合创新、创造、创意的大趋势。
1、发行人能够通过创新、创造、创意促进新质生产力发展
(1)发行人具有自主工艺技术,创新性地改进了产品生产方式
根据人民卫生出版社《药剂学》第八版教材,缓控释产品可分为膜控型、骨架型、渗透泵型等不同类型制剂。仿制药生产企业往往采用跟原研药一致的技术方案、生产工艺进行制剂的研发和生产,以降低产品的研发生产难度,并确保实现生物等效。发行人则不是通过上述简单复制的传统方式,而是在分析原研药的基础上,能够运用自主核心技术平台和工艺能力,充分分析和比较多种技术方案和工艺路线,实现采用与原研药不同的技术方案和生产工艺,在满足生物等效这一基本要求的同时,尽可能地在质量、稳定性、环境和成本等方面达成更多的控制目标,创造性地改进了仿制药传统的研发和生产方式。
公司琥珀酸美托洛尔缓释片、硝苯地平缓释片(AB1)、硝苯地平缓释片(AB2)、二甲双胍缓释片等多个产品均较原研药有工艺技术方面的提升,具体对比情况如下:
| 产品名 | 原研药 | 原研技术路线 | 发行人技术路线 | 发行人技术路线的优势 |
| 硝苯地平缓释片(AB2) | Procardia XL | Procardia XL 是辉瑞联合 Alza 采用渗透泵控释技术开发的产品,含有推动层和药物层,单面打孔;生产过程控制复杂,除一般的药片过程控制外,还包括半透膜包衣工艺及厚度,薄膜打孔及孔径大小的控制;处方中需使用丙酮包衣,环境不友好;另外有渗透泵技术固有的原料药浪费等缺陷 | 使用自主创新的复合多聚合物技术平台,采用不同高分子缓释材料的组合,并通过对聚合物缓释骨架片芯进行肠溶包衣,与Procardia XL完全临床生物等效 | 生产过程控制简单,产品合格率高,原料药利用率高,且无需使用丙酮,环境友好 |
| 二甲双胍缓释片(AB2) | Fortamet | 原研药 Fortamet 是采用渗透泵控释技术开发的产品,双面激光打孔;渗透泵制剂生产过程较为复杂,且有堵孔风险,需要采用丙酮包衣,对环境不友好 | 通过自主创新的多层包衣技术以及复合多聚合物技术平台,成功避开原研制剂渗透泵技术,同时避开了专利对于Tmax的限制,并达到与采用渗透泵技术制备的原研制剂完全临床生物等效 | 生产过程简单,产品合格率高,且无需使用丙酮,环境友好 |
| 硝苯地平缓释片(AB1) | Adalat CC | Adalat CC 是拜耳采用片中片缓释技术开发的产品,内片为速释片芯,外层为缓释层;生产过程控制复杂,内芯片与外层分别制粒、干燥、混合,先压制片芯,再在片芯压制外层,工艺复杂、对设备要求高、成本高、产品质量较难控制 | 使用自主创新复合多聚合物技术平台,采用不同粘度的高分子缓释材料复配,实现与 Adalat CC 完全临床生物等效 | 生产过程控制简单,对压片机无特殊要求、成本低、产品质量易于控制 |
| 琥珀酸美托洛尔缓释片 | Toprol-XL | 采用二氧化硅或类玻璃材料丸芯,包裹药物和缓释层后与大量的辅料混合压片,辅料量多与控释微丸质量相当,对设备要求较高,工艺难以控制 | 通过自主创新的微丸压片技术,确保产品优良的均匀性,且通过优良的处方设计,降低了最终产品对压片机的要求,保证微丸不被压碎 | 合格率高,且能够实现大批量前提下的稳定生产 |
(2)发行人通过采取与原研药不同的产品设计,降低对生产设备的要求
公司通过采取与原研药不同的产品设计,能够降低对生产设备的使用需求,摆脱传统经济增长方式和生产力发展路径,具体对比情况如下:
| 结构类型 | 原研药 | 发行人 |
| 渗透泵制剂 | 双层压片机激光打孔机 | 常规片剂生产设备无需激光打孔设备 |
| 片中片制剂 | 片中片压片机 | 常规片剂生产设备 |
| 微丸压片制剂 | 可能使用特殊压片机 | 常规片剂生产设备 |
以公司的琥珀酸美托洛尔缓释片为例,通过自主创新的微丸压片技术,确保产品优良的均匀性,且通过优良的处方设计,降低了最终产品对压片机的要求,保证微丸不被压碎,上市后在美国市场市占率排行靠前。
| 项目 | 原研药 | 发行人 |
| 递送系统 | 采用二氧化硅或类玻璃材料丸芯,包裹药物和缓释层后与大量的辅料混合压片,辅料量多与控释微丸质量相当 | 通过自主创新的微丸压片技术,确保产品优良的均匀性 |
| 工艺控制 | 由于外加辅料与缓释微丸大小、表面均不一致,因此原研为了达到混合均匀性,可能需要使用特殊压片机,因此对设备要求较高,且工艺难以控制 | 通过优良的处方设计,降低了最终产品对压片机的要求。仅使用常规压片机即可确保产品优良的均匀性。产品流化床批量高,整体达到较低的生产成本 |
公司的仿制药设计能力已打破了传统的“照搬原研”的模式,通过深挖制剂设计本质,从成本、质控、生产可行性、环境友好性等多方面选择合适的技术路线,确保产品上市后持续的生产稳定性、长期的质量一致性,并且有足够的市场竞争力。发行人的制剂设计理念与国际先进理念保持一致,制剂设计能力已达到国际领先水平。这些均是发行人具有领先的制剂设计能力和工艺技术的有力支撑。基于发行人自身成熟的工艺和领先的技术,发行人主要人员与辉瑞、雅培共同出版了全球发行的《口服固体制剂的开发》,也参与了全球发行的《缓控释技术手册》部分章节的编写,从不同的视角、从理论到实践、从研发到生产乃至知识产权的保护及其技巧,全方位地对口服固体制剂和缓控释技术的开发进行了详尽的论述。
(3)发行人产品属于高端化学药物领域,促进产业深度转型升级
公司产品属于高端化学药领域,具有较高技术难度,摆脱了传统经济增长方式,促进我国制剂产业的深度转型升级。
①发行人产品符合国家发展政策
2017 年 12 月,国家发改委根据《增强制造业核心竞争力三年行动计划(2018-年)》制定并印发了《高端医疗器械和药品关键技术产业化实施方案》,文件中针对“高端药品”提出,“鼓励创新药开发和产业化,加快临床需求大,价格高的专利到期药品仿制,推动药品拓展国际高端市场,提升重点产品质量水平,提高药品供应保障和重大疾病防治能力”。因此“高端仿制药”的定义为“临床需求大、价格高的专利到期药品”以及“拓展国际市场”的仿制药。发行人产品以缓控释剂型为主,该剂型具有高有效性、高安全性和高依从性的更优的临床价值,适应症主要为高血压、冠心病、糖尿病以及精神分裂症等临床需求大的疾病,符合“临床需求大的专利到期药品”的特点。发行人拥有按照国际制药标准建设的产线,目前主要面向美国市场销售,且多个产品在美国市场占有率居前,符合“拓展国际高端市场”的特点。同时 FDA将结合雌激素片也定义为复杂产品。
公司与国家产业政策的匹配情况具体如下:
| 文件名称 | 文件内容 | 发行人对应情况 |
| 《增强制造业核心竞争力三年行动计划(2018-2020年)》 | 市场潜力大 | 根据灼识咨询数据,中美两国缓控释类产品市场规模合计超千亿元,激素类避孕药产品市场规模超百亿元,市场潜力较大。具体而言,国内琥珀酸美托洛尔缓释片2025年市场规模约24.5亿元人民币,美国市场规模约4.2亿美元;硝苯地平缓控释片2025年国内市场规模约37.8亿元人民币,美国市场规模约1.3亿美元;盐酸地尔硫卓缓释胶囊2025年国内市场规模3.8亿元人民币,美国市场规模4.1亿美元 |
| 临床价值高 | 发行人研发的缓控释产品多用于心脑血管疾病及糖尿病等病症,属于主流慢性疾病,解决高端仿制药临床短缺问题,临床价值高,且能够极大提高患者依从性 | |
| 专利到期首家化学仿制药 | 发行人研发复杂制剂,结合雌激素缓释片为全球首仿药物,另有多个在研项目具有首仿潜力 | |
| 通过仿制药质量和疗效一致性评价的产品 | 已有48个产品通过一致性评价并上市销售 | |
| 《高端医疗器械和药品关键技术产业化实施方案》 | 临床需求大、价格高 | 见本表“市场潜力大”相关内容 |
| 拓展国际高端市场 | 发行人产品在美国占据了主流市场,多个品种市占率排名靠前 | |
| 《战略性新兴产业重点产品和服务指导目录(2016版)》 | 缓释、控释、长效制剂等新剂型工艺技术;防治高血压等心脑血管疾病及治疗糖尿病等药物;针对抑郁、焦虑、失眠、精神分裂等精神性疾病,阿尔茨海默氏病、帕金森氏病等神经退行性疾病 | 琥珀酸美托洛尔缓释片、硝苯地平缓释片等产品适应症包括高血压等心脑血管疾病;二甲双胍缓释片主要用于治疗糖尿病;盐酸普拉克索缓释片用于治疗帕金森病;富马酸喹硫平缓释片用于治疗精神性疾病;盐酸美金刚缓释片用于治疗阿尔茨海默症 |
| 《“十四五”医药工业发展规划》 | 化学药需要重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括微球等注射剂,缓控释、多颗粒系统等口服制剂 | 发行人在缓控释领域有多年的积累,截至2026年3月31日,16个缓控释制剂获FDA批准,另有多个缓控释制剂已申报待审批;建立了多单元(多颗粒)缓控释制剂技术平台以及复合多聚合物技术平台,用于此类复杂制剂的开发 |
| 《关于改革完善仿制药供应保障及使用政策的意见》 | 促进仿制药研发,提升质量疗效,提高药品供应保障能力,降低全社会药品费用负担,保障广大人民群众用药需求。要重点解决高质量仿制药紧缺问题。加快推进仿制药一致性评价工作 | 发行人服务国家战略,增强药品可及性,致力于把中美共线的优质药品引入国内市场;发行人的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中,以最低价格第一顺位中选,对降低药品费用负担,保障广大人民群众用药需求等具有重要意义 |
②发行人产品是对传统化学制剂的升级替代
公司产品主要为缓控释制剂及低剂量药物制剂。以缓控释制剂为例,缓控释技术因具有较高的患者使用依从性、低毒副作用、有效血药浓度控制时间长且平稳等优势,在抗精神病药物、降压药、风湿性疾病药物等众多领域相比速释片来说对患者有更大的用药收益,因此拥有广泛的应用场景。如常见降压药美托洛尔盐型主要分为琥珀酸美托洛尔和酒石酸美托洛尔,后者为速释片,吸收消除快、作用时间短、药物在血浆中的浓度波动较大,导致患者需多次服药。而琥珀酸美托洛尔缓释片由微囊化颗粒组成的多单元制剂,片剂服用后在体内崩解,每个膜控包衣的微囊化颗粒为独立的释药单元,因此片剂可掰分服用而不影响缓释作用,聚合物薄膜可控制药物释放速度,以设计的速度释放约 20 小时,作用可超过 24 小时,每日服用一次便可显著降低高血压患者直立位、平卧位以及运动时的血压,增加患者依从性,从而获得更好的疗效。又比如盐酸地尔硫卓普通制剂推荐单日使用 2-3 次,而盐酸地尔硫卓缓释胶囊则只需每日服用 1次,可减少药物服用次数,大大提高了依从性。
公司的产品和技术是对化学制剂产业的深度转型升级。
2、发行人掌握多项具有创新性和先进的核心技术,并将其运用于所提供的主营业务相关服务中,助推公司快速发展
(1)发行人具备首仿药物的研发能力,其中包括重磅产品结合雌激素缓释片首仿药
公司在研产品中有较多产品属于潜在的首仿药物,以结合雌激素缓释片(激素缓释片)为例,该产品原研药 1942 年获批,但迄今为止市场上未有一家仿制药公司能够成功仿制该药品,公司在研的结合雌激素缓释片仿制制剂已申报 FDA 审评并于 2025年 10月获批,成为首仿药物。
公司通过自主研发的分离和纯化技术解决了结合雌激素产品原料药激素组分与原研药(天然化合物)组分一致的难题。发行人通过运用物理/化学等科学技术(pH 调节、液液萃取、固相萃取等)进行复杂的提取、纯化,能得到符合 FDA 要求的原料药,并通过监测 余个化合物的指纹图谱,超过 个化合物的定量测定,以及建立10 余个杂质成分的检测方法完成药学等效及生物等效性研究。过程中涉及到的分析检测方法、原料药制备及制剂工艺均有极高难度,相关检测方法已形成专利。
| 仿制过程 | 难点概述 |
| 复杂原料药 | ➢ 原研药倍美力为孕马尿提取物,其原料药为天然来源的混合物,成分繁多且受多种因素影响,被 FDA 列为复杂原料药;➢ 原料药为天然提取的结合型化合物,天然来源物中含量极低,稳定性差,受温度、光照、酸碱度影响大,需要运用物理/化学等科学技术(pH 调节、液液萃取、固相萃取等)进行复杂的分离提取、纯化,才能得到符合 FDA 要求的原料药。 |
| 药学等效/生物等效 | ➢ 要求符合 60 个甾体化合物的指纹图谱,且和原研药保持相同,其中有 3/4 以上化合物含量小于 1.0%;➢ 要求建立 10 个甾体化合物定量测定的分析方法,对 5 个化合物的含量有上下限度要求,5 个化合物的含量有上限要求;➢ 建立 10 多个非甾体杂质限度检查的分析方法,这些杂质含量不得大于其在原研药中的含量;➢ 需要进行多个剂量的生物等效性试验,且多个活性成分及其代谢物在人体内都必须与原研制剂中的相同活性成分及其代谢物同时生物等效。 |
| 复杂制剂 | ➢ 结合雌激素片剂为缓释制剂,并且产品中很多成分的含量极低(不到 0.5%),所以确保产品中活性成分分布的均匀性非常关键;➢ 由于原料药不稳定,因此对结合雌激素产品的处方和工艺开发也有极高的要求。 |
| 分析检测 | ➢ 样品制备涉及到酶解(酶的使用量、酶解时间和温度需要精准控制)、液液萃取、衍生化(衍生化试剂量、反应时间需要准确控制)、固相萃取(洗涤液和洗脱液的配制和使用量需要准确控制)等技术;➢ 结合雌激素原料药属于天然产物,含有高浓度无机盐,同时又是有机溶剂体系,在开发电感耦合等离子质谱法(ICP-MS)元素杂质检测方法时发现存在基质效应,导致检测结果忽高忽低,严重影响了检测准确度。发行人发明专有检测方法增强检测灵敏性,且能够抗干扰、回收率高,有效增强检测效率,已形成相关专利。 |
(2)依靠自身技术平台实现的工艺技术,发行人产品与竞争对手相比处于领先地位
公司的琥珀酸美托洛尔缓释片、硝苯地平缓释片及盐酸地尔硫卓缓释胶囊等多个产品在美国市占率领先,领先的市场占有率同样能够验证发行人在产品技术水平、制备成本、品质及竞争力等多方面具备领先优势。
公司依靠自身的技术平台,能够生产出具备竞争优势的产品。发行人主要产品在美国市场市占率均排名靠前。以发行人的琥珀酸美托洛尔缓释片为例,依靠多单元缓控释制剂技术平台,发行人生产的琥珀酸美托洛尔缓释片批量大且合格率高。目前国际上其他公司琥珀酸美托洛尔缓释片生产上溶出度不合格的难题还没完全解决,根据
FDA Enforcement Report,美国在 2021-2025 年连续 5 年每年均有产品因溶出度不合格被召回。发行人技术平台的具体技术水平的情况详见本招股说明书“第五节 业务和技术”之“七、技术和研发情况”之“(一)公司主要产品的核心技术情况”。
(3)发行人多个产品获 FDA认可,成为对照标准制剂
截至报告期末,发行人已有 4 个产品、5 个品规替代原研药被 FDA 指定为对照标准制剂。根据灼识咨询行业报告,发行人为国内企业获 FDA 指定对照标准制剂最多的企业。相关产品情况如下:
| 通用名(商品名) | ANDA 号 | FDA 获批时间 | 对照标准制剂指定年份 |
| 硝苯地平缓释片(AB1)90毫克 | A 202987 | 2016.08.25 | 2020 |
| 硝苯地平缓释片(AB1)60毫克 | A 202987 | 2016.08.25 | 2020 |
| 醋酸炔诺酮炔雌醇片(CHABELINA FE) | A 202962 | 2020.04.15 | 2021 |
| 炔诺酮炔雌醇片(DASETTA 7/7/7) | A 090946 | 2011.12.22 | 2020 |
| 炔诺酮炔雌醇片(WERA) | A 091204 | 2012.03.27 | 2018 |
(4)发行人产品通过专利挑战获批,技术路径获 FDA认可
截至报告期末,公司共有 5个产品通过专利挑战方式获 FDA批准上市,且均未发生与原研药企业关于专利方面的侵权诉讼或纠纷,具体情况如下:
| 产品名 | 原研药 | 原研药获批日期 | 原研药专利到期日 | 发行人产品获批日期 |
| 左炔诺孕酮炔雌醇片 | SEASONALE | 2003.09.05 | 2017.06.23 | 2014.09.15 |
| 屈螺酮炔雌醇片 | YASMIN | 2001.05.11 | 2020.08.31 | 2014.11.19 |
| 屈螺酮炔雌醇片 | YAZ | 2006.03.16 | 2021.12.20 | 2016.01.26 |
| 普拉克索缓释片 | Mirapex ER | 2010.02.19 | 2029.09.08 | 2022.02.03 |
| 盐酸二甲双胍缓释片(AB2) | Fortamet | 2004.04.27 | 2021.03.17 | 2018.11.02 |
中美两国对于挑战专利均制定了相关支持政策。产品通过挑战专利获批上市,需要企业具备相应的技术研发能力,其难度显著高于专利过期的仿制方式,不仅能够实现产品提前进入市场销售,具备市场竞争小、定价灵活等多个优势,甚至能取得市场独占期,是国际主流仿制药企业非常重视的上市手段。
公司上述产品挑战专利成功,标志其已经掌握完整的专利挑战流程,对后续
ANDA品种抢先上市具有重要意义。
(5)发行人部分产品质量执行标准高于药典规定标准
公司依靠自身工艺技术制备的部分产品质量标准高于药典规定标准,代表性产品如下所示:
①左炔诺孕酮片,1.5mg(中国药典(2020 版)已收录该产品,美国药典中未收录该产品)
| 指标 | 中国药典 | 发行人 | 指标含义 |
| 有关物质 | 无要求 | 单个杂质不得过0.5%杂质总量不得过1.2% | 有关物质是药品质量控制的关键指标,其含量反映了药品的纯度;药品的纯度对药品的安全性有重大意义 |
| 含量 | 本品含左炔诺孕酮( $C_{21}H_{28}O_{2}$ )应为标示量的90.0%~110.0%。 | 本品含左炔诺孕酮( $C_{21}H_{28}O_{2}$ )应为标示量的95.0%~105.0% | 含量是药品质量控制的主要指标,其限度范围越小表明药品的均一性越高 |
| 溶出度 | 无要求 | 限度为标示量的80% | 溶出度是药品质量控制的主要指标,可用于评价药品批间质量的一致性 |
②盐酸可乐定缓释片,0.1mg(美国药典已收录该产品,中国药典(2020 版)未收录该产品,但收录了该产品的普通片)
| 指标 | 美国药典USP-NF 2022 | 中国药典(盐酸可乐定片) | 发行人 | 指标含义 |
| 有关物质 | 单个杂质不得过1.0%;杂质总量不得过3.0% | 无要求 | 可乐定已知杂质A不得过0.1%;2,6-二氯苯胺不得过0.1%;单个未知杂质不得过0.5%;杂质总量不得过1.0% | 有关物质是药品质量控制的关键指标,其含量反映了药品的纯度;药品的纯度对药品的安全性有重大意义 |
③盐酸地尔硫卓缓释胶囊,120mg,180mg,240mg,300mg,360mg(美国药典已收录该产品,中国药典中未收录该产品,但收录了该产品的普通片和缓释片)
| 指标 | 美国药典USP-NF 2022 | 中国药典(盐酸地尔硫卓片,盐酸地尔硫卓缓释片) | 发行人 | 指标含义 |
| 有关物质 | 去乙酰地尔硫卓不得过1.5%;单个未知杂质不得过0.2%;杂质总量不得过2.0% | 单个杂质不得过0.5%,杂质总量不得过1.0% | 去乙酰盐酸地尔硫卓不得过0.5%;单个未知杂质不得过0.2%;杂质总量不得过0.6% | 有关物质是药品质量控制的关键指标,其含量反映了药品的纯度;药品的纯度对药品的安全性有重大意义 |
综上所述,公司符合创业板定位要求。
六、发行人报告期的主要财务数据及财务指标
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| /2025年12月31日 | /2024年12月31日 | /2023年12月31日 | |
| 资产总额(万元) | 229,385.07 | 205,252.47 | 175,171.10 |
| 归属于母公司所有者权益(万元) | 200,999.50 | 179,117.06 | 152,581.32 |
| 资产负债率(合并) | 12.37% | 12.73% | 12.90% |
| 资产负债率(母公司) | 12.44% | 12.77% | 13.13% |
| 营业收入(万元) | 89,547.00 | 86,622.18 | 70,043.05 |
| 净利润(万元) | 22,781.90 | 26,014.79 | 11,578.84 |
| 归属于母公司所有者的净利润(万元) | 22,781.90 | 26,014.79 | 11,578.84 |
| 扣除非经常性损益后归属于母公司所有者的净利润(万元) | 22,299.50 | 18,092.94 | 8,686.87 |
| 基本每股收益(元) | 0.30 | 0.34 | 0.15 |
| 稀释每股收益(元) | 0.30 | 0.34 | 0.15 |
| 加权平均净资产收益率 | 12.13% | 15.69% | 8.12% |
| 经营活动产生的现金流量净额(万元) | 32,257.86 | 26,701.94 | 20,091.17 |
| 现金分红(万元) | 6,800.00 | - | - |
| 研发投入占营业收入的比例 | 11.28% | 11.74% | 12.67% |
七、财务报告基准日至招股说明书签署日之间的主要财务信息和经营状况
(一)审计基准日后主要经营情况
公司最近一期的财务报告的审计基准日为 2025年 12月 31日。财务报告基准日后至本招股说明书签署日之间,公司的经营模式未发生重大变化,公司客户结构稳定,主要供应商合作情况良好,公司董事、高级管理人员及其他核心技术人员未发生重大变更,亦未发生其他可能影响投资者判断的重大事项。
(二)公司 2026年1-6月业绩情况
毕马威华振会计师事务所(特殊普通合伙)对公司截至 2026年 6月 30日及 2026年 1-6 月的财务信息进行了审阅,并出具了审阅报告(毕马威华振专字第 2604177号)。2026年1-6月,公司经审阅的主要财务数据如下:
1、合并资产负债表
单位:万元
| 项目 | 2026年6月30日 | 2025年12月31日 | 变动比例 |
| 资产总额 | 242,901.54 | 229,385.07 | 5.89% |
| 负债总额 | 24,841.82 | 28,385.57 | -12.48% |
| 所有者权益 | 218,059.71 | 200,999.50 | 8.49% |
| 归属于母公司所有者权益 | 218,059.71 | 200,999.50 | 8.49% |
截至 2026 年 6 月 30 日,公司资产总额为 242,901.54 万元,较 2025 年末增加5.89%;负债总额为 24,841.82 万元,较 2025 年末下降 12.48%;归属于母公司所有者权益为 218,059.71 万元,较 2025 年末增加 8.49%。
2、合并利润表
单位:万元
| 项目 | 2026年1-6月 | 2025年1-6月 | 变动比例 |
| 营业收入 | 49,183.18 | 44,076.83 | 11.59% |
| 营业利润 | 16,417.23 | 11,889.86 | 38.08% |
| 利润总额 | 16,435.95 | 11,901.29 | 38.10% |
| 净利润 | 14,102.77 | 10,309.01 | 36.80% |
| 归属于母公司所有者的净利润 | 14,102.77 | 10,309.01 | 36.80% |
| 扣除非经常性损益后归属于母公司股东的净利润 | 13,983.26 | 10,037.33 | 39.31% |
2026 年 1-6 月,公司营业收入为 49,183.18 万元,较上年同期增加 11.59%;2026年 1-6 月公司实现扣除非经常性损益后归属于母公司股东的净利润为 13,983.26 万元,较上年同期增加 39.31%。
报告期后 2026年 1-6月,公司结合雌激素缓释片产品于 2025年 10月获批上市,2026 年上半年销售超 8,400 万元,为公司带来收入增量,因此,公司营业收入同比增长 11.59%,保持了相对积极的收入增长趋势。销售毛利及毛利率方面,前述结合雌激素缓释片产品为首仿药产品,技术含量相对较高,相应的毛利率相对较高,结合雌激素缓释片产品 2026 年上半年毛利金额为 7,917.23 万元,毛利率 94.01%,毛利贡献率为 26.04%。受此影响,公司 2026 年上半年销售毛利及毛利率均有所提高,销售毛利同比增长 27.05%、毛利率同比增加 7.52%;同时,随着结合雌激素缓释片产品的销售放量,销售占比不断增加,公司销售毛利及毛利率预期将不断增长。在前述积极因素推动下,公司归母净利润及扣非归母净利润分别增长 36.80%、39.31%,报告期后,公司业绩仍保持正向增长,不存在业绩大幅下降的情形。扣非归母净利润增长比例高于归母净利润增长比例,主要由于 2026 年 1-6 月计入当期损益的政府补助同比下降55.06 万元,以及 2026 年 1-6 月赎回理财产品取得的投资收益,由于 2026 年 1-6 月期间持有的结构性存款金额同比下滑,导致同比下降 79.59万元。
3、现金流量情况
2026年 1-6月,公司经营活动产生的现金流量净额为 20,335.67万元,主要系随着销售规模的增加,销售商品、提供劳务收到的现金增加。
4、非经常性损益情况
2026 年 1-6 月,公司归属于母公司股东的非经常性损益净额为 119.51 万元,主要系计入当期损益的政府补助及处置金融资产产生的投资收益。
(三)公司 2026年1-9月业绩预计情况
基于公司实际经营情况,结合公司历史经营数据,并考虑公司预计期间的订单执行、市场需求情况,公司对 2026年1-9月的经营业绩情况预计如下:
单位:万元
| 项目 | 2026年1-9月(预计数) | 2025年1-9月 | 同比变动 |
| 营业收入 | 69,597.77-76,923.85 | 63,263.57 | 10.01%-21.59% |
| 归母净利润 | 19,351.28-21,388.26 | 14,301.17 | 35.31%-49.56% |
| 扣非归母净利润 | 19,192.20-21,212.43 | 13,939.03 | 37.69%-52.18% |
2026 年 1-9 月,公司预计实现营业收入较上年同期增长 10.01%至 21.59%,扣除非经常性损益后归属于母公司所有者的净利润较上年同期增长 37.69%至 52.18%。公司预计业绩的增长主要得益于发行人结合雌激素缓释片持续贡献收入增量,且该产品的下游市场销售状况维持较好态势,导致 2026 年 1-9 月期间带来较大规模收益分成收入,带动毛利率和盈利能力的不断提升,不存在影响发行上市的重大事项
上述 2026 年 1-9 月经营业绩系公司根据市场环境及公司实际经营情况进行的初步测算,未经会计师审计或审阅,不构成公司的盈利预测或业绩承诺。
八、发行人选择的具体上市标准
公司 2024 年度、2025 年度经审计的归属于母公司所有者的净利润分别为26,014.79 万元及 22,781.90 万元,扣除非经常性损益后归属于母公司所有者的净利润分别为 18,092.94 万元及 22,299.50 万元。
综上所述,公司本次发行上市申请适用《上市规则》第 2.1.2 条第(一)项的规定:最近两年净利润均为正,累计净利润不低于 1 亿元,且最近一年净利润不低于6,000 万元。
九、发行人公司治理特殊安排等重要事项
发行人曾于 2022 年 3 月设置特别表决权机制,并于 2025 年 5 月取消该特别表决权机制。具体情况详见本招股说明书“第四节 发行人基本情况”之“九、发行人特别表决权或类似安排情况”。
截至本招股说明书签署日,公司不存在特别表决权股份、差异化表决安排或类似公司治理特殊安排。
十、募集资金用途与未来发展规划
公司本次募集资金扣除发行费用后,将全部用于以下项目:
单位:万元
| 序号 | 项目名称 | 投资总额 | 拟使用本次募集资金金额 | |
| 1 | 产业化基地项目 | 生产基地建设项目 | 30,564.14 | 30,564.14 |
| 研发中心建设项目 | 31,365.86 | 26,595.86 | ||
| 2 | 药物研发项目 | 32,840.00 | 32,840.00 | |
| 3 | 补充流动资金 | 5,000.00 | 5,000.00 | |
| 序号 | 项目名称 | 投资总额 | 拟使用本次募集资金金额 |
| 合计 | 99,770.00 | 95,000.00 | |
公司致力实现两大目标:一是将自主研发和生产的高端制剂国际化,为处方药物市场和患者提供高性价比的优质药物;二是紧跟医保改革方向,把公司已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场,持续推动中国高端制剂产业的进步,努力降低药品成本,造福国内患者。
公司本次公开募集资金投资项目均紧密围绕公司的主营业务领域,与公司未来的战略发展方向规划一致。本次募集资金运用与未来发展规划的具体情况参见本招股说明书“第七节 募集资金运用与未来发展规划”相关内容。
十一、其他对发行人有重大影响的事项
截至本招股说明书签署日,公司不存在主要资产、核心技术、商标的重大权属纠纷,不存在重大偿债风险,不存在重大担保、诉讼、仲裁等或有事项,不存在经营环境已经或将要发生的重大变化等对持续经营有重大影响的事项。
第三节 风险因素
投资者在评价公司本次公开发行的股票时,除本招股说明书提供的其他有关资料外,应特别认真地考虑下述各项风险因素。下述风险因素根据重要性或可能影响投资者决策的程度大小排序,该排序并不表示风险因素依次发生。
一、与发行人相关的风险
(一)技术风险
1、产品研发风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(四)产品研发风险”。
2、技术泄密或核心技术人员流失风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(五)技术泄密或核心技术人员流失风险”。
3、重要专利和技术被侵犯的风险
公司非常注重对专利和专有技术的保护,截至报告期末,公司已申请的专利尚未出现第三方的侵权行为。但是,如果出现任何侵犯公司专利的情形或公司发生泄露机密信息的情况,均会对公司的发展和经营业绩造成不利影响。
4、产品涉及专利侵权的风险
公司目前的销售主要集中在美国,且产品主要为仿制药,原研药在研发时通常会对产品的多方面申请专利保护,因此公司在药品生产销售过程中,可能会存在专利侵权风险。公司历史上未发生过专利相关诉讼情况,但若出现专利侵权诉讼或纠纷,可能对公司的业务经营产生不利影响。
(二)经营风险
1、客户集中度较高风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(六)客户集中度较高风险”。
2、主要原材料价格波动风险
报告期内,公司向供应商采购的主要原材料系原料药。原料药价格可能会受到市场价格、下游工艺水平、供应商产能限制等方面的影响。如果原料药价格出现较大波动,可能会对公司经营业绩产生不利影响。
3、环境保护风险
公司所处的医药制造行业受到较为严格的环保政策监管。随着我国对环境保护问题的日益重视,将来国家可能实施更为严格的环境保护标准,这可能会导致公司为达到新标准而增加环保投入,在一定程度上影响公司的经营业绩。
4、销售渠道风险
报告期内,公司销售以经销模式为主。未来公司仍将保持以经销模式为主的销售模式,随着经销商数量的增多,维持经销商销售网络的健康与稳定发展是公司业务持续发展的重要因素。但由于无法对经销商的实际运营进行控制,存在因经销商销售或售后服务不当产生的品牌声誉风险,并可能导致公司承担相应的赔偿责任,对生产经营将产生不利影响。
5、加大国内市场开拓面临的风险
根据公司发展战略,公司已逐步开始国内市场的开拓,药品注册、建立销售团队以及参加集中采购均已取得初步进展。但是与美国市场相比,国内市场在政策法规、市场环境和经营环境等方面均存在较大差异,如果公司未能合理安排国内市场开拓节奏,或有效应对上述差异对公司研发、生产和销售等方面带来的变化和要求,则会面临短期内投入增加而效益实现相对滞后,或者整体运营效率有所下降,进而对经营业绩造成不利影响的风险。
此外,公司境内业务目前仍然处于起步阶段,形成销售收入的产品种类较少,公司虽已经陆续有新产品在境内获批上市销售,且管线中储备了较多的拟上市产品,但由于部分在国内已获批或审评中的产品目前尚未被纳入医保目录或集采清单,且部分在研产品市场规模较小,这在一定程度上会影响相关产品在境内市场的推广和销售的速度及规模;且公司在境内产品的市场拓展等方面的经验积累和团队建设尚需一定过程,若公司无法采取有效措施拓展境内市场,公司境内市场开拓面临的风险将进一步增大。
6、经营资质续期的风险
根据《中华人民共和国药品管理法》《药品生产质量管理规范》等法律法规的规定,医药生产或经营企业须取得药品生产许可证、药品注册批件等许可证或执照,该等文件均有一定的有效期。上述有效期满后,公司需接受药品监督管理部门等相关监管机构的审查及评估,以延续上述文件的有效期。若公司无法在规定的时间内获得产品的再注册批件,或未能在相关执照、认证或者登记有效期届满时换领新证或变更登记,公司将不能继续生产有关产品,从而对公司的正常经营造成不利影响。
7、业务合规风险
公司已建立了符合相关法律法规的合规管理体系,但不能完全排除经销商或个别员工在药品购销活动中存在不正当的商业行为,这可能会影响到公司的品牌形象,严重时甚至可能导致公司被监管部门列入不良记录名单,并影响公司产品参与药品集中采购招标资格,这将对公司的经营业绩产生严重不利影响,进而可能导致公司业绩大幅下滑。
8、公司产品无法中标或续约的风险
2019 年 1 月,国务院办公厅发布《国家组织药品集中采购和使用试点方案》,开展国家组织药品集中采购和使用试点工作。2021 年 1 月,《国务院办公厅关于推动药品集中带量采购工作常态化制度化开展的意见》(国办发[2021]2 号)发布,进一步推动药品集中带量采购工作常态化制度化开展。
根据《关于完善公立医院药品集中采购工作的指导意见》等规定,公立医院药品采购主要为政府主导下以省(区、市)为单位的网上药品集中采购。报告期内,公司琥珀酸美托洛尔缓释片、富马酸喹硫平缓释片等产品已陆续进入国家级或地区级集中采购。随着公司对国内市场的开拓,公司后续投入国内市场的产品可能已在集中采购目录中,或未来存在被纳入集中采购目录的可能。
其中,琥珀酸美托洛尔缓释片第七批国家采购三年执行期至 2025 年 11 月结束。2026年 2月 27日,国家组织集采药品协议期满品种接续采购办公室公布《关于公布国家组织集采药品协议期满品种接续采购(LC-YPJX-2026-1)中选结果的通知》,公司顺利中选本次集采续约,本次集采续约采购周期至 2028年 12月 31日结束,各省市自治区已陆续开始接续执行。在本次续约后至采购周期结束前,发行人琥珀酸美托洛尔缓释片产品续约终端价格将保持不变,同时,发行人琥珀酸美托洛尔缓释片尚处于集采续约执行初期,发行人产品集采销售市场由原有六省市扩展至全国市场,面临其他厂商竞争的环境,市场存在竞争加剧风险,发行人可能会通过提高经销返利、降低出厂价格等方式以维持市场优势地位,进而可能会导致发行人业绩出现一定波动。但整体而言,在本次集采续约中,发行人产品需求量报量排名整体第二、国产第一,已经处于明确的集采优势地位,且发行人长期处于国产龙头地位,市场占有率名列前茅,发行人受竞争加剧影响业绩波动风险相对较小。
同时,未来在各省(区、市)药品集中采购的招标及续约过程中,可能面临公司产品无法中标或续约不成功或中标价格进一步下降的风险,对公司经营造成不利影响。此外,如果公司在上述方面未能持续保持竞争力,未能持续丰富研发管线和顺利推出新产品,可能会对公司境内销售收入及盈利水平产生不利影响。
9、原材料进口相关风险
公司主要产品的原材料多为进口,进口国家包括西班牙、比利时、意大利、德国及印度等国,且公司更换主要原料的供应商需要向监管机关履行变更手续,未来若相关国家的贸易政策发生重大变化,或由于供应商调整生产工艺导致公司向监管部门办理变更手续等其他原因,导致公司无法及时进口相关原材料,且公司在库存消耗完毕前未能及时更换新的采购来源,将会对公司产品生产的连续性和及时性造成不利影响,进而影响公司经营业绩。
10、在研产品获批或销售不及预期的风险
公司较多产品在境内外进行研发、生产及销售。在境外市场,若公司的结合雌激素复方或软膏剂型、美沙拉嗪缓释胶囊、恩格列净二甲双胍缓释片等核心在研产品在审评过程中出现不被通过或者未来产品销售不及预期等情况,则可能出现境外业务收入下滑的风险。
11、药品安全性风险
药品是一种特殊商品,直接关系到公众的生命健康。药品从原材料采购、生产、存储到运输等任一环节的不当均可能对药品质量造成不利影响,尤其是生产环节存在原材料种类多、生产工艺复杂等特点,均增加了药品质量控制的复杂度。此外,药品安全不仅取决于药品质量控制,还取决于患者身体状况、使用方式等诸多因素,患者在使用药品的过程中可能出现不同程度的不良反应。未来如果公司产品发生质量问题,或者患者使用出现不良反应,这些可能会对公司生产经营和市场声誉造成不利影响,甚至可能发生产品大规模召回或被监管部门处罚的风险,从而对公司经营和业绩造成重大不利影响。
12、医药行业政策法规变动风险
医药产业关系到国计民生,是我国重点发展的行业之一,与人民生命健康高度相关。医药产业亦因此长期处于强监管状态。近年来,仿制药一致性评价、两票制、药品带量集中采购等医疗改革政策相继出台,《国家基本药物目录》和《国家基本医疗保险、工伤保险和生育保险药品目录》不断更新,药品市场竞争日益激烈。公司根据发展战略已开始开拓国内市场,于国内获批的产品数量和销售规模不断增加,但随着我国医药行业政策不断调整、优化,医疗卫生领域政策可能发生重大变化。若未来国家对现有医药行业政策持续优化或出台新政策,公司不能及时适应相关政策的变动,将面临产品价格降低、销量下降以及盈利能力大幅降低的风险。
13、安全生产风险
公司主营业务属于医药制造行业,日常经营存在发生安全事故的风险。公司存在因设备及工艺不完备、物品保管及操作不当、安全生产管理疏漏、员工的操作失误或失职、自然灾害等因素发生安全事故的风险。公司可能因此被相关部门施以处罚,并被要求整改、停业整顿等,对公司正常生产经营活动产生不利影响;安全生产事故也可能会造成产品污染或产品质量缺陷,进而对公司的声誉、经营业绩等产生不利影响。此外,为适应不断提高的安全生产监管要求,公司将可能承担不断上升的相关成本,进而在一定程度上增加日常运营成本。
(三)财务风险
1、收益分成收入为负的风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(三)收益分成收入为负的风险”。
2、税收优惠政策变动风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(七)税收优惠政策变动风险”。
3、汇率波动风险
报告期内,公司营业收入中境外销售收入占比较高,出口产品的主要结算货币为美元,因此人民币对美元的汇率波动对公司损益有一定影响。2023 年度至 2025 年度,公司汇兑收益金额分别为 904.67 万元、1,258.61 万元及-2,003.72 万元,波动较大。如果人民币对美元等币种的汇率发生大幅波动,可能会对公司的经营业绩和财务状况产生一定的影响,使公司面临一定的汇率风险。
4、原材料过保导致需计提存货跌价的风险
报告期内,公司按照既定的存货跌价准备政策,对于原材料进行跌价计提。公司对超出保质期的原材料及在剩余保质期限内的原材料余额超出预计未来生产安排的部分全额计提减值准备。报告期各期,发行人对于超出保质期的原材料计提存货跌价准备金额分别为 330.93 万元、505.11 万元及 58.87 万元,对于在剩余保质期限内的原材料余额超出预计未来生产安排的部分全额计提减值准备 1,582.92 万元、800.26 万元及1,193.95 万元。如果未来市场情况发生较大波动,可能导致发行人下游销售情况受到影响,发行人存在原材料过保导致需计提存货跌价的风险。
(四)实际控制权稳定性的风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(八)实际控制权稳定性的风险”。
(五)募集资金相关风险
1、实际募集资金净额无法满足项目投资需要的风险
本次发行公司计划募集资金合计 95,000 万元,分别用于生产基地建设项目、研发中心建设项目、药物研发项目、补充流动资金。本次发行的募集资金到位后,公司将按照项目的实际需求和轻重缓急将募集资金投入上述项目。
但是在发行过程中,公司发行定价不仅取决于其自身盈利情况,还受定价机制、宏观经济、发行时点二级市场行情以及投资者投资策略等多种因素影响。如果公司最终发行定价偏低,导致本次发行募集资金净额小于拟以募集资金投入金额,公司只能以自有资金或自筹资金补足,可能增加公司的财务成本,或者影响募投项目实施进度,进而对公司经营业绩造成不利影响。
2、募集资金投资项目实施风险
尽管公司本次募集资金投资项目均是围绕公司主营业务展开,但在项目建设及开发过程中,面临着技术开发的不确定性、技术替代、宏观政策变化、市场变化等诸多风险,任何一项因素向不利于公司的方向转化,都有可能影响项目的投资效益。此外,也可能由于主、客观原因导致项目实施延误,或项目在短时间内达不到原设计要求。因此,公司在募集资金投资项目管理和组织实施以及效益实现方面存在一定风险。
3、新增产能消化的风险
随着公司募集资金投资项目的建成达产,公司主要产品产能将有所扩大,预计将新增 10亿片剂和 1亿颗胶囊产能,有助于满足公司业务增长的需求及获批产品的生产(包括结合雌激素缓释片、口服激素类避孕药、消化系统缓释胶囊等)。但若在研项目上市审评进展不及预期、未来市场增速低于预期或者公司市场开拓不力、营销推广不达预期,则可能面临新增产能不能被及时消化的风险。
4、即期回报被摊薄的风险
报告期内,公司的加权平均净资产收益率分别为 8.12%、15.69%及 12.13%。本次股票成功发行后,公司总股本和净资产将大幅增加,但募集资金投资项目的实施和达产需要一定的时间,项目收益亦需逐步体现。公司对项目的可行性进行了充分论证和分析,预计募投项目每年将新增一定的总成本费用。如募投项目新增产品在达产后销售不及预期、无法覆盖新增成本费用,则可能对公司经营业绩产生不利影响。尽管公司未来几年营业收入、净利润可能增加,但募集资金到位后净利润增幅可能低于净资产的增幅,从而导致公司每股收益、净资产收益率短期内下降,存在公司即期回报被摊薄的风险。
二、与行业相关的风险
(一)贸易关系恶化对于公司生产经营产生不利变化的风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)贸易关系恶化对于公司生产经营产生不利变化的风险”。
(二)药品集中采购而出现价格下调的风险
2019 年 1 月,国务院办公厅发布《国家组织药品集中采购和使用试点方案》,开展药品集中采购和使用试点工作。2021 年 1 月,《国务院办公厅关于推动药品集中带量采购工作常态化制度化开展的意见》(国办发[2021]2 号)发布,进一步推动药品集中带量采购工作常态化制度化开展。
报告期内,公司产品主要在美国市场销售,但根据公司发展战略,公司已启动部分药品的国内注册程序并陆续取得注册证书,2022 年 7 月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选。随着公司对国内市场的开拓,公司后续投入国内市场的产品可能已在集中采购目录中,或未来存在被纳入集中采购目录的可能。2026年 2月 27日,发行人顺利中选集采续约,发行人琥珀酸美托洛尔产品医药机构填报需求量国产排名第一、整体排名第二,本次集采续约采购周期到期时间为 2028年 12月 31日。长期来看,集中采购政策将对我国制药行业产生深远影响,对药企质量管理、成本管控和技术创新提出了更高的要求。如果公司在上述方面未能持续保持竞争力,未能持续丰富研发管线和顺利推出新产品,可能会对公司境内销售收入及盈利水平产生不利影响。
(三)市场竞争加剧、产品价格和盈利水平下降风险
参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(二)市场竞争加剧、产品价格和盈利水平下降风险”。
第四节 发行人基本情况
一、发行人基本情况
| 发行人中文名称 | 南通联亚药业股份有限公司 |
| 发行人英文名称 | Novast Laboratories, Limited |
| 注册资本 | 75,785.7528万元 |
| 法定代表人 | ZHANG GUOHUA(张国华) |
| 有限公司成立日期 | 2005年1月10日 |
| 整体变更设立日期 | 2022年3月22日 |
| 公司住所及办公地址 | 江苏省南通市经济技术开发区综合保税区广兴路1号 |
| 邮政编码 | 226010 |
| 电话号码 | 0513-85986623 |
| 传真号码 | 0513-85986619 |
| 互联网网址 | www.novast.cn |
| 电子信箱 | investor_relations@novast.cn |
| 信息披露和投资者关系部门 | 董事会办公室 |
| 信息披露负责人 | ZHANG SHUQIANG(张书强) |
| 信息披露负责人联系电话 | 0513-85986623 |
二、发行人的设立情况和报告期内的股本和股东变化情况
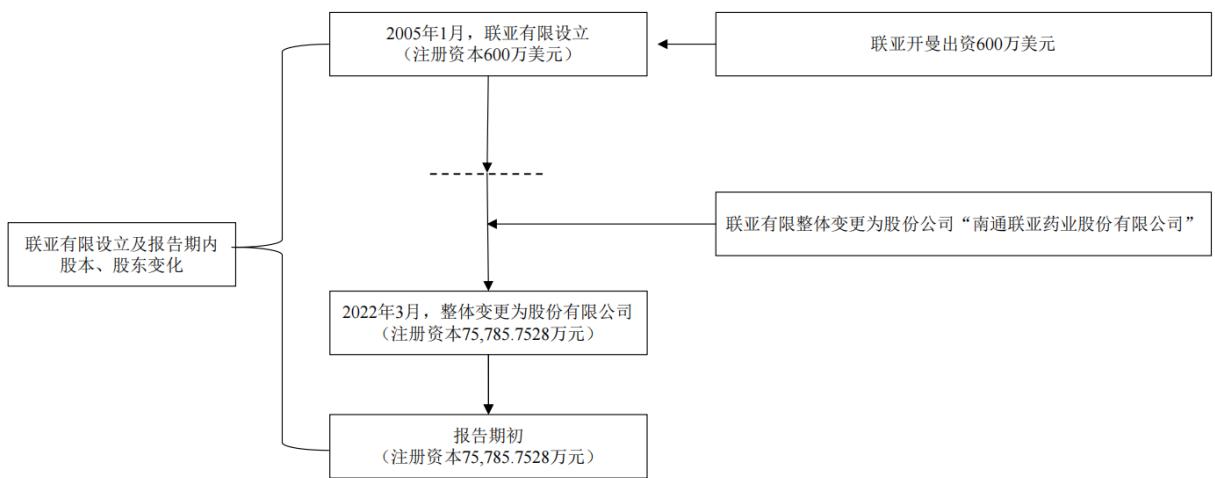
(一)有限责任公司的设立情况
发行人前身联亚有限系由联亚开曼于 2005 年 1 月 10 日出资设立的外商投资企业,设立时的投资总额为 1,500.00万美元,注册资本为600.00万美元。
2004 年 12 月 24 日,南通市经济技术开发区管委会出具《关于同意成立南通联亚药业有限公司的批复》(通开发管[2004]568号),同意联亚开曼设立联亚有限。
2005 年 1 月 5 日,联亚有限取得江苏省人民政府核发的《外商投资企业批准证书》(商外资苏府资字[2005]51750号)。
2005年 1月 10日,江苏省南通工商行政管理局向联亚有限核发《企业法人营业执照》(注册号:企独苏通总副字第 005677号)。
联亚有限设立时的股权结构如下:
| 序号 | 股东名称 | 出资额(万美元) | 股权比例 |
| 1 | 联亚开曼 | 600.00 | 100.00% |
| 合计 | 600.00 | 100.00% | |
联亚有限设立时的认缴资本共分四期缴纳,具体验资情况如下:
| 出资期数 | 验资截止日 | 本次出资额(万美元) | 累计出资额(万美元) | 累计出资比例 | 验资机构 | 报告编号 |
| 第一期 | 2005.04.01 | 150.00 | 150.00 | 25.00% | 南通大华联合会计师事务所 | 通大华会外验(2005)004号 |
| 第二期 | 2005.10.17 | 250.00 | 400.00 | 66.67% | 通大华会外验(2005)025号 | |
| 第三期 | 2006.11.17 | 150.00 | 550.00 | 91.67% | 通大华会外验(2006)048号 | |
| 第四期 | 2007.03.14 | 50.00 | 600.00 | 100.00% | 通大华会外验(2007)011号 |
(二)股份有限公司设立情况
2022年 3月 18日,联亚有限股东会作出决议,同意以审计基准日 2022年 1月 31日经审计的账面净资产 1,129,947,496.91 元为基础,按照 1.490976:1 的比例折股757,857,528 股,整体变更为股份有限公司,每股面值 1 元,净资产大于股本部分372,089,968.91 元计入股份有限公司资本公积。
2022年 3月 18日,普华永道出具《南通联亚药业有限公司 2022年 1月 31日资产负债表及审计报告》(普华永道中天特审字[2022]第 2363号),确认截至 2022年 1月31 日,联亚有限经审计的账面净资产为 1,129,947,496.91 元,联亚有限母公司财务报表不存在累计未弥补亏损的情形。同日,立信资产评估出具《南通联亚药业有限公司拟变更为股份有限公司所涉及的净资产价值资产评估报告》(信资评报字[2022]第040013 号),确认截至 2022 年 1 月 31 日,联亚有限的净资产评估价值为1,253,756,876.27 元。
2022年 3月 18日,联亚药业召开创立大会暨第一次股东会,审议通过了《关于南通联亚药业有限公司整体变更为南通联亚药业股份有限公司的折股方案的议案》《关于制定<南通联亚药业股份有限公司章程>及其附件的议案》等整体变更有关议案,联亚药业全体股东签署了《发起人协议》。
2022年 3月 22日,联亚药业取得南通市市场监督管理局核发的《营业执照》(统一社会信用代码:91320691769874145D)。
2022 年 3 月 25 日,普华永道出具《验资报告》(普华永道中天验字[2022]第0265 号)确认:截至 2022 年 3 月 22 日,联亚药业已收到各发起人缴纳的注册资本(股本)合计 757,857,528元,均系由联亚有限截至 2022年 1月 31日止的净资产折股投入,共计 757,857,528 股,每股面值 1 元。净资产折合股本后的余额 372,089,968.91元计入股份有限公司资本公积。
本次整体变更完成后,公司股权结构如下:
| 序号 | 发起人名称 | 持股数量(股) | 持股比例 |
| 1 | 联亚开曼 | 171,447,414 | 22.6226% |
| 2 | 君联晟源 | 156,220,544 | 20.6134% |
| 3 | 厦门建发 | 98,489,285 | 12.9958% |
| 4 | 丹青二期 | 82,319,483 | 10.8621% |
| 5 | Magic Sea | 58,557,956 | 7.7268% |
| 6 | Ole Luk-Oie | 41,159,657 | 5.4311% |
| 7 | 服贸基金 | 41,159,657 | 5.4311% |
| 8 | 嘉兴萱玉 | 30,973,642 | 4.0870% |
| 9 | 君联嘉运 | 19,529,369 | 2.5769% |
| 10 | 南通联博 | 18,701,750 | 2.4677% |
| 11 | 南通联嘉 | 9,646,822 | 1.2729% |
| 12 | 南通联吉 | 9,059,327 | 1.1954% |
| 13 | 南通联曦 | 8,495,881 | 1.1210% |
| 14 | 南通联萌 | 6,216,775 | 0.8203% |
| 15 | Highsino | 5,879,966 | 0.7759% |
| 合计 | 757,857,528 | 100.0000% | |
(三)发行人报告期内的股本及股东变化情况
自2022年3月整体变更为股份有限公司以来,公司未发生股本或股东变化情况。
(四)历史上存在的出资瑕疵情况
1、两次债转股未履行评估手续
发行人历史上存在两次债转股未办理评估手续的情形,具体情况如下:
| 序号 | 公司决议 | 管委会批复 | 批复内容 | 批准证书取得日期 | 验资报告 | 工商变更登记日期 |
| 第一次债转股 | 2009年12月12日,联亚有限就增资800万美元事宜通过董事会决议 | 2009年12月15日,南通市经济技术开发区管理委员会出具《关于同意南通联亚药业有限公司增资的批复》(通开发管[2009]374号) | 同意联亚有限新增注册资本800万美元,以美元现汇出资600万美元,以联亚开曼出借给联亚有限的已到账债权转增200万美元股本 | 2009.12.15 | 通宏瑞验[2009]136号 | 2009.12.24 |
| 第二次债转股 | 2011年9月19日,联亚有限股东联亚开曼就增资3,600万美元事宜作出股东决定 | 2011年9月28日,南通市经济技术开发区管理委员会出具《关于同意南通联亚药业有限公司增资的批复》(通开发管[2011]370号) | 同意联亚有限新增注册资本3,600万美元,全部由联亚开曼出资,其中3,000万美元以美元现汇方式出资,600万美元由已到账债权转股权 | 2011.09.28 | 正华会验字[2011]第144号 | 2011.10.18 |
上述两次债转股涉及的增资,均进行了验资。通过验资报告所附资料,可以确认200 万美元和 600 万美元的借款均已作外债登记,系货币性债务,且该等债转股金额仅涉债务本金,不涉及以利息转股的情形,债转股的现金价值确定。而且债转股过程中,公司实际从股东联亚开曼处取得的美元资金投资与联亚开曼直接以货币对公司出资并无实质差异;并且该两次增资发生时,联亚开曼系联亚有限唯一的股东,不存在该等债转股侵害其他股东权益的情形。
根据该两次增资发生时有效的《公司法》(2006 年 1 月 1 日起施行)第二十七条规定,债权出资为非货币出资,应该履行评估程序。但该条款中关于非货币财产应当依法评估作价的规定属管理性规范,而非效力性的强制规定,未经评估作价的程序性瑕疵并不会导致出资无效。且发行人的前述两次债转股所涉债权,均系货币性债务,与其他非货币出资有显著差别,不存在高估或低估的风险。
根据《国家工商行政管理总局关于充分发挥工商行政管理职能作用进一步做好服务外商投资企业发展工作的若干意见》(工商外企字[2010]94 号)(2010 年 5 月起施行,当时有效,现已失效)第一条第二款的规定,国家积极支持外商投资企业以债权增资,积极支持外商投资企业的投资者以其对该企业的债权转增为注册资本。因此,联亚开曼以其对联亚有限的等额美元债权转股权,符合当时的外商投资企业法律法规的规定。
根据《外资企业法》(2000 年修正,当时有效,现已失效)第十条的规定,外资企业分立、合并或者其他重要事项变更应当报审查批准机关批准,并向工商行政管理机关办理变更登记手续。联亚有限的上述两次债转股均按照当时有效的《外资企业法》报审查机关审批,获得了南通经济技术开发区管理委员会的批准,取得了江苏省人民政府核发的《外商投资企业批准证书》,并办理了工商变更登记手续,该等债转股符合当时外商投资企业法律法规的规定。
2023年 1月 31日,南通市经济技术开发区市场监督管理局出具《专项证明》,确认截至证明出具日,公司历史上的股权变动及历次出资行为,未有因违反法律法规被该局行政处罚的记录。
此外,发行人就上述债转股的程序瑕疵问题,取得了联亚开曼出具的《确认函》,确认前述用于出资的债权的内容和形成过程真实、有效,该等债权出资不构成股东的出资不实或虚假出资,其就该等债权出资与发行人不存在任何纠纷或潜在纠纷。若因未履行评估程序而导致发行人资产、权益减少、出资不实或有其他使第三方权益受损的情形,联亚开曼承诺对相关权利人承担全部赔偿责任。
截至本招股说明书签署日,发行人及相关股东联亚开曼未因前述债转股程序瑕疵
问题而遭受任何来自于政府有关部门的处罚,亦不存在被任何债权人追责的情况。
经核查,保荐机构及发行人律师认为:发行人的前述两次债转股未经评估的程序瑕疵,不存在侵害债权人或者其他股东利益的情形;截至本招股说明书签署日,发行人及相关股东联亚开曼未因此受到过行政处罚;前述程序瑕疵不属于重大违法行为,不会对本次发行上市造成实质性法律障碍,发行人与联亚开曼之间未因此产生纠纷或存在潜在纠纷。
2、未按期缴纳出资
发行人前身联亚有限于 2005年 1月设立时,其唯一股东联亚开曼的第二期出资未能按章程约定在领取营业执照的 6 个月内到位、第四期出资未能按章程约定在领取营业执照的 2年内到位(逾期两个月),不符合当时有效的联亚有限公司章程的规定。
联亚有限 2016 年 6 月增资的第二期 100 万美元新增注册资本于 2021 年 10 月到位,超出南通市经济技术开发区管理委员会批复确定的出资期限(自营业执照增资变更核准之日起两年),不符合当时有效的法律法规的规定。
根据当时有效的《中华人民共和国外资企业法实施细则(2001 修订)》第三十条规定,“外国投资者缴付出资的期限应当在设立外资企业申请书和外资企业章程中载明。外国投资者可以分期缴付出资,但最后一期出资应当在营业执照签发之日起 3 年内缴清。其中第一期出资不得少于外国投资者认缴出资额的 15%,并应当在外资企业营业执照签发之日起 90天内缴清。”
联亚有限设立时虽未能在领取营业执照后 个月内完成剩余注册资本的缴纳,但其最后一期的出资均在法律规定的营业执照签发之日起 3 年内缴清。因此,联亚有限设立时的注册资本未按期实缴到位虽违反其当时章程的约定,但并不违反当时有效的《中华人民共和国外资企业法实施细则(2001 修订)》的有关规定。联亚有限 2016年 6 月增资的第二期出资于 2021 年 10 月到位,违反当时有效的《中华人民共和国外资企业法实施细则(2001修订)》的有关规定。
联亚开曼未按期缴纳出资的情形已得到纠正,未危害公司资本的充足性,该等出资情况均已经会计师事务所出具《验资报告》予以验证。上述未按期缴纳出资的情形发生时,联亚开曼是联亚有限的唯一股东,未及时完成出资不涉及损害联亚有限其他股东利益的情形,亦未对联亚有限的债权人造成影响。
联亚有限/发行人所属的外商投资管理部门南通市经济技术开发区管理委员会,以及工商行政主管部门江苏省南通工商行政管理局和南通市经济技术开发区市场监督管理局并未就上述未按期缴纳出资事项对联亚有限/发行人或联亚开曼进行处罚。2023 年1 月 31 日,南通市经济技术开发区市场监督管理局出具《专项证明》,确认截至证明出具日,公司历史上的股权变动及历次出资行为,未有因违反法律法规被该局行政处罚的记录。发行人控股股东联亚开曼已出具确认函,确认其未因上述未按期缴纳出资受到境内有关政府部门的行政处罚以及就该等出资行为与发行人不存在任何纠纷或潜在纠纷。
上述未按期出资瑕疵情形不属于在国家安全、公共安全、生态安全、生产安全、公众健康安全等领域被处以罚款等处罚且情节严重,或者导致严重环境污染、重大人员伤亡、社会影响恶劣的情形,不构成重大违法违规。
经核查,保荐机构和发行人律师认为:发行人前身联亚有限历史出资存在未按期实缴到位的情形,但该等瑕疵情形已得到纠正,未对联亚有限的债权人或其他股东造成影响,亦未对联亚有限的生产经营造成不利影响,发行人与相关股东联亚开曼未因此受到行政处罚,不构成重大违法违规行为,上述出资程序瑕疵不会对发行人的有效存续及本次发行上市造成实质性法律障碍,发行人与联亚开曼之间未因此产生纠纷或存在潜在纠纷。
三、发行人成立以来重要事件
公司成立以来未发生重大资产重组,发生的其他资产重组情况如下:
2021 年 8 月以前,公司曾搭建境外持股架构。为实现 A 股上市之目的,公司于2021 年 8 月决定拆除境外持股架构,为进一步提高公司主营业务的资产及业务的完整性,实施了一系列同一控制下的资产重组。
(一)收购联科药业股权
2021年 8月 18日,联亚开曼与联亚有限签署《股权转让协议》,将其持有的联科药业 100%股权按联科药业评估值(7,009.62 万元)折算成 1,079.8151 万美元价格转让给联亚有限。
2021年 9月 16日,联亚有限本次收购联科药业 100%股权事项获得南通市经济技术开发区行政审批局的批准。
(二)收购联亚美国股权
2021 年 8 月 18 日,联亚有限董事会作出决议,同意自联亚开曼处收购联亚美国100%的股权。2021 年 8 月 18 日,联亚开曼与联亚有限签署《股权转让协议》,由联亚有限按照联亚美国评估值 89.00 万美元的价格受让联亚开曼持有的联亚美国 100%股权。
本次收购已履行必要的境外投资程序,收购完成后,联亚有限持有联亚美国 100%的股权。
(三)重组对发行人主营业务的影响
上述资产重组属于同一控制下重组,且所涉资产、业务与公司的经营业务具有较强的相关性,公司通过上述重组,提高了主营业务的资产及业务的完整性,公司重组前后主营业务未发生重大变化,未导致管理层和实际控制人发生变化。
四、发行人境外架构搭建和解除的情况
2004 年,联亚开曼为进行境外融资筹划境外上市开始搭建境外架构。2021 年,因筹划境内 A股上市,联亚有限对境外架构进行了拆除。具体的搭建及拆除过程如下:
(一)境外架构的搭建
1、2004年 10月,设立联亚开曼
2004年 10月,联亚开曼于开曼群岛登记设立,法定股本为 4,000.00万美元,每股面值 1 美元,总股本 4,000.00 万股,并向唯一股东 Conyers Trust Company(Cayman)Limited(注册代理机构)发行 1 股普通股。2004 年 11 月 16 日,Conyers TrustCompany (Cayman)Limited(注册代理机构)将其持有的 1 股普通股转让予 SAIL。该等股份转让完成后,联亚开曼的股权结构如下:
| 序号 | 股东名称 | 股份类型 | 持股数量(股) | 持股比例 |
| 1 | SAIL | 普通股 | 1 | 100.00% |
| 合计 | 1 | 100.00% | ||
2、2005年1月,设立联亚有限、联科药业
2005 年 1 月,联亚开曼设立联亚有限,联亚有限的设立情况参见本招股说明书“第四节 发行人基本情况”之“二、发行人的设立情况和报告期内的股本和股东变化情况”。
2005 年 1 月,联亚开曼设立联科药业。联科药业的基本情况参见本招股说明书“第四节 发行人基本情况”之“七、发行人控股、参股公司及分公司的简要情况”。
3、2008年9月,受让联亚美国
2005 年 6 月,联亚美国于美国弗吉尼亚州登记设立,于设立日,联亚美国已发行股 份 为 1,000 股 , 由 ZHANG GUOHUA( 张 国 华 ) 获 发 700 股 普 通 股 ,PINNAMARAJU PRASADRAJU 获发 300 股普通股。
2008 年 9 月 26 日,联亚开曼和联亚美国分别与 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU 签署股份转让协议,约定 ZHANG GUOHUA(张国华)及 PINNAMARAJU PRASADRAJU 各自将其持有的联亚美国全部股份转让予联亚开曼,自此,联亚美国成为联亚开曼全资子公司。联亚美国的基本情况参见本招股说明书“第四节 发行人基本情况”之“七、发行人控股、参股公司及分公司的简要情况”。
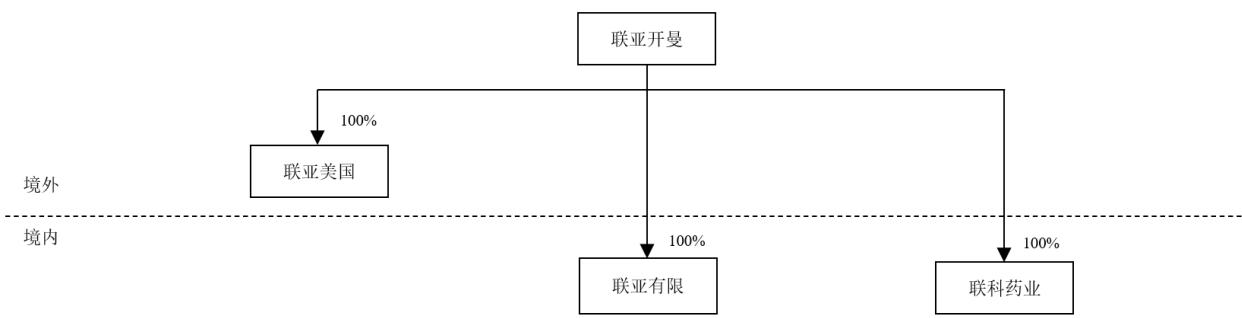
截至 2008年 9月,公司初步完成了境外持股架构的搭建,公司的股权控制关系如下:
(二)境外持股架构的演变情况
境外持股架构搭建后,联亚开曼层面股东的权益经过数次变动后,截至 2021年 8
月公司拆除境外持股架构前,联亚开曼的股权结构如下:
| 序号 | 股东姓名/名称 | 股份类型 | 持股数量(股) | 持股比例 |
| 1 | ZHANG GUOHUA(张国华) | 普通股 | 2,473,000 | 8.8301% |
| 员工股 | 322,000 | 1.1497% | ||
| 2 | ZHANG SHUYI(张书毅) | 普通股 | 365,000 | 1.3033% |
| 员工股 | 330,000 | 1.1783% | ||
| 3 | ZHANG SHUQIANG(张书强) | 普通股 | 220,000 | 0.7855% |
| 员工股 | 317,130 | 1.1323% | ||
| 4 | PINNAMARAJU PRASADRAJU | 普通股 | 1,050,000 | 3.7491% |
| 员工股 | 370,000 | 1.3211% | ||
| 5 | Bo Wu | 普通股 | 240,000 | 0.8569% |
| 6 | CHEN YISHENG(陈义生) | 普通股 | 220,000 | 0.7855% |
| 员工股 | 80,000 | 0.2856% | ||
| 7 | HU TINGMO(胡廷默) | 普通股 | 215,000 | 0.7677% |
| 员工股 | 45,000 | 0.1607% | ||
| 8 | Srinivasa Reddy Chinta | 普通股 | 115,000 | 0.4106% |
| 员工股 | 85,000 | 0.3035% | ||
| 9 | Brian Berry | 普通股 | 95,000 | 0.3392% |
| 员工股 | 45,000 | 0.1607% | ||
| 10 | Shattari Sayed Abdul Malik | 普通股 | 80,000 | 0.2856% |
| 员工股 | 70,000 | 0.2499% | ||
| 11 | Guntamukkala Siva Rem Prasad | 普通股 | 10,000 | 0.0357% |
| 12 | Nadella Dharmendra Choudary | 普通股 | 6,000 | 0.0214% |
| 13 | Pisipati Venkata Sameer Kumar | 普通股 | 6,000 | 0.0214% |
| 14 | Bodicherla Shiva Bala Subramanyam | 普通股 | 2,000 | 0.0071% |
| 15 | Leela Bai Vasudevan Pillai Nisha | 普通股 | 1,500 | 0.0054% |
| 16 | Nemade Mohan Shriram | 普通股 | 1,500 | 0.0054% |
| 员工股 | 2,500 | 0.0089% | ||
| 17 | Yadi Zeng | 员工股 | 15,000 | 0.0536% |
| 18 | Ganeswara Rao Balusu Rekha Srinivasa | 员工股 | 10,000 | 0.0357% |
| 19 | Bhaveshkumar Champakbhai Dasandi | 员工股 | 10,000 | 0.0357% |
| 20 | Sudarsan Reddy Nallamilli | 员工股 | 5,000 | 0.0179% |
| 21 | 厦门建发 | B轮优先股 | 1,717,747 | 6.1334% |
| C轮优先股D轮优先股 | 826,7491,219,720 | 2.9520%4.3551% | ||
| E轮优先股 | 431,235 | 1.5398% | ||
| 小计 | 4,195,451 | 14.9803% | ||
| 22 | 服贸基金 | B轮优先股 | 717,864 | 2.5632% |
| C轮优先股 | 345,506 | 1.2337% | ||
| D轮优先股 | 509,734 | 1.8201% | ||
| E轮优先股 | 180,217 | 0.6435% | ||
| 小计 | 1,753,321 | 6.2604% | ||
| 23 | Dynamic Ocean | B轮优先股 | 2,426,600 | 8.6644% |
| C轮优先股 | 1,167,919.89 | 4.1702% | ||
| D轮优先股 | 1,723,056 | 6.1523% | ||
| E轮优先股 | 609,190 | 2.1752% | ||
| 小计 | 5,926,765.89 | 21.1621% | ||
| 24 | Danqing Holdings | B轮优先股 | 1,435,730 | 5.1264% |
| C轮优先股 | 691,014 | 2.4673% | ||
| D轮优先股 | 1,019,470 | 3.6401% | ||
| E轮优先股 | 360,435 | 1.2870% | ||
| 小计 | 3,506,649 | 12.5208% | ||
| 25 | Ole Luk-Oie | B轮优先股 | 717,864 | 2.5632% |
| C轮优先股 | 345,506 | 1.2337% | ||
| D轮优先股 | 509,734 | 1.8201% | ||
| E轮优先股 | 180,217 | 0.6435% | ||
| 小计 | 1,753,321 | 6.2604% | ||
| 26 | Highsino | B轮优先股 | 102,553 | 0.3662% |
| C轮优先股 | 49,359 | 0.1762% | ||
| D轮优先股 | 72,818 | 0.2600% | ||
| E轮优先股 | 25,745 | 0.0919% | ||
| 小计 | 250,475 | 0.8943% | ||
| 27 | 上海南玉 | B轮优先股 | 1,169,886.075 | 4.1772% |
| C轮优先股 | 63,867.573 | 0.2280% | ||
| D轮优先股 | 85,662.924 | 0.3059% | ||
| 小计 | 1,319,416.572 | 4.7111% | ||
| 28 | Magic Sea | B轮优先股C轮优先股 | 2,211,755.925120,746.358 | 7.8973%0.4311% |
| D轮优先股 | 161,952.076 | 0.5783% | ||
| 小计 | 2,494,454.36 | 8.9067% | ||
| 合计 | 28,006,483.821 | 100.0000% | ||
(三)境外架构的拆除过程
为实施联亚有限于境内 A 股上市的计划,2021 年 8 月 18 日,联亚开曼召开董事会及股东会,审议通过了一系列议案以实现公司的境外重组,主要包括境外架构拆除(境外股东下沉)、联亚美国及联科药业股权结构调整等内容。
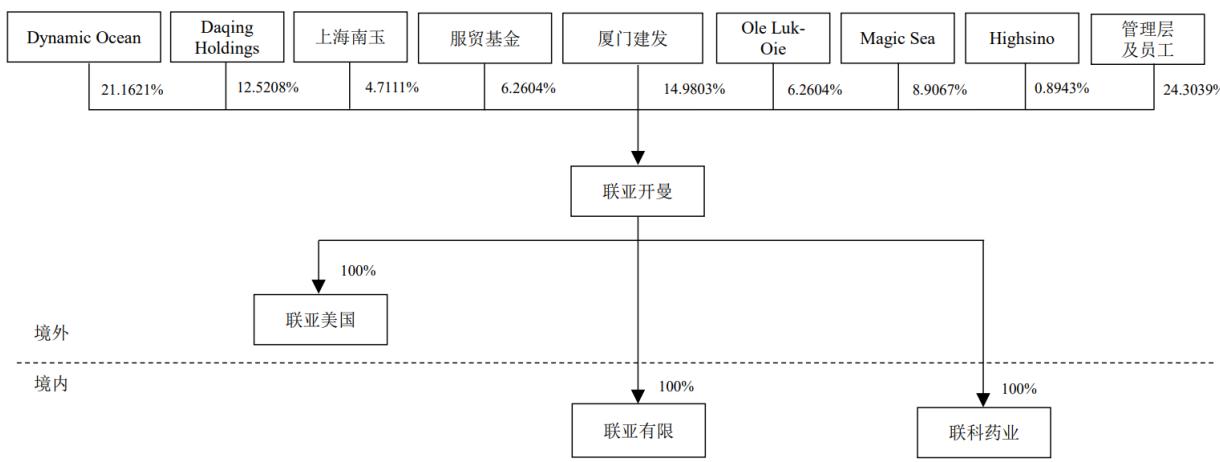
2021 年 12 月开始,联亚开曼及其股东启动境外架构拆除事宜,主要步骤为:(1)联亚开曼股东受让联亚开曼持有的联亚有限股权;(2)联亚开曼向其股东回购股权;(3)联亚有限收购境内外权益公司。
境外架构拆除前,联亚有限股权结构如下:
1、联亚开曼的股东及其股东指定主体受让联亚开曼持有的联亚有限股权
2021年 12月 7日及 2021年 12月 8日,联亚有限就股权转让事宜分别通过原股东会决议及新股东会决议。2021年 12月 8日,联亚开曼部分股东或其股东指定主体分别与联亚开曼签署《南通联亚药业有限公司股权转让协议》,受让联亚开曼持有的联亚有限股权,具体如下:
| 转让方名称 | 受让方名称 | 受让联亚有限股权比例 | 对应注册资本 | 转让对价 |
| 联亚开曼 | 君联晟源 | 19.8975% | 2,124.8945万美元 | 31,000.3064万元 |
| 厦门建发 | 14.0851% | 1,504.1746万美元 | 21,944.5595万元 | |
| 丹青二期 | 11.7726% | 1,257.2218万美元 | 18,341.7391万元 | |
| Ole Luk-Oie | 5.8863% | 628.6096万美元 | 1,412.7476万美元 | |
| 服贸基金 | 5.8863% | 628.6096万美元 | 9,170.8512万元 | |
| Highsino | 0.8409% | 89.8016万美元 | 201.8216万美元 |
2021 年 12 月 24 日,联亚有限股东会就股权转让事宜通过股东会决议。同日,联亚开曼部分股东或其股东指定主体分别与联亚开曼签署《南通联亚药业有限公司股权转让协议》,受让联亚开曼持有的联亚有限股权,具体如下:
| 转让方名称 | 受让方名称 | 受让联亚有限股权比例 | 对应注册资本 | 转让对价 |
| 联亚开曼 | 嘉兴萱玉 | 4.4296% | 473.0440万美元 | 13,343.9217万元 |
| Magic Sea | 8.3744% | 894.3246万美元 | 3,886.2618万美元 |
上表所述股权转让所对应的下翻股东的持股比例略有差异,是因为在第一轮股东落回前,即于 年 月,联亚有限进行了一轮境内员工激励计划,南通联嘉、南通联吉、南通联曦、南通联萌 4 个持股平台合计认缴了联亚有限 4.7793%的股权,因此各下翻股东持股比例相应稀释。
2、联亚开曼回购部分股东股份
2021年 12月 8日,联亚开曼与上述股东签署《回购协议》,约定由联亚开曼回购其所持有联亚开曼股份。具体回购安排如下:
| 序号 | 股东名称 | 回购股数(股) | 股份回购比例 | 回购总价 |
| 1 | 厦门建发 | 4,195,451 | 14.9803% | 21,944.5595万元 |
| 2 | 服贸基金 | 1,753,321 | 6.2604% | 9,170.8512万元 |
| 3 | 上海南玉 | 1,319,416.572 | 4.7111% | 13,343.9217万元 |
| 4 | Dynamic Ocean | 5,926,765.89 | 21.1621% | 31,000.3064万元 |
| 5 | Danqing Holdings | 3,506,649 | 12.5208% | 18,341.7391万元 |
| 6 | Ole Luk-Oie | 1,753,321 | 6.2604% | 1,412.7476万美元 |
| 7 | Highsino | 250,475 | 0.8943% | 201.8216万美元 |
| 8 | Magic Sea | 2,494,454.36 | 8.9067% | 3,886.2618万美元 |
本次股份回购后,联亚开曼股权架构如下:
| 序号 | 股东姓名 | 股份类型 | 持股数量(股) | 持股比例 |
| 1 | ZHANG GUOHUA(张国华) | 普通股 | 2,473,000 | 36.3322% |
| 员工股 | 322,000 | 4.7307% | ||
| 2 | ZHANG SHUYI(张书毅) | 普通股 | 365,000 | 5.3624% |
| 员工股 | 330,000 | 4.8482% | ||
| 3 | ZHANG SHUQIANG(张书强) | 普通股 | 220,000 | 3.2321% |
| 员工股 | 317,130 | 4.6591% | ||
| 4 | PINNAMARAJU PRASADRAJU | 普通股 | 1,050,000 | 15.4261% |
| 员工股 | 370,000 | 5.4359% | ||
| 5 | Bo Wu | 普通股 | 240,000 | 3.5260% |
| 6 | CHEN YISHENG(陈义生) | 普通股 | 220,000 | 3.2321% |
| 员工股 | 80,000 | 1.1753% | ||
| 7 | HU TINGMO(胡廷默) | 普通股 | 215,000 | 3.1587% |
| 员工股 | 45,000 | 0.6611% | ||
| 8 | Srinivasa Reddy Chinta | 普通股 | 115,000 | 1.6895% |
| 员工股 | 85,000 | 1.2488% | ||
| 9 | Brian Berry | 普通股 | 95,000 | 1.3957% |
| 员工股 | 45,000 | 0.6611% | ||
| 10 | Shattari Sayed Abdul Malik | 普通股 | 80,000 | 1.1753% |
| 员工股 | 70,000 | 1.0284% | ||
| 11 | Guntamukkala Siva Rem Prasad | 普通股 | 10,000 | 0.1469% |
| 12 | Nadella Dharmendra Choudary | 普通股 | 6,000 | 0.0881% |
| 13 | Pisipati Venkata Sameer Kumar | 普通股 | 6,000 | 0.0881% |
| 14 | Bodicherla Shiva Bala Subramanyam | 普通股 | 2,000 | 0.0294% |
| 15 | Leela Bai Vasudevan Pillai Nisha | 普通股 | 1,500 | 0.0220% |
| 16 | Nemade Mohan Shriram | 普通股 | 1,500 | 0.0220% |
| 员工股 | 2,500 | 0.0367% | ||
| 17 | Yadi Zeng | 员工股 | 15,000 | 0.2204% |
| 18 | Ganeswara Rao Balusu Rekha Srinivasa | 员工股 | 10,000 | 0.1469% |
| 19 | Bhaveshkumar Champakbhai Dasandi | 员工股 | 10,000 | 0.1469% |
| 20 | Sudarsan Reddy Nallamilli | 员工股 | 5,000 | 0.0735% |
| 合计 | - | 6,806,630 | 100.0000% | |
3、联亚有限收购境内外权益公司
为整合境内外资产和业务,联亚有限收购了联亚美国及联科药业,具体参见本招股说明书“第四节 发行人基本情况”之“三、发行人成立以来重要事件”。
境外架构拆除完成后,联亚有限股权结构如下:
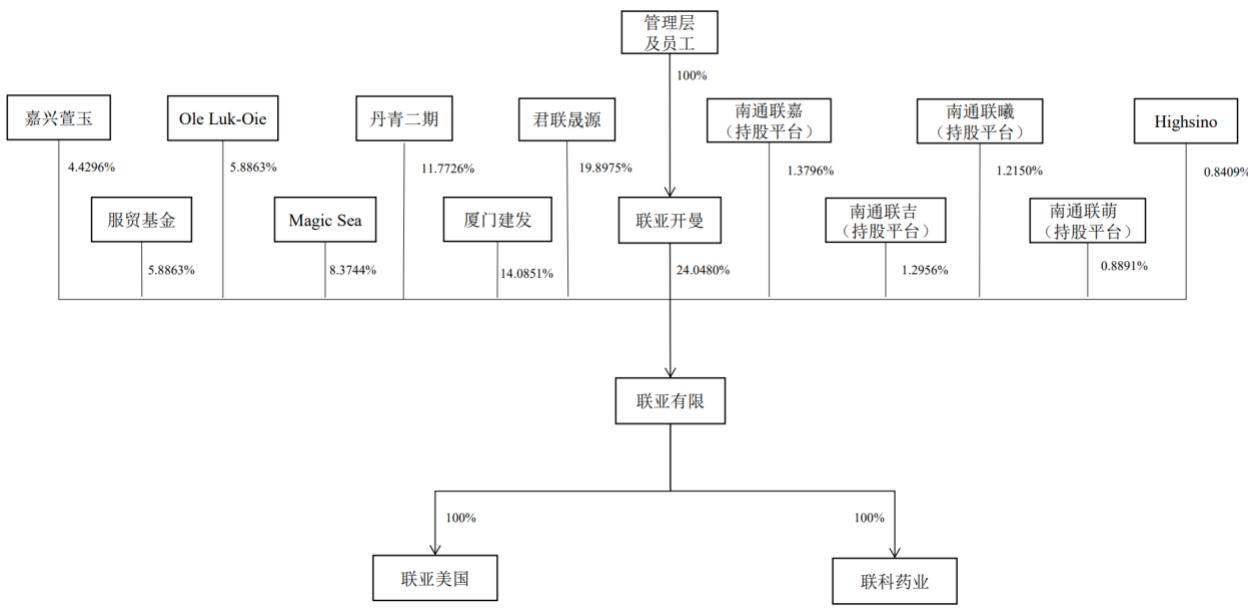
五、发行人在其他证券市场的上市/挂牌情况
在本招股说明书签署日之前,公司未在其他证券市场上市/挂牌。
六、发行人股权结构
截至本招股说明书签署日,公司的股权结构如下图所示:
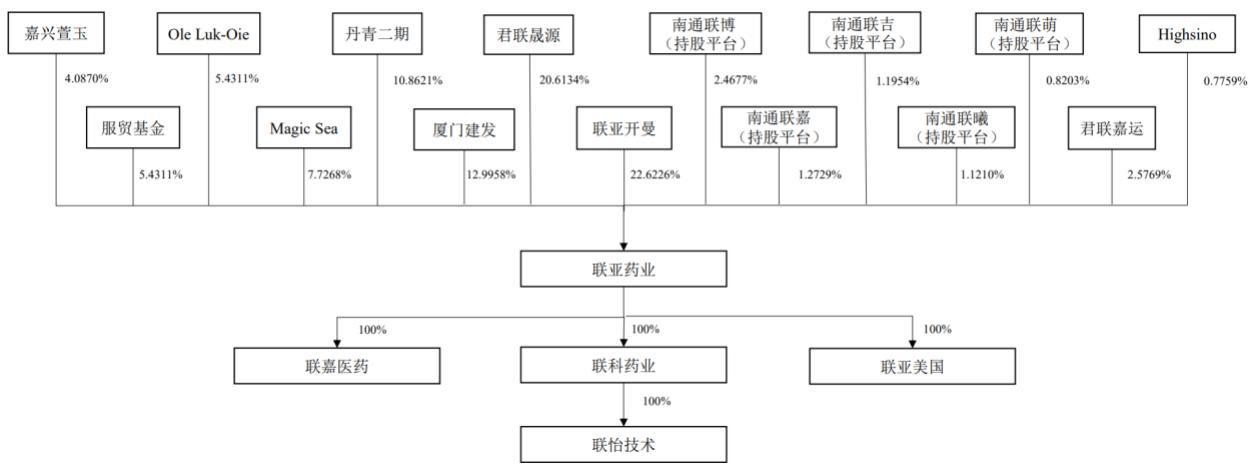
七、发行人控股、参股公司及分公司的简要情况
截至本招股说明书签署日,公司拥有 4 家全资子公司,无参股公司及分公司,具体情况如下:
(一)境内子公司
1、联科药业
(1)基本情况
| 公司名称 | 南通联科药业有限公司 |
| 统一社会信用代码/注册号 | 913206917698741538 |
| 企业类型 | 有限责任公司(非自然人投资或控股的法人独资) |
| 注册资本 | 11,580.00万元 |
| 实收资本 | 11,580.00万元 |
| 法定代表人 | ZHANG GUOHUA(张国华) |
| 成立日期 | 2005年1月10日 |
| 营业期限 | 2005年1月10日至2055年1月9日 |
| 注册地址 | 江苏省南通市经济技术开发区振兴路南、同兴路北 |
| 经营范围 | 许可项目:药品生产(依法须经批准的项目,经相关部门批准后方可开展经营活动,具体经营项目以审批结果为准)一般项目:技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;货物进出口(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务及其与公司主营业务的关系 | 药品研发和商业化,与公司主营业务相关 |
| 股东及持股比例 | 公司持股 100.00% |
(2)财务数据
联科药业最近一年的财务数据如下:
单位:万元
| 项目 | 2025年度/2025年12月31日 |
| 总资产 | 8,675.23 |
| 净资产 | 8,492.00 |
| 营业收入 | 972.25 |
| 净利润 | 202.07 |
注:上述财务数据均已按照企业会计准则的规定编制并包含在本公司的合并财务报表中。该合并财务报表已由申报会计师进行审计并出具了无保留意见的《审计报告》。
2、联嘉医药
(1)基本情况
| 公司名称 | 北京联嘉医药科技开发有限公司 |
| 统一社会信用代码/注册号 | 91110107MA04FT837C |
| 企业类型 | 有限责任公司(法人独资) |
| 注册资本 | 50.00万元 |
| 实收资本 | 30.00万元 |
| 法定代表人 | ZHANG GUOHUA(张国华) |
| 成立日期 | 2021年9月30日 |
| 营业期限 | 2021年9月30日至2041年9月29日 |
| 注册地址 | 北京市石景山区实兴大街30号院3号楼2层A-2367房间(集群注册) |
| 经营范围 | 技术开发、技术服务、技术咨询、技术交流、技术转让、技术推广;市场营销策划;市场调查(不含涉外调查)。(市场主体依法自主选择经营项目,开展经营活动;依法须经批准的项目,经相关部门批准后依批准的内容开展经营活动;不得从事国家和本市产业政策禁止和限制类项目的经营活动。) |
| 主营业务及其与公司主营业务的关系 | 公司知识产权管理中心和产品商业化分中心,与公司主营业务相关 |
| 股东及持股比例 | 公司持股100.00% |
(2)财务数据
联嘉医药最近一年的财务数据如下:
单位:万元
| 项目 | 2025年度/2025年12月31日 |
| 总资产 | 2.17 |
| 净资产 | 2.17 |
| 营业收入 | - |
| 净利润 | -0.47 |
注:上述财务数据均已按照企业会计准则的规定编制并包含在本公司的合并财务报表中。该合并财务报表已由申报会计师进行审计并出具了无保留意见的《审计报告》。
3、联怡技术
(1)基本情况
| 公司名称 | 伊犁联怡技术有限公司 |
| 统一社会信用代码/注册号 | 91654026MA79JGHY1Y |
| 企业类型 | 有限责任公司(非自然人投资或控股的法人独资) |
| 注册资本 | 5,000.00万元 |
| 实收资本 | 4,800.00万元 |
| 法定代表人 | ZHANG GUOHUA(张国华) |
| 成立日期 | 2021年9月1日 |
| 营业期限 | 2021年9月1日至长期 |
| 注册地址 | 新疆伊犁哈萨克自治州昭苏县郁金香路以西、阿克苏街以北、新宇药业以南 |
| 经营范围 | 一般项目:非食用农产品初加工。(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务及其与公司主营业务的关系 | 药品原始材料的研发和生产,与公司主营业务相关 |
| 股东及持股比例 | 联科药业持股100.00% |
(2)财务数据
联怡技术最近一年的财务数据如下:
单位:万元
| 项目 | 2025年度/2025年12月31日 |
| 总资产 | 4,753.90 |
| 净资产 | 4,420.12 |
| 营业收入 | - |
| 净利润 | -90.22 |
注:上述财务数据均已按照企业会计准则的规定编制并包含在本公司的合并财务报表中。该合并财务报表已由申报会计师进行审计并出具了无保留意见的《审计报告》。
(二)境外子公司
1、联亚美国
(1)基本情况
| 企业名称 | Novast Laboratories, Inc. |
| 成立时间 | 2005年6月21日 |
| 企业类型 | 有限责任公司 |
| 已发行股本 | 1,000股 |
| 注册地址 | 6475 Preston Road, Suite 160, Frisco, Texas 75034 |
| 主营业务及其与公司主营业务的关系 | 代表公司负责ANDA的申报和与美国FDA的联系、负责产品美国商业开发、提供技术咨询和支持,与公司主营业务相关 |
| 股东及持股比例 | 公司持股100% |
(2)财务数据
联亚美国最近一年的财务数据如下:
| 项目 | 2025年度/2025年12月31日 |
| 总资产 | 2,288.40 |
| 净资产 | 2,181.70 |
| 营业收入 | 2,571.44 |
| 净利润 | -450.81 |
单位:万元 注:上述财务数据均已按照企业会计准则的规定编制并包含在本公司的合并财务报表中。该合并财务报表已由申报会计师进行审计并出具了无保留意见的《审计报告》。
八、实际控制人及持有发行人 5%以上股份或表决权的主要股东
(一)控股股东、实际控制人的基本情况
1、控股股东
截至本招股说明书签署日,联亚开曼直接持有公司本次发行前 22.6226%的股份,为公司控股股东。联亚开曼的基本情况如下:
(1)基本情况
| 企业名称 | Novast Holdings Limited |
| 成立时间 | 2004年10月21日 |
| 企业类型 | 有限责任公司 |
| 授权股本 | 150,000,000美元 |
| 已发行股本 | 7,309,536股 |
| 注册地址 | The offices of Walkers Corporate Limited, 190 Elgin Avenue, George Town, Grand Cayman KY1-9008, Cayman Islands |
| 主营业务 | 投资控股 |
| 主营业务与发行人主营业务的关系 | 与公司主营业务不相关 |
截至本招股说明书签署日,联亚开曼的股权结构参见本招股说明书“第四节 发行人基本情况”之“十四、发行人已经制定或实施的股权激励及相关安排”之“(一)股权激励安排”之“1、境外激励情况”。
(2)财务数据
联亚开曼最近一年的财务数据经北京政远昭阳会计师事务所(普通合伙)审计,具体数据如下:
单位:万美元
| 项目 | 2025年度/2025年12月31日 |
| 总资产 | 2,768.86 |
| 净资产 | 2,768.13 |
| 营业收入 | - |
| 净利润 | 190.96 |
2、实际控制人
报 告 期 期 初 , 发 行 人 实 际 控 制 人 为 ZHANG GUOHUA( 张 国 华 ) 、PINNAMARAJU PRASADRAJU、ZHANG SHUYI(张书毅)及 ZHANG SHUQIANG(张书强),其中 ZHANG GUOHUA(张国华)与 ZHANG SHUYI(张书毅)、ZHANG SHUQIANG(张书强)系父子关系。
2023年 9月,发行人原实际控制人之一 ZHANG SHUYI(张书毅)去世,导致发行 人 实 际 控 制 人 变 更 为 ZHANG GUOHUA( 张 国 华 ) 、PINNAMARAJUPRASADRAJU 及 ZHANG SHUQIANG(张书强)。结合《证券期货法律适用意见第17 号》的有关规定,前述情形不会导致发行人实际控制权的变更,发行人实际控制权最近 24个月内一直未发生变更。
截至本招股说明书签署日,三名实际控制人控制公司股份的情况如下:
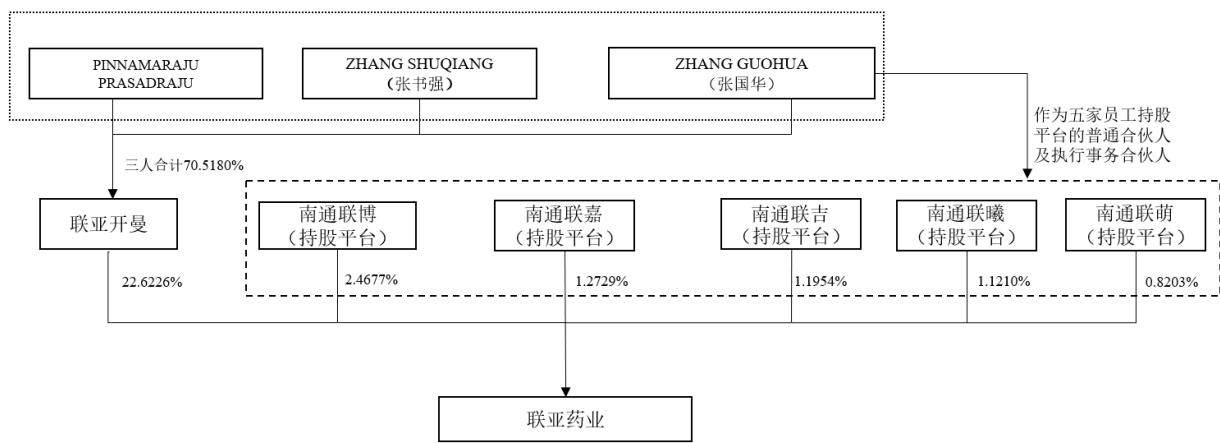
ZHANG GUOHUA( 张 国 华 ) 、PINNAMARAJU PRASADRAJU 及 ZHANGSHUQIANG(张书强)合计持有联亚开曼 70.5180%的股权,并占有联亚开曼董事会的全部席位,可以决定联亚开曼日常经营的全部重大事项,系联亚开曼的实际控制人。
ZHANG GUOHUA(张国华)担任普通合伙人的公司员工持股平台南通联博、南通联嘉、南通联吉、南通联曦、南通联萌分别持有公司 2.4677%、1.2729%、1.1954%、1.1210%、0.8203%的 股 份 。 因 此 ,ZHANG GUOHUA( 张 国 华 ) 、PINNAMARAJU PRASADRAJU 及 ZHANG SHUQIANG(张书强)三人通过控制联亚开曼及五家境内员工持股平台,合计间接控制公司 29.4999%的股权。
同 时 ,ZHANG GUOHUA( 张 国 华 ) 、PINNAMARAJU PRASADRAJU 及
ZHANG SHUQIANG(张书强)已于 2020 年 5 月 26 日签署一致行动协议,约定各方在联亚开曼日常经营事项及重大事项的决策时保持一致,若各方未能协商达成一致意见,则各方同意以 ZHANG GUOHUA(张国华)的意见为准。该一致行动协议的主要内容如下:
| 约定事项 | 具体内容 |
| 一致行动安排 | 自本协议生效之日起,在其共同持有联亚开曼股权期间,以及其共同通过联亚开曼持有发行人股权、担任联亚开曼、发行人董事和/或高级管理人员期间(如有)内,任一方拟向联亚开曼和/或发行人股东会和/或董事会提出应由股东会或董事会审议的议案时,应当事先就议案内容与其他方进行充分的沟通和交流,在取得一致意见后,以本协议任一方或各方共同的名义向联亚开曼和/或发行人股东会和/或董事会提出相关议案,并对议案做出相同的表决意见;若各方未能协商达成一致意见,则各方同意以ZHANG GUOHUA(张国华)先生的意见为准。 |
| 自本协议生效之日起,在其共同持有联亚开曼股权期间,以及其共同通过联亚开曼持有发行人股权、担任联亚开曼、发行人董事和/或高级管理人员期间(如有)内,对于由本协议各方或其实际控制的主体之外的其他方提出的议案行使表决权时(包括但不限于通过召开联亚开曼和/或发行人股东会和董事会及其他行使表决权的方式),各方将采取事先协商的方式达成一致意见,并对议案做出相同的表决意见;若各方未能协商达成一致意见,则各方同意以ZHANG GUOHUA(张国华)先生的意见为准。 | |
| 未经其他方共同同意,任一方不得采取任何能够影响联亚开曼控制权变更的单方行动,包括但不限于签订股份转让协议、出售股份、质押股份、授权/委托股份由其他第三方持有、变更董事会组成人员或任命方式、提议或表决支持任一足以影响联亚开曼控制权变更的提议或决定等。 | |
| 本协议任何一方直接或间接持有的联亚开曼或发行人股权数量的增加或减少,或担任联亚开曼或发行人董事和/或高级管理人员的变动不影响本协议对该方的效力,该方以其直接或间接所持有的联亚开曼或发行人所有股权一并受本协议约束。如本协议签署日后任何一方直接或间接持有的联亚开曼和/或发行人股权因任何原因增加或被稀释,或发行人董事和/或高级管理人员的变动,各方仍将在其直接或间接持有的联亚开曼股权范围内保持一致行动。 | |
| 协议生效、变更及终止 | 本协议自各方签署之日起生效。自本协议生效之日起至发行人在境内证券交易所首次公开发行并上市之日起的第五周年届满之日或各方均不再直接或间接持有发行人股权之日的孰晚日止,各方均不得退出一致行动或者解除本协议。前述期限届满后,本协议经各方书面协商一致方可解除。 |
| 争议解决 | 本协议的订立、解释及执行均适用中国法。因本协议产生的或与本协议相关的任何争议、纠纷或权利主张,应由各方通过友好磋商加以解决;未能协商解决的,任何一方均有权将争议提交至上海国际仲裁中心依据其届时有效的仲裁规则在上海以仲裁方式解决。 |
ZHANG GUOHUA(张国华)先生,公司现任董事长、总经理,1949 年生,美国国籍,无其他境外永久居留权,护照号 A3478\*\*\*\*。
PINNAMARAJU PRASADRAJU 先生,公司现任董事、副总经理,1966 年生,美国国籍,无其他境外永久居留权,护照号 56707\*\*\*\*。
ZHANG SHUQIANG(张书强)先生,公司现任董事、副总经理、财务负责人、董事会秘书,1978年生,美国国籍,无其他境外永久居留权,护照号 56644\*\*\*\*。
实际控制人 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU 及ZHANG SHUQIANG(张书强)的简历参见本招股说明书“第四节 发行人基本情况”之“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”。
(二)控股股东、实际控制人控制的其他企业
截至本招股说明书签署日,公司控股股东不存在控制除公司及其子公司以外的其他企业的情形;除控股股东联亚开曼、公司及其子公司外,公司实际控制人之一ZHANG GUOHUA(张国华)控制的其他企业包括南通联嘉、南通联吉、南通联曦、南通联萌及南通联博,该等企业均为公司员工持股平台,具体情况参见本招股说明书“第四节 发行人基本情况”之“十四、发行人已经制定或实施的股权激励及相关安排”之“(一)股权激励安排”之“2、境内激励情况”;公司实际控制人PINNAMARAJU PRASADRAJU 和 ZHANG SHUQIANG(张书强)控制的其他企业包括 NOVAST LABORATORIES UK LIMITED,该公司注册于 2024 年 11 月 5 日,尚未实际开展经营业务。
(三)控股股东和实际控制人持有发行人股份的质押或其他权利争议
截至本招股说明书签署日,公司控股股东、实际控制人所持公司的股份不存在被质押或其他权利争议情形。
(四)其他持有发行人 5%以上股份股东
截至本招股说明书签署日,其他持有公司 5%以上股份的股东的基本情况如下:
1、君联晟源
截至本招股说明书签署日,君联晟源持有公司 156,220,544 股股份,占公司本次发行前股份总数的 20.6134%,其基本情况如下:
| 企业名称 | 北京君联晟源股权投资合伙企业(有限合伙) |
| 成立时间 | 2018年6月20日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | 拉萨君祺企业管理有限公司 |
| 出资额 | 700,000.00万元 |
| 主要经营场所 | 北京市海淀区科学院南路2号院1号楼16层1618 |
| 经营范围 | 项目投资、投资管理、资产管理;企业管理咨询。(“1、未经有关部门批准,不得以公开方式募集资金;2、不得公开开展证券类产品和金融衍生品交易活动;3、不得发放贷款;4、不得对所投资企业以外的其他企业提供担保;5、不得向投资者承诺投资本金不受损失或者承诺最低收益”;市场主体依法自主选择经营项目,开展经营活动;下期出资时间为2025年01月01日;依法须经批准的项目,经相关部门批准后依批准的内容开展经营活动;不得从事国家和本市产业政策禁止和限制类项目的经营活动。) |
| 主营业务与发行人主营业务的关系 | 股权投资,与公司主营业务不相关 |
| 实际控制人 | 朱立南、陈浩、王能光、李家庆 |
截至本招股说明书签署日,君联晟源的合伙人及其出资情况如下:
| 序号 | 合伙人名称 | 出资额(万元) | 出资比例 | 合伙人类型 |
| 1 | 拉萨君祺企业管理有限公司 | 7,010.00 | 1.0014% | 普通合伙人 |
| 2 | 全国社会保障基金理事会 | 250,000.00 | 35.7143% | 有限合伙人 |
| 3 | 北京联博企慧企业管理有限公司 | 110,000.00 | 15.7143% | 有限合伙人 |
| 4 | 中国太平洋人寿保险股份有限公司 | 50,000.00 | 7.1429% | 有限合伙人 |
| 5 | 服贸基金 | 40,000.00 | 5.7143% | 有限合伙人 |
| 6 | 苏州工业园区国创开元二期投资中心(有限合伙) | 40,000.00 | 5.7143% | 有限合伙人 |
| 7 | 苏州工业园区元禾招商股权投资基金合伙企业(有限合伙) | 20,000.00 | 2.8571% | 有限合伙人 |
| 8 | 北京联融致远股权投资合伙企业(有限合伙) | 20,000.00 | 2.8571% | 有限合伙人 |
| 9 | 北京股权投资发展管理中心(有限合伙) | 20,000.00 | 2.8571% | 有限合伙人 |
| 10 | 中科联动创新股权投资基金(绍兴)合伙企业(有限合伙) | 19,400.00 | 2.7714% | 有限合伙人 |
| 11 | 芜湖歌斐楠斐投资中心(有限合伙) | 16,000.00 | 2.2857% | 有限合伙人 |
| 12 | 工银安盛人寿保险有限公司 | 15,000.00 | 2.1429% | 有限合伙人 |
| 13 | 中宏人寿保险有限公司 | 15,000.00 | 2.1429% | 有限合伙人 |
| 14 | 招商财富资产管理有限公司 | 14,950.00 | 2.1357% | 有限合伙人 |
| 15 | 中金启融(厦门) | 13,905.17 | 1.9865% | 有限合伙人 |
| 16 | 中国对外经济贸易信托有限公司 | 10,000.00 | 1.4286% | 有限合伙人 |
| 17 | 厦门建发长鸿壹号股权投资合伙企业(有限合伙) | 10,000.00 | 1.4286% | 有限合伙人 |
| 18 | 厦门建发恒稳壹号股权投资合伙企业(有限合伙) | 9,000.00 | 1.2857% | 有限合伙人 |
| 19 | 厦门建发恒稳贰号股权投资合伙企业(有限合伙) | 7,094.83 | 1.0135% | 有限合伙人 |
| 20 | 厦门国际信托有限公司 | 5,000.00 | 0.7143% | 有限合伙人 |
| 21 | 江苏鼎华投资有限公司 | 5,000.00 | 0.7143% | 有限合伙人 |
| 22 | 宁波保税区明好投资合伙企业(有限合伙) | 2,640.00 | 0.3771% | 有限合伙人 |
| 合计 | 700,000.00 | 100.0000% | - | |
2、厦门建发
截至本招股说明书签署日,厦门建发持有公司 98,489,285 股股份,占公司本次发行前股份总数的 12.9958%,其基本情况如下:
| 企业名称 | 厦门建发新兴产业股权投资捌号合伙企业(有限合伙) |
| 成立时间 | 2019年9月19日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | 厦门建鑫投资有限公司 |
| 出资额 | 24,015.692501万元 |
| 主要经营场所 | 厦门市思明区环岛东路1699号建发国际大厦41楼F单元之五 |
| 经营范围 | 依法从事对非公开交易的企业股权进行投资以及相关咨询服务;对第一产业、第二产业、第三产业的投资(法律、法规另有规定除外)。 |
| 主营业务与发行人主营业务的关系 | 股权投资,与公司主营业务不相关 |
| 实际控制人 | 蔡晓帆 |
截至本招股说明书签署日,厦门建发的合伙人及其出资情况如下:
| 序号 | 合伙人名称 | 出资额(万元) | 出资比例 | 合伙人类型 |
| 1 | 厦门建鑫投资有限公司 | 100.0000 | 0.4164% | 普通合伙人 |
| 2 | 厦门建发新兴创业投资有限公司 | 8,566.815182 | 35.6717% | 有限合伙人 |
| 3 | 北京股权投资发展管理中心(有限合伙) | 7,139.012667 | 29.7264% | 有限合伙人 |
| 4 | 安徽迎驾投资管理有限公司 | 3,926.457012 | 16.3495% | 有限合伙人 |
| 5 | 北海多泰创业投资有限公司 | 2,855.605127 | 11.8906% | 有限合伙人 |
| 6 | 宁波容仕创业投资合伙企业(有限合伙) | 1,427.802513 | 5.9453% | 有限合伙人 |
| 合计 | 24,015.692501 | 100.0000% | - | |
3、丹青二期
截至本招股说明书签署日,丹青二期持有公司 82,319,483 股股份,占公司本次发行前股份总数的 10.8621%,其基本情况如下:
| 企业名称 | 苏州丹青二期创新医药产业投资合伙企业(有限合伙) |
| 成立时间 | 2018年5月18日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | 宁波梅山保税港区齐玉股权投资管理合伙企业(有限合伙) |
| 出资额 | 318,450.00万元 |
| 主要经营场所 | 苏州高新区华佗路99号6幢 |
| 经营范围 | 创新医药产业领域内及其相关医药医疗产业的股权投资、实业投资(不含1、从事中药饮片的蒸、炒、灸、煅等炮制技术的应用及中成药保密处方产品的生产;2、人体干细胞、基因诊断与治疗技术开发和应用);创业投资业务。(依法须经批准的项目,经相关部门批准后方可开展经营活动) |
| 主营业务与发行人主营业务的关系 | 股权投资,与公司主营业务不相关 |
| 实际控制人 | 杨红冰 |
截至本招股说明书签署日,丹青二期的合伙人及其出资情况如下:
| 序号 | 合伙人名称 | 出资额(万元) | 出资比例 | 合伙人类型 |
| 1 | 宁波梅山保税港区齐玉股权投资管理合伙企业(有限合伙) | 100.00 | 0.0314% | 普通合伙人 |
| 2 | 苏州市创新产业发展引导基金(有限合伙) | 60,000.00 | 18.8413% | 有限合伙人 |
| 3 | 苏州工业园区国创开元二期投资中心(有限合伙) | 40,000.00 | 12.5608% | 有限合伙人 |
| 4 | 正大制药投资(北京)集团有限公司 | 36,000.00 | 11.3048% | 有限合伙人 |
| 5 | 苏州高新产业投资发展企业(有限合伙) | 30,000.00 | 9.4206% | 有限合伙人 |
| 6 | 君康人寿保险股份有限公司 | 30,000.00 | 9.4206% | 有限合伙人 |
| 7 | 深圳市顺丰投资有限公司 | 20,000.00 | 6.2804% | 有限合伙人 |
| 8 | 江苏京东邦能投资管理有限公司 | 20,000.00 | 6.2804% | 有限合伙人 |
| 9 | 苏酒集团江苏财富管理有限公司 | 20,000.00 | 6.2804% | 有限合伙人 |
| 10 | 北京赛升药业股份有限公司 | 10,000.00 | 3.1402% | 有限合伙人 |
| 11 | 乐普(北京)医疗器械股份有限公司 | 10,000.00 | 3.1402% | 有限合伙人 |
| 12 | 宿迁天强股权投资合伙企业(有限合伙) | 10,000.00 | 3.1402% | 有限合伙人 |
| 13 | 宁波梅山保税港区周玉股权投资合伙企业(有限合伙) | 5,100.00 | 1.6015% | 有限合伙人 |
| 14 | 晋江市青榕股权投资合伙企业(有限合伙) | 5,000.00 | 1.5701% | 有限合伙人 |
| 15 | 林芝乐成医疗产业发展有限公司 | 5,000.00 | 1.5701% | 有限合伙人 |
| 16 | 西藏优瑞奇管理有限公司 | 3,250.00 | 1.0206% | 有限合伙人 |
| 17 | 西藏卫信康医药股份有限公司 | 3,000.00 | 0.9421% | 有限合伙人 |
| 18 | 圣俊驹嘉(厦门)股权投资合伙企业(有限合伙) | 3,000.00 | 0.9421% | 有限合伙人 |
| 19 | 瀚博闻(厦门)股权投资合伙企业(有限合伙) | 3,000.00 | 0.9421% | 有限合伙人 |
| 20 | 西藏聚久致和企业管理合伙企业(有限合伙) | 3,000.00 | 0.9421% | 有限合伙人 |
| 21 | 厦门土豆田投资合伙企业(有限合伙) | 2,000.00 | 0.6280% | 有限合伙人 |
| 合计 | 318,450.00 | 100.0000% | - | |
4、Magic Sea
截至本招股说明书签署日,Magic Sea持有公司 58,557,956股股份,占公司本次发行前股份总数的 7.7268%,其基本情况如下:
| 企业名称 | Magic Sea Healthcare HK Limited |
| 成立时间 | 2020年9月7日 |
| 企业类型 | 有限责任公司 |
| 公司编号 | 2975321 |
| 已发行股本 | HKD10+USD99,990 |
| 注册地址 | 中国香港九龙长沙湾道788号罗氏商业广场6楼603室 |
| 主营业务 | 专注于医疗健康产业投资 |
| 主营业务与发行人主营业务的关系 | 与公司主营业务不相关 |
| 实际控制人 | WANG STEPHEN HUI |
截至本招股说明书签署日,Magic Sea的股东及其出资情况如下:
| 序号 | 股东名称 | 已发行股份数(股) | 持股比例 |
| 1 | HLC Partners III L.P. | 44,910 | 44.9100% |
| 2 | Schroders Capital Private Equity Global Direct III S.C.S. | 19,960 | 19.9600% |
| 3 | Galaxy Alpha L.P. | 19,960 | 19.9600% |
| 4 | Schroder Adveq Asia IV L.P. | 7,485 | 7.4850% |
| 5 | AEROW SMA II L.P. | 7,485 | 7.4850% |
| 6 | Phoebe Investment HK Limited | 200 | 0.2000% |
| 合计 | 100,000 | 100.0000% | |
5、Ole Luk-Oie
截至本招股说明书签署日,Ole Luk-Oie 持有公司 41,159,657 股,占公司本次发行前股份总数的 5.4311%,其基本情况如下:
| 企业名称 | Ole Luk-Oie Medical HK Limited |
| 成立时间 | 2019年11月1日 |
| 企业类型 | 有限责任公司 |
| 公司编号 | 2888480 |
| 已发行股本 | 10股 |
| 注册地址 | 中国香港九龙长沙湾道788号罗氏商业广场6楼603室 |
| 主营业务 | 专注于医疗健康产业投资 |
| 主营业务与发行人主营业务的关系 | 与公司主营业务不相关 |
| 实际控制人 | WANG STEPHEN HUI |
截至本招股说明书签署日,Ole Luk-Oie的股东及其出资情况如下:
| 序号 | 股东名称 | 已发行股份数(股) | 持股比例 |
| 1 | HLC Partners III L.P. | 10 | 100.0000% |
| 合计 | 10 | 100.0000% | |
6、服贸基金
截至本招股说明书签署日,服贸基金持有公司 41,159,657 股,占公司本次发行前股份总数的 5.4311%,其基本情况如下:
| 企业名称 | 服务贸易创新发展引导基金(有限合伙) |
| 成立时间 | 2017年11月10日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | 招商局资本管理(北京)有限公司 |
| 出资额 | 1,000,800.00万元 |
| 主要经营场所 | 北京市房山区长沟镇金元大街1号北京基金小镇大厦B座410 |
| 经营范围 | 非证券业务的投资;股权投资;投资管理、投资咨询;资产管理。(“1、未经有关部门批准,不得以公开方式募集资金;2、不得公开开展证券类产品和金融衍生品交易活动;3、不得发放贷款;4、不得对所投资企业以外的其他企业提供担保;5、不得向投资者承诺投资本金不受损失或者承诺最低收益”;市场主体依法自主选择经营项目,开展经营活动;依法须经批准的项目,经相关部门批准后依批准的内容开展经营活动;不得从事国家和本市产业政策禁止和限制类项目的经营活动。) |
| 主营业务与发行人主营业务的关系 | 股权投资,与公司主营业务不相关 |
| 实际控制人 | 无 |
截至本招股说明书签署日,服贸基金的合伙人及其出资情况如下:
| 序号 | 合伙人名称 | 出资额(万元) | 出资比例 | 合伙人类型 |
| 1 | 招商局资本管理(北京)有限公司 | 100.00 | 0.0100% | 普通合伙人 |
| 2 | 中华人民共和国财政部 | 200,000.00 | 19.9840% | 有限合伙人 |
| 3 | 江苏建泉服务贸易产业投资基金(有限合伙) | 200,000.00 | 19.9840% | 有限合伙人 |
| 4 | 深圳市招服投资有限责任公司 | 117,500.00 | 11.7406% | 有限合伙人 |
| 5 | 苏州合贸创业投资合伙企业(有限合伙) | 90,000.00 | 8.9928% | 有限合伙人 |
| 6 | 深圳市招商招银股权投资基金合伙企业(有限合伙) | 82,500.00 | 8.2434% | 有限合伙人 |
| 7 | 广西投资引导基金有限责任公司 | 60,000.00 | 5.9952% | 有限合伙人 |
| 8 | 宁波海洋产业基金管理有限公司 | 40,000.00 | 3.9968% | 有限合伙人 |
| 9 | 深圳市宝安区产业投资引导基金有限公司 | 40,000.00 | 3.9968% | 有限合伙人 |
| 10 | 广西国有企业改革发展一期基金合伙企业(有限合伙) | 27,500.00 | 2.7478% | 有限合伙人 |
| 11 | 张家港市招港股权投资合伙企业(有限合伙) | 20,300.00 | 2.0284% | 有限合伙人 |
| 12 | 杭州和达产业基金投资有限公司 | 20,000.00 | 1.9984% | 有限合伙人 |
| 13 | 厦门象屿集团有限公司 | 20,000.00 | 1.9984% | 有限合伙人 |
| 14 | 深圳市平安置业投资有限公司 | 19,700.00 | 1.9684% | 有限合伙人 |
| 15 | 上海先导基电科技股份有限公司 | 15,000.00 | 1.4988% | 有限合伙人 |
| 16 | 潍坊恒新资本管理有限公司 | 10,000.00 | 0.9992% | 有限合伙人 |
| 17 | 苏州高新产业投资发展企业(有限合伙) | 10,000.00 | 0.9992% | 有限合伙人 |
| 18 | 西证创新投资有限公司 | 10,000.00 | 0.9992% | 有限合伙人 |
| 19 | 青岛青发汇金投资集团有限公司 | 9,000.00 | 0.8993% | 有限合伙人 |
| 20 | 招商证券投资有限公司 | 8,500.00 | 0.8493% | 有限合伙人 |
| 21 | 深圳通商汇鑫投资合伙企业(有限合伙) | 700.00 | 0.0699% | 有限合伙人 |
| 合计 | 1,000,800.00 | 100.0000% | - | |
九、发行人特别表决权或类似安排情况
(一)发行人历史上设置的特别表决权情况
1、特别表决权设置基本情况
2022年 3月 18日,公司召开创立大会暨第一次股东会,全体股东经审议一致通过《关于南通联亚药业股份有限公司设置特别表决权的议案》:同意根据相关法律法规,结合公司实际情况,设置表决权差异安排,即在一般规定的普通表决权的股权(“B类股份”)之外,设置拥有特别表决权的股权(“A类股份”)。
根据特别表决权设置安排,全体股东同意联亚开曼为 A 类股份持有者,其所持公司股份为 A 类股份,公司其他股东所持公司股份为 B 类股份。除相关法律、法规、规章、规范性文件及制订的公司章程另有规定外,A 类股份及 B 类股份持有人就所有提交公司股东会表决的议案进行表决时,每一 A 类股份享有的表决权数量为两票,每一B类股份享有的表决权数量为一票。
2、特别表决权安排的运行期限
公司自创立大会后设置特别表决权,除非经公司股东会决议终止特别表决权安排,公司特别表决权设置将持续、长期运行。
3、特别表决权股份拥有的表决权数量与普通股股份拥有表决权数量的比例安排
公司特别表决权安排运行期间,联亚开曼持有的特别表决权的数量为 171,447,414股 A类股份。扣除A类股份后,公司剩余 586,410,114股为B类股份。
公司特别表决权安排运行期间,联亚开曼直接持有公司 22.6226%的股份,通过设置特别表决权控制公司 36.8980%的表决权,具体如下:
| 序号 | 股东名称 | 股份数额(股) | 表决权数量(票) | 持股比例 | 表决权比例 |
| 1 | 联亚开曼 | 171,447,414 | 342,894,828 | 22.6226% | 36.8980% |
| 2 | 君联晟源 | 156,220,544 | 156,220,544 | 20.6134% | 16.8105% |
| 3 | 厦门建发 | 98,489,285 | 98,489,285 | 12.9958% | 10.5982% |
| 4 | 丹青二期 | 82,319,483 | 82,319,483 | 10.8621% | 8.8582% |
| 5 | Magic Sea | 58,557,956 | 58,557,956 | 7.7268% | 6.3013% |
| 6 | 服贸基金 | 41,159,657 | 41,159,657 | 5.4311% | 4.4291% |
| 7 | Ole Luk-Oie | 41,159,657 | 41,159,657 | 5.4311% | 4.4291% |
| 8 | 嘉兴萱玉 | 30,973,642 | 30,973,642 | 4.0870% | 3.3330% |
| 9 | 君联嘉运 | 19,529,369 | 19,529,369 | 2.5769% | 2.1015% |
| 10 | 南通联博 | 18,701,750 | 18,701,750 | 2.4677% | 2.0124% |
| 11 | 南通联嘉 | 9,646,822 | 9,646,822 | 1.2729% | 1.0381% |
| 12 | 南通联吉 | 9,059,327 | 9,059,327 | 1.1954% | 0.9748% |
| 13 | 南通联曦 | 8,495,881 | 8,495,881 | 1.1210% | 0.9142% |
| 14 | 南通联萌 | 6,216,775 | 6,216,775 | 0.8203% | 0.6690% |
| 15 | Highsino | 5,879,966 | 5,879,966 | 0.7759% | 0.6327% |
| 合计 | 757,857,528 | 929,304,942 | 100.0000% | 100.0000% | |
4、持有人所持有特别表决权股份能够参与表决的股东会事项范围
根据当时《公司章程》的规定,A 类股份及 B 类股份持有人就提交公司股东会表决的议案进行表决时,A 类股份持有人每股有二票表决权,B 类股份持有人每股有一票表决权。但公司股东对下列事项行使表决权时,每一 A 类股份享有的表决权数量应当与每一 B类股份的表决权数量相同,即每股均有一票表决权:
(1)对章程作出修改;
(2)改变 A类股份享有的表决权数量;
(3)聘请或者解聘公司的独立董事;
(4)聘请或者解聘为公司定期报告出具审计意见的会计师事务所;
(5)公司合并、分立、解散或者变更公司形式。
股东会对上述第(2)项事项作出决议,应当经过不低于出席会议的股东所持表决权的三分之二以上通过,但根据章程规定,将相应数量 A 类股份转换为 B 类股份的不受前述需要三分之二表决权以上通过的约束。
(二)发行人目前不存在特别表决权股份或类似安排
2025 年 5 月 23 日,发行人 2025 年第三次临时股东会审议通过了《关于取消公司特别表决权的议案》,全体股东一致同意取消公司股本中的 A 类股份,之后公司股本不再区分 A 类股份及 B 类股份,公司全体股东所持有的全部公司股份均为普通股,每一股份具有同等权利,任何股东所持公司股份均不享有特别表决权,并相应修改《公司章程》。
在特别表决权运行期间,公司治理制度均有效运行,不存在因特别表决权导致的公司治理风险。
截至本招股说明书签署日,发行人不存在特别表决权股份或类似安排。
十、协议控制架构
截至本招股说明书签署日,公司股东不存在通过协议控制公司的情况。
十一、发行人控股股东、实际控制人重大违法情况
报告期内,公司控股股东、实际控制人均不存在贪污、贿赂、侵占财产、挪用财产或者破坏社会主义市场经济秩序的刑事犯罪,均不存在欺诈发行、重大信息披露违法或者其他涉及国家安全、公共安全、生态安全、生产安全、公众健康安全等领域的重大违法行为。
十二、发行人股本情况
(一)本次发行前后公司股本情况
本次发行前,公司总股本为 75,785.7528 万股。公司本次拟发行不超过13,373.9563 万股(不含采用超额配售选择权发行的股票数量),不低于本次发行后总股本的 10%,发行后的股本情况如下:
| 序号 | 股东名称 | 本次发行前股本结构 | 本次发行后股本结构 | ||
| 持股数(股) | 所占比例 | 持股数(股) | 所占比例 | ||
| 1 | 联亚开曼 | 171,447,414 | 22.6226% | 171,447,414 | 19.2292% |
| 2 | 君联晟源 | 156,220,544 | 20.6134% | 156,220,544 | 17.5214% |
| 3 | 厦门建发 | 98,489,285 | 12.9958% | 98,489,285 | 11.0464% |
| 4 | 丹青二期 | 82,319,483 | 10.8621% | 82,319,483 | 9.2328% |
| 5 | Magic Sea | 58,557,956 | 7.7268% | 58,557,956 | 6.5678% |
| 6 | Ole Luk-Oie | 41,159,657 | 5.4311% | 41,159,657 | 4.6164% |
| 7 | 服贸基金 | 41,159,657 | 5.4311% | 41,159,657 | 4.6164% |
| 8 | 嘉兴萱玉 | 30,973,642 | 4.0870% | 30,973,642 | 3.4740% |
| 9 | 君联嘉运 | 19,529,369 | 2.5769% | 19,529,369 | 2.1904% |
| 10 | 南通联博 | 18,701,750 | 2.4677% | 18,701,750 | 2.0976% |
| 11 | 南通联嘉 | 9,646,822 | 1.2729% | 9,646,822 | 1.0820% |
| 12 | 南通联吉 | 9,059,327 | 1.1954% | 9,059,327 | 1.0161% |
| 13 | 南通联曦 | 8,495,881 | 1.1210% | 8,495,881 | 0.9529% |
| 14 | 南通联萌 | 6,216,775 | 0.8203% | 6,216,775 | 0.6973% |
| 15 | Highsino | 5,879,966 | 0.7759% | 5,879,966 | 0.6595% |
| 本次发行流通股 | - | - | 133,739,563 | 15.0000% | |
| 合计 | 757,857,528 | 100.0000% | 891,597,091 | 100.0000% | |
(二)发行人前十名股东情况
本次发行前,公司前十名股东持股情况如下:
| 序号 | 股东名称 | 持股数量(股) | 持股比例 |
| 1 | 联亚开曼 | 171,447,414 | 22.6226% |
| 2 | 君联晟源 | 156,220,544 | 20.6134% |
| 3 | 厦门建发 | 98,489,285 | 12.9958% |
| 4 | 丹青二期 | 82,319,483 | 10.8621% |
| 5 | Magic Sea | 58,557,956 | 7.7268% |
| 6 | Ole Luk-Oie | 41,159,657 | 5.4311% |
| 7 | 服贸基金 | 41,159,657 | 5.4311% |
| 8 | 嘉兴萱玉 | 30,973,642 | 4.0870% |
| 9 | 君联嘉运 | 19,529,369 | 2.5769% |
| 10 | 南通联博 | 18,701,750 | 2.4677% |
| 合计 | 718,558,757 | 94.8145% | |
(三)本次发行前的前十名自然人股东及其在发行人处担任的职务
本次发行前,公司不存在自然人股东。
(四)发行人国有股份和外资股份情况
1、国有股份情况
截至本招股说明书签署日,公司股本中不存在国有股份。
保荐机构及发行人律师经核查后认为:发行人并非国有或集体企业改制而来,发行人主要资产并非来自于国有或集体企业,发行人历史上不存在挂靠集体组织经营的情形。
2、外资股份情况
截至本招股说明书签署日,公司外资股东所持有公司股份为外资股份,具体情况如下:
| 序号 | 股东名称 | 持股数量(股) | 持股比例 |
| 1 | 联亚开曼 | 171,447,414 | 22.6226% |
| 2 | Magic Sea | 58,557,956 | 7.7268% |
| 3 | Ole Luk-Oie | 41,159,657 | 5.4311% |
| 4 | Highsino | 5,879,966 | 0.7759% |
| 合计 | 277,044,993 | 36.5564% | |
(五)发行人申报前十二个月新增股东情况
公司申报前十二个月内不存在新增股东的情形。
(六)发行人股东履行私募投资基金备案情况
截至本招股说明书签署日,公司共有 名股东,均为非自然人股东,其中 名属于私募基金股东。该等私募基金股东已按照《私募投资基金监督管理暂行办法》《私募投资基金登记备案办法》等相关规定完成私募投资基金备案,其私募基金管理人已在中国证券投资基金业协会进行登记,相关备案及登记信息具体如下:
| 序号 | 股东名称 | 基金编号 | 私募基金管理人名称 | 登记编号 |
| 1 | 君联晟源 | SEF172 | 君联资本管理股份有限公司 | P1000489 |
| 2 | 厦门建发 | SJG447 | 厦门建发新兴产业股权投资有限责任公司 | P1029505 |
| 3 | 丹青二期 | SED720 | 海南拾玉私募基金管理有限公司 | P1027785 |
| 4 | 服贸基金 | SCE724 | 招商局资本管理(北京)有限公司 | P1064462 |
| 5 | 嘉兴萱玉 | SNH438 | 海南拾玉私募基金管理有限公司 | P1027785 |
| 6 | 君联嘉运 | SNA169 | 君联资本管理股份有限公司 | P1000489 |
公司境外机构股东联亚开曼、Magic Sea、Ole Luk-Oie、Highsino 均注册设立于境外,不属于《私募投资基金监督管理暂行办法》及《私募投资基金登记备案办法》中规定的私募投资基金或私募基金管理人,无需按照前述规定履行备案或登记程序。
南通联博、南通联嘉、南通联吉、南通联曦、南通联萌均系公司的员工持股平台,该等有限合伙企业不存在《中华人民共和国证券投资基金法》及《私募投资基金监督管理暂行办法》所规定的非公开募集资金的情形,除持有公司股份之外,不存在其他任何对外的投资行为,不属于《中华人民共和国证券投资基金法》《私募投资基金监督管理暂行办法》以及《私募投资基金登记备案办法》所规范的私募投资基金或私募基金管理人,无需按照前述规定履行备案或登记程序。
保荐机构及发行人律师经核查后认为:截至本招股说明书签署日,不存在资产管理产品或契约型私募投资基金直接持有发行人股份的情形;发行人的 6 名私募基金股东及其基金管理人已按照相关规定办理了备案/登记手续,已纳入国家金融监管部门的监管。
(七)对赌协议及其清理情况
2021年 12月 7日,联亚有限、联亚开曼、南通联曦、南通联嘉、南通联萌、南通联吉、君联晟源、Ole Luk-Oie、Magic Sea、Highsino、丹青二期、嘉兴萱玉、厦门建发、服贸基金签署了《关于南通联亚药业有限公司之股东协议》,对各方享有的公司治理、优先认购权、转让限制及优先购买权、领售权、随售权、利润分配、优先清算权等特殊股东权利进行了约定。
2022年 1月 12日,联亚有限、联亚开曼、南通联曦、南通联嘉、南通联萌、南通联吉、君联晟源、Ole Luk-Oie、Magic Sea、Highsino、丹青二期、嘉兴萱玉、厦门建发、服贸基金、君联嘉运、南通联博签署了《关于南通联亚药业有限公司之股东协议》(以下简称“股东协议”),对各方享有的公司治理、优先认购权、转让限制及优先购买权、领售权、随售权、优先清算权等特殊股东权利进行了重新约定。
2022年 3月 18日,公司及全体股东签署了《关于南通联亚药业有限公司股东特殊权利之终止协议》,各方不可撤销地同意自该协议签署日起股东协议相应条款终止且自始无效并不再对各方具有法律约束力,各方均相应免除在股东协议及相应条款项下的各项义务,并放弃在该等条款项下的各项权利。
同时,为免疑义,各方于终止日前达成或签署的包含有关公司与股东之间及/或股东之间的权利义务的内容且与公司章程及公司股东会已通过的其他内部制度相冲突的其他安排或协议,视同股东协议,均应终止且自始无效。该等约定符合《监管规则适用指引——发行类第4号》规定的要求。
(八)战略投资者情况
截至本招股说明书签署日,公司股东中不存在战略投资者持股的情形。
(九)本次发行前各股东间的关联关系、一致行动关系及关联股东的各自持股比例
本次发行前,公司各股东间的关联关系、一致行动关系及持股情况如下:
| 序号 | 股东名称 | 持股数量(股) | 持股比例 | 关联关系/一致行动关系 |
| 1 | 联亚开曼 | 171,447,414 | 22.6226% | 实际控制人控制的企业 |
| 2 | 南通联博 | 18,701,750 | 2.4677% | |
| 3 | 南通联嘉 | 9,646,822 | 1.2729% | |
| 4 | 南通联吉 | 9,059,327 | 1.1954% | |
| 5 | 南通联曦 | 8,495,881 | 1.1210% | |
| 6 | 南通联萌 | 6,216,775 | 0.8203% | |
| 7 | 君联晟源 | 156,220,544 | 20.6134% | 君联晟源和君联嘉运的执行事务合伙人均为拉萨君祺企业管理有限公司、基金管理人均为君联资本管理股份有限公司 |
| 8 | 君联嘉运 | 19,529,369 | 2.5769% | |
| 9 | 厦门建发 | 98,489,285 | 12.9958% | 1、厦门建发新兴产业股权投资有限责任公司是厦门建发的基金管理人,同时:(1)其作为有限合伙人且由其全资子公司担任执行事务合伙人的厦门建发恒稳叁号创业投资合伙企业(有限合伙)持有君联嘉运8.8339%的有限合伙份额;(2)其作为有限合伙人且由其全资子公 |
| 10 | 服贸基金 | 41,159,657 | 5.4311% | |
| 11 | 君联晟源 | 156,220,544 | 20.6134% | |
| 12 | 君联嘉运 | 19,529,369 | 2.5769% | |
| 司担任执行事务合伙人的厦门建发恒稳壹号股权投资合伙企业(有限合伙)、厦门建发恒稳贰号股权投资合伙企业(有限合伙)、厦门建发长鸿壹号股权投资合伙企业(有限合伙)合计持有君联晟源3.7278%的有限合伙份额;2、厦门建鑫投资有限公司是厦门建发的执行事务合伙人、厦门建发私募基金管理人厦门建发新兴产业股权投资有限责任公司的全资子公司,同时:(1)其是君联嘉运有限合伙人厦门建发利福德股权投资合伙企业(有限合伙)的执行事务合伙人,该君联嘉运有限合伙人持有君联嘉运8.8339%的有限合伙份额;(2)其是君联晟源有限合伙人厦门建发长鸿壹号股权投资合伙企业(有限合伙)、厦门建发恒稳壹号股权投资合伙企业(有限合伙)和厦门建发恒稳贰号股权投资合伙企业(有限合伙)的执行事务合伙人,前述君联晟源有限合伙人合计持有君联晟源3.7278%的有限合伙份额;3、服贸基金持有君联晟源5.7143%的份额、持有君联嘉运17.6678%的份额 | ||||
| 13 | 丹青二期 | 82,319,483 | 10.8621% | 海南拾玉私募基金管理有限公司为丹青二期和嘉兴萱玉的基金管理人,同时也是丹青二期普通合伙人宁波梅山保税港区齐玉股权投资管理合伙企业(有限合伙)的普通合伙人宁波梅山保税港区拾玉股权投资管理有限公司和嘉兴萱玉普通合伙人西藏拾玉咨询管理有限公司的唯一股东 |
| 14 | 嘉兴萱玉 | 30,973,642 | 4.0870% | |
| 15 | Magic Sea | 58,557,956 | 7.7268% | 二者实际控制人均为WANG STEPHEN HUI |
| 16 | Ole Luk-Oie | 41,159,657 | 5.4311% |
除上述关联关系以外,本次发行前公司各股东之间不存在其他关联关系、一致行动关系。
(十)公开发售股份对发行人的控制权、治理结构及生产经营产生的影响
本次发行全部为新股发行,不涉及原有股东公开发售股份的情况。
十三、发行人的董事、监事、高级管理人员与核心技术人员
(一)董事、监事、高级管理人员与核心技术人员概况
1、董事
截至本招股说明书签署日,公司设董事 12 名,其中 4 名为独立董事、1 名为职工代表董事。公司职工代表董事由公司职工代表大会选举产生,其他董事均由股东会选举产生,每届任期三年。
(1)董事任职情况
截至本招股说明书签署日,公司的董事任职情况如下:
| 序号 | 姓名 | 在公司任职 | 提名人 | 本届任职期间 |
| 1 | ZHANG GUOHUA(张国华) | 董事长 | 联亚开曼 | 2025年3月-2028年3月 |
| 2 | PINNAMARAJU PRASADRAJU | 董事 | 联亚开曼 | 2025年3月-2028年3月 |
| 3 | 胡成松 | 董事 | 联亚开曼 | 2026年9月-2028年3月 |
| 4 | ZHANG SHUQIANG(张书强) | 董事 | 联亚开曼 | 2025年3月-2028年3月 |
| 5 | 周宏斌 | 董事 | 君联晟源 | 2025年3月-2028年3月 |
| 6 | 吴玉峰 | 董事 | 丹青二期 | 2025年3月-2028年3月 |
| 7 | 肖立 | 董事 | Magic Sea、Ole Luk-Oie | 2025年3月-2028年3月 |
| 8 | 王念 | 独立董事 | 公司董事会 | 2025年3月-2028年3月 |
| 9 | 胡杰 | 独立董事 | 公司董事会 | 2025年3月-2028年3月 |
| 10 | 平其能 | 独立董事 | 公司董事会 | 2026年4月-2028年3月 |
| 11 | 尤启冬 | 独立董事 | 公司董事会 | 2025年3月-2028年3月 |
| 12 | 龚健 | 职工代表董事 | 公司职工代表大会 | 2025年12月-2028年3月 |
(2)董事简历
ZHANG GUOHUA(张国华)先生,男,1949 年生,美国国籍,博士学历,于1982年 1月取得南京药学院(后更名为“中国药科大学”)药学学士学位,于 1984年12 月取得南京药学院药剂学硕士学位;1984 年 12 月至 1985 年 12 月,任中国药科大学药剂研究室教师;1986 年 1 月至 1989 年 3 月就读于 Philadelphia School College ofPharmacy(美国费城药学院)药剂学专业,获得博士学位;1989 年 4 月至 1991 年 9月,任 Schering Plough Corp.(先灵葆雅公司)研发部博士后;1991 年 9 月至 1994 年4 月,任 F. Hoffmann-La Roche,Ltd.(罗氏公司)研发部研究员;1994 年 4 月至 1999年 11 月,任 Duramed Pharmaceuticals, Inc.(杜拉美德制药)副总裁,负责研发部;1999 年 11 月至 2006 年 4 月,任 Andrx Pharmaceuticals, Inc.资深副总裁,负责研发部;2006 年 4 月至 2022 年 3 月,任联亚有限董事、总经理、董事长;2022 年 3 月至今,任公司董事长、总经理。
PINNAMARAJU PRASADRAJU 先生,男,1966 年生,美国国籍,硕士学历,于1987 年 5 月取得 Karnatak University(印度卡纳塔克大学)药学学士学位,于 1991 年3 月取得 University of Oklahoma(美国俄克拉荷马大学)药学硕士学位;1991 年 10 月至 1994 年 4 月,任 F. Hoffmann-La Roche,Ltd.(罗氏公司)研发部助理科学家;1994年 4 月至 2000 年 4 月,历任 Duramed Pharmaceuticals, Inc.(杜拉美德制药)研发部经理、副总监;2000 年 4 月至 2005 年 4 月,历任 Andrx Pharmaceuticals, Inc.研发部总监、资深总监;2005 年 4 月至 2022 年 3 月,任联亚有限资深副总裁兼首席运营官;2022年3月至今,任公司董事、副总经理。
胡成松先生,1981年生,中国国籍,硕士学历,无境外永久居留权,于 2002年 7月取得苏州大学化学学士学位,于 2005年 7月取得苏州大学应用化学硕士学位;2005年 8月至 2006年 2月,自由职业;2006年 3月至 2022年 3月,历任联亚有限分析研发部研究员、经理、高级经理、副总监等;2022 年 3 月至 2025 年 12 月,任公司监事;2022年 3月至今,历任公司分析研发部副总监、总监;2026年 9月至今,任公司董事。
ZHANG SHUQIANG(张书强)先生,1978 年生,美国国籍,硕士学历,于2000 年 1 月取得 Rutgers University(美国罗格斯大学)计算机、化学学士学位,于2004 年 5 月取得 Columbia University(美国哥伦比亚大学)计算机硕士学位;2000 年5 月至 2005 年 6 月,任 Ernst & Young LLP(安永会计师事务所)质量部工程师;2005年 6月至2008年9月,任Lehman Brothers(雷曼兄弟银行)衍生金融交易部副总裁;2008 年 10 月至 2014 年 9 月,任 Barclays Capital(英国巴克莱银行[中国香港])衍生金融交易部副总裁;2014 年 11 月至 2022 年 3 月,历任联亚有限财务部总监、董事、董事会秘书;2022 年 3 月至 2025 年 3 月,任公司董事、董事会秘书、财务负责人;2025年3月至今,任公司董事、副总经理、董事会秘书、财务负责人。
周宏斌先生,1973 年生,中国国籍,博士学历,无境外永久居留权,拥有中国香港居民身份证,于 1994 年 6 月取得武汉大学工学学士学位,于 1997 年 6 月取得武汉大学工学硕士学位,于 2000 年 6 月取得复旦大学管理学博士学位;2000 年 8 月至2001 年 11 月,任上海方正信息安全技术有限公司咨询部副经理;2001 年 11 月至2005 年 1 月,任上海复星高科技(集团)有限公司战略投资部经理;2005 年 5 月至2024 年 12 月,历任君联资本管理股份有限公司投资业务部投资经理、投资副总裁、总监、执行董事、董事总经理、联席首席投资官;2025 年 1 月至今任君联资本管理股份有限公司总裁办首席运营官;2020 年 5 月至 2022 年 3 月,任联亚有限董事;2025年 3月至今,任公司董事。
吴玉峰先生,1978年生,中国国籍,硕士学历,无境外永久居留权,于 2002年 6月取得陕西师范大学心理学学士学位,于 2005年 6月取得陕西师范大学心理学硕士学位;2005 年 7 月至 2006 年 7 月,任陕西省人才交流中心管理咨询部门测评主管;2006年 8月至 2011年 8月,任西安杨森制药有限公司人力资源部高级人力资源经理;2011 年 8 月至 2017 年 3 月,任哈尔滨誉衡药业股份有限公司人力资源部/总经办副总裁;2017 年 4 月至 2018 年 8 月,任高视医疗投资有限公司总经办副总裁;2018 年 8月至 2021年 9月,任江西济民可信集团有限公司总经办副总裁;2021年 10月至 2023年 4 月,任南京诺令生物科技有限公司总经办首席运营官;2023 年 4 月至今,任北京拾玉咨询有限公司总经办管理合伙人;2025年3月至今,任公司董事。
肖立先生,1987年生,中国国籍,硕士学历,无境外永久居留权,于 2009年 6月取得上海交通大学微电子学学士学位,于 2014年 6月取得上海交通大学上海高级金融学院工商管理硕士学位;2009年 7月至 2012年 5月,任杭州默沙东制药有限公司销售部高级医院代表;2013年 9月至 2014年 5月,任鼎晖投资基金管理有限公司 VC投资部投资分析师;2014 年 5 月至今,历任上海合弘景晖股权投资管理有限公司投资经理、助理副总裁、副总裁、执行董事;2022年6月至今,任公司董事。
王念先生,1971 年生,中国国籍,本科学历,无境外永久居留权,于 1992 年 12月取得南通纺织工学院机械系普通机械制造工艺及设备专业大专文凭,于 1999 年 12月通过法律本科自学考试取得南京大学学士学位(自学考);1993年 2月至 1998年 8月,任南通金通(进出口)贸易有限公司业务部职员;1998 年 8 月至 2006 年 11 月,任江苏金信达律师事务所律师、合伙人;2006年 11月至 2008年 10月,任北京市建元律师事务所南通分所律师、合伙人;2008 年 10 月至今,任北京大成(南通)律师事务所主任、律师、高级合伙人;2022年3月至今,任公司独立董事。
胡杰先生,1968年生,中国国籍,本科学历,无境外永久居留权,于 1989年 7月取得江苏会计专科学校工业会计大专文凭,于 2004年 7月取得扬州大学会计教育学学士学位;1989 年 7 月至 1992 年 12 月,任南通市经济技术开发区总公司、管委会财政局财务部职员;1993 年 1 月至 1994 年 12 月,任南通天成羽绒制品有限公司财务部经理;1995 年 1 月至 1997 年 9 月,任江苏森大蒂集团股份有限公司财务部部长;1997年 10月至 2004年 10月,任江苏凯发会计师事务所(2000年改制为南通普发会计师事务所有限公司)审计部出资人、经理;2004 年 11 月至 2006 年 7 月,任南通长城联合会计师事务所审计部经理;2006年 8月至 2008年 7月,任南通正华联合会计师事务所(普通合伙)审计部合伙人、经理;2008年 8月至 2013年 7月,任南通正平资产评估有限公司评估部总经理;2013 年 8 月至今,任公证天业会计师事务所(特殊普通合伙)合伙人;2022年3月至今,任公司独立董事。
平其能先生,1946 年生,中国国籍,硕士学历,无境外永久居留权,于 1968 年12 月取得南京药学院药学专业理学学士学位,于 1981 年 12 月取得中国药科大学药剂学专业理学硕士学位;1968 年 12 月至 1973 年 4 月,任贵州省大方县沙厂人民医院药师;1973 年 4 月至 1978 年 7 月,任贵州省大方县人民医院药师;1981 年 12 月至2011年 9月历任中国药科大学药剂教研室教师、主任、药学院院长;2011年 9月退休后被中国药科大学返聘至 2021年;2018年 10月至 2025年 12月于深圳善康医药科技股份有限公司兼职药学总监;2026年4月至今,任公司独立董事。
尤启冬先生,1955年生,中国国籍,博士学历,无境外永久居留权,于 1982年 7月取得南京药学院化学制药学士学位,于 1985年 9月取得上海医药工业研究院药物化学硕士学位,于 1989 年 9 月取得上海医药工业研究院药物化学博士学位(在职研究生),于 1994 年 10 月至 1995 年 12 月期间在 University of Strathclyde(英国思克莱德大学)药学系进行药物化学博士后研究;1985 年 9 月至 1989 年 12 月,任上海医药工业研究院合成室助理研究员;1990 年 1 月至今,任中国药科大学药学院教授(二级)、博士生导师;2022年3月至今,任公司独立董事。
龚健先生,1984年生,中国国籍,硕士学历,无境外永久居留权,于 2006年 6月取得安徽医科大学临床药理学学士学位,于 2009年 6月取得中国药科大学药剂学硕士学位;2009年 7月至 2019年 4月,历任联科药业产品研发部产品研发员、副经理、经理、高级经理、副总监;2019年 5月至 2022年 3月,任联亚有限产品研发部副总监;2022 年 3 月至 2025 年 12 月,任公司监事、产品研发部副总监、产品研发部总监;2025年12月至今,任公司职工代表董事、产品研发部总监。
2、监事/审计委员会委员
2025年 12月 26日,公司召开 2025年第五次临时股东会,审议通过了《关于取消公司监事会并修订〈南通联亚药业股份有限公司章程〉及其附件的议案》,根据《公司法》及相关法律法规的规定,同意取消设置监事会并相应废止《监事会议事规则》,《南通联亚药业股份有限公司章程》以及公司各项规章制度中涉及公司监事会、监事的规定不再适用,由董事会审计委员会行使《公司法》规定的监事会的职权。
(1)取消设置监事会前,公司在任监事的基本情况
取消设置监事会前,公司监事会由 3名监事组成,其中 2名为股东代表监事,1名为职工代表监事,职工代表监事由职工代表大会选举产生,每届任期 3年。
取消设置监事会前,公司在任监事的任职情况如下:
| 序号 | 姓名 | 在公司任职 | 提名人 | 任职期间 |
| 1 | CHEN YISHENG(陈义生) | 监事会主席 | 联亚开曼 | 2025年3月-2025年12月 |
| 2 | 龚健 | 监事 | 联亚开曼 | 2025年3月-2025年12月 |
| 3 | 胡成松 | 职工代表监事 | 职工代表大会 | 2025年3月-2025年12月 |
取消设置监事会前,公司在任监事的简历如下:
CHEN YISHENG(陈义生)先生,1955 年生,美国国籍,博士学历,于 1982 年7月取得广东药学院药学学士学位,于 1994年 9月取得 University of Iowa(爱荷华大学)药剂学博士学位;1982 年 8 月至 1988 年 11 月,任广东省药品检验所化学室主管药师;1988 年 11月至 1989年 12 月,任美国 FDA药品检验中心化学室 WHO 学员;1990年 1月至 1994年 9月,任爱荷华大学药学院助理研究员;1994年 9月至 1995年6 月,任 Burroughs Wellcome Company 产品研发部研发科学家;1995 年 6 月至 2006 年9 月,历任 Abbott Laboratories 制剂中心科学家、资深科学家、调查员、副研究员;
2006年 10月至 2022年 3月,历任联亚有限产品研发部资深总监、副总裁;2001年 7月至 2013年 10月,兼任美国产品质量研究所(PQRI)包装容器工作组专家;2005年5月至 2008年 5月,兼任广东药学院客座教授;2011年 8月至 2015年 12月,兼任美国药典会《671》通则专家组专家;2021 年 4 月至今,兼任南通大学药学院专硕研究生联合培养导师;2022 年 6 月至 2025 年 12 月,任公司监事会主席;2022 年 3 月至今,任公司产品研发部副总裁、高级副总裁。
龚健先生以及胡成松先生的简历参见本节“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”之“1、董事”。
(2)公司董事会审计委员会委员的基本情况
公司取消设置监事会后,由董事会审计委员会行使《公司法》规定的监事会的职权。
公司董事会审计委员会由 3 名成员组成,其中 2 名为独立董事。公司审计委员会委员的基本情况如下:
| 序号 | 姓名 | 在公司任职 | 任职期间 |
| 1 | 胡杰 | 独立董事、召集人 | 2025年3月-2028年3月 |
| 2 | 肖立 | 董事、委员 | 2025年3月-2028年3月 |
| 3 | 王念 | 独立董事、委员 | 2025年3月-2028年3月 |
上述审计委员会委员的简历参见本节“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”之“1、董事”。
3、高级管理人员
(1)高级管理人员任职情况
截至本招股说明书签署日,公司的高级管理人员任职情况如下:
| 序号 | 姓名 | 在公司任职 | 提名人 | 任职期间 |
| 1 | ZHANG GUOHUA(张国华) | 总经理 | 董事会 | 2025年3月-2028年3月 |
| 2 | PINNAMARAJU PRASADRAJU | 副总经理 | 董事会 | 2025年3月-2028年3月 |
| 3 | ZHANG SHUQIANG(张书强) | 副总经理、财务负责人、董事会秘书 | 董事会 | 2025年3月-2028年3月 |
(2)高级管理人员简历
上述高级管理人员的简历参见本节“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”之“1、董事”。
4、核心技术人员
(1)核心技术人员任职情况
截至本招股说明书签署日,公司的核心技术人员任职情况如下:
| 序号 | 姓名 | 在公司任职 |
| 1 | ZHANG GUOHUA(张国华) | 董事长、总经理 |
| 2 | HU TINGMO(胡廷默) | 分析研发部高级顾问、副总裁 |
| 3 | CHEN YISHENG(陈义生) | 产品研发部高级副总裁 |
| 4 | 龚健 | 职工代表董事、产品研发部总监 |
| 5 | 胡成松 | 董事、分析研发部总监 |
| 6 | 赖鹏 | 产品研发部总监 |
(2)核心技术人员简历
ZHANG GUOHUA(张国华)先生、CHEN YISHENG(陈义生)先生、龚健先生、胡成松先生的简历参见本节“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”之“1、董事”及“2、监事/审计委员会委员”简历。
HU TINGMO(胡廷默)先生,1947 年生,加拿大国籍,博士学历,于 1984 年12 月取得南京药学院(后更名为―中国药科大学‖)中草药化学硕士学位(同等学历),于 1988 年 12 月取得 College of Pharmacy, Dalhousie Univ. Halifax NS Canada(加拿大哈利法克斯达尔豪西)大学药学院天然物化学博士学位;1985年 1月至 1985年 8月,任上海医药工业研究院中药室研究人员;1989年 1月至 1993年 3月,任加拿大哈利法克斯菲力浦分析公司客座研究人员;1993年 3月至 1999年 5月,历任加拿大国家研究院海洋生物科学研究所助理研究员、合同制研究官员;1999年 5月至 2000年 3月,任加拿大哈利法克斯海洋营养品公司研发部研究人员;2000 年 3 月至 2005 年 4 月,任Andrx Pharmaceuticals, Inc.研发分析经理;2005 年 4 月至 2022 年 3 月,历任联亚有限研发分析部门资深总监、研发分析特殊项目资深总监、董事;2022年 3月至 2026年 8月,任公司董事;2022年3月至今,任公司分析研发部高级顾问、副总裁。
赖鹏先生,1982年生,中国国籍,本科学历,无境外永久居留权,于 2006年 7月取得中国药科大学药科制剂学士学位;2006年 7月至 2014年 5月,历任联亚有限产品研发部技术员、项目组长;2014 年 5 月至 2017 年 12 月,任南通诺亚药物传导科技开发有限公司产品研发部经理;2018年 1月至 2022年 3月,任联亚有限产品研发部副总监;2022年3月至今,历任公司产品研发部副总监、总监。
(二)董事、监事、高级管理人员、核心技术人员的兼职情况
截至本招股说明书签署日,公司无监事,公司董事、高级管理人员及核心技术人员的主要兼职情况如下表所示:
| 序号 | 姓名 | 公司职务 | 兼职单位 | 兼职单位职务 | 兼职单位与公司的关系 |
| 1 | ZHANG GUOHUA(张国华) | 董事长、总经理 | 联亚开曼 | 董事 | 公司控股股东 |
| 南通联博 | 执行事务合伙人 | 公司员工持股平台、实际控制人控制的企业 | |||
| 南通联嘉 | |||||
| 南通联吉 | |||||
| 南通联曦 | |||||
| 南通联萌 | |||||
| 联科药业 | 董事长、总经理 | 公司全资子公司 | |||
| 联嘉医药 | 执行董事兼经理 | 公司全资子公司 | |||
| 联怡技术 | 董事 | 公司全资孙公司 | |||
| 2 | PINNAMARAJU PRASADRAJU | 董事、副总经理 | 联亚开曼 | 董事 | 公司控股股东 |
| 联科药业 | 董事 | 公司全资子公司 | |||
| 联亚美国 | 董事、总裁 | 公司全资子公司 | |||
| 3 | ZHANG SHUQIANG(张书强) | 董事、副总经理、董事会秘书、财 | 联亚开曼 | 董事 | 公司控股股东 |
| 联科药业 | 董事 | 公司全资子公司司 | |||
| 务负责人 | |||||
| 4 | HU TINGMO(胡廷默) | 分析研发部高级顾问、副总裁 | 联科药业 | 董事 | 公司全资子公司 |
| 5 | 周宏斌 | 董事 | 联科药业 | 董事 | 公司全资子公司 |
| 君联资本管理股份有限公司 | 首席运营官 | 关联方 | |||
| 上海细胞治疗集团股份有限公司 | 董事 | 关联方 | |||
| 宁波新湾科技发展有限公司 | 董事 | 关联方 | |||
| 江苏瑞科生物技术股份有限公司 | 董事 | 关联方 | |||
| 江苏鼎泰药物研究(集团)股份有限公司 | 董事 | 关联方 | |||
| 昆翎(天津)医药发展有限公司 | 董事 | 关联方 | |||
| 杭州深睿智能医疗科技有限公司 | 董事 | 关联方 | |||
| 昆翎企业管理(上海)有限公司 | 董事 | 关联方 | |||
| Sino Glow Limited | 董事 | 关联方 | |||
| Constant Cypress Limited | 董事 | 关联方 | |||
| Clinchoice Medical Development Limited | 董事 | 关联方 | |||
| 6 | 吴玉峰 | 董事 | 联科药业 | 董事 | 公司全资子公司 |
| 北京拾玉咨询有限公司 | 管理合伙人 | 报告期内的关联方 | |||
| 苏州晶云药物科技股份有限公司 | 董事 | 关联方 | |||
| 北京鞍石生物科技股份有限公司 | 董事 | 关联方 | |||
| UTC Therapeutics Inc. | 董事 | 关联方 | |||
| 深圳云甲科技有限公司 | 董事 | 关联方 | |||
| 北京缔佳医疗器械有限公司 | 董事 | 关联方 | |||
| 上海乾临国际贸易有限公司 | 监事 | 非关联方 | |||
| 7 | 肖立 | 董事 | 联科药业 | 董事 | 公司全资子公司 |
| 北京合弘景晖企业管理咨询有限公司 | 法定代表人、执行董事兼经理 | 关联方 | |||
| 上海合弘景晖股权投资管理有限公司 | 法定代表人、执行董事 | 关联方 | |||
| 毫厘科技(常州)有限公司 | 董事 | 关联方 | |||
| 8 | 王念 | 独立董事 | 北京大成(南通)律师事务所 | 主任、律师、高级合伙人 | 非关联方 |
| 南通新菲儿商贸有限责任公司 | 监事 | 关联方 | |||
| 南通市无党派知识分子联谊会 | 副会长 | 非关联方 | |||
| 南通市律动江海公益服务中心 | 理事长 | 非关联方 | |||
| 南通市律师协会 | 副会长 | 非关联方 | |||
| 南通市破产管理人协会 | 副会长 | 非关联方 | |||
| 9 | 胡杰 | 独立董事 | 公证天业会计师事务所(特殊普通合伙) | 合伙人 | 非关联方 |
| 公证天业会计师事务所(特殊普通合伙)南通分所 | 负责人 | 非关联方 | |||
| 10 | 尤启冬 | 独立董事 | 中国药科大学 | 教授 | 非关联方 |
| 上海泓博智源医药股份有限公司 | 独立董事 | 非关联方 | |||
| 前沿生物药业(南京)股份有限公司 | 独立董事 | 非关联方 | |||
| 11 | 平其能 | 独立董事 | 南京海融医药科技股份有限公司 | 独立董事 | 非关联方 |
| 12 | 龚健 | 职工代表董事、产品研发部总监 | 联科药业 | 监事 | 公司全资子公司 |
| 13 | 胡成松 | 董事、分析研发部总监 | 联科药业 | 监事 | 公司全资子公司 |
| 联怡技术 | 监事 | 联科药业全资子公司 |
除上述表格中披露的主要兼职关系外,公司董事、高级管理人员、核心技术人员无在其他单位中担任董事、监事、高级管理人员的情形。
(三)董事、监事、高级管理人员及核心技术人员相互之间的近亲属关系
截至本招股说明书签署日,公司无监事;ZHANG GUOHUA(张国华)与ZHANG SHUQIANG(张书强)为父子关系,除此以外,公司董事、高级管理人员及核心技术人员相互之间不存在近亲属关系。
(四)董事、监事、高级管理人员及核心技术人员合法合规情况
截至本招股说明书签署日,公司无监事;公司董事、高级管理人员及其他核心人员报告期内不存在涉及行政处罚、监督管理措施、纪律处分或自律监管措施、被司法机关立案侦查、被中国证监会立案调查等违法违规情形。
(五)公司与董事、监事、高级管理人员及核心技术人员的有关协议及其履行情况
截至本招股说明书签署日,公司无监事;在公司任职的董事、高级管理人员及核心技术人员均与公司或其子公司签署了《劳动合同》或《聘用合同》,《劳动合同》中包含了保密条款,目前均处于正常履行中。
截至本招股说明书签署日,公司无监事;公司董事、高级管理人员、核心技术人员均严格履行协议约定的义务和职责,遵守相关承诺。除上述协议外,发行人未与董事、高级管理人员及核心技术人员签订其他对投资者作出价值判断和投资决策有重大影响的协议。
(六)董事、监事、高级管理人员、核心技术人员及其近亲属持有公司股份情况
截至本招股说明书签署日,公司无监事;公司董事、高级管理人员、核心技术人员及其近亲属直接或间接持有公司股份的情况如下:
| 序号 | 姓名 | 与公司关系 | 直接持股比例 | 间接持股比例 |
| 1 | ZHANG GUOHUA(张国华) | 董事长、总经理 | - | 通过联亚开曼间接持有公司9.1705%的股份;通过南通联博间接持有公司1.8755%的股份;通过南通联嘉间接持有公司0.2718%的股份;通过南通联吉间接持有公司0.0957%的股份;通过南通联曦间接持有公司0.1071%的股份;通过南通联萌间接持有公司0.0918%的股份;合计间接持有公司11.6124%的股份 |
| 2 | PINNAMARAJU PRASADRAJU | 董事、副总经理 | - | 通过联亚开曼间接持有公司4.9885%的股份 |
| 3 | HU TINGMO(胡廷默) | 核心技术人员 | - | 通过联亚开曼间接持有公司0.8047%的股份;通过南通联博间接持有公司0.0650%的股份;合计间接持有公司0.8697%的股份 |
| 4 | ZHANG SHUQIANG(张书强) | 董事、副总经理、董事会秘书、财务负责人 | - | 通过联亚开曼间接持有公司1.7940%的股份;通过南通联博间接持有公司0.1235%的股份;通过南通联曦间接持有公司0.0941%的股份;通过南通联萌间接持有公司0.0620%的股份;合计间接持有公司2.0736%的股份 |
| 5 | 周宏斌 | 董事 | - | 通过君联晟源、君联嘉运合计间接持有公司0.0132%的股份 |
| 6 | CHEN YISHENG(陈义生) | 核心技术人员 | - | 通过联亚开曼间接持有公司0.9285%的股份;通过南通联博间接持有公司0.0325%的股份;通过南通联吉间接持有公司0.0157%的股份;通过南通联萌间接持有公司0.0620%的股份;合计间接持有公司1.0386%的股份 |
| 7 | 龚健 | 职工代表董事、核心技术人员 | - | 通过南通联曦间接持有公司0.0674%的股份 |
| 8 | 胡成松 | 董事、核心技术人员 | - | 通过南通联吉间接持有公司0.0753%的股份 |
| 9 | 赖鹏 | 核心技术人员 | - | 通过南通联吉间接持有公司0.0674%的股份 |
| 10 | 姚海燕 | 质量保证部高级经理,胡成松配偶 | - | 通过南通联曦间接持有公司0.0408%的股份 |
| 11 | 刘曼曼 | 产品研发部员工,赖鹏配偶 | - | 通过南通联嘉间接持有公司0.0271%的股份 |
截至本招股说明书签署日,除上述情况外,公司董事、高级管理人员、核心技术人员及其关系密切的近亲属不存在以任何方式直接或间接持有公司股份的情况;上述董事、高级管理人员、核心技术人员持有的公司股份不存在被质押、冻结或诉讼纠纷的情形。
(七)最近 2年内公司董事、监事、高级管理人员及核心技术人员变动情况
公司最近两年内董事、监事、高级管理人员及核心技术人员的变动情况如下:
1、最近两年董事变化情况
| 时间 | 董事会成员 | 职务 | 变动原因 |
| 2024年1月 | ZHANG GUOHUA(张国华) | 董事长 | / |
| PINNAMARAJU PRASADRAJU | 董事 | ||
| ZHANG SHUQIANG(张书强)HU TINGMO(胡廷默) | 董事董事 | ||
| 杨轶 | 董事 | ||
| 肖立 | 董事 | ||
| 曹坚 | 董事 | ||
| 王念 | 独立董事 | ||
| 胡杰 | 独立董事 | ||
| 王玉 | 独立董事 | ||
| 尤启冬 | 独立董事 | ||
| 2025年3月 | ZHANG GUOHUA(张国华) | 董事长 | 公司董事会进行换届选举,除投资人委派董事曹坚、杨轶因工作原因分别更换为吴玉峰、周宏斌外,其他董事人选无变化 |
| PINNAMARAJU PRASADRAJU | 董事 | ||
| ZHANG SHUQIANG(张书强) | 董事 | ||
| HU TINGMO(胡廷默) | 董事 | ||
| 周宏斌 | 董事 | ||
| 肖立 | 董事 | ||
| 吴玉峰 | 董事 | ||
| 王念 | 独立董事 | ||
| 胡杰 | 独立董事 | ||
| 王玉 | 独立董事 | ||
| 尤启冬 | 独立董事 | ||
| 2025年12月 | ZHANG GUOHUA(张国华) | 董事长 | 根据《公司法》等有关规定,公司取消设置监事会,并结合公司实际情况增设1名职工代表董事 |
| PINNAMARAJU PRASADRAJU | 董事 | ||
| ZHANG SHUQIANG(张书强) | 董事 | ||
| HU TINGMO(胡廷默) | 董事 | ||
| 周宏斌 | 董事 | ||
| 肖立 | 董事 | ||
| 吴玉峰 | 董事 | ||
| 王念 | 独立董事 | ||
| 胡杰 | 独立董事 | ||
| 王玉 | 独立董事 | ||
| 尤启冬 | 独立董事 | ||
| 龚健 | 职工代表董事 | ||
| 2026年4月 | ZHANG GUOHUA(张国华) | 董事长 | 公司独立董事王玉因个人原因辞任,公司补选一名独立 |
| PINNAMARAJU PRASADRAJUZHANG SHUQIANG(张书强) | 董事董事 | ||
| 董事平其能 | |||
| HU TINGMO(胡廷默) | 董事 | ||
| 周宏斌 | 董事 | ||
| 肖立 | 董事 | ||
| 吴玉峰 | 董事 | ||
| 王念 | 独立董事 | ||
| 胡杰 | 独立董事 | ||
| 平其能 | 独立董事 | ||
| 尤启冬 | 独立董事 | ||
| 龚健 | 职工代表董事 | ||
| 2026年9月 | ZHANG GUOHUA(张国华) | 董事长 | HU TINGMO(胡廷默)因个人原因辞任公司董事一职,公司补选一名董事胡成松 |
| PINNAMARAJU PRASADRAJU | 董事 | ||
| ZHANG SHUQIANG(张书强) | 董事 | ||
| 胡成松 | 董事 | ||
| 周宏斌 | 董事 | ||
| 肖立 | 董事 | ||
| 吴玉峰 | 董事 | ||
| 王念 | 独立董事 | ||
| 胡杰 | 独立董事 | ||
| 平其能 | 独立董事 | ||
| 尤启冬 | 独立董事 | ||
| 龚健 | 职工代表董事 |
2、最近两年监事变化情况
| 时间 | 监事会成员 | 职务 | 变动原因 |
| 2024年1月 | CHEN YISHENG(陈义生) | 监事会主席 | / |
| 龚健 | 监事 | ||
| 胡成松 | 职工代表监事 | ||
| 2025年12月 | / | / | 根据《公司法》等有关规定,公司取消设置监事会,由董事会审计委员会行使《公司法》规定的监事会的职权 |
3、最近两年高级管理人员变化情况
截至 2024 年 1 月,发行人的高级管理人员为总经理 ZHANG GUOHUA(张国华)、副总经理 PINNAMARAJU PRASADRAJU 以及财务负责人、董事会秘书ZHANG SHUQIANG(张书强)。2025 年 3 月,发行人在董监高换届时增补 ZHANGSHUQIANG(张书强)为公司副总经理。除此之外,发行人最近两年高级管理人员未发生其他变动。
4、最近两年核心技术人员变化情况
截至本招股说明书签署日,公司最近两年核心技术人员未发生变化。
最近两年,公司董事的变动及监事会的取消系因股东更换委派董事人选、独立董事辞任改选所致或系根据《公司法》等有关规定进行的必要调整;除 2025年 3月将发行人财务负责人、董事会秘书 ZHANG SHUQIANG(张书强)同时聘任为公司副总经理外,公司最近两年高级管理人员和核心技术人员均未发生其他变动。前述董事变动及监事会的取消未对公司的生产经营构成不利影响,不构成公司最近两年内董事、高级管理人员和核心技术人员的重大不利变化。
(八)董事、监事、高级管理人员及核心技术人员的对外投资情况
截至本招股说明书签署日,公司无监事;除间接持有公司股份外,公司董事、高级管理人员及核心技术人员的对外投资情况如下:
| 姓名 | 企业名称 | 出资额(万元) | 出资比例 | 主营业务 |
| ZHANG SHUQIANG(张书强) | NOVAST LABORATORIES UK LIMITED | 1股 | 50% | 未开展业务 |
| PINNAMARAJU PRASADRAJU | NOVAST LABORATORIES UK LIMITED | 1股 | 50% | 未开展业务 |
| 周宏斌 | 拉萨博联投资管理合伙企业(有限合伙) | 390.00 | 23.494% | 股权投资 |
| 天津君联杰佑企业管理咨询合伙企业(有限合伙) | 3.61 | 5.9887% | 股权投资 | |
| 深圳君祺君诺管理咨询合伙企业(有限合伙) | 150.00 | 5.4545% | 股权投资 | |
| 拉萨博道投资管理合伙企业(有限合伙) | 800.00 | 5.1613% | 股权投资 | |
| 苏州君联睿思创业投资合伙企业(有限合伙) | 100.00 | 1.8519% | 股权投资 | |
| 杭州君祺和融管理咨询合伙企业(有限合伙) | 1,200.00 | 16% | 股权投资 | |
| 北京君创励新创业投资合伙企业(有限合伙) | 500.00 | 5% | 股权投资 | |
| 北京君诚合众投资管理合伙企业(有限合伙) | 200.00 | 2.4997% | 股权投资 | |
| 肖立 | 宁波保税区米诺斯股权投资合伙企业(有限合伙) | 100.00 | 1.0396% | 股权投资 |
| 南京瑞弘熠鑫企业管理合伙企业(有限合伙) | 100.00 | 11.4548% | 股权投资 | |
| 王念 | 南通新菲儿商贸有限责任公司 | 5.00 | 50.00% | 商贸服务 |
| 胡杰 | 公证天业会计师事务所(特殊普通合伙) | 12.00 | 1.0127% | 咨询服务 |
| 吴玉峰 | 共青城艾智投资管理合伙企业(有限合伙) | 100.00 | 3.2680% | 股权投资 |
| 嘉兴苏玉投资合伙企业(有限合伙) | 60.00 | 0.9231% | 股权投资 | |
| 青岛鲸恒企业管理中心(有限合伙) | 150.00 | 3.5244% | 股权投资 | |
| 青岛鲸翔企业管理中心(有限合伙) | 130.00 | 3.3907% | 股权投资 | |
| 景宁诺令团队生物科技合伙企业(有限合伙) | 3.454 | 1.9198% | 股权投资 | |
| 尤启冬 | 南京康罗企业管理合伙企业(有限合伙) | 81.60 | 7.4047% | 股权投资 |
| 平其能 | 南京迈思威尔管理咨询合伙企业(有限合伙) | 6.50 | 1% | 股权投资 |
截至本招股说明书签署日,公司董事、高级管理人员及核心技术人员不存在与公司及其业务相关的对外投资,不存在与公司有利益冲突的情形。
(九)公司董事、监事、高级管理人员及核心技术人员薪酬情况
1、薪酬组成、确定依据及所履行程序
在公司担任具体生产经营职务的董事、监事、高级管理人员及核心技术人员的薪酬由基本工资、津贴及奖金等组成。经股东会审议,独立董事享有固定数额的独立董事津贴。
2、薪酬占利润总额的比例
2023 年、2024 年及 2025 年度,公司董事、监事、高级管理人员及核心技术人员薪酬总额占同期公司利润总额的比例分别为 15.14%、6.95%及7.42%。
3、最近一年在公司及其关联企业领薪情况
公司董事、监事、高级管理人员及核心技术人员 2025 年度从公司(含下属合并范围内子公司)领取薪酬情况如下:
| 姓名 | 职务 | 2025年度从公司领取薪酬(万元) | 是否在关联方领薪(不含下属合并范围内子公司) |
| ZHANG GUOHUA(张国华) | 董事长、总经理、核心技术人员 | 562.95 | 否 |
| PINNAMARAJU PRASADRAJU | 董事、副总经理 | 481.93 | 否 |
| HU TINGMO(胡廷默)(已于2026年8月辞任董事) | 董事、核心技术人员 | 123.39 | 否 |
| ZHANG SHUQIANG(张书强) | 董事、副总经理、财务负责人、董事会秘书 | 272.09 | 否 |
| 周宏斌 | 董事 | - | 是 |
| 吴玉峰 | 董事 | - | 是 |
| 肖立 | 董事 | - | 是 |
| 王念 | 独立董事 | 8.00 | 否 |
| 胡杰 | 独立董事 | 8.00 | 否 |
| 王玉(已于2026年4月离任) | 独立董事 | 8.00 | 否 |
| 尤启冬 | 独立董事 | 8.00 | 否 |
| CHEN YISHENG(陈义生) | 取消设置监事会前在任监事会主席、核心技术人员 | 314.85 | 否 |
| 龚健 | 职工董事、取消设置监事会前在任监事、核心技术人员 | 55.42 | 否 |
| 胡成松 | 董事、取消设置监事会前在任监事、核心技术人员 | 59.64 | 否 |
| 赖鹏 | 核心技术人员 | 51.34 | 否 |
| 合计 | - | 1,953.61 | - |
注 1:上述薪酬不含股权激励费用。 注 2:2025年 12月 26日,经公司 2025年第五次临时股东会审议通过,公司取消设置监事会。
外部董事周宏斌、吴玉峰和肖立不在公司领薪,4 名独立董事于 2022 年 3 月开始在公司领取独立董事津贴。
4、所享受的其他待遇和退休金计划
在公司任职领薪的上述董事、监事、高级管理人员及核心技术人员按照《劳动合同》或《聘任合同》享受待遇。除《劳动合同》《聘任合同》约定以外,上述人员未在公司享受其他待遇和退休金计划。
十四、发行人已经制定或实施的股权激励及相关安排
(一)股权激励安排
1、境外激励情况
(1)基本情况
截至本招股说明书签署日,联亚开曼分别于 2010 年及 2020 年通过向部分员工授予联亚开曼股份的方式对其进行股权激励,该等激励以限制性股权方式进行,授予价格为名义对价。2010 年 1 月及 2020 年 5 月,ZHANG GUOHUA(张国华)作为股权激励计划受托人分别向激励对象转让两次联亚开曼股份 5,200,000 股,自此 ZHANGGUOHUA(张国华)作为股权激励计划受托人所持有的股份发放完毕。后续联亚开曼又分别于 2020 年 5 月、2021 年 12 月及 2022 年 2 月向部分员工授予 1,706,630 股员工股、356,424 股普通股及 146,482 股普通股作为员工激励股权,并于 2022 年 2 月、2023 年 8 月、2024 年 9 月、2025 年 2 月通过离职员工股份转让的方式,合计授予ZHANG GUOHUA( 张 国 华 ) 激 励 股 权 43,500 股 , 授 予 PINNAMARAJUPRASADRAJU 激励股权 9,000 股。
通过上述实施的股权激励后,联亚开曼股权结构如下:
| 序号 | 股东姓名 | 股份类型 | 持股数量(股) | 持股比例 |
| 1 | ZHANG GUOHUA(张国华) | 普通股 | 2,631,054 | 35.9948% |
| 员工股 | 332,000 | 4.5420% | ||
| 小计 | 2,963,054 | 40.5368% | ||
| 2 | Aiyi Technologies Limited | 普通股 | 365,000 | 4.9935% |
| 员工股 | 330,000 | 4.5147% | ||
| 小计 | 695,000 | 9.5081% | ||
| 3 | ZHANG SHUQIANG(张书强) | 普通股 | 262,540 | 3.5917% |
| 员工股 | 317,130 | 4.3386% | ||
| 小计 | 579,670 | 7.9303% | ||
| 4 | PINNAMARAJU PRASADRAJU | 普通股 | 1,239,312 | 16.9547% |
| 员工股 | 372,500 | 5.0961% | ||
| 小计 | 1,611,812 | 22.0508% | ||
| 5 | Bo Wu | 普通股 | 240,000 | 3.2834% |
| 6 | CHEN YISHENG(陈义生) | 普通股 | 220,000 | 3.0098% |
| 员工股 | 80,000 | 1.0945% | ||
| 小计 | 300,000 | 4.1042% | ||
| 7 | HU TINGMO(胡廷默) | 普通股 | 215,000 | 2.9414% |
| 员工股 | 45,000 | 0.6156% | ||
| 小计 | 260,000 | 3.5570% | ||
| 8 | Srinivasa Reddy Chinta | 普通股 | 140,000 | 1.9153% |
| 员工股 | 85,000 | 1.1629% | ||
| 小计 | 225,000 | 3.0782% | ||
| 9 | Brian Berry | 普通股 | 95,000 | 1.2997% |
| 员工股 | 45,000 | 0.6156% | ||
| 小计 | 140,000 | 1.9153% | ||
| 10 | Shattari Sayed Abdul Malik | 普通股 | 105,000 | 1.4365% |
| 员工股 | 70,000 | 0.9577% | ||
| 小计 | 175,000 | 2.3941% | ||
| 11 | Nadella Dharmendra Choudary | 普通股 | 30,000 | 0.4104% |
| 12 | Pisipati Venkata Sameer Kumar | 普通股 | 6,000 | 0.0821% |
| 13 | Yadi Zeng | 普通股 | 5,000 | 0.0684% |
| 员工股 | 15,000 | 0.2052% | ||
| 小计 | 20,000 | 0.2736% | ||
| 14 | Bhaveshkumar Champakbhai Dasandi | 普通股 | 5,000 | 0.0684% |
| 员工股 | 10,000 | 0.1368% | ||
| 小计 | 15,000 | 0.2052% | ||
| 15 | Sudarsan Reddy Nallamilli | 普通股 | 16,000 | 0.2189% |
| 员工股 | 5,000 | 0.0684% | ||
| 小计 | 21,000 | 0.2873% | ||
| 16 | Ammisetty Kranthi Kumar | 普通股 | 6,000 | 0.0821% |
| 17 | Patapati Rama Krishnam Raju | 普通股 | 5,500 | 0.0752% |
| 18 | Rompella Rranganath | 普通股 | 5,500 | 0.0752% |
| 19 | Ediga Sasikirangoud | 普通股 | 5,500 | 0.0752% |
| 20 | Peddireddy Ganesh | 普通股 | 5,500 | 0.0752% |
| 合计 | 7,309,536 | 100.0000% | ||
注:Aiyi Technologies Limited 系 ZHANG SHUYI(张书毅)之配偶王悦控制的企业。
2、境内激励情况
(1)基本情况
2021 年 12 月,联亚有限董事会通过决议,同意公司注册资本由 10,168.8151 万美元增加至 10,679.2028 万美元,新增的 510.3877 万美元注册资本,由员工持股平台南通联嘉、南通联吉、南通联曦、南通联萌分别认缴 147.3308 万美元、138.3583 万美元、129.7531 万美元、94.9455 万美元。
2022 年 1 月,联亚有限董事会通过决议,同意员工持股平台南通联博认缴公司新增注册资本 285.6219万美元。
员工持股平台自 2022 年 6 月至 2026 年 8 月通过离职员工份额转让的方式,合计授予 ZHANG GUOHUA(张国华)激励股份 2,194,578 股。
(2)员工持股平台
1)南通联嘉
截至本招股说明书签署日,南通联嘉持有公司 9,646,822 股股份,占本次发行前股份总数的 1.2729%,其基本情况如下:
| 企业名称 | 南通联嘉企业管理合伙企业(有限合伙) |
| 成立时间 | 2021年11月2日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | ZHANG GUOHUA(张国华) |
| 出资额 | 1,188.2837万元 |
| 主要经营场所 | 南通市开发区中央路51号内1幢304室 |
| 经营范围 | 一般项目:企业管理(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务与发行人主营业务的关系 | 员工持股平台,与公司主营业务不相关 |
截至本招股说明书签署日,南通联嘉的合伙人及其出资情况如下:
| 序号 | 合伙人姓名 | 出资份额(万元) | 出资比例 | 合伙人类型 | 在公司任职情况 |
| 1 | ZHANG GUOHUA(张国华) | 253.760864 | 21.3552% | 普通合伙人 | 董事长、总经理 |
| 2 | 王悦 | 80.966300 | 6.8137% | 有限合伙人 | 无 |
| 3 | 赵华 | 32.212996 | 2.7109% | 有限合伙人 | 分析研发部-经理 |
| 4 | 瞿燕丽 | 31.627305 | 2.6616% | 有限合伙人 | 产品研发部-员工 |
| 5 | 杨红梅 | 29.284542 | 2.4644% | 有限合伙人 | 人力资源部-高级经理 |
| 6 | 邵建新 | 29.284542 | 2.4644% | 有限合伙人 | 已退休,原财务部-员工 |
| 7 | 陆芸 | 29.284542 | 2.4644% | 有限合伙人 | 人力资源部-经理 |
| 8 | 钱云 | 28.991696 | 2.4398% | 有限合伙人 | 分析研发部-经理 |
| 9 | 王爱民 | 27.410331 | 2.3067% | 有限合伙人 | 工程部-员工 |
| 10 | 柴冬梅 | 26.356088 | 2.2180% | 有限合伙人 | 质量保证部-经理 |
| 11 | 金霞 | 26.356088 | 2.2180% | 有限合伙人 | 质量控制部-经理 |
| 12 | 刘曼曼 | 25.301844 | 2.1293% | 有限合伙人 | 产品研发部-员工 |
| 13 | 杨光耀 | 24.891861 | 2.0948% | 有限合伙人 | 行政管理部-副经理 |
| 14 | 孙魁 | 24.599015 | 2.0701% | 有限合伙人 | 化学工程部-副经理 |
| 15 | 樊亚凤 | 23.720479 | 1.9962% | 有限合伙人 | 行政管理部-员工 |
| 16 | 顾建云 | 23.720479 | 1.9962% | 有限合伙人 | 工程部-员工 |
| 17 | 仲旭东 | 23.720479 | 1.9962% | 有限合伙人 | 行政管理部-经理 |
| 18 | 顾小凤 | 23.193357 | 1.9518% | 有限合伙人 | 药政事务部-副经理 |
| 19 | 王均华 | 23.193357 | 1.9518% | 有限合伙人 | 分析研发部-员工 |
| 20 | 殷敏敏 | 23.193357 | 1.9518% | 有限合伙人 | 分析研发部-副经理 |
| 21 | 张雪松 | 21.963406 | 1.8483% | 有限合伙人 | 安全环保部-经理 |
| 22 | 袁露倩 | 21.084870 | 1.7744% | 有限合伙人 | 质量保证部-副经理 |
| 23 | 冯均尚 | 21.084870 | 1.7744% | 有限合伙人 | 质量控制部-员工 |
| 24 | 俞小娇 | 20.499179 | 1.7251% | 有限合伙人 | 质量保证部-员工 |
| 25 | 姜玲玲 | 19.034952 | 1.6019% | 有限合伙人 | 生产部-副经理 |
| 26 | 袁艺 | 19.034952 | 1.6019% | 有限合伙人 | 生产部-副经理 |
| 27 | 丁少杰 | 18.449261 | 1.5526% | 有限合伙人 | 工程部-员工 |
| 28 | 缪红兵 | 18.449261 | 1.5526% | 有限合伙人 | 工程部-副经理 |
| 29 | 葛志祥 | 18.449261 | 1.5526% | 有限合伙人 | 工程部-员工 |
| 30 | 陈媛媛 | 18.449261 | 1.5526% | 有限合伙人 | 质量控制部-经理 |
| 31 | 段桃红 | 18.449261 | 1.5526% | 有限合伙人 | 工程部-员工 |
| 32 | 王维维 | 18.039278 | 1.5181% | 有限合伙人 | 分析研发部-员工 |
| 33 | 张灿 | 17.863570 | 1.5033% | 有限合伙人 | 安全环保部-副经理 |
| 34 | 周亚琴 | 16.399343 | 1.3801% | 有限合伙人 | 质量保证部-副经理 |
| 35 | 高陈 | 16.399343 | 1.3801% | 有限合伙人 | 生产部-组长 |
| 36 | 朱荣军 | 16.399343 | 1.3801% | 有限合伙人 | 生产部-员工 |
| 37 | 曹青云 | 16.399343 | 1.3801% | 有限合伙人 | 生产部-副经理 |
| 38 | 韩珊珊 | 14.349425 | 1.2076% | 有限合伙人 | 生产部-副经理 |
| 39 | 苏繁 | 13.119475 | 1.1041% | 有限合伙人 | 物料管理部-员工 |
| 40 | 许小西 | 13.119475 | 1.1041% | 有限合伙人 | 生产部-员工 |
| 41 | 杨少良 | 11.713817 | 0.9858% | 有限合伙人 | 已退休,原工程部-员工 |
| 42 | 张妍妍 | 6.559737 | 0.5520% | 有限合伙人 | 生产部-副经理 |
| 43 | 葛宝均 | 1.903495 | 0.1602% | 有限合伙人 | 已退休,原行政管理部-员工 |
| 合计 | 1,188.2837 | 100.0000% | - | - | |
2)南通联吉
截至本招股说明书签署日,南通联吉持有公司 9,059,327 股股份,占公司本次发行前股份总数的 1.1954%,其基本情况如下:
| 企业名称 | 南通联吉企业管理合伙企业(有限合伙) |
| 成立时间 | 2021年10月27日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | ZHANG GUOHUA(张国华) |
| 出资额 | 1,115.916701万元 |
| 主要经营场所 | 南通市开发区中央路51号内1幢304室 |
| 经营范围 | 一般项目:企业管理(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务与发行人主营业务的关系 | 员工持股平台,与公司主营业务不相关 |
截至本招股说明书签署日,南通联吉的合伙人及其出资情况如下:
| 序号 | 合伙人姓名 | 出资份额(万元) | 出资比例 | 合伙人类型 | 在公司任职情况 |
| 1 | ZHANG GUOHUA (张国华) | 89.361738 | 8.0079% | 普通合伙人 | 董事长、总经理 |
| 2 | 方东 | 292.845416 | 26.2426% | 有限合伙人 | 营销中心(中国)-高级总监 |
| 3 | 胡成松 | 70.282900 | 6.2982% | 有限合伙人 | 分析研发部-总监 |
| 4 | 赖鹏 | 62.961764 | 5.6422% | 有限合伙人 | 产品研发部-总监 |
| 5 | 郭晓烽 | 58.569083 | 5.2485% | 有限合伙人 | 分析研发部-总监 |
| 6 | 钱云飞 | 58.569083 | 5.2485% | 有限合伙人 | 药政事务部-总监 |
| 7 | 张进霆 | 46.855267 | 4.1988% | 有限合伙人 | 信息技术部-副总监 |
| 8 | 陈雪娟 | 46.855267 | 4.1988% | 有限合伙人 | 质量保证部-总监 |
| 9 | 李翔 | 42.462585 | 3.8052% | 有限合伙人 | 化学工程部-副总监 |
| 10 | 宋松胜 | 42.462585 | 3.8052% | 有限合伙人 | 化学工程部-高级经理 |
| 11 | 王海霞 | 41.876895 | 3.7527% | 有限合伙人 | 分析研发部-高级经理 |
| 12 | 狄丹丹 | 26.356087 | 2.3618% | 有限合伙人 | 物料管理部-高级经理 |
| 13 | 顾明清 | 21.963406 | 1.9682% | 有限合伙人 | 生产部-高级经理 |
| 14 | CHEN YISHENG (陈义生) | 14.642271 | 1.3121% | 有限合伙人 | 产品研发部-高级副总裁 |
| 15 | 佘东琴 | 11.274549 | 1.0103% | 有限合伙人 | 分析研发部-组长 |
| 16 | 范加红 | 11.274549 | 1.0103% | 有限合伙人 | 分析研发部-员工 |
| 17 | 张秋杰 | 10.542435 | 0.9447% | 有限合伙人 | 产品研发部-员工 |
| 18 | 殷燕妹 | 10.249590 | 0.9185% | 有限合伙人 | 质量控制部-员工 |
| 19 | 左佳丽 | 10.249590 | 0.9185% | 有限合伙人 | 质量保证部-员工 |
| 20 | 陈昌凤 | 9.019639 | 0.8083% | 有限合伙人 | 分析研发部-员工 |
| 21 | 曹佳敏 | 8.785362 | 0.7873% | 有限合伙人 | 质量保证部-员工 |
| 22 | 张丽萍 | 8.785362 | 0.7873% | 有限合伙人 | 质量控制部-员工 |
| 23 | 何烨烨 | 8.785362 | 0.7873% | 有限合伙人 | 质量保证部-员工 |
| 24 | 陆昀秋 | 8.785362 | 0.7873% | 有限合伙人 | 信息技术部-员工 |
| 25 | 蔡西娜 | 8.785362 | 0.7873% | 有限合伙人 | 质量控制部-员工 |
| 26 | 姚丽萍 | 8.199672 | 0.7348% | 有限合伙人 | 质量控制部-员工 |
| 27 | 季方杰 | 8.199672 | 0.7348% | 有限合伙人 | 生产部-组长 |
| 28 | 季淼淼 | 8.199672 | 0.7348% | 有限合伙人 | 生产部-员工 |
| 29 | 袁灵 | 8.053249 | 0.7217% | 有限合伙人 | 分析研发部-员工 |
| 30 | 黄佳 | 7.379704 | 0.6613% | 有限合伙人 | 安全环保部-员工 |
| 31 | 冒惠萍 | 7.321135 | 0.6561% | 有限合伙人 | 质量控制部-员工 |
| 32 | 陆慧敏 | 7.028290 | 0.6298% | 有限合伙人 | 生产部-员工 |
| 33 | 徐贵涛 | 7.028290 | 0.6298% | 有限合伙人 | 生产部-员工 |
| 34 | 张志如 | 6.589022 | 0.5905% | 有限合伙人 | 工程部-员工 |
| 35 | 孙晶芸 | 6.442599 | 0.5773% | 有限合伙人 | 分析研发部-员工 |
| 36 | 徐粉超 | 6.325461 | 0.5668% | 有限合伙人 | 行政管理部-员工 |
| 37 | 殷杰 | 5.856908 | 0.5249% | 有限合伙人 | 已退休,原工程部-员工 |
| 38 | 邹露 | 3.689852 | 0.3307% | 有限合伙人 | 生产部-员工 |
| 39 | 庄培星 | 3.001666 | 0.2690% | 有限合伙人 | 产品研发部-员工 |
| 合计 | 1,115.916701 | 100.0000% | - | - | |
3)南通联曦
截至本招股说明书签署日,南通联曦持有公司 8,495,881 股股份,占公司本次发行前股份总数的 1.1210%,其基本情况如下:
| 企业名称 | 南通联曦企业管理合伙企业(有限合伙) |
| 成立时间 | 2021年10月27日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | ZHANG GUOHUA(张国华) |
| 出资额 | 1,046.5124万元 |
| 主要经营场所 | 南通市开发区中央路51号内1幢304室 |
| 经营范围 | 一般项目:企业管理(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务与发行人主营业务的关系 | 员工持股平台,与公司主营业务不相关 |
截至本招股说明书签署日,南通联曦的合伙人及其出资情况如下:
| 序号 | 合伙人姓名 | 出资份额(万元) | 出资比例 | 合伙人类型 | 在公司任职情况 |
| 1 | ZHANG GUOHUA(张国华) | 100.006709 | 9.5562% | 普通合伙人 | 董事长、总经理 |
| 2 | ZHANG SHUQIANG(张书强) | 87.853648 | 8.3951% | 有限合伙人 | 董事、副总经理、财务负责人、董事会秘书 |
| 3 | 龚健 | 62.961764 | 6.0163% | 有限合伙人 | 职工代表董事、产品研发部-总监 |
| 4 | 陈艳 | 46.855267 | 4.4773% | 有限合伙人 | 产品研发部-副总监 |
| 5 | 徐彦 | 46.855267 | 4.4773% | 有限合伙人 | 产品研发部-副总监 |
| 6 | 黄晓敏 | 43.926812 | 4.1974% | 有限合伙人 | 产品研发部-高级经理 |
| 7 | 徐志红 | 43.926812 | 4.1974% | 有限合伙人 | 分析研发部-副总监 |
| 8 | 曹雅萍 | 42.462585 | 4.0575% | 有限合伙人 | 财务部-副总监 |
| 9 | 姚海燕 | 38.069904 | 3.6378% | 有限合伙人 | 质量保证部-高级经理 |
| 10 | 陆江园 | 34.790035 | 3.3244% | 有限合伙人 | 产品研发部-高级经理 |
| 11 | 秦锦红 | 32.212996 | 3.0781% | 有限合伙人 | 质量保证部-高级经理 |
| 12 | 陆军 | 32.212996 | 3.0781% | 有限合伙人 | 行政管理部-员工 |
| 13 | 郑小菊 | 32.212996 | 3.0781% | 有限合伙人 | 质量控制部-高级经理 |
| 14 | 李国辉 | 32.212996 | 3.0781% | 有限合伙人 | 质量控制部-高级经理 |
| 15 | 陈靖 | 32.212996 | 3.0781% | 有限合伙人 | 分析研发部-经理 |
| 16 | 曹建峰 | 30.748769 | 2.9382% | 有限合伙人 | 生产部-高级经理 |
| 17 | 张晖 | 28.991696 | 2.7703% | 有限合伙人 | 分析研发部-经理 |
| 18 | 晁效 | 28.113160 | 2.6864% | 有限合伙人 | 生产部-高级经理 |
| 19 | 沙园园 | 26.356087 | 2.5185% | 有限合伙人 | 质量保证部-副经理 |
| 20 | 殷荣 | 26.356087 | 2.5185% | 有限合伙人 | 分析研发部-经理 |
| 21 | 顾春杨 | 24.599015 | 2.3506% | 有限合伙人 | 行政管理部-经理 |
| 22 | 丁春花 | 20.499179 | 1.9588% | 有限合伙人 | 质量控制部-员工 |
| 23 | 蔡翠云 | 20.235618 | 1.9336% | 有限合伙人 | 产品研发部-员工 |
| 24 | 朱丽丽 | 19.034952 | 1.8189% | 有限合伙人 | 财务部-员工 |
| 25 | 张磊 | 18.449261 | 1.7629% | 有限合伙人 | 生产部-副经理 |
| 26 | 沈晓彤 | 16.106498 | 1.5391% | 有限合伙人 | 财务部-员工 |
| 27 | 白灵 | 14.642271 | 1.3991% | 有限合伙人 | 物料管理部-高级经理 |
| 28 | 单蓓蓓 | 14.056580 | 1.3432% | 有限合伙人 | 行政管理部-员工 |
| 29 | 周晓铃 | 6.149754 | 0.5876% | 有限合伙人 | 生产部-员工 |
| 30 | 周屈 | 6.149754 | 0.5876% | 有限合伙人 | 生产部-员工 |
| 31 | 顾倩 | 6.149754 | 0.5876% | 有限合伙人 | 生产部-员工 |
| 32 | 顾歆 | 5.856908 | 0.5597% | 有限合伙人 | 工程部-副总监 |
| 33 | 陈丽彬 | 5.534778 | 0.5289% | 有限合伙人 | 生产部-员工 |
| 34 | 金艳霞 | 5.271217 | 0.5037% | 有限合伙人 | 物料管理部-员工 |
| 35 | 刘青生 | 4.392681 | 0.4197% | 有限合伙人 | 行政管理部-员工 |
| 36 | 顾萍 | 2.928454 | 0.2798% | 有限合伙人 | 质量控制部-员工 |
| 37 | 黄震龙 | 2.372048 | 0.2267% | 有限合伙人 | 生产部-员工 |
| 38 | 吴汉明 | 2.372048 | 0.2267% | 有限合伙人 | 生产部-员工 |
| 39 | 葛华 | 2.372048 | 0.2267% | 有限合伙人 | 生产部-员工 |
| 合计 | 1,046.5124 | 100.0000% | - | - | |
4)南通联萌
截至本招股说明书签署日,南通联萌持有公司 6,216,775 股股份,占公司本次发行前股份总数的 0.8203%,其基本情况如下:
| 企业名称 | 南通联萌企业管理合伙企业(有限合伙) |
| 成立时间 | 2021年11月2日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | ZHANG GUOHUA(张国华) |
| 出资额 | 765.7751万元 |
| 主要经营场所 | 南通市开发区中央路51号内1幢304室 |
| 经营范围 | 一般项目:企业管理(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务与发行人主营业务的关系 | 员工持股平台,与公司主营业务不相关 |
截至本招股说明书签署日,南通联萌的合伙人及其出资情况如下:
| 序号 | 合伙人姓名 | 出资份额(万元) | 出资比例 | 合伙人类型 | 在公司任职情况 |
| 1 | ZHANG GUOHUA(张国华) | 85.653362 | 11.1852% | 普通合伙人 | 董事长、总经理 |
| 2 | ZHANG SHUQIANG(张书强) | 57.833072 | 7.5523% | 有限合伙人 | 董事、副总经理、财务负责人、董事会秘书 |
| 3 | 王悦 | 57.833047 | 7.5522% | 有限合伙人 | 无 |
| 4 | CHEN YISHENG(陈义生) | 57.833047 | 7.5522% | 有限合伙人 | 产品研发部-高级副总裁 |
| 5 | 王荣华 | 29.284542 | 3.8242% | 有限合伙人 | 行政管理部-高级总监 |
| 6 | 万彬彬 | 22.549097 | 2.9446% | 有限合伙人 | 分析研发部-副经理 |
| 7 | 吴毓渊 | 22.549097 | 2.9446% | 有限合伙人 | 分析研发部-副经理 |
| 8 | 李灿 | 20.499179 | 2.6769% | 有限合伙人 | 质量保证部-员工 |
| 9 | 李幸佳 | 19.679212 | 2.5698% | 有限合伙人 | 化学工程部-副经理 |
| 10 | 施益红 | 18.449261 | 2.4092% | 有限合伙人 | 质量控制部-员工 |
| 11 | 李敏 | 17.717148 | 2.3136% | 有限合伙人 | 产品研发部-员工 |
| 12 | 吴小娟 | 17.717148 | 2.3136% | 有限合伙人 | 产品研发部-员工 |
| 13 | 吴清清 | 16.399343 | 2.1415% | 有限合伙人 | 生产部-员工 |
| 14 | 邵婕婕 | 16.399343 | 2.1415% | 有限合伙人 | 质量控制部-员工 |
| 15 | 房敏 | 16.223636 | 2.1186% | 有限合伙人 | 分析研发部-副经理 |
| 16 | 姚妍彤 | 16.223636 | 2.1186% | 有限合伙人 | 分析研发部-员工 |
| 17 | 陆春晓 | 15.784368 | 2.0612% | 有限合伙人 | 分析研发部-副经理 |
| 18 | 刘康丽 | 15.784368 | 2.0612% | 有限合伙人 | 分析研发部-员工 |
| 19 | 郁赛华 | 15.227962 | 1.9886% | 有限合伙人 | 物流部-副经理 |
| 20 | 石晓燕 | 15.227962 | 1.9886% | 有限合伙人 | 分析研发部-员工 |
| 21 | 郭玲玲 | 14.759409 | 1.9274% | 有限合伙人 | 质量保证部-员工 |
| 22 | 蔡连华 | 14.642271 | 1.9121% | 有限合伙人 | 物料管理部-组长 |
| 23 | 周晓晶 | 13.529458 | 1.7668% | 有限合伙人 | 药物警戒部-副经理 |
| 24 | 袁其飞 | 13.529458 | 1.7668% | 有限合伙人 | 生产部-组长 |
| 25 | 卢伟 | 13.178044 | 1.7209% | 有限合伙人 | 工程部-员工 |
| 26 | 徐淼淼 | 12.914483 | 1.6865% | 有限合伙人 | 生产部-员工 |
| 27 | 顾新平 | 11.596679 | 1.5144% | 有限合伙人 | 分析研发部-员工 |
| 28 | 黄蓉 | 11.596679 | 1.5144% | 有限合伙人 | 分析研发部-员工 |
| 29 | 储婷婷 | 11.128126 | 1.4532% | 有限合伙人 | 行政管理部-员工 |
| 30 | 叶小春 | 11.069557 | 1.4455% | 有限合伙人 | 工程部-员工 |
| 31 | 崔婷婷 | 11.040272 | 1.4417% | 有限合伙人 | 生产部-员工 |
| 32 | 施鑫烽 | 10.542435 | 1.3767% | 有限合伙人 | 工程部-员工 |
| 33 | 刘见见 | 9.839606 | 1.2849% | 有限合伙人 | 产品研发部-员工 |
| 34 | 马林静 | 9.663899 | 1.2620% | 有限合伙人 | 工程部-员工 |
| 35 | 姚鹏 | 9.371053 | 1.2237% | 有限合伙人 | 物料管理部-组长 |
| 36 | 陆冬燕 | 9.371053 | 1.2237% | 有限合伙人 | 物料管理部-员工 |
| 37 | 朱新忠 | 8.492517 | 1.1090% | 有限合伙人 | 工程部-员工 |
| 38 | 秦宇凡 | 7.613981 | 0.9943% | 有限合伙人 | 财务部-员工 |
| 39 | 马甜甜 | 7.028290 | 0.9178% | 有限合伙人 | 产品研发部-员工 |
| 合计 | 765.7751 | 100.0000% | - | - | |
5)南通联博
截至本招股说明书签署日,南通联博持有公司 18,701,750 股股份,占公司本次发
行前股份总数的 2.4677%,其基本情况如下:
| 企业名称 | 南通联博企业管理合伙企业(有限合伙) |
| 成立时间 | 2021年12月23日 |
| 企业类型 | 有限合伙企业 |
| 执行事务合伙人 | ZHANG GUOHUA(张国华) |
| 出资额 | 2,303.658528万元 |
| 主要经营场所 | 南通市开发区中央路51号内1幢304室 |
| 经营范围 | 一般项目:企业管理(除依法须经批准的项目外,凭营业执照依法自主开展经营活动) |
| 主营业务与发行人主营业务的关系 | 员工持股平台,与公司主营业务不相关 |
截至本招股说明书签署日,南通联博的合伙人及其出资情况如下:
| 序号 | 合伙人姓名 | 出资份额(万元) | 出资比例 | 合伙人类型 | 在公司任职情况 |
| 1 | ZHANG GUOHUA(张国华) | 1,750.807770 | 76.0012% | 普通合伙人 | 董事长、总经理 |
| 2 | 隆万程 | 182.058428 | 7.9031% | 有限合伙人 | 营销中心(中国)高级顾问 |
| 3 | 王悦 | 118.337978 | 5.1370% | 有限合伙人 | 无 |
| 4 | ZHANG SHUQIANG(张书强) | 115.303671 | 5.0052% | 有限合伙人 | 董事、副总经理、财务负责人、董事会秘书 |
| 5 | HU TINGMO(胡廷默) | 60.686143 | 2.6343% | 有限合伙人 | 董事、分析研发部高级顾问、副总裁 |
| 6 | CHEN YISHENG(陈义生) | 30.343070 | 1.3172% | 有限合伙人 | 产品研发部-高级副总裁 |
| 7 | 吴春炎 | 9.406352 | 0.4083% | 有限合伙人 | 分析研发部-员工 |
| 8 | 陶倩 | 6.675476 | 0.2898% | 有限合伙人 | 分析研发部-员工 |
| 9 | 陈雪娟 | 6.068614 | 0.2634% | 有限合伙人 | 质量保证部-总监 |
| 10 | 徐鹏程 | 5.461753 | 0.2371% | 有限合伙人 | 分析研发部-员工 |
| 11 | 顾永建 | 4.854891 | 0.2107% | 有限合伙人 | 生产部-副经理 |
| 12 | 顾苗苗 | 4.854891 | 0.2107% | 有限合伙人 | 生产部-员工 |
| 13 | 曹芹芹 | 4.551461 | 0.1976% | 有限合伙人 | 人力资源部-员工 |
| 14 | 胡莉 | 4.248030 | 0.1844% | 有限合伙人 | 分析研发部-员工 |
| 合计 | 2,303.658528 | 100.0000% | - | - | |
(二)人员离职后的股份处理及锁定期约定
1、境外激励相关约定
一旦发生退出事件,联亚开曼将有权从该激励对象处收回已经发放的激励股权。管理委员会有权决定是采取由联亚开曼从该激励对象处回购激励股权还是将激励股权从该激励对象处转让给信托的形式,回购对价为激励对象取得激励股权的同等对价,若系无偿授予,则联亚开曼回购无需支付任何对价。发生一般退出事件的情形下,由管理委员会决定回购所涉及的激励股权数量,以及是否回购全部授予给该激励对象的激励股权;发生负面退出事件的情形下,激励对象持有的全部激励股权都将被回购。该等回购权仅可在锁定期届满之前行使。
激励对象身故后,其代表对其激励股权拥有全部权利,但法律法规另有规定的除外。该等激励股权应于激励对象身故后在切实可行的情况下尽快转回信托。信托受托人应代表激励对象的代表持有该等激励股权 12 个月,或管理委员会与受托人书面同意的更长期限。若激励对象的代表未能在激励对象死亡后 12 个月内办结遗产认证或继承事宜,则该等激励股权应被视为已被放弃。
激励对象因疾病、事故或其他原因(负面行为导致的除外)丧失劳动能力的或者激励对象退休的,可以保留该等事件发生时其已享有的激励股权。
锁定期是指根据上市规则适用于联亚开曼控股股东及其一致行动人的、自集团公司上市日期起算的锁定期。
2、境内激励相关约定
除非《员工股权激励管理办法》另有明确约定,在员工持股平台的存续期间,由普通合伙人确定激励对象退出或转让激励股权的相关事宜。
就激励对象根据《员工股权激励管理办法》的规定直接取得的激励股权,在激励对象出现离职时,除非董事会另行书面批准,原则上该等激励股权均应由普通合伙人安排予以受让,且激励对象必须配合该等激励股权转让安排,具体转让价款和方式以《员工股权激励管理办法》的规定或管理委员会/工作小组的安排为准。
对于根据股权激励计划取得的激励股权,其锁定期为自认购日起至公司上市后按照中国证监会及交易所规定的禁止相关主体出售公司股票的期限或员工持股平台届时有效承诺的不出售其在公司股权的期限(以较晚者为准)。在锁定期内,未经普通合伙人的书面批准,激励对象不得转让、抵押、质押、赠与或以任何方式处置其持有的激励股权。
锁定期内,激励对象发生管理办法所规定的退出事件后,公司有权回购其获授的激励股权,回购方式包括将该激励对象所持财产份额转让给指定受让方。发生一般退出事件的情形下,将由管理委员会/工作小组决定被回购的激励股权的数量;发生负面退出事件的情形下,激励对象持有的全部激励股权都将被回购。回购对价为每个激励对象的认购价格,倘若认购价格为零对价,则受让方无需就该等回购支付任何对价。
锁定期届满后,激励对象拟处置限制性股权,或因离职而必须转让限制性股权的,应当将其在员工持股平台中所占的财产份额全部转让给管理委员会/工作小组的指定受让方或以其他管理委员会认可的方式完成退出,退出价格按照届时市场实际交易情况而定,员工持股平台取得减持对价(扣除员工持股平台管理成本、因股票出售而需承担的交易费用和税费后)按相对持股比例向要求减持的激励对象予以分配。为免疑义,前述减持安排将受限于适用证券法律以及规则的规定。
激励对象身故后,其代表(继承人)对其激励股权拥有全部权利,但法律法规另有规定的除外。该等激励股权应于激励对象身故后尽快转让予管理委员会/工作小组的指定方或者以其他管理委员会/工作小组认可的方式回到员工持股平台。激励对象相应代表应当在激励对象身故后 12 个月内或管理委员会与其代表书面同意的更长期间内确定相应激励股权的处置方式或继承方式,如拟实施处置的,对应处置方式将受限于管理办法对于激励股权转让的限制且应当经过管理委员会/工作小组的事先同意。若相关代表(继承人)未能于前述期限内完成处置或继承,则视为激励对象放弃该等激励股权项上全部权益。
激励对象因疾病、事故或其他原因(负面行为导致的除外)丧失劳动能力的或激励对象退休的,激励对象可以继续持有相应激励股权。
激励对象因任何原因退出股权激励计划,均应遵照相关规定经管理委员会/工作小组审定,由管理委员会/工作小组统一办理转让手续,凡激励对象违反规定擅自直接或间接转让的,激励对象就激励股权处置所得全部收益应当归属于员工持股平台。
(三)关于锁定期与减持安排的承诺
联亚开曼、南通联嘉、南通联吉、南通联曦、南通联萌及南通联博承诺自公司股票上市之日起 36 个月内不转让持有的公司股份,并针对发行人上市后可能出现的业绩下滑情形出具了延长锁定期的承诺。具体内容参见本招股说明书“第十二节 附件”之“六、与本次发行上市相关的重要承诺及履行情况”之“(一)本次发行前股东关于股份锁定、持股及减持意向的承诺”和“(二)关于业绩下滑后延长锁定期的承诺”。
(四)员工持股平台的规范运作情况
公司股权激励履行了相应决策程序,并遵循公司自主决定、员工自愿参加的原则,不存在摊派、强行分配等方式强制实施股权激励计划的情形。
根据联亚开曼法律意见书,联亚开曼系依法设立并有效存续的有限公司,没有违反任何协议或受当地法律管辖的其他文件。公司境内员工持股平台系依法设立并有效存续的有限合伙企业,按照《中华人民共和国合伙企业法》规定及合伙协议约定合法运行。
公司员工持股平台均不存在以非公开方式向合格投资者募集设立投资基金的情形,同时也未委托第三方进行资产管理。截至本招股说明书签署日,前述员工持股平台除持有发行人的股份外未进行其他股权投资,不属于《中华人民共和国证券投资基金法》《私募投资基金监督管理暂行办法》和《私募投资基金登记备案办法》规定的私募投资基金或私募投资基金管理人,无需办理私募基金备案或私募基金管理人登记手续。
(五)股权激励对公司经营状况、财务状况、控制权变化等方面的影响及上市后的行权安排
上述股权激励对公司的业绩和财务状况影响详见本招股说明书“第六节 财务会计信息与管理层分析”之“九、经营成果分析”。
上述股权激励对公司经营状况的影响主要为有利于充分调动员工积极性、保持管理团队和人才队伍的稳定,为公司持续、稳定、快速地发展提供重要保障,不会对公司控制权的稳定性产生重大不利影响。
除上述已实施完毕的股权激励外,公司不存在尚未实施完毕的股权激励,亦不存在上市后的行权安排。
(六)报告期内股份支付的形成原因、具体对象、权益工具的数量及确定依据、权益工具的公允价值及确认方法
1、股份支付的形成原因
报告期内,公司存在多次针对员工的股权激励,且属于存在等待期的以权益结算的股份支付。参与公司境内外股权激励计划人员以低于公司每股公允价值的价格认购公司股权,认购价与每股公允价值的差额计提股份支付。公司股权激励的具体情况参见本招股说明书“第四节 发行人基本情况”之“十四、发行人已经制定或实施的股权激励及相关安排”之“(一)股权激励安排”相关内容。
2、股份支付的具体对象、权益工具的数量及确定依据
报告期内,公司股份支付的具体对象、权益工具的数量及确定依据参见本招股说明书“第四节 发行人基本情况”之“十四、发行人已经制定或实施的股权激励及相关安排”之“(一)股权激励安排”相关内容。
3、权益工具的公允价值及确认方法
公司结合自身实际情况,选择以熟悉情况并按公平原则自愿交易的各方最近达成的入股价格或第三方评估机构的评估值为基础,确定权益工具的公允价值,权益工具的公允价值及确认方法具体情况如下:
| 序号 | 授予日期 | 授予股权主体 | 公允价值的确认依据 |
| 1 | 2010年1月 | 联亚开曼 | 外部投资者入股价,即2009年6月,联亚开曼C轮融资 |
| 2 | 2020年5月 | 联亚开曼 | 外部投资者转让价,即2021年1月,上海南玉及Magic Sea受让联亚开曼股份 |
| 3 | 2021年10月 | 联亚有限 | 外部投资者入股价,即2021年10月,公司与君联晟源、君联嘉运可转债转股协议约定的转股价格 |
| 4 | 2021年12月 | 联亚开曼 | 评估值,即2022年1月,对君联晟源、君联嘉运可转债公允价值进行评估的公司整体估值 |
| 5 | 2021年12月 | 联亚有限 | |
| 6 | 2022年1月 | 联亚开曼 | |
| 7 | 2022年2月 | 联亚开曼 | |
| 8 | 2022年6月 | 联亚药业 | |
| 9 | 2023年2月 | 联亚药业 | |
| 10 | 2023年8月 | 联亚开曼 | |
| 11 | 2023年9月 | 联亚药业 | |
| 12 | 2022年至今,存在部分人员离职,根据公司激励计划,相关人员持有的股权进行了二次授予 | 联亚药业/联亚开曼 |
十五、发行人员工及社会保障情况
(一)员工人数和结构
截至 2023 年 12 月 31 日、2024 年 12 月 31 日及 2025 年 12 月 31 日,公司及其子公司员工合计人数分别为 665人、709人及697人。
1、员工专业结构
截至2025年12月31日,公司员工专业结构情况如下:
| 类别 | 员工人数(人) | 占比 |
| 管理人员 | 51 | 7.32% |
| 生产和质量管理人员 | 474 | 68.01% |
| 研发人员 | 160 | 22.96% |
| 销售人员 | 12 | 1.72% |
| 合计 | 697 | 100.00% |
2、员工学历分布
截至2025年12月31日,公司员工学历分布如下:
| 学历 | 员工人数(人) | 占比 |
| 博士 | 8 | 1.15% |
| 硕士 | 61 | 8.75% |
| 本科 | 368 | 52.80% |
| 专科 | 179 | 25.68% |
| 专科以下 | 81 | 11.62% |
| 合计 | 697 | 100.00% |
3、年龄结构
截至2025年12月31日,公司员工年龄结构如下:
| 年龄 | 员工人数(人) | 占比 |
| 30岁以下 | 282 | 40.46% |
| 31-40岁 | 321 | 46.05% |
| 41-50岁 | 71 | 10.19% |
| 50岁以上 | 23 | 3.30% |
| 合计 | 697 | 100.00% |
(二)员工社会保障情况
报告期内,公司各期末在册员工社会保险和公积金的缴纳情况如下:
| 项目 | 2025.12.31 | 2024.12.31 | 2023.12.31 | |
| 用工总数(人) | 697 | 709 | 665 | |
| 正式员工缴纳社会保险的人数(人) | 667 | 677 | 630 | |
| 正式员工人数与缴纳人数差额原因 | 外籍 | 20 | 22 | 24 |
| 退休返聘 | 6 | 6 | 8 | |
| 委托代理机构缴纳 | 4 | 4 | 3 | |
| 正式员工缴纳住房公积金的人数(人) | 665 | 676 | 623 | |
| 正式员工人数与缴纳人数差额原因 | 外籍 | 20 | 22 | 24 |
| 退休返聘 | 6 | 6 | 8 | |
| 委托代理机构缴纳 | 4 | 4 | 3 | |
| 当月新入职及离岗 | 2 | 1 | 7 | |
报告期各期末,公司存在部分员工未缴纳社保及公积金的情况,主要情形包括新员工入职无法及时办理、退休返聘、外籍、委托代理机构缴纳等。公司未缴纳社保及公积金人数占比较小,不会对公司合规经营产生重大不利影响。
根据相关社保主管部门、住房公积金管理部门等出具的证明,报告期内,公司及境内子公司不存在因违反社会保险和住房公积金方面的法律法规被予以行政处罚的情形。
根据境外律师出具的关于联亚美国的法律备忘录,报告期内,公司境外子公司在劳动用工等重大方面符合当地相关的法律、法规,不存在重大违法违规的情形。
公司实际控制人作出承诺:“1、如果发行人或其子公司住所地社会保险管理部门、住房公积金主管部门要求发行人或其子公司对社会保险费或住房公积金进行补缴,本人将无条件按主管部门核定的金额无偿代其补缴;如果发行人或其子公司因未按规定为职工缴纳社会保险费或住房公积金而带来任何其他费用支出或经济损失,本人将无条件全部无偿代其承担。
2、如果发行人或其子公司因劳动用工不规范的情形而需要承担补缴、赔偿、处罚或滞纳金等任何形式的经济损失或义务,本人将承担前述全部的经济补偿、赔偿、罚金及其他经济损失,并保证今后不会就此向发行人或其子公司进行追偿。”
(三)劳务派遣情况
报告期内,公司不存在劳务派遣用工的情况。
第五节 业务和技术
一、发行人主营业务、主要产品的情况
(一)主营业务、主要产品的基本情况
1、公司主营业务
联亚药业是一家研发驱动型的高新技术企业,主要从事复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。根据国家发改委印发的《高端医疗器械和药品关键技术产业化实施方案》,高端仿制药指的是“临床需求大、价格高的专利到期药品”的仿制药,以及能够“拓展国际高端市场”的仿制药,具有较强的技术壁垒。公司的产品均能符合“高端仿制药”的定义。
公司致力于实现两大目标:一是将自主研发和生产的高端制剂国际化,为处方药物市场和患者提供高性价比的优质药物;二是紧跟医保改革方向,把公司已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场,持续推动中国高端制剂产业的进步,努力降低药品成本,造福国内患者。
公司是国内领先的具有国际化布局并实现大规模出口美国市场的高端制剂企业,未来公司将依托自身技术优势持续进行产品研发,同时将境外获批产品引进国内,实现境内外双轮驱动发展。截至 2026 年 3 月 31 日,公司依靠自主研发的 6 大技术平台完成了多款产品研发,境外市场方面已有 48 个自研产品获美国 FDA 批准,并有 1 款产品在加拿大获批,适应症包括高血压、冠心病、糖尿病及女性避孕等。根据灼识咨询的统计情况,截至报告期末,公司获 FDA 批准注册的口服制剂总 ANDA 数量排名国内第三,口服缓控释制剂获 FDA 批准数量排名国内第一,自主研发获得 FDA 认证的对照标准制剂(RS)数量排名国内第一,多个缓控释制剂在美国市场占有率排名第一。同时,公司加速拓展国内市场,截至 2026 年 3 月 31 日,已有琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片(III)、富马酸喹硫平缓释片、左炔诺孕酮片及盐酸美金刚缓释胶囊等 12个产品获 NMPA批准上市,另有消化系统缓释片 DG-062等 5个产品处于 CDE审评阶段。此外,公司在研产品管线丰富,截至 2026年 3月 31日,公司有仿制药在研项目 39个、改良型新药在研项目 2个,其中多个在研项目具有首仿潜力。
《―十四五‖医药工业发展规划》提出,化学药需要重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂,同时要推动国内医药企业更高水平进入国际市场。报告期内,公司的收入主要来自于以缓控释制剂为代表的复杂制剂销售,主要销售区域为美国。截至报告期末,公司已有 4 个产品、5 个品规的药物制剂被美国 FDA 选定为对照标准制剂,另有 5 个药品制剂通过专利挑战获批。根据 IMS数据,于美国市场,2025 年公司硝苯地平缓释片(AB1)市场占有率为 65.9%,硝苯地平缓释片(AB2)市场占有率为 75.7%,琥珀酸美托洛尔缓释片市场占有率为 15.0%,盐酸地尔硫卓缓释胶囊(AB3)市场占有率为 36.9%,领先的行业地位验证了公司的产品竞争力、产品品质、技术实力及国际化运营效率。同时,公司积极拓展国内市场,琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选并顺利完成集采续约,富马酸喹硫平缓释片已成功参与集采续约。此外,公司也会积极拓展 OTC市场,国内市场已于 2022年开始实现销售。
公司在 CRO服务领域同样深耕多年,研发水平获国际知名药企认可,客户涵盖美国和意大利等全球范围内企业。提供 CRO 服务参与研发的新药制剂已由合作方取得FDA 的 NDA 批文 2 项,另有多个提供 CRO 服务参与研发新药制剂产品处于 III 期临床阶段。
公司以全球化视野吸纳行业人才,组建了具备资深行业管理与技术经验的专业团队。截至报告期末,公司共有 160 名研发人员,占公司员工总数比例 22.96%。截至本招股说明书签署日,公司授权境内发明专利 28项,境外发明专利 1项。
2、公司主要产品及服务
(1)主要产品情况
公司产品目前主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域,其中多个产品在美国拥有领先的市场份额,另有多个产品已在中国获批或申报,公司在美国获批的产品均已通过生物等效性试验,证明与对照标准制剂生物等效,在国内获批的产品视同通过一致性评价。截至报告期末,公司已获批尚在生产或销售产品情况如下:
| 剂型 | 项目 | 适应症 | 美国获批情况 | 中国获批情况 |
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 高血压/冠心病等 | 获批 | 获批 |
| 硝苯地平缓释片(AB1) | 高血压 | 获批 | / | |
| 硝苯地平缓释片(AB2) | 高血压等 | 获批 | / | |
| 盐酸地尔硫卓缓释胶囊(AB3) | 高血压等 | 获批 | / | |
| 富马酸喹硫平缓释片 | 精神分裂等 | 获批 | 获批 | |
| 盐酸二甲双胍缓释片 | 糖尿病等 | 获批 | 获批 | |
| 盐酸可乐定缓释片 | 注意缺陷多动症障碍 | 获批 | / | |
| 盐酸普拉克索缓释片 | 帕金森 | 获批 | / | |
| 盐酸美金刚缓释胶囊 | 阿尔茨海默症 | 暂时性获批 | 获批 | |
| 雷诺嗪缓释片 | 心绞痛 | 获批 | / | |
| 环苯扎林缓释胶囊 | 骨骼肌疼痛等 | 获批 | / | |
| 美沙拉嗪缓释胶囊 | 溃疡性结肠炎等 | 获批 | / | |
| 结合雌激素缓释片 | 围绝经综合征 | 获批 | / | |
| 低剂量药物制剂 | 口服避孕药 | 避孕等 | 左炔诺孕酮等27个产品已获批 | 左炔诺孕酮等4个产品已获批 |
| 其它女性健康用药 | 更年期症状等 | 雌二醇醋酸炔诺酮片等3个产品获批 | / |
注:公司还持有部分已无生产销售或计划不再生产销售的已获批产品。
1)缓控释制剂
缓控释制剂是公司最主要的产品,也是我国《―十四五‖医药工业发展规划》中认定的典型复杂制剂类型。一般来说缓控释制剂指在规定释放介质中以及服药后在体内按要求缓慢并相对持久释放的药物制剂,通常通过骨架型、膜控型、渗透泵、植入剂等较复杂的制剂工艺来实现缓控释,所涉及的释药原理主要有溶出、扩散、溶蚀、渗透压及离子交换等。与普通剂型相比,缓控释制剂的给药频率低,可降低血药浓度的峰谷波动、减低与血药峰值相关的毒副作用,显著提高患者依从性。
截至报告期末,公司的主要缓控释制剂产品情况如下:
①琥珀酸美托洛尔缓释片
琥珀酸美托洛尔缓释片主要用于治疗高血压、心绞痛以及伴有左心室收缩功能异常的症状稳定的慢性心力衰竭等,属于处方药物,是《中国高血压防治指南》和美国
《2017ACC/AHA 成人高血压预防、检测、评估和处理指南》等多个指南推荐的常用降压药物。β1 受体阻滞剂作为中国及美国高血压药物市场中的主流药物类别,其中美托洛尔是一种临床常用的选择性 β1 受体阻滞剂,通过阻滞 β1 受体可达到减慢心率、减弱心肌收缩力等效果,从而实现对冠心病、高血压等疾病的治疗。常用的美托洛尔盐型主要分为琥珀酸美托洛尔和酒石酸美托洛尔,按剂型可分为普通片和缓释片,其中缓释片使用琥珀酸美托洛尔,普通片用酒石酸美托洛尔。相较酒石酸美托洛尔普通片,琥珀酸美托洛尔缓释片每日只需要服用一次,血药浓度比较平稳,血药浓度峰谷差值较小,释药效果更稳定,可有效增加患者依从性,从而达到更佳的疗效。
公司琥珀酸美托洛尔缓释片的原研药为阿斯利康持有的每日 1 次缓释制剂,于1992 年获得美国 FDA 批准,商品名为 Toprol-XL,中国市场商品名为倍他乐克。公司的琥珀酸美托洛尔缓释片是使用多单元缓释制剂技术平台研发,由多个缓释微丸压制形成,每个缓释微丸中含有琥珀酸美托洛尔,并作为一个单独的药物递送单元,在整个剂量间隔内按设计的释药速度连续递送美托洛尔,使得血药浓度平稳,副作用小。公司采用自主创新的基于多颗粒技术平台的微丸压片技术,具有可大批量生产、工艺稳定、良品率高等特点。目前,该产品已经于中美两地获批,美国市场按照 505(j)简略新药申请进行申报,国内按照化药 4类进行申报。
根据 IMS数据库的数据显示,2025 年公司琥珀酸美托洛尔缓释片在美国的市场占有率为 15.0%,排名第二。2025 年琥珀酸美托洛尔缓释片中国市场院端规模 24.5 亿元,美国市场规模 4.2亿美元。
根据米内网数据,2025 年原研药倍他乐克在国内院端市场占有率约 58.0%,仍然占据主要份额。琥珀酸美托洛尔缓释片在我国属于医保乙类药品,尚未被纳入《国家基本药物目录》。公司该产品已经获 NMPA批准上市销售,2022年 7月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选,中标价格为 0.43 元/片(含增值税价格),2022 年 9 月开始销售。公司对应集采中标信息如下:
| 产品 | 中标价格区间 | 采购周期 | 医疗机构合计预计采购量 | 2024年度实际采购量 | 对公司的影响 |
| 琥珀酸美托洛尔缓释片 | 47.5mg*30片/瓶,对应0.43元/片(含税) | 三年 | 公司中选6省市首年约定采购量为2.76亿片,占比全国总约定采购量8.09亿片的34%,次年采购量原则上不低于首年 | 集采内2024年琥珀酸美托洛尔品类下全年采购量15.12亿片,实际采购量高于约定采购量 | 按照首年采购量计算,公司三年至少可销售8.28亿片产品,贡献收入超3亿元 |
报告期内,发行人琥珀酸美托洛尔缓释片参与第七批国家药品集采情况如下:
| 产品名称 | 集采批次 | 集采续约情况 | 报告期内集采销售情况 | |||
| 项目 | 2023年 | 2024年 | 2025年 | |||
| 琥珀酸美托洛尔缓释片 | 第七批国家药品集采 | 已中选集采续约 | 销售额(万元) | 19,523.23 | 28,566.44 | 30,441.89 |
| 销售量(万片) | 55,698.58 | 80,550.11 | 85,931.14 | |||
琥珀酸美托洛尔缓释片第七批国家采购三年执行期至 2025 年 11 月结束。2026 年2 月 27 日,国家组织集采药品协议期满品种接续采购办公室公布《关于公布国家组织集采药品协议期满品种接续采购(LC-YPJX-2026-1)中选结果的通知》,公司顺利中选本次集采续约,本次集采续约采购周期至 2028年 12月 31日结束,各省市自治区已陆续开始接续执行。在本次续约中,发行人琥珀酸美托洛尔缓释片产品续约价格不变,需求量报量排名整体第二、国产第一。
②硝苯地平缓释片
硝苯地平缓释片主要用于治疗高血压以及慢性稳定型心绞痛(劳累性心绞痛)等,属于处方药物。硝苯地平是一种二氢吡啶类钙离子通道阻滞剂,该类型药物是世界卫生组织、《中国高血压防治指南》和美国《2017ACC/AHA 成人高血压预防、检测、评估和处理指南》等多个临床指南推荐的一线降压药物,主要作用机制为阻断血管平滑肌细胞上的 型钙离子通道以达到扩张血管降低血压的目的。硝苯地平按剂型可分为普通片和缓控释片,缓控释片在体内释药时间更久,能够维持长时间的降压药效,可以增加患者依从性而达到更佳给药效果。
公司获 FDA 批准的硝苯地平缓释片包括硝苯地平缓释片(AB1)和硝苯地平缓释片(AB2)两种产品,其中硝苯地平缓释片(AB1)原研药为拜耳公司开发的每日 1次缓释制剂,商品名为 Adalat-CC。公司的硝苯地平缓释片(AB1)是基于复合多聚合物技术平台研发,无需原研药的两次压片过程,生产过程控制简单,制造成本较低,个体差异小,与原研药临床生物等效。目前,公司的硝苯地平缓释片(AB1)中的60mg和90mg两个品规已被FDA指定为该药物的对照标准制剂。
硝苯地平缓释片(AB2)原研药为辉瑞公司开发的每日 1 次控释制剂,商品名为Procardia XL,使用渗透泵技术制备。公司的硝苯地平缓释片(AB2)基于自主创新的复合多聚合物技术平台,采用不同高分子缓释材料的组合,并通过对聚合物缓释骨架片芯进行包衣,无需过量使用 API,与原研药临床生物等效,生产过程控制简单,生产成本低,避免了渗透泵技术的堵孔和释药不完全等固有缺陷,且生产过程无需使用丙酮,对环境友好。公司的硝苯地平缓释片(AB1)和硝苯地平缓释片(AB2)均按照 505(j)简略新药申请进行申报。
根据 IMS 数据库,2025 年公司硝苯地平缓释片(AB1)在美国的市场占有率为65.9%,市场占有率第一;公司硝苯地平缓释片(AB2)在美国的市场占有率为75.7%,市场占有率第一。
③盐酸地尔硫卓缓释胶囊
盐酸地尔硫卓缓释胶囊主要用于治疗冠状动脉痉挛引起的心绞痛和劳力型心绞痛和高血压,属于处方药物。地尔硫卓为非二氢吡啶类钙离子拮抗剂的代表药物,具有轻度的周围血管扩张作用并能增加冠脉及肾血流,已广泛用于缺血性心脏病及高血压的治疗。
盐酸地尔硫卓缓释胶囊(AB3)的原研药为 Bausch 的每日 1 次缓释制剂,于1991 年 12 月份获得美国 FDA 批准,商品名为 Cardizem CD。原研药的特点是服药后有部分药物可立即开始缓释发挥疗效,有大部分药物是在冠状动脉痉挛发病率较高的早上起床前后的时间段缓释,发挥时辰疗效。公司基于多单元缓控释制剂技术平台和时辰药理学的脉冲制剂技术平台,通过包衣层厚度处方的优化与组合,实现与原研药临床生物等效。公司的盐酸地尔硫卓缓释胶囊(AB3)按照 505(j)简略新药申请进行申报。
公司的盐酸地尔硫卓缓释胶囊(AB3)于 2020 年 6 月开始在美国市场销售。根据IMS 数据库,2025 年公司盐酸地尔硫卓缓释胶囊(AB3)市场占有率达 36.9%,排名第一位。
④其他
公司其他缓控释产品包括盐酸二甲双胍缓释片(AB2)、富马酸喹硫平缓释片、盐酸可乐定缓释片、乙酰唑胺缓释胶囊、吲哚美辛缓释胶囊以及盐酸普拉克索缓释片等已获 FDA批准的产品。
截至报告期末,公司有多个缓控释产品已申报 FDA/CDE 审评,多个缓控释产品处于制剂研发/生物等效性阶段。
2)低剂量药物制剂
①口服避孕药
口服避孕药的主要成分为雌激素和孕激素,具有抑制排卵的作用,避孕有效率达95%以上,是育龄妇女常用的避孕措施之一。口服避孕药一般是由雌激素、孕激素或者是复合激素组成,原理主要是通过抑制排卵,并改变子宫颈黏液,使精子不易穿透,或使子宫腺体减少肝糖的制造,让囊胚不易存活,或是改变子宫和输卵管的活动方式,阻碍受精卵的运送,使精卵无法结合形成受精卵,从而达到避孕目的。
口服避孕药为含有低剂量高活性药物的药物制剂,开发该类药物对 API 含量均匀性、药物稳定性以及分析方法均有较高要求,技术难度大。公司的口服避孕药产品包括诺孕酯炔雌醇片、左炔诺孕酮炔雌醇、醋酸炔诺酮炔雌醇、炔诺孕酮炔雌醇及炔诺酮炔雌醇等多种产品,其中 3个产品被 FDA指定为对照标准制剂。
截至报告期末,公司已有左炔诺孕酮片等多项口服避孕药产品获 NMPA 批准上市。
②女性健康用药
公司的主要产品为结合雌激素缓释片,其它女性健康用药还包括醋酸炔诺酮及雌二醇醋酸炔诺酮等,用于更年期症状的治疗。
公司有多个女性健康用药已申报 FDA 审评,多个产品处于制剂研发/生物等效性阶段。公司的结合雌激素缓释片为首仿药品,已于 2020年 12月 2日向美国 FDA申报第一个片剂 ANDA,并于 2020 年 12 月 7 日被 FDA 接受进入优先审评阶段(PriorityReview)。FDA 于 2023 年 7 月对发行人完成了批准前检查并获得了接受(Acceptable)的检查结论,该产品已于 2025年10月15日获批上市。
3)其他
公司在缓控释制剂和低剂量药物制剂两大类药物制剂以外还有盐酸奥昔布宁片获FDA批准,主要用于治疗尿频尿急等,尚未产生销售收入。
(2)研发及其他服务
公司研发及其他服务为 CRO等相关服务,其中 CRO服务主要为制剂 CRO服务,系为制药企业和研发机构在药物研发过程中提供制剂的专业化处方工艺开发服务。
公司研发能力已获全球知名药企认可,相关客户包括 ABBVIE(艾伯维)、THERAVANCE(治疗先锋)、ALFASIGMA(阿尔法西格玛)及 FIBROGEN(珐博进)等全球知名药企。公司提供处方工艺开发等服务的两个产品已经按照 505(b)(2)类型申报获 FDA批准上市,另外有多个 505(b)(1)NDA产品处于 III期临床阶段。
3、主营业务收入的主要构成
报告期内,公司主营业务收入构成如下:
单位:万元
| 类别 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 制剂销售收入 | 89,089.73 | 99.49% | 86,078.94 | 99.37% | 69,483.23 | 99.20% |
| 研发及其他服务收入 | 457.28 | 0.51% | 543.24 | 0.63% | 559.83 | 0.80% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
(二)主要经营模式
1、销售及盈利模式
(1)美国市场
公司制剂境外销售均采用买断式经销模式。该业务收入由出口收入、收益分成及独家经销权收入等构成。其中,出口收入由公司与经销商根据生产成本及市场供需情况协商定价;收益分成系公司根据合同约定的比例和境外经销商的销售净利润而结算的分成收入;独家经销权收入系由经销商向公司获取产品独家经销权而支付的对价。研发及其他服务业务均采用直销模式,公司向客户提供工艺开发、申报/临床等服务。
(2)中国市场
截至 2026年 3月 31日,公司已有琥珀酸美托洛尔缓释片等 12个产品获 NMPA批准上市销售,2022 年 7 月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选,并于年内开始销售。2026 年 2 月,公司顺利中选本次集采续约,本次集采续约采购周期至 2028年 12月 31日结束,各省市自治区已陆续开始接续执行;在本次续约中,发行人琥珀酸美托洛尔缓释片产品续约价格不变,需求量报量排名整体第二、国产第一。
截至报告期末,公司制剂境内主要采用配送经销模式,即公司向具有药品经营许可的医药配送公司实行买断式销售,再由医药配送公司销售至医疗机构及零售终端。在配送经销模式下,公司严格遵守“两票制”等相关行业政策要求,配送经销商仅承担药品配送职能,不承担区域渠道开拓、市场和学术推广等市场推广职能,由公司负责统筹、规划产品的市场推广工作。同时,报告期内,公司一般选择知名的大型医药流通企业作为境内配送经销商,包括国药控股股份有限公司、云南省医药有限公司、华润医药控股有限公司等知名的大型医药流通企业,终端客户为各省市公立医院、社区卫生院及零售药房等。此外,公司与推广服务商合作进行销售渠道拓展和管理,以加快销售渠道建设,促进制剂销售。对于研发及其他服务采用直销模式。
公司已经建立《境外销售管理制度》《配送商日常管理制度》《国内销售内控制度》等相关内控制度。报告期内,公司有效执行相关内控制度,对经销商的选取标准和批准程序、经销商日常管理等进行内部管控,有效确保了公司境内外订单获取合规性,规避不正当竞争、商业贿赂等负面情形。同时,公司定期对配送经销商的资质认证、信用记录、业务合规性等进行评判,并由销售部门进行逐级审批,形成了对配送经销商业务开展合规性的定期监督机制。
截至报告期末,公司不存在因订单获取合规性、不正当竞争或商业贿赂导致的诉讼、仲裁或纠纷情形,公司构建了健全、有效的相关内控管理体系。
2、采购模式
公司采购原材料主要系原料药,还包括辅料、包材及溶剂等。公司直接向供应商采购相关的原材料。公司制定了供应商准入管理和物料采购管理等规章制度,对供应商进行遴选和管理,通过综合考虑价格和服务等多方面因素确定供应商。公司依据制造中心制定的整体物料需求计划,结合当期物料市场供需情况,确定最佳采购和储存量,编制采购计划,从《合格供应商列表》中选择供应商进行采购。
3、生产模式
公司生产模式为根据销售订单情况自主生产。公司拥有 cGMP 的产线,使用自有生产线进行生产。公司严格按照相关法规的要求组织生产,所有药品均按照批准的工艺和操作规程进行生产,以确保药品达到规定的质量标准。另外,依靠自身核心技术、专业的生产设备和完善的管理体系,除了各类制剂产品的生产,公司也可以为CRO客户提供工艺开发、临床/申报等服务。
4、研发模式
公司在产品处方和工艺研发阶段均采用了“质量源于设计”(QbD)的科学方法和理念,通过对处方组成、工艺参数的深入研究,全方位透彻理解产品处方、工艺设计及工艺因素对产品质量的影响,积累了大量的技术诀窍。
从研发流程来看,公司研发可以分为项目立项、早期研发、处方及工艺确认、临床/生物等效性研究以及药监部门评审阶段。
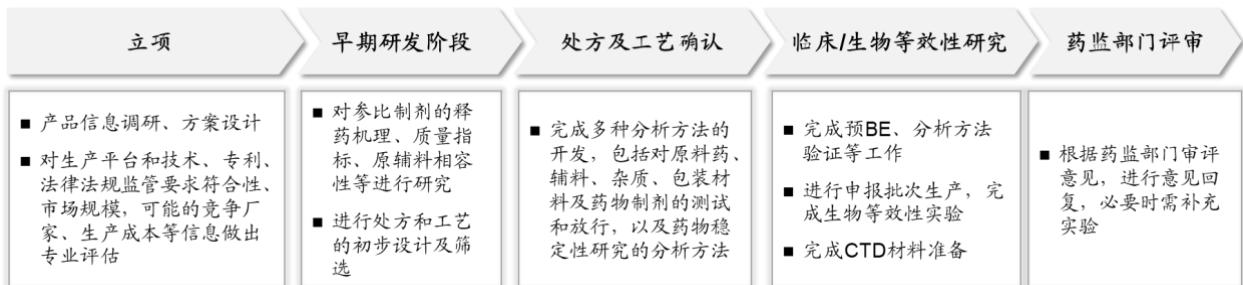
公司首先从产品市场规模、制剂工艺及处方复杂程度来考虑筛选研发项目,完成市场调研及初步技术分析,进行立项以后进入早期研发阶段,早期研发主要是针对参比制剂的特点和技术壁垒,进行处方和工艺的初步设计和筛选以及工艺可行性评估;后续处方和工艺确认阶段通常需要进行多次空腹和饱腹的预生物等效性试验来调整所使用的辅料和辅料配比,同时完成多种分析方法的开发,包括对原料药、辅料、杂质、包装材料、药物制剂的测试和放行以及药物稳定性研究的分析方法,并完成工艺放大;生物等效性研究阶段需要进行申报批次生产,并且对此批次进行稳定性考察和正式的生物等效性试验(改良型新药需要进行临床试验);最后申报药监部门评审并
进行意见回复。
从组织架构来看,公司建立了与公司业务发展战略相适应的研发体系,研发部门下设分析研发部、产品研发部、化学工程部和药政事务部四个部门,分别负责从前期制剂工艺设计开发到后期产品申报注册的整个阶段。
5、公司采用目前经营模式的原因及影响经营模式的关键因素
公司根据自身多年的经营管理经验采用了与公司现阶段经营状况相适应的采购模式、生产模式、销售模式和研发模式。影响公司经营模式的关键因素包括产品类型、原材料类别、供应商关系、客户类型、市场需求情况等。
公司采用现有采购模式是由于公司产品所涉及的技术工艺较为复杂,产品性能指标与原材料质量和生产工艺息息相关。公司通过建立供应商管理制度和《合格供应商列表》对供应商质量严格把关,以满足公司产品日常生产需求。公司对大部分原材料直接采购能够确保原材料及时供应并降低采购成本。
公司采用现有生产模式主要系考虑产品生产工艺、客户需求、市场响应等方面的要求。根据客户需求安排生产计划。
美国药品分销体系主要是由药品生产商、药品经销商以及零售药房三者组成。药品生产商作为药品流通过程的首要环节,主要负责药品的研发及生产,几乎不直接参与患者的购药过程;经销商直接承担药品从供应链初始端至终端零售企业的运输服务,可将药品直接进入连锁药店或医院的药品库房;由于美国实行较为彻底的医药分离政策,零售药店是美国最重要的处方药销售场景。公司于美国市场均采用经销模式系根据上述美国市场的特点作出的安排。
虽然国内零售药店总数不断增长,但目前的药品销售仍较依赖医院,且以医疗保险覆盖为主。近年来中国通过仿制药一致性评价、两票制和集中带量采购等一系列改革措施,国内药品市场的流通模式、定价机制及竞争格局都在发生较大变化。基于上述背景,公司在国内采用了与美国市场不同的销售模式。
6、公司主要经营模式在报告期内的变化情况及未来变化趋势
公司主要经营模式及其关键影响因素在报告期内保持稳定,无重大变化,预计未来也不会发生重大变化。
(三)设立以来主营业务、主要产品、主要经营模式的演变情况
自 2005 年成立以来,公司主营业务未发生重大变化。未来公司将进一步拓展至改良型新药/创新药领域。
| 时间 | 业务发展情况 |
| 2005年 | 公司成立 |
| 2006年 | 公司第一期基建工程开始动工 |
| 2008年 | 向FDA递交了第一个低剂量药物制剂的申报,用于口服避孕 |
| 2010年 | 仿制药品Levonest获批,用于口服避孕 |
| 2012年 | 仿制药品Philith成功进入美国处方药品市场,用于口服避孕 |
| 2016年 | 公司避孕药类产品销售收入突破1亿元;公司的硝苯地平缓释片(AB1)获FDA批准,用于治疗高血压 |
| 2018年 | 公司的琥珀酸美托洛尔缓释片获FDA批准,用于治疗冠心病及高血压;公司的盐酸二甲双胍缓释片(AB2)获FDA批准,用于治疗糖尿病;公司的第一个激素类产品WERA被FDA列为对照标准制剂 |
| 2019年 | 公司的硝苯地平缓释片(AB2)获FDA批准,用于治疗高血压 |
| 2020年 | 公司的硝苯地平缓释片(AB1)被FDA列为对照标准制剂 |
| 2021年 | 公司的琥珀酸美托洛尔缓释片获NMPA批准,用于治疗冠心病及高血压 |
| 2021年 | 公司的盐酸二甲双胍缓释片(III)获NMPA批准,用于治疗糖尿病 |
| 2022年 | 公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选 |
| 2023年 | 公司富马酸喹硫平缓释片及盐酸美金刚缓释胶囊国内获批,雷诺嗪缓释片获FDA批准上市销售,盐酸二甲双胍缓释片(III)实现境内销售 |
| 2024年 | 公司去氧孕烯炔雌醇片及屈螺酮炔雌醇片国内获批,环苯扎林缓释胶囊及美沙拉嗪缓释胶囊获FDA批准上市销售 |
| 2025年 | 公司的结合雌激素缓释片获FDA批准作为首仿药上市销售 |
| 截至2026年3月31日 | 2026年3月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的带量采购集中续约中以需求量报量国产第一的顺位顺利完成集采续约;境外市场方面,公司已有48个自研产品获FDA批准、1款产品在加拿大获批,其中包括16个缓控释制剂;境内市场方面,公司已有12个产品获NMPA批准 |
(四)发行人主要业务经营情况和核心技术产业化情况
1、主要业务经营情况
报告期内,公司制剂业务营业收入占主营业务收入的比例均在 95%以上,是公司的主要业务,其营业收入构成如下:
单位:万元
| 剂型 | 药品名称 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | ||
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 45,115.34 | 50.64% | 45,147.02 | 52.45% | 34,617.43 | 49.82% |
| 硝苯地平缓释片 | 13,947.62 | 15.66% | 11,404.85 | 13.25% | 11,443.66 | 16.47% | |
| 盐酸地尔硫卓缓释胶囊 | 13,399.83 | 15.04% | 13,652.50 | 15.86% | 9,418.97 | 13.56% | |
| 富马酸喹硫平缓释片 | 399.34 | 0.45% | 279.93 | 0.33% | 141.17 | 0.20% | |
| 盐酸二甲双胍缓释片 | 942.36 | 1.06% | 3,863.81 | 4.49% | 2,296.43 | 3.31% | |
| 乙酰唑胺缓释胶囊 | 27.75 | 0.03% | 27.57 | 0.03% | 27.63 | 0.04% | |
| 盐酸可乐定缓释片 | 21.41 | 0.02% | 113.32 | 0.13% | 203.14 | 0.29% | |
| 盐酸普拉克索缓释片 | 783.50 | 0.88% | 827.86 | 0.96% | 632.54 | 0.91% | |
| 结合雌激素缓释片 | 5,453.68 | 6.12% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 西格列汀二甲双胍缓释片 | 12.47 | 0.01% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 低剂量药物制剂 | 口服避孕药 | 6,829.71 | 7.67% | 8,782.43 | 10.20% | 8,751.47 | 12.60% |
| 其它女性健康用药 | 2,156.73 | 2.42% | 1,979.64 | 2.30% | 1,950.79 | 2.81% | |
| 合计 | 89,089.73 | 100.00% | 86,078.94 | 100.00% | 69,483.23 | 100.00% | |
发行人主要经营指标情况请参见本招股说明书“第六节 财务会计信息与管理层分析”之“九、经营成果分析”之“(一)营业收入分析”。
2、发行人核心技术产业化情况
截至本招股说明书签署日,公司合计拥有境内发明专利 28 项,形成了六大技术平台。其中,“多单元缓控释制剂技术平台”、“基于时辰药理学的脉冲制剂技术平台”及“复合多聚合物技术平台”三大技术平台主要应用于各类缓控释制剂的研发及生产,“低剂量制剂技术平台”主要应用于低剂量药物制剂的研发及生产,“制剂稳定性预测技术平台”有助于处方开发过程中将基于理论的预测取代耗时的常规稳定性检测,提高研发效率,“药物分析研究平台”用于产品的质量预测、分析检测及技术表征,提高研发效率。
公司基于自身技术平台已成功研发了多个产品,且成功实现产业化,公司核心技术产业化具体情况参见本节之“七、技术和研发情况”之“(一)公司主要产品的核心技术情况”。
(五)主要产品和服务的流程图
1、主要产品工艺流程图
(1)以多单元分散体系为基础的缓控释固体制剂工艺流程图
(2)复合多聚合物缓控释固体制剂工艺流程图
(3)以激素类药物为代表的低剂量复方多相固体制剂工艺流程图
(4)常规固体制剂工艺流程图
2、CRO业务服务流程图

(六)报告期各期具有代表性的业务指标变动情况及原因
公司主要从事复杂药物制剂的研发、生产和销售。报告期内,具有代表性的业务指标主要包括产品市场占有率、产品获批及研发数量、公司资产结构、产品销售结构、销售区域分布、各类产品盈利能力及毛利率等。报告期内上述业务指标及其变动情况参见本招股说明书“第五节 业务和技术”之“一、发行人主营业务、主要产品的情况”、“七、技术和研发情况”及“第六节 财务会计信息与管理层分析”之“九、经营成果分析”与“十、资产质量分析”。
(七)主要产品和业务符合产业政策和国家经济发展战略的情况
公司在售和在研产品符合产业政策的支持和鼓励方向。根据《战略性新兴产业重点产品和服务指导目录(2016 版)》,公司所处行业为“生物产业”之“化学药品与原料药制造”,主要包括制剂生产的缓释、控释、长效制剂,速释制剂,靶向释药,透皮和粘膜给药制剂等新剂型工艺技术。
根据国家发展和改革委员会发布的《产业结构调整指导目录(2024 年本)》,公司主营业务属于鼓励类的第十三大类“医药”中的第 1 小类“新型药物制剂技术开发与应用”,符合国家科技创新战略。
根据《“十四五”医药工业发展规划》,化学药需要重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括微球等注射剂,缓控释、多颗粒系统等口服制剂。
根据《暂行规定》,公司所处行业不属于不支持其申报在创业板发行上市的上市公司行业分类。
公司主要产品和业务符合产业政策和国家经济发展战略的情况参见本节之“二、发行人所处行业基本情况”之“(六)发行人取得的科技成果与产业深度融合的具体情况”。
二、发行人所处行业基本情况
(一)所属行业及确定所属行业的依据
公司主要从事复杂药物制剂的研发、生产和销售。依据国家统计局《国民经济行业分类》(GB/T4754-2017),公司从事的业务属于“C27 医药制造业”中的“2720化学药品制剂制造”行业。
(二)所属行业的行业主管部门、行业监管体制、行业主要法律法规政策及对发行人经营发展的影响
1、美国监管体制
(1)行业主管部门
FDA 隶属美国联邦政府卫生与人类服务部(HHS),由美国国会即联邦政府授权,专门从事食品与药品的监督管理。除 FDA外,亦有美国其他的相关部门参与到美国医药行业的监管体系当中,主要包括以下机构和部门:
| 序号 | 主管部门 | 主要管理职责 |
| 1 | 美国卫生及公共服务部(HHS) | 是美国联邦政府最大的卫生保障机构,也是美国医疗系统的官方最高管理机构,拥有11个分支执行机构、8个代理处和3个公众服务部门;负责保证所有人能受到《健康保险隐私和责任法案》(HIPAA)的同等保护,确保国家医疗保险对缺少能力进行治疗的人群减轻医疗负担,负责监管食品、药物、医疗器械等方面的信息资源提供,引导国家预防和准备应对恶性健康事件和紧急公共卫生事件,负责加强公众对卫生保健、公共卫生、人类服务、生物医学研究、食品药品安全等方面的科学理解等工作 |
| 2 | 美国医疗保健研究与质量管理署(AHRQ) | 研究改善医疗保健系统所需的知识、工具和数据,并帮助消费者、医疗保健专业人员和决策者做出有依据的健康决策;也对药物和其他治疗方法的临床试验进行赞助 |
| 3 | 美国联邦国立卫生研究院(NIH) | 是美国政府最首要的生物医学研究机构,研究各类疾病和防治方法,集医学科研和行政管理于一身,也是支持医药研发创新的最大资助官方机构 |
| 4 | 美国国家疾控中心(CDC) | 负责监测出生缺陷、残疾、遗传、环境健康、伤害、暴力和旅行指南等方面的公共卫生问题,同时调查和预防可能的传染病爆发 |
| 5 | 医疗保险和医疗补助中心(CMS) | 是负责管理国家主要医疗保健计划的机构,负责监管医疗保险(Medicare)、医疗补助(Medicaid)和儿童健康保险计划,以及州和联邦医疗保险市场;CMS收集和分析医疗保健计划相关的数据,致力于消除美国医疗体系中的欺诈和保险滥用 |
| 6 | 州卫生保健质量办公室(OHCQ) | 可以代表州卫生部长签发州许可证,授权医疗机构和项目在相应的美国州内开展业务;可以代表CMS开展认证、再认证等活动,可以就医疗服务和产品供应商认证向CMS提供推荐,获得认证后的供应商可以参与到医疗保险计划中;在获得联邦或州授权后可以进行各种类型的调查,检查行业内对于联邦或州法规的合规性,保证行业内医疗保健的最低标准;在美国各州为申请人、州许可证授权人、消费者和其他利益相关人提供医疗、卫生等方面的技术援助 |
| 7 | 美国国家环境保护局(EPA) | 根据美国国会颁布的环境法律制定和执行环境法规,从事或赞助环境研究及环保项目,加强环境教育以培养医疗机构和公众的环保意识和责任感 |
另外,还包括一些非盈利的监督组织。美国的国家质量保证委员会(NCQA)主要负责监督管理医疗健康巡诊标准、措施、计划和认证等方面来改善整体医疗质量,与政策制定者、医疗产品供应商、医生和患者及医疗健康计划合作,建立行业共识。医疗卫生机构认证联合委员会(JCAHO)会根据医疗保健的质量对医疗卫生保健组织进行排名,排名可能会影响保险支付。
(2)行业主要法律法规
FDA 拥有完善的监管体系和详细的部门规章以最大限度地保障、监管美国药品的安全性和有效性,从而保障公众健康,主要包括公共法案、管理规定和技术指导原则等。
| 序号 | 名称 | 颁发部门 | 最近更新 | 主要内容 |
| 1 | 21 CFR 314.92 - Drug products for which abbreviated applications may be submitted.(联邦法规第21章第314款第92节-可提交简略新药申请的药物产品) | FDA | 2021年11月 | (a)(1)条规定,除参照药仍拥有产品专营权的情况,仿制药的ANDA申请适用于和参照药在原料药、剂型、规格、给药途径、使用条件等方面完全一致的药物。(a)(2)条规定,除(a)(1)限定的条件外,符合314.93中所述条件的与参照药有所区别的仿制药也可提交ANDA申请 |
| 2 | 21 CFR 314.94 –Content and format of an ANDA.(联邦法规第21章第314款第94节-简略新药申请的内容和格式) | FDA | 2021年11月 | (a)条规定,提交ANDA申请必须包含以下材料:申请表、材料内容目录、ANDA申请的基础(包含参照药的名称、剂型、规格,参照药是否仍拥有产品专营权以及是否有符合314.93的变动)、使用条件(须与参照药一致)、活性成分、给药途径、剂型和剂量、生物等效性研究结果、标签、CMC、样品、专利认证、财务声明 |
| 3 | 21 USC Ch.9, Federal Food, Drug, and Cosmetic Act联邦食品药品化妆品法案 | 美国国会 | 2021年1月 | ANDA申请材料必须含以下资料:(i)标签中的使用条件必须是已经批准过;(ii)(I-III)无论RLD含一个或一个以上的活性成分,ANDA的活性成分必须与RLD相同,如不同需有主管部门事先批准的请愿书;(iii)服用途径、剂型、剂量与RLD相同;如不同需有主管部门事先批准的请愿书;(iv)与RLD生物等效性;(v)与RLD相同的标签;(vi)355(b)(1)(A)(ii)-(vi)所规定的资料;(vii)专利声明如为挑战专利的仿制药申请,需在申请受理20天内向RLD厂家和每个专利的所有人送出专利无效或不侵权的通知,包括专利过期前的BE研究、申报、生产、销售目的,以及认为专利无效或不侵权的详细事实与法律依据 |
| 4 | 21 CFR 314.108 - Newdrug product exclusivity(联邦法规第21章第314款第108节-新药产品专营权) | FDA | 2020年11月 | 含有新化学实体的505(b)类上市药物将自FDA批准日开始获得5年专营权,任何5年内的含相同活性成分的ANDA申请都将不予审批,除第4年后申请附有相关专利无效或不构成侵权的证明的情况 |
| 5 | ANDA Submissions —Content and Format of Abbreviated New Drug Applications(ANDA申请提交-简略新药申请的内容与格式) | FDA | 2019年6月 | 旨在指导申请人遵循联邦食品、药品和化妆品法505(j)章节提交仿制药的ANDA申请,详细罗列了人用药品申请人需要提供的信息,并提供了FDA发布的相关支持性指导文件和推荐供申请人参考,保证了申请人能向FDA提供包含完整信息的高质量申请材料 |
| 6 | GOOD LABORATORY PRACTICE FOR NONCLINICAL LABORATORY STUDIES(非临床试验GLP) | FDA | 2018年4月 | 目的是确保在非临床试验室所进行的研究用新药或新药申请的安全性研究的质量和完整性。该规范对参与人员、实验室管理、设备管理、试验操作、记录保存等都做出了规范 |
| 7 | GOOD CLINICAL PRACTICE(药物临床试验质量管理规范) | FDA | 2011年6月 | 根据标准监管以基于证据研究药物(人用和动物用)、生物制品、医疗器械等安全性和有效性的科学试验。FDA要求这些研究的机构、临床研究者必须遵守相应的要求及其对应的基本法律法规。该规范对应要求旨在保护药品等产品批准所依据的临床数据具备完整性、有效性,同时维护人体受试者的安全和权利,确保临床试验的合规性 |
| 8 | CURRENT GOOD MANUFACTURING PRACTICE FOR FINISHED PHARMACEUTICALS(对完成药品的现行良好制造规范cGMP) | FDA | 2018年4月 | 该规范通过对医药产品等的制造商提出必须满足的最低生产要求以避免对终端使用者造成伤害;该规范对参与人员、实验室管理、设备管理、生产容器、生产流程控制以及包装流程等都做出了规范 |
| 9 | INVESTIGATIONAL NEW DRUG APPLICATION(试验用新药申请) | FDA | 2018年4月 | 赋予了制药公司合法进行临床试验的许可;除了提交临床前研究结果以及临床试验方案等,还需要提交1571和1572等表格,均需要明确各个临床试验参与方的职责 |
| 10 | Generic Drug User Fee Amendments II(仿制药使用者付费修正案II) | 美国国会 | 2017年8月 | 作为GDUFA每五年修订一次的修订版本,授权FDA继续向仿制药生产商收取仿制药申请相关的使用费,并要求FDA达到审评完成全部申请量的90%的绩效目标。同时对初始ANDA审评计划、生产设施评估等进行扩展,强化责任和报告要求 |
| 11 | Generic Drug User Fee Amendments(仿制药使用者付费修正案) | 美国国会 | 2012年10月 | 要求制药公司向FDA支付仿制药申请的审查费和检查设施成本费,帮助FDA增加资源和人员用于减少积压、缩短仿制药申请安全审查所需的平均时间,并增加风险检查;FDA则承诺加快仿制药的审评速度,并增加审评流程的透明性和可预测性 |
| 12 | Hatch-Waxman Act(药品价格竞争和专利期恢复法,2003修订) | 美国国会 | 2003年 | 提出了专利保护期补偿和专利链接等制度,通过延长专利保护期来弥补FDA对新药审批带来的时间损失 |
另外 FDA 会发布一些指南性的文件,不具有法律强制性,但能够帮助企业更好地进行合规性建设,指导制药企业的产品研发、申报和销售合法流程。
(3)行业管理体制及政策对公司经营发展的影响
美国为了提高药品的可及性,降低药品费用支出,提升和保护患者权益,通过制定相关法律政策持续鼓励仿制药行业的发展,并取得了积极效果。
1)Hatch-Waxman 法案
1984 年,为了促进仿制药行业的发展,美国国会通过了《药品价格竞争与专利期恢复法》(又称 Hatch-Waxman 法案)。该法案奠定了美国促进仿制药发展的制度基础。
A、ANDA 制度
1984 年之前,根据《联邦食品、药品和化妆品法案》的规定,美国的仿制药和原研药在上市前均必须提交临床试验数据用以证明药品的安全性和有效性。HatchWaxman法案规定仿制药企业只需向 FDA进行简化新药申请(ANDA),并在 ANDA申请中说明仿制药的活性成分与橙皮书中列举的某一参比制剂的活性成分相同,且已通过生物等效性试验,无需再进行原研药企业为证明药品安全性和有效性所需的临床试验。这一制度的实施极大地降低了仿制药的研发成本。
B、橙皮书制度
Hatch-Waxman 法案规定,原研药企业在向 FDA 递交新药上市许可申请时,必须同时提供专利信息。当该新药获批后,对应的专利就会登记在橙皮书中,为日后仿制药企业开发仿制药,进行 ANDA或专利挑战提供参考资料。
C、“专利挑战”制度
Hatch-Waxman 法案要求仿制药企业在进行 ANDA 时参照橙皮书中登记的专利向FDA 提交一份声明,确认:(I)相关专利信息并未向 FDA 提交;(II)相关专利已过期;(III)相关专利即将过期,而仿制药申请在专利过期后上市;(IV)相关专利无效或仿制药的生产、使用或销售不会侵犯相关专利(Paragraph IV Certification,即PIV 声明)。做出 PIV 声明的仿制药企业有望在专利药专利保护期届满前上市销售仿制药。为了激励仿制药企业做出 PIV 声明,还赋予首先进行专利挑战并成功的仿制药企业 180 日市场独占期。这一规定既使仿制药企业得以提前进入市场竞争,又避免了其他仿制药企业搭便车的情形。
2)仿制药使用者付费修正案
要求制药企业向 FDA 支付仿制药申请的审查费和检查设施成本费,帮助 FDA 增加资源和人员用于减少积压、缩短仿制药申请安全审查所需的平均时间,并增加风险检查;FDA则承诺加快仿制药的审评速度,并增加审评流程的透明性和可预测性。
上述法案旨在促进及时获得优质、可负担、安全和有效的仿制药,虽然在一定程度上也加剧了仿制药市场的竞争,但是整体上有利于美国仿制药行业发展,因此也有利于公司于美国市场的发展。
2、中国监管体系
(1)行业主管部门
我国医药行业的监管体制涉及的主要部门有:国家药品监督管理局及其地方各级机构、国家卫生健康委员会、国家医疗保障局、国家发展和改革委员会和国家工业及信息化部消费品工业司等。各部门在医疗服务领域的主要职能如下:
| 序号 | 行业主管部门 | 主要管理职责 |
| 1 | 国家卫生健康委员会 | 组织拟订国民健康政策,拟订卫生健康事业发展法律法规草案、政策、规划,制定部门规章和标准并组织实施。协调推进深化医药卫生体制改革,研究提出深化医药卫生体制改革重大方针、政策、措施的建议;组织拟订并协调落实应对人口老龄化政策措施等 |
| 2 | 国家医疗保障局 | 拟订医疗保险、生育保险、医疗救助等医疗保障制度的政策、规划、标准并组织实施,监督管理相关医疗保障基金,完善国家异地就医管理和费用结算平台,组织制定和调整药品、医疗服务价格和收费标准,制定药品和医用耗材的招标采购政策并监督实施,监督管理纳入医保支出范围内的医疗服务行为和医疗费用等 |
| 3 | 国家发展和改革委员会 | 拟订并组织实施国民经济和社会发展战略、中长期规划和年度计划,统筹协调经济社会发展等;医疗方面,负责对医药行业的发展规划、技改投资项目立项、医药企业的经济运行状况进行宏观指导和管理,对药品的价格进行监督管理 |
| 4 | 国家药品监督管理局 | 负责药品、医疗器械和化妆品安全监督管理,拟订监督管理政策规划,组织起草法律法规草案,拟订部门规章,并监督实施 |
| 5 | 国家工业及信息化部消费品工业司 | 负责制定和发布医药工业发展规划,组织实施医药工业产业政策,指导医药工业结构调整 |
(2)行业主要法律法规
1)中国医药行业法规
| 序号 | 法规名称 | 颁发部门 | 实施日期 | 主要内容 |
| 1 | 《中华人民共和国药品管理法(2019年修订)》 | 全国人大 | 2019年12月 | 主要规定从事药品研制、生产、经营、使用和监督管理活动须遵守的规则 |
| 2 | 《中华人民共和国药品管理法实施条例》 | 国务院 | 2026年5月 | |
| 3 | 《中华人民共和国药典》 | 国家药品监督管理局、国家卫生健康委员会 | 2025年3月 | 主要规定药品研制、生产(进口)、经营、使用和监督管理等相关单位均应遵循的法定技术标准 |
| 4 | 《药物临床试验质量管理规范(2020年修订)》 | 国家药品监督管理局、国家卫生健康委员会 | 2020年7月 | 主要规定为申请药品注册而进行的药物临床试验的相关活动须遵守的相关规则 |
| 5 | 《化学药品注册分类改革工作方案》 | 原国家食品药品监督管理总局 | 2016年3月 | 为鼓励新药创制,严格审评审批,提高药品质量,促进产业升级,而对当前化学药品注册分类进行改革的相关规范 |
| 6 | 《药品注册管理办法》 | 国家市场监督管理总局 | 2020年7月 | 主要规定以药品上市为目的,从事药品研制、注册及监督管理活动须遵守的相关规则 |
| 7 | 《药品生产监督管理办法》 | 国家市场监督管理总局 | 2020年7月 | 主要规定上市药品的生产及监督管理活动须遵守的相关规则 |
| 8 | 《药品检查管理办法(试行)》 | 国家药品监督管理局 | 2023年7月 | 主要规定药品监督管理部门对境内上市药品的生产、经营、使用环节实施的检查、调查、取证、处置等行为的规范 |
| 9 | 《药物非临床研究质量管理规范(2017年修订)(GLP)》 | 原国家食品药品监督管理总局 | 2017年9月 | 主要规定为申请药品注册而进行的药物非临床安全性评价研究的相关活动、以及以注册为目的的其他药物临床前相关研究活动须遵守的相关规则 |
| 10 | 《药品生产质量管理规范(2010年修订)(GMP)》 | 原卫生部 | 2011年3月 | 作为质量管理体系的一部分,是药品生产管理和质量控制的基本要求,旨在最大限度地降低药品生产过程中污染、交叉污染以及混淆、差错等风险,确保持续稳定地生产出符合预定用途和注册要求的药品 |
| 11 | 《仿制药质量和疗效一致性评价工作程序》 | 原国家食品药品监督管理总局 | 2016年5月 | 主要规定了规范仿制药质量和疗效一致性评价工作申报流程须遵守的相关规则 |
| 12 | 《关于做好当前药品价格管理工作的意见》 | 国家医疗保障局 | 2019年11月 | 主要规定了持续健全以市场为主导的药品价格形成机制 |
| 13 | 《专利审查指南(2023)》 | 国家知识产权局 | 2024年1月 | 是专利法及其实施细则的具体化,主要规定了专利局和专利复审委员会审查的依据和标准,以及有关当事人在各个阶段应当遵守的规章 |
| 14 | 《专利法》 | 全国人大常委会 | 2021年6月 | 对专利链接制度做了原则规定 |
| 15 | 《药品专利纠纷早期解决机制实施办法(试行)》 | 国家药品监督管理局、国家知识产权局 | 2021年7月 | 建立药品专利纠纷早期解决机制 |
| 16 | 《最高人民法院关于审理申请注册的药品相关的专利权纠纷民事案件适用法律若干问题的规定》 | 最高人民法院审判委员会 | 2021年7月 | 规定了人民法院正确审理申请注册的药品相关的专利权纠纷民事案件的相关规则 |
| 17 | 《药品专利纠纷早期解决机制行政裁决办法》 | 国家知识产权局 | 2021年7月 | 规定了涉药品上市审评审批过程中的专利纠纷行政裁决相关规则 |
| 18 | 《中华人民共和国环境保护法》 | 全国人大 | 2015年1月 | 主要规定保护和改善环境,防治污染和其他公害,保障公众健康,推进生态文明建设,促进经济社会可持续发展等方面须遵守的规则 |
2)中国医药行业监管制度
| 序号 | 监管制度 | 主要内容 |
| 1 | 药品生产管理制度 | 国家对药品生产活动实行行业进入许可制度,从事药品生产活动须经所在地省、自治区、直辖市人民政府药品监督管理部门批准,取得药品生产许可证,无药品生产许可证的,不得生产药品;从事药品生产活动,应当遵守药品生产质量管理规范,建立健全药品生产质量管理体系,保证药品生产全过程持续符合法定要求 |
| 2 | 药品注册管理制度 | 药品注册按照中药、化学药和生物制品等进行分类注册管理;化学药注册按照化学药创新药、化学药改良型新药、仿制药等进行分类;建立药品加快上市注册制度,支持以临床价值为导向的药物创新;对符合条件的药品注册申请,申请人可以申请适用突破性治疗药物、附条件批准、优先审评审批及特别审批程序;建立化学原料药、辅料及直接接触药品的包装材料和容器关联审评审批制度;仿制药、按照药品管理的体外诊断试剂以及其他符合条件的情形,经申请人评估,认为无需或者不能开展药物临床试验,符合豁免药物临床试验条件的,申请人可以直接提出药品上市许可申请,仿制药应当与参比制剂质量和疗效一致 |
| 3 | 药品分类管理制度 | 国家对药品实行处方药与非处方药分类管理制度;国家根据非处方药品的安全性,将非处方药分为甲类非处方药和乙类非处方药;经营处方药、甲类非处方药的药品零售企业,应当配备执业药师或者其他依法经资格认定的药学技术人员;经营乙类非处方药的药品零售企业,应当配备经设区的市级药品监督管理机构或者省、自治区、直辖市人民政府药品监督管理部门直接设置的县级药品监督管理机构组织考核合格的业务人员 |
| 4 | 药品质量管理制度 | 药品上市许可持有人依法对药品研制、生产、经营、使用全过程中药品的安全性、有效性和质量可控性负责;药品上市许可持有人应当建立药品质量保证体系,配备专门人员独立负责药品质量管理;药品上市许可持有人应当对受托药品生产企业、药品经营企业的质量管理体系进行定期审核,监督其持续具备质量保证和控制能力;从事药品研制活动,应当遵守药物非临床研究质量管理规范、药物临床试验质量管理规范,保证药品研制全过程持续符合法定要求;从事药品生产活动,应当遵守药品生产质量管理规范,建立健全药品生产质量管理体系,保证药品生产全过程持续符合法定要求;从事药品经营活动,应当遵守药品经营质量管理规范,建立健全药品经营质量管理体系,保证药品经营全过程持续符合法定要求 |
| 5 | 药品标准制度 | 药品应当符合国家药品标准。经国务院药品监督管理部门核准的药品质量标准高于国家药品标准的,按照经核准的药品质量标准执行;没有国家药品标准的,应当符合经核准的药品质量标准;国务院药品监督管理部门颁布的《中华人民共和国药典》和药品标准为国家药品标准 |
| 6 | 药品价格管理制度 | 依法实行市场调节价的药品,药品上市许可持有人、药品生产企业、药品经营企业和医疗机构应当按照公平、合理和诚实信用、质价相符的原则制定价格,为用药者提供价格合理的药品;医疗保障部门管理价格的药品范围,包括化学药品、中成药、生化药品、中药饮片、医疗机构制剂等;其中,麻醉药品和第一类精神药品实行政府指导价,其他药品实行市场调节价 |
| 7 | 药品委托生产制度 | 药品上市许可持有人委托生产药品的,应当符合药品管理的有关规定,应当对受托方的质量保证能力和风险管理能力进行评估,根据国家药品监督管理局制定的药品委托生产质量协议指南要求,与其签订质量协议以及委托协议,监督受托方履行有关协议约定的义务;受托方不得将接受委托生产的药品再次委托第三方生产;经批准或者通过关联审评审批的原料药应当自行生产,不得再行委托他人生产;药品生产监督检查的主要内容应包括药品委托生产质量协议及委托协议 |
(3)相关产业政策
目前,中国主要相关产业政策如下:
| 序号 | 名称 | 颁发部门 | 颁布日期 | 主要相关内容 |
| 1 | 《中华人民共和国国民经济和社会发展第十五个五年规划纲要》 | 第十四届全国人民代表大会 | 2026年3月 | 加快生物医药等战略性新兴产业发展,支持创新药临床使用;优化创新药审评审批,健全医保支持创新药发展机制,完善创新药目录;健全药品价格形成机制,完善集中采购政策;深入实施药品标准提高行动计划,提高仿制药一致性评价质效;推进中医药振兴发展,加强中药资源保护利用,做大做强中医药产业;人均预期寿命提高至80岁,实施医疗卫生强基工程 |
| 2 | 《产业结构调整指导目录(2024年本)》 | 国家发展和改革委员会 | 2024年2月 | 公司主营业务属于鼓励类的第十三大类“医药”中的第1小类“新型药物制剂技术” |
| 3 | “十四五”医药工业发展规划 | 工信部、发改委、科技部、商务部、卫健委等九个部门 | 2021年12月 | 提出“医药产业化技术攻关工程”,在化学药技术方面,重点发展具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂;“仿制药质量升级工程”,持续实施激励政策,调动企业开展仿制药一致性评价的积极性,逐步消除同品种质量差异;推动国内医药企业更高水平进入国际市场,增加在发达国家仿制药注册数量,提高首仿药、复杂制剂等高附加值产品比重;加快产业链全球布局,鼓励企业提高国际市场运营能力 |
| 4 | 关于推动药品集中带量采购工作常态化制度化开展的意见 | 国务院办公厅 | 2021年1月 | 完善以市场为主导的药品价格形成机制,发挥医保基金战略性购买作用,推动药品集中带量采购工作常态化制度化开展;重点将基本医保药品目录内用量大、采购金额高的药品纳入采购范围,做到应采尽采,对通过仿制药质量和疗效一致性评价的药品优先纳入采购范围;医疗机构应根据临床用药需求优先使用中选药品,并按采购合同完成约定采购量;医疗机构应承担采购结算主体责任,按采购合同与企业及时结清药款,结清时间不得超过交货验收合格后次月底;对医保目录内的集中带量采购药品,以中选价格为基准确定医保支付标准;对同通用名下的原研药、参比制剂、通过一致性评价的仿制药,实行同一医保支付标准。对未通过一致性评价的仿制药,医保支付标准不得高于同通用名下已通过一致性评价的药品 |
| 5 | 国家组织药品集中采购和使用试点方案 | 国务院办公厅 | 2019年1月 | 国家组织药品集中采购和使用试点,采取“带量采购,以量换价”的措施,通过招标、议价、谈判等不同形式确定的集中采购品种,试点地区公立医疗机构应优先使用,实现药价明显降低,减轻患者药费负担;降低企业交易成本,净化流通环境 |
| 6 | 关于仿制药质量和疗效一致性评价有关事项的公告 | 国家药品监督管理局 | 2018年12月 | 严格一致性评价审评审批工作,坚持仿制药与原研药质量和疗效一致的审评原则,坚持标准不降低;国家基本药物目录建立动态调整机制,与一致性评价实现联动,通过一致性评价的品种优先纳入目录,未通过一致性评价的品种将逐步被调出目录 |
| 7 | 药物研发与技术审评沟通交流管理办法 | 国家药品监督管理局 | 2020年12月 | 药物研发过程中,申请人与药审中心就现行药物研发与评价指南不能涵盖的关键技术等问题所进行的沟通交流,适用于复杂仿制药以及一致性评价品种等研发过程和注册申请中的沟通交流 |
| 8 | 接受药品境外临床试验数据的技术指导原则 | 国家药品监督管理局 | 2018年7月 | 在中国境内申报注册时,在境外开展仿制药研发,具备完整可评价的生物等效性数据的,也可用于注册申请 |
| 9 | 关于改革完善仿制药供应保障及使用政策的意见 | 国务院办公厅 | 2018年3月 | 通过制定鼓励仿制的药品目录,按照鼓励新药创制和鼓励仿制药研发并重的原则,研究完善与我国经济社会发展水平和产业发展阶段相适应的药品知识产权保护制度;加快推进仿制药质量和疗效一致性评价工作;优化审评审批流程,提高仿制药上市审评审批效率;促进与原研药质量和疗效一致的仿制药和原研药平等竞争,药品集中采购机构应及时启动采购程序;促进仿制药替代使用,将与原研药质量和疗效一致的仿制药纳入与原研药可相互替代药品目录,在说明书、标签中予以标注,并及时向社会公布相关信息,便于医务人员和患者选择使用;加快制定医保药品支付标准,与原研药质量和疗效一致的仿制药、原研药按相同标准支付;推动仿制药产业国际化,加快药品研发、注册、上市销售的国际化步伐 |
| 10 | 知识产权重点支持产业目录(2018年本) | 国家知识产权局 | 2018年1月 | 明确将长效、缓控释、靶向等新型制剂作为重大新药创制项目纳入知识产权重点支持产业 |
| 11 | 高端医疗器械和药品关键技术产业化实施方案 | 发改委 | 2017年12月 | 鼓励创新药开发和产业化,加快临床需求大、价格高的专利到期药品仿制,推动药品拓展国际高端市场,提升重点产品质量水平,提高药品供应保障和重大疾病防治能力;推动2015年以来已获新药证书或已申报新药生产的化学药1-2类新药产业化;为药品企业提供信息咨询、药学研究和临床研究CRO、专业化合同生产CMO,提高医药产业分工协作和生产集约化水平 |
| 12 | 增强制造业核心竞争力三年行动计划(2018-2020年) | 发改委 | 2017年11月 | 支持市场潜力大、临床价值高的专利到期首家化学仿制药和生物类似药的开发及产业化,支持通过仿制药质量和疗效一致性评价的产品产业升级 |
| 13 | 关于深化审评审批制度改革鼓励药品医疗器械创新的意见 | 中共中央办公厅、国务院办公厅 | 2017年10月 | 新批准上市或通过仿制药质量和疗效一致性评价的药品,载入中国上市药品目录集,注明创新药、改良型新药及与原研药品质量和疗效一致的仿制药等属性;探索建立药品专利链接制度,为保护专利权人合法权益,降低仿制药专利侵权风险,鼓励仿制药发展;坚持鼓励创新与促进药品仿制生产、降低用药负担并重,定期发布专利权到期、终止、无效且尚无仿制申请的药品清单,引导仿制药研发生产 |
| 14 | 关于仿制药质量和疗效一致性评价工作有关事项的公告 | 原国家食品药品监督管理总局 | 2017年8月 | 建议企业按以下顺序选择其一作为参比制剂备案:(一)原研药品:进口原研药品、经审核确定的原研企业在中国境内生产上市的药品、未进口原研药品;(二)在原研企业停止生产的情况下,可选择美国、日本或欧盟获准上市并获得参比制剂地位的药品 |
| 15 | 战略性新兴产业重点产品和服务指导目录(2016版) | 发改委 | 2017年1月 | 支持缓释、控释、长效制剂等新剂型工艺技术;防治高血压等心脑血管疾病及治疗糖尿病等长效速效、用药便捷的新型单复方药;针对抑郁、焦虑、失眠、精神分裂等精神性疾病,阿尔茨海默氏病、帕金森氏病等神经退行性疾病等解除症状的新型速效药物和缓解病情的新型长效药物 |
| 16 | 关于在公立医疗机构药品采购中推行“两票制”的实施意见(试行) | 国务院深化医药卫生体制改革革领导小组、国家卫生和计划生育委员会、国家食品药品监督管理总局、国家发展和改革委员会、工业和信息化部、商务部、国家税务总局、国家中医药管理局 | 2016年12月 | 减少原本复杂的流通环节和多级经销的状况,以降低流通环节中的药品溢价,提高患者对于药品的可及性 |
| 17 | “健康中国2030”规划纲要 | 中共中央、国务院 | 2016年10月 | 加强专利药、中药新药、新型制剂等创新能力建设,推动治疗重大疾病的专利到期药物实现仿制上市,健全质量标准体系,提升质量控制技术,实施绿色和智能改造升级,到2030年,药品、医疗器械质量标准全面与国际接轨 |
| 18 | 关于落实《国务院办公厅关于开展仿制药质量和疗效一致性评价的意见》有关事项的公告 | 原国家食品药品监督管理总局 | 2016年5月 | 化学药品新注册分类实施前批准上市的仿制药,包括国产仿制药、进口仿制药和原研药品地产化品种,均须开展一致性评价;国内药品生产企业已在欧盟、美国或日本获准上市的仿制药,按照化学药品注册分类改革工作方案的有关要求申报仿制药注册申请,由药审中心审评,批准上市后视为通过一致性评价 |
(4)行业管理体制及政策对公司经营的影响
医药制造业是我国重点鼓励发展的行业,得到国家产业政策的大力支持;近年来,为了推动我国健康事业的发展,我国推出了一系列重大的医疗体制改革措施,这些制度和政策整体上为公司在国内的经营营造了良好的政策和市场环境。
1)鼓励制剂技术创新
《战略性新兴产业重点产品和服务指导目录(2016 版)》将支持缓释、控释、长效制剂等新剂型工艺技术作为战略性新兴产业重点产品技术;《知识产权重点支持产业目录(2018 年本)》明确将长效、缓控释、靶向等新型制剂作为重大新药创制项目纳入知识产权重点支持产业;《“十四五”医药工业发展规划》在化学药技术方面,重点发展具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂。这些技术和方向均是公司重点研发和应用的技术领域和方向。
2)鼓励仿制药的发展
《关于改革完善仿制药供应保障及使用政策的意见》指出,按照鼓励新药创制和鼓励仿制药研发并重的原则,研究完善与我国经济社会发展水平和产业发展阶段相适应的药品知识产权保护制度,提高仿制药上市审评审批效率,促进与原研药质量和疗效一致的仿制药和原研药平等竞争,促进仿制药替代使用。《增强制造业核心竞争力三年行动计划(2018-2020 年)》明确支持市场潜力大、临床价值高的专利到期化学仿制药的开发及产业化,支持通过仿制药质量和疗效一致性评价的产品产业升级。这些政策为我国仿制药与原研药的竞争,营造了良好的政策和市场环境。
3)专利挑战规则落地
2021 年 7 月开始实施的《药品专利纠纷早期解决机制实施办法(试行)》规定了我国的“专利挑战”规则,对于第四类声明,国务院药品监督管理部门在收到人民法院立案或者国务院专利行政部门受理通知书副本后,对化学仿制药注册申请设置 9 个月的等待期,等待期内国家药品审评机构不停止技术审评;首个挑战专利成功并首个获批上市的化学仿制药,给予自该药品获批之日起 12 个月的市场独占期,且不超过被挑战药品的原专利权期限。而美国相关规则规定的等待期为 30 个月、市场独占期为180 天。对比可见,我国在专利挑战方面给予了化学仿制药注册申请更大的支持力度。这对于公司在国内的药品注册及商业化非常有利。
4)其他医药改革政策的影响
除上述的法规和政策外,“两票制”、“一致性评价”和集中带量采购等政策同样对公司的业务产生影响。公司基于发展战略,近年在逐步布局国内市场。公司国内业务的开展均是在上述政策已经实施的背景下进行的,所以不存在需要调整国内既有销售体系和销售策略的情况。上述政策的实施,改变了原本复杂的流通环节和多级经销的状况,从质量和药效层面提高了仿制药进入市场的门槛,更有利于具有技术、质量和成本优势的企业快速扩大市场份额,这些都有利于公司国内业务的开展;同时,上述政策的实施也加速了国内医药市场格局的变化,提升了市场竞争强度,这些也需要公司积极有效的应对措施。
(三)公司所属行业发展情况
1、全球化学药品制剂行业发展情况
(1)全球及中国化学药品制剂行业概览
化学药品制剂是直接用于人体疾病防治、诊断的化学药品,包括片剂、针剂、胶囊、药水、软膏、粉剂、溶剂等剂型药品,目前也有越来越多的复杂剂型,如缓控释制剂、脂质体、微球等产品被成功研发并实现商业化。化学药品制剂上游为原料药、包材以及制药设备,下游主要为医药流通领域,产业链示意图如下所示:
(2)全球及我国化学药品制剂行业发展情况
1)全球及我国化学药品市场稳定增长
根据灼识咨询的数据,全球老龄化、慢性病增加和医疗支出增长等多方面因素带动下,化学药品的全球市场规模由 2016 年的 9,248 亿美元增长至 2025 年的 13,115 亿美元。2020年至2026年复合增长率预计为 4.79%。
全球化学药品市场规模
单位:十亿美元
从整体化学药品市场规模来看,根据灼识咨询的统计情况,北美和欧洲占据全球较大的市场份额,销售额约占全球医药产品销售市场的 50%和 20%,处于主导地位,中国约占全球销售市场的 10%。
与全球相比,我国化学药品市场规模有所波动,主要是受药品集采影响。根据灼识咨询的数据,我国化学药品的市场规模由 2016 年的 8,011.9 亿元增长至 2025 年的8,780.5 亿元,2020 年至 2026 年复合增长率预计达 2.38%。
2)我国化学药品制剂国际化水平仍然不高
随着国际制药生产重心的转移,我国已成为世界上最大的原料药和原料药中间体生产国与出口国。根据中国医药保健品进出口商会数据, 年,我国原料药和原料药中间体进出口总额 552.5 亿美元,同比增长 2.7%,其中出口额达 428.7 亿美元,进口额为 亿美元。相比我国原料药在全球产业链中的重要地位,我国化学药品制剂工业发展水平尚待进一步提高。根据灼识咨询数据,目前,我国化学药品制剂进口额远大于出口额,2024 年我国相关出口额为 69.5 亿美元,而进口额则达 228.3 亿美元。
《“十四五”医药工业发展规划》提出,各国愈发重视医药工业的战略地位,全球医药产业格局面临调整,这也对我国医药工业提出更高要求;我国仿制药、辅料包材等领域质量控制水平仍需提高,出口结构升级较慢;“十四五”期间要实现创新驱动转型成效显现,制造水平系统提升,形成一批研发生产全球化布局、国际销售比重高的大型制药公司。
3)以缓控释制剂为代表的复杂制剂市场迅速增长
缓控释制剂作为主要的复杂制剂之一,可解决过去普通制剂效果维持时间短、血药浓度波动大及胃肠道刺激严重等问题,满足缓释控释给药、降低血药浓度峰谷及降低服药频率等方面的临床需求,具有提升服用便捷性、稳定血药浓度、降低毒副作用、定时定位释药、提升患者依从性、在相同剂量下达到更大疗效等多个优势。缓控释制剂在抗精神病药物、降压药、风湿性疾病药物等领域相比速释片来说对患者有更大的用药收益,因此拥有广泛的应用场景。许多主流药物已经实现了传统剂型到缓控释剂型的转换,如常见降压药美托洛尔盐型。
根据灼识咨询的数据,2025年美国缓控释药物市场规模为 191 亿美元,2026年将达到 200亿美元,2020年至 2026年复合增长率预计为 4.23%。
根据灼识咨询预测,2025 年我国缓控释药物市场规模 320.6 亿元,2026 年将达354.6 亿元。2022 年及 2023 年市场规模有所下降,主要是受硝苯地平缓控释片等多种
缓控释产品集采影响所致。
中国缓控释制剂市场规模
单位:亿元人民币
(3)全球及中国 CRO行业概览
1)全球 CRO市场
全球药物市场的快速发展带动了全球 CRO行业的发展。根据美国药品研究与制造商协会(PhRMA)披露的数字,美国 PhRMA的会员企业 2015年在药物研发上的投入为 596 亿美元左右,到 2020 年该数字上升到了 911 亿美元,期间复合增长率约 9%。研发投入的增长带动制药企业开展临床试验的增长,而临床试验开展是 CRO服务的基础,因此制药企业对 CRO 业务需求也相应增加。美国 ClinicalTrials(全球最权威的临床试验登记机构之一)登记的临床试验数量在过去的几年处于迅速上升的趋势,具体如下图所示:
ClinicalTrials 历年登记临床试验数量
单位:个
鉴于资金、时间、专业性等多方面的考虑,制药企业越来越倾向于将研发及生产外包给专业的 CRO 企业进行,由 CRO 企业代为进行相关产品的开发和生物等效性试验/临床试验、申报以及后续的生产等工作,这也带动了医药企业对于 CRO 服务的需求。
2)中国 CRO市场
中国的医药研发投入同样促进中国的 CRO行业发展。根据国家统计局的数据,制药企业药品研发经费的投入强度(研发投入占销售收入的比例)在 2020 年达到了 3%以上,这代表着中国制药企业愈发重视药品的研发,花费了更多资源在研发环节中,也更加凸显 CRO服务作为研发外包的价值。而这个数字相比美国的 20%仍有一定的差距,预计未来中国制药企业的研发投入规模将稳步提升,从而带动 CRO行业的需求增长。
另外,中国仿制药的相关政策变化也给 CRO 带来了新的增长空间。自从 2017 年8 月 CDE 开始承担仿制药质量和一致性评价工作以来,截至 2021 年末,包括 NMPA在内的主要药品监管机构已发布多个仿制药一致性评价的相关政策和文件。仿制药CRO 企业能够通过自身的技术优势和专业服务帮助制药企业快速通过仿制药一致性评价,从而降低制药企业成本且更快应对一致性评价政策带来的挑战和机遇。
(4)行业的周期性特征
医药行业为支撑国民经济社会发展的重要行业,与人民健康密切相关,是我国的重要行业之一。公司主要产品应用于心脑血管及避孕等领域,不存在明显的行业周期性特征。
2、行业未来发展趋势
(1)监管政策趋严背景下行业集中度提升,搭建梯度管线能力尤为重要
根据 NMPA 在 2022 年发布的新闻,在国内市场化药批文中有 95%以上是仿制药,但仿制药行业集中度非常低,提升空间巨大。未来在一致性评价驱动仿制药质量升级的产业环境下,良好的产品梯队是仿制药企业中长期竞争的核心优势。在相关鼓励性政策(中美共线转报品种等)的驱动下,制剂出口企业具备较快完成产品梯队化搭建的优势。
根据《“健康中国 2030”规划纲要》,我国将继续推进仿制药质量和疗效一致性评价,全面加强药品监管,形成全品种、全过程的监管链条;按照政府调控和市场调节相结合的原则,强化价格、医保、采购等政策的衔接,完善国家药品价格谈判机制。随着上述我国医药行业改革的推进和深化,我国医药行业的集中度有望进一步提高。
(2)复杂制剂工艺未来获得更大的发展空间
制剂创新不仅能够大大延长新分子实体的生命周期,而且可以提高已上市产品的安全性、有效性和依从性。因此,制剂创新已成为药物创新研发的热点。以硝苯地平为例,作为最早上市的地平类药物,硝苯地平普通片剂已逐渐被市场淘汰,但硝苯地平缓控释片至今仍是高血压治疗的一线药物,2023 年在中国销售额约 40 亿元。根据Specialty Generics Market 的数据,2025 年包括缓控释制剂、经皮给药技术等复杂剂型以及复杂活性成分的特色药物全球市场规模达 892亿美元,并预计于 2034年进一步增长至 1,876 亿美元,2026 至 2034 复合增长率为 8.36%。
《“十四五”医药工业发展规划》提出,化学药需要重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂。未来随着技术进步,掌握复杂制剂工艺的企业更有望从同质化竞争中脱颖而出,获取更高的盈利空间。
(3)国际化成为我国制药企业重要的发展方向
我国化学药品制剂工业起步较晚,且早期大部分企业质量控制较差,导致我国医药企业参与国际竞争的能力较弱。经过多年的发展,我国医药工业已经取得了长足的发展。一方面,我国医药监管政策汲取国际先进经验,持续改革完善,为我国医药工业的发展持续提供政策动力;另一方面,在良好的政策环境下,我国医药工业也快速发展。“十三五”期间,规模以上医药工业增加值年均增长 9.5%;医药研发投入持续增长,规模以上企业研发投入年均增长约 8%,在研新药数量跃居全球第二位;产业集中度提升,2020 年百强企业营业收入占比超 30%;我国医药企业参与国际竞争的实力在逐渐增强。
依托我国是全球主要的 API 及中间体生产基地的良好基础,伴随着我国医药产业的进一步发展,参与国际竞争将成为我国化学制剂企业做大、做强的重要方向。为此,《“十四五”医药工业发展规划》指出,全球医药产业格局面临调整,新发展阶段对医药工业提出了更高要求;“十四五”期间,国际化发展要全面提速,促进产品有效满足仿制药一致性评价、制剂国际化等要求,形成一批研发生产全球化布局、国际销售比重高的大型制药公司。
(4)药品质量的重要性愈发凸显
药品质量直接关系到患者的生命安全和身心健康,也关系国家医疗支出的效率和国民健康水平。因此,世界各国均将制药行业作为严监管的行业。我国也通过制定相关法规政策,持续开展仿制药一致性评价,健全药用辅料、包装材料的标准体系和质量规范等措施,致力于提升我国药品的质量和疗效,这也极大地改变了我国药品市场的竞争环境。
对于医药企业面对产品质量的竞争,除了工艺改进、装备提升和严格执行相应规范外,理解并执行先进的质量管理理念也将变得越来越重要。能否在药品研发阶段就导入质量控制要素,将在很大程度上决定后续的质量控制水平、成本和效率。因此,未来具备更先进质量管理理念、更高技术水平和研发能力,并能将三者有效结合的企业将具备更强的竞争优势。
(四)公司主要产品所处细分市场的发展情况
1、心脑血管药物市场
公司主要产品中,琥珀酸美托洛尔缓释片、硝苯地平缓释片及盐酸地尔硫卓缓释胶囊主要用于治疗以高血压为代表的心脑血管疾病。心脑血管疾病是心血管疾病和脑血管疾病的统称,泛指由于高脂血症、血液黏稠、动脉粥样硬化、高血压等所导致的心脏、大脑及全身组织发生缺血性或出血性疾病。其中,高血压是各类心脑血管疾病的最重要诱发因素,这些疾病在诱因、治疗及转归等方面具有一定的相关性,共同组成了心脑血管病事件链。
(1)心脑血管药物市场规模
据世界卫生组织统计,心脑血管疾病仍然为全球致死率最高的疾病,远超第二名的肿瘤。据伦敦帝国理工学院和世界卫生组织统计分析,1990 年至 2019 年间,全球30岁至 79岁之间高血压人数从 6.5亿人增加到 12.8亿人,超过一半的高血压患者没有得到必要治疗。美国犹他大学药物服务中心将心脑血管药物列为五大短缺药物(抗生素、心脑血管药物、中枢神经系统用药、液体电解质和激素类药物)之一。
根据灼识咨询数据统计,美国 20 岁以上人群冠心病患病率达 7.2%,2025 年美国冠心病患病人数达到约 2,218.5 万人,且患病人数呈持续增长趋势。根据灼识咨询的数据,2025年美国心脑血管药物市场规模约 200亿美元。
美国冠心病患病人数
单位:万人
高血压是我国患病人数最多的慢性病之一,是城乡居民心脑血管疾病死亡的最重要危险因素。据 2020 年中国心血管健康与疾病报告的统计,2012\~2015 年,中国 18
单位:亿人
岁以上居民高血压患病率为 27.9%,其中75 岁以上居民为59.8%。
根据灼识咨询的数据,2025 年,我国心脑血管药品市场规模达 1,377.5 亿元,预计未来市场规模保持相对稳定,2026年整体市场规模预计可达1,440.7亿元。
中国心脑血管药物市场规模
单位:亿元人民币
按照指南推荐的药物大类和其他类型,2025 年美国高血压药物市场规模约 46.2 亿美元,其中钙通道阻滞剂和 β 受体阻滞剂等是美国降压药的主要用药类型。详细用药格局及变化趋势如下图所示:
美国高血压药物市场规模,按药物类型拆分,2018-2025
单位:亿美元
(2)具体产品市场情况
1)琥珀酸美托洛尔缓释片
琥珀酸美托洛尔是世界卫生组织《成人高血压药物治疗指南》等多个高血压指南推荐的用以治疗高血压和冠状动脉综合征的常用药。目前在国内市场,该药品仍然主要依赖进口,2025 年阿斯利康的琥珀酸美托洛尔缓释片占我国该药品市场份额的58.0%,进口替代市场空间较大。根据灼识咨询的数据,2025 年我国琥珀酸美托洛尔缓释片市场规模 24.5亿元,2026年将达25.5亿元。
美国市场方面,根据灼识咨询的数据,该药品 2025 年市场规模约 4.2 亿美元,未来市场规模相对保持稳定,2026年市场规模预计约 4.2亿美元。
2)硝苯地平缓控释片
硝苯地平缓释片是世界卫生组织推荐的高血压一线用药。目前在国内市场,该药品仍然主要依赖进口,拜耳的硝苯地平控释片约占我国该药品市场份额超 50%,进口替代空间较大。根据灼识咨询的数据,2025 年我国硝苯地平缓控释片市场规模达 37.8亿元,2026年,我国硝苯地平市场规模可达 39.5亿元。
美国市场方面,根据灼识咨询的数据,该药品 2025 年市场规模约 1.3 亿美元,未来市场仍然能够维持稳定,2026年市场规模预计约 1.3亿美元。
3)盐酸地尔硫卓缓释胶囊
盐酸地尔硫卓缓释胶囊是高血压治疗中一类非常重要的药品。根据灼识咨询的数据,2025 年我国盐酸地尔硫卓产品市场规模合计 3.8 亿元,2026 年市场规模预计达4.2 亿元。
美国市场方面,根据灼识咨询的数据,盐酸地尔硫卓药品 2025 年市场规模约 4.1亿美元,2026年市场规模预计约 3.7亿美元。
(3)未来发展趋势
1)人口老龄化带动心脑血管疾病市场增长
人口老龄化作为世界人口发展的主要趋势,它的到来预示着人类疾病谱的变化。2016 年至 2020 年,中国人口迅速老龄化,65 岁以上人口按 5.4%的年均复合增长率增长,预计未来将继续保持增长势头。刚刚结束的第七次全国人口普查结果显示,我国65岁以上人口已达 1.91亿,占总人口的 13.5%,我国即将进入深度老龄化社会(65岁及以上人口占比超过 14%)。
《中国心血管健康与疾病报告 2020》指出,我国约有 3.3 亿心血管疾病患者,心血管疾病已经成为我国老年居民死亡的头号杀手,导致的死亡率分别占农村、城市总死亡率的 46.66%和 43.81%,每 5例死亡中就有 2例是死于心血管疾病,死亡率远超肿瘤。大多数心脑血管疾病为年龄相关性疾病,在老年人群体中患病率增加。鉴于全球及中国老龄化人口的增长,预计未来心脑血管疾病的患病率将不断上升,心脑血管医疗药品需求也将随之上升。
2)降压治疗目标值下降带来增量市场
根据牛津大学 2021 年完成的研究,无论来自不同种群、不同初始血压水平以及不同病史的人,血压每下降 5mmHg,心血管事件的发生风险均会降低约 10%。另外,将高压控制在小于 120mmHg的患者相较于控制在 140mmHg的患者心血管事件风险降低 25%且全因死亡风险降低27%。
因此,合理的降压目标值更有助于患者安全。2017 美国心脏协会(AHA)和美国心脏病学会(ACC)指南将高血压的诊断界值由原来的 140/90mmHg 下调至130/80mmHg,并将 130/80mmHg 作为大多数高血压患者的降压目标值。随后,2018年发布的欧洲心脏病学会(ESC)和欧洲高血压学会(ESH)高血压指南也将130/80mmHg 纳入作为耐受治疗患者的血压控制目标,进一步体现了临床对强化降压治疗获益的肯定。
目前我国以 140/90mmHg 为高血压常规诊断界限,伴随着人们对高血压危害及影响的进一步了解,未来降压治疗目标值仍可能继续降低,从而带动相关药物的使用。2022 年 11 月,国家心血管病中心等多个专业委员会在国家卫健委的指导下发布了《中国高血压临床实践指南》,将中国成人高血压的诊断界值由 SBP≥140mmHg 和/或DBP≥90mmHg 下调至 SBP≥130mmHg 和/或 DBP≥80mmHg,该指南目前作为高血压临床用药的循证指南。
3)诊断率提升带动药物市场规模扩大
根据帝国理工学院的研究结果,1990 年到 2019 年,有 41%的女性和 51%的男性不知道自己是高血压患者;另外,53%的女性和 62%的男性从未接受过对应治疗。这说明心脑血管疾病作为每年患病人数排名全球第一的疾病,仍未引起人们足够的重视。未来随着全球医疗体系的进一步完善以及人们的认知进一步提高,患者的诊断治疗率仍将继续提升,带动相关药物市场规模扩大。
2、激素类药物市场
公司主要激素类药物包括口服避孕药产品及结合雌激素药物。
(1)口服避孕药市场规模
公司的口服避孕药包括左炔诺孕酮片等。口服避孕药的主要成分为雌激素和孕激素,具有抑制排卵的作用,避孕有效率达 95%以上,是育龄妇女常用的避孕措施之一。
根据联合国经济与社会事务部在 2019 年发布的全球避孕药使用统计,欧洲和北美地区 15-49 岁女性口服激素类避孕药在避孕方法中使用率最高,并且从 1994 年到2019 年之间从 15%左右上升到 18%左右;东亚及东南亚地区同样有上升的趋势,但仍在 5%以下,与发达地区有一定差距。从使用人数来看,全球 15-49岁使用口服激素类避孕药进行避孕的女性数量从 1994年的9,700万人上升到2022年的 1.5亿人。
据灼识咨询统计,2025 年美国口服激素类避孕药市场规模为 32.7 亿美元,预计2026 年将达到 34.4 亿美元。
据世界避孕日网站调研数据,我国每年约有 1,300 万例的意外妊娠以人工流产告终,而人工流产对女性生殖健康有着潜在的风险,所以选择合理有效的避孕措施对保护女性生殖健康具有重要意义。近年来,我国女性使用口服激素类避孕药进行避孕的比例有所上升,但远低于发达国家和地区。根据灼识咨询的统计,2025 年,我国口服激素类避孕药市场规模为 58.2亿元人民币,预计 2026年将达到 62.7亿元人民币。
(2)结合雌激素药物市场规模
结合雌激素由于在生物等效性、制剂工艺和分析检测方面研究难度高,仿制难度较大、FDA 对结合雌激素缓释片的仿制提出了超出一般仿制药的要求,长期未被仿制成功。根据原研公司辉瑞的年报信息,以出厂价格计算, 年 倍美力 结合雌激素药物在美国销售规模分别为 4.5 亿美元、4.0 亿美元及 3.8 亿美元(2025 年辉瑞年报不再披露“倍美力”销售收入)。根据 IMS 数据,以终端价格计算,虽然―倍美力‖近年销售规模存在一定程度的下降,但美国市场销售规模仍超过 6 亿美元1,2023-2025年度不同规格或剂型产品销售额及销量具体如下:
单位:万标准/单位,万美元
| 类型 | 2025年度 | 2024年度 | 2023年度 | |||
| 数量 | 金额 | 数量 | 金额 | 数量 | 金额 | |
| 结合雌激素缓释片(低剂量) | 2,290.68 | 14,225.38 | 2,563.13 | 15,716.32 | 2,918.67 | 16,897.16 |
| 结合雌激素缓释片(高剂量) | 747.20 | 4,677.25 | 809.47 | 5,006.46 | 947.10 | 5,595.75 |
| 结合雌激素软膏剂型 | 2,173.92 | 27,016.96 | 2,238.60 | 27,725.32 | 2,466.60 | 29,121.09 |
| 结合雌激素片复方制剂 | 2,218.81 | 16,988.82 | 2,235.39 | 16,931.43 | 2,285.95 | 16,565.51 |
| 其他剂型 | 1.69 | 534.98 | 1.95 | 514.66 | 1.97 | 541.29 |
| 合计 | 7,181.13 | 61,832.85 | 7,848.54 | 65,894.19 | 8,620.29 | 68,720.80 |
注:以上金额按终端价计算; 数据来源:IMS数据库,灼识咨询。
此外,结合雌激素产品在中国也存在广阔的市场空间。根据灼识咨询,2025 年,中国更年期用药市场规模超过 160 亿元人民币。随着女性健康意识提升、可支配收入增加、低剂量及透皮制剂普及、OTC 与互联网医疗渠道拓展等因素推动,为结合雌激素药物市场带来持续稳健增长动力。
(3)发展趋势
1)认知度提升带动中国口服激素类避孕药物市场规模提升
中国口服激素类避孕药使用率有上升的趋势,但相比发达国家和地区仍有较大的提升空间。随着更多专家共识的更新和更多临床规范的出现,中国医生和普通人群对于口服激素类避孕药的认知度提升,进行更科学的避孕方式和生育力保护,以复方短效为主的口服激素类避孕药的使用率将进一步提升,带动中国口服激素类避孕药市场的增长以及从紧急类避孕药向短效日用的药物转化。
2)指南推荐与低剂量口服制剂主流化巩固结合雌激素市场
结合雌激素缓释片为中美两地指南共同推荐的绝经激素治疗用药。随着临床指南对激素治疗获益及风险认知的持续更新,以及女性健康意识提升驱动的就诊率增长,低剂量口服制剂作为标准化治疗方案的临床需求稳固,结合雌激素药物在中美两地均具备明确的长期市场空间。
(五)进入本行业的主要壁垒
1、制剂工艺壁垒
缓控释制剂通常可通过骨架型、膜控型、渗透泵、植入剂等复杂的制剂工艺来实现缓控释目的,不同的工艺路线均有自身的独特之处。例如渗透泵型制剂是利用渗透压原理制成的控释片剂,能均匀地释放药物,但也存在释药不完全、容易堵孔、制造工艺复杂等固有缺陷。若能够通过其他制剂工艺制备与渗透泵制剂生物等效的药品,则可以在解决渗透泵制剂的固有缺陷的情况下,兼具其释药均匀的优点,掌握多样化的制备工艺能够让公司在竞争中占据主动地位,拥有攻克“制剂工艺壁垒”的能力。
2、工艺放大壁垒
工艺放大是缓控释制剂技术中的一个重要挑战,制剂产品在实验室研发试制成功后,还需将配方和技术工艺放大到规模化生产线上,得到可重复、可控制、稳定的规模化生产产品,此过程中可能因配方、原料质量、设备工艺参数缺陷等问题导致产品品质波动或未达预期效果,难以实现稳定地规模化生产。制剂工艺从小试到中试放大再到大规模商业化生产的每一次工艺放大都有较大的挑战和难度。以缓控释制剂为例,多家公司都曾经出现过因制剂工艺放大过程中的生产长期不稳定或产品质量问题较严重导致的产品退市情况。能够长期稳定实现大批量生产的企业,才能够在行业内占据一席之地。
3、资金壁垒
医药行业属于资本密集型企业,制剂企业必须拥有足够的研发生产场地以及先进的相关设备。这要求制剂企业必须具备相当的资金实力,以满足持续的固定资产投入及流动资金的需求。特别是作为制剂出口企业,需要建设符合 cGMP 国际化标准的生产厂房,更加需要投入足够的资金。
另外医药行业研发周期长、人才需求高,药品研究开发、人才团队组建以及品牌营销推广等多方面均需要充裕的资金才能够实现。大量的资金需求已经成为医药行业的进入壁垒。
4、行业准入壁垒
由于药品直接关系到人的生命安全,各国对药品的生产和经营均采取严格的行业准入制度。因此,该行业具有较高的行业准入壁垒。
5、人才壁垒
作为科技含量较高的行业,医药制造业在各环节均需要高素质专业型人才参与。一方面,医药研发作为医药制造业最重要的环节,需要经历化合物开发、制剂制备、临床试验或生物等效性试验等一系列阶段,优秀的科技人才是药品研发的关键;另一方面,药品产业化生产环节需要严格遵守诸如 GMP 等质量管理相关的法规政策,操作规范且高效的生产队伍是医药制造企业持续经营的保障。因此,制药企业需要高水平的复合型人才队伍的支持,才能在激烈的市场竞争中取得优势。
(六)发行人取得的科技成果与产业深度融合的具体情况
公司取得的主要科技成果和产业融合的情况如下:
| 序号 | 文件名称 | 核心内容 | 公司取得成果 |
| 1 | 《战略性新兴产业重点产品和服务指导目录(2016版)》 | 推动缓释、控释、长效制剂等新剂型工艺技术;防治高血压等心脑血管疾病及治疗糖尿病等药物;针对抑郁、焦虑、失眠、精神分裂等精神性疾病,阿尔茨海默氏病、帕金森氏病等神经退行性疾病 | 公司在缓控释领域有多年的积累,已实现缓控释、多颗粒系统口服制剂的商业化,其中琥珀酸美托洛尔缓释片、硝苯地平缓释片等产品适应症包括高血压等心脑血管疾病;盐酸二甲双胍缓释制剂主要用于治疗糖尿病;盐酸普拉克索缓释片用于治疗帕金森病;盐酸美金刚缓释制剂主要用于治疗阿尔茨海默症 |
| 2 | 《“十四五”医药工业发展规划》 | 提出化学药需要重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂 | 公司建立了多个缓控释制剂技术平台,且采用这些技术平台已成功开发了一系列产品,其中多个产品已获批并成功商业化生产 |
| 3 | 国际化发展全面提速,形成一批研发生产全球化布局、国际销售比重高的大型制药公司,提高医药工业制造水平,推动国内医药企业更高水平进入国际市场 | 公司从成立之初即建设了符合cGMP及其他国际化标准的生产厂房,制造水平领先;报告期内多个产品成功出口美国市场 | |
| 4 | 《关于深化医疗保障制度改革的意见》 | 做好仿制药质量和疗效一致性评价受理与审评,通过完善医保支付标准和药品招标采购机制,支持优质仿制药研发和使用,促进仿制药替代 | 公司致力于将高端制剂引入国内市场,促进国内市场的仿制药替代,保障药品供应 |
| 5 | 《关于改革完善仿制药供应保障及使用政策的意见》 | 加快仿制药质量和疗效一致性评价工作;促进仿制药替代使用。将与原研药质量和疗效一致的仿制药纳入与原研药可相互替代药品目录;加快制定医保药品支付标准,与原研药质量和疗效一致的仿制药、原研药按相同标准支付 | |
| 6 | 《产业结构调整指导目录(2024年本)》 | 第十三大类“医药”中的第1小类“新型药物制剂技术”属于鼓励类技术 | 公司熟练掌握各种制剂技术,并且采用与原研药不同的技术路线取得生物等效,具有创新性 |
三、发行人市场竞争情况
(一)竞争格局和市场地位
1、公司获FDA的 ANDA批准情况
根据橙皮书公示信息,截至报告期末,超过 10家企业拥有 10种及以上 FDA获批的尚未撤市的自研通用名缓控释制剂药物,其中包括 Actavis、Sun Pharma、Zydus、Lupin Pharma、Aptoex、Sandoz 等国际企业,中国企业仅有发行人等少数公司。截至报告期末,公司已有 4 个产品、5 个品规的药物制剂被 FDA 选定为对照标准制剂,也是国内企业中拥有对照标准制剂最多的企业。
2、公司主要产品的市场竞争情况
(1)美国市场
1)琥珀酸美托洛尔的竞争情况
截至报告期末,据橙皮书记载,在美国市场共有 17 家企业获批且尚未撤市,具体情况如下:
| 序号 | 企业名称 | 批准日期 |
| 1 | MELINTA THERAPEUTICS(美国企业) | 1992年1月 |
| 2 | ACTAVIS LABORATORIES FL INC(美国企业,后为TEVA收购) | 2009年8月 |
| 3 | WOCKHARDT LTD(印度企业) | 2010年7月 |
| 4 | MYLAN PHARMACEUTICALS INC(美国企业) | 2011年12月 |
| 5 | Dr. Reddy's(印度企业) | 2012年8月 |
| 6 | NOVAST LABORATORIES LTD(联亚药业) | 2018年2月 |
| 7 | ZYDUS PHARMACEUTICALS USA INC(印度企业) | 2018年3月 |
| 8 | CIPLA LTD(印度企业) | 2018年10月 |
| 9 | 华益泰康药业股份有限公司 | 2018年12月 |
| 10 | 法德生技药品股份有限公司 | 2020年3月 |
| 11 | HETERO LABS LTD UNIT III(印度企业) | 2020年11月 |
| 12 | ALKEM LABORATORIES LTD(印度企业) | 2020年11月 |
| 13 | 宜昌人福药业有限责任公司 | 2021年2月 |
| 14 | 宜昌东阳光长江药业股份有限公司 | 2022年9月 |
| 15 | GRANULES INDIA LTD(印度企业) | 2023年6月 |
| 16 | 浙江巨泰药业有限公司 | 2024年7月 |
| 17 | IPCA LABS LTD(印度企业) | 2025年6月 |
注:同个申请人获批多个规格的,以首个规格获批日期为准,下同;资料来源:FDA。
根据 IMS 数据库,2025 年度公司该产品在美国的市场销量占比为 15.0%,排名第二,具体情况如下:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | Dr. Reddy's(印度企业) | 22.0% |
| 2 | INGENUS(联亚药业的经销商 $^{1}$ ) | 15.0% |
| 3 | TEVA PHARMACEUTICA(以色列企业,收购了ACTAVIS LABORATORIES FL INC) | 13.3% |
| 4 | Granules Pharmaceuticals(印度企业) | 9.1% |
| 5 | CIPLA USA(印度企业) | 8.0% |
| 合计 | 67.4% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;注:1、INGENUS未经销其他厂商的琥珀酸美托洛尔缓释片。
2)硝苯地平缓释片(AB1)
硝苯地平缓释片(AB1)的原研药为拜耳公司开发,于 1993 年获 FDA 批准,共有 30mg、60mg 和 90mg 3 个规格,商品名为 Adalat-CC,未进入中国市场。截至报告期末,据橙皮书记载,原研药已撤出美国市场,共有 4 家企业获批且尚未撤市,具体情况如下:
| 序号 | 企业名称 | 获批日期 |
| 1 | VALEANT PHARMACEUTICALS NORTH AMERICA(美国企业) | 2000年12月 |
| 2 | NOVAST LABORATORIES LTD(联亚药业) | 2016年8月 |
| 3 | ZYDUS PHARMACEUTICALS(印度企业) | 2018年6月 |
| 4 | AUROBINDO PHARMA LTD(印度企业) | 2021年7月 |
资料来源:FDA。
公司的硝苯地平缓释片(AB1)中的 60mg 和 90mg 两个品规已被 FDA 指定为该药品的对照标准制剂。根据 IMS 数据库,2025 年公司硝苯地平缓释片(AB1)在美国市场销量占比为 65.9%,排名第一,详见下表:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | INGENUS(联亚药业的经销商 $^{1}$ ) | 65.9% |
| 2 | AUROBINDO PHARMA LTD(印度企业) | 32.4% |
| 3 | OCEANSIDE PHARM(美国企业) | 1.1% |
| 4 | A-S MEDICATION(美国企业) | 0.6% |
| 合计 | 100.0% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;注:1、INGENUS未经销其他厂商的硝苯地平缓释片(AB1)。
3)硝苯地平缓释片(AB2)
硝苯地平缓释片(AB2)的原研药为辉瑞公司持有,于 1989 年获 FDA 批准,共有 30mg、60mg 和 90mg 3 个规格,商品名为 Procardia XL。
截至报告期末,据橙皮书记载,美国市场共有 9 家企业获批且尚未撤市,具体情况如下:
| 序号 | 企业名称 | 获批日期 |
| 1 | PFIZER INC(美国企业,原研药企) | 1989年9月 |
| 2 | VALEANT PHARMACEUTICALS NORTH AMERICA(美国企业) | 2000年9月 |
| 3 | OSMOTICA PHARMACEUTICAL(美国企业) | 2005年11月 |
| 4 | 台湾安成国际药业股份有限公司 | 2014年4月 |
| 5 | ZYDUS PHARMACEUTICALS(印度企业) | 2017年12月 |
| 6 | NOVAST LABORATORIES LTD(联亚药业) | 2019年3月 |
| 7 | ELITE PHARMACEUTICAL SOLUTION INC(美国企业) | 2020年11月 |
| 8 | ALKEM LABS LTD(印度企业) | 2022年3月 |
| 9 | ALEMBIC PHARMACEUTICALS LTD(印度企业) | 2022年11月 |
资料来源:FDA。
根据 IMS 数据库,2025 年公司硝苯地平缓释片(AB2)在美国市场的销量占比为75.7%,排名第一,具体情况如下:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | INGENUS(联亚药业的经销商 $^{1}$ ) | 75.7% |
| 2 | OCEANSIDE PHARM(美国企业) | 16.8% |
| 3 | 台湾安成国际药业股份有限公司 | 3.3% |
| 4 | ASCEND LABS(美国企业) | 1.5% |
| 5 | American Health Packaging(美国企业) | 1.0% |
| 合计 | 98.3% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;注:1、INGENUS未经销其他厂商的硝苯地平缓释片(AB2)。
4)盐酸地尔硫卓缓释胶囊(AB3)
盐酸地尔硫卓缓释胶囊(AB3)的原研药为 Bausch开发,于 1991年获 FDA批准,共有 120mg、 180mg、240mg、300mg 和 360mg 五个规格,商品名为 Cardizem CD。
截至报告期末,据橙皮书记载,美国市场共有 9 家企业获批且尚未撤市,具体情况如下:
| 序号 | 企业名称 | 批准日期 |
| 1 | BAUSCH HEALTH US(美国企业,原研药企) | 1991年12月 |
| 2 | ACTAVIS LABORATORIES(美国企业,后为TEVA收购) | 1998年7月 |
| 3 | PH HEALTH LTD(美国企业) | 1999年12月 |
| 4 | VALEANT PHARMACEUTICALS NORTH AMERICA(美国企业) | 1999年12月 |
| 5 | SUN PHARMACEUTICAL INDUSTRIES LTD(印度企业) | 2011年10月 |
| 6 | ZYDUS PHARMACEUTICALS USA INC(印度企业) | 2017年8月 |
| 7 | 台湾安成国际药业股份有限公司 | 2018年8月 |
| 8 | NOVAST LABORATORIES LTD(联亚药业) | 2019年6月 |
| 9 | ALEMBIC PHARMACEUTICALS LTD(印度企业) | 2024年11月 |
资料来源:FDA。
根据 IMS数据库,2025年公司该产品在美国市场销量维持第一位,具体情况如下:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | INGENUS(联亚药业的经销商 $^{1}$ ) | 36.9% |
| 2 | 台湾安成国际药业股份有限公司 | 23.8% |
| 3 | OCEANSIDE PHARM(美国企业) | 15.2% |
| 4 | Apotex(加拿大企业) | 5.9% |
| 5 | ZYDUS PHARM(印度企业) | 4.1% |
| 合计 | 85.9% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;注:1、INGENUS未经销其他厂商的盐酸地尔硫卓缓释胶囊。
5)口服避孕药
目前公司已有超过 20 个激素类避孕药产品获 FDA 批准,3 个产品被 FDA 列为对照标准制剂。公司口服避孕药中销售额较高的产品为醋酸炔诺酮炔雌醇片以及左炔诺孕酮片等。
根据IMS数据,2025年醋酸炔诺酮炔雌醇片的竞争格局如下:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | Glenmark Pharma(印度企业) | 56.1% |
| 2 | Lupin Pharma(印度企业) | 27.7% |
| 3 | Teva Pharmaceuticals(以色列企业) | 11.0% |
| 4 | Northstar(联亚药业经销商 $^{1}$ ) | 3.8% |
| 5 | Xiromed(美国企业) | 0.8% |
| 合计 | 99.4% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;注:1、Northstar未经销其他厂商的醋酸炔诺酮炔雌醇片。
根据IMS数据,2025年左炔诺孕酮片的竞争格局如下:
| 序号 | 药企/经销商名称 | 销量占比 |
| 1 | Foundation Cons(美国企业) | 48.2% |
| 2 | Northstar(联亚药业经销商 $^{1}$ ) | 25.5% |
| 3 | XIROMED LLC(美国企业) | 11.1% |
| 4 | Lupin Pharma(印度企业) | 8.1% |
| 5 | Afaxys Pharma(美国企业) | 3.3% |
| 合计 | 96.2% | |
资料来源:IMS数据库,按照 IMS数据库NFC123(New FormCode)剂型分类来区分不同产品;
注:1、Northstar未经销其他厂商的左炔诺孕酮片。
6)结合雌激素缓释片
结合雌激素由于在生物等效性、制剂工艺和分析检测方面研究难度高,仿制难度较大、FDA 对结合雌激素缓释片的仿制提出了超出一般仿制药的要求,长期未被仿制成功。在发行人产品获批上市前,美国市场仅辉瑞―倍美力‖一款上市产品。
(2)中国市场
截至 2026 年 3 月 31 日,公司在国内已有琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片(III)、左炔诺孕酮片、富马酸喹硫平缓释片及盐酸美金刚缓释胶囊等 12 个产品获批,其中主要产品竞争格局如下:
1)琥珀酸美托洛尔缓释片
截至报告期末,国内已有 11 家企业的琥珀酸美托洛尔缓释片获批上市销售,具体情况如下:
| 序号 | 企业名称 | 批准日期 |
| 1 | 阿斯利康制药有限公司(原研药企) | 2019年5月 |
| 2 | 华益泰康药业股份有限公司 | 2021年7月 |
| 3 | 合肥合源药业有限公司 | 2021年7月 |
| 4 | 浙江普洛康裕制药有限公司 | 2021年9月 |
| 5 | 佛山德芮可制药有限公司 | 2021年9月 |
| 6 | 南通联亚药业股份有限公司 | 2021年11月 |
| 7 | 广东东阳光药业有限公司 | 2021年12月 |
| 8 | 宜昌人福药业有限责任公司 | 2022年7月 |
| 9 | 重庆药友制药有限责任公司 | 2024年1月 |
| 10 | 广西厚德药业有限公司 | 2024年2月 |
| 11 | 浙江华海药业有限责任公司 | 2025年7月 |
注:同个企业获批多个规格的,以首个规格获批日期为准,且此处获批日期为 NMPA 官网公示的最新发证日期,下同。
国内药企相关产品皆于 2021年 6月以后获批,此前阿斯利康在中国该药品市场的占有率为 100%。2022 年 7 月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选,并于年内实现销售。2026 年 3 月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的带量采购集中续约中以需求量报量国产第一的顺位顺利完成集采续约。
2025年度,相关企业的该产品国内院端市场份额情况如下: 数据来源:灼识咨询。
| 序号 | 琥珀酸美托洛尔缓释片销售企业 | 销售额占比 |
| 1 | 阿斯利康制药有限公司 | 58.0% |
| 2 | 合肥合源药业有限公司 | 11.7% |
| 3 | 浙江普洛康裕制药有限公司 | 8.0% |
| 4 | 南通联亚药业股份有限公司 | 7.9% |
| 5 | 华益泰康药业股份有限公司 | 6.8% |
| 合计 | 92.4% | |
2)盐酸二甲双胍缓释片(III)
国内获批的盐酸二甲双胍缓释片共有盐酸二甲双胍缓释片、盐酸二甲双胍缓释片(II)以及盐酸二甲双胍缓释片(III)三种不同产品。三种产品对应原研药互不相同,也不能互相替代使用。公司获批产品为盐酸二甲双胍缓释片(III),该产品原研药为 Fortame,未进入国内市场。截至报告期末,国内共有三个企业的产品获批上市销售,该产品 2023年已纳入我国医保目录。
| 序号 | 企业名称 | 批准日期 |
| 1 | 青岛百洋制药有限公司 | 2019年12月 |
| 2 | 南通联亚药业股份有限公司 | 2021年9月 |
| 3 | 福建东瑞制药有限公司 | 2022年6月 |
2025年度,相关企业的该产品国内院端市场份额情况如下:
| 序号 | 盐酸二甲双胍缓释片(III)销售企业 | 销售额占比 |
| 1 | 福建东瑞制药有限公司 | 43.6% |
| 2 | 青岛百洋制药有限公司 | 40.4% |
| 3 | 南通联亚药业股份有限公司 | 16.0% |
| 合计 | 100.00% | |
数据来源:灼识咨询。
根 据 2024 年 《 广 东 联 盟 阿 哌 沙 班 片 等 药 品 集 中 带 量 采 购 文 件(GDYPLM202401)》规定,本次盐酸二甲双胍缓释片集中采购不区分前述三种产品类型。鉴于盐酸二甲双胍缓释片(III)较其他剂型生产成本较高,发行人基于市场策略及成本效益综合评估,目前已停止在境内医疗市场销售盐酸二甲双胍缓释片(III)。
3)左炔诺孕酮片
截至报告期末,国内左炔诺孕酮片的获批企业共 15家,具体情况如下:
| 序号 | 企业名称 | 批准日期 |
| 1 | 北京法莫斯达制药科技有限公司 | 2018年1月 |
| 2 | Gedeon Richter(吉瑞医药) | 2018年12月 |
| 3 | 山东鑫惠药业有限公司 | 2018年2月 |
| 4 | 北京亚东生物制药有限公司 | 2018年5月 |
| 5 | 上海信谊天平药业有限公司 | 2019年3月 |
| 6 | 南京白敬宇制药有限责任公司 | 2019年11月 |
| 7 | 华润紫竹药业有限公司 | 2019年11月 |
| 8 | 北京利龄恒泰药业有限公司 | 2020年4月 |
| 9 | 东北制药集团沈阳第一制药有限公司 | 2020年5月 |
| 10 | 华中药业股份有限公司 | 2020年6月 |
| 11 | 四川川大华西药业股份有限公司 | 2021年4月 |
| 12 | 南通联亚药业股份有限公司 | 2022年1月 |
| 13 | Exeltis Healthcare S.L. | 2024年12月 |
| 14 | 广州朗圣药业有限公司 | 2025年5月 |
| 15 | 武汉九珑人福药业有限责任公司 | 2025年9月 |
2025年度,相关企业的该产品国内市场份额情况如下:
| 序号 | 国内左炔诺孕酮销售企业 | 销售额占比 |
| 1 | 华润紫竹药业有限公司 | 78.4% |
| 2 | Gedeon Richter(吉瑞医药) | 16.7% |
| 3 | 山东鑫惠药业有限公司 | 2.2% |
| 4 | 北京利龄恒泰药业有限公司 | 1.4% |
| 5 | 北京法莫斯达制药科技有限公司 | 0.6% |
| 合计 | 99.3% | |
数据来源:灼识咨询。
3、研发及其他服务收入
公司依托自身在制剂技术上形成的技术优势,为客户提供制剂的专业化处方工艺开发等相关服务,相关客户包括 ABBVIE(艾伯维)、THERAVANCE(治疗先锋)、ALFASIGMA(阿尔法西格玛)、FIBROGEN(珐博进)等全球知名药企。
(二)行业内主要企业
1、国外行业内主要企业
(1)梯瓦制药(Teva)
梯瓦制药成立于 1944 年,是以色列全球性制药企业,目前是全世界最大的仿制药企业,产品覆盖中枢神经系统,呼吸系统疾病和肿瘤学等多个领域;2025 年度营业收入 158.46 亿美元。
(2)太阳药业(Sun Pharma)
太阳药业成立于 1983 年,总部位于印度古吉拉特邦,是印度精神病学、神经病学、心脏病学、骨科、眼科、胃肠病学和肾脏病学的市场领导者;2025 年度营业收入63.45亿美元,已成为印度最大的制药公司以及全球领先的特种仿制药公司。
(3)雷迪博士实验室(Dr. Reddy's)
雷迪博士实验室成立于 1984 年,总部位于印度安得拉邦,业务覆盖化学制剂、生物制药、诊断工具、急救护理和生物技术产品等多个领域;2025 年度营业收入 38.49亿美元,是印度制药行业领军企业之一。
2、国内行业内主要企业
(1)上海宣泰医药科技股份有限公司
上海宣泰医药科技股份有限公司成立于 2012 年,主要从事仿制药的研发、生产和销售以及 CRO服务;已经获得盐酸安非他酮缓释片、盐酸普罗帕酮缓释胶囊、泊沙康唑肠溶片、盐酸帕罗西汀肠溶缓释片等 4 项仿制药的 ANDA 药品批件,其中,泊沙康唑肠溶片系 FDA 批准的首仿药,并同时获得了 NMPA 的药品批件,系国内首仿。该公司于 2022年8月在上交所上市。
(2)成都苑东生物制药股份有限公司
成都苑东生物制药股份有限公司成立于 2009 年,以化学原料药和化学药制剂的研发、生产与销售为主营业务,已具备注射液、冻干粉针剂、片剂、胶囊剂等多种剂型和化学原料药的生产能力,并已布局生物药领域;主要产品包括富马酸比索洛尔片、伊班膦酸钠注射液等,用于心血管疾病及肿瘤治疗。该公司于 2020年 9月在上交所上市。
(3)浙江华海药业股份有限公司
浙江华海药业股份有限公司成立于 2001 年,是一家集医药制剂和原料药为一体的制药企业,所布局缓控释产品包括琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片、盐酸安非他酮缓释片、左乙拉西坦缓释片、盐酸可乐定缓释片等,适应症覆盖心血管疾病及糖尿病等多个领域。该公司于 2003年3月于上交所上市。
(4)江苏恒瑞医药股份有限公司
江苏恒瑞医药股份有限公司成立于 1997 年,从事医药创新和高品质药品研发、生产及推广的医药健康企业,致力于在抗肿瘤药、手术用药、内分泌治疗药、心血管药及抗感染药等领域的创新发展。公司是国内知名的抗肿瘤药、手术用药和造影剂的供应商,也是国家抗肿瘤药技术创新产学研联盟牵头单位,建有国家靶向药物工程技术研究中心、博士后科研工作站。该公司于 2000年在上交所上市。
(5)博瑞生物医药(苏州)股份有限公司
博瑞生物医药(苏州)股份有限公司在发酵半合成平台、多手性药物平台上发展出覆盖抗真菌、抗病毒、心脑血管、抗肿瘤等领域一系列产品和技术,主要产品包括卡泊芬净及恩替卡韦等。该公司于 2019年11月于上交所上市。
3、同行业可比公司的选择依据及相关业务可比程度
公司综合考虑所处行业、产品类型、适应症领域及业务模式等因素选取可比公司,具体如下所示:
| 公司名称 | 可比情况 |
| 宣泰医药 | 主要从事缓控释制剂生产销售以及CRO业务,合作研发的富马酸喹硫平缓释片及盐酸二甲双胍缓释片已获FDA批准上市,生产多个缓控制剂,境外销售模式与公司类似,可比性较强 |
| 苑东生物 | 主要从事高端仿制药生产销售,第一大销售产品富马酸比索洛尔用于治疗高血压、冠心病,与公司主要产品硝苯地平缓释片及琥珀酸美托洛尔缓释片适应症类似,可比性较强 |
| 华海药业 | 制剂出海领先企业,与公司同为国内第一批制剂出海获FDA批准且实现出口美国的中国企业,其缓控释产品包括琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片、盐酸安非他酮缓释片、左乙拉西坦缓释片、盐酸可乐定缓释片等,适应症领域同样为心血管疾病及糖尿病,整体可比性强 |
| 恒瑞医药 | 国内领先的医药生产企业,产品覆盖心脑血管疾病、内分泌、抗肿瘤等多个领域,在产品适应症方面与公司产品存在可比性;在缓控释产品领域,恒瑞医药有盐酸坦洛新缓释胶囊、普瑞巴林缓释片及他克莫司缓释胶囊等多个缓控释产品,与公司较为可比 |
| 博瑞医药 | 现阶段主要从事高端仿制药研发,未来将同时深耕原创性新药和高端仿制药两大领域,产品定位与公司可比性较强;销售模式与公司较为接近,境外销售存在权益分成,整体可比性强 |
(1)市场地位情况比较
根据美国橙皮书公示信息,截至报告期末,美国共有超过 10 家企业拥有 10 种及以上 FDA 获批的尚未撤市的自研通用名缓控释制剂药物,其中包括 Actavis、SunPharma、Zydus、Lupin Pharma、Aptoex、Sandoz 等国际企业,中国企业仅有公司等少数企业,位于中国缓控释制剂高端仿制药向美国出口领域的前列。
与可比公司相比,在美国市场,公司获 FDA 批准注册的自主研发 ANDA 产品数量处于领先水平,其中获 FDA 批准的口服缓控释制剂排行第一。在国内市场,公司业务尚处于起步阶段,在 2022 年国家医保局组织的第七批带量采购中,公司琥珀酸美托洛尔缓释片以第一顺位中选。未来公司将服务国家战略,面向国家重大需求,把中美共线的优质药品引入国内市场,增强我国药品可及性,为患者提供更多用药选择。
(2)经营情况比较
报告期内,公司与可比公司在产品销售收入及占比等经营情况的对比如下:
| 可比公司 | 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 收入占比 | 毛利率 | 收入占比 | 毛利率 | 收入占比 | 毛利率 | ||
| 宣泰医药 | 产品收入 | 83.54% | 38.45% | 83.39% | 51.76% | 76.88% | 55.69% |
| CRO/CMO收入 | 16.46% | 44.03% | 16.61% | 51.04% | 23.12% | 53.13% | |
| 小计 | 100.00% | 39.37% | 100.00% | 51.64% | 100.00% | 55.87% | |
| 苑东生物 | 化学制剂 | 79.94% | 80.37% | 79.88% | 81.42% | 78.94% | 80.48% |
| 化学原料药 | 9.27% | 54.22% | 8.99% | 60.23% | 8.44% | 73.27% | |
| CMO/CDMO | 4.86% | 25.99% | 4.84% | 13.64% | 2.76% | 35.95% | |
| 技术服务及其他 | 5.93% | 79.35% | 6.30% | 87.19% | 9.86% | 95.20% | |
| 小计 | 100.00% | 75.25% | 100.00% | 75.03% | 100.00% | 80.09% | |
| 华海药业 | 成品药销售 | 58.62% | 69.32% | 60.65% | 71.56% | 59.78% | 68.43% |
| 原材料及中间体 | 40.66% | 47.28% | 38.41% | 47.39% | 38.31% | 47.79% | |
| 进出口贸易 | - | - | - | - | 0.06% | 9.39% | |
| 技术服务 | 0.53% | 54.06% | 0.66% | 44.94% | 1.48% | 72.87% | |
| 其他 | 0.19% | 37.43% | 0.28% | 63.18% | 0.36% | 67.82% | |
| 小计 | 100.00% | 60.22% | 100.00% | 62.08% | 100.00% | 60.55% | |
| 恒瑞医药 | 抗肿瘤 | 59.51% | 93.48% | 58.32% | 92.57% | 54.60% | 91.82% |
| 代谢和心血管 | 8.70% | 73.69% | 6.99% | 76.61% | - | - | |
| 免疫和呼吸系统 | 3.08% | 84.62% | 3.11% | 83.69% | - | - | |
| 神经科学 | 15.32% | 82.73% | 17.15% | 84.76% | - | - | |
| 麻醉 | - | - | - | - | 16.73% | 85.22% | |
| 造影剂 | 10.68% | 58.75% | 10.99% | 60.46% | 12.26% | 61.14% | |
| 其他 | 2.71% | 54.15% | 3.44% | 56.22% | 16.42% | 77.05% | |
| 小计 | 100.00% | 85.06% | 100.00% | 85.06% | 100.00% | 84.53% | |
| 博瑞医药 | 原料药 | 75.90% | 50.53% | 79.14% | 50.98% | 76.26% | 49.97% |
| 制剂类 | 14.81% | 40.02% | 12.91% | 64.55% | 11.89% | 66.98% | |
| 技术转让或服务 | 9.29% | 86.28% | 3.14% | 53.66% | 6.53% | 72.33% | |
| 产品收益分成 | - | - | 4.81% | 100.00% | 5.33% | 100.00% | |
| 小计 | 100.00% | 52.29% | 100.00% | 58.62% | 100.00% | 56.11% | |
| 平均值 | - | 68.68% | - | 66.49% | - | 67.43% | |
| 公司 | 制剂销售 | 99.49% | 55.56% | 99.37% | 54.26% | 99.20% | 49.91% |
| 研发及其他服务 | 0.51% | 89.32% | 0.63% | 91.13% | 0.80% | 85.16% | |
| 小计 | 100.00% | 55.73% | 100.00% | 54.49% | 100.00% | 50.19% | |
注 :数据来源于可比公司定期报告,宣泰医药的产品收入为产品销售、权益分成和研发技术成果转化三种收入类型之和,恒瑞医药的收入按业务类别拆分自 2024 年度起由抗肿瘤、麻醉、造影剂、其他变更为抗肿瘤、代谢和心血管、免疫和呼吸系统、神经科学、麻醉、造影剂、其他。
(3)其他情况
其他衡量核心竞争力的关键业务数据、指标等方面的比较情况参见本招股说明书“第六节 财务会计信息与管理层分析”之“九、经营成果分析”中与同行业可比公司的比较。
(三)产品的技术水平及特点
公司主要产品的技术水平及特点详见本节“七、技术和研发情况”之“(一)公司主要产品的核心技术情况”。
(四)发行人竞争优势与劣势
1、竞争优势
(1)核心技术优势
公司自设立以来即专注于复杂制剂技术的研发,以制剂技术为导向,攻关制剂技术难题,开发特色剂型,基于自身多年的技术积累,开发了六大技术平台,覆盖了缓控释和低剂量制剂研发和生产的主要方面,为公司的持续研发创新和连续稳定生产提供了有力的技术支撑和保障。公司核心技术情况详见本节“七、技术和研发情况”之“(一)公司主要产品的核心技术情况”。
依托上述核心技术,公司左炔诺孕酮炔雌醇片、盐酸二甲双胍缓释片(AB2)等5 个产品通过专利挑战方式获 FDA 批准上市,且均未发生与原研药企业关于专利方面的侵权诉讼或纠纷;公司产品琥珀酸美托洛尔缓释片、硝苯地平缓释片(AB1)、硝苯地平缓释片(AB2)、盐酸地尔硫卓缓释胶囊(AB3)等多个产品均采用了与原研药不同的技术路线,在达到生物等效的同时,在制备成本控制、批次一致性保持以及环保等方面取得了更好的效果;公司建立的低剂量制剂技术平台可规模生产载药量低至微克级的药品。
(2)先进的研发及质量控制理念
公司高度重视产品品质和质量管理,并积极践行“质量源于设计”(quality bydesign,QbD)的质量管理理念,将药品质量控制环节从过去单纯依赖最终产品的检验(质量源于检验)前移到对生产过程的控制(质量源于生产),通过对处方组成、工艺参数的深入研究,全面并透彻理解产品处方和工艺因素对产品质量的影响,并制定合理有效的过程控制,进而从源头上确保药品一贯的高品质(质量源于设计)。公司有多个产品采用与原研药不同工艺设计的一个重要原因就是践行 QbD,通过差异化的设计保证处方和工艺设计合理并具有稳定性,进而保证高质量的产品可以被连贯地生产出来。
(3)国际化水准的生产制造能力
公司既有生产基地和质量管理规范系遵循 cGMP 要求建设,并曾连续多次通过FDA 检查。公司依靠强大的处方设计能力和较高的生产过程控制水平,不仅能够实现多批次间产品质量的稳定性,而且能够良好地控制特殊杂质,确保产品品质和安全。此外,由于差异化的处方和工艺设计,公司多个产品相较原研药减少了特殊辅料的耗用和环境不友好材料的使用,提高了连续大批量生产的稳定性和效率,实现了环保和降本增效。
公司优秀的产品品质和生产制造能力,得到了客户的充分认可。据公司客户NorthStar(Mckesson子公司)出具的报告,公司已多次获得供应商评价排名第一。
(4)领先的市场地位
截至 2026年 3月 31日,公司已有 48个自研产品获美国 FDA批准,并有1款产品在加拿大获批上市,其中有 4 个产品被 FDA 指定为对照标准制剂。上述产品中,有多个产品已经在美国市场获得了领先的市场占有率。根据 IMS 数据 2025 年度公司主要产品于美国市场的销量占比如下:
| 产品名称 | 市场占有率 | 市场占有率排名 |
| 琥珀酸美托洛尔缓释片 | 15.0% | 2 |
| 硝苯地平缓释片(AB1) | 65.9% | 1 |
| 硝苯地平缓释片(AB2) | 75.7% | 1 |
| 地尔硫卓缓释胶囊(AB3) | 36.9% | 1 |
(5)丰富多层次的产品储备
截至 2026 年 3 月 31 日,公司已有 48 个不同制剂产品正式获 FDA 批准,并有 1款产品在加拿大获批上市。一地研发、多地申报的策略使得公司在国内制剂申报具有天然优势,受益于一致性评价相关政策,公司的中美共线出口品种能够快速通过审评,给制剂产品转报国内节省大量时间。
公司在研管线中有多个产品具有首仿潜力,且有部分为 505(b)(2)产品。公司在研管线详见本节“七、技术和研发情况”之“(三)发行人进行的研发项目”之“1、在研产品情况”。
(6)具有国际化高水平的研发团队和管理团队
公司成立之初便组建了拥有国际化视野的管理和技术团队,管理团队在制药领域具有多年的管理经验,对医药市场具有全面的理解以及深刻的认识,持续引领公司的研发、生产经营和管理活动,持续保障公司的快速发展。此外,公司的研发团队由经验丰富的专业技术人士组成,具有强大的研发能力和创新能力,并已取得多项发明专利。
2、竞争劣势
(1)融资渠道较为单一
公司在业务不断发展、生产经营规模不断扩大的情况下,研发活动、生产经营活动所需资金量快速增加。相较同行业上市公司,融资渠道较为单一,资金实力相对较弱,在一定程度上限制了公司的进一步发展。
(2)人才需求缺口
公司在多年经营发展过程中培养锻炼了一支高效、精干的经营和技术团队,但随着公司业务的不断发展、技术的不断创新,以及国家对医药生产、创新的监管要求日趋严格,公司对高层次人才的需求日益加大,特别是随着公司对国内市场的进一步开拓,公司对高层次复合型人才、高级专业技术及营销人才的需求也将进一步增加。
(五)面临的机遇与挑战
1、面临的机遇
(1)医药市场需求持续增长
受全球人口老龄化及慢性病高发影响,全球医药市场稳步增长。根据灼识咨询统计,2024年全球药品支出约1.7万亿美元,2019年至2024年复合增长率为 5.2%。
根据灼识咨询数据,2018年美国仿制药市场规模达 1,276亿美元,自 2014年开始总体保持逐年递增趋势,是美国处方药占比最大的部分,2025 年仿制药市场容量将达到 1,569 亿美元;2018 年中国仿制药市场规模达 6,898 亿元,2014 年以来持续增长,2025 年市场规模达 7,112 亿元。受慢性病患病率逐年增加,人口持续老龄化、医保控费等因素驱动,预计未来仿制药市场规模将持续增长。
(2)国家产业政策支持
自 1984 年美国国会通过 Hatch-Waxman 法案以来,美国政府持续推出支持仿制药和制剂创新的政策,贯穿了从注册审评、专利保护到仿制药替代等方面,为仿制药和制剂创新创造了良好的市场环境。
我国则从“健康中国建设”的高度,以“共建共享、全民健康”为战略主题,把健康融入所有政策,医药、医疗和医保政策更是其重点。2019 年 12 月修订后的《药品管理法》的施行使得近年来实施的一系列改革措施和制度创新以法律的形式确定下来,标志着我国通过鼓励创新和支持竞争来提高药品的安全性、有效性、质量可控性以及可及性进入了新的阶段。
(3)国际化成为我国医药企业发展方向
经过多年的发展,我国已经是全球主要的原料药及中间体生产基地。伴随着我国医药产业的进一步发展,凭借技术、人才、成本等优势以及全球原料药产业链对于我国中间体的高度依赖,我国企业未来有望在全球制剂工业的新一轮产业转移中把握机遇,成为全球 CDMO+API+制剂的医药高端制造中心,乃至创新中心。
2017 年,我国正式加入 ICH,意味着我国的药品监管部门、制药行业和研发机构将逐步转化和实施国际最高技术标准和指南,并积极参与规则制定,推动国际创新药品早日进入中国市场,满足临床用药需求,同时提升国内制药产业创新能力和国际竞争力。一方面,中国制药企业需要进一步了解药品注册国际技术要求,使研发工作少走弯路,以提高国际注册的成功率;另一方面,中外国际药品注册要求的差异会不断缩小,跨国药企将我国纳入全球研发计划会更加顺畅,更利于国外药物在我国上市,国内市场的竞争格局和态势也将随之发生深刻变化。
在上述市场和政策环境下,国际化对于我国医药企业的发展壮大不仅是必然的,也是必要的。
(4)制剂技术创新未来将获得更大的发展空间
制剂技术创新以更具临床优势为首要目的,因此改善用药依从性、提高药物疗效、降低毒副反应、填补用药空缺,以及防止药物滥用便是制剂创新的主要诉求。目前仿制药的门槛越来越高,专利的集中到期又加剧了仿制药企的竞争;新药专利免受挑战的时间也越来越短,而新药的开发周期、成本和风险又在逐年上升;从差异竞争的角度来看,制剂创新也是药企开发独家药物品种的一条途径,更有利于在竞争较小的领域取得优势。
以硝苯地平为例,作为最早上市的地平类药物,硝苯地平片已逐渐被市场淘汰,但硝苯地平缓控释片至今仍是高血压治疗的一线药物。据 Specialty Generics Market 预测,2025 年包括缓控释制剂、经皮给药技术等复杂剂型以及复杂活性成分的特色药物全球市场规模达 892 亿美元,并预计于 2034 年进一步增长至 1,876 亿美元,2026 至2034 复合增长率为 8.36%。
综合上述药学原理、药品研发策略和市场竞争等因素,制剂技术创新一直是药品创新的重要领域。因此,无论对于药品技术创新、医药工业发展,还是国家医疗卫生事业,制剂技术创新及其应用都具有重要意义。《“十四五”医药工业发展规划》将重点开发具有高选择性、长效缓控释等特点的复杂制剂技术,包括缓控释、多颗粒系统等口服制剂作为“医药产业化技术攻关工程”之一,也进一步说明了其重要性以及更大的发展空间。
2、面临的挑战
(1)国际贸易摩擦升级
美国是我国医药产品的重要出口目的地之一。近年国际贸易摩擦日渐增多,给公司未来的生产经营造成了诸多不确定性。若未来中美贸易摩擦进一步升级、医药制剂产品被大规模列入美国的加征关税产品清单,将对国内制药企业的市场竞争力和利润空间带来不利影响。
(2)国内市场开拓
目前公司的产品销售集中在美国市场,未来公司将会继续通过中美共线产品双报转报来拓展国内市场。虽然公司产品已经经过美国成熟市场的验证,但未来开拓国内市场仍然是公司面临的一大挑战。在药品注册方面,虽然公司已经有产品顺利完成国内注册,而且国内注册规则也在借鉴美国等先进做法,但是公司仍需要一个经验累积的过程;在市场开发方面,国内药品流通销售机制与美国有较大差异,“两票制”和集中带量采购的实施又使国内市场发生深刻变化,公司需要建立并逐步完善适应国内市场的产品开发策略和销售团队。
(3)竞争格局和价格的变化
随着更多的仿制药被批准进入市场,同一药品竞争格局、销售价格和市场份额会有很大的变化。上述市场竞争加剧的情况是公司需要妥为应对的市场风险,也需要公司选择合适的研发管线,制定合理的竞争策略和建立快速反应机制以应对上述情况。
四、发行人主要产品的销售情况和主要客户
(一)主要产品的生产和销售情况
1、主要产品的产能、产量及销量情况
报告期内,公司主要产品的产能、产量及销量情况如下:
| 产品 | 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 片剂 | 产能(亿片) | 27.40 | 24.82 | 24.82 |
| 产量(亿片) | 24.39 | 23.89 | 20.45 | |
| 产能利用率 | 88.98% | 96.27% | 82.41% | |
| 销量(亿片) | 24.63 | 23.44 | 20.35 | |
| 产销率 | 101.01% | 98.12% | 99.50% | |
| 胶囊 | 产能(亿颗) | 1.76 | 1.76 | 1.76 |
| 产量(亿颗) | 2.45 | 2.53 | 1.94 | |
| 产能利用率 | 139.12% | 143.88% | 110.17% | |
| 销量(亿颗) | 2.42 | 2.55 | 1.93 | |
| 产销率 | 98.79% | 100.78% | 99.51% |
注:公司产能按照每月 22个工作日计算,在需要的情况下节假日也可安排生产。
2、主营业务收入构成情况
(1)分产品主营业务收入情况
报告期内,公司主营业务收入按业务类别划分如下:
单位:万元
| 类别 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 制剂销售收入 | 89,089.73 | 99.49% | 86,078.94 | 99.37% | 69,483.23 | 99.20% |
| 研发及其他服务收入 | 457.28 | 0.51% | 543.24 | 0.63% | 559.83 | 0.80% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
报告期内,公司制剂销售收入按药品种类划分如下:
单位:万元
| 剂型 | 药品名称 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | ||
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 45,115.34 | 50.64% | 45,147.02 | 52.45% | 34,617.43 | 49.82% |
| 硝苯地平缓释片 | 13,947.62 | 15.66% | 11,404.85 | 13.25% | 11,443.66 | 16.47% | |
| 盐酸地尔硫卓缓释胶囊 | 13,399.83 | 15.04% | 13,652.50 | 15.86% | 9,418.97 | 13.56% | |
| 富马酸喹硫平缓释片 | 399.34 | 0.45% | 279.93 | 0.33% | 141.17 | 0.20% | |
| 低剂量药物制剂 | 口服避孕药 | 6,829.71 | 7.67% | 8,782.43 | 10.20% | 8,751.47 | 12.60% |
| 其它女性健康用药 | 2,156.73 | 2.42% | 1,979.64 | 2.30% | 1,950.79 | 2.81% | |
| 合计 | 89,089.73 | 100.00% | 86,078.94 | 100.00% | 69,483.23 | 100.00% | |
注:公司于 2025年新上市销售结合雌激素缓释片及西格列汀二甲双胍缓释片
(2)分区域主营业务收入情况
报告期内,公司主营业务收入分区域情况如下:
单位:万元
| 地域 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 境外 | 56,547.91 | 63.15% | 53,642.79 | 61.93% | 48,308.91 | 68.97% |
| 境内 | 32,999.09 | 36.85% | 32,979.39 | 38.07% | 21,734.15 | 31.03% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
3、主要产品价格变动情况
报告期内,公司主要产品的平均单价(不考虑收益分成及独家经销权收入)情况如下:
单位:元/片
| 类别 | 2025年度 | 2024年度 | 2023年度 | ||
| 价格 | 变动 | 价格 | 变动 | 价格 | |
| 琥珀酸美托洛尔缓释片(境外销售) | 0.176 | -13.35% | 0.204 | 4.34% | 0.195 |
| 琥珀酸美托洛尔缓释片(境内销售) | 0.35 | -0.12% | 0.36 | 1.07% | 0.35 |
| 硝苯地平缓释片 | 0.27 | 0.49% | 0.27 | 0.39% | 0.27 |
| 盐酸地尔硫卓缓释胶囊 | 0.46 | -0.47% | 0.46 | -2.43% | 0.47 |
| 口服避孕药 | 0.39 | -13.23% | 0.45 | 19.87% | 0.38 |
报告期内,发行人主要产品境外销售平均单价略有变动,主要系各期汇率变动及向下游销售产品结构变化导致,其中 2025 年度琥珀酸美托洛尔缓释片境外销售单价相较 2024 年度下降 13.35 个百分点,主要系单价较低的小剂量产品当期销量占比提升所致。报告期内,发行人主要产品境内销售平均单价无明显波动。
(二)主要客户销售情况
1、向前五名客户销售情况
报告期内,公司向前五名客户销售情况如下:
| 年份 | 序号 | 客户名称 | 主要产品类别 | 销售金额(万元) | 占主营业务收入的比例 |
| 2025年度 | 1 | Ingenus | 抗高血压、抗糖尿病、抗精神病、避孕药及更年期综合症等药品 | 49,748.04 | 55.56% |
| 2 | 国药控股 | 抗高血压、抗糖尿病等药品 | 27,939.25 | 31.20% | |
| 3 | NorthStar | 避孕药 | 4,182.97 | 4.67% | |
| 4 | 云南省医药有限公司 | 抗高血压、抗糖尿病等药品 | 3,126.50 | 3.49% | |
| 5 | Dr.Reddy's | 避孕药 | 2,207.20 | 2.46% | |
| 合计 | 87,203.95 | 97.38% | |||
| 2024年度 | 1 | Ingenus | 抗高血压、抗糖尿病、抗精神病、避孕药及更年期综合症等药品、研发服务 | 44,934.32 | 51.87% |
| 2 | 国药控股 | 抗高血压、抗糖尿病等药品 | 27,527.01 | 31.78% | |
| 3 | NorthStar | 避孕药 | 5,788.84 | 6.68% | |
| 4 | Dr.Reddy's | 避孕药 | 2,252.59 | 2.60% | |
| 5 | 云南省医药有限公司 | 抗高血压、抗糖尿病等药品 | 2,164.27 | 2.50% | |
| 合计 | 82,667.03 | 95.43% | |||
| 2023年度 | 12 | Ingenus国药控股 | 抗高血压、抗糖尿病、抗精神病、避孕药及更年期综合症等药品、研发服务抗高血压、抗糖尿病等药品 | 39,666.0419,411.89 | 56.63%27.71% |
| 3 | NorthStar | 避孕药 | 5,865.37 | 8.37% | |
| 4 | Dr.Reddy's | 避孕药 | 2,075.92 | 2.96% | |
| 5 | 云南省医药有限公司 | 抗高血压、抗糖尿病等药品 | 1,423.52 | 2.03% | |
| 合计 | 68,442.74 | 97.72% | |||
注: 、国药控股北京有限公司、国药控股广州有限公司、国药控股江苏有限公司、国药控股吉林有限公司、国药控股云南有限公司、国药控股威海有限公司、国药控股广西有限公司、国药控股安徽有限公司、国药控股浙江有限公司、国药控股天津有限公司、国药控股分销中心有限公司、国药控股江西有限公司、国药控股宁德有限公司、国药控股南平新力量有限公司、国药控股安庆有限公司、国药集团西南医药有限公司、国药控股内蒙古有限公司、国药器械(江西)配送服务有限公司、国药控股常州有限公司、国药控股三明有限公司系同一控制下企业,此处合并披露为国药控股股份有限公司; 2、Mayne 于 2023 年被 Dr.Reddy’s 收购,故自 2023 年起两个公司合并披露;
2、Mayne 于2023 年被Dr.Reddy’s 收购,故自2023 年起两个公司合并披露;
3、INGENUS PHARMACEUTICALS, LLC、PREFGEN PHARMACEUTICALS LLC 系同一控制下企业,此处合并披露 Ingenus。
报告期内,公司向 Ingenus 的销售额占主营业务收入的比例均在 50%以上且较为稳定,公司与其保持了长期稳定的合作关系,交易内容集中于公司主营产品,双方在业务持续性方面均不存在重大不确定性,公司客户较为集中的情况符合行业经营特点。公司及其董事、取消设置监事会前的在任监事、高级管理人员、核心技术人员、主要关联方或持有公司 5%以上股份的股东与上述主要客户不存在关联关系,也未在其中拥有其他利益安排。
2、主要客户 Ingenus的基本情况
(1)基本情况
Ingenus 为一家注册于美国的集研发、生产及销售于一体的综合型药企,主要从事仿制药的开发、制造和商业化,致力于通过仿制药以提高药品的可及性以及降低医疗开支,经营产品涉及 120 余种类、规格的仿制药,覆盖高血压、冠心病、糖尿病、女性避孕及健康等领域,并重点关注透皮、半固体、注射和缓控释等创新剂型。目前Ingenus员工超过 350名,其中有研发人员超过 140名,在美国和德国设有生产设施,分别进行口服片剂和肿瘤注射剂的生产;在美国、印度和瑞士均拥有研发中心;与美国药品销售渠道建立了广泛的合作关系。该公司基本情况如下:
| 企业名称 | INGENUS PHARMACEUTICALS, LLC. |
| 成立时间 | 2009年12月18日 |
| 企业类型 | 有限责任公司 |
| 注册地址 | C/O CORPDIRECT AGENTS, INC. 1209 ORANGE ST.,19801,DELAWARE WILMINGTON United States |
| 股权结构 | Ingenus Holdings LP 持股68.60%, Stern Holdings LLC 持股29.40%, Paul Dutra 持股2.00% |
(2)简要历史沿革
Ingenus 成立于 2009 年,自成立以来,Ingenus 不断深化产品研发及销售渠道的拓展,陆续与 McKesson、Cardinal Health 和 Cencora 等美国三大药品流通企业建立了业务合作,并建立了涵盖 CVS Health、Walmart等药品零售渠道。
(3)市场份额及市场地位
McKesson、Cardinal Health 和 Cencora2023 年度营业收入都超过 2,000 亿美元,占据美国药品市场的绝大部分市场份额;2023 年度,Ingenus 营业收入约 5.6 亿美元。Ingenus与包括上述三家公司在内的美国药品流通企业建立了稳定合作关系。
基于美国药品销售高度集中的市场格局,Ingenus 整体市场份额不突出,但是在部分细分产品领域具有领先的市场份额。除经销公司的琥珀酸美托洛尔缓释片、硝苯地平缓释片市场份额较高外,根据 IMS 数据,2021 年度 Ingenus 销售的环磷酰胺注射液产品在美国市场市占率为 20.32%,排名第二;东莨菪碱透皮贴片产品在美国市场市占率为 16.41%,排名第四。
自成立以来,Ingenus 持续向市场推出新产品,与美国主流销售流通企业建立了广泛稳定的合作关系,诸多产品取得了领先的市场份额,预计未来经营发展不存在重大不确定性风险。
(4)与 Ingenus 合作情况
Ingenus 致力于通过仿制药的生产和销售,提高药品的可及性以及降低医疗开支,并非常关注剂型创新产品对上述目标的贡献以及为其市场竞争带来的优势。公司在制剂技术,特别是缓控释技术方面具有显著优势,同时公司也在寻找经销商以促进产品于美国市场的销售。基于上述背景,双方管理层开始接触沟通,并于 2013 年开展业务合作。2013 年以来,双方保持了良好稳定的合作关系,涉及产品种类不断增加,若干产品于美国市场取得了领先的市场份额,并进一步合作开展新产品的开发。公司与Ingenus 业务合作的开展均经双方充分沟通和审慎评估,并依合同约定执行,业务获取合法合规。
公司主要通过将产品于美国市场独家经销的权利授予 Ingenus 的方式与 Ingenus 开展经销合作,该方式是我国制药企业开拓美国市场的重要方式之一,符合行业惯例。
五、发行人主要产品的采购情况和主要供应商
(一)主要原材料和能源的供应情况
1、主要原材料供应情况
公司生产所需的原材料主要为原料类、辅料类、包装材料和溶剂类等。
(1)主要原材料采购情况
报告期内,公司主要原材料的采购情况如下:
单位:万元
| 类别 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 原料 | 12,035.79 | 49.37% | 9,103.92 | 39.39% | 10,616.27 | 48.38% |
| 辅料 | 7,216.04 | 29.60% | 8,078.23 | 34.96% | 6,594.78 | 30.05% |
| 包装材料 | 4,595.61 | 18.85% | 5,300.60 | 22.94% | 4,272.37 | 19.47% |
| 溶剂 | 530.54 | 2.18% | 627.18 | 2.71% | 461.41 | 2.10% |
| 合计 | 24,377.99 | 100.00% | 23,109.92 | 100.00% | 21,944.83 | 100.00% |
(2)主要原材料采购价格变动情况
报告期内,公司主要原材料采购价格变动情况如下:
| 类别 | 单位 | 2025年度 | 2024年度 | 2023年度 | ||
| 价格 | 变动 | 价格 | 变动 | 价格 | ||
| 原料 | 元/kg | 569.22 | 9.73% | 518.76 | -5.90% | 551.30 |
| 辅料 | 元/kg | 128.37 | -6.85% | 137.80 | 1.67% | 135.53 |
| 元/千个 | 23.33 | -3.06% | 23.04 | -3.01% | 23.76 | |
| 包装材料 | 元/kg | 177.49 | -15.76% | 210.68 | 82.75% | 115.28 |
| 元/千个 | 211.67 | -5.71% | 224.50 | -12.30% | 255.98 | |
| 溶剂 | 元/kg | 9.12 | -5.33% | 9.63 | 1.56% | 9.48 |
报告期内公司主要原材料采购价格变动主要系原材料采购结构、各期汇率波动及 原材料成本变动影响所致。
2、主要能源供应情况
报告期内,公司生产所需能源主要为水、电和蒸汽,相关采购情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 | |
| 电 | 数量(万千瓦时) | 3,058.08 | 2,728.26 | 2,414.91 |
| 金额(万元) | 2,314.48 | 2,185.51 | 1,948.79 | |
| 单价(元/千瓦时) | 0.76 | 0.80 | 0.81 | |
| 水 | 数量(万吨) | 23.13 | 18.83 | 17.24 |
| 金额(万元) | 79.89 | 65.35 | 62.54 | |
| 单价(元/吨) | 3.45 | 3.47 | 3.63 | |
| 蒸汽 | 数量(吨) | 36,078.00 | 33,597.00 | 26,902.00 |
| 金额(万元) | 780.14 | 791.37 | 714.26 | |
| 单价(元/吨) | 216.24 | 235.55 | 265.50 | |
(二)主要供应商采购情况
报告期内,公司向前五名供应商采购情况如下:
| 年份 | 序号 | 供应商名称 | 主要采购内容 | 采购金额(万元) | 占采购总额比例 |
| 2025年度 | 1 | Moehs集团 | 琥珀酸美托洛尔、硝苯地平 | 5,574.37 | 22.87% |
| 2 | Fabbrica | 盐酸地尔硫卓 | 3,564.96 | 14.62% | |
| 3 | 罗盖特集团 | 乙基纤维素、羟丙基甲基纤维素 | 1,721.23 | 7.06% | |
| 4 | Evonik | 丙烯酸树脂 | 1,492.37 | 6.12% | |
| 5 | Interchem | 硝苯地平 | 1,402.71 | 5.75% | |
| 合计 | 13,755.64 | 56.43% | |||
| 2024年度 | 1 | Fabbrica | 盐酸地尔硫卓、富马酸喹硫平 | 3,336.06 | 14.44% |
| 23 | Moehs集团卡乐康集团 | 琥珀酸美托洛尔、硝苯地平羟丙基甲基纤维素、空白丸心、着色剂 | 2,968.922,788.83 | 12.85%12.07% | |
| 4 | SHRIJI | 塑料瓶、塑料瓶盖 | 1,349.16 | 5.84% | |
| 5 | Ashland集团 | 乙基纤维素、羟丙基纤维素、聚乙烯吡咯烷酮、羟丙甲纤维素 | 1,236.87 | 5.35% | |
| 合计 | 11,679.84 | 50.54% | |||
| 2023年度 | 1 | Moehs集团 | 琥珀酸美托洛尔、硝苯地平 | 3,320.80 | 15.13% |
| 2 | Ashland集团 | 乙基纤维素、羟丙基纤维素、聚乙烯吡咯烷酮、羟丙甲纤维素 | 2,502.07 | 11.40% | |
| 3 | Fabbrica | 盐酸地尔硫卓、富马酸喹硫平 | 2,139.92 | 9.75% | |
| 4 | 卡乐康集团 | 羟丙基甲基纤维素、空白丸心、着色剂 | 1,861.41 | 8.48% | |
| 5 | BayerAG | 醋酸炔诺酮、炔诺酮 | 1,451.35 | 6.61% | |
| 合计 | 11,275.54 | 51.38% | |||
注:1、Moehs BCN S.L.、Moehs Catalana S.L.与 Benechim, S.P.R.L 系同一控制下企业,此处合并披露为 Moehs 集团;Ashland Industries Europe GMBH、亚什兰化学贸易(上海)有限公司、亚什兰中国(投资)有限公司及 Ashland Specialty Ingredients 系同一控制下企业,此处合并披露为Ashland 集团; Colorcon Asia Pacific Pte. Ltd.、卡陆康(上海)贸易有限公司与上海卡乐康包衣技术有限公司系同一控制下企业,此处合并披露为卡乐康集团;喜吉包装材料(湖北)有限公司与SHRIJI POLYMERS (INDIA) LTD.系 同 一 控 制 下 企 业 , 此 处 合 并 披 露 为 SHRIJI;NUTRITION&BIOSCIENCES HONG KONG LIMITED 与丹尼斯克生物科技(上海)有限公司系同一控制下企业,此处合并披露为罗盖特集团。
报告期内公司不存在向单个供应商的采购比例超过采购总额 50%或严重依赖少数供应商的情形。公司及其董事、取消设置监事会前的在任监事、高级管理人员、核心技术人员、主要关联方和持有公司 5%以上股份的股东与上述主要供应商不存在关联关系,也未在其中拥有其他利益安排。
六、与发行人业务相关的资产情况
(一)对主营业务有重大影响的主要固定资产情况
截至 2025年 12月 31日,公司的固定资产主要为房屋及建筑物、机器设备、运输工具、办公设备及工具器具,具体情况如下:
单位:万元
| 项目 | 账面原值 | 累计折旧 | 减值准备 | 账面价值 | 成新率 |
| 房屋及建筑物 | 17,451.06 | 3,629.26 | - | 13,821.80 | 79.20% |
| 机器设备 | 50,876.64 | 28,044.72 | 2,774.99 | 20,056.93 | 39.42% |
| 运输工具 | 308.05 | 225.18 | - | 82.87 | 26.90% |
| 办公设备及工具器具 | 3,276.07 | 2,458.94 | 61.23 | 755.9 | 23.07% |
| 合计 | 71,911.82 | 34,358.11 | 2,836.21 | 34,717.50 | 48.28% |
截至2025年12月31日,公司的主要生产设备如下:
单位:万元
| 项目 | 账面原值 | 累计折旧 | 账面价值 | 成新率 |
| 流化床及配件 | 5,732.20 | 2,643.33 | 3,088.87 | 53.89% |
| 压片机及模具 | 1,585.95 | 955.62 | 630.33 | 39.74% |
| 追踪追溯系统 | 1,642.15 | 862.65 | 779.50 | 47.47% |
| 色谱仪 | 1,412.60 | 905.55 | 507.05 | 35.89% |
| 包衣机及配件 | 2,116.18 | 1,007.51 | 1,108.67 | 52.39% |
| 铝塑包装机及配件 | 1,149.28 | 762.21 | 387.07 | 33.68% |
| 200BPM 瓶装线 | 935.72 | 409.61 | 526.11 | 56.23% |
| 配电柜 | 976.93 | 730.85 | 246.08 | 25.19% |
| 蓄热式热力氧化炉(RTO) | 538.82 | 214.18 | 324.64 | 60.25% |
| 溶出度仪 | 446.17 | 310.20 | 135.97 | 30.47% |
| 合计 | 16,536.00 | 8,801.71 | 7,734.29 | 46.77% |
(二)主要固定资产
1、自有房产
截至本招股说明书签署日,公司及其控股子公司自有房产情况如下:
| 序号 | 所有权人 | 不动产权证编号 | 坐落 | 用途 | 面积(平方米) | 他项权利 |
| 1 | 联亚药业 | 苏(2022)南通开发区不动产权第0008468号 | 广兴路1号 | 生产、研发及行政办公 | 51,229.77 | 无 |
2、租赁房产
截至本招股说明书签署日,公司及其控股子公司租赁房产情况如下:
| 序号 | 承租人 | 出租人/权利人 | 坐落 | 租赁面积(平方米) | 用途 | 租赁期限 |
| 1 | 联亚药业 | 南通福汉兴业现代物流中心有限公司 | 南通综合保税区A区内仓库A栋、B栋和F栋一层 | 2,815.00 | 仓储 | 2026.07.01-2026.12.31 |
| 2 | 联亚药业 | 南通经济技术开发区控股集团有限公司 | 南通市经济技术开发区四海家园人才公寓23号楼501室、22号楼105室 | 120.00 | 公寓/居住 | 2026.08.01-2027.07.31 |
| 3 | 联亚药业 | 南通经济技术开发区控股集团有限公司 | 南通市经济技术开发区四海家园人才公寓23号楼103室 | 65.00 | 公寓/居住 | 2025.10.11-2026.10.10 |
| 4 | 联亚药业 | 南通能达建设投资有限公司 | 南通市经济技术开发区五湖家园5幢1602室 | 95.00 | 公寓/居住 | 2026.08.01-2027.07.31 |
| 5 | 联亚药业 | 南通能达建设投资有限公司 | 南通市经济技术开发区五湖家园5幢1601室 | 70.10 | 公寓/居住 | 2025.10.10-2026.10.09 |
| 6 | 联亚美国 | VALUERANCH PROPERTIES LLC | 6475 Preston Road,Suite 160, Frisco, TX,75034 | 300.00平方英尺 | 办公 | 2025.01.01-2029.12.31 |
截至本招股说明书签署日,公司及其境内控股子公司签署的房屋租赁合同尚未完成租赁备案登记手续的办理。根据《中华人民共和国民法典》以及《最高人民法院关于审理城镇房屋租赁合同纠纷案件具体应用法律若干问题的解释》等有关规定,房屋租赁合同未办理租赁备案登记手续不会影响租赁合同的效力,公司及其境内控股子公司在该等合同项下的权利可获得法律保护。
(三)主要无形资产
1、土地使用权
截至本招股说明书签署日,公司及其控股子公司拥有土地使用权情况如下:
| 序号 | 权利人 | 不动产权证编号 | 面积(平方米) | 坐落 | 用途 | 使用权类型 | 使用权期限 | 他项权利 |
| 1 | 联亚药业 | 苏(2022)南通开发区不动产权第0008468号 | 83,287.36 | 南通市经济技术开发区广兴路1号 | 工业 | 出让 | 2005.11.11-2055.04.12(S1地块:土地面积:60,102.95 $m^{2}$ )2014.05.04-2063.10.16(S2地块:土地面积:23,184.41 $m^{2}$ ) | 无 |
| 2 | 联怡技术 | 新(2021)昭苏县不动产权第001916号 | 38,210.96 | 新疆维吾尔自治区乌鲁木齐市昭苏县郁金香路以西、阿克苏街以北、新宇药业以南 | 工业 | 出让 | 2021.10.30-2071.10.29 | 无 |
| 3 | 联亚药业 | 苏(2022)南通开发区不动产权第0014673号 | 27,348.82 | 富民路西、通启运河南、支六路北、支四路东 | 工业 | 出让 | 2022.09.07-2072.09.06 | 无 |
| 4 | 联亚药业 | 苏(2022)南通开发区不动产权第0014674号 | 37,631.34 | 中央路东、通启运河南、支六路北、支四路西 | 工业 | 出让 | 2022.09.07-2072.09.06 | 无 |
2、商标权
(1)境内商标权
截至本招股说明书签署日,公司及其境内控股子公司取得注册商标情况如下:
| 序号 | 商标权人 | 注册号 | 商标 | 注册日/续期日 | 有效期 | 注册类别 | 取得方式 | 他项权利 |
| 1 | 联亚药业 | 47449156 | 悦薇雅 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 2 | 联亚药业 | 47448744 | 诺新同 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 3 | 联亚药业 | 47447734 | 欣思安 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 4 | 联亚药业 | 47446700 | 联舒同 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 5 | 联亚药业 | 47445701 | 倍舒同 | 2021.03.14 | 2031.03.13 | 5 | 原始取得 | 无 |
| 6 | 联亚药业 | 47442389 | 悦唐平 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 7 | 联亚药业 | 47442377 | 尼非同 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 8 | 联亚药业 | 47440676 | 舒新同 | 2021.03.14 | 2031.03.13 | 5 | 原始取得 | 无 |
| 9 | 联亚药业 | 47438988 | 联新同 | 2021.03.21 | 2031.03.20 | 5 | 原始取得 | 无 |
| 10 | 联亚药业 | 47438672 | 联思安 | 2021.03.14 | 2031.03.13 | 5 | 原始取得 | 无 |
| 11 | 联亚药业 | 47438665 | 联唐平 | 2021.03.14 | 2031.03.13 | 5 | 原始取得 | 无 |
| 12 | 联亚药业 | 41579602 | 联亚药业 | 2020.07.14 | 2030.07.13 | 5 | 原始取得 | 无 |
| 13 | 联亚药业 | 20668857 | 荷诗婷 | 2017.09.07 | 2027.09.06 | 5 | 原始取得 | 无 |
| 14 | 联亚药业 | 19202242 | 爱莉娜 | 2017.04.07 | 2027.04.06 | 5 | 原始取得 | 无 |
| 15 | 联亚药业 | 19202241 | 思莱恩 | 2017.04.07 | 2027.04.06 | 5 | 原始取得 | 无 |
| 16 | 联亚药业 | 19202018 | 丽维娜 | 2017.04.07 | 2027.04.06 | 5 | 原始取得 | 无 |
| 17 | 联亚药业 | 16927137 | 聚乐贝JULEBER | 2016.07.14 | 2036.07.13 | 5 | 原始取得 | 无 |
| 18 | 联亚药业 | 16927012 | 叶薇菈YAELA | 2016.07.14 | 2036.07.13 | 5 | 原始取得 | 无 |
| 19 | 联亚药业 | 15249439 | 岚宁LARIN | 2025.10.14 | 2035.10.13 | 5 | 原始取得 | 无 |
| 20 | 联亚药业 | 15096273 | 冰翠雅PIMTREA | 2025.09.21 | 2035.09.20 | 5 | 原始取得 | 无 |
| 21 | 联亚药业 | 14909602 | 夏洛贝SHAROBEL | 2025.09.14 | 2035.09.13 | 5 | 原始取得 | 无 |
| 22 | 联亚药业 | 14909343 | 黛碧莉DEBLITANE | 2025.09.14 | 2035.09.13 | 5 | 原始取得 | 无 |
| 23 | 联亚药业 | 11139569 | 丽妮雅LINYAH | 2023.11.14 | 2033.11.13 | 5 | 原始取得 | 无 |
| 24 | 联亚药业 | 11139502 | 法蜜娜FALMINA | 2024.08.21 | 2034.08.20 | 5 | 原始取得 | 无 |
| 25 | 联亚药业 | 11139478 | 菲莉丝PHILITH | 2024.07.21 | 2034.07.20 | 5 | 原始取得 | 无 |
| 26 | 联亚药业 | 11139456 | 薇瑞尔WERA | 2023.11.14 | 2033.11.13 | 5 | 原始取得 | 无 |
| 27 | 联亚药业 | 11139413 | 黛丝塔DasetTA | 2023.11.14 | 2033.11.13 | 5 | 原始取得 | 无 |
| 28 | 联亚药业 | 64635199 | 2022.10.28 | 2032.10.27 | 5 | 原始取得 | 无 | |
| 29 | 联亚药业 | 67337923 | 联丽婷 | 2023.03.28 | 2033.03.27 | 5 | 原始取得 | 无 |
| 30 | 联亚药业 | 66477688 | 联亚药业 | 2023.06.21 | 2033.06.20 | 10 | 原始取得 | 无 |
| 31 | 联亚药业 | 67351252 | 伊人安 | 2023.04.21 | 2033.04.20 | 5 | 原始取得 | 无 |
| 32 | 联亚药业 | 74298175 | 联唐汀 | 2024.03.14 | 2034.03.13 | 5 | 原始取得 | 无 |
| 33 | 联亚药业 | 74305322 | 联唐净 | 2024.03.14 | 2034.03.13 | 5 | 原始取得 | 无 |
| 34 | 联亚药业 | 74321910 | 联唐达 | 2024.03.14 | 2034.03.13 | 5 | 原始取得 | 无 |
| 35 | 联亚药业 | 74319208 | 联唐安 | 2024.03.14 | 2034.03.13 | 5 | 原始取得 | 无 |
| 36 | 联亚药业 | 82406674 | 优势越 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 37 | 联亚药业 | 82397853 | 优诗茗 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 38 | 联亚药业 | 82394612 | 优仕月 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 39 | 联亚药业 | 82389587 | 悠诗茗 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 40 | 联亚药业 | 82389558 | 悠诗鸣 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 41 | 联科药业 | 62984146 | NOVAST LABS | 2022.09.28 | 2032.09.27 | 5 | 原始取得 | 无 |
| 42 | 联科药业 | 63029130 | 2022.09.14 | 2032.09.13 | 5 | 原始取得 | 无 | |
| 43 | 联科药业 | 62984358 | NOVASTThe Spirit Of Quality | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 44 | 联科药业 | 62987216 | NOVASTLABSThe Spirit Of Quality | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 45 | 联科药业 | 62992018 | NOVASTLABS | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 46 | 联科药业 | 63005982 | NOVASTLABS | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 47 | 联科药业 | 66480199 | NOVASTThe Spirit Of Quality | 2023.07.07 | 2033.07.06 | 10 | 原始取得 | 无 |
| 序号 | 商标权人 | 注册号 | 商标 | 注册日/续期日 | 有效期 | 注册类别 | 取得方式 | 他项权利 |
| 38 | 联亚药业 | 82394612 | 优仕月 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 39 | 联亚药业 | 82389587 | 悠诗茗 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 40 | 联亚药业 | 82389558 | 悠诗鸣 | 2025.06.07 | 2035.06.06 | 5 | 原始取得 | 无 |
| 41 | 联科药业 | 62984146 | NOVAST LABS | 2022.09.28 | 2032.09.27 | 5 | 原始取得 | 无 |
| 42 | 联科药业 | 63029130 | 2022.09.14 | 2032.09.13 | 5 | 原始取得 | 无 | |
| 43 | 联科药业 | 62984358 | NOVASTThe Spirit Of Quality | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 44 | 联科药业 | 62987216 | NOVASTLABSThe Spirit Of Quality | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 45 | 联科药业 | 62992018 | NOVASTLABS | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 46 | 联科药业 | 63005982 | NOVASTLABS | 2022.09.07 | 2032.09.06 | 5 | 原始取得 | 无 |
| 47 | 联科药业 | 66480199 | NOVASTThe Spirit Of Quality | 2023.07.07 | 2033.07.06 | 10 | 原始取得 | 无 |
(2)境外商标权
截至本招股说明书签署日,联亚美国已取得境外商标权情况如下:
| 序号 | 商标权人 | 注册号 | 注册国家/地区 | 商标 | 注册日/续期日 | 有效期 | 注册类别 | 取得方式 | 他项权利 |
| 1 | 联亚美国 | 4,676,036 | 美国 | DEBLITANE | 2025.01.20 | 2035.01.20 | 5 | 原始取得 | 无 |
| 2 | 联亚美国 | 4,937,713 | 美国 | JULEBER | 2026.04.12 | 2036.04.12 | 5 | 原始取得 | 无 |
| 3 | 联亚美国 | 4,847,197 | 美国 | SETLAKIN | 2025.11.03 | 2035.11.03 | 5 | 原始取得 | 无 |
| 4 | 联亚美国 | 4,676,037 | 美国 | SHAROBEL | 2025.01.20 | 2035.01.22 | 5 | 原始取得 | 无 |
| 5 | 联亚美国 | 4,305,545 | 美国 | DASETTA | 2023.03.19 | 2033.03.19 | 5 | 受让取得 | 无 |
| 6 | 联亚美国 | 4,292,838 | 美国 | ELINEST | 2023.02.19 | 2033.02.19 | 5 | 受让取得 | 无 |
| 7 | 联亚美国 | 4,309,391 | 美国 | FALMINA | 2023.03.26 | 2033.03.26 | 5 | 受让取得 | 无 |
| 8 | 联亚美国 | 4,305,544 | 美国 | LEVONEST | 2023.03.19 | 2033.03.19 | 5 | 受让取得 | 无 |
| 9 | 联亚美国 | 4,329,204 | 美国 | MONO-LINYAH | 2023.04.30 | 2033.04.30 | 5 | 原始取得 | 无 |
| 10 | 联亚美国 | 4,292,868 | 美国 | PHILITH | 2023.02.19 | 2033.02.19 | 5 | 原始取得 | 无 |
| 11 | 联亚美国 | 4,309,493 | 美国 | TRI-LINYAH | 2023.03.26 | 2033.03.26 | 5 | 受让取得 | 无 |
| 12 | 联亚美国 | 4,292,869 | 美国 | WERA | 2023.02.19 | 2033.02.19 | 5 | 原始取得 | 无 |
| 13 | 联亚美国 | 4,478,392 | 美国 | LARIN | 2024.02.04 | 2034.02.04 | 5 | 受让取得 | 无 |
| 14 | 联亚美国 | 4,309,492 | 美国 | LINYAH | 2023.03.26 | 2033.03.26 | 5 | 受让取得 | 无 |
| 15 | 联亚美国 | 5,764,124 | 美国 | NEW DAY | 2019.05.28 | 2029.05.28 | 5 | 原始取得 | 无 |
| 16 | 联亚美国 | 4,471,327 | 美国 | PIMTREA | 2024.01.21 | 2034.01.21 | 5 | 原始取得 | 无 |
| 17 | 联亚美国 | 6,599,137 | 美国 | DOLISHALE | 2021.12.21 | 2031.12.21 | 5 | 原始取得 | 无 |
| 18 | 联亚美国 | 3,274,552 | 美国 | NOVASTThe Spirit Of Quality | 2017.08.07 | 2027.08.07 | 42 | 原始取得 | 无 |
| 19 | 联亚美国 | 6,683,157 | 美国 | 2022.03.29 | 2032.03.29 | 5 | 原始取得 | 无 | |
| 20 | 联亚美国 | 6,644,689 | 美国 | 2022.02.15 | 2032.02.15 | 5 | 原始取得 | 无 | |
| 21 | 联亚美国 | 8,368,499 | 美国 | HER STYLE 2026.07.28 | 2036.07.28 | 5 | 原始取得 | 无 | |
3、专利权
(1)境内专利权
截至本招股说明书签署日,公司及其控股子公司已取得境内专利权情况如下:
| 序号 | 专利权人 | 专利类型 | 专利名称 | 专利号 | 申请日 | 授权公告日 | 取得方式 | 他项权利 |
| 1 | 联亚药业 | 发明 | 一种盐酸环苯扎林缓释胶囊及其制备方法 | ZL202211691406.X | 2022.12.27 | 2025.07.22 | 原始取得 | 无 |
| 2 | 联亚药业 | 发明 | 一种稳定的包含屈螺酮和雌二醇的药物组合物及其制备方法 | ZL202211538470.4 | 2022.12.01 | 2025.04.11 | 原始取得 | 无 |
| 3 | 联亚药业 | 发明 | 一种托吡酯药物中杂质的检测方法及其应用 | ZL202211327839.7 | 2022.10.27 | 2025.04.01 | 原始取得 | 无 |
| 4 | 联亚药业 | 发明 | 一种含高盐基质的结合雌激素原料药中元素杂质的ICP-MS检测方法 | ZL202111457080.X | 2021.12.02 | 2024.03.19 | 原始取得 | 无 |
| 5 | 联亚药业 | 发明 | 一种盐酸地尔硫卓缓释胶囊 | ZL202111544392.4 | 2021.12.16 | 2023.10.20 | 原始取得 | 无 |
| 6 | 联亚药业 | 发明 | 一种结合雌激素片中游离甾体杂质含量的检测方法 | ZL202111611192.6 | 2021.12.27 | 2023.09.26 | 原始取得 | 无 |
| 7 | 联亚药业 | 发明 | 一种盐酸环苯扎林中氯离子含量的检测方法 | ZL202111055949.8 | 2021.09.09 | 2023.09.12 | 原始取得 | 无 |
| 8 | 联亚药业 | 发明 | 一种稳定的铝塑包装去氨加压素片剂 | ZL202111611292.9 | 2021.12.27 | 2023.06.27 | 原始取得 | 无 |
| 9 | 联亚药业 | 发明 | 一种盐酸地尔硫卓缓释胶囊及其制备方法和应用 | ZL202210005594.X | 2022.01.05 | 2023.05.30 | 原始取得 | 无 |
| 10 | 联亚药业 | 发明 | 一种盐酸普拉克索缓释片剂及其制备方法 | ZL202111333658.0 | 2021.11.11 | 2023.05.30 | 原始取得 | 无 |
| 11 | 联亚药业 | 发明 | 一种盐酸环苯扎林缓释胶囊及其制备方法 | ZL202111535845.7 | 2021.12.15 | 2023.05.26 | 原始取得 | 无 |
| 12 | 联亚药业 | 发明 | 一种硝苯地平控释片 | ZL202111645948.9 | 2021.12.30 | 2023.05.16 | 原始取得 | 无 |
| 13 | 联亚药业 | 发明 | 一种包含去氧孕烯和炔雌醇的药物组合物及其制备方法和应用 | ZL202111458849.X | 2021.12.02 | 2023.04.28 | 原始取得 | 无 |
| 14 | 联亚药业 | 发明 | 一种盐酸美金刚缓释制剂溶出度的检测方法 | ZL202111227495.8 | 2021.10.21 | 2023.04.28 | 原始取得 | 无 |
| 15 | 联亚药业 | 发明 | 一种稳定的双醋炔诺酮炔雌醇复方片及其制备方法 | ZL202111558187.3 | 2021.12.20 | 2023.03.14 | 原始取得 | 无 |
| 16 | 联亚药业 | 发明 | 一种稳定的盐酸环苯扎林缓释胶囊 | ZL202111589679.9 | 2021.12.23 | 2023.03.10 | 原始取得 | 无 |
| 17 | 联亚药业 | 发明 | 一种用于测定铝塑包装水份通透率的胶囊剂及检测方法 | ZL201910405804.2 | 2019.05.16 | 2022.03.08 | 原始取得 | 无 |
| 18 | 联亚药业 | 发明 | 一种口服避孕药安慰片中多种活性成分的分析方法 | ZL201910389664.4 | 2019.05.10 | 2021.12.21 | 原始取得 | 无 |
| 19 | 联亚药业 | 发明 | 一种测定奥卡西平缓释片释放度的分析方法 | ZL201910317604.1 | 2019.04.19 | 2021.11.02 | 原始取得 | 无 |
| 20 | 联亚药业 | 发明 | 一种薄膜渗透率测定装置及其检测方法 | ZL201410402846.8 | 2014.08.15 | 2016.10.05 | 原始取得 | 无 |
| 21 | 联亚药业 | 发明 | 快速测定混合物中特征聚合物材料的气相分析方法 | ZL201410485506.6 | 2014.09.22 | 2016.09.07 | 原始取得 | 无 |
| 22 | 联亚药业 | 发明 | 一种多层固体药物剂型 | ZL201310673039.5 | 2013.12.12 | 2014.12.03 | 原始取得 | 无 |
| 23 | 联嘉医药 | 发明 | 一种稳定的包含炔雌醇和醋酸炔诺酮的药物组合物 | ZL202111351300.0 | 2021.11.16 | 2022.05.17 | 原始取得 | 无 |
| 24 | 联嘉医药 | 发明 | 一种药物中亚硝胺类杂质的检测方法 | ZL202111479213.3 | 2021.12.07 | 2022.04.01 | 原始取得 | 无 |
| 25 | 联嘉医药 | 发明 | 一种美托洛尔中多种金属元素的含量测定方法 | ZL202111454731.X | 2021.12.02 | 2022.03.25 | 原始取得 | 无 |
| 26 | 联嘉医药 | 发明 | 一种硝苯地平缓释片及其制备方法 | ZL202111316687.6 | 2021.11.09 | 2022.03.01 | 原始取得 | 无 |
| 27 | 联嘉医药 | 发明 | 一种琥珀酸美托洛尔缓释片及其制备方法 | ZL202111545456.2 | 2021.12.17 | 2022.03.01 | 原始取得 | 无 |
| 28 | 联嘉医药 | 发明 | 一种乙酰唑胺缓释胶囊及其制备方法 | ZL202111466355.6 | 2021.12.03 | 2022.02.25 | 原始取得 | 无 |
| 29 | 联亚药业 | 实用新型 | 一种流化床滤袋抖袋装置 | ZL201920709716.7 | 2019.05.17 | 2020.08.21 | 原始取得 | 无 |
| 30 | 联亚药业 | 实用新型 | 一种用于药片填充的胶囊剂填充装置 | ZL201920567201.8 | 2019.04.24 | 2020.05.12 | 原始取得 | 无 |
| 31 | 联亚药业 | 实用新型 | 一种用于微片填充的胶囊剂填充装置 | ZL201920614749.3 | 2019.04.30 | 2020.05.12 | 原始取得 | 无 |
| 32 | 联亚药业 | 实用新型 | 用于药片填充的胶囊剂填充装置 | ZL201920615777.7 | 2019.04.30 | 2020.05.12 | 原始取得 | 无 |
| 33 | 联亚药业 | 实用新型 | 一种流化床气流分配开孔板 | ZL201920647745.5 | 2019.05.08 | 2020.05.12 | 原始取得 | 无 |
| 34 | 联亚药业 | 实用新型 | 一种溶出仪定位投样装置 | ZL201920556254.X | 2019.04.23 | 2020.02.21 | 原始取得 | 无 |
| 35 | 联亚药业 | 实用新型 | 一种用于铝塑包装的药片填充装置 | ZL201920556230.4 | 2019.04.23 | 2020.02.04 | 原始取得 | 无 |
| 36 | 联亚药业 | 实用新型 | 溶出仪定位投样装置 | ZL201920723121.7 | 2019.05.20 | 2020.02.04 | 原始取得 | 无 |
注:根据《中华人民共和国专利法》,发明专利权的期限为 20年,实用新型专利权的期限为 10年,均自申请日起算。
(2)境外专利权
截至本招股说明书签署日,公司已取得的境外专利权情况如下:
| 序号 | 专利权人 | 专利类型 | 专利名称 | 专利号 | 专利申请日 | 授权公告日 | 有效期(年) | 取得方式 | 他项权利 |
| 1 | 联亚药业 | 发明 | Multilayer Solid Pharmaceutical Dosage Forms | US 10,258,577 B2 | 2014.06.16 | 2019.04.16 | 20 | 原始取得 | 无 |
4、域名
截至本招股说明书签署日,公司及其控股子公司取得境内域名情况如下:
| 序号 | 注册人 | 网站域名 | 网站备案/许可证号 | 域名有效期 |
| 1 | 联亚药业 | novast.cn | 苏ICP备11037477号-4 | 2014.10.31-2033.10.31 |
| 2 | 联亚药业 | novast.com | 苏ICP备11037477号-3 | 2004.03.13-2030.03.12 |
| 3 | 联亚药业 | novastpharma.com | 苏ICP备11037477号-1 | 2009.03.12-2029.03.12 |
| 4 | 联亚药业 | novast.com.cn | 苏ICP备11037477号-2 | 2006.02.01-2030.01.31 |
5、作品著作权
截至本招股说明书签署日,公司及其控股子公司取得的作品著作权情况如下:
| 序号 | 著作权人 | 作品名称 | 作品类别 | 创作完成日期 | 登记号 | 登记日期 | 他项权利 |
| 1 | 联亚药业 | 南通联亚 | 美术作品 | 2025.12.01 | 国作登字-2026-F-00080127 | 2026.04.09 | 无 |
(四)业务资质
截至本招股说明书签署日,公司及其境内控股子公司目前拥有的业务资质情况如下:
1、药品生产许可证
| 序号 | 企业名称 | 许可证编号 | 生产地址 | 生产范围 | 发证机关 | 证书有效期 |
| 1 | 联亚药业 | 苏 20160277 | 江苏省南通市经济技术开发区综合保税区广兴路 1 号 | 片剂(含激素类)、胶囊剂 | 江苏省药品监督管理局 | 至 2030.09.05 |
2、药品注册证书
| 序号 | 生产企业/上市许可持有人 | 药品通用名称 | 药品批准文号 | 剂型 | 规格 | 有效期 |
| 1 | 联亚药业 | 左炔诺孕酮片 | 国药准字H20223038 | 片剂 | 1.5mg | 至2032.01.28 |
| 2 | 联亚药业 | 琥珀酸美托洛尔缓释片 | 国药准字H20213846 | 片剂 | 23.75mg | 至2031.11.01 |
| 国药准字H20213849 | 片剂 | 47.5mg | 至2031.11.01 | |||
| 国药准字H20213847 | 片剂 | 95mg | 至2031.11.01 | |||
| 国药准字H20213848 | 片剂 | 190mg | 至2031.11.01 | |||
| 3 | 联亚药业 | 盐酸二甲双胍缓释片(III) | 国药准字H20213736 | 片剂 | 1.0g | 至2031.09.22 |
| 国药准字H20223310 | 片剂 | 0.5g | 至2032.05.08 | |||
| 4 | 联亚药业 | 富马酸喹硫平缓释片 | 国药准字H20233394 | 片剂 | 0.2g(按 $C_{21}H_{25}N_{3}O_{2}S$ 计) | 至2028.04.03 |
| 国药准字H20233395 | 片剂 | 0.3g(按 $C_{21}H_{25}N_{3}O_{2}S$ 计) | 至2028.04.03 | |||
| 5 | 联亚药业 | 盐酸美金刚缓释胶囊 | 国药准字H20234076 | 胶囊剂 | 7mg | 至2028.08.28 |
| 国药准字H20234077 | 胶囊剂 | 14mg | 至2028.08.28 | |||
| 国药准字H20234078 | 胶囊剂 | 21mg | 至2028.08.28 | |||
| 国药准字H20234079 | 胶囊剂 | 28mg | 至2028.08.28 | |||
| 6 | 联亚药业 | 去氧孕烯炔雌醇片 | 国药准字H20244138 | 片剂 | 0.15mg/30μg | 至2029.06.24 |
| 7 | 联亚药业 | 屈螺酮炔雌醇片(II) | 国药准字H20249192 | 片剂 | 3.000mg/0.020mg | 至2029.10.28 |
| 8 | 联亚药业 | 屈螺酮炔雌醇片 | 国药准字H20249620 | 片剂 | 3mg/0.03mg | 至2029.11.30 |
| 9 | 联亚药业 | 地诺孕素片 | 国药准字H20253103 | 片剂 | 2mg | 至2030.01.07 |
| 10 | 联亚药业 | 西格列汀二甲双胍缓释片 | 国药准字H20255056 | 片剂 | 50mg/500mg | 至2030.07.29 |
| 国药准字H20255058 | 片剂 | 100mg/1000mg | 至2030.07.29 | |||
| 11 | 联亚药业 | 西格列汀二甲双胍缓释片(II) | 国药准字H20255057 | 片剂 | 50mg/1000mg | 至2030.07.29 |
| 12 | 联亚药业 | 氟伐他汀钠缓释片 | 国药准字H20255562 | 片剂 | 80mg | 至2030.09.22 |
| 13 | 联亚药业 | 达格列净二甲双胍缓释片(I) | 国药准字H20263923 | 片剂 | 每片含达格列净10mg和盐酸二甲双胍1000mg | 至2031.04.13 |
| 14 | 联亚药业 | 丙戊酸钠缓释片(I) | 国药准字H20265687 | 片剂 | 0.5g(按丙戊酸钠计) | 至2031.08.24 |
3、自研药品境外注册批件
| 序号 | 权利人 | 批准文号 | 产品名称 | 规格 | 批准日期 |
| 1 | 联亚药业 | ANDA090523 | Norgestimate and Ethinyl Estradiol Tablets(诺孕酯炔雌醇片) | 0.25mg/0.035mg | 2012.05.23 |
| 2 | 联亚药业 | ANDA090524 | Norgestimate and Ethinyl Estradiol Tablets(诺孕酯炔雌醇片) | 0.25mg/0.035mg0.215mg/0.035mg0.18mg/0.035mg | 2012.05.30 |
| 3 | 联亚药业 | ANDA090719 | Levonorgestrel and Ethinyl Estradiol Tablets(左炔诺孕酮炔雌醇片) | 0.05mg/0.03mg0.075mg/0.04mg0.125mg/0.03mg | 2010.12.29 |
| 4 | 联亚药业 | ANDA090721 | Levonorgestrel and Ethinyl Estradiol Tablets(左炔诺孕酮炔雌醇片) | 0.1mg/0.02mg | 2012.03.28 |
| 5 | 联亚药业 | ANDA090946 | Norethindrone and Ethinyl Estradiol Tablets(炔诺酮炔雌醇片) | 0.5mg/0.035mg0.75mg/0.035mg1.0mg/0.035mg | 2011.12.22 |
| 6 | 联亚药业 | ANDA090947 | Norethindrone and Ethinyl Estradiol Tablets(炔诺酮炔雌醇片) | 0.4mg/0.035mg | 2011.12.22 |
| 7 | 联亚药业 | ANDA090948 | Norethindrone and Ethinyl Estradiol Tablets(炔诺酮炔雌醇片) | 1mg/0.035mg | 2011.12.22 |
| 8 | 联亚药业 | ANDA091105 | Norgestrel and Ethinyl Estradiol Tablets(炔诺孕酮炔雌醇片) | 0.3mg/0.03mg | 2012.03.28 |
| 9 | 联亚药业 | ANDA091204 | Norethindrone and Ethinyl Estradiol Tablets(炔诺酮炔雌醇片) | 0.5mg/0.035mg | 2012.03.27 |
| 10 | 联亚药业 | ANDA091234 | Desogestrel and Ethinyl Estradiol Tablets(去氧孕烯炔雌醇片) | 0.15mg/0.03mg | 2013.07.12 |
| 11 | 联亚药业 | ANDA091247 | Desogestrel and Ethinyl Estradiol Tablets, USP and Ethinyl Estradiol Tablets(去氧孕烯炔雌醇片和炔雌醇片) | 0.15mg/0.02mg0.01mg | 2013.08.01 |
| 12 | 联亚药业 | ANDA091453 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 1.5mg/0.03mg | 2013.08.23 |
| 13 | 联亚药业 | ANDA091454 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 1mg/0.02mg | 2013.08.26 |
| 14 | 联亚药业 | ANDA200961 | Norethindrone Tablets(炔诺酮片) | 0.35mg | 2013.09.13 |
| 15 | 联亚药业 | ANDA202014 | Norethindrone Tablets(炔诺酮片) | 0.35mg | 2013.09.13 |
| 16 | 联亚药业 | ANDA202995 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 1mg/0.02mg | 2013.12.04 |
| 17 | 联亚药业 | ANDA202996 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 1.5mg/0.03mg | 2014.03.20 |
| 18 | 联亚药业 | ANDA090716 | Levonorgestrel and Ethinyl Estradiol Tablets(左炔诺孕酮炔雌醇片) | 0.15mg/0.03mg | 2014.09.15 |
| 19 | 联亚药业 | ANDA202015 | Drospirenone and Ethinyl Estradiol Tablets(屈螺酮炔雌醇片) | 3mg/0.03mg | 2014.11.19 |
| 20 | 联亚药业 | ANDA202994 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 1mg/0.02mg | 2015.02.18 |
| 21 | 联亚药业 | ANDA202016 | Drospirenone and Ethinyl Estradiol Tablets(屈螺酮炔雌醇片) | 3mg/0.02mg | 2016.01.26 |
| 22 | 联亚药业 | ANDA207976 | Levonorgestrel Tablet(左炔诺孕酮片) | 1.5mg | 2016.03.11 |
| 23 | 联亚药业 | ANDA203435 | Norethindrone Acetate and Ethinyl Estradiol Tablets(醋酸炔诺酮炔雌醇片) | 0.5 mg/0.0025mg1 mg/0.005mg | 2016.06.03 |
| 24 | 联亚药业 | ANDA202987 | Nifedipine Extended-Release Tablets(硝苯地平缓释片) | 30mg, 60mg, 90mg | 2016.08.25 |
| 25 | 联亚药业 | ANDA203434 | Acetazolamide Extended-Release Capsules(乙酰唑胺缓释胶囊) | 500mg | 2016.09.30 |
| 26 | 联亚药业 | ANDA204853 | Indomethacin Extended-Release Capsules(吲哚美辛缓释胶囊) | 75mg | 2017.05.08 |
| 27 | 联亚药业 | ANDA208947 | Quetiapine Extended-Release Tablets(富马酸喹硫平缓释片) | 50mg, 150mg, 200mg, 300mg, 400mg | 2017.11.29 |
| 28 | 联亚药业 | ANDA204106 | Metoprolol Succinate Extended-Release Tablets (琥珀酸美托洛尔缓释片) | 25mg, 50mg, 100mg, 200mg | 2018.02.06 |
| 29 | 联亚药业 | ANDA209547 | Ethynodiol Diacetate and Ethinyl Estradiol Tablets (双醋炔诺醇炔雌醇片) | 1mg/50mcg | 2018.07.25 |
| 30 | 联亚药业 | ANDA209674 | Metformin Hydrochloride Extended-Release Tablets (盐酸二甲双胍缓释片) | 500mg, 1,000mg | 2018.11.02 |
| 31 | 联亚药业 | ANDA209548 | Ethynodiol Diacetate and Ethinyl Estradiol Tablets (双醋炔诺醇炔雌醇片) | 1mg/35mcg | 2019.02.11 |
| 32 | 联亚药业 | ANDA209675 | Clonidine Hydrochloride Extended-Release Tablets (盐酸可乐定缓释片) | 0.1mg | 2019.03.05 |
| 33 | 联亚药业 | ANDA210614 | Nifedipine Extended-Release Tablets (硝苯地平缓释片) | 30mg, 60mg, 90mg | 2019.03.12 |
| 34 | 联亚药业 | ANDA210612 | Estradiol and Norethindrone Acetate Tablets (雌二醇醋酸炔诺酮片) | 1mg/0.5mg 0.5mg/0.1mg | 2019.04.03 |
| 35 | 联亚药业 | ANDA208357 | Desmopressin Acetate Tablets (醋酸去氨加压素片) | 0.1mg, 0.2mg | 2019.06.06 |
| 36 | 联亚药业 | ANDA208783 | Diltiazem Hydrochloride Extended-Release Capsules (盐酸地尔硫卓缓释胶囊) | 120mg, 180mg, 240mg, 300mg, 360mg | 2019.06.14 |
| 37 | 联亚药业 | ANDA210611 | Oxybutynin Chloride Tablets (盐酸奥昔布宁片) | 5mg | 2019.10.30 |
| 38 | 联亚药业 | ANDA202962 | Norethindrone Acetate and Ethinyl Estradiol Tablets,USP and Ferrous Fumarate Tablets (醋酸炔诺酮炔雌醇片) | 1mg/20mcg 1mg/30mcg 1mg/35mcg | 2020.04.15 |
| 39 | 联亚药业 | ANDA091692 | Levonorgestrel and Ethinyl Estradiol Tablets (左炔诺孕酮炔雌醇片) | 90mcg/20mcg | 2020.10.22 |
| 40 | 联亚药业 | ANDA213444 | Pramipexole Dihydrochloride Extended-Release Tablets (盐酸普拉克索缓释片) | 0.375mg, 0.75mg, 1.5mg, 2.25mg, 3mg, 3.75mg, 4.5mg | 2022.02.03 |
| 41 | 联亚药业 | ANDA 090541 | Norgestimate and Ethinyl Estradiol Tablets (诺孕酯炔雌醇片) | 0.18mg/0.025mg, 0.215mg/0.025mg, 0.25mg/0.025mg | 2022.09.02 |
| 42 | 联亚药业 | ANDA 210668 | Ranolazine Extended-Release Tablets (雷诺嗪缓释片) | 500mg, 1000mg | 2023.09.27 |
| 43 | 联亚药业 | ANDA 218410 | Mesalamine Extended-Release Capsules(美沙拉秦缓释胶囊) | 0.375g | 2024.08.22 |
| 44 | 联亚药业 | ANDA 214732 | Cyclobenzaprine Hydrochloride Extended-Release Capsules(盐酸环苯扎林缓释胶囊) | 15mg,30mg | 2024.08.27 |
| 45 | 联亚药业 | ANDA 218032 | Diltiazem Hydrochloride Extended-Release Capsules(盐酸地尔硫卓缓释胶囊) | 60mg,90mg,120mg | 2025.07.02 |
| 46 | 联亚药业 | ANDA 214025 | Conjugated Estrogens Tablets(结合雌激素片) | 0.3mg,0.45mg,0.625mg | 2025.10.15 |
| 47 | 联亚药业 | ANDA 214023 | Conjugated Estrogens Tablets(结合雌激素片) | 0.9mg,1.25mg | 2025.10.15 |
| 48 | 联亚药业 | ANDA 218031 | Drospirenone and Estradiol Tablets(屈螺酮雌二醇片) | 0.5mg/1mg | 2025.10.28 |
| 49 | 联亚药业 | 284055 | Estradiol and Norethindrone Acetate Tablets(雌二醇醋酸炔诺酮片) | 1 mg/0.5 mg | 2025.12.02 |
注:上表未列示暂时性获批产品。
4、其他
| 序号 | 持证人 | 证书名称 | 编号/编码 | 发证/登记机关 | 有效期 |
| 1 | 联亚药业 | 报关单位备案证明 | 91320691769874145D | 南通综合保税区 | - |
| 2 | 联科药业 | 报关单位注册登记证书 | 3206240167 | 南通海关 | 长期 |
| 3 | 联亚药业 | 城镇污水排入排水管网许可证 | 苏通开排水字第240212号 | 南通市经济技术开发区管理委员会 | 2024.02.26-2029.02.25 |
| 4 | 联亚药业 | 固定污染源排污登记回执 | 91320691769874145D001X | 生态环境部全国排污许可证管理信息平台 | 2025.03.26-2030.03.25 |
| 5 | 联怡技术 | 固定污染源排污登记回执 | 91654026MA79JGHY1Y001W | 生态环境部全国排污许可证管理信息平台 | 2025.10.22-2030.10.21 |
(五)发行人与他人共享资源要素的情况
截至本招股说明书签署日,公司不存在与他人共享资源要素的情形。
七、技术和研发情况
(一)公司主要产品的核心技术情况
公司自设立以来始终坚持自主研发,经过多年的技术积累,形成了六大技术平台。其中,“多单元缓控释制剂技术平台”、“基于时辰药理学的脉冲制剂技术平台”及“复合多聚合物技术平台”三大技术平台主要应用于各类缓控释制剂的研发及生产,“低剂量制剂技术平台”主要应用于低剂量药物制剂的研发及生产,“制剂稳定性预测技术平台”有助于处方开发过程中将基于理论的预测取代耗时的常规稳定性检测,提高研发效率,“药物分析研究平台”用于产品的质量预测、分析检测及技术表征,提高研发效率。
1、公司的核心技术概况
| 类型 | 应用产品 | 技术平台 | 简介 | 技术难点 | 相关发明专利 |
| 制备工艺平台 | 缓控释制剂 | 多单元缓控释制剂技术平台 | 包括挤出滚圆、微片、流化床上药/包衣和微丸压片等技术。批量规模、产品合格率、生产效率均处于行业领先水平 | 维持每个微丸释药单元的均一性,在整个剂量间隔内按设计的释药速度释药;工艺放大过程多个因素(设备设计、工艺参数)影响产品质量,FDA将其定义为“高风险工艺”;微丸压片过程中的含量均匀性以及溶出一致性 | 一种琥珀酸美托洛尔缓释片及其制备方法一种薄膜渗透率测定装置及其检测方法 |
| 基于时辰药理学的脉冲制剂技术平台 | 可根据疾病发作的节律性,灵活设计药物释放的脉冲时间和释放速度,在所需的时辰提供需要的药量,以达到最佳疗效 | 设计制剂有多个不同的释药时间和速度使血药浓度出现对应的相变化并与疾病发作的节律性相吻合 | 一种多层固体药物剂型 | ||
| 复合多聚合物技术平台 | 通过不同聚合物的选择以及比例优化,采用简单工艺,制备出与采用复杂工艺制备的原研制剂生物等效的产品,具有低辅料成本、低设备成本、较好的工艺重现性、产品质量稳定易控等优点 | 如何采用与原研制剂不同且简单易控的工艺生产与原研如渗透泵制剂、片中片制剂生物等效的仿制制剂 | 一种硝苯地平缓释片及其制备方法 | ||
| 低剂量药物制剂 | 低剂量制剂技术平台 | 可在低剂量高活性药物成分(μg级)的情况下进行制剂的研发和生产 | 如何确保制剂中药物含量均匀性、如何避免微量药物与大量辅料接触而产生的潜在稳定性问题、如何在同一检测方法中定量分析多个ng级别的相关杂质 | 一种稳定的包含炔雌醇和醋酸炔诺酮的药物组合物 | |
| 产品稳定性预测平台 | 制剂稳定性预测技术平台 | 建立了一种通用的制剂稳定性预测的数学理论模型,可预测产品在稳定性实验期间水分变化,为产品包装选择和设计提供依据;此技术平台的应用大大缩短了产品研发时间,提高了研发效率,降低了研发费用;完成预测及包装设计工作后,在常规ICH指定的条件下进行的最终稳定性研究仅是用来做最终的产品稳定性确认 | 以基于理论的预测取代耗时的常规稳定性检测 | 一种用于测定铝塑包装水份通透率的胶囊剂及检测方法 | |
| 分析检测平台 | 药物分析研究平台 | 搭建了多个分析研究平台,能够系统性对药物进行分析,提高研发效率;包括低剂量复方制剂药物杂质谱的分析及鉴定、基因毒性杂质的分析方法开发及检测、元素杂质的分析方法开发及检测、天然来源复杂药物的分析检测等 | 对于缓控释制剂,建立系统性的分析方法往往较为困难,如体外溶出度一致往往不能代表体内生物等效;此外对于复杂制剂的质量控制要求较高 | 快速测定混合物中特征聚合物材料的气相分析方法一种口服避孕药安慰片中多种活性成分的分析方法 | |
(1)多单元缓控释制剂技术平台
多单元释药系统(Multiple Particulate Delivery System)又称多颗粒释药系统,是指每个剂量单位中含多个离散的含药亚单元组成的体系,其释药以含药亚单元为主体,控制药物释放,达到速释、迟释、缓释或多相释放的目的,同一制剂中可采用具有不同药物溶出特性的含药亚单元来灵活设计递药曲线。该类制剂通常是胶囊或片剂,含微丸或微片作为其含药亚单元,相对于单单元制剂具有在胃肠道中可均匀分散、避免局部药物浓度过高引起的胃肠道粘膜刺激、相对一致的胃排空、释药行为稳定、药动学参数个体差异小、可实现复杂释药曲线满足临床疗效、提高药品专利门槛等优点。与骨架片和渗透泵技术相比,多单元缓控释刻痕片可实现掰分片段与完整片溶出一致,较前两种技术在可掰分服用方面更具优势。多单元释药系统剂型系《“十四五”医药工业发展规划》中提到的典型复杂制剂类型。
工艺放大是多单元缓控释技术的重要挑战,流化床缓释包衣工艺放大是一个比较复杂的过程。公司的流化床包括了从 6英寸至 46英寸多种底盘直径的生产规模设备。其中 46 英寸的生产规模设备批量可达约 500kg,与实验室最小规模相比,批量规模放大近千倍。然而,随着批量的放大,工艺参数放大绝非是简单的与批量规模成正比的线性放大。因此,FDA 非常关注流化床包衣工艺放大对产品质量的影响,通常把使用该工艺生产的产品定义为“高风险产品”,产品的放大生产必须经过 FDA 批准后才可销售。经过多个产品、多批实验,公司已总结出通用放大原则,形成了自身的技术诀窍,提高了颗粒包衣的均匀性和药物调控释放的精准性,顺利实现工艺放大并提高产品质量的一致性。
以多单元包衣微丸为基础的崩解型缓释片除具有上述挑战外,还有微丸与其他辅料混合后的均匀性以及在压片过程中保持微丸包衣膜的完整性两大技术难点。历史上,曾有多个药企采用此项工艺设计开发的产品因质量问题而召回甚至撤市。公司采用自主创新缓释包衣微丸压片技术,通过处方设计和工艺控制,成功地解决了上述技术难题,实现了产品含量高度均匀和微丸压片前后溶出一致。此创新处方及工艺对于设备要求较低,且具有较强的适用性。
公司已采用该技术平台成功开发了一系列的多单元缓控释管线产品,如琥珀酸美托洛尔缓释片及乙酰唑胺缓释胶囊等。此外,公司在研管线中还有多个采用此项技术研发的产品。同时使用该多单元缓控释制剂技术平台可以开发 1类和2类新药制剂。
(2)基于时辰药理学的脉冲制剂技术平台
某些疾病的发作具有生理 病理节律性,如心绞痛发作高峰为上午,哮喘常在夜间或凌晨病情加重。因此,使药物服用后体内血药浓度达峰时间与疾病发作时间一致可达到最佳疗效。依托基于时辰药理学的脉冲制剂技术平台,公司可制备出具有复合释放行为的满足疾病时辰药理学/病理学特点的制剂,使得药物服用后在不同时间点按不同的递药速度分次释放,从而提高疗效和患者用药依从性。
此项技术可用于仿制药品的开发,也可用于 505b(2)类的新产品开发,以延长产品生命周期。公司采用此项技术研发的盐酸地尔硫卓缓释胶囊(AB3)已获 FDA 批准,并已成功商业化生产。
(3)复合多聚合物技术平台
常规的单聚合物骨架型制剂不容易调节药物溶出度,而渗透泵技术存在辅料、设备、生产成本高和工艺与质量较难控制等缺点,某些渗透泵制剂可能由于潜在的胃肠壁黏附而引起局部刺激性。近些年已有数个渗透泵制剂由于质量问题引起产品召回。
公司的复合多聚合物技术平台可以通过不同聚合物的选择以及比例优化,采用简单工艺制备与渗透泵制剂生物等效的产品,以替代渗透泵技术。此平台具有低辅料成本、低设备成本、较好的工艺重现性、产品质量稳定易控等优点,在带量采购的背景下具有较强的市场竞争力。公司已采用此技术成功挑战了数项原研渗透泵专利,高效稳定地生产出与采用渗透泵技术的原研药生物等效的仿制制剂,其中硝苯地平缓释片、盐酸二甲双胍缓释片等已获批上市。
(4)低剂量制剂技术平台
低剂量药物制剂中的活性成分通常为高活性药物。据文献报道,低剂量药物制剂是指载药量在 1%(美国药典)、2mg 或 2%(英国药典)以下的制剂。从药物制备工艺的复杂程度、质量控制的难度以及体内活性强度等角度考虑,目前比较公认的低剂量药物制剂是指单剂量标示剂量不大于 1 mg的药物。
与常规制剂相比,低剂量药物制剂在处方研究、工艺开发与放大、质量控制与分析方法的建立等方面均有较大的挑战。主要体现在:如何确保药物在制剂中的分布均匀(含量均匀性);如何避免生产过程中的药物损失而造成的药物含量偏低;如何避免微量药物与大量辅料接触而产生的潜在稳定性问题;如何在同一检测方法中定量分析多个含量极低的相关杂质。随着剂量的降低,上述挑战也会相应显著增加。另外,如果制剂类型为复方产品,又会进一步增加检测难度,特别是有关物质的准确定量。
公司建立的低剂量制剂技术平台可规模生产剂量低到 µg 级的药品,并成功用于30余个品规产品的开发及数以千计批产品商业化生产,并且有 3个低剂量产品被 FDA指定为对照标准制剂。
(5)制剂稳定性预测技术平台
良好的稳定性是药品商业化的前提,进行稳定性检测通常耗时长、费用高、效率低,不适合用作处方筛选。公司基于 Fick 扩散理论建立了制剂稳定性预测的数学理论模型,可预测产品在稳定性实验期间水分的变化,为选择可确保药品稳定性的包装和设计提供理论依据,且对待测物种类无特殊要求,适用于大多数有潜在稳定性问题的产品。
(6)药物分析研究平台
该技术平台主要研究分析内容包括以下几部分:分析方法开发及方法学验证:依照中国药典、美国药典及 ICH 相关指导原则要求执行;药物杂质谱分析:利用HPLC、LC/MS 等分析技术分离及鉴定杂质,区分工艺杂质及降解产物,建立符合法规要求的杂质质量标准;溶出度及释放度研究分析:开发具有区分能力及体内外相关性的溶出方法,为生物等效性研究提供指导;药物稳定性研究:包括强降解实验,长期及加速条件的稳定性研究。
公司运用该技术平台在雌激素相关药物的研发中对 60 余个化合物的指纹图谱进行检测,定量测定超过 10 个化合物,以及建立 10 余个杂质成分。公司建立的多个溶出度方法已被美国药典收载。此外,公司基于该平台,还完成了磺酸酯类、亚硝胺类、苯胺类等多个品种药物的基因毒性杂质研究工作。为解决药品中基因毒性杂质问题、确保产品安全性发挥了重要作用。
2、核心技术在产品中的应用
制剂技术是公司核心技术的主要体现。依靠多年的复杂制剂研发经验,公司在药物制剂的各个环节积累了大量的认知,所研发的产品在保证与原研药生物等效的同时还在技术路线和生产工艺等方面具备优势。公司的主要产品技术路线与原研药对比情况如下:
| 产品类别 | 产品名 | 原研药上市情况及技术路线 | 公司产品情况及技术路线 |
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 原研药为 Toprol-XL,采用二氧化硅或类玻璃材料丸芯,包裹药物和缓释层后与大量的辅料混合压片,辅料量多与控释微丸质量相当,对设备要求较高,工艺较难控制 | 通过自主创新的微丸压片技术,确保产品优良的均匀性,通过优良的处方设计,降低了最终产品对压片机的要求,且合格率高,在最低剂量长时间(50小时)连续高速压片过程中,平均片重稳定在理论值的 100%±1%,均匀性、溶出度、可掰分性好 |
| 硝苯地平缓释片(AB1) | 原研药为 Adalat-CC,采用片中片缓释技术开发的产品,内片为速释片芯,外层为缓释层;生产过程控制复杂,内芯片与外层分别制粒、干燥、混合、先压制片芯,再在片芯压制外层,工艺复杂、对设备要求高、成本高、产品质量较难控制 | 使用自主创新的复合多聚合物技术平台,采用不同粘度的高分子缓释材料复配,实现与原研药的临床生物等效;生产过程控制简单,成本低、产品质量易于控制,克服了原研制剂包芯片工艺复杂,生产环节较长、需要特殊压片设备、以及片芯定位和药片可能出现缺少片芯等不足 | |
| 硝苯地平缓释片(AB2) | 原研药为 Procardia XL,采用渗透泵控释技术,含有推动层和药物层,单面打孔;生产过程控制复杂,除一般的药片过程控制外,还包括半透膜包衣工艺及厚度,薄膜打孔及孔径大小的控制;处方中需使用丙酮包衣,环境不友好;另外有渗透泵技术固有的原料药浪费等缺陷 | 使用自主创新的复合多聚合物技术平台,采用不同高分子缓释材料的组合,并通过对聚合物缓释骨架片芯进行肠溶包衣,实现与原研药的临床生物等效;生产过程控制简单,生产成本低;未使用丙酮,环境友好;原料药利用率高,产品合格率高 | |
| 盐酸地尔硫卓缓释胶囊(AB3) | 原研药为 Cardizem CD,通过添加酸性调节剂以及优化外层包衣材料制备具有不同迟滞行为的缓释微丸;采用挤出滚圆工艺制备含药丸芯,然后在含药丸芯上包裹缓释层制备出缓释微丸。产品批次间一致性较差 | 通过包衣层厚度的优化与组合达到与原研制剂生物等效;通过自主开发的流化床工艺制备速释微丸和缓释微丸,确保产品批次间一致 | |
| 普拉克索缓释片 | 原研药为 Mirapex ER,至少包含两种水溶胀的亲水性聚合物,其中一种至少为阴离子聚合物,另一种为中性聚合物 | 仅使用亲水性中性聚合物(不含有阴离子聚合物),通过自主开发的复合多聚合物技术平台进行处方筛选,成功挑战原研专利,且达到与原研制剂生物等效 | |
| 盐酸二甲双胍缓释片(AB2) | 原研药为 Fortamet,采用渗透泵控释技术,双面激光打孔;生产过程较为复杂,需使用丙酮包衣,环境不友好 | 通过自主创新的多层包衣技术以及复合多聚合物技术平台,成功避开原研制剂渗透泵技术,同时避开了专利对于Tmax的限制;无需丙酮包衣,生产过程简单 | |
| 低剂量药物制剂 | 口服避孕药 | 口服避孕药为一大类产品,通常为含有低剂量高活性药物的药物制剂,开发这类药物时对含量均匀性和药物稳定性,以及分析方法的要求很高,技术挑战很大 | 公司获批的多个口服避孕药均为原研上市后超过20年仅有3-4个仿制药获批的产品;公司炔诺酮炔雌醇片(Wera)、炔诺酮炔雌醇片(Dasetta 7/7/7)、醋酸炔诺酮炔雌醇片(Charelina FE)被FDA指定为对照标准制剂 |
| 结合雌激素 | Premarin(倍美力)为辉瑞1942年获批上市的产品,为一种从孕马尿中提取的天然混合物,由于成分极为复杂,整体混合物的活性与混合物中各组份对临床有效性的相对贡献之间的关系尚不清楚,上市80余年尚未有仿制药获批 | FDA对开发结合雌激素的要求很高,除了要求该仿制药与原研药物生物临床等效外,还要求该原料药和制剂与原研药物的药物等效(FDA针对结合雌激素的特殊要求);公司通过自主研发的分离和纯化技术解决了原料药激素组分与原研药组分一致的技术难题,已申报ANDA并获FDA优先评审,并于2025年10月获批上市 |
报告期内,公司核心技术所运用的制剂销售收入分别为 69,483.23 万元、86,078.94 万元及 89,089.73 万元,占主营业务收入比例分别为 99.20%、99.37%及99.49%。
3、发行人制剂技术平台与行业比较情况
公司制剂技术与国内外的竞争对手相比具有多方面优势:从市场数据来看,公司的产品在获批数量、市场占有率及对照标准制剂数量等均处于国内领先水平。从制剂工艺来看,公司的核心技术均有众多技术壁垒。公司核心技术在国内外发展水平与国内外竞争对手相比的优势如下:
| 技术平台 | 本公司 | 与行业企业相比优势 |
| 多单元缓控释制剂技术平台 | 公司通过对多个多单元缓控释制剂的研发,形成了解决问题的技术窍门并积累了丰富的经验,例如通过薄膜渗透率的测试进行薄膜包衣处方的初筛,大大提高了处方开发效率;通过处方设计和工艺控制,成功地解决了缓释微丸在压片过程中的含量不均匀、包衣膜破裂等问题;通过对多个产品工艺放大的总结,并结合根据流体动力学原理自主设计的气流分配板,建立了一套通用的放大原则,确保工艺放大的顺利进行;目前公司采用此技术平台研发生产的多个产品的批量规模、产品合格率、生产效率均处于行业领先水平,如琥珀酸美托洛尔缓释片、盐酸地尔硫卓缓释胶囊 | 公司是境内企业在美国获批且报告期末未撤市的多单元缓释制剂最多的企业;公司琥珀酸美托洛尔缓释片2021至2025年连续5年市占率排行前三;公司盐酸地尔硫卓缓释胶囊2021至2025年美国市场占有率第一,且境内其他企业在美国无此制剂获批 |
| 基于时辰药理学的脉冲制剂技术平台 | 该技术平台可通过包衣层处方选择及优化,分别制备不同释药行为的缓释微丸;或者通过在含药丸芯(多单元)或片芯(单单元)表面进行多层包衣,并且可将部分药物放在包衣层中,调节释放速率,使得药物服用后在不同时间点按不同的递药速度分次释放,从而提高疗效和患者用药依从性,通过对包衣系统和处方工艺的优化,公司已利用该平台开发了盐酸地尔硫卓缓释胶囊等产品 | 公司基于该技术的盐酸地尔硫卓缓释胶囊(AB3)在美获批,尚无其他国内企业就该产品在美国获批;公司盐酸地尔硫卓缓释胶囊2021至2025年在美国市场占有率第一 |
| 复合多聚合物技术平台 | 复合多聚物技术平台通过不同聚合物的选择以及比例优化,采用简单工艺,制备出与采用复杂工艺制备的原研制剂生物等效的产品,具有低辅料成本、低设备成本、较好的工艺重现性、产品质量稳定易控等优点,如硝苯地平缓释片(AB1和AB2) | 公司在美国获批的硝苯地平缓释片(AB1)人体间血药浓度差异较原研制剂小;目前全球由FDA批准的该制剂厂家仅有4家,无境内厂家;公司硝苯地平缓释片(AB1)被FDA列为对照标准制剂;公司硝苯地平缓释片(AB1)报告期内连续3年美国市场占有率第一;公司硝苯地平缓释片(AB2)2021至2025连续5年美国市场占有率第一;目前无境内厂家在美国获批该产品 |
| 低剂量制剂技术平台 | 公司已将这一技术平台成功用于30余个品规产品的开发及数以千计批产品商业化生产,其中最低活性药物规格低至μg级 | 公司炔诺酮炔雌醇片(Wera)、炔诺酮炔雌醇片(Dasetta 7/7/7)、醋酸炔诺酮炔雌醇片(Charelina FE)被FDA指定为对照标准制剂;公司是境内企业在美国获得口服制剂对照标准制剂认定最多的企业;境内其他企业暂无去氧孕烯、屈螺酮、炔诺酮、醋酸炔诺酮、左炔诺孕酮、诺孕酯、炔诺孕酮类低剂量制剂在美国获批 |
| 制剂稳定性预测技术平台 | 药品良好的稳定性是药品商业化的前提,ICH指导原则要求产品稳定性检测常规条件是:加速(40°C/75%相对湿度)、长期(25°C/60%相对湿度);取样时间为:加速(1、3、6月)、长期(3、6、9、12、18、24月),对应研究通常耗时长、费用高、效率低,不适合用作处方筛选;公司在处方开发过程中,通过已建立的数学理论模型,预测产品在稳定性实验期间水分变化,为产品包装选择和设计提供依据,而常规ICH指定的条件下进行的最终稳定性研究仅是用来做最终的产品稳定性确认 | 多数同行企业仅采用常规ICH指定条件进行处方筛选 |
| 药物分析研究平台 | 搭建了多个分析研究平台,能够系统性对药物进行分析,提高研发效率;包括低剂量复方制剂药物杂质谱的分析及鉴定、基因毒性杂质的分析方法开发及检测、元素杂质的分析方法开发及检测、天然来源复杂药物的分析检测等 | 公司多个产品质量标准高于法定标准,如左炔诺孕酮片对于含量的控制,盐酸地尔硫卓缓释胶囊对于杂质的控制等 |
4、核心技术先进性的量化表征
在缓控释制剂方面,公司依靠自身的多个缓控释制剂技术平台,在通过不同制备工艺得到与原研药完全生物等效的产品情况下,实现体内峰浓度(Cmax)等参数较原研药变异更小的释药效果,不同个体之间疗效一致性更强。
以硝苯地平缓释片(AB1)为例,该产品使用复合多聚合物技术平台等研发,采用与原研药不同的制备工艺生产制剂。根据研究数据,在实现生物等效的前提下,该产品禁食状态和餐后状态体内峰浓度变异性分别为 25.4%和 36.9%,较原研药个体差异更小,疗效一致性更强。公司该产品的 60mg 和 90mg 两个品规已取代原研药物被FDA指定为对照标准制剂。
公司硝苯地平缓释片(AB1)与原研药的血药浓度对比
| 体内参数峰浓度(Cmax)的变异性 | ||
| 服用状态 | 公司制剂 | 原研制剂 |
| 禁食状态 | 25.4% | 37.7% |
| 餐后状态 | 36.9% | 60.4% |
在低剂量药物制剂方面,公司自主开发的低剂量制剂技术平台已被成功用于 30 余个品规产品的开发及数以千计批产品商业化生产。其中最低活性药物含量仅为 2.5µg ,代表产品见下表:
| 序号 | 产品名称 | ANDA 号 | 最低活性成分含量 |
| 1 | 醋酸炔诺酮炔雌醇片 | A203435 | 0.0025mg |
| 0.005mg | |||
| 2 | 去氧孕烯炔雌醇片 | A091247 | 0.02mg |
| 3 | 左炔诺孕酮炔雌醇片 | A090721 | 0.02mg |
| 4 | 诺孕酯炔雌醇片 | A090524 | 0.035mg |
| 5 | 炔诺酮炔雌醇片 | A090947 | 0.035mg |
| 6 | 双醋炔诺醇炔雌醇片 | A209548 | 0.035mg |
| 7 | 屈螺酮炔雌醇片 | A202016 | 0.02mg |
5、公司的核心技术保护情况
公司经营的可持续发展依赖于自主知识产权的保护。公司搭建了完整的知识产权保护体系,依照研发进度实际情况,定期提交专利申请,保护公司的研发创新成果。截至本招股说明书签署日,公司境内发明专利授权 28项,境外发明专利授权 1项。此外,公司通过与员工签订保密协议等方式保护公司技术和商业秘密。
(二)发行人科研实力和成果情况
1、公司所获得重要认定或奖项
公司近年来所获重要认定或奖项如下:
| 项次 | 荣誉名称 | 颁发单位 | 级别 | 获奖时间 |
| 1 | 专精特新“小巨人”企业 | 工业和信息化部 | 国家级 | 2024年 |
| 2 | 2022年度江苏省专精特新中小企业 | 江苏省工业和信息化厅 | 省级 | 2022年 |
| 3 | 2022年度工业应税销售领先奖 | 南通综合保税区管理局 | 区级 | 2023年 |
| 4 | 2022年度科技创新进步奖 | 南通综合保税区管理局 | 区级 | 2023年 |
| 5 | 2022年度税收贡献领先奖 | 南通综合保税区管理局 | 区级 | 2023年 |
2、公司被收录的溶出方法
截至报告期末,公司已有 9 个溶出方法被美国药典(USP)收录,具体情况如下:
| 序号 | 标准号 | 标准名称 |
| 1 | USP-硝苯地平缓释片-溶出度-方法 10 | USP-硝苯地平缓释片-溶出度 |
| 2 | USP-硝苯地平缓释片-溶出度-方法 15 | USP-硝苯地平缓释片-溶出度 |
| 3 | USP-富马酸喹硫平缓释片-溶出度-方法 6 | USP-富马酸喹硫平缓释片-溶出度 |
| 4 | USP-琥珀酸美托洛尔缓释片-溶出度-方法 5 | USP-琥珀酸美托洛尔缓释片-溶出度 |
| 5 | USP-盐酸地尔硫卓缓释胶囊-溶出度-方法 24 | USP-盐酸地尔硫卓缓释胶囊-溶出度 |
| 6 | USP-盐酸二甲双胍缓释片-溶出度-方法 23 | USP-盐酸二甲双胍缓释片-溶出度 |
| 7 | USP-去氧孕烯/炔雌醇片-溶出度-方法 2 | USP-去氧孕烯/炔雌醇片-溶出度 |
| 8 | USP-去氧孕烯/炔雌醇片-溶出度-方法 3 | USP-去氧孕烯/炔雌醇片-溶出度 |
| 9 | USP-雌二醇/醋酸炔诺酮片-溶出度-方法 2 | USP-雌二醇/醋酸炔诺酮片-溶出度 |
(三)发行人进行的研发项目
1、在研产品情况
截至2026年3月31日,公司在研项目列示如下:
| 序号 | 产品名称 | 产品类型 | 研发预算(万元) | 参与人员数量(人) | 研发进度 | 预计获批时间 |
| 1 | 心血管系统缓释片 CV-109 | 仿制 | 150.00 | 5 | 药监审评 | 2026 |
| 2 | 消化系统缓释胶囊 DG-076 | 仿制 | 150.00 | 3 | 药监审评 | 2026 |
| 3 | 女性健康用激素片 HM-073 | 首仿 | 100.00 | 3 | 药监审评 | 2026 |
| 4 | 消化系统缓释片 DG-062 | 仿制 | 1,850.00 | 3 | 药监审评 | 2026 |
| 5 | 神经/精神系统缓释片 NP-056 | 仿制 | 700.00 | 3 | 药监审评 | 2026 |
| 6 | 内分泌系统缓释片 EC-069 | 仿制 | 1,000.00 | 3 | 药监审评 | 2026 |
| 7 | 内分泌系统缓释片 EC-068 | 仿制 | 5,000.00 | 3 | 药监审评 | 2026 |
| 8 | 免疫系统缓释片 IM-078 | 仿制 | 180.00 | 8 | 药监审评 | 2027 |
| 9 | 避孕用激素片 HM-071 | 仿制 | 150.00 | 5 | 药监审评 | 2027 |
| 10 | 女性健康用激素片 HM-063 | 仿制 | 150.00 | 8 | 注册批稳定性研究、BE 研究 | 2027 |
| 11 | 内分泌系统缓释片 EC-043 | 仿制 | 1,100.00 | 8 | 药监审评 | 2027 |
| 12 | 神经/精神系统缓释片 NP-057 | 仿制 | 400.00 | 8 | 药监审评 | 2027 |
| 13 | 神经/精神系统缓释片 NP-074 | 仿制 | 400.00 | 8 | 申报资料准备 | 2027 |
| 14 | 神经/精神系统缓释胶囊 NP-064 | 仿制 | 500.00 | 5 | 药监审评 | 2027 |
| 15 | 心血管系统片 CV-079 | 仿制 | 800.00 | 6 | 药监审评 | 2027 |
| 16 | 内分泌系统片 EC-080 | 仿制 | 950.00 | 6 | 申报资料准备 | 2027 |
| 17 | 女性健康用激素片 HM-061 | 仿制 | 1,000.00 | 6 | 药监审评 | 2027 |
| 18 | 女性健康用激素片 HM-072 | 仿制 | 1,200.00 | 5 | 药监审评 | 2027 |
| 19 | 心血管系统缓释胶囊 CV-046 | 仿制 | 150.00 | 10 | 处方工艺调整 | 2028 |
| 20 | 女性健康用激素片 HM-070 | 仿制 | 400.00 | 10 | 注册批稳定性研究、BE 研究 | 2028 |
| 21 | 女性健康用激素半固体 HM-153 | 首仿 | 1,300.00 | 20 | 药监审评 | 2028 |
| 22 | 神经/精神系统缓释片 NP-075 | 首仿 | 1,050.00 | 8 | 处方工艺调整 | 2028 |
| 23 | 心血管系统缓释胶囊 CV-082 | 仿制 | 800.00 | 8 | 注册批稳定性研究、BE 研究 | 2028 |
| 24 | 消化系统缓释颗粒 DG-091 | 仿制 | 850.00 | 7 | 注册批稳定性研究、BE 研究 | 2028 |
| 25 | 心血管系统缓释胶囊 CV-089 | 仿制 | 250.00 | 6 | 申报资料准备 | 2028 |
| 26 | 女性健康用激素片 HM-083 | 首仿 | 280.00 | 4 | 注册批稳定性研究、BE 研究 | 2028 |
| 27 | 女性健康用激素片 HM-084 | 仿制 | 300.00 | 5 | 注册批稳定性研究、BE 研究 | 2028 |
| 28 | 神经/精神系统片 NP-093 | 仿制 | 600.00 | 6 | 处方工艺调整 | 2028 |
| 29 | 运动系统片 MS-087 | 仿制 | 500.00 | 10 | 注册批稳定性研究、BE 研究 | 2028 |
| 30 | 女性健康用激素片 HM-086 | 仿制 | 940.00 | 6 | 处方工艺调整 | 2028 |
| 31 | 消化系统缓释胶囊 DG-060 | 仿制 | 100.00 | 9 | 处方工艺调整 | 2029 |
| 32 | 女性健康用激素缓释片 HM-048 | 首仿 | 750.00 | 20 | 处方工艺调整 | 2029 |
| 33 | 消化系统缓释片 DG-066 | 仿制 | 500.00 | 9 | 处方工艺调整 | 2029 |
| 34 | 免疫系统缓释片 IM-067 | 仿制 | 500.00 | 10 | 早期研发阶段 | 2029 |
| 35 | 免疫系统缓释胶囊 IM-077 | 仿制 | 850.00 | 8 | 处方工艺调整 | 2029 |
| 36 | 女性健康用激素片 HM-088 | 仿制 | 560.00 | 10 | 早期研发阶段 | 2029 |
| 37 | 神经/精神系统缓释胶囊 NP-092 | 首仿 | 920.00 | 4 | 早期研发阶段 | 2029 |
| 38 | 女性健康用激素片 HM-090 | 首仿 | 500.00 | 12 | 早期研发阶段 | 2029 |
| 39 | 女性健康用激素半固体 HM-085 | 仿制 | 900.00 | 8 | 早期研发阶段 | 2029 |
| 40 | 抗肿瘤 505(b)2 产品 ND-958 | 505(b)2 | 2,000.00 | 15 | 早期研发阶段 | 2029 |
| 41 | 抗肿瘤 505(b)2 产品 ND-973 | 505(b)2 | 4,220.00 | 15 | 早期研发阶段 | 2029 之后 |
注:表格中“首仿”系指目前尚无仿制药获批,公司产品如能率先获批则为首仿,暂时性获批产品未列示于在研项目中,也未作为公司正式获批产品列示。
公司在研产品中有较多产品属于潜在的首仿药物,例如女性健康用激素片 HM-073、神经/精神系统缓释片NP-075等。
2、合作研发的情况
截至本招股说明书签署日,公司签署的尚在履行的合作研发协议如下:
| 序号 | 项目简称 | 协议名称 | 合作单位 | 协议签署日期 | 协议主要内容 | 已通过合作获批的药物 | 采取的保密措施 |
| 1 | 多个缓控释制剂合作研发项目 | 产品开发与商业化协议 | Ingenus | 2021年6月 | 合作研发多个缓控释制剂产品,双方共同负责产品研发,研发完成后产品由公司生产,Ingenus负责商业化推广,产品利润按照公司50%、Ingenus50%的比例分配 | 美沙拉嗪缓释胶囊 | 协议中已设置保密条款 |
| 2 | 女性健康用激素片合作研发项目 | 技术合作的责任分配、开发和供应协议 | Ingenus、Difgen | 2022年10月 | 合作研发女性健康用激素片,产品利润按照公司42.5%、Ingenus42.5%、Difgen15.0%的比例分配 | 暂无 | 协议中已设置保密条款 |
(1)多个缓控释制剂合作研发项目
截至本招股说明书签署日,该项目合作情况如下:
| 合作产品 | 剂型 | 研发进展 | ANDA 所有者 |
| 神经/精神系统缓释胶囊 NP-050 | 胶囊 | 早期研发 | Ingenus |
| 神经/精神系统缓释胶囊 NP-951 | 胶囊 | 早期研发 | Ingenus |
| 美沙拉嗪缓释胶囊 | 胶囊 | 已获批 | 公司 |
| 消化系统缓释片 DG-066 | 片剂 | 处方工艺调整 | 公司 |
| 消化系统缓释胶囊 DG-060 | 胶囊 | 处方工艺调整 | 公司 |
双方将共同且平等地拥有合作过程中产生的知识产权,Ingenus 享有相关产品于美国的独家经销权,公司享有相关产品的生产权。双方职责分工及费用承担如下:
| 事项 | 职责分工或费用承担 |
| 配方开发:包括专利检索和跟进、API特性分析、赋形剂相关研究、实验室规模试验等 | 由Ingenus完成 |
| 开发报告:撰写QbD产品开发和过程开发报告,供ANDA备案 | 双方共同完成 |
| 分析并验证开发方法:包括撰写用于ANDA备案的开发和验证报告、分析API在成品中的多态性、元素杂质的评估和报告、残留溶剂合规报告等 | 主要由Ingenus牵头,公司协助 |
| 批量制造测试:包括试生产批量制造的过程标准化研究、批次文件记录、ANDA文件展示批次统计数据和报告的统计分析、工艺验证等 | 主要由公司牵头,Ingenus协助 |
| 生物等效性研究 | 双方共同完成 |
| 所有第三方费用 | 各自承担50% |
| 收益分成 | 各自享有50% |
注:该协议未约定合作期限。
(2)女性健康用激素片合作研发项目
截至报告期末,公司与 Ingenus、Difgen 合作开展的女性健康用激素片合作研发项目进展情况如下:
| 合作产品 | 剂型 | 研发进展 |
| 女性健康用激素片 HM-061 | 片剂 | 处方工艺调整 |
公司与Ingenus共同且平等地拥有合作过程中产生的知识产权,ANDA归属于公司。该项目合作方之间的职责分工或费用承担如下:
| 事项 | 职责分工或费用承担 |
| 配方开发、优化制造工艺、支持并解决商业化后出现的所有技术问题等 | 由Difgen完成 |
| 工艺验证批次生产和商业化生产 | 由公司完成 |
| 产品的销售和营销 | 由Ingenus完成 |
| 研发产生的费用 | Difgen具体负责以下开发成本:与配方设计和分析方法的开发以及所有技术转让活动相关的所有产品开发成本;在产品开发阶段的原材料成本,其中不包括原料药、包装材料、涂抹器、杂质和参比制剂成本(提交前批次);根据需要进行分析方法验证和比较研究的成本;其余成本由Ingenus与公司分别承担 |
| 收益分成 | 公司42.5%、Ingenus42.5%、Difgen15.0% |
注:该协议未约定合作期限。
3、研发投入情况
报告期内,公司研发投入情况如下表所示:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 研发投入 | 10,097.42 | 10,172.72 | 8,873.51 |
| 营业收入 | 89,547.00 | 86,622.18 | 70,043.05 |
| 研发投入占营业收入比例 | 11.28% | 11.74% | 12.67% |
(四)研发人员情况
1、核心技术人员情况
公司的核心技术人员包括 ZHANG GUOHUA (张国华),HU TINGMO(胡廷默)、CHEN YISHENG(陈义生)、龚健、胡成松及赖鹏。核心技术人员的情况详见本招股说明书“第四节 发行人基本情况”之“十三、发行人的董事、监事、高级管理人员与核心技术人员”之“(一)董事、监事、高级管理人员与核心技术人员概况”之“4、核心技术人员”。
公司核心技术人员对公司研发的具体贡献及公司对研发人员的约束激励措施如下:
| 核心技术人员 | 对公司的研发贡献 |
| ZHANG GUOHUA(张国华) | 公司创办者,带领团队对公司的缓控释制剂及低剂量药物制剂开展研发工作 |
| HU TINGMO(胡廷默) | 参与公司研发分析部门的建立;领导研发分析部为开发仿制药作全面分析支持、分析方法验证,撰写ANDA申报资料和缺陷回复,直至FDA批准 |
| CHEN YISHENG(陈义生) | 参与公司制药体系的建立;领导产品研发部开展仿制药品的开发、撰写药品申报资料、缺陷回复、工艺放大与验证、发明新递药技术与平台 |
| 龚健 | 作为发明人取得多项发明专利,负责多项具体项目研发 |
| 胡成松 | 作为发明人取得多项发明专利,负责多项具体项目研发 |
| 赖鹏 | 作为发明人取得多项发明专利,负责多项具体项目研发 |
2、研发人员情况
(1)研发人员认定口径
公司研发部门包括产品研发部、分析研发部、药政事务部及化学工程部四个部门。产品研发部负责公司制剂产品的初期立项调研、处方开发、工艺优化、放大生产及商业化支持,同时提供外部研发外包服务;分析研发部负责原料药、中间体及制剂的质量研究;药政事务部负责研发品种的注册申报工作;化学工程部负责对天然药物原料的有效成分和杂质进行研究及优化原料药生产工艺。
公司根据人员岗位性质和主要职责进行人员性质判断,研发技术人员(指上述专业研发人员)的界定标准合理,不包括从事后勤服务的文秘、前台、餐饮、安保等与研发活动无直接关系的人员
(2)非全时研发人员情况
报告期各期,发行人存在研发人员少量参与 CRO 服务的情况,其人数分别为 47人、28 人及 34 人,该等员工提供 CRO 服务的工时占研发人员总工时的比例分别为0.53%、0.36%及 1.85%,占比较小,且报告期各期,研发人员中不存在非研发工时占比超过 50%的人员。除此之外,发行人各研发部门人员均专职从事研发工作,不存在其他兼职情形。
(3)研发人员结构
为保持核心技术人员的稳定,公司通过提供具有行业竞争力的薪酬及给予核心技术人员股权激励的方式对其进行约束激励。报告期各期末,公司研发人员数量分别为157 人、178 人和 160 人,占各期期末员工总数的比例分别为 23.61%、25.11%和22.96%。报告期各期末,发行人研发人员学历分布如下:
单位:人
| 项目 | 2025年末 | 2024年末 | 2023年末 | |||
| 人数 | 占比 | 人数 | 占比 | 人数 | 占比 | |
| 硕士及以上 | 47 | 29.38% | 48 | 26.97% | 38 | 24.20% |
| 本科 | 104 | 65.00% | 118 | 66.29% | 109 | 69.43% |
| 专科 | 9 | 5.63% | 12 | 6.74% | 10 | 6.37% |
| 合计 | 160 | 100.00% | 178 | 100.00% | 157 | 100.00% |
公司已建立了完善的技术团队和研发体系,通过多年的积累,公司培养了大批优秀的研发人员,形成了成熟的产品开发体系,具有自主完成技术研发和生产经营的能力,在研发团队分工明确,各司其职的背景下,公司不存在对主要研发人员的依赖。
(五)促进技术创新的机制
1、技术创新安排
公司自成立以来坚持自主研发,公司每年会按自身制定的技术创新规划或承接的产业研发项目的要求,对当年需要取得的研发成果进行布局,并在上述布局的框架下,确定当年需要执行的具体研发项目,根据项目涉及的技术内容将研发任务进行分解,与相应的研发部门沟通确认,以确保研发任务有效落实到各个项目团队。
为最大效率利用全球资源,实现技术创新,公司未来将继续加强技术研发团队建设,加强与全球范围内高等院校、行业专家等机构、人士的合作,利用自身一地研发,多地申报的优势,综合中美两地行业发展的最新动态,以更强的资源及信息获取能力推动理论研究和实践,为企业未来的发展打下良好的基础。
2、人才培养机制和奖励安排
公司高度重视人才培养工作,已自主培养了一大批高素质的专业人员,并通过校园招聘和社会招聘等方式,坚持多层次、多方位引进境内外优秀人才,为公司的长远发展储备宝贵的人力资源。公司结合员工特点和岗位需求制定了全面的员工培训体系,通过内部专业培训、技术研讨、跨部门交流分享等方式,全方位提升员工的工作技能、行业认知和专业知识储备。公司努力为技术骨干创造对外交流和学习的机会,及时了解行业最新发展动态和先进技术理念,确保公司技术研发能力和产品技术含量能够持续保持在较高水平。
公司注重员工个人价值体现和成长,鼓励员工在公司开放创新的平台上发挥自己的优势。公司组织员工参加培训,促进员工自身能力提升,增强员工的凝聚力、对企业发展理念的认知以及对企业的归属感。
公司也制定了员工奖励制度,明确了奖励方式和奖励标准,对主要技术人员实施了股权激励,以充分发掘人才潜力,鼓励员工进行技术创新,激发员工的工作热情和积极性。
3、确保持续稳定的研发投入
报告期内,公司研发费用分别为 8,873.51 万元、10,172.72 万元、10,097.42 万元,维持在较高水平,为公司的研发工作提供了充足的资金保障。公司研发投入的具体构成详见本招股说明书“第六节 财务会计信息与管理层分析”之“九、经营成果分析”之“(四)期间费用分析”。
八、生产经营中涉及的主要环境污染物、主要处理设施及处理能力
(一)公司生产经营中涉及的主要环境污染物
报告期内,公司生产经营中涉及的主要环境污染物包括 CODcr(化学需氧量)、SS(悬浮物)、总磷、乙醇废气、颗粒物废气、一般工业固体废物、危险废弃物。
(二)公司主要污染处理设施情况
报告期内,公司主要污染处理设施运作正常,污染处理能力满足相关环境保护要求。公司生产经营中主要污染物的排放量、环保设施的处理能力情况如下:
| 序号 | 设施名称 | 主要处理的污染物 | 处理能力 |
| 1 | 污水处理站 | 生产及生活污水(CODcr、氨氮、SS、总磷) | 400吨/天 |
| 2 | RTO焚烧炉 | 生产排放乙醇废气 | 25,000立方米/小时 |
| 3 | 粉尘过滤+洗涤塔 | 生产排放颗粒物废气 | 30,000立方米/小时 |
| 4 | 危险废弃物仓库 | 危险废弃物 | 暂存并集中交由具备相关处理资质的单位进行处置 |
| 5 | 固废仓库 | 固体废弃物 | 暂存并集中交由具备相关处理资质的单位进行处置 |
(三)危险废物的处理与委托处理单位的资质情况
公司高度重视危险废物的处理,并与具有专业处理危险废物资质的公司签订合同,定期由危险废物处理公司进行处理。报告期内,公司对危险废物均委托了有资质的单位进行了安全妥善处置。
(四)环保投入情况
报告期内,公司环保投入情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 环保费用 | 198.52 | 213.43 | 209.23 |
| 环保设施 | 80.00 | 398.00 | 215.00 |
| 合计 | 278.52 | 611.43 | 424.23 |
公司环境保护内控制度完善,环境保护设施运行情况良好,报告期内环保投入与处理公司生产经营所产生的污染相匹配。报告期内公司未发生重大环保事故,亦不存在因违反环保相关法律法规而受到处罚的情形。
九、发行人的境外经营情况
公司在美国设立一家子公司联亚美国,联亚美国主要代表公司负责 ANDA 的申报、与 FDA的沟通以及美国市场开发等业务。上述境外子公司的具体情况详见本招股说明书“第四节 发行人基本情况”之“七、发行人控股、参股公司及分公司的简要情况”。
第六节 财务会计信息与管理层分析
公司聘请的毕马威对公司 2023 年度、2024 年度及 2025 年度的财务报表进行了审计,并出具了无保留意见的毕马威华振审字第 2607993号审计报告。
本节引用或披露的财务会计信息,非经特别说明,下文的财务数据,均引自经毕马威审计的公司财务报告或根据其中相关数据计算得出,按合并报表口径披露。公司提醒投资者阅读财务报告及审计报告全文,以获取全部的财务资料。
一、财务报表
(一)合并资产负债表
单位:元
| 项目 | 2025 年12 月 31 日 | 2024 年12 月 31 日 | 2023 年12 月 31 日 |
| 流动资产: | |||
| 货币资金 | 1,098,993,501.51 | 863,133,474.11 | 638,069,397.22 |
| 交易性金融资产 | 100,190,728.78 | 146,184,410.96 | 170,395,137.01 |
| 应收账款 | 173,018,748.25 | 132,056,598.82 | 112,995,943.43 |
| 预付款项 | 24,120,866.80 | 29,969,598.58 | 24,981,465.09 |
| 其他应收款 | 2,347,107.65 | 2,456,141.47 | 1,640,032.40 |
| 存货 | 214,550,869.00 | 227,954,897.79 | 262,045,057.49 |
| 合同资产 | - | - | - |
| 持有待售资产 | - | - | - |
| 一年内到期的非流动资产 | - | - | - |
| 其他流动资产 | 5,524,727.08 | 3,981,435.58 | 15,170,425.71 |
| 流动资产合计 | 1,618,746,549.07 | 1,405,736,557.31 | 1,225,297,458.35 |
| 非流动资产: | |||
| 长期应收款 | - | - | - |
| 长期股权投资 | - | - | - |
| 长期债权投资 | - | - | - |
| 可供出售金融资产 | - | - | - |
| 持有至到期投资 | - | - | - |
| 固定资产 | 347,174,996.39 | 305,798,126.40 | 320,057,805.54 |
| 在建工程 | 246,831,348.66 | 261,651,896.16 | 124,600,996.99 |
| 开发支出 | - | - | - |
| 商誉 | - | - | - |
| 无形资产 | 43,167,674.91 | 44,040,059.43 | 44,900,262.66 |
| 长期待摊费用 | - | - | - |
| 递延所得税资产 | 29,453,223.09 | 28,791,476.63 | 29,868,127.48 |
| 其他非流动资产 | 8,476,911.00 | 6,506,581.31 | 6,986,348.59 |
| 非流动资产合计 | 675,104,154.05 | 646,788,139.93 | 526,413,541.26 |
| 资产总计 | 2,293,850,703.12 | 2,052,524,697.24 | 1,751,710,999.61 |
| 流动负债: | |||
| 短期借款 | - | - | - |
| 交易性金融负债 | - | - | - |
| 应付票据 | - | - | - |
| 应付账款 | 13,022,990.30 | 8,929,847.10 | 9,182,748.65 |
| 预收款项 | - | - | - |
| 合同负债 | 11,898,522.58 | 5,080,913.03 | 3,363,714.47 |
| 应付职工薪酬 | 26,753,756.94 | 23,964,004.75 | 20,319,728.25 |
| 应交税费 | 27,186,562.15 | 13,717,999.40 | 17,271,848.85 |
| 其他应付款 | 87,780,532.67 | 111,059,598.41 | 61,825,423.12 |
| 一年内到期的非流动负债 | - | - | - |
| 其他流动负债 | - | - | - |
| 流动负债合计 | 166,642,364.64 | 162,752,362.69 | 111,963,463.34 |
| 非流动负债: | |||
| 长期借款 | - | - | - |
| 应付债券 | - | - | - |
| 长期应付款 | - | - | - |
| 预计负债 | - | - | - |
| 递延收益 | 2,637,016.79 | 2,727,171.23 | 2,817,325.67 |
| 其他非流动负债 | 114,576,363.66 | 95,874,584.84 | 111,117,019.59 |
| 非流动负债合计 | 117,213,380.45 | 98,601,756.07 | 113,934,345.26 |
| 负债合计 | 283,855,745.09 | 261,354,118.76 | 225,897,808.60 |
| 所有者权益: | |||
| 股本 | 757,857,528.00 | 757,857,528.00 | 757,857,528.00 |
| 资本公积 | 817,805,953.64 | 758,312,215.36 | 753,392,923.62 |
| 其他综合(亏损)/收益 | (415,778.59) | 72,618.18 | -217,540.57 |
| 盈余公积 | 68,067,942.56 | 44,871,233.63 | 19,463,925.49 |
| 未分配利润 | 366,679,312.42 | 230,056,983.31 | -4,683,645.53 |
| 归属于母公司股东权益合计 | 2,009,994,958.03 | 1,791,170,578.48 | 1,525,813,191.01 |
| 少数股东权益 | - | - | - |
| 股东权益合计 | 2,009,994,958.03 | 1,791,170,578.48 | 1,525,813,191.01 |
| 负债及股东权益总计 | 2,293,850,703.12 | 2,052,524,697.24 | 1,751,710,999.61 |
单位:元
(二)合并利润表
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 一、营业收入 | 895,470,048.65 | 866,221,818.74 | 700,430,537.29 |
| 减:营业成本 | 396,438,341.42 | 394,248,891.46 | 348,892,326.64 |
| 税金及附加 | 4,829,420.34 | 2,641,408.16 | 2,304,924.74 |
| 销售费用 | 12,503,450.12 | 26,275,611.88 | 17,241,340.09 |
| 管理费用 | 115,160,137.69 | 87,741,857.70 | 135,745,590.31 |
| 研发费用 | 100,974,183.41 | 101,727,183.35 | 88,735,145.36 |
| 财务费用 | -13,536,696.57 | -44,972,207.50 | -33,372,806.35 |
| 加:其他收益 | 2,120,309.04 | 3,919,651.96 | 13,179,586.40 |
| 投资收益 | 2,495,142.57 | 3,199,841.44 | 3,792,398.71 |
| 公允价值变动收益/(损失) | 6,317.82 | 184,410.96 | 395,137.01 |
| 信用减值转回/(损失) | -1,633,724.98 | 823,062.01 | -1,044,326.49 |
| 资产减值损失 | -19,257,026.74 | -16,061,426.20 | -19,805,519.14 |
| 资产处置收益/(损失) | - | - | - |
| 二、营业利润 | 262,832,229.95 | 290,624,613.86 | 137,401,292.99 |
| 加:营业外收入 | 464,544.38 | 206,926.50 | 259,911.16 |
| 减:营业外支出 | 164,242.17 | 750,382.13 | 1,530,769.74 |
| 三、利润总额 | 263,132,532.16 | 290,081,158.23 | 136,130,434.41 |
| 减:所得税费用 | 35,313,494.12 | 29,933,221.25 | 20,342,020.19 |
| 四、净利润 | 227,819,038.04 | 260,147,936.98 | 115,788,414.22 |
| 归属于母公司股东的净利润 | 227,819,038.04 | 260,147,936.98 | 115,788,414.22 |
| 少数股东损益 | - | - | - |
| 五、其他综合收益的税后净额 | -488,396.77 | 290,158.75 | 79,940.16 |
| 外币财务报表折算差异 | -488,396.77 | 290,158.75 | 79,940.16 |
| 六、综合收益总额 | 227,330,641.27 | 260,438,095.73 | 115,868,354.38 |
| 归属于母公司股东的综合收益总额 | 227,330,641.27 | 260,438,095.73 | 115,868,354.38 |
| 归属于少数股东的综合收益总额 | - | - | - |
单位:元
(三)合并现金流量表
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 一、经营活动产生的现金流量 | |||
| 销售商品、提供劳务收到的现金 | 896,462,037.32 | 857,074,458.85 | 666,429,798.51 |
| 收到的税费返还 | 594,505.05 | 228,820.73 | 1,386,446.32 |
| 收到其他与经营活动有关的现金 | 6,169,044.36 | 6,413,277.33 | 17,808,555.20 |
| 经营活动现金流入小计 | 903,225,586.73 | 863,716,556.91 | 685,624,800.03 |
| 购买商品、接受劳务支付的现金 | 307,713,830.00 | 295,271,473.84 | 260,506,429.38 |
| 支付给职工以及为职工支付的现金 | 146,697,299.91 | 145,843,967.34 | 131,852,257.13 |
| 支付的各项税费 | 33,261,326.67 | 35,531,408.07 | 22,359,734.52 |
| 支付其他与经营活动有关的现金 | 92,974,547.74 | 120,050,331.21 | 69,994,692.67 |
| 经营活动现金流出小计 | 580,647,004.32 | 596,697,180.46 | 484,713,113.70 |
| 经营活动产生的现金流量净额 | 322,578,582.41 | 267,019,376.45 | 200,911,686.33 |
| 二、投资活动产生的现金流量 | |||
| 收回投资收到的现金 | 718,000,000.00 | 626,000,000.00 | 721,010,000.00 |
| 取得投资收益所收到的现金 | 2,495,142.57 | 3,594,978.45 | 4,886,328.03 |
| 处置固定资产收回的现金净额 | - | 8,000.00 | 191,000.00 |
| 收到其他与投资活动有关的现金 | 2,896,123,498.78 | 1,606,919,721.23 | 909,452,332.04 |
| 投资活动现金流入小计 | 3,616,618,641.35 | 2,236,522,699.68 | 1,635,539,660.07 |
| 购建固定资产、无形资产和其他长期资产支付的现金 | 75,297,123.55 | 105,856,339.31 | 126,955,707.32 |
| 投资支付的现金 | 672,000,000.00 | 602,000,000.00 | 664,010,000.00 |
| 支付其他与投资活动有关的现金 | 3,111,562,300.00 | 1,741,404,800.00 | 1,049,676,400.00 |
| 投资活动现金流出小计 | 3,858,859,423.55 | 2,449,261,139.31 | 1,840,642,107.32 |
| 投资活动产生的现金流量净额 | -242,240,782.20 | -212,738,439.63 | -205,102,447.25 |
| 三、筹资活动产生的现金流量 | |||
| 吸收投资收到的现金 | - | - | - |
| 取得借款收到的现金 | - | - | - |
| 筹资活动现金流入小计 | - | - | - |
| 分配股利或利润所支付的现金 | 68,000,000.00 | - | - |
| 支付其他与筹资活动有关的现金 | 4,703,129.30 | 2,817,105.95 | 3,393,555.93 |
| 筹资活动现金流出小计 | 72,703,129.30 | 2,817,105.95 | 3,393,555.93 |
| 筹资活动产生的现金流量净额 | -72,703,129.30 | -2,817,105.95 | -3,393,555.93 |
| 四、汇率变动对现金及现金等价物的影响 | -18,271,678.00 | 9,053,411.58 | 7,479,625.99 |
| 五、现金及现金等价物净增加额 | -10,637,007.09 | 60,517,242.45 | -104,690.86 |
| 加:期初/年初现金及现金等价物余额 | 233,745,497.17 | 173,228,254.72 | 173,332,945.58 |
| 六、期末/年末现金及现金等价物余额 | 223,108,490.08 | 233,745,497.17 | 173,228,254.72 |
二、审计意见、关键审计事项、与财务会计信息相关的重要性水平判断标准
(一)审计意见
毕马威审计了公司的财务报表,包括 2023 年 12 月 31 日、2024 年 12 月 31 日及2025年 12月 31日的合并及母公司资产负债表, 2023年度、2024年度及 2025年度的合并及母公司利润表、合并及母公司现金流量表、合并及母公司股东权益变动表以及相关财务报表附注,并出具了无保留审计意见的审计报告(毕马威华振审字第2607993 号),认为公司的财务报表在所有重大方面按照中华人民共和国财政部颁布的企业会计准则的规定编制,公允反映了公司 2023年 12月 31日、2024年 12月 31日及 2025年 12月 31日的合并及母公司财务状况以及 2023年度及 2024年度及 2025 年度的合并及母公司经营成果和现金流量。
(二)关键审计事项
关键审计事项是毕马威根据职业判断,认为对 2023 年度、2024 年度及 2025 年度财务报表审计最为重要的事项。这些事项的应对以对财务报表整体进行审计并形成审计意见为背景,毕马威不对这些事项单独发表意见。
报告期内,毕马威在审计中识别出的关键审计事项如下:
1、制剂销售收入的确认
(1)事项描述
联亚药业从事仿制药品的研究开发、生产并销售予中国及境外经销商。联亚药业于 2023 年度、2024 年度及 2025 年度的产品销售收入分别为 69,483.23 万元、86,078.94 万 元 和 89,089.73 万 元 , 占 营 业 收 入 的 比 例 分 别 为 99.20%、99.37%和99.49%。联亚药业的产品销售收入主要为固定价格收入,也存在按收益分成等方式确认的可变对价收入。
联亚药业根据与经销商签订的销售合同和订单,在完成合同约定的交付并实现控制权转移时确认产品销售收入。
具体而言,在与境外经销商约定的通常条款如 EXW(EX Works,即工厂交货)贸易条款下,联亚药业在相关产品交付经销商指定的承运人并取得提单时确认收入;在与境内经销商约定的通常条款下,联亚药业将产品运输至经销商指定地点,经验收并取得经签署的验收单后确认收入。
由于收入是联亚药业的关键业绩指标之一,且存在可能被确认于不正确的期间或被操纵以达到特定目标或预期水平的固有风险,毕马威将产品销售收入的确认识别为关键审计事项。
(2)审计应对
在审计中,毕马威执行了以下程序:
1)了解并评价与产品销售收入确认相关的关键财务报告内部控制的设计和运行有效性;
2)选取客户,检查签订的销售合同和订单,识别与商品控制权转移相关的条款,评价产品销售收入确认的会计政策是否符合企业会计准则的要求;
3)选取客户,通过查询公开信息,获取相关客户的股东、董事、监事等信息,与联亚药业提供的关联方清单进行比对,检查是否存在关联方关系,并识别是否存在异常情况;
4)选取客户,进行实地走访或者视频访谈,询问其与联亚药业的业务往来情况,观察相关客户的经营情况,以检查客户及其交易的真实性,关注是否存在异常情况;
5)选取样本,将报告期内记录的产品销售收入核对至相应的销售合同和订单、提单、报关单、经签署的验收单、销售发票、银行回单等支持性文件,以评价相关收入是否按照联亚药业的会计政策予以确认;
6)选取客户,就其于资产负债表日的往来款项余额及报告期内的销售交易金额执行函证程序;
)选取临近资产负债表日前后的销售交易,检查相关的销售合同和订单、提单、报关单、经签署的验收单、销售发票、银行回单等支持性文件,以评价相关收入是否记录在正确的会计期间;
8)检查资产负债表日后的销售记录,检查是否存在重大的销售退回,如存在,检查相关支持性文件,以评价相关收入是否已记录于恰当的会计期间;
9)评价管理层聘请的外部专业服务机构的胜任能力、专业素质及客观性,并复核其对经销商的收益分成收入计算表执行程序的结果和出具的报告;基于有关收益分成的协议约定,检查收益分成收入金额的计算准确性,并核对至相关经销商的销售订单、装箱单、运输单据、销售发票等支持性文件;
10)选取符合特定风险标准的产品销售收入会计分录,向管理层询问作出以上会计分录的原因并检查相关支持性文件。
2、研发费用的确认与计量
(1)事项描述
于 2023 年度、2024 年度及 2025 年度,联亚药业合并财务报表中确认的研发费用分别为 8,873.51 万元、10,172.72 万元和 10,097.42 万元。
联亚药业的研发费用主要包括临床试验费、职工薪酬费用、实施研究开发活动而耗用的原材料和低值易耗品、股份支付费用、折旧和摊销费用等支出。
由于研发费用金额重大,其真实性、准确性和完整性对财务报表有重大影响,毕马威将研发费用的确认与计量识别为关键审计事项。
(2)审计应对
在审计中,毕马威执行了以下程序:
1)了解并评价与研发费用的确认与计量相关的关键财务报告内部控制的设计和运行有效性;
2)访谈管理层,了解研发支出归集和核算方法,查阅研发项目支出台账和各项目研发支出的归集明细表,评价其研发费用归集范围是否恰当,是否与相关研发活动相关;
3)获取职工薪酬费用、股份支付费用、折旧与摊销的明细表及该等费用分摊至研发费用的分摊表,复核该等费用分摊至研发费用的过程,以评价该等费用计入研发费用金额的准确性;
4)在抽样的基础上,检查研发费用的支持性文件,如合同、发票、付款单据、临床试验报告及材料领用单据等,以评价相关研发费用的真实性和准确性;
5)在抽样的基础上,检查临床前研究及临床试验服务合同约定的关键条款、以及试验测试项目所处阶段和进展情况相关的支持性文件,复核服务执行进度的合理性,评价相关研发费用的完整性和准确性;
6)选取临床前研究及临床试验服务相关的主要供应商,就其于资产负债表日的往来款项余额及报告期内的交易额实施函证程序,以检查相关费用的发生金额是否准确;
7)选取临床前研究及临床试验服务相关的主要供应商,通过查询公开信息,检查与联亚药业是否存在关联关系,并识别是否存在异常情况;
8)选取临近资产负债表日前后的研发费用,检查研发费用的支持性文件,如合同、发票、付款单据、临床试验报告及材料领用单据等,以评价相关研发费用是否已记录于恰当的会计期间。
(三)与财务会计信息相关的重要性水平判断标准
公司在本节披露的与财务会计信息相关的重要事项判断标准为:公司根据自身所处的行业和发展阶段,从项目的性质和金额两方面判断财务信息的重要性。在判断项目性质的重要性时,公司主要考虑该项目在性质上是否属于日常活动、是否显著影响公司的财务状况、经营成果和现金流量等因素;在判断项目金额重要性时,公司主要考虑该项目金额占收入、利润/(亏损)总额、所有者权益总额等直接相关项目金额的比重是否较大或占所属报表单列项目金额的比重是否较大。
三、对发行人未来盈利能力或财务状况可能产生影响的主要因素
(一)已上市产品的市场和竞争情况
公司主要销售的美国药品市场规模通常受需求、疗效、竞品等因素的影响,而仿制药在生命周期内的定价则又受到竞争者的数量及其定价策略等因素的综合影响。公司已上市产品的市场和竞争情况将影响相应产品的销售收入,公司的产品销售主要面向美国市场,由于产品质量较好,技术壁垒较高,报告期内在细分市场占据领先地位。未来随着公司产品类别的增加,将进一步增强公司盈利能力。
此外,公司境内业务目前仍然处于起步阶段,形成销售收入的产品种类较少,公司虽已经陆续有新产品在境内获批上市销售,且管线中储备了较多的拟上市产品,但由于部分在国内已获批或审评中的产品目前尚未被纳入医保目录或集采清单,这在一定程度上会影响相关产品在境内市场的推广和销售的速度及规模;且公司在境内产品的市场拓展等方面的经验积累和团队建设尚需一定过程,若公司无法采取有效措施拓展境内市场,公司境内市场开拓面临的风险将进一步增大。
(二)研发成果能否有效转化及其对收入变动的影响
公司利用自身研发优势不断推动技术创新、拓展产品线、提高产品品质、降低生产成本,并通过技术服务等形式贡献营业收入。公司将持续加大新技术、新产品的研发力度,研发费用将可能会有所上升。若公司未来在加大研发投入的同时不能有效形成研发成果或者研发成果不能有效转化,公司将难以保持在产品质量、技术创新方面的竞争优势,公司的盈利能力将受到不利影响。
(三)汇率波动
报告期内,公司外销收入金额分别为 48,308.91 万元、53,642.79 万元和 56,547.91万元,占各期营业收入比例分别为 68.97%、61.93%和 63.15%,主要集中在美国市场。如人民币对美元的汇率发生大幅波动,公司的经营业绩可能受到一定程度的影响。
四、财务报表的编制基础、合并范围及变化情况
(一)财务报表编制基础
公司以持续经营为基础编制财务报表。
(二)合并报表范围及变化情况
1、合并报表范围
截至报告期末,公司纳入合并报表范围的子公司为 4家,具体如下:
| 子公司名称 | 是否纳入合并财务报表范围 | ||
| 2025.12.31 | 2024.12.31 | 2023.12.31 | |
| 联亚美国 | 是 | 是 | 是 |
| 联科药业 | 是 | 是 | 是 |
| 联嘉医药 | 是 | 是 | 是 |
| 联怡技术 | 是 | 是 | 是 |
2、合并范围的变化
报告期内,公司合并范围无变化。
五、主要会计政策和会计估计
本招股说明书中仅列示了公司的主要会计政策及会计估计,若需了解全部会计政策及会计估计,可参考毕马威出具的毕马威华振审字第 2607993 号《审计报告》的公司财务报告。
(一)会计期间
会计年度自公历 1月1日起至 12月31日止。
(二)记账本位币
公司的记账本位币为人民币,编制财务报表采用的货币为人民币。公司及子公司选定记账本位币的依据是主要业务收支的计价和结算币种。其中,联亚美国的记账本位币为美元,其余子公司的记账本位币均为人民币。本财务报表以人民币列示。
(三)同一控制下和非同一控制下企业合并的会计处理方法
公司取得对另一个或多个企业(或一组资产或净资产)的控制权且其构成业务的,该交易或事项构成企业合并。企业合并分为同一控制下的企业合并和非同一控制下的企业合并。
对于非同一控制下的交易,购买方在判断取得的资产组合等是否构成一项业务时,将考虑是否选择采用“集中度测试”的简化判断方式。如果该组合通过集中度测试,则判断为不构成业务。如果该组合未通过集中度测试,仍应按照业务条件进行判断。
当公司取得了不构成业务的一组资产或净资产时,应将购买成本按购买日所取得各项可辨认资产、负债的相对公允价值基础进行分配,不按照以下企业合并的会计处理方法进行处理。
1、同一控制下的企业合并
参与合并的企业在合并前后均受同一方或相同的多方最终控制且该控制并非暂时性的,为同一控制下的企业合并。合并方在企业合并中取得的资产和负债,按照合并日在最终控制方合并财务报表中的账面价值计量。取得的净资产账面价值份额与支付的合并对价账面价值(或发行股份面值总额)的差额,调整资本公积中的股本溢价;资本公积中的股本溢价不足冲减的,依次冲减盈余公积和未分配利润。为进行企业合并发生的直接相关费用,于发生时计入当期损益。合并日为合并方实际取得对被合并方控制权的日期。
2、非同一控制下的企业合并
参与合并的各方在合并前后不受同一方或相同的多方最终控制的,为非同一控制下的企业合并。公司作为购买方,为取得被购买方控制权而付出的资产(包括购买日之前所持有的被购买方的股权)、发生或承担的负债以及发行的权益性证券在购买日的公允价值之和,减去合并中取得的被购买方可辨认净资产于购买日公允价值份额的差额,在考虑相关递延所得税影响之后,如为正数则确认为商誉;如为负数则计入当期损益。公司为进行企业合并发生的各项直接费用计入当期损益。公司在购买日按公允价值确认所取得的被购买方符合确认条件的各项可辨认资产、负债及或有负债。购买日是指购买方实际取得对被购买方控制权的日期。
(四)控制的判断标准和合并财务报表的编制方法
1、总体原则
合并财务报表的合并范围以控制为基础予以确定,包括公司及公司控制的子公司。控制,是指公司拥有对被投资方的权力,通过参与被投资方的相关活动而享有可变回报,并且有能力运用对被投资方的权力影响其回报金额。子公司的财务状况、经营成果和现金流量由控制开始日起至控制结束日止包含于合并财务报表中。
合并时所有公司内部交易及余额,包括未实现内部交易损益均已抵销。公司内部交易发生的未实现损失,有证据表明该损失是相关资产减值损失的,则全额确认该损失。
2、合并取得子公司
对于通过同一控制下企业合并取得的子公司,在编制合并当期财务报表时,以被合并子公司的各项资产、负债在最终控制方财务报表中的账面价值为基础,视同被合并子公司在公司最终控制方对其开始实施控制时纳入公司合并范围,并对合并财务报表的期初数以及前期比较报表进行相应调整。
对于通过非同一控制下企业合并取得的子公司,在编制合并当期财务报表时,以购买日确定的被购买子公司各项可辨认资产、负债的公允价值为基础自购买日起将被购买子公司纳入公司合并范围。
3、处置子公司
公司丧失对原有子公司控制权时,由此产生的任何处置收益或损失,计入丧失控制权当期的投资收益。
4、少数股东权益变动
公司因购买少数股权新取得的长期股权投资成本与按照新增持股比例计算应享有子公司的净资产份额之间的差额,以及在不丧失控制权的情况下因部分处置对子公司的股权投资而取得的处置价款与处置长期股权投资相对应享有子公司净资产的差额,均调整合并资产负债表中的资本公积(股本溢价),资本公积(股本溢价)不足冲减的,依次冲减盈余公积、未分配利润。
(五)现金及现金等价物
现金和现金等价物包括库存现金、可以随时用于支付的存款以及持有期限短、流动性强、易于转换为已知金额现金、价值变动风险很小的投资。
(六)外币折算
公司收到投资者以外币投入资本时按当日即期汇率折合为人民币,其他外币交易在初始确认时按交易发生日的即期汇率折合为人民币。
于资产负债表日,外币货币性项目采用该日的即期汇率折算。汇兑差额计入当期损益。以历史成本计量的外币非货币性项目,仍采用交易发生日的即期汇率折算。
对境外经营的财务报表进行折算时,资产负债表中的资产和负债项目,采用资产负债表日的即期汇率折算,股东权益项目中除未分配利润及其他综合收益中的外币财务报表折算差额项目外,其他项目采用发生时的即期汇率折算。利润表中的收入和费用项目,采用交易发生日的即期汇率的近似汇率折算。按照上述折算产生的外币财务报表折算差额,在其他综合收益中列示。处置境外经营时,相关的外币财务报表折算差额自其他综合收益转入处置当期损益。
(七)金融工具
公司的金融工具包括货币资金、应收款项、应付款项等。
1、金融资产及金融负债的确认和初始计量
金融资产和金融负债在公司成为相关金融工具合同条款的一方时,于资产负债表内确认。
在初始确认时,金融资产及金融负债以公允价值计量。对于以公允价值计量且其变动计入当期损益的金融资产或金融负债,相关交易费用直接计入当期损益;对于其他类别的金融资产或金融负债,相关交易费用计入初始确认金额。对于未包含重大融资成分或不考虑不超过一年的合同中的融资成分的应收账款,公司按照根据收入确认政策确定的交易价格进行初始计量。
2、金融资产的分类和后续计量
(1)公司金融资产的分类
公司通常根据管理金融资产的业务模式和金融资产的合同现金流量特征,在初始确认时将金融资产分为不同类别:以摊余成本计量的金融资产、以公允价值计量且其变动计入其他综合收益的金融资产及以公允价值计量且其变动计入当期损益的金融资产。
除非公司改变管理金融资产的业务模式,在此情形下,所有受影响的相关金融资产在业务模式发生变更后的首个报告期间的第一天进行重分类,否则金融资产在初始确认后不得进行重分类。
公司将同时符合下列条件且未被指定为以公允价值计量且其变动计入当期损益的金融资产,分类为以摊余成本计量的金融资产:1)公司管理该金融资产的业务模式是以收取合同现金流量为目标;2)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。
公司将同时符合下列条件且未被指定为以公允价值计量且其变动计入当期损益的金融资产,分类为以公允价值计量且其变动计入其他综合收益的金融资产:1)公司管理该金融资产的业务模式既以收取合同现金流量为目标又以出售该金融资产为目标;2)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。
对于非交易性权益工具投资,公司可在初始确认时将其不可撤销地指定为以公允价值计量且其变动计入其他综合收益的金融资产。该指定在单项投资的基础上作出,且相关投资从发行者的角度符合权益工具的定义。
除上述以摊余成本计量和以公允价值计量且其变动计入其他综合收益的金融资产外,公司将其余所有的金融资产分类为以公允价值计量且其变动计入当期损益的金融资产。
管理金融资产的业务模式,是指公司如何管理金融资产以产生现金流量。业务模式决定公司所管理金融资产现金流量的来源是收取合同现金流量、出售金融资产还是两者兼有。公司以客观事实为依据、以关键管理人员决定的对金融资产进行管理的特定业务目标为基础,确定管理金融资产的业务模式。
公司对金融资产的合同现金流量特征进行评估,以确定相关金融资产在特定日期产生的合同现金流量是否仅为对本金和以未偿付本金金额为基础的利息的支付。其中,本金是指金融资产在初始确认时的公允价值;利息包括对货币时间价值、与特定时期未偿付本金金额相关的信用风险、以及其他基本借贷风险、成本和利润的对价。此外,公司对可能导致金融资产合同现金流量的时间分布或金额发生变更的合同条款进行评估,以确定其是否满足上述合同现金流量特征的要求。
(2)公司金融资产的后续计量
对于以公允价值计量且其变动计入当期损益的金融资产,经初始确认后,对于该类金融资产以公允价值进行后续计量,产生的利得或损失(包括利息和股利收入)计入当期损益,除非该金融资产属于套期关系的一部分。
对于以摊余成本计量的金融资产,经初始确认后,对于该类金融资产采用实际利率法以摊余成本计量。以摊余成本计量且不属于任何套期关系的一部分的金融资产所产生的利得或损失,在终止确认、按照实际利率法摊销或确认减值时,计入当期损益。
对于以公允价值计量且其变动计入其他综合收益的债权投资,经初始确认后,对于该类金融资产以公允价值进行后续计量。采用实际利率法计算的利息、减值损失或利得及汇兑损益计入当期损益,其他利得或损失计入其他综合收益。终止确认时,将之前计入其他综合收益的累计利得或损失从其他综合收益中转出,计入当期损益。
对于以公允价值计量且其变动计入其他综合收益的权益工具投资,经初始确认后,对于该类金融资产以公允价值进行后续计量。股利收入计入损益,其他利得或损失计入其他综合收益。终止确认时,将之前计入其他综合收益的累计利得或损失从其他综合收益中转出,计入留存收益。
3、金融负债的分类和后续计量
公司将金融负债分类为以公允价值计量且其变动计入当期损益的金融负债及以摊余成本计量的金融负债。
对于以公允价值计量且其变动计入当期损益的金融负债,该类金融负债包括交易性金融负债 (含属于金融负债的衍生工具) 和指定为以公允价值计量且其变动计入当期损益的金融负债。初始确认后,对于该类金融负债以公允价值进行后续计量,除与套期会计有关外,产生的利得或损失计入当期损益。
对于以摊余成本计量的金融负债,经初始确认后,对于该类金融负债采用实际利率法以摊余成本计量。
4、抵销
金融资产和金融负债在资产负债表内分别列示,没有相互抵销。但是,同时满足下列条件的,以相互抵销后的净额在资产负债表内列示:(1)公司具有抵销已确认金额的法定权利,且该种法定权利是当前可执行的;(2)计划以净额结算,或同时变现该金融资产和清偿该金融负债。
5、金融资产和金融负债的终止确认
满足下列条件之一时,公司终止确认该金融资产:
(1)收取该金融资产现金流量的合同权利终止;
(2)该金融资产已转移,且公司将金融资产所有权上几乎所有的风险和报酬转移给转入方;
(3)该金融资产已转移,虽然公司既没有转移也没有保留金融资产所有权上几乎所有的风险和报酬,但是未保留对该金融资产的控制。
金融资产转移整体满足终止确认条件的,公司将下列两项金额的差额计入当期损益:
(1)被转移金融资产在终止确认日的账面价值;
(2)因转移金融资产而收到的对价,与原直接计入其他综合收益的公允价值变动累计额中对应终止确认部分的金额 (涉及转移的金融资产为以公允价值计量且其变动计入其他综合收益的债权投资) 之和。
金融负债 (或其一部分) 的现时义务已经解除的,公司终止确认该金融负债(或该部分金融负债) 。
6、减值
公司以预期信用损失为基础,对以摊余成本计量的金融资产进行减值会计处理并确认损失准备:
(1)预期信用损失的计量
预期信用损失,是指以发生违约的风险为权重的金融工具信用损失的加权平均值。信用损失,是指公司按照原实际利率折现的、根据合同应收的所有合同现金流量与预期收取的所有现金流量之间的差额,即全部现金短缺的现值。
在计量预期信用损失时,公司需考虑的最长期限为企业面临信用风险的最长合同期限 (包括考虑续约选择权) 。
整个存续期预期信用损失,是指因金融工具整个预计存续期内所有可能发生的违约事件而导致的预期信用损失。
未来 12 个月内预期信用损失,是指因资产负债表日后 12个月内 (若金融工具的预计存续期少于 12 个月,则为预计存续期) 可能发生的金融工具违约事件而导致的预期信用损失,是整个存续期预期信用损失的一部分。
对于因销售商品、提供劳务等日常经营活动形成的应收账款,公司始终按照相当于整个存续期内预期信用损失的金额计量其损失准备。公司基于历史信用损失经验、使用准备矩阵计算上述金融资产的预期信用损失,相关历史经验根据资产负债表日债务人的特定因素、以及对当前状况和未来经济状况预测的评估进行调整。
除应收账款外,公司对满足下列情形的金融工具按照相当于未来 12 个月内预期信用损失的金额计量其损失准备,对其他金融工具按照相当于整个存续期内预期信用损失的金额计量其损失准备:1)该金融工具在资产负债表日只具有较低的信用风险;或2)该金融工具的信用风险自初始确认后并未显著增加。
(2)应收款项的坏账准备
1)按照信用风险特征组合计提坏账准备的组合类别及确定依据
对于应收账款,根据公司的历史经验,不同细分客户群体发生损失的情况有显著差异,因此公司在计算应收账款的坏账准备时依据地理区域划分境内组合及境外组合。
对于其他应收款,公司其他应收款主要包括应收押金和保证金、应收其他款项等。根据应收款的性质和不同对手方的信用风险特征,公司将其他应收款划分为两个组合,具体为:应收押金和保证金组合、应收其他款项组合。
2)按照单项计提坏账准备的单项计提判断标准
公司对于应收账款和其他应收款,通常按照信用风险特征组合计量其损失准备。若某一对手方信用风险特征与组合中其他对手方显著不同,或该对手方信用风险特征发生显著变化,对应收该对手方款项按照单项计提损失准备。例如,当某对手方发生严重财务困难,应收该对手方款项的预期信用损失率已显著高于其所处于逾期区间的预期信用损失率时,对其单项计提损失准备。
(3)具有较低的信用风险
如果金融工具的违约风险较低,借款人在短期内履行其合同现金流量义务的能力很强,并且即便较长时期内经济形势和经营环境存在不利变化但未必一定降低借款人履行其合同现金流量义务的能力,该金融工具被视为具有较低的信用风险。
(4)信用风险显著增加
公司通过比较金融工具在资产负债表日发生违约的风险与在初始确认日发生违约的风险,以评估金融工具的信用风险自初始确认后是否已显著增加。
在确定信用风险自初始确认后是否显著增加时,公司考虑无须付出不必要的额外成本或努力即可获得的合理且有依据的信息,包括前瞻性信息。公司考虑的信息包括:1)合同付款已逾期超过 180 天;2)债务人未能按合同到期日支付本金和利息的情况;3)已发生的或预期的金融工具的外部或内部信用评级 (如有) 的严重恶化;4)已发生的或预期的债务人经营成果的严重恶化;5)现存的或预期的技术、市场、经济或法律环境变化,并将对债务人对公司的还款能力产生重大不利影响。
根据金融工具的性质,公司以单项金融工具或金融工具组合为基础评估信用风险是否显著增加。以金融工具组合为基础进行评估时,公司可基于共同信用风险特征对金融工具进行分类,例如逾期信息和信用风险评级。
(5)已发生信用减值的金融资产
公司在资产负债表日评估以摊余成本计量的金融资产和以公允价值计量且其变动计入其他综合收益的债权投资是否已发生信用减值。当对金融资产预期未来现金流量具有不利影响的一项或多项事件发生时,该金融资产成为已发生信用减值的金融资产。金融资产已发生信用减值的证据包括下列可观察信息:1)发行方或债务人发生重大财务困难;2)债务人违反合同,如偿付利息或本金违约或逾期等;3)公司出于与债务人财务困难有关的经济或合同考虑,给予债务人在任何其他情况下都不会做出的让步;4)债务人很可能破产或进行其他财务重组;5)发行方或债务人财务困难导致该金融资产的活跃市场消失。
(6)预期信用损失准备的列报
为反映金融工具的信用风险自初始确认后的变化,公司在每个资产负债表日重新计量预期信用损失,由此形成的损失准备的增加或转回金额,应当作为减值损失或利得计入当期损益。对于以摊余成本计量的金融资产,损失准备抵减该金融资产在资产负债表中列示的账面价值;对于以公允价值计量且其变动计入其他综合收益的债权投资,公司在其他综合收益中确认其损失准备,不抵减该金融资产的账面价值。
(7)核销
如果公司不再合理预期金融资产合同现金流量能够全部或部分收回,则直接减记该金融资产的账面余额。这种减记构成相关金融资产的终止确认。这种情况通常发生在公司确定债务人没有资产或收入来源可产生足够的现金流量以偿还将被减记的金额。但是,被减记的金融资产仍可能受到公司催收到期款项相关执行活动的影响。
已减记的金融资产以后又收回的,作为减值损失的转回计入收回当期的损益。
7、权益工具
本公司发行权益工具,按实际发行价格计入股东权益,相关的交易费用从股东权益 (资本公积) 中扣减,如资本公积不足冲减的,依次冲减盈余公积和未分配利润。回购本公司权益工具支付的对价和交易费用,减少股东权益。
回购本公司股份时,回购的股份作为库存股管理,回购股份的全部支出转为库存股成本,同时进行备查登记。库存股不参与利润分配,在资产负债表中作为股东权益的备抵项目列示。
库存股注销时,按注销股票面值总额减少股本,库存股成本超过面值总额的部分,应依次冲减资本公积(股本溢价)、盈余公积和未分配利润;库存股成本低于面值总额的,低于面值总额的部分增加资本公积(股本溢价)。
库存股转让时,转让收入高于库存股成本的部分,增加资本公积(股本溢价);
低于库存股成本的部分,依次冲减资本公积 (股本溢价)、盈余公积、未分配利润。
8、可转换工具
(1)含权益成分的可转换工具
对于公司发行的可转换为权益股份且转换时所发行的股份数量和对价的金额固定的可转换工具,公司将其作为包含负债和权益成分的复合金融工具。
在初始确认时,公司将相关负债和权益成分进行分拆,先确定负债成分的公允价值 (包括其中可能包含的非权益性嵌入衍生工具的公允价值),再从复合金融工具公允价值中扣除负债成分的公允价值,作为权益成分的价值,计入权益。发行复合金融工具发生的交易费用,在负债成分和权益成分之间按照各自占总发行价款的比例进行分摊。
初始确认后,对于没有指定为以公允价值计量且其变动计入当期损益的负债成分,采用实际利率法按摊余成本计量。权益成分在初始计量后不再重新计量。
当可转换工具进行转换时,公司将负债成分和权益成分转至权益相关科目。当可转换工具被赎回时,赎回支付的价款以及发生的交易费用被分配至权益和负债成分。分配价款和交易费用的方法与该工具发行时采用的分配方法一致。价款和交易费用分配后,其与权益和负债成分账面价值的差异中,与权益成分相关的计入权益,与负债成分相关的计入损益。
(2)不含权益成分的其他可转换工具
对于公司发行的不含权益成分的其他可转换工具,在初始确认时,可转换工具的衍生工具成分以公允价值计量,剩余部分作为主债务工具的初始确认金额。
初始确认后,衍生工具成分以公允价值计量,公允价值变动形成的利得或损失计入当期损益。对于主债务工具,采用实际利率法按摊余成本计量。
当可转换工具进行转换时,公司将主债务工具和衍生工具成分转至权益相关科目。当可转换工具被赎回时,赎回支付的价款与主债务工具和衍生工具成分账面价值的差异计入损益。
(八)存货
1、存货类别
存货包括原材料、在产品、半成品、库存商品及发出商品。
除原材料采购成本外,在产品及产成品还包括直接人工和基于正常产量并按照适当比例分配的生产制造费用。
2、发出计价方法
发出存货的实际成本采用加权平均法计量。
3、盘存制度
公司存货盘存制度为永续盘存制。
4、存货跌价准备的确认标准和计提方法
资产负债表日,存货按照成本与可变现净值孰低计量。按单个存货项目计算的成本高于其可变现净值的差额,计提存货跌价准备,计入当期损益。
为生产而持有的原材料,其可变现净值根据其生产的产成品的可变现净值为基础确定。为执行销售合同或者劳务合同而持有的存货,其可变现净值以合同价格为基础计算。当持有存货的数量多于相关合同订购数量的,超出部分的存货的可变现净值以一般销售价格为基础计算。
在同一地区生产和销售且具有相同或类似最终用途的存货,公司合并计提存货跌价准备。
公司定期估计存货的可变现净值,并对存货成本高于可变现净值的差额确认存货跌价损失。公司在估计存货的可变现净值时,考虑持有存货的目的,并以可得到的资料作为估计的基础,其中包括存货的库龄、保质期限、市场价格、预计完工成本及税金。存货的预计可变现净值可能随市场销售状况的改变而发生变化,因此存货跌价准备的金额可能会随上述原因而发生变化。对存货跌价准备的调整将影响估计变更当期的损益。
(九)长期股权投资
1、长期股权投资投资成本确定
(1)通过企业合并形成的长期股权投资
1)对于同一控制下的企业合并形成的对子公司的长期股权投资,公司按照合并日取得的被合并方所有者权益在最终控制方合并财务报表中的账面价值的份额作为长期股权投资的初始投资成本。长期股权投资初始投资成本与支付对价账面价值之间的差额,调整资本公积中的股本溢价;资本公积中的股本溢价不足冲减时,依次冲减盈余公积和未分配利润。
2)对于非同一控制下企业合并形成的对子公司的长期股权投资,公司按照购买日取得对被购买方的控制权而付出的资产、发生或承担的负债以及发行的权益性证券的公允价值,作为该投资的初始投资成本。
(2)其他方式取得的长期股权投资
对于通过企业合并以外的其他方式取得的长期股权投资,在初始确认时,对于以支付现金取得的长期股权投资,公司按照实际支付的购买价款作为初始投资成本;对于发行权益性证券取得的长期股权投资,公司按照发行权益性证券的公允价值作为初始投资成本。
2、长期股权投资后续计量及损益确认方法
在公司个别财务报表中,公司采用成本法对子公司的长期股权投资进行后续计量。对被投资单位宣告分派的现金股利或利润由本公司享有的部分确认为当期投资收益。
3、确定对被投资单位具有共同控制、重大影响的判断标准
共同控制指按照相关约定对某项安排所共有的控制,并且该安排的相关活动(即对安排的回报产生重大影响的活动)必须经过分享控制权的参与方一致同意后才能决策。
公司在判断对被投资单位是否存在共同控制时,通常考虑:是否任何一个参与方均不能单独控制被投资单位的相关活动,或涉及被投资单位相关活动的决策是否需要分享控制权参与方一致同意。
重大影响指公司对被投资单位的财务和经营政策有参与决策的权力,但并不能够控制或者与其他方一起共同控制这些政策的制定。
(十)固定资产
1、固定资产确认条件
外购固定资产的初始成本包括购买价款、相关税费以及使该资产达到预定可使用状态前所发生的可归属于该项资产的支出。
对于构成固定资产的各组成部分,如果各自具有不同使用寿命或者以不同方式为公司提供经济利益,适用不同折旧率或折旧方法的,公司分别将各组成部分确认为单项固定资产。
对于固定资产的后续支出,包括与更换固定资产某组成部分相关的支出,在与支出相关的经济利益很可能流入公司时资本化计入固定资产成本,同时将被替换部分的账面价值扣除;与固定资产日常维护相关的支出在发生时计入当期损益。
2、固定资产的折旧方法
公司将固定资产的成本扣除预计净残值和累计减值准备后在其使用寿命内按年限平均法计提折旧,除非固定资产符合持有待售的条件。
各类固定资产的使用寿命、残值率和年折旧率分别为:
| 项目 | 预计使用寿命 | 预计净残值率 | 年折旧率 |
| 房屋及建筑物 | 20至40年 | 10.00% | 2.25%至4.50% |
| 机器设备 | 10年 | 10.00% | 9.00% |
| 运输工具 | 5年 | 10.00% | 18.00% |
| 办公设备及其他设备 | 5年 | 10.00% | 18.00% |
公司至少在每年年度终了对固定资产的使用寿命、预计净残值和折旧方法进行复核。
(十一)在建工程
自行建造的固定资产的成本包括工程用物资、直接人工、符合资本化条件的借款费用和使该项资产达到预定可使用状态前所发生的必要支出。
自行建造的固定资产于达到预定可使用状态时转入固定资产,此前列于在建工程,且不计提折旧。
在建工程结转为固定资产的标准和时点如下:
| 类别 | 转为固定资产的标准和时点 |
| 房屋及建筑物 | (1)主体建设工程及配套工程已实质上完工;(2)建造工程在达到预定设计要求,经勘察、设计、施工、监理等单位完成验收(若适用);(3)经消防等外部部门验收(若适用);(4)建设工程达到预定可使用状态但尚未办理竣工决算的,自达到预定可使用状态之日起,根据工程实际造价按预估价值转入固定资产。 |
| 需要安装调试的机器设备 | (1)相关设备及其他配套设施已安装完毕;(2)设备经过调试可在一段时间内保持正常稳定运行;(3)生产设备能够在一段时间内稳定的产出合格产品;(4)设备经过资产管理部门和使用人员验收。 |
企业将固定资产达到预定可使用状态前产出的产品或副产品对外销售,按照《企业会计准则第 14号——收入》《企业会计准则第 1号——存货》等规定,对相关的收入和成本分别进行会计处理,计入当期损益。
(十二)无形资产
1、使用寿命及摊销方法
对于使用寿命有限的无形资产,公司将无形资产的成本扣除预计净残值和累计减值准备后在预计使用寿命期内摊销,除非该无形资产符合持有待售的条件。
各项无形资产的使用寿命及其确定依据、摊销方法为:
| 项目 | 使用寿命(年) | 确定依据 | 摊销方法 |
| 土地使用权 | 50年 | 土地证上注明期限 | 直线法 |
| 软件 | 10年 | 预计使用年限 | 直线法 |
公司至少在每年年度终了对使用寿命有限的无形资产的使用寿命及摊销方法进行复核。
公司将无法预见未来经济利益期限的无形资产视为使用寿命不确定的无形资产,并对这类无形资产不予摊销。截至资产负债表日,公司没有使用寿命不确定的无形资产。
2、研发支出
公司内部研究开发项目的支出分为研究阶段支出和开发阶段支出。
公司的研究开发支出主要包括公司实施研究开发活动而耗用的原材料和低值易耗品、职工薪酬费用、股份支付费用、折旧和摊销费用、临床试验费等支出。
研究阶段的支出,于发生时计入当期损益。开发阶段的支出,如果开发形成的某项产品或工序等在技术和商业上可行,而且公司有充足的资源和意向完成开发工作,并且开发阶段支出能够可靠计量,则开发阶段的支出便会予以资本化。其他开发费用则在其产生的期间内确认为费用。
企业对于研发过程中产出的产品或副产品对外销售,按照《企业会计准则第 14 号——收入》《企业会计准则第 1 号——存货》等规定,对相关的收入和成本分别进行会计处理,计入当期损益。
(十三)除存货及金融资产外的其他资产减值
公司在资产负债表日根据内部及外部信息以确定固定资产、在建工程、无形资产、长期股权投资等资产是否存在减值的迹象。
公司对存在减值迹象的资产进行减值测试,估计资产的可收回金额。此外,无论是否存在减值迹象,公司至少每年对尚未达到可使用状态的无形资产估计其可收回金额。
可收回金额是指资产(或资产组、资产组组合,下同)的公允价值减去处置费用后的净额与资产预计未来现金流量的现值两者之间较高者。
资产组由创造现金流入相关的资产组成,是可以认定的最小资产组合,其产生的现金流入基本上独立于其他资产或者资产组。
资产预计未来现金流量的现值,按照资产在持续使用过程中和最终处置时所产生的预计未来现金流量,选择恰当的税前折现率对其进行折现后的金额加以确定。
可收回金额的估计结果表明,资产的可收回金额低于其账面价值的,资产的账面价值会减记至可收回金额,减记的金额确认为资产减值损失,计入当期损益,同时计提相应的资产减值准备。与资产组或者资产组组合相关的减值损失,先抵减分摊至该资产组或者资产组组合中商誉的账面价值,再根据资产组或者资产组组合中除商誉之外的其他各项资产的账面价值所占比重,按比例抵减其他各项资产的账面价值,但抵减后的各资产的账面价值不得低于该资产的公允价值减去处置费用后的净额(如可确定的)、该资产预计未来现金流量的现值(如可确定的)和零三者之中最高者。
资产减值损失一经确认,在以后会计期间不会转回。
(十四)公允价值的计量
除特别声明外,公司按下述原则计量公允价值:
公允价值是指市场参与者在计量日发生的有序交易中,出售一项资产所能收到或者转移一项负债所需支付的价格。
公司估计公允价值时,考虑市场参与者在计量日对相关资产或负债进行定价时考虑的特征(包括资产状况及所在位置、对资产出售或者使用的限制等),并采用在当前情况下适用并且有足够可利用数据和其他信息支持的估值技术。使用的估值技术主要包括市场法、收益法和成本法。
(十五)股份支付
1、股份支付的种类
公司的股份支付为以权益结算的股份支付。
2、实施股份支付计划的相关会计处理
对于以权益结算的股份支付,公司以股份或其他权益工具作为对价换取职工提供服务时,以授予职工权益工具在授予日公允价值计量。对于授予后完成等待期内的服务或达到规定业绩条件才可行权的股份支付交易,公司在等待期内的每个资产负债表日,根据最新取得的可行权职工人数变动等后续信息对可行权权益工具数量作出最佳估计,以此基础按照权益工具授予日的公允价值,将当期取得的服务计入相关成本或费用,并相应计入资本公积。
(十六)收入
收入是公司在日常活动中形成的、会导致股东权益增加且与股东投入资本无关的经济利益的总流入。
公司在履行了合同中的履约义务,即在客户取得相关商品或服务的控制权时,确
认收入。
合同中包含两项或多项履约义务的,公司在合同开始日,按照各单项履约义务所承诺商品或服务的单独售价的相对比例,将交易价格分摊至各单项履约义务,按照分摊至各单项履约义务的交易价格计量收入。
交易价格是公司因向客户转让商品或服务而预期有权收取的对价金额,不包括代第三方收取的款项。公司确认的交易价格不超过在相关不确定性消除时累计已确认收入极可能不会发生重大转回的金额。
满足下列条件之一时,公司属于在某一时段内履行履约义务,否则,属于在某一时点履行履约义务:(1)客户在公司履约的同时即取得并消耗公司履约所带来的经济利益;(2)客户能够控制公司履约过程中在建的商品;(3)公司履约过程中所产出的商品具有不可替代用途,且公司在整个合同期间内有权就累计至今已完成的履约部分收取款项。
与公司取得收入的主要活动相关的具体会计政策描述如下:
1、销售商品
(1)销售商品
公司根据与经销商签订的销售合同,在完成合同约定的交付并实现控制权转移时确认收入。具体而言,在与境外经销商约定的通常条款如 EXW(EX Works,即工厂交货)贸易条款下,公司在相关产品交付经销商指定的承运人并取得提单时确认收入;在与境内经销商约定的通常条款下,公司将产品运输至经销商指定地点,经验收并取得经签署的验收单后确认收入。
(2)收益分成
公司与部分经销商的收益分成安排形成可变对价。公司根据历史经验,按照期望值法确定可变对价的最佳估计数,并在满足极可能不会发生重大转回时确认可变对价部分的收入。公司管理层每年委聘外部专业服务机构对经销商的收益分成计算进行复核。
(3)独家经销权收入
公司将已商业化的产品独家经销权授予部分境外经销商,由于该独家经销权与后续的产品销售直接相关,经销商无法从该独家经销权中单独获益,所以该独家经销权与未来销售产品不可明确区分,不构成单项履约义务。公司将授予该独家经销权取得的对价作为未来将销售产品的预收款,在未来销售产品时确认收入。
(4)销售奖励
公司根据与部分经销商的合同约定,按照最有可能发生金额确定可变对价的最佳估计数,确认销售奖励。
2、提供研发与技术等服务
公司对外提供研发与技术等服务,若满足下列条件之一的,公司根据已完成劳务的进度在一段时间内确认收入:(1)客户在公司履约的同时即取得并消耗公司履约所带来的经济利益;(2)客户能够控制公司履约过程中在建的商品;(3)公司履约过程中所产出的商品具有不可替代用途,且公司在整个合同期间内有权就累计至今已完成的履约部分收取款项。否则,公司于客户取得相关劳务控制权时点确认收入。
公司按照已完成劳务的进度确认收入时,对于公司已经取得无条件收款权的部分,确认为应收账款,其余部分确认为合同资产,并对应收账款和合同资产以预期信用损失为基础确认损失准备;如果公司已收或应收的合同价款超过已完成的劳务,则将超过部分确认为合同负债。公司对于同一合同项下的合同资产和合同负债以净额列示。
(十七)合同成本
为取得合同发生的增量成本是指公司不取得合同就不会发生的成本。该成本预期能够收回的,公司将其作为合同取得成本确认为一项资产。公司为取得合同发生的、除预期能够收回的增量成本之外的其他支出于发生时计入当期损益。
为履行合同发生的成本,不属于存货等其他企业会计准则规范范围且同时满足下列条件的,公司将其作为合同履约成本确认为一项资产:
1)该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用(或类似费用)、明确由客户承担的成本以及仅因该合同而发生的其他成本;
2)该成本增加了公司未来用于履行履约义务的资源;
3)该成本预期能够收回。
合同取得成本确认的资产和合同履约成本确认的资产(以下简称“与合同成本有关的资产”)采用与该资产相关的商品或服务收入确认相同的基础进行摊销,计入当期损益。
当与合同成本有关的资产的账面价值高于公司因转让与该资产相关的商品或服务预期能够取得的剩余对价与为转让该相关商品或服务估计将要发生的成本的差额时,公司对超出部分计提减值准备,并确认为资产减值损失:
(十八)职工薪酬
1、短期薪酬
公司在职工提供服务的会计期间,将实际发生或按规定的基准和比例计提的职工工资、奖金、医疗保险费和工伤保险费等社会保险费和住房公积金,确认为负债,并计入当期损益或相关资产成本。
2、离职后福利 - 设定提存计划
公司于中国所参与的设定提存计划是按照中国有关法规要求,公司职工参加的由政府机构设立管理的社会保障体系中的基本养老保险。基本养老保险的缴费金额按国家规定的基准和比例计算。公司在职工提供服务的会计期间,将应缴存的金额确认为负债,并计入当期损益或相关资产成本。
公司于美国所参与的设定提存计划是按照美国 401(k) 计划,只要员工缴纳部分的比例不少于员工符合条件报酬的 1%,公司可自行决定按不超过员工的符合条件报酬3%的比例,为员工按期缴纳基本养老保险、在员工提供服务的会计期间,公司根据401(k) 计划的规定计算应缴纳的金额确认为应付职工薪酬,并计入当期损益和成本科目。
3、辞退福利
公司在职工劳动合同到期之前解除与职工的劳动关系,或者为鼓励职工自愿接受裁减而提出给予补偿的建议,在下列两者孰早日,确认辞退福利产生的负债,同时计入当期损益:
1)公司不能单方面撤回因解除劳动关系计划或裁减建议所提供的辞退福利时;
2)公司有详细、正式的涉及支付辞退福利的重组计划;并且,该重组计划已开始实施,或已向受其影响的各方通告了该计划的主要内容,从而使各方形成了对公司将实施重组的合理预期时。
(十九)政府补助
政府补助在能够满足政府补助所附条件,并能够收到时,予以确认。
政府补助为货币性资产的,按照收到或应收的金额计量。政府补助为非货币性资产的,按照公允价值计量。
公司取得的、用于购建或以其他方式形成长期资产的政府补助作为与资产相关的政府补助。公司取得的与资产相关之外的其他政府补助作为与收益相关的政府补助。与资产相关的政府补助,公司将其确认为递延收益,并在相关资产使用寿命内按照合理、系统的方法分期计入其他收益或营业外收入。与收益相关的政府补助,如果用于补偿公司以后期间的相关成本费用或损失的,公司将其确认为递延收益,并在确认相关成本费用或损失的期间,计入其他收益;否则直接计入其他收益或营业外收入。
(二十)所得税
除因企业合并和直接计入所有者权益(包括其他综合收益)的交易或者事项产生的所得税外,公司将当期所得税和递延所得税计入当期损益。
当期所得税是按本年度应税所得额,根据税法规定的税率计算的预期应交所得税,加上以往年度应付所得税的调整。
资产负债表日,如果公司拥有以净额结算的法定权利并且意图以净额结算或取得资产、清偿负债同时进行,那么当期所得税资产及当期所得税负债以抵销后的净额列示。
递延所得税资产与递延所得税负债分别根据可抵扣暂时性差异和应纳税暂时性差异确定。暂时性差异是指资产或负债的账面价值与其计税基础之间的差额,包括能够结转以后年度的可抵扣亏损和税款抵减。递延所得税资产的确认以很可能取得用来抵扣可抵扣暂时性差异的应纳税所得额为限。
如果单项交易不是企业合并,交易发生时既不影响会计利润也不影响应纳税所得额(或可抵扣亏损),且初始确认的资产和负债并未导致产生等额应纳税暂时性差异和可抵扣暂时性差异,则该项交易中产生的暂时性差异不会产生递延所得税。商誉的初始确认导致的暂时性差异也不产生相关的递延所得税。
资产负债表日,公司根据递延所得税资产和负债的预期收回或结算方式,依据已颁布的税法规定,按照预期收回该资产或清偿该负债期间的适用税率计量该递延所得税资产和负债的账面金额。
资产负债表日,公司对递延所得税资产的账面价值进行复核。如果未来期间很可能无法获得足够的应纳税所得额用以抵扣递延所得税资产的利益,则减记递延所得税资产的账面价值。在很可能获得足够的应纳税所得额时,减记的金额予以转回。
资产负债表日,递延所得税资产及递延所得税负债在同时满足以下条件时以抵销后的净额列示:
1)纳税主体拥有以净额结算当期所得税资产及当期所得税负债的法定权利;
2)递延所得税资产及递延所得税负债是与同一税收征管部门对同一纳税主体征收的所得税相关或者是对不同的纳税主体相关,但在未来每一具有重要性的递延所得税资产及负债转回的期间内,涉及的纳税主体意图以净额结算当期所得税资产和负债或是同时取得资产、清偿负债。
(二十一)租赁
在合同开始日,公司评估合同是否为租赁或者包含租赁。如果合同中一方让渡了在一定期间内控制一项或多项已识别资产使用的权利以换取对价,则该合同为租赁或者包含租赁。
合同中同时包含多项单独租赁的,承租人和出租人将合同予以分拆,并分别各项单独租赁进行会计处理。合同中同时包含租赁和非租赁部分的,承租人和出租人将租赁和非租赁部分进行分拆。
在租赁期开始日,公司对租赁确认使用权资产和租赁负债。
公司使用直线法对使用权资产计提折旧。对能够合理确定租赁期届满时取得租赁资产所有权的,公司在租赁资产剩余使用寿命内计提折旧。否则,租赁资产在租赁期与租赁资产剩余使用寿命两者孰短的期间内计提折旧。
租赁负债按照租赁期开始日尚未支付的租赁付款额的现值进行初始计量,折现率为租赁内含利率。无法确定租赁内含利率的,采用公司增量借款利率作为折现率。
公司按照固定的周期性利率计算租赁负债在租赁期内各期间的利息费用,并计入当期损益或相关资产成本。未纳入租赁负债计量的可变租赁付款额在实际发生时计入当期损益或相关资产成本。
租赁期开始日后,发生下列情形的,公司按照变动后租赁付款额的现值重新计量租赁负债:
1)根据担保余值预计的应付金额发生变动;
2)用于确定租赁付款额的指数或比率发生变动;
3)公司对购买选择权、续租选择权或终止租赁选择权的评估结果发生变化,或续租选择权或终止租赁选择权的实际行使情况与原评估结果不一致。
在对租赁负债进行重新计量时,公司相应调整使用权资产的账面价值。使用权资产的账面价值已调减至零,但租赁负债仍需进一步调减的,公司将剩余金额计入当期损益。
公司已选择对短期租赁(租赁期不超过 12 个月的租赁)和低价值资产租赁(单项租赁资产为全新资产时价值较低)不确认使用权资产和租赁负债,并将相关的租赁付款额在租赁期内各个期间按照直线法计入当期损益或相关资产成本。
(二十二)股利分配
资产负债表日后,经审议批准的利润分配方案中拟分配的股利或利润,不确认为资产负债表日的负债。
(二十三)关联方
一方控制、共同控制另一方或对另一方施加重大影响,以及两方或两方以上同受一方控制、共同控制的,构成关联方。关联方可为个人或企业。仅仅同受国家控制而不存在其他关联方关系的企业,不构成关联方。
此外,公司同时根据证监会颁布的《上市公司信息披露管理办法》确定公司的关联方。
(二十四)分部报告
公司以内部组织结构、管理要求、内部报告制度为依据确定经营分部。如果两个或多个经营分部存在相似经济特征且同时在各单项产品或劳务的性质、生产过程的性质、产品或劳务的客户类型、销售产品或提供劳务的方式、生产产品及提供劳务受法律及行政法规的影响等方面具有相同或相似性的,可以合并为一个经营分部。公司以经营分部为基础考虑重要性原则后确定报告分部。
公司在编制分部报告时,分部间交易收入按实际交易价格为基础计量。编制分部报告所采用的会计政策与编制公司财务报表所采用的会计政策一致。
(二十五)重要会计估计和判断
公司根据历史经验和其他因素,包括对未来事项的合理预期,对所采用的重要会计估计和关键判断进行持续的评价。下列重要会计估计及关键假设存在会导致下一会计年度资产和负债的账面价值出现重大调整的重要风险:
1、预期信用损失的计量
参见本招股说明书之“第六节 财务会计信息与管理层分析”之“五、主要会计政策和会计估计”之“(七)金融工具”之“6、减值”之“(1)预期信用损失的计量”。
2、存货跌价准备
参见本招股说明书之“第六节 财务会计信息与管理层分析”之“五、主要会计政策和会计估计”之“(八)存货”之“4、存货跌价准备的确认标准和计提方法”。
3、固定资产预计使用寿命和预计净残值
参见本招股说明书之“第六节 财务会计信息与管理层分析”之“五、主要会计政策和会计估计”之“(十)固定资产”之“2、固定资产的折旧方法”。
4、所得税和递延所得税
公司在多个地区缴纳企业所得税。在正常的经营活动中,部分交易和事项的最终税务处理存在不确定性。在计提各个地区的所得税费用时,公司需要作出重大判断。如果这些税务事项的最终认定结果与最初入账的金额存在差异,该差异将对作出上述最终认定期间的所得税费用和递延所得税的金额产生影响。
联亚药业为高新技术企业。高新技术企业资质的有效期为三年,到期后需向相关政府部门重新提交高新技术企业认定申请。根据以往年度高新技术企业到期后重新认定的历史经验以及该等公司的实际情况,公司认为于未来年度能够持续取得高新技术企业认定,进而按照 15%的优惠税率计算其相应的递延所得税。倘若未来联亚药业于高新技术企业资质到期后未能取得重新认定,则需按照 25%的法定税率计算所得税,进而将影响已确认的递延所得税资产、递延所得税负债及所得税费用。
对于能够结转以后年度的可抵扣亏损,公司以未来期间很可能获得用来抵扣可抵扣亏损的应纳税所得额为限,确认相应的递延所得税资产。未来期间取得的应纳税所得额包括公司通过正常的生产经营活动能够实现的应纳税所得额,以及以前期间产生的应纳税暂时性差异在未来期间转回时将增加的应纳税所得额。公司在确定未来期间应纳税所得额取得的时间和金额时,需要运用估计和判断。如果实际情况与估计存在差异,可能导致对递延所得税资产的账面价值进行调整。
5、股份支付会计估计变更的影响
公司限制性股票计划的等待期为自授予日起至公司上市后锁定期届满止。公司在确定股份支付费用时,需要对授予日进行判断,并对授予股份的公允价值及等待期限等事项进行估计,不同的判断和估计将对财务报表产生重大影响。在等待期内每个资产负债表日,公司需要根据最新取得的信息对股份支付的等待期作出最佳估计,并据以确定当期应确认的股份支付成本及费用。
(1)第一次调整股份支付的等待期
公司以 2019年至 2022年 3月 31日为 IPO报告期,完成了首次申报并于 2022年11月取得受理。于 2022年 12月 15日,公司收到《关于南通联亚药业股份有限公司首次公开发行股票并在科创板上市申请文件的审核问询函》(“一轮问询”),公司计划申请中止并更新财报数据,计划以 2020年至 2022年为 IPO报告期于 2023年 3月提交更新,预计最早可于 2023年9月末上市。
基于上述公司的上市工作进度,结合公司各员工持股平台所持有公司股份的锁定期为公司上市之日起 36 个月的情况,公司自首次申报起,将限制性股票的股份支付金额摊销期限确定为授予日至 2026年9月末。
结合公司的实际上市工作进度的变化,公司在 2021 年至 2023 年为 IPO 报告期更新财报数据时,于 2023年 12月末更新对公司最早上市时间的预计,将其调整至 2024年 12月末,并对应将限制性股票的股份支付金额摊销期限确定为授予日至 2027年 12
月末。
(2)第二次调整股份支付的等待期
结合公司的实际上市工作进度的变化,于 2024 年末进一步调整对公司最早上市时间的预计,将其调整至 2026 年 12 月末,并对应将限制性股票的股份支付金额摊销期限确定为授予日至 2029年12月末。
(二十六)重要会计政策变更
公司于 2023 年度起执行了财政部颁布的《企业会计准则解释第 16 号》(财会[2022] 31 号)中“关于单项交易产生的资产和负债相关的递延所得税不适用初始确认豁免的会计处理规定”的规定,采用上述规定未对公司的财务状况及经营结果产生重大影响。
公司于 2024 年度起执行了财政部颁布的《企业会计准则解释第 17 号》(财会[2023] 21 号)中“关于流动负债与非流动负债的划分”的规定,采用上述规定未对公司的财务状况及经营结果产生重大影响。
六、经注册会计师核验的非经常性损益明细表
报告期内,公司非经常性损益的具体情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 非流动资产处置损失 | -14.34 | -15.67 | -153.08 |
| 计入当期损益的政府补助 | 212.03 | 391.97 | 1,317.96 |
| 赎回理财产品取得的投资收益 | 249.51 | 319.98 | 379.24 |
| 向关联方收取的借款利息 | 0.00 | - | - |
| 理财产品公允价值变动收益 | 0.63 | 18.44 | 39.51 |
| 单独进行减值测试的应收款项减值准备转回 | 44.11 | 190.24 | - |
| 股份支付影响 | 0.00 | 7,147.75 | 1,512.68 |
| 除上述各项之外的其他营业外收入和支出 | 44.37 | -38.68 | 25.99 |
| 小计 | 536.32 | 8,014.03 | 3,122.31 |
| 所得税影响额 | -53.92 | -92.18 | -230.33 |
| 归属于母公司股东的非经常性损益 | 482.40 | 7,921.85 | 2,891.97 |
七、税项
(一)主要税种及税率
公司适用的主要税种及其税率列示如下:
| 税种 | 计税依据 | 税率 | ||
| 2025年度 | 2024年度 | 2023年度 | ||
| 企业所得税 | 应纳税所得额 | 15%、21%、25% | 15%、21%、25% | 15%、21%、25% |
| 增值税 | 应纳税增值额(应纳税额按应纳税销售额乘以适用税率扣除当期允许抵扣的进项税后的余额计算) | 13%、0% | 13%、0% | 13%、0% |
| 城市维护建设税 | 按实际缴纳的增值税计征 | 5%、7% | ||
| 教育费附加 | 按实际缴纳的增值税计征 | 3% | ||
| 地方教育费附加 | 按实际缴纳的增值税计征 | 2% | ||
注:报告期内,公司产品销售收入以及向境外单位提供研发业务收入适用增值税税率为 0%;自2019年 4月 1日起,公司的国内子公司及孙公司的主营业务收入适用的增值税税率为 13%。
报告期内,公司及子公司适用企业所得税税率如下:
| 纳税主体名称 | 所得税税率 | ||
| 2025年度 | 2024年度 | 2023年度 | |
| 联亚药业 | 15% | 15% | 15% |
| 联科药业 | 25% | 25% | 25% |
| 联嘉医药 | 25% | 25% | 25% |
| 联亚美国 | 21% | 21% | 21% |
| 联怡技术 | 25% | 25% | 25% |
注:报告期内,联亚美国适用的联邦税率为 21%,同时适用的德克萨斯州特许经营税税率为收入的 0.75%。
(二)税收优惠
1、企业所得税
公司分别于 2022 年 11 月和 2025 年 11 月取得由江苏省科学技术厅、江苏省财政厅及国家税务总局江苏省税务局颁发的《高新技术企业证书》,有效期均为 3 年,故公司于 2023年度、2024年度及2025年度适用15%的优惠税率。
根据《财政部、税务总局关于进一步完善研发费用税前加计扣除政策的公告》(财政部、税务总局公告 2023第 7号)的相关规定,企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自 2023 年1月 1日起,再按照实际发生额的 100%在税前加计扣除。
2、增值税
根据《财政部国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税[2012]39 号),公司符合出口退(免)税申报条件,享受增值税出口退(免)税的税收优惠。
根据财政部、国家税务总局颁布的《财政部、国家税务总局关于全面推开营业税改征增值税试点的通知》(财税[2016]36 号),公司对境外单位提供研发业务收入适用增值税税率为 0%。
3、关税
2025 年 7 月 1 日之前,公司根据《中华人民共和国海关综合保税区管理办法》,进出口货物免征关税;为便于公司境内业务拓展,公司已于 2025年 7月 1日起变更为保税区一般纳税人试点企业,不再享受关于特殊监管区域的税收优惠政策。
八、主要财务指标
(一)主要财务指标
| 财务指标 | 2025年度/2025.12.31 | 2024年度/2024.12.31 | 2023年度/2023.12.31 |
| 流动比率(倍) | 9.71 | 8.64 | 10.94 |
| 速动比率(倍) | 8.28 | 7.05 | 8.38 |
| 资产负债率(合并) | 12.37% | 12.73% | 12.90% |
| 应收账款周转率(次/年) | 5.73 | 6.88 | 7.02 |
| 存货周转率(次/年) | 1.54 | 1.43 | 1.24 |
| 息税折旧摊销前利润(万元) | 29,899.91 | 32,471.60 | 17,063.28 |
| 利息保障倍数(倍) | - | - | - |
| 归属于母公司股东的净利润(万元) | 22,781.90 | 26,014.79 | 11,578.84 |
| 扣除非经常性损益后归属于母公司股东的净利润(万元) | 22,299.50 | 18,092.94 | 8,686.87 |
| 每股经营活动产生的现金流量(元) | 0.43 | 0.35 | 0.27 |
| 每股净现金流量(元) | -0.01 | 0.08 | -0.0001 |
| 归属于母公司股东的每股净资产(元) | 2.65 | 2.36 | 2.01 |
| 加权平均净资产收益率 | 12.13% | 15.69% | 8.12% |
| 基本每股收益(元/股) | 0.30 | 0.34 | 0.15 |
| 稀释每股收益(元/股) | 0.30 | 0.34 | 0.15 |
| 研发投入占营业收入的比例 | 11.28% | 11.74% | 12.67% |
注:表中指标计算公式如下:
资产负债率=(负债总额÷资产总额)×100%
流动比率=流动资产÷流动负债
息税折旧摊销前利润=利润总额+利息费用+固定资产折旧费用+无形资产摊销费用
利息保障倍数=息税前利润÷利息费用
每股经营活动产生的现金流量=经营活动产生的现金流量÷期末股本
每股收益=归属于母公司的净利润÷加权平均股本
(二)净资产收益率及每股收益
按照中国证监会《公开发行证券公司信息披露解释性公告第 1 号——非经常性损益》和《公开发行证券公司信息披露编报规则第 9 号——净资产收益率和每股收益的计算及披露(2010年修订)》的要求,公司报告期内净资产收益率和每股收益如下:
| 报告期利润 | 报告期间 | 加权平均净资产收益率 | 每股收益(元/股) | |
| 基本每股收益 | 稀释每股收益 | |||
| 归属于公司普通股股东的净利润 | 2025年度 | 12.13% | 0.30 | 0.30 |
| 2024年度 | 15.69% | 0.34 | 0.34 | |
| 2023年度 | 8.12% | 0.15 | 0.15 | |
| 扣除非经常性损益后归属于公司普通股股东的净利润 | 2025年度 | 11.87% | 0.29 | 0.29 |
| 2024年度 | 10.91% | 0.24 | 0.24 | |
| 2023年度 | 6.09% | 0.11 | 0.11 | |
注 1: 加 权 平 均 净 资 产 收 益 率 的 计 算 公 式 如 下 :ROE=P0/(E0+NP÷2+Ei×Mi÷M0–Ej×Mj÷M0±Ek×Mk÷M0)
其中:P0 分别对应于归属于公司普通股股东的净利润、扣除非经常性损益后归属于公司普通股股东的净利润;NP 为归属于公司普通股股东的净利润;E0 为归属于公司普通股股东的期初净资产;Ei 为报告期发行新股或债转股等新增的、归属于公司普通股股东的净资产;Ej 为报告期回购或现金分红等减少的、归属于公司普通股股东的净资产; 为报告期月份数; 为新增净资产次月起至报告期期末的累计月数; 为减少净资产次月起至报告期期末的累计月数; 为因其他交易或事项引起的、归属于公司普通股股东的净资产增减变动; k 为发生其他净资产增减变动次月起至报告期期末的累计月数。
其中: 为归属于公司普通股股东的净利润或扣除非经常性损益后归属于普通股股东的净利润;S 为发行在外的普通股加权平均数;S0 为期初股份总数;S1 为报告期因公积金转增股本或股票股利分配等增加股份数;Si 为报告期因发行新股或债转股等增加股份数;Sj 为报告期因回购等减少股份数;Sk 为报告期缩股数;M0 报告期月份数;Mi 为增加股份次月起至报告期期末的累计月数;Mj为减少股份次月起至报告期期末的累计月数。
注 3:稀释每股收益的计算公式如下:
稀释每股收益=P1/(S0+S1+Si×Mi÷M0–Sj×Mj÷M0–Sk+认股权证、股份期权、可转换债券等增加的普通股加权平均数)
其中,P1 为归属于公司普通股股东的净利润或扣除非经常性损益后归属于公司普通股股东的净利润,并考虑稀释性潜在普通股对其影响,按《企业会计准则》及有关规定进行调整,公司在计篇稀释每股收益时,应考虑所有稀释性潜在普通股对归属于公司普通股股东的净利润或扣除非经常性损益后归属于公司普通股股东的净利润和加权平均股数的影响,按照其稀释程度从大到小的顺序计入稀释每股收益,直至稀释每股收益达到最小值。报告期内公司不存在稀释性的潜在普通股,稀释每股收益的计算过程与基本每股收益的计算过程相同。
九、经营成果分析
报告期内,公司具体盈利指标情况如下表所示:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 营业收入 | 89,547.00 | 86,622.18 | 70,043.05 |
| 营业成本 | 39,643.83 | 39,424.89 | 34,889.23 |
| 营业毛利 | 49,903.17 | 47,197.29 | 35,153.82 |
| 营业利润 | 26,283.22 | 29,062.46 | 13,740.13 |
| 利润总额 | 26,313.25 | 29,008.12 | 13,613.04 |
| 净利润 | 22,781.90 | 26,014.79 | 11,578.84 |
| 综合毛利率 | 55.72% | 54.49% | 50.19% |
| 净利率 | 25.44% | 30.03% | 16.53% |
(一)营业收入分析
1、营业收入构成分析
报告期内,公司主营业务收入和其他业务收入及占比情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 主营业务收入 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
| 其他业务收入 | - | - | - | - | - | - |
| 营业收入合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
报告期内,公司营业收入分别为 70,043.05 万元、86,622.18 万元和 89,547.00 万元,整体呈现上升趋势。2024 年度及 2025 年度,公司营业收入同比增加 16,579.13 万元及2,924.82万元,主要原因系公司境内业务 2023年及 2024年维持持续增长及新产品结合雌激素缓释片上市销售所致。
报告期内,公司主营业务收入占营业收入的比例均为 100%,主营业务突出,主营业务收入各期均为高端仿制药的制剂销售收入以及研发及其他服务收入。
2、主营业务收入业务类别分析
报告期内,公司主营业务收入按业务类别划分如下:
单位:万元
| 类别 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 制剂销售收入 | 89,089.73 | 99.49% | 86,078.94 | 99.37% | 69,483.23 | 99.20% |
| 研发及其他服务收入 | 457.28 | 0.51% | 543.24 | 0.63% | 559.83 | 0.80% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
报告期内,制剂销售收入占公司主营业务收入的比例分别为 99.20%、99.37%和99.49%,系公司主营业务收入的主要组成部分。
2024 年度及 2025 年度,公司研发及其他服务收入同比分别减少 16.59 万元和85.96 万元,主要系根据协议约定完成里程碑的项目较少,以及当年新增订单较少所致。
(1)制剂销售收入
报告期内,公司制剂销售收入分别为 69,483.23 万元、86,078.94 万元和 89,089.73万元,整体保持上升趋势。
根据客户与公司之间的合同约定,公司制剂销售获得的收入主要由制剂出口收入、制剂境内收入、收益分成及独家经销权收入等构成。其中,制剂出口收入系公司按出口价格向客户出口获取的收入;制剂境内收入为公司向境内经销商销售产品产生的收入;收益分成系公司根据合同约定的比例和客户的销售净利润而结算的分成收入;独家经销权收入系由经销商向公司获取产品独家经销权而支付的对价,在代理期内分摊。具体情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 制剂出口收入 | 50,289.84 | 56.45% | 50,088.87 | 58.19% | 45,313.59 | 65.22% |
| 制剂境内收入 | 32,999.09 | 37.04% | 32,842.21 | 38.15% | 21,734.15 | 31.28% |
| 收益分成 | 5,307.46 | 5.96% | 2,816.05 | 3.27% | 2,103.68 | 3.03% |
| 独家经销权收入 | 493.33 | 0.55% | 331.81 | 0.39% | 331.81 | 0.48% |
| 合计 | 89,089.73 | 100.00% | 86,078.94 | 100.00% | 69,483.23 | 100.00% |
报告期内,公司各期制剂出口收入系制剂销售收入的主要构成部分。2024 年度及2025年度,公司制剂出口收入同比分别提升 10.54%、0.40%,呈现持续上升趋势。
2024 年度,公司制剂境内收入同比提升 51.11%,主要原因系公司主要产品琥珀酸美托洛尔缓释片 2023 年度境内销量增加,同时盐酸二甲双胍缓释片开始实现境内销售导致。2025 年度,公司制剂境内收入保持平稳,主要系琥珀酸美托洛尔缓释片境内销售进一步增加,但公司于 2025 年因销售策略调整暂停盐酸二甲双胍缓释片境内销售所致。
2024 年度,公司收益分成收入同比增加 712.37 万元,主要系公司主要产品盐酸地尔硫卓缓释胶囊的下游市场销售状况持续向好所致。2025 年度,公司收益分成收入同比增加 2,491.41 万元,主要系新产品结合雌激素缓释片的下游市场销售状况较好所致。
公司 2024 年独家经销权收入与 2023 年持平。2025 年度,公司独家经销权收入较2024年有所提升,主要系公司2025年度新产品结合雌激素缓释片上市。
报告期内,公司制剂销售收入按药品种类划分如下:
单位:万元
| 剂型 | 药品名称 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | ||
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 45,115.34 | 50.64% | 45,147.02 | 52.45% | 34,617.43 | 49.82% |
| 硝苯地平缓释片 | 13,947.62 | 15.66% | 11,404.85 | 13.25% | 11,443.66 | 16.47% | |
| 盐酸地尔硫卓缓释胶囊 | 13,399.83 | 15.04% | 13,652.50 | 15.86% | 9,418.97 | 13.56% | |
| 富马酸喹硫平缓释片 | 399.34 | 0.45% | 279.93 | 0.33% | 141.17 | 0.20% | |
| 盐酸二甲双胍缓释片 | 942.36 | 1.06% | 3,863.81 | 4.49% | 2,296.43 | 3.31% | |
| 乙酰唑胺缓释胶囊 | 27.75 | 0.03% | 27.57 | 0.03% | 27.63 | 0.04% | |
| 盐酸可乐定缓释片 | 21.41 | 0.02% | 113.32 | 0.13% | 203.14 | 0.29% | |
| 盐酸普拉克索缓释片 | 783.50 | 0.88% | 827.86 | 0.96% | 632.54 | 0.91% | |
| 结合雌激素缓释片 | 5,453.68 | 6.12% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 西格列汀二甲双胍缓释片 | 12.47 | 0.01% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 低剂量药物制剂 | 口服避孕药 | 6,829.71 | 7.67% | 8,782.43 | 10.20% | 8,751.47 | 12.60% |
| 其它女性健康用药 | 2,156.73 | 2.42% | 1,979.64 | 2.30% | 1,950.79 | 2.81% | |
| 合计 | 89,089.73 | 100.00% | 86,078.94 | 100.00% | 69,483.23 | 100.00% | |
注:公司于2025年新上市销售结合雌激素缓释片及西格列汀二甲双胍缓释片
报告期内,公司制剂销售收入主要来自于琥珀酸美托洛尔缓释片、硝苯地平缓释片、盐酸地尔硫卓缓释胶囊、口服避孕药及结合雌激素缓释片;报告期内,上述产品销售收入占制剂销售收入的合计比例分别为 92.44%、91.76%和95.12%。
2024 年度制剂销售收入同比增加 16,595.71 万元,增幅为 23.88%,主要系公司境内业务 2024 年保持持续增长,且境外业务中琥珀酸美托洛尔缓释片及盐酸地尔硫卓缓释胶囊向主要经销商销售数量增加所致。
2025 年度制剂销售收入同比增加 3,010.78 万元,增幅为 3.50%,主要系公司于2025年度新产品结合雌激素缓释片上市所致。
公司主要产品报告期内收入变动情况分析如下:
1)琥珀酸美托洛尔缓释片
报告期内,琥珀酸美托洛尔缓释片销售收入占制剂销售收入比例分别为 49.82%、52.45%和50.64%,系公司主要产品之一。报告期内,该产品销售收入情况如下:
单位:万元
| 产品名称 | 收入地域 | 项目 | 2025年度 | 2024年度 | 2023年度 |
| 琥珀酸美托洛尔缓释片 | 境外收入 | 出口收入 | 14,549.03 | 17,299.13 | 15,575.92 |
| 收益分成 | -1,490.53 | -1,280.57 | -1,103.00 | ||
| 独家经销权收入 | 16.45 | 16.45 | 16.45 | ||
| 小计 | 13,074.95 | 16,035.01 | 14,489.36 | ||
| 境内收入 | 集采 | 30,441.89 | 28,566.44 | 19,523.23 | |
| 非集采 | 1,598.50 | 545.57 | 604.84 | ||
| 小计 | 32,040.39 | 29,112.01 | 20,128.07 | ||
| 合计 | 45,115.34 | 45,147.02 | 34,617.43 | ||
2024年度,公司该产品销售收入同比增长 30.42%,主要系国内集采销售启动使得国内销售收入快速提升所致。2025 年度,公司该产品销售收入相较 2024 年度基本维持稳定。
就境外收入而言,2024年度,公司该产品境外收入同比上升 10.67%,但收益分成收入为负,主要系该产品下游市场受竞品影响,主要经销商向其部分下游客户销售该产品的价格降低所致。2025年度,公司该产品境外收入同比下降 18.46%,且收益分成收入仍为负,主要系该产品整体下游市场仍处于持续竞争所致。
报告期内,境外经销商向下游销售该产品情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售数量(万片) | 76,129.82 | 85,226.15 | 94,110.03 |
| 销售金额(万美元) | 3,325.21 | 4,621.09 | 5,907.93 |
| 销售均价(美元/片) | 0.044 | 0.054 | 0.063 |
2024 年度及 2025 年度,由于该产品整体下游市场仍处于持续竞争,为保持产品销售的竞争力,境外经销商根据市场情况调低了对外销售该产品的价格,导致该产品整体销售金额同比有所下降。
2)硝苯地平缓释片
报告期内,硝苯地平缓释片销售收入占制剂销售收入的比例分别为 16.47%、13.25%和15.66%,为公司主要产品之一。报告期内,该产品销售收入变动情况如下:
单位:万元
| 产品名称 | 项目 | 2025年度 | 2024年度 | 2023年度 |
| 硝苯地平缓释片 | 出口收入 | 13,487.21 | 10,262.55 | 9,976.31 |
| 收益分成 | 405.74 | 1,087.63 | 1,412.68 | |
| 独家经销权收入 | 54.67 | 54.67 | 54.67 | |
| 合计 | 13,947.62 | 11,404.85 | 11,443.66 |
报告期内,公司硝苯地平缓释片出口收入持续上升,主要系该产品下游市场销售情况向好,主要经销商向公司增加采购所致。报告期内,该产品收益分成持续下降,主要系为保持产品销售的竞争力,境外经销商根据市场情况调低了对外销售该产品的价格所致。
报告期内,经销商向下游销售情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售数量(万片) | 45,889.41 | 39,408.42 | 36,142.33 |
| 销售金额(万美元) | 7,207.47 | 6,611.16 | 6,663.37 |
| 销售均价(美元/片) | 0.16 | 0.17 | 0.18 |
2024 年度,经销商向下游销售该产品的销售均价同比减少 0.01 美元,但销售数量同比增加,导致经销商向下游销售金额同比基本持平。2025 年度,经销商向下游销售该产品的销售均价同比减少 0.01美元,但销售数量同比增加 16.45%,导致经销商向下游销售金额同比上升 9.02%
3)盐酸地尔硫卓缓释胶囊
报告期内,盐酸地尔硫卓缓释胶囊销售收入占制剂销售收入的比例分别为 13.56%、15.86%和15.04%,为公司主要产品之一。报告期内,该产品销售收入变动情况如下:
单位:万元
| 产品名称 | 项目 | 2025年度 | 2024年度 | 2023年度 |
| 盐酸地尔硫卓缓释胶囊 | 出口收入 | 11,103.71 | 11,770.88 | 9,120.62 |
| 收益分成 | 2,171.32 | 1,805.32 | 222.04 | |
| 独家经销权收入 | 124.80 | 76.30 | 76.30 | |
| 合计 | 13,399.83 | 13,652.50 | 9,418.97 |
2024年度,公司该产品出口收入同比提升 29.06%,主要系该产品下游市场销售状况向好,境外经销商增加向公司的采购需求所致。2024 年度,该产品收益分成增加1,583.28 万元,主要系主要经销商 Ingenus 向下游销量进一步增加,销售额同比增长所致。2025 年度,公司该产品出口收入同比下降 5.67%,但收益分成增加 366.00 万元,主要系主要经销商 Ingenus向下游销量略有下滑,但销售额同比增长所致。
报告期内,经销商向下游销售该产品的情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售数量(万片) | 21,985.03 | 22,827.09 | 20,111.67 |
| 销售金额(万美元) | 3,948.66 | 3,773.97 | 3,021.98 |
| 销售均价(美元/片) | 0.18 | 0.17 | 0.15 |
2024 年度,该产品下游市场需求增加,经销商向下游销售该产品的数量同比增加
13.50%,且销售均价同比增长 0.02 美元/片,导致销售金额同比提升 24.88%。2025 年度,该产品下游市场需求略有下滑,经销商向下游销售该产品的数量同比减少 3.69%,但销售均价同比增长 0.01美元/片,导致销售金额同比提升 4.63%。
4)口服避孕药
报告期内,公司口服避孕药销售收入占制剂销售收入的比例分别为 12.60%、10.20%和 7.67%,系公司主要销售产品之一。报告期内,口服避孕药销售收入变动情况如下:
单位:万元
| 产品名称 | 项目 | 2025年度 | 2024年度 | 2023年度 |
| 口服避孕药 | 出口收入 | 6,833.29 | 8,686.60 | 8,651.05 |
| 收益分成 | -3.58 | 95.83 | 100.42 | |
| 合计 | 6,829.71 | 8,782.43 | 8,751.47 |
2024 年度,公司该类产品的下游市场销量较同期保持稳定,故公司该类产品的出口收入亦基本持平。2025年度,公司该类产品出口收入同比下降 21.34%,主要系公司向经销商Northstar的销售数量及销售单价均有所下降所致。
该产品收益分成较小,主要系公司仅就 Dolishale及Her Style两款产品与经销商约定了收益分成,且该产品 2021年上市以来,销量较小所致。
5)结合雌激素缓释片
2025 年 10 月,公司新产品结合雌激素缓释片作为首仿药获 FDA 批准上市,该产品于 2025年 10-12月产生销售收入 5,453.68万元,占当年度公司制剂销售收入的比例为 6.12%,为公司的主要产品之一。报告期内,该产品销售收入具体情况如下:
单位:万元
| 产品名称 | 项目 | 2025年度 | 2024年度 | 2023年度 |
| 结合雌激素缓释片 | 出口收入 | 1,826.23 | - | - |
| 收益分成 | 3,514.43 | - | - | |
| 独家经销权收入 | 113.02 | - | - | |
| 合计 | 5,453.68 | - | - |
报告期内,经销商向下游销售该产品的情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售数量(万片) | 408.12 | - | - |
| 销售金额(万美元) | 2,312.69 | - | - |
| 销售均价(美元/片) | 5.67 | - | - |
(2)研发及其他服务收入
研发及其他服务收入中,公司与客户所签订的服务合同中,通常包括一个或若干个实验项目(“专题”),在每个专题完成时需向客户交付成果,上述专题服务成果的控制权转移给客户时确认收入,因此 CRO服务报告期各期的收入根据不同专题的交付进展而有所波动。2024 年度及 2025 年度,公司该业务收入同比减少 16.59 万元及85.96 万元,主要系根据协议约定完成里程碑的项目较少,以及当年新增订单较少所致。
3、主营业务收入区域分布分析
报告期内,公司按区域分布的主营业务收入情况如下所示:
单位:万元
| 地域 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 境外 | 56,547.91 | 63.15% | 53,642.79 | 61.93% | 48,308.91 | 68.97% |
| 境内 | 32,999.09 | 36.85% | 32,979.39 | 38.07% | 21,734.15 | 31.03% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
报告期内,公司境外收入占比较高。2024 年度,公司境外收入占比下降 7.04 个百分点,主要系公司主要产品琥珀酸美托洛尔缓释片和盐酸二甲双胍缓释片在国内上市销售,销售收入增长较快所致。2025 年度,公司境外收入占比上升 1.22 个百分点,主要系公司新产品结合雌激素缓释片于境外启动销售所致。
4、主营业务收入销售模式分析
报告期内,公司制剂销售均采取经销模式,研发及其他服务则采用直销模式。公司主营业务收入按销售模式划分如下:
单位:万元
| 类别 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 经销 | 89,089.73 | 99.49% | 86,078.94 | 99.37% | 69,483.23 | 99.20% |
| 直销 | 457.28 | 0.51% | 543.24 | 0.63% | 559.83 | 0.80% |
| 合计 | 89,547.00 | 100.00% | 86,622.18 | 100.00% | 70,043.05 | 100.00% |
5、制剂业务收入的季节性分析
报告期内,公司制剂业务各季度收入情况如下:
单位:万元
| 季度 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 一季度 | 22,320.05 | 25.05% | 15,946.16 | 18.53% | 15,409.14 | 22.18% |
| 二季度 | 21,542.10 | 24.18% | 23,301.75 | 27.07% | 16,555.96 | 23.83% |
| 三季度 | 19,082.12 | 21.42% | 22,346.72 | 25.96% | 14,836.44 | 21.35% |
| 四季度 | 26,145.45 | 29.35% | 24,484.32 | 28.44% | 22,681.69 | 32.64% |
| 合计 | 89,089.73 | 100.00% | 86,078.94 | 100.00% | 69,483.23 | 100.00% |
报告期内,公司各季度收入不存在明显的季节性变化,报告期各期各季度收入占比略有波动,主要系各季度的订单需求及发货情况随下游市场需求波动所致。
(二)营业成本分析
1、营业成本总体构成分析
报告期内,公司营业成本构成情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 主营业务成本 | 39,643.83 | 100.00% | 39,424.89 | 100.00% | 34,889.23 | 100.00% |
| 其他业务成本 | - | - | - | - | - | - |
| 合计 | 39,643.83 | 100.00% | 39,424.89 | 100.00% | 34,889.23 | 100.00% |
单位:万元
2、主营业务成本业务类型构成分析
(1)制剂营业成本分析
报告期内,公司制剂营业成本构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 直接材料 | 23,529.84 | 59.43% | 23,505.54 | 59.69% | 19,852.00 | 57.04% |
| 直接人工 | 7,463.29 | 18.85% | 6,698.51 | 17.01% | 6,494.17 | 18.66% |
| 制造费用 | 8,601.87 | 21.72% | 9,172.64 | 23.29% | 8,460.01 | 24.31% |
| 合计 | 39,595.00 | 100.00% | 39,376.69 | 100.00% | 34,806.18 | 100.00% |
报告期内,公司制剂营业成本占主营业务成本的比例分别为 99.76%、99.88%和99.88%,是公司主营业务成本的主要组成部分。
报告期内,公司制剂营业成本中直接材料呈持续上升的趋势。2024 年度及 2025年度,公司制剂营业成本中直接材料同比增加 18.40及 0.10%,主要系当年销量同比分别增加 16.67%及 4.06%所致。报告期内,公司制剂营业成本中直接材料占制剂营业成本的比例分别为 57.04%、59.69%和 59.43%,整体有所上升。
报告期内,公司制剂营业成本中直接人工呈持续增长趋势,主要系公司主要产品销量持续增加所致;报告期内,制剂营业成本中直接人工占制剂营业成本的比例分别为 18.66%、17.01%和 18.85%。
报告期内,公司制剂营业成本中制造费用呈波动趋势,主要系各产品的料工费占比不同,而各期销售结构有所变化所致。报告期内,制造费用占制剂营业成本的比例分别为 24.31%、23.29%和 21.72%。
(2)研发及其他服务营业成本构成分析
报告期内,公司研发及其他服务营业成本构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 直接材料 | 0.36 | 0.73% | 0.19 | 0.40% | 11.98 | 14.42% |
| 直接人工 | 41.74 | 85.49% | 41.67 | 86.46% | 55.56 | 66.90% |
| 制造费用 | 6.73 | 13.78% | 6.33 | 13.14% | 15.51 | 18.68% |
| 合计 | 48.83 | 100.00% | 48.20 | 100.00% | 83.05 | 100.00% |
报告期内,直接人工是公司研发及其他服务营业成本中的主要构成之一。研发及其他服务业务主要通过各类专业人士开展相关研究服务,对人力资源的专业技术要求较高,系直接人工占比较大的主要原因。此外,制造费用占研发及其他服务业务营业成本的比例也较高,主要系公司该业务中使用的实验设备折旧费用较高所致。
(三)毛利及毛利率变动分析
1、毛利构成及变动分析
报告期内,公司毛利构成情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 毛利 | 占比 | 毛利 | 占比 | 毛利 | 占比 | |
| 制剂销售 | 49,494.72 | 99.18% | 46,702.26 | 98.95% | 34,677.05 | 98.64% |
| 研发及其他服务 | 408.45 | 0.82% | 495.04 | 1.05% | 476.77 | 1.36% |
| 主营业务 | 49,903.17 | 100.00% | 47,197.29 | 100.00% | 35,153.82 | 100.00% |
| 其他业务 | - | - | - | - | - | - |
| 综合毛利 | 49,903.17 | 100.00% | 47,197.29 | 100.00% | 35,153.82 | 100.00% |
报告期内,公司综合毛利主要由制剂销售业务毛利构成,占比保持在 95%以上。2024年度,制剂销售业务毛利同比上升 34.68%,主要系琥珀酸美托洛尔缓释片、硝苯地平缓释片等主要产品收入同比有所上升所致。2025 年度,制剂销售业务毛利同比上升 5.98%,主要系新产品结合雌激素缓释片启动境外销售所致。
报告期内,公司制剂销售业务毛利主要来自于琥珀酸美托洛尔缓释片,其毛利占制剂销售业务毛利的比例分别为 58.80%、61.36%及 58.79%;以制剂收入类型分析,报告期内,制剂销售业务毛利主要来自出口收入的毛利,其占制剂销售业务毛利的比例分别为 54.66%、 47.93%及 44.82%。
报告期各期,公司制剂销售业务毛利按产品区分的毛利及占比情况如下:
单位:万元
| 剂型 | 药品名称 | 2025年度 | 2024年度 | 2023年度 | |||
| 毛利 | 占比 | 毛利 | 占比 | 毛利 | 占比 | ||
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 29,096.75 | 58.79% | 28,658.34 | 61.36% | 20,390.76 | 58.80% |
| 硝苯地平缓释片 | 7,250.49 | 14.65% | 6,232.97 | 13.35% | 6,008.65 | 17.33% | |
| 盐酸地尔硫卓缓释胶囊 | 3,943.40 | 7.97% | 3,946.85 | 8.45% | 1,809.43 | 5.22% | |
| 富马酸喹硫平缓释片 | 212.58 | 0.43% | 163.30 | 0.35% | 9.40 | 0.03% | |
| 盐酸二甲双胍缓释片 | 428.25 | 0.87% | 2,359.30 | 5.05% | 1,465.13 | 4.23% | |
| 乙酰唑胺缓释胶囊 | 27.75 | 0.06% | 27.57 | 0.06% | 27.63 | 0.08% | |
| 盐酸可乐定缓释片 | 21.41 | 0.04% | 82.68 | 0.18% | 135.09 | 0.39% | |
| 盐酸普拉克索缓释片 | 527.23 | 1.07% | 615.53 | 1.32% | 532.64 | 1.54% | |
| 结合雌激素缓释片 | 5,176.04 | 10.46% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 西格列汀二甲双胍缓释片 | -9.95 | -0.02% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 低剂量药物制剂 | 口服避孕药 | 1,806.06 | 3.65% | 3,600.13 | 7.71% | 3,265.56 | 9.42% |
| 其它女性健康用药 | 1,014.72 | 2.05% | 1,015.59 | 2.17% | 1,032.77 | 2.98% | |
| 合计 | 49,494.72 | 100.00% | 46,702.26 | 100.00% | 34,677.05 | 100.00% | |
2、毛利率及其变动分析
报告期各期,公司毛利率变化情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 | ||
| 毛利率 | 变动 | 毛利率 | 变动 | 毛利率 | |
| 制剂销售 | 55.56% | 1.30% | 54.26% | 4.35% | 49.91% |
| 研发及其他服务 | 89.32% | -1.81% | 91.13% | 5.96% | 85.16% |
| 主营业务毛利率 | 55.73% | 1.24% | 54.49% | 4.30% | 50.19% |
| 其他业务毛利率 | - | - | - | - | - |
| 综合毛利率 | 55.73% | 1.24% | 54.49% | 4.30% | 50.19% |
(1)综合毛利率变动分析
报告期内,公司综合毛利率分别为 50.19%、54.49%和 55.73%;期间波动主要受制剂销售业务毛利率波动影响所致。
(2)制剂销售毛利率变动分析
报告期内,公司制剂销售毛利率变动情况如下:
| 剂型 | 制剂名称 | 2025年度 | 2024年度 | 2023年度 | ||
| 毛利率 | 变动 | 毛利率 | 变动 | 毛利率 | ||
| 缓控释制剂 | 琥珀酸美托洛尔缓释片 | 64.49% | 1.01个百分点 | 63.48% | 4.58个百分点 | 58.90% |
| 硝苯地平缓释片 | 51.98% | -2.67个百分点 | 54.65% | 2.14个百分点 | 52.51% | |
| 盐酸地尔硫卓缓释胶囊 | 29.43% | 0.52个百分点 | 28.91% | 9.70个百分点 | 19.21% | |
| 富马酸喹硫平缓释片 | 53.23% | -5.11个百分点 | 58.34% | 51.68个百分点 | 6.66% | |
| 盐酸二甲双胍缓释片 | 45.44% | -15.62个百分点 | 61.06% | -2.74个百分点 | 63.80% | |
| 乙酰唑胺缓释胶囊 | 100.00% | 0.00个百分点 | 100.00% | 0.00个百分点 | 100.00% | |
| 盐酸可乐定缓释片 | 100.00% | 27.04个百分点 | 72.96% | 6.46个百分点 | 66.50% | |
| 盐酸普拉克索缓释片 | 67.29% | -7.06个百分点 | 74.35% | -9.86个百分点 | 84.21% | |
| 结合雌激素缓释片 | 94.91% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 西格列汀二甲双胍缓释片 | -79.76% | 不适用 | 不适用 | 不适用 | 不适用 | |
| 低剂量药物制剂 | 口服避孕药 | 26.44% | -14.55个百分点 | 40.99% | 3.68个百分点 | 37.31% |
| 其它女性健康用药 | 47.05% | -4.25个百分点 | 51.30% | -1.64个百分点 | 52.94% | |
| 合计 | 55.56% | 1.30个百分点 | 54.26% | 4.35个百分点 | 49.91% | |
2024 年度,公司制剂销售业务毛利率相比 2023 年度增加 4.35 个百分点,主要系公司产销规模增加、生产工艺改进及部分产品下游市场销售状况向好导致收益分成收入增加等因素所致;2025 年度,公司制剂销售业务毛利率相比 2024 年度上升 1.30 个百分点,主要系新产品结合雌激素缓释片的下游市场销售情况良好,其收益分成收入较高,从而该产品毛利率较高所致。
1)琥珀酸美托洛尔缓释片
报告期内,琥珀酸美托洛尔缓释片出口销售单价(不考虑收益分成及独家经销权收入)、出口单位成本、出口毛利率及境外销售毛利率(包含制剂出口收入、收益分成及独家经销权收入)变动情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 出口数量(万片) | 82,477.07 | 84,979.97 | 79,835.71 |
| 出口单价(元/片) | 0.176 | 0.204 | 0.195 |
| 出口单位成本(元/片) | 0.06 | 0.07 | 0.08 |
| 出口毛利率 | 65.81% | 63.98% | 58.78% |
| 境外销售毛利率 | 61.96% | 61.14% | 55.69% |
报告期内,该产品出口毛利率整体保持上升,主要系公司随业务规模逐渐扩大,出口单位成本因规模效应而有所降低所致。
2024 年度,该产品境外销售毛利率同比上升 5.45 个百分点,主要系该产品当期出口毛利率提升所致;2025 年度,该产品境外销售毛利率同比上升 0.82 个百分点,主要系单位成本降低,该产品当期出口毛利率进一步提升所致。
报告期内,琥珀酸美托洛尔缓释片境内销售单价、单位成本及毛利率变动情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 内销数量(万片) | 90,412.76 | 82,047.65 | 57,332.60 |
| 内销单价(元/片) | 0.35 | 0.35 | 0.35 |
| 内销单位成本(元/片) | 0.12 | 0.13 | 0.14 |
| 内销毛利率 | 65.53% | 64.77% | 61.22% |
2024 年度及 2025 年度,由于产销规模扩大、原材料采购单价下降及工艺改进等因素,该产品内销单位成本持续下降,境内销售毛利率同比有所上升。
2)硝苯地平缓释片
报告期内,硝苯地平缓释片销售单价(不考虑收益分成及独家经销权收入)、出口单位成本、出口毛利率及境外销售毛利率(包含制剂出口收入、收益分成及独家经销权收入)变动情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 出口数量(万片) | 49,251.68 | 37,658.61 | 36,750.14 |
| 出口单价(元/片) | 0.27 | 0.27 | 0.27 |
| 出口单位成本(元/片) | 0.14 | 0.14 | 0.15 |
| 出口毛利率 | 50.34% | 49.60% | 45.52% |
| 境外销售毛利率 | 51.98% | 54.65% | 52.51% |
报告期内,该产品出口毛利率逐年上升,主要系该产品的产销规模增长,产能利用率提高,从而产品单位生产成本有所下降所致。
2024 年度,该产品境外销售毛利率同比有所回升,主要系该产品下游市场竞争加剧态势有所缓和,且出口毛利率进一步上升所致。2025 年度,该产品的境外销售毛利率相较 2024 年度略有下降,主要系中美关税影响和下游市场竞争,从而收益分成收入略有下降所致。
3)盐酸地尔硫卓缓释胶囊
报告期内,盐酸地尔硫卓缓释胶囊销售单价(不考虑收益分成及独家经销权收入)、出口单位成本、出口毛利率及境外销售毛利率(包含制剂出口收入、收益分成及独家经销权收入)变动情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 出口数量(万片) | 24,188.55 | 25,520.30 | 19,294.55 |
| 出口单价(元/片) | 0.46 | 0.46 | 0.47 |
| 出口单位成本(元/片) | 0.39 | 0.38 | 0.39 |
| 出口毛利率 | 14.84% | 17.55% | 16.57% |
| 境外销售毛利率 | 29.43% | 28.91% | 19.21% |
2024年度,该产品出口毛利率提高,主要系美元汇率上升及采购规模随销量提升导致单位生产成本降低所致。2025年度,该产品出口毛利率呈现下降趋势,同比下降2.71个百分点,主要系大剂量产品销售占比同比呈现下降趋势,导致平均出口单价略有下降。
除2025年度外,公司该产品境外销售毛利率各期变动与出口毛利率变动趋势基本一致。2024年度及2025年度,该产品境外销售毛利率持续提升,主要系该产品下游市场销售状况持续向好,收益分成收入增加所致。
4)口服避孕药
报告期内,口服避孕药销售单价(不考虑收益分成及独家经销权收入)、出口单位成本、出口毛利率及境外销售毛利率(包含制剂出口收入、收益分成及独家经销权收入)变动情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 出口数量(万片) | 17,316.34 | 19,100.04 | 22,800.83 |
| 出口单价(元/片) | 0.39 | 0.45 | 0.38 |
| 出口单位成本(元/片) | 0.29 | 0.27 | 0.24 |
| 出口毛利率 | 26.48% | 40.34% | 36.59% |
| 境外销售毛利率 | 26.44% | 40.99% | 37.31% |
报告期各期,公司该产品的毛利率略有波动,主要系该类产品的细分品种较多且不同品种的毛利率各不相同,报告期各期该类产品中不同细分品种的销量占比随下游市场需求波动。2025年度,该产品的出口毛利率下降 13.86个百分点,主要由于受到中美关税影响,公司与该产品部分客户协商下调制剂出口单价且对截至 2025年6月30日止的在库存货以新确认的出口单价予以货架调整并计入当期出口收入,导致当期该产品出口单价同比下降。
公司该产品境外销售毛利率各期变动与出口毛利率变动趋势基本一致。公司仅就Dolishale及Her Style两款产品与经销商约定了收益分成,该产品于 2021年上市以来,下游销量较小,因此收益分成相关收入金额较小,公司该产品境外销售毛利率与出口毛利率的差异较小。2025年度,由于部分 Her Style产品库存临近保质期而销毁,该产品收益分成呈现负数金额,从而该期间境外销售毛利率呈现下降趋势且低于出口毛利率。
5)结合雌激素缓释片
报告期内,结合雌激素缓释片销售单价(不考虑收益分成及独家经销权收入)、出口单位成本、出口毛利率及境外销售毛利率(包含制剂出口收入、收益分成及独家经销权收入)的具体情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 出口数量(万片) | 798.03 | - | - |
| 出口单价(元/片) | 2.29 | - | - |
| 出口单位成本(元/片) | 0.35 | - | - |
| 出口毛利率 | 84.80% | - | - |
| 境外销售毛利率 | 94.91% | - | - |
该产品的出口毛利率及境外销售毛利率处于较高水平,主要系作为首仿药具有定价优势,且在市场独占期内的下游市场销售环境较好所致。
(3)研发及其他服务毛利率
报告期内,公司研发及其他服务业务的毛利率分别为 85.16%、91.13%和 89.32%,各期毛利率由于不同客户的研发服务订单内容和履约进度不同有所波动。
3、与可比公司毛利率的比较
报告期内,各家可比公司的主营业务构成情况及主营业务毛利率如下:
| 可比公司 | 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 收入占比 | 毛利率 | 收入占比 | 毛利率 | 收入占比 | 毛利率 | ||
| 宣泰医药 | 产品收入 | 83.54% | 38.45% | 83.39% | 51.76% | 76.88% | 55.69% |
| CRO/CMO收入 | 16.46% | 44.03% | 16.61% | 51.04% | 23.12% | 53.13% | |
| 小计 | 100.00% | 39.37% | 100.00% | 51.64% | 100.00% | 55.87% | |
| 苑东生物 | 化学制剂 | 79.94% | 80.37% | 79.88% | 81.42% | 78.94% | 80.48% |
| 化学原料药 | 9.27% | 54.22% | 8.99% | 60.23% | 8.44% | 73.27% | |
| CMO/CDMO | 4.86% | 25.99% | 4.84% | 13.64% | 2.76% | 35.95% | |
| 技术服务及其他 | 5.93% | 79.35% | 6.30% | 87.19% | 9.86% | 95.20% | |
| 小计 | 100.00% | 75.25% | 100.00% | 75.03% | 100.00% | 80.09% | |
| 华海药业 | 成品药销售 | 58.62% | 69.32% | 60.65% | 71.56% | 59.78% | 68.43% |
| 原材料及中间体 | 40.66% | 47.28% | 38.41% | 47.39% | 38.31% | 47.79% | |
| 进出口贸易 | - | - | - | - | 0.06% | 9.39% | |
| 技术服务 | 0.53% | 54.06% | 0.66% | 44.94% | 1.48% | 72.87% | |
| 其他 | 0.19% | 37.43% | 0.28% | 63.18% | 0.36% | 67.82% | |
| 小计 | 100.00% | 60.22% | 100.00% | 62.08% | 100.00% | 60.55% | |
| 恒瑞医药 | 抗肿瘤 | 59.51% | 93.48% | 58.32% | 92.57% | 54.60% | 91.82% |
| 代谢和心血管 | 8.70% | 73.69% | 6.99% | 76.61% | - | - | |
| 博瑞医药 | 原料药 | 75.90% | 50.53% | 79.14% | 50.98% | 76.26% | 49.97% |
| 制剂类 | 14.81% | 40.02% | 12.91% | 64.55% | 11.89% | 66.98% | |
| 技术转让或服务 | 9.29% | 86.28% | 3.14% | 53.66% | 6.53% | 72.33% | |
| 产品收益分成 | - | - | 4.81% | 100.00% | 5.33% | 100.00% | |
| 小计 | 100.00% | 52.29% | 100.00% | 58.62% | 100.00% | 56.11% | |
| 平均值 | - | 68.68% | - | 66.49% | - | 67.43% | |
| 公司 | 制剂销售 | 99.49% | 55.56% | 99.37% | 54.26% | 99.20% | 49.91% |
| 研发及其他服务 | 0.51% | 89.32% | 0.63% | 91.13% | 0.80% | 85.16% | |
| 小计 | 100.00% | 55.73% | 100.00% | 54.49% | 100.00% | 50.19% | |
注 :数据来源于可比公司定期报告,宣泰医药的产品收入为产品销售、权益分成和研发技术成果转化三种收入类型之和,恒瑞医药的收入按业务类别拆分自 2024 年度起由抗肿瘤、麻醉、造影剂、其他变更为抗肿瘤、代谢和心血管、免疫和呼吸系统、神经科学、麻醉、造影剂、其他。
公司主营业务毛利率和制剂销售毛利率与可比公司有较大差异主要系产品结构和业务模式差异所致。
宣泰医药主要从事仿制药的研发、生产和销售,其产品销售毛利率整体与发行人较为接近。
苑东生物拥有多款首仿产品;恒瑞医药产品涵盖抗肿瘤药、手术麻醉类用药、造影剂、特殊输液、糖尿病药、自身免疫药、心血管药、眼科用药等众多领域,并有多款创新药上市;华海药业产品除高端仿制药外,还覆盖了生物药和化药创新药;博瑞医药制剂收入占比较低;上述公司制剂业务均以内销为主。受内外销定价机制和销售模式差异影响,制剂内销毛利率相对较高,相应地内销业务占比较高会导致制剂业务毛利率较高,而内销的销售费用一般较高。
华海药业披露了 2023 年度至 2024 年度的国外制剂毛利率,分别为 42.28%、45.84%,与公司较为接近。
报告期内,公司净利率与可比公司比较情况具体如下:
| 可比公司 | 净利率 | ||
| 2025年度 | 2024年度 | 2023年度 | |
| 宣泰医药 | 10.63% | 24.96% | 20.37% |
| 苑东生物 | 20.55% | 17.65% | 20.28% |
| 华海药业 | 2.65% | 11.60% | 9.84% |
| 恒瑞医药 | 24.40% | 22.64% | 18.75% |
| 博瑞医药 | 3.02% | 11.01% | 14.70% |
| 平均值 | 12.25% | 17.57% | 16.79% |
| 公司 | 25.44% | 30.03% | 16.53% |
注:数据来源于可比公司定期报告。
2023 年度,公司净利率较可比公司平均值略低,主要系公司股份支付费用较高,一定程度上拉低了净利率水平;2024 年度,由于公司对股份支付金额的会计估计进行调整,导致其股份支付金额有所下降,从而净利率高于可比公司平均水平。2025 年度,股份支付涉及的会计估计已于上年度调整完毕,股份支付金额年化后相较 2024 年度有所上升,故公司的净利率有所下降但仍高于可比公司平均水平。
(四)期间费用分析
报告期内,公司期间费用构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占营业收入的比例 | 金额 | 占营业收入的比例 | 金额 | 占营业收入的比例 | |
| 销售费用 | 1,250.35 | 1.40% | 2,627.56 | 3.03% | 1,724.13 | 2.46% |
| 管理费用 | 11,516.01 | 12.86% | 8,774.19 | 10.13% | 13,574.56 | 19.38% |
| 研发费用 | 10,097.42 | 11.28% | 10,172.72 | 11.74% | 8,873.51 | 12.67% |
| 财务费用 | -1,353.67 | -1.51% | -4,497.22 | -5.19% | -3,337.28 | -4.76% |
| 合计 | 21,510.11 | 24.02% | 17,077.24 | 19.71% | 20,834.93 | 29.75% |
报告期内,公司期间费用分别为 20,834.93 万元、17,077.24 万元和 21,510.11 万元,占当期营业收入的比例分别为 29.75%、19.71%和 24.02%。
1、销售费用分析
(1)销售费用构成及变动情况
报告期内,公司销售费用构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 股份支付 | 122.92 | 9.83% | 37.88 | 1.44% | 115.66 | 6.71% |
| 药品安全服务费 | 129.72 | 10.37% | 137.16 | 5.22% | 142.87 | 8.29% |
| 职工薪酬 | 344.32 | 27.54% | 341.42 | 12.99% | 260.15 | 15.09% |
| 其他 | 102.03 | 8.16% | 72.14 | 2.75% | 78.66 | 4.56% |
| 推广服务费 | 551.35 | 44.10% | 2,038.96 | 77.60% | 1,126.81 | 65.36% |
| 合计 | 1,250.35 | 100.00% | 2,627.56 | 100.00% | 1,724.13 | 100.00% |
报告期内,公司销售费用主要由推广服务费、职工薪酬及药品安全服务费构成。2024 年度,销售费用同比大幅上升,主要系为积极拓展国内市场及销售渠道,公司遴选推广服务商进行销售渠道拓展和管理等工作导致推广服务费增加所致。2025 年度,销售费用同比大幅下降,主要系公司因销售策略调整暂停了盐酸二甲双胍缓释片的境内销售,从而推广服务费大幅下降所致。
(2)推广服务费情况
公司为积极拓展国内市场及销售渠道,委托推广服务商在指定服务区域内进行销售渠道的开发和管理,并向其支付约定的服务费用。2023 年度及 2024 年度,相关推广服务费分别为 1,126.81 万元和 2,038.96 万元。2025 年度,推广服务费偏低,主要系发行人盐酸二甲双胍缓释片未中选集采,2025年第二季度起发行人不再销售该产品。
(3)可比公司比较分析
报告期内,公司销售费用率与可比公司对比情况如下:
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 2.21% | 2.03% | 2.73% |
| 苑东生物 | 31.26% | 33.03% | 34.42% |
| 华海药业 | 18.37% | 17.58% | 15.58% |
| 恒瑞医药 | 28.79% | 29.79% | 33.20% |
| 博瑞医药 | 6.38% | 5.59% | 5.43% |
| 平均值 | 17.40% | 17.61% | 18.27% |
| 公司 | 1.40% | 3.03% | 2.46% |
注:数据来源于可比公司定期报告。
报告期内,公司销售费率低于可比公司平均水平,主要原因系公司主要产品均通过经销商在美国市场进行销售,市场推广工作由经销商负责,因此销售费用率较低。2022 年度,公司琥珀酸美托洛尔缓释片中标国家集采并开始国内销售。基于国家的集采政策,中选企业在供应区域内的销量有所保障,且该产品为国内 β 受体阻滞剂类降压药物销售量较大的产品,市场推广需求相对较小,故公司对该产品的销售采用了配送商销售模式,配送经销商承担配送职能,不承担市场推广职能,故销售费用未显著增加。2024 年度,销售费用率上升主要系推广服务费增加所致。2025 年度,销售费用率下降主要系发行人盐酸二甲双胍缓释片未中选集采,2025 年第二季度起发行人不再销售该产品。
2、管理费用分析
(1)管理费用构成及变动情况
报告期内,公司管理费用构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 股份支付 | 4,407.29 | 38.27% | 257.51 | 2.93% | 6,861.23 | 50.54% |
| 职工薪酬费用 | 3,697.77 | 32.11% | 3,666.95 | 41.79% | 3,527.59 | 25.99% |
| FDA药品维护年费 | 1,345.43 | 11.68% | 1,242.06 | 14.16% | 1,150.56 | 8.48% |
| 专业服务费用 | 686.49 | 5.96% | 2,163.87 | 24.66% | 797.37 | 5.87% |
| 消防安保费用 | 131.77 | 1.14% | 112.00 | 1.28% | 101.05 | 0.74% |
| 固定资产折旧 | 183.11 | 1.59% | 183.36 | 2.09% | 175.60 | 1.29% |
| 维修费用 | 59.61 | 0.52% | 103.97 | 1.18% | 43.96 | 0.32% |
| 保险费用 | 114.54 | 0.99% | 104.46 | 1.19% | 93.73 | 0.69% |
| 无形资产摊销 | 108.49 | 0.94% | 106.03 | 1.21% | 101.46 | 0.75% |
| 其他 | 781.52 | 6.79% | 833.96 | 9.50% | 722.01 | 5.32% |
| 合计 | 11,516.01 | 100.00% | 8,774.19 | 100.00% | 13,574.56 | 100.00% |
2023 年度至 2025 年度,公司管理费用主要由股份支付、职工薪酬费用、FDA 药品维护年费和专业服务费构成,合计占比分别为 90.88%、83.55%和 88.03%。2024 年度公司管理费用同比降低 35.36%,主要系股份支付同比下降96.25%所致。
1)股份支付
报告期内,公司计入管理费用的股份支付金额如下:
单位:万元
| 授予情况 | 2025 年度 | 2024 年度 | 2023 年度 |
| 境外激励 | 3,802.54 | -30.56 | 5,718.97 |
| 境内激励 | 604.75 | 288.06 | 1,142.27 |
| 合计 | 4,407.29 | 257.51 | 6,861.23 |
2024 年度股份支付金额减少,境外激励金额为负,主要系公司对股权激励的等待期进行了重估调整,将部分前期分摊金额在 2024年冲回导致。
2)职工薪酬
2023 年度至 2025 年度,公司管理费用中职工薪酬逐年增长,主要系公司管理人员数量增加及管理人员工资增长所致。
3)专业服务费
报告期内,发行人的专业服务费主要系支付 IPO 相关中介服务费。2024 年度,专业服务费同比增幅为 171.38%,增幅较大,主要系公司 2024年前次 IPO申报撤回后,将以往年度 IPO 相关中介服务费结转进入费用所致。2025 年度,专业服务费同比减少68.27%,减少至与2023年度相近水平。
4)FDA药品维护年费
根据 FDA要求,申请企业需要按年缴纳相关 FDA药品维护年费,该费用由 FDA根据各年预估费用总额及市场申请情况而调整,相应导致公司向 FDA 缴纳的该费用各期间波动。
(2)可比公司比较分析
报告期内,公司管理费用率与可比公司的比较情况如下:
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 8.31% | 8.77% | 11.92% |
| 苑东生物 | 7.63% | 7.94% | 8.85% |
| 华海药业 | 18.15% | 15.34% | 15.61% |
| 恒瑞医药 | 8.87% | 9.13% | 10.59% |
| 博瑞医药 | 12.63% | 10.85% | 9.87% |
| 平均值 | 11.12% | 10.40% | 11.37% |
| 公司 | 12.86% | 10.13% | 19.38% |
注:数据来源于可比公司定期报告。
不考虑股份支付的情况下,公司管理费用与可比公司基本一致,具体如下:
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 8.31% | 8.77% | 11.92% |
| 苑东生物 | 7.13% | 7.49% | 8.83% |
| 华海药业 | 18.09% | 15.26% | 15.64% |
| 恒瑞医药 | 8.75% | 9.04% | 10.52% |
| 博瑞医药 | 12.11% | 10.85% | 9.87% |
| 平均值 | 10.88% | 10.28% | 11.35% |
| 公司 | 7.94% | 9.83% | 9.58% |
注:数据来源于可比公司定期报告。
3、研发费用分析
(1)研发费用构成及变动情况
报告期内,公司研发费用构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 临床试验费 | 2,258.11 | 22.36% | 3,427.32 | 33.69% | 1,808.62 | 20.38% |
| 股份支付 | 992.66 | 9.83% | 116.19 | 1.14% | 927.48 | 10.45% |
| 职工薪酬 | 3,244.54 | 32.13% | 3,145.87 | 30.92% | 2,606.84 | 29.38% |
| 固定资产折旧 | 428.90 | 4.25% | 422.49 | 4.15% | 614.43 | 6.92% |
| 原材料和低值易耗品 | 1,152.58 | 11.41% | 1,626.07 | 15.98% | 1,140.45 | 12.85% |
| 水、电、气费用 | 562.98 | 5.58% | 670.71 | 6.59% | 587.21 | 6.62% |
| 注册申请费 | 1,026.65 | 10.17% | 412.97 | 4.06% | 791.84 | 8.92% |
| 委托研发费 | 113.00 | 1.12% | 6.00 | 0.06% | 154.23 | 1.74% |
| 维修费用 | 59.15 | 0.59% | 117.43 | 1.15% | 93.97 | 1.06% |
| 无形资产摊销 | 7.09 | 0.07% | 8.63 | 0.08% | 7.85 | 0.09% |
| 其他 | 251.77 | 2.49% | 219.05 | 2.15% | 140.59 | 1.58% |
| 合计 | 10,097.42 | 100.00% | 10,172.72 | 100.00% | 8,873.51 | 100.00% |
报告期各期,公司研发费用金额有所波动。2023 至 2025 年度公司累计研发投入29,143.65 万元,占 2023 至 2025 年度累计营业收入的比例为 11.84%,2023 至 2025 年度公司研发投入复合增长率为 6.67%。
报告期内,公司产品研发部、分析研发部、化学工程部和药政事务部配备专职研发人员从事相关研发活动,公司按照研发项目设立台账归集核算研发费用。报告期内,发行人研发费用核算内容主要包括研发项目参与人员的职工薪酬、股份支付、折旧和摊销、临床试验费、注册申请费、耗用的原材料和低值易耗品、水、电、汽的费用等构成。公司通过“研发支出”科目核算上述实际发生的费用。报告期内公司研发投入的计算口径以相关资源实际投入研发活动为前提。
2023 年度至 2025 年度,公司研发费用主要由职工薪酬费用、股份支付、临床试验费和原材料和低值易耗品构成,上述费用的合计占比分别为 73.06%、81.74%和75.74%。2024年度,研发费用同比增加 1,299.21万元,同比增加 14.64%,主要系临床试验费和职工薪酬分别增加 1,618.70万元和 539.03万元所致。2025年度,研发费用同比减少 75.30万元,主要系临床试验费用减少及股份支付费用增加所致。
1)职工薪酬
2023 年度至 2025 年度,职工薪酬略有上升,主要系公司研发人员薪酬上涨所致。
2)股份支付
报告期内,股份支付计入研发费用的情况如下:
单位:万元
| 授予情况 | 2025年度 | 2024年度 | 2023年度 |
| 境外激励 | 573.90 | -4.01 | 501.59 |
| 境内激励 | 418.76 | 120.21 | 425.90 |
| 合计 | 992.66 | 116.19 | 927.48 |
2024 年度股份支付金额减少,境外激励金额为负,主要系公司对股权激励的等待期进行了重估调整,将部分前期分摊金额在 2024年度冲回所致。
3)临床试验费
报告期内,发行人临床试验费主要为针对研发药品的生物等效性试验。发行人在相关研发项目基本完成后,药品申报前会通过外部机构进行生物等效性试验。发行人会获取相关实验报告,并完成对于药品的申报过程。
2024 年,临床试验费同比增加 1,618.70 万元,同比增幅为 89.50%,主要系 2024年涉及临床试验阶段的研发项目较多所致。2025 年,临床试验费同比减少 1,169.21 万元,同比降幅 34.11%,主要系涉及临床试验阶段的研发项目较少。
4)原材料和低值易耗品
报告期内,公司计入研发费用的原材料和低值易耗品分别为 1,140.45 万元、1,626.07 万元和 1,152.58 万元,占当期研发费用的比例分别为 12.85%、15.98%和11.41%,主要为研发领用的原材料等。
(2)研发费用按项目构成情况
报告期内,公司研发费用按项目构成情况如下:
单位:万元
| 序号 | 项目名称 | 2025 年度 | 2024 年度 | 2023 年度 |
| 1 | 女性健康用激素缓释片 HM-100、女性健康用激素缓释片 HM-101 | 801.07 | 638.48 | 1,008.01 |
| 2 | 心血管系统缓释片 CV-151 | - | - | 16.08 |
| 3 | 神经/精神系统缓释胶囊 NP-150 | - | 13.56 | 22.02 |
| 4 | 神经/精神系统缓释胶囊 NP-146 | - | 1.36 | 42.10 |
| 5 | 神经/精神系统缓释片 NP-902 | - | - | 10.18 |
| 6 | 避孕用激素片 HM-020、避孕用激素片 HM-021 | - | 133.31 | 101.26 |
| 7 | 避孕用激素片 HM-904 | - | 10.14 | 27.92 |
| 8 | 内分泌系统缓释片 EC-117 | - | - | 102.82 |
| 9 | 心血管系统缓释片 CV-109 | 84.17 | 122.19 | 206.51 |
| 10 | 心血管系统缓释胶囊 CV-039 | 47.87 | 555.90 | 201.56 |
| 11 | 女性健康用激素片 HM-047 | 20.15 | 71.03 | 368.69 |
| 12 | 内分泌系统缓释片 EC-040 | 104.56 | 189.88 | 517.86 |
| 13 | 女性健康用激素片 HM-032 | - | - | 8.98 |
| 14 | 内分泌系统缓释片 EC-043 | 735.91 | 70.11 | 122.28 |
| 15 | 神经/精神系统缓释片 NP-145 | 97.24 | 90.49 | 722.23 |
| 16 | 消化系统缓释胶囊 DG-049 | 141.97 | 142.09 | 319.08 |
| 17 | 泌尿系统缓释胶囊 UR-123 | - | - | 34.37 |
| 18 | 女性健康用激素片 HM-059 | 14.07 | 58.94 | 228.33 |
| 19 | 女性健康用激素半固体 HM-153 | 811.09 | 1,026.60 | 700.68 |
| 20 | 神经/精神系统缓释片 NP-057 | 270.70 | 250.66 | 262.49 |
| 21 | 女性健康用激素半固体 HM-058 | - | - | 3.55 |
| 22 | 神经/精神系统缓释胶囊 NP-050 | 197.18 | 418.30 | 62.11 |
| 23 | 消化系统缓释片 DG-041 | - | - | 138.51 |
| 24 | 心血管系统缓释胶囊 CV-046 | 294.77 | 261.53 | 212.49 |
| 25 | 女性健康用激素缓释片 HM-048 | 162.45 | 256.66 | 1.38 |
| 26 | 心血管系统缓释片 CV-054 | 58.65 | 371.07 | 636.81 |
| 27 | 神经/精神系统缓释胶囊 NP-051 | - | - | 37.19 |
| 28 | 消化系统缓释胶囊 DG-060 | 73.43 | 69.48 | 208.88 |
| 29 | 泌尿系统缓释片 UR-055 | 0.26 | 74.15 | 337.19 |
| 30 | 神经/精神系统缓释片 NP-056 | 36.44 | 539.05 | 412.63 |
| 31 | 消化系统缓释片 DG-062 | 61.88 | 402.81 | 419.05 |
| 32 | 女性健康用激素片 HM-063 | 36.99 | 123.75 | 214.53 |
| 33 | 神经/精神系统缓释胶囊 NP-064 | 299.55 | 313.72 | 359.36 |
| 34 | 内分泌系统缓释片 EC-068 | 248.52 | 860.36 | 93.70 |
| 35 | 内分泌系统缓释片 EC-069 | 64.17 | 572.58 | 55.37 |
| 36 | 女性健康用激素片 HM-070 | 307.80 | 492.25 | 27.61 |
| 37 | 女性健康用激素片 HM-071 | 267.97 | 393.84 | 70.70 |
| 38 | 女性健康用激素片 HM-072 | 194.09 | 370.35 | 64.04 |
| 39 | 其他项目 | 5,321.30 | 1,278.08 | 494.96 |
| 合计 | 10,097.42 | 10,172.72 | 8,873.51 | |
注:1、HM-100 与 HM-101、HM-020 与 HM-021 所对应的产品为同一药物的不同剂量,其技术原理、生产工艺均具有较大重合性,故此处将研发投入合并列示; 2、公司内分泌系统缓释片 EC-040项目已于 2025年 7月 30日获批。
(3)可比公司比较分析
报告期内,公司研发费用率与可比公司对比情况如下:
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 16.78% | 16.60% | 24.68% |
| 苑东生物 | 19.91% | 19.55% | 21.35% |
| 华海药业 | 14.31% | 10.33% | 11.83% |
| 恒瑞医药 | 22.01% | 23.52% | 21.71% |
| 博瑞医药 | 24.92% | 23.19% | 21.08% |
| 平均值 | 19.59% | 18.64% | 20.13% |
| 公司 | 11.28% | 11.74% | 12.67% |
注:数据来源于可比公司定期报告。
报告期内,公司研发费用率相较可比公司平均水平更低,主要系医药企业由于其研发项目的多样性和研发难度差异,可比公司的研发费用占比不尽相同,主要与各可比公司研发规划有关。
4、财务费用分析
报告期内,公司财务费用构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 利息费用 | - | - | - | - | - | - |
| 减: 利息收入 | 3,360.61 | -248.26% | 3,240.05 | -72.05% | 2,434.56 | -72.95% |
| 汇兑损益 | 2,003.72 | -148.02% | -1,258.61 | 27.99% | -904.67 | 27.11% |
| 其他 | 3.23 | -0.24% | 1.44 | -0.03% | 1.95 | -0.06% |
| 合计 | -1,353.67 | 100.00% | -4,497.22 | 100.00% | -3,337.28 | 100.00% |
报告期内,公司财务费用主要由利息收入及汇兑损益构成,公司汇兑损益波动较大,主要系销售收款主要以美元计量,受报告期内美元汇率变动影响,汇兑损益出现波动。2024 年度汇兑收益大幅增加,主要系美元存款余额增加以及当年美元兑人民币汇率大幅上升所致。
(五)利润表其他主要科目分析
1、其他收益
报告期内,公司其他收益分别为 1,317.96 万元、391.97 万元及 212.03 万元,主要系收到的政府补助。公司根据财政部 2017年 5月 10日发布的《关于印发修订<企业会计准则第 16 号——政府补助>的通知》(财会[2017]15 号),将报告期内取得的与企业日常活动相关的政府补助,计入“其他收益”科目。
报告期内,公司的政府补助情况如下:
单位:万元
| 序号 | 项目 | 2025年度 | 2024年度 | 2023年度 | 与资产相关/与收益相关 |
| 1 | 开发区财政局 2021 年度加工贸易补贴 | - | - | 10.00 | 与收益相关 |
| 2 | 南通市财政局 生物医药产业专项资金 | 100.00 | 165.00 | - | 与收益相关 |
| 3 | 江苏省财政厅 科创板上市企业奖励资金 | - | 30.00 | 与收益相关 | |
| 4 | 南通市财政局 药物传递技术工程技术研究中心绩效评价奖补 | - | 30.00 | - | 与收益相关 |
| 5 | 南通市财政局 国家级专精特新“小巨人”企业 | 25.00 | 50.00 | - | 与收益相关 |
| 6 | 开发区财政局 2024 年国家、省商务发展专项资金 | 0.25 | 10.00 | - | 与收益相关 |
| 7 | 2022 年度仿制药申报奖励 | - | - | - | 与收益相关 |
| 8 | 土地补贴款摊销 | 9.02 | 9.02 | 9.02 | 与资产相关 |
| 9 | 开发区财政局企业上市受理奖励 | - | - | 220.00 | 与收益相关 |
| 10 | 南通市财政局2022高新技术企业奖励 | - | - | 20.00 | 与收益相关 |
| 11 | 开发区财政局药品通过FDA认证补贴 | - | - | 1,000.00 | 与收益相关 |
| 12 | 市财政工贸处新认定省级专精特新中小企业 | - | - | 20.00 | 与收益相关 |
| 13 | 南通市社保局一次性扩岗补助 | 7.20 | - | - | 与收益相关 |
| 14 | 南通开发区知识产权资助奖励 | 17.07 | - | - | 与收益相关 |
| 15 | 南通市社保局失业保险稳岗返还 | 22.64 | - | - | 与收益相关 |
| 16 | 其他 | 30.85 | 97.95 | 38.94 | 与收益相关 |
| 合计 | 212.03 | 391.97 | 1,317.96 | ||
2023 年度,公司收到来自开发区财政局的奖励款 1,000.00 万元,主要系相关药品通过 FDA 认证,于当年收到补贴款所致。2024 年度及 2025 年度,公司收到的政府补助主要为南通市财政局的生物医药产业专项资金。
2、营业外收支分析
(1)营业外收入
报告期内,公司各期营业外收入分别为 25.99 万元、20.69 万元和 46.45 万元,主要为废品收入,金额较小。
(2)营业外支出
报告期内,公司营业外支出分别为 153.08万元、75.04万元和 16.42万元,主要为固定资产报废损失。
3、报告期内税收情况分析
(1)税金及附加
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 城建税和教育费及附加 | 211.94 | - | - |
| 房产税 | 128.25 | 114.99 | 114.84 |
| 土地使用税 | 77.00 | 77.00 | 77.00 |
| 印花税 | 36.21 | 39.62 | 24.17 |
| 其他 | 29.54 | 32.53 | 14.49 |
| 合计 | 482.94 | 264.14 | 230.49 |
(2)企业所得税明细
报告期内,公司所得税费用情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 当期所得税费用 | 3,597.52 | 2,885.66 | 2,424.14 |
| 递延所得税费用 | (66.17) | 107.67 | -389.94 |
| 合计 | 3,531.35 | 2,993.32 | 2,034.20 |
4、资产减值损失及信用减值损失
报告期内,公司资产减值损失及信用减值损失构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 一、资产减值损失: | |||
| 存货跌价损失 | 1,925.70 | 1,606.14 | 1,980.55 |
| 固定资产减值损失 | - | - | - |
| 资产减值损失合计 | 1,925.70 | 1,606.14 | 1,980.55 |
| 二、信用减值损失: | |||
| 应收账款坏账损失 | 157.22 | -86.67 | 104.68 |
| 其他应收款坏账损失 | 6.15 | 4.36 | -0.25 |
| 信用减值损失合计 | 163.37 | -82.31 | 104.43 |
2023 年度,公司的信用减值损失为正,主要由于 2023 年逾期款项未在当年全部及时收回。2024 年度,公司的信用减值损失为负,主要由于 2024 年逾期款项及时收回,长账龄款项较少,期末坏账准备余额下降较多所致。2025 年度,公司的信用减值损失为正,主要系当年度因销售规模增长导致应收货款亦有所增长,且其中部分货款
尚未及时收回所致。
2023 年度至 2025 年度,公司的资产减值损失均为存货跌价损失。2023 年度存货跌价损失较高主要系公司 2023 年末部分屈螺酮炔雌醇片及去氧孕烯炔雌醇片原料药未来生产计划变化,以及部分研发用原材料按库龄计提及部分生产用原材料过保质期所致,上述原材料已主要在 2023 年度完成存货跌价计提。2024 年存货跌价计提金额减少,主要系 2024 年存货跌价损失相较于 2023 年有所减少所致。2025 年度存货跌价计提金额增加,主要系公司结合部分产品的销售预期及部分原材料的保质期情况,对应计提存货跌价损失。
5、投资收益
报告期内,公司投资收益均为结构性存款收益,2023 年度至 2025 年度分别为379.24 万元、319.98 万元和 249.51 万元。
6、公允价值变动损益
报告期内,公司公允价值变动损益构成如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 结构性存款 | 0.63 | 18.44 | 39.51 |
| 合计 | 0.63 | 18.44 | 39.51 |
年度至 年度,公司结构性存款的公允价值变动收益有所下降,主要系未到期结构性存款金额同比有所下降,对应计息金额减少所致。
(六)主要税种的纳税情况
报告期各期,公司主要税种应缴与实缴的税额明细情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 应缴税额 | 实缴税额 | 应缴税额 | 实缴税额 | 应缴税额 | 实缴税额 | |
| 增值税 | 581.01 | 296.16 | 256.29 | 256.29 | 273.03 | 273.03 |
| 企业所得税 | 3,597.52 | 2,725.40 | 2,885.66 | 3,236.84 | 2,424.14 | 1,841.43 |
| 合计 | 4,178.53 | 3,021.56 | 3,141.95 | 3,493.13 | 2,697.18 | 2,114.46 |
报告期内,公司适用的税收政策稳定,未发生重大不利变化。
(七)非经常性损益分析
报告期内,公司非经常性损益明细如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 非流动资产处置损益 | -14.34 | -15.67 | -153.08 |
| 计入当期损益的政府补助 | 212.03 | 391.97 | 1,317.96 |
| 赎回理财产品取得的投资收益 | 249.51 | 319.98 | 379.24 |
| 计入当期损益的对非金融企业收取的资金占用费 | 0.00 | - | - |
| 理财产品公允价值变动 | 0.63 | 18.44 | 39.51 |
| 单独进行减值测试的应收款项减值准备转回 | 44.11 | 190.24 | - |
| 股份支付影响 | 0.00 | 7,147.75 | 1,512.68 |
| 除上述各项之外的其他营业外收入和支出 | 44.37 | -38.68 | 25.99 |
| 非经常性损益合计 | 536.32 | 8,014.03 | 3,122.31 |
| 所得税影响额 | -53.92 | -92.18 | -230.33 |
| 归属于母公司股东的非经常性损益 | 482.40 | 7,921.85 | 2,891.97 |
报告期内,归属于母公司股东的非经常性损益分别为 2,891.97 万元、7,921.85 万元及 482.40 万元。2023 年归属于母公司股东的非经常性损益中包含股份支付影响1,512.68 万元,主要系调整预计上市时点并对应调整股份支付金额摊销期限,以及ZHANG SHUYI(张书毅)去世,其对应的股份支付金额一次性加速行权综合影响所致。2024 年度归属于母公司股东的非经常性损益为正且大幅上升,主要系公司上市计划调整,于 2024 年冲回部分前期股份支付费用所致。2025 年度非经常性损益主要为计入当期损益的政府补助及赎回理财产品取得的投资收益。
十、资产质量分析
(一)资产构成及变化情况分析
报告期各期末,公司资产构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 流动资产 | 161,874.65 | 70.57% | 140,573.66 | 68.49% | 122,529.75 | 69.95% |
| 非流动资产 | 67,510.42 | 29.43% | 64,678.81 | 31.51% | 52,641.35 | 30.05% |
| 资产总计 | 229,385.07 | 100.00% | 205,252.47 | 100.00% | 175,171.10 | 100.00% |
报告期各期末,公司资产规模逐年扩大,从 2023 年末的 175,171.10 万元增加至2025 年末的 229,385.07 万元,2024 年及 2025 年的同比增幅分别为 17.17%和 11.76%。
报告期内,公司流动资产占资产总额的比例分别为 69.95%、68.49%和 70.57%,系公司资产的主要构成。
(二)流动资产构成及其变动情况
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 货币资金 | 109,899.35 | 67.89% | 86,313.35 | 61.40% | 63,806.94 | 52.07% |
| 存货 | 21,455.09 | 13.25% | 22,795.49 | 16.22% | 26,204.51 | 21.39% |
| 交易性金融资产 | 10,019.07 | 6.19% | 14,618.44 | 10.40% | 17,039.51 | 13.91% |
| 应收账款 | 17,301.87 | 10.69% | 13,205.66 | 9.39% | 11,299.59 | 9.22% |
| 预付款项 | 2,412.09 | 1.49% | 2,996.96 | 2.13% | 2,498.15 | 2.04% |
| 其他应收款 | 234.71 | 0.14% | 245.61 | 0.17% | 164.00 | 0.13% |
| 其他流动资产 | 552.47 | 0.34% | 398.14 | 0.28% | 1,517.04 | 1.24% |
| 合计 | 161,874.65 | 100.00% | 140,573.66 | 100.00% | 122,529.75 | 100.00% |
报告期内,公司流动资产主要由货币资金、存货及交易性金融资产构成。报告期内,上述资产占流动资产的比例分别为 87.37%、88.02%及 87.34%。
1、货币资金
报告期各期末,公司货币资金构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 库存现金 | 0.61 | 0.001% | 2.67 | 0.00% | 3.87 | 0.01% |
| 银行存款 | 109,898.74 | 99.99% | 86,310.67 | 100.00% | 63,803.07 | 99.99% |
| 合计 | 109,899.35 | 100.00% | 86,313.35 | 100.00% | 63,806.94 | 100.00% |
报告期各期末,公司货币资金主要为银行存款;2023 年末至 2025 年末,公司银行存款大幅增加,主要系经营活动现金流入及结构性存款到期所致。
2、交易性金融资产
报告期各期末,公司交易性金融资产构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 结构性存款 | 10,019.07 | 100.00% | 14,618.44 | 100.00% | 17,039.51 | 100.00% |
| 合计 | 10,019.07 | 100.00% | 14,618.44 | 100.00% | 17,039.51 | 100.00% |
报告期各期末,交易性金融资产均为结构性存款。2023 年末至 2025 年末,交易性金融资产同比逐年减少,主要系部分结构性存款到期所致。
3、应收账款
(1)应收账款变动分析
报告期各期末,公司应收账款变动情况如下:
单位:万元
| 项目 | 2025年12月31日/2025年度 | 2024年12月31日/2024年度 | 2023年12月31日/2023年度 |
| 应收账款账面余额 | 17,749.58 | 13,496.14 | 11,676.75 |
| 营业收入 | 89,547.00 | 86,622.18 | 70,043.05 |
| 应收账款账面余额占当期营业收入的比例 | 19.82% | 15.58% | 16.67% |
报告期各期末,随公司营业收入增长,公司应收账款余额亦保持持续增长。2024年度,公司应收账款账面余额占当期营业收入的比例相较 2023 年度基本保持稳定;年度,公司应收账款账面余额占当期营业收入的比例同比略有提升,主要系因销售规模增长导致应收货款亦有所增长,且新产品结合雌激素缓释片对应应收的独家经销权款项于当期新增较大金额所致。
(2)应收账款坏账准备计提情况分析
报告期各期末,公司应收账款账龄均在 2年以内,具体坏账准备计提情况如下:
单位:万元
| 账龄结构 | 2025年12月31日 | |||
| 账面余额 | 坏账准备 | 计提比例 | 账面价值 | |
| 1年以内 | 17,749.58 | 447.71 | 2.52% | 17,301.87 |
| 1-2年 | - | - | - | - |
| 2-3年 | - | - | - | - |
| 合计 | 17,749.58 | 447.71 | 2.52% | 17,301.87 |
| 账龄结构 | 2024年12月31日 | |||
| 账面余额 | 坏账准备 | 计提比例 | 账面价值 | |
| 1年以内 | 13,480.07 | 274.41 | 2.04% | 13,205.66 |
| 1-2年 | 16.08 | 16.08 | 100.00% | - |
| 2-3年 | - | - | - | - |
| 合计 | 13,496.14 | 290.48 | 2.15% | 13,205.66 |
| 账龄结构 | 2023年12月31日 | |||
| 账面余额 | 坏账准备 | 计提比例 | 账面价值 | |
| 1年以内 | 11,676.75 | 377.15 | 3.23% | 11,299.59 |
| 1-2年 | - | - | - | - |
| 2-3年 | - | - | - | - |
| 合计 | 11,676.75 | 377.15 | 3.23% | 11,299.59 |
报告期内,发行人应收账款坏账计提政策系对于因销售商品、提供劳务等日常经营活动形成的应收账款,发行人始终按照相当于整个存续期内预期信用损失的金额计量其损失准备。基于历史信用损失经验、使用准备矩阵计算上述金融资产的预期信用损失,相关历史经验根据资产负债表日债务人的特定因素、以及对当前状况和未来经济状况预测的评估进行调整。
发行人将账面的应收账款分类为以摊余成本计量的应收账款,对于因销售商品、提供劳务等日常经营活动形成的应收账款,发行人按照预期信用损失模型(ExpectedCredit Loss,ECL)计提应收账款整个存续期预期信用损失。
报告期各期末,发行人 1 年以内的应收账款坏账准备计提比例分别为 3.23%、2.04%及 2.52%,1年以上均按照 100%计提。
可比上市公司的坏账计提比例如下:
| 公司名称 | 1年以内 | 1-2年 | 2-3年 | 3-4年 | 4-5年 | 5年以上 |
| 宣泰医药 | 5.00% | 10.00% | 30.00% | 50.00% | 80.00% | 100.00% |
| 苑东生物 | 5.00% | 10.00% | 30.00% | 50.00% | 100.00% | 100.00% |
| 华海药业 | 5.00% | 20.00% | 50.00% | 100.00% | 100.00% | 100.00% |
| 恒瑞医药 | 5.00% | 30.00% | 70.00% | 100.00% | 100.00% | 100.00% |
| 博瑞医药 | 5.00% | 10.00% | 50.00% | 100.00% | 100.00% | 100.00% |
| 平均值 | 5.00% | 16.00% | 46.00% | 80.00% | 96.00% | 100.00% |
注:以上数据来源于可比上市公司定期报告或招股说明书。
报告期各期末发行人一年以内坏账准备计提比例略低于可比公司平均值,具体原因如下:发行人报告期内的收入结构以外销为主,境外客户具备良好的信用历史,且发行人报告期内的应收账款回款情况较好,且报告期各期末应收账款账龄均在 2 年以内,优于可比公司账龄结构;因此按照预期迁徙率及穆迪评级测算的发行人实际应收账款的坏账计提比例较低,但符合发行人应收账款信用风险水平,坏账准备计提充分。
(3)报告期各期末前五大应收账款情况
报告期各期末,公司应收账款余额前五名单位情况如下:
单位:万元
| 序号 | 单位名称 | 余额 | 占应收账款余额的比例 |
| 2025年12月31日 | |||
| 1 | Ingenus | 7,373.93 | 41.54% |
| 2 | Prefgen | 6,505.75 | 36.65% |
| 3 | 国控广州 | 1,421.83 | 8.01% |
| 4 | NorthStar | 748.30 | 4.22% |
| 5 | 山东奥康 | 345.18 | 1.94% |
| 合计 | 16,394.99 | 92.37% | |
| 2024年12月31日 | |||
| 1 | Ingenus | 9,577.23 | 70.96% |
| 2 | NorthStar | 869.62 | 6.44% |
| 3 | 国控广州 | 859.74 | 6.37% |
| 4 | 国控南通 | 775.64 | 5.75% |
| 5 | 湖南星浩医药物流有限公司 | 481.61 | 3.57% |
| 合计 | 12,563.84 | 93.09% | |
| 2023年12月31日 | |||
| 1 | Ingenus | 8,999.13 | 77.07% |
| 2 | NorthStar | 1,283.57 | 10.99% |
| 3 | 国控江苏 | 499.70 | 4.28% |
| 4 | 国控广州 | 173.53 | 1.49% |
| 5 | Dr.Reddy’s | 159.87 | 1.37% |
| 合计 | 11,115.80 | 95.20% | |
注 1:上表口径为公司直接债务人法人主体; 注 2:2025 年度,山东奥康应收账款余额占其营业收入的比例大于 100%主要系应收账款余额为含税金额,营业收入为不含税金额,若剔除增值税影响应收账款占客户营业收入的比例为 100%;注 3:2025年度,Prefgen应收账款余额占其营业收入的比例大于 100%主要系应收账款中除应收货款外,还包含应收的独家经销权款项。
从客户结构来看,公司应收账款余额前五名客户集中度分别为 95.20%、93.09%及92.37%。报告期各期末,公司应收账款中无持有公司 5.00%以上(含 5.00%)表决权股份的股东单位款项。
(4)期后回款情况
报告期各期,公司应收账款期后回款情况良好,具体如下:
单位:万元
| 期间 | 余额 | 逾期金额 | 期后回款金额 | 回款比例 |
| 2025年12月31日 | 17,749.58 | 3,245.54 | 17,622.97 | 99.29% |
| 2024年12月31日 | 13,496.14 | 2,683.91 | 13,496.14 | 100.00% |
| 2023年12月31日 | 11,676.75 | 1,321.11 | 11,675.75 | 100.00% |
注:应收账款回款情况统计至 2026年 4月 30日,逾期款项指超过合同上约定的账期。
报告期各期末,公司应收账款逾期金额分别为 1,321.11 万元、2,683.91 万元及3,245.54万元,2023年逾期款项和 2024年逾期款项已全部回款。截至 2026年 4月 30日,2025年12月底应收账款期后回款比例为 99.29%,回款情况良好。
4、预付款项
报告期内,公司预付款项分别为 2,498.15 万元、2,996.96 万元和 2,412.09 万元,款项账龄均在 1年以内,主要为 FDA药品维护年费及预付原辅料采购款;其中,报告期内 FDA 药品维护年费占预付款项余额的比例分别为 56.49%、50.75%和 64.01%。2024年末,公司预付款项同比增加 498.81 万元,主要系预付供应商原材料采购款有所增加所致。2025 年末,公司预付款项同比减少 584.87 万元,主要系预付供应商原材料采购款减少。
5、其他应收款
报告期各期末,公司其他应收款构成如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 应收代垫运费 | 19.72 | 8.40% | 21.31 | 8.68% | 0.09 | 0.05% |
| 应收押金和保证金 | 141.51 | 60.29% | 134.48 | 54.75% | 114.03 | 69.53% |
| 应收代垫员工款项 | 11.93 | 5.08% | 14.59 | 5.94% | 18.40 | 11.22% |
| 其他 | 75.32 | 32.09% | 82.86 | 33.74% | 34.75 | 21.19% |
| 余额合计 | 248.48 | 105.87% | 253.23 | 103.10% | 167.26 | 101.99% |
| 坏账准备 | -1.38 | -0.59% | -7.62 | -3.10% | -3.26 | -1.99% |
| 账面价值 | 234.71 | 100.00% | 245.61 | 100.00% | 164.00 | 100.00% |
报告期各期末,公司其他应收款主要为应收押金和保证金及应收代垫员工款项等。
6、存货
(1)存货构成及变动分析
报告期各期末,公司存货构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | |||
| 账面余额 | 跌价准备 | 账面价值 | 占账面余额的比例 | |
| 发出商品 | - | - | - | 0.00% |
| 原材料 | 21,406.47 | 3,520.28 | 17,886.18 | 85.24% |
| 在产品 | 2,887.84 | 107.05 | 2,780.79 | 11.50% |
| 库存商品 | 819.04 | 30.92 | 788.11 | 3.26% |
| 合计 | 25,113.35 | 3,658.26 | 21,455.09 | 100.00% |
| 项目 | 2024年12月31日 | |||
| 账面余额 | 跌价准备 | 账面价值 | 占账面余额的比例 | |
| 发出商品 | 223.92 | - | 223.92 | 0.85% |
| 原材料 | 20,930.44 | 2,823.65 | 18,106.79 | 79.69% |
| 在产品 | 3,577.69 | 392.14 | 3,185.55 | 13.62% |
| 库存商品 | 1,534.39 | 255.16 | 1,279.23 | 5.84% |
| 合计 | 26,266.44 | 3,470.95 | 22,795.49 | 100.00% |
| 项目 | 2023年12月31日 | |||
| 账面余额 | 跌价准备 | 账面价值 | 占账面余额的比例 | |
| 发出商品 | 3.15 | - | 3.15 | 0.01% |
| 原材料 | 25,078.72 | 2,562.27 | 22,516.45 | 86.49% |
| 在产品 | 2,751.79 | 141.41 | 2,610.38 | 9.49% |
| 库存商品 | 1,162.29 | 87.76 | 1,074.53 | 4.01% |
| 合计 | 28,995.95 | 2,791.44 | 26,204.51 | 100.00% |
1)原材料
公司原材料主要包括原料药及相关试剂等。2024 年末,公司原材料账面余额同比减少 4,148.28万元,主要系公司将 2023年储备的盐酸地尔硫卓缓释胶囊、琥珀酸美托洛尔、醋酸炔诺酮的原料药进行消耗;对 1,134.43 万元的已过保质期的乙酰唑胺原料进行了报废核销;另外,公司 2024 年年末硝苯地平原料药储备较少,购买的原料药已于 2025 年 1 月到货。2025 年 12 月末,公司原材料账面余额相较 2024 年末增加476.03万元,整体保持稳定。
2)在产品
2024 年末,公司在产品账面余额同比增加 825.90 万元,主要系公司生产节奏随订单需求调整及产销规模增大所致。2025 年 12 月末,公司在产品账面余额相较 2024 年末减少 689.85 万元,主要系公司生产节奏随订单需求调整及 2024 年年底生产订单较多所致。
3)库存商品
2024 年末,公司库存商品账面余额同比增加 372.10 万元,主要系公司随销售规模扩大,相应增加生产所致。2025 年 12 月末,公司库存商品账面余额较 2024 年末减少715.35万元,主要系根据在手订单规模有所波动所致。
4)发出商品
2024 年末,发出商品为境内销售的琥珀酸美托洛尔缓释片。2025 年 12 月末,公司账面无发出商品。
(2)存货跌价准备计提情况
2024 年末,公司存货跌价准备计提金额同比增加 679.51 万元,主要系 2024 年末公司结合诺孕酯及去氧孕烯炔雌醇片产品的销售情况、经销商提供的销售预测、2024年末在手订单情况以及用于生产诺孕酯的原料药的保质期限情况,对在剩余保质期限内的原材料余额超出预计未来生产安排的部分计提跌价 172.14 万元;2024 年末部分生产用原材料过保质期及部分研发用原材料的库龄进一步增长,对应计提存货跌价准备同比增加 1,227.26万元;在 2024年末已过保质期的乙酰唑胺原料,核销其计提的跌价准备 567.71 万元。
2025年 12月末,公司存货跌价准备计提金额相较 2024年末增加 187.30万元,主要系结合关税及贸易政策的变化,2025年上半年 Northstar与发行人协商调整发行人向其出口产品的销售价格以消化其承担的相关关税金额,从而导致部分产品的原材料成本高于其可变现净值,相应计提存货跌价准备。
7、其他流动资产
报告期各期末,公司其他流动资产分别为 1,517.04 万元、398.14 万元和 552.47 万元,主要系公司子公司待抵扣增值税进项税额及预付发行费用。
(三)非流动资产构成及其变动情况
报告期各期末,公司非流动资产构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 固定资产 | 34,717.50 | 51.43% | 30,579.81 | 47.28% | 32,005.78 | 60.80% |
| 在建工程 | 24,683.13 | 36.56% | 26,165.19 | 40.45% | 12,460.10 | 23.67% |
| 无形资产 | 4,316.77 | 6.39% | 4,404.01 | 6.81% | 4,490.03 | 8.53% |
| 递延所得税资产 | 2,945.32 | 4.36% | 2,879.15 | 4.45% | 2,986.81 | 5.67% |
| 其他非流动资产 | 847.69 | 1.26% | 650.66 | 1.01% | 698.63 | 1.33% |
| 合计 | 67,510.42 | 100.00% | 64,678.81 | 100.00% | 52,641.35 | 100.00% |
2023 年末至 2025 年末,公司非流动资产主要由固定资产组成,占非流动资产的比例分别为 60.80%、47.28%和 51.43%。
1、固定资产
报告期各期末,公司固定资产构成情况如下表:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 一、账面原值 | |||
| 房屋建筑物 | 17,451.06 | 13,773.87 | 13,644.35 |
| 机器设备 | 50,876.64 | 47,174.97 | 45,724.86 |
| 运输工具 | 308.05 | 308.05 | 323.20 |
| 办公设备及工具器具 | 3,276.07 | 3,156.02 | 2,985.55 |
| 合计 | 71,911.82 | 64,412.92 | 62,677.96 |
| 二、累计折旧 | |||
| 房屋建筑物 | 3,629.26 | 3,311.27 | 3,013.04 |
| 机器设备 | 28,044.72 | 25,189.41 | 22,533.07 |
| 运输工具 | 225.18 | 182.52 | 177.21 |
| 办公设备及工具器具 | 2,458.94 | 2,313.69 | 2,112.65 |
| 合计 | 34,358.11 | 30,996.89 | 27,835.97 |
| 三、减值准备 | |||
| 房屋建筑物 | - | - | - |
| 机器设备 | 2,774.99 | 2,774.99 | 2,774.99 |
| 运输工具 | - | - | - |
| 办公设备及工具器具 | 61.23 | 61.23 | 61.23 |
| 合计 | 2,836.21 | 2,836.21 | 2,836.21 |
| 四、账面价值 | |||
| 房屋建筑物 | 13,821.80 | 10,462.60 | 10,631.31 |
| 机器设备 | 20,056.93 | 19,210.58 | 20,416.81 |
| 运输工具 | 82.87 | 125.53 | 145.99 |
| 办公设备及工具器具 | 755.90 | 781.10 | 811.67 |
| 合计 | 34,717.50 | 30,579.81 | 32,005.78 |
报告期内,公司存在固定资产减值准备 2,836.21 万元,主要系公司管理层根据对当时三款在研肿瘤药的市场前景评估后认为低于之前预期,而搁置相关产品的开发生产计划导致三车间相关设备闲置,因而计提相应减值准备所致。
2、在建工程
报告期各期末,公司在建工程系各车间和实验室待安装设备等,具体构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 仓库及包装中心项目 | 13,822.29 | 12,350.07 | 4,761.25 |
| 研发中心建设项目 | 2,925.42 | 1,641.50 | 1,146.31 |
| 预配置车间项目 | 5,682.50 | 7,321.01 | 4,598.52 |
| 生物资源综合利用项目 | 1,636.69 | 3,342.90 | 1,010.17 |
| 一车间扩建项目 | 329.51 | 1,005.09 | 532.03 |
| 其他 | 286.72 | 504.61 | 411.83 |
| 合计 | 24,683.13 | 26,165.19 | 12,460.10 |
报告期内,公司在建工程账面余额呈上升趋势,2023 年在建工程账面主要系发行人为相关药品在境内销售投入生产新增仓库及包装中心的生产线建设,同时为新药品生产原料药进行预配置车间的建设。2024 年末及 2025 年末,上述两个项目仍在持续进行建设投入, 年末及 年末在建工程余额较高。
3、无形资产
报告期各期末,公司无形资产构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 一、账面原值 | |||
| 土地使用权 | 4,784.57 | 4,784.57 | 4,784.57 |
| 软件 | 695.56 | 634.36 | 574.86 |
| 合计 | 5,480.12 | 5,418.93 | 5,359.43 |
| 二、累计摊销 | |||
| 土地使用权 | 815.70 | 720.01 | 624.32 |
| 软件 | 347.66 | 294.91 | 245.08 |
| 合计 | 1,163.36 | 1,014.92 | 869.40 |
| 三、减值准备 | |||
| 土地使用权 | - | - | - |
| 软件 | - | - | - |
| 合计 | - | - | - |
| 四、账面价值 | |||
| 土地使用权 | 3,968.87 | 4,064.56 | 4,160.25 |
| 软件 | 347.90 | 339.45 | 329.78 |
| 合计 | 4,316.77 | 4,404.01 | 4,490.03 |
报告期各期末,公司无形资产原值和账面价值保持稳定,公司无形资产不存在减值迹象,故无需计提无形资产减值准备。
4、递延所得税资产和递延所得税负债
(1)递延所得税资产
报告期各期末,公司未经抵消的递延所得税资产构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 可抵扣暂时性差异 | 递延所得说资产 | 可抵扣暂时性差异 | 递延所得税资产 | 可抵扣暂时性差异 | 递延所得税资产 | |
| 合同负债 | 10,474.67 | 1,571.20 | 8,916.82 | 1,337.52 | 11,443.51 | 1,716.53 |
| 资产减值准备 | 6,494.47 | 974.17 | 6,859.12 | 1,028.87 | 5,627.66 | 844.15 |
| 内部交易未实现利润 | 1,203.19 | 180.48 | 1,076.44 | 161.47 | 911.68 | 136.75 |
| 信用减值准备 | 461.47 | 69.22 | 297.98 | 44.70 | 380.38 | 57.06 |
| 固定资产折旧差异 | 333.78 | 50.07 | 333.78 | 50.07 | 333.78 | 50.07 |
| 预提费用 | 725.04 | 108.76 | 1,786.19 | 267.93 | 1,126.81 | 169.02 |
| 预提销售返利 | - | - | - | - | 183.12 | 27.47 |
| 合计 | 19,692.63 | 2,953.89 | 19,270.32 | 2,890.55 | 20,006.95 | 3,001.04 |
报告期内, 2024 年较 2023 年递延所得税资产减少,主要系独家经销权收入减少所致;2025年较2024年递延所得税资产增加,主要系独家经销权收入增加所致。
(2)递延所得税负债
2023 年末、2024 年末及 2025 年末,公司存在递延所得税负债,主要系高新技术企业固定资产一次性扣除所致,具体如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 应纳税暂时性差异 | 递延所得税负债 | 应纳税暂时性差异 | 递延所得税负债 | 应纳税暂时性差异 | 递延所得税负债 | |
| 高新技术企业固定资产一次性扣除 | 57.15 | 8.57 | 76.00 | 11.40 | 94.86 | 14.23 |
| 合计 | 57.15 | 8.57 | 76.00 | 11.40 | 94.86 | 14.23 |
(3)抵消后净额列示的递延所得税资产
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 未经抵消的递延所得税资产 | 2,953.89 | 2,890.55 | 3,001.04 |
| 递延所得税资产和负债互抵金额 | 8.57 | 11.40 | 94.86 |
| 递延所得税资产余额 | 2,945.32 | 2,879.15 | 2,906.18 |
5、其他非流动资产
报告期各期末,公司其他非流动资产构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 预付工程及设备款 | 320.49 | 37.81% | 464.66 | 71.41% | 512.63 | 73.38% |
| 待抵扣进项税额 | 341.20 | 40.25% | - | - | - | - |
| 项目建设保证金 | 186.00 | 21.94% | 186.00 | 28.59% | 186.00 | 26.62% |
| 合计 | 847.69 | 100.00% | 650.66 | 100.00% | 698.63 | 100.00% |
公司 2024年末其他非流动资产较 2023年末减少 47.97万元,主要系预付工程及设备款有所减少所致;2025 年末其他非流动资产较 2024 年末增加 197.03 万元,主要系待抵扣进项税额增加所致。
(四)资产周转能力分析
1、资产周转能力情况
报告期内,公司各期资产周转能力指标情况如下:
| 财务指标 | 2025年度/2025.12.31 | 2024年度/2024.12.31 | 2023年度/2023.12.31 |
| 应收账款周转率(次/年) | 5.73 | 6.88 | 7.02 |
| 存货周转率(次/年) | 1.54 | 1.43 | 1.24 |
报告期内,公司应收账款周转率分别为 7.02次、6.88次和 5.73次。2024年度,公司应收账款周转率保持平稳。2025 年度,公司应收账款周转率略有下降,主要系因销售规模增长导致应收货款亦有所增长,且新产品结合雌激素缓释片对应应收的独家经销权款项于当期新增较大金额,从而当期应收账款账面余额占当期营业收入的比例同比略有提升所致。
报告期内,公司存货周转率分别为 1.24次、1.43次及1.54次,总体保持平稳。
2、资产周转能力与同行业比较分析
(1)应收账款周转率
报告期内,公司与同行业可比公司应收账款周转率对比情况如下:
单位:次/年
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 4.43 | 5.62 | 4.34 |
| 苑东生物 | 7.03 | 8.58 | 8.23 |
| 华海药业 | 2.77 | 3.30 | 3.03 |
| 恒瑞医药 | 6.21 | 5.46 | 4.05 |
| 博瑞医药 | 3.34 | 3.81 | 3.71 |
| 平均值 | 4.76 | 5.36 | 4.67 |
| 公司 | 5.73 | 6.88 | 7.02 |
注:数据来源于可比公司定期报告,应收账款周转率以应收账款余额计算。
报告期内,公司应收账款周转率高于可比公司平均值,主要由于公司新增的境内销售主要采用“先款后货”的信用政策,账期较短。
(2)存货周转率
报告期内,公司与同行业可比公司存货周转率对比情况如下:
单位:次/年
| 可比公司 | 2025年度 | 2024年度 | 2023年度 |
| 宣泰医药 | 2.80 | 2.59 | 2.24 |
| 苑东生物 | 1.56 | 1.91 | 1.47 |
| 华海药业 | 0.91 | 1.02 | 0.93 |
| 恒瑞医药 | 1.62 | 1.60 | 1.46 |
| 博瑞医药 | 1.46 | 1.40 | 1.56 |
| 平均值 | 1.67 | 1.70 | 1.53 |
| 公司 | 1.54 | 1.43 | 1.24 |
注:数据来源于可比上市公司定期报告,存货周转率以存货余额计算。
报告期内,公司存货周转率略低于可比公司平均值,与可比公司平均值差异较小。
十一、偿债能力、流动性与持续经营能力分析
报告期各期末,公司负债构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 流动负债 | 16,664.24 | 58.71% | 16,275.24 | 62.27% | 11,196.35 | 49.56% |
| 非流动负债 | 11,721.34 | 41.29% | 9,860.18 | 37.73% | 11,393.43 | 50.44% |
| 合计 | 28,385.57 | 100.00% | 26,135.42 | 100.00% | 22,589.78 | 100.00% |
(一)流动负债构成及变动分析
报告期各期末,公司流动负债构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 应付账款 | 1,302.30 | 7.81% | 892.98 | 5.49% | 918.27 | 8.20% |
| 合同负债 | 1,189.85 | 7.14% | 508.09 | 3.12% | 336.37 | 3.00% |
| 应付职工薪酬 | 2,675.38 | 16.05% | 2,396.40 | 14.72% | 2,031.97 | 18.15% |
| 应交税费 | 2,718.66 | 16.31% | 1,371.80 | 8.43% | 1,727.18 | 15.43% |
| 其他应付款 | 8,778.05 | 52.68% | 11,105.96 | 68.24% | 6,182.54 | 55.22% |
| 合计 | 16,664.24 | 100.00% | 16,275.24 | 100.00% | 11,196.35 | 100.00% |
报告期各期末,公司流动负债主要由应付职工薪酬、应交税费及其他应付款构成。
1、应付账款
报告期各期末,公司应付账款余额主要为应付货款。2025 年末,公司应付账款余额较大,主要系未支付材料款有所增加。
2、合同负债
报告期各期末,公司合同负债主要为一年以内的经销商 Ingenus 的独家经销权款项。
3、应付职工薪酬
公司应付职工薪酬主要为期末计提未发放的工资以及奖金。报告期内公司的应付
职工薪酬逐年增加,主要系预提奖金增加所致。
4、应交税费
报告期各期末,公司应交税费主要为应交企业所得税,具体构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 应交企业所得税 | 2,147.09 | 1,274.97 | 1,626.15 |
| 应交个人所得税 | 38.89 | 42.91 | 37.28 |
| 应交房产税 | 33.98 | 28.78 | 28.71 |
| 应交土地使用税 | 18.53 | 18.53 | 18.53 |
| 应交增值税 | 284.86 | - | - |
| 应交城建税及教育税及附加 | 183.36 | - | - |
| 其他 | 11.95 | 6.61 | 16.51 |
| 合计 | 2,718.66 | 1,371.80 | 1,727.18 |
5、其他应付款
报告期各期末,公司其他应付款具体情况如下:
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 应付保证金 | 2,479.62 | 2,405.99 | 3,155.09 |
| 应付工程设备款 | 5,034.16 | 6,367.74 | 1,134.58 |
| 应付其他服务费 | 741.16 | 478.27 | 323.08 |
| 推广服务费 | 280.19 | 1,551.27 | 1,126.81 |
| 销售返利 | - | - | 183.12 |
| 其他 | 242.93 | 302.69 | 259.86 |
| 合计 | 8,778.05 | 11,105.96 | 6,182.54 |
单位:万元
2023 年末,公司其他应付款主要由应付保证金构成,主要系报告期内公司主要经销商向公司支付的存货保证金;报告期内,公司为积极拓展国内市场及销售渠道,遴选推广服务商进行渠道开发和管理等工作,并开始执行销售返利政策,截至报告期末,根据协议约定该部分费用尚未实际结算。
2024 年度,公司其他应付款主要由应付保证金和应付工程设备款构成。 2024 年度应付设备工程款同比增加 5,223.16 万元,账龄主要为一年以内,主要由于为满足公司在建项目的设备需求,公司于 2024年 11月和 12月采购了设备用于仓库及包装中心项目和研发中心项目等,导致应付工程款同比增长明显。2024 年应付保证金同比下降749.10万元,主要为应付Ingenus保证金下降导致。
2024 年度,公司其他应付款中推广服务费较 2023 年上涨 37.67%,主要系公司境内市场进一步开拓,盐酸二甲双胍缓释片和涉及市场推广的琥珀酸美托洛尔缓释片境内销售收入增长,对应推广服务费增加所致。
2025 年度,公司其他应付款较 2024 年末有所降低,主要系推广服务费清付所致,整体账龄主要为一年以内,主要由应付保证金和应付工程设备款构成。
(二)非流动负债分析
报告期内,公司非流动负债主要为其他非流动负债,具体构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 递延收益 | 263.70 | 2.25% | 272.72 | 2.77% | 281.73 | 2.47% |
| 其他非流动负债 | 11,457.64 | 97.75% | 9,587.46 | 97.23% | 11,111.70 | 97.53% |
| 合计 | 11,721.34 | 100.00% | 9,860.18 | 100.00% | 11,393.43 | 100.00% |
1、递延收益
报告期各期末,公司递延收益分别为 281.73万元、272.72万元及 263.70万元,均为政府补助。
2、其他非流动负债
报告期各期末,公司其他非流动负债主要系一年以上的向经销商收取的独家经销权款项。报告期内,公司其他非流动负债逐年下降,主要系公司独家经销权持续摊销所致。
(三)偿债能力分析
报告期内,公司主要偿债能力指标如下:
| 项目 | 2025年12月31日/2025年度 | 2024年12月31日/2024年度 | 2023年12月31日/2023年度 |
| 流动比率(倍) | 9.71 | 8.64 | 10.94 |
| 速动比率(倍) | 8.28 | 7.05 | 8.38 |
| 资产负债率(合并) | 12.37% | 12.73% | 12.90% |
| 资产负债率(母公司) | 12.44% | 12.77% | 13.13% |
| 息税折旧摊销前利润(万元) | 29,899.91 | 32,471.60 | 17,063.28 |
注:上述指标的具体计算公式如下: 1、流动比率=流动资产÷流动负债 2、速动比率=(流动资产-存货-预付账款)÷流动负债 3、资产负债率=总负债÷总资产×100% 4、息税折旧摊销前利润=利润总额+利息费用+固定资产折旧费用+无形资产摊销费用
1、公司短期偿债能力分析
报告期各期末,公司流动比率、速动比率保持在较高水平,表明公司经营情况良好,资产流动性较强。2024 年,公司流动比率及速动比率同比下降,主要系 2024 年公司在建工程进度增长而导致其他应付款中应付工程款增加所致。
2、公司长期偿债能力分析
报告期各期末,公司资产负债率整体较低;2024 年末及 2025 年末,资产负债率持续降低,主要系公司业务规模持续扩大, 经营积累增加所致。
3、可比公司比较分析
报告期各期末,公司主要偿债指标与可比公司对比如下:
| 项目 | 公司简称 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 流动比率(倍) | 宣泰医药 | 11.27 | 9.46 | 10.49 |
| 苑东生物 | 3.45 | 3.23 | 2.85 | |
| 华海药业 | 0.96 | 1.42 | 1.40 | |
| 恒瑞医药 | 8.08 | 5.57 | 12.25 | |
| 博瑞医药 | 1.40 | 1.87 | 1.99 | |
| 平均值 | 5.03 | 4.31 | 5.80 | |
| 公司 | 9.71 | 8.64 | 10.94 | |
| 速动比率 | 宣泰医药 | 10.08 | 8.34 | 9.36 |
| (倍) | 苑东生物 | 3.03 | 2.89 | 2.59 |
| 华海药业 | 0.53 | 0.83 | 0.76 | |
| 恒瑞医药 | 7.38 | 5.24 | 10.87 | |
| 博瑞医药 | 1.02 | 1.81 | 1.56 | |
| 平均值 | 4.41 | 3.82 | 5.03 | |
| 公司 | 8.28 | 7.05 | 8.38 | |
| 资产负债率 (合并) | 宣泰医药 | 10.16% | 12.41% | 11.12% |
| 苑东生物 | 19.98% | 20.65% | 22.21% | |
| 华海药业 | 56.02% | 55.48% | 55.64% | |
| 恒瑞医药 | 11.55% | 13.45% | 6.28% | |
| 博瑞医药 | 51.14% | 52.10% | 51.95% | |
| 平均值 | 29.77% | 30.82% | 29.44% | |
| 公司 | 12.37% | 12.73% | 12.90% |
注:数据来源于可比公司定期报告。
报告期各期末,公司的流动比率总体上优于可比公司平均水平,合并资产负债率总体上低于可比公司平均水平。总体而言,公司资产流动性高,偿债能力较强。
(四)股利分配情况
报告期内,公司于 2025 年 2 月召开 2025 年第一次临时股东会审议通过《关于2024 年利润分配预案的议案》,同意向全体股东派发现金红利合计 6,800 万元(含税)。前述现金分红事项已按照《公司法》《公司章程》的有关规定履行了内部决策程序,相关决策程序合法有效,内部控制制度执行有效。
(五)现金流量情况及变动分析
报告期内,公司现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 经营活动产生的现金流量净额 | 32,257.86 | 26,701.94 | 20,091.17 |
| 投资活动产生的现金流量净额 | -24,224.08 | -21,273.84 | -20,510.24 |
| 筹资活动产生的现金流量净额 | -7,270.31 | -281.71 | -339.36 |
| 汇率变动对现金及现金等价物的影响 | -1,827.17 | 905.34 | 747.96 |
| 现金及现金等价物净增加额 | -1,063.70 | 6,051.72 | -10.47 |
1、经营活动产生的现金流量分析
报告期内,公司经营活动产生的现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售商品、提供劳务收到的现金 | 89,646.20 | 85,707.45 | 66,642.98 |
| 收到的税费返还 | 59.45 | 22.88 | 138.64 |
| 收到其他与经营活动有关的现金 | 616.90 | 641.33 | 1,780.86 |
| 经营活动现金流入小计 | 90,322.56 | 86,371.66 | 68,562.48 |
| 购买商品、接受劳务支付的现金 | 30,771.38 | 29,527.15 | 26,050.64 |
| 支付给职工以及为职工支付的现金 | 14,669.73 | 14,584.40 | 13,185.23 |
| 支付的各项税费 | 3,326.13 | 3,553.14 | 2,235.97 |
| 支付其他与经营活动有关的现金 | 9,297.45 | 12,005.03 | 6,999.47 |
| 经营活动现金流出小计 | 58,064.70 | 59,669.72 | 48,471.31 |
| 经营活动产生的现金流量净额 | 32,257.86 | 26,701.94 | 20,091.17 |
(1)经营活动现金流入分析
报告期内,公司经营活动现金流入主要来源于制剂销售以及研发及其他服务收到的现金,占当期经营活动现金流入的比例分别为 97.20%、99.23%及 99.25%。公司收到其他与经营活动有关的现金主要为收到的政府补贴及保证金押金退款。
公司经营活动现金流入情况良好,销售收入绝大部分转化为当期经营活动现金流入。报告期内,公司销售商品、提供劳务收到的现金占当期营业收入的比例分别为95.15%、98.94%及 100.11%,回款情况较好。
(2)经营活动现金流出分析
报告期内,公司业务规模持续扩大,员工数量逐年增加,导致公司购买商品、接受劳务支付的现金、支付给职工以及为职工支付的现金相应增加;公司支付其他与经营活动有关的现金主要为临床试验费、专业服务费用和 FDA药品维护年费等。
(3)经营活动产生的现金流量净额分析
报告期内,公司经营活动产生的现金流量净额分别为 20,091.17 万元、26,701.94万元及 32,257.86万元,与同期净利润的关系如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 净利润 | 22,781.90 | 26,014.79 | 11,578.84 |
| 加/减:资产减值损失 | 1,925.70 | 1,606.14 | 1,980.55 |
| 信用减值(转回)/损失 | 163.37 | -82.31 | 104.43 |
| 固定资产折旧 | 3,438.22 | 3,317.96 | 3,311.56 |
| 无形资产摊销 | 148.44 | 145.52 | 138.68 |
| 股份支付费用 | 5,949.37 | 491.93 | 8,295.26 |
| 固定资产报废损失 | 14.34 | 15.65 | 153.08 |
| 投资收益 | -249.51 | -319.98 | -379.24 |
| 财务费用 | -3,105.82 | -3,006.18 | -2,237.80 |
| 公允价值变动(收益)/损失 | -0.63 | -18.44 | -39.51 |
| 递延税款(借项)/贷项 | -66.17 | 107.67 | -389.94 |
| 递延收益的增加 | -9.02 | -9.02 | -9.02 |
| 存货的增加 | -585.30 | 1,802.87 | -1,929.84 |
| 经营性应收项目的减少/(增加) | -1,869.62 | -1,653.98 | -2,784.12 |
| 经营性应付项目的(减少)/增加 | 3,722.59 | -1,710.69 | 2,298.24 |
| 经营活动产生的现金流量净额 | 32,257.86 | 26,701.94 | 20,091.17 |
报告期内,公司经营活动产生的现金流量净额对净利润的覆盖比率分别为173.52%、102.64%及 141.59%,收益质量较好。
2、投资活动产生的现金流量分析
报告期内,公司投资活动产生的现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 收回投资所收到的现金 | 71,800.00 | 62,600.00 | 72,101.00 |
| 取得投资收益收到的现金 | 249.51 | 359.50 | 488.63 |
| 处置固定资产收回的现金净额 | - | 0.80 | 19.10 |
| 收到其他与投资活动有关的现金 | 289,612.35 | 160,691.97 | 90,945.23 |
| 投资活动现金流入小计 | 361,661.86 | 223,652.27 | 163,553.97 |
| 购建固定资产、无形资产和其他长期资产支付的现金 | 7,529.71 | 10,585.63 | 12,695.57 |
| 投资支付的现金 | 67,200.00 | 60,200.00 | 66,401.00 |
| 支付其他与投资活动有关的现金 | 311,156.23 | 174,140.48 | 104,967.64 |
| 投资活动现金流出小计 | 385,885.94 | 244,926.11 | 184,064.21 |
| 投资活动产生的现金流量净额 | -24,224.08 | -21,273.84 | -20,510.24 |
2023年度至 2025年度,公司支付其他与投资活动有关的现金分别为 104,967.64万元、174,140.48 万元和 311,156.23 万元,收到其他与投资活动有关的现金分别为90,945.23 万元、160,691.97 万元和 289,612.35 万元,主要系购买及收回定期存款所致。
3、筹资活动产生的现金流量分析
报告期内,公司筹资活动产生的现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 吸收权益性投资收到的现金 | - | - | - |
| 筹资活动现金流入小计 | - | - | - |
| 分配股利、利润或偿付利息支付的现金 | 6,800.00 | - | - |
| 支付其他与筹资活动有关的现金 | 470.31 | 281.71 | 339.36 |
| 筹资活动现金流出小计 | 7,270.31 | 281.71 | 339.36 |
| 筹资活动产生的现金流量净额 | -7,270.31 | -281.71 | -339.36 |
2023 年度和 2024 年度,公司支付其他与筹资活动有关的现金分别为 339.36 万元和 281.71 万元,主要系支付上市发行相关费用所致。2025 年度,公司分配股利、利润或偿付利息支付的现金 6,800.00 万元,主要系向全体股东派发现金红利合计 6,800 万元(含税)。
(六)流动性风险
报告期内,公司主要负债为应付账款、其他应付款等。应付账款为公司正常经营活动中形成的商业信用负债,其他应付款主要系客户支付的存货保证金;同时,报告期内,公司的经营活动现金流量净额高于公司净利润;随着公司盈利能力的不断提升,以及未来公开发行股票募集资金,可预见的未来也不存在流动性的重大不利变化情形,因此公司的流动性风险水平较低。
(七)持续盈利能力分析
公司的主营业务为复杂药物制剂的研发、生产和销售。公司自设立以来始终坚持自主研发,经过多年的技术积累,形成了 6 大技术平台。截至 2026 年 3 月 31 日,公司依靠自主研发的 6 大技术平台完成了多款产品研发,已有 48 个自研产品获 FDA 批准,适应症包括高血压、冠心病、糖尿病及女性避孕等。公司多个缓控释制剂在美国市场占有率排名第一。同时,公司加速拓展国内市场,截至 2026 年 3 月 31 日已有琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片(III)及左炔诺孕酮等 12 个产品获NMPA批准上市,另有消化系统缓释片 DG-062等 5个产品处于 CDE审评阶段。此外,公司在研产品管线丰富,截至 2026年 3月 31日,公司有仿制药在研项目 39个、改良型新药在研项目 2 个,其中多个在研项目具有首仿潜力。富有梯度的产品管线为公司未来的盈利带来了充足的保障。
公司将以本次发行新股和上市为契机,以公司发展战略为导向,通过募集资金投资项目的顺利实施,巩固和增强公司在行业的市场优势地位,促使公司持续、健康、快速的发展,不断提升公司价值,实现投资者利益最大化。
报告期内以及可预见未来,公司经营模式不会发生重大变化,主要产品结构不会发生重大不利调整,公司在持续经营能力方面不存在重大不利变化或风险因素。
十二、重大资本性支出分析
(一)重大事项的必要性与基本情况,对生产经营战略、经营成果及财务状况的影响
报告期内,公司购建固定资产、无形资产和其他长期资产支付的现金分别为12,695.57 万元、10,585.63 万元和 7,529.71 万元,2023 年至 2025 年持续进行大额投入,主要系公司持续进行建筑工程及设备投入所致。除上述支出外,公司无重大资本性支出事项,对生产经营战略、经营成果及财务状况亦无重大影响。
(二)未来可预见的重大资本性支出
公司未来可预见的重大资本性支出主要为募集资金投资项目,具体内容参见本招股说明书“第七节 募集资金运用与未来发展规划”。
十三、资产负债表日后事项、或有事项及其他重要事项
(一)资产负债表日后事项
截至本招股说明书签署日,公司不存在需要说明的资产负债表日后事项。
(二)或有事项
截至本招股说明书签署日,公司不存在需要说明的或有事项。
(三)其他重要事项
截至本招股说明书签署日,公司不存在可能对公司财务状况、盈利能力及持续经营产生重大不利影响的其他重要事项。
十四、财务报告审计基准日后的主要财务信息和经营状况
(一)审计基准日后主要经营情况
公司最近一期的财务报告的审计基准日为 2025年 12月 31日。财务报告审计截止日至本招股说明书签署日之间,公司经营状况良好,产业政策、税收政策、行业发展周期等未发生重大变化;公司主营业务、经营模式及竞争趋势等未发生重大变化;公司主要原材料的采购规模及采购价格、主要产品的销售规模及销售价格未出现大幅变化;公司主要客户、供应商、高级管理人员和核心技术人员均保持稳定;公司未出现对经营可能产生较大影响的诉讼或仲裁事项以及其他可能影响投资者判断的重大事项。
(二)公司 2026年1-6月业绩情况
毕马威华振会计师事务所(特殊普通合伙)对公司截至 2026年 6月 30日及 2026年 1-6 月的财务信息进行了审阅,并出具了审阅报告(毕马威华振专字第 2604177号)。2026年1-6月,公司经审阅的主要财务数据如下:
1、合并资产负债表
单位:万元
| 项目 | 2026年6月30日 | 2025年12月31日 | 变动比例 |
| 资产总额 | 242,901.54 | 229,385.07 | 5.89% |
| 负债总额 | 24,841.82 | 28,385.57 | -12.48% |
| 所有者权益 | 218,059.71 | 200,999.50 | 8.49% |
| 归属于母公司所有者权益 | 218,059.71 | 200,999.50 | 8.49% |
截至 2026 年 6 月 30 日,公司资产总额为 242,901.54 万元,较 2025 年末增加5.89%;负债总额为 24,841.82 万元,较 2025 年末下降 12.48%;归属于母公司所有者权益为 218,059.71 万元,较 2025 年末增加 8.49%。
2、合并利润表
单位:万元
| 项目 | 2026年1-6月 | 2025年1-6月 | 变动比例 |
| 营业收入 | 49,183.18 | 44,076.83 | 11.59% |
| 营业利润 | 16,417.23 | 11,889.86 | 38.08% |
| 利润总额 | 16,435.95 | 11,901.29 | 38.10% |
| 净利润 | 14,102.77 | 10,309.01 | 36.80% |
| 归属于母公司所有者的净利润 | 14,102.77 | 10,309.01 | 36.80% |
| 扣除非经常性损益后归属于母公司股东的净利润 | 13,983.26 | 10,037.33 | 39.31% |
2026 年 1-6 月,公司营业收入为 49,183.18 万元,较上年同期增加 11.59%;2026年 1-6 月公司实现扣除非经常性损益后归属于母公司股东的净利润为 13,983.26 万元,较上年同期增加 39.31%。
报告期后 2026年 1-6月,公司结合雌激素缓释片产品于 2025年 10月获批上市,2026 年上半年销售超 8,400 万元,为公司带来收入增量,因此,公司营业收入同比增长 ,保持了相对积极的收入增长趋势。销售毛利及毛利率方面,前述结合雌激素缓释片产品为首仿药产品,技术含量相对较高,相应的毛利率相对较高,结合雌激素缓释片产品 2026 年上半年毛利金额为 7,917.23 万元,毛利率 94.01%,毛利贡献率为 26.04%。受此影响,公司 2026 年上半年销售毛利及毛利率均有所提高,销售毛利同比增长 27.05%、毛利率同比增加 7.52%;同时,随着结合雌激素缓释片产品的销售放量,销售占比不断增加,公司销售毛利及毛利率预期将不断增长。在前述积极因素推动下,公司归母净利润及扣非归母净利润分别增长 36.80%、39.31%,报告期后,公司业绩仍保持正向增长,不存在业绩大幅下降的情形。扣非归母净利润增长比例高于归母净利润增长比例,主要由于 2026 年 1-6 月计入当期损益的政府补助同比下降55.06 万元,以及 2026 年 1-6 月赎回理财产品取得的投资收益,由于 2026 年 1-6 月期间持有的结构性存款金额同比下滑,导致同比下降 79.59万元。
3、现金流量情况
2026年 1-6月,公司经营活动产生的现金流量净额为 20,335.67万元,主要系随着销售规模的增加,销售商品、提供劳务收到的现金增加。
4、非经常性损益情况
2026 年 1-6 月,公司归属于母公司股东的非经常性损益净额为 119.51 万元,主要系计入当期损益的政府补助及处置金融资产产生的投资收益。
(三)公司 2026 年 1-9 月业绩预计情况
基于公司实际经营情况,结合公司历史经营数据,并考虑公司预计期间的订单执行、市场需求情况,公司对 2026年1-9月的经营业绩情况预计如下:
单位:万元
| 项目 | 2026年1-9月(预计数) | 2025年1-9月 | 同比变动 |
| 营业收入 | 69,597.77-76,923.85 | 63,263.57 | 10.01%-21.59% |
| 归母净利润 | 19,351.28-21,388.26 | 14,301.17 | 35.31%-49.56% |
| 扣非归母净利润 | 19,192.20-21,212.43 | 13,939.03 | 37.69%-52.18% |
2026 年 1-9 月,公司预计实现营业收入较上年同期增长 10.01%至 21.59%,扣除非经常性损益后归属于母公司所有者的净利润较上年同期增长 37.69%至 52.18%。公司预计业绩的增长主要得益于发行人结合雌激素缓释片持续贡献收入增量,且该产品的下游市场销售状况维持较好态势,导致 2026 年 1-9 月期间带来较大规模收益分成收入,带动毛利率和盈利能力的不断提升,不存在影响发行上市的重大事项
上述 2026 年 1-9 月经营业绩系公司根据市场环境及发行人实际经营情况进行的初步测算,未经会计师审计或审阅,不构成公司的盈利预测或业绩承诺。
第七节 募集资金运用与未来发展规划
一、本次募集资金运用概况
(一)募集资金运用概况
经公司 2025 年第三次临时股东会批准,公司本次拟公开发行不超过 13,373.9563万股,募集资金总额将根据发行时市场状况和定价的情况予以确定。公司本次公开发行股票所募集资金扣除发行费用后,主要投资于以下项目:
单位:万元
| 序号 | 项目名称 | 投资总额 | 拟使用本次募集资金金额 | |
| 1 | 产业化基地项目 | 生产基地建设项目 | 30,564.14 | 30,564.14 |
| 研发中心建设项目 | 31,365.86 | 26,595.86 | ||
| 2 | 药物研发项目 | 32,840.00 | 32,840.00 | |
| 3 | 补充流动资金 | 5,000.00 | 5,000.00 | |
| 合计 | 99,770.00 | 95,000.00 | ||
募集资金项目建设的具体情况参见本招股说明书“第十二节 附件”之“十、募集资金具体运用情况”。
(二)募集资金投资使用安排
为充分抓住市场机遇,提高公司市场地位,公司将根据各项目的实际进度,使用自有资金用于项目建设,本次发行股票的募集资金到位后,公司将先行置换截至募集资金到位之日已投入项目的资金。若实际募集资金不能满足项目投资需要,资金缺口将由公司自筹解决。若本次募集资金净额超过项目拟使用募集资金金额,公司将严格按照监管机构的有关规定管理和使用超募资金。
(三)募集资金使用管理制度
公司 2025 年第五次临时股东会审议通过了修订后的《募集资金管理办法》,该制度对募集资金的存储及使用管理、募集资金投资项目的管理与监督等进行了详细规定。根据该制度规定,公司通过公开发行证券(包括首次公开发行股票、配股、增发、发行可转换公司债券、发行分离交易的可转换公司债券等)以及非公开发行证券向投资者募集的资金,但不包括公司实施股权激励计划募集的资金,应当存放于经董事会批准设立的专项账户集中管理,专户不得存放非募集资金或用作其他用途。
(四)募集资金投资项目审批备案情况
公司本次募集资金项目已履行了必要的内部决策程序,相关主管部门的备案或批复,具体情况如下表所示:
| 序号 | 项目名称 | 项目备案情况 | 项目环评备案情况 | |
| 1 | 产业化基地项目 | 生产基地建设项目 | 通开发行审备[2025]193号 | 通开发环复(表)2025091号 |
| 研发中心建设项目 | 通开发行审备[2022]241号 | 通开发环复(表)2022069号 | ||
| 2 | 药物研发项目 | 不适用 | 不适用 | |
| 3 | 补充流动资金 | 不适用 | 不适用 | |
(五)募集资金对发行人主营业务发展的贡献、未来经营战略的影响、业务创新、创造、创意性的支持作用
公司本次募集资金投向的项目紧密围绕公司目前的主要业务,以公司核心技术为基础,针对主要客户的市场需求变动情况,并充分结合公司发展战略。产业化基地项目将扩大公司产能并显著提高公司的研发能力;药物研发项目主要开展合计 个高端仿制药及改良型新药项目的研发工作,项目实施有利于丰富公司研发管线,提高公司竞争力。
本次募集资金投资的产业化基地项目实施后,公司业务经营规模将随之进一步扩大,形成更明显的规模优势,服务效率和品质将得到进一步提升,利润总额及净利润水平也将明显增加,提升公司的盈利水平和核心竞争力。长期来看,募集资金投资项目的建设完成将有利于实现公司的战略目标,对发行人的技术创新与产品创新具有较强的支持作用,增强公司的核心竞争力,使公司在未来的市场竞争中获得更大的竞争优势,巩固并提升公司的行业地位。
(六)募集资金投资项目实施后对公司同业竞争和独立性的影响
本次募集资金投资项目均围绕公司现有主营业务进行,且均由公司自主实施,实施后不会新增同业竞争,亦不会对发行人独立性产生重大不利影响。
二、本次募集资金投资项目的确定依据和可行性分析
公司本次募集资金投资项目均与现有主营业务紧密相关,本次募投项目依托已有技术和管理经验,并按照公司未来发展战略的要求而确定,能够进一步提升公司生产能力、盈利能力和核心竞争力,与企业现有生产经营规模、财务状况、技术水平和管理能力等相适应,本次募集资金投资项目的确定依据和可行性分析具体情况如下:
(一)产业化基地项目
1、项目概述
本项目预计投资总额为 61,930.00 万元,包括生产基地和研发中心建设项目,项目建成达产后,预计将新增 10亿片剂和 1亿颗胶囊产能,并显著提高公司的研发能力,从而提高和巩固公司的市场地位,实现长期可持续发展。本项目实施主体为联亚药业。
2、项目建设必要性
(1)项目实施旨在提升产能水平,提高公司市场竞争力
随着生产经营规模的扩大,公司营业收入不断增长,目前主要产品的产能利用率长期维持在较高水平。随着世界范围内老龄化程度的加深、慢性病患者数量持续增加、创新药专利到期,高端仿制药与改良型新药市场预计持续扩大。同时,根据公司发展战略,未来一段时间将加速拓展国内市场,如果公司生产规模不能得到有效扩张,产能将会成为制约公司发展的瓶颈,严重限制公司产品销售规模的扩大、市场份额的提升和公司发展战略的实施。本项目的实施能够有效扩大产能水平,有助于公司产品销售形成规模优势,从而提升公司的市场竞争力。
报告期内,公司片剂产能利用率为 82.41%、96.27%及 88.98%;胶囊产能利用率为 110.17%、143.88%及 139.12%。产能利用率处于较高水平,产业化基地项目将新增10亿片剂和1亿颗胶囊产能。
(2)项目实施旨在增强生产能力,促进公司可持续发展
在全球药物市场中,由于仿制药与改良型新药在保障基本医疗供给、提高患者药物可及性和可负担性、降低医疗卫生费用支出等方面具有重要作用,市场对于仿制药与改良型新药的需求日益增加。公司致力于复杂药物制剂的研发、生产与销售,积极开发适应市场需求的产品。随着公司市场拓展的逐步深入,公司生产资源也需要相应提升。
通过本项目的实施,公司将引进并培养一批专业的生产人员,在巩固现有生产水平的基础上,为公司重点产品生产提供生产管理支持,配置先进软硬件生产设备,大幅优化生产条件,为产能与生产效率的提高提供基础支持,从而促进公司长期稳定的可持续发展。
公司也在对境内市场进行持续拓展。截至 2026 年 3 月 31 日,公司已有琥珀酸美托洛尔缓释片等 12 个产品获 NMPA 批准上市销售,琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选,2025 年琥珀酸美托洛尔缓释片中国市场规模 24.5亿元。2025年原研药倍他乐克在国内院端市场占有率超过 60%,仍然占据主要市场。琥珀酸美托洛尔缓释片在我国属于医保乙类药品,尚未被纳入《国家基本药物目录》。公司该产品已经获 NMPA批准上市销售,2022年 7月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选。受益于国家的带量采购政策,报告期内公司琥珀酸美托洛尔缓释片的境内销售进一步放量,预计将会对原研药的市场份额形成持续替代,保障公司的业绩增长。另外,公司也积极参与其他产品的集采续约,富马酸喹硫平缓释片已成功参与江苏等省份的集采续约,境内市场的新增销售对公司产能提出了更高需求。
(3)项目实施旨在顺应市场需求,提升公司行业地位
在药物细分方向中,以药物递送为核心的制剂改良占据重要地位。缓控释制剂作为口服类药物中主要的复杂制剂之一,具有提升使用便捷性、稳定血药浓度、降低毒副作用、定时定位释药、提升患者依从性、在相同剂量下达到更大疗效等多个优势,市场发展迅速。
创新药研发的高投入、高风险始终存在,而改良型新药研发周期相对较短,研发投入相对较少,具有相对较高的研发成功率和较长的市场独占期,因此药物经济学方面优势明显。根据生物技术行业组织对于新药临床研发的成功率研究,改良型新药的研发成功率为新分子实体的约 4 倍。因此,近年来,美国通过 505(b)(2)途径获批的改良型新药数量不断增加,每年都有 50个以上药物通过 505(b)(2)途径获批,市场前景广阔。
本项目配备研发中心,将有助于快速转化研发成果,为公司业务的快速发展奠定基础,满足市场对复杂药物制剂日益增长的需求,从而巩固与提升公司的行业地位。
(4)项目实施旨在提高研发效率,加快研发成果的转化
药品的研发通常会经历较长的研发周期,期间需投入大量的人力和物力资源,率先完成药品研发的企业能够更早地将研发成果转换为市场所需的产品,从而在行业中获得优势。因此,提高研发效率是公司进一步提升竞争力的重要措施之一。而随着公司规模的增长,业务范围的扩大,目前的实验场地和研发设备都将难以满足公司未来的研发需求。
截至报告期末,公司现有研发中心建筑面积约 9,374.80 平方米,共有研发专用设备、器具及仪器账面原值 9,669.01万元,账面净值 3,098.26万元,成新率 32.04%。此外,公司在研产品管线丰富,截至 2026年 3月 31日,公司有仿制药在研项目 39个、改良型新药在研项目 2 个。药品的研发通常会经历较长的研发周期,期间需投入大量的人力和物力资源,率先完成药品研发的企业能够更早地将研发成果转换为市场所需的产品,从而在行业中获得优势。因此,提高研发效率是公司进一步提升竞争力的重要措施之一。而随着公司规模的增长,业务范围的扩大,目前的实验场地和研发设备都将难以满足公司未来产品管线的研发需求。
通过研发中心建设项目的实施,公司将投资建设 32,760.00 平方米的研发中心,其中包含研发中心、中试车间、仓库及配套用房等功能区域,并购置压片机、色谱仪等仪器及设备。与此同时,研发中心的建设将吸引更多优秀的专业人才,为开展各专项课题研究提供动力。研发中心建成后,将成为公司技术创新的重要平台,为公司产品研发提供有力支持,提高公司研发效率,加快产品研发速度,从而进一步加快研发成果的产业化进程。
3、项目建设可行性
(1)国家相关法律法规与政策为本项目的顺利实施提供了良好的政策环境
近年来,我国相继出台一系列利好政策,旨在鼓励我国医药制造业快速发展,促进药物研制与创新。美国也在持续推动仿制药的发展,并取得了良好的效果。公司业务发展及本项目的实施符合中美法律法规、政策引导与产业投资导向。
(2)稳定的销售渠道,为本项目产能消化提供市场基础
通过十多年的发展,公司积累了丰富的客户资源,具备了较强的市场竞争力。公司依靠优质的产品和良好的市场渠道,以及多年出色的市场表现和优良的信誉赢得了客户的信任,与客户建立了长期稳定的合作关系,稳定的客户基础与销售渠道为本项目的顺利运行提供了充分保障。
(3)雄厚的研发实力,为本项目的实施提供技术保障
“科技为本”是公司发展方针之一,该方针贯穿了公司从研发到生产的全过程,成为公司发展和获取竞争力的重要动力和源泉。目前,公司已拥有多个技术平台,拥有多项专利。公司强大的研发实力为本项目的顺利实施提供了技术保障。
(4)优秀的研发团队为本项目的实施提供人才支持
公司高度重视研发团队的建设,通过从世界各地引进人才,打造了一支优秀的研发团队。研发团队成员具有较好的学术背景和知识储备,对行业有着深刻理解。公司优秀的研发团队为本项目的实施提供了可靠的人才支持。
(二)药物研发项目
1、项目概述
本项目投资总额为 32,840.00 万元,将开展合计 28 个产品管线的研发工作,分别涉及妇科用药、高血压、中枢神经、糖尿病及其他用药领域,丰富公司的产品结构,进一步提升公司的核心竞争力。本项目实施主体为联亚药业,拟于现有研发场地中开展。
2、项目建设必要性
(1)项目实施有利于满足市场需求,提高患者的药物可及性
在人口老龄化、环境污染加重以及人们生活习惯改变等因素的影响下,中美两国慢性病患病人数逐年增多。2015 年至 2023 年,中国高血压患病人数由 2.9 亿增长至3.5 亿,年复合增长率为 2.6%;冠心病患病人数由 0.13 亿增长至 0.20 亿;2 型糖尿病患病人数已由 0.7亿增长至 1.3亿。预计 2030年中国高血压、冠心病、2型糖尿病患病人数将分别增长至 3.9 亿、0.29 亿、1.4 亿,2020 年至 2030 年年复合增长率分别为1.7%、5.5%、1.6%。
美国慢性疾病患者数量也呈现逐年增长态势,预计 2030 年美国高血压、冠心病、2型糖尿病患病人数将分别增长至 1.4亿、0.24亿及 0.32亿,2020年至 2030年年复合增长率分别为 0.7%、1.8%、1.0% 。复杂药物制剂能够增强患者的药物可及性,已成为高血压、糖尿病等慢性疾病患者的主要治疗药物,其市场需求也在不断增多。
本项目为药物研发项目,通过项目的实施,公司将开展 21 个高端仿制药及改良型新药的研发工作,治疗领域涉及妇科用药、高血压、中枢神经、糖尿病及其他用药领域。公司高端仿制药性价比高且与原研药具有相同的治疗效果,改良型新药具有更高的安全性及临床优势,高端仿制药及改良型新药的研发及上市有利于满足市场日益增长的用药需求,增强患者的药物可及性。
综上,本项目有利于满足市场需求,提高慢性疾病患者的药物可及性,降低国家和患者的医保成本和开支,为减轻社会医疗负担做出积极贡献。
(2)项目实施有利于丰富公司研发管线,提高公司竞争力
仿制药行业产品利润往往随着新进入者的增加而递减,行业内企业只有不断加强研发投入,持续不断地推出新产品才能够在市场中占有一席之地。通过本项目的开展,公司将能够持续推进高端仿制药及改良型新药研发管线,包括妇科用药、高血压、中枢神经、糖尿病及其他用药领域,其中大部分为缓控释制剂。本项目的实施,将使公司在药物数量、应用范围等方面得到了显著提升,扩大公司的市场份额,满足市场的需求,进而提升公司竞争力。
(3)项目实施有利于满足研发需求,加速产业化进程
药品研发通常会经历较长的研发周期,期间需投入大量的人力资源和研发资金,满足研发需求、提高研发效率并缩短研发周期是研发亟需实现的主要目标。通过本项目的开展,公司将加大研发资金投入,引入高质量研发人才,从而满足公司在研管线的研发需求,并采取中美双报的研发策略,提高研发效率,缩短研发周期,加速高端仿制药及改良型新药产品产业化进程,在未来为公司带来可观的经济收益,提升公司在行业内的影响力。
3、项目建设可行性
(1)仿制药研发项目可行性
公司药物研发管线大部分为缓控释及低剂量药物制剂两大类型高端仿制药产品,发行人已经在对应领域拥有接近二十年的经验积累,建立了多个技术平台,并成功开发了超过 40 个仿制药产品,依靠自身丰富的经验和技术,公司具备相应产品的研发能力。
(2)改良型新药研发项目可行性
公司在研管线中还存在三个改良型新药的研发项目,公司历史主要从事仿制药物的研发工作,但是仍然具备改良型新药的研发能力,具体如下所示:
1)按照 505(b)(2)申报的改良型新药的药物安全有效性已经被初步验证
公司在研产品为 505(b)(2)改良型新药。505(b)(1)和 505(b)(2)被称为新药申请。与505(b)(1)的新药申请中需要包括药物完整的安全性和有效性研究报告不同,505(b)(2)是基于对已批准药物的改良和新发现而进行的新药申请,因此药物的安全有效性往往已经得到初步验证,因此从已有药物出发,对药物的剂型进行改良和创新,具备充足的理论和事实基础,具有足够高的研发成功前提。
2)公司掌握不同技术路线的缓控释制剂制备工艺
缓控释制剂按照其结构以及聚合物性质可以分为膜控型、骨架型、渗透泵型。发行人三个 505(b)(2)在研产品计划将原有的普通制剂通过剂型改良的方式改造成缓控释制剂,来实现患者依从性等方面的提升。就缓控释制剂而言,无论是改良型新药还是仿制药,均采用类似的工艺路线来制备,而公司熟练掌握多个缓控释制剂的工艺路线,且能够依靠自身技术,采用非渗透泵技术替代渗透泵技术,结合不同技术路线的优劣势实现自主的工艺创新,因此从技术路线而言,发行人具备 505(b)(2)缓控释制剂产品的研发能力。
3)公司也同样具备创新药物的研发基础
公司虽然历史上未自主申请并进行过创新药的临床研究,但作为 CRO机构参与了多项创新药物的研发工作,为客户提供创新药物产品的处方工艺开发等 CRO服务,服务客户不乏艾伯维等全球医药巨头,因此公司同样具备创新药物的研发基础。
4)公司研发人员具有充足的项目研发经验
公司始终高度重视且科学规划人才队伍建设,培养了一大批专业知识匹配、管理经验丰富的高素质复合型人才,形成了稳定、专业、行业经验丰富的管理团队。同时,发行人构建了专业知识储备深厚、行业经验丰富的研发团队,具有较强的研发能力。发行人的核心技术人员包括 ZHANG GUOHUA(张国华),HU TINGMO(胡廷默)、CHEN YISHENG(陈义生)、龚健、胡成松及赖鹏。ZHANG GUOHUA(张国华)先生拥有超过 40 年的药物研发经验,且历史上在先灵葆雅、罗氏及 Duramed 等多家跨国药企主持并参与了多个药物制剂的研发工作;CHEN YISHENG(陈义生)等其他核心技术人员同样具有丰富的药物研发经验,在多个跨国企业参与了多个药物制剂的研发工作;且公司已经搭建了自身的研发梯队,培养了一批新生研发力量,在经验丰富的研发人员的带领下,公司也具备持续的产品研发能力。
(3)国家出台相关鼓励政策为本项目的实施创造了良好的法规和政策环境
随着新修订的《药品管理法》的实施,近年来我国在医药领域试点的多项改革措施得到了法律层面的确认,使得我国医药相关监管体制的改革进入了一个新的阶段。药品注册审评、知识产权保护得到了全面的改善和优化,鼓励剂型创新、鼓励药企国际化的政策导向持续加强。这些都将大大促进我国医药研发和生产活动,也为本项目的顺利实施创造了良好的法规和政策环境。
(三)补充流动资金
1、补充流动资金概况
复杂药物制剂研发的前期投入较大,商业化以后,批量生产需要较大的资金投入,对流动资金有一定的需求。公司综合考虑行业特点、公司经营情况和财务状况,拟将本次募集资金中的 5,000.00万元用于补充公司日常运营及发展所需的流动资金。
2、必要性分析
公司目前正处于业务扩张期,为保持公司业务持续快速发展,推动公司新产品的开发落地和及时推广,公司在研发和市场的投入势必加大,同时也将吸引更多优秀的研发、管理和市场人才加盟,公司人力成本也将随之上升。随着本次募投项目的实施,公司的业务规模将会进一步扩大,公司主营业务经营所需的货币资金、应收账款等流动资金需求将持续增加,公司需要补充一定规模的流动资金以保障公司持续健康
的发展。
三、募集资金运用对财务状况和经营成果的影响
本次募集资金投资建设的项目,符合国家产业政策和公司长期发展战略,赋予公司在原有主营业务基础上进一步拓展的能力和空间,将对公司主营业务发展及财务状况产生显著积极的影响。
(一)对发行人财务状况的影响
1、对发行人净资产的影响
募集资金到位后,公司的净资产预计将有较大增加;假设其他条件不发生变化,每股净资产也将随之上涨,有助于增强公司规模,提高抗风险能力,显著增强公司防范财务风险的能力。
2、对发行人资产负债率的影响
本次募集资金到位后,预计公司的资产负债率将有所下降,流动比率和速动比率将提高,公司偿债风险将降低,公司自有资金实力和银行融资能力将进一步增强,将会有助于推动公司业务快速发展,增强公司持续发展的能力。
(二)对发行人经营成果的影响
1、对公司净资产收益率的影响
本次募集资金到位后,公司的净资产及每股净资产将大幅提高。在募集资金到位初期,由于各投资项目尚处于投入期,收益还未实现,公司净资产收益率在短期内将有所降低。随着募集资金投资项目的建设完成,公司的盈利能力会得到提升,净资产收益率也会随之提高。
2、新增固定资产折旧、无形资产摊销对公司经营成果的影响
本次募集资金投资项目投产后,将新增固定资产折旧和无形资产摊销。由于项目产生收益需要一定周期,新增固定资产折旧及无形资产摊销费用会在短期内对公司经营业绩造成一定的压力。但随着项目的逐步达产,预计新增销售收入能够良好消化新增固定资产折旧及无形资产摊销。
四、公司发展规划及实施措施
(一)发展规划与目标
公司致力实现两大目标:一是将自主研发和生产的高端制剂国际化,为处方药物市场和患者提供高性价比的优质药物;二是紧跟医保改革方向,把公司已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场,持续推动中国高端制剂产业的进步,努力降低药品成本,造福国内患者。
(二)报告期内为实现战略目标已采取的措施及实施效果
1、依托核心技术完成制剂开发
公司以制剂技术为导向,攻关制剂技术难题,开发特色剂型。公司基于自身多年的技术积累,开发了六大技术平台,成功实现了通过与原研药不同的工艺路线达到生物等效,且能够具备更好的生产工艺控制能力及成本优势,多个药物已代替原研药物被 FDA 指定为对照标准制剂,多个产品通过专利挑战获批。未来公司可借助其通用的平台型技术,开发更多不同品种的制剂产品。
2、加强人才储备,培养人才基础
公司已经建立起较为成熟的管理团队和研发团队,公司核心团队稳定,在公司任职的期限较长,有着丰富的行业经验,核心技术人员均有着较长年限的药物研发经验。公司的管理团队在制药领域具有多年的管理经验,对医药市场具有全面的理解以及深刻的认识,持续引领公司的研发、生产经营和管理活动,持续保障公司的快速发展。依托高素质的研发及管理团队,公司有望在长期的市场竞争中获取更大的优势。
(三)未来规划采取的措施
1、加强技术创新能力
公司将保持对技术研发的投入,进一步完善研发机制和激励机制,坚持创新驱动发展,力争实现更大的技术突破。依托公司的技术实力,公司还将进一步强化产品质量管理机制,优化各工艺环节的质量控制过程,以促进公司质量管理水平和产品质量的可靠性更上一个台阶。
2、加强人才队伍建设,拓展市场空间
公司所处行业具有人才密集型特征,优秀的人才是公司得以持续稳定发展的重要资源。随着公司业务规模的不断增长,公司对研发、销售、生产、管理等人才的需求将越来越大。公司将积极完善人才培养体系,打造人才后备梯队,通过自主培养和外部引进的方式,打造一流的人才团队,并依托优秀的人才资源,为客户提供全方位的支持和服务。未来,公司将坚持通过参加展会、网络宣传、学术研讨等形式进一步扩大品牌知名度,强化公司在行业内的影响力,依托优良的产品品质和服务质量不断拓展市场空间。
3、进一步完善公司治理和规范运作水平
公司将严格依照《公司法》《证券法》等有关法律、法规的要求,进一步完善公司治理结构,提升公司规范运作水平,提高经营管理决策的科学性、合理性、合规性和有效性,为公司业务目标的实现奠定基础。
4、充分发挥募集资金和资本平台的作用
公司对本次的募集资金运用做了充分的论证,公司将结合业务发展目标、市场环境变化及公司业务技术特点,审慎推进募集资金的使用,充分发挥募集资金的作用。同时,公司将充分利用上市后的资本平台,增强公司的行业地位和竞争优势。
第八节 公司治理与独立性
一、报告期内,公司治理存在的缺陷及改进情况
自整体变更为股份公司以来,公司根据《公司法》《证券法》《上市公司治理准则》等有关法律、法规、规范性文件及《公司章程》的规定,公司已建立健全由股东会、董事会、独立董事、监事会和高级管理层组成的治理结构。公司根据相关法律、法规、规范性文件和《公司章程》制定了《股东会议事规则》《董事会议事规则》《监事会议事规则》《经理人员工作细则》《董事会秘书工作细则》《独立董事工作制度》《对外担保管理制度》《关联交易管理制度》等相关制度,并建立了审计委员会、提名委员会、薪酬与考核委员会、战略委员会等董事会专门委员会,为公司法人治理的规范化运行提供了制度保证。
2025 年 5 月 23 日,公司召开 2025 年第三次临时股东会,审议通过了本次发行上市后适用的《公司章程(草案)》。
2025年 12月 26日,公司召开 2025年第五次临时股东会,审议通过了《关于取消公司监事会并修订〈南通联亚药业股份有限公司章程〉及其附件的议案》,根据《公司法》及相关法律法规的规定,同意取消设置监事会并相应废止《监事会议事规则》,《南通联亚药业股份有限公司章程》以及公司各项规章制度中涉及公司监事会、监事的规定不再适用,由董事会审计委员会行使《公司法》规定的监事会的职权;并审议通过了《关于修订首次公开发行股票并上市后生效的〈南通联亚药业股份有限公司章程(草案)〉的议案》。
报告期内,公司治理不存在重大缺陷。公司股东会、董事会、监事会、独立董事、董事会秘书制度的建立健全及运行的详细情况参见本招股说明书“第十二节 附件”之“八、股东会、董事会、监事会、独立董事、董事会秘书制度的建立健全及运行情况”,专门委员会的设置情况参见本招股说明书“第十二节 附件”之“九、审计委员会及其他专门委员会的设置情况”。
二、内部控制制度的评估意见
(一)公司管理层对内部控制完整性、合理性及有效性的自我评估意见
公司已经建立健全内部控制体系并持续完善,各项内控制度符合我国有关法律法规的要求,较为健全、合理、有效,能够确保公司财务报告真实、准确和完整;能够有效防范经营管理风险,保证公司经营活动的有序开展;能够适应公司现行管理的要求和发展的需要,确保公司发展战略和经营目标的全面实施和充分体现。
(二)注册会计师对内部控制制度的审计意见
毕马威已出具《南通联亚药业股份有限公司截至 2025年 12月 31日止的内部控制审计报告》(毕马威华振审字第 2608407 号),其审计意见为:联亚药业于 2025 年12 月 31 日按照《企业内部控制基本规范》和相关规定在所有重大方面保持了有效的财务报告内部控制。
三、报告期内违法违规行为及受到处罚、监督管理措施、纪律处分或自律监管措施的情况
报告期内,公司及其子公司不存在重大违法违规行为,除受到下述行政处罚情况外,不存在其他违法违规及受到处罚、监督管理措施、纪律处分或自律监管措施的情况。
报告期内,公司及其子公司受到行政处罚的基本情况如下:
2024 年 1 月 15 日,发行人车间内发生一起安全事故。2024 年 12 月 27 日,南通市应急管理局对公司出具《行政处罚决定书》((通开发)应急罚[2024]13 号),载明依据《中华人民共和国安全生产法》第 114 条第一款第一项并参照《江苏省安全生产行政处罚自由裁量适用细则(2023 版)》第二部分第 87 条的规定,决定给予公司37万元罚款的行政处罚。2024年 12月 30日,公司缴纳了前述罚款。此外,南通市应急管理局出具《行政处罚决定书》((通开发)应急罚[2024]14 号),决定对公司组织落实安全生产管控措施的主要负责人 SHATTARI SAYED ABDUL MALIK 给予49.8994万元罚款的行政处罚。
根据《中华人民共和国安全生产法(2021 修正)》第 114 条第一款第一项的规定,发生一般事故的,对负有责任的生产经营单位除要求其依法承担相应的赔偿等责任外,由应急管理部门处三十万元以上一百万元以下的罚款。根据《江苏省安全生产行政处罚自由裁量适用细则(2023 版)》第二部分第 87 条的规定,对发生一般事故负有责任的,处罚档次为一档,具体处 30万元以上 100万元以下的罚款;其中造成 1人死亡,或者 3人以上 6人(不含)以下重伤,300万元以上 500万元(不含)以下直接经济损失的,处 30 万元以上 65 万元(不含)以下的罚款;造成 2 人死亡,或者 6人以上 10 人(不含)以下重伤,或者 500 万元以上 1000 万元(不含)以下直接经济损失的,处 65万元以上 100万元以下的罚款;有情节特别严重、影响特别恶劣的,处以上述罚款数额 2倍以上 5倍以下的罚款。2024年 5月 27日,南通经济技术开发区应急管理局出具《证明》,载明“经本单位调查,该起生产事故不属于重大安全事故,公司生产安全方面不存在重大违法违规的情形”。因此,公司发生的该起安全事故不属于重大安全事故,相关行为不属于重大违法违规行为。
截至本招股说明书签署日,发行人日常生产未因该起事故受到影响,发行人不存在因生产安全事故导致的诉讼、仲裁或潜在纠纷。本次事故发生后,发行人进一步加强了员工安全生产培训教育,改进安全生产流程,内部控制制度健全并得到有效执行。
四、报告期内资金占用和对外担保情况
报告期内公司不存在其他资金被主要股东及其控制的其他企业以借款、代偿债务、代垫款项或其他方式占用的情形,或者为主要股东及其控制的其他企业提供担保的情况。
五、发行人独立经营情况
(一)资产完整
公司由联亚有限整体变更设立,承继了联亚有限的全部资产。公司具备与生产经营有关的生产系统、辅助生产系统和配套设施,公司合法拥有与生产经营相关的土地、厂房、机器设备以及注册商标、专利、域名以及其他资产的所有权或使用权,具有独立的原料采购和产品销售系统。公司不存在资产和其他资源被主要股东及其控制
的其他企业违规占用的情况。
(二)人员独立
公司的董事和高级管理人员均按照《公司法》和《公司章程》的有关规定产生。除公司实际控制人之一、董事长、总经理 ZHANG GUOHUA(张国华)在其控制的 5个员工持股平台南通联博、南通联嘉、南通联吉、南通联曦及南通联萌中担任执行事务合伙人外,公司的总经理、副总经理、董事会秘书、财务负责人等高级管理人员不存在在控股股东、实际控制人及其控制的其他企业中担任除董事、监事以外其他职务的情形,不存在在控股股东、实际控制人及其控制的其他企业中领薪的情形。公司财务人员均在本公司专职工作并领取薪酬,不存在在控股股东、实际控制人及其控制的其他企业兼职或领取薪酬的情形。
(三)财务独立
公司拥有独立的财务部门,建立了独立的财务核算体系,制定了规范的财务会计制度,能够独立进行财务核算,独立作出财务决策。公司开设了独立的银行账户,不存在与控股股东、实际控制人及其控制的其他企业共用银行账户的情况。公司依法独立申报纳税和履行缴纳税款义务。
(四)机构独立
2025年 12月 26日,公司召开 2025年第五次临时股东会,审议通过了取消设置监事会并相应废止《监事会议事规则》,由董事会审计委员会行使《公司法》规定的监事会的职权。公司通过股东会、董事会、董事会专门委员会以及独立董事制度,强化公司分权管理与监督职能,形成了有效的法人治理结构。在内部机构设置上,公司建立了适应自身发展需要的组织机构,明确了各机构职能,并制定了相应的内部管理与控制制度。公司各职能部门均独立履行其职能,独立开展业务活动,公司的生产经营、办公机构与控股股东和实际控制人及其控制的其他企业分开且独立运作,拥有机构设置自主权,不存在与控股股东和实际控制人及其控制的其他企业机构混同的情况。
(五)业务独立
公司目前主要从事复杂药物制剂的研发、生产和销售。公司拥有必要的人员、资金、技术和设备,建立了完整、有效的组织系统,能够独立支配人、财、物等生产要素,独立进行生产经营。公司的业务独立于控股股东、实际控制人及其控制的其他企业,与控股股东、实际控制人及其控制的其他企业间不存在同业竞争或显失公平的关联交易。
(六)其他
公司主营业务、控制权、管理团队和核心技术人员稳定,最近 2 年内主营业务和董事、高级管理人员均没有发生重大不利变化。控股股东和受控股股东、实际控制人支配的股东所持公司的股份权属清晰,不存在导致控制权可能变更的重大权属纠纷。发行人原实际控制人之一 ZHANG SHUYI(张书毅)于 2023年 9月去世,发行人实际控制人由 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、ZHANGSHUQIANG(张书强)及 ZHANG SHUYI(张书毅)变更为 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU 及 ZHANG SHUQIANG(张书强)三人,前述情形不会导致发行人实际控制权的变更。
公司不存在主要资产、核心技术、商标的重大权属纠纷,重大偿债风险,重大担保、诉讼、仲裁等或有事项,经营环境已经或将要发生的重大变化等对持续经营有重大影响的事项。
六、同业竞争
(一)公司和控股股东、实际控制人及其控制的其他企业不存在同业竞争
截至本招股说明书签署日,公司控股股东联亚开曼的主营业务为投资控股,除持有公司股份之外,不存在其他任何对外投资。
截至本招股说明书签署日,公司控股股东不存在控制除公司及其子公司以外的其他企业的情形;除控股股东联亚开曼、公司及其子公司外,公司实际控制人控制的其他企业有南通联博、南通联嘉、南通联吉、南通联曦、南通联萌和 NOVASTLABORATORIES UK LIMITED,其中南通联博、南通联嘉、南通联吉、南通联曦、南通联萌均系公司的员工持股平台,除持有公司股份之外,不存在其他任何对外投资;截至本招股说明书签署日,NOVAST LABORATORIES UK LIMITED 尚未实际开展经营业务。
公司主要从事复杂药物制剂的研发、生产和销售。截至本招股说明书签署日,公
司的控股股东、实际控制人及其控制的其他企业与本公司不存在同业竞争。
(二)避免同业竞争的承诺
为避免与公司可能出现的同业竞争,维护公司的利益和保证公司的长期稳定发展,公司控股股东、实际控制人已出具不可撤销的《关于避免与发行人同业竞争之承诺函》。
1、控股股东承诺
(1)本单位及本单位所控制的其它企业,目前均未以任何形式从事与发行人及其控制企业的主营业务构成或可能构成直接或间接竞争关系的业务或活动。
(2)在发行人本次发行及上市后,本单位及本单位所控制的其它企业,不会:
1)以任何形式从事与发行人及其控制企业目前或今后从事的主营业务构成或可能构成直接或间接竞争关系的业务或活动;
2)以任何形式支持发行人及其控制企业以外的其它企业从事与发行人及其控制企业目前或今后从事的主营业务构成竞争或可能构成竞争的业务或活动;
3)以其它方式介入任何与发行人及其控制企业目前或今后从事的主营业务构成竞争或者可能构成竞争的业务或活动。
(3)本单位如违反上述承诺及保证,则因此而取得的相关收益将全部归发行人所有。
本单位谨此确认:除非法律另有规定,于本单位担任发行人控股股东期间,本函及本函项下之承诺均不可撤销;如法律另有规定,造成上述承诺的某些部分无效或不可执行时,不影响本单位在本函项下的其它承诺。
2、实际控制人承诺
( )本人及本人所控制的其它企业,目前均未以任何形式从事与发行人及其控制企业的主营业务构成或可能构成直接或间接竞争关系的业务或活动。
(2)在发行人本次发行及上市后,本人及本人所控制的其它企业,不会:
1)以任何形式从事与发行人及其控制企业目前或今后从事的主营业务构成或可能构成直接或间接竞争关系的业务或活动;
2)以任何形式支持发行人及其控制企业以外的其它企业从事与发行人及其控制企业目前或今后从事的主营业务构成竞争或可能构成竞争的业务或活动;
3)以其它方式介入任何与发行人及其控制企业目前或今后从事的主营业务构成竞争或者可能构成竞争的业务或活动。
(3)本人如违反上述承诺及保证,则因此而取得的相关收益将全部归发行人所有。
本人谨此确认:除非法律另有规定,于本人担任发行人实际控制人期间,本函及本函项下之承诺均不可撤销;如法律另有规定,造成上述承诺的某些部分无效或不可执行时,不影响本人在本函项下的其它承诺。
七、关联方、关联关系和关联交易
(一)关联方及关联关系
根据《公司法》《上市规则》《企业会计准则第 36 号——关联方披露》等法律、法规和规范性文件的规定,截至本招股说明书签署日,公司的关联方及关联关系如下:
1、直接或间接控制公司的自然人、法人或其他组织
| 序号 | 关联方 | 关联关系 |
| 1 | 联亚开曼 | 公司控股股东 |
| 2 | ZHANG GUOHUA(张国华) | 公司实际控制人 |
| 3 | PINNAMARAJU PRASADRAJU | 公司实际控制人 |
| 4 | ZHANG SHUQIANG(张书强) | 公司实际控制人 |
2、直接或间接持有公司 5%以上股份的自然人
不存在直接持有公司 5%以上股份的自然人;公司实际控制人 ZHANG GUOHUA(张国华)间接持有公司 5%以上股份。
除前述主体外,能够控制公司 5%以上股份表决权的相关自然人主体亦为公司的关联方。
3、公司的董事、高级管理人员
| 序号 | 关联方 | 关联关系 |
| 1 | ZHANG GUOHUA(张国华) | 公司实际控制人之一、董事长、总经理 |
| 2 | PINNAMARAJU PRASADRAJU | 公司实际控制人之一、董事、副总经理 |
| 3 | ZHANG SHUQIANG(张书强) | 公司实际控制人之一、董事、副总经理、财务负责人、董事会秘书 |
| 4 | 胡成松 | 公司取消设置监事会前任公司监事,现任公司董事 |
| 5 | 周宏斌 | 公司董事 |
| 6 | 吴玉峰 | 公司董事 |
| 7 | 肖立 | 公司董事 |
| 8 | 王念 | 公司独立董事 |
| 9 | 胡杰 | 公司独立董事 |
| 10 | 平其能 | 公司独立董事 |
| 11 | 尤启冬 | 公司独立董事 |
| 12 | 龚健 | 公司取消设置监事会前任公司监事,现任公司职工代表董事 |
4、公司控股股东的董事、监事、高级管理人员或其他主要负责人
| 序号 | 关联方 | 关联关系 |
| 1 | ZHANG GUOHUA(张国华) | 公司实际控制人之一、董事长、总经理;公司控股股东的董事 |
| 2 | PINNAMARAJU PRASADRAJU | 公司实际控制人之一、董事、副总经理;公司控股股东的董事 |
| 3 | ZHANG SHUQIANG(张书强) | 公司实际控制人之一、董事、副总经理、董事会秘书、财务负责人;公司控股股东的董事 |
除 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、ZHANGSHUQIANG(张书强)为控股股东联亚开曼的董事外,公司控股股东不存在其他董事、监事、高级管理人员或其他主要负责人。
4、公司控股股东的董事、监事、高级管理人员或其他主要负责人 序号 关联方 关联关系 1 ZHANG GUOHUA(张国华) 公司实际控制人之一、董事长、总经理;公司 控股股东的董事 2 PINNAMARAJU PRASADRAJU 公司实际控制人之一、董事、副总经理;公司 控股股东的董事 3 ZHANG SHUQIANG(张书强) 公司实际控制人之一、董事、副总经理、董事 会秘书、财务负责人;公司控股股东的董事 除ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、ZHANG SHUQIANG(张书强)为控股股东联亚开曼的董事外,公司控股股东不存在其他董 事、监事、高级管理人员或其他主要负责人。
5、第 1项至第 4项所述关联自然人关系密切的家庭成员
第 1 项、第 2 项、第 3 项、第 4 项所述关联自然人关系密切的家庭成员,包括配偶、年满 18 周岁的子女及其配偶、父母及配偶的父母、兄弟姐妹及其配偶、配偶的兄弟姐妹、子女配偶的父母,均为公司的关联自然人。
6、发行人的控股股东、实际控制人直接或间接控制的除发行人及其控股子公司以外的其他法人或者其他组织
| 序号 | 企业名称 | 关联关系说明 |
| 1 | NOVAST LABORATORIES UK LIMITED | PINNAMARAJU PRASADRAJU、ZHANG SHUQIANG(张书强)共同控制的企业 |
| 2 | 南通联博 | 公司员工持股平台,公司实际控制人之一ZHANG GUOHUA(张国华)担任执行事务合伙人而控制的企业 |
| 3 | 南通联嘉 | |
| 4 | 南通联吉 | |
| 5 | 南通联曦 | |
| 6 | 南通联萌 |
7、除公司控股股东及员工持股平台外,直接持有公司 5%以上股份的法人或其他组织
| 序号 | 关联方 | 关联关系 |
| 1 | 君联晟源 | 合计直接持有公司5%以上股份的股东 |
| 君联嘉运 | ||
| 2 | 厦门建发 | 直接持有公司5%以上股份的股东 |
| 3 | 丹青二期 | 合计直接持有公司5%以上股份的股东 |
| 嘉兴萱玉 | ||
| 4 | Magic Sea | 合计直接持有公司5%以上股份的股东 |
| Ole Luk-Oie | ||
| 5 | 服贸基金 | 直接持有公司5%以上股份的股东 |
上述股东之间的关联关系,参见本招股说明书“第四节 发行人基本情况”之“十二、发行人股本情况”之“(九)本次发行前各股东间的关联关系、一致行动关系及关联股东的各自持股比例”。
8、间接持有发行人 5%以上股份的法人或其他组织
| 序号 | 关联方 | 关联关系 |
| 1 | 全国社会保障基金理事会 | 间接持有公司5%以上股份的股东 |
| 2 | 厦门建发新兴产业股权投资有限责任公司 | 间接持有公司5%以上股份的股东 |
| 3 | HLC Partners III L.P. | 间接持有公司5%以上股份的股东 |
| 4 | 拉萨君祺企业管理有限公司 | 合计直接持有公司5%以上股份的君联晟源、君联嘉运的执行事务合伙人 |
| 5 | 宁波梅山保税港区齐玉股权投资管理合伙企业(有限合伙) | 直接持有公司5%以上股份的丹青二期的执行事务合伙人 |
| 6 | 西藏拾玉咨询管理有限公司 | 与丹青二期合计直接持有公司5%以上股份的嘉兴萱玉的执行事务合伙人 |
| 7 | 厦门建鑫投资有限公司 | 直接持有公司5%以上股份的厦门建发的执行事务合伙人 |
| 8 | 招商局资本管理(北京)有限公司 | 直接持有公司5%以上股份的服贸基金的执行事务合伙人 |
9、由第 1项至第 5项所列关联自然人直接或者间接控制的,或者由前述关联自然人担任董事(同为双方的独立董事除外)、高级管理人员的法人或其他组织,上述关联法人、发行人及其控股子公司除外
| 序号 | 企业名称 | 关联关系说明 |
| 1 | 苏州晶云药物科技股份有限公司 | 吴玉峰担任董事的企业 |
| 2 | 北京鞍石生物科技股份有限公司 | 吴玉峰担任董事的企业 |
| 3 | UTC Therapeutics Inc. | 吴玉峰担任董事的企业 |
| 4 | 深圳云甲科技有限公司 | 吴玉峰担任董事的企业 |
| 5 | 北京缔佳医疗器械有限公司 | 吴玉峰担任董事的企业 |
| 6 | 珠海欧冶上善信息科技企业(有限合伙) | 吴玉峰亲属吴玉洁持股90%并担任执行事务合伙人的企业 |
| 7 | 珠海欧匠同心科技企业(有限合伙) | 吴玉洁持股99%并担任执行事务合伙人的企业 |
| 8 | 唐山欧冶上善科技有限公司 | 吴玉洁控制并担任董事长、经理的企业 |
| 9 | 欧冶上善信息科技(杭州)有限公司 | 吴玉洁控制并担任董事、经理的企业 |
| 10 | 北京欧冶上善科技有限公司 | 吴玉洁控制并担任执行董事、经理、财务负责人的企业 |
| 11 | 上海细胞治疗集团股份有限公司 | 周宏斌担任董事的企业 |
| 12 | 宁波新湾科技发展有限公司 | 周宏斌担任董事的企业 |
| 13 | 江苏瑞科生物技术股份有限公司 | 周宏斌担任董事的企业 |
| 14 | 江苏鼎泰药物研究(集团)股份有限公司 | 周宏斌担任董事的企业 |
| 15 | 昆翎(天津)医药发展有限公司 | 周宏斌担任董事的企业 |
| 16 | 杭州深睿智能医疗科技有限公司 | 周宏斌担任董事的企业 |
| 17 | 昆翎企业管理(上海)有限公司 | 周宏斌担任董事的企业 |
| 18 | Sino Glow Limited | 周宏斌担任董事的企业 |
| 19 | Constant Cypress Limited | 周宏斌担任董事的企业 |
| 20 | Clinchoice Medical Development Limited | 周宏斌担任董事的企业 |
| 21 | 南通新菲儿商贸有限责任公司 | 王念持股50%,王念配偶徐菊持股50%且担任总经理、徐菊父亲徐海林担任执行董事的企业 |
| 22 | 上海合弘景晖股权投资管理有限公司 | 肖立担任执行董事的企业 |
| 23 | 北京合弘景晖企业管理咨询有限公司 | 肖立担任执行董事、经理的企业 |
| 24 | 毫厘科技(常州)有限公司 | 肖立担任董事的企业 |
10、公司子公司
公司境内外子公司的具体情况详见本招股说明书“第四节 发行人基本情况”之“七、发行人控股、参股公司及分公司的简要情况”。
11、其他关联方
(1)报告期内公司曾经的其他主要关联方
| 序号 | 关联方名称 | 关联关系 | 状态 |
| 1 | 王玉 | 曾任公司独立董事 | 已于2026年4月离任 |
| 2 | CHEN YISHENG(陈义生) | 曾任公司监事会主席 | 已于2025年12月离任 |
| 3 | HU TINGMO(胡廷默) | 曾任公司董事 | 已于2026年8月离任 |
| 4 | 杨轶 | 曾任公司董事 | 已于2025年3月离任 |
| 5 | ZHANG SHUYI(张书毅) | 曾为公司实际控制人之一 | 已于2023年9月去世 |
| 6 | 曹坚 | 曾任公司董事 | 已于2025年3月离任 |
| 7 | 海南南玉健康科技有限公司 | 曹坚控制并担任执行董事、总经理的企业 | 已于2025年3月卸任公司董事 |
| 8 | 西藏硅北信息科技咨询有限公司 | 曹坚控制并担任总经理、曹坚配偶邓淑君担任执行董事的企业 | |
| 9 | 嘉兴硅北世纪投资管理合伙企业(有限合伙) | 曹坚控制的企业 | |
| 10 | 嘉兴贝玉投资合伙企业(有限合伙) | 曹坚控制的企业 | |
| 11 | 北京尚善见远健康咨询管理有限责任公司 | 曹坚及其配偶邓淑君控制且邓淑君担任执行董事、经理、财务负责人的企业 | |
| 12 | 北京合一远见医疗科技合伙企业(有限合伙) | 由北京尚善见远健康咨询管理有限责任公司担任执行事务合伙人的合伙企业 | |
| 13 | 南京苏玉企业管理有限公司 | 曹坚控制并于2025年12月前担任董事的企业 | |
| 14 | 广州吉时生物科技有限公司 | 曹坚担任董事的企业 | |
| 15 | 合一创新(北京)创业投资有限公司 | 曹坚配偶邓淑君控制且担任执行董事、经理的企业 | |
| 16 | 长沙新创梦者教育科技发展有限公司 | 曹坚配偶邓淑君担任董事的企业 | |
| 17 | 海南合一远见投资合伙企业(有限合伙) | 曹坚曾控制的企业 | 已于2025年3月注销 |
| 18 | 青岛拾玉健康科技有限公司 | 曹坚曾担任执行董事、经理的企业 | 已于2023年3月离任 |
| 19 | 海南拾玉医药科技有限公司 | 曹坚曾担任执行董事、总经理的企业 | 已于2023年2月离任 |
| 20 | 杭州先为达生物科技股份有限公司 | 曹坚曾担任董事的企业 | 已于2023年3月离任 |
| 21 | 苏州拾玉投资管理有限公司 | 曹坚曾担任董事的企业 | 已于2023年2月离任 |
| 22 | 杭州势成科技有限公司 | 曹坚曾担任董事的企业 | 已于2022年12月离任 |
| 23 | 北京拾玉咨询有限公司 | 曹坚曾担任执行董事、经理的企业 | 已于2023年1月离任 |
| 24 | 斯丹姆(北京)医药技术集团股份有限公司 | 曹坚曾担任董事的企业 | 已于2023年6月离任 |
| 25 | 长沙市雨花区创梦者里想家培训中心有限公司 | 曹坚配偶邓淑君曾任董事的企业 | 已于2022年9月离任 |
| 26 | 上海中科新生命生物科技有限公司 | 杨轶曾担任董事的企业 | 已于2025年8月离任 |
| 27 | 康龙化成(北京)新药技术股份有限公司 | 周宏斌曾担任董事的企业 | 已于2023年6月离任 |
| 28 | 江苏立华食品集团股份有限公司 | 周宏斌曾担任董事的企业 | 已于2024年7月离任 |
| 29 | 上海盟科药业股份有限公司 | 周宏斌曾担任董事的企业 | 已于2024年10月离任 |
| 30 | 科美诊断技术股份有限公司 | 周宏斌曾担任董事的企业 | 已于2024年5月离任 |
| 31 | 密尔克卫智能供应链服务集团股份有限公司 | 周宏斌曾担任董事的企业 | 已于2024年10月离任 |
| 32 | Atour Lifestyle Holdings Limited | 周宏斌曾担任董事的企业 | 已于2024年6月离任 |
| 33 | 鑫荣懋果业科技集团股份有限公司 | 周宏斌曾担任董事的企业 | 已于2026年3月离任 |
| 34 | 北京诺令生物科技有限公司 | 吴玉峰曾担任总经理的企业 | 已于2023年10月离任 |
| 35 | 海南诺令生物科技有限公司 | 吴玉峰曾担任执行董事兼总经理的企业 | 已于2023年10月离任 |
| 36 | 国药瑞福莱药业有限公司 | 吴玉峰曾担任董事的企业 | 已于2024年12月离任 |
| 37 | Biotheus | 吴玉峰曾担任董事的企业 | 已于2025年1月离任 |
| 38 | 智享生物(苏州)股份有限公司 | 吴玉峰曾担任董事的企业 | 已于2026年1月离任 |
| 39 | 迈威(上海)生物科技股份有限公司 | 吴玉峰曾担任董事的企业 | 已于2026年6月离任 |
| 40 | 珠海欧冶致善科技有限公司 | 吴玉峰亲属吴玉洁曾控制并担任执行董事、经理的企业 | 已于2025年10月注销 |
公司报告期内曾经存在的主要关联方还包括前述第 1-6 项人士报告期内曾经控制或担任董事(同为双方的独立董事除外)及高级管理人员的其他企业。
(2)根据实质重于形式原则认定的其他关联方
| 序号 | 关联方 | 关联关系 |
| 1 | 上海南玉 | 曾持有联亚开曼4.7111%的股份,嘉兴萱玉持股99.50%的企业 |
| 2 | Union Season Holdings Limited | 由君联晟源及君联嘉运执行事务合伙人的控股股东君联资本管理股份有限公司控制的企业 |
| 3 | 君联资本管理股份有限公司 | 持有拉萨君祺企业管理有限公司100%股权的法人 |
| 4 | 北京君诚合众投资管理合伙企业(有限合伙) | 持有君联资本管理股份有限公司80%股份的企业 |
| 5 | 北京君祺嘉睿企业管理有限公司 | 北京君诚合众投资管理合伙企业(有限合伙)的执行事务合伙人 |
| 6 | 陈浩 | 君联晟源、君联嘉运及北京君祺嘉睿企业管理有限公司的实际控制人 |
| 7 | 朱立南 | |
| 8 | 王能光 | |
| 9 | 李家庆 | |
| 10 | 宁波梅山保税港区拾玉股权投资管理有限公司 | 宁波梅山保税港区齐玉股权投资管理合伙企业(有限合伙)的执行事务合伙人;曹坚曾担任执行董事、经理的企业,已于2023年3月离任 |
| 11 | 海南拾玉私募基金管理有限公司 | 分别持有宁波梅山保税港区拾玉股权投资管理有限公司、西藏拾玉咨询管理有限公司100%股权的法人;曹坚曾担任董事、总经理的企业,已于2023年3月离任 |
| 12 | 杨红冰 | 丹青二期、嘉兴萱玉及海南拾玉私募基金管理有限公司的实际控制人 |
| 13 | HLC GP III Company Limited | HLC Partners III L.P.的执行事务合伙人 |
| 14 | WANG STEPHEN HUI | HLC GP III Company Limited、Magic Sea及Ole Luk-Oie的实际控制人 |
| 15 | 厦门建发集团有限公司 | 持有厦门建发新兴产业股权投资有限责任公司90%的股权 |
| 16 | 厦门建兴资本企业管理咨询有限公司 | 报告期内曾持有厦门建鑫投资有限公司51%的股权,于2025年4月转让给厦门建发新兴产业股权投资有限责任公司,并于2025年5月注销 |
| 17 | 蔡晓帆 | 持有厦门建兴资本企业管理咨询有限公司(已于2025年5月注销)51%的股权,曾为厦门建鑫投资有限公司、厦门建兴资本企业管理咨询有限公司的实际控制人 |
| 18 | 王悦 | ZHANG SHUYI(张书毅)(已于2023年9月去世)的配偶 |
| 19 | 艾毅信息技术(北京)有限公司 | 王悦控制并担任执行董事、经理的企业 |
| 20 | 艾毅科技(北京)有限公司 | 王悦控制并担任执行董事、经理的企业 |
| 21 | 艾毅科技(香港)有限公司 | 王悦控制并担任董事的企业 |
| 22 | Aiyi Technologies Development Corporation | 王悦控制并担任董事的企业 |
| 23 | Aiyi Technologies Limited | 王悦控制并担任董事的企业 |
(3)除上述关联方外,其他能够控制公司 5%以上股份表决权的相关主体亦为公司的关联方。此外,在交易发生之日前 12 个月内,或相关交易协议生效或安排实施后12 个月内,具有前款所列情形之一的法人、其他组织或自然人,被视同公司的关联方。
(二)关联交易
1、关联交易汇总表
单位:万元
| 项目 | 交易对方 | 交易内容 | 2025年度 | 2024年度 | 2023年度 |
| 经常性关联交易 | 公司董事、监事及高级管理人员 | 支付董事、监事及高级管理人员薪酬 | 1,902.27 | 1,969.70 | 2,017.01 |
2、重大关联交易
(1)重大关联交易的判断标准及依据
判断关联交易是否构成重大关联交易时,参考《上市规则》和公司《关联交易管理制度》规定的董事会审议关联交易事项权限,将与关联法人年度交易金额 300 万元以上以及关联自然人年度交易金额 30 万元以上的关联交易认定为重大关联交易,或金额虽未达到上述标准但公司认为较为重要的相关事项,从而区分重大关联交易与一般关联交易。
(2)重大经常性关联交易
报告期内,公司仅存在重大经常性关联交易,均为关键管理人员薪酬,该项关联交易将持续发生,具体情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 关键管理人员薪酬 | 1,902.27 | 1,969.70 | 2,017.01 |
| 占营业成本比例 | 4.80% | 5.00% | 5.78% |
| 占同类型交易比例 | 100.00% | 100.00% | 100.00% |
注:以上薪酬不包含股份支付,部分关键管理人员薪酬包含由全资子公司联亚美国支付的款项。
(3)重大偶发性关联交易
报告期内,公司未发生重大偶发性关联交易。
(4)与重大偶发性关联交易相关的关联方应收应付款项余额汇总
报告期各期末,公司不存在与重大偶发性关联交易相关的关联方应收应付款项余额。
3、一般关联交易
报告期内,公司不存在一般关联交易。
4、关联交易对公司经营的影响
报告期内,公司发生的关联交易均具备合理商业目的,且交易价格不存在显失公允的情形,未对公司经营成果和主营业务产生不利影响。
(三)报告期内关联交易履行的程序及独立董事的独立意见
公司自整体变更为股份有限公司后,已建立了完善的公司治理制度,在《公司章程》《股东会议事规则》《董事会议事规则》《独立董事工作制度》《关联交易管理办法》等制度中,规定了有关关联交易的回避表决制度、决策权限、决策程序等,以保证公司关联交易的公允性,确保关联交易行为不损害公司和全体股东的利益。
2025年 5月 29日、2025年 9月 23日、2026年 4月 8日,公司分别召开独立董事专门会议,公司全体独立董事一致表决通过《关于南通联亚药业股份有限公司 2022-
2024年度关联交易事宜的议案》与《关于南通联亚药业股份有限公司 2025年 1-6月关联交易事宜的议案》《关于南通联亚药业股份有限公司 2025 年度关联交易事宜的议案》。
2025年 5月 29日、2025年 9月 23日、2026年 4月 8日,公司分别召开第二届董事会第三次会议、第二届董事会第五次会议、第二届董事会第八次会议,审议通过《关于南通联亚药业股份有限公司 2022-2024 年度关联交易事宜的议案》《关于南通联亚药业股份有限公司 2025 年 1-6 月关联交易事宜的议案》《关于南通联亚药业股份有限公司 2025 年度关联交易事宜的议案》,关联董事均回避表决。依据该项决议,公司董事会已对报告期内公司与关联方之间发生的关联交易事项予以确认。
2025年 5月 29日及 2025年 9月 23日,公司分别召开第二届监事会第三次会议及第二届监事会第五次会议,审议通过《关于南通联亚药业股份有限公司 2022-2024 年度关联交易事宜的议案》与《关于南通联亚药业股份有限公司 2025 年 1-6 月关联交易事宜的议案》,关联监事回避表决。依据该项决议,公司监事会已对报告期初至 2025年 6月期间内公司与关联方之间发生的关联交易事项予以确认。
2025年 12月 26日,公司召开 2025年第五次临时股东会,审议通过了取消设置监事会并相应废止《监事会议事规则》,由董事会审计委员会行使《公司法》规定的监事会的职权。2026 年 4 月 8 日,公司第二届董事会第六次审计委员会审议通过《关于南通联亚药业股份有限公司 2025 年度关联交易事宜的议案》。依据该项决议,公司董事会审计委员会已对 2025年度公司与关联方之间发生的关联交易事项予以确认。
公司于 2025 年 6 月 18 日、2025 年 9 月 24 日、2026 年 4 月 28 日分别召开 2024 年度股东会、2025 年第四次临时股东会、2025 年度股东会,审议通过《关于南通联亚药业股份有限公司 2022-2024 年度关联交易事宜的议案》《关于南通联亚药业股份有限公司 2025 年 1-6 月关联交易事宜的议案》《关于南通联亚药业股份有限公司 2025 年度关联交易事宜的议案》,关联股东均回避表决。依据该项决议,公司股东会已对报告期内公司与关联方之间发生的关联交易事项予以确认。
(四)规范和减少关联交易的措施
公司已制定了相关的关联交易决策制度,对关联交易的决策程序、审批权限进行了约定。公司及各关联方将严格遵守相关规范,进一步规范和减少关联交易。公司控股股东、实际控制人、持股 5%以上的股东出具了关于减少和规范关联交易的承诺,具体如下:
1、控股股东承诺
(1)自 2022 年 1 月 1 日至今,本单位以及本单位所控制的其他企业与发行人之间不存在任何依照法律法规和中国证监会有关规定应披露而未披露的关联交易。
(2)本单位将尽量避免本单位以及本单位所控制的其他企业与发行人发生关联交易事项,对于不可避免发生的关联业务往来或交易将在平等、自愿的基础上,按照公平、公允原则进行,交易价格将按照市场公认的合理价格确定。
(3)本单位及本单位所控制的其他企业将严格遵守发行人《公司章程》等规范性文件中关于关联交易事项的回避规定,所涉及的关联交易均将按照规定的决策程序进行,并将履行合法程序,及时对关联交易事项进行信息披露。
(4)本单位承诺不会利用关联交易转移、输送利润,不会通过对发行人行使不正当股东权利损害发行人及其他股东的合法权益。
(5)本单位及本单位所控制的其他企业违反上述声明和承诺的,将立即停止与发行人进行的关联交易,并采取必要措施予以纠正补救;同时本单位及本单位所控制的其他企业须对违反上述承诺导致发行人的一切损失和后果承担赔偿责任。
2、实际控制人承诺
(1)自 2022 年 1 月 1 日至今,本人以及本人所控制的其他企业与发行人之间不存在任何依照法律法规和中国证监会有关规定应披露而未披露的关联交易。
(2)本人将尽量避免本人以及本人所控制的其他企业与发行人发生关联交易事项,对于不可避免发生的关联业务往来或交易将在平等、自愿的基础上,按照公平、公允原则进行,交易价格将按照市场公认的合理价格确定。
(3)本人及本人所控制的其他企业将严格遵守发行人《公司章程》等规范性文件中关于关联交易事项的回避规定,所涉及的关联交易均将按照规定的决策程序进行,并将履行合法程序,及时对关联交易事项进行信息披露。
(4)本人承诺不会利用关联交易转移、输送利润,不会通过对发行人行使不正当股东权利损害发行人及其他股东的合法权益。
(5)本人及本人所控制的其他企业违反上述声明和承诺的,将立即停止与发行人进行的关联交易,并采取必要措施予以纠正补救;同时本人及本人所控制的其他企业须对违反上述承诺导致发行人的一切损失和后果承担赔偿责任。
3、其他持股 5%以上股东承诺
(1)自 2022 年 1 月 1 日至今,本单位以及本单位所控制的其他企业与发行人之间不存在任何依照法律法规和中国证监会有关规定应披露而未披露的关联交易。
(2)本单位将尽量避免本单位以及本单位所控制的其他企业与发行人发生关联交易事项,对于不可避免发生的关联业务往来或交易将在平等、自愿的基础上,按照公平、公允原则进行,交易价格将按照市场公认的合理价格确定。
(3)本单位及本单位所控制的其他企业将严格遵守发行人《公司章程》等规范性文件中关于关联交易事项的回避规定,所涉及的关联交易均将按照规定的决策程序进行,并将履行合法程序,及时对关联交易事项进行信息披露。
(4)本单位承诺不会利用关联交易转移、输送利润,不会通过对发行人行使不正当股东权利损害发行人及其他股东的合法权益。
(5)本单位违反上述声明和承诺的,将立即停止与发行人进行的关联交易,并采取必要措施予以纠正补救;同时本单位须对违反上述承诺导致发行人的一切损失和后果承担赔偿责任。
八、关联方变化情况
公司报告期内曾经的关联方参见本招股说明书“第八节 公司治理与独立性”之“七、关联方、关联关系和关联交易”之“(一)关联方及关联关系”之“11、其他关联方”。上述关联方因离任、注销、转让等原因,与公司不再存在关联关系,在关联关系解除以后也不存在与公司的后续交易。
第九节 投资者保护
一、发行人的股利分配政策
(一)公司本次发行上市前的股利分配政策
公司的股利分配严格执行有关法律、法规和《公司章程》的规定,重视对投资者的合理投资回报。根据《公司章程》,公司本次发行上市前股利分配政策如下:
公司分配当年税后利润时,应当提取利润的 10%列入公司法定公积金。公司法定公积金累计额为公司注册资本的 50%以上的,可以不再提取。
公司的法定公积金不足以弥补以前年度亏损的,在依照前款规定提取法定公积金之前,应当先用当年利润弥补亏损。
公司从税后利润中提取法定公积金后,经股东会决议,还可以从税后利润中提取任意公积金。
公司弥补亏损和提取公积金后所余税后利润,按照股东所持有的股份比例分配利润,但《公司章程》规定不按持股比例分配的除外。
股东会违反《公司法》规定向股东分配利润的,股东应当将违反规定分配的利润退还公司;给公司造成损失的,股东及负有责任的董事、高级管理人员应当承担赔偿责任。
公司持有的本公司股份不参与分配利润。
(二)公司本次发行上市后的股利分配政策
公司 2025 年第五次临时股东会审议通过了本次发行上市完成后生效的《公司章程(草案)》,进一步明确了公司的利润分配形式、分配条件、分配期间间隔等,完善了公司利润分配的决策程序和机制以及利润分配政策的调整程序,并明确了每年的现金分红比例,加强了对中小投资者的利益保护,具体股利分配政策如下:
1、利润分配的原则
公司的利润分配政策应以重视对投资者的合理投资回报为前提,在相关法律、法规的规定下,保持利润分配政策的连续性和稳定性,同时兼顾公司的实际经营情况及长期战略发展目标,不得超过累计可供分配利润,不得损害公司持续经营能力。公司董事会和股东会对利润分配政策的决策和论证过程中应当充分考虑独立董事和公众投资者的意见。
2、利润分配的顺序
公司分配当年税后利润时,应当提取利润的 10%列入公司法定公积金。公司法定公积金累计额为公司注册资本的 50%以上的,可以不再提取。公司的法定公积金不足以弥补以前年度亏损的,在依照前款规定提取法定公积金之前,应当先用当年利润弥补亏损。公司从税后利润中提取法定公积金后,经股东会决议,还可以从税后利润中提取任意公积金。公司弥补亏损和提取公积金后所余税后利润,按照股东所持有的股份比例分配利润,但章程规定不按持股比例分配的除外。公司持有的本公司股份不参与分配利润。
3、利润分配的形式
公司采用现金、股票或者现金与股票相结合的方式分配股利,优先采用现金分红的方式进行利润分配。在有条件的情况下,公司可以进行中期利润分配。公司现金股利政策目标为稳定增长股利。公司出现下列情形之一的,可以不进行利润分配:(1)最近一年审计报告为非无保留意见或带与持续经营相关的重大不确定性段落的无保留意见;(2)资产负债率高于 70%;(3)当年经营性现金流量净额为负时;(4)其他影响公司持续经营能力的情形;(5)法律法规及本章程规定的其他情形。
4、现金分红的条件
公司以现金方式分配股利的具体条件和比例:除发生下述特殊情况之一不进行现金方式分配股利外,公司在当年盈利、累计未分配利润为正且满足公司正常生产经营资金需求的情况下,每年以现金方式分配的利润应不少于当年实现的可分配利润的10%,且任意连续三年以现金方式累计分配的利润应不少于该三年实现的年均可分配利润的 30%:
(1)公司未来十二个月内有重大投资计划或重大现金支出(募集资金项目除外);
(2)公司当年经审计资产负债率(母公司)超过 70%;
前款所述“重大投资计划或重大现金支出”是指,公司拟对外投资、收购资产或者购买设备的累计支出达到或者超过公司最近一期经审计净资产的 30%。
5、差异化的现金分红政策
公司应当综合考虑所处行业特点、发展阶段、自身经营模式、盈利水平、债务偿还能力以及是否有重大资金支出安排和投资者回报等因素,由董事会根据下列情形,提出差异化的现金分红方案,并提交股东会批准:
(1)公司发展阶段属成熟期且无重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到80%;
(2)公司发展阶段属成熟期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到40%;
(3)公司发展阶段属成长期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到20%;
公司发展阶段不易区分但有重大资金支出安排的,可以按照第(3)项规定处理。
现金分红在本次利润分配中所占比例为现金股利除以现金股利与股票股利之和。
6、发放股票股利的具体条件
在保证公司股本规模和股权结构合理的前提下,基于回报投资者和分享公司价值的考虑,从公司成长性、每股净资产的摊薄等真实因素出发,当公司股票估值处于合理范围内,公司可以在满足上述现金股利分配的条件下,进行股票股利分配。
7、利润分配的决策机制与程序
公司利润分配的决策程序详细情况参见本招股说明书“第十二节 附件”之“五、落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况”之“(二)股利分配决策程序”。
(三)董事会关于股东回报事宜的专项研究论证情况以及相应的规划安排理由等
为了建立健全科学、持续、稳定的分红机制,维护投资者合法权益,根据《公司法》《证券法》等法律法规要求,公司第二届董事会第二次会议审议通过了《南通联亚药业股份有限公司首次公开发行股票并上市后三年股东回报分红规划》,并已提交
公司 2025年第三次临时股东会审议通过。
前述公司股东回报分红规划制定的考虑因素如下:公司发行上市后,将着眼于长远和可持续发展,以股东利益最大化为公司价值目标,持续采取积极的现金及股票股利分配政策,注重对投资者回报,切实履行上市公司社会责任,严格按照《公司法》《证券法》以及《上市公司监管指引第 3 号——上市公司现金分红》等中国证监会、深交所有关规定,建立对投资者持续、稳定、科学的回报机制。
前述公司股东回报分红规划的制定原则如下:公司的利润分配政策应以重视对投资者的合理投资回报为前提,在相关法律、法规的规定下,保持利润分配政策的连续性和稳定性,同时兼顾公司的实际经营情况及长期战略发展目标,不得超过累计可供分配利润,不得损害公司持续经营能力。公司董事会、监事会和股东会对利润分配政策的决策和论证过程中应当充分考虑独立董事和公众投资者的意见。
(四)公司上市后三年内的利润分配计划、制定依据和可行性、未分配利润的使用安排
1、公司上市后三年内的利润分配计划、制定依据和可行性
公司第二届董事会第二次会议及 2025 年第三次临时股东会审议通过了《南通联亚药业股份有限公司首次公开发行股票并上市后三年股东回报分红规划》,对公司本次发行上市后三年内的现金分红等利润分配计划作出相应安排,其具体内容如下:
(1)公司利润分配的顺序
公司分配当年税后利润时,应当提取利润的 10%列入公司法定公积金。公司法定公积金累计额为公司注册资本的 50%以上的,可以不再提取。公司的法定公积金不足以弥补以前年度亏损的,在依照前款规定提取法定公积金之前,应当先用当年利润弥补亏损。
(2)公司未来分红回报的具体政策
1)利润分配的形式:公司采用现金、股票或者现金与股票相结合的方式分配股利,优先采用现金分红的方式进行利润分配。在有条件的情况下,公司可以进行中期利润分配。公司出现下列情形之一的,可以不进行利润分配:①最近一年审计报告为非无保留意见或带与持续经营相关的重大不确定性段落的无保留意见;②资产负债率高于
70%;③当年经营性现金流量净额为负时;④其他影响公司持续经营能力的情形;⑤法律法规及公司章程规定的其他情形。
2)公司现金股利政策目标为稳定增长股利。公司以现金方式分配股利的具体条件和比例:除发生下述特殊情况之一不进行现金方式分配股利外,公司在当年盈利、累计未分配利润为正且满足公司正常生产经营资金需求的情况下,每年以现金方式分配的利润应不少于当年实现的可分配利润的 10%,且任意连续三年以现金方式累计分配的利润应不少于该三年实现的年均可分配利润的 30%:
①公司未来十二个月内有重大投资计划或重大现金支出(募集资金项目除外);
②公司当年经审计资产负债率(母公司)超过 70%;
前款所述“重大投资计划或重大现金支出”是指,公司拟对外投资、收购资产或者购买设备的累计支出达到或者超过公司最近一期经审计净资产的 30%。
3)公司应当综合考虑所处行业特点、发展阶段、自身经营模式、盈利水平、债务偿还能力以及是否有重大资金支出安排和投资者回报等因素,由董事会根据下列情形,提出差异化的现金分红方案,并提交股东会批准:
①公司发展阶段属成熟期且无重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到80%;
②公司发展阶段属成熟期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到40%;
③公司发展阶段属成长期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应当达到20%;
公司发展阶段不易区分但有重大资金支出安排的,可以按照第(3)项规定处理。
现金分红在本次利润分配中所占比例为现金股利除以现金股利与股票股利之和。
4)公司发放股票股利的具体条件:
在保证公司股本规模和股权结构合理的前提下,基于回报投资者和分享公司价值的考虑,从公司成长性、每股净资产的摊薄等真实因素出发,当公司股票估值处于合理范围内,公司可以在满足上述现金股利分配的条件下,进行股票股利分配。
(3)公司未来分红回报的决策和实施
1)公司的利润分配方案由公司管理层拟订后提交公司董事会、监事会审议。董事会审议利润分配方案时应当认真研究和论证公司现金分红的时机、条件和最低比例,调整的条件及其决策程序要求等事宜,就利润分配方案的合理性进行充分讨论。利润分配方案须经全体董事过半数表决同意。独立董事认为现金分红具体方案可能损害上市公司或者中小股东权益的,有权发表独立意见。董事会对独立董事的意见未采纳或者未完全采纳的,应当在董事会决议中记载独立董事的意见及未采纳的具体理由,并披露。监事会应对董事会制订的利润分配方案进行审核并发表审核意见。
董事会审议通过利润分配方案后,应提交股东会审议批准。公司公告董事会决议时应同时披露独立董事和监事会的审核意见,方能提交公司股东会审议。股东会审议利润分配方案时,公司应通过提供网络投票等方式切实保障社会公众股东参与股东会的权利。
股东会对现金分红具体方案进行审议前,公司应当通过接听投资者电话、公司公共邮箱、网络平台、召开投资者见面会等多种渠道主动与股东特别是中小股东进行沟通和交流,充分听取中小股东的意见和诉求,及时答复中小股东关心的问题。
公司召开年度股东会审议年度利润分配方案时,可审议批准下一年中期现金分红的条件、比例上限、金额上限等。年度股东会审议的下一年中期分红上限不应超过相应期间归属于公司股东的净利润。董事会根据股东会决议在符合利润分配的条件下制定具体的中期分红方案。
现金利润分配方案应经出席股东会的股东所持表决权的二分之一以上通过,股票股利分配方案导致公司注册资本发生变化的,应经出席股东会的股东所持表决权的三分之二以上通过。
2)公司因出现第(2)条规定的特殊情况而不按规定进行现金股利分配时,董事会应就其具体原因、公司留存收益的确切用途、预计投资收益及下一步为增强投资者回报水平拟采取的举措等事项进行专项说明,经独立董事发表明确意见后提交股东会审议,并在公司指定媒体上予以披露。
3)股东会审议通过利润分配决议或公司董事会根据年度股东会审议通过的下一年中期分红条件和上限制定具体方案后的 2个月内,董事会必须完成股利派发事项。
(4)股东未来分红回报规划的变更
1)公司应以三年为周期,根据《南通联亚药业股份有限公司章程》修订《三年股东回报分红规划》。
2)公司根据生产经营情况、投资规划和长期发展的需要,或遇到战争、自然灾害等不可抗力事件并对公司生产经营造成重大影响,或者公司自身经营状况发生重大变化时,公司可对利润分配政策进行调整
公司调整利润分配方案,必须由董事会审议后提交股东会并经出席股东会的股东所持表决权的三分之二以上通过。
股东会审议利润分配政策变更事项时,必须提供网络投票方式。
(5)公司分红回报规划的考虑因素及制定原则
公司分红回报规划的考虑因素及制定原则,详见本节之“一、发行人的股利分配政策”之“(三)董事会关于股东回报事宜的专项研究论证情况以及相应的规划安排理由等”,上述利润分配计划具有可行性。
2、公司上市后未分配利润的使用安排
结合公司所处的行业特点及未来业务发展规划,公司未分配利润除用于现金和股票分红外,拟用于持续进行新药研发和市场拓展等,为公司未来持续经营、稳定发展和满足市场需要提供必要的资金支持。
3、现金分红比例与上市前三年现金分红平均水平的比较
公司制定的上市后三年股东分红回报规划为原则上每年进行一次现金分红,除发生上述特殊情况之一不进行现金方式分配股利外,公司在当年盈利、累计未分配利润为正且满足公司正常生产经营资金需求的情况下,每年以现金方式分配的利润应不少于当年实现的可分配利润的 ,且任意连续三年以现金方式累计分配的利润应不少于该三年实现的年均可分配利润的 30%,公司制定的上市后现金分红比例将高于上市前三年现金分红平均水平。
(五)公司长期回报规划的内容及制定的主要考虑因素
公司长期回报规划的内容及制定的主要考虑因素,详见本节之“一、发行人的股利分配政策”之“(二)公司本次发行上市后的股利分配政策”和“(四)公司上市后三年内的利润分配计划、制定依据和可行性、未分配利润的使用安排”。
二、本次发行完成前滚存利润的分配安排和已履行的决策程序
根据公司 2025 年第三次临时股东会决议,本次公开发行人民币普通股(A 股)股票并在创业板上市后,公司首次公开发行股票完成前产生的滚存利润由股票发行完成后的新老股东按持股比例共同享有。
三、本次发行前后股利分配政策的差异情况
公司 2025 年第五次临时股东会审议通过的《公司章程(草案)》,进一步明确了公司的利润分配原则、分配形式、分配期间间隔、分配条件等,完善了公司利润分配的决策程序和机制以及利润分配政策的调整程序,并明确了每年的现金分红比例,加强了对中小投资者的利益保护。
第十节 其他重要事项
一、重大合同
本节重要合同是指报告期内公司正在履行和已经履行完毕的对公司生产经营活动、未来发展或财务状况具有重要影响的合同。
(一)销售合同
公司一般与主要客户签署销售框架合同,约定价款的确定方式、结算方式及结算条件等内容,具体以双方销售订单为结算依据。
截至 2025年 12月 31日,公司及其子公司正在履行或报告期内履行完毕的对公司经营有重大影响的年度累计超过 1,000.00万元及以上的主要销售框架协议如下:
| 序号 | 签约主体 | 合同对方 | 合同内容 | 合同期限 | 合同金额 | 履行情况 |
| 1 | 联亚药业 | Ingenus | 琥珀酸美托洛尔缓释片 | 2013年6月29日签署,自该产品上市之日起12年(附自动续签条款) | 框架协议 | 正在履行 |
| 2 | 联亚药业 | Ingenus | 硝苯地平缓释片、乙酰唑胺缓释胶囊、盐酸可乐定缓释片、盐酸地尔硫卓缓释胶囊、盐酸地尔硫卓缓释片、富马酸喹硫平缓释片、盐酸二甲双胍缓释片、硝苯地平缓释片、雌二醇醋酸炔诺酮片、左炔诺孕酮炔雌醇片、盐酸普拉克索缓释片、盐酸环苯扎林缓释胶囊、盐酸美金刚缓释胶囊、雷诺嗪缓释片、左炔诺孕酮片 | 2016年12月21日签署,自每种产品上市之日起10年(附自动续签条款) | 框架协议 | 正在履行 |
| 3 | 联亚药业 | Ingenus/Prefgen | 结合雌激素相关产品 | 2018年2月28日至任何一方依约定终止 | 框架协议 | 正在履行 |
| 4 | 联亚药业 | Avion | 左炔诺孕酮炔雌醇片和甘氨酸亚铁片 | 2018年1月29日起15年(附自动续签条款) | 框架协议 | 正在履行 |
| 5 | 联亚药业 | NorthStar | 炔诺酮/炔雌醇片、左炔诺孕酮/炔雌醇片、炔诺孕酮/炔雌醇片、诺孕酯/炔雌醇片、去氧孕烯/炔雌醇片、炔诺酮片、醋酸炔诺酮/炔雌醇片、左炔诺孕酮片 | 2010年5月25日起5年(附自动续签条款) | 框架协议 | 正在履行 |
| 6 | 联亚药业 | Mayne/Dr.Reddy's | 炔诺酮/炔雌醇片、醋酸炔诺酮/炔雌醇片、诺孕酯/炔雌醇片、去氧孕烯/炔雌醇片、双醋炔诺酮/炔雌醇片 | 2020年7月1日起5年 | 框架协议 | 履行完毕 |
| 7 | 联亚药业 | 国控广州 | 琥珀酸美托洛尔缓释片 | 2022年10月12日至2024年12月31日 | 框架协议 | 履行完毕 |
| 8 | 联亚药业 | 国控威海 | 琥珀酸美托洛尔缓释片 | 2022年10月1日至2023年12月31日 | 框架协议 | 履行完毕 |
| 9 | 联亚药业 | 国控江苏 | 琥珀酸美托洛尔缓释片 | 2023年1月1日至2023年12月31日 | 框架协议 | 履行完毕 |
| 10 | 联亚药业 | 国控北京 | 琥珀酸美托洛尔缓释片 | 2023年1月1日至2023年12月31日 | 框架协议 | 履行完毕 |
| 11 | 联亚药业 | 云南省医药 | 琥珀酸美托洛尔缓释片 | 2023年1月1日至2023年12月31日 | 框架协议 | 履行完毕 |
| 12 | 联亚药业 | 国控南通 | 琥珀酸美托洛尔缓释片 | 2024年7月24日至2024年12月31日 | 框架协议 | 履行完毕 |
| 13 | 联亚药业 | 国控江苏 | 琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片 | 2024年1月1日至2024年12月31日 | 框架协议 | 履行完毕 |
| 14 | 联亚药业 | 国控北京 | 琥珀酸美托洛尔缓释片 | 2024年1月1日至2024年12月31日 | 框架协议 | 履行完毕 |
| 15 | 联亚药业 | 国控吉林 | 琥珀酸美托洛尔缓释片 | 2024年1月1日至2024年12月31日 | 框架协议 | 履行完毕 |
| 16 | 联亚药业 | 云南省医药 | 琥珀酸美托洛尔缓释片 | 2024年1月1日至2024年12月31日 | 框架协议 | 履行完毕 |
| 17 | 联亚药业 | 国控广州 | 琥珀酸美托洛尔缓释片、富马酸喹硫平缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 18 | 联亚药业 | 国控南通 | 琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 19 | 联亚药业 | 国控北京 | 琥珀酸美托洛尔缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 20 | 联亚药业 | 国控鑫烨 | 琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 21 | 联亚药业 | 云南省医药 | 琥珀酸美托洛尔缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 22 | 联亚药业 | 国控吉林 | 琥珀酸美托洛尔缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 23 | 联亚药业 | 国控江苏 | 琥珀酸美托洛尔缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 24 | 联亚药业 | 国控新疆 | 琥珀酸美托洛尔缓释片 | 2025年1月1日至2025年12月31日 | 框架协议 | 履行完毕 |
| 25 | 联亚药业 | Dr. Reddy's | 炔诺酮/炔雌醇片、醋酸炔诺酮/炔雌醇片、诺孕酯/炔雌醇片、去氧孕烯/炔雌醇片、双醋炔诺酮/炔雌醇片 | 2025年7月1日起10年(附自动续签条款) | 框架协议 | 履行中 |
(二)采购合同
截至 2025年 12月 31日,公司及其子公司正在履行和报告期内已经履行完毕的年度累计金额在 1,000.00万元及以上的主要采购合同/订单情况如下:
| 序号 | 签约主体 | 合同/订单对方 | 合同/订单标的 | 合同/订单金额 | 签署日期 | 履行情况 |
| 1 | 联亚药业 | Moehs 集团 | 琥珀酸美托洛尔 | 200.00 万美元 | 2023.01.17 | 正在履行 |
| 2 | 联亚药业 | Fabbrica | 盐酸地尔硫卓 | 223.20 万美元 | 2023.11.20 | 正在履行 |
| 3 | 联亚药业 | Moehs 集团 | 琥珀酸美托洛尔 | 350.00 万美元 | 2024.06.27 | 正在履行 |
| 4 | 联亚药业 | Fabbrica | 盐酸地尔硫卓 | 223.20 万美元 | 2024.04.10 | 正在履行 |
| 5 | 联亚药业 | Fabbrica | 盐酸地尔硫卓 | 223.20 万美元 | 2024.07.03 | 正在履行 |
| 6 | 联亚药业 | Fabbrica | 盐酸地尔硫卓 | 167.40 万美元 | 2024.12.25 | 正在履行 |
| 7 | 联亚药业 | Fabbrica | 盐酸地尔硫卓 | 167.40 万美元 | 2025.03.05 | 正在履行 |
| 8 | 联亚药业 | Moehs 集团 | 琥珀酸美托洛尔 | 158.10 万美元 | 2025.07.09 | 正在履行 |
(三)其他重大合同
截至 2025年 12月 31日,公司及其子公司正在履行和报告期内已经履行完毕的其他重大合同如下:
| 序号 | 签约主体 | 合同对方 | 合同标的 | 合同金额 | 签署日期 | 履行情况 |
| 1 | 联亚药业 | 南通星宇建设工程有限公司 | 预配置车间土建 | 1,056.00万人民币 | 2022.06.15 | 正在履行 |
| 2 | 联怡技术 | 新疆一成合建设工程有限公司 | 厂房土建 | 1,463.00万人民币 | 2022.08.16 | 正在履行 |
| 3 | 联亚药业 | 广州珐玛珈智能设备股份有限公司 | 瓶装线设备 | 212.03万美元 | 2023.01.09 | 正在履行 |
| 4 | 联亚药业 | 南通中房建设工程集团有限公司 | 仓库及包装中心项目 | 9,081.00万人民币 | 2023.06.30 | 正在履行 |
| 5 | 联亚药业 | 上海扬子江建设(集团)有限公司 | 研发中心建设项目公用工程楼及污水处理站工程施工合同 | 1,388.00万人民币 | 2024.08.21 | 正在履行 |
| 6 | 联亚药业 | 南通四建集团有限公司 | 仓库及包装中心一期机电安装工程合同 | 1,455.20万人民币 | 2024.09.06 | 正在履行 |
二、对外担保情况
截至本招股说明书签署日,公司不存在对外担保事项。
三、重大诉讼、仲裁事项
截至本招股说明书签署日,公司无监事;公司不存在对公司财务状况、生产经营、经营成果、声誉、业务活动、未来前景有较大影响的诉讼或仲裁事项,以及控股股东或实际控制人、控股子公司,公司董事、高级管理人员和核心技术人员作为一方当事人可能对公司产生影响的刑事诉讼、重大诉讼或仲裁事项。
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
(张国华)
PINNAMARAJU PRASADRAJU
ZHANG SHUQIANG
(张书强)
\_\_\_\_\_\_\_\_\_\_\_\_\_\_ U TING
周宏斌
吴玉峰
肖 立
王 念
胡 杰
平其能
\_\_\_\_\_\_\_\_\_\_\_
南通联亚药业股份有限公司
2026年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA PINNAMARAJU PRASADRAJU ZHANG SHUQIANG (张国华) (张书强)
胡成松
周宏斌
吴玉峰
王念
平其能
尤启冬
南通联业药业股份有限公司
2026年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA (张国华)
PINNAMARAJU PRASADRAJU
胡成松
ZHANG SHUQIANG
周宏斌
(张书强)
峰 吴玉峰
肖立
胡杰
平其能
尤启冬
南通联亚药业股份有限公司
2026年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA (张国华)
PINNAMARAJU PRASADRAJU
ZHANG SHUQIANG (张书强)
胡成松
周宏斌
吴玉峰
省立
肖立
王念
胡杰
平其能
尤启冬
南通联亚药业股份有限公司
2026年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA (张国华)
PINNAMARAJU PRASADRAJU
ZHANG SHUQIANG (张书强)
胡成松
吴玉峰
周宏斌
胡杰
平其能
尤启冬
南通联亚药业股份有限公司
2026年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA (张国华)
PINNAMARAJU PRASADRAJU
ZHANG SHUQIANG (张书强)
胡成松
周宏斌
吴玉峰
肖立
王念胡杰
平其能
尤启冬
南通联业药业股份有限公司
206年010月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA PINNAMARAJU PRASADRAJU ZHANG SHUQIANG (张国华) (张书强)
胡成松
肖立
周宏斌
吴玉峰
平其能平其能
胡杰
王念
尤启冬
南通联亚药业股份有限公司
2016年10月9日
第十一节 声明
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体董事签字:
ZHANG GUOHUA (张国华)
PINNAMARAJU PRASADRAJU
ZHANG SHUQIANG (张书强)
胡成松
周宏斌
吴玉峰
肖立
王念
胡杰
平其能
尤语修
尤启冬
南通联亚药业股份有限公司
2026年10月9日
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体审计委员会委员签字:
南通联亚药业股份有限公司
一、全体董事、审计委员会委员、高级管理人员声明
本公司及全体董事、审计委员会委员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
本公司全体高级管理人员签字:
ZHANG GUOHUA
(张国华)
PINNAMARAJU PRASADRAJU
(张书强)
(张书强)
南通联亚药业股份有限公司
206年10月9日
二、发行人控股股东、实际控制人声明
本公司承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
控股股东(盖章):NovastFoldingLimitedNON 米
授权代表(签字):\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_<sub>ZHANG</sub> <sub>GUOHUA</sub>
ZHANG GUOHUA
(张国华)
2026年10月9日
二、发行人控股股东、实际控制人声明
本人承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
实际控制人(签字):
ZHANG GUOHUA
(张国华)
PINNAMARAJUPRASADRAJU
ZHANG SHUQIANG
(张书强)
南通联亚药业股份有限公司
2026年90月9日
三、保荐人(主承销商)声明
本公司已对招股说明书进行核查,确认招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
法定代表人:
\_\_\_\_\_\_\_\_\_\_
陈 亮
保荐代表人:
刘 欢
刘欢
吴 越
吴越
项目协办人:
邬彦超
邬彦超
中国国际金融股份有限公司
2020年210月9日
保荐人董事长声明
本人已认真阅读南通联亚药业股份有限公司招股说明书的全部内容,确认招股说明书不存在虚假记载、误导性陈述或者重大遗漏,并对招股说明书真实性、准确性、完整性、及时性承担相应法律责任。
董事长:
\_\_\_\_\_\_\_\_\_\_
陈 亮
年 月 日
保荐人总裁声明
本人已认真阅读南通联亚药业股份有限公司招股说明书的全部内容,确认招股说明书不存在虚假记载、误导性陈述或者重大遗漏,并对招股说明书真实性、准确性、完整性、及时性承担相应法律责任。
总裁: \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_
王曙光
年 月 日
206年0107月09日
四、发行人律师声明
本所及经办律师已阅读招股说明书,确认招股说明书与本所出具的法律意见书无矛盾之处。本所及经办律师对发行人在招股说明书中引用的法律意见书的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
经办律师(签名): 名):\_\_\_\_\_\_\_\_\_\_\_\_\_\_
王毅\_\_\_\_\_\_\_\_\_\_\_
邓琳
蒋雨达律师事务所负责人(签名): lenn华晓军
本所及在创业
毕马威华振会计师事务所限公司首次中国北京股说明书东方广场毕马威大楼8层邮政编码:100738电话 +86 (10) 8508 5000传真 +86(10) 8518 5111告、内部控制
会计师事务所声明
本所及签字注册会计师已阅读《南通联亚药业股份有限公司首次公开发行股票并在创业板上市招股说明书》(“招股说明书”),确认招股说明书与本所出具的审计报告、内部控制审计报告及经本所鉴证的非经常性损益明细表无矛盾之处。本所及签字注册会计师对发行人在招股说明书中引用的审计报告、内部控制审计报告及经本所鉴证的非经常性损益明细表的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
风给春 徐计计师事务所负责人:邹俊 春师册
黄晓冬 甘
停命计 冬师
会计师事务所负责人签名:黄文辉 黄,文蜂会辉师
毕马威华振会计师事务所
二〇二六年十月九日
六、资产评估机构声明
本机构及签字资产评估师已阅读招股说明书,确认招股说明书与本机构出具的资产评估报告无矛盾之处。本机构及签字资产评估师对发行人在招股说明书中引用的资产评估报告的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或
重大遗漏,并承担相应的法律责任执业员
经办评估师(签名):
陈威
潘梦瑶(已离职)
评估机构负责人(签名) :\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_<sub>杨伟暾</sub>杨伟暾
年 月 日
关于签字资产评估师离职的说明
资产评估师潘梦瑶在本资产评估机构任职期间,作为南通联亚药业有限公司 拟变更为股份有限公司所涉及的净资产价值资产评估项目的签字资产评估师,完 成了相关的资产评估工作。
潘梦瑶因工作变动从本资产评估机构离职,资产评估机构声明中潘梦瑶未签 字,但不影响资产评估报告效力。
特此说明。
评估机构负责人
杨伟暾
上海立信资产评估有限公司
2026年10月9日本所及招股说
承担验资复核业务的机构的声明
本所及签字注册会计师已阅读《南通联亚药业股份有限公司首次公开发行股票并在创业板上市招股说明书》(“招股说明书”),确认招股说明书与本所出具的验资字注册会计师: \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_ \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_计师对发行人在招股说明书中引用的验资复核报告的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
\_\_\_\_\_\_\_\_<sub>俊</sub> 徐计 周会中签字注册会计师签名:周徐春
黄晓冬、北冬 甘
年 会计
会计师事务所负责人签名:黄文辉
辉师册
毕马威华振会计师事务所
二〇二六年十月九日
第十二节 附件
一、本招股说明书的备查文件
(一)发行保荐书;
(二)上市保荐书;
(三)法律意见书;
(四)财务报告及审计报告;
(五)公司章程(草案);
(六)落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况;
(七)与投资者保护相关的承诺;
(八)发行人及其他责任主体作出的与发行人本次发行上市相关的其他承诺事项;
(九)内部控制审计报告;
(十)经注册会计师鉴证的非经常性损益明细表;
(十一)股东会、董事会、监事会、独立董事、董事会秘书制度的建立健全及运行情况说明;
(十二)审计委员会及其他专门委员会的设置情况说明;
(十三)募集资金具体运用情况;
(十四)子公司、参股公司简要情况;
(十五)其他与本次发行有关的重要文件。
二、查阅地点
投资者于本次发行承销期间,可直接在深圳证券交易所网站查询,也可到本公司和保荐人(主承销商)的办公地点查询。
三、查阅时间
除法定假日以外的每日 9:00-11:00,14:00-17:00。
四、查阅网址
www.szse.cn
五、落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况
(一)信息披露和投资者关系的主要安排
1、信息披露制度及投资者服务相关安排
为切实保护投资者特别是中小投资者的合法权益、完善公司治理结构。公司已按照《证券法》《公司法》《上市公司信息披露管理办法》及《上市规则》等法律法规,结合公司实际情况制定了《公司章程(草案)》《信息披露管理制度》等内控制度,该等制度将于公司上市后生效。
2、投资者沟通渠道
公司的信息披露及投资者服务工作由董事会统一领导和管理、由董事会秘书负责具体的协调和组织,相关人员的联系方式如下:
董事会秘书:ZHANG SHUQIANG(张书强)
联系地址:江苏省南通市经济技术开发区综合保税区广兴路 1号
邮政编码:226010
联系电话:0513-85986623
传真号码:0513-85986619
电子信箱:investor\_relations@novast.cn
3、发行人未来开展投资者关系管理的规划
公司将严格按照《公司法》《证券法》《上市规则》等相关法律、法规、规章和规范性文件及《公司章程(草案)》的要求,认真履行信息披露义务,保证信息披露的真实、准确、完整,进一步提升公司规范运作水平和透明度。
公司将不断提高公司投资者关系管理工作的专业性,加强投资者对公司的了解,促进公司与投资者之间的良性互动关系,切实维护全体股东利益,特别是中小股东的利益,努力实现公司价值最大化和股东利益最大化。
(二)股利分配决策程序
1、董事会审议利润分配方案时应当认真研究和论证公司现金分红的时机、条件和最低比例,调整的条件及其决策程序要求等事宜,就利润分配方案的合理性进行充分讨论。利润分配方案须经全体董事过半数表决同意。独立董事认为现金分红具体方案可能损害上市公司或者中小股东权益的,有权发表独立意见。董事会对独立董事的意见未采纳或者未完全采纳的,应当在董事会决议中记载独立董事的意见及未采纳的具体理由,并披露。
董事会审议通过利润分配方案后,应提交股东会审议批准。公司公告董事会决议时应同时披露独立董事独立意见,方能提交公司股东会审议。股东会审议利润分配方案时,公司应通过提供网络投票等方式切实保障社会公众股东参与股东会的权利。
股东会对现金分红具体方案进行审议前,公司应当通过接听投资者电话、公司公共邮箱、网络平台、召开投资者见面会等多种渠道主动与股东特别是中小股东进行沟通和交流,充分听取中小股东的意见和诉求,及时答复中小股东关心的问题。
公司召开年度股东会审议年度利润分配方案时,可审议批准下一年中期现金分红的条件、比例上限、金额上限等。年度股东会审议的下一年中期分红上限不应超过相应期间归属于公司股东的净利润。董事会根据股东会决议在符合利润分配的条件下制定具体的中期分红方案。
现金利润分配方案应经出席股东会的股东所持表决权的二分之一以上通过,股票股利分配方案导致公司注册资本发生变化的,应经出席股东会的股东所持表决权的三分之二以上通过。
2、公司因出现利润分配政策规定的特殊情况而不按规定进行现金股利分配时,董事会应就其具体原因、公司留存收益的确切用途、预计投资收益及下一步为增强投资者回报水平拟采取的举措等事项进行专项说明,经独立董事发表明确意见后提交股东
会审议,并在公司指定媒体上予以披露。
3、公司调整利润分配方案,必须由董事会审议后提交股东会并经出席股东会的股东所持表决权的三分之二以上通过。股东会审议利润分配政策变更事项时,必须提供网络投票方式。
(三)发行人股东投票机制的建立情况
公司通过采用累积投票、中小投资者单独计票机制、网络投票、征集投票等方式,保障投资者尤其是中小投资者参与公司重大决策和选择管理者等事项的权利。
1、累积投票制度
根据《公司章程(草案)》《股东会议事规则》的相关规定,股东会就选举董事进行表决时,根据章程的规定或者股东会的决议,可以实行累积投票制。股东会选举两名以上独立董事时,应当实行累积投票制。
2、中小投资者单独计票机制
根据《公司章程(草案)》的相关规定,股东会审议影响中小投资者利益的重大事项时,对中小投资者表决应当单独计票。单独计票结果应当及时公开披露。
3、提供股东会网络投票方式
根据《公司章程(草案)》《股东会议事规则》的相关规定,公司召开股东会应当设置会场,以现场会议形式召开。公司还将根据相关规定提供网络投票的方式为股东参加股东会提供便利。股东通过上述方式参加股东会的,视为出席。现场会议时间、地点的选择应当便于股东参加。
4、征集投票权的相关安排
根据《公司章程(草案)》《股东会议事规则》的相关规定,公司董事会、独立董事和符合相关规定条件的股东可以征集股东投票权。征集股东投票权应当向被征集人充分披露具体投票意向等信息。禁止以有偿或者变相有偿的方式征集股东投票权。除法定条件外,公司不得对征集投票权提出最低持股比例限制。
六、与本次发行上市相关的重要承诺及履行情况
(一)本次发行前股东关于股份锁定、持股及减持意向的承诺
1、公司控股股东的承诺
公司控股股东联亚开曼就所持公司股份锁定事宜作出承诺如下:
(1)锁定期
1)自发行人股票上市之日起 36 个月内(以下简称“锁定期”),不转让或者委托他人管理本单位在本次发行及上市前直接或间接持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
2)发行人上市后 6 个月内发行人股票连续 20 个交易日的收盘价均低于发行人的股票发行价格,或者发行人股票上市后 6 个月期末(如该日非交易日,则为该日后的第一个交易日)收盘价低于发行人的股票发行价格,则本单位在本次发行及上市前直接或间接持有的发行人股份的锁定期将自动延长 6 个月。若发行人在 6 个月期间内已发生派息、送股、资本公积转增股本等除权除息事项,则上述收盘价格指发行人股票经调整后的价格。
在前述延长的股份锁定期内,本单位将不转让或者委托他人管理届时本单位直接或间接持有的发行人股份,也不要求发行人回购该部分股份。
(2)减持意向
本单位持续看好发行人业务前景,全力支持发行人发展,在锁定期内,将不会出售本次发行及上市前持有的发行人股份。如果在锁定期满后,本单位拟减持发行人股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,审慎制定股票减持计划。
1)减持的前提条件
在本单位所持发行人股份的锁定期届满后两年内,在满足以下条件的前提下,可进行减持:①上述锁定期届满且没有延长锁定期的相关情形,如有锁定延长期,则顺延;②未发生《上市公司股东减持股份管理暂行办法》《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的上市公司控股股东不得减持股份的情形。
2)减持的方式、数量、价格及期限
本单位承诺:①通过二级市场集中竞价交易方式减持的,在任意连续 90 个自然日内减持股份总数不超过发行人股份总数的 1%;②通过大宗交易方式减持的,在任意连续 90 个自然日内减持股份的总数不超过发行人股份总数的 2%;③通过协议转让方式减持的,单个受让方受让比例不低于发行人股份总数的 5%。如因本单位符合相关创投基金减持规定应按相应创投基金减持规定执行的或届时相关法律、法规另有规定的除外。
本单位所持发行人股票在锁定期满后两年内减持的价格应不低于发行人的股票发行价格。若在本单位减持前述股份前,发行人已发生派息、送股、资本公积转增股本等除权除息事项,减持价格应不低于发行人的股票发行价格经相应调整后的价格。
本单位承诺减持时将根据中国证监会、深圳证券交易所届时有效的相关法律、法规对信息披露的规定,在本单位持有发行人股份比例超过 5%期间,通过证券交易所集中竞价交易或者大宗交易首次减持股份的 15 个交易日前向深圳证券交易所报告减持计划并披露,通过其他方式减持发行人股份时,将按照中国证监会、深圳证券交易所届时适用的规则及时、准确地履行信息披露义务。
若发行人存在《上市公司股东减持股份管理暂行办法》或《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》中所规定的上市公司控股股东不得减持的情形的,本单位不减持公司股份。
(3)未履行承诺约束措施
如未履行上述承诺,本单位将在发行人股东会及中国证监会指定媒体上公开说明未履行的具体原因,并向发行人股东和社会公众投资者道歉;因本单位未履行上述承诺而获得的收入将全部归发行人所有,在获得该收入的五日内将该收入支付给发行人指定账户;如因未履行上述承诺给发行人或投资者造成损失的,将依法向发行人或其他投资者赔偿相关损失。
若监管规则发生变化,则本单位在锁定或减持发行人股份时将执行届时适用的最新监管规则。
2、公司实际控制人的承诺
公司实际控制人 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU及 ZHANG SHUQIANG(张书强)就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 36 个月内(以下简称“锁定期”),本人不转让或者委托他人管理本人在本次发行及上市前直接或间接持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
(2)发行人上市后 6 个月内发行人股票连续 20 个交易日的收盘价均低于发行人的股票发行价格,或者发行人股票上市后 6 个月期末(如该日非交易日,则为该日后的第一个交易日)收盘价低于发行人的股票发行价格,则本人在本次发行及上市前直接或间接持有的发行人股份的锁定期将自动延长 6 个月。若发行人在 6 个月期间内已发生派息、送股、资本公积转增股本等除权除息事项,则上述收盘价格指发行人股票经调整后的价格。
在前述延长的股份锁定期内,本人将不转让或者委托他人管理届时本人直接或间接持有的发行人股份,也不要求发行人回购该部分股份。
(3)本人在任职期间内(于本承诺中的所有股份锁定期结束后)每年转让的发行人股份数量将不超过本人持有发行人股份总数的 25%。如本人出于任何原因离职,则在离职后半年内,将不转让或者委托他人管理本人持有的发行人的股份。若本人于任期届满前离职,于本人就任时确定的任期内和任期届满后半年内,每年转让的股份不超过本人所持有的发行人股份总数的 25%。
在本人被认定为发行人实际控制人及担任发行人董事/监事/高级管理人员期间,本人将向发行人申报本人持有发行人股份数量及相应变动情况;本人持有发行人股份的持股变动申报工作将严格遵守《中华人民共和国公司法》《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》以及其他不时颁布实施的关于锁定期及锁定期满减持上市公司股票的相关法律、法规、规范性文件的规定。
(4)本人持续看好发行人业务前景,全力支持发行人发展,拟长期持有发行人股票。若本人拟减持本次发行及上市前已持有的发行人股份,将按照《中华人民共和国公司法》《中华人民共和国证券法》、证券监督管理部门及证券交易所的相关规定,明确并披露发行人的控制权安排,保证发行人持续稳定经营;且将在减持前按照相关规定通过发行人公告减持计划,在依法履行公告程序前不进行减持。
自锁定期届满之日起 24 个月内,若本人减持本人在本次发行及上市前已持有的发行人股份,减持价格应不低于发行人的股票发行价格。若在本人减持前述股份前,发行人已发生派息、送股、资本公积转增股本等除权除息事项,减持价格应不低于发行人的股票发行价格经相应调整后的价格。
(5)若存在《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》或《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的上市公司实际控制人、董事、高级管理人员不得减持的情形的,本人不减持发行人股份。
(6)如未履行上述承诺,本人将在发行人股东会及中国证监会指定媒体上公开说明未履行的具体原因,并向发行人股东和社会公众投资者道歉;因本人未履行上述承诺而获得的收入将全部归发行人所有,在获得该收入的五日内将该收入支付给发行人指定账户;如因未履行上述承诺给发行人或投资者造成损失的,将依法向发行人或其他投资者赔偿相关损失。
(7)若监管规则发生变化,则本人在锁定或减持发行人股份时将执行届时适用的最新监管规则。
(8)本人不因职务变更、离职等原因而放弃履行承诺。
3、公司原实际控制人之一 ZHANG SHUYI(张书毅)之配偶王悦承诺
公司原实际控制人之一 ZHANG SHUYI(张书毅)之配偶王悦就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 36 个月内(以下简称“锁定期”),不转让或者委托他人管理本人在本次发行及上市前直接或间接持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
(2)发行人上市后 6 个月内发行人股票连续 20 个交易日的收盘价均低于发行人的股票发行价格,或者发行人股票上市后 6 个月期末(如该日非交易日,则为该日后的第一个交易日)收盘价低于发行人的股票发行价格,则本人在本次发行及上市前直接或间接持有的发行人股份的锁定期将自动延长 6 个月。若发行人在 6 个月期间内已发生派息、送股、资本公积转增股本等除权除息事项,则上述收盘价格指发行人股票经调整后的价格。
若发行人股票在此期间发生除权、除息的,发行价格及减持股份数量将作相应调整。
4、公司员工持股平台承诺
公司员工持股平台南通联博、南通联嘉、南通联吉、南通联曦、南通联萌就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 36 个月内,不转让或者委托他人管理本单位在本次发行及上市前持有的发行人股份,也不要求发行人回购该部分股份。若因发行人进行权益分派等导致本单位持有的发行人股份发生变化的,本单位仍将遵守上述承诺。
(2)若本单位拟减持本次发行及上市前已持有的发行人股份,将按照《中华人民共和国公司法》《中华人民共和国证券法》、证券监督管理部门及证券交易所的相关规定履行公告程序,且将按相关规定通过发行人公告减持计划,在依法履行公告程序前不进行减持。
本单位减持所持有的发行人股份的价格将符合监管规则的规定以及本单位已作出的各项承诺。
(3)如未履行上述承诺,本单位将在发行人股东会及中国证监会指定媒体上公开说明未履行的具体原因,并向发行人股东和社会公众投资者道歉;因本单位未履行上述承诺而获得的收入将全部归发行人所有,在获得该收入的五日内将该收入支付给发行人指定账户;如因未履行上述承诺给发行人或投资者造成损失的,将依法向发行人或其他投资者赔偿相关损失。
(4)在本单位持有发行人股份期间,若监管规则发生变化,则本单位在锁定或减持发行人股份时将执行届时适用的最新监管规则。
5、公司其他股东承诺
公司股东君联晟源、厦门建发、丹青二期、Magic Sea、Ole Luk-Oie、服贸基金、
嘉兴萱玉、君联嘉运就所持公司股份锁定事宜作出承诺如下:
(1)锁定期
自发行人股票上市之日起 12 个月内(以下简称“锁定期”),不转让或者委托他人管理本单位在本次发行及上市前持有的发行人股份,也不要求发行人回购该部分股份。若因发行人进行权益分派等导致本单位持有的公司股份发生变化的,本单位仍将遵守上述承诺。
(2)减持意向
本单位持续看好发行人业务前景,全力支持发行人发展,在锁定期内,将不会出售本次发行及上市前持有的发行人股份。如果在锁定期满后,本单位拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,审慎制定股票减持计划。
1)减持的前提条件
在本单位所持发行人股份的锁定期届满后两年内,在满足以下条件的前提下,可进行减持:①上述锁定期届满且没有延长锁定期的相关情形,如有锁定延长期,则顺延;②未发生《上市公司股东减持股份管理暂行办法》《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的股东不得减持股份的情形。
2)减持的方式、数量、价格及期限
本单位承诺:①通过二级市场集中竞价交易方式减持的,在任意连续 90 个自然日内减持股份总数不超过发行人股份总数的 1%;②通过大宗交易方式减持的,在任意连续 个自然日内减持股份的总数不超过发行人股份总数的 ;③通过协议转让方式减持的,单个受让方受让比例不低于发行人股份总数的 5%。如因本单位符合相关创投基金减持规定应按相应创投基金减持规定执行的或届时相关法律、法规另有规定的除外。
本单位所持发行人股票在锁定期满后两年内减持的价格应根据减持当时的二级市场价格确定。
本单位承诺减持时将根据中国证监会、深圳证券交易所届时有效的相关法律、法规对信息披露的规定,在本单位持有公司股份比例超过 5%期间,通过证券交易所集中竞价交易或大宗交易首次减持股份的 15 个交易日前向深圳证券交易所报告减持计划并披露,通过其他方式减持公司股份时,将按照中国证监会、深圳证券交易所届时适用的规则及时、准确地履行信息披露义务。
(3)未履行承诺约束措施
如未履行上述承诺,本单位将在公司股东会及中国证监会指定媒体上公开说明未履行的具体原因,并向公司股东和社会公众投资者道歉;因本单位未履行上述承诺而获得的收入将全部归公司所有,在获得该收入的五日内将该收入支付给公司指定账户;如因未履行上述承诺给公司或投资者造成损失的,将依法向公司或其他投资者赔偿相关损失。
在本单位持有发行人股份期间,若监管规则发生变化,则本单位在锁定或减持发行人股份时将执行届时适用的最新监管规则。
公司股东 Highsino就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 12 个月内,不转让或者委托他人管理本单位在本次发行及上市前持有的发行人股份,也不要求发行人回购该部分股份。若因发行人进行权益分派等导致本单位持有的公司股份发生变化的,本单位仍将遵守上述承诺。
(2)如未履行上述承诺,本单位将在公司股东会及中国证监会指定媒体上公开说明未履行的具体原因,并向公司股东和社会公众投资者道歉;因未履行上述承诺而获得的收入将全部归公司所有,在获得该收入的五日内将该收入支付给公司指定账户;如因未履行上述承诺给公司或投资者造成损失的,将依法向公司或其他投资者赔偿相关损失。
( )在本单位持有发行人股份期间,若监管规则发生变化,则本单位在锁定或减持发行人股份时将执行届时适用的最新监管规则。
6、公司董事、高级管理人员承诺
公司董事、高级管理人员 ZHANG GUOHUA(张国华)、PINNAMARAJUPRASADRAJU 及 ZHANG SHUQIANG(张书强)就所持公司股份锁定事宜作出的承诺,详见本节之“六、与本次发行上市相关的重要承诺及履行情况”之“(一)本次发行前股东关于股份锁定、持股及减持意向的承诺”之“2、公司实际控制人的承诺”。
发行前股东关于股份锁定、持股及减持意向的承诺”之“2、公司实际控制人的承诺”。
公司董事、高级管理人员 HU TINGMO(胡廷默)就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 36 个月内(以下简称“锁定期”),本人不转让或者委托他人管理本人在本次发行及上市前直接或间接持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
(2)发行人上市后 6 个月内发行人股票连续 20 个交易日的收盘价均低于发行人的股票发行价格,或者发行人股票上市后 6 个月期末(如该日非交易日,则为该日后的第一个交易日)收盘价低于发行人的股票发行价格,则本人在本次发行及上市前直接或间接持有的发行人股份的锁定期将自动延长 6 个月。若发行人在 6 个月期间内已发生派息、送股、资本公积转增股本等除权除息事项,则上述收盘价格指发行人股票经调整后的价格。
(3)除遵守前述关于股份锁定的承诺外,本人在任职期间内(于本承诺中的所有股份锁定期结束后)每年转让的发行人股份数量将不超过本人持有发行人股份总数的25%。如本人出于任何原因离职,则在离职后半年内,将不转让或者委托他人管理本人持有的发行人的股份。若本人于任期届满前离职,于本人就任时确定的任期内和任期届满后半年内,每年转让的股份不超过本人所持有的发行人股份总数的 25%。
(4)在本人担任公司董事期间,本人将向发行人申报本人持有发行人股份数量及相应变动情况;本人持有发行人股份的持股变动申报工作将严格遵守《中华人民共和国公司法》《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》《深圳证券交易所创业板股票上市规则》及《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》以及其他不时颁布实施的关于锁定期及锁定期满减持上市公司股票的相关法律、法规、规范性文件的规定。
( )若本人减持本次发行及上市前已持有的发行人股份的,减持价格将根据当时的二级市场价格确定,并符合相关法律、法规、部门规章、规范性文件及证券监管机构要求(以下统称“监管规则”)的规定以及本人已作出的各项承诺。自锁定期届满之日起 24 个月内,若本人减持本人在本次发行及上市前已持有的发行人股份,减持价格应不低于发行人的股票发行价格。若在本人减持前述股份前,发行人已发生派息、送股、资本公积转增股本等除权除息事项,减持价格应不低于发行人的股票发行价格经相应调整后的价格。
(6)若存在《上市公司股东减持股份管理暂行办法》《上市公司董事、监事和高级管理人员所持本公司股份及其变动管理规则》或《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的上市公司董事、高级管理人员不得减持的情形的,本人不减持公司股份。
(7)若监管规则发生变化,则本人在锁定或减持发行人股份时将执行届时适用的最新监管规则。
(8)本人不因职务变更、离职等原因而放弃履行承诺。
公司其他董事曹坚就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市之日起 12 个月内(以下简称“锁定期”),本人不转让或者委托他人管理本人在本次发行及上市前持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
(2)发行人上市后 6 个月内发行人股票连续 20 个交易日的收盘价均低于发行人的股票发行价格,或者发行人股票上市后 6 个月期末(如该日非交易日,则为该日后的第一个交易日)收盘价低于发行人的股票发行价格,则本人在本次发行及上市前持有的发行人股份的锁定期将自动延长 6 个月。若发行人在 6 个月期间内已发生派息、送股、资本公积转增股本等除权除息事项,则上述收盘价格指发行人股票经调整后的价格。
(3)除遵守前述关于股份锁定的承诺外,本人在任职期间内(于本承诺中的所有股份锁定期结束后)每年转让的发行人股份数量将不超过本人持有发行人股份总数的25%。如本人出于任何原因离职,则在离职后半年内,将不转让或者委托他人管理本人持有的发行人的股份。若本人于任期届满前离职,于本人就任时确定的任期内和任期届满后半年内,每年转让的股份不超过本人所持有的发行人股份总数的 25%。
(4)在本人担任公司董事期间,本人将向发行人申报本人持有发行人股份数量及相应变动情况;本人持有发行人股份的持股变动申报工作将严格遵守《中华人民共和国公司法》《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》《深圳证券交易所创业板股票上市规则》及《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》以及其他不时颁布实施的关于锁定期及锁定期满减持上市公司股票的相关法律、法规、规范性文件的规定。
(5)若本人减持本次发行及上市前已持有的发行人股份的,减持价格将根据当时的二级市场价格确定,并符合相关法律、法规、部门规章、规范性文件及证券监管机构要求(以下统称“监管规则”)的规定以及本人已作出的各项承诺。自锁定期届满之日起 24 个月内,若本人减持本人在本次发行及上市前已持有的发行人股份,减持价格应不低于发行人的股票发行价格。若在本人减持前述股份前,发行人已发生派息、送股、资本公积转增股本等除权除息事项,减持价格应不低于发行人的股票发行价格经相应调整后的价格。
(6)若存在《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》或《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的上市公司董事不得减持的情形的,本人不减持公司股份。
(7)若监管规则发生变化,则本人在锁定或减持发行人股份时将执行届时适用的最新监管规则。
(8)本人不因职务变更、离职等原因而放弃履行承诺。
7、公司取消设置监事会前的在任监事承诺
公司取消设置监事会前的在任监事就所持公司股份锁定事宜作出承诺如下:
(1)自发行人股票上市交易之日起 36 个月内(以下简称“锁定期”),本人不转让或者委托他人管理本人在本次发行及上市前直接或间接持有的发行人股份(以下简称“首发前股份”),也不要求发行人回购该部分股份。
(2)除遵守前述关于股份锁定的承诺外,本人在任职期间内(于本承诺中的所有股份锁定期结束后)每年转让的发行人股份数量将不超过本人直接或间接持有发行人股份总数的 25%。如本人出于任何原因离职,则在离职后半年内,将不转让或者委托他人管理本人直接或间接持有的发行人的股份。若本人于任期届满前离职,于本人就任时确定的任期内和任期届满后半年内,每年转让的股份不超过本人直接或间接所持
有的发行人股份总数的 25%。
(3)在本人担任公司监事期间,本人将向发行人申报本人直接或间接持有发行人股份数量及相应变动情况;本人直接或间接持有发行人股份的持股变动申报工作将严格遵守《中华人民共和国公司法》《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》《深圳证券交易所创业板股票上市规则》及《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》以及其他不时颁布实施的关于锁定期及锁定期满减持上市公司股票的相关法律、法规、规范性文件的规定。
(4)若存在《上市公司股东减持股份管理暂行办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》或《深圳证券交易所上市公司自律监管指引第 18 号——股东及董事、高级管理人员减持股份》规定的上市公司监事不得减持的情形的,本人不减持公司股份。
(5)若监管规则发生变化,则本人在锁定或减持发行人股份时将执行届时适用的最新监管规则。
(6)本人不因职务变更、离职等原因而放弃履行承诺。
(二)关于业绩下滑后延长锁定期的承诺
1、公司控股股东的承诺
公司控股股东联亚开曼就发行人业绩下滑后延长锁定期事宜作出承诺如下:
发行人若出现上市当年及之后第二年、第三年较上市前一年净利润(指“扣除非经常性损益后归母净利润”,下同)下滑 50%以上情形的,本单位将按以下方式延长届时所持股份(指“本单位上市前取得,上市当年及之后第二年、第三年年报披露时仍持有的发行人股份”,下同)的锁定期限:
(1)发行人上市当年较上市前一年净利润下滑 50%以上的,延长本单位届时所持股份锁定期限 6个月;
(2)发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本单位届时所持股份锁定期限 6个月;
(3)发行人上市第三年较上市前一年净利润下滑 50%以上的,在前两项基础上延
长本单位届时所持股份锁定期限 6个月。
在前述延长的股份锁定期内,本单位将不转让或者委托他人管理本单位届时所持股份,也不要求发行人回购该部分股份。
2、公司实际控制人的承诺
公司实际控制人 ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU及 ZHANG SHUQIANG(张书强)就发行人业绩下滑后延长锁定期事宜作出承诺如下:
发行人若出现上市当年及之后第二年、第三年较上市前一年净利润(指“扣除非经常性损益后归母净利润”,下同)下滑 50%以上情形的,本人将按以下方式延长届时所持股份(指“本人上市前取得,上市当年及之后第二年、第三年年报披露时仍持有的发行人股份”,下同)的锁定期限:
(1)发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人届时所持股份锁定期限 6个月;
(2)发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人届时所持股份锁定期限 6个月;
(3)发行人上市第三年较上市前一年净利润下滑 50%以上的,在前两项基础上延长本人届时所持股份锁定期限 6个月。
在前述延长的股份锁定期内,本人将不转让或者委托他人管理本人届时所持股份,也不要求发行人回购该部分股份。
3、公司员工持股平台的承诺
公司员工持股平台南通联博、南通联嘉、南通联吉、南通联曦、南通联萌就发行人业绩下滑后延长锁定期事宜作出承诺如下:
发行人若出现上市当年及之后第二年、第三年较上市前一年净利润(指“扣除非经常性损益后归母净利润”,下同)下滑 50%以上情形的,本单位将按以下方式延长届时所持股份(指“本单位上市前取得,上市当年及之后第二年、第三年年报披露时仍持有的发行人股份”,下同)的锁定期限:
(1)发行人上市当年较上市前一年净利润下滑 50%以上的,延长本单位届时所持股份锁定期限 6个月;
(2)发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本单位届时所持股份锁定期限 6个月;
(3)发行人上市第三年较上市前一年净利润下滑 50%以上的,在前两项基础上延长本单位届时所持股份锁定期限 6个月。
在前述延长的股份锁定期内,本单位将不转让或者委托他人管理本单位届时所持股份,也不要求发行人回购该部分股份。
(三)关于稳定股价的预案及承诺
1、稳定股价的预案
(1)本预案的有效期
本预案自公司首次公开发行股票并上市之日起三年内有效。
(2)启动和停止股价稳定措施的具体条件和程序
1)启动条件及程序:本次发行及上市后三年内,当公司股票连续 20 个交易日的收盘价低于公司最近一期经审计的每股净资产时(如公司发生利润分配、资本公积转增股本、增发、配股等情况,收盘价相应进行调整,下同),应当在 10 日内召开董事会,在董事会决议公告之日起 日内召开股东会,审议稳定股价具体方案,明确该等具体方案的实施期间,并在股东会审议通过该等方案后的 10 个交易日内启动稳定股价具体方案的实施。
2)停止条件:在稳定股价具体方案的实施期间内,如公司股票连续 3 个交易日收盘价高于公司最近一期经审计的每股净资产时,将停止实施股价稳定措施。稳定股价具体方案实施期满后,如再次发生上述第 1 项的启动条件,则再次启动稳定股价措施。
(3)具体措施和方案
公司、公司控股股东、实际控制人、在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员为承担稳定公司股价的义务的主体。除非后一顺位义务主体自愿优先于或同时与在先顺位义务主体承担稳定股价的义务,否则稳定股价措施的实施将按照如下顺位依次进行:①公司回购股票;②控股股东、实际控制人增持公司股票;③在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员增持公司股票。
在不影响公司上市条件的前提下,可采取如下具体措施及方案:
1)公司稳定股价的具体措施
①当触发前述股价稳定措施的启动条件时,公司应依照法律、法规、规范性文件、公司章程及公司内部治理制度的规定,制定股份回购方案,向社会公众股东回购公司部分股票,并保证股价稳定措施实施后,公司的股权分布仍符合上市条件。
②本公司以集中竞价交易方式、要约方式或证券监督管理部门认可的其他方式回购公司社会公众股份,回购价格应不超过公司最近一期经审计的每股净资产,且公司单一会计年度用于稳定股价的回购资金累计不超过上一个会计年度经审计归属于母公司股东净利润的 50%。如果公司股份已经不满足启动稳定公司股价措施条件的,公司可不再实施向社会公众股东回购股份。
2)控股股东、实际控制人稳定股价的具体措施
以下事项将触发公司控股股东、实际控制人稳定股价(即,对公司股票进行增持)的义务:①当发行人出现需要采取股价稳定措施的情形,而回购股票将导致发行人不满足法定上市条件或回购股票议案未获得股东会批准等导致无法实施股票回购的,且控股股东、实际控制人增持股票不会致使发行人将不满足法定上市条件;②公司实施股票回购计划后,公司股票的收盘价格仍无法稳定在公司最近一期经审计的每股净资产之上且持续连续 5 个交易日以上;或③控股股东、实际控制人自愿优先于或同时与在先顺位义务主体承担稳定股价的义务。
控股股东、实际控制人应在前述启动条件触发后的 个交易日内,积极采取下述措施以稳定公司股价,并保证股价稳定措施实施后,公司的股权分布仍符合上市条件:
①将其拟增持股票的具体计划(内容包括但不限于增持股数区间、计划的增持价格上限、完成时效等)通知公司;
②通过二级市场以集中竞价方式或其他合法方式增持公司股票。
控股股东、实际控制人在 12 个月内增持公司的股票不超过公司已发行股票的 2%;控股股东、实际控制人单次或累计 12 个月内用于股票增持的资金总额,不高于其上一年度自公司所获得税后现金分红金额的 30%。
增持的价格原则上不超过公司最近一期经审计的每股净资产。
3)在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员稳定股价的具体措施
以下事项将触发在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员增持公司股份的义务:①当发行人出现需要采取股价稳定措施的情形,而公司回购股票及控股股东、实际控制人增持公司股份将导致发行人不满足法定上市条件或者出现公司回购股票及控股股东、实际控制人增持公司股份均无法实施的情形;②公司及公司控股股东、实际控制人均已采取股价稳定措施,而公司股票的收盘价格仍无法稳定在公司最近一期经审计的每股净资产之上且持续连续 5 个交易日以上;或③在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员自愿优先于或同时与在先顺位义务主体承担稳定股价的义务。
在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员应在前述启动条件触发后的 10 个交易日内,积极采取下述措施以稳定公司股价,并保证股价稳定措施实施后,公司的股权分布仍符合上市条件:
①将其拟增持股票的具体计划(内容包括但不限于增持股数区间、计划的增持价格上限、完成时效等)通知公司;
②通过二级市场以集中竞价方式或其他合法方式增持公司股票。
在公司领取薪酬和/或津贴的董事(独立董事除外)和高级管理人员单次或累计12 个月用于增持公司股票的资金总额不超过该等董事、高级管理人员上一会计年度自公司领取的税后现金分红(如有)、薪酬(如有)和津贴(如有)合计金额的 30%。
增持的价格原则上不超过公司最近一期经审计的每股净资产。
(4)本预案的修订权限
任何对本预案的修订均应经公司股东会审议通过。
(5)本预案的执行
1)公司、公司控股股东、实际控制人、公司董事及高级管理人员在履行上述回购或增持义务时,应按照公司章程、上市公司回购股份、上市公司控股股东、实际控制人增持股份、上市公司董事及高级管理人员增持股份等相关监管规则履行相应的信息披露义务。
2)本预案适用于公司上市后三年内选举或聘任的董事、高级管理人员。公司选举或聘任董事、高级管理人员时,应要求其就此做出书面承诺,并要求其按照公司首次公开发行上市时董事、高级管理人员的承诺提出未履行承诺的约束措施。
(6)本预案的约束措施
在启动股价稳定措施的条件满足时,如公司、控股股东、实际控制人、董事、高级管理人员未采取上述稳定股价的具体措施,该等单位及人员承诺接受以下约束措施:
1)将在公司股东会及中国证监会指定报刊上公开说明未采取上述稳定股价措施的具体原因并向公司股东和社会公众投资者道歉。
2)向投资者提出补充承诺或替代承诺,以尽可能保护投资者的权益。
3)如未履行上述承诺事项,致使投资者在证券交易中遭受损失的,将依法赔偿投资者损失。
4)如公司控股股东、实际控制人、董事、高级管理人员未履行增持公司股份的义务,公司有权延迟发放或扣减前述主体应履行其增持义务相等金额的应付现金分红、薪酬,直至前述主体履行其增持义务。
2、公司关于稳定股价的承诺
公司就稳定股价作出如下承诺:
在触发《首次公开发行股票并上市后三年内稳定股价预案》中所规定的稳定股价措施的启动条件时,公司应采取如下措施:
(1)依照法律、法规、规范性文件、公司章程及公司内部治理制度的规定,制定股份回购方案,向社会公众股东回购公司部分股票,并保证股价稳定措施实施后,公司的股权分布仍符合上市条件。
(2)以集中竞价交易方式、要约方式或证券监督管理部门认可的其他方式回购公司社会公众股份,回购价格应不超过公司最近一期经审计的每股净资产,且公司单一会计年度用于稳定股价的回购资金累计不超过上一个会计年度经审计归属于母公司股东净利润的 50%。
本公司同意就上述稳定股价措施接受以下约束:
(1)将在公司股东会及中国证监会指定报刊上公开说明未采取上述稳定股价措施的具体原因并向公司股东及社会公众投资者道歉;
(2)向投资者提出补充承诺或替代承诺,以尽可能保护投资者的权益;
(3)如未履行上述承诺事项,致使投资者在证券交易中遭受损失的,将依法赔偿投资者损失。
3、公司控股股东、实际控制人关于稳定股价的承诺
公司控股股东、实际控制人就稳定股价作出如下承诺:
在不迟于发行人《首次公开发行股票并上市后三年内稳定股价预案》中所规定的实际控制人稳定股价措施的启动条件触发后的 10 个交易日内,本单位/本人将根据发行人股东会审议通过的稳定股价具体方案,积极采取下述措施以稳定发行人股价,并保证股价稳定措施实施后,发行人的股权分布仍符合上市条件:
(1)将增持股票的具体计划(包括但不限于增持股数区间、计划的增持价格上限、完成时效等)通知发行人后,通过二级市场以集中竞价方式或其他合法方式增持公司股票。其中,本单位/本人在 12 个月内增持发行人的股票不超过发行人已发行股票的2%;单次或累计 12 个月内用于股票增持的资金总额,不高于上一年度自发行人处所获得税后现金分红金额的 30%。增持发行人股份方案公告后,如果发行人股价已经不满足启动稳定发行人股价措施条件的,可以终止增持股份;
(2)若实际控制人稳定股价措施的启动条件已触发,本单位/本人不因在发行人股东会审议稳定股价具体方案及方案实施期间内不再作为发行人实际控制人而拒绝实施上述稳定股价的措施。
本单位/本人同意就上述稳定股价措施接受以下约束:
(1)将在发行人股东会及中国证监会指定报刊上公开说明未采取上述稳定股价措施的具体原因并向发行人股东及社会公众投资者道歉;
(2)向投资者提出补充承诺或替代承诺,以尽可能保护投资者的权益;
(3)如未履行上述承诺事项,致使投资者在证券交易中遭受损失的,将依法赔偿投资者损失;
(4)如未履行增持发行人股份的义务,发行人有权迟延发放或扣减其应履行其增
持义务相等金额的应付现金分红、薪酬,直至其履行其增持义务。
4、公司董事(不包括外部董事和独立董事)、高级管理人员关于稳定股价的承诺
公司董事(不包括外部董事和独立董事)、高级管理人员就稳定股价作出如下承诺:
在不迟于发行人《首次公开发行股票并上市后三年内稳定股价预案》中所规定的董事/高级管理人员稳定股价措施的启动条件触发后的 10 个交易日内,本人将根据发行人股东会审议通过的稳定股价具体方案,积极采取下述措施以稳定发行人股价,并保证股价稳定措施实施后,发行人的股权分布仍符合上市条件:
(1)将增持股票的具体计划(包括但不限于增持股数区间、计划的增持价格上限、完成时效等)通知发行人后,通过二级市场以集中竞价方式或其他合法方式增持公司股票。其中,本人单次或累计 12 个月用于增持发行人股票的资金总额不超过本人上一会计年度自发行人领取的税后现金分红(如有)、薪酬(如有)和津贴(如有)合计金额的 30%。增持发行人股份方案公告后,如果发行人股价已经不满足启动稳定发行人股价措施条件的,可以终止增持股份;
(2)若董事/高级管理人员稳定股价措施的启动条件已触发,本人不因在发行人股东会审议稳定股价具体方案及方案实施期间内职务变更、离职等情形而拒绝实施上述稳定股价的措施。
本人同意就上述稳定股价措施接受以下约束:
(1)将在发行人股东会及中国证监会指定报刊上公开说明未采取上述稳定股价措施的具体原因并向发行人股东及社会公众投资者道歉;
(2)向投资者提出补充承诺或替代承诺,以尽可能保护投资者的权益;
(3)如未履行上述承诺事项,致使投资者在证券交易中遭受损失的,将依法赔偿投资者损失;
( )如未履行增持发行人股份的义务,发行人有权迟延发放或扣减其应履行其增持义务相等金额的应付现金分红、薪酬,直至其履行其增持义务。
(四)关于对欺诈发行上市的股份购回承诺
1、公司关于欺诈发行上市的股份购回的承诺
公司对欺诈发行上市的股份购回事宜作出承诺如下:
(1)保证发行人本次发行及上市不存在任何欺诈发行的情形。
(2)如发行人不符合发行上市条件,以欺骗手段骗取发行注册并已经发行上市的,本承诺人将在中国证监会等有权部门确认后 5 个工作日内启动股份购回程序,购回发行人本次发行的全部新股。
2、公司控股股东关于欺诈发行上市的股份购回的承诺
公司控股股东对欺诈发行上市的股份购回事宜作出承诺如下:
(1)保证发行人本次发行及上市不存在任何欺诈发行的情形。
(2)如发行人不符合发行上市条件,以欺骗手段骗取发行注册并已经发行上市的,本单位将在中国证监会等有权部门确认后 5 个工作日内启动股份购回程序,购回发行人本次发行的全部新股。
3、公司实际控制人关于欺诈发行上市的股份购回的承诺
公司实际控制人对欺诈发行上市的股份购回事宜作出承诺如下:
(1)保证发行人本次发行及上市不存在任何欺诈发行的情形。
(2)如发行人不符合发行上市条件,以欺骗手段骗取发行注册并已经发行上市的,本人将在中国证监会等有权部门确认后 5 个工作日内启动股份购回程序,购回发行人本次发行的全部新股。
(五)填补被摊薄即期回报的措施及承诺
1、公司关于填补被摊薄即期回报的承诺
公司就填补被摊薄即期回报事宜承诺如下:
(1)迅速提升本公司整体实力,提升本公司核心竞争力。
(2)加强内部控制,提高经营效率,降低营业成本,从而进一步提升本公司的盈利能力。
(3)加强募集资金管理,保证募集资金到位后,本公司将严格按照本公司募集资金使用和管理制度对募集资金进行使用管理,同时合理安排募集资金投入过程中的时间进度安排,将短期闲置的资金用作补充营运资金,提高该部分资金的使用效率,节约财务费用,从而进一步提高本公司的盈利能力。
(4)加快募投项目进度,尽量缩短募集资金投资项目收益实现的时间,从而在未来达产后可以增加股东的分红回报。
(5)重视对股东的回报,保障股东的合法权益。本公司已在本次发行后适用的本公司章程中对利润分配政策进行了详细规定,本公司将严格按照本次发行后适用的本公司章程的规定进行利润分配,优先采用现金分红方式进行利润分配。
(6)若本公司违反前述承诺或拒不履行前述承诺的,本公司将在股东会及中国证监会指定报刊公开作出解释并道歉,并接受中国证监会和证券交易所对本公司作出相关处罚或采取相关管理措施;对本公司股东造成损失的,本公司将给予充分、及时而有效的补偿。
(7)自本承诺函出具日至本公司首次公开发行股票并上市之日,若中国证监会或深圳证券交易所作出关于填补回报措施及其承诺的其他新的监管规定的,且本公司已做出的承诺不能满足该等规定时,本公司届时将按照相关规定出具补充承诺。
2、公司控股股东关于填补被摊薄即期回报的承诺
公司控股股东就填补被摊薄即期回报事宜承诺如下:
(1)本单位将不会越权干预公司的经营管理活动,不侵占公司利益,前述承诺是无条件且不可撤销的。
(2)若本单位违反前述承诺或拒不履行前述承诺的,本单位将在股东会及中国证监会指定报刊公开作出解释并道歉,并接受中国证监会和证券交易所对本单位作出相关处罚或采取相关管理措施;对公司或股东造成损失的,本单位将给予充分、及时而有效的补偿。
(3)自本承诺函出具日至公司首次公开发行股票并上市之日,若中国证监会或深圳证券交易所作出关于填补回报措施及其承诺的其他新的监管规定的,且本单位已做出的承诺不能满足该等规定时,本单位届时将按照相关规定出具补充承诺。
3、公司实际控制人关于填补被摊薄即期回报的承诺
公司实际控制人就填补被摊薄即期回报事宜承诺如下:
(1)本人将不会越权干预公司的经营管理活动,不侵占公司利益,前述承诺是无条件且不可撤销的。
(2)若本人违反前述承诺或拒不履行前述承诺的,本人将在股东会及中国证监会指定报刊公开作出解释并道歉,并接受中国证监会和证券交易所对本人作出相关处罚或采取相关管理措施;对公司或股东造成损失的,本人将给予充分、及时而有效的补偿。
(3)自本承诺函出具日至公司首次公开发行股票并上市之日,若中国证监会或深圳证券交易所作出关于填补回报措施及其承诺的其他新的监管规定的,且本人已做出的承诺不能满足该等规定时,本人届时将按照相关规定出具补充承诺。
4、公司董事、高级管理人员关于填补被摊薄即期回报的承诺
(1)不无偿或以不公平条件向其他单位或者个人输送利益,也不采用其他方式损害公司利益;
(2)对本人的职务消费行为进行约束;
(3)不动用公司资产从事与本人履行职责无关的投资、消费活动;
(4)本人将在自身职责和权限范围内,全力促使公司由董事会或薪酬与考核委员会制定的薪酬制度与公司填补回报措施的执行情况相挂钩;
(5)如未来公司拟实施股权激励,本人将在自身职责和权限范围内,全力促使拟实施的股权激励行权条件与公司填补回报措施的执行情况相挂钩;
(6)本人将根据未来中国证监会、证券交易所等监管机构出台的规定,积极采取一切必要、合理措施,使发行人填补回报措施能够得到有效的实施;本人将切实履行公司制定的有关填补回报措施以及本人对此作出的任何有关填补回报措施的承诺,若本人违反前述承诺或拒不履行前述承诺的,本人将在股东会及中国证监会指定报刊公开作出解释并道歉,并接受中国证监会和证券交易所对本人作出相关处罚或采取相关管理措施;对发行人或股东造成损失的,本人将给予充分、及时而有效的补偿。
(7)自本承诺函出具日至公司首次公开发行股票并上市之日,若中国证监会或深圳证券交易所作出关于填补回报措施及其承诺的其他新的监管规定的,且本人已做出的承诺不能满足该等规定时,本人届时将按照相关规定出具补充承诺。
(六)关于股份回购及股份购回的承诺
1、公司关于股份回购及股份购回的承诺
公司就股份回购及股份购回作出如下承诺:
(1)发行人本次公开发行及上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏。
(2)若发行人的招股说明书有虚假记载、误导性陈述或者重大遗漏,导致对判断发行人是否符合法律规定的发行条件构成重大、实质影响的,发行人将在证券监督管理部门作出上述认定时,及时提出股份回购预案,并提交董事会、股东会讨论,依法回购首次公开发行的新股(不含原股东公开发售的股份),回购价格按照发行价(若公司股票在此期间发生派息、送股、资本公积转增股本等除权除息事项的,发行价应相应调整)加算银行同期存款利息确定,并根据相关法律、法规规定的程序实施。在实施上述股份回购时,如法律法规、公司章程等另有规定的,从其规定。
2、公司控股股东关于股份回购及股份购回的承诺
公司控股股东就股份回购及股份购回作出如下承诺:
(1)发行人本次公开发行及上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏。
( )若发行人的招股说明书有虚假记载、误导性陈述或者重大遗漏,导致对判断发行人是否符合法律规定的发行条件构成重大、实质影响的,本单位将在证券监督管理部门作出上述认定时,及时提出股份回购预案,并提交董事会、股东会讨论,依法回购已转让的原限售股份。
( )在实施上述股份回购时,如法律法规、公司章程等另有规定的,从其规定。当发生上述情形时,本单位承诺将督促公司履行股份回购事宜的决策程序,并在公司召开股东会对回购股份作出决议时,承诺就该等回购事宜在股东会中投赞成票。
3、公司实际控制人关于股份回购及股份购回的承诺
公司实际控制人就股份回购及股份购回作出如下承诺:
(1)发行人本次公开发行及上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏。
(2)若发行人的招股说明书有虚假记载、误导性陈述或者重大遗漏,导致对判断发行人是否符合法律规定的发行条件构成重大、实质影响的,本人将在证券监督管理部门作出上述认定时,及时提出股份回购预案,并提交董事会、股东会讨论,依法回购已转让的原限售股份。
1、公司关于依法承担赔偿或补偿责任的承诺 公司就依法承担赔偿或补偿责任作出如下承诺: 本公司承诺本次发行并上市的招股说明书、发行申请文件及其他信息披露资料不 存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性和完整性承担个别和 连带的法律责任。 如招股说明书及发行申请文件存在虚假记载、误导性陈述或者重大遗漏,致使投 资者在买卖本公司股票的证券交易中遭受损失的,本公司将依法赔偿投资者的损失。 具体措施为:在中国证监会或深圳证券交易所对本公司作出正式的行政处罚决定书并 认定本公司存在上述违法行为后,本公司将安排对提出索赔要求的公众投资者进行登 记,并在查实其主体资格及损失金额后及时支付赔偿金。
2、公司控股股东关于依法承担赔偿或补偿责任的承诺 公司控股股东就依法承担赔偿或补偿责任作出如下承诺:
3、在实施上述股份回购时,如法律法规、公司章程等另有规定的,从其规定。当发生上述情形时,本人承诺将督促公司履行股份回购事宜的决策程序,并在公司召开股东会对回购股份作出决议时,承诺就该等回购事宜在股东会中投赞成票。
(七)关于利润分配的承诺
公司承诺:
将严格执行 2025 年第三次临时股东大会审议通过的上市后适用的《公司章程(草案)》中关于利润分配政策的规定,积极实施利润分配政策,注重对股东的合理回报并兼顾发行人的可持续发展,保持发行人利润分配政策的连续性和稳定性。
(八)依法承担赔偿或补偿责任的承诺
1、公司关于依法承担赔偿或补偿责任的承诺
公司就依法承担赔偿或补偿责任作出如下承诺:
本公司承诺本次发行并上市的招股说明书、发行申请文件及其他信息披露资料不存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性和完整性承担个别和连带的法律责任。
如招股说明书及发行申请文件存在虚假记载、误导性陈述或者重大遗漏,致使投资者在买卖本公司股票的证券交易中遭受损失的,本公司将依法赔偿投资者的损失。具体措施为:在中国证监会或深圳证券交易所对本公司作出正式的行政处罚决定书并认定本公司存在上述违法行为后,本公司将安排对提出索赔要求的公众投资者进行登记,并在查实其主体资格及损失金额后及时支付赔偿金。
2、公司控股股东关于依法承担赔偿或补偿责任的承诺
公司控股股东就依法承担赔偿或补偿责任作出如下承诺:
本单位承诺发行人本次发行并上市的招股说明书、发行申请文件及其他信息披露资料不存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性、完整性承担个别和连带的法律责任。
若中国证监会、深圳证券交易所或其他有权部门认定招股说明书及发行申请文件所载内容存在任何虚假记载、误导性陈述或者重大遗漏之情形,且该等情形对判断发行人是否符合法律规定的发行条件构成重大且实质影响的,则本单位承诺将承担相应法律责任。
若招股说明书及发行申请文件所载内容存在虚假记载、误导性陈述或者重大遗漏,致使投资者在证券发行和交易中遭受损失的,本单位将依法赔偿投资者损失。
3、公司实际控制人关于依法承担赔偿或补偿责任的承诺
公司控制人就依法承担赔偿或补偿责任作出如下承诺:
本人承诺发行人本次发行并上市的招股说明书、发行申请文件及其他信息披露资料不存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性、完整性承担个别和连带的法律责任。
若中国证监会、深圳证券交易所或其他有权部门认定招股说明书及发行申请文件所载内容存在任何虚假记载、误导性陈述或者重大遗漏之情形,且该等情形对判断发行人是否符合法律规定的发行条件构成重大且实质影响的,则本人承诺将承担相应法律责任。
若招股说明书及发行申请文件所载内容存在虚假记载、误导性陈述或者重大遗漏,致使投资者在证券发行和交易中遭受损失的,本人将依法赔偿投资者损失。
4、公司董事、取消设置监事会前的在任监事、高级管理人员关于依法承担赔偿或补偿责任的承诺
公司董事、取消设置监事会前的在任监事、高级管理人员就依法承担赔偿或补偿责任作出如下承诺:
本人承诺本次发行并上市的招股说明书、发行申请文件及其他信息披露资料不存在虚假记载、误导性陈述或重大遗漏,并对其真实性、准确性、完整性承担相应的法律责任。
若公司的招股说明书、发行申请文件及其他信息披露资料存在虚假记载、误导性陈述或者重大遗漏,致使投资者在证券发行和交易中遭受损失的,本人将在证券监管部门依法对上述事实作出认定或处罚决定后依法赔偿投资者损失。
(九)关于未履行相关承诺约束措施的承诺
1、公司关于未能履行承诺时约束措施的承诺
公司关于未能履行承诺时约束措施作出如下承诺:
(1)本公司将严格履行在本次发行及上市过程中所作出的全部公开承诺事项(以下简称“承诺事项”)中的各项义务和责任。
(2)若本公司非因不可抗力原因导致未能履行承诺事项中各项义务或责任,本公司将在股东会及中国证监会指定报刊上公开说明并向股东和社会投资者道歉,披露承诺事项未能履行原因,提出补充承诺或替代承诺等处理方案,并依法承担相关法律责任,承担相应赔偿金额;自本公司完全消除其未履行相关承诺事项所有不利影响之前,本公司不得以任何形式向董事、监事及高级管理人员增加薪资或津贴或分配红利或派发红股(如有)。
(3)若本公司因不可抗力原因导致未能履行承诺事项中各项义务或责任,本公司将在股东会及中国证监会指定报刊上公开说明并向股东和社会投资者道歉,披露承诺事项未能履行原因,且将尽快研究将投资者利益损失降低到最小的处理方案,尽可能地保护投资者利益。
2、公司股东关于未能履行承诺时约束措施的承诺
公司股东关于未能履行承诺时约束措施作出如下承诺:
(1)本单位将严格履行在发行人本次发行及上市过程中所作出的全部公开承诺事项(以下简称“承诺事项”)中的各项义务和责任。
(2)若本单位非因不可抗力原因导致未能完全且有效地履行前述承诺事项中的各项义务或责任,则本单位承诺将视具体情况采取以下一项或多项措施予以约束:
1)在发行人股东会及中国证监会指定媒体上公开说明未能完全且有效履行承诺事项的原因并向股东和社会公众投资者道歉;
2)本单位持有的发行人股份除被强制执行、实施上市公司重组、为履行保护投资者利益承诺等必须转让的情形外,本单位持有的发行人股份的锁定期自动延长至因本单位未履行相关承诺事项所导致的所有不利影响完全消除之日;
3)在因本单位未履行相关承诺事项所导致的所有不利影响完全消除之前,本单位将不直接或间接收取发行人所分配之红利或派发之红股;
4)如因本单位未履行相关承诺事项,给公司或者投资者造成损失的,本单位将依法赔偿该等损失;
5)如本单位因未能完全且有效地履行承诺事项而获得收益的,该等收益归发行人所有,本单位将在获得该等收益之日起五个工作日内将其支付给发行人指定账户。
(3)如本单位因不可抗力原因导致未能充分且有效履行公开承诺事项的,在不可抗力原因消除后,本单位将在发行人股东会及中国证监会指定媒体上公开说明造成本单位未能充分且有效履行承诺事项的不可抗力的具体情况,并向发行人股东和社会公众投资者致歉。同时,本单位将尽快研究将投资者利益损失降低到最小的处理方案,尽可能地保护发行人和发行人投资者的利益。
3、公司实际控制人、董事、取消设置监事会前的在任监事、高级管理人员关于未能履行承诺时约束措施的承诺
公司实际控制人、董事、取消设置监事会前的在任监事、高级管理人员关于未能履行承诺时约束措施作出如下承诺:
(1)本人将严格履行在发行人本次发行及上市过程中所作出的全部公开承诺事项(以下简称“承诺事项”)中的各项义务和责任。
(2)若本人非因不可抗力原因导致未能完全且有效地履行前述承诺事项中的各项义务或责任,则本人承诺将视具体情况采取以下一项或多项措施予以约束:
1)在发行人股东会及中国证监会指定媒体上公开说明未能完全且有效履行承诺事项的原因并向股东和社会公众投资者道歉;
2)本人持有的发行人股份除被强制执行、实施上市公司重组、为履行保护投资者利益承诺等必须转让的情形外,本人持有的发行人股份的锁定期自动延长至因本人未履行相关承诺事项所导致的所有不利影响完全消除之日;
3)在因本人未履行相关承诺事项所导致的所有不利影响完全消除之前,本人将不
直接或间接收取发行人所分配之红利或派发之红股;
4)如因本人未履行相关承诺事项,给公司或者投资者造成损失的,本人将依法赔偿该等损失;
5)如本人因未能完全且有效地履行承诺事项而获得收益的,该等收益归发行人所有,本人将在获得该等收益之日起五个工作日内将其支付给发行人指定账户。
(3)如本人因不可抗力原因导致未能充分且有效履行公开承诺事项的,在不可抗力原因消除后,本人将在发行人股东会及中国证监会指定媒体上公开说明造成本人未能充分且有效履行承诺事项的不可抗力的具体情况,并向发行人股东和社会公众投资者致歉。同时,本人将尽快研究将投资者利益损失降低到最小的处理方案,尽可能地保护发行人和发行人投资者的利益。
(十)关于股东信息披露的承诺
公司承诺:
1、本公司已在招股说明书中真实、准确、完整地披露了股东信息,包括但不限于根据《监管规则适用指引——关于申请首发上市企业股东信息披露》和其他法律法规、中国证券监督管理委员会和深圳证券交易所的要求应当披露的信息;
2、本公司不存在法律法规规定禁止持股的主体直接或间接持有发行人股份的情况;
3、除已披露的股权关系外,本公司与本次发行上市有关的中介机构及其负责人、合伙人、高级管理人员和经办人员之间不存在任何直接或间接的股权关系或其他经济利益关系;
4、本公司及本公司股东不存在以本公司股权进行不当利益输送的情况;
5、本公司及本公司股东已及时向本次发行上市的中介机构提供了真实、准确、完整的资料,积极和全面配合了本次发行上市的中介机构开展尽职调查,依法在本次发行上市的申报文件中真实、准确、完整地履行了信息披露义务;
6、若本公司违反上述承诺,将承担由此产生的一切法律后果。
七、发行人及其他责任主体作出的与发行人本次发行上市相关的其他承诺事项
(一)保荐机构(主承销商)中国国际金融股份有限公司承诺
中金公司作为本次发行的保荐机构及主承销商,承诺如下:
1、本公司为发行人本次发行并上市所制作、出具的文件真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。
2、若本公司为发行人本次发行并上市所制作、出具的文件存在虚假记载、误导性陈述或重大遗漏,给投资者造成实际损失的,本公司将依法赔偿投资者损失。
(二)发行人律师北京市君合律师事务所承诺
君合作为本次发行的发行人律师,承诺如下:
1、本所为发行人本次发行及上市所制作的律师工作报告、法律意见书等申报文件的内容不存在虚假记载、误导性陈述或重大遗漏,并对该等文件的真实性、准确性和完整性承担相应的法律责任。
2、若因本所作出的上述承诺被证明存在虚假记载、误导性陈述或者重大遗漏,给投资者造成损失的,本所依法承担赔偿责任:(1)如就此发生争议,本所除积极应诉并配合调查外,本所将积极与发行人、其他中介机构、投资者沟通协商;(2)有管辖权的司法机关依法作出生效判决并判定本所出具的申报文件存在虚假记载、误导性陈述或者重大遗漏,造成重大影响,且本所因此应承担赔偿责任的,本所在收到该等判定后启动赔偿投资者损失的相关工作;(3)经司法机关依法作出的生效判决所认定的赔偿金额确定后,依据该等司法判决确定的形式进行赔偿。
3、上述承诺内容系本所真实意思表示,真实、有效,本所自愿接受监督机构、自律组织及社会公众的监督,若违反上述承诺,本所将依法承担相应责任。
(三)申报会计师、验资复核机构毕马威华振会计师事务所(特殊普通合伙)承诺
作为本次发行的审计机构、验资复核机构,特此作出承诺如下:
本所确认,本所为南通联亚药业股份有限公司首次公开发行股票出具的报告如有虚假记载、误导性陈述或重大遗漏,给投资者造成损失的,将依法赔偿投资者损失。
(四)资产评估机构上海立信资产评估有限公司承诺
立信资产评估作为本次发行的评估机构,特此作出承诺如下:
本公司为南通联亚药业股份有限公司首次公开发行股票并在创业板上市制作、出具的文件不存在虚假陈述、误导性陈述或者重大遗漏情形,并对其真实性、准确性和完整性承担相应的法律责任。如因本公司未能依照适用的法律法规、规范性文件及行业准则的要求勤勉尽责地履行法定职责而导致本公司为发行人本次发行并上市制作、出具的文件有虚假记载、误导性陈述或者重大遗漏,给投资者造成损失的,本公司将按照有管辖权的人民法院依照法律程序作出的有效司法裁决,依法向投资者承担相应的民事赔偿责任,但本公司能够证明自身没有过错的情况除外。
八、股东会、董事会、监事会、独立董事、董事会秘书制度的建立健全及运行情况
(一)股东会的运行情况
根据《公司章程》《股东会议事规则》的规定,公司股东会由全体股东组成,是公司的最高权力机构,行使法律法规和《公司章程》规定的职权。
公司自股份有限公司设立以来,召开了 16 次股东会,所召开的股东会会议(含创立大会)在召集方式、议事程序、表决方式和决议内容等方面,均符合有关法律、法规和《公司章程》《股东会议事规则》的规定。
(二)董事会的运行情况
根据《公司章程》《董事会议事规则》的规定,公司设立董事会,由 12 名董事组成,其中包括 4名独立董事、1名为职工代表董事,设董事长 1人。公司职工代表董事由公司职工代表大会选举产生,其他董事由股东会选举或更换,董事任期 3 年,可连选连任,董事在任期届满以前,股东会不得无故解除其职务。董事会行使法律法规和《公司章程》规定的以及股东会授权的职责。
公司自股份有限公司设立以来,召开了 24 次董事会会议,所召开的董事会会议在召集方式、议事程序、表决方式和决议内容等方面,均符合有关法律、法规和《公司章程》《董事会议事规则》的规定。
(三)监事会的运行情况
2025年 12月 26日,公司召开 2025年第五次临时股东会,审议通过了《关于取消公司监事会并修订〈南通联亚药业股份有限公司章程〉及其附件的议案》,根据《公司法》及相关法律法规的规定,同意取消设置监事会并相应废止《监事会议事规则》,《南通联亚药业股份有限公司章程》以及公司各项规章制度中涉及公司监事会、监事的规定不再适用,由董事会审计委员会行使《公司法》规定的监事会的职权。
取消设置监事会前,公司监事会由 3 名监事组成。监事会设监事会主席 1 人,监事会包括股东代表和公司职工代表,其中公司职工代表的比例不低于 1/3。股东担任的监事由股东会选举或更换,公司职工代表担任的监事由公司职工通过职工代表大会、职工大会或者其他形式民主选举产生。监事会行使法律法规和《公司章程》规定的职责。
公司自股份有限公司设立以来至 2025年 12月取消设置监事会,召开了 17次监事会会议,所召开的监事会会议在召集方式、议事程序、表决方式和决议内容等方面,均符合有关法律、法规和《公司章程》和公司原《监事会议事规则》的规定。
(四)独立董事制度的建立及运行情况
根据《公司章程》《独立董事工作制度》,公司董事会设 4 名独立董事,占董事会全体成员的 1/3 以上,符合相关规定。独立董事每届任期与其他董事相同,任期届满,可连选连任,但是连任时间不得超过六年。独立董事中应至少包括一名会计专业人士。独立董事应当按照相关法律法规、《公司章程》《独立董事工作制度》的要求,认真履行职责,维护公司整体利益,维护中小股东的合法权益不受损害。
2022年 3月 18日,公司召开创立大会,选举王念、胡杰、王玉、尤启冬为公司独立董事,其中胡杰为会计专业人士。2025 年 3 月 18 日,公司召开 2025 年第二次临时股东大会,选举该 4人继续担任公司第二届董事会独立董事。2026年 4月 28日,公司召开 2025年度股东会,王玉因个人原因辞任,补选平其能为公司独立董事。
自公司创立大会以来,公司独立董事依据有关法律法规、《公司章程》和有关上市的规则,谨慎、认真、勤勉地履行了义务,积极参与公司重大事项决策,可有效维护公司利益及股东合法权益。
(五)董事会秘书制度的建立及运行情况
根据《公司章程》,公司设董事会秘书 1 名,董事会秘书根据《公司法》《公司章程》及《董事会秘书工作细则》等相关规定开展工作。
自股份有限公司设立以来,公司董事会秘书有效履行了《公司章程》《董事会秘书工作细则》等规定的职责,认真筹备董事会会议和股东会,及时向公司股东、董事、取消设置监事会前的在任监事通报公司的有关信息,促进了公司治理结构的完善和董事会、股东会职权的正常行使。
九、审计委员会及其他专门委员会的设置情况
为了更好地发挥公司董事会职能、完善公司治理结构,按照中国证监会和深交所的有关规定,公司建立了董事会专门委员会制度,在公司董事会下设审计委员会、薪酬与考核委员会、提名委员会、战略委员会,并制定了《审计委员会议事规则》《薪酬与考核委员会议事规则》《提名委员会议事规则》《战略委员会议事规则》。
截至本招股说明书签署日,公司董事会各专门委员会的人员构成情况如下:
| 专门委员会名称 | 专门委员会构成 | 召集人 |
| 审计委员会 | 胡杰、肖立、王念 | 胡杰 |
| 薪酬与考核委员会 | 胡杰、尤启冬、ZHANG SHUQIANG(张书强) | 胡杰 |
| 提名委员会 | 尤启冬、ZHANG GUOHUA(张国华)、平其能 | 尤启冬 |
| 战略委员会 | ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、平其能、ZHANG SHUQIANG(张书强)、周宏斌 | ZHANG GUOHUA(张国华) |
各专门委员会成员全部由董事组成,其中审计委员会、提名委员会、薪酬与考核委员会中独立董事占多数并担任召集人,审计委员会中担任召集人的独立董事胡杰是会计专业人士。
各专门委员会自建立之日至本招股说明书签署日,始终保持规范、有序运行,保障了董事会各项工作的顺利展开,为公司完善治理结构和规范运作发挥了重要作用。
十、募集资金具体运用情况
(一)产业化基地项目
1、项目投资概算
本项目总投资为 61,930.00 万元,其中生产基地建设项目为 30,564.14 万元,研发中心建设项目为 31,365.86万元。具体投资情况如下:
(1)生产基地建设项目
| 序号 | 项目名称 | 金额(万元) | 占比 |
| 1 | 建设投资 | 28,219.69 | 92.33% |
| 1.1 | 工程费用 | 25,455.60 | 83.29% |
| 1.1.1 | 设备购置费用 | 16,545.60 | 54.13% |
| 1.1.2 | 建安工程费用 | 8,910.00 | 29.15% |
| 1.2 | 工程建设其他费用 | 1,420.29 | 4.65% |
| 1.3 | 基本预备费 | 1,343.79 | 4.40% |
| 2 | 铺底流动资金 | 2,344.45 | 7.67% |
| 合计 | 30,564.14 | 100.00% | |
(2)研发中心建设项目
| 序号 | 项目 | 金额(万元) | 占比 |
| 1 | 建设投资 | 31,365.86 | 100.00% |
| 1.1 | 工程费用 | 29,122.25 | 92.85% |
| 1.1.1 | 设备购置费用 | 17,704.25 | 56.44% |
| 1.1.2 | 建筑工程费用 | 11,418.00 | 36.40% |
| 1.2 | 工程建设其他费用 | 750.00 | 2.39% |
| 1.3 | 基本预备费 | 1,493.61 | 4.76% |
| 合计 | 31,365.86 | 100.00% | |
2、项目实施进度安排
本项目实施建设期为 3年,具体项目实施进度安排如下:
| 序号 | 项目 | T1 | T2 | T3 | ||||||
| Q1 | Q2 | Q3 | Q4 | Q1 | Q2 | Q3 | Q4 | |||
| 1 | 前期准备阶段 | |||||||||
| 2 | 工程建设 | |||||||||
| 3 | 设备购置 | |||||||||
| 4 | 安装调试 | |||||||||
| 5 | 人员招聘 | |||||||||
| 6 | 试运营 | |||||||||
| 7 | 验收 | |||||||||
3、涉及的环保情况
截至本招股说明书签署日,公司正在推进募投项目环境影响评价工作,该项目环评批复预计不存在实质障碍和重大不确定性。具体环境保护情况如下:
本项目运营中对环境的影响主要为废水、固废和噪声等。废水主要是清洗废水和生活污水,清洗废水处理,生活污水排放到园区污水处理厂统一处理;固体废弃物主要由公司委托有资质的第三方机构进行统一处理;噪声源为机械设备运行时产生的机械噪声,将通过引进技术先进、工艺成熟、低噪声的设备,加装避震基础和隔音设施,加强维护保养等措施,经过消声降噪、厂房隔音及距离衰减后,噪声得到一定衰减。
4、项目选址
本项目的生产基地建设项目、研发中心建设项目选址为南通市经济技术开发区综合保税区中央路东、通启运河南、支六路北、支四路西,该等土地已取得编号为苏(2022)南通开发区不动产权第 0014674号的不动产权证书。
(二)药物研发项目
1、项目投资概算
本项目总投资 32,840.00 万元,包括人工费用 8,130.00 万元,材料费用 8,590.00 万元,外部临床费用 12,460.00万元,申报费用 3,660.00万元。具体如下:
单位:万元
| 序号 | 产品 | 人工 | 材料 | 临床 | 申报费用 | 合计 |
| 1 | 内分泌系统缓释片3 | 300.00 | 200.00 | 200.00 | 300.00 | 1,000.00 |
| 2 | 激素半固体1 | 300.00 | 300.00 | 1,000.00 | 250.00 | 1,850.00 |
| 3 | 神经/精神系统缓释片3 | 250.00 | 250.00 | 160.00 | 40.00 | 700.00 |
| 4 | 心血管系统缓释胶囊2 | 270.00 | 250.00 | 230.00 | 250.00 | 1,000.00 |
| 5 | 激素缓释片3 | 900.00 | 850.00 | 3,000.00 | 250.00 | 5,000.00 |
| 6 | 消化系统缓释胶囊2 | 280.00 | 270.00 | 300.00 | 250.00 | 1,100.00 |
| 7 | 消化系统缓释片2 | 300.00 | 300.00 | 450.00 | 250.00 | 1,300.00 |
| 8 | 激素片7 | 90.00 | 60.00 | 100.00 | 250.00 | 500.00 |
| 9 | 激素片8 | 240.00 | 320.00 | 400.00 | 40.00 | 1,000.00 |
| 10 | 免疫系统缓释片1 | 300.00 | 350.00 | 250.00 | 300.00 | 1,200.00 |
| 11 | 激素片11 | 200.00 | 400.00 | 400.00 | 50.00 | 1,050.00 |
| 12 | 神经/精神系统缓释片5 | 220.00 | 330.00 | 200.00 | 50.00 | 800.00 |
| 13 | 神经/精神系统缓释片6 | 280.00 | 330.00 | 300.00 | 40.00 | 950.00 |
| 14 | 免疫系统缓释胶囊1 | 220.00 | 250.00 | 280.00 | 50.00 | 800.00 |
| 15 | 免疫系统缓释片2 | 250.00 | 280.00 | 180.00 | 40.00 | 750.00 |
| 16 | 心血管系统片1 | 180.00 | 180.00 | 100.00 | 40.00 | 500.00 |
| 17 | 内分泌系统片1 | 180.00 | 180.00 | 100.00 | 40.00 | 500.00 |
| 18 | 心血管系统缓释胶囊3 | 200.00 | 150.00 | 250.00 | 250.00 | 850.00 |
| 19 | 激素半固体2 | 360.00 | 500.00 | - | 40.00 | 900.00 |
| 20 | 消化系统缓释颗粒1 | 270.00 | 270.00 | 260.00 | 50.00 | 850.00 |
| 21 | 神经/精神系统片1 | 180.00 | 180.00 | 200.00 | 40.00 | 600.00 |
| 22 | 运动系统片1 | 180.00 | 180.00 | 100.00 | 40.00 | 500.00 |
| 23 | 激素片13 | 200.00 | 200.00 | 500.00 | 40.00 | 940.00 |
| 24 | 激素片14 | 160.00 | 160.00 | 200.00 | 40.00 | 560.00 |
| 25 | 神经/精神系统缓释胶囊7 | 220.00 | 200.00 | 200.00 | 300.00 | 920.00 |
| 26 | 激素片17 | 100.00 | 50.00 | 100.00 | 250.00 | 500.00 |
| 27 | 505b(2) | 700.00 | 750.00 | 500.00 | 50.00 | 2,000.00 |
| 28 | 505b(2) | 800.00 | 850.00 | 2,500.00 | 70.00 | 4,220.00 |
| 合计 | 8,130.00 | 8,590.00 | 12,460.00 | 3,660.00 | 32,840.00 | |
公司的药物研发费用主要包括临床费用及人工费用等。仿制药的临床研究主要为一致性评价和生物等效性试验 BE 工作。一致性评价是国家对提升仿制药的安全性和有效性的一项重要举措,仿制药必须与参比原研药达到安全和疗效上的一致性,否则不予通过上市注册申请审评或再注册。一致性评价包括药学等效性与生物等效性两方面的评价,前者要求仿制药必须与参比原研药具有相同的活性成分、剂型、剂量、给药途径和使用条件,而后者则必须在临床上证明仿制药与参比原研药在相同适应症下有同等的安全性和有效性。
生物等效性的研究包括药物动力学研究、生物利用度研究、临床终点的生物等效性研究和体外研究等多种方式,就评价效力而言,通常优先药物动力学研究与生物利用度研究。中美在仿制药生物等效性试验的其他设计和标准方面基本一致。以口服固体仿制药为例,试验基本设计方面,受试者通常随机交叉分组并分别进行空腹和餐后情况下单次给药,对于长半衰期药物则进行平行设计。试验检测的物质一般为原型药和(或)具有治疗活性的代谢物,需要 Cmax(血药浓度峰值),代表药物的吸收速度、AUC0→t(至特定时间点 t 药时曲线下面积)、AUC0→∞(药时曲线下总面积),代表药物的吸收程度三项指标的 90%置信区间为 80.00%\~125.00%。中美两国对于生物等效性试验的设计要求上的差异主要是参比制剂、试验备案的研究指导原则。美国的仿制药上市申请必须选用已获 FDA 批准在美国本土上市的药品(在美国橙皮书中被列为 RLD 或 RS 的药品)作为参比制剂进行生物等效性试验,而中国的仿制药生物等效性试验则可选择在中国本土或海外上市的公认的原研制剂(需列入 CDE 公布的参比制剂目录中)。
2、项目实施进度安排
本项目建设期为 5年,项目建设内容为 28个产品的项目立项、药物研发、生物等效性试验及申报。具体实施进度如下表所示:
| 产品 | 研发里程碑 | |||||
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | |
| 内分泌系统缓释片 3 | 申报 | 药监审评 | 药监批复 | |||
| 激素半固体 1 | 申报 | 药监审评 | 药监批复 | |||
| 神经/精神系统缓释片3 | 研发阶段 | 申报 | 药监批复 | |||
| 心血管系统缓释胶囊2 | 研发阶段 | 申报 | 药监批复 | |||
| 激素缓释片3 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 消化系统缓释胶囊2 | 申报 | 药监审评 | 药监批复 | |||
| 消化系统缓释片2 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 激素片7 | 申报 | 药监审评 | 药监批复 | |||
| 激素片8 | 研发阶段 | 申报 | 药监批复 | |||
| 免疫系统缓释片1 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 激素片11 | 研发阶段 | 申报 | 药监批复 | |||
| 神经/精神系统缓释片5 | 研发阶段 | 申报 | 药监批复 | |||
| 神经/精神系统缓释片6 | 研发阶段 | 申报 | 药监批复 | |||
| 免疫系统缓释胶囊1 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 免疫系统缓释片2 | 研发阶段 | 申报 | 药监批复 | |||
| 心血管系统片1 | 申报 | 药监审评 | 药监批复 | |||
| 内分泌系统片1 | 申报 | 药监审评 | 药监批复 | |||
| 心血管系统缓释胶囊3 | 申报 | 药监审评 | 药监批复 | |||
| 激素半固体2 | 研发阶段 | 研发阶段 | 申报 | 药监审评 | 药监批复 | |
| 消化系统缓释颗粒1 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 神经/精神系统片1 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 运动系统片1 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 激素片13 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 激素片14 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 神经/精神系统缓释胶囊7 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 激素片17 | 研发阶段 | 申报 | 药监审评 | 药监批复 | ||
| 505b(2) | 研发阶段 | 研发阶段 | 申报 | 药监审评 | 药监批复 | |
| 505b(2) | 研发阶段 | 研发阶段 | 研发阶段 | 申报 | 药监审评 | 药监批复 |
3、项目环保情况
本项目不涉及新增固定资产投入,仅产生生活污水等少量污染物,在采取相应的污染防治措施后,各项污染物均可满足达标排放的要求,不会对周边环境造成不良影响。
4、用于研发投入的具体安排及其与发行人现有主要业务、核心技术之间的关系
公司主要从事复杂药物制剂的研发、生产和销售,积累了丰富的技术研发经验,形成了多元化技术研发平台。本次药物研发项目将以公司自主核心技术为基础,对新的高端仿制药及改良型新药产品进行研发,与主营业务联系紧密,有利于提高公司技术水平和研发能力。药物研发项目的顺利实施将进一步拓宽公司产品管线,提高公司核心竞争力。
(三)补充流动资金
复杂药物制剂研发的前期投入较大,商业化以后,批量生产需要较大的资金投入,对流动资金有一定的需求。公司综合考虑行业特点、公司经营情况和财务状况,拟将本次募集资金中的 5,000.00万元用于补充公司日常运营及发展所需的流动资金。



评论 (0)