
 股票
 板块
 用户
 资讯
⚠️【重要风险提示】本文仅为市场行情、产业资讯客观信息整理,不构成任何交易建议、操作指引。期货自带杠杆,价格波动幅度较大,存在本金大幅亏损风险,请投资者独立判断、审慎决策。
隔夜海外市场受地缘因素扰动出现明显波动,内外盘品种逻辑分化。能源板块受海外预期提振偏强,国内化工、新能源金属则延续产业基本面约束。本篇早报梳理隔夜外盘行情、早盘盘面表现以及各板块产业动态,汇总今日重点跟踪信息,供大家参考。
一、隔夜外盘市场概况
NYMEX 原油收涨 2.06% 报 93.74 美元 / 桶,布伦特原油收涨 1.84% 报 106.65 美元 / 桶。中东地缘局势出现变化,市场开始交易区域供给扰动预期,风险溢价抬升带动国际油价上行。LME 有色金属收盘走势分化,伦铜、伦锡价格上行,伦锌、伦镍小幅回落。美元指数小幅走弱,对金属盘面形成一定支撑,但价格上行的持续性仍有待产业数据验证。美股各大板块涨跌分化,道指收涨,纳指、标普小幅收跌,科技板块表现偏弱;美债收益率小幅反弹,全球市场持续关注美联储后续政策预期变化。
二、国内早盘盘面简述(9 点开盘)
能源燃油板块开盘走强,低硫燃油、燃料油涨幅居前,原油主力同步上行,液化气、塑料跟随小幅走高。化工及新能源材料盘面偏弱运行,甲醇开盘明显下行,碳酸锂继续走弱,#乙二醇(EG)#、沥青同步承压,PVC 维持低位小幅波动。黑色建材板块整体偏弱震荡,螺纹、热卷小幅低开,双焦相对抗跌,铁矿维持窄幅震荡格局。有色板块内部分化,沪铜小幅高开,沪铝震荡运行,#沪镍(NI)#、不锈钢表现偏弱。农产品板块涨跌不一,#玉米(C)#、白糖偏强运行,棕榈油小幅低开,鸡蛋维持区间整理状态。
三、各板块产业与盘面观察(详细扩充)
原油 / 燃料油
隔夜国际原油受地缘事件影响出现上行,市场主要交易区域供给扰动预期,成品油裂解价差维持相对高位,带动国内低硫燃油、燃料油早盘走高。从产业现实层面看,当前原油供需基本面暂未出现实质性缺口,本轮价格抬升更多来自地缘带来的风险溢价。地缘消息具备突发性、反复性,盘面波动或将明显放大。保税区燃油库存处于偏低水平,是支撑燃料油估值相对偏强的因素。市场可持续跟踪地缘事件演变情况,观察预期变化,同时关注全球原油库存、成品油需求数据的变动。
甲醇
今日早盘甲醇盘面跌幅靠前。供应端,国内装置开工水平维持高位,装置检修带来的损失量有限,进口货源到港相对稳定,整体货源供给充足。需求端,传统下游甲醛、二甲醚行业需求表现平淡,订单增量有限;MTO 装置利润持续压缩,企业开工提升空间受限,行业整体库存呈现累积态势。市场对四季度去库预期偏弱,资金情绪整体偏谨慎。后续可重点跟踪现货报价、港口库存数据以及 MTO 开工变化,观察基本面边际信号。乙二醇同步走弱,聚酯下游需求偏弱,原油端带来的成本利好难以向下游产业链传导。
黑色建材(螺纹 / 热卷 / 铁矿 / 双焦)
黑色板块整体维持偏弱震荡,旺季末端特征逐步显现。螺纹、热卷:“金九” 阶段终端需求未出现超预期放量,国庆假期结束之后工地开工有所回落,现货成交水平下降,库存去化节奏放缓,市场对 “银十” 阶段的需求预期有所下调。钢厂利润水平偏低,主动复产意愿不强,但行业集中减产力度有限,供需处于弱平衡状态,后续重点跟踪每日现货成交、社会库存变化数据。#铁矿石(I)#:海外矿山发运整体平稳,国内港口库存小幅累积,铁水产量维持高位,但进一步提升空间有限。钢厂盈利承压,原料采购意愿有所克制,矿价上方存在压力,盘面以区间波动为主。焦煤焦炭:成材端需求偏弱,一定程度限制双焦上行空间;国内煤矿安全检查带来供给边际收紧预期,焦化企业仍存在阶段性补库需求,板块相对成材表现更抗跌,整体维持震荡运行。
有色金属(沪铜 / #沪铝(AL)# / #沪镍(NI)# / 不锈钢)
外盘伦铜走强带动沪铜小幅高开。铜:矿端供应逐步宽松,国内冶炼产能持续释放,社会库存处于低位;但下游电力、家电订单修复不及预期,盘面处于宏观预期与现实消费的博弈阶段,区间运行特征明显。#沪铝(AL)#:国内电解铝产能维持高位,社会库存缓慢去化,下游加工订单改善有限,价格更多跟随宏观情绪波动,产业端缺乏持续拉动的消费增量。#沪镍(NI)# & #不锈钢(SS)#:印尼镍铁、中间品供给仍有增量预期,国内不锈钢库存压力尚存,制造业终端需求偏弱,基本面压制盘面,整体震荡偏弱。有色板块内部品种分化明显,行情驱动以宏观预期为主,品种各自产业基本面带来的约束同样不可忽视。
碳酸锂
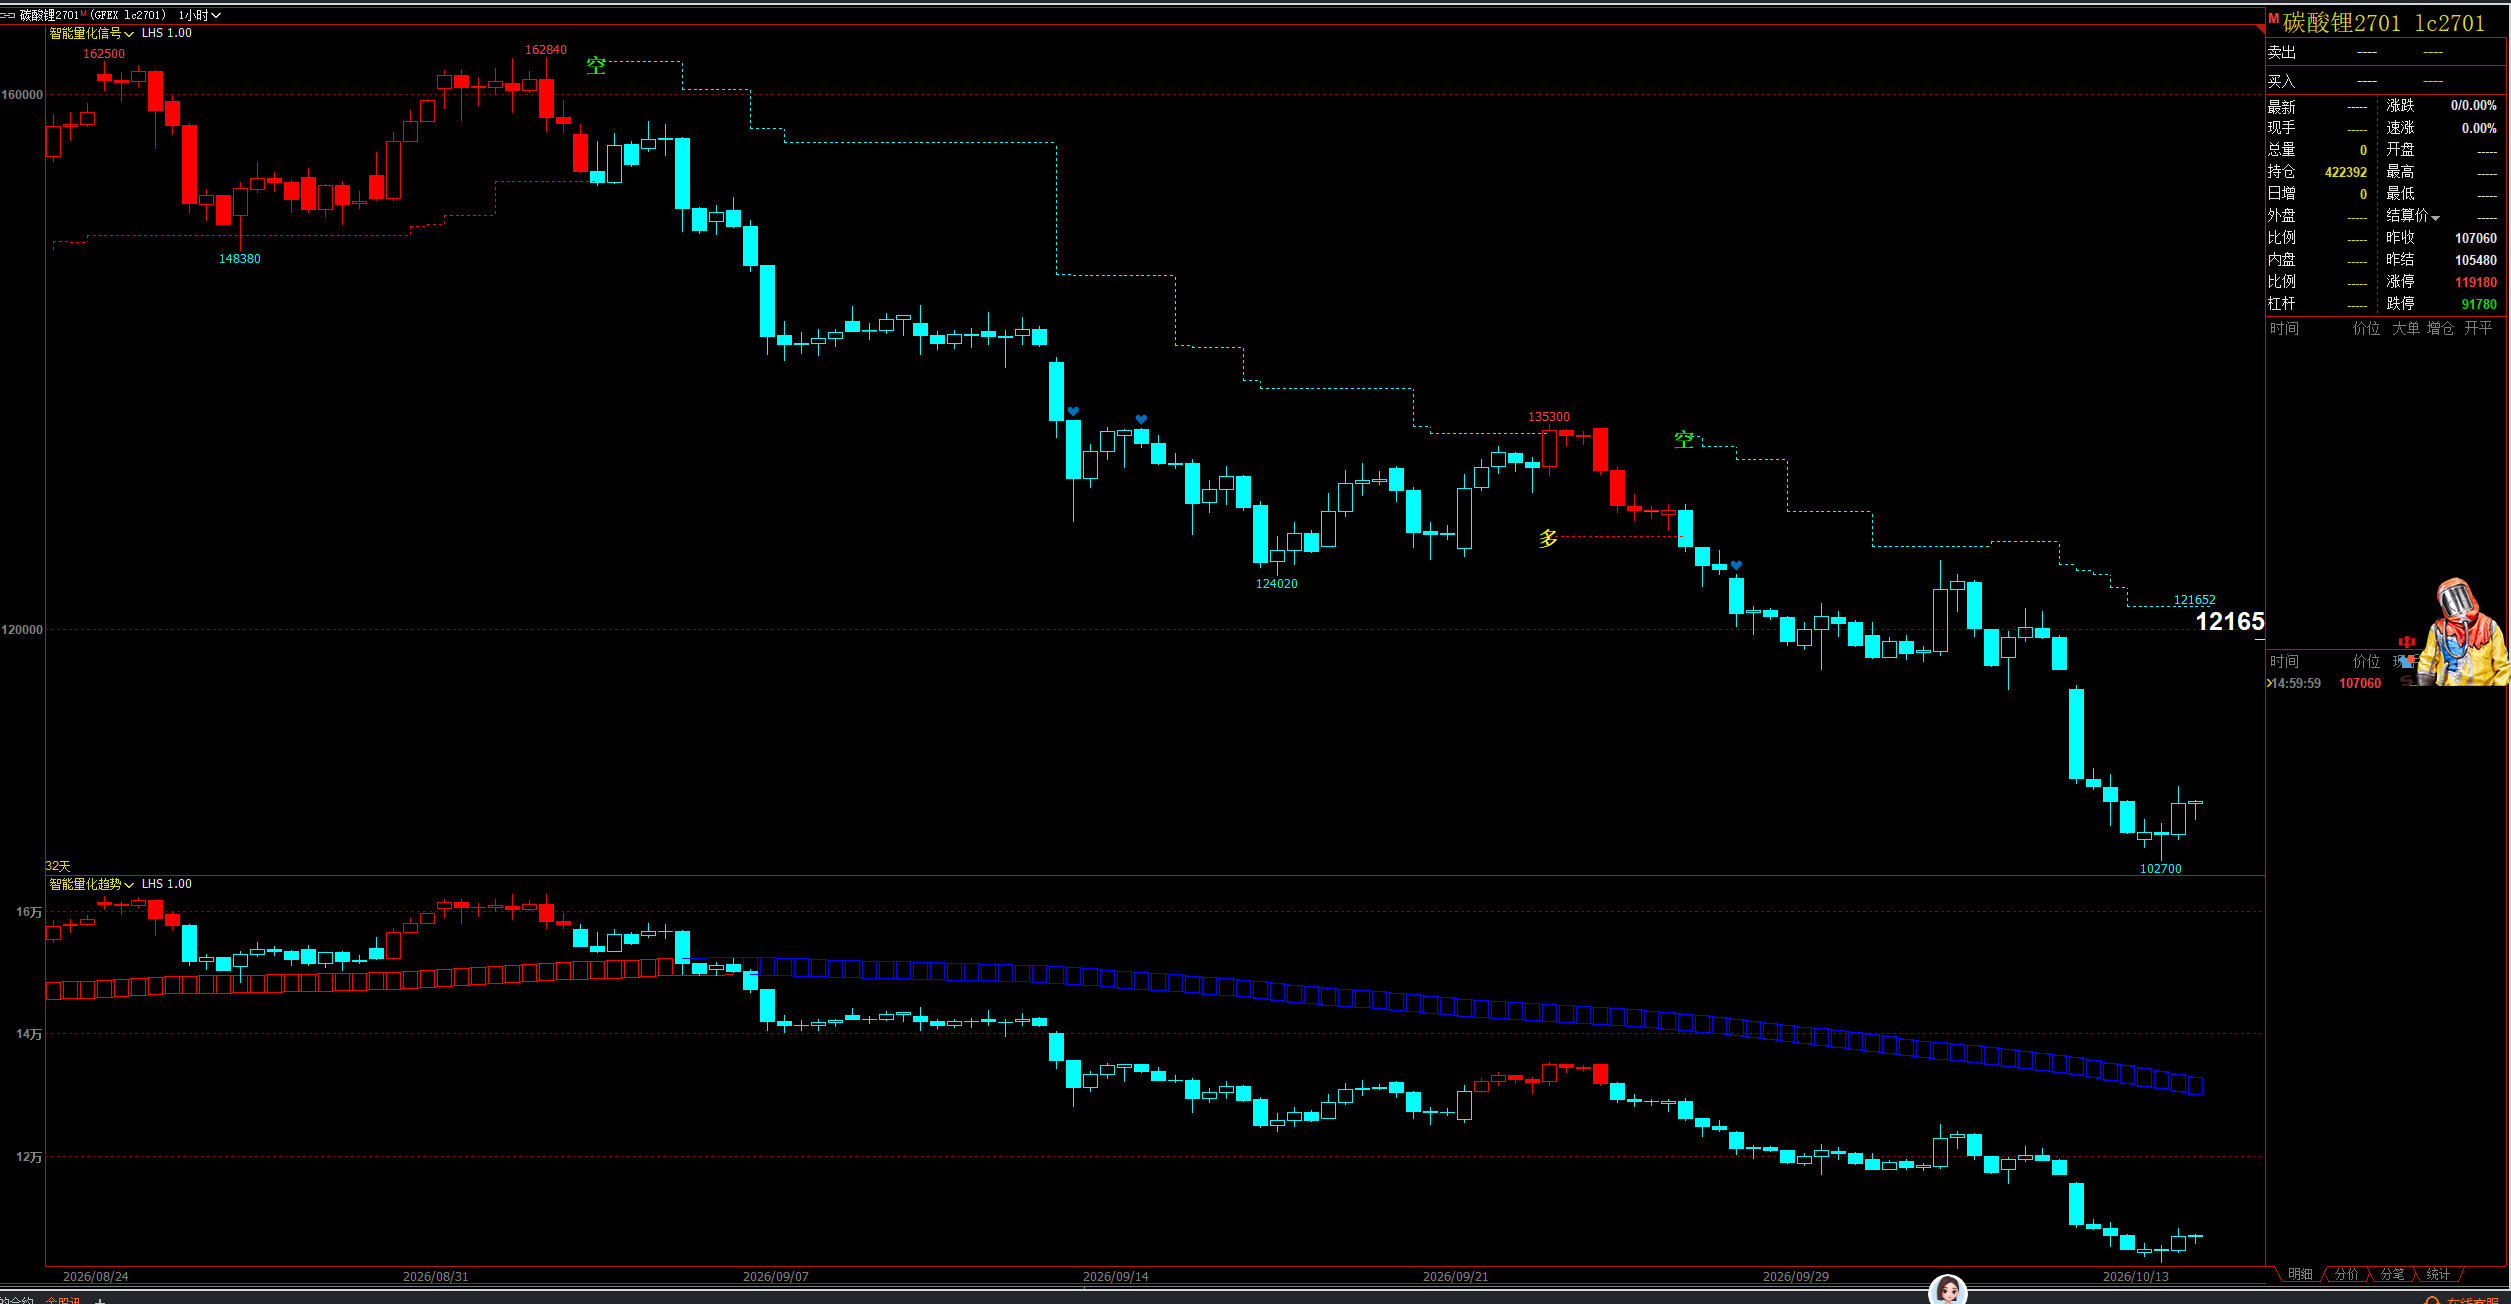
盘面延续弱势,前期价格已创年内低点。供给端,国内盐湖、矿山产能持续释放,进口货源保持增量,市场整体货源供给充足。需求端,动力电池排产虽存在季节性回升,但修复幅度不及前期市场预期,相关产业传闻进一步影响市场信心。现货价格持续下移,期货盘面深度贴水。若要观察基本面拐点,可重点关注现货企稳信号、库存去化的持续性,当前产业链负反馈相关风险仍需留意。
碳酸锂量化走势非常顺畅,所以说方法还是第一位,如果没有一个好的方法,就是觉得跌多了,那么这波应该损失很大了。
农产品(白糖、#玉米(C)#、油脂)
白糖:国际原糖受产区天气扰动偏强,对国内郑糖形成外部支撑;国内旧榨季库存仍处高位,广西新榨季临近,新增供给预期压制上方空间,内外盘逻辑相互博弈,盘面震荡反复。市场持续跟踪甘蔗生长情况、新榨季产量预估以及国内销区去库进度。#玉米(C)#:主产区秋收推进,新粮上市节奏为核心观察点,市场围绕新粮开秤价格博弈;饲料需求保持平稳,深加工利润一般,价格区间震荡。后续重点关注产区收割进度、贸易商收购心态以及深加工企业备货节奏。#棕榈油(P)#:马来产区产量季节性回升预期,对油脂板块形成压制,国内油脂库存不低,餐饮端消费未见明显回暖,早盘小幅低开。油脂板块整体需要持续跟踪马来产量、出口数据以及国内棕榈油、豆油库存变化。
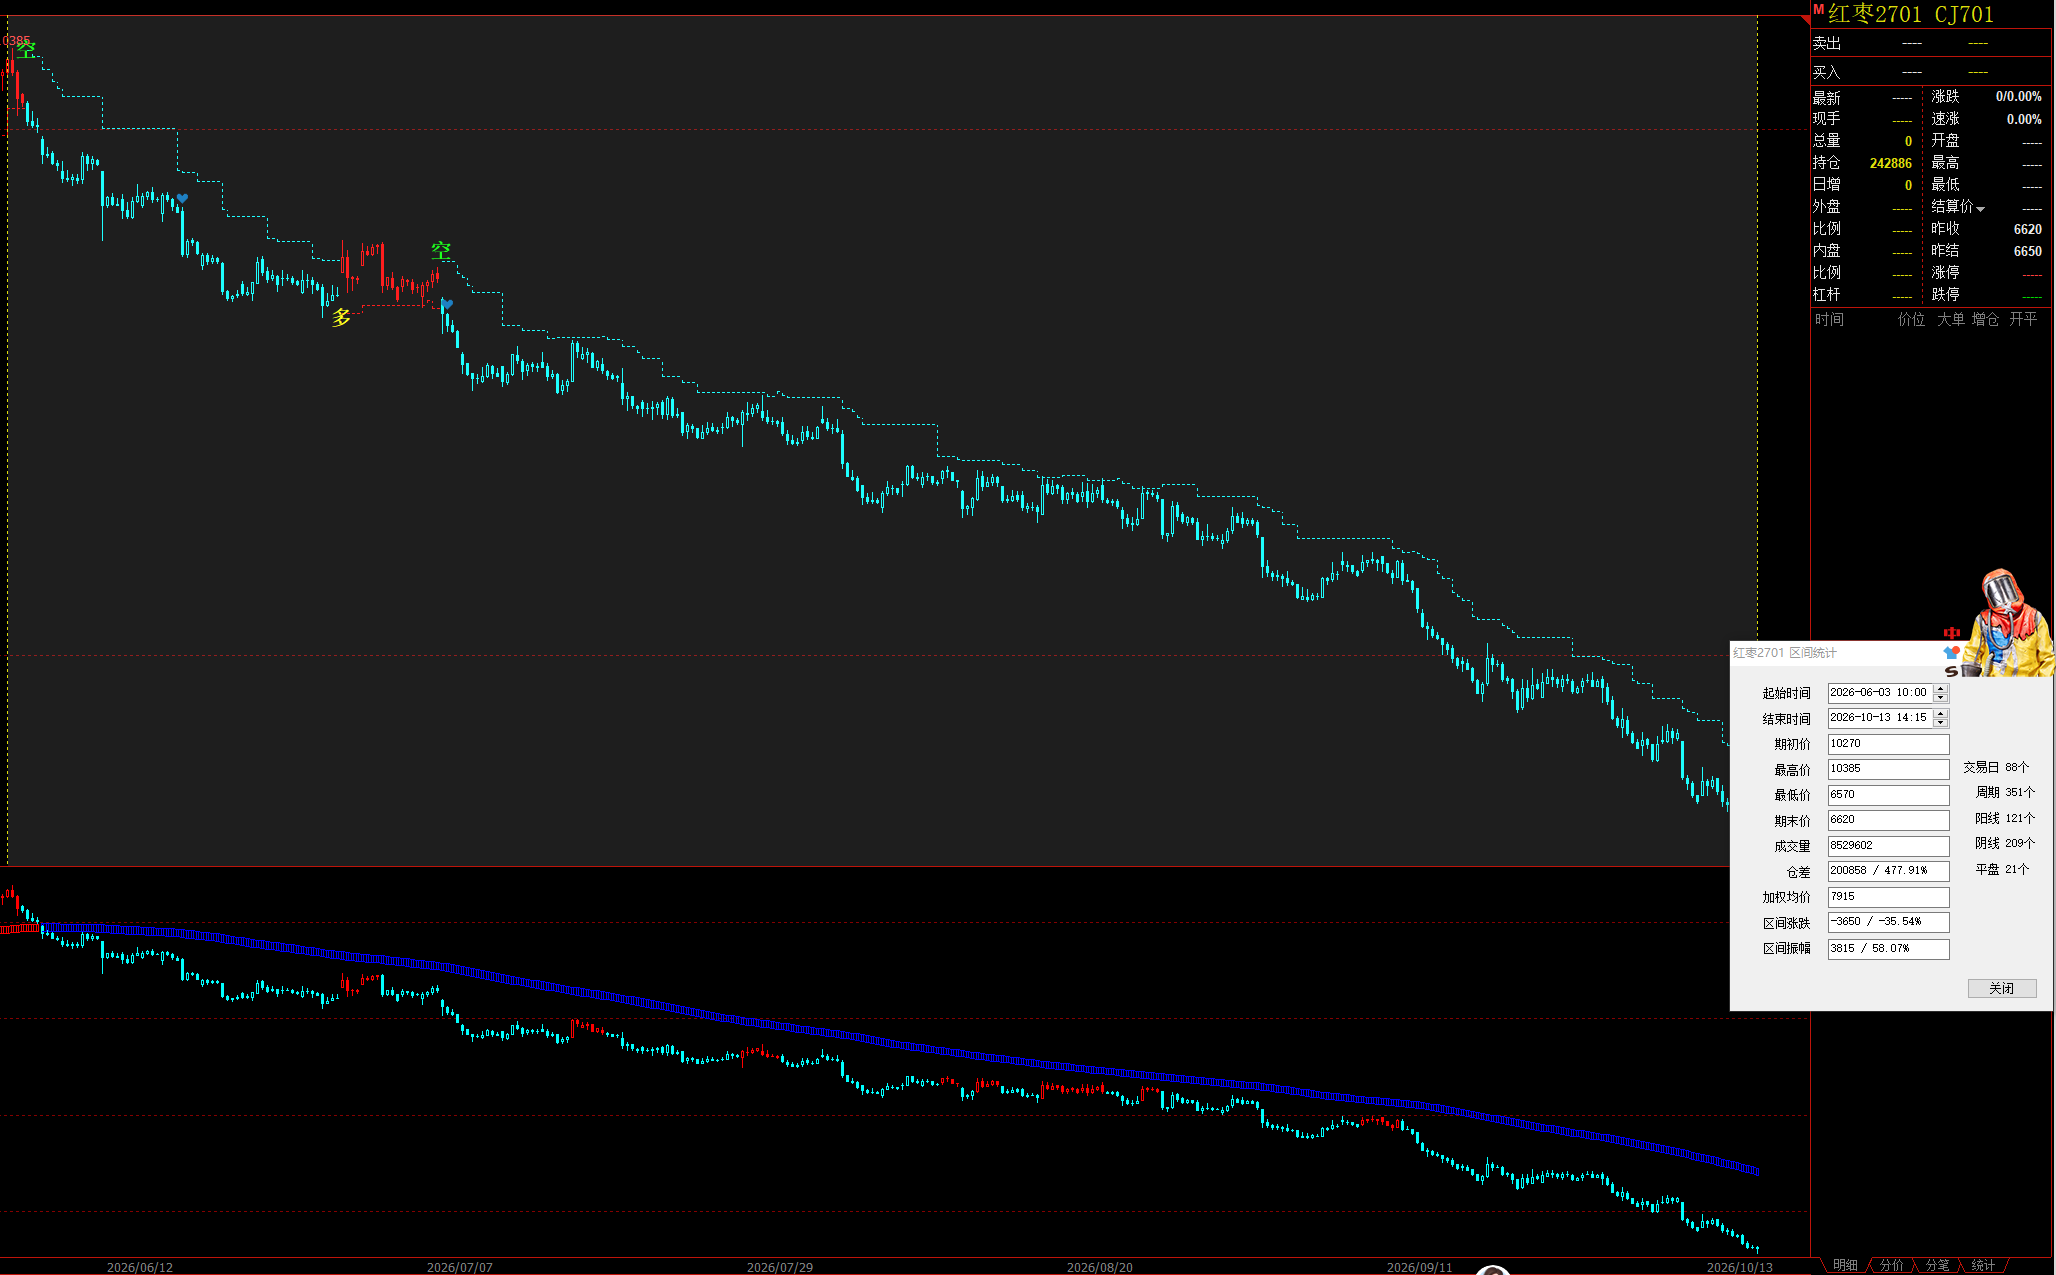
农产品中红枣最近是被低估的明星品种,行情跌了接近4000点,而且纯纯的单边走势,量化成功锁定。
PVC
PVC 维持低位震荡。成本端原油带来一定支撑,但下游管材、型材订单偏弱,地产链相关需求修复力度不足,下游企业多按需采购,大规模备货意愿不强,出口需求同样平淡。供应端开工维持中等水平,库存压力仍存。成本端利好难以传导至现货端,板块缺乏持续上行驱动,低位反复波动。
四、今日重点关注信息
- 原油相关地缘消息,以及油价波动对能源化工板块的联动影响
- 建材、甲醇现货报价、库存与成交数据
- 晚间美国国债拍卖结果、美债收益率变动
- 金融街论坛相关政策信息
五、市场整体观察小结
今日早盘板块分化显著:能源燃油受海外地缘预期提振走强;#甲醇(MA)#、碳酸锂等品种受国内产业供需基本面影响延续偏弱走势。当前市场存在两条主线,海外地缘事件扰动能源板块预期,国内供需现实压制化工、锂矿、黑色板块。不同品种逻辑相对割裂,盘面波动有所加大。市场参与者需理性看待行情波动,做好自身资金管理,持续跟踪产业与宏观信息边际变化。
整体来看,当前市场内外驱动逻辑不一,能源板块受地缘预期带动,化工、锂矿、黑色更多受国内供需现实约束,品种分化加剧。重点留意地缘消息变化、现货成交与库存数据,关注晚间美债相关数据带来的宏观情绪变动。


评论 (0)