
 股票
 板块
 用户
 资讯
风险提示:本内容仅为市场资讯整理,不构成任何投资建议。期货交易存在较高风险,请独立判断,审慎决策。
一、隔夜外盘回顾
美股昨夜震荡分化,纳指反弹上涨,科技半导体板块修复,道指小幅收跌;美债收益率上行,美元指数小幅走强。大宗商品方面,美原油收涨,布油小幅回落,中东地缘扰动持续支撑油价;COMEX 黄金、白银隔夜收跌,美元走强压制贵金属价格;伦金属走势分化,伦铝偏强,伦铜小幅震荡。
二、国内夜盘盘面概况
国内商品夜盘涨跌分化。能源板块表现亮眼,INE 原油主力大幅收涨;贵金属同步走弱,#沪金(AU)#、沪银夜盘收跌。有色板块内部分化明显,#沪镍(NI)#、#不锈钢(SS)#、沪铝偏强,沪铜小幅回调。黑色、农产品整体震荡为主,资金呈现板块轮动特征。
三、分板块观察
能源化工
原油:地缘供给风险仍在,叠加美国战略石油储备降至多年低位,外盘美油走强带动内盘原油夜盘上行。短期重点关注中东局势变化、全球原油库存以及成品油需求的边际变化,价格波动偏大。化工品整体跟随原油情绪,不同品种基本面差异较大。沥青关注基建开工节奏;#纯碱(SA)#、玻璃继续围绕地产预期与厂库去化博弈,现实端需求偏弱,预期反复,维持区间震荡思路。
黑色板块
钢材、铁矿、焦煤焦炭延续现实与预期博弈。当前终端下游需求季节性边际走弱,现货成交一般,钢厂利润压缩,原料端采购偏谨慎。市场博弈后续稳增长政策落地预期,短期行情易受宏观消息扰动,震荡格局为主,上方空间受现实需求约束。
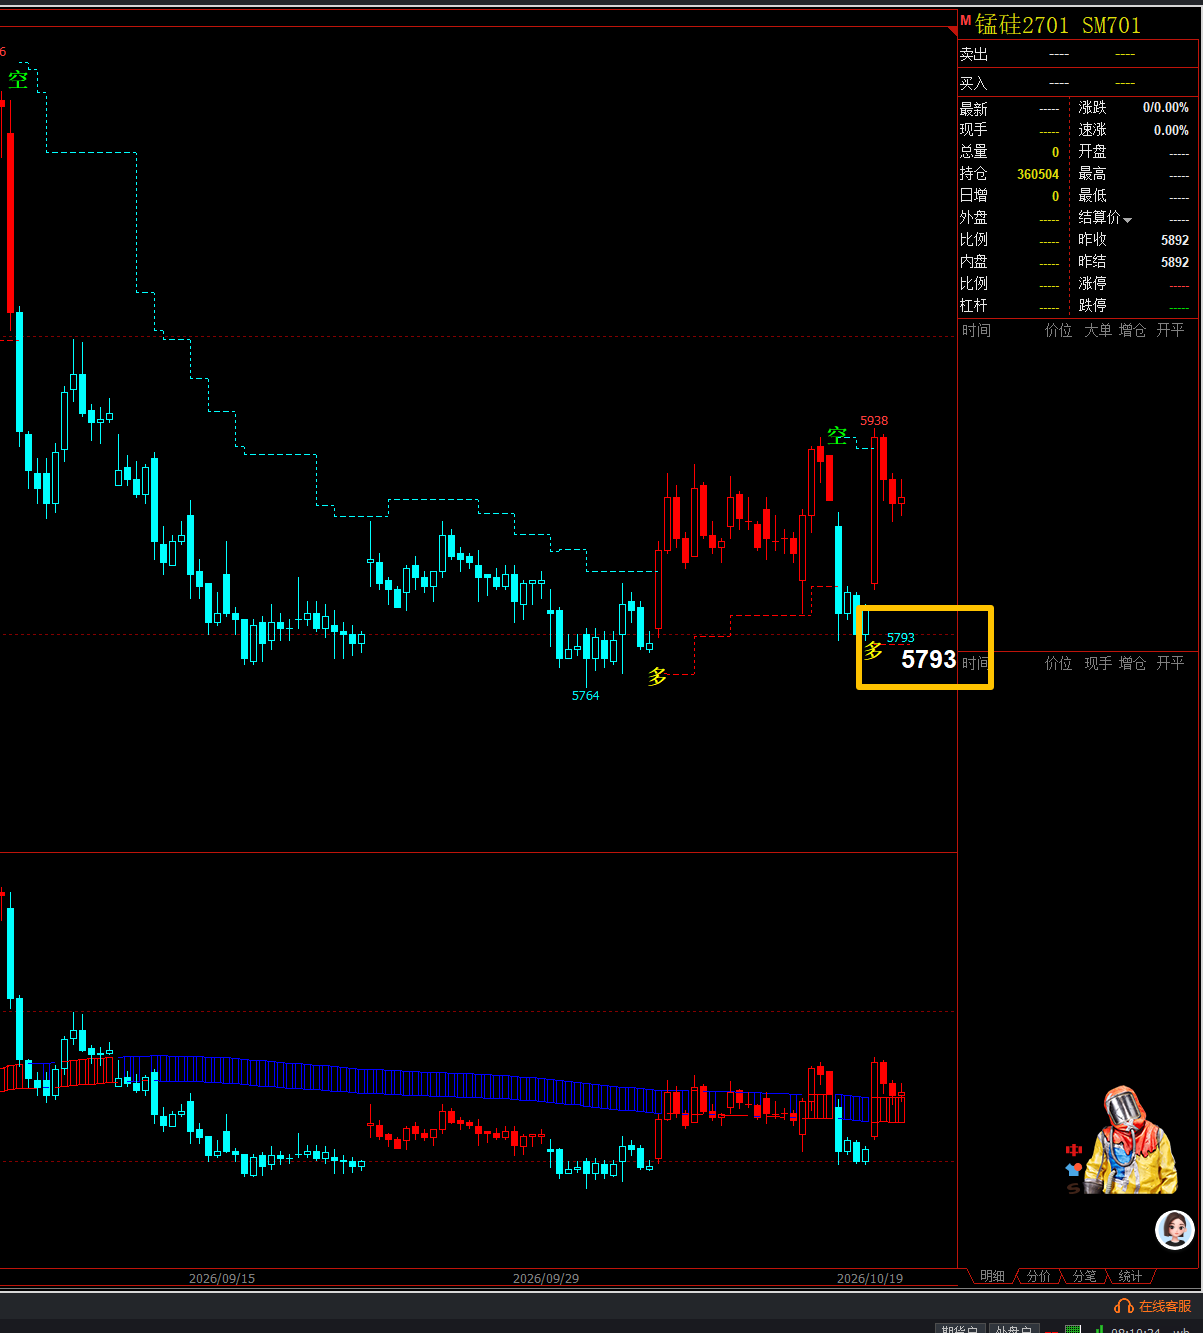
锰硅上次小时级别的多走的不多继续震荡了,这波又再次给出信号,目前5793不破依然可以关注量化多的延续性。
有色金属
宏观层面美元和美债收益率波动扰动金属定价。基本金属库存整体不高,提供一定底部支撑。沪铝国内社会库存持续去化,基本面相对偏强;沪铜受宏观预期压制,上行动力不足。整体来看,有色板块大概率维持低位震荡,更多是结构性机会,单边趋势尚不明确。
贵金属
昨夜美元走强压制金价,沪金沪银同步回调。贵金属核心驱动仍在美国通胀数据与美联储政策预期,市场继续交易降息节奏。短期避险情绪有所降温,价格波动加大,需要持续跟踪美国经济数据变化。
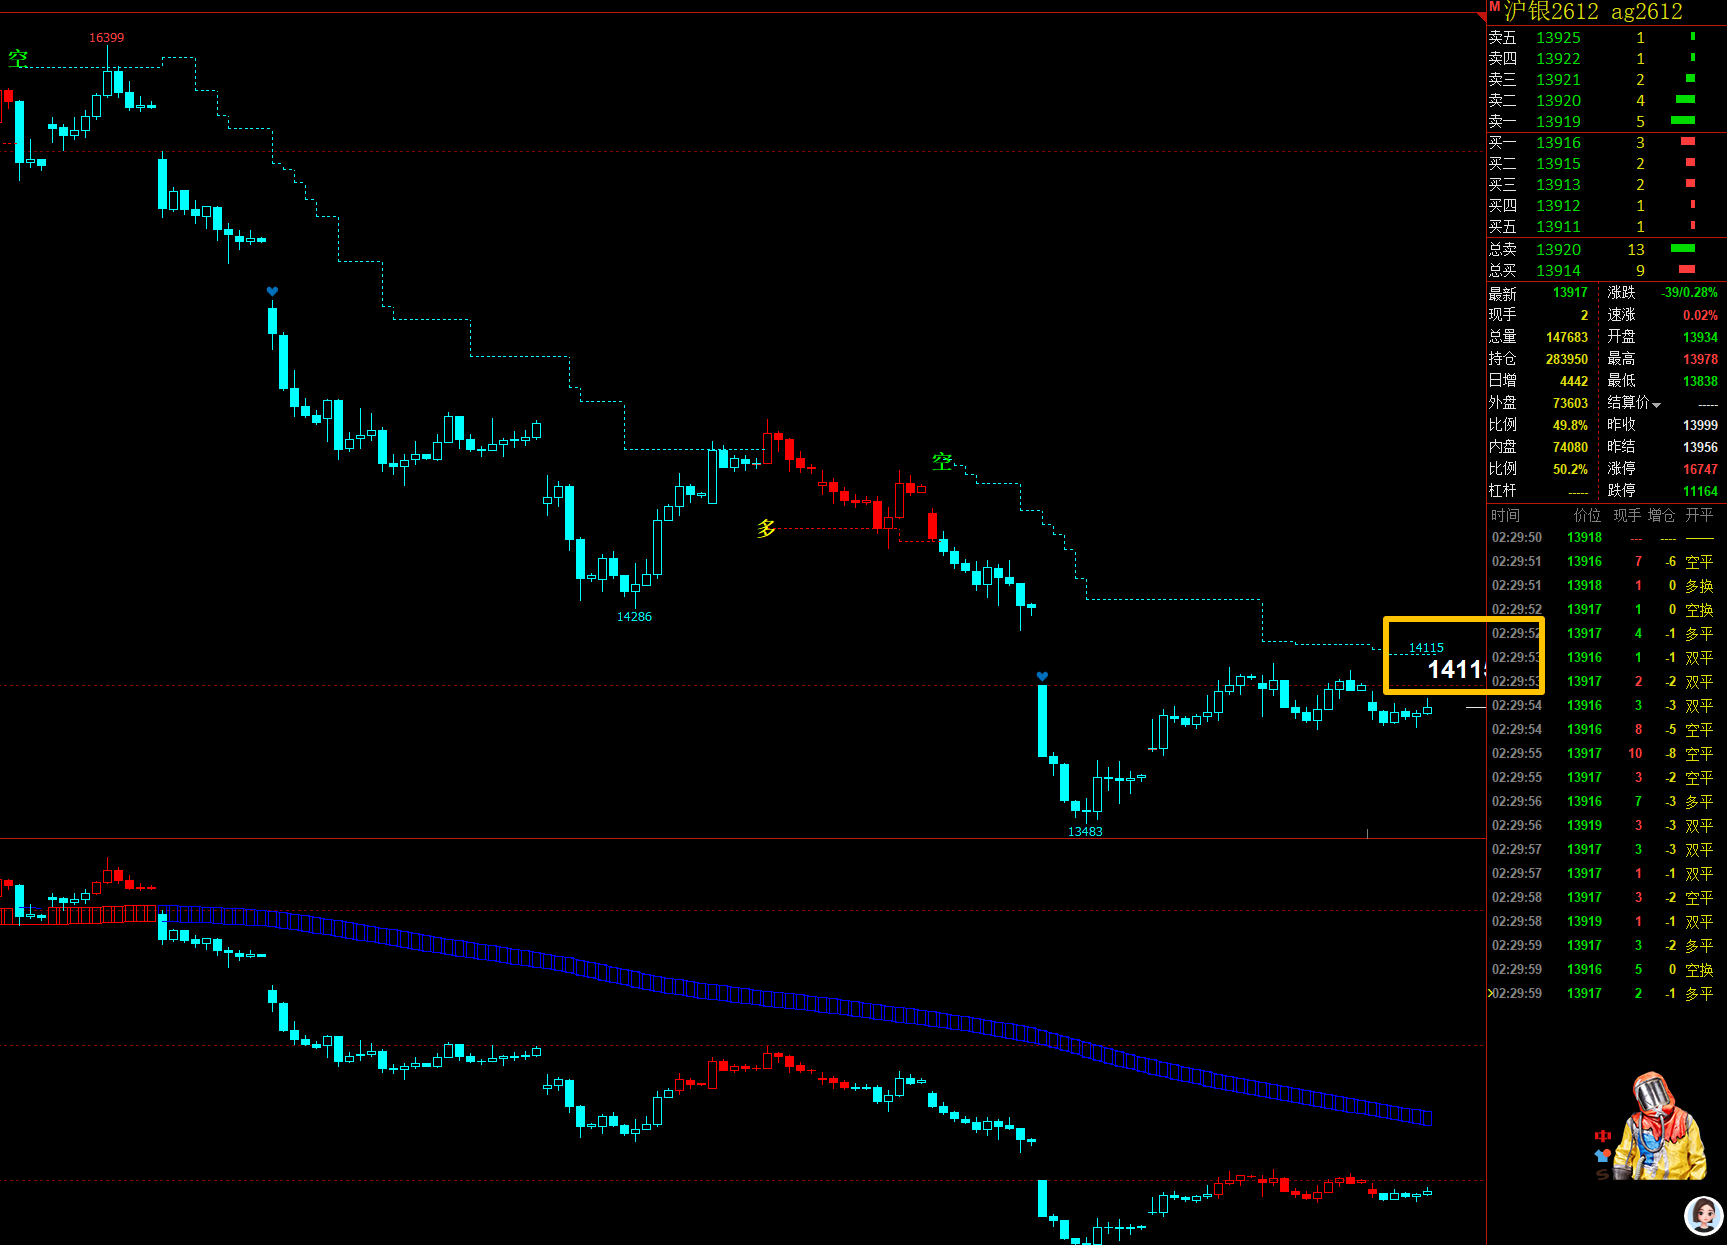
沪银小时级别市场下调空间不小,目前14115依然是关键量化给出的压力位置,这个位置不破依然以量化蓝色偏空对待。
$农产品(sz000061)$
油脂油料:供给端产量压力仍存,海外天气带来减产预期,多空博弈持续,下方有支撑,但向上驱动有限。#白糖(SR)#:长线海外减产逻辑仍在,短期价格震荡整理,重点关注巴西甘蔗榨季进度与印度出口政策变化。
四、今日重点关注事项
- 海外宏观数据、美联储官员讲话,美债、美元走势;
- 中东地缘消息,原油库存数据;
- 国内钢材现货成交、黑色产业链高频开工、库存数据;
- 各品种资金流向、仓单变化。
五、市场小结
隔夜海外市场风险情绪有所修复,商品板块分化。能源受地缘提振表现偏强;贵金属受美元压制回调;有色、黑色处于预期和现实的拉锯阶段,整体缺乏单边趋势。今日盘面预计维持结构性行情,各品种驱动逻辑差异明显,建议控制仓位,重点跟踪消息面与高频产业数据变化。


评论 (0)