
 股票
 板块
 用户
 资讯
关于河北福成五丰食品股份有限公司2025年度财务报告非标准审计意见的
专项说明
深圳市泓毅会计师事务所(特殊普通合伙)二〇二六年四月二十四日
目录
关于河北福成五丰食品股份有限公司2025 年度财务报告出具无法表示审计意见的专项说明
泓函字(2026)010006 号
上海证券交易所:
我们接受委托,对河北福成五丰食品股份有限公司(以下简称“福成股份”)2025 年度财务报表进行了审计,并于 2026 年 4 月 24 日出具了无法表示意见的审计报告(报告编号:泓审字(2026)010113 号)。根据中国证券监督管理委员会《公开发行证券的公司信息披露编报规则第14 号——非标准审计意见及其涉及事项的处理》和《上海证券交易所股票上市规则》及《监管规则适用指引——审计类第 1 号》的相关要求,现就相关事项说明如下:
一、非标准审计意见涉及的主要内容及受限情况
(一)固定资产
如财务报表附注“五(十)、固定资产”所述,固定资产期末原值1,333,406,806.86 元。其中:福成股份于 2022 年至 2023 年内支付刘家河养牛场、兴隆庄养牛场、西吴养牛场厂三处建设项目工程款共计512,579,384.30 元。
在审计过程中,我们对刘家河养牛场、兴隆庄养牛场、西吴养牛场建设项目实施检查程序,获取并核对了招投标资料、施工合同、工程结算单等资料。核查过程中发现,项目工程量确认单仅有施工单位项目经理单人签字、无结算价款计算过程、交易双方未盖章确认;相关建设合同也未约定明确付款节点。因缺少完整、有效的佐证资料,我们无法核实工程结算单的真实有效性,无法进一步获取充分、适当的审计证据以确认该等项目工程成本的真实性、准确性,该事项存在广泛性影响,将进一步影响固定资产原值及折旧、存货、营业成本等多个报表项目的确认计量。
(二)预计负债、资产减值
如财务报表附注“五(三十一)、预计负债”所述,福成股份的子公司----湖南韶山天德福地陵园有限责任公司(以下简称陵园公司)在以前年度涉及非法吸收公众存款案件,持有的公墓许可证(公墓许证字第HNGM 095 号)于 2024 年到期,2025 年未能取得新备案证书,处于非正常经营状态。根据 2023 年 12 月 8 日湖南省韶山市人民法院刑事判决书(2023)湘 0382 刑初 59 号,陵园公司、湖南天润园生命文化发展有限公司、曾聪育共同退赔各集资参与人的经济损失152,947,719.00 元。
截至 2025 年 12 月 31 日,陵园公司预计负债 12,975,309.10 元,实物资产计提减值准备 46,623,688.05 元。
在审计过程中,我们就陵园公司非法吸收公众存款相关事项执行核查程序,查阅了(2023)湘 0382 刑初 59 号湖南省韶山市人民法院刑事判决书,该判决书载明陵园公司、湖南天润园生命文化发展有限公司及曾聪育需连带向集资参与人退赔损失合计 152,947,719.00 元;同时获取并核对了公司以墓抵债实施方案、账面预计负债测算底稿。根据抵债方案,墓地资产按评估值 5.6 折折算,叠加已移交法院的赔付资金,整体可用于清偿的资产规模高于判决确定的赔付总额,但陵园公司仅依据被法院冻结的 4 套房产、778 个墓位的账面价值作为最佳估计数确认为预计负债的金额。按照企业会计准则要求,陵园公司应基于连带责任测算赔付最佳估计数足额确认预计负债,但是陵园公司未能区分自有墓位信息及湖南天润园生命文化发展有限公司墓位信息,该等信息直接影响到预计负债测算因子的估计金额,导致无法正确测算预计负债最佳估计数。
按照企业会计准则要求,对向湖南天润园生命文化发展有限公司、曾聪育追偿的款项应单独确认应收债权,相关往来款项待案件最终办结后再作对冲抵销处理。
在审计过程中,陵园公司也未提供完整的实物资产减值测算资料。
综上,我们无法进一步获取充分、适当的审计证据,以核实陵园公司预计负债金额是否准确、往来款项抵销处理是否合理、存货(墓地)库存数量及金额的准确性、实物资产减值是否准确。
(三)收入、关联方及关联方交易
1、2025年度福成股份通过中间人实现销售收入34,439,400.00元,涉及6 个个人客户及 3 个公司客户。
在审计过程中,我们检查了销售明细账并电话访谈了中间商了解相关销售情况,对方无法确认具体销售情况、无法提供终端销售的联系方式,福成股份也未提供联系方式。经测算,通过中间商实现的销售毛利率为 11.23%,显著高于福成股份全年的畜牧业的毛利率-1.23%。因此,我们无法判断通过中间人销售实现销售收入的真实性、合理性。
2、福成股份于 2025 年租赁三河市瑞隆肉牛养殖公司牛棚面积113,700 ㎡(租期:2025 年 10 月 1 日至 2026 年 9 月 30 日)年租金 24 万元,与 2024 年租赁面积 16,800 ㎡牛棚+6,000 ㎡青储池(租期:2024 年10 月1 日至2025年 10 月1 日)年租金 100 万元(注:同时存在另一份盖章生效的租赁合同,载明的租赁面积108,000㎡牛棚+6,000㎡青储池,年租金 100 万元)相比,租赁面积大幅增加、单位租金显著下降,我们无法判断租金交易价格的公允性。
福成股份肉牛养殖分公司于 2025 年分别向三河市瑞隆肉牛养殖有限公司、三河市茂源畜牧有限责任公司销售 4,816,460.00 元、8,082,580.00 元,福成股份肉牛养殖分公司、肉牛屠宰分公司于 2025年分别向三河市瑞隆肉牛养殖有限公司采购 2,357,040.00 元、2,684,120.00 元。截至 2025 年 12 月 31 日,应付账款-三河市瑞隆肉牛养殖有限公司 993,600.00 元。
在审计过程中,我们对三河市瑞隆肉牛养殖有限公司、三河市茂源畜牧有限责任公司实施函证程序,收回的询证函回函均加盖三河市瑞隆肉牛养殖有限公司公章,存在异常情况,同时我们注意到披露为关联方的三河市慧勇畜牧科技有限公司,其回函亦使用该公司印章。结合福成股份向三河市瑞隆肉牛养殖有限公司租赁牛棚业务存在多项异常情形,我们无法进一步获取充分、适当的审计证据,以识别三河市瑞隆肉牛养殖有限公司、三河市茂源畜牧有限责任公司与福成股份、实际控制人是否存在关联关系,也无法核实双方相关交易定价公允性。
3、福成股份采购人员关某、刘某于 2025 年 4 月 8 日分别向福成股份借支购牛备用金300 万元、300万元,合计600万元,上述款项于 2025年6 月30 日前归还。
在审计过程中,我们询问了福成股份,福成股份解释款项为关某、刘某采购牛的备用金,但是我们未能获取备用金借支的预算说明,该笔备用金借款审批时未履行预算审批程序、该借款由实际控制人李福成进行担保,且借款期间未发生相关业务报销,借款用途及合理性存疑。我们无法判断上述采购人员与福成股份及实际控制人是否存在关联关系、采购借款是否属于资金占用。
(四)存货
福成股份肉牛养殖相关存货(牛)存在存货管理信息化与管控机制缺失。在租赁使用的三河市瑞隆肉牛养殖有限公司牛场中,存在多家公司牛只混场饲养情形,福成股份虽对牛只进行分区养殖,但未建立有效的权属标识、台账区分及现场管控措施,无法清晰、可靠地证明牛只所有权归属。
在审计过程中,我们实地察看租赁使用的三河市瑞隆肉牛养殖有限公司牛场时发现,存在多家公司牛只混场饲养的情形 。福成股份虽对牛只进行分区养殖,但福成股份肉牛养殖相关存货(牛)未建立专门的存货管理信息系统;我们询问了福成股份,肉牛养殖相关存货(牛)未建立专门的存货管理信息系统,仅通过 Excel 手工登记牛只动态信息,未形成标准化、系统化的存货全生命周期管控流程,无法对牛只数量、变动、存栏状态进行实时、准确、可追溯的管理,存货核算与盘点基础薄弱。因此我们对福成股份的期末存货(牛)的数量、金额难以确认。
(五)税费
如财务报表附注“五(五)、其他应收款”所述,2025 年6 月20 日,国家税务总局三河市税务局李旗庄税务分局出具冀廊三河税李旗庄分局通〔2025〕57 号《税务事项通知书》,要求福成股份子公司三河灵山宝塔陵园有限公司补缴2022年1月1日至2025年6月23日期间产生的增值税及附加税费合计 16,370,038.23 元,以及金额不等的滞纳金。三河灵山宝塔陵园有限公司已于 2025 年支付税款 6,846,359.17 元,于 2026年支付税款9,523,679.06 元,但相关税款滞纳金尚未缴纳。福成股份认为存在税务争议,对已缴税款暂计入其他应收款科目,但未依会计准则规定计入税款归属期相关会计科目。
在审计过程中,我们取得了国家税务总局三河市税务局李旗庄税务分局出具的冀廊三河税李旗庄分局通〔2025〕57 号《税务事项通知书》,该文书已明确公司的补缴税款义务。公司主张与税务机关存在争议,正与税务部门沟通,相关税款未来存在退还可能,故将已缴税款计入其他应收款作为债权核算,待争议结果明确后再调整账务处理。截至审计报告出具日,我们未能进一步获取能够佐证税款可退还的充分、适当审计证据,未查阅到公司提交行政复议、行政诉讼的维权材料,无法证实税款退回具备较高可能性,不符合资产确认条件,应当依会计准则规定计入税款归属期相关会计科目。
二、发表无法表示意见的理由和依据
(一)重要性
在执行财务报表审计中,我们按照《中国注册会计师审计准则第1221 号——计划和执行审计工作时的重要性》及其应用指南确定重要性,由于福成股份是以营利为目的实体,注册会计师通常选取经常性业务的税前利润作为基准,由于福成股份税前利润波动较大,故我们采用福成股份 2025 年度审计后的合并营业收入为 116,253.82 万元为基准,按0.75%的比例计算的取整后合并财务报表整体层面的重要性水平金额为871.90 万元。
(二)发表无法表示意见的理由和依据
中国注册会计师审计准则第 1502 号——在审计报告中发表非无保留意见(2019 年 2 月 20 日修订)规定,第五条“根据注册会计师的判断,对财务报表的影响具有广泛性的情形包括下列方面:(一)不限于对财务报表的特定要素、账户或项目产生影响;(二)虽然仅对财务报表的特定要素、账户或项目产生影响,但这些要素、账户或项目是或可能是财务报表的主要组成部分;(三)当与披露相关时,产生的影响对财务报表使用者理解财务报表至关重要。”、第七条“当存在无法获取充分、适当的审计证据,不能得出财务报表整体不存在重大错报的结论情形之时,注册会计师应当在审计报告中发表非无保留意见”以及第十条:“如果无法获取充分、适当的审计证据以作为形成审计意见的基础,但认为未发现的错报(如存在)对财务报表可能产生的影响重大和具有广泛性,注册会计师应当发表无法表示意见”的规定。
上述受限事项涉及金额远超报表整体重要性水平,覆盖存货、其他应收款、固定资产、其他应付款、应交税费、预计负债、营业收入、营业成本等多个核心报表项目,同时涉及关联交易披露完整性,潜在错报对财务报表整体公允性影响重大且具有广泛性。因此,我们对福成股份财务报表出具无法表示意见。
三、无法表示意见涉及事项对报告期财务状况和经营成果的影响
(一)无法表示意见涉及事项对报告期内福成股份财务状况、经营成果的影响:
由于一(一)、一(二)、一(三)、一(四)事项我们无法获取进一步的审计证据,以合理确定对福成股份财务报表的影响,故无法确定无法表示意见涉及事项对报告期福成股份财务状况和经营成果影响的具体金额。
一(五)福成股份补缴 2022 年1 月1 日至2025 年6 月23日期间应缴纳的增值税及附加税费合计 16,370,038.23 元,未按照企业会计准则核算,造成截至 2025 年 12 月 31 日虚增净资产 16,370,038.23 元。由于该事项涉及到2025年及以前三个年度,对单一年度不构成重大错报。
四、无法表示意见涉及的事项中是否存在注册会计师依据已获取的审计证据能够确定存在重大错报的情形
依据我们己经获取的审计证据,无法表示意见涉及的事项可能存在重大错报,但是由于我们未能获取充分、适当的审计证据以作为形成审计意见的基础,我们无法确定福成股份2025 年度财务报表是否存在重大错报。
上述专项说明仅供福成股份按照相关规定在上海证券交易所与2025年年度报告同时披露之用,不得作其他用途使用。
中国·深圳
中国注册会计师:
(项目合伙人)
中国注册会计师:
二〇二六年四月二十四日
 |  |  |  |
| 李欢 440300480389 | |||
| 证书编号: No. of Certificate | 440300480389 | ||
| 批准注册协会:深圳市注册会计师协会 Authorized Institute of CPAs 发证日期: Date of Issuance | 2010年04月16日 | ||
| 4 | |||
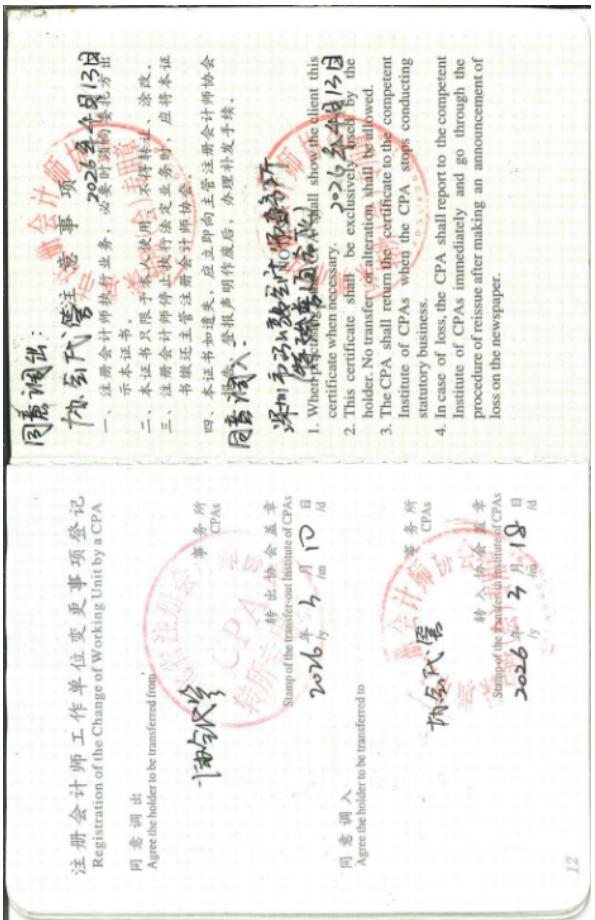
注册会计师工作单位变更事项登记 Registration of the Change of Working Unit by a CPA 同意调出 Agree the holder to be transferred from 深圳市经济律师事务所 CPAs 同意调入  转入协会盖章 Stamp of the transfer-in Institute of CPAs 2012年12月31日 /d | 注册会计师工作单位变更事项登记 Registration of the Change of Working Unit by a CPA 同意调出 Agree the holder to be transferred from  同意调入 Agree the holder to be transferred to  | 姓名 Full name 李欢 性别 Sex 女 出生日期 Date of birth 1983-07-13 工作单位 Working unit 深圳市鹏城会计师事务所有限公司 身份证号码 Identity card No. 422322198307130063 | |
| 年检凭证中国注册会计师协会 | |
| 张年军会员编号 420401904365 | |
| 最后年检时间 | 年检结果 |
| 2025年06月 | 年检通过 |
| 历年记录 | |
| 2024年2024-06-14 | 通过 |
| 2023年2023-06-25 | 通过 |

中
202日
《》分
采《》
2《》
垫《》
5月10日
(200)29号
474770291
采 用
100 梁涂梁
:

10室 0梁
及0000月
重要提示
()
ht//.cn 杂校
务
称型 名类
91408
一码


评论 (0)