
 股票
 板块
 用户
 资讯
润丰股份2026年第三季度报告说明
股票简称:润丰股份
股票代码:301035
优势
中国头部
全球中国造
胜势
全球头部
中国品牌全球化
愿景: 成为全球领先的作物保护公司
润丰全球
制造基地
海外子公司/办事处
研发中心
西班牙 制造基地
潍坊、青岛、宁夏 制造基地
美国休斯顿、香槟 制造基地
潍坊、济南 研发中心
潍坊 工程开发中心
阿根廷 制造基地
10 工厂
380+
100+
自主专利
140+
业务覆盖国家
海外子公司
全球员工
5200+
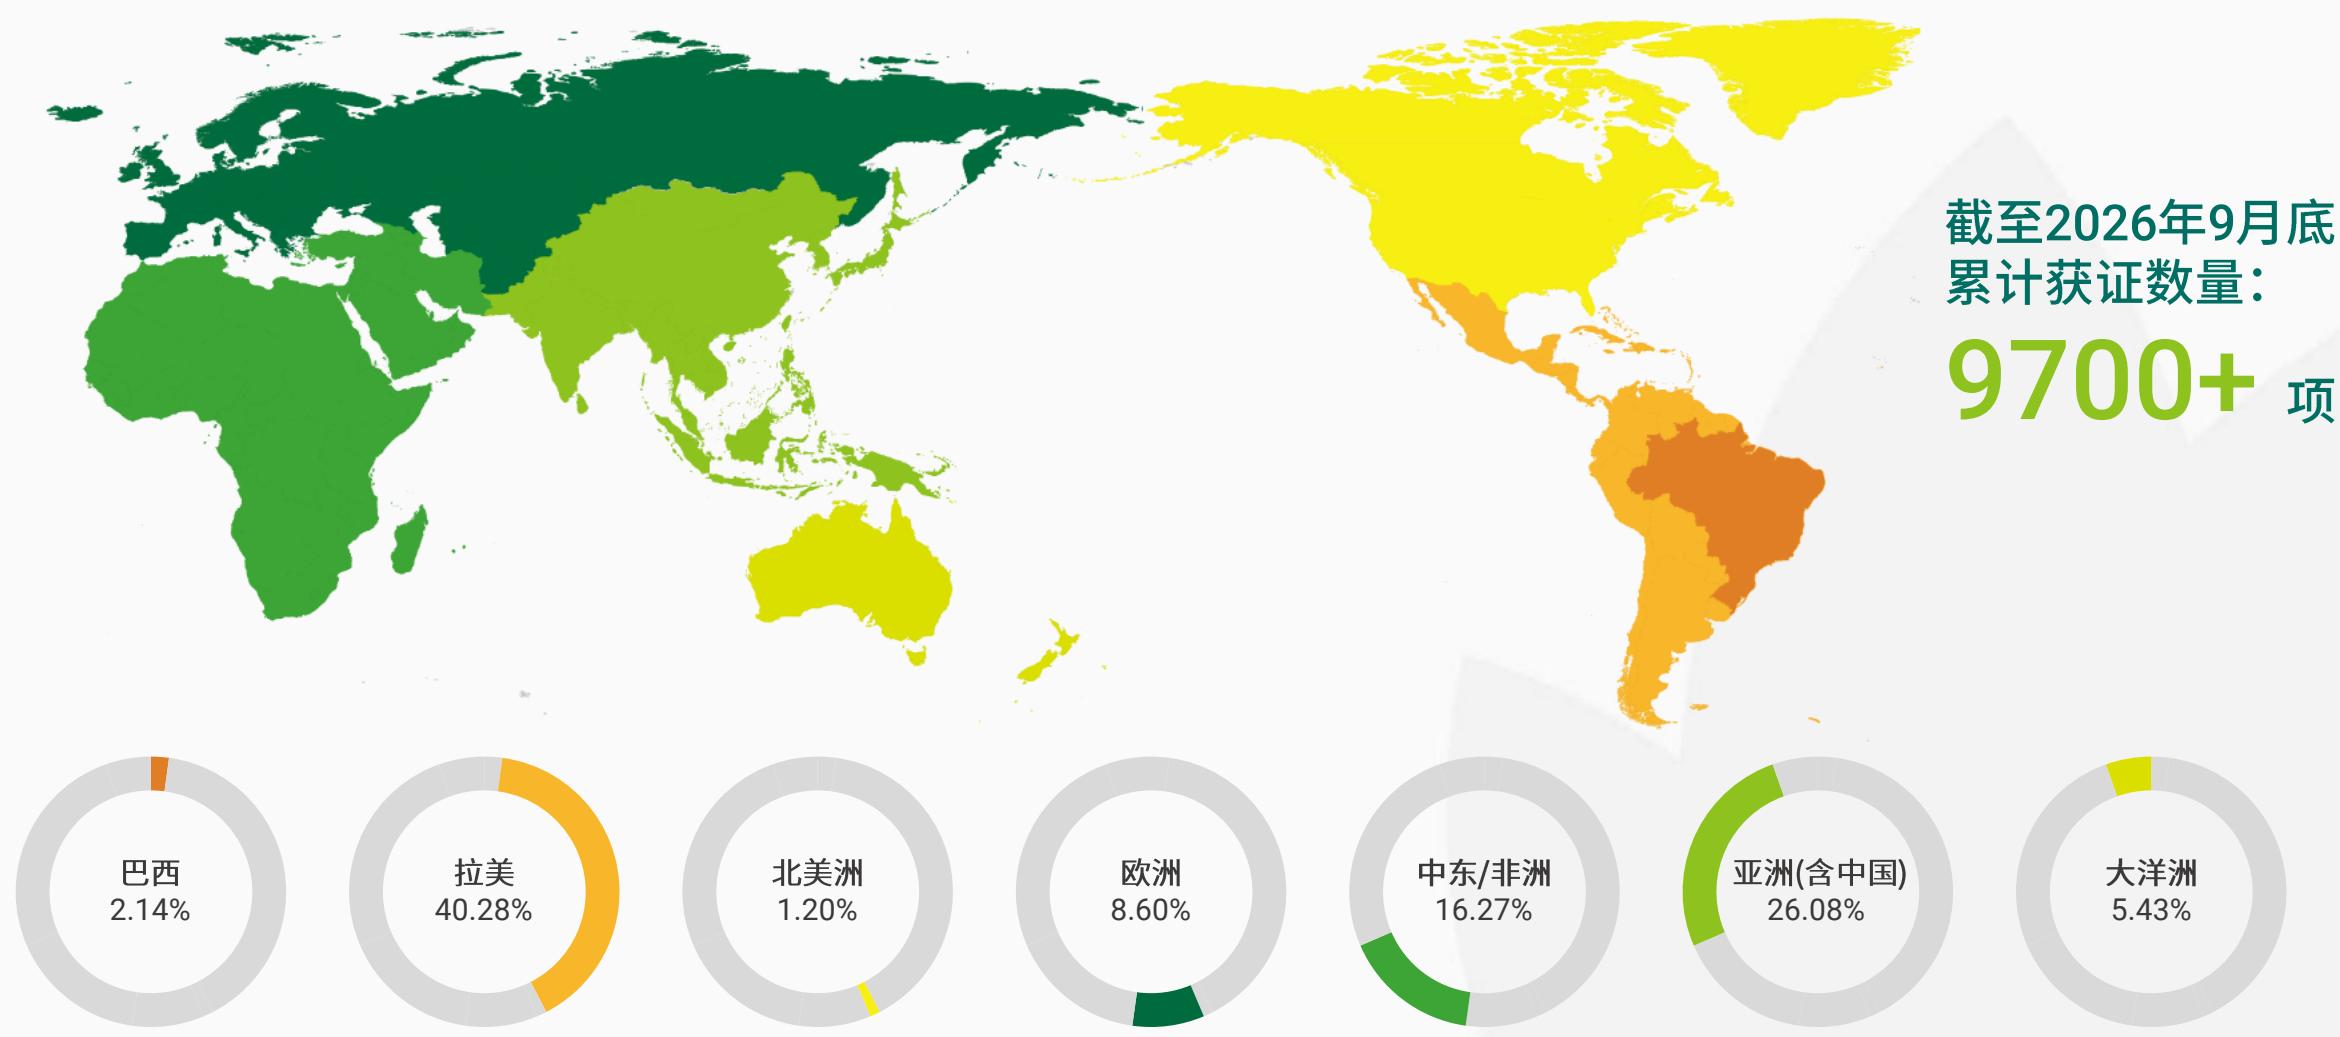
9700+
全球已有登记
行业概况
2026年1月至9月, 3808项下总出口数量同比增加4.7% 2026年第三季度, 3808项下总出口数量同比降低15.5%
行业概况
2026年1月至9月, 3808项下总出口金额同比增加9.6% 2026年第三季度, 3808项下总出口金额同比降低6.2%
行业概况
2026年1月至9月, 3808项下月度平均出口单价从1月的USD2.86/kg上行到9月的USD3.15/kg
业绩概览
营收稳健增长
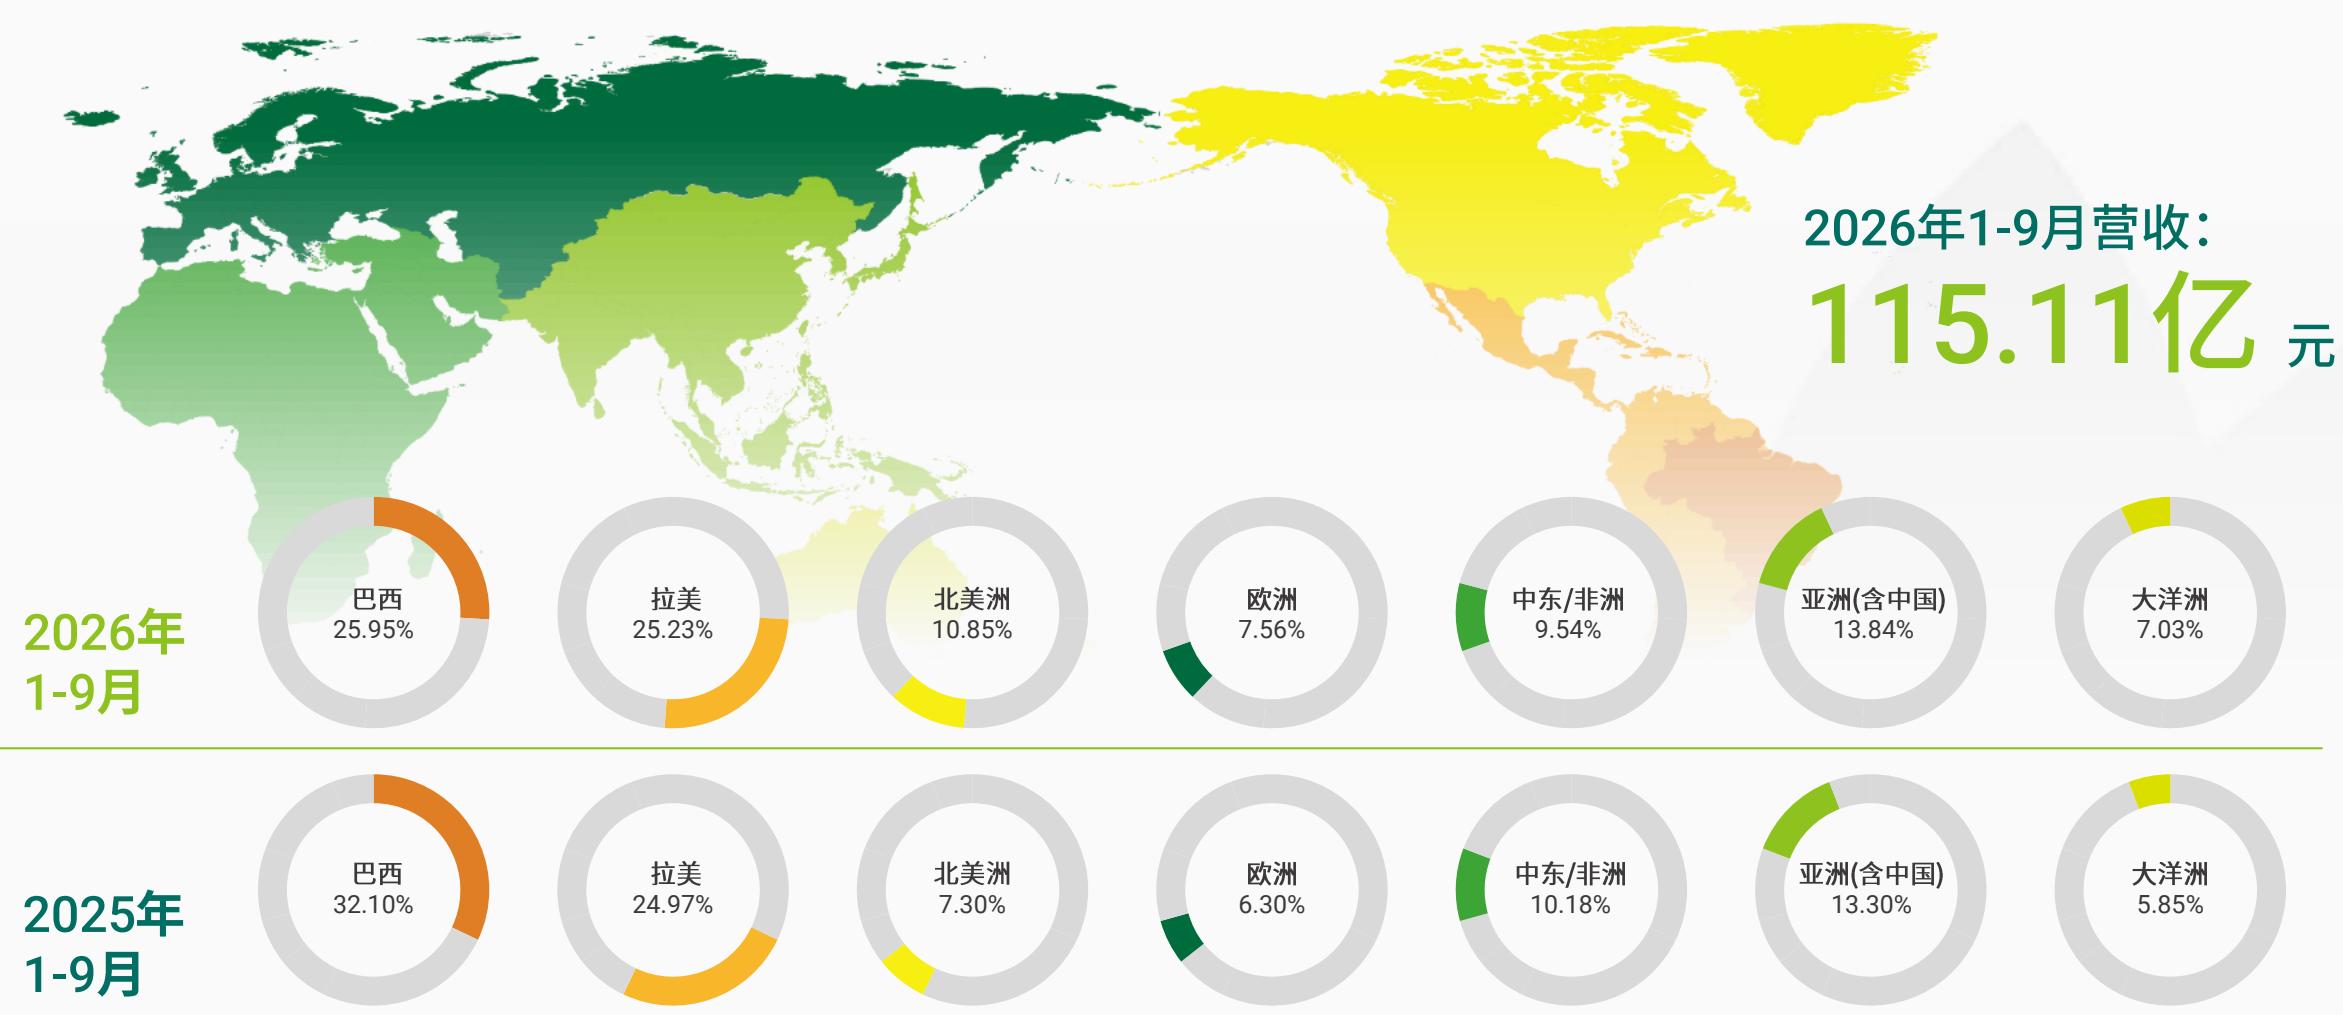
2026年1-9月份营收115.11亿元,+5.49%;
主要受益于全球市场拓展深化及北美、欧盟等市场快速成长,业务基本盘持续夯实。

毛利率 稳步提升
2026年1-9月份毛利率提升至24.16%(同比+2.08个百分点)。
主要得益于Model C业务占比上升及各产品线毛利率同步改善,盈利结构优化成效显现。
EBITDA显著增长
2026年1-9月份EBITDA达17.73亿元,同比增长 25.79% ,增速高于营收,印证公司高质量增长内核正在强化。
主业盈利明显改善
2026年1-9月份受人民币汇率波动及外汇衍生品公允价值变动影响,归母净利润为7.11亿元,同比下降 20.04% ;若还原汇率相关影响,主营业务实际盈利水平较去年同期有显著提升,体现核心竞争力持续增强。
业绩概览
营业收入同比增长 持续市场拓展与深耕成效显现
营收规模对比
单位:亿元
北美、欧盟市场
拓展处于初期阶段,收入规模稳步扩大
亚洲、大洋洲、拉美等市场
业务深耕促进业务稳健成长
巴西市场
受采购季节推迟影响营收同比小幅回落
业绩概览
毛利率同比提升 盈利质量持续改善
毛利率对比
1. Model C收入占比提升6.24个百分点 占比由 41.39% 升至 47.63% ,结构优化贡献明显。
2. 非除草剂占比 29.35% ,增长均衡
3. 北美/欧盟高价值市场稳步放量处于扩张初期,增长动能持续增强。
4. 自产原药项目落地+智造降本成效显现
自产原药技术革新与更多原药自产项目落地、制剂项目精益智造双轮驱动,降本增效成效呈现,各业务模式、各产品品类毛利率普遍改善。
业绩概览
EBITDA及EBITDA%同比提升 主业经营效率持续增强
EBITDA 对比
业绩概览
归母净利润短期承压 汇率相关影响为同比变动主因
归母净利润对比
单位:亿元
剔除汇率波动影响后的归母净利润对比
业绩总览
2026年1-9月财务数据分析(同比) 单位:人民币(元)
| 项目 | 2026年1-9月 | 2025年1-9月 | 同比增减率 | 说明 |
| 营业收入 | 11,510,518,545.73 | 10,911,452,781.83 | 5.49% | 北美、欧盟、大洋洲市场增长较快,巴西当地市场销售旺季推迟。 |
| 毛利率 | 24.16% | 22.08% | 208bps | Model C业务占比提升及主要产品线毛利率改善,推动总体毛利率上升2.08个百分点。 |
| EBITDA | 1,773,292,503.06 | 1,409,677,857.04 | 25.79% | 营收与毛利率同步增长导致EBITDA同比显著提升。 |
| EBITDA利润率 | 15.41% | 12.92% | 249bps | 毛利率提升及费用管控优化,共同推动EBITDA利润率上升。 |
| 归属于母公司股东的净利润 | 711,420,777.82 | 889,733,619.13 | -20.04% | 汇兑损失导致归母净利润下降。 |
| 经营活动产生的现金流量净额 | 769,816,184.91 | 1,740,314,337.78 | -55.77% | Model C占比较快提升,原材料采购增加导致经营活动现金流量净额下降。 |
2026年1-9月归母净利润约为7.11亿元,汇兑损失减少利润约为4.02亿元,如扣除汇兑损失影响后,归母净利润约为11.13亿元; 2025年1-9月归母净利润约为8.90亿元,汇兑收益增加利润约为1.40亿元,如扣除汇兑收益影响后,归母净利润约为7.50亿元。
业绩总览
2026年1-9月财务数据分析(同比)
单位:人民币(元)
| 项目 | 2026年1-9月 | 2025年1-9月 | 同比增减率 | 说明 |
| 销售费用 | 590,693,593.84 | 541,276,149.24 | 9.13% | 主要是报告期内职工薪酬、租赁费、样品费和出口信用保险增加所致。 |
| 管理费用 | 419,832,673.67 | 401,415,429.92 | 4.59% | 主要是报告期内职工薪酬、IT费和差旅费增加所致。 |
| 研发费用 | 151,892,506.71 | 133,772,534.32 | 13.55% | 主要是报告期内研发投入增加所致。 |
业绩总览
2026年第三季度财务数据分析(同比) 单位:人民币(元)
| 项目 | 2026年第三季度 | 2025年第三季度 | 同比增减率 | 说明 |
| 营业收入 | 4,068,885,589.81 | 4,380,677,448.62 | -7.12% | 巴西当地市场销售旺季推迟,叠加公司强化毛利率提升目标以及严格信用风险管控。 |
| 毛利率 | 23.91% | 23.08% | 83bps | Model C业务占比提升及主要产品线毛利率改善,推动总体毛利率上升0.83个百分点。 |
| EBITDA | 600,599,699.30 | 594,267,382.45 | 1.07% | 毛利率增长导致EBITDA同比提升。 |
| EBITDA利润率 | 14.76% | 13.57% | 119bps | 毛利率提升推动EBITDA利润率上升。 |
| 归属于母公司股东的净利润 | 209,563,568.32 | 334,130,258.84 | -37.28% | 汇兑损失及营业收入下降导致归母净利润下降。 |
| 经营活动产生的现金流量净额 | 644,730,491.13 | 847,132,095.62 | -23.89% | Model C占比较快提升,原材料采购增加导致经营活动现金流量净额下降。 |
2026年第三季度归母净利润约为2.10亿元,汇兑损失减少利润约为1.68亿元,如扣除汇兑损失影响后,归母净利润约为3.78亿元; 2025年第三季度归母净利润约为3.34亿元,汇兑损失减少利润约为0.82亿元,如扣除汇兑损失影响后,归母净利润约为4.16亿元。
业绩总览
2026年第三季度财务数据分析(同比)
单位:人民币(元)
| 项目 | 2026年第三季度 | 2025年第三季度 | 同比增减率 | 说明 |
| 销售费用 | 199,317,275.64 | 200,431,556.18 | -0.56% | |
| 管理费用 | 143,134,177.32 | 148,272,592.23 | -3.47% | |
| 研发费用 | 51,739,700.99 | 50,344,221.33 | 2.77% | 主要是报告期内研发投入增加所致。 |
业绩总览
2026年1-9月全球登记新获证区域分布
业绩总览
截至2026年9月底全球登记数量区域分布
业绩总览
2026年1-9月营收区域分布
业绩总览
不同业务模式营收占比对比(同比)
业绩总览
不同业务模式毛利率对比
业绩总览
不同类别产品营收占比对比
不同类别产品1-9月营收占比
业绩总览
不同类别产品毛利率对比
成为全球领先的作物保护公司
公司长期专注作物保护领域 着眼全球市场 致力于成为全球领先的作物保护公司


评论 (0)