
 股票
 板块
 用户
 资讯
医疗设备以旧换新专题系列八
9月数据同比+16.1%,1-9月同比-4%
西南证券研究院 2026年10月
首席分析师:杜向阳 执业证号:S1250520030002 电话:021-68416017 邮箱:duxy@swsc.com.cn
核心观点
□ 分子赛道来看:26年9月单月招投标203亿(同比 +16.1% ,环比 +34.3% ),26年1-9月整体1268亿(同比 -4% )。主要由于受去年同期高基数影响,26年H1招投标金额同比呈回落趋势;6月以来招投标金额进入修复期,同比有所改善。
(1)医学影像(CT、MR、DSA、DR等):9月是74.0亿元(+26.2%),1-9月是454.7亿元(-2.2%)
(2) 生命信息与支持(血液透析、监护、呼吸、麻醉、除颤等):9月是18.4亿元(+25.5%),1-9月是112.6亿元(+1.7%)
(3)软镜(消化道、支气管等):9月是7.3亿元(-0.7%),1-9月是46.0亿元(-13.6%)
(4)硬镜(胸腹腔、关节镜、鼻咽喉镜等):9月是6.4亿元(-10.6%),1-9月是47.2亿元(-8.2%)
(5) 放射治疗(直线加速器、螺旋断层放射治疗等):9月是11.6亿元(+82.0%),1-9月是87.7亿元(+44.1%)
(6) 手术机器人(手术控制系统、手术导航系统等):9月是3.4亿元(+15.2%),1-9月是24.5亿元(-21.6%)
(7) 超声(全身、便携、心脏、妇产等):9月是21.6亿元(+21.3%),1-9月是120.4亿元(-14.6%)
☐ 从核心标的来看:头部个股增速好于行业平均,龙头效应凸显。行业预算正在向高单价、高临床价值的设备集中。此前中央经济工作会议提到要增加发行超长期特别国债,持续支持“两重”和两新”(大规模设备更新和消费品以旧换新)。预计新一轮医疗设备以旧换新预计规模预计不小于上一轮,目前审批进度未知,重点关注各家库存水平以及业绩释放节奏。
(1) 迈瑞:9月是12.7亿(+16.4%),1-9月是78.4亿(+8.0%)
(2) 联影:9月是16.3亿(+88.2%),1-9月是105.3亿(+32.4%)
(3)开立:9月是2.1亿(+23.6%),1-9月是12.7亿(+15.7%)
(4) 澳华:9月是7154万元(+22.6%),1-9月是4.4亿(-7.7%)
☐ 相关标的:迈瑞医疗、联影医疗、开立医疗、澳华内蒙山,祥生医疗,西山科技,新华医疗、海泰新光、理邦仪器、海尔生物等。
□风险提示:技术迭代风险、商业化周期较长风险、国际竞争加剧风险。
2025年各地医疗设备集中采购持续推进,竞争降价
以旧换新刺激政策:2025年各地医疗设备集中采购持续推进,竞争降价
☐ 医保局连续出台一系列医疗服务价格项目立项指南,医疗服务费用管控预计也会倒逼医院缩减成本。医院资金紧张下,后续亦有减少设备采购价格的预期。
☐ 设备全国集采的可能性低,目前执行的设备集采以省级/城市为单位
全国设备集采的可能性较低,主要因为资金来源不统一以及设备参数和系统差异较大
目前集采的地区有安徽省、海南省、四川省、福建省、常州市、苏州市、无锡市、临沂市、北京、深圳等地区
☐ 采购的品类多为超声、CT、MR、医用内窥镜等设备为主
☐ 2025年更多以城市/医联体/省为单位开展的采购,以县域为主
□同时,国家倡导集采反内卷,对设备也有承托作用
2025年1月23日 福建宁德市第一批医疗设备集中采购公开招标
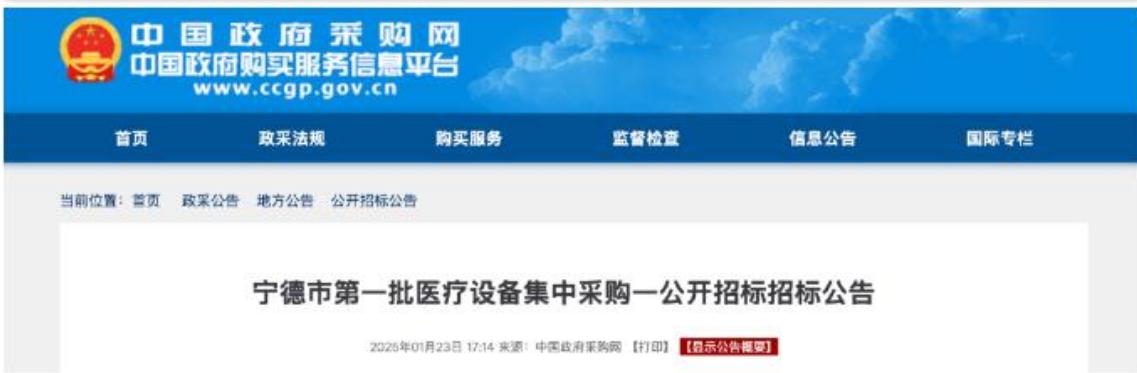
宁德市第一批医疗设备集中采购—公开招标招标公告 2026年01月23日 17:14 来源:中国政府采购网 【打印】 【显示公告概要】
宁德市第一批医疗设备集中采购二公开招标招标公告
宁德市第一批医疗设备集中采购三公开招标招标公告
支持医学影像、放射治疗、远程诊疗、手术机器人、教学及科研技术等医疗设备
以旧换新刺激政策:支持医学影像、放射治疗、远程诊疗、手术机器人、教学及科研技术等医疗设备
☐ 产品品类:医学影像、放射治疗、远程诊疗、手术机器人、教学及科研技术等医疗设备
□ 大规模以旧换新政策落地对需求提振及产业结构化升级具有重要意义
涉及两个方向医疗设备需求:1)教学及科研技术医疗设备;2)医疗卫生机构装备和信息化设施迭代升级。具体涉及产品方向:医学影像、放射治疗、远程诊疗、手术机器人等医疗装备。
例如,2024年6月福建省发改委发布《福建省发展和改革委员会关于同意福建省省级高水平医院医疗设备更新项目可行性研究报告暨初步设计的函》,项目包括福建省立医院等10家医院设备更新项目,总投资金额为7.59亿,其中医学影像为主要采购产品品类。
☐ 医疗设备具有固定更新周期、技术迭代和功能升级需求等特点,在政策支持下医疗设备,尤其是低国产化率赛道有望能加速国产升级,医疗设备或迎来继医疗新基建、贴息政策后的新一波需求释放高峰。
以旧换新政策自2024Q4起开始逐步落地,对相关器械公司业绩端的利好预计持续到2027年
从设备更新换代的角度上来看,现阶段医学影像类设备更新需求加快
从区域角度来看,基层县域市场是医疗设备以旧换新的焦点
医疗设备更新周期
| 设备类型 | 折旧时间/年 | 具体品种 |
| 高压氧舱 | 10 | - |
| 病房护理设备 | 10 | 病床、推车、婴儿暖箱、通讯设备 |
| 高能射线设备 | 8 | 直线、感应、回旋、正电子加速器 |
| 光学仪器及窥镜 | 6 | 验光仪、裂隙灯、手术显微镜、内窥镜 |
| 医用超声仪器 | 6 | A超、B超、M超、UCT、超声净化设备 |
| 医用磁共振设备 | 6 | 永磁型、超导型、常导型 |
| 医用X线设备 | 6 | 普通X线机、CT、造影机、数字减影机、X光刀 |
| 医用核素设备 | 6 | 核素扫面仪、SPECT、钴60机 |
| 消毒设备 | 6 | 各类消毒柜、洗刷机、冲洗机 |
| 医用电子仪器 | 5 | 心、脑、肌电图、监护仪器、起搏器等 |
| 物理治疗及体疗设备 | 5 | 电疗、水疗、光疗、体疗、蜡疗、热疗等 |
| 生化分析仪 | 5 | 电泳仪、色谱仪、自动生化分析仪 |
| 体外循环设备 | 5 | 人工心肺机、透析机 |
| 手术急救设备 | 5 | 手术台、麻醉机、呼吸机、吸引器 |
www.swsc.com.cn
中央财政+地方财政+院端自筹资金,共同保障政策落地推行
以旧换新刺激政策:中央财政+地方财政+院端自筹资金,共同保障政策落地推行
1)中央财政配套资金来源:来自超长期万亿国债
1998年的特别国债主要用于补充四大国有独资商业银行的资本金,以应对亚洲金融危机带来的影响(30年期)
2007年的特别国债主要用于购买外汇,作为国家外汇投资公司的资本金来源
2020年的万亿特别国债是在新冠肺炎疫情背景下发行的,主要用于疫情防控和经济社会发展(10年期)
\-7000亿用于地方基础设施建设和抗疫相关支出(通过中央政府性基金转移支付下达地方,本金由地方财政偿还,但利息由中央财政负担)
3000亿用于补助地方疫情防控支出(列入特殊转移支付,本金利息均由中央财政承担)
2024年万亿特别国债专项用于国家重大战略实施和重点领域安全能力建设,统筹安排3000亿元左右超长期特别国债资金,加力支持大规模设备更新和消费品以旧换新
政府工作报告提出,从24年开始拟连续几年发行超长期特别国债,24年先发行1万亿元。
根据《关于公布2024年一般国债、超长期特别国债发行有关安排的通知》的发行安排,国债发行期限分别为20年、30年和50年,发行次数分别为7次、12次和3次(共计22次)。
特别国债投向领域:粮食安全、能源安全、产业链安全、新型城镇化、乡村振兴等关系到强国建设和民族复兴
\- 特别国债在预算管理方面也明显有别于普通国债:与普通国债被纳入一般公共预算账本,计入财政赤字不同,特别国债是纳入政府性基金账本,不计入财政赤字。
\- 财政部发布的《关于2024年中央和地方预算草案的报告》,中央政府性基金预算收入4474.52亿元,加上上年结转收入391.87亿元、超长期特别国债收入10000亿元,收入总量为14866.39亿元。中央政府性基金预算支出14866.39亿元——其中本级支出8712.91亿元,对地方转移支付6153.48亿元(远高于2023年893亿元)
\- 通过将资金转移支付给地方政府使用,也有利于调动地方政府的积极性。具体路径以及还本付息方式可能会参考抗疫特别国债,依资金具体用途而定。
2)地方财政配套资金来源:中央转移支付+地方政府专项债券
3)院端自筹资金
01
招投标数据 分产品线
总新设备采购数据(季度、月度) 医学影像数据跟踪 超声数据跟踪 生命信息与支持数据跟踪 内窥镜数据跟踪 放射治疗数据跟踪 手术机器人数据跟踪
9月数据同比+16.1%,1-9月同比-4%
2022Q4-2026Q3 医用医疗设备季度招投标数据(亿元)
9月数据同比+16.1%,1-9月同比-4%
2022-2026Q3医用医疗设备月度招投标数据(亿元)
23/7月开始医疗反腐有所压制采购需; 24/4月开始医疗设备以旧换新刺激政策逐步推进,医院采购呈现观望状态,部分在等待财政拨款。 24/11月医疗设备以旧换新第一批开始逐步落地 25年医疗设备以旧换新第一批大批量落地
医学影像(不包括超声):9月是74.0亿元(+26.2%),1-9月是454.7亿元(-2.2%)
2022-2026Q3 医学影像相关季度招投标数据
超声设备:9月是21.6亿元(+21.3%),1-9月是120.4亿元(-14.6%)
2022-2026Q3 超声季度招投标数据(亿元)
2022-2026Q3 生命信息与支持相关季度招投标数据
内窥镜:9月软镜是7.3亿元(-0.7%),硬镜6.4亿元(-10.6%)
9月软镜是7.3亿元(-0.7%),硬镜6.4亿元(-10.6%)
软镜
☐ 软镜有肠胃道检测及诊疗双重功能,随着目前基层肠胃镜检测渗透率的提升,肠胃道检测需求旺盛,行业持续扩容中
□ 国产化率进一步提升的逻辑不断兑现
硬镜
□ 硬镜整体国产替代逻辑未变,迈瑞、开立、海泰等公司的硬镜业务稳步开展。
2022-2026Q3 内窥镜相关季度招投标数据
放射治疗:9月是11.6亿元(+82.0%),1-9月是87.7亿元(+44.1%)
2022-2026Q3 放射治疗招投标数据(亿元)
手术机器人:9月是3.4亿元(+15.2%),1-9月是24.5亿元(-21.6%)
2022-2026Q3 手术机器人季度招投标数据(亿元)
迈瑞医疗招投标数据 联影医疗招投标数据 开立医疗招投标数据 澳华内镜招投标数据 万东医疗招投标数据 山外山招投标数据
02
公司 招投标数据
迈瑞医疗:9月是12.7亿元(+16.4%),1-9月是78.4亿元(+8.0%)
2022-2026Q3 迈瑞医疗季度招投标数据(亿元)
联影医疗:9月是16.3亿元(+88.2%),1-9月是105.3亿元(+32.4%)
2022-2026Q3联影医疗季度招投标数据(亿元)
开立医疗:9月是2.1亿元(+23.6%),1-9月是12.7亿元(+15.7%)
澳华内镜:9月是7154万元(+22.6%),1-9月是4.4亿元(-7.7%)
2022-2026Q3 澳华内镜季度招投标数据(亿元)
万东医疗:9月是2.3亿元(+68.0%),1-9月是10.4亿元(-3.9%)
2022-2026Q3万东医疗季度招投标数据(亿元)
山外山:9月是1.4亿元(+80.0%),1-9月是5.7亿元(+49.8%)
2022-2026Q3 山外山季度招投标数据(亿元)
西南证券投资评级说明
| 报告中投资建议所涉及的评级分为公司评级和行业评级(另有说明的除外)。评级标准为报告发布日后6个月内的相对市场表现,即:以报告发布日后6个月内公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅作为基准。其中:A股市场以沪深300指数为基准,新三板市场以三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的)为基准;香港市场以恒生指数为基准;美国市场以纳斯达克综合指数或标普500指数为基准。 | 公司评级 | 买入:未来6个月内,个股相对同期相关证券市场代表性指数涨幅在20%以上 |
| 持有:未来6个月内,个股相对同期相关证券市场代表性指数涨幅介于10%与20%之间 | ||
| 中性:未来6个月内,个股相对同期相关证券市场代表性指数涨幅介于-10%与10%之间 | ||
| 回避:未来6个月内,个股相对同期相关证券市场代表性指数涨幅介于-20%与-10%之间 | ||
| 卖出:未来6个月内,个股相对同期相关证券市场代表性指数涨幅在-20%以下 | ||
| 行业评级 | 强于大市:未来6个月内,行业整体回报高于同期相关证券市场代表性指数5%以上 | |
| 跟随大市:未来6个月内,行业整体回报介于同期相关证券市场代表性指数-5%与5%之间 | ||
| 弱于大市:未来6个月内,行业整体回报低于同期相关证券市场代表性指数-5%以下 |
分析师承诺
报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,报告所采用的数据均来自合法合规渠道,分析逻辑基于分析师的职业理解,通过合理判断得出结论,独立、客观地出具本报告。分析师承诺不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接获取任何形式的补偿。
重要声明
西南证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会核准的证券投资咨询业务资格。
本公司与作者在自身所知情范围内,与本报告中所评价或推荐的证券不存在法律法规要求披露或采取限制、静默措施的利益冲突。
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,本报告仅供本公司签约客户使用,若您并非本公司签约客户,为控制投资风险,请取消接收、订阅或使用本报告中的任何信息。本公司也不会因接收人收到、阅读或关注自媒体推送本报告中的内容而视其为客户。本公司或关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供或争取提供投资银行或财务顾问服务。
本报告中的信息均来源于公开资料,本公司对这些信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌,过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告,本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。投资者应结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险,本公司及雇员对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。
本报告及附录版权为西南证券所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用须注明出处为“西南证券”,且不得对本报告及附录进行有悖原意的引用、删节和修改。未经授权刊载或者转发本报告及附录的,本公司将保留向其追究法律责任的权利。
西南证券研究院
上海
地址:上海市浦东新区陆家嘴21世纪大厦10楼
邮编:200120
北京
地址:北京市西城区金融大街35号国际企业大厦A座8楼
邮编:100033
西南证券机构销售团队
深圳
地址:深圳市福田区益田路6001号太平金融大厦22楼
邮编:518038
重庆
地址:重庆市江北区金沙门路32号西南证券总部大楼21楼
邮编:400025
| 区域 | 姓名 | 职务 | 手机 | 邮箱 | 姓名 | 职务 | 手机 | 邮箱 |
| 上海 | 崔露文 | 上海公募销售主管 | 15642960315 | clw@swsc.com.cn | 毛玮琳 | 销售岗 | 18721786793 | mwl@swsc.com.cn |
| 张方毅 | 私募销售主管 | 15821376156 | zfyi@swsc.com.cn | 张大炜 | 销售岗 | 13163027178 | zhangdaw@swsc.com.cn | |
| 戴剑箫 | 销售岗 | 13524484975 | daijx@swsc.com.cn | 张怀文 | 销售岗 | 18800275611 | zhanghuaiwen@swsc.com.cn | |
| 叶佳缘 | 销售岗 | 15800609605 | yejy@swsc.com.cn | 苏湖 | 销售岗 | 18913127448 | suhu1997@swsc.com.cn | |
| 贾文婷 | 销售岗 | 13621609568 | jiawent@swsc.com.cn | |||||
| 北京 | 李杨 | 北京公募销售主管 | 18601139362 | yfly@swsc.com.cn | 杨薇 | 销售岗 | 15652285702 | yangwei@swsc.com.cn |
| 姚航 | 北京保险销售主管 | 15652026677 | yhang@swsc.com.cn | 王宇飞 | 销售岗 | 18500981866 | wangyuf@swsc.com.cn | |
| 张岚 | 销售岗 | 18601241803 | zhanglan@swsc.com.cn | 刘艳 | 销售岗 | 18456565475 | liuyanyj@swsc.com.cn | |
| 广深 | 高欣 | 广深销售主管 | 13923418464 | gaoxin@swsc.com.cn | 林哲睿 | 销售岗 | 15602268757 | lzr@swsc.com.cn |
| 龚之涵 | 销售岗 | 15808001926 | gongzh@swsc.com.cn | 黄诗洁 | 销售岗 | 18817316880 | hsj@swsc.com.cn | |
| 文柳茜 | 销售岗 | 13750028702 | wlq@swsc.com.cn |


评论 (0)