
 股票
 板块
 用户
 资讯
德
北京德和衡律师事务所关于青岛日辰食品股份有限公司差异化权益分派事项的法律意见书
北京德和衡律师事务所
关于青岛日辰食品股份有限公司
差异化权益分派事项的法律意见书
德和衡证律意见(2026)第 00574 号
致:青岛日辰食品股份有限公司
北京德和衡律师事务所(以下简称“本所”)接受青岛日辰食品股份有限公司(以下简称“公司”)的委托,依据《中华人民共和国公司法》(以下简称“《公司法》”)、《中华人民共和国证券法》(以下简称“《证券法》”)、《上市公司股份回购规则》(以下简称“《股份回购规则》”)、《上海证券交易所上市公司自律监管指引第7 号——回购股份》(以下简称“《自律监管指引第 7 号》”)等相关法律、法规、规范性文件以及《青岛日辰食品股份有限公司章程》(以下简称“《公司章程》”)的有关规定,就公司 2026 年半年度利润分配所涉及的差异化权益分派事项(以下简称“本次差异化权益分派”)出具本法律意见书。
为出具本法律意见书,本所律师特作如下声明:
1.本法律意见书系本所律师根据出具之日以前已经发生或存在的事实和有关法律法规的有关规定,并基于本所律师对有关事实的了解及对法律法规的理解出具。
2.日辰股份保证已提供本所律师为出具本法律意见书所必需的、真实的、完整的原始书面资料、副本资料或口头证言,一切足以影响本法律意见书的事实和文件已向本所披露,并无任何隐瞒、虚假或误导之处,进而保证资料上的签字和/或印章均是真实的,有关副本资料或复印件与正本或原件相一致。
3.本所律师已对与出具本法律意见书有关的所有文件、资料及证言进行了审查、判断,并据此发表法律意见;对本所律师法律尽职调查工作至关重要又无法得到独立证据支持的事实,本所律师依赖有关政府主管部门、日辰股份或者其他有关机构出具的证明文件作出判断。
4.本所律师业已严格履行法定职责,遵循了勤勉尽责和诚实守信原则,对日辰股份本次差异化权益分派事项进行了充分的核查验证,保证本法律意见书不存在虚假记载、误导性陈述及
重大遗漏。
5.本法律意见书仅就与本次差异化权益分派事项有关的法律问题发表意见,并不对会计、财务等专业事项发表意见。本所律师在本法律意见书中对有关中介机构出具的报告、文件中某些数据和结论的引述,并不意味着本所对这些数据、结论的真实性和准确性作出任何明示或默示的保证。本法律意见书仅供日辰股份为本次差异化权益分派之目的使用,不得用作其他任何目的。
6.本所同意将本法律意见书作为日辰股份本次差异化权益分派事项所必备的法律文件,随同其他材料一同公告,并愿意依法对发表的法律意见承担相应的法律责任。
本所律师按照律师行业公认的业务标准、道德规范和勤勉尽责精神出具法律意见书如下:
一、本次差异化分派的原因及依据
根据公司公告文件及公司说明,截至第四届董事会第十次会议召开日,公司在“青岛日辰食品股份有限公司回购专用证券账户”内已累计回购1,420,000 股。根据《公司法》《证券法》《股份回购规则》《自律监管指引第 7 号》等相关法律、行政法规、部门规章及其他规范性文件以及《公司章程》的有关规定,上述公司回购的股份不参与利润分配、公积金转增股本,因此,公司2026 年半年度权益分派实施差异化分派。
二、本次差异化分派的方案
2026 年9 月14日,公司召开2026年第二次临时股东会,审议通过《关于公司2026 年半年度利润分配的议案》,公司拟以实施权益分派股权登记日的股份总数扣除届时回购专户上累计已回购股份数量后的股份数量为基数分配利润。本次利润分配方案如下:
“公司拟向全体股东每股派发现金红利0.20元(含税),不送红股,不以公积金转增股本。截至本次会议召开之日止,公司总股本 98,613,681 股,扣除公司回购专用账户中的股份1,420,000 股后剩余总股本为 97,193,681 股,以此计算合计拟派发现金红利 19,438,736.20 元(含税),占公司 2026 年半年度合并报表归属于上市公司股东净利润的比例为 66.11% 。
如在本方案通过之日起至实施权益分派股权登记日期间,因可转债转股、回购股份、股权激励授予股份回购注销、重大资产重组股份回购注销等致使公司总股本发生变动的,公司拟维
持每股分配比例不变,相应调整分配总额。”。
三、本次差异化分派除权除息方案的计算
根据公司说明,按照公司申请差异化权益分派前一交易日(2026 年9月14日)的收盘价计算,本次差异化权益分派对除权除息参考价格影响的绝对值在 1% 以下,计算公式如下:
1、根据实际分派计算的除权除息参考价格
实际除权(息)参考价格 underline boldsymbol ell = (申请日前一交易日收盘价-实际现金红利) div ( 1 + 流通股份变 $\textcircled { 2 } [ ( \textcircled { 1 } ) ] = ( 2 5 . 2 1 \textcircled { - } 2 0 ) \div ( 1 + 0 ) = 2 5 . 0 1$ 元/股
其中:
a.申请日前一交易日的收盘价 = 25.21 元/股b.实际现金红利 left.vert = 0.20 right. 元/股c.流通股份变动比例 = 0
2、虚拟分派的现金红利
虚拟分派的现金红利 = (参与分配的股本总数 times 实际分派的每股现金红利)÷总股本 .= (97,193,681×0.20) div 98,61 3,68 1 approx 0.20 元/股
其中:
a.参与分配的股本总数=97,193,681 股 b.实际分派的每股现金红利 = 0.20 元/股 c.总股本=98,613,681 股
3、根据虚拟分派计算的除权除息参考价格
虚拟除权(息)参考价格 underline boldsymbol ell = (申请日前一交易日收盘价-虚拟分派的现金红利) div ( 1 + 流通 股份变动比例) $\mathbf { \varepsilon } = \mathbf { \varepsilon } ( 2 5 . 2 1 -0 . 2 0 ) \ \div \ ( 1 + 0 ) \ = 2 5 . 0 1$ 元/股
其中:
a.申请日前一交易日的收盘价 = 25.21 元/股 b.虚拟分派的现金红利 approx 0.20 元/股 c.流通股份变动比例 = 0 4、除权除息参考价格影响
除权除息参考价格影响 lvert = rvert 根据实际分派计算的除权除息参考价格—根据虚拟分派计算的除权除息参考价格|÷根据实际分派计算的除权除息参考价格 cdot = | 25.01 -25.01 | div 25.01 = 0.00% < 1%
综上,公司实施差异化权益分派对除权除息参考价格的影响的绝对值在 1% 以下,影响较小。
四、结论意见
综上所述,本所律师认为:公司本次差异化权益分派符合《公司法》《证券法》《自律监管指引第7 号》及《公司章程》的规定,不存在损害上市公司和全体股东利益的情形。
(以下无正文)
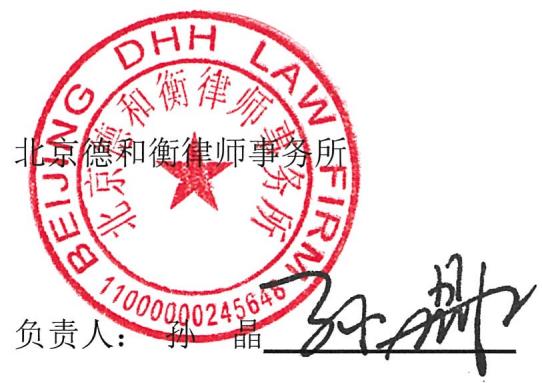
(本页无正文,为《北京德和衡律师事务所关于青岛日辰食品股份有限公司差异化权益分派事项的法律意见书》之签署页)


评论 (0)