
 股票
 板块
 用户
 资讯
宁波力勤资源科技股份有限公司
Lygend Resources & Technology Co., Ltd.
(浙江省宁波市鄞州区天童南路707 号明创大楼二楼)
招股说明书
保荐人(主承销商)
北京市朝阳区建国门外大街 号国贸大厦 座 层及 层)
声 明
中国证监会、交易所对本次发行所作的任何决定或意见,均不表明其对发行人注册申请文件及所披露信息的真实性、准确性、完整性作出保证,也不表明其对发行人的盈利能力、投资价值或者对投资者的收益作出实质性判断或保证。任何与之相反的声明均属虚假不实陈述。
根据《证券法》规定,股票依法发行后,发行人经营与收益的变化,由发行人自行负责;投资者自主判断发行人的投资价值,自主作出投资决策,自行承担股票依法发行后因发行人经营与收益变化或者股票价格变动引致的投资风险。
致投资者的声明
公司作为全球领先的镍全产业链服务商,始终聚焦国家战略性矿产资源之一的镍金属领域。公司从镍产品贸易起步,通过持续的产业链垂直整合,现已构建起覆盖镍产品贸易、镍产品生产与销售等在内的一体化业务布局。秉承“国际化、专业化、资源多元化”的发展战略,公司积极响应国家“双碳”目标和“一带一路”倡议,持续提升全产业链服务能力,致力于成为国际一流的镍全产业链服务商。
一、公司上市的目的
(一)提升服务国家战略的能力
镍金属作为国家重要的战略性矿产资源,是国内新能源、不锈钢等产业稳定发展的关键基础。我国虽为全球最大镍消费国,但资源储量相对有限,为强化镍资源安全保障,工信部、发改委、自然资源部等多部门印发《“十四五”原材料工业发展规划》《关于推动能源电子产业发展的指导意见》《有色金属行业稳增长工作方案》《新型储能制造业高质量发展行动方案》等政策,明确指出“培育镍等重要有色金属产业链“链主”企业,从资源配置、品牌价值、创新能力、国际化程度等方面与世界一流企业对标对表,提升企业综合竞争力”和“指导国内企业多元、有序、协同布局海外资源项目,降低资源开发运输成本”等。
作为国内镍资源供应链的核心服务商,公司在保障新能源、不锈钢等战略产业稳定发展方面发挥着关键作用。本次发行完成后,公司将进一步提升全球镍资源布局能力,通过扩大产能、深化产业链整合,显著增强对国内下游企业的资源供应保障水平,助力国家战略性矿产资源安全体系建设。
(二)提升国际市场的竞争力
全球镍资源分布呈现高度集中的特征,主要分布于印度尼西亚、菲律宾等国家或地区,其中,印度尼西亚拥有全球最大的红土镍矿储量,是全球重要的镍资源开采与镍产品生产国。公司作为全球镍产业发展的重要参与者之一,上游供应商覆盖了印度尼西亚和菲律宾等国家的主要镍矿开采商,下游客户包括全球领先的新能源材料和不锈钢生产商、大宗商品贸易商;公司建设了印尼首个顺利达产的红土镍矿湿法冶炼项目,镍产品贸易量和产量稳居全球市场前列。公司积极落实国家“一带一路”倡议,持续推进在全球镍资源富集区的产业布局。
通过本次上市,公司能够进一步增强资本实力,继续深度参与镍战略资源的竞争,提高对镍资源的掌控能力和国际竞争力。公司将力争打造盈利能力突出、业绩稳健增长、注重股东回报的高质量发展上市公司,与投资者共享发展成果。
二、公司现代企业制度的建立健全情况
公司已经根据《公司法》《证券法》《上市公司治理准则》《上市公司股东会规则》《上市公司章程指引》等法律法规的要求,制定了《股东会议事规则》《董事会议事规则》《关连交易决策制度》《对外担保管理制度》等内部控制制度并有效执行,公司的股东会、董事会及其专门委员会,以及高级管理层之间建立了相互协调和相互制衡的运行机制,重大生产经营决策、关联交易决策、投资决策和财务决策能够严格按照相关法律法规和《公司章程》规定的程序进行,切实保护中小股东的利益。综上,公司已按照上市公司的治理标准建立健全了现代企业制度。
三、公司本次融资的必要性及募集资金使用规划
(一)公司本次融资的必要性
本次融资是公司基于当前发展阶段与产业环境,评估业务实际需求后,经审慎评估项目可行性后作出的重要战略决策。公司于2022年12 月在香港联交所发行上市,本次在深交所进行融资将有助于公司依托两地资本市场各自优势,拓宽融资渠道、优化融资结构,提升公司的核心竞争力和抗风险能力,为公司加深在印尼等“一带一路”地区镍产业的业务布局提供有力支持,积极落实保障镍金属稳定供应的国家战略目标。
(二)募集资金使用规划
本次融资的募集资金将全部投向公司主业领域,包括湿法渣资源化示范项目和MHP精炼生产项目。
对于湿法渣资源化示范项目,其主要原材料来自于印尼奥比岛上湿法冶炼项目的废弃物湿法渣,经进一步加工后可产出螺纹钢产品,通过从冶炼废渣中提取有价金属,不仅减少了传统湿法处理过程中的资源浪费,还将为公司带来额外的经济效益。对于 MHP 精炼生产项目,公司可以通过本项目将控股子公司 ONC产出的氢氧化镍钴在奥比岛工业园区内进行深加工,从而满足市场对于镍产品差异化的需求,提升公司的市场竞争力。
四、公司持续经营能力及未来发展规划
(一)公司持续经营能力
公司多年来深耕于镍产业链,形成了成熟的镍产品服务体系。上游主要与位于全球镍矿资源丰富国家的镍矿供应商拥有着稳定的合作,下游主要面向新能源汽车电池材料与不锈钢两大市场,市场前景广阔,应用领域广泛。
在业务方面,根据灼识咨询报告,公司是中国最大的镍矿贸易商,公司的湿法冶炼项目是印尼当地第一个投产的红土镍矿湿法项目;截至 2024 年末,公司的湿法冶炼项目是绿地项目中建设时间最短、达产时间最短的湿法冶炼项目,亦是全球技术最先进、全球现金成本最低的镍钴化合物湿法冶炼项目之一。
在市场方面,新能源产业受到多重有利驱动因素的影响而迅速发展,公司的镍产品将充分获益于下游市场需求的快速增长。新能源汽车市场方面,全球诸多国家均已设定汽车电动化目标。同时,具身智能机器人、无人机等高端应用场景为三元锂电池提供了巨大的增量空间。公司精准地把握了新能源产业不断增长的市场机会,积极布局镍钴化合物产品的产能,使得公司成为国内新能源行业领先的原料供应商之一;另一方面,中国经济继续保持稳中向好的趋势,基建和制造业投资有望企稳回升,使得不锈钢市场的供需格局逐步改善。在新能源和不锈钢产业发展逐步向好的背景下,公司未来发展具备广阔的市场空间与增长潜力。
经营业绩方面,公司在报告期内的营业收入分别为 2,128,590.35 万元、2,984,556.26 万元和 4,025,523.77 万元,随着镍产品生产线的持续投产以及下游旺盛的市场需求,公司的销售收入稳步增长,规模逐步扩大。
(二)未来发展规划
公司秉承“国际化、专业化、资源多元化”战略,聚焦镍金属全产业链发展,以成为国际一流的镍全产业链服务商为目标,积极践行“碳中和”及“一带一路”国家倡议,通过推进在东南亚等资源富集区的产业布局,强化全球镍资源整合与供应保障能力,稳步拓展镍全产业链业务版图,不断巩固并提升在全球镍行业的领先地位;以技术创新驱动产业链升级,在技术与生产工艺上持续突破与创新,提升运营效率与竞争力;贯彻可持续发展理念,着重提升生产项目能源使用效率,打造绿色智能产业园区。
(本页无正文,为《致投资者的声明》之签署页)

宁波力勤资源科技股份有限公司
蔡建勇
董事长签字: \_\_\_\_\_\_\_\_\_\_
本次发行概况
| 发行股票类型 | 人民币普通股(A股) |
| 发行股数 | 本次公开发行股票数量为17,289.0000万股,占发行后总股本的10.00%。本次发行全部为新股发行,不涉及股东公开发售股份。 |
| 每股面值 | 人民币1.00元 |
| 每股发行价格 | 人民币21.23元 |
| 发行日期 | 2026年9月18日 |
| 上市的证券交易所和板块 | 深圳证券交易所主板 |
| 发行后总股本 | 172,882.1350万股 |
| 保荐人(主承销商) | 中国国际金融股份有限公司 |
| 招股说明书签署日期 | 2026年9月24日 |
目 录
声明....1
致投资者的声明....2
一、公司上市的目的....2
二、公司现代企业制度的建立健全情况....3
三、公司本次融资的必要性及募集资金使用规划....3
四、公司持续经营能力及未来发展规划....4
本次发行概况....7
目录....8
第一节 释义....14
一、一般词汇....14
二、专业词汇....19
第二节 概览....23
一、重大事项提示....23
二、发行人及本次发行的中介机构基本情况....30
三、本次发行概况....31
四、发行人主营业务经营情况....32
五、发行人符合主板定位情况....34
六、发行人报告期的主要财务数据及财务指标....36
七、财务报告审计截止日后的主要财务信息及经营状况....36
八、发行人选择的具体上市标准....39
九、发行人公司治理特殊安排等重要事项....40
十、本次募集资金用途及未来发展规划....40
第三节 风险因素....41
一、与行业相关的风险....41
二、与发行人相关的风险....42
三、其他风险....49
第四节 发行人基本情况....51
一、发行人基本情况....51
二、发行人设立情况及报告期内的股本和股东变化情况....51
三、发行人的股权结构....60
四、发行人控股公司、参股公司、联营及合营企业与分公司情况....61
五、控股股东、实际控制人及持有5%以上股份的主要股东情况....65
六、发行人特别表决权股份或类似安排情况....67
七、发行人协议控制架构的情况....67
八、发行人控股股东、实际控制人报告期内是否存在贪污、贿赂、侵占财产、挪用财产或者破坏社会主义市场经济秩序的刑事犯罪,是否存在欺诈发行、重大信息披露违法或者其他涉及国家安全、公共安全、生态安全、生产安全、公众健康安全等领域的重大违法行为....67
九、发行人的股本情况....68
十、董事、监事、高级管理人员的简要情况....73
十一、董事、监事、高级管理人员的兼职情况....78
十二、董事、监事、高级管理人员的任职资格....79
十三、董事、监事、高级管理人员及其近亲属的持股情况....80
十四、董事、监事、高级管理人员与发行人签订的协议....80
十五、董事、监事、高级管理人员近三年的变动情况....81
十六、董事、监事、高级管理人员的其他对外投资情况....82
十七、董事、监事、高级管理人员薪酬情况....83
十八、本次公开发行申报前已经制定或实施的股权激励或期权激励及相关安排,对公司经营状况、财务状况、控制权变化等方面的影响,以及上市后行权安排....84
十九、发行人员工及其社会保障情况....86
五节 业务与技术....89
一、发行人主营业务、主要产品及其变化情况....89
二、发行人所处行业的基本情况及公司竞争地位....104
三、发行人主要销售情况和主要客户....138
四、发行人的采购情况和主要供应商....140
五、主要资产情况....145
六、发行人的技术和研发情况....156
七、安全生产与环境保护....161
第六节 财务会计信息与管理层分析....167
一、财务报表....167
二、会计师事务所审计意见....172
三、财务报表编制基准和合并报表范围及变化情况....173
四、与财务会计信息相关的重要性标准确定方法与选择依据....176
五、业务分部信息....176
六、报告期采用的主要会计政策和会计估计....177
七、主要会计政策变更、会计估计变更....193
八、非经常性损益....194
九、报告期内公司适用的主要税种、税率及税收优惠....194
十、主要财务指标....198
十一、经营成果分析....199
十二、资产质量分析....226
十三、偿债能力、流动性与持续经营能力分析....248
十四、资本性支出分析....262
十五、资产负债表日后事项、或有事项及其他重要事项....263
十六、发行人盈利预测披露情况....263
十七、境内外信息披露差异....264
第七节 募集资金运用与未来发展规划....266
一、募集资金的投向与使用管理制度....266
二、对发行人主营业务发展的贡献、未来经营战略的影响....268
三、募投项目确定依据、与发行人现有主营业务、核心技术之间关系....268
四、募集资金投资项目的必要性和可行性....270
五、未来发展战略规划....277
第八节 公司治理与独立性....280
一、公司内部控制制度情况....280
二、公司报告期内违法违规情况....281
三、公司报告期内资金占用及对外担保情况....282
四、公司直接面向市场独立运营情况....283
五、同业竞争情况....284
六、关联方及关联关系....288
七、关联交易....294
八、关联交易的决策程序及独立董事意见....309
九、报告期内关联方的变化情况....310
第九节 投资者保护....311
一、本次发行完成前滚存利润的分配安排和已履行的决策程序....311
二、本次发行完成后的股利分配政策....311
三、董事会关于股东回报事宜的专项研究论证情况及相应的规划安排理由....313
四、上市后三年内的分红回报具体计划....314
五、公司长期回报规划....315
六、本次发行上市前后的股利分配政策差异情况....316
七、特别表决权股份、协议控制架构或类似特殊安排....316
八、在审期间分红情况....316
第十节 其他重要事项....318
一、重大合同....318
二、对外担保....323
三、重大诉讼、仲裁或其他事项....324
第十一节 声明....325
一、发行人及全体董事、审核委员会成员、高级管理人员声明....325
二、发行人控股股东、实际控制人声明....328
三、保荐人(主承销商)声明....329
四、发行人律师声明....332
五、会计师事务所声明....333
六、资产评估机构声明....334
七、验资机构声明....335
八、验资复核机构声明....337
第十二节 附件....338
一、备查文件及查阅方式....338
二、查阅时间及地点....338
附件一 落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况....340
一、落实投资者关系管理相关规定的安排....340
二、股利分配决策程序....340
三、股东投票机制....342
附件二 与投资者保护相关的承诺....344
一、本次发行前股东所持股份的限售安排、自愿锁定股份、延长锁定期限的承诺....344
二、关于持股及减持意向的承诺....359
三、稳定股价的措施和承诺....369
四、关于不存在虚假记载、误导性陈述或重大遗漏的承诺....377
五、股份回购和股份买回的措施和承诺函....379
六、对欺诈发行上市的股份回购和股份买回承诺函....381
七、填补被摊薄即期回报的措施及承诺....381
八、利润分配政策的承诺....385
九、关于未能履行承诺的约束措施....385
十、控股股东、实际控制人避免新增同业竞争的承诺....387
十一、关于规范并减少关联交易的承诺....389
十二、关于社会保险和住房公积金的承诺....393
十三、关于瑕疵物业资产的承诺....394
十四、关于股东信息披露的专项承诺....395
附件三 股东会、董事会、监事会、审核委员会、独立董事、董事会秘书制度的建立健全及运行情况说明....396
一、股东会制度的建立健全及运行情况....396
二、董事会制度的建立健全及运行情况....396
三、监事会、审核委员会制度的建立健全及运行情况....397
四、独立董事制度的建立健全及运行情况....398
五、董事会秘书制度的建立健全及运行情况....398
附件四 审核委员会及其他专门委员会的设置情况说明 …… 400
附件五 募集资金具体运用情况 …… 401
一、湿法渣资源化示范项目 …… 401
二、MHP 精炼生产项目 …… 405
附件六 子公司、参股公司简要情况 …… 409
一、子公司的基本情况 …… 409
二、参股公司的基本情况 …… 413
附件七 公司主要固定资产、无形资产情况 …… 414
一、房屋及建筑物情况 …… 414
二、主要房产土地租赁情况 …… 416
三、土地使用权和建造权 …… 418
四、专利情况 …… 420
五、注册商标 …… 424
附件八 实际控制人、控股股东控制的除本公司以外的其他企业的简况 …… 428
第一节 释义
本招股说明书中,除非另有说明,下列词语具有如下涵义:
一、一般词汇
| 发行人: | ||
| 公司、本公司、发行人、力勤资源 | 指 | 宁波力勤资源科技股份有限公司,曾用名:宁波力勤国际贸易有限公司、宁波力勤矿业有限公司、宁波力勤资源科技开发有限公司 |
| 力勤有限 | 指 | 宁波力勤资源科技开发有限公司,系发行人前身 |
| 发行人控股股东及其他股东: | ||
| 力勤投资 | 指 | 浙江力勤投资有限公司,系发行人控股股东 |
| FENG YI | 指 | FENG YI PTE. LTD.,系发行人股东 |
| 宁波励展 | 指 | 宁波励展贸易有限公司,系发行人股东 |
| 宁波励泰 | 指 | 宁波励泰企业管理合伙企业(有限合伙),系发行人员工持股平台 |
| 宁波扬承 | 指 | 宁波扬承企业管理合伙企业(有限合伙),系发行人员工持股平台 |
| 宁波鑫盼 | 指 | 宁波鑫盼企业管理合伙企业(有限合伙),系发行人员工持股平台 |
| 宁波禹丰 | 指 | 宁波禹丰企业管理合伙企业(有限合伙),系发行人员工持股平台 |
| 控股股东、实际控制人控制的其他公司及联营公司: | ||
| 涌城建设 | 指 | 浙江涌城建设有限公司,系发行人控股股东控制的公司 |
| 力华港机 | 指 | 宁波力华港机重工有限公司,系发行人控股股东控制的公司 |
| BTG | 指 | PT BANGUNAN TEKNIK GRUP,系发行人控股股东控制的公司 |
| KAI | 指 | PT KALIMANTAN ALUMINIUM INDUSTRY,系发行人控股股东的联营公司 |
| 印尼合作伙伴所控制的关联方: | ||
| 印尼合作伙伴 | 指 | PT Harita Guna Dharma Bhakti 及其下属公司 |
| HJR | 指 | PT HARITA JAYARAYA,系发行人的其他关联方 |
| MSP | 指 | PT MEGAH SURYA PERTIWI,系发行人的其他关联方 |
| TBP | 指 | PT TRIMEGAH BANGUN PERSADA TBK,系发行人的其他关联方 |
| GPS | 指 | PT GANE PERMAI SENTOSA,系发行人的其他关联方 |
| PKN | 指 | PT PESONA KHATULISTIWA NUSANTARA,系发行人的其他关联方 |
| MKL | 指 | PT MITRA KEMAKMURAN LINE,系发行人的其他关联方 |
| GSP | 指 | PT GEMA SELARAS PERKASA,系发行人的其他关联方 |
| MBL | 指 | PT MARINA BARA LESTARI,系发行人的其他关联方 |
| MSM | 指 | PT MITRA SINAR MARITIM,系发行人的其他关联方 |
| OST | 指 | PT OBI SINAR TIMUR,系发行人的其他关联方 |
| ASR | 指 | PT ANTAR SARANA REKASA,系发行人的其他关联方 |
| HPMU | 指 | PT HASTA PANCA MANDIRI UTAMA,系发行人的其他关联方 |
| LSJ | 指 | PT LIMA SRIKANDI JAYA,系发行人的其他关联方 |
| HLP | 指 | PT HIJAU LESTARI PERKASA,系发行人的其他关联方 |
| GTS | 指 | PT GANE TAMBANG SENTOSA,系发行人的其他关联方 |
| JMP | 指 | PT JIKODOLONG MEGAH PERTIWI,系发行人的其他关联方 |
| OAM | 指 | PT OBI ANUGERAH MINERAL,系发行人的其他关联方 |
| BJM | 指 | PT BUDHI JAYA MINERAL,系发行人的其他关联方 |
| 发行人境内控股公司、参股公司: | ||
| 惠然实业 | 指 | 江苏惠然实业有限公司,系发行人境内全资子公司 |
| 宿迁惠翔通 | 指 | 宿迁惠翔通贸易有限公司,系发行人境内全资子公司 |
| 宁波毅威 | 指 | 宁波毅威矿业有限公司,系发行人境内全资子公司 |
| 宁波毅新 | 指 | 宁波毅新矿业有限公司,系发行人境内全资子公司 |
| 惠然贸易 | 指 | 宁波力勤惠然贸易有限公司,系发行人境内全资子公司 |
| 上海力勤 | 指 | 上海力勤国际贸易有限公司,系发行人境内全资子公司 |
| 力勤新能源 | 指 | 宁波力勤新能源有限公司,系发行人境内全资子公司 |
| 励达物流 | 指 | 宁波励达国际物流有限公司,系发行人境内全资子公司 |
| 力勤园区 | 指 | 宁波力勤园区管理有限公司,系发行人境内全资子公司 |
| 宝鑫特钢 | 指 | 宁波宝鑫特钢科技有限公司,系发行人境内全资子公司 |
| 总部管理公司 | 指 | 宁波力勤总部管理有限公司,系发行人境内全资子公司 |
| 西安鹏远 | 指 | 西安鹏远冶金设备有限公司,系发行人境内控股子公司 |
| 鹏远工程 | 指 | 西安鹏远冶金工程技术有限公司,系发行人境内控股子公司 |
| 江苏鹏远 | 指 | 江苏鹏远新能源装备制造有限公司,系发行人境内控股子公司 |
| 咸阳鹏远 | 指 | 咸阳鹏远绿鑫科技有限公司,系发行人境内控股子公司 |
| 凯帕斯 | 指 | 凯帕斯国际贸易(宁波)有限公司,系KPS的境内全资子公司 |
| 欧恩司 | 指 | 欧恩司国际贸易(宁波)有限公司,系ONC的境内全资子公司 |
| 欧司斯 | 指 | 欧司斯国际贸易(宁波)有限公司 |
| 趣柏 | 指 | 趣柏国际贸易(宁波)有限公司,系HPL的境内全资子公司 |
| 境内子公司 | 指 | 发行人控股的境内子公司统称,包括:惠然实业、宿迁惠翔通、宁波毅威、宁波毅新、惠然贸易、上海力勤、力勤新能源、励达物流、力勤园区、宝鑫特钢、总部管理公司、西安鹏远、鹏远工程、江苏鹏远、咸阳鹏远、凯帕斯、欧恩司、趣柏 |
| 普勤时代 | 指 | 宁波普勤时代有限公司,系力勤新能源的境内参股公司 |
| 哈杰夫宁波 | 指 | 哈杰夫国际贸易(宁波)有限公司,系发行人境外参股公司HJF的境内全资子公司 |
| 发行人境外控股公司、参股公司: | ||
| 新加坡力勤 | 指 | Lygend Resources Pte. Ltd.(力勤资源有限公司),系发行人注册于新加坡的全资子公司 |
| KANG XUAN | 指 | Kang Xuan Pte. Ltd.,系发行人注册于新加坡的全资子公司 |
| 香港蓝鲸 | 指 | Hong Kong Blue Whale International Limited(香港蓝鲸国际有限公司),曾用名:香港力勤国际有限公司,系发行人注册于中国香港的全资子公司 |
| 红土国际 | 指 | Laterite International (Hong Kong) Limited(香港红土国际有限公司),系香港蓝鲸注册于中国香港的全资子公司 |
| 北极星海事 | 指 | North Star Maritime Holdings Limited(北极星海事控股有限公司),系香港蓝鲸注册于中国香港的全资子公司 |
| 南极星船务 | 指 | South Star International Shipping Limited(南极星国际船务有限公司),系香港蓝鲸注册于中国香港的全资子公司 |
| 力勤源动力 | 指 | Lygend Source Power (Hong Kong) Limited(力勤源动力(香港)有限公司),系发行人注册于中国香港的全资子公司 |
| 力勤新动力 | 指 | Lygend New Power (Hong Kong) Limited(力勤新动力(香港)有限公司),系发行人注册于中国香港的全资子公司 |
| 力勤鑫动力 | 指 | Lygend Golden Power (Hong Kong) Limited(力勤鑫动力(香港)有限公司),系发行人注册于中国香港的全资子公司 |
| BBS | 指 | PT Bhakti Bumi Sentosa(奥比环境有限公司),系HPL、宝鑫特钢注册于印尼的控股子公司 |
| BJL | 指 | PT Baja Jaya Lestari,系BBS、BMS注册于印尼的控股子公司 |
| BMS | 指 | PT Bumi Mineral Sentosa(印尼源顺有限公司),系香港蓝鲸、红土国际注册于印尼的全资子公司 |
| BUB | 指 | PT Bagus Untung Bersama(众鑫达有限责任公司),系Pengyuan Xinda、Pengyuan Lvxin注册于印尼的全资子公司 |
| CKM | 指 | PT Cipta Kemakmuran Mitra(西凯姆有限公司),系香港蓝鲸注册于印尼的控股子公司 |
| DCM | 指 | PT Dharma Cipta Mulia(奥比园区管理有限公司),系力勤园区注册于印尼的控股子公司 |
| HPL | 指 | PT Halmahera Persada Lygend(力勤镍业(哈马黑拉)有限公司),系发行人、KANG XUAN注册于印尼的控股子公司,发行人湿法一期与二期的项目公司 |
| KPS | 指 | PT Karunia Permai Sentosa(奥比镍铁有限公司),系宝鑫特钢注册于印尼的控股子公司,发行人火法二期的项目公司 |
| ONC | 指 | PT Obi Nickel Cobalt(奥比镍钴有限公司),系力勤新动力注册于印尼的控股子公司,发行人湿法三期的项目公司 |
| OSS | 指 | PT Obi Stainless Steel(奥比不锈钢有限公司) |
| Pengyuan Xinda | 指 | Pengyuan Xinda Trading Co.,Limited(鹏远鑫达贸易有限公司),系西安鹏远注册于中国香港的全资子公司 |
| Pengyuan Lvxin | 指 | Pengyuan Lvxin Trading Co.,Limited(鹏远绿鑫贸易有限公司),系Pengyuan Xinda注册于中国香港的全资子公司 |
| 境外子公司 | 指 | 发行人境外控股子公司统称,包括:境外控股子公司新加坡力勤、KANG XUAN、香港蓝鲸、红土国际、北极星海事、南极星船务、力勤源动力、力勤新动力、力勤鑫动力、BBS、BJL、BMS、BUB、CKM、DCM、HPL、KPS、ONC、Pengyuan Xinda、Pengyuan Lvxin |
| CBL | 指 | Hong Kong CBL Limited(普勤时代国际有限公司),系普勤时代注册于中国香港的全资子公司 |
| HJF | 指 | PT Halmahera Jaya Feronikel(力勤镍铁(哈马黑拉)有限公司),系发行人注册于印尼的联营公司,发行人火法一期的项目公司 |
| MJM | 指 | PT Makmur Jaya Maritimindo(印尼胜丰海业有限公司),系香港蓝鲸注册于印尼的参股子公司 |
| 发行人的主要合作方及行业内主要公司: | ||
| 青山控股 | 指 | 青山控股集团有限公司,全球领先的不锈钢制造商 |
| 宁德时代 | 指 | 宁德时代新能源科技股份有限公司(300750.SZ),为国内领先的动力电池制造商 |
| 湖南邦普 | 指 | 湖南邦普循环科技有限公司,为宁德时代子公司 |
| 宁德邦普 | 指 | 宁德邦普循环科技有限公司,为宁德时代子公司 |
| 宁波邦普 | 指 | 宁波邦普循环科技有限公司,为宁德时代子公司 |
| 格林美 | 指 | 格林美股份有限公司(002340.SZ),为国内领先的新能源材料制造商 |
| 容百科技 | 指 | 宁波容百新能源科技股份有限公司(688005.SH),为国内领先的新能源材料制造商 |
| 华友钴业 | 指 | 浙江华友钴业股份有限公司(603799.SH),为国内领先的新能源锂电材料和钴新材料制造商 |
| 中伟新材 | 指 | 中伟新材料股份有限公司(300919.SZ),为国内领先的新能源材料制造商 |
| 盛屯矿业 | 指 | 盛屯矿业集团股份有限公司(600711.SH),为国内领先的有色金属供应商 |
| 嘉能可 | 指 | Glencore International AG,为全球领先的大宗商品贸易商 |
| 托克集团 | 指 | Trafigura Group Pte. Ltd.及其下属公司,为全球领先的大宗商品贸易商 |
| POSCO | 指 | Pohang Iron and Steel Co. Ltd(韩国浦项制铁集团公司),为全球最大的钢铁制造厂商之一 |
| 义联集团 | 指 | 中国台湾地区的企业集团及其下属公司,主要从事不锈钢生产、教育、医疗、商业地产等 |
| 亚洲镍业 | 指 | Nickel Asia Corporation,为菲律宾最大的红土镍矿供应商之一 |
| 政府机构及部门 | ||
| 中国证监会 | 指 | 中国证券监督管理委员会 |
| 深交所、交易所 | 指 | 深圳证券交易所 |
| 香港联交所 | 指 | 香港联合交易所有限公司 |
| 香港证监会 | 指 | 香港证券及期货事务监察委员会 |
| 财政部 | 指 | 中华人民共和国财政部 |
| 发改委 | 指 | 中华人民共和国国家发展和改革委员会 |
| 商务部 | 指 | 中华人民共和国商务部 |
| 工信部 | 指 | 中华人民共和国工业和信息化部 |
| 科技部 | 指 | 中华人民共和国科学技术部 |
| 交通运输部 | 指 | 中华人民共和国交通运输部 |
| 自然资源部 | 指 | 中华人民共和国自然资源部 |
| 生态环境部 | 指 | 中华人民共和国生态环境部 |
| 应急管理部 | 指 | 中华人民共和国应急管理部 |
| 税务总局 | 指 | 中华人民共和国国家税务总局 |
| 印尼能源和矿产资源部 | 指 | Kementerian Energi dan Sumber Daya Mineral,印尼国内主管能源和矿产资源的政府部门 |
| 印尼工业部 | 指 | Kementerian Perindustrian Republik Indonesia,印尼国内主管工业政策的部门 |
| 印尼贸易部 | 指 | Kementerian Perdagangan Republik Indonesia,印尼国内主管贸易政策、进出口管理的部门 |
| 印尼环境与林业部 | 指 | Kementerian Lingkungan Hidup dan Kehutanan,印尼国内主管环境保护、森林资源管理的部门 |
| 印尼矿产与煤炭总局 | 指 | Direktorat Jenderal Mineral dan Batubara,隶属于印尼能源和矿产资源部,负责矿产、煤炭行业的政策制定、许可管理及监督工作 |
| 本次发行相关的词汇 | ||
| 保荐人、保荐机构、主承销商、中金公司 | 指 | 中国国际金融股份有限公司 |
| 发行人律师/天册 | 指 | 浙江天册律师事务所 |
| 印尼律师 | 指 | Assegaf Hamzah & Partners |
| 发行人会计师、安永华明、验资复核机构 | 指 | 安永华明会计师事务所(特殊普通合伙) |
| 评估机构/坤元 | 指 | 坤元资产评估有限公司 |
| 天健 | 指 | 天健会计师事务所(特殊普通合伙) |
| A股 | 指 | 在中国境内发行、在境内证券交易所上市的并以人民币认购和交易的股票 |
| H股 | 指 | 在中国境内注册登记的公司在中国境外发行、在香港联交所上市并以港币认购和交易的股票 |
| 本次发行 | 指 | 发行人首次公开发行人民币普通股(A股)并在深交所上市交易的行为 |
| 本招股说明书、招股说明书 | 指 | 为本次发行而制作的招股说明书,《宁波力勤资源科技股份有限公司首次公开发行股票并在主板上市招股说明书》 |
| 《公司法》 | 指 | 《中华人民共和国公司法》(2023年修订) |
| 《证券法》 | 指 | 《中华人民共和国证券法》(2019年修订) |
| 《首发注册办法》 | 指 | 《首次公开发行股票注册管理办法》 |
| 《上市规则》 | 指 | 《深圳证券交易所股票上市规则》(2026年修订) |
| 《审核规则》 | 指 | 《深圳证券交易所股票发行上市审核规则》(2024年修订) |
| 《香港上市规则》 | 指 | 《香港联合交易所有限公司证券上市规则》 |
| 《企业会计准则》 | 指 | 中华人民共和国财政部颁布的《企业会计准则》及其应用指南和其他相关规定 |
| 《公司章程》 | 指 | 力勤资源现行适用的《宁波力勤资源科技股份有限公司章程》 |
| 《公司章程(草案)》 | 指 | 力勤资源制定的将于本次公开发行人民币普通股(A股)股票并在深圳证券交易所主板上市交易之日起生效并实施的《宁波力勤资源科技股份有限公司章程(草案)》 |
| 《审计报告》 | 指 | 安永华明会计师事务所(特殊普通合伙)于2026年5月29日出具的《审计报告》(安永华明(2026)审字第70062094_K01号) |
| 《印尼法律意见书》 | 指 | 印尼律师事务所 Assegaf Hamzah&Partners 于2026年4月分别为HPL、ONC、KPS、BBS、DCM、CKM、BMS、BUB、OSS、BJL出具的法律意见书 |
| 股东会 | 指 | 宁波力勤资源科技股份有限公司股东会 |
| 董事会 | 指 | 宁波力勤资源科技股份有限公司董事会 |
| 监事会 | 指 | 宁波力勤资源科技股份有限公司监事会 |
| 境内 | 指 | 在本招股说明书中除特别说明外,特指中华人民共和国大陆地区,不包括中国香港特别行政区、中国澳门特别行政区及中国台湾地区 |
| 境外 | 指 | 在本招股说明书中除特别说明外,境内以外的国家或地区 |
| 印尼 | 指 | 印度尼西亚共和国 |
| 奥比岛 | 指 | 位于印度尼西亚北马鲁古省群岛的最大岛屿 |
| OBI项目 | 指 | 发行人位于奥比岛建设的湿法和火法冶炼项目 |
| 报告期、报告期各期 | 指 | 2023年、2024年、2025年 |
| 报告期初 | 指 | 2023年1月1日 |
| 报告期末 | 指 | 2025年12月31日 |
| 报告期各期末 | 指 | 2023年12月31日、2024年12月31日、2025年12月31日 |
| 元、万元、亿元 | 指 | 人民币元、人民币万元、人民币亿元 |
二、专业词汇
| 镍 | 指 | 化学元素,化学符号为 Ni,原子序数为 28 |
| 钴 | 指 | 化学元素,化学符号为 Co,原子序数为 27 |
| 红土镍矿 | 指 | 全球主要的一种镍矿资源类型,含有镍、钴、铁等金属元素,通过冶炼工艺可用于生产镍产品等 |
| 硫化镍钴 | 指 | 含钴、镍的硫化物矿物,用于提炼镍和钴金属 |
| 褐铁矿 | 指 | 镍含量低于 1.5% 的红土镍矿,公司的主要原料之一,主要用于湿法工艺 |
| 腐岩 | 指 | 镍含量高于 1.5% 的红土镍矿,公司的主要原料之一,主要用于火法工艺 |
| 湿法冶炼、湿法 | 指 | 使用水溶液提取金属的技术或工艺 |
| 火法冶炼、火法 | 指 | 利用高温处理矿石以将其转化为原金属 |
| HPAL | 指 | 全称 High Pressure Acid Leach,即高压酸浸湿法工艺,一种利用高温、高压以及硫酸从红土镍矿中分离镍和钴的湿法冶炼技术 |
| RKEF | 指 | 全称 Rotary Kiln Electric Furnace,即回转窑-矿热炉火法工艺,一种利用回转窑与电加热方式使用红土镍矿生产镍铁的火法冶炼技术 |
| CCD | 指 | 全称 Continuous Counter-current Decantation,选矿过程中,通过多级浓密机串联,使矿浆与洗水逆向流动,以最少水耗高效分离固体矿渣与可溶性杂质的连续逆流倾析洗涤工艺 |
| 悬浮焙烧 | 指 | 一种让固体物料(通常为粉体或颗粒状)在焙烧炉内以悬浮状态与热气流充分接触,完成加热、分解、氧化/还原等物理化学反应过程的焙烧工艺 |
| 闪蒸槽 | 指 | 闪蒸槽是高压浸出后矿浆减压降温的关键设备,从高压釜排出的矿浆进入闪蒸槽,通过压力骤降使温度快速降低至常压状态,同时使部分水分蒸发形成闪蒸蒸汽,与矿浆分离,从而优化热能回收和工艺热平衡 |
| 沉镍钴 | 指 | 添加沉淀剂使镍、钴元素沉淀的工艺流程 |
| 品位 | 指 | 在采矿领域对矿石所含金属含量的表述 |
| 金属吨 | 指 | 与金属价格相关的质量单位,常用于计算含金属元素产品的价格。在本招股说明书中,除另有说明,“金属吨”指镍金属吨 |
| 湿吨 | 指 | 一种重量单位,用于计量红土镍矿、MHP等镍产品的实际重量,为自然含水状态下的实际重量,不扣除水分 |
| 氢氧化镍钴、MHP | 指 | 通过对红土镍矿进行湿法冶炼加工而成的中间产品 |
| 硫酸镍 | 指 | 可溶于水的蓝绿色无机化合物,化学式为 $NiSO_4$ ,广泛用作生产新能源汽车三元电池的原料 |
| 硫酸钴 | 指 | 可溶于水的红色无机化合物,化学式为 $CoSO_4$ ,广泛用作生产新能源汽车三元电池的原料 |
| 镍钴化合物 | 指 | 包含镍及/或钴的化合物,例如氢氧化镍钴、硫酸镍及硫酸钴等 |
| 镍中间品 | 指 | 镍冶炼过程中的半成品,通常指镍矿经过初步加工后得到的中间产物,用于进一步生产硫酸镍等终端产品,常见的镍中间品包括氢氧化镍钴(MHP)和高冰镍 |
| 镍铁 | 指 | 通常含有镍(8%-15%)及铁的铁合金,可用于生产不锈钢 |
| 电积镍、电镍、纯镍 | 指 | 一种高纯度金属镍,在电池行业、电镀工业、不锈钢制造、高温合金等多个领域有广泛应用 |
| 电积钴、电钴 | 指 | 一种高纯度的钴材料,在电池行业、超级合金、磁性材料、催化剂等多个领域有广泛应用 |
| 高冰镍 | 指 | 镍矿冶炼的中间产物,用于生产硫酸镍和电积镍或电解镍 |
| 硫化镍钴 | 指 | 是一种镍、钴与硫的化合物,为镍钴湿法冶炼中的中间产物,主要通过酸性硫化沉淀(即使用硫化钠( $Na_2S$ )、硫化氢( $H_2S$ )为沉淀剂)获得 |
| 奥氏体形成元素 | 指 | 能够扩大奥氏体相区、降低相变温度的元素,典型元素包括镍、锰、铜等 |
| 铁磁性 | 指 | 是一种物质对外加磁场产生强烈吸引响应,并在外磁场撤去后仍能保持部分磁性的特殊性质 |
| 镍盐 | 指 | 由镍离子与酸根离子结合形成的化合物,常见类型包括硫酸镍、氯化镍等 |
| LME | 指 | London Metal Exchange(伦敦金属交易所)成立于1876年,主要经营铜、铝、铅、锌、镍及铝合金等有色金属的交易 |
| SMM | 指 | Shanghai Metals Market(上海有色网),是中国有色金属行业权威价格门户,主要提供金属现货价格、行业数据和市场分析 |
| 硫磺 | 指 | 硫,一种非金属元素,化学符号为S,原子序数为16 |
| 泥煤 | 指 | 又称泥炭,是碳化程度最浅的煤种 |
| 褐煤 | 指 | 碳化程度较低、未经过充分成岩和变质过程的煤炭种类 |
| 烟煤 | 指 | 碳化程度介于褐煤和无烟煤之间的中等煤种 |
| 兰炭 | 指 | 利用精煤块烧制而成的,一种新型的炭素材料,广泛用于冶炼、化工、造气等行业的生产环节 |
| 液碱 | 指 | 液态氢氧化钠,一种化工基础原料 |
| 螺纹钢 | 指 | 热轧带肋钢筋,中型以上建筑构件所需钢材 |
| 现金成本 | 指 | 就镍产品的生产冶炼而言,指生产每单位产品(如每吨金属)所直接产生的现金支出,通常包含原辅料、人工、能源等成本,不包括资本性开支、折旧摊销等 |
| 湿法渣 | 指 | 湿法冶炼工序后产生的固体废物 |
| 三元材料 | 指 | 镍钴锰酸锂或镍钴铝酸锂的简称,其中三元指的是镍、钴、锰(铝)三种金属,具有储存电能的功能,主要应用于锂离子电池的正极材料 |
| 三元电池 | 指 | 使用镍、钴及锰三种金属氧化物作为电池正极材料的锂电池。镍、钴、锰的组成比例可根据实际需要进行调整 |
| 高压釜 | 指 | 在高压下进行化学反应的设备 |
| 回转窑 | 指 | 在火法冶炼中,回转窑作为核心设备,主要用于将矿石加热到高温并形成高温焙砂 |
| 衬砖 | 指 | 专门砌筑在设备内表面的砖,用于保护设备金属壳体及结构不被损坏 |
| 选择性催化还原脱硝 | 指 | 将烟气中氮氧化物还原以降低污染的技术之一,采用氨气等作为还原剂,在催化剂作用下,氨气与烟气中的氮氧化物反应,生成无害的氮气和水 |
| 选择性非催化还原脱硝 | 指 | 将烟气中氮氧化物还原以降低污染的技术之一,将含有氨基的还原剂喷入炉膛,还原剂与烟气中的硝反应,生成氨和水 |
| 布袋除尘 | 指 | 一种干式除尘装置,适用于捕集细小、干燥非纤维性粉尘 |
| 美联储 | 指 | 美国联邦储备系统,简称美联储,为美国中央银行,具备制定并执行货币政策与监管金融机构的双重职责 |
| ESG | 指 | 环境、社会和公司治理,从环境、社会和公司治理三个维度评估企业经营的可持续性与对社会价值观念的影响 |
| NIB | 指 | Nomor Induk Berusaha,印尼商业识别号,为印尼公司注册的基础文件,相当于国内的营业执照,包含公司的基本信息和经营范围 |
| KBLI | 指 | Klasifikasi Baku Lapangan Usaha Indonesia,印尼标准行业分类代码,是印尼用于对全国的经济活动和行业领域进行统一分类的业务代码 |
| AMDAL | 指 | Analisis Mengenai Dampak Lingkungan,为印尼环境影响评估批准,印尼政府要求企业在开展可能对环境产生重大影响的建设项目前,必须进行全面的环境影响分析,并提交报告供政府审批 |
| SPPL | 指 | Surat Pernyataan Kesanggupan Pengelolaan dan Pemantauan Lingkungan Hidup,为印尼环境管理与监测能力声明,印尼政府要求企业在开展对环境影响产生较小的建设项目前,需提交具备环境管理能力的声明文件 |
| IPPKH | 指 | Izin Pinjam Pakai Kawasan Hutan,由印尼环境与林业部颁发的森林区域使用许可证,允许企业在特定条件下临时使用国有森林区域 |
| IUP | 指 | Izin Usaha Pertambangan,印尼矿业许可证;当进入运营阶段后,亦可称IUP-OP,即Izin Usaha Pertambangan untuk Operasi Produksi |
| SHGB | 指 | Sertifikat Hak Guna Bangunan,印尼建造权证书,系在土地上建设、使用建筑物的权利证书 |
| PBG | 指 | Persetujuan Bangunan Gedung,印尼建筑许可证,根据印尼2021年第16号政府法规《建筑物管理条例》,任何建造、改建、扩建、减建和/或维护建筑物的单位须获得 |
| IMB | 指 | Izin Mendirikan Bangunan,印尼建筑施工许可,与 PBG 功能相同,现已被 PBG 替代 |
| SLF | 指 | Sertifikat Laik Fungsi,印尼建筑功能适用性证书,是建筑可正式投入使用的合格凭证 |
| SBKBG | 指 | Surat Bukti Kepemilikan Bangunan Gedung,印尼建筑所有权证书 |
| SIMBG | 指 | Sistem Informasi Manajemen Bangunan Gedung,印尼建筑管理信息系统,企业通过该系统在线办理 PBG、SLF、SBKBG 等证书 |
| HMA | 指 | Harga Mineral Acuan,由印尼能源和矿产资源部定期发布的官方矿产指导价格,用于规范矿产交易和计算相关税费 |
| RKAB | 指 | Rencana Kerja dan Anggaran Biaya,由印尼能源和矿产资源部审核批准的矿业工作计划和预算方案,用于规范矿产资源的开采活动 |
注:除特别说明外,若出现总数与各分项数值之和尾数不符的情况,均为四舍五入原因造成。
第二节 概览
本概览仅对招股说明书全文做扼要提示。投资者作出投资决策前,应认真阅读招股说明书全文。
一、重大事项提示
本公司特别提请投资者注意,在作出投资决策之前,务必仔细阅读本招股说明书“第三节 风险因素”章节的全部内容,并特别关注以下重要事项。
(一)特别风险提示
本公司特别提请投资者注意,在作出投资决策之前,务必仔细阅读本招股说明书“第三节 风险因素”章节的全部内容,并特别关注以下重要事项。
1、镍价波动的风险
报告期内,公司主营业务收入分别为 2,037,680.18 万元、2,854,526.55 万元和 3,772,150.55 万元,其中镍产品贸易业务收入占比分别为 57.08%、56.55%和42.15%,镍产品生产业务收入占比分别为 42.92%、43.45%和 57.85%,镍产品的贸易和生产、销售是发行人的主要收入来源。
镍产品市场价格的变化主要受市场供求关系、宏观经济等因素的影响。LME镍金属价格作为全球性的公开且连续交易的期货市场价格,是公司产品定价所参照的核心价格指数之一。报告期内,由于镍产品供应量的上升、全球主要经济体增速放缓、下游不锈钢等行业的需求增长放缓等因素,镍价格总体呈波动下行趋势。2024 年度,LME 镍全年均价为 16,811.63 美元/金属吨,较 2023 年的 21,473.88美元/金属吨下降 21.71%;2025 年度,LME 镍全年均价进一步下降 9.82%至15,159.94 美元/金属吨。进入 2026 年,受到印尼收紧镍矿开采审批等因素影响,镍市场价格强势反弹,2026年 5月LME镍均价已达18,805.00 美元/金属吨,较2025 年全年均价上涨 24.04%。
发行人与客户、供应商签署的购销协议中通常根据一段时期内的市场均价和未来的预期价格等因素确定镍产品的交付价格,若镍产品市场价格因市场供需情况或政策发生大幅变动导致镍产品销售价格下降,公司镍产品贸易业务的采购价格和销售价格差异可能会收窄甚至出现倒挂,镍产品生产与销售业务的毛利率亦可能会下降,从而对发行人经营业绩产生不利影响。
另一方面,如果镍产品的价格出现持续上涨,下游客户可能会寻求更为经济的替代方案,例如,客户可能会寻找其他更经济可行的能源解决方案以代替三元电池,或者增加镍金属的回收及再利用,从而减少对镍产品的需求。此外,即使在镍价格上涨的背景下,公司若无法将价格变动完全传导给下游客户,将导致公司的经营业绩受到不利影响。
2、与印尼合作伙伴合作关系变化的风险
公司与印尼合作伙伴建立了长期的业务合作关系,包括重要原材料的供应以及与其合资设立多家生产冶炼企业。
报告期内,印尼合作伙伴为公司生产冶炼业务所需红土镍矿的核心供应商,公司向其采购的红土镍矿占报告期各期用于生产业务的红土镍矿采购总额的比例分别为70.51%、64.32%和55.87%。尽管公司已与印尼合作伙伴签订了红土镍矿长期供应协议,保障公司位于奥比岛的冶炼项目能够持续和稳定地获得红土镍矿供应,但不排除未来因不确定性因素导致公司无法从印尼合作伙伴持续和稳定地获得生产所需的红土镍矿,这些不确定性因素可能包括印尼合作伙伴违反印尼政府规定导致被暂停生产甚至被吊销采矿牌照、其已探明或勘探中的矿产资源储量、矿石品位与最终实际可利用的资源储量、出产镍矿的实际品位可能存在差异、印尼合作伙伴未来无法持续从其矿山成功地开采新的镍矿等。如果印尼合作伙伴因上述或其他因素无法及时足额供应红土镍矿,且第三方供应商无法以相近的价格和数量弥补供应缺口,则公司奥比岛镍产品冶炼项目的生产运营将受到不利影响,进而对公司的经营业绩造成负面影响。
报告期内,公司向印尼合作伙伴采购红土镍矿的价格主要按照印尼能源和矿产资源部公布的 HPM 定价公式确定,若镍矿价格在未来受下游市场供需变动、印尼收紧采矿配额等因素而发生大幅上涨,不排除双方在 HPM 的基础上进一步调整定价机制的可能,从而导致公司的生产成本上涨,对经营业绩将产生不利影响。
公司与印尼合作伙伴合资设立了 HPL、ONC、KPS、HJF 等公司并持续开展合作,如果公司在未来与印尼合作伙伴在商业目标、战略规划或运营决策方面出现严重分歧,甚至进一步发生诉讼或仲裁等事件,前述合资公司可能无法实现预期的收益,从而对公司的财务状况、经营业绩及发展前景产生不利影响。
3、印尼产业政策变化的风险
公司业务经营与印尼国内的产业政策环境密切相关。对于镍产品贸易业务,公司主要自印尼采购镍铁及镍矿;对于镍产品生产业务,公司主要在印尼利用红土镍矿冶炼加工镍铁、镍钴化合物。
在原材料供应端,近年来,印尼政府出台了一系列针对上游镍资源管控政策,包括调整镍矿基准价格(HPM)计算公式、收紧采矿配额、修改镍矿开采配额审批频率、上调镍矿等产品的非税国家收入费率、修改金属矿产参考价格(HMA)调价频率等,对于镍金属的市场价格趋势、定价方式、供需关系都产生了一定影响。
自 2025 年起,随着镍矿开采规模持续扩大及下游冶炼项目加速扩产,印尼政府逐步收紧采矿审批政策,2025 年上半年,印尼的镍矿开采配额审批出现滞后,导致印尼本地的高品位镍矿供应极度紧张,镍矿价格相应上升。2026 年 2月,印尼能源和矿产资源部通过媒体表示 2026 年镍矿开采审批配额的目标维持在 2.6 至 2.7 亿湿吨,这一数字较 2025 年同比下降超过 30%,亦较 2025 年实际开采量低约10%。
此外,2026 年 4 月 15 日,印尼能源与矿产资源部对镍矿的 HPM 价格计算公式进行修订,主要调整包括(1)上调了原价格计算公式中的修正系数;(2)从此前单一按镍含量计价的模式,转而采用“镍+铁+钴+铬”的多种伴生金属元素综合计价方式,前述调整使得新规则下的 HPM 价格有所提高。由于 HPM 价格是镍矿开采企业缴纳特许权使用费的计算基础,其价格上涨将直接扩大政府税基。在额外税负的影响下,上游镍矿价格可能有所提升。受前述政策影响,印尼红土镍矿的市场价格有所上涨,以 1.6%镍品位的印尼红土镍矿为例,2026 年 4月15日至 2026年5 月31日的 SMM 印尼内贸红土镍矿平均价格为 67.06美元湿吨,较 2025 年全年均价 41.89 美元/湿吨上涨 60.08%。
红土镍矿为公司镍产品冶炼业务重要原材料,报告期内公司生产用镍矿的采购金额分别为 203,344.63 万元、265,030.21 万元和 509,587.46 万元。2026 年 5 月,结合公司当期耗用镍矿中来自印尼合作伙伴和第三方的比例,经测算,公司 2026年 5 月的湿法与火法用镍矿的采购均价较 2025 年全年均价分别上涨 50.47%和97.82%,同期湿法与火法每金属吨镍产品的测算成本较 2025 年全年平均分别上涨14.59%和37.75%。与此同时,印尼政府推出的镍产业调控政策推动了市场镍金属价格提升,公司2026年5 月的镍产品销售均价亦有所上涨,相较于 2025年全年,湿法和火法镍产品的镍销售均价分别上涨 27.90%和27.29%,销售价格涨幅基本抵消了同期成本涨幅。但若未来印尼进一步收紧镍矿开采审批配额或出台更多管控政策,导致镍矿价格持续上行,而公司无法将该等成本涨幅有效传导至下游客户,则仍可能对公司的财务状况和经营业绩产生不利影响。
在镍产品出口端,若印尼政府进一步出台其他镍产品出口限制性措施,包括加征关税、出口配额或全面出口禁令等,公司将面临竞争力下降、生产布局被迫调整等挑战。短期内,公司可能需要调整产品结构或售价,这将削弱公司产品的价格竞争力,并可能增加额外资本开支。长期来看,若政策趋严导致印尼生产基地运营受限,公司整体业务稳定性、盈利能力及未来发展均可能受到一定不利影响。
4、境外地区地缘政治相关的风险
公司的经营曾因印尼政府 2020 年全面禁止红土镍矿原矿出口而在短期内受到一定负面影响,公司转而从菲律宾、新喀里多尼亚及其他镍矿资源相对丰富的地区采购镍矿。2025 年 2 月,菲律宾参议院通过第 2826 号法案,拟自 2030 年起全面禁止未加工镍矿出口,以效仿印尼发展下游冶炼产业,但由于菲律宾国内各行业组织认为该法案的落实尚不具备成熟条件,菲律宾政府最终在 2025 年 9月正式签发的法案中删除了“全面禁止未加工镍矿出口”的相关条款。报告期内,公司从菲律宾采购红土镍矿的数量分别为 1,111.95 万湿吨、1,171.47 万湿吨、1,313.98 万湿吨,占公司贸易及生产用红土镍矿采购数量的比例分别为 52.05%、35.43%和 26.64%。
若菲律宾未来对红土镍矿实施出口禁令,将迫使公司更多转向位于土耳其、新喀里多尼亚、危地马拉等更远距离的矿源,但这些地区的供应稳定性、产品数量及品质可能难以匹配公司较大的业务需求,且物流成本相对较高,进而可能对公司的盈利能力及长期发展构成不利影响。当前全球地缘政治局势复杂多变,而镍产品贸易行业因跨境属性突出,面临着政策壁垒、物流受阻或国际结算等风险,可能加剧业务发展的不确定性。
此外,公司湿法冶炼项目所需硫磺、液碱等辅料主要采购自大宗商品贸易商,其采购成本与供应稳定性受辅料最终产地地缘政治局势的影响较大,相关局势波动可能导致供应受阻及价格上涨,进而对公司的盈利能力构成不利影响。
5、公司经营业绩未来增速放缓或下滑的风险
报告期内,公司稳步推进印尼奥比岛冶炼项目建设工作,其中 ONC 湿法三期项目于 2024 年 5 月至 7 月陆续投产,KPS 火法二期项目于 2024 年 12 月起陆续投产。截至2026年5月,公司湿法及火法冶炼项目所有产线已全部实现投产。随着奥比岛冶炼项目生产线建设的持续推进及陆续投产,公司资产规模稳步增长,2025 年末,公司资产总额为 4,825,965.13 万元,较 2023 年末增加 59.95%。
受益于产线投产后产能扩张及下游市场需求稳定等因素,公司业绩规模在报告期内保持快速增长。2023年度至 2025年度,公司营业收入分别为 2,128,590.35万元、2,984,556.26 万元和 4,025,523.77 万元,年均复合增长率为 37.52%;归属于母公司股东的净利润分别为 104,995.30 万元、176,820.60 万元和 286,225.56 万元,年均复合增长率为65.11%。公司在 2023年度至2025年度经审计财务报表、2026 年 1-3 月经审阅财务报表和 2026 年 4 月至 5 月未经审计或审阅的管理层实际经营业绩的基础上,以公司对预测期经营环境及经营计划等的合理审慎判断为前提,按照公司一贯采用的主要会计政策和会计估计,遵循谨慎性原则,编制了2026 年度合并盈利预测报告。公司预测 2026 年度实现营业收入 5,641,270.04 万元,较上年同期增长40.14%,预测 2026年实现净利润和归属于母公司所有者的净利润分别为 600,135.62 万元和 361,641.36 万元,较上年同期分别增长 26.35%和26.35%。具体信息请参见本招股说明书“第六节 财务会计信息与管理层分析”之“十六、发行人盈利预测披露情况”。
公司近年来的经营业绩快速增长在较大程度上依赖于产能的快速扩张、相对稳定的产业政策与国际贸易环境及稳定的合作伙伴关系等因素,如果前述因素发生重大不利变化,或多项风险因素同时发生,公司经营业绩在未来可能存在增速放缓或甚至大幅下滑的风险,具体可能包括:(1)全球宏观经济环境景气度下滑或国际贸易环境冲突加剧,导致不锈钢、新能源等下游市场在未来对原材料的需求减弱;(2)公司冶炼项目所在地区或原材料主要供应地区的政策环境发生重大变化,或当地的地缘冲突加剧,可能导致公司的境外业务无法稳定运营及面临关键原材料价格大幅上涨的压力;(3)公司现有工艺技术可能出现更新升级,或下游市场因技术路线发生迭代,导致公司产品的市场竞争力出现下降,使得下游市场对公司产品的需求大幅缩减甚至完全消失;(4)公司所在行业产能扩张速度加快,导致行业竞争加剧、市场供需失衡,产品面临价格大幅下调的压力;(5)公司在未来与印尼合作伙伴在商业目标、战略规划或运营决策方面出现严重分歧等,可能导致公司与印尼合作伙伴合资的HPL、ONC、KPS、HJF等项目无法达到预期收益,从而对公司的盈利能力造成不利影响。
6、原材料及能源的价格与供应的波动风险
除作为主要原料的红土镍矿以外,公司还采购硫磺、液碱、兰炭、生石灰等辅料及电力、柴油、煤炭等能源以维持镍冶炼项目的生产运营,其价格与供应可能受全球地缘政治冲突、通货膨胀、产出国供应中断或受限、其他行业对相同材料的需求增加等因素的影响。
2025 年起,中东地区作为全球硫磺主要产地,地缘政治冲突开始加剧,硫磺市场价格显著提升。2025 年 Argus 硫磺市场平均价格(CFR 中国中间价)较2024 年同比上升 151.32%,2026 年 1-5 月平均价格较 2025 年进一步上涨 110.26%。同期,公司 2025 年硫磺采购均价较 2024 年同比上升 134.50%,2026 年 1-5 月硫磺采购均价较2025年进一步上涨 98.81%,推动公司湿法冶炼项目生产成本显著上升。结合同期平均硫磺耗用量,2026年1-5月硫磺采购价格的上升导致当期湿法每金属吨镍产品的测算成本较 2025年全年平均上涨26.42%。
若未来前述原材料和能源的价格出现大幅波动,且公司不能将价格上涨的压力向上游企业或下游企业转移;或者,前述原材料和能源的供应受限甚至中断,公司的经营业绩将受到重大不利影响。
7、下游新能源行业需求变化的风险
报告期内,镍产品生产业务中的镍钴化合物产品为公司主要盈利来源,占主营业务毛利的比例分别为83.67%、89.43%和79.29%。公司镍钴化合物产品主要销往国内新能源材料制造商,因此会间接受到国内新能源汽车需求变动的影响。国内新能源汽车市场近年来受益于政府鼓励性政策,包括购置补贴、税收减免、产业链支持、技术研发激励等,迎来了迅速发展。若前述政策在未来发生对新能源汽车市场不利的变化,例如补贴退坡幅度超预期、税收优惠政策提前终止、地方性支持政策取消或激励力度显著减弱,可能对新能源汽车的竞争力产生不利影响,导致消费者购买意愿下降,从而减少新能源汽车的需求,该等影响将通过产业链逐级传导至上游原材料环节,造成公司镍钴化合物产品的需求减少、销售价格承压,并影响公司的经营业绩及财务表现。
三元锂电池是目前新能源汽车使用的主流电池类型之一。近年来,新能源汽车制造商及上游电池供货商不断开发新技术以提高电池性能及降低其成本。若部分技术在未来的突破减少了动力电池对镍元素的需求,则新能源材料制造商将相应减少或替代公司镍钴化合物产品的使用,导致公司的镍钴化合物产品面临需求减弱、价格下行等压力,从而对公司的盈利情况造成不利影响。
8、新建项目未能按计划投产及达产的风险
为增强行业竞争力并推动业务持续扩张,报告期内公司持续推进镍产品冶炼项目的投资建设。截至2026年 5 月,KPS 的12条生产线已全部投产。此外,本次募集资金将用于湿法渣资源化示范项目和 MHP精炼生产项目的投资建设。上述项目在开展前均由公司经过严格的可行性及必要性论证,市场前景良好,有助于公司扩大产能、提升业绩并实现可持续发展,但如果在建设或运营阶段出现市场环境恶化、竞争加剧、管理不善、项目建设及运营成本超过预期等情况,则可能导致项目延期投产或未能达产,进而导致项目的盈利水平不及预期,对公司盈利能力和经营业绩造成负面影响。
(二)关于发行前滚存利润的分配及发行后股利分配政策
根据公司董事会、公司股东会于2025年5月30日、2025 年6月23日分别作出的董事会决议、股东会决定,公司本次发行上市前的滚存未分配利润由发行完成后的新老股东按各自持股比例共享。
本次发行上市后,在确保公司能够持续经营和长期发展的前提下,如无重大资金支出安排,公司最近三年以现金方式累计分配的股利应不低于该三年实现的年均可分配利润的30%。本次发行上市后的股利分配政策,请参见本招股说明书“第九节 投资者保护”之“二、本次发行完成后的股利分配政策”。
(三)本次发行相关主体作出的重要承诺
公司及相关责任主体按照中国证监会及深交所等监管机构的要求,出具了关于在特定情况和条件下的有关承诺,包括关于股份锁定及减持意向的承诺、关于稳定公司股价的承诺、关于欺诈发行上市的股份购回的承诺、关于填补被摊薄即期回报的承诺等,该等承诺事项具体内容请参见本招股说明书“第十二节 附件”之“附件二 与投资者保护相关的承诺”。
二、发行人及本次发行的中介机构基本情况
| (一)发行人基本情况 | |||
| 发行人名称 | 宁波力勤资源科技股份有限公司 | 成立日期 | 2009年1月5日 |
| 英文名称 | Lygend Resources & Technology Co., Ltd. | 股份公司成立日期 | 2021年9月16日 |
| 注册资本 | 155,593.135万元人民币 | 法定代表人 | 蔡建勇 |
| 注册地址 | 浙江省宁波市鄞州区天童南路707号明创大楼二楼 | 主要生产经营地址 | 浙江省宁波市鄞州区光华路299弄研发园C10幢10-11楼 |
| 控股股东 | 浙江力勤投资有限公司 | 实际控制人 | 蔡建勇 |
| 行业分类 | CF32有色金属冶炼和压延加工业 | 在其他交易场所(申请)挂牌或上市情况 | 香港联交所主板上市 |
| (二)本次发行的有关中介机构 | |||
| 保荐人 | 中国国际金融股份有限公司 | 主承销商 | 中国国际金融股份有限公司 |
| 发行人律师 | 浙江天册律师事务所 | 审计机构 | 安永华明会计师事务所(特殊普通合伙) |
| 保荐人(主承销商)律师 | 北京市通商律师事务所 | 评估机构 | 坤元资产评估有限公司 |
| 发行人与本次发行有关的保荐人、承销机构、证券服务机构及其负责人、高级管理人员及经办人员之间存在的直接或间接的股权关系或其他利益关系 | 截至2026年3月31日,中金公司通过子公司CICC Financial Trading Limited持有发行人H股8,175,200股,通过子公司CICC Wealth Investment Limited持有发行人H股165,200股,中金公司及其下属机构合计持有发行人8,340,400股,占发行人总股本的0.54%。除上述情况外,中金公司及下属子公司不存在其他持有发行人或其控股股东、实际控制人、重要关联方股份的情况。上述投资系中金公司及其子公司正常开展的二级市场交易行为,符合《证券公司直接投资业务监管指引》的相关规定,且持股比例较低,不会影响中金公司独立开展尽职调查、独立作出判断,不会影响中金公司公正履行保荐及承销职责。 | ||
| (三)本次发行其他有关中介机构 | |||
| 股票登记机构 | 中国证券登记结算有限责任公司深圳分公司 | 收款银行 | 中国建设银行北京市分行国贸支行 |
| 其他与本次发行有关的机构 | 验资复核机构 | 安永华明会计师事务所(特殊普通合伙) | |
三、本次发行概况
| (一)本次发行的基本情况 | |||
| 股票种类 | 人民币普通股(A股) | ||
| 每股面值 | 人民币1.00元 | ||
| 发行股数 | 172,890,000股 | 占发行后总股本比例 | 10.00% |
| 其中:发行新股数量 | 172,890,000股 | 占发行后总股本比例 | 10.00% |
| 股东公开发售股份数量 | 不适用 | 占发行后总股本比例 | 不适用 |
| 发行后总股本 | 1,728,821,350股(其中A股1,178,127,059股,H股550,694,291股) | ||
| 每股发行价格 | 21.23元/股 | ||
| 发行市盈率 | 12.98倍(按照每股发行价除以发行后每股收益计算,每股收益按照公司2025年度经审计的扣除非经常性损益前后孰低的归属于母公司所有者的净利润除以本次发行后总股本计算) | ||
| 发行前每股净资产 | 8.18元/股(按照2025年12月31日经审计的归属于母公司股东权益除以本次发行前总股本计算) | 发行前每股收益 | 1.82元/股(按照2025年度经审计的扣除非经常性损益前后孰低的归属于母公司所有者的净利润除以本次发行前总股本计算) |
| 发行后每股净资产 | 9.33元/股(按照2025年12月31日经审计的归属于母公司股东权益加上本次发行筹资净额之和除以本次发行后总股本计算) | 发行后每股收益 | 1.64元/股(按照2025年度经审计的扣除非经常性损益前后孰低的归属于母公司所有者的净利润除以本次发行后总股本计算) |
| 发行市净率 | 2.27倍(按照发行价格除以发行后每股净资产计算) | ||
| 发行方式 | 本次发行采用网下向符合条件的投资者询价配售和网上向持有深圳市场非限售A股股份和非限售存托凭证市值的社会公众投资者定价发行相结合的方式 | ||
| 发行对象 | 本次发行的对象为符合国家法律法规和监管机构规定的询价对象和符合法律法规规定的自然人、法人及其他投资者(法律法规或监管机构禁止的购买者除外)或中国证监会、证券交易所等监管机构规定的其他对象 | ||
| 承销方式 | 余额包销 | ||
| 募集资金总额 | 367,045.47万元 | ||
| 募集资金净额 | 340,418.85万元 | ||
| 募集资金投资项目 | 1、湿法渣资源化示范项目 | ||
| 2、MHP精炼生产项目 | |||
| 发行费用概算 | 本次发行费用构成如下:1、承销及保荐费用:22,793.52万元。保荐及承销费用参考同等或相当融资规模项目保荐及承销费率市场平均水平并考虑服务的工作要求、工作量等因素,经双方友好协商确定,根据项目进度分阶段支付;2、审计及验资费用:2,247.74万元。审计及验资费参考市场会计师费率平均水平并考虑服务的工作要求、工作量等因素,经双方友好协商确定,根据项目进度分阶段支付;3、律师费用:858.49万元。律师费参考市场律师费率平均水平并考虑服务的工作要求、工作量等因素,经双方友好协商确定,根据项目进度分阶段支付;4、用于本次发行的信息披露费用:532.08万元;5、发行手续费及其他费用:194.79万元注:以上发行费用均不含增值税;合计数与各分项数值之和尾数存在微小差异,为四舍五入造成。 | ||
| (二)本次发行上市的重要日期 | |||
| 刊登初步询价公告日期 | 2026年9月10日 | ||
| 初步询价日期 | 2026年9月15日 | ||
| 刊登发行公告日期 | 2026年9月17日 | ||
| 申购日期 | 2026年9月18日 | ||
| 缴款日期 | 2026年9月22日 | ||
| 股票上市日期 | 本次股票发行结束后公司将尽快申请在深圳证券交易所主板上市 | ||
四、发行人主营业务经营情况
(一)发行人的主营业务
力勤资源是一家全球领先的镍产业链企业,报告期内主营业务涵盖上游镍资源采购、镍产品贸易、镍产品的生产与销售。公司深耕镍产业链领域,自镍产品贸易起步,通过不断向镍产业下游的延伸,完成产业链内多个环节布局。
(二)发行人的主要产品
公司主营业务主要由镍产品贸易和镍产品生产构成,报告期内,公司主营业务收入的具体构成如下:
单位:万元
| 类型 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 收入 | 占比 | 收入 | 占比 | 收入 | 占比 | |
| 镍产品贸易 | 1,590,145.41 | 42.15% | 1,614,243.89 | 56.55% | 1,163,049.28 | 57.08% |
| 镍产品生产 | 2,182,005.14 | 57.85% | 1,240,282.66 | 43.45% | 874,630.90 | 42.92% |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% |
报告期内,公司主营业务收入分别为 2,037,680.18 万元、2,854,526.55 万元和 3,772,150.55 万元,其中镍产品贸易业务收入占比分别为 57.08%、56.55%和42.15%,镍产品生产业务收入占比分别为 42.92%、43.45%和 57.85%。受益于公司与印尼合作伙伴于印尼奥比岛合作开发的湿法和火法冶炼项目报告期内陆续投产,镍产品销量逐年上升,公司主营业务收入持续增长。
(三)主要原材料及重要供应商
镍产品贸易方面,公司的采购内容主要包括红土镍矿、镍铁。镍矿资源具有稀缺性,因此对镍产业参与者而言,拥有稳定且充足的镍矿供应非常重要。经过在镍产品贸易领域的多年深耕,公司在全球红土镍矿资源丰富的国家和地区,与当地知名的镍矿开采商和镍铁生产商建立了长期稳定的合作关系。
镍产品生产方面,公司与印尼合作伙伴签订了红土镍矿长期供应协议,向其采购用于 OBI 项目生产使用的红土镍矿。惠然实业的火法项目所使用的红土镍矿主要来自于菲律宾。
具体采购和供应商情况请参见本招股说明书“第五节 业务与技术”之“四、发行人的采购情况和主要供应商”。
(四)主要经营模式及重要客户
公司生产基地主要位于印尼奥比岛和江苏宿迁。在印尼奥比岛的生产基地,公司控股的湿法冶炼项目已投产,产能为 12 万金属吨镍钴化合物;公司控股的火法冶炼项目已于2024年12 月至 2026年5月陆续完成投产,产能为18.5万金属吨镍铁。此外,公司参股的火法冶炼项目已投产,产能为 9.5 万金属吨镍铁。在江苏宿迁的生产基地,惠然实业的火法冶炼项目产能为1.8 万金属吨镍铁。
报告期内,公司镍钴化合物产品的下游客户主要为国内知名新能源三元电池材料生产商;红土镍矿和镍铁产品的下游客户主要为不锈钢制造商,以及规模较
大、信用较好的大宗商品贸易企业。
具体经营模式请参见本招股说明书“第五节 业务与技术”之“一、发行人主营业务、主要产品及其变化情况”之“(二)主要经营模式”。重要客户请参见本招股说明书“第五节 业务与技术”之“三、发行人主要销售情况和主要客户”之“(二)报告期内向主要客户销售的情况”。
(五)市场竞争地位
根据灼识咨询报告,镍产品贸易方面,公司镍产品贸易量于 2024 年位居全球第一,相当于当年全球镍产品市场需求的 10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为 35.8%;镍产品生产方面,截至 2024 年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额占比为 19.7%;在印尼稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额为 25.1%。
五、发行人符合主板定位情况
根据《深圳证券交易所股票发行上市审核规则》第三条,发行人申请首次公开发行股票并上市,应当符合相关板块定位。主板突出“大盘蓝筹”特色,重点支持业务模式成熟、经营业绩稳定、规模较大、具有行业代表性的优质企业。
(一)公司业务模式成熟
公司成立于 2009 年,以镍矿与镍铁的贸易业务为起点,逐步成长为镍产品领域的贸易龙头,并凭借多年来在镍产品贸易领域积累的深厚行业经验,不断向镍产业下游的延伸,完成产业链内多个环节布局。公司于 2017 年收购惠然实业之后拥有了镍产品生产能力,于 2018 年与印尼合作伙伴合作投资与开发了位于印尼奥比岛的湿法冶炼项目和火法冶炼项目,是国内第一家将产品服务体系从镍产品贸易延伸至镍产品生产且专注于镍全产业链的服务商。
经过多年于镍全产业链业务的深耕,公司已形成了稳定成熟的业务模式,完成了资源保障及生产冶炼在境外、技术研究与市场在中国的布局。
在镍湿法冶炼领域,公司湿法冶炼项目采用的第三代HPAL工艺是镍湿法冶炼的主流工艺,亦为目前全球处理中低品位红土镍矿最先进的工艺。公司专注于自身领域的技术与生产工艺创新,已掌握第三代HPAL技术,积累了丰富的镍湿法冶炼项目设计、建设、管理与运营经验。在镍火法冶炼领域,公司在关键流程及工艺上取得了突破,将惠然实业的成熟运营管理经验运用在印尼火法冶炼项目上,同时针对印尼当地红土镍矿和其他原材料的特点进行了进一步创新及升级,提高了热能利用率,减少了机器设备的维护和维修费用,降低了整个生产流程的能耗和生产成本。
(二)公司经营业绩整体保持稳定
报告期内,公司营业收入分别为 212.86 亿元、298.46 亿元和 402.55 亿元,扣除非经常性损益后归属于母公司所有者的净利润分别为 10.01 亿元、18.42 亿元和 28.27 亿元。
公司持续聚焦主业,有效衔接采购、生产与销售等核心业务环节,优化存货周转率、降低产品库存风险,以缓解镍价波动对公司经营业绩造成的影响。随着全球主要经济体逐渐降息、经济增速有所恢复以及下游新能源市场回暖,同时公司有序推进项目建设、产能如期达产,镍产品生产业务的产销量稳健增长,报告期内公司收入及扣除非经常性损益后归属于母公司所有者的净利润稳步增长。
(三)公司经营规模较大
随着镍产品生产线的持续投产以及下游旺盛的市场需求,公司的销售与盈利规模稳步增长。2023 年、2024 年及 2025 年,公司的营业收入分别为 212.86 亿元、298.46 亿元和 402.55 亿元,扣除非经常性损益后归属于母公司所有者的净利润分别为 10.01 亿元、18.42 亿元和 28.27 亿元。截至 2023 年末、2024 年末及2025 年末,公司的资产总额分别为 301.72 亿元、379.51 亿元和 482.60 亿元,归属于母公司所有者净资产分别为 91.81亿元、107.53亿元和127.29 亿元,公司的整体规模较大。
(四)公司具有行业代表性
根据灼识咨询报告,镍产品贸易方面,公司镍产品贸易量于 2024 年位居全球第一,相当于当年全球镍产品市场需求的 10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为 35.8%;镍产品生产方面,截至 2024 年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额占比为 19.7%;在印尼稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额为 25.1%。
综上所述,公司业务模式成熟、经营业绩稳定、规模较大,生产规模在同行业排名靠前,为具有行业代表性的企业,因此符合主板板块定位要求。
六、发行人报告期的主要财务数据及财务指标
| 项目 | 2025年度/2025年12月31日 | 2024年度/2024年12月31日 | 2023年度/2023年12月31日 |
| 资产总额(万元) | 4,825,965.13 | 3,795,117.90 | 3,017,241.55 |
| 归属于母公司所有者权益(万元) | 1,272,898.19 | 1,075,306.88 | 918,054.34 |
| 资产负债率(合并) | 56.65% | 53.42% | 55.32% |
| 资产负债率(母公司) | 42.38% | 51.56% | 44.82% |
| 营业收入(万元) | 4,025,523.77 | 2,984,556.26 | 2,128,590.35 |
| 净利润(万元) | 474,984.81 | 320,330.30 | 172,007.82 |
| 归属于母公司所有者的净利润(万元) | 286,225.56 | 176,820.60 | 104,995.30 |
| 扣除非经常性损益后归属于母公司所有者的净利润(万元) | 282,731.56 | 184,173.60 | 100,073.85 |
| 基本每股收益(元) | 1.84 | 1.14 | 0.67 |
| 稀释每股收益(元) | 1.84 | 1.14 | 0.67 |
| 加权平均净资产收益率 | 24.48% | 17.79% | 12.16% |
| 经营活动产生的现金流量净额(万元) | 646,435.37 | 422,533.28 | 257,058.62 |
| 现金分红(万元) | 54,457.60 | 31,118.63 | 46,677.94 |
| 研发投入占营业收入的比例 | 0.05% | 0.04% | 0.04% |
六、发行人报告期的主要财务数据及财务指标 项目 2025 年度/ 2025 年12 月31 日 2024 年度/ 2024 年12 月31 日 2023 年度/ 2023 年12 月31 日 资产总额(万元) 4,825,965.13 3,795,117.90 3,017,241.55 归属于母公司所有者权益 (万元) 1,272,898.19 1,075,306.88 918,054.34 资产负债率(合并) 56.65% 53.42% 55.32% 资产负债率(母公司) 42.38% 51.56% 44.82% 营业收入(万元) 4,025,523.77 2,984,556.26 2,128,590.35 净利润(万元) 474,984.81 320,330.30 172,007.82 归属于母公司所有者的净 利润(万元) 286,225.56 176,820.60 104,995.30 扣除非经常性损益后归属 于母公司所有者的净利润 (万元)
七、财务报告审计截止日后的主要财务信息及经营状况
(一)财务报告审计截止日后的经营状况
公司最近一期审计报告的截止日为 2025 年 12 月 31 日。财务报告审计截止日后至本招股说明书签署日,公司整体经营环境未发生重大变化,发行人经营状况与财务状况稳定,不存在影响发行条件的重大不利因素。
(二)2026年全年盈利预测
公司在2023年度至2025 年度经审计财务报表、2026年1-3月经审阅财务报表及 2026 年 4 月至 5 月未经审计或审阅的管理层实际经营业绩基础上,以公司对2026年6月至12月(以下简称“预测期”)经营环境及经营计划等的合理审慎判断为前提,按照公司一贯采用的主要会计政策和会计估计,遵循谨慎性原则,编制了 2026 年度盈利预测报告,并经安永华明会计师事务所(特殊普通合伙)审核,出具了《2026 年度合并盈利预测审核报告》(安永华明(2026)专字第70062094\_K06 号)。
公司预测 2026 年度营业收入、净利润和归属于母公司股东的净利润分别为5,641,270.04 万元、600,135.62 万元和 361,641.36 万元。具体信息请参见“第六节 财务会计信息与管理层分析”之“十六、发行人盈利预测披露情况”。
公司提示投资者注意:本公司盈利预测报告是管理层在最佳估计假设的基础上编制的,盈利预测报告的编制遵循谨慎性原则,但所依据的各种假设具有不确定性,本公司提醒投资者进行投资决策时不应过分依赖盈利预测报告。
(三)2026年1-6月经审阅财务数据
安永华明会计师事务所(特殊普通合伙)对公司截至2026 年6月30日的合并及母公司资产负债表、2026 年1-6月的合并及母公司利润表、合并及公司现金流量表以及财务报表附注进行了审阅,并出具了《审阅报告》(安永华明(2026)专字第 70062094\_K07 号)。
1、主要财务数据
经审阅,公司2026年1-6 月主要财务数据与上年同期对比情况如下:
单位:万元
| 项目 | 2026年6月30日 | 2025年12月31日 | 变动幅度 |
| 资产总额 | 5,469,989.13 | 4,825,965.13 | 13.34% |
| 负债总额 | 3,113,619.03 | 2,734,043.30 | 13.88% |
| 股东权益 | 2,356,370.10 | 2,091,921.83 | 12.64% |
| 归属于母公司股东权益 | 1,400,028.19 | 1,272,898.19 | 9.99% |
| 项目 | 2026年1-6月 | 2025年1-6月 | 变动幅度 |
| 营业收入 | 2,536,856.32 | 1,849,706.30 | 37.15% |
| 营业利润 | 555,684.19 | 277,922.65 | 99.94% |
| 利润总额 | 555,389.29 | 276,217.28 | 101.07% |
| 净利润 | 438,543.76 | 224,976.94 | 94.93% |
| 归属于母公司股东的净利润 | 273,899.34 | 142,753.56 | 91.87% |
| 扣除非经常性损益后归属母公司股东净利润 | 269,949.42 | 139,604.57 | 93.37% |
| 经营活动产生的现金流量净额 | 190,671.23 | 279,727.44 | -31.84% |
2026 年 6 月末,公司资产总额为 5,469,989.13 万元,较上年末增长 13.34%;负债总额为3,113,619.03万元,较上年末增长13.88%;归属于母公司股东权益为1,400,028.19万元,较上年末增长 9.99%,主要系公司生产经营与盈利积累。
2026年1-6月,公司收入、利润有所增长主要系:(1)KPS火法冶炼项目产能持续提升,带动当期自产镍铁收入大幅增长;(2)镍市场价格上升带动公司自产镍产品售价提升。2026 年1-6月,经营活动产生的现金流量净额有所下降主要系公司当期备货规模较大,原材料预付款及相应信用证保证金较去年同期有所增长。
2、非经常性损益主要数据
2026年1-6月及2025年同期,公司非经常性损益主要明细数据如下:
单位:万元
| 项目 | 2026年1-6月 | 2025年1-6月 |
| 非流动性资产处置损益,包括已计提资产减值准备的冲销部分 | 4.29 | 3.67 |
| 计入当期损益的政府补助(与正常经营业务密切相关,符合国家政策规定、按照确定的标准享有、对损益产生持续影响的政府补助除外) | 4,871.70 | 6,509.03 |
| 除同正常经营业务相关的有效套保业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益 | 905.78 | -1,069.72 |
| 单独进行减值测试的应收款项减值准备转回 | 203.03 | - |
| 除上述各项之外的其他营业外收入和支出 | -294.89 | -1,705.37 |
| 非经常性损益合计 | 5,689.90 | 3,737.60 |
| 所得税影响额 | 1,397.24 | 1,018.91 |
| 少数股东权益影响额(税后) | 342.73 | -430.30 |
| 归属于母公司所有者的非经常性损益净额 | 3,949.92 | 3,149.00 |
2026年1-6月,公司非经常性损益为 3,949.92万元,主要为政府补助。2026年1-6月,非经常性损益对公司经营业绩不构成重大影响。
(四)2026年1-9月经营业绩预计情况
公司对于2026年1-9月业绩(合并口径)的预测情况如下:
单位:万元
| 项目 | 2026年1-9月 | 2025年1-9月 | 变动率 |
| 营业收入 | 3,800,000.00 至 4,200,000.00 | 2,970,377.40 | 27.93%至41.40% |
| 净利润 | 510,000.00 至 530,000.00 | 337,785.93 | 50.98%至56.90% |
| 归母净利润 | 315,000.00 至 325,000.00 | 204,548.73 | 54.00%至58.89% |
| 扣非后归母净利润 | 311,000.00 至 321,000.00 | 200,974.96 | 54.75%至59.72% |
2026年1-9月,受益于镍价回升、新建冶炼产能逐步释放,叠加下游市场需求持续扩张,发行人经营业绩预计维持良好态势,其中,营业收入预计较去年同期增长 27.93%至 41.40%,扣非后归母净利润预计较去年同期增长 54.75%至59.72%,收入及利润呈现显著增长趋势。
公司 2026 年 1-9 月业绩预计数据是管理层综合目前自身经营状况和外部市场情况,在最佳估计假设的基础上编制,所依据的各种假设具有不确定性,并且相关数据未经审计或审阅,不构成公司的盈利预测或业绩承诺,投资者进行投资决策时应谨慎使用。
八、发行人选择的具体上市标准
发行人本次发行选择《上市规则》第3.1.2条中第(一)项规定:
“最近三年净利润均为正,且最近三年净利润累计不低于 2亿元,最近一年净利润不低于1亿元,最近三年经营活动产生的现金流量净额累计不低于 2亿元或营业收入累计不低于15亿元”作为深交所主板上市标准。
发行人 2023 年、2024 年及 2025 年经审计的营业收入分别为 212.86 亿元、298.46 亿元及 402.55 亿元;2023 年、2024 年及 2025 年,扣非前后归母净利润孰低者分别为10.01亿元、17.68 亿元和28.27亿元。公司最近三年扣非前后归母净利润孰低者均为正,且累计为 55.96亿元,不低于2亿元,最近一年净利润不低于1亿元;公司最近三年营业收入累计为 913.87亿元,不低于 15亿元。符合所选上述上市标准。
九、发行人公司治理特殊安排等重要事项
截至本招股说明书签署日,公司不涉及红筹架构或表决权差异等公司治理方面的特殊安排。
十、本次募集资金用途及未来发展规划
经公司第二届董事会第五次会议和 2025 年第二次临时股东会、第二届董事会第十二次会议审议通过,根据公司经营发展需要,本次发行上市募集资金扣除发行费用后,公司将按照轻重缓急的原则用于投资以下项目:
单位:万元
| 序号 | 项目名称 | 预计投资总额 | 拟投入募集资金金额 | 实施主体 | 项目审批、备案情况 |
| 1 | 湿法渣资源化示范项目 | 206,166.25 | 206,166.25 | BJL | 甬发改开放[2026]41号、甬境外投资[2026]N00020号 |
| 2 | MHP精炼生产项目 | 198,516.00 | 198,516.00 | ONC | 甬发改开放[2024]690号、甬境外投资[2025]N00025号 |
| 总计 | 404,682.25 | 404,682.25 | - | - | |
注:2026 年1 月12 日,公司召开第二届董事会第十二次会议,根据股东会授权审议通过了《关于变更 A 股募集资金实施主体的议案》,同意公司湿法渣资源化示范项目的实施主体由公司控股子公司 BBS调整为公司控股子公司 BJL。
根据募集资金投资项目的实际进展,在募集资金到位前,公司将以自有或自筹资金预先投入本次募集资金项目的建设,在募集资金到位后对预先投入的自有或自筹资金进行置换。如本次实际募集资金不能满足投资项目的需求,不足部分由公司通过自有或自筹资金解决。
公司始终秉承“国际化、专业化、资源多元化”的发展战略,深度践行“开放、共享、责任、创新”的公司理念,聚焦于国家战略性矿产资源镍金属,以“国际一流的镍全产业链服务商”为发展愿景,积极践行国家“碳中和、碳达峰”、“一带一路”等国家战略与倡议。公司具体的未来发展规划请参见本招股说明书“第七节 募集资金运用与未来发展规划”之“五、未来发展战略规划”。
第三节 风险因素
投资者在评价公司本次发行的股票时,除本招股说明书提供的各项资料外,应特别认真地考虑下述各项风险因素。下述各项风险因素根据重要性原则或可能影响投资决策的程度大小排序,该排序并不表示风险因素会依次发生。公司提请投资者仔细阅读本节全文。
一、与行业相关的风险
(一)镍价波动的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“1、镍价波动的风险”。
(二)印尼产业政策变化的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“3、印尼产业政策变化的风险”。
(三)境外地区地缘政治相关的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“4、境外地区地缘政治相关的风险”。
(四)下游新能源行业需求变化的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“7、下游新能源行业需求变化的风险”。
(五)行业竞争加剧的风险
在国家政策的大力支持和市场参与主体持续进行技术创新的背景下,新能源汽车产业进入高速发展阶段,销量持续增长带动了包括镍产品在内的上下游产业链的持续快速增长。下游需求的充分释放促进了原有竞争对手扩大产能并吸引了新竞争对手的进入,近年来,华友钴业、格林美、PT Merdeka Battery Materials Tbk、PT Harum Energy Tbk、青山控股、中伟新材、金川集团股份有限公司等国内外企业纷纷在印尼当地布局火法和湿法冶炼项目,预计全球镍产品的供给能力将进一步提升。未来,若下游行业需求减弱,镍产品可能出现供大于求的状况。此外,如果公司不能准确把握行业发展趋势,在技术创新、工艺水平等方面进一步巩固自身优势,可能将面临市场份额下降的风险,进而对公司的业务发展产生负面影响。
二、与发行人相关的风险
(一)经营风险
1、与印尼合作伙伴合作关系变化的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“2、与印尼合作伙伴合作关系变化的风险”。
2、公司经营业绩未来增速放缓或下滑的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“5、公司经营业绩未来增速放缓或下滑的风险”。
3、原材料及能源的价格与供应的波动风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示” 之“6、原材料及能源的价格与供应的波动风险”。
4、产品和技术创新风险
报告期内,公司不断研发、优化生产工艺流程以及机器设备,以提高生产效率、能源使用效率及产品质量。未来,公司可能无法有效地将研发成果转化为商业产品,或竞争对手可能拥有更强大的研发能力,使得其在成本和产品质量上取得竞争优势,导致公司的市场竞争力面临削弱,从而对公司业务、经营业绩、财务状况及增长前景产生不利影响。
5、无法继续享受印尼税收优惠的风险
根据印尼现行税法规定,企业所得税税率一般为 22%。根据印尼政府出台的法律法规和相关产业政策,发行人下属的印尼子公司 HPL、ONC 和KPS自开始商业化生产的纳税年度起可以分别享受 年或 年的企业所得税豁免等优惠政策。然而,印尼的税收政策可能随宏观经济、产业调整或政府财政需求而变化。
若未来政策收紧,或公司未能满足税收优惠的适用条件,则实际税负可能大幅上升,将对公司的经营业绩产生不利影响。
6、全球反税基侵蚀规则下的补税风险
2021 年 12 月,经济合作与发展组织(“OECD”)发布了全球反税基侵蚀(Global Anti-Base Erosion,即“GloBE”)规则立法模板(以下简称“支柱二立法模板”),建立了全球最低税的规则体系,并在后续发布了一系列说明指引等文件。依照现有支柱二立法模板,合并报表年收入达到 7.5亿欧元的集团将被纳入到其规则适用范围内。通常而言,纳入支柱二立法模板的集团须在全球范围内分辖区计算有效税负率;如果该辖区有效税负率低于 15%;则辖区内企业将被要求按相应规则进行补税。
截至2025年12月31日,公司经营所在的若干辖区之中,印尼、中国香港、新加坡已颁布相应立法,并自 2025 年 1 月 1 日起生效支柱二的相关法规,而公司所在的其他辖区暂未立法。基于现有可得信息,公司已对当年度财务业绩相关的潜在风险敞口进行了评估,评估结果表明,印尼子公司 HPL、ONC、KPS 因享有特定税收豁免及优惠政策,其所在辖区内的实际税率低于最低 15%税率,成为公司受到支柱二规则影响的主要实体。公司对此已计提相应的当期所得税费用40,549.39 万元,对于所在年度的财务业绩产生了一定影响,且后续须在印尼国内依其相关规定来补足税款。
如果印尼子公司在未来无法继续享受印尼税收优惠,或者享受的税收优惠到期,公司所在印尼辖区内的实际税率可能出现高于 15%的情形,虽不会继续因受到支柱二影响而产生补税义务,但印尼子公司将适用其国内更高的税率,例如,进而会增加其纳税成本。以 年度业绩情况进行模拟测算,新增纳税成本对于公司该期间归母净利润的差额影响数为 8,333.72万元。此外,随着更多国家与地区在未来颁布并生效支柱二立法模板,如果公司未来在新辖区设立境外子公司并开展经营,则新设子公司将持续受到支柱二的影响并引发补税风险,从而对经营业绩产生不利影响。
7、印尼经营资质续期可能产生的风险
公司印尼控股子公司生产基地位于印尼奥比岛,涉及部分林业用地。相关子公司根据印尼环境与林业部 2021 年第 7 号条例的规定,以合作使用的形式使用印尼合作伙伴TBP、GPS 持有的森林区域使用许可证(IPPKH)。根据印尼法规,该项许可的有效期不超过TBP、GPS 所持的矿业许可证(IUP)的有效期。印尼合作伙伴GPS和TBP 目前持有的 IUP的有效期至2029年和 2030年。根据印尼《矿业法》及相关法规,IUP 通常可以续期 2 次,每次续期不超过 10 年。印尼合作伙伴所持IUP可有2次续期机会,预计可相应延期至 2049 年和2050年。到期后,印尼合作伙伴将计划申请林区属性解除认定,通过认定后,林区将变更为工业用地,无需受到IUP、IPPKH 的期限限制。但若印尼合作伙伴的 IUP、IPPKH未能成功续期,发行人印尼子公司所在土地可能无法基于现有许可继续使用,而需要会同印尼合作伙伴与主管部门重新协商,届时可能对印尼子公司的生产经营、财务业绩产生不利影响。
8、主要业务盈利来源及股利分配依赖境外子公司及参股公司风险
报告期内,发行人主要原材料采购及生产基地均位于境外。发行人为控股型公司,报告期内的镍产品生产业务主要由境外子公司开展,盈利来源主要来自境外子公司,公司的主要经营情况依赖于境外子公司的生产经营状况。报告期各期内,按照穿透至销售产品来源或提供服务来源计,发行人营业收入来自主要境外子公司及境外参股公司 HJF的比例分别为 65.18%、70.13%和 74.26%,发行人毛利额来自主要境外子公司及境外参股公司 HJF 的比例分别为 85.03%、91.32%和93.68%,均呈现上升趋势。发行人部分分红资金来源于境外子公司的现金分红。发行人已在公司章程和境外子公司的公司章程中,均制定了符合注册地法规政策要求及公司经营发展的利润分配政策,并通过内控制度保障利润分配政策有效执行。此外,境外子公司的股利分配需符合外汇管制等规定,同时也依赖于子公司于当地的生产经营状况。如境外子公司的生产经营状况发生不利变化,或未能及时向公司分配股利,将对发行人的整体生产经营情况、盈利来源及股利分配产生不利影响。
(二)财务风险
1、应收账款回收风险
报告期各期末,公司应收账款账面价值分别为 166,540.06 万元、210,542.88万元和 228,819.00 万元,应收账款账面价值占流动资产的比例分别为 16.21%、16.72%和 12.07%。目前公司与下游客户合作密切,客户信用情况较好,公司整体回款速度较快,但随着未来公司业务规模的不断扩大,应收账款金额可能进一步增加,如果未来客户经营情况、市场环境等因素出现不利变化,可能发生应收账款无法收回的情况,对公司经营产生不利影响。
2、存货跌价风险
报告期各期末,公司存货账面价值分别为 218,871.21万元、336,835.92万元和 531,102.11 万元,占流动资产的比例分别为 21.31%、26.75%和 28.01%,存货金额较大且占流动资产的比例较高。各期末公司存货跌价准备分别为 3,249.90万元、11.73 万元和 0 万元,公司存货价值受市场行情影响,若未来公司产品或原材料市场出现重大不利变化,可能导致公司产生跌价风险。
3、无形资产减值风险
报告期各期末,公司无形资产账面价值分别为 107,901.74 万元、76,765.47万元和 68,878.36 万元,占非流动资产的比例分别为 5.42%、3.03%和 2.35%,公司无形资产主要为土地使用权和客户关系。客户关系系公司2021年收购HPL时,将 HPL 与两家客户签订的镍钴化合物 8 年期长期销售协议识别并确认为无形资产。2024 年,公司将其中一家客户对应客户关系全额计提减值准备。目前公司与另一家客户合作稳定,若未来双方合作关系发生重大不利变化,则存在无形资产进一步减值的风险。
4、商誉减值风险
报告期各期末,公司商誉账面价值均为 21,803.69 万元,公司商誉主要形成自收购境外子公司 HPL 控股权,若未来由于外部环境或内部经营发生重大不利变化,HPL 经营情况不达预期,可能导致商誉减值,从而对公司经营业绩产生不利影响。
5、偿债能力风险
公司所处的镍产品贸易及生产行业所需的资金投入较大,截至 2025年12月31日,公司短期借款及长期借款(包括一年内到期的长期借款)余额分别为 66.49亿元和 119.56 亿元,借款主要用于贸易业务信用证付款结算及生产项目建设。
报告期各期末,公司资产负债率分别为 55.32%、53.42%和56.65%,流动比率分别为 1.05、0.91 和 1.14,速动比率分别为 0.82、0.67 和 0.82。若未来公司因宏观政策变化、经营业绩波动等原因而无法及时偿付债务,可能导致公司出现偿债风险。
6、延迟定价条款及衍生金融工具带来的公允价值和投资收益大幅波动风险
公司镍产品市场价格通常锚定或参照 LME、SMM 等市场公开价格指数确定,公司商品销售过程中由于运输期间价格指数存在波动,公司参照行业惯例,在部分商品销售合同中采用延迟定价条款。此外,为规避商品价格、利率、汇率波动对于公司日常经营风险,公司报告期内使用商品期货合约、远期外汇合约及利率合约等衍生金融工具达成风险对冲目的。根据企业会计准则相关要求,该等延迟定价条款及衍生金融工具在各期末形成公允价值变动收益/损失,在合同结算或衍生金融工具平仓时转入投资收益/损失。该等公允价值变动收益/损失或投资收益/损失规模受交易规模、合约数量、外币规模及价格波动等影响。
公司针对衍生金融工具的使用建立了严格的内控制度,但在上述会计处理下,商品价格、利率、汇率如出现大幅波动可能对财务状况和经营业绩产生不利影响。
7、汇率波动的风险
报告期内,公司主要生产基地位于海外,采购亦以境外镍矿及各类原辅料为主,销售端进口贸易亦包含信用证付款结算模式,涉及大量美元等外币结算。因此,公司各期利润水平受汇率变动的一定影响。报告期各期,公司汇兑损益(损失以“-”列示)分别为-24,998.24 万元、2,038.17 万元和-45,072.44 万元,占公司各期利润总额的比例分别为-14.20%、0.53%和-7.70%。未来,随着公司海外业务的持续扩大、销售端进口贸易及境外各国政治经济形势变化,公司存在因汇率大幅波动导致经营业绩发生变化的风险。
8、毛利率较高的风险
报告期各期,公司镍产品贸易业务毛利率分别为 3.69%、3.03%和 3.80%,镍产品生产业务毛利率分别为 33.07%、38.82%和31.86%,均高于同行业上市公司同类业务毛利率水平,该差异主要系公司与同行业上市公司在产品类型及结构上存在不同所致。未来,若出现印尼镍矿政策收紧、地缘政治风险加剧、下游市场景气度下行及税收外汇等宏观经济政策变动等情形,可能对公司各类镍产品的销售价格与生产成本形成不利影响,进而导致公司相关业务毛利率存在下滑风险。
(三)法律风险
1、安全生产的风险
镍产品生产过程通常涉及高温、高压环境,亦需要使用硫酸、液碱等危险化学品。报告期内,公司严格遵循境内外的安全生产政策法规,结合项目所在地法规及实际情况制定了《安全生产管理制度》等,建立安全生产管理架构并明确各级职责,确保安全生产标准有效执行。公司位于境内外的项目公司均设立了安环部并配备专职安全管理人员,负责安全生产及环境保护的审批监督。
虽然公司已建立了完善的安全生产管理体系,但若存在因设备故障、操作不当、安全管理措施执行不到位、危险化学品存储或使用不当、自然灾害或其他不可抗力的自然因素等引发的安全事故,公司可能面临监管部门的处罚,包括罚款、暂停项目施工及运营等,从而影响公司的正常生产经营。
2、环境保护的风险
镍产品生产过程中将产生废水、废气、固体废物及噪声等。报告期内,公司严格贯彻执行境内外有关环境保护的法律法规,严格执行内部环境保护管理制度和标准,并不断加大环保治理资金投入、优化工艺流程设计和稳定设备运行,降低“三废”产生,提高污染物治理能力,实现达标排放。但未来如发生因人为操作失误或意外原因导致的环保事故,公司可能面临罚款、停工等监管部门的处罚,从而影响公司的正常经营活动。
此外,随着境内外地区的环保要求日趋严格,当地政府在环保政策领域可能会采取更严格的标准,包括增加罚款,进行更严格的环境评估等,导致公司的环保开支进一步增长,甚至导致新建及已投产项目的延期或暂停运营,从而对公司的生产经营产生不利影响。
3、子公司较多带来的内控管理风险
公司子公司数量众多,截至 2026年7月7日,公司共有 38家子公司,且地域分布广泛,对公司的内部管理、资源统筹及成本管控等方面提出了更高要求。
尽管公司已经建立了相应的内部管理和控制体系,在安全生产、销售管理、财务会计管理等方面制定了对应的管理制度,并积累了丰富的管理经验。但随着公司产线不断投产,业务规模持续扩张,公司资产、人员亦将进一步增长,研发、采购、生产、销售等环节的资源配置和内控管理的复杂程度不断上升,如果公司未能同步完善管理体系及运作机制,可能导致管理漏洞与内部控制缺失,无法对子公司实施有效的管理,从而对公司生产经营产生不利影响。
4、实际控制人不当控制的风险
截至本招股说明书签署日,蔡建勇先生直接和间接控制发行人合计 51.42%股份的表决权,并担任发行人董事长,为发行人的实际控制人;其兄弟蔡建威直接和间接持有发行人合计1.32%的股份,并担任发行人董事兼副总经理;其兄弟蔡建松直接和间接持有发行人合计 0.99%的股份,并担任发行人副总经理;其女儿蔡晓鸥直接持有发行人0.66%的股份,并在发行人任职,但未担任董事或高级管理人员。如果实际控制人及其前述关系密切的家庭成员利用其持有股权或管理权方面的优势对公司的发展战略规划、经营方针制定与重大投资决策等事项进行不当干预,则可能对公司及公司中小股东利益造成不利影响。
5、部分房产未取得权属证书的风险
截至 2026 年 7 月 7 日,发行人境内房产面积合计为 37.50 万平方米,其中未能取得权属证书的房产面积为 1.01 万平方米,主要为境内子公司惠然实业的部分房产,该等房产均非作为发行人核心生产经营用途,面积较小、可替代性较强;发行人境外房产面积合计为 81.34万平方米,正在申请办理权属证书 SLF 的房产面积为 39.44 万平方米,主要为 KPS 剩余产线于 2026 年 5 月竣工投产而新增的 万平方米房产正在申请办理 。综上,发行人尚未取得权属证书的房产面积合计为40.45万平方米,占总房产面积的 34.03%。发行人印尼子公司尚未取得 SLF 的房产面积较大,主要因当地主管部门基础设施和人力资源配备不足、建筑管理信息系统存在技术问题等客观因素导致相关权属证书办理延迟,预计办理不存在实质障碍,在相关证书办理期间,主管部门允许印尼子公司继续使用该等房产,且不会对印尼子公司作出处罚。此外,由于印尼尚未正式签发SBKBG,因此发行人印尼子公司的房产亦尚未取得 SBKBG。
但若发行人子公司因未及时取得权属证书受到有关部门的处罚,被要求停止使用该等房产或责令拆除,可能对发行人及子公司的业务经营造成不利影响。
(四)募投项目相关风险
1、新建项目未能按计划投产及达产的风险
具体内容请参见本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示”之“8、新建项目未能按计划投产及达产的风险”。
2、新增固定资产折旧及摊销等影响公司经营业绩的风险
本次公司的募集资金投资项目主要为资本性支出,从建设到投产、达产需要一定周期,因此项目建成后新增的折旧及摊销将在短期内对公司业绩产生影响。若因行业环境恶化、市场需求不及预期等因素导致项目未能如期实施或实现收益,且项目带来的营收增长未能覆盖新增的折旧、摊销等成本,则可能对公司的经营业绩造成不利影响。
三、其他风险
(一)发行后每股收益、净资产收益率被摊薄的风险
本次发行股票募集资金到位后,公司股本总额和所有者权益将有较大幅度的提升,尽管本次募集资金投资项目经过公司审慎的可行性分析论证,但募投项目从开始建设到投产并产生经济效益需要经历一定时间。在公司股本及所有者权益因本次发行股票而增加的情况下,发行人净利润的增长速度在短期内可能低于净资产的增长速度,因此,公司每股收益、净资产收益率等财务指标在短期内存在被摊薄的风险。
(二)发行失败风险
公司本次申请首次公开发行股票并在深圳证券交易所主板上市,在取得中国证监会同意注册的批复后将进行市场化发行。市场化发行受公开发行时国内外宏观经济环境、国内资本市场行情、投资者对于公司股价未来走势判断等多种因素的影响。因此,如果上述因素出现不利变动,本次发行可能出现有效报价不足或网下投资者申购数量低于网下初始发行量等情形而导致的发行失败风险。
(三)不可抗力风险
不可抗力是指不能预见、不能避免、不能克服的客观情况,主要包括台风、洪水、地震等自然灾害,以及战争、动乱等。在日常经营过程中,公司不能确保未来发生不可抗力事件不会影响公司的资产、人员以及供应商或客户,从而对公司的业务、财务状况产生不利影响。
第四节 发行人基本情况
一、发行人基本情况
| 中文名称 | 宁波力勤资源科技股份有限公司 |
| 英文名称 | Lygend Resources & Technology Co., Ltd. |
| 注册资本 | 155,593.135 万元人民币 |
| 法定代表人 | 蔡建勇 |
| 成立日期 | 2009 年 1 月 5 日 |
| 公司住所 | 浙江省宁波市鄞州区天童南路 707 号明创大楼二楼 |
| 邮政编码 | 315100 |
| 联系电话 | 0574-27702203 |
| 传真 | 0574-27702263 |
| 电子邮箱 | ir@lygend.com |
| 互联网网址 | https://www.lygend.com/ |
| 负责信息披露和投资者关系的部门 | 证券事务部 |
| 信息披露负责人 | 曹铮 |
| 信息披露负责人电话 | 0574-27702241 |
二、发行人设立情况及报告期内的股本和股东变化情况
发行人设立情况及报告期内的股本和股东变化情况简要情况如下:
| 序号 | 时间 | 事项 | 股本及股东变化情况 |
| 1 | 2009年1月 | 发行人前身力勤有限设立 | 力勤有限注册资本2,000,000元,蔡建勇、陈香凤和宋臻出资比例分别为90%、5%和5% |
| 2 | 2021年9月 | 发行人变更设立为股份有限公司 | 转换为股份有限公司后,公司注册资本为508,000,000元,股本508,000,000股股份,力勤投资和宁波励展持股比例分别为99.8%和0.2%。 |
| 3 | 2022年12月 | 发行H股并于香港联交所上市 | H股发行后,公司的注册资本由人民币1,317,768,750元变更为人民币1,555,931,350元 |
| 4 | 2024年1月 | 第一次H股“全流通” | FENG YI、宁波禹丰、宁波励泰、宁波鑫盼持有的共计265,453,750股股份(占发行人总股本比例为17.06%)转换为H股股份 |
| 5 | 2024年8月 | 股权转让 | 蔡建勇持有的4.02%发行人股份(对应发行人未上市内资股62,506,881股)转让给谢雯 |
| 6 | 2024年11月 | 股权转让 | 蔡建勇持有的4.00%发行人股份(对应未上市内资股62,237,254股)转让给谢雯 |
| 7 | 2025年1月 | 第二次H股“全流通” | 宁波励泰、宁波扬承、谢雯持有的共计47,077,941股股份(占发行人总股本比例为3.03%)转换为H股股份 |
(一)设立方式
1、发行人设立的程序
发行人前身为力勤有限,成立于 2009 年 1 月 5 日,设立时公司名称为“宁波力勤国际贸易有限公司”。
2008年12月26日,宁波天易联合会计师事务所出具“天易验资报字(2008)第2136号”《验资报告书》,经审验,截至 2008年12月26日,力勤有限(筹)已收到全体股东缴纳的注册资本(实收资本)合计人民币 200 万元。
2009 年 1 月 5 日,力勤有限取得宁波市工商行政管理局核发的注册号为“330200000051825”的《企业法人营业执照》。力勤有限设立时的股权结构如下:
| 序号 | 股东姓名 | 出资额(万元) | 出资比例 |
| 1 | 蔡建勇 | 180.00 | 90.00% |
| 2 | 陈香凤 | 10.00 | 5.00% |
| 3 | 宋臻 | 10.00 | 5.00% |
| 合计 | 200.00 | 100.00% | |
2、股份公司设立情况
发行人于2021年9月16日按力勤有限的账面净资产值折股整体变更设立为股份有限公司,变更设立过程如下:
2021 年 8 月 17 日,力勤有限股东会会议作出决议,同意进行股份制改造,由有限公司整体变更为股份有限公司,以 2021年8月31日作为审计和评估基准日,聘请天健为本次股份制改造的审计机构,聘请坤元为本次股份制改造的评估机构。
2021年9月10日,力勤有限股东会会议作出决议,同意公司名称变更为“宁波力勤资源科技股份有限公司”;确认天健出具的“天健审[2021]9496 号”《审计报告》,经该所审计,力勤有限截至 2021 年 8 月 31 日的净资产为 59,436 万元;同意以力勤有限截至2021 年8月31日经审计的净资产59,436 万元按1.17:1的比例折股,将力勤有限整体变更为股份公司,净资产 50,800 万元折为股份公司股本50,800万股,其余8,636 万元净资产计入股份公司的资本公积;全体股东以其股权比例所享有的力勤有限净资产缴付股份公司注册资本。
2021年9月13日,力勤有限的全体股东共同签署了《发起人协议》,约定力勤有限全体股东作为发起人共同发起将力勤有限整体变更为股份有限公司,同时约定了发起人在股份有限公司设立过程中的权利和义务。
2021年9月16日,发行人召开了创立大会暨第一次股东会,会议审议通过了《关于<宁波力勤资源科技股份有限公司筹建工作报告>的议案》《关于<发起人抵作股款的资产作价报告>的议案》《关于<公司筹备费用开支情况说明>的议案》《关于创立宁波力勤资源科技股份有限公司的议案》《关于制定<宁波力勤资源科技股份有限公司章程>的议案》《关于选举宁波力勤资源科技股份有限公司第一届董事会董事的议案》《关于选举宁波力勤资源科技股份有限公司第一届监事会监事的议案》等议案。
2021年9月16日,发行人在宁波市市场监督管理局办理完成登记注册手续,取得统一社会信用代码为“91330201684250085X”的《营业执照》。
2021 年 9 月 22 日,天健出具“天健验[2021]537 号”《验资报告》。经该所审验,截至2021年8月31 日止,宁波力勤资源科技股份有限公司(筹)已收到全体股东拥有的力勤资源截至2021年8月31日经审计的净资产59,436万元,按照1.17:1 的折股比例折合实收资本 50,800万元,其余净资产 8,636万元计入资本公积。
本次整体变更后,发行人的股本结构如下:
| 序号 | 股东名称 | 持股数(万股) | 持股比例 |
| 1 | 力勤投资 | 50,700 | 99.80% |
| 2 | 宁波励展 | 100 | 0.20% |
| 合计 | 50,800 | 100.00% | |
(二)发行人报告期内的股本及股东变化情况
1、报告期初公司的股权结构
报告期初,力勤资源的注册资本为 131,776.875 万元,已完成六次股权转让
和八次增资,其股权结构为:
| 序号 | 股东名称/姓名 | 持股数(股) | 持股比例 |
| 1 | 力勤投资 | 507,000,000 | 38.47% |
| 2 | 蔡建勇 | 416,732,000 | 31.62% |
| 3 | FENG YI | 263,553,750 | 20.00% |
| 4 | 谢雯 | 30,849,000 | 2.34% |
| 5 | 宋臻 | 15,609,000 | 1.18% |
| 6 | 宁波扬承 | 13,110,000 | 0.99% |
| 7 | 董栋 | 10,406,000 | 0.79% |
| 8 | 蔡建威 | 10,406,000 | 0.79% |
| 9 | 蔡晓鸥 | 10,283,000 | 0.78% |
| 10 | 蔡建松 | 7,804,500 | 0.59% |
| 11 | 费凤 | 7,804,500 | 0.59% |
| 12 | 葛凯财 | 7,804,500 | 0.59% |
| 13 | 宁波禹丰 | 7,310,000 | 0.55% |
| 14 | 宁波励泰 | 3,610,000 | 0.27% |
| 15 | 何晓丹 | 2,601,500 | 0.20% |
| 16 | 宁波鑫盼 | 1,885,000 | 0.14% |
| 17 | 宁波励展 | 1,000,000 | 0.08% |
| 合计 | 1,317,768,750 | 100.00% | |
2、2022年 12月,发行 H 股并于香港联交所上市
公司于 2021 年 12 月 16 日召开第一届董事会第六次会议,并于 2021 年 12月 31 日召开 2021 年第七次临时股东会,审议通过了《关于公司发行 H 股股票并在香港联合交易所有限公司主板上市方案的议案》《关于公司发行 H 股股票并在香港联合交易所有限公司主板上市决议有效期的议案》《关于公司发行 H股股票募集资金使用计划的议案》等相关议案。
2022 年 8 月 2 日,中国证监会核发《关于核准宁波力勤资源科技股份有限公司首次公开发行境外上市外资股(H股)并在香港联合交易所主板上市的批复》(证监许可[2022]1714 号):核准公司新发行不超过 267,429,600 股境外上市外资股,每股面值人民币 1 元,全部为普通股,该批复自核准之日起 12 个月内有效。2022 年 12 月 1 日,公司正式在香港联交所主板挂牌上市,证券代码为“02245.HK”,证券简称为“力勤资源”,H 股发行后,公司的注册资本变更为人民币 1,555,931,350 元。
2023年5月12日,宁波市市场监督管理局向公司换发了《营业执照》,公司完成了本次发行H股的工商变更登记。
本次H股发行后,公司的股权结构如下:
| 序号 | 股东名称/姓名 | 持股数(股) | 持股比例 |
| 1 | 力勤投资 | 507,000,000 | 32.58% |
| 2 | 蔡建勇 | 416,732,000 | 26.78% |
| 3 | FENG YI | 263,553,750 | 16.94% |
| 4 | 谢雯 | 30,849,000 | 1.98% |
| 5 | 宋臻 | 15,609,000 | 1.00% |
| 6 | 宁波扬承 | 13,110,000 | 0.84% |
| 7 | 董栋 | 10,406,000 | 0.67% |
| 8 | 蔡建威 | 10,406,000 | 0.67% |
| 9 | 蔡晓鸥 | 10,283,000 | 0.66% |
| 10 | 蔡建松 | 7,804,500 | 0.50% |
| 11 | 费凤 | 7,804,500 | 0.50% |
| 12 | 葛凯财 | 7,804,500 | 0.50% |
| 13 | 宁波禹丰 | 7,310,000 | 0.47% |
| 14 | 宁波励泰 | 3,610,000 | 0.23% |
| 15 | 何晓丹 | 2,601,500 | 0.17% |
| 16 | 宁波鑫盼 | 1,885,000 | 0.12% |
| 17 | 宁波励展 | 1,000,000 | 0.06% |
| 18 | 其他H股公众股东 | 238,162,600 | 15.31% |
| 合计 | 1,555,931,350 | 100.00% | |
3、2024年 1月,第一次 H 股“全流通”
2023 年 4 月 28 日,公司 2023 年第二次临时股东会审议通过了《关于公司申请 H 股全流通的议案》《关于审议及批准授权董事会及其委托人处理所有 H股全流通相关事项的议案》。
2023年7月19日,中国证监会核发《关于宁波力勤资源科技股份有限公司境内未上市股份“全流通”备案通知书》(国合函[2023]960 号),对“全流通”
备案事项予以确认。2023年7 月24日,香港联交所已批准上述转换 H股股份的上市及买卖,相关 H 股股份自 2024 年 1 月 16 日起开始在香港联交所主板上市流通。
申请参与本次H股“全流通”的公司股东共4名,股东及其持股情况如下:
| 序号 | 股东名称/姓名 | 持股数量(股) | 占公司总股本比例 | 申请转换为H股股数(股) | 申请转换为H股股数占公司总股本比例 |
| 1 | FENG YI | 263,553,750 | 16.94% | 263,553,750 | 16.94% |
| 2 | 宁波禹丰 | 7,310,000 | 0.47% | 200,000 | 0.01% |
| 3 | 宁波励泰 | 3,610,000 | 0.23% | 1,500,000 | 0.10% |
| 4 | 宁波鑫盼 | 1,885,000 | 0.12% | 200,000 | 0.01% |
| 合计 | 276,358,750 | 17.76% | 265,453,750 | 17.06% | |
公司于本次H股“全流通”完成前后的股权结构对比如下:
| 股份类别 | H股“全流通”完成前 | H股“全流通”完成后 | ||
| 股份数量(股) | 持股比例 | 股份数量(股) | 持股比例 | |
| H股 | 238,162,600 | 15.31% | 503,616,350 | 32.37% |
| 内资股 | 1,054,215,000 | 67.75% | 1,052,315,000 | 67.63% |
| 非上市外资股 | 263,553,750 | 16.94% | - | - |
| 合计 | 1,555,931,350 | 100.00% | 1,555,931,350 | 100.00% |
4、2024年 8月,第七次股权转让
2024 年 7 月 1 日,蔡建勇与谢雯签署《关于宁波力勤资源科技股份有限公司之股份转让协议》,2024年 8月26日双方签署《关于宁波力勤资源科技股份有限公司之股份转让协议之补充协议》,约定蔡建勇将其持有的 4.02%发行人股份(对应发行人未上市内资股 62,506,881 股)以 625.07 元的价格(0.00001 元股)转让给谢雯。
本次股权转让已于2024年8月27日在中国证券登记结算有限责任公司办理完成过户登记手续,并取得其出具的《过户登记确认书》。本次变更完成后,力勤资源的股权结构如下:
| 序号 | 股东名称/姓名 | 持股数(股) | 持股比例 |
| 1 | 力勤投资 | 507,000,000 | 32.58% |
| 2 | 蔡建勇 | 354,225,119 | 22.77% |
| 3 | FENG YI | 263,553,750 | 16.94% |
| 4 | 谢雯 | 93,355,881 | 6.00% |
| 5 | 宋臻 | 15,609,000 | 1.00% |
| 6 | 宁波扬承 | 13,110,000 | 0.84% |
| 7 | 董栋 | 10,406,000 | 0.67% |
| 8 | 蔡建威 | 10,406,000 | 0.67% |
| 9 | 蔡晓鸥 | 10,283,000 | 0.66% |
| 10 | 蔡建松 | 7,804,500 | 0.50% |
| 11 | 费凤 | 7,804,500 | 0.50% |
| 12 | 葛凯财 | 7,804,500 | 0.50% |
| 13 | 宁波禹丰 | 7,310,000 | 0.47% |
| 14 | 宁波励泰 | 3,610,000 | 0.23% |
| 15 | 何晓丹 | 2,601,500 | 0.17% |
| 16 | 宁波鑫盼 | 1,885,000 | 0.12% |
| 17 | 宁波励展 | 1,000,000 | 0.06% |
| 18 | 其他H股公众股东 | 238,162,600 | 15.31% |
| 合计 | 1,555,931,350 | 100.00% | |
5、2024年 11月,第八次股权转让
2024年9月27日,蔡建勇与谢雯签署《关于宁波力勤资源科技股份有限公司之股份转让协议》,约定蔡建勇将其持有的 4.00%发行人股份(对应未上市内资股 62,237,254 股)以 622.37 元的价格(0.00001 元/股)转让给谢雯。
本次股权转让已于 2024 年 11 月 13 日在中国证券登记结算有限责任公司办理完成过户登记手续,并取得其出具的《过户登记确认书》。本次变更完成后,力勤资源的股权结构如下:
| 序号 | 股东名称/姓名 | 持股数(股) | 持股比例 |
| 1 | 力勤投资 | 507,000,000 | 32.58% |
| 2 | 蔡建勇 | 291,987,865 | 18.77% |
| 3 | FENG YI | 263,553,750 | 16.94% |
| 4 | 谢雯 | 155,593,135 | 10.00% |
| 5 | 宋臻 | 15,609,000 | 1.00% |
| 6 | 宁波扬承 | 13,110,000 | 0.84% |
| 7 | 董栋 | 10,406,000 | 0.67% |
| 8 | 蔡建威 | 10,406,000 | 0.67% |
| 9 | 蔡晓鸥 | 10,283,000 | 0.66% |
| 10 | 蔡建松 | 7,804,500 | 0.50% |
| 11 | 费凤 | 7,804,500 | 0.50% |
| 12 | 葛凯财 | 7,804,500 | 0.50% |
| 13 | 宁波禹丰 | 7,310,000 | 0.47% |
| 14 | 宁波励泰 | 3,583,000 | 0.23% |
| 15 | 何晓丹 | 2,601,500 | 0.17% |
| 16 | 宁波鑫盼 | 1,885,000 | 0.12% |
| 17 | 宁波励展 | 1,000,000 | 0.06% |
| 18 | 其他H股公众股东 | 238,189,600 | 15.31% |
| 合计 | 1,555,931,350 | 100.00% | |
注:截至 2024 年9 月,宁波励泰部分股份申请全流通后,通过二级市场减持 27,000股,故其持股数量降低至 3,583,000 股,其他 H股公众股东持股数量相应增加。
6、2025年 1月,第二次 H 股“全流通”
2024 年 7 月 24 日,公司 2024 年第一次临时股东会审议通过了《关于公司申请 H 股全流通的议案》《关于审议及批准授权董事会及其委托人处理所有 H股全流通相关事项的议案》。
年 月 日,中国证监会核发《关于宁波力勤资源科技股份有限公司境内未上市股份“全流通”备案通知书》(国合函[2024]2304 号),对“全流通”备案事项予以确认。2024 年 12 月 27 日,香港联交所已批准上述转换 H 股股份的上市及买卖,相关 H 股股份自 2025 年 1 月 17 日起开始在香港联交所主板上市流通。
申请参与本次H股“全流通”的公司股东共3名,股东及其持股情况如下:
| 序号 | 股东名称/姓名 | 持股数量(股) | 占公司总股本比例 | 申请转换为H股股数(股) | 申请转换为H股股数占公司总股本比例 |
| 1 | 宁波励泰 | 3,583,000 | 0.23% | 150,000 | 0.01% |
| 2 | 宁波扬承 | 13,110,000 | 0.84% | 250,000 | 0.02% |
| 3 | 谢雯 | 155,593,135 | 10.00% | 46,677,941 | 3.00% |
| 合计 | 172,286,135 | 11.07% | 47,077,941 | 3.03% | |
公司于本次H股“全流通”完成前后的股权结构对比如下:
| 股份类别 | H股“全流通”完成前 | H股“全流通”完成后 | ||
| 股份数量(股) | 持股比例 | 股份数量(股) | 持股比例 | |
| H股 | 503,616,350 | 32.37% | 550,694,291 | 35.39% |
| 内资股 | 1,052,315,000 | 67.63% | 1,005,237,059 | 64.61% |
| 合计 | 1,555,931,350 | 100.00% | 1,555,931,350 | 100.00% |
(三)发行人重大资产重组情况
发行人报告期内不存在重大资产重组。
(四)发行人在其他证券市场的上市/挂牌情况
1、发行 H股并于香港联交所上市
发行人于2022年12月发行H股并于香港联交所上市,具体参见“第四节 发行人基本情况”之“二、发行人设立情况及报告期内的股本和股东变化情况”之“(二)发行人报告期内的股本及股东变化情况”之“2、2022 年12月,发行 H股并于香港联交所上市”的相关内容。
2、H 股“全流通”
(1)2023年 7月,第一次 H 股“全流通”
发行人于2023年7月因H股全流通而转换部分境内未上市股份为 H股,具体参见“第四节 发行人基本情况”之“二、发行人设立情况及报告期内的股本和股东变化情况”之“(二)发行人报告期内的股本及股东变化情况”之“3、2023年7月,第一次H股‘全流通’”的相关内容。
(2)2024年 12月,第二次 H股“全流通”
发行人于 2024 年 12 月因 H 股全流通而转换部分境内未上市股份为 H 股,具体参见“第四节 发行人基本情况”之“二、发行人设立情况及报告期内的股本和股东变化情况”之“(二)发行人报告期内的股本及股东变化情况”之“6、2024年12月,第二次H股‘全流通’”的相关内容。
3、H 股上市期间受到处罚或退市的情况
发行人自2022年12月在香港联交所上市以来,不存在由于信息披露、公司治理等原因受到香港联交所作出的公开批评等监管措施,或香港证券及期货事务监察委员会作出的任何民事或刑事处罚,也不存在退市情况。
4、发行人本次发行上市披露信息与 H 股上市期间披露信息的主要差异
发行人自2022年12月在香港联交所上市以来,根据香港联交所规定相应披露公司年度报告等公告。发行人 H 股上市时出具的港股上市申请文件和历次公告的年度报告等公告是基于香港联交所上市规则及相关规则进行的披露,本次发行上市申请文件是按照中国证监会及深圳证券交易所的法律法规及相关规则进行的披露,两地监管规则在信息披露要求方面存在一定差异,主要包括因境内外规则不同导致的实际控制人及控股股东认定差异、关联(连)方及关联(连)交易认定及披露范围差异。此外,因适用境内外不同会计准则导致的财务报表差异具体参见本招股说明书“第六节 财务会计信息与管理层分析”之“十七、境内外信息披露差异”。除前述披露外,公司本次发行上市其他申请文件与港股上市申请文件、持续信息披露文件等公开信息披露不存在实质差异。
三、发行人的股权结构
截至本招股说明书签署日,公司股权结构如下图所示:
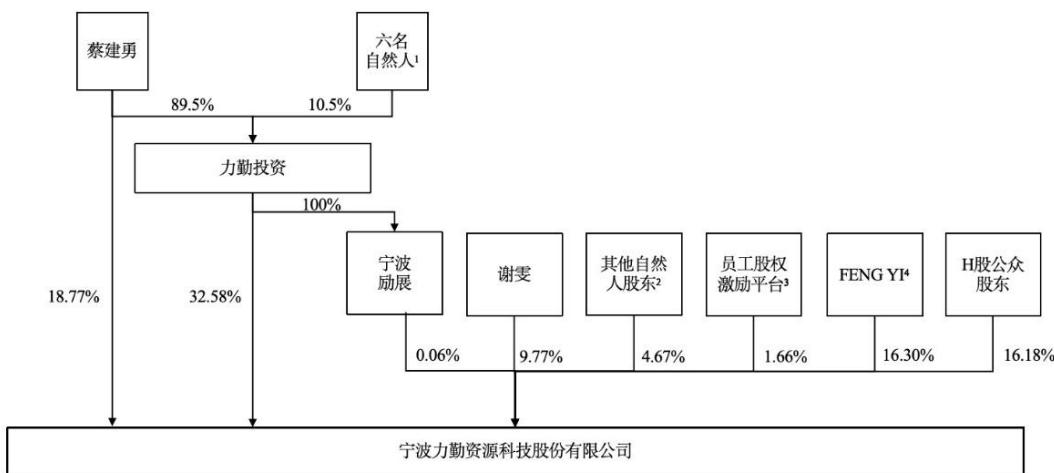
注 2:此处的其他自然人股东为宋臻、董栋、蔡建威、蔡晓鸥、蔡建松、费凤、葛凯财、何晓丹
注 3:员工股权激励平台为宁波扬承、宁波禹丰、宁波励泰、宁波鑫盼
注 4:FENG YI所持全部股份均为 H股流通股
四、发行人控股公司、参股公司、联营及合营企业与分公司情况
截至2026年7月7日,公司拥有 38家子公司以及4家参股公司。
综合考虑子公司的总资产、净资产、收入、净利润占公司合并报表相关指标的比例,公司将最近一年上述任一指标占比在 5%以上且实际开展业务的子公司认定为重要子公司。
(一)重要子公司
截至2026年7月7日,公司共有 7家重要子公司,具体情况如下:
1、境内子公司
(1)惠然实业
| 公司名称 | 江苏惠然实业有限公司 | |||
| 成立日期 | 2011年3月21日 | |||
| 注册资本 | 12,000万元人民币 | |||
| 实收资本 | 12,000万元人民币 | |||
| 注册地 | 江苏省宿迁高新技术产业开发区京杭大道8号 | |||
| 主营业务 | 镍铁的生产制造 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 力勤资源持股100% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 151,600.70 | 33,707.77 | 180,357.12 | 5,318.70 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(2)惠然贸易
| 公司名称 | 宁波力勤惠然贸易有限公司 | |||
| 成立日期 | 2017年6月7日 | |||
| 注册资本 | 5,000万元人民币 | |||
| 实收资本 | 5,000万元人民币 | |||
| 注册地 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号206室 | |||
| 主营业务 | 镍产品的贸易 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 力勤资源持股100% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 413,051.67 | 14,554.46 | 2,138,252.09 | 32,025.33 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
2、境外子公司
(1)HPL
| 公司名称 | PT Halmahera Persada Lygend | |||
| 成立日期 | 2018年7月27日 | |||
| 已发行资本 | 6,283,286,000,000印尼盾 | |||
| 实收资本 | 6,283,286,000,000印尼盾 | |||
| 注册地 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman, Kota Adm.Jakarta Pusat, Provinsi DKI Jakarta | |||
| 主营业务 | 镍钴化合物的生产制造 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 力勤资源持股29.54%,KANG XUAN持股25.36%,TBP持股45.10% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 1,349,907.73 | 1,150,528.35 | 769,970.27 | 213,626.73 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(2)ONC
| 公司名称 | PT Obi Nickel Cobalt | |||
| 成立日期 | 2021年8月26日 | |||
| 已发行资本 | 6,282,400,000,000印尼盾 | |||
| 实收资本 | 6,282,400,000,000印尼盾 | |||
| 注册地 | Gedung Bank Panin Lantai 3, Jalan Jenderal Sudirman Kavling nomor 1, Kel. Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | |||
| 主营业务 | 镍钴化合物的生产制造 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 力勤新动力持股60%,TBP持股40% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 1,100,504.60 | 458,005.16 | 735,556.01 | 215,311.99 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(3)BMS
| 公司名称 | PT Bumi Mineral Sentosa | |||
| 成立日期 | 2023年2月7日 | |||
| 已发行资本 | 157,000,000,000印尼盾 | |||
| 实收资本 | 157,000,000,000印尼盾 | |||
| 注册地 | Soho Capital Lt. 32 Unit SC/32-05, Jl. Letjend S. Parman, Desa/Kelurahan Tanjung Duren Selatan, Kec. Grogol Petamburan, Kota Adm. Jakarta Barat, Provinsi DKI Jakarta | |||
| 主营业务 | 镍产品及其他物资的贸易 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 香港蓝鲸持股99.90%,红土国际持股0.10% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 92,944.24 | 39,328.39 | 476,469.91 | 21,966.11 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(4)KPS
| 公司名称 | PT Karunia Permai Sentosa | |||
| 成立日期 | 2021年11月26日 | |||
| 已发行资本 | 6,029,167,000,000印尼盾 | |||
| 实收资本 | 6,029,167,000,000印尼盾 | |||
| 注册地 | Gedung Panin Bank Lt. 3, Jl. Jend. Sudirman Kav. 1, Kel. Gelora, Kec.Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | |||
| 主营业务 | 镍铁的生产制造 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 宝鑫特钢持股65%,TBP持股35% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 1,225,947.32 | 303,482.40 | 548,307.75 | 37,322.34 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(5)香港蓝鲸
| 公司名称 | 香港蓝鲸国际有限公司 | |||
| 成立日期 | 2016年3月29日 | |||
| 注册资本 | 20,000,000美元 | |||
| 实收资本 | 20,000,000美元 | |||
| 注册地 | Unit 1603, 16/F,135 Bonham Strand Trade Centre, 135 Bonham Strand, Sheung Wan, Hong Kong | |||
| 主营业务 | 投资控股、船运服务及贸易 | |||
| 在发行人业务板块中的定位 | 发行人主营业务的重要组成部分 | |||
| 股东构成 | 力勤资源持股100% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 71,260.11 | 34,852.03 | 180,195.84 | 1,241.78 |
注:最近一年财务数据按企业会计准则编制,并纳入经安永华明会计师事务所(特殊普通合伙)审计的发行人合并财务报表
(二)重要参股公司
截至 2026 年 7 月 7 日,根据参股公司的经营业务等因素,公司共有 1 家重要参股公司即HJF。
1、HJF
| 公司名称 | PT Halmahera Jaya Feronikel | |||
| 成立日期 | 2019年12月12日 | |||
| 已发行资本 | 3,570,000,000,000印尼盾 | |||
| 实收资本 | 3,570,000,000,000印尼盾 | |||
| 注册地 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman Kav No.1, RT.1/RW.3, Gelora, Tanah Abang, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | |||
| 主营业务 | 镍铁的生产制造 | |||
| 股东构成 | 力勤资源持股36.90%, PT OBIRA MITRA JAYA持股63.10% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 993,409.85 | 432,063.18 | 746,853.70 | 113,421.72 |
注:2025 年度财务数据经其间接控股股东 TBP 聘请的会计师事务所在 TBP 2025 年度财务报表范围内审计
(三)其他子公司、参股公司基本情况
截至2026年7月7日,除上述公司以外,公司还拥有31 家子公司,3家参股公司,具体子公司、参股公司情况详见本招股说明书“第十二节 附件”之“附录六 子公司、参股公司简要情况”。
五、控股股东、实际控制人及持有 5%以上股份的主要股东情况
(一)控股股东及实际控制人的基本情况
1、控股股东
截至本招股说明书签署日,力勤投资直接持有公司 32.58%的股份,为公司的控股股东。截至2026年7月 7 日,其具体信息如下:
| 公司名称 | 浙江力勤投资有限公司 | |||
| 成立日期 | 2010年4月19日 | |||
| 注册资本 | 48,000万元 | |||
| 实收资本 | 48,000万元 | |||
| 注册地 | 浙江省宁波市鄞州区泰康中路859号15-2-5室 | |||
| 主营业务 | 投资与资产管理 | |||
| 股东构成 | 蔡建勇持股89.50%,宋臻持股3.00%,董栋持股2.00%,蔡建威持股2.00%,葛凯财持股1.50%,蔡建松持股1.50%,何晓丹持股0.50% | |||
| 财务数据 | 总资产(万元) | 净资产(万元) | 营业收入(万元) | 净利润(万元) |
| 2025年12月31日/2025年度 | 211,013.55 | 127,222.00 | 79,758.89 | 13,603.96 |
注:上表财务数据为力勤投资单体口径,已经安永华明会计师事务所(特殊普通合伙)审计
2、实际控制人
截至本招股说明书签署日,蔡建勇先生直接持有公司 18.77%的股份,通过力勤投资、宁波励展间接控制公司 32.65%股份的表决权,合计直接和间接控制公司51.42%股份的表决权,为公司的实际控制人。
2022 年 12 月 20 日,蔡建勇与公司控股股东力勤投资签署《宁波力勤资源科技股份有限公司一致行动协议》,约定双方向力勤资源股东会行使提案权和在相关股东会上行使表决权时保持充分一致。
蔡建勇先生, 年 月出生,中国国籍,无境外永久居留权,大专学历。其具体情况详见本招股说明书“第四节 发行人基本情况”之“十、董事、监事、高级管理人员的简要情况”之“(一)董事会成员”之“1、蔡建勇”。
(二)控股股东和实际控制人直接或间接持有发行人股份的质押或其他争议情况
截至本招股说明书签署日,公司控股股东及实际控制人直接或间接持有的公司股份不存在质押或其他有争议的情况。
(三)持有公司5%以上股份的其他股东的基本情况
截至本招股说明书签署日,除控股股东力勤投资、实际控制人蔡建勇外,持有公司5%以上股份的其他股东为 FENG YI、谢雯。
1、FENG YI
截至本招股说明书签署日,FENG YI的基本情况、股权结构如下:
| 企业名称 | FENG YI PTE. LTD. | ||
| 注册登记号 | 202120825E | ||
| 注册资本 | 1,000 美元 | ||
| 实缴资本 | 1,000 美元 | ||
| 股本结构 | 股东名称 | 出资额(美元) | 持股比例 |
| Oakswood Group Ltd. | 1,000 | 100% | |
| 成立日期 | 2021 年 6 月 14 日 | ||
| 董事 | TAN YAP LEONG | ||
FENG YI 为 Oakswood Group Ltd.的全资子公司,DBS Trustee Limited 作为The FENG YI Trust 的受托人全资持有 Oakswood Group Ltd.的股份。
The FENG YI Trust 由 Lim Shu Hua, Cheryl 设立并担任投资顾问,DBS TrusteeLimited 担任受托人,Lim Shu Hua, Cheryl 及其家庭成员为该信托的受益人。TheFENG YI Trust 的基本情况如下:
| 信托名称 | The FENG YI Trust |
| 设立日期 | 2022年1月31日 |
| 信托性质 | 不可撤销家族信托 |
| 信托期限 | 自设立之日起100年 |
| 表决权实际行使情况 | 受托人根据投资顾问的指示对信托下资产行使表决权 |
The FENG YI Trust 权利和义务的安排清晰、明确,均为家族信托的一般常见安排。其中,Lim Shu Hua, Cheryl 作为 The FENG YI Trust 的设立人,享有聘任、移除或变更受托人、受益人、投资顾问的最终权利,同时其作为投资顾问,享有对信托资产的投资决策权。
The FENG YI Trust 为不可撤销的家族信托,自设立以来法律关系稳定。TheFENG YI Trust 及其设立人、投资顾问、受托人、受益人均非中国境内主体。TheFENG YI Trust 的权属清晰、稳定,与发行人控股股东、实际控制人或其他股东不存在一致行动关系或其他利益安排,不对认定发行人的控制权或实际控制人构成影响,亦不存在其他会影响发行人控制权清晰、稳定的情形。
FENG YI 作为外资股东,其增资入股发行人已按照相关规定在商务部业务系统统一平台报送相关信息,并取得国家外汇管理局宁波市分局出具的《业务登记凭证》,符合外商投资、外汇及税务管理相关的法律法规规定。
2、谢雯
截至本招股说明书签署日,谢雯的基本情况如下:谢雯女士,1985 年 7 月出生,现担任北京妮安鑫文化传媒有限公司的董事、经理、财务负责人。
六、发行人特别表决权股份或类似安排情况
截至本招股说明书签署日,发行人不存在特别表决权股份或类似安排的情况。
七、发行人协议控制架构的情况
截至本招股说明书签署日,发行人不存在协议控制架构的情况。
八、发行人控股股东、实际控制人报告期内是否存在贪污、贿赂、侵占财产、挪用财产或者破坏社会主义市场经济秩序的刑事犯罪,是否存在欺诈发行、重大信息披露违法或者其他涉及国家安全、公共安全、生态安全、生产安全、公众健康安全等领域的重大违法行为
发行人控股股东、实际控制人报告期内不存在贪污、贿赂、侵占财产、挪用财产或者破坏社会主义市场经济秩序的刑事犯罪,不存在欺诈发行、重大信息披露违法或者其他涉及国家安全、公共安全、生态安全、生产安全、公众健康安全等领域的重大违法行为。
九、发行人的股本情况
(一)本次发行前后股本情况
本次发行前,公司总股本为 1,555,931,350 股,本次拟公开发行的股票数量为172,890,000股,占发行后公司总股本的比例为10.00%。本次发行前后公司股本情况如下:
| 股东姓名 | 本次发行前 | 本次发行后 | ||
| 持股数(股) | 持股比例 | 持股数(股) | 持股比例 | |
| 力勤投资 | 507,000,000 | 32.58% | 507,000,000 | 29.33% |
| 蔡建勇 | 291,987,865 | 18.77% | 291,987,865 | 16.89% |
| FENG YI | 253,616,450 | 16.30% | 253,616,450 | 14.67% |
| 谢雯 | 152,089,335 | 9.77% | 152,089,335 | 8.80% |
| 宋臻 | 15,609,000 | 1.00% | 15,609,000 | 0.90% |
| 宁波扬承 | 13,060,000 | 0.84% | 13,060,000 | 0.76% |
| 董栋 | 10,406,000 | 0.67% | 10,406,000 | 0.60% |
| 蔡建威 | 10,406,000 | 0.67% | 10,406,000 | 0.60% |
| 蔡晓鸥 | 10,283,000 | 0.66% | 10,283,000 | 0.59% |
| 蔡建松 | 7,804,500 | 0.50% | 7,804,500 | 0.45% |
| 费凤 | 7,804,500 | 0.50% | 7,804,500 | 0.45% |
| 葛凯财 | 7,804,500 | 0.50% | 7,804,500 | 0.45% |
| 宁波禹丰 | 7,310,000 | 0.47% | 7,310,000 | 0.42% |
| 宁波励泰 | 3,583,000 | 0.23% | 3,583,000 | 0.21% |
| 何晓丹 | 2,601,500 | 0.17% | 2,601,500 | 0.15% |
| 宁波鑫盼 | 1,885,000 | 0.12% | 1,885,000 | 0.11% |
| 宁波励展 | 1,000,000 | 0.06% | 1,000,000 | 0.06% |
| 其他H股公众股东 | 251,680,700 | 16.18% | 251,680,700 | 14.56% |
| A股公众股东 | - | - | 172,890,000 | 10.00% |
| 合计 | 1,555,931,350 | 100.00% | 1,728,821,350 | 100.00% |
注:2025 年 2 月,谢雯通过二级市场减持 3,503,800 股,故其持股数量降低至 152,089,335股,其他 股公众股东持股数量相应增加; 年 月,宁波扬承通过二级市场减持股,故其持股数量降低至 13,060,000 股,其他 H 股公众股东持股数量相应增加;FENG YI通过二级市场 年 月减持 股, 年 月减持 股, 年 月3 日和23 日分别减持 15,000 股和增持 312,000 股,故截至本招股说明书签署日 FENG YI 持股数量为 253,616,450 股,其他 H 股公众股东持股数量相应增加。
(二)发行人前十名股东
本次发行前,除H股公众股东外,公司前十名股东及其持股情况如下:
| 序号 | 股东名称 | 股份类别 | 持股数量(股) | 持股比例 |
| 1 | 力勤投资 | 非上市内资股 | 507,000,000 | 32.58% |
| 2 | 蔡建勇 | 非上市内资股 | 291,987,865 | 18.77% |
| 3 | FENG YI | H股 | 253,616,450 | 16.30% |
| 4 | 谢雯 | 非上市内资股 | 108,915,194 | 7.00% |
| H股 | 43,174,141 | 2.77% | ||
| 5 | 宋臻 | 非上市内资股 | 15,609,000 | 1.00% |
| 6 | 宁波扬承 | 非上市内资股 | 12,860,000 | 0.83% |
| H股 | 200,000 | 0.01% | ||
| 7 | 董栋 | 非上市内资股 | 10,406,000 | 0.67% |
| 8 | 蔡建威 | 非上市内资股 | 10,406,000 | 0.67% |
| 9 | 蔡晓鸥 | 非上市内资股 | 10,283,000 | 0.66% |
| 10 | 蔡建松 | 非上市内资股 | 7,804,500 | 0.50% |
| 11 | 费凤 | 非上市内资股 | 7,804,500 | 0.50% |
| 12 | 葛凯财 | 非上市内资股 | 7,804,500 | 0.50% |
| 合计 | 1,287,871,150 | 82.77% | ||
(三)发行人前十名自然人股东及其担任发行人职务情况
| 序号 | 股东姓名 | 持股数量(股) | 持股比例 | 担任职务 |
| 1 | 蔡建勇 | 291,987,865 | 18.77% | 董事长、执行董事 |
| 2 | 谢雯 | 152,089,335 | 9.77% | 无 |
| 3 | 宋臻 | 15,609,000 | 1.00% | 副总经理 |
| 4 | 董栋 | 10,406,000 | 0.67% | 监事(于2025年6月23日不再担任监事) |
| 5 | 蔡建威 | 10,406,000 | 0.67% | 执行董事、副总经理 |
| 6 | 蔡晓鸥 | 10,283,000 | 0.66% | 工程管理中心总经理 |
| 7 | 蔡建松 | 7,804,500 | 0.50% | 副总经理 |
| 8 | 费凤 | 7,804,500 | 0.50% | 执行董事、副总经理 |
| 9 | 葛凯财 | 7,804,500 | 0.50% | 监事(于2025年6月23日不再担任监事) |
| 10 | 何晓丹 | 2,601,500 | 0.17% | 物流事业部总经理 |
| 合计 | 516,796,200 | 33.21% | - | |
(四)国有股份和外资股份情况
1、国有股份
截至本招股说明书签署日,公司内资股股东中不存在国有股东。
2、外资股份
2022年12月,公司在中国香港完成首次公开发行并在香港联交所上市,此次发行后公司总股本为 1,555,931,350 股,随后分别于 2023 年 7 月、2024 年 12月因H股全流通而转换部分境内未上市股份为H股。截至本招股说明书签署日,公司的外资股(H股)共 550,694,291 股,占总股本比例为 35.39%。
(五)申报前十二个月发行人新增股东情况
截至本招股说明书签署日,除因公司在香港联交所上市交易期间因二级市场交易而新增的H股公众股东以外,公司申报前十二个月无新增股东。
(六)本次发行前各股东间的关联关系、一致行动人关系及关联股东的各自持股比例
发行人股东中,实际控制人蔡建勇与控股股东力勤投资为一致行动关系,前述主体的基本情况详见本节之“六、控股股东、实际控制人及持有 5%以上股份的主要股东情况”之“(一)控股股东及实际控制人的基本情况”。
除上述主体及其他 H 股公众股东外,本次发行前,各股东之间不存在签署一致行动人协议的情况。具体关联关系及持股比例如下:
| 序号 | 股东名称 | 持股比例 | 与其他股东的关联关系 |
| 1 | 蔡建威 | 直接持有公司0.67%的股份,还持有公司控股股东力勤投资2%的股份,即直接和间接持有发行人合计1.32%的股份 | 发行人实际控制人蔡建勇的弟弟 |
| 2 | 蔡建松 | 直接持有公司0.50%的股份,及持有公司控股股东力勤投资1.5%的股份,即直接和间接持有发行人合计0.99%的股份 | 发行人实际控制人蔡建勇的弟弟 |
| 3 | 谢雯 | 直接持有公司9.77%的股份 | 发行人实际控制人蔡建勇的前任配偶 |
| 4 | 蔡晓鸥 | 直接持有公司0.66%的股份 | 发行人实际控制人蔡建勇年满18周岁的女儿 |
| 合计 | 12.74% | - | |
蔡建勇的弟弟蔡建威直接持有公司 0.67%的股份,直接持有公司控股股东力勤投资 2%的股份,即直接和间接持有公司合计 1.32%的股份,同时担任公司董事兼副总经理。鉴于蔡建威持有公司股份表决权较低,无法于股东会主导公司的发展战略、经营方针和重大投资等决策事项;蔡建威目前担任公司执行董事,在董事会中仅占一席,亦无法主导董事会的决策;以及蔡建威作为公司副总经理,系由公司总经理提名并由董事会聘任,其主要负责公司贸易事业部的相关事务,根据股东会、董事会的决策和授权执行日常管理工作,蔡建威与实际控制人的管理角色不同,其与实际控制人蔡建勇之间未签署一致行动协议,且其已经出具不谋求控制权的承诺。因此,蔡建威不构成共同实际控制人。
蔡建勇的弟弟蔡建松直接持有公司 0.50%的股份,直接持有公司控股股东力勤投资 1.5%的股份,即直接和间接持有公司合计 0.99%的股份,同时担任公司副总经理。鉴于蔡建松持有公司股份表决权较低,无法在股东会层面主导公司的发展战略、经营方针和重大投资等决策事项;蔡建松未担任公司董事,不参与董事会对公司的经营管理;以及蔡建松作为公司副总经理,系由公司总经理提名并由董事会聘任,其主要负责制造事业部的相关事务,根据股东会、董事会的决策和授权执行日常管理工作,蔡建松与实际控制人的管理角色不同,其与实际控制人蔡建勇之间未签署一致行动协议,且其已经出具不谋求控制权的承诺。因此,蔡建松不构成共同实际控制人。
蔡建勇的前妻谢雯直接持有公司9.77%的股份,谢雯未在公司任职,无法决定公司经营决策事项,且其与实际控制人蔡建勇之间未签署一致行动协议,因此,其亦不构成共同实际控制人。
蔡建勇的女儿蔡晓鸥直接持有公司0.66%的股份,蔡晓鸥未在公司担任董事及高级管理人员,无法决定公司经营决策事项,且其与实际控制人蔡建勇之间未签署一致行动协议,因此,其亦不构成共同实际控制人。
(七)发行人股东公开发售股份情况
本次发行不涉及发行人股东公开发售股份的情形。
(八)发行人历史上的代持及解除情况
自设立以来,发行人直接股东不存在股份代持及解除的情形,发行人员工持
股平台宁波禹丰、宁波鑫盼合伙人层面曾存在财产份额代持及解除的情形。
1、员工持股平台财产份额代持的形成过程
2021年10月,发行人为实施员工股权激励,制定《宁波力勤资源科技股份有限公司 2021 年员工股权激励计划方案》,设立了宁波励泰、宁波扬承、宁波鑫盼和宁波禹丰作为员工持股平台,激励对象的范围为符合一定条件的发行人及其下属公司的员工。
在开展员工股权激励过程中,存在员工持股平台财产份额中由部分非激励对象通过个别员工代持的情形,具体如下:
| 委托持股人 | 代持人 | 委托人持股人与代持人关系 | 代持涉及员工持股平台 | 代持员工持股平台份额(万元) | 代持员工持股平台比例(%) | 代持发行人股数(万股) | 代持发行人股份比例(%) |
| 陈号哲 | 章文琪 | 朋友 | 宁波禹丰 | 60.40 | 2.74 | 20.00 | 0.0190 |
| 喻帅 | 孙建林 | 同事 | 宁波禹丰 | 30.20 | 1.37 | 10.00 | 0.0095 |
| 樊大伟 | 翟伟伟 | 同事 | 宁波鑫盼 | 9.06 | 1.59 | 3.00 | 0.0028 |
注:上述代持发行人股数及股份比例为代持发生时数据。
2、就员工持股平台财产份额代持的规范
以上代持行为的产生主要系 3 名不符合激励条件的对象彼时向部分员工转账以获得参与股权激励的机会。发行人已根据上市审核相关规则中关于股权清晰的要求以及公司自身关于股权激励方案的规定,制定了代持清理方案,同意由蔡建勇以原认购价格分别收购章文琪、孙建林代为持有的员工持股平台财产份额,由费凤以原认购价格收购翟伟伟代为持有的员工持股平台财产份额;同时,公司股权激励管理委员会就该事项向章文琪、孙建林及翟伟伟进行了批评教育,并予以警示。
2025 年 5 月,蔡建勇与章文琪、陈号哲,蔡建勇与孙建林、喻帅分别签署了《合伙份额转让协议》,以原认购价格受让章文琪、孙建林于宁波禹丰的全部代持份额,并已完成支付。2025 年 5 月,费凤与翟伟伟、樊大伟签署了《合伙份额转让协议》,以原认购价格受让翟伟伟于宁波鑫盼的全部代持份额,并已完成支付。前述三位代持人已将收到的款项转让给其对应被代持人。
综上,截至本招股说明书签署日,宁波禹丰、宁波鑫盼合伙人层面历史上曾存在的股份代持情形已清理完毕,股权份额之委托持股/代持关系已全部解除。上述委托持股/代持关系的形成、变动以及最终的解除,均系真实的意思表示,不存在侵害第三人合法权益的情形,不存在潜在权属争议或纠纷。目前发行人股份权属清晰,不存在委托持股或信托持股等未披露的股权安排,不存在权属纠纷及潜在纠纷,不存在影响和潜在影响发行人股权结构的事项或特殊安排。
十、董事、监事、高级管理人员的简要情况
(一)董事会成员
截至本招股说明书签署日,公司董事会由 9名董事组成,其中独立非执行董事3名,职工代表董事1名。公司董事由股东会选举产生,任期三年,可以连选连任,独立董事(独立非执行董事)连任时间不得超过六年。现任董事基本情况如下:
| 序号 | 姓名 | 职位 | 任职期间 |
| 1 | 蔡建勇 | 董事长、执行董事 | 2024.12.9-2027.12.8 |
| 2 | 蔡建威 | 执行董事、副总经理 | 2024.12.9-2027.12.8 |
| 3 | 费凤 | 执行董事、副总经理 | 2024.12.9-2027.12.8 |
| 4 | 余卫军 | 职工代表董事 | 2025.6.23-2027.12.8 |
| 5 | 王凌 | 执行董事、财务总监 | 2024.12.9-2027.12.8 |
| 6 | Lawrence LUA Gek Pong | 非执行董事 | 2024.12.9-2027.12.8 |
| 7 | 何万篷 | 独立非执行董事 | 2024.12.9-2027.12.8 |
| 8 | 张争萍 | 独立非执行董事 | 2024.12.9-2027.12.8 |
| 9 | 王缉宪 | 独立非执行董事 | 2024.12.9-2027.12.8 |
注:根据《公司法》《关于新<公司法>配套制度规则实施相关过渡期安排》及《上市公司章程指引(2025 年修订)》等有关规定,公司于 2025 年 6 月 23 日召开职工代表大会,会议经充分讨论与审议,一致同意选举余卫军担任公司职工代表董事,任期自该职工代表大会选举之日起至第二届董事会任期届满之日止。
公司董事简历如下:
1、蔡建勇
蔡建勇先生,1971年1月出生,中国国籍,无境外永久居留权,大专学历。2000 年 4 月至 2007 年 12 月,任职于浙江远大进出口有限公司(现远大物产集团有限公司),专注于商品进出口及国内贸易;2008 年 1 月至 2008 年 12 月,任宁波前程进出口有限公司副总经理,利用矿石交易活动相关经验专注于国际商品贸易。2009年1月至2021年 12月,任公司董事、总经理;2009年1月至今,任公司董事长;2021 年 12 月至今,任公司执行董事;2024 年 3 月至 2025 年 2月,任公司总经理。
2、蔡建威
蔡建威先生,1972年6月出生,中国国籍,无境外永久居留权,初中学历。2009 年 4 月至 2021 年 9 月,任公司销售经理、销售总监、贸易事业部总经理;2021年9月至2021年12月,任公司董事、副总经理;2021年 12月至今,任公司执行董事、副总经理。
3、费凤
费凤女士,1976 年 11 月出生,中国国籍,无境外永久居留权,本科学历。1999 年 9 月至 2007 年 12 月,任职于浙江远大进出口有限公司;2008 年 1 月至2009年6月,任宁波前程进出口有限公司经理助理;2009年7月至2021年9月,任公司副总经理;2021 年 9 月至 2021 年 12 月,任公司董事、副总经理、董事会秘书;2021 年 12 月至 2023 年 3 月,任公司执行董事、副总经理、董事会秘书;2023年3月至今,任公司执行董事、副总经理。
4、余卫军
余卫军先生,1969年1月出生,中国国籍,无境外永久居留权,本科学历。1999年5月至2006年4月,任宁波华旅通讯有限公司财务总监;2007年9月至2008年12月,任宁波天汉控股集团股份有限公司财务总监。2011 年8月至2021年9月,任公司财务总监;2011 年8月至2021年12月,任公司副总经理;2021年 9 月至 2021 年 12 月,任公司董事;2021 年 12 月至 2025 年 6 月,任公司执行董事;2025年6月至今,任公司职工代表董事。
5、王凌
王凌先生,1978年1月出生,中国国籍,无境外永久居留权,硕士研究生,非执业注册会计师、非执业注册税务师,具有法律职业资格。2004 年8月至2006年10月,任德勤华永会计师事务所(特殊普通合伙)南京分所顾问;2006年11月至 2008 年 8 月,任普华永道中天会计师事务所(特殊普通合伙)上海分所高级顾问;2008年9月至2012年2月,任雅戈尔时尚股份有限公司财务部副经理;
2012年2月至2014年6月,任远大物产集团有限公司财务部经理;2014年7月至 2018 年 4 月,任远大石化有限公司财务部总经理。2018 年 4 月至 2021 年 9月,任财务负责人;2021年9 月至今,任财务总监;2024年 12月至今,任公司执行董事。
6、Lawrence LUA Gek Pong
Lawrence LUA Gek Pong 先生,1957 年 10 月出生,新加坡国籍,本科学历,获新加坡国立大学经济学社会科学荣誉学士学位,新加坡管理大学财富管理咨询委员会成员,Institute of Banking and Finance Singapore(“IBF”)会员。1991年 2 月至 1999 年 2 月历任 Citibank Private Bank 副总裁、全球市场部负责人;1999年 3 月至 2009 年 8 月于 Merrill Lynch International Bank Limited 担任董事总经理(投资),2009 年 11 月至 2011 年 3 月于 Bank Julius Baer & Co., Ltd 担任董事总经理兼高级顾问;2011年4月至2022年12月担任DBS Private Bank董事总经理,历任私人银行部负责人、高级顾问;2020 年 1 月起任 Bumitama Agri Ltd(新加坡证券交易所上市公司(股票代码:P8Z))的独立董事;2020 年 8 月至 2022年 1 月任 SingHaiyi Group Ltd 的独立董事;2020 年 9 月起任 Aesen Private Limited的董事长。2021年12月至今任公司非执行董事。
7、何万篷
何万篷先生,1974 年 9 月出生,中国国籍,无境外永久居留权,博士研究生学历,毕业于同济大学管理科学与工程专业,正高级经济师。2013 年至今任上海前滩新兴产业研究院院长。 年 月至今任公司独立非执行董事。
8、张争萍
张争萍女士,1980年10月出生,中国国籍,无境外永久居留权,硕士研究生学历,毕业于香港中文大学专业会计学专业,高级会计师、注册会计师、注册税务师。2000 年 7 月至今任职于宁波正源税务师事务所有限公司,目前为高级项目经理;2021年12月至今任公司独立非执行董事。
9、王缉宪
王缉宪先生,1954年10月出生,加拿大国籍,博士研究生学历,毕业于多伦多大学地理学专业,副教授职称。1993年至2017年历任香港大学地理系助理讲师、助理教授和副教授;2019 年10月至今任湾区香港中心和一带一路香港中心研究总监,2021年12月至今任公司独立非执行董事。
(二)监事会成员
报告期内,公司曾设监事会,由 3 名监事组成,其中 1 名为职工代表监事。公司于 2025 年 6 月 23 日召开了 2025 年第二次临时股东会,审议通过了《关于取消监事会并修订<公司章程>及相关制度的议案》,根据《公司法》《关于新<公司法>配套制度规则实施相关过渡期安排》及《上市公司章程指引(2025年修订)》等有关规定,公司自此不再设置监事会,监事会的职权由董事会审核委员会行使。
公司历史监事基本情况如下:
| 序号 | 姓名 | 职务 | 任职期间 |
| 1 | 葛凯财 | 监事会主席 | 2024.12.9-2025.6.23 |
| 2 | 董栋 | 监事 | 2024.12.9-2025.6.23 |
| 3 | 胡志浓 | 职工代表监事 | 2024.12.9-2025.6.23 |
注:截至本招股说明书签署日,由于发行人不再设置监事会,本招股说明书中的发行人监事指报告期内的历史监事。
公司历史监事简历如下:
1、葛凯财
葛凯财先生,1983年11月出生,中国国籍,无境外永久居留权,硕士研究生。2008 年 6 月至 2008 年 12 月,任宁波前程进出口有限公司职工。2009 年 1月至 2021 年 9 月,任公司印尼事业部经理;2021 年 9 月至 2025 年 6 月,任公司监事会主席;2021年9月至今,任公司投资发展部总经理。
2、董栋
董栋先生,1982 年 5 月出生,中国国籍,无境外永久居留权,硕士研究生学历。2007年9月至2009年 4月,任宁波前程进出口有限公司管理部(风险控制)职员;2009年6月至2013 年6月,任宁波三源冶金技术有限公司监事。2009年4月至2021年9月,任公司菲律宾事业部经理;2021年9月至 2025年6月,任公司监事;2021年9月至今,任公司贸易事业部联合总经理。
3、胡志浓
胡志浓女士,1980年1月出生,中国国籍,无境外永久居留权,大专学历。2003 年至 2007 年,任宁波铭元服饰有限公司单证主管;2008 年 1 月至 2010 年9 月,任宁波相与国际贸易有限公司单证主管;2016 年 2 月至 2024 年 5 月,任宁波嘉豪供应链管理有限公司监事。2010年9月至2022年1 月,任公司进口单证主管;2022 年 2 月至今,任公司进口单证经理;2021 年 9 月至 2025 年 6 月,任公司职工代表监事。
(三)高级管理人员
截至本招股说明书签署日,公司高级管理人员现有 1名总经理,4名副总经理,1名财务总监,1名董事会秘书,基本情况如下:
| 序号 | 姓名 | 职务 | 任职期间 |
| 1 | 胡芝春 | 总经理 | 2025.2.27-2027.12.8 |
| 2 | 蔡建威 | 执行董事、副总经理 | 2024.12.9-2027.12.8 |
| 3 | 费凤 | 执行董事、副总经理 | 2024.12.9-2027.12.8 |
| 4 | 王凌 | 执行董事、财务总监 | 2024.12.9-2027.12.8 |
| 5 | 宋臻 | 副总经理 | 2024.12.9-2027.12.8 |
| 6 | 蔡建松 | 副总经理 | 2024.12.9-2027.12.8 |
| 7 | 曹铮 | 董事会秘书 | 2024.12.9-2027.12.8 |
注:2025 年2 月27 日,蔡建勇因工作变动不再兼任公司总经理职务,公司召开第二届董事会第二次会议并委任胡芝春为公司总经理,任期至第二届董事会任期届满之日止。
蔡建威、费凤、王凌的简历参见本节“十一、董事、监事、高级管理人员的简要情况”之“(一)董事会成员”。其他高级管理人员的简历如下:
1、胡芝春
胡芝春先生,1983 年 1 月出生,中国国籍,无境外永久居留权,博士,正高级工程师、注册咨询工程师。2007年7月至2025年2月,任中冶赛迪工程技术股份有限公司咨询事业部技术经济专业设计师、赛迪技术咨询研究室常务副主任、咨询与运营服务部副部长、咨询事业本部副总经理、咨询事业本部总经理、钢铁事业本部总经理、副总经理、总工程师、党委委员兼副总经理、党委副书记兼常务副总经理、党委书记兼总经理。2025年2月至今,任公司总经理。
2、蔡建松
蔡建松先生,1974年12月出生,中国国籍,无境外永久居留权,初中学历。2009 年 10 月至 2015 年 5 月,任公司销售经理;2016 年 1 月至 2018 年 3 月,任惠然实业副总经理;2018 年 2 月至 2020 年 10 月,任惠然实业总经理;2018 年4月至今,任惠然实业董事长;2022年4月至今,任宿迁惠翔通执行董事;2023年4月至今,任总部管理公司执行董事兼总经理;2024年12 月至今,任公司副总经理。
3、宋臻
宋臻先生,1978年1月出生,中国国籍,无境外永久居留权,硕士研究生。2009 年 1 月至 2015 年 12 月,任公司采购经理;2009 年 1 月至 2021 年 9 月,任公司监事;2021年9月至今,任公司副总经理。
4、曹铮
曹铮先生,1994年12月出生,中国国籍,无境外永久居留权,硕士研究生学历,具有法律职业资格。2019 年 1 月至 2021 年 10 月,任中国出口信用保险公司宁波分公司理赔经理。2021 年10月至2023年3月,任公司证券事务专员;2023年3月至今,任公司董事会秘书。
(四)其他核心人员
截至本招股说明书签署日,除董事、监事及高级管理人员外,公司不存在其他核心人员。
十一、董事、监事、高级管理人员的兼职情况
截至本招股说明书签署日,公司董事、历史监事、高级管理人员的兼职情况如下:
| 姓名 | 本公司任职 | 兼职单位 | 兼职情况 | 兼职单位与本公司关联关系 |
| 蔡建勇 | 董事长、执行董事 | 连云港国泰力勤特种材料有限公司 | 董事 | 发行人控股股东的合营公司 |
| 宁波力华港机重工有限公司 | 董事 | 发行人控股股东的子公司 | ||
| 宁波红房子妇产医院有限公司宁波普勤时代有限公司 | 董事长董事 | 发行人控股股东的子公司发行人的参股公司 | ||
| 费凤 | 执行董事、副总经理 | 宁波禹丰 | 执行事务合伙人 | 发行人的员工持股平台 |
| 宁波励泰 | 执行事务合伙人 | 发行人的员工持股平台 | ||
| 宁波鑫盼 | 执行事务合伙人 | 发行人的员工持股平台 | ||
| 宁波扬承 | 执行事务合伙人 | 发行人的员工持股平台 | ||
| 宁波红房子妇产医院有限公司 | 董事 | 发行人控股股东的子公司 | ||
| 宁波夏里特健康管理有限公司 | 董事 | 发行人实控人控制的企业 | ||
| 宁波普勤时代有限公司 | 监事 | 发行人的参股公司 | ||
| Lawrence LUA Gek Pong | 非执行董事 | Bumitama Agri Ltd. | 独立董事 | 无 |
| Aesen Private Limited | 董事长 | 无 | ||
| 何万篷 | 独立非执行董事 | 上海前滩新兴产业研究院 | 院长 | 无 |
| 赛世(上海)供应链管理股份有限公司 | 董事 | 无 | ||
| 上海前知数据技术有限公司 | 法定代表人、董事长 | 无 | ||
| 上海前庄资产管理有限公司 | 董事 | 无 | ||
| 上海陆家嘴金融贸易区开发股份有限公司 | 独立董事 | 无 | ||
| 龙元建设集团股份有限公司 | 独立董事 | 无 | ||
| 宁波象山农村商业银行股份有限公司 | 独立董事 | 无 | ||
| 王缉宪 | 独立非执行董事 | “一带一路”国际合作香港中心 | 研究总监 | 无 |
| 张争萍 | 独立非执行董事 | 宁波正源税务师事务所有限公司 | 高级项目经理 | 无 |
十二、董事、监事、高级管理人员的任职资格
截至本招股说明书签署日,公司董事、历史监事和高级管理人员均符合《公司法》等相关法律、法规规定的任职资格,均不存在不得担任公司董事、监事、高级管理人员的情形,其聘任均符合《公司章程》所规定的程序。
发行人董事、历史监事及高级管理人员不存在犯罪记录、不存在被中国证监会或交易所处以行政处罚或处分的情形、不存在涉嫌违法违规被中国证监会立案调查的情形、不存在个人所负数额较大的债务到期未清偿的情形;发行人董事、历史监事及高级管理人员担任法定代表人、董事或者厂长、经理的企业,均不存在自破产清算完结之日、被吊销营业执照之日起未逾三年的情况。
综上,发行人董事、历史监事及高级管理人员均符合法律、法规和规范性文件规定的任职资格。同时,发行人的现任独立董事人数、任职资格和职权范围符合法律、法规、部门规章和规范性文件的规定。
十三、董事、监事、高级管理人员及其近亲属的持股情况
截至本招股说明书签署日,公司董事、历史监事、高级管理人员及其配偶、父母、配偶的父母、子女、子女的配偶直接或间接持有公司股份的情况如下:
| 序号 | 姓名 | 任职/近亲属情况 | 持股数量(股) | 持股比例 | ||
| 直接持股 | 间接持股 | 合计持股 | ||||
| 1 | 蔡建勇 | 董事长、执行董事 | 291,987,865 | 456,460,000 | 748,447,865 | 48.10% |
| 2 | 蔡晓鸥 | 蔡建勇之女 | 10,283,000 | - | 10,283,000 | 0.66% |
| 3 | 蔡建威 | 执行董事、副总经理、蔡建勇之弟 | 10,406,000 | 10,160,000 | 20,566,000 | 1.32% |
| 4 | 蔡建松 | 副总经理、蔡建勇之弟 | 7,804,500 | 7,620,000 | 15,424,500 | 0.99% |
| 5 | 费凤 | 执行董事、副总经理 | 7,804,500 | 100,000 | 7,904,500 | 0.51% |
| 6 | 余卫军 | 职工代表董事 | - | 1,473,000 | 1,473,000 | 0.09% |
| 7 | 王凌 | 执行董事、财务总监 | - | 600,000 | 600,000 | 0.04% |
| 8 | 葛凯财 | 监事会主席(于2025年6月23日不再担任监事) | 7,804,500 | 7,620,000 | 15,424,500 | 0.99% |
| 9 | 董栋 | 监事(于2025年6月23日不再担任监事) | 10,406,000 | 10,160,000 | 20,566,000 | 1.32% |
| 10 | 胡志浓 | 职工代表监事(于2025年6月23日不再担任监事) | - | 300,000 | 300,000 | 0.02% |
| 11 | 宋臻 | 副总经理 | 15,609,000 | 15,240,000 | 30,849,000 | 1.98% |
| 合计 | 362,105,365 | 509,733,000 | 871,838,365 | 56.03% | ||
截至本招股说明书签署日,公司董事、历史监事、高级管理人员及其近亲属所持股份不存在质押、冻结或发生诉讼纠纷的情况。
十四、董事、监事、高级管理人员与发行人签订的协议
截至本招股说明书签署日,在公司领取薪酬的董事(非执行董事除外)、历史监事、高级管理人员均已与公司签订《劳动合同》《保密协议》及《竞业禁止协议》,对知识产权和商业秘密等方面做了限制性规定。截至本招股说明书签署日,上述合同、协议均履行正常,不存在违约情况。
十五、董事、监事、高级管理人员近三年的变动情况
(一)董事变动情况及其原因
截至本招股说明书签署日,公司董事变动情况具体如下:
| 序号 | 时间 | 公司董事 | 变动原因 |
| 1 | 报告期初至2024年3月 | 蔡建勇、江新芳、费凤、蔡建威、余卫军、Lawrence Lua Gek Pong、何万篷、张争萍、王缉宪 | - |
| 2 | 2024年3月至2024年12月 | 蔡建勇、费凤、蔡建威、余卫军、Lawrence Lua Gek Pong、何万篷、张争萍、王缉宪 | 江新芳因个人原因辞任执行董事 |
| 3 | 2024年12月至2025年6月 | 蔡建勇、费凤、蔡建威、余卫军、王凌、Lawrence Lua Gek Pong、何万篷、张争萍、王缉宪 | 第二届董事会换届,选举王凌为执行董事 |
| 4 | 2025年6月至今 | 蔡建勇、费凤、蔡建威、余卫军、王凌、Lawrence Lua Gek Pong、何万篷、张争萍、王缉宪 | 2025年6月23日召开职工代表大会,选举余卫军为公司职工代表董事 |
截至本招股说明书签署日,董事变动主要系发行人不断完善公司治理结构、增强董事履职能力而进行优化调整,未影响公司管理层的稳定性,符合公司经营管理和未来战略发展的需要,且履行了必要的法律程序,未对公司的持续经营构成不利影响。
(二)监事变动情况及其原因
公司于2025年6月23日召开了 2025年第二次临时股东会,审议通过了《关于取消监事会并修订<公司章程>及相关制度的议案》。根据《公司法》《关于新<公司法>配套制度规则实施相关过渡期安排》及《上市公司章程指引(2025 年修订)》等有关规定,公司不再设置监事会,监事会的职权由董事会审核委员会行使,葛凯财、董栋及胡志浓不再任公司监事。
(三)高级管理人员变动情况及其原因
| 序号 | 时间 | 公司高管 | 变动原因 |
| 1 | 报告期初至2023年2月 | 江新芳(总经理)、费凤(副总经理、董事会秘书)、蔡建威(副总经理)、余卫军(副总经理)、刘峰(副总经理)、宋臻(副总经理)、王凌(财务总监) | - |
| 2 | 2023年2月至2023年3月 | 江新芳(总经理)、费凤(副总经理、董事会秘书)、蔡建威(副总经理)、余卫军(副总经理)、宋臻(副总经理)、王凌(财务总监) | 刘峰因个人原因辞任副总经理 |
| 3 | 2023年3月至2024年2月 | 江新芳(总经理)、费凤(副总经理)、蔡建威(副总经理)、余卫军(副总经理)、宋臻(副总经理)、王凌(财务总监)、曹铮(董事会秘书) | 费凤因个人原因辞任董事会秘书,曹铮继任董事会秘书 |
| 4 | 2024年3月至2024年12月 | 蔡建勇(总经理)、费凤(副总经理)、蔡建威(副总经理)、余卫军(副总经理)、宋臻(副总经理)、王凌(财务总监)、曹铮(董事会秘书) | 江新芳因个人原因辞任总经理,蔡建勇继任总经理 |
| 5 | 2024年12月至2025年2月 | 蔡建勇(总经理)、费凤(副总经理)、蔡建威(副总经理)、蔡建松(副总经理)、宋臻(副总经理)、王凌(财务总监)、曹铮(董事会秘书) | 第二届董事会换届,委任蔡建松为副总经理,余卫军不再担任 |
| 6 | 2025年2月至今 | 胡芝春(总经理)、费凤(副总经理)、蔡建威(副总经理)、蔡建松(副总经理)、宋臻(副总经理)、王凌(财务总监)、曹铮(董事会秘书) | 蔡建勇因工作变动不再兼任公司总经理职务,胡芝春获任公司总经理职务 |
综上,截至本招股说明书签署日,董事、高级管理人员的变动均为正常的人事变动,且履行了相关的变动程序,未发生对公司的持续经营和本次发行上市构成不利影响的重大变动。
十六、董事、监事、高级管理人员的其他对外投资情况
截至本招股说明书签署日,公司董事、历史监事、高级管理人员除持有公司股份以外的直接对外投资情况如下:
| 姓名 | 本公司任职 | 投资单位 | 持有份额 | 与发行人关联关系 |
| 蔡建勇 | 董事长、执行董事 | 力勤投资 | 89.50% | 发行人的控股股东 |
| 宁波扬承 | 9.19% | 发行人的员工持股平台 | ||
| 宁波禹丰 | 8.21% | 发行人的员工持股平台 | ||
| 宁波夏里特健康管理有限公司 | 25.00% | 发行人实控人控制的企业 | ||
| 蔡建威 | 执行董事、副总经理 | 力勤投资 | 2.00% | 发行人的控股股东 |
| 费凤 | 执行董事、副总经理 | 宁波禹丰 | 0.14% | 发行人的员工持股平台 |
| 宁波励泰 | 0.28% | 发行人的员工持股平台 | ||
| 宁波鑫盼 | 3.71% | 发行人的员工持股平台 | ||
| 宁波扬承 | 0.08% | 发行人的员工持股平台 | ||
| 余卫军 | 职工代表董事 | 宁波励泰 | 41.11% | 发行人的员工持股平台 |
| 王凌 | 执行董事、财务总监 | 宁波禹丰 | 8.21% | 发行人的员工持股平台 |
| 葛凯财 | 监事会主席(于2025年6月23日不再担任监事) | 力勤投资 | 1.50% | 发行人的控股股东 |
| 董栋 | 监事(于2025年6月23日不再担任监事) | 力勤投资 | 2.00% | 发行人的控股股东 |
| 胡志浓 | 职工代表监事(于2025年6月23日不再担任监事) | 宁波励泰 | 8.37% | 发行人的员工持股平台 |
| 蔡建松 | 副总经理 | 力勤投资 | 1.50% | 发行人的控股股东 |
| 宋臻 | 副总经理 | 力勤投资 | 3.00% | 发行人的控股股东 |
公司董事、监事、高级管理人员的上述对外投资与本公司不存在利益冲突。
十七、董事、监事、高级管理人员薪酬情况
2025 年度,公司董事、历史监事、高级管理人员从公司领取薪酬/津贴(税前)情况如下:
| 序号 | 姓名 | 公司任职 | 薪酬/津贴(万元) | 是否在关联方领薪 |
| 1 | 蔡建勇 | 董事长、执行董事 | 2,161.08 | 否 |
| 2 | 蔡建威 | 执行董事、副总经理 | 2,839.76 | 否 |
| 3 | 费凤 | 执行董事、副总经理 | 1,423.64 | 否 |
| 4 | 余卫军 | 职工代表董事 | 243.00 | 否 |
| 5 | 王凌 | 执行董事、财务总监 | 557.79 | 否 |
| 6 | Lawrence LUA Gek Pong | 非执行董事 | 30.00 | 否 |
| 7 | 何万篷 | 独立非执行董事 | 30.00 | 否 |
| 8 | 张争萍 | 独立非执行董事 | 30.00 | 否 |
| 9 | 王缉宪 | 独立非执行董事 | 30.00 | 否 |
| 10 | 葛凯财 | 监事会主席(于2025年6月23日不再担任监事) | 839.14 | 否 |
| 11 | 董栋 | 监事(于2025年6月23日不再担任监事) | 1,326.82 | 否 |
| 12 | 胡志浓 | 职工代表监事(于2025年6月23日不再担任监事) | 108.76 | 否 |
| 13 | 胡芝春 | 总经理(于2025年2月27日起任职) | 789.88 | 否 |
| 14 | 宋臻 | 副总经理 | 1,122.97 | 是 |
| 15 | 蔡建松 | 副总经理 | 1,655.29 | 否 |
| 16 | 曹铮 | 董事会秘书 | 103.94 | 否 |
注:宋臻在报告期内存在自发行人参股公司 HJF、哈杰夫宁波领薪的情形。
除上述薪酬和津贴外,公司董事、历史监事、高级管理人员未在公司享受其他待遇和退休金计划。发行人的薪酬系公司结合个人贡献程度及市场平均水平综合考量下的结果,并依照《公司章程》履行了审议程序。
报告期内,公司董事、历史监事、高级管理人员的薪酬/津贴总额占发行人各期利润的情况具体如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 从公司领取的薪酬/津贴总额 | 13,292.06 | 9,186.34 | 8,167.43 |
| 计入当期薪酬的股份支付金额 | 357.60 | 234.45 | - |
| 当期薪酬合计 | 13,649.66 | 9,420.78 | 8,167.43 |
| 利润总额 | 585,119.51 | 381,061.20 | 176,006.97 |
| 薪酬总额占发行人各期利润比例 | 2.33% | 2.47% | 4.64% |
十八、本次公开发行申报前已经制定或实施的股权激励或期权激励及相关安排,对公司经营状况、财务状况、控制权变化等方面的影响,以及上市后行权安排
(一)本次公开发行申报前已经制定或实施的股权激励或期权激励及相关安排
1、发行人股权激励的基本情况
2021 年 10 月,公司制定《宁波力勤资源科技股份有限公司 2021 年员工股权激励计划方案》,为实施股权激励,设立了宁波励泰、宁波扬承、宁波鑫盼和宁波禹丰作为员工股权持股平台。截至本招股说明书签署日,宁波励泰持有公司3,583,000股股份,占公司发行前股份总数的0.23%;宁波扬承持有公司13,060,000股股份,占公司发行前股份总数的 0.84%;宁波鑫盼持有公司 1,885,000股股份,占公司发行前股份总数的 0.12%;宁波禹丰持有公司 7,310,000 股股份,占公司发行前股份总数的0.47%。
2、激励计划的出资安排
各员工持股平台以经评估确定的每股价值 3.02 元的价格认购公司发行的2,591.50万股新增股份,该等新增股份对应的认购价款在激励股权授予后,由激励对象通过员工持股平台向公司实际缴纳。
3、发行人员工持股在平台内部的流转、退出及股权管理机制
在激励股权完成减持前,如激励对象出现因资金短缺等必要需求而自愿退出本激励计划的情况,经管理委员会同意,可以在员工持股平台内部转让其持有的合伙份额,转让价格由转让双方协商确定。
如激励对象未能通过协商方式实现内部转让的,亦可以按以下回购价格将其持有的激励股权对应的员工持股平台财产份额转让给管理委员会指定的普通合伙人、员工持股平台或其他符合本激励计划要求的第三人。
前述回购价格=激励对象为取得拟转让的激励股权实际支付的价格×(1+8%×激励对象对员工持股平台实缴出资全部到位之日至收到回购价款之日期间的实际天数÷365)。
(二)对公司经营状况、财务状况、控制权变化等方面的影响,以及上市后行权安排
1、对公司经营状况的影响
本次员工股权激励计划基于公司未来长远发展考虑,充分调动激励对象积极性,有效地将股东利益、公司利益和激励对象个人利益结合在一起,使各方共同关注并助力于公司的长期稳定发展。
2、对公司财务状况的影响
公司依据《企业会计准则第 11号——股份支付》和《企业会计准则第 22号金融工具确认和计量》的规定对授予的激励股票的公允价值进行计量、确认股份支付费用。
报告期内,公司计提的股份支付情况如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 股份支付金额(万元) | 357.60 | 234.45 | - |
| 利润总额(万元) | 585,119.51 | 381,061.20 | 176,006.97 |
| 比例 | 0.06% | 0.06% | - |
由于部分激励对象离职,该部分激励对象的股份由蔡建勇或费凤根据激励计划约定的价格购买,以及由于解除部分不符合激励条件的对象通过股权激励对象代持的股份,该部分激励对象的股份由蔡建勇或费凤按原认购价格购买。上述购买价格均低于本公司股票在联交所于股票购买日的收盘价,公司相应确认股份支付。
报告期内,发行人股份支付相关权益工具公允价值的确定依据充分、方法合理,支付费用所计入的期间合理,相关会计处理亦符合《企业会计准则第 11 号——股份支付》的相关规定。
3、对公司控制权变化的影响
上述员工股权激励计划对公司控制权不存在影响。
4、上市后的行权安排
截至本招股说明书签署日,公司员工股权激励计划已实施完毕,不存在未授予或未行权的情况,不涉及上市后的行权安排。
十九、发行人员工及其社会保障情况
(一)员工人数及变化情况
发行人在报告期各期末当日在册员工人数如下:
| 各报告期末 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 员工人数(人) | 15,453 | 11,969 | 9,176 |
(二)员工专业结构
截至报告期末,公司员工按专业分类如下:
| 专业分类 | 人数(人) | 占员工总数比例 |
| 生产与工程管理 | 12,665 | 81.96% |
| 研发与技术 | 492 | 3.18% |
| 销售与营销 | 116 | 0.75% |
| 管理及其他 | 2,180 | 14.11% |
| 合计 | 15,453 | 100.00% |
(三)发行人执行社会保障制度、住房制度改革、医疗制度改革情况
除退休返聘人员外,公司实行全员劳动合同制,员工按照与公司签订的劳动合同或聘用协议承担义务和享受权利。公司按照国家法律法规等相关规定参加社会保障体系,执行养老保险、医疗保险、生育保险、工伤保险、失业保险等社会保险制度及住房公积金管理制度。
1、报告期各期末缴纳社会保险和住房公积金的人数及未缴纳的原因
报告期各期末,发行人及其子公司员工社保、公积金缴纳情况如下:
(1)社保缴纳情况
单位:人
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |
| 员工总数 | 15,453 | 11,969 | 9,176 | |
| 其中:发行人境内员工总数 | 1,191 | 1,150 | 2,473 | |
| 缴纳人数 | 1,136 | 1,107 | 2,440 | |
| 其中 | 发行人自行缴纳人数 | 1,108 | 1,068 | 2,388 |
| $第三方代缴人数^1$ | 28 | 39 | 52 | |
| 未缴纳人数 | 55 | 43 | 33 | |
| 未缴原因 | 新入职员工正在办理手续 | 9 | 1 | 4 |
| 退休返聘无需缴纳 | 41 | 45 | 48 | |
| 当月离职员工仍在缴纳 | -6 | -5 | -19 | |
| 已在其他单位缴纳等原因无法缴纳 | 11 | 2 | 0 | |
| 其中:发行人境外员工总数 $^2$ | 14,262 | 10,819 | 6,703 | |
(2)公积金缴纳情况
单位:人
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 员工总数 | 15,453 | 11,969 | 9,176 |
| 其中:发行人境内员工总数 | 1,191 | 1,150 | 2,473 |
| 缴纳人数 | 1,135 | 1,103 | 2,439 |
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |
| 其中 | 发行人自行缴纳人数 | 1,107 | 1,064 | 2,387 |
| $第三方代缴人数^1$ | 28 | 39 | 52 | |
| 未缴纳人数 | 56 | 47 | 34 | |
| 未缴原因 | 新入职员工正在办理手续 | 8 | 1 | 5 |
| 退休返聘无需缴纳 | 41 | 45 | 48 | |
| 当月离职员工仍在缴纳 | -4 | -5 | -19 | |
| 已在其他单位缴纳等原因无法缴纳 | 11 | 6 | 0 | |
| 其中:发行人境外员工总数 | 14,262 | 10,819 | 6,703 | |
注 1:因部分员工实际工作或居住地点位于异地,因此由第三方代为缴纳社会保险及住房公积金,代缴费用由发行人承担,报告期内,发行人通过第三方代缴的员工占其总员工人数比例低于 1%。 注 2:发行人境外员工数量较多,主要系报告期内发行人从事生产冶炼业务的主要子公司产能分布以及对应的属地化人力需求,发行人于印尼奥比岛的子公司主要雇佣印尼当地员工承担一线生产及辅助职能,因此发行人的境外员工人数占比较大,具备商业合理性。
2、报告期各期发行人及其子公司的合法合规情况
根据发行人及其境内子公司取得的信用报告,报告期内发行人及其境内子公司不存在因违反社会保险、住房公积金相关规定而被处罚的记录。发行人境外员工的工作地主要位于印尼,根据《印尼法律意见书》,发行人印尼子公司不存在因劳动用工等方面违反当地法律法规要求而受到行政处罚的情形。
公司控股股东及实际控制人已分别作出专项承诺,详见本招股说明书“第十二节 附件”之“附件二 与投资者保护相关的承诺”之“十二、关于社会保险和住房公积金的承诺”。
综上所述,上述缴纳社保、公积金员工人数与总员工人数存在差异的情形不构成重大违法违规,不会对发行人的持续经营造成重大影响,不构成本次发行上市障碍。
第五节 业务与技术
一、发行人主营业务、主要产品及其变化情况
(一)主营业务、主要产品及主营业务收入构成
1、主营业务基本情况
公司是一家全球领先的镍产业链企业,报告期内主营业务涵盖上游镍资源采购、镍产品贸易、镍产品的生产与销售。公司深耕镍产业链领域,自镍产品贸易起步,通过不断向镍产业下游的延伸,完成产业链内多个环节布局。
公司积极响应国家的“一带一路”倡议、落实国家新能源等战略性产业的发展战略,围绕关键镍资源,重点布局全球主要资源产区。公司通过工艺创新、技术研发与本土化合作,实现了当地资源的高效利用、带动了产业升级,同时为国内下游产业提供重要金属资源的保障,实现跨国产业布局的双赢。
在镍产品贸易方面,公司是中国最大的镍矿贸易商。在镍产品生产方面,公司围绕印尼作为“一带一路”国家产业转型升级的需求,在印尼奥比岛建设完成OBI 工业园区,稳步推进湿法冶炼项目和火法冶炼项目的生产布局,高效地实现了印尼当地红土镍矿资源的多品位、集约化、一体化的开发利用,为国内新能源汽车、不锈钢等下游客户提供品质出众、稳定供应的关键镍资源。公司的 OBI项目入选了由浙江省政府牵头评选的《浙江省推进“一带一路”建设成果清单》,并获得了中国国家有色金属协会颁发的《中国标准海外示范工程》等荣誉奖项,为中印两国企业合作领域树立了良好典范。
报告期内,公司主营业务主要由镍产品贸易和镍产品生产与销售构成。
(1)镍产品贸易
公司是中国最大的镍矿贸易商,自成立以来,公司一直从事镍矿、镍铁等镍产品的贸易业务。镍矿资源具有稀缺性,因此对镍产业链上的参与方而言,拥有稳定且充足的镍矿供应非常重要。经过在镍产品贸易领域的多年深耕,公司在菲律宾、印尼等全球红土镍矿资源丰富的国家和地区,与当地知名的镍矿开采商和镍铁生产商建立了长期稳定的合作关系。
(2)镍产品生产与销售
公司的镍产品生产项目分布于印尼奥比岛及中国江苏。报告期内,公司掌握了包括HPAL及RKEF在内的完整镍产品生产工艺,随着位于印尼奥比岛镍产品冶炼项目的建设持续推进,公司镍产品的生产规模稳步提升,产品种类进一步丰富。
镍钴化合物生产方面,公司和印尼合作伙伴在奥比岛共同开发的湿法冶炼项目是全球技术最先进的镍钴化合物 HPAL冶炼项目之一。湿法冶炼项目共规划三期合计6条镍钴化合物生产线,总计年设计产能为120,000金属吨镍钴化合物(包括14,250金属吨钴),目前均已投产,项目可根据市场需求产出 MHP、硫酸镍、硫酸钴及电积钴。
镍铁生产方面,公司和印尼合作伙伴在奥比岛共同开发火法冶炼项目,公司控股子公司 KPS 共有 12 条采用 RKEF 工艺的镍铁生产线,年设计产能为 18.5万金属吨镍铁,该项目于2023 年6月动工建设,产线自2024 年底开始陆续逐批投产,截至 2026 年 5 月已全部完成投产;公司全资子公司惠然实业拥有 3 条采用RKEF工艺的镍铁生产线,年设计产能为 1.8万金属吨镍铁。
2、主要产品或服务的用途
报告期内,公司主营业务涉及的产品包括红土镍矿、镍铁、MHP、硫酸镍、硫酸钴、电积钴。具体介绍如下:
| 产品种类 | 主要特征 | 主要用途 | 图示 |
| 红土镍矿 Laterite Ore | 褐铁矿(镍含量低于1.5%)腐岩(镍含量高于1.5%) | 可以通过湿法或火法冶炼工艺将红土镍矿加工成镍钴化合物或镍铁 | |
| 镍铁 Ferro-Nickel | 含镍量约8-15% | 红土镍矿经火法冶炼后形成的产品,为生产不锈钢的原材料 | |
| 氢氧化镍钴Mixed Hydroxide Precipitate | 含镍量约40%含钴量约4% | 红土镍矿经湿法冶炼后形成的产品,主要用于生产电动汽车三元电池的原材料,亦可进一步加工成硫酸镍、硫酸钴、电积镍、电积钴等 |  |
| 硫酸镍Nickel Sulfate | 含镍量大于22.2% | 红土镍矿经湿法冶炼并进一步加工后的产品,主要用于生产电动汽车三元电池的原材料 | |
| 硫酸钴Cobalt Sulfate | 含钴量大于20.5% | 红土镍矿经湿法冶炼并进一步加工后的产品,主要用于生产电动汽车三元电池的原材料 | |
| 电积钴Electrolytic Cobalt | 含钴量大于99.8% | 红土镍矿经湿法冶炼并进一步加工后的产品,广泛用于动力电池、高温合金等材料的生产、制造 |
注:上表红土镍矿及氢氧化镍钴含金属量均为干基含量。 公司主要产品相关的主要工艺路径示意图如下:
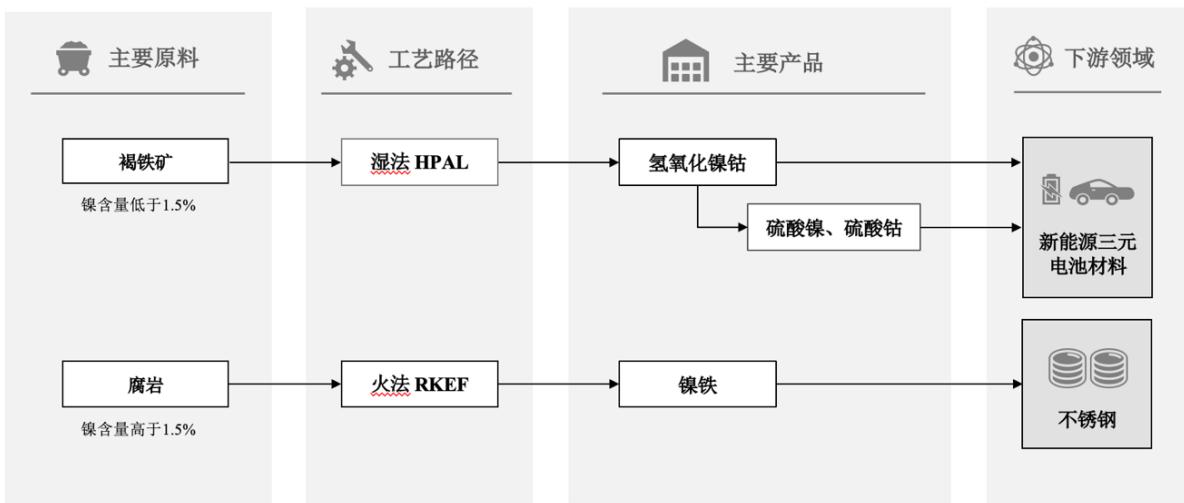
(1)镍产品贸易
公司镍产品贸易的主要产品包括红土镍矿与镍铁等。
报告期内,公司主要从菲律宾、印尼、新喀里多尼亚等全球红土镍矿资源丰富的国家采购红土镍矿,销往中国与印尼等地。红土镍矿作为镍产品生产的原料,可通过HPAL工艺将红土镍矿加工成镍钴化合物,用于新能源电池的生产,亦可通过RKEF 工艺将红土镍矿加工成镍铁。
报告期内,公司贸易业务的镍铁主要采购自印尼并销往国内,最终作为原料用于不锈钢生产。报告期内,公司位于印尼奥比岛的火法参股项目 HJF 顺利投产,项目运行稳定且所产镍铁产品品质良好,公司镍铁贸易业务逐步以 HJF 生
产的镍铁为主要采购来源。
公司在报告期内根据客户与市场的需求,亦存在少量镍钴化合物贸易。
(2)镍产品生产与销售
公司镍产品生产的主要产品包括 MHP、硫酸镍和镍铁。
公司的湿法冶炼项目主要产品为 MHP和硫酸镍。MHP是镍湿法冶炼中间品,可进一步进行精炼生产硫酸镍,硫酸镍主要用作电动汽车电池的重要原料,以提升动力电池的能量密度和循环寿命。公司的火法冶炼项目主要产品为镍铁,其主要用于生产具有高耐腐蚀性和高强度特点的不锈钢。
公司及其从事生产业务的控股与参股公司的核心分布示意如下:
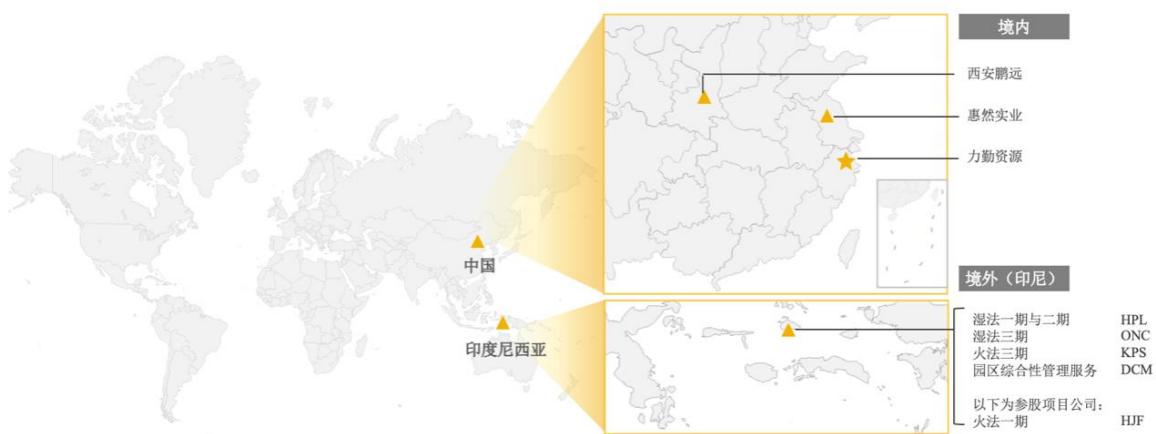
报告期内,公司运营或在建项目的具体情况如下:
| 湿法冶炼项目(HPAL) | |||||
| 项目公司简称/公司持股比例 | 产线规划 | 规划年产能(金属吨) | 产品 | 动工时间 | 投产时间 |
| HPL/54.9% | 湿法一期2条生产线 $^{1}$ | 镍:37,000钴:4,500 | MHP | 2018年12月 | 2021年5月、2021年10月 |
| 硫酸镍、硫酸钴 $^{2}$ | 2020年12月 | 2023年4月 | |||
| 湿法二期1条生产线 | 镍:18,000钴:2,250 | MHP | 2021年9月 | 2023年1月 | |
| ONC/60.0% | 湿法三期3条生产线 | 镍:65,000钴:7,500 | MHP | 2022年10月 | 2024年5月至7月 |
| 火法冶炼项目(RKEF) | |||||
| 项目公司简称/公司持股比例 | 产线规划 | 规划年产能(金属吨) | 产品 | 动工时间 | 投产时间 |
| KPS/65.0% | 火法二期12条生产线 | 镍:185,000 | 镍铁 | 2023年6月 | 2024年12月至2026年5月 |
| 惠然实业/100% | 火法3条生产线 | 镍:18,000 | 镍铁 | 公司于2017年10月收购 | |
注 1:湿法一期生产线于 2021 年投产时的最终产品为 MHP,公司于 2023 年建设了能够精炼 MHP 并产出硫酸镍、硫酸钴的产线,具备了生产 MHP 或硫酸镍、硫酸钴的产能,该生产线的最终产品视下游客户需求而定;
注 2:为拓展产品矩阵,湿法一期于 2024 年新增建成了电积钴产线,并于当年达产;报告期内,公司根据市场情况灵活生产电积钴或硫酸钴。
此外,公司亦参股了位于印尼奥比岛的火法一期项目(RKEF),情况如下:
| 火法冶炼项目(RKEF) | |||||
| 项目公司简称/公司持股比例 | 产线规划 | 规划年产能(金属吨) | 产品 | 动工时间 | 投产时间 |
| HJF/36.9% | 火法一期8条生产线 | 镍:95,000 | 镍铁 | 2021年1月 | 2022年10月至2023年5月 |
3、主营业务收入构成
报告期内,公司主营业务为镍产品贸易与镍产品生产,按产品构成情况如下:
单位:万元
| 主营大类 | 产品小类 | 2025 年 | 2024 年度 | 2023 年度 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | ||
| 镍产品贸易 | 红土镍矿 | 596,047.80 | 15.80% | 399,901.62 | 14.01% | 317,428.59 | 15.58% |
| 镍铁 | 994,097.62 | 26.35% | 1,214,342.27 | 42.54% | 803,518.91 | 39.43% | |
| 镍钴化合物 | - | - | - | - | 42,101.78 | 2.07% | |
| 合计 | 1,590,145.41 | 42.15% | 1,614,243.89 | 56.55% | 1,163,049.28 | 57.08% | |
| 镍产品生产与销售 | 镍钴化合物 | 1,523,053.68 | 40.38% | 1,110,063.44 | 38.89% | 723,502.93 | 35.51% |
| 镍铁 | 658,951.45 | 17.47% | 130,219.22 | 4.56% | 151,127.97 | 7.42% | |
| 合计 | 2,182,005.14 | 57.85% | 1,240,282.66 | 43.45% | 874,630.90 | 42.92% | |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% | |
(二)主要经营模式
1、采购模式
(1)镍产品贸易业务
镍产品贸易方面,公司的采购内容主要包括红土镍矿、镍铁。公司对上游供应商的选择设立了严格的甄选标准。公司主要通过供应商的供货能力、货物品质、商业信誉、经营情况等方式对供应商进行定期考察和动态调整。镍矿资源具有稀缺性,因此对镍产业参与者而言,拥有稳定且充足的镍矿供应非常重要。经过在镍产品贸易领域的多年深耕,公司在全球红土镍矿资源丰富的国家和地区,与当地知名的镍矿开采商和镍铁生产商建立了长期稳定的合作关系。
公司红土镍矿的采购模式主要分为框架协议采购和一单一议采购,镍铁的采购模式则主要为一单一议采购。
框架协议采购能够确保公司获得稳定的镍矿供应。框架协议采购模式下,公司根据产品需求情况、对未来市场行情研判、宏观经济形势以及国家政策等,与上游供应商谈判签署年度框架协议,约定年度红土镍矿的采购量、付款方式、交货方式等,每批镍矿的具体重量、定价机制、各类元素含量等于后续的采购订单中予以约定。
一单一议采购的模式下,公司通常会结合下游需求预期、市场行情等因素,与供应商签订采购协议,约定镍矿或镍铁重量、定价机制、各类元素含量、付款方式、交货方式等。
(2)镍产品生产与销售业务
镍产品生产方面,公司主要采购红土镍矿用于湿法和火法冶炼项目。公司与印尼合作伙伴签订了红土镍矿长期供应协议,向其采购用于印尼 OBI 项目生产使用的红土镍矿。
惠然实业火法项目使用的红土镍矿主要来自于菲律宾,其采购模式与红土镍矿贸易业务基本一致。惠然实业通常会进行一定数量的红土镍矿备货用于自身生产,备货数量则根据镍价波动、市场供需及生产情况等因素确定。
2、生产模式
公司的生产模式主要为自主生产。除国内的惠然实业拥有 1.8万金属吨的镍铁产能之外,公司镍产品生产环节均位于印尼的奥比岛,包括已投产的湿法冶炼项目 12 万金属吨镍钴化合物产能,以及火法冶炼项目 18.5 万金属吨镍铁产能。公司主要产品的工艺流程参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(五)主要产品与服务的工艺流程”。
公司主要结合生产产能与订单需求等信息,确定各类产品年度生产计划。公司已与宁德时代子公司、容百科技、格林美等公司就硫酸镍、MHP 的销售签订长期协议,公司的生产将会优先保证前述长协客户的稳定供应。对于剩余产能,公司将视市场需求、市场价格等因素适当调整产品结构。同时,公司不断通过技术研发等方式优化生产流程,强化产品的成本优势和质量优势。
3、销售模式
(1)镍产品贸易业务
公司镍产品贸易业务销售采用直销模式,主要销售产品包括红土镍矿和镍铁,下游客户主要为知名镍铁和不锈钢制造商,以及规模较大、信用较好的大宗商品贸易企业。
报告期内,公司镍产品贸易业务销售包括框架协议销售和一单一议两种方式。其中,红土镍矿贸易业务以一单一议为主,镍铁贸易业务包括框架协议销售与一单一议。公司与部分优质、需求量较大的客户签订有关镍铁的框架协议,约定一定期间的供货数量及定价模式。
(2)镍产品生产与销售业务
公司镍产品生产业务销售采用直销模式,主要销售产品包括 MHP、硫酸镍、镍铁等,其中,MHP、硫酸镍的下游客户主要为国内知名新能源三元电池材料生产商,镍铁的下游客户主要为规模较大、信用较好的不锈钢制造商及大宗商品贸易企业。
公司的湿法产品销售包括长协销售与一单一议两种方式。公司与部分优质、需求量稳定的客户签订有关MHP和硫酸镍的长期供货协议,约定年度供货数量及定价模式,每次下达销售订单时再确定具体销售数量及价格,并根据生产产能及库存等情况,与客户签订一单一议合同。
公司自产镍铁的销售模式与贸易镍铁基本一致。
4、贸易模式
报告期内,公司贸易业务及生产业务板块下的镍产品销售按照不同的贸易结算方式可分为以下四种类型:
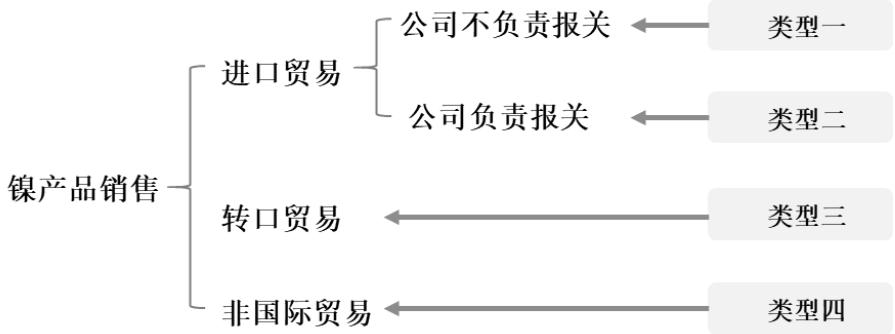
(1)进口贸易
进口贸易是指公司从境外采购货物并在境内交货。由于全球的红土镍矿资源主要分布在印尼、菲律宾等国家,而公司镍产品的下游市场主要在中国境内,因此,公司镍产品贸易业务以进口贸易为主。
1)进口贸易(公司不负责报关)
公司进行境外采购并向境内客户销售与交付、或向境外客户销售并运至其指定的境内交货地,但公司不负责货物的进口报关。在该模式下,客户与公司确定货物数量、品位、交货港口、价格或定价方式等。同时,公司还会负责沟通船务公司、寻找与确定具体的运输船舶、支付运输费用。在船舶抵达装运港后,货物由供应商进行装船,在完成装船后船务公司出具提单,由公司完成提单向客户的转移。在货物到达卸货港后,下游客户凭提单进行进口报关和提货。公司通常要求客户在公司发货前先以信用证或电汇支付绝大部分货款,余款待货物抵港后由合同规定的第三方检验机构出具检验报告后结清。
公司进口贸易(不负责报关)模式的流程示意如下:
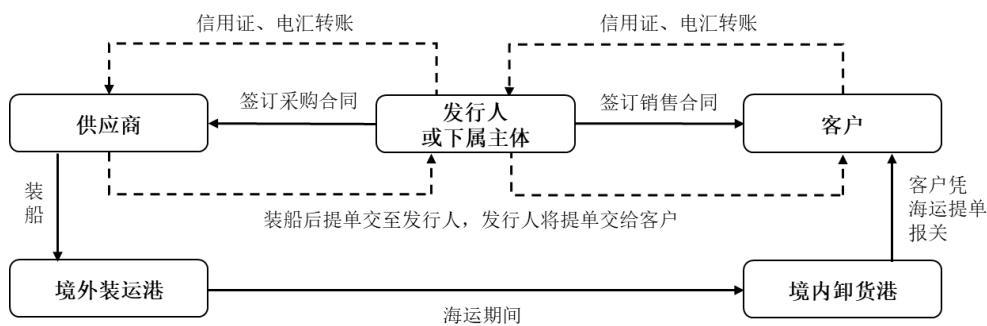
2)进口贸易(公司负责报关)
公司进行境外采购并向境内销售与交付,或向境外客户销售与运至其指定的境内交货地,公司会负责货物的进口报关及港口仓储。当货物到港后,由公司凭提单进行进口报关;如果交货模式为客户自提,则由公司向港口控货方发出放货通知,客户自行前往港口提货;如果交货模式为公司送货,则由公司从港口提货后将产品运输至客户指定地进行交付。
公司进口贸易(公司负责报关)模式的流程示意如下:
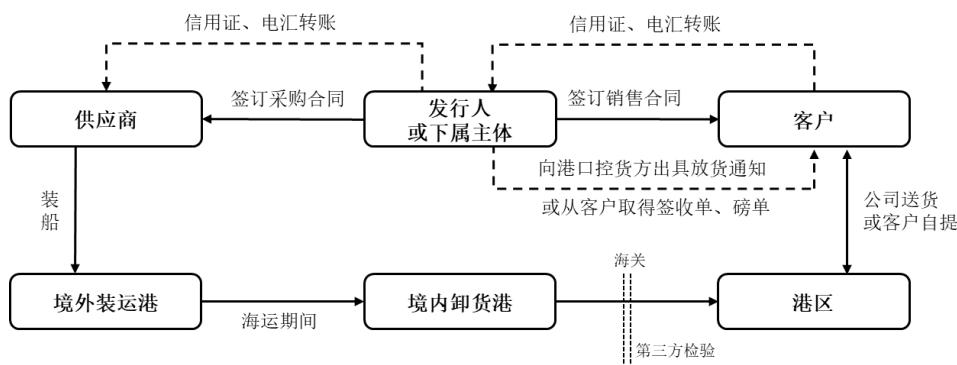
(2)转口贸易
转口贸易的模式具体为:公司进行境外采购并在境外交付货物。该模式与进口贸易(不负责报关)基本一致,公司同样并不负责货物在卸货港的报关,区别仅在于交货地为境外港口而非境内港口。在该模式下,公司将提单交付给客户,并由客户完成后续报关和提货。
公司转口贸易模式的流程示意如下:
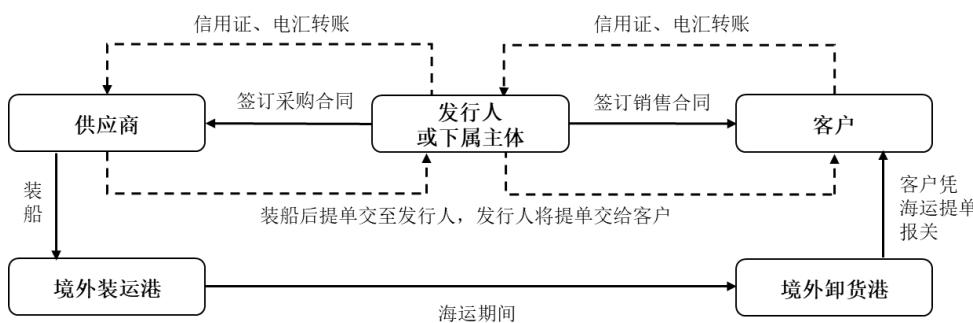
(3)非国际贸易
非国际贸易是指公司从一国境内采购货物并在同一国境内交货,不涉及货物出入境环节。报告期内,公司的非国际贸易主要于印尼开展,并存在少量中国境内贸易。
印尼境内贸易业务通常包含两种交付模式,一种为提单交付,货物完成装船后船务公司出具提单,由公司完成提单向客户的转移;另一种为指定目的地交付,需由公司将货物运送至客户指定交货地,双方按照到货签收交割产品。中国境内贸易业务中,交货模式包括客户自提及公司自送。
5、采用目前经营模式的原因、影响经营模式的关键因素、经营模式和影响因素在报告期内的变化情况及未来变化趋势
自成立以来,公司结合自身发展、公司规模等因素综合考虑,根据行业特点形成了现有的采购、生产和销售模式。影响公司经营模式的关键因素为公司的成本控制能力、产品质量、下游市场需求情况以及市场竞争等。报告期内,影响公司经营模式的关键因素未发生重大变化,预计未来亦将与行业总体趋势基本一致,不会发生重大变化。
(三)发行人设立以来主营业务的变化情况
发行人在报告期内的主营业务与产品服务未发生重大变化。发行人设立以来的主营业务演变情况包括:
2009 年成立:公司从全球镍矿贸易起步,持续深耕市场,与上游镍矿开采商建立了稳定的合作关系;
2017年:公司通过收购惠然实业完成了国内镍产品生产板块的布局;
2018 年:公司与印尼合作伙伴设立 HPL,开始在 OBI 工业园区投资建设湿法一期项目;
2021年:湿法一期项目顺利投产,创造了业内的多项纪录;
2022 年:完成港股联交所主板上市,通过上市所得募集资金进一步拓展位于印尼的湿法和火法冶炼项目产能,镍产品生产业务的占比逐步扩大;
2023年:湿法二期项目顺利投产;
2024年:湿法三期项目顺利投产,火法二期项目产线陆续投产;
2025年:火法二期项目的 12 条规划产线中已有8条产线完成投产;
2026年:截至2026年5月,火法二期项目剩余 4条产线已完成投产。
目前,公司已完成了资源保障在境外、生产冶炼在印尼、技术研究与市场在中国的布局,形成了“上游镍资源整合与贸易-中游冶炼生产-下游应用场景的延伸”的产业格局。公司具体的发展历程请参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(八)公司业务发展过程和模式成熟度、经营稳定性和行业地位”之“1、公司业务发展过程”相关内容。
(四)主要业务经营情况和核心技术产业化情况
公司的主营业务为镍产品的贸易和生产,自成立以来专注于镍冶炼领域的技术创新和生产工艺改进。
公司掌握了当前业内最先进的 HPAL技术之一,并积累了大量镍湿法冶炼项目的设计、建设、管理与运营经验。公司湿法冶炼项目采用的第三代 HPAL工艺是镍湿法冶炼的主流工艺,亦为目前全球处理中低品位红土镍矿最先进的工艺。第三代HPAL技术具有低排放和低能耗的特点,是当前原生镍矿生产技术中最具竞争力的技术之一。公司对使用第三代 HPAL 工艺的镍湿法冶炼生产流程和工艺以及生产设备均进行了优化及升级,例如选矿工艺的优化和调整、余酸利用,进一步提升了产能,降低了能耗和生产成本。第三代HPAL 工艺技术难度大,生产流程复杂,且需要在高温、高压及使用浓硫酸的环境下进行,对技术与运营能力要求非常高且容错率低,技术或运营能力不达标将会导致能耗过高、无法达产、设备破坏等问题。
公司通过火法冶炼关键流程及工艺上的突破实现降本增效,将其在惠然实业的成熟项目运营管理经验运用在印尼火法冶炼项目上,同时针对印尼当地红土镍矿和其他原材料的特点进行了进一步创新及升级,提高了热能利用率,减少了机器设备的维护和维修费用,降低了整个生产流程的能耗和生产成本。
(五)主要产品与服务的工艺流程
1、主要产品的工艺流程图
(1)HPAL工艺流程图
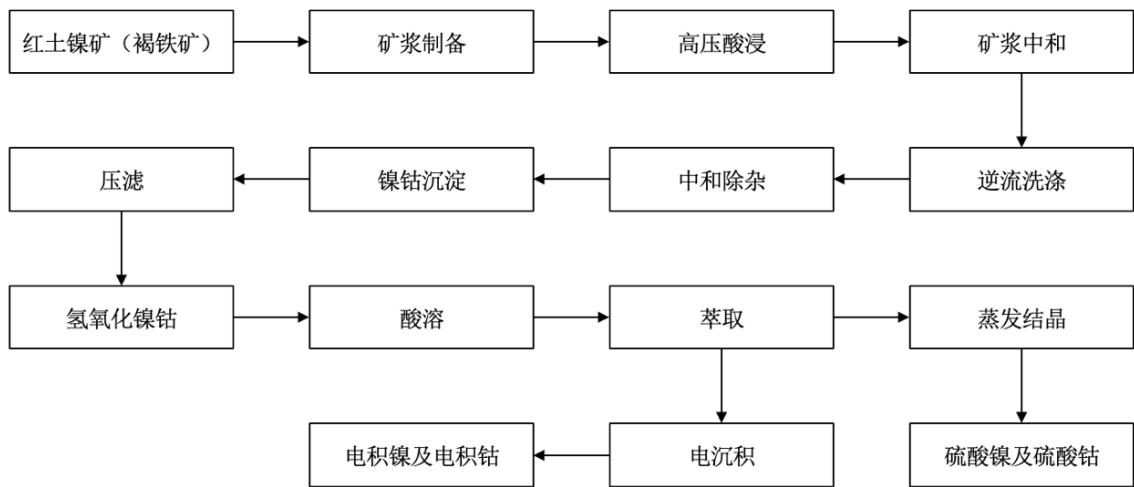
(2)RKEF工艺生产流程图
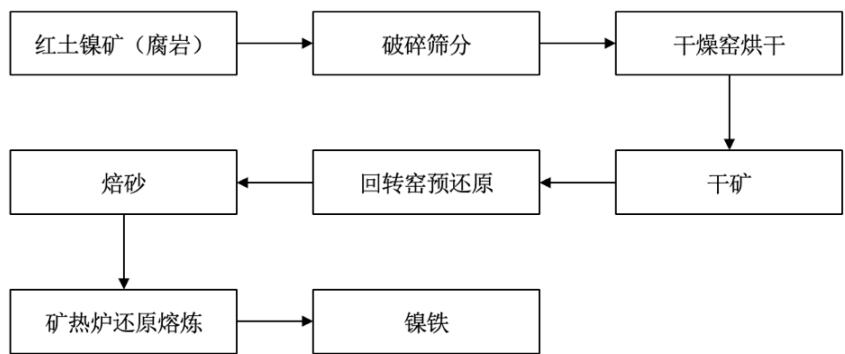
2、核心技术的使用情况和效果
公司核心技术主要来源于公司研发团队以自主研发方式进行的技术积累,其应用于各类产品及关键工艺节点,具体请参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(四)主要业务经营情况和核心技术产业化情况”相关内容。
(六)报告期各期具有代表性的业务指标及其变动情况
1、镍产品贸易业务
报告期内,公司镍产品贸易业务的销量、平均单价等主要业务指标具体如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |
| 红土镍矿 | 销售金额(万元) | 596,047.80 | 399,901.62 | 317,428.59 |
| 销量(万湿吨) | 1,889.32 | 1,335.35 | 1,056.85 | |
| 平均单价(元/湿吨) | 315.48 | 299.47 | 300.35 | |
| 镍铁 | 销售金额(万元) | 994,097.62 | 1,214,342.27 | 803,518.91 |
| 销量(万吨) | 99.45 | 117.40 | 67.63 | |
| 平均单价(元/吨) | 9,996.19 | 10,343.81 | 11,880.46 | |
2024 年,随着镍产品供应量的持续上升、下游不锈钢等行业的需求增长放缓,镍价格总体呈波动下降趋势。受此影响,2024 年镍产品的销售平均单价同比有所下降。2025 年度,镍铁价格基本保持稳定,而红土镍矿平均销售价格受印尼当地政府收紧采矿配额审批的影响有所上涨。镍市场价格的变动详细分析参见本节之“二、发行人所处行业的基本情况及公司竞争地位”之“(三)行业基本情况”之“3、镍行业发展情况与发展趋势”之“(5)全球镍价格走势”。
2、镍产品生产与销售业务
报告期内,公司镍产品生产业务的产品主要为 MHP、硫酸镍、镍铁,相关产品的产量、销量、平均单价等主要业务指标具体如下:
| 项目 | 2025年度 | 2024年度 | 2023年度 | |
| MHP1 | 销售金额(万元) | 994,470.54 | 674,930.23 | 482,820.38 |
| 销量(万湿吨) | 47.16 | 32.56 | 21.15 | |
| 平均单价(元/湿吨) | 21,086.74 | 20,725.88 | 22,823.09 | |
| 产量(万湿吨) | 46.05 | 33.43 | $21.46^2$ | |
| 产销率 | 102.42% | 97.40% | 98.53% | |
| 硫酸镍 | 销售金额(万元) | 410,725.71 | 412,353.96 | 223,107.46 |
| 销量(万吨) | 17.79 | 17.27 | 8.39 | |
| 平均单价(元/吨) | 23,093.57 | 23,870.28 | 26,584.14 | |
| 产量(万吨) | 17.69 | 17.84 | 9.47 | |
| 产销率 | 100.55% | 96.80% | 88.57% | |
| 镍铁 | 销售金额(万元) | 658,951.45 | 130,219.22 | 151,127.97 |
| 销量(万吨) | 69.81 | 14.67 | 16.01 | |
| 平均单价(元/吨) | 9,439.83 | 8,875.38 | 9,439.73 | |
| 产量(万吨) | 73.13 | 15.33 | 18.31 | |
| 产销率 | 95.46% | 95.69% | 87.44% | |
注 1:部分自产 MHP 作为生产硫酸镍的上一级原材料,以其他产品的形式对外销售,这部分产量在计算 MHP 产量中予以剔除
注2:为及时满足下游客户需求,2023年公司临时将部分MHP委托给第三方加工为硫酸镍,并向客户销售,数量为 2.44 万吨,委托加工的部分已从 MHP 当期产量中剔除,并在硫酸镍的产量中加回,以反映每个产品真实的产销情况
发行人报告期内核准产能及产量的情况具体如下:
| 项目1 | 2025年 | 2024年度 | 2023年度 | |
| MHP | 核准产能(万湿吨) | 73.50 | 58.09 | 36.50 |
| 产量(万湿吨) $^{2}$ | 66.27 | 53.48 | 33.01 | |
| 产能利用率 | 90.16% | 92.07% | 90.43% | |
| 硫酸镍 | 核准产能(万吨) | 24.68 | 24.68 | 18.51 |
| 产量(万吨) | 17.69 | 17.84 | 7.03 | |
| 产能利用率 | 71.69% | 72.32% | 38.00% | |
| 镍铁 | 核准产能(万吨) | 85.91 | 17.36 | 15.00 |
| 产量(万吨) | 73.13 | 15.33 | 18.31 | |
| 产能利用率 | 85.12% | 88.31% | 122.06% | |
注 1:镍产品的产能根据产线的实际投产月份加权计算实际产能 注 2:MHP的产量包括后续转换成硫酸镍的部分
报告期内,公司通过保障产线投入、稳步建设新产线、优化生产管理等手段不断提高生产能力,湿法一期配套的硫酸镍产线、湿法二期及三期产线、火法二期首批8条产线等按计划顺利投产。公司运行和在建产线具体情况请参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(一)主营业务、主要产品及主营业务收入构成”之“2、主要产品或服务的用途”相关内容。
2023 年,公司的镍铁生产均来自于境内的惠然实业火法冶炼项目,当期镍铁的产能利用率为 122.06%,根据《关于印发<污染影响类建设项目重大变动清单(试行)>的通知》(环办环评函[2020]688 号)规定,污染影响类建设项目生产能力增大30%及以上属于重大变动,惠然实业火法冶炼项目的产量未超过批复产能30%以上,不构成重大变动。根据宿迁市工业和信息化局以及宿迁市生态环境局出具的合规证明,惠然实业火法冶炼项目的建设地点、建设内容、建设规模、能效水平、工艺、防治污染、防止生态破坏的措施等未发生重大变动,无需重新履行环境影响评价和投资备案手续,同时根据《固定资产投资项目节能审查办法》《排污许可管理办法》,前述内容未发生重大变动的亦不需要重新办理节能审查、排污许可手续。此外,镍铁不属于《危险化学品目录》(2015 版)所列产品,
因此无需办理安全生产手续。
(七)符合产业政策和国家经济发展战略的情况
为了加快我国镍工业的发展,充分开发国内外镍矿资源,以满足经济与社会发展的需求,我国政府实施了一系列针对性的政策,旨在促进镍行业的健康和可持续发展。同时,这些政策也鼓励并规范了包括镍在内的有色金属及其加工行业的发展,推动整个产业链的优化与升级。
2023年8月,工信部等七部门联合印发了《有色金属行业稳增长工作方案》,提出要培育镍等重要有色金属产业链的“链主”企业,从资源配置、品牌价值、创新能力、国际化程度等方面与世界一流企业对标,提升企业综合竞争力,并支持冶炼企业与国外矿企签订长期采购协议,加大镍精矿等原料的进口。2025年2月,工信部等八部门发布《新型储能制造业高质量发展行动方案》,强调将指导国内企业多元、有序、协同布局海外资源项目,降低资源开发运输成本,以及在防范风险前提下,支持企业加强对外投资合作,提升海外矿产开发供给能力。一系列政策的实施,显示了国家对镍行业发展的高度重视和支持,有助于提升我国镍工业的国际竞争力,推动行业高水平发展。
2021 年 3 月发布的《中华人民共和国国民经济和社会发展第十四个五年规划和 2035 年远景目标纲要》系统部署了国家中长期发展战略,明确以能源革命为驱动,构建清洁低碳、安全高效的现代能源系统,加速非化石能源占比提升至2025年的20%;将应对气候变化上升为国家战略,要求全面落实 2030年前碳达峰行动方案,并锚定 2060 年前碳中和目标;重点培育新能源、新能源汽车全产业链及绿色环保等战略新兴产业,推动绿色低碳技术产业化与规模化应用,强化核心技术攻关与市场应用场景拓展。镍作为新能源电池和储能领域的关键材料,其绿色低碳发展对支撑国家“双碳”战略至关重要。
具体国家经济发展战略与行业产业政策的清单请参见本节之“二、发行人所处行业的基本情况及公司竞争地位”之“(二)行业主管部门、行业监管体制及主要法律法规、产业政策”相关内容。
(八)公司业务发展过程和模式成熟度、经营稳定性和行业地位
1、公司业务发展过程
公司自成立以来主要业务发展过程如下:
(1)从镍矿贸易起步
2009 年,公司从镍矿贸易起步,并与上游镍矿开采商建立了稳定的合作关系。公司红土镍矿的来源遍布菲律宾、印尼、新喀里多尼亚等全球红土镍矿资源最为丰富的国家与地区。此外,公司还同时从事镍铁贸易。
(2)布局镍产品生产板块
2017 年,公司开始布局国内镍产品生产领域,收购后的全资子公司惠然实业拥有三条使用RKEF 工艺的生产线,经过技术改造升级后,其共有1.8万金属吨镍铁年产能。
(3)印尼镍产品冶炼项目动工建设,完成境外全产业链布局
2018 年,公司与合作多年的印尼合作伙伴共同出资建设印尼 OBI 项目,旨在镍矿资源富集地区布局镍产品产能并采用新工艺处理红土镍矿。2018年12月,印尼奥比岛的湿法项目一期产线正式动工,2条MHP生产线分别于 2021年5月与10月投产,硫酸镍及硫酸钴生产线于 2023年4月投产。湿法二期、三期项目及火法二期项目亦有新增产线于报告期内建成并陆续投产。报告期内的生产情况请参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(六)报告期各期具有代表性的业务指标及其变动情况”相关内容。
2、公司模式成熟度、经营稳定性和行业地位
公司的模式成熟度、经营稳定性和行业地位请参见本招股说明书之“第二节概览”之“五、发行人符合主板定位情况”。
二、发行人所处行业的基本情况及公司竞争地位
(一)发行人所属行业及确定依据
公司主营业务为镍产品的生产和贸易。镍行业上游主要包括镍矿的开采。采用的具体生产技术因镍矿类型及其拟定下游用途而异。中游主要包括冶炼产品
(包括硫化镍钴、氢氧化镍钴、高冰镍等)以及经进一步加工的产品(包括硫酸镍、纯镍及镍铁等)。下游镍行业的应用广泛,包括用于新能源汽车的三元电池及主要用于建筑和机械的不锈钢等。
根据中国证监会《上市公司行业统计分类与代码》(JR/T0020—2024),公司所处行业为“C 制造业”之“CF 金属、非金属”之“CF32 有色金属冶炼和压延加工业”之“CF321 常用有色金属冶炼”;根据国家统计局《国民经济行业分类》(GB/T4754-2017),公司所处行业为“C 制造业”之“C32有色金属冶炼和压延加工业”之“C321 常用有色金属冶炼”之“C3213 镍钴冶炼”。
(二)行业主管部门、行业监管体制及主要法律法规、产业政策
1、行业主管部门及监管体制
(1)国内行业主管部门和监管体制
公司经营的镍全产业链产品与服务属于冶炼生产行业范围,受发改委及工信部监管。公司产品中的硫酸镍和硫酸钴按危险化学品管理,受工信部及应急管理部监管。中国有色金属加工工业协会与中国有色金属工业协会是行业的自律组织。行业主管部门和行业自律组织的主要职能如下:
| 部门 | 主要职能 |
| 发改委 | 制定并实施国民经济及社会发展战略、中长期发展规划及年度计划;统筹协调经济及社会发展;负责协调及解决经济运行中的重要问题及调节经济运行。 |
| 工信部 | 拟订新型工业化发展战略及政策;制定并实施行业规划、计划及产业政策(包括监管锂电池及动力电池行业);监测及分析工业运行趋势;进行调查及发布相关信息;制定并实施工业能源节约及资源综合利用及清洁生产促进政策;负责危险化学品的生产及存储的规划及布局。 |
| 应急管理部 | 承接原国家安全生产监督管理总局的职责,主要职责包括负责危险化学品安全监督管理综合工作,组织确定、公布及调整危险化学品目录,指导及监督全国的《危险化学品安全使用许可证》及《危险化学品经营许可证》的颁发及管理,并负责全国危险化学品登记的监督及管理。 |
| 中国有色金属加工工业协会 | 根据政府有关部门的授权或委托,参与有色金属加工行业发展规划、产业政策、法律法规的前期调研和起草工作;参与行业准入、质量监督管理、行业检查、行业评比、政策宣贯、行业自律等工作;开展有色金属行业调查研究,为政府有关部门制定宏观调控和产业政策提供政策建议和参考。 |
| 中国有色金属工业协会 | 根据政府有关部门的授权和委托,开展有色金属行业统计调查工作,采集、整理、加工、分析并发布行业信息;对有色金属行业相关的基建、技术改造、技术引进、投资与开发项目进行前期论证;参与质量管理监督工作和资质审查,开展有色金属行业行检、行评,承担生产、经营许可证审查,开展行业损害调查工作。 |
(2)境外行业主管部门和监管体制
公司在印尼主要从事以红土镍矿为原料的镍产品冶炼业务,以及镍产品贸易业务。当地主要行业主管部门为印尼能源和矿产资源部,负责镍矿开采许可证审批及资源开发政策监管;同时,印尼贸易部则主管镍产品出口许可及贸易合规审查。此外,印尼工业部、投资协调委员会等机构对冶炼项目投资、技术标准及产业协同发展提供政策指导。
| 部门 | 主要职能 |
| 印尼能源和矿产资源部 | 负责制定镍矿开采配额(RKAB)并审查企业合规性;监督矿业生产活动及环境保护标准执行。 |
| 印尼工业部 | 负责审批镍加工及产业链延伸项目,推动高附加值产品(如三元前驱体、硫酸镍)技术标准制定。 |
| 印尼贸易部 | 负责审批镍产品出口许可证及HS编码分类管理,协调出口外汇收入强制留存政策。 |
| 印尼投资协调委员会 | 负责根据法律条款协调各项政策并提供与投资相关的服务,通过营造有利的投资环境促进印尼国内外直接投资。 |
2、国内外行业主要法律法规及产业政策
影响该行业的相关法律法规与产业政策如下图所示:
(1)国内行业管理法律法规
| 名称 | 发文时间 | 发文部门 | 主要规定 |
| 《中华人民共和国工业产品生产许可证管理条例》 | 2023年7月 | 国务院 | 国家实行生产许可证制度的工业产品目录由国务院负责工业产品生产许可证的主管部门会同国务院有关部门制定,并征求消费者协会和相关产品行业协会的意见,报国务院批准后向社会公布。未取得生产许可证的任何企业不得生产列入上述目录的产品,任何单位或个人不得在不具有相关生产许可证的情况下出售或使用列入工业产品目录的任何产品,否则,相关工业产品生产许可证主管部门将对该等单位或个人进行行政处罚。此外,相关单位或个人亦可能被追究刑事责任。 |
| 《中华人民共和国对外贸易法》 | 2022年12月 | 全国人大常委会 | 从事货物进出口或者技术进出口的对外贸易经营者,应向商务部或者其委托的机构办理备案登记。若对外贸易经营者未办理备案登记,海关将不予办理进出口货物的报关验放手续。 |
| 《中华人民共和国海关报关单位备案管理规定》 | 2021年11月 | 海关总署 | 进出口货物的收发货人以及从事报关的报关企业须依法向相关海关行政部门进行备案手续。 |
| 《中华人民共和国海关法》 | 2021年4月 | 全国人大常委会 | 除另有规定外,可以由进出口货物收发货人自行办理报关纳税手续,也可以由进出口货物收发货人委托海关准予注册登记的报关企业办理报关纳税手续。进出口货物收发货人、报关企业从事报关业务的,应当依法向海关备案。 |
| 《中华人民共和国民法典》 | 2020年5月 | 全国人民代表大会 | 在中国,缺陷产品的制造商及供货商均可能因该等产品引致的损失及损害承担法律责任。凡因缺陷产品造成他人财产或人身损害,产品制造者或供货商可能须依法承担民事责任。 |
(2)国内主要产业政策
| 序号 | 政策名称 | 发文部门 | 颁布时间 | 主要内容 |
| 1 | 《汽车行业稳增长工作方案(2025—2026年)》 | 工信部等八部门 | 2025年9月 | 2025年,力争实现新能源汽车销量1,550万辆左右,同比增长约20%;加快新能源汽车全面市场化拓展,包括加力推进公共领域车辆全面电动化先行区试点、新能源汽车下乡活动等;以技术创新激发潜在消费需求,加快组织实施和超前布局汽车领域重大科技项目,加快突破汽车芯片、操作系统、人工智能、固态电池等关键技术。 |
| 2 | 《新型储能制造业高质量发展行动方案》 | 工信部等八部门 | 2025年2月 | 指导国内企业多元、有序、协同布局海外资源项目,降低资源开发运输成本。 |
| 3 | 《关于做好中央和国家机关新能源汽车推广使用工作的通知》 | 国家机关事务管理局、中共中央直属机关事务管理局 | 2024年9月 | 中央和国家机关各部门、各单位机关及其所属垂直管理机构、派出机构等各级行政单位和各类事业单位(以下简称各部门、各单位)配备更新各类定向化保障公务用车,应当带头使用国产新能源汽车;除因地理环境、气候条件特殊和无适配车型等情况外,新能源汽车占当年配备更新公务用车的比例应当达到《“十四五”公共机构节约能源资源工作规划》明确的“新增及更新车辆中新能源汽车比例原则上不低于30%”目标要求,以后按规定逐步提高。 |
| 4 | 《国家锂电池产业标准体系建设指南(2024版)》 | 工信部等四部门 | 2024年9月 | 以巩固锂电池产业优势地位为目标,协同推进锂电池产业发展战略、规划、政策和标准实施,加强锂电池产业标准工作系统谋划,强化全产业链标准工作协同,完善标准全生命周期管理,系统推进锂电池标准的研究、制定、实施和国际化,为引领锂电池产业高质量发展提供坚实的技术支撑。 |
| 5 | 《关于加快经济社会发展全面绿色转型的意见》 | 中国共产党中央委员会、国务院 | 2024年7月 | 推广低碳交通运输工具。大力推广新能源汽车,推动城市公共服务车辆电动化替代。推动船舶、航空器、非道路移动机械等采用清洁动力,加快淘汰老旧运输工具,推进零排放货运,加强可持续航空燃料研发应用,鼓励净零排放船用燃料研发生产应用。到2030年,营运交通工具单位换算周转量碳排放强度比2020年下降9.5%左右。到2035年,新能源汽车成为新销售车辆的主流。 |
| 6 | 《锂离子电池行业规范条件(2024年本)》 | 工信部 | 2024年6月 | 引导企业减少单纯扩大产能的制造项目,加强技术创新、提高产品质量、降低生产成本。使用三元材料的能量型单体电池能量密度≥230wh/kg,电池组能量密度≥165wh/kg。 |
| 7 | 《我国支持制造业发展主要税费优惠政策指引》 | 财政部、税务总局 | 2024年4月 | 对无汞原电池、金属氢化物镍蓄电池(又称“氢镍蓄电池”或“镍氢蓄电池”)、锂原电池、锂离子蓄电池、太阳能电池、燃料电池和全钒液流电池免征消费税。 |
| 8 | 《工业领域碳达峰碳中和标准体系建设指南》 | 工信部 | 2024年2月 | 在组织温室气体排放量核算方面,重点制定镍冶炼等有色金属行业重点企业的二氧化碳排放核算标准;在原料替代方面,重点制定再生镍钴原料等工业废物再利用等技术和装备标准;重点制定硫酸镍、硫酸钴等石化、化工行业重点产品的低碳评价标准。 |
| 9 | 《有色金属行业稳增长工作方案》 | 工信部等七部门 | 2023年8月 | 加快战略资源开发利用。针对铜、铝、镍、锂、铂族金属等紧缺战略性矿产,加大国内勘查开发力度,制定锂等重点资源开发和产业发展总体方案。培育铜、锂、镍、钨、锑等重要有色金属产业链“链主”企业,从资源配置、品牌价值、创新能力、国际化程度等方面与世界一流企业对标对表,提升企业综合竞争力。 |
| 10 | 《新产业标准化领航工程实施方案(2023-2035年)》 | 工信部等四部门 | 2023年8月 | 面向轻量化、高性能、精密化等应用需求,研制铝、镁、铜、钛、镍等高性能有色金属结构材料及检测方法标准。 |
| 11 | 《制造业可靠性提升实施意见》 | 工信部等五部门 | 2023年6月 | 提升动力电池健康状态评价、使用寿命评价、安全性及故障预警、低温适应性等可靠性和耐久性测试评价能力,促进新能源汽车和智能网联汽车整车可靠性水平提升。 |
| 12 | 《关于延续和优化新能源汽车车辆购置税减免政策的公告》 | 财政部、税务总局、工信部 | 2023年6月 | 为支持新能源汽车产业发展,促进汽车消费,延续和优化新能源汽车车辆购置税减免政策,对购置日期在2024年1月1日至2025年12月31日期间的新能源汽车免征车辆购置税,对购置日期在2026年1月18日至2027年12月31日期间的新能源汽车减半征收车辆购置税。 |
| 13 | 《关于加快推进充电基础设施建设更好支持新能源汽车下乡和乡村振兴的实施意见》 | 发改委、国家能源局 | 2023年5月 | 创新农村地区充电基础设施建设运营维护模式,支持农村地区购买使用新能源汽车,强化农村地区新能源汽车宣传服务管理。 |
| 14 | 《关于推动能源电子产业发展的指导意见》 | 工信部等六部门 | 2023年1月 | 推广智能化生产工艺与装备、先进集成及制造技术、性能测试和评估技术。提高锂、镍、钴、铂等关键资源保障能力,加强替代材料的开发应用。 |
| 15 | 《关于做好锂离子电池产业链供应链协同稳定发展工作的通知》 | 工信部、国家市场监督管理总局 | 2022年11月 | 鼓励锂电(电芯及电池组)生产企业、锂电一阶材料企业、锂电二阶材料企业、锂镍钴等上游资源企业、锂电回收企业、锂电终端应用企业及系统集成、渠道分销、物流运输等企业深度合作,通过签订长单、技术合作等方式建立长效机制,引导上下游稳定预期、明确量价、保障供应、合作共赢。 |
| 16 | 《关于印发有色金属行业碳达峰实施方案的通知》 | 工信部等三部门 | 2022年11月 | 重点推广短流程镍冶炼技术,重点研发离子型稀土矿绿色高效浸萃一体化新技术、海绵钛颠覆性制备等技术。确保2030年前有色金属行业实现碳达峰。 |
| 17 | 《工业领域碳达峰实施方案》 | 工信部等三部门 | 2022年7月 | 延伸再生资源精深加工产业链条,促进钢铁、铜、铝、铅、锌、镍、钴、锂、钨等高效再生循环利用。 |
| 18 | 《科技支撑碳达峰碳中和实施方案(2022—2030年)》 | 科技部等九部门 | 2022年6月 | 力争到2030年,动力电池、驱动电机、车用操作系统等关键技术取得重大突破,新能源汽车安全水平全面提升,纯电动乘用车新车平均电耗大幅下降;科技支撑单位周转量能耗强度和铁路综合能耗强度持续下降。 |
| 19 | 《关于推动轻工业高质量发展的指导意见》 | 工信部等五部门 | 2022年6月 | 数字化发展推进工程——电池:碱性锌锰电池、锂离子电池智能化和数字化制造。铅蓄电池高速、自动化连续极板生产技术,动力型铅蓄电池自动化组装线技术等。 |
| 20 | 《“十四五”原材料工业发展规划》 | 工信部、科学技术部、自然资源部 | 2021年12月 | 开发“城市矿山”资源,通过再生铝、铜、锂、镍、钴、钨、钼等回收基地和产业聚集区建设,推进再生金属回收、拆解、加工、分类、配送一体化发展;推进铜、铝等短缺资源和镍、钴、锂等“新兴矿产”的国际合作,按照平等互利、合作共赢原则,优化境外投资结构和布局,规范有序参与境外资源开发,增强矿产资源全球经略能力。 |
(3)境外主要产业法律法规和政策
| 序号 | 政策名称 | 发文部门 | 发文时间 | 主要内容 |
| 1 | 《关于战略自然资源商品出口管理》《关于战略性自然资源铁合金商品出口政策与管控》 | 印尼总统、印尼贸易部 | 2026年6月 | 对煤炭、棕榈油及铁合金三项战略性资源出口实施统一管理,2026年6月1日进入过渡期,2027年1月1日起全面实施;上述政策将通过PT Danantara Sumberdaya Indonesia(“DSI”)进行实施,更具体的执行安排及铁合金范围中镍铁产品的适用标准等事项仍在评估与确定中。 |
| 2 | 《关于修订能源和矿产资源部长第268.K/MB.01/MEM.B/2025号金属矿物及煤炭商品销售基准价格确定指南的决定》 | 印尼能源和矿产资源部 | 2026年4月 | 修订了镍矿的基准价格(HPM)计算公式,主要涉及:1、上调了镍矿的修正系数2、新增了镍矿的伴生矿(铁、钴、铬)的计价 |
| 3 | 《2026年镍矿开采配额》注 | 印尼能源和矿产资源部 | 2026年2月 | 2026年,印尼镍矿开采配额为2.6至2.7亿湿吨,较2025年的3.79亿湿吨下降约30% |
| 4 | 《关于2026年矿产与煤炭采矿活动的工作计划与预算编制、提交、批准及执行报告的程序》 | 印尼能源和矿产资源部 | 2025年10月 | 采矿配额审批的有效期从三年缩短为一年,此前已审批的2025年开采配额仍然有效,但是持有矿业许可证的企业需对2026年和2027年的配额重新提交申请。 |
| 5 | 《基于风险的企业许可管理条例》 | 印尼政府 | 2025年6月 | 暂停仅生产镍半成品(MHP、镍铁、镍锍)的冶炼项目审批 |
| 6 | 《关于印尼能源和矿产资源部适用的非税国家收入的类型及费率》 | 印尼总统 | 2025年4月 | 上调了镍矿、镍铁等镍产品的非税国家收入费率标准,各镍产品的费率将根据指导价格HMA进行动态调整,其中镍矿税率从10%调整为14%-19%,镍铁税率从5%调整为5%-7%。 |
| 7 | 《关于设定金属矿产和煤炭商品销售基准价格的指引》 | 印尼能源和矿产资源部 | 2025年2月 | HMA价格由每月初更新一次,改为每月初及月中各更新一次。 |
| 8 | 《关于纯电动汽车国内组件的规格、发展路线图及国产化率计算规定》 | 印尼工业部 | 2022年3月 | 推动电动汽车产业与电池原材料工业实体合作,由其直接从国内工业和/或采矿领域加工原材料,目标到2030年四轮及以上电动汽车产量达到60万辆。 |
| 9 | 《关于矿产与煤炭开采经营活动的实施》 | 印尼总统 | 2021年9月 | 要求持矿业许可证的外资公司按项目类型分阶段向印尼的政府、国企或私营企业剥离股权,最终保留不超过49%的股权。 |
| 10 | 《关于2021年第10号投资领域总统令的修订》 | 印尼总统 | 2021年5月 | 将镍加工、电动汽车电池制造、不锈钢生产列为优先投资领域,提供税收减免等激励措施。 |
| 11 | 《关于印尼能源和矿产资源部2018年第25号部长条例的第二次修订》 | 印尼能源和矿产资源部 | 2019年8月 | 自2020年1月1日起全面禁止镍矿原矿出口。 |
注:此处为印尼能源和矿产资源部通过媒体公布的实际审批目标,未有正式的书面政策
受国家政策重点支持与鼓励,镍行业是我国“十四五”规划期间重点发展的战略性产业。工信部等主管部门通过《“十四五”原材料工业发展规划》《关于推动能源电子产业发展的指导意见》等政策,明确将镍列为关键矿产资源。印尼作为红土镍矿资源大国,亦正在逐步提高镍产业在国家战略中的重要性,对镍资源的战略重视体现在“资源主权化、产业链高附加值化、供应链去风险化”三大方向。在国内外政策的支持下,公司将持续保持稳步发展。
(三)行业基本情况
1、镍金属及镍产品的特性及用途
(1)镍金属
镍是一种硬而有延展性并具有铁磁性的金属,它能够高度磨光和抗腐蚀。镍属于亲铁元素,具有良好的机械强度和延展性,难熔耐高温,在空气中不易氧化。镍是一种奥氏体形成元素,在不锈钢中添加镍可以改善不锈钢的可塑性、可焊接性和韧性,全球约三分之二的镍应用于不锈钢工业,在电子电池、合金钢、电镀等领域也有广泛应用。
(2)镍铁
镍铁是一种含有镍和铁的常见合金产品,镍含量通常在8%-15%之间,其外观呈铁灰或黑色,新鲜断面具有金属光泽,断口呈锯齿状。镍铁的优势性能包括优良的耐腐蚀性,能够增强合金在酸性或高温环境下的抗腐蚀能力;良好的机械强度,提升钢材的抗弯强度、硬度和韧性,以及保留铁磁性。在不锈钢工业中,镍铁中的镍能够提升不锈钢的可塑性、焊接性和抗腐蚀性。
(3)镍钴化合物
氢氧化镍钴是由镍和钴组成的镍钴化合物,通常为灰绿色粉末,具有两性特征,可溶于强酸和强碱溶液。在高温下,氢氧化镍钴分解为金属氧化物和水蒸气。由于其含有高比例的镍和钴,具有优异的电化学性能。氢氧化镍钴广泛应用于电池制造,作为锂电池正极材料的关键原料以提升电池能量密度和循环寿命。
硫酸镍是一种常见的镍盐,呈现绿色或蓝色结晶。硫酸镍易溶于水。在电池制造领域,硫酸镍是锂离子电池正极材料的关键成分之一,在锂电池中,硫酸镍能够提高电池的能量密度和循环寿命,随着新能源汽车市场的快速增长,硫酸镍在动力电池制造中的需求也日益增加。同时,它也是电镀工业中重要的镍源,常用作电镀镍的主要镍盐,为金属提供镍离子,从而增强金属的耐腐蚀性和装饰性。
2、镍行业产业链分布
上游镍行业主要包括镍矿的开采,采用的具体生产技术因镍矿类型及其拟定的下游用途而异。中游镍行业主要包括冶炼产品(包括氢氧化镍钴、高冰镍、镍铁等)以及经进一步加工的产品(包括硫酸镍、硫酸钴、电积镍、电积钴等)。下游镍行业的应用广泛,包括用于新能源汽车的三元电池及主要用于建筑和机械的不锈钢等。
3、镍行业发展情况与发展趋势
(1)镍行业的基本概况
镍矿按矿石成分可分为硫化镍矿及红土镍矿。硫化镍矿的特点是镍含量高,生产工艺成熟,曾经是镍的主要来源,于 2000 年占镍矿生产总量约 56%。然而经过持续开采,大型硫化镍矿的矿床数量不断减少。自 2007 年开始,以镍铁生产不锈钢的新工艺应用促进了红土镍矿的大规模采用。红土镍矿是一种更具吸引力的替代者,原因为其具有较多储量,且相比硫化镍矿,其可以在较浅的地方找到,从而简化及加速萃取作业。
近年来约70%的镍矿开采使用红土镍矿。预期日后红土镍矿占全球镍矿开采的份额将持续上升。按镍含量计,红土镍矿可进一步分类为褐铁矿(镍含量低于1.5%)及腐岩(镍含量大于1.5%)。
(2)全球镍行业的供给情况
根据美国地质调查局(USGS)的《2025 矿产摘要》,截至 2024 年末,全球镍资源量超 3.5 亿吨金属;其中,54%为红土镍矿,35%为岩浆硫化物矿床,10%为块状硫化物矿床,1%为尾矿等。在已探明的镍资源中,印尼是全球镍储量最为丰富的国家,占世界镍总储量约 42%,澳大利亚、巴西镍资源世界占比分别约为19%、12%,位居世界镍储量第二名和第三名。
印尼是全球镍矿储量最高的国家,但自 2020 年 1 月 1 日起全面禁止镍矿出口,目的在于发展印尼国内镍产业链中附加值更高的下游产品,以进一步带动当地经济发展和就业。此后,全球镍矿贸易逐渐转向其他国家。为利用印尼当地丰富的镍矿资源,中国及其他地区镍产业链上下游企业逐渐转向投资于印尼当地镍产品冶炼项目并出口下游镍产品(例如镍铁、氢氧化镍钴、硫酸镍等)。
镍矿开采主要国家包括印尼、菲律宾、俄罗斯及新喀里多尼亚。印尼及菲律宾为全球领先的镍矿开采国,于 2024年占全球生产约68%。2020年印尼禁止出口镍矿后,全球镍矿出口主要集中在菲律宾等国家。
新能源汽车市场的蓬勃发展以及印尼的镍铁项目的持续增加,推动了镍资源产量的进一步增长,1995 年至 2024 年,全球镍矿开采量由 104 万吨增长至 370万吨。
图:1995 年至 2024 年全球镍资源产量
单位:万吨
数据来源:美国地质调查局(USGS)
(3)全球镍行业的贸易情况
印尼于 2019 年 8 月宣布将于 2020 年 1 月 1 日开始实施对镍矿出口的禁令,导致贸易商在2019年下半年于出口禁令实施前增加采购,印尼 2019年10至12月的镍矿出口分别较 2018 年同比增加 300%、76%及 88%,因此 2019 年全球的镍矿砂与镍精矿出口量较2018 年有所上升。2020年印尼镍矿出口禁令的实施导致全球镍矿供应大幅减少,全球镍矿砂与镍精矿出口量从 2019 年的7,375.2万吨减少至2020年的4,998.7万吨,镍矿贸易企业转而自菲律宾、新喀里多尼亚等其他主要镍矿出口国家/地区采购镍矿以填补印尼镍矿出口禁令所导致的供应缺口。截至2024年,菲律宾占到了全球镍矿砂与镍精矿出口贸易的约 85%。
图:2018 年至 2024年全球镍矿砂与镍精矿出口量
单位:万吨
全球镍铁出口量由 2018 年的 190.2 万吨增加至 2024 年的 1,033.8 万吨。受到 2020 年印尼对上游镍矿出口禁令的影响,镍行业企业转而投资于当地镍矿冶炼项目并出口镍铁等下游镍产品,导致印尼镍铁出口量加速增长。
(4)全球镍行业的需求情况
根据灼识咨询报告,全球镍需求量由 2019 年的 241.9 万金属吨增加至 2024年的334.2万金属吨,期间年均复合增长率为 6.7%。随着新能源汽车市场发展以及不锈钢消耗量逐步提升,预计 2029 年全球镍需求量将达 493.6 万金属吨。不锈钢是全球镍需求量最大的领域,截至 2024 年,不锈钢领域占全球镍需求量的64.4%,锂电池需求量占比约为 16.2%。随着新能源汽车市场占有率不断提升,以及动力电池技术向镍密集型发展,预计到 2029 年,电池对镍的需求量将占到全球总需求量的约30%。
图:2019 年至 2029 年全球镍需求量
单位:万金属吨
(5)全球镍价格走势
2022 年 2 月,镍价受到地缘政治紧张局势的影响而逐渐走高,同期镍产品较低的库存水平则进一步加剧了价格波动。在 2022年3月初,镍价格突破 40,000美元/金属吨。2022年3月8日,LME镍价格飙升至创纪录的 100,000美元/金属吨,大规模空头受到挤压,鉴于极端的价格波动和较低的交易量,LME 决定取消 3 月 8 日的所有交易,并将市场回溯至 3 月 7 日收盘时的状态。LME 根据前一天的收盘价引入了新的每日价格波动限制,并于 3 月 16 日恢复交易。在接下来的几个交易日内,价格连续下跌至 LME 设定的价格波动限制,随后稳定在33,000美元/金属吨至34,000美元/金属吨附近。2022年5月至 7月期间,高企的能源价格及供应链瓶颈导致了全球飙升的通货膨胀率、货币政策的收紧及由此引发的对全球经济衰退的担忧,LME 镍价受到整体预期需求放缓的影响而呈下降趋势,并于 2022 年 7 月 15 日达到 19,100 美元/金属吨的年内低点。2022 年 11月-12月,LME镍价有所反弹,主要由于美国等主要经济体的通货膨胀率的降低推动了市场对于美联储放缓加息步伐的预期,使得下游市场需求预期有所提升,此外,新喀里多尼亚数个镍项目的生产中断亦对LME镍价的反弹有所影响。
自2022年初至2025年末,由于镍产品供应量上升、全球主要经济体增速放缓、下游不锈钢等行业的需求增长放缓等因素,镍价格总体呈波动下降趋势。截至 2025 年 12 月末,LME 镍价格在 15,000 至 16,000 美元/金属吨附近波动。
图:2022 年至 2025 年伦敦金属交易所(LME)镍价格
单位:美元/金属吨
4、中国镍行业概览
(1)中国镍贸易情况
1)镍矿
中国是全球不锈钢生产大国,而不锈钢主原料之一的镍铁则通过红土镍矿冶炼而成,但我国镍矿资源储量较少,根据《2023 年中国自然资源公报》,截至2022年底,全国共有镍矿储量 434.7万金属吨,因此中国生产不锈钢等所需的镍矿及镍铁主要依赖于海外进口。
中国的镍矿进口量由2015年的3,541万吨逐步增加至2019年的5,616万吨。2020年开始,印尼政府实施禁止镍矿出口政策,中国镍矿进口量减少至 2020年的 3,912 万吨。2021 年以后,菲律宾、新喀里多尼亚等其他主要镍矿出口国/地区的镍矿逐步填补了印尼镍矿出口禁令造成的供应缺口。近年来,中国镍矿进口量呈现总体下降的趋势,主要由于中资企业逐步在印尼布局镍冶炼项目,叠加国内高成本镍冶炼项目产能持续出清,中国对镍矿的需求有所减少。此外,菲律宾红土镍矿的供应受到环保政策收紧、资源品位限制等多重因素制约,其供应稳定性不足,进而对中国镍矿进口规模产生影响。
图:2015 年至 2024 年中国的镍矿进口量
单位:万吨
2)镍铁
中国主要与印尼及新喀里多尼亚等国家进行镍铁贸易。中国的镍铁全球进口量由 2016 年的 105 万吨增加至 2024 年的 898 万吨。印尼凭借丰富的镍矿资源、低廉的能源成本和政策扶持,吸引了大量中资企业投资建设镍铁冶炼项目,形成规模化产能。由于国内镍铁生产成本较高,中国企业主动缩减国内高成本产能,转而进口印尼镍铁以满足不锈钢材料需求。同时,印尼自 2020 年禁止原矿出口后,更多镍矿在本地进一步加工后出口,推动其镍铁产量激增并出口至中国,从而使得中国镍铁进口量不断上涨。
(2)中国镍供给情况
1)镍矿
我国镍资源主要分布在甘肃、青海、新疆、云南等地区,储量较少,因此镍矿主要来自于国外进口。2015 年至 2024 年,我国的镍矿产量稳定在每年 10 万金属吨上下。
图:2015 年至 2024 年中国的镍矿产量
单位:金属吨
2)镍铁
全球镍铁产量主要集中在中国、印尼、菲律宾和俄罗斯等,其中,中国是世界上最大的镍铁生产国,占据了全球总产量的大部分份额。根据灼识咨询报告,2024年中国镍铁产量为35.2万金属吨,同比减少 2.3万金属吨,降幅约为 6.2%。国内镍铁产能的逐步下降主要由于房地产等下游行业增速放缓导致的不锈钢需求减弱和印尼低成本镍铁冲击两方面造成。
从下游需求来看,自 2019 年以来,中国镍铁产能呈现出逐步下降的趋势。2022 年的全球供应链紧张对国内部分中小冶炼厂的原料采购、物流运输影响较大。此外,2021年后,国内房地产市场持续承压,导致不锈钢等下游需求减弱,拖累镍铁价格走势,进一步压缩上游镍铁冶炼企业的利润空间。
外部因素方面,印尼于2020 年对红土镍矿实施出口禁令,菲律宾亦于 2016年对红土镍矿生产企业实施更严格的环保政策,以调控红土镍矿的开采和出口,国内镍铁生产商失去了稳定的镍矿供应,生产成本有所上升。近年来,国内厂商纷纷在印尼布局镍铁产能,当地的镍铁产能显著上升,低成本的进口印尼镍铁对国内镍铁生产商形成冲击,叠加在“双碳”目标与能耗双控政策推动下,国内地方政府加强对高能耗、高排放冶炼项目的监管,使得一些不具备环保与成本优势的国内镍铁产线被迫关停或转移。
(3)中国镍行业的需求情况
根据灼识咨询报告,中国镍需求量由 2019 年的 116.9 万金属吨增加至 2024年的 190.9 万金属吨,期间年均复合增长率为 10.3%。这一增长主要得益于新能源汽车市场的快速扩张和不锈钢消费量的持续上升。截至 2024 年,中国已成为全球最大的镍消费国,占全球总需求的 57.1%。其中,不锈钢行业仍是镍的主要应用领域,占中国镍需求量的 68.5%。与此同时,电池领域的镍需求量增长更为显著,2024年占比达到22.9%,预计到2029年将进一步提升至 36.8%。
5、全球及中国镍消费主要下游行业概览
(1)新能源行业
镍元素为动力电池的重要原材料之一,在动力电池中的主要应用具体如下:
1)镍被广泛用作电池正极材料,能有效提升电池的能量密度和循环使用寿命;2)镍同样可以作为负极材料,有助于增加电池的容量并延长其使用寿命;3)在电池电解液中,镍作为添加剂能显著提高电池的循环稳定性和寿命;4)镍还可被应用于电池隔膜的制造,从而增强电池的安全性和耐用性。
随着新能源汽车的快速推广,动力电池对镍的需求预计将持续增长。根据中国汽车工业协会的统计数据,中国新能源汽车销量由 2020 年的 137 万辆增加至2025 年的 1,649 万辆。根据 EV Tank 的统计数据,全球新能源汽车销量由 2020年的 331 万辆增加至 2025 年的 2,354 万辆。根据灼识咨询统计,未来随着消费者对新能源汽车需求的提升以及新能源汽车技术进步,全球及中国新能源汽车销量在2029年预计将分别增加至 4,721 万辆和2,815万辆。
图:2020 年至 2029 年全球及中国新能源汽车销量
单位:万辆
(2)不锈钢行业
随着不锈钢生产的发展,不锈钢的原材料已由纯镍向镍铁转变,且以镍铁为主要原材料的比例还在不断增加。随着不锈钢产量的增加,对镍铁的需求也会增加。作为工业基础材料,不锈钢具有广泛的应用领域,包括交通、工业、建筑、家电消费品、装备制造等领域。在交通领域,不锈钢可以用于公交、地铁、汽车、船舶、飞机等制造。在建筑行业,不锈钢可以用于门窗扶手、楼梯、立柱等装饰性部件,及建筑结构本身。不锈钢还具有良好的耐腐蚀性和易清洁性,因此被广泛用于食品加工、医疗设备和实验室中。在工业和能源领域,不锈钢可以用于制造各种机械设备和管道,以及核电站的部件。近年来,尽管不锈钢行业受到了房地产需求波动的影响,下游需求仍保持了稳健增长,其中家电消费、交通运输、装备制造等细分领域表现优异。根据中国钢铁工业协会不锈钢分会的统计数据,中国不锈钢产量由 2019 年的 2,940 万吨增加至 2025 年的 4,087 万吨。根据世界不锈钢协会的统计数据,全球不锈钢产量由 2019年的5,222万吨增加至 2025年的6,416万吨。根据灼识咨询预测,未来受老旧住宅区的改造升级、新型基础设施建设等因素带动下,全球及中国不锈钢产量在 2029年预计将分别增加至7,344万吨以及 5,179 万吨。
近年来,不锈钢行业的需求总量持续上升,同时其需求结构也发生了显著变化,主要体现在从低镍含量的 系不锈钢向高镍含量的 系不锈钢转变。这一结构性变化直接推动了镍需求量的提升。根据中国钢铁工业协会不锈钢分会的统计数据,中国 300 系列不锈钢产量占比由 2019 年的 45.9%增加至 2025 年的51.7%,中国200系列不锈钢产量占比由2019年的34.8%下降至2025年的28.5%。随着下游行业对高性能不锈钢需求的增长,300系不锈钢市场份额不断扩大,进一步拉动了镍整体消费量。
图:2019 年至 2029 年全球及中国不锈钢产量情况
单位:万吨
6、镍行业发展驱动因素与主要趋势
(1)中国镍行业市场驱动因素
1)国内支持性产业政策推动行业快速发展
2023年8月,工信部等七部门联合印发了《有色金属行业稳增长工作方案》,强调了加快战略资源开发利用的重要性,特别是针对镍等紧缺战略性矿产,加大国内勘查开发力度,制定锂等重点资源开发和产业发展总体方案,提出要培育镍等重要有色金属产业链的“链主”企业,从资源配置、品牌价值、创新能力、国际化程度等方面与世界一流企业对标,提升企业综合竞争力,并支持冶炼企业与国外矿企签订长期采购协议,加大镍精矿等原料的进口。一系列政策的实施,显示了国家对镍行业发展的高度重视和支持,有助于提升我国镍工业的国际竞争力,推动行业高水平发展。
此外,对于新能源等下游行业,国家亦不断推出鼓励性产业政策,以巩固和扩大当前新能源汽车的发展优势。2024 年 5 月,工信部、发改委等五部门宣布开展 2024 年新能源汽车下乡活动,持续优化新能源汽车购买使用环境,积极推动新能源汽车在下沉市场进一步渗透。同月,国务院印发《2024—2025 年节能降碳行动方案》,提出逐步取消各地新能源汽车购买限制,落实便利新能源汽车通行等支持政策,利好新能源汽车市场扩容,为实现碳达峰碳中和目标奠定坚实基础。上述新能源产业政策在推动我国新能源汽车产业高质量发展的同时,也将推动镍产品需求进一步增长。
2)动力电池行业快速增长带动国内镍行业的发展
近年来,随着新能源车型产品力的不断提升、充换电等基础设施的持续完善,消费者对新能源车认可度和接受度逐渐提高,国内的新能源车市场需求持续增长。根据中国汽车工业协会的统计数据,2025年中国新能源乘用车销量为 1,649.0万辆,同比增长28.2%。新能源汽车的增长,带动了动力电池市场的快速提升。镍作为动力电池的主要原材料之一,国内镍行业也将受益于动力电池的迅速发展。
(2)中国镍行业市场发展趋势
1)技术路线多元化
对于镍行业参与者而言,构建针对不同品位矿石的工艺路线,是形成产品竞争优势、提高市场占有率的关键。一方面,湿法冶炼技术已成为从红土镍矿中制备电池级硫酸镍的主流工艺,其具有能耗低、污染少的显著优势;当前在高镍三元电池需求的强劲驱动下,该技术路线展现出了较好的增长前景。另一方面,下游不锈钢等领域的需求保持稳定且是镍产品消费的最大领域,使得以 RKEF为代表的火法冶炼仍是支撑公司经营规模和市场占有率的必备工艺。因此,同时布局湿法、火法等多个冶炼技术及项目,是镍行业参与者实现多元、稳健发展的基础。
2)上下游产业链整合
镍的产业链涉及上游资源开发、中游冶炼以及下游制品生产。近年来,随着行业产能扩张提速、竞争加剧,镍行业公司的一体化布局将成为新的利润增厚方向,而受近年来印尼镍矿出口禁令、开采配额收紧等政策的影响,镍矿供应的不确定性亦有所增加。在此背景下,产业链向上延伸有助于保障原料供应的同时最大化成本优势;产业链向下拓展有助于深化产业链布局、巩固市场及拓展利润空间。当前,包括公司、华友钴业、格林美等行业龙头企业通过与上游镍矿开采企业签署长期合作协议,以保障其镍矿的稳定供应,从而加速其镍产品生产布局。随着该等企业在未来不断巩固自身在成本、技术和规模方面的优势,其市场份额有望获得提升,而其他中小型镍冶炼企业将逐步退出市场。未来镍行业将呈现资源壁垒持续抬高、产业链一体化程度不断加深的格局,行业集中度将稳步提升,具备上游资源锁定能力、全产业链配套能力与规模化成本优势的龙头企业将占据主导地位,一体化布局将成为行业长期发展的核心方向与竞争主线。
3)海外业务拓展
中国镍行业市场参与者已进一步发展其海外业务,旨在将国际资源与国内市场充分对接。随着下游市场对镍、钴及锂等矿产资源的需求持续上涨,保持稳定供应镍矿及实现更高的镍矿勘探能力对镍行业市场参与者愈来愈重要。通过与海外镍行业公司合作,中国镍行业市场参与者能够获得稳定的镍供应,进一步增加海外生产项目数量,更好地服务下游客户及避免印尼镍矿出口禁令的影响。目前包括公司在内的国内主要镍产品生产商均在印尼布局镍资源项目。
(四)行业准入壁垒
1、技术壁垒
第三代HPAL技术为目前主流的红土镍矿湿法冶炼工艺,该工艺在处理含钴、铁较高的低品位红土镍矿上具有耗能低、综合回收率高等优点,但其技术难度大、生产流程复杂,且需要在高温、高压及使用浓硫酸的环境下进行,对技术与运营能力要求较高且容错率低,技术或运营能力不达标将会导致能耗过高、无法达产、设备破坏等问题。公司在第三代 HPAL工艺的基础上,对生产流程和工艺以及生产设备均进行了优化及升级,例如选矿工艺的优化和调整、余酸利用、对生产流程中产生的蒸汽进行利用等,进一步提升了产能,降低了能耗和生产成本。对于新进入的企业而言,建设采用 HPAL技术的湿法冶炼项目不仅需要较大的资本投入,还需要较长时间的技术积累和生产制造经验的积累。
镍产品的生产过程涉及高温高压操作和强酸处理,容易产生部分废料。各国政府对这些废料的排放设定了严格的标准,要求企业采取有效的环保控制措施。例如,企业需建立完善的环境管理体系,加强污染物的监测与控制,确保清洁生产。对于新进入者而言,满足这些法规要求需要投入大量的资源和时间,构成了较高的进入门槛。为了实现环保目标,企业需投资先进的环保技术和设施,如废水处理系统、废气净化装置和固废处理设备等。此外,企业还需持续推进湿法尾渣中提取有价金属的技术研发,提高资源的回收利用率,降低环境负担。这些环保技术的研发和应用不仅需要高额的资金投入,还需具备较强的技术能力和经验。新进入者在短期内难以达到这些要求,限制了其进入行业的能力。
因此,采用HPAL技术的湿法冶炼项目对技术和运营能力的要求较高,这些因素将成为制约新进入者进入行业的壁垒。
2、资源壁垒
镍矿资源是镍产品行业的重要壁垒。在印尼实施镍矿出口禁令后,市场上的镍矿供应进一步收紧。目前镍加工企业获取一定规模的镍矿供应主要通过:(1)从印尼当地具有镍矿资源的企业进行采购,并在当地进行镍产品生产;(2)从菲律宾等国家/地区的镍矿供应商进行采购。两种采购途径均需要企业与境外镍矿供应商建立长久、稳定的合作关系。此外,由于形成条件不同,不同镍矿中资源含量、品位会对下游客户的生产成本造成较大影响,因此获得具有一定规模及品质合适的镍矿资源供应是取得竞争优势的重要前提。市场新进入企业获得境外稳定、具有一定规模且品质较好的镍矿供应难度较高。
3、资本壁垒
镍产品贸易业务在开展贸易活动时需要较大规模的流动周转资金,充足的资本实力是维持日常经营所需的资金周转、扩大贸易规模的必要保障。镍产品生产业务亦属于资本密集型产业,印尼镍冶炼项目通常建设在红土镍矿产地附近,而这些地方往往缺乏码头、电厂和道路等基础设施,生产企业需要在选厂建设、设备购置、产线及配套设施建设、原材料采购等方面投入大量资金,因此缺少足够资金实力的企业将难以进入该领域。
4、客户壁垒
镍产品行业具有高度专业化的特点,产品质量和供应稳定性是客户选择供应商的关键因素。头部企业已积累了优质的客户资源,建立了良好的品牌形象和市场声誉,提高了其在市场中的议价能力,而市场中的新进入者由于缺乏市场认可和口碑积累,难以在短时间内获得客户的信任,从而在市场竞争中处于不利地位。镍产品的下游客户主要集中在不锈钢制造、新能源电池材料等领域,这些客户对原材料的质量和供应稳定性有着严格的要求。行业内的领先企业通常与下游客户建立了长期稳定的合作关系,形成了紧密的供应链体系,不仅确保了企业的销售渠道,还提高了下游客户的转换成本,使得新进入者难以打破现有的竞争格局。
(五)行业技术水平及技术特点
1、行业技术发展历史
(1)火法冶炼工艺
2007 年以前,全球镍产品的原材料主要来自于硫化镍矿,其产出产品以电镍为主,服务于下游不锈钢市场,技术路线为“硫化镍矿—高冰镍—电镍—不锈钢”。此后,为满足全球不锈钢需求的快速增长及应对硫化镍矿的资源瓶颈,产业开发重心向储量更丰富的红土镍矿资源转移,以 火法冶炼工艺为代表的产业应用使得红土镍矿资源得以大规模开发利用,并最终形成镍铁产品,满足了不锈钢行业的需求。
(2)湿法冶炼工艺
2015 年以来,在政策与市场的双重驱动下,新能源汽车行业景气度持续攀升,动力电池对硫酸镍的需求稳步增长。在行业发展早期,因市场需求规模有限,硫酸镍供应主要依赖“硫化镍矿—高冰镍—硫酸镍”工艺路线。近年来,随着新能源需求进入快速增长阶段,有限的硫化镍矿供给已无法满足市场需求,工艺研发重心再次转向资源储量更丰富的红土镍矿。目前,以红土镍矿为原料制备硫酸镍的工艺路线已全面打通,并形成了以湿法工艺为核心的“红土镍矿—氢氧化镍钴—硫酸镍”这一主流路径。
镍产品湿法生产冶炼的制造工艺主要经历了三代技术发展,具体如下:
| 技术迭代 | 时间 | 主要特点 |
| 第一代HPAL 技术 | 20 世纪50 年代起 | 1、受限于当时装备制造水平的限制,第一代项目采用了4台立式高压釜进行串联,该设备结构简单,但产能及生产效率较低;2、第一代项目的高压釜材料使用铜衬及铅衬砖,该材料的优点是制造难度小、膨胀系数低、不易脱落,但衬砖减少了高压釜的有效容积。 |
| 第二代HPAL 技术 | 20 世纪90 年代末起 | 1、制造工艺的改善使得机械密封可以在高压环境下正常运行而不产生泄漏,卧式多隔室机械搅拌釜因此成为新的一种可行方案;2、卧式多隔室的结构省去了第一代项目中多台立式高压釜串联所需的管道、阀门等设备;3、高压釜的材质改为钛钢复合板,提升了有效容积,有效解决了高压环境下温度变化导致了衬砖脱落的问题;4、使用第二代 HPAL 技术的澳大利亚 Murrin Murrin 项目对闪蒸槽进行了改进,将侧部闪蒸改为了顶部闪蒸,避免了对侧壁冲刷掉砖等问题。 |
| 第三代HPAL 技术 | 21 世纪初起 | 1、随着装备制造水平的改善以及项目运行经验的积累,第三代湿法项目的关键设备,例如高压釜等,材质和性能进一步改善,工艺控制系统和各工艺流程亦更加完善,使得第三代项目的生产运行成本更低,金属回收率更高;2、使用第三代 HPAL 技术的巴布亚新几内亚 Ramu 镍钴项目在沉镍钴时使用氢氧化钠,并额外增加了转晶步骤,使得硫化镍钴中的镍、钴含量更高。 |
2、行业技术发展趋势
受益于较高的金属回收率,HPAL 和RKEF工艺已逐步变为行业内企业所采用的主流技术路线。中国期货业协会的《镍矿如何冶炼》文章中指出,火法冶炼方面,我国通过 RKEF 工艺生产的镍铁产量占比约 80%,青山控股及江苏德龙镍业有限公司位于印尼的火法冶炼项目亦以 RKEF 工艺为主;湿法冶炼方面,
HPAL亦为全球范围内湿法冶炼的主流工艺。目前主要镍产品生产企业的技术发展方向仍是在现有HPAL和RKEF 工艺的基础上进行优化。
(六)行业面临的机遇与风险
1、面临的机遇
(1)新能源汽车市场规模快速增长,对镍的需求进一步增加
为应对气候变化、环境污染等问题的严峻挑战,包括中国在内的全球各主要政府积极推进新能源改革,将降低碳排放、提高清洁能源在能源消费中的占比作为主要发展目标之一,全球新能源汽车产业正在加速发展,市场前景广阔。作为新能源汽车价值链关键环节和核心部件的锂电池产业也不断扩大市场容量,潜力巨大。镍作为制备动力电池的重要原材料,使得下游市场对镍的需求进一步增加。根据中国汽车工业协会的统计数据,中国新能源汽车销量由 2020 年的 137 万辆增加至 2025 年的 1,649 万辆。随着《关于调整减免车辆购置税新能源汽车产品技术要求的公告》《2024—2025 年节能降碳行动方案》等国家性有利政策的出台、不断发展的汽车技术、电池成本快速降低以及新能源汽车渗透率的提高,中国的新能源汽车销量将不断增长,中国新能源汽车销量在 2029 年预计将增加至2,815万辆,动力电池对镍的需求预计将会进一步增长。
(2)受益于三元锂电池在高端应用场景的增长,对镍的需求进一步提升
具身智能机器人、电动垂直起降飞行器、无人机等高端应用场景均有轻量化、长续航、安全性等要求,同时对价格敏感度不高,为三元锂电池提供了巨大的增量空间。
据高工产业研究院预计,随着具身机器人大量的商业化落地,将会对锂电池产生巨大的需求。如果每台具身智能机器人平均配备 电池容量, 年全球具身智能机器人用锂电池出货量将达2.2GWh,到2030年需求将超100GWh。据中国民航局预测,2025 年我国低空经济市场规模将达 1.5 万亿元,2035 年将增长至3.5万亿元。具身智能机器人、eVTOL、无人机等新兴领域对高能量密度电池的刚性需求将持续拉动高镍三元材料的渗透率提升。随着高镍化技术突破,三元电池在高端市场的竞争优势进一步凸显,推动镍资源需求结构性增长。
(3)石油化工及航空航天等行业对镍合金的需求增加
纯镍的下游应用主要集中在高端镍合金,尤其以高温合金和耐腐蚀合金为主。其中,高温合金具有耐高温特性,耐腐蚀合金拥有较高的抗腐蚀甚至抗高温腐蚀性能。在航空航天领域,镍合金被用于制造飞机发动机、起落架及其他关键组件。这些部件在遭遇极端环境条件时依然能展现出优异的性能,确保航空器的安全性及可靠性。此外,镍合金在化工、海洋工程及能源领域的重要性也在不断上升。特别是在石油和天然气开发中,耐腐蚀的镍合金被广泛应用于管道和储罐的制造,以确保设备的安全性和耐用性。
近年来,我国化工业及航空航天的市场规模仍保持高速增长。2023 年,我国化学原料和化学制品制造业投资比上年增长 13.4%,石油和天然气开采业投资增长 15.2%;根据《中国航天科技活动蓝皮书(2023 年)》的数据,2023 年我国实施 67 次航天发射,其中包括 26 次商业发射,共研制发射 120 颗商业卫星。全国新增商业航天相关企业呈逐年上升态势,2023 年新增注册企业 22,769 家,是2019年的5倍多,预计2024 年商业航天规模将突破2.3万亿元。随着石油化工开发项目的增加,以及航空航天对镍合金的需求上升,镍合金市场未来的需求将保持稳定增长。
2、面临的风险
(1)上游镍矿供应稳定性风险
全球镍矿资源分布高度集中,印尼红土镍矿占据全球供给主导地位,行业内企业对印尼镍矿的依赖度普遍较高,供应结构呈现显著的区域集中性与来源单一性特征。镍矿供应受矿山开采进度、RKAB 年度生产配额、矿区环保核查、安全生产管控、物流运输条件、矿石品位波动及跨境供应链通畅性等多重约束,存在不确定性。印尼作为全球镍矿最大出产国已先后颁布镍矿出口禁令、非税国家收入费率、修改金属矿产参考价格(HMA)调价频率、修改镍矿开采配额审批频率、收紧采矿配额等政策,使得上游镍矿供应有所收紧。未来若印尼、菲律宾等主要镍资源供应国家对本国的镍资源实施进一步限制性政策如开采限制、配额下调、出口管控、矿权调整等措施,将直接导致镍矿供给收缩,进而影响冶炼产能释放节奏与项目投产进度,对行业整体原料供应、生产连续性与规模扩张能力
形成显著制约。
(2)镍铁供大于求的风险
2023 年印尼新增镍铁产能集中投产后,供应规模显著扩张,据上海有色网(SMM)数据,印尼镍铁厂开工率从 2023 年下半年 75%下降至 2024 年的 70%左右;截至 2024 年 12 月末,国内镍铁库存攀升至 21.2 万吨,当月国内镍铁企业开工率跌破 70%。自 2023 年下半年起,国内镍铁生产利润持续走低,部分镍铁生产商已陷入亏损。2025 年 6 月,印尼政府已决定停止审批仅生产镍铁的冶炼项目,旨在引导外资投向镍产业链下游高附加值领域,从而提升产业经济价值;2026 年 2 月,印尼政府进一步收紧镍矿开采配额。前述政策将有效减少印尼镍铁产能的扩张速度,叠加全球不锈钢领域需求的逐步增长,预计未来镍铁供大于求的情况将有所缓解。
(3)镍价大幅波动风险
镍作为全球流通的大宗商品,其市场价格受上下游供需变动、宏观经济周期、全球流动性、地缘政治冲突、LME 等期货市场资金博弈、库存水平及投机行为等多重因素叠加影响,呈现大幅波动特征。行业曾出现因逼仓事件、供应链中断等引发的镍价剧烈震荡,价格在短期内大幅涨跌,直接影响行业内企业的采购成本、存货估值、产品定价与盈利水平。若未来镍价持续大幅下行,将导致产品毛利率压缩、存货跌价损失增加;若镍价短期剧烈冲高,将推高原材料采购成本,下游需求或出现阶段性抑制,进而对行业整体经营稳定性构成不利影响。
(七)行业周期性、季节性和区域性特征
周期性特征方面,公司所处行业的下游应用广泛,包含不锈钢工业与新能源汽车等不同领域,行业景气度通常与各行业下游需求的变动相关,其中不锈钢工业的景气度主要受到宏观经济周期的影响。
区域性特征方面,从供给层面看,由于全球镍矿储量主要集中在印尼、澳大利亚及巴西,其中红土镍矿主要分布在印尼、菲律宾、新喀里多尼亚等地区,硫化镍矿主要分布在俄罗斯及中国,因此在供给层面呈现区域性特点;从需求层面看,中国市场在 2024 年占据了全球大约 57.1%的镍矿消耗,是世界上最大的镍矿消费市场,公司的镍产品贸易业务和镍产品生产业务的下游客户也主要集中在
中国。
季节性特征方面,每年的10月至次年3月为菲律宾主要镍矿开采区的雨季,在此期间镍矿的开采及运输会受到一定的负面影响,因此镍矿客户通常自年中起增加向公司下达的订单数量。
(八)发行人所属行业在产业链的地位和作用及行业与上、下游行业之间的关系
镍产业链上游为镍矿(包括硫化镍矿和红土镍矿)的开采。镍产业链中游环节主要涉及镍的生产及冶炼过程,包括电积镍、镍铁和硫酸镍等镍产品的生产。镍产品的下游应用广泛涵盖钢铁、电池、镍基合金和电镀等多个领域。
公司所属行业处于产业链中游环节。公司从事的镍产品贸易及镍产品生产业务的具体情况详见本节“一、发行人主营业务、主要产品及其变化情况”之“(二)主要经营模式”。
(九)行业竞争格局及发行人竞争地位
1、行业竞争格局
(1)镍产品贸易
全球镍产品贸易的市场参与者主要为大型贸易公司及拥有镍资源的跨国矿业公司。中国镍产品贸易市场中,由于中国镍矿储量相对有限,镍矿供应存在较大缺口,自 2020 年印尼全面禁止镍矿出口以来,中国消耗的镍矿 90%以上依赖于从菲律宾、新喀里多尼亚等国家进口。
目前,中国镍矿贸易行业相对集中,因为少数公司拥有稳定镍矿资源。根据灼识咨询报告,2024年前五大市场参与者占中国的镍矿贸易总量约 77.2%。
(2)镍产品生产
根据美国地质调查局(USGS)的《2025 矿产摘要》,截至 2024 年,印尼是全球镍储量最为丰富的国家,占世界镍总储量约 42%。印尼大部分镍矿为红土镍矿,主要分布在奥比岛、苏拉威西岛和哈马黑拉岛等地,该区域的镍矿平均品位较高,大部分可通过低成本的露天开采直接获得。2020 年,印尼政府对红土镍矿实施出口禁令,旨在激励和鼓励对印尼下游镍产业价值链的投资及其发展,从而促进当地就业和经济增长。在该政策的影响下,中资企业如华友钴业、格林美等纷纷将镍产品产能逐步向印尼本地转移。
截至 2024 年末,根据公开资料,除公司于印尼的镍产品生产项目外,其他中资企业位于印尼的已投产主要镍产品生产项目具体如下:
| 公司简称 | 项目名称 | 项目地点 | 工艺 | 主要产品 | 设计产能(万金属吨) |
| 华友钴业(603799.SH) | 华越项目 | 苏拉威西省青山Morowali工业园区 | 湿法HPAL | 氢氧化镍钴 | 6.0 |
| 华飞项目 | 北马鲁古省青山Weda Bay工业园区 | 湿法HPAL | 氢氧化镍钴 | 12.0 | |
| 格林美(002340.SZ) | 青美邦一期及二期 | 苏拉威西省青山Morowali工业园区 | 湿法HPAL | 氢氧化镍钴、硫酸镍 | 6.5 |
| 格林爱科镍 | 苏拉威西省青山Morowali工业园区 | 湿法HPAL | 氢氧化镍钴、硫酸镍 | 2.0 | |
| 美明新能源 | 苏拉威西省青山Morowali工业园区 | 湿法HPAL | 氢氧化镍钴、硫酸镍 | 2.5 | |
| 盛屯矿业(600711.SH) | 友山项目 | 北马鲁古省青山Weda Bay工业园区 | 火法RKEF | 镍铁、高冰镍 | 3.4 |
| 中伟新材(300919.SZ) | 中青新能源 | 苏拉威西省青山Morowali工业园区 | 富氧侧吹 | 高冰镍 | 6.0 |
| NNI | 苏拉威西岛印尼德龙工业园 | 火法RKEF | 低冰镍 | 8.0 | |
| 翡翠湾项目 | 北马鲁古省青山Weda Bay工业园区 | 火法RKEF | 低冰镍 | 2.75 | |
| 德邦项目 | 北马鲁古省青山Weda Bay工业园区 | 火法RKEF | 低冰镍 | 2.75 | |
| 发行人 | HPL | 北马鲁古省奥比岛 | 湿法HPAL | 硫酸镍、氢氧化镍钴 | 5.5 |
| ONC | 北马鲁古省奥比岛 | 湿法HPAL | 氢氧化镍钴 | 6.5 |
资料来源:公开资料整理
2、行业内的主要企业
公司的主营业务包括镍产品贸易和镍产品生产,考虑到公司 OBI 项目逐步释放产能,来源于镍产品生产的收入和利润占比将会进一步上升,因此主要竞争对手的筛选标准不仅需要包括镍产品贸易,还应该考虑镍产品生产相关业务。公司的可比公司初步选取标准主要包括:从事镍产品相关的业务板块,拥有有色金属贸易相关业务,以及在印尼拥有镍产品相关生产线的上市公司。公司的竞争对手情况列示如下:
| 主要企业名称 | 主要企业基本情况 |
| 华友钴业(603799.SH) | 华友钴业主要从事新能源锂电材料和钴新材料产品的研发制造业务,主要产品包括钴产品、铜产品、镍产品、锂产品、三元前驱体、正极材料和镍中间品等。华友钴业在印尼拥有数个稳定运行的镍产品冶炼项目。 |
| 格林美(002340.SZ) | 格林美主要从事关键金属资源循环利用、动力锂电池循环利用与新能源电池材料制造业务,主要产品包括三元前驱体、四氧化三钴、正极材料、钴产品、钨产品、镍产品等。格林美在印尼拥有数个稳定运行的镍产品冶炼项目。 |
| 盛屯矿业(600711.SH) | 盛屯矿业主要从事锌、镍、钴、铜等有色金属的开采、冶炼及其延伸产品的生产与销售,主要产品包括锌锭、阴极铜、氢氧化钴及四氧化三钴、硫酸钴、镍铁、低冰镍、高冰镍、硫酸镍等。盛屯矿业目前在印尼拥有采用富氧侧吹和RKEF工艺的镍产品生产项目,产成品为高冰镍和镍铁。 |
| 中伟新材(300919.SZ) | 中伟新材主要从事锂电池正极材料前驱体的研发、生产、加工及销售,主要产品包括镍系、钴系、磷系、钠系材料。中伟新材在印尼拥有采用富氧侧吹生产工艺的镍产品生产项目,产成品为高冰镍。 |
3、发行人行业地位
(1)发行人在镍产品贸易的行业地位
根据灼识咨询报告,镍产品贸易方面,公司镍产品贸易量于 2024 年位居全球第一,相当于当年全球镍产品市场需求的 10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为35.8%。
(2)发行人在镍产品生产的行业地位
相较其他采用HPAL技术的湿法冶炼项目,公司的项目在技术上处于领先水平,在项目建设周期、每金属吨镍对应的资本支出、达产周期等多个方面打破纪录。根据灼识咨询报告,截至 2024 年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL 技术的湿法冶炼项目中,公司排名第二,市场份额占比为19.7%;在印尼稳定运行的采用 HPAL 技术的湿法冶炼项目中,公司排名第二,市场份额为 25.1%。
4、发行人竞争优势
(1)公司拥有长期稳定的核心上游资源供应
镍矿资源在全球具有一定的稀缺性,自 2020 年开始的印尼红土镍矿出口禁令进一步影响了全球镍矿供给。拥有稳定而充足的镍矿供应对行业内企业的稳定经营至关重要。印尼及菲律宾目前是全球镍资源的主要供应国家,亦是公司主要的镍资源来源地,公司在前述地区与上游矿山建立了长期稳定的供应渠道,确保了公司能够持续获得优质、质量稳定的镍矿和镍铁产品,从而加强和巩固公司的行业竞争地位。
公司在印尼国内通过与合作伙伴在奥比岛共同投资湿法及火法冶炼项目。公司与印尼合作伙伴签订了为期 20 年的红土镍矿长期供应协议,该协议有效期自2021 年 1 月 1 日起。
在菲律宾国内,公司与亚洲镍业、CTP Construction and Mining Corp 等菲律宾领先的镍矿开采商均建立了超过十年的长期合作关系,双方合作关系稳定,且公司对其矿山出产的镍矿品质较为了解,进一步使得公司所需的镍矿资源能够得到长期稳定的供应。
(2)公司工艺技术水平领先
自成立以来,公司始终重视对现有生产流程和工艺的优化以及对先进技术的探索,通过实地运营管理积累镍产品生产的实践经验,进而在后续项目中实现了多项研发突破。
镍产品的生产需要大量行业知识与经验、强大的流程优化能力、工艺研发能力及相应的人才储备。湿法冶炼方面,公司在湿法冶炼项目中对第三代 HPAL工艺镍湿法冶炼生产流程和工艺以及生产设备均进行了优化及升级,使该项目在建设时间、现金成本、平均每金属吨镍的投资成本及达产时间等多个方面均居当时的“行业第一”,同时能耗和生产成本亦大幅降低。根据灼识咨询报告,截至2024 年末,公司的湿法一期项目在同类型绿地项目中建设与达产时间最短,亦是全球技术最先进的、现金成本最低的 HPAL 项目之一。火法冶炼方面,公司掌握了成熟的 RKEF 工艺技术以及与之配套的项目设计、建设、管理与运营经验,在原有工艺基础上不断寻求创新,通过提高热能回收效率,降低了能耗,在多个生产指标上实现突破。
除硫酸镍、硫酸钴和电积钴等标准化产品外,公司的自产产品在镍含量的关键指标上处于市场较高水平,较竞品具有优势。根据 SMM 的相关文章,镍铁的镍含量通常小于15%,在此基础上可进一步根据镍含量分为低镍铁(镍含量小于4%)、中镍铁(镍含量 4%-8%)及高镍铁(高于 8%)。报告期内,发行人销售的自产镍铁平均镍含量分别为 9.27%、10.21%和 11.35%,符合高镍铁分类,镍含量处于市场较高水平;根据大宗商品价格数据与市场情报提供商 Fastmarkets的相关文章,MHP 的含镍量通常为 30%-40%,报告期内公司的 MHP 镍含量分别为 41.96%、43.18%和 42.60%,镍含量亦处于市场中较高水平。
(3)拥有长期合作的优质客户群体
凭借公司多年来对镍产业链的深度参与,已于下游客户中积累了良好的信誉和口碑。报告期内,公司已与国内外具有领先地位的大型钢铁及新能源等领域生产企业建立了长期稳定的合作关系。
公司的红土镍矿贸易及镍铁产品主要应用于不锈钢等终端市场。作为中国最大的镍矿贸易公司,凭借公司在印尼、菲律宾等主要镍资源供应地建立的稳定供应链及严格的质量控制体系,公司已与青山控股、宝钢德盛不锈钢有限公司、POSCO等大型钢铁企业达成紧密合作,为其供应红土镍矿及镍铁产品。
公司湿法冶炼项目生产的镍钴化合物产品被广泛地用作新能源汽车三元电池的核心原材料,由于近年来新能源汽车产业的快速增长,镍钴化合物产品具有较强的市场需求。公司已与宁德时代子公司(包括湖南邦普、宁德邦普及宁波邦普)、容百科技、格林美等业内领先的新能源材料生产商及大宗商品贸易商订立了长期供应协议。公司亦与宁德时代成立了合资企业普勤时代,该企业将专注于动力电池产业链项目,涵盖镍矿冶炼、电池材料生产等。
(4)国内下游行业发展势头良好,公司镍产品市场需求有望进一步提升
公司的镍产品主要应用于新能源汽车及不锈钢等下游行业,其中新能源受到多重有利驱动因素的影响而增长迅猛,公司的镍产品将充分获益于终端市场爆发式增长的需求。
新能源汽车市场方面,全球诸多国家均已设定汽车电动化目标。根据中国汽车工业协会的统计数据,中国的新能源汽车新车销量渗透率于 年仅为 ,并于 年增长至 。根据灼识咨询预测,这一数字预计将于 年进一步增长至82.0%。随着《关于调整减免车辆购置税新能源汽车产品技术要求的公告》《2024—2025 年节能降碳行动方案》等国家性有利政策的出台、不断发展的汽车技术、电池成本快速降低,中国的新能源汽车销量及渗透率将进一步增长。新能源汽车市场的快速增长带动了三元电池市场的快速发展,相较其他类型的新能源动力电池,三元电池的能量密度更高,真实续航里程更长,在近年来得到了广泛应用。公司精准地把握了新能源汽车产业不断增长的市场机会,积极布局硫酸镍和硫酸钴等镍钴化合物产品的产能,印尼湿法冶炼项目全部投产后将具备12 万金属吨镍钴化合物(包括 14,250 金属吨钴)的总设计产能,使得公司成为国内新能源汽车行业领先的原料供应商之一。
5、发行人竞争劣势
(1)公司的镍产品生产规模有待进一步提升
目前公司已在印尼布局湿法和火法冶炼项目的产能,但生产规模较青山控股、华友钴业等国际领先的镍产品生产企业仍然存在一定差距。为抓住镍产业链不断增长的机会,公司在镍产品生产业务的布局仍需进一步扩大。
(2)融资渠道较为单一
目前公司主要依靠自身经营积累和银行贷款来解决融资需求问题,融资渠道较为单一。公司的镍产品贸易业务需要大量资金用于周转,镍产品生产业务亦涉及厂房、产线及配套设施建设等较大规模的资本投入,有限的融资渠道限制了公司进一步扩大业务规模,对公司的长远发展产生了一定制约。
6、发行人与同行业可比公司在经营情况、市场地位、技术实力、衡量核心竞争力的关键业务数据、指标等方面的比较情况
(1)同行业可比公司的选取依据
基于公开信息完整程度考虑,公司从境内外已上市公司和拟上市公司范围内选取可比公司,选取依据主要考虑行业分类、业务模式、相同原材料和产品功能与结构等。公司的主营业务包括镍产品贸易和镍产品生产,因此公司的可比公司初步选取标准主要包括:从事镍产品相关的业务板块,拥有有色金属贸易相关业务,以及在印尼拥有镍产品相关生产线的上市公司。对此,公司选取了华友钴业、格林美、盛屯矿业和中伟新材作为同行业公司进行比较。
(2)发行人与同行业可比公司在经营情况、市场地位、技术实力、衡量核心竞争力的关键业务数据、指标等方面的比较情况
可比公司的行业分类、产品功能和下游应用领域等方面对比情况如下:
| 公司名称 | 主营业务 | 2025年度营业收入 | 2025年度镍相关领域收入占比 | 2025年度镍产品领域的经营规模 | 市场地位 |
| 华友钴业(603799.SH) | 主要从事新能源锂电材料和钴新材料产品的研发制造业务,主要产品为钴、镍、三元前驱体、铜、贸易及其他。 | 2025年营业收入810.19亿元 | 1、镍产品业务收入占比31.96%;2、镍中间品业务收入占比14.54% | 镍产品销售量29.25万金属吨 | 华友钴业是全球锂电正极材料和三元前驱体产品主要供应商之一 |
| 格林美(002340.SZ) | 主要产品及服务包括电池原料与电池材料、动力电池综合利用、钴钨综合利用与硬质合金、电子废弃物综合利用、报废汽车综合利用、环境服务、贸易 | 2025年营业收入371.24亿元 | 镍资源业务收入占比19.74% | 印尼镍资源项目镍金属出货110,839吨(含参股产能) | 格林美是国内新能源供应链的头部企业 |
| 盛屯矿业(600711.SH) | 主要产品为有色金属铁精粉铜精矿 | 2025年营业收入300.03亿元 | 能源金属业务(包括铜、镍、钴等)收入占比67.94% | 镍产品产量为4.94万金属吨 | 盛屯矿业是国内能源金属资源开发利用的头部企业 |
| 中伟新材(300919.SZ) | 主要从事锂电池正极材料前驱体的研发、生产、加工及销售 | 2025年营业收入481.40亿元 | 新能源金属业务(包括镍、钴、锂等)收入占比36.99% | 在印尼的镍原矿粗炼总产能达到近20万金属吨 | 中伟新材是专业的锂电池新能源材料综合服务商 |
| 力勤资源 | 主要从事镍产品的贸易及生产 | 2025年营业收入402.55亿元 | 镍产品的贸易及生产业务收入占比为93.71% | 镍产品生产业务的销量为20.91万金属吨镍;镍产品贸易业务的销量为11.78万金属吨镍铁以及1,889.32万湿吨红土镍矿 | 公司是全球领先的镍贸易商和生产商。镍产品贸易方面,公司镍产品贸易量于2024年位居全球第一,相当于当年全球镍产品市场需求的10.4%,公司亦是中国最大的镍矿供货商,当年市场份额约为35.8%;镍产品生产方面,截至2024年末,按控股项目的年设计产能计,在全球稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额占比为19.7%;在印尼稳定运行的采用HPAL技术的湿法冶炼项目中,公司排名第二,市场份额为25.1%。 |
综上,目前国内从事镍产业的上市公司主要为新能源材料制造商及金属生产商,其业务较为多元化。相比下,公司更专注于镍产业链的发展,且收入规模及镍产品产量、销量上与可比上市公司基本保持同一梯队。公司通过多年在镍产业链的积累,已在镍产品贸易以及湿法冶炼领域拥有较高的市场占有率,形成了成熟的生产工艺和技术,在行业内具有领先地位。
(十)引用第三方数据的资料来源
招股说明书中引用的第三方数据主要来自于美国地质调查局、联合国Comtrade 数据库、国际贸易中心、灼识咨询、伦敦金属交易所、中国海关总署、中国钢铁工业协会不锈钢分会、同行业可比公司招股说明书及年报等。引用的数据均为上述第三方机构公开发布的信息或资料,数据来源真实。
除灼识咨询的《2024全球及中国镍行业报告》外,上述第三方数据均免费。灼识咨询的报告公开发布于灼识咨询的官方网站,发行人系在上述报告发布后通过公开的联系方式购买了相关报告,上述报告并非专门为本次发行上市准备、定制的报告,发行人未就获得此数据提供帮助。
三、发行人主要销售情况和主要客户
(一)主要产品的销售价格、产量及销售情况
报告期内,公司主要产品的销售价格、产量和销量变动情况请参见本节之“一、发行人主营业务、主要产品及其变化情况”之“(六)报告期各期具有代表性的业务指标及其变动情况”。
(二)报告期内向主要客户销售的情况
报告期内,公司向前五名客户销售情况如下:
| 年度 | 客户名称 | 主要销售内容 | 销售额(万元) | 占当期营业收入比例 | |
| 2025年度 | 1 | 青山控股及其关联方 | 镍铁、红土镍矿、设备 | 475,313.25 | 11.81% |
| 2 | 嘉能可 | 氢氧化镍钴、镍铁、电积钴 | 426,736.43 | 10.60% | |
| 3 | 广东邦普循环科技有限公司控制的企业 | 硫酸镍 | 410,660.85 | 10.20% | |
| 4 | 容百科技及其控制的企业 | 氢氧化镍钴 | 242,500.97 | 6.02% | |
| 5 | 印尼合作伙伴控制的企业 | 红土镍矿、兰炭、设备等 | 198,764.32 | 4.94% | |
| 合计 | - | 1,753,975.82 | 43.57% | ||
| 2024年度 | 1 | 广东邦普循环科技有限公司控制的企业 | 硫酸镍、氢氧化镍钴 | 415,444.34 | 13.92% |
注 4:中基宁波集团股份有限公司及其控制的企业包括中基宁波集团股份有限公司和 RICHFORTUNE INT'L INDUSTRIAL LIMITED;
注 _ 6 : :印尼合作伙伴控制的企业包括 HJF、MSP、OST、哈杰夫宁波、TBP、HPMU 和 GPS。
| 年度 | 客户名称 | 主要销售内容 | 销售额(万元) | 占当期营业收入比例 | |
| 2 | 中基宁波集团股份有限公司及其控制的企业 | 镍铁、氢氧化镍钴 | 234,119.16 | 7.84% | |
| 3 | 厦门建发股份有限公司控制的企业 | 镍铁、红土镍矿、氢氧化镍钴 | 201,749.19 | 6.76% | |
| 4 | 印尼合作伙伴控制的企业 | 红土镍矿、兰炭、设备、工程物资等 | 194,757.68 | 6.53% | |
| 5 | 嘉能可 | 镍铁、氢氧化镍钴、电积钴 | 174,472.96 | 5.85% | |
| 合计 | - | 1,220,543.33 | 40.90% | ||
| 2023年度 | 1 | 广东邦普循环科技有限公司控制的企业 | 硫酸镍、硫酸钴、氢氧化镍钴 | 267,729.20 | 12.58% |
| 2 | 厦门建发股份有限公司控制的企业 | 镍铁、红土镍矿、氢氧化镍钴 | 131,652.38 | 6.18% | |
| 3 | 嘉能可 | 镍铁、氢氧化镍钴 | 122,813.75 | 5.77% | |
| 4 | 上海达誉科工贸有限责任公司 | 镍铁 | 99,972.95 | 4.70% | |
| 5 | 中基宁波集团股份有限公司 | 镍铁、氢氧化镍钴 | 97,389.88 | 4.58% | |
| 合计 | - | 719,558.16 | 33.80% | ||
注 1:青山控股及其关联方包括青山控股、GOLDEN HARBOUR INTERNATIONAL PTE.LTD、HONG KONG RUI PU CO., LIMITED、广东广青金属科技有限公司、广东吉瑞科技集团有限公司、浙江青山钢铁有限公司、PT. Longsen Metal Trading 和福建鼎信实业有限公司,前述主体受同一实际控制人控制,因此合并列示; 注 :厦门建发股份有限公司控制的企业包括厦门建发物资有限公司、建发物流集团有限公司、建发(上海)有限公司、厦门翔钢鑫贸易有限公司、建发物流(青岛)有限公司和建发(海南)有限公司;
报告期各期,公司向前五大客户的销售金额分别为 719,558.16 万元、1,220,543.33 万元和 1,753,975.82 万元,占当期营业收入的比例分别为 33.80%、40.90%和 43.57%,不存在向单个客户的销售比例超过总额 50%或严重依赖于少数客户的情况。
1、前五大客户的变动情况
报告期内,公司前五大客户整体较为稳定;其中,中基宁波集团股份有限公司及其控制的企业、厦门建发股份有限公司控制的企业、嘉能可、上海达誉科工贸有限责任公司主要采购公司产品用于贸易,公司与其的交易金额受市场供需情况、当期价格等因素的影响而逐年波动;随着报告期内镍产品生产规模的提升,公司向广东邦普循环科技有限公司控制的企业、青山控股及其关联方以及容百科技及其控制的企业等主要生产商客户的销售金额有所提升。
2024 年,公司的全资子公司 BMS 开始开展印尼境内镍矿贸易业务。HJF、MSP 生产所需的红土镍矿主要来自印尼合作伙伴在奥比岛拥有的矿山,由于RKEF生产工艺的特点,亦需要从岛外采购不同硅镁含量的镍矿与奥比岛内镍矿进行配比后用于生产。为满足上述要求,同时出于镍矿来源更加多样化的考虑,HJF、MSP 亦会向公司采购奥比岛外镍矿,因此当期公司向印尼合作伙伴的销售额有所增加。
综上,公司报告期内各期的前五大客户变动具有合理性。公司与报告期内各期的前五大客户均保持稳定的合作关系,不存在主要客户流失的情况。
2、前五大客户与公司的关联关系
印尼合作伙伴控制的企业为 HPL、KPS、ONC 等印尼项目公司的少数股东,系发行人的关联方。
除前述情况以外,报告期内,公司董事、高级管理人员或持有公司 5%以上股份的股东与公司前五大客户均不存在关联关系,在上述客户中未占有任何权益。
四、发行人的采购情况和主要供应商
(一)公司采购情况及采购价格变动情况
1、镍产品及原材料采购情况
报告期内,公司镍产品贸易及生产业务采购的产品及原材料主要为镍铁、红土镍矿、硫磺、液碱、兰炭、生石灰等,具体情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 镍铁 | 986,974.69 | 40.29% | 1,152,077.90 | 58.44% | 824,868.94 | 56.23% |
| 红土镍矿 | 955,532.66 | 39.01% | 542,375.87 | 27.51% | 418,438.79 | 28.53% |
| 硫磺 | 272,404.44 | 11.12% | 96,798.81 | 4.91% | 36,236.20 | 2.47% |
| 液碱 | 81,382.25 | 3.32% | 71,425.62 | 3.62% | 39,327.23 | 2.68% |
| 兰炭 | 73,389.03 | 3.00% | 55,409.57 | 2.81% | 53,918.39 | 3.68% |
| 生石灰 | 17,976.10 | 0.73% | 19,615.17 | 0.99% | 11,625.09 | 0.79% |
| 其他 | 61,931.00 | 2.53% | 33,725.08 | 1.71% | 82,418.36 | 5.62% |
| 合计 | 2,449,590.14 | 100.00% | 1,971,428.04 | 100.00% | 1,466,833.01 | 100.00% |
报告期内,公司主要镍产品及原材料的采购平均价格情况如下:
| 类别 | 单位 | 2025 年度 | 2024 年度 | 2023 年度 | ||
| 平均单价 | 同比变动 | 平均单价 | 同比变动 | 平均单价 | ||
| 镍铁 | 元/吨 | 9,655.65 | -4.46% | 10,106.74 | -11.00% | 11,355.71 |
| 红土镍矿 | 元/湿吨 | 193.73 | 18.10% | 164.04 | -16.25% | 195.87 |
| 硫磺 | 元/吨 | 2,019.03 | 134.50% | 860.98 | -1.57% | 874.73 |
| 液碱 | 元/吨 | 1,688.99 | 7.87% | 1,565.81 | -2.40% | 1,604.27 |
| 兰炭 | 元/吨 | 798.12 | -18.78% | 982.61 | -13.61% | 1,137.42 |
| 生石灰 | 元/吨 | 698.65 | -13.18% | 804.68 | -16.15% | 959.71 |
2023年至2024年,受同期市场供需变动的影响,公司主要镍产品及原材料的市场价格呈整体下降趋势。
2025 年,各类原辅料的走势呈现分化趋势,其中镍铁受市场镍价格持续处于低位的影响,单价略有下降;受印尼当地政府收紧采矿配额审批的影响,以及火法二期项目8条生产线投产后采购了较多的高品位红土镍矿,导致当期红土镍矿的平均采购单价有所上升;中东地区作为硫磺的主要产地,其地缘冲突在 2025年持续加剧,导致硫磺价格较 2024 年大幅上涨;同期,氧化铝等下游产业的产能扩张推高了液碱需求及其价格;兰炭和生石灰市场仍然处于供大于求的局面,因此其价格延续了2023年以来持续下降的趋势。
2、能源采购情况
报告期内,公司日常生产经营中使用的主要能源为电力、柴油、煤炭等。
(1)能源采购金额
报告期内,相关能源的采购金额如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 电力 | 216,758.36 | 69.23% | 47,259.70 | 44.73% | 36,743.65 | 34.38% |
| 柴油 | 36,398.94 | 11.63% | 31,203.84 | 29.54% | 40,489.58 | 37.89% |
| 煤炭 | 56,821.37 | 18.15% | 24,138.96 | 22.85% | 26,951.07 | 25.22% |
| 其他 | 3,116.71 | 1.00% | 3,043.65 | 2.88% | 2,677.91 | 2.51% |
| 合计 | 313,095.37 | 100.00% | 105,646.14 | 100.00% | 106,862.22 | 100.00% |
注:其他包括水、液化天然气、管道天然气
2025 年,火法二期项目 8 条生产线陆续投产,因此公司的电力及煤炭使用量大幅上升,相应的采购金额亦同步增加。
(2)能源采购平均单价变动情况
报告期内,能源的采购平均单价变动情况如下:
| 类别 | 单位 | 2025 年度 | 2024 年度 | 2023 年度 | ||
| 平均单价 | 同比变动 | 平均单价 | 同比变动 | 平均单价 | ||
| 电力 | 元/度 | 0.57 | 0.41% | 0.56 | 1.66% | 0.56 |
| 柴油 | 元/升 | 5.49 | 11.34% | 4.93 | -17.24% | 5.96 |
| 煤炭 | 元/吨 | 393.39 | 11.78% | 351.94 | -21.86% | 450.41 |
报告期内,受当地市场供需变化影响,柴油、煤炭价格于 2024年有所下降,并于 2025 年出现一定程度的反弹;电力价格于报告期内保持稳定。公司对前述能源的采购价格与市场价格变动一致。
(二)主要供应商情况
1、报告期内前五大镍产品及原材料供应商情况
报告期内,公司向主要镍产品及原材料供应商采购镍铁、红土镍矿、硫酸镍等镍产品,以及硫磺、液碱等生产用辅料。
公司向前五名原材料供应商采购具体情况如下:
| 年度 | 供应商名称 | 主要采购内容 | 采购金额(万元) | 占当期营业成本的比例 | |
| 2025年 | 1 | 印尼合作伙伴控制的企业 | 镍铁、红土镍矿等 | 948,692.31 | 29.17% |
| 2 | 中伟新材控制的企业 | 镍铁、红土镍矿 | 155,800.22 | 4.79% | |
| 3 | 亚洲镍业控制的企业 | 红土镍矿 | 92,694.45 | 2.85% | |
| 4 | 托克集团控制的企业 | 镍铁 | 65,854.56 | 2.02% | |
| 5 | IXM S.A. | 硫磺 | 57,873.59 | 1.78% | |
| 合计 | - | 1,320,915.12 | 40.61% | ||
| 2024年度 | 1 | 印尼合作伙伴控制的企业 | 镍铁、红土镍矿 | 1,075,286.34 | 43.98% |
| 2 | 振石控股集团有限公司及其控制的企业 | 镍铁 | 70,685.44 | 2.89% | |
| 3 | 托克集团控制的企业 | 镍铁 | 69,708.92 | 2.85% | |
| 4 | 中伟新材控制的企业 | 镍铁、红土镍矿 | 50,654.27 | 2.07% | |
| 5 | 亚洲镍业控制的企业 | 红土镍矿 | 50,473.48 | 2.06% | |
| 合计 | - | 1,316,808.45 | 53.86% | ||
| 2023年度 | 1 | 印尼合作伙伴控制的企业 | 红土镍矿、镍铁 | 968,240.49 | 54.21% |
| 2 | 亚洲镍业控制的企业 | 红土镍矿 | 63,782.04 | 3.57% | |
| 3 | C.T.P. CONSTRUCTION AND MINING CORPORATION | 红土镍矿 | 40,989.57 | 2.29% | |
| 4 | SGUNION TRADING PTE. LTD、ZHEN HAO INVESTMENTS LIMITED | 红土镍矿 | 39,277.96 | 2.20% | |
| 5 | 中冶瑞木新能源科技有限公司 | 硫酸镍 | 35,127.70 | 1.97% | |
| 合计 | - | 1,147,417.76 | 64.24% | ||
注 1:印尼合作伙伴控制的企业包括 HJF、TBP、GPS、MSP 和 GTS; 注2:中伟新材控制的企业包括CNGR HONG KONG MATERIAL SCIENCE&TECHNOLOGYCO., LIMITED、湖南中伟正源新材料贸易有限公司、PT. Zhongwei Eco Energy Indonesia 和PT. Eco Energi Perkasa; 注 3:托克集团控制的企业包括 TRAFIGURA ASIA TRADING PTE. LTD.、TRAFIGURA PTE.LTD、托克贸易(海南)有限公司和托克投资(中国)有限公司; 注 4:亚洲镍业控制的企业包括 RIO TUBA NICKEL MINING CORPORATION、TAGANITOMINING CORPORATION、HINATUAN MINING CORPORATION、CAGDIANAO MININGCORPORATION 和 DINAPIGUE MINING CORPORATION; 注 5:振石控股集团有限公司及其控制的企业包括振石控股集团有限公司和 ZHENSHIGROUP(HK) HESHI COMPOSITE MATERIALS CO., LIMITED;注 6:SGUNION TRADING PTE. LTD、ZHEN HAO INVESTMENTS LIMITED 由同一实际控制人控制,因此在上表中合并列示。
报告期内,公司向前五大镍产品及原材料供应商的采购金额分别为1,147,417.76 万元、1,316,808.45 万元和 1,320,915.12 万元,占各期营业成本的比例分别为 64.24%、53.86%和 40.61%。
2、前五大原材料供应商变动情况
2023 年,公司临时向中冶瑞木新能源科技有限公司采购硫酸镍以满足与湖
南邦普、宁德邦普及宁波邦普的长协约定,公司此后未向其采购产品或服务。
2025 年,受中东地区地缘冲突持续加剧的影响,导致硫磺供应收紧,公司当期拓展了IXM S.A.作为硫磺主要供应商之一。
除印尼合作伙伴外,公司从其他前五大供应商采购镍铁及红土镍矿主要用于贸易业务,各期采购金额主要受下游客户需求情况、当期价格等因素的影响而逐年波动,因此报告期各期的主要镍铁及红土镍矿供应商会发生部分变化。
3、对主要供应商的依赖情况
报告期内,公司向印尼合作伙伴采购镍产品及原材料的金额占营业成本的比例分别为54.21%、43.98%和29.17%,占比较高,主要采购内容包括镍铁及红土镍矿,其中公司向其采购镍铁的金额占印尼合作伙伴采购额的比例分别为85.19%、84.15%和 69.97%,采购红土镍矿的金额占印尼合作伙伴采购额的比例分别为 14.81%、15.85%和 30.01%。
报告期内,公司向印尼合作伙伴采购镍铁的金额占当期镍铁采购总额的比例分别为100.00%、78.54%和67.26%,占比较高,但镍铁贸易业务毛利占发行人主营业务毛利的比例较低,报告期各期分别为 3.72%、2.11%和2.96%,发行人的盈利不依赖于印尼合作伙伴所供应的镍铁。
此外,公司与印尼合作伙伴签署了红土镍矿长期供应协议,协议约定印尼合作伙伴向公司位于印尼奥比岛的项目子公司供应足够数量的红土镍矿。报告期内,公司向印尼合作伙伴采购红土镍矿的金额占各期用于生产业务的红土镍矿采购总额的比例分别为70.51%、64.32%和55.87%。公司向印尼合作伙伴采购的红土镍矿均用作公司奥比岛冶炼项目的原材料,对于发行人的生产经营较为重要。如印尼合作伙伴出现无法及时供货的情形,公司虽然可以从印尼、菲律宾等地区的其他供应商采购红土镍矿,但由于寻求替代采购需要时间,且可能需要支付更高的运输成本,公司短期内的生产经营将受到一定影响,相关风险已在本招股说明书“第二节 概览”之“一、重大事项提示”之“(一)特别风险提示”之“2、与印尼合作伙伴合作关系变化的风险”中披露。
4、前五大供应商与公司的关联关系
印尼合作伙伴控制的企业为 HPL、KPS、ONC 等印尼项目公司的少数股东,
系发行人的关联方。
除前述情况以外,报告期内,公司董事、高级管理人员或持有公司 5%以上股份的股东与公司前五大供应商均不存在关联关系,在上述供应商中未占有任何权益。
5、委外加工情况
2023年公司HPL项目硫酸镍、硫酸钴产线于当期投产,产能尚处于爬坡阶段,为满足下游客户需求,临时将部分MHP产品交由第三方加工为硫酸镍、硫酸钴,具体情况如下:
| 年度 | 委外加工服务商名称 | 采购内容 | 采购金额(万元) | 占当期委外加工服务费的比例 | |
| 2023年度 | 1 | 衢州华友钴新材料有限公司 | MHP至硫酸镍、硫酸钴的加工 | 6,788.18 | 51.07% |
| 2 | 广东芳源新材料集团股份有限公司 | 3,883.72 | 29.22% | ||
| 3 | 广东佳纳能源科技有限公司 | 2,619.66 | 19.71% | ||
| 合计 | - | 13,291.56 | 100.00% | ||
2023年的委外加工服务费为13,291.56万元,占当期营业成本的比例为0.75%,占比较低。自 2024 年硫酸镍、硫酸钴产线稳定达产后,公司未再采购委托加工服务,对委外加工服务商不存在依赖。
报告期内,公司董事、高级管理人员或持有公司 5%以上股份的股东与委外加工服务商均不存在关联关系,在前述主体中未占有任何权益。
五、主要资产情况
(一)主要固定资产情况
公司固定资产包括房屋及建筑物、机器设备、运输工具、电子和办公设备等。截至2025年12月31日,公司固定资产情况如下:
单位:万元
| 项目 | 账面原值 | 累计折旧 | 账面价值 |
| 房屋及建筑物 | 1,121,055.87 | 137,406.22 | 983,649.65 |
| 机器设备 | 1,183,168.40 | 190,720.61 | 992,447.80 |
| 运输工具 | 85,653.42 | 30,490.72 | 55,162.70 |
| 电子和办公设备 | 6,787.30 | 4,005.40 | 2,781.90 |
| 合计 | 2,396,664.99 | 362,622.95 | 2,034,042.04 |
发行人上述固定资产不存在重大瑕疵,不存在纠纷或潜在纠纷,对发行人持续经营不存在重大不利影响,具体情况如下:
1、自有房屋及建筑物情况
(1)境内自有房屋及建筑物
1)已取得权属证书的房屋及建筑物
截至2026年7月7日,公司及控股子公司在境内已取得共计 13处自有房屋及建筑物的权属证书,具体情况详见“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”。
2)未能办理权属证书的房屋及建筑物
截至 2026 年 7 月 7 日,公司境内子公司惠然实业共有 4 处房屋建筑物未能办理权属证书,具体如下:
| 序号 | 瑕疵建筑名称 | 建筑面积(平方米) | 用途 | 未能办理权属证书的原因 |
| 1 | 五金仓库 | 8,684.70 | 仓库 | 相关房产均建于公司自有土地,因惠然实业自有土地离运河距离不足1公里,公司新建该等建筑未能通过规划审批,因此未能完成建设手续的办理 |
| 2 | 中控室 | 264.00 | 煤气站控制室 | |
| 3 | 东门展厅 | 394.00 | 展厅 | |
| 4 | 空压机站房等附属建筑 | 733.58 | 存放空压机等 | 公司对部分房产进行了拆除,故临时搭建少量附属建筑用于安置设备,不具有办公或居住功能,因此未申请办理权属证书 |
惠然实业的瑕疵房产不涉及惠然实业生产经营的核心用途;惠然实业瑕疵房产主管部门已经出具说明或确认,同意惠然实业继续使用,不会因上述瑕疵房产对惠然实业作出行政处罚;发行人控股股东、实际控制人已经出具承诺,确保发行人不会因上述资产权属瑕疵受到损失。
基于上述,发行人拥有的房产中存在瑕疵的情形不会对发行人的经营和财务状况产生重大不利影响,不构成本次发行障碍。
(2)境外自有房屋及建筑物
截至2026年7月7日,发行人印尼子公司在印尼合计拥有 24处与生产经营相关的房屋建筑物。在印尼,PBG、IMB、SLF、SBKBG 系与房屋建筑物相关的核心权证。PBG 和 IMB 为新建、改建、扩建或拆除建筑物的法定施工许可,IMB作为旧版许可证已逐步被PBG取代,但已依法取得的IMB仍持续有效。SLF系建筑完工后由地方当局颁发,用于证明建筑符合所有安全运营的功能标准,是建筑可正式投入使用的合格凭证。SBKBG 是建筑所有权证明文件,用于证明建筑物的所有权归属,但根据与印尼政府部门的确认,SBKBG 的签发在印尼尚未正式实施。
发行人印尼子公司中,ONC、HPL、KPS、CKM、BMS 拥有的 19处房屋建筑物已取得 PBG/IMB 和 SLF;HPL、DCM、KPS拥有的 5 处房屋建筑物已取得PBG 或 IMB,正在办理 SLF,具体情况详见“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”。
发行人印尼子公司已通过建筑管理信息系统(SIMBG)提交了办理 SLF 的申请。根据印尼南哈马黑拉和蒂多尔地区政府确认,因为当地基础设施和人力资源配备不足,以及SIMBG的技术原因,导致业务办理出现延迟,因此在印尼子公司办理相关证书期间,相关政府部门允许印尼子公司继续使用这些建筑物,且不会对印尼子公司作出处罚。根据《印尼法律意见书》,发行人印尼子公司在报告期内未因自有房产尚未取得 SLF 而受到处罚。此外,发行人的实际控制人蔡建勇、控股股东力勤投资已就上述物业权属证明不完备事项出具承诺,对发行人及其下属企业无法继续使用该等物业,或导致发行人及其下属企业受到额外支出或损失予以全额补偿。
因此,上述房屋及建筑物正在办理 SLF 的情形不影响发行人印尼子公司对该等房产的正常使用,不会对发行人的经营和财务状况产生重大不利影响,不构成本次发行障碍。
此外,发行人已出具承诺,在印尼 SBKBG 的签发正式实施后,公司将及时办理手续以取得相关房产的SBKBG。
2、主要房产土地租赁情况
(1)发行人及子公司承租的境内土地房屋
截至报告期末,发行人及其下属公司在中国境内承租房产共计 18 处,详见“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”。
(2)发行人及子公司承租的境外土地房屋
截至报告期末,发行人及其下属公司在中国境外承租房产共计 11 处,详见“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”。
(3)发行人及子公司对外出租的房屋
截至报告期末,发行人及其下属公司对外出租房产共计 3 处,详见“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”。
3、森林区域使用许可合作
截至报告期末,发行人5 家印尼子公司HPL、ONC、KPS、DCM、CKM 与印尼合作伙伴TBP、GPS 签署了《森林区域合作协议》,由 HPL、ONC、KPS、DCM、CKM 共同使用TBP、GPS 获批使用的森林区域,具体如下:
| 公司 | 合作方 | 合作协议编号 | IPPKH证书编号 | 合作面积(公顷) | 合作期限[注1] |
| HPL | TBP | 055/P/LGL-GOV/HPAL/VII/2025(086/P/LGL-GOV/TBP/VII/2025) | SK.8/Menlhk/Setjen/PLA.0/1/2020(PAK编号:SK.262/MENLHK-PKTL/REN/PLA.0/1/2022) | 358.38 | 同证书期限 |
| 43/1/IPPKH/PMDN/2016 | 22.27 | ||||
| SK.152/Menlhk/Setjen/PLA.0/4/2021(PAK编号:SK.7854/MENLHK-PKTL/REN/PLA.0/12/2021) | 33.66 | ||||
| SK.908/MENLHK/SETJEN/PLA.0/8/2022(PAK编号:SK.222/MENLHK-PKTL/REN/PLA.0/1/2023) | 1.27 | ||||
| ONC | TBP | 037/P/LGL-GOV/ONC/VII/2025(089/P/LGL-GOV/TBP/VII/2025) | SK.8/Menlhk/Setjen/PLA.0/1/2020(PAK编号:SK.262/MENLHK-PKTL/REN/PLA.0/1/2022) | 250.86 | |
| 43/1/IPPKH/PMDN/2016 | 339.89 | ||||
| SK.152/Menlhk/Setjen/PLA.0/4/2021(PAK编号:SK.7854/MENLHK-PKTL/REN/PLA.0/12/2021) | 18.52 | ||||
| GPS | 033/P/LGL-GOV/GPS/VII/2025,039/P/LGL-GOV/HJF/VII/2025,032/P/LGL-GOV/KPS/VII/2025,016/P/LGL-GOV/DCM/VII/2025,021/P/LGL-GOV/OST/VII/2025以及036/P/LGL-GOV/ONC/VII/2025[注2] | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 140.03 | ||
| 91/1/IPPKH/PMDN/2017 | 51.12 | ||||
| KPS | GPS | 031/P/LGL-GOV/KPS/VII/2025(028/P/LGL-GOV/GPS/VII/2025) | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 29.85 | |
| 91/1/IPPKH/PMDN/2017 | 143.34 | ||||
| SK.719/MENLHK/SETJEN/PLA.0/7/2022(PAK编号:SK.221/MENLHK-PKTL/REN/PLA.0/1/2023) | 68.94 | ||||
| GPS | 033/P/LGL-GOV/GPS/VII/2025,039/P/LGL-GOV/HJF/VII/2025,032/P/LGL-GOV/KPS/VII/2025,016/P/LGL-GOV/DCM/VII/2025,021/P/LGL-GOV/OST/VII/2025以及036/P/LGL-GOV/ONC/VII/2025 | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 140.03 | ||
| 91/1/IPPKH/PMDN/2017 | 51.12 | ||||
| GPS | 034/P/LGL-GOV/GPS/VII/2025040/P/LGL-GOV/HJF/VII/2025033/P/LGL-GOV/KPS/VII/2025[注3] | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 53.94 | ||
| 91/1/IPPKH/PMDN/2017 | 31.25 | ||||
| CKM | GPS | 016/P/LGL-GOV/CKM/VII/2025(031/P/LGL-GOV/GPS/VII/2025) | 91/1/IPPKH/PMDN/2017 | 3.07 | |
| SK.719/MENLHK/SETJEN/PLA.0/7/2022(PAK编号:SK.221/MENLHK-PKTL/REN/PLA.0/1/2023) | 9.39 | ||||
| DCM | GPS | 015/P/LGL-GOV/DCM/VII/2025(030/P/LGL-GOV/GPS/VII/2025) | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 3.23 | |
| 91/1/IPPKH/PMDN/2017 | 3.23 | ||||
| SK.719/MENLHK/SETJEN/PLA.0/7/2022(PAK编号:SK.221/MENLHK-PKTL/REN/PLA.0/1/2023) | 10.68 | ||||
| GPS | 033/P/LGL-GOV/GPS/VII/2025,039/P/LGL-GOV/HJF/VII/2025,032/P/LGL-GOV/KPS/VII/2025,016/P/LGL-GOV/DCM/VII/2025,021/P/LGL-GOV/OST/VII/2025以及 036/P/LGL-GOV/ONC/VII/2025 | SK.545/Menlhk/Setjen/PLA.0/11/2018 | 140.03 | ||
| 91/1/IPPKH/PMDN/2017 | 51.12 | ||||
| TBP | 017/P/LGL-GOV/DCM/VII/2025(091/P/LGL-GOV/TBP/VII/2025) | 43/1/IPPKH/PMDN/2016 | 48.21 |
注 1:依照《森林区域合作协议》《印尼法律意见书》及相关说明文件,如 IPPKH 有效期延长,则合作协议的有效期将同步延长,TBP、GPS 持有的 IPPKH 的有效期最长可延期至其 IUP的有效期限; 注 2:该合作协议为 ONC、KPS、DCM、HJF、OST 共同与 GPS 签署,并约定 ONC、KPS、DCM、HJF、OST 分别与 GPS共用其持有的 IPPKH下的部分区域,下同; 注 3:该合作协议为 KPS、HJF 共同与 GPS 签署,并约定 KPS、HJF 分别与 GPS 共用其持有的 IPPKH 下的部分区域。
4、工业区空间使用合作
截至本招股说明书签署日,发行人印尼子公司 BJL 与 TBP 签署了《工业区空间使用合作协议》,由BJL合作使用TBP 工业园区空间,具体如下:
| 序号 | 公司 | 合作方 | 合作协议编号 | 合作面积(公顷) | 合作期限 |
| 1 | BJL | TBP | 001/P/LGL-GOV/BJL/X/2025(151/P/LGL-GOV/TBP/X/2025) | 39.24 | 在TBP经营期间持续有效 |
(二)主要无形资产情况
1、土地使用权和建造权
截至报告期末,发行人及其子公司共拥有境内 17 项土地使用权,境外 1 项土地的建造权(SHGB)。公司及其控股子公司拥有的土地权利情况详见本招股说明书“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”之“三、土地使用权和建造权”。
2、专利
截至报告期末,发行人及其子公司共拥有 65 项境内专利,其中,境内发明专利13项,境内实用新型专利 52 项;境外发明专利1项。发行人上述专利权均在有效期内,且覆盖了发行人的大部分产品。具体专利情况详见本招股说明书“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”之“四、专利情况”。
3、注册商标
截至报告期末,发行人及其子公司共拥有 32 项境内注册商标、8 项境外注册商标,具体商标情况详见本招股说明书“第十二节 附件”之“附件七 公司主要固定资产、无形资产情况”之“五、注册商标”。
4、著作权
截至报告期末,发行人及其子公司共拥有 6项著作权,具体情况如下:
| 序号 | 著作权人 | 名称 | 作品类别 | 登记号 | 登记日期 | 取得方式 |
| 1. | 力勤资源 | OSS图形 | 美术作品 | 国作登字-2023-F-00108892 | 2023.6.5 | 原始取得 |
| 2. | 力勤资源 | DCM图形 | 美术作品 | 国作登字-2023-F-00108889 | 2023.6.5 | 原始取得 |
| 3. | 力勤资源 | 力勤企业标徽图形(一) | 美术作品 | 浙作登字-2019-F-00001038 | 2019.1.24 | 原始取得 |
| 4. | 力勤资源 | 力勤企业标徽图形(二) | 美术作品 | 浙作登字-2019-F-00001037 | 2019.1.24 | 原始取得 |
| 5. | 欧恩司 | ONC图形 | 美术作品 | 国作登字-2023-F-00108890 | 2023.6.5 | 原始取得 |
| 6. | 凯帕斯 | KPS 图形 | 美术作品 | 国作登字-2023-F-00108891 | 2023.6.5 | 原始取得 |
5、域名
截至报告期末,发行人子公司拥有3项域名,具体情况如下:
| 序号 | 权利人 | 域名 | 备案号 | 注册日 | 到期日 |
| 1. | 宁波力勤 | lygend.com | 浙 ICP 备 11048203 号-1 | 2009.6.17 | 2026.6.17 |
| 2. | 西安鹏远 | xapyyj.com | 陕 ICP 备 17013422 号-1 | 2017.6.29 | 2026.6.29 |
| 3. | 惠然实业 | jshrsy.com | 苏 ICP 备 20011452 号-1 | 2020.2.28 | 2028.2.28 |
6、集成电路布图设计
截至报告期末,发行人子公司拥有3项集成电路布图设计专有权,具体情况如下:
| 序号 | 权利人 | 布图设计名称 | 布图设计登记号 | 布图设计颁证日 | 取得方式 | 他项权利 |
| 1 | 惠然实业 | 冶炼炉控制芯片 | BS.195005902 | 2019.5.29 | 原始取得 | 无 |
| 2 | 惠然实业 | 配料自动控制芯片 | BS.215518454 | 2021.4.8 | 原始取得 | 无 |
| 3 | 惠然实业 | 镍铁冶炼用矿热炉电极自动控制器 | BS.21551842X | 2021.4.8 | 原始取得 | 无 |
(三)资产许可与被许可使用的情况
截至报告期末,发行人及其子公司均不存在许可公司以外第三方使用或获授许可使用第三方的专利权、商标、著作权、域名或技术的情形。
(四)公司特许经营权、生产资质情况
1、公司特许经营权情况
截至本招股说明书签署日,公司不存在授权他人或被他人授权的特许经营权。
2、公司主要经营资质
(1)境内主要经营资质
截至报告期末,公司拥有以下境内主要经营资质证书:
| 序号 | 公司名称 | 证书名称 | 证书编号 | 发证日期 | 有效期限 | 发证机关 |
| 1 | 力勤资源 | 中华人民共和国海关报关单位备案 | 3302963CXE | / | 2099.12.31 | 中华人民共和国鄞州海关 |
| 2 | 力勤资源 | 危险化学品经营许可证 | 甬市G安经(2024)0021 | 2024.5.15 | 2027.5.23 | 宁波市鄞州区应急管理局 |
| 3 | 惠然实业 | 中华人民共和国海关报关单位备案 | 3217961199 | / | 2099.12.31 | 中华人民共和国宿迁海关 |
| 4 | 惠然实业 | 排污许可证 | 9132131157137476XR001P | 2024.8.6 | 2029.8.5 | 宿迁市生态环境局 |
| 5 | 宿迁惠翔通 | 中华人民共和国海关报关单位备案 | 3217960A99 | / | 2099.12.31 | 中华人民共和国宿迁海关 |
| 6 | 宁波毅威 | 危险化学品经营许可证 | 甬N安经(2023)0069 | 2023.12.26 | 2026.12.25 | 宁波高新技术产业开发区 |
| 7 | 宁波毅威 | 中华人民共和国海关报关单位备案 | 3302360182 | / | 2099.12.31 | 中华人民共和国鄞州海关 |
| 8 | 惠然贸易 | 中华人民共和国海关报关单位备案 | 3302962M6D | / | 2099.12.31 | 中华人民共和国梅山保税海关 |
| 9 | 惠然贸易 | 危险化学品经营许可证 | 甬L安经(2023)0102 | 2023.7.21 | 2026.7.20 | 宁波市北仑区应急管理局 |
| 10 | 力勤园区 | 中华人民共和国海关报关单位备案 | 33029607PR | / | 2099.12.31 | 中华人民共和国梅山港区海关 |
| 11 | 西安鹏远 | 固体污染源排污登记凭证 | 91610104MA6U1PAG3D001Z | 2021.7.23 | 2028.11.7 | / |
| 12 | 西安鹏远 | 固体污染源排污登记凭证 | 91610104MA6U1PAG3D002W | 2024.6.27 | 2029.6.26 | / |
| 13 | 西安鹏远 | 安全生产许可证 | (陕)JZ安许证字[2023]891912 | 2024.1.10 | 2027.1.10 | 陕西省住房和城乡建设厅 |
| 14 | 西安鹏远 | 特种设备生产许可证 | TS2261001U-2027 | 2023.5.4 | 2027.5.3 | 陕西省市场监督管理局 |
| 15 | 西安鹏远 | 建筑业企业资质证书 | D261306284 | 2023.4.25 | 2028.4.24 | 陕西省住房和城乡建设厅 |
| 16 | 西安鹏远 | 中华人民共和国海关报关单位备案 | 6101960AVZ | / | 2099.12.31 | 中华人民共和国关中海关 |
| 17 | 鹏远工程 | 工程监理资质证书 | E261992422 | 2024.7.19 | 2029.7.19 | 陕西省住房和城乡建设厅 |
| 18 | 咸阳鹏远 | 排污登记凭证 | 91610402MACUTGXAXA001W | 2024.9.24 | 2029.9.23 | / |
| 19 | 上海力勤 | 中华人民共和国海关报关单位备案 | 31119602BW | / | 2099.12.31 | 中华人民共和国莘庄海关 |
| 20 | 宁波毅新 | 中华人民共和国海关报关单位备案 | 3302963KJL | / | 2099.12.31 | 中华人民共和国鄞州海关 |
| 21 | 凯帕斯 | 中华人民共和国海关报关单位备案 | 330264000A | / | 2099.12.31 | 中华人民共和国梅山海关 |
| 22 | 欧恩司 | 中华人民共和国海关报关单位备案 | 330294056T | / | 2099.12.31 | 中华人民共和国梅山海关 |
| 23 | 趣柏 | 中华人民共和国海关报关单位备案 | 330294056X | / | 2099.12.31 | 中华人民共和国梅山海关 |
(2)境外主要经营资质
截至本招股说明书签署日,公司拥有以下境外主要经营资质证书:
| 序号 | 公司 | 证书类型 | 证书名称及编号 | 证书主要内容 | 颁发机关 | 有效期限至 |
| 1 | HPL | 商业识别号 | NIB:8120002821438 | 允许从事镍钴化合物的生产、制造 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 2 | 风险等级对应的经营许可 | 基于风险的商业许可:8120002821438 | KBLI:第24202号-有色金属制造业 | 印尼工业部/投资部 | 长期 | |
| 3 | 环保审批 | 共用TBP的AMDAL:502/1.7/DPMPTSP/IL/I/2021;502/2.4/DPMPTSP/KLH/I/2021;SK.639/MENLHK/SETJEN/PLA.4/6/2023;1606 TAHUN 2025 | 镍矿及其伴生矿(DMP)的开采、加工和提炼 | 印尼北马鲁古省政府生态环境局/印尼环境部 | 2030.2.8 | |
| 4 | ONC | 商业识别号 | NIB:3009210032467 | 允许从事镍钴化合物的生产、制造 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 5 | 风险等级对应的经营许可 | 基于风险的商业许可:30092100324670001 | KBLI:第24202号-有色金属制造业 | 印尼工业部/投资部 | 长期 | |
| 6 | 环保审批 | 共用TBP的AMDAL:502/1.7/DPMPTSP/IL/I/2021;502/2.4/DPMPTSP/KLH/I/2021;SK.639/MENLHK/SETJEN/PLA.4/6/2023;1606 TAHUN 2025 | 镍矿及其伴生矿 (DMP)的开采、加工和提炼 | 印尼北马鲁古省政府生态环境局/印尼环境部 | 2030.2.8 | |
| 7 | KPS | 商业识别号 | NIB:2611210038791 | 允许从事镍铁的生产、制造 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 8 | 风险等级对应的经营许可 | 基于风险的商业许可:26112100387910001 | KBLI:第24202号-有色金属制造业 | 印尼工业部/投资部 | 长期 | |
| 9 | 环保审批 | 共用GPS的AMDAL:SK.1255/MENLHK/SETJEN/PLA.4/11/2023;1610 TAHUN 2025 | 镍矿及其伴生矿(DMP)的开采、加工和提炼 | 印尼北马鲁古省政府生态环境局/印尼环境部 | 2029.4.5 | |
| 10 | BBS | 商业识别号 | NIB:0308240000146 | 允许从事湿法渣冶炼 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 11 | 环保审批 | 共用TBP的AMDAL:600.4/4/DPMPTSP/KLH/VIII/2023;502/1/DPMPTSP/KLH/I/2023 | 工业区基础设施建设(镍矿加工厂及下游产业)等 | 印尼北马鲁古省政府生态环境局 | 长期 | |
| 12 | BMS | 商业识别号 | NIB:2202230086643 | 允许从事镍产品及其他物资的贸易 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 13 | 风险等级对应的经营许可 | 基于风险的商业许可:22022300866430001 | KBLI:第46620号-金属和金属矿石的批发贸易 | 印尼能源和矿产资源部/投资部 | 2028.7.5 | |
| 14 | 风险等级对应的经营许可 | 基于风险的商业许可:22022300866430003 | KBLI:第46634号-水泥、石灰、沙石的批发贸易 | 印尼能源和矿产资源部/投资部 | 2029.4.24 | |
| 15 | 风险等级对应的经营许可 | 基于风险的商业许可:22022300866430004 | KBLI:第46610号-固体、液体和气体燃料及相关产品的批发贸易 | 印尼能源和矿产资源部/投资部 | 2029.11.5 | |
| 16 | 环保审批 | SPPL | 承诺遵守各项环境保护规定,在符合空间规划、环境承载能力等事项范围内开展活动 | / | 长期 | |
| 17 | DCM | 商业识别号 | NIB:1277000232631 | 允许从事园区综合性管理服务 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 18 | CKM | 商业识别号 | NIB:0208240064824 | 允许从事生石灰制造 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 19 | 风险等级对应的经营许可 | 核验标准证书:02082400648240003 | KBLI:第23942号-石灰工业 | 印尼工业部/投资部 | 长期 | |
| 20 | 环保审批 | 共用GPS的AMDAL:SK.1255/MENLHK/SETJEN/PLA.4/11/2023;1610 TAHUN 2025 | 镍矿及其伴生矿(DMP)的开采、加工和提炼 | 印尼北马鲁古省政府生态环境局/印尼环境部 | 2029.4.5 | |
| 21 | BUB | 商业识别号 | NIB:1701240070144 | 允许从事设备维修、配套等服务 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 22 | 环保审批 | SPPL | 承诺遵守各项环境保护规定,在符合空间规划、环境承载能力等事项范围内开展活动 | / | 长期 | |
| 23 | BJL | 商业识别号 | NIB:0710250007155 | 允许从事湿法渣冶炼 | 印尼投资和下游产业部/投资协调委员会 | 长期 |
| 24 | 环保审批 | 共用TBP的AMDAL:600.4/4/DPMPTSP/KLH/VIII/2023;502/1/DPMPTSP/KLH/I/2023 | 工业区基础设施建设(镍矿加工厂及下游产业)等 | 印尼北马鲁古省政府生态环境局 | 长期 |
注 :根据印尼 年第 号《基于风险的商业许可实施办法》政府条例构成的监管框架,印尼境内企业开展经营活动前,需按照经营业务对应 KBLI行业分类的风险等级,取得相应的经营许可,具体如下:(1)低风险的经营范围,仅需取得 NIB;(2)中低风险的经营范围,需取得 及自评标准证书;( )中高风险的经营范围,需取得 及核验标准证书;(4)高风险经营范围,需取得 NIB 及基于风险的商业许可。根据《印尼法律意见书》,发行人已实际运营的印尼子公司均已取得风险等级对应的经营许可;由于 、 、目前未开展业务,DCM仅开展低风险业务,因此无需获取风险等级对应的经营许可。
注 :根据印尼《第 号政府条例》第 条及第 条的规定,印尼企业须取得环保审批,环保审批的形式根据经营活动对环境的风险程度确定,具体包括:(1)环境影响评估批准(AMDAL),印尼政府要求企业在开展可能对环境产生重大影响的建设项目前,必须进行全面的环境影响分析,并提交报告供政府审批;( )环境管理与环境监测措施许可(Upaya Pengelolaan Lingkungan atau Pemantauan Lingkungan),为印尼政府对环境没有重大影响的业务和活动的管理和监测;( )环境管理与监测能力声明( ),为印尼的环境管理声明函,印尼政府要求企业在开展对环境影响产生较小的建设项目前,需提交具备环境管理能力的声明文件。
注 :根据印尼 年第 号政府条例第 条第( )款,如果多个公司或多项经营活动是相互关联的,则可以多家公司或多项经营活动共用一份 ;根据 年第 号政府条例第 10条第(1)款,入驻工业园区的工业企业在满足一定条件的情形下可以免于单独获取 而共用园区运营者的 。截至报告期末,因 、 、 、的生产经营区域系共用印尼合作伙伴 TBP、GPS 的森林区域,且属于联系紧密的产业链上下游,对生态环境产生叠加和综合影响,因此上述印尼子公司可共用 TBP、GPS的 AMDAL;BJL 系入驻 TBP 工业园区的工业企业,可共用 TBP 的 AMDAL。根据《印尼法律意见书》及相关说明,截至报告期末,发行人印尼子公司已经取得了其生产经营活动所需的环境影响许可审批,并且在经营活动未发生变化的情况下,TBP、GPS 持有的 AMDAL 的有效期亦随其经营许可(如 IUP)的有效期延长而同步延长。
六、发行人的技术和研发情况
(一)公司主要技术
报告期内,公司及控股子公司通过自主研发等方式,掌握了包括红土镍矿高压酸浸冶炼技术、红土镍矿 RKEF 火法冶炼技术等在内的主要核心技术。公司掌握的核心技术和工艺成熟,正广泛应用于公司的主营业务和产品生产,相关技术基本已应用于大批量生产。具体情况如下:
| 序号 | 技术名称 | 技术简介 | 技术来源 | 所处阶段 | 主要专利情况 | |
| 1 | 红土镍矿高压酸浸冶炼技术 | 低预热矿浆再浓缩技术 | 通过优化矿浆的预热和浓缩过程,有效降低了酸耗,提高了褐铁矿的处理能力并提升产能 | 自主研发 | 大批量生产 | ZL202421314967.2、ZL202421314965.3、ZL202421659680.3、ZL202422779897.4 |
| 2 | 砾石余酸浸出技术 | 利用高压矿浆余酸浸出砾石中镍,可在不增加成本前提下提高镍回收率,降低中和余酸的中和剂使用量,提高经济效益 | 自主研发 | 大批量生产 | ||
| 3 | 二段铁铝渣CCD洗涤技术 | 采用CCD逆流洗涤技术替代传统的压滤洗涤方式,解决了铁铝渣的沉降与洗涤难题,不仅显著提高了系统的作业效率与运行稳定性,还进一步提升了镍的金属回收率 | 自主研发 | 大批量生产 | ||
| 4 | MHP CCD洗涤技术 | 基于对MHP沉降特性的深入研究,采用CCD连续逆流洗涤技术替代传统压滤方式,不仅显著提升了作业效率与MHP的洗涤效果,也进一步提高了MHP的品质 | 自主研发 | 大批量生产 | ||
| 5 | MHP选择性浸出技术 | 能够选择性地从MHP中浸出镍钴金属离子,将锰等杂质元素富集到浸出渣中,这种技术有效地降低了酸碱及还原剂的消耗量,提高了金属回收率和产品质量 | 自主研发 | 大批量生产 | ||
| 6 | “无中和剂”二段除杂技术 | 利用MHP的高碱性特点进行中和浸出液除杂。该技术不仅降低了中和剂的消耗,还避免了中和剂带入的杂质离子的副作用,提高了除杂效果和产品质量。同时,该技术还将铜等副产品进行了有效富集,为综合利用创造了条件 | 自主研发 | 大批量生产 | ||
| 7 | MHP精炼与红土镍矿高压酸浸协同发展技术 | 利用高压酸浸工艺的富余热量作为硫酸镍蒸发结晶的能源,降低能耗;将硫酸镍生产过程中产生的低浓度废水引入高压酸浸系统,实现废水中有价金属的高效回收,同时降低了废水处理成本;将MHP精炼过程的含镍渣引入高压酸浸工艺,利用高压酸浸矿浆的余酸对渣进行回收,在回收镍的同时降低高压酸浸过程对于中和试剂的消耗 | 自主研发 | 大批量生产 | ||
| 8 | 红土镍矿高压酸浸工艺中还原六价铬的方法 | 采用褐煤、烟煤及泥煤作为还原剂,以在红土镍矿高压酸浸工艺中还原六价铬,具有原料成本低、利用率高、还原性强、环保无污染等优点 | 合作研发 | 大批量生产 | ZL202110764231.X | |
| 9 | 红土镍矿RKEF火法冶炼技术 | 低碳与气化煤预还原技术 | 充分利用印尼大量低热量褐煤的资源特点,以富含氢的气化煤气为还原剂对红土镍矿进行焙烧与预还原,脱除了煤基还原过程中产生的硫、粉灰等有害物质,提高了产品的质量和环保性能,降低了成本 | 自主研发 | 大批量生产 | ZL202320086613.6、ZL202320087665.5、ZL202211578341.8 |
| 10 | 大型矿热炉设备应用技术 | 通过优化设备设计和操作参数,确保设备的低故障率和高运行稳定性,降低了设备维修费用和停机时间,提高了冶炼效率和整体生产效益 | 自主研发 | 大批量生产 | ZL202121171751.1、ZL202121253696.0、ZL202121357345.4、ZL202121494689.X、ZL202223455216.6、ZL202320998056.5、ZL202321240850.X、ZL202322879508.0、ZL202420863908.4、ZL202421214925.1、ZL202323395078.1、ZL202422543629.2 | |
| 11 | 干渣和水淬渣处理技术 | 干渣经过加工后可作为建筑骨料使用,水淬渣则进一步加工为机制砂,拓展了副产物的应用领域,实现了资源的循环利用 | 自主研发 | 大批量生产 | ZL202311419137.6 | |
| 12 | 高压酸浸渣作为铁原料综合利用技术 | 红土镍矿湿法冶炼渣脱硫技术 | 通过多级悬浮预热和还原悬浮焙烧,在提高热量利用效率的同时,可实现湿法渣的深度脱硫,满足了炼铁对低硫原料的需求,产出了高品质的铁精矿 | 自主研发 | 完成实验研究 | ZL202311536282.2 |
| 13 | 渣分离技术 | 采用高效的渣分离技术,得到了含铁高的渣与含铁低的渣两部分,含铁高的浸出渣可作为铁原料进行综合利用,提高附加值;含铁低的渣单独处理,降低了处置成本 | 自主研发 | 完成实验研究 | ||
| 14 | 金属球团预还原技术 | 采用链篦机-回转窑系统处理含铁原料,通过控制链篦机段的鼓风预热与回转窑段的温度,成功生产出性能稳定的预还原金属化球团,预还原球团的金属化率可以稳定在60%左右,并且在长期连续运行中,回转窑内未发现明显的结圈现象,提升了设备的作业率与连续运行周期 | 自主研发 | 完成实验研究 | ||
(二)承担的国家重点研发计划情况
报告期内,公司积极参与国家重点研发计划,具体情况如下:
| 序号 | 国家重点研发计划项目名称 | 所属课题 | 子课题名称 | 公司承担的任务 | 课题实施期限 |
| 1 | 镍钴钪清洁提取与高效利用关键技术 | 红土镍矿硫酸法强化浸出过程优化及超大型反应器研制 | 红土镍矿硫酸强化浸出工艺的产业化研究 | 子课题承担单位 | 2022年-2025年 |
| 2 | 含硫铁渣钙/铁分离与高品位铁精粉制备技术与装备 | 含硫铁渣分质整体资源化利用技术研究 | 子课题承担单位 | 2022年-2025年 |
(三)正在从事的研发项目及进展情况
截至报告期末,公司主要在研项目情况如下:
| 序号 | 研发项目名称 | 所处阶段 | 研发内容与目标 |
| 1 | 红土矿湿法冶炼渣综合利用应用研究 | 中试 | 通过湿法浸出含硫铁渣钙/铁分离工艺研究、湿法浸出渣选矿工艺研究、湿法浸出渣RKEF炼铁工艺研究、湿法浸出渣高炉熔炼工艺研究、悬浮焙烧工艺脱硫试验等,确定湿法浸出渣综合利用可行性,为湿法渣炼铁工艺大规模产业化提供依据 |
| 2 | 红土矿精炼工艺优化研究 | 中试 | 通过MHP浸出工艺研究、萃取工艺研究、除油及深度净化工艺研究、蒸发结晶工艺研究等,提出对不同区域、不同品位、不同成分的红土镍矿精炼过程中各个工序系统性的优化方案,提高镍钴回收率;降低MHP生产成本;减少萃取剂消耗,改善现场作业环境;降低硫酸镍产品油分及磁性异物含量;提高设备运行效率、降低备件消耗 |
| 3 | 红土矿湿法冶炼过程中有价资源高值化提取利用工艺及产业化 | 小试 | 通过红土镍矿中铜、锌、锰等有价金属回收的实验验证,研究红土镍矿冶炼过程中有价金属低成本、高效率的回收方法,确定最优工艺路径和参数 |
| 4 | 镍铁冶炼过程高温余热回收及利用工艺 | 实验研究 | 试验研究炉渣的最佳处理温度;造粒风机的流量、压力、出口风速与炉渣排出量、温度的最佳关系;冷却风机的流量、压力与热渣粒温度的最佳关系;风洞的耐高温和耐磨问题、渣沟与风洞之间的相对位置关系;热粒储仓的容积大小、热渣粒温度与二次冷却风机的流量、压力的关系,从而确定镍铁冶炼过程高温熔融渣的风淬粒化工艺及装置;余热回收利用工艺及装置。 |
| 5 | 红土镍矿湿法冶炼渣采用悬浮焙烧工艺脱硫研究 | 中试 | 对湿法渣的处理工艺方案及相关工艺参数和设备参数等进一步验证和确定,为大规模处理工艺方案的确定和设备设计、选型提供依据,避免不必要的风险 |
| 6 | 66000kVA镍铁电炉热料输送系统料罐及料钟装料装置研制 | 研究设计 | 通过研究高温热焙砂转运料罐结构及各部分材料选用,研制保温性能好,使用寿命长,制造成本低的料罐 |
| 7 | 石墨电极自动接长装置研制 | 样品试制 | 研究电极自动接长装置各部分结构,组成及电控系统等,以实现远程操作时,两个电极夹紧机构分别夹紧新旧电极,并利用电机带动夹紧旋转机构的旋转来实现电极的自动对接拧紧和压放 |
| 8 | 红土镍矿湿法冶炼渣和火法冶炼渣的综合利用 | 理论研究 | 通过研究红土镍矿湿法工艺过程及产生的湿法冶炼渣化学成分、物性参数和红土镍矿火法工艺过程及其产生的火法冶炼渣化学成分、物性参数,并结合普通水泥的生产工艺及其主要化学组成等,通过理论分析并结合实验确定以上两种渣混合制造水泥的工艺过程及添加的材料 |
| 9 | 湿法渣资源化示范项目悬浮焙烧单元研究 | 理论研究 | 探明湿法渣残余硫元素的赋存状态,并从焙烧反应热力学和动力学角度探究悬浮焙烧脱硫工艺的可行性。同时开展湿法渣悬浮焙烧脱硫实验,优化还原气氛和焙烧温度等工艺参数,实现湿法渣的快速脱硫 |
(四)委托研发情况
公司以自主研发为主导,依托内部研发团队,同时积极整合外部优质科研资源,通过产学研协同合作等,持续提升技术研发与成果转化的综合效能。报告期内,公司的委托研发情况如下:
| 序号 | 委托方 | 委外合作方 | 主要委外研发内容 | 技术成果归属 | 保密措施 |
| 1 | 西安鹏远 | 西安建筑科技大学 | 通过试验研究,得到镍渣悬浮焙烧脱硫预期目标(产品含硫量≤0.1%);开发悬浮态焙烧的工艺技术,测算焙烧能耗和成本;研究开发镍渣悬浮态焙烧工艺和装备 | 西安鹏远 | 按照合同约定进行管理,保密期限两年 |
| 2 | 西安鹏远 | 西安建筑科技大学设计研究总院有限公司 | 湿法镍渣焙烧脱硫中试系统的设备选型、设计文件编制、针对专业安装工作实施技术指导等 | 协议下的工作成果的知识产权归双方共同所有;协议有效期内,西安鹏远利用委外合作方提交的工作成果所完成的新的技术成果归西安鹏远所有;委外合作方利用西安鹏远提供的技术资料和工作成果所完成的新的技术成果归双方所有 | 按照合同约定进行管理,保密期限不少于合同终止或履行完毕后五年 |
| 3 | 西安鹏远 | 江西理工大学 | 通过实验研究,确定红土镍矿火法冶炼镍铁工艺过程高温熔融渣粒化工艺方案及工艺参数和粒化设备结构形式及结构参数等;确定红土镍矿火法冶炼镍铁工艺过程余热回收工艺方案及工艺参数和余热回收设备结构形式及结构参数等 | 西安鹏远 | 按照合同约定进行管理,保密期限五年 |
| 4 | 西安鹏远 | 西安建筑科技大学设计研究总院有限公司 | 悬浮焙烧单元的技术专篇可行性研究 | 知识产权归双方共有 | 按照合同约定进行管理,保密期限五年 |
| 5 | 西安鹏远 | 西安建筑科技大学设计研究总院有限公司 | OBI综合利用粉煤灰及镍铁渣新建年产30万吨水泥项目的技术开发、工程设计及技术服务 | 委外合作方不得向任何第三方泄露委托方的知识产权,同时保证向委托方提供的设计文件、工艺或其他资料等所有交付资料和成果均未侵犯第三方的知识产权或商业秘密 | 按照合同约定进行管理 |
(五)研发投入情况
报告期内,公司研发费用及占营业收入比例情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 研发费用 | 2,012.40 | 1,302.44 | 794.67 |
| 营业收入 | 4,025,523.77 | 2,984,556.26 | 2,128,590.35 |
| 研发费用占营业收入的比例 | 0.05% | 0.04% | 0.04% |
(六)公司的技术创新机制和制度安排
公司构建了以自主创新为主体、产学研协同发展的研发创新体系。通过系统化的技术发展规划、创新机制建设全面提升研发效能。为规范研发管理,公司制定了《研发项目管理办法》,对项目立项评审、组织实施、阶段评估、结题验收及成果转化等环节进行管控,确保研发质量,提升创新效益。
在人才队伍建设方面,公司实施“内培外引”战略,一方面通过校园和社会招聘持续引进专业人才,另一方面建立系统的培训体系,不断提升员工专业能力。为激发创新活力,公司制定了《专利管理办法》等制度,完善研发创新激励机制。同时,公司积极拓展产学研合作网络,与知名高校和研究院所建立战略合作关系,通过联合研发、成果转化等方式,持续提升自主创新能力,推动产业技术进步。
公司已围绕生产业务完成系列关键技术的储备布局,形成了支撑公司持续发展的技术储备体系,为公司核心竞争力的持续提升与长期发展奠定了坚实基础。
七、安全生产与环境保护
(一)安全生产
1、安全管控体系制度建设
公司严格遵循境内外安全生产政策法规,结合项目所在地法规及实际情况制定了《安全生产管理制度》等,建立安全生产管理架构并明确各级职责,确保安全生产标准有效执行;公司位于境内外的项目公司均设立安环部并配备专职安全管理人员,负责安全生产及环境保护的审批监督,同时推进安全生产标准化体系建设。
2、职业安全与职业卫生
截至2025年12月末,公司的子公司惠然实业、HPL、西安鹏远等生产主体均通过了 ISO45001 职业健康安全管理体系认证;其中, HPL 亦获得了印尼国家职业安全与健康管理体系标准(SMK3)认证。报告期内,公司通过完善防护安全设施、强化对安全防护工作的监管、加强相关人员监管、定期进行体检等举措,有效防控生产风险,保障员工的健康与安全。此外,公司会定期开展安全讲座,组织员工研讨作业程序、防护装备及潜在风险等职业安全议题,持续强化全员安全意识,推动安全生产文化建设。
3、公司安全生产合法合规情况
2023年3月29日,惠然实业发生一起一般安全生产事故,惠然实业因安全培训不到位及安全检查不到位,对事故发生负有责任,受宿迁市宿豫区应急管理局给予人民币30万元罚款的行政处罚,具体情况参见本招股说明书“第八节 公司治理与独立性”之“二、公司报告期内违法违规情况”。根据宿迁市宿豫区应急管理局于 2025 年 10 月 16 日出具的《情况说明》,惠然实业已按时、足额上缴罚款并已及时整改到位;惠然实业的上述事故属于一般安全生产事故、不属于重大安全生产事故,在法定范围内适用了较轻的处罚幅度。该处罚所涉事项不属于重大违法违规行为。
除前述事项外,报告期内,公司遵守有关安全生产法律、法规和规范性文件的规定。根据发行人及其境内子公司获取的专项信用报告和境外子公司所在国家或地区律师出具的境外法律意见书,报告期内,发行人未发生重大安全生产事故,未因违反国家及地方有关安全生产方面的法律而受到安全生产方面的行政处罚。
(二)环境保护
1、生产经营中涉及环境污染的具体环节、主要污染物名称、主要处理设施及处理能力
(1)生产经营中涉及环境污染的具体环节
1)废气
公司湿法冶炼中涉及的废气主要包括硫磺制酸、燃煤电厂产生的气体和烟尘,从高压酸浸系统排出的工艺废气以及镍钴精炼过程中挥发出的有机气体;火法冶炼中涉及的废气主要包括干燥窑烘干阶段产生的烟粉尘、回转窑物料焙烧过程产生的烟气以及矿热炉还原过程产生的烟气等。湿法及火法冶炼过程中排放的废气主要为氮氧化物及硫氧化物。
2)废水
冶炼过程中的一般生产废水较为清洁,不含有害污染物质,经沉淀处理后即可回用,需要外排的污水主要为循环水排污。生活污水主要为生活区内日常的卫生间排水和浴室排水。
3)固体废物及危害废物
项目运营期间的固体废物主要为湿法和火法冶炼项目所产生的废渣以及生活区产生的生活垃圾;危害废物主要为实验废液、油漆桶、废机油等。
4)噪音
湿法和火法冶炼项目的主要噪声源为回转窑、矿热炉、鼓风机、搅拌机、泵、矿石破碎机等主要生产设备。
(2)主要污染物排放量、主要处理设施及处理能力
报告期内,公司业务开展中涉及的主要污染物名称、主要处理设施及处理能力具体如下:
| 污染物类别 | 污染物名称 | 主要生产环节 | 主要处理设施及处理能力 |
| 废气 | 氮氧化物、硫氧化物、颗粒物 | 燃煤电厂及制酸尾气产生 | 针对不同生产工艺的废气,通过选择性催化还原脱硝、选择性非催化还原脱硝、布袋除尘等方式,对废气中含有的氮氧化物、硫氧化物、颗粒物等空气污染物进行转化与去除,确保处理后的废气达到当地相关标准 |
| 污水 | 生产污水 | 循环水排污 | 采取中和及沉淀的方法,在中和调节池对污水进行PH调节,随后进入沉淀池进行固液分离,以去除重金属污染物,确保出水符合排放标准;定期委托第三方实验室进行水质检测,持续监控关键水质参数,确保废水排放符合当地法规要求 |
| 生活污水 | 生活区日常排放的污水 | 经污水处理站处理后进入沉淀池,多级沉淀处理后达标排放 | |
| 固体废物 | 尾渣 | 湿法冶炼工艺产生的浸出渣、浸出液除铁铝渣、萃取钙渣、三相渣等;火法冶炼工艺产生的水淬渣 | 湿法冶炼工艺产生的尾渣通过干式堆存的方式,在干式尾矿储存设施中进行填埋;火法冶炼工艺产生的废渣外售至第三方用作生产建材 |
| 生活垃圾 | 日常生活中产生的垃圾 | 建立综合废物处理设施,统一管理、分类和处理来自食堂、厨房、员工宿舍和办公区的各类生活垃圾,并通过垃圾分类、回收利用和有机废物堆肥等措施,减少垃圾填埋量 | |
| 危害废物 | 实验废液、油漆桶、废机油等 | 项目运营过程中产生的有害废弃物 | 定期交由具有资质的第三方回收单位进行安全、合规处置 |
| 噪音 | 噪音 | 生产过程中的机器设备运行所产生 | 各种设备均选用低噪声环保设备,对通风机、鼓风机、泵等设备采取减振、安装消音器等降噪措施外,利用建筑隔声减轻设备噪声对外环境的影响 |
公司环保设施运行正常,实际运行状况良好,具有相应的处理能力,能够满足当地对污染物处理的要求。
报告期内,公司主要污染物排放量合计具体如下:
| 污染物类型 | 单位 | 2025 年度 | 2024 年度 | 2023 年度 |
| 废气 | 毫克/立方米 | 报告期内经检测,氮氧化物、硫氧化物、颗粒物等废气相关污染物均达标排放 | ||
| 污水 | 万立方米 | 5,684.70 | 2,908.92 | 3,179.76 |
| 固体废物 | 万吨 | 2,612.44 | 2,595.55 | 755.11 |
| 危害废物 | 万吨 | 0.16 | 0.13 | 0.02 |
随着报告期内公司镍产品生产规模的持续扩大,公司主要污染物排放量整体有所增长,在公司积极采取治理措施的背景下各类污染物均严格按照当地有关法律法规进行处置及排放。
2、环保相关投入情况以及环保设施实际运行情况
公司环保投入包括设备投资和相关费用成本支出,主要用于新增环保设备、已有环保设备升级与更新、日常生产治污费用、安环部人员薪酬等。报告期内,公司相关设备投资和费用支出的具体情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 环保相关设备支出 | 32,109.92 | 24,156.55 | 3,270.20 |
| 环保相关费用支出 | 6,889.05 | 4,051.10 | 6,001.49 |
| 环保相关投入合计 | 38,998.97 | 28,207.65 | 9,271.70 |
报告期内,发行人的投入与生产经营的匹配情况如下表所示:
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 湿法冶炼项目 | |||
| 环保相关投入(万元) | 8,501.73 | 5,941.53 | 8,423.33 |
| MHP产量(万湿吨) $^{2}$ | 66.27 | 53.48 | 33.01 |
| 火法冶炼项目 | |||
| 环保相关投入(万元) | 30,479.36 | 22,255.23 | 837.56 |
| 镍铁产量(万吨) | 73.13 | 15.33 | 18.31 |
注 1:除火法、湿法冶炼项目外,发行人子公司西安鹏远亦有少量的环保支出 注 : 的产量包括后续转换成硫酸镍的部分
报告期内,环保相关投入金额分别为 9,271.70 万元、28,207.65 万元和38,998.97 万元,其中湿法冶炼项目环保投入分别为 8,423.33 万元、5,941.53 万元和 8,501.73 万元。2023 年,ONC 的湿法三期项目进入密集建设阶段,其环保设备投入有所增加,此外,HPL 当期亦修建了沉淀池等环保设施,相关费用增加较多; 2024年,随着前述设施和设备投入完毕,环保投入同比有所回落;2025年,随着人员和设备规模的扩大,发行人的设备维护、人员薪酬等环保费用支出有所增加,导致当期的环保投入有所提升,具体为:(1)2023 年环保相关设备支出为 2,600.47 万元,主要系当期 ONC 项目建设过程中新增尾气洗涤系统、除尘器、通风机等设备;环保相关费用支出为 5,822.86 万元,主要系 HPL 项目修建较大规模沉淀池用于堆存淤泥的凝结剂、粉末等物料消耗;(2)2024年及2025年,环保相关设备支出分别为 2,168.15 万元和 2,281.74万元,主要系 ONC 项目持续推进尾渣输送泵站、尾渣库防排渗设施、尾渣坝等设施的建设;环保相关费用支出分别为3,773.38万元和 6,219.99 万元,主要包括环保设备日常维护,以及安环部人员薪酬。
报告期内,火法冶炼项目环保投入随 KPS 的建设呈增长趋势,金额分别为837.56 万元、22,255.23 万元和 30,479.36 万元。2023 年以来,火法冶炼项目的环保投入以 KPS 项目的环保相关设备支出为主;2024 年的火法冶炼项目环保投入高于其他年度,主要系 KPS 的 RKEF 项目进入密集建设阶段,相应的环保设备投入有所增加,具体为:(1)2023年KPS项目购入静电除尘器部件,环保相关设备支出为669.73万元;(2)2024年及2025年,KPS 项目处于密集建设阶段,持续进行干燥烟气净化系统、综合循环水泵房、生活污水处理站、电炉冲渣循环水系统等环保系统的建设,同期 KPS环保相关设备支出分别为 21,988.40万元和28,492.45 万元。
综上,随着公司湿法生产线的投产,以及火法生产线建设的持续推进及陆续投产,公司镍产品生产规模的持续扩大。在此背景下,公司持续加大环保投入,新增购置或升级优化相关污染物处理系统,确保各类污染物均严格按照当地有关法律法规进行处置及排放。报告期内,发行人环保投入、环保相关成本费用和处理公司生产经营所产生的污染相匹配。
3、发行人报告期内环境保护方面的守法情况
2024年11月5日,惠然实业因未按照规定安装使用大气污染物排放自动监测设备受宿迁市生态环境局给予人民币 5.96 万元罚款的行政处罚,具体情况参见本招股说明书“第八节 公司治理与独立性”之“二、公司报告期内违法违规情况”。受到上述处罚后,惠然实业立即对相关大气污染物排放自动监测设备进行检查和维修并加强了设备维护管理,定期对设备进行检查与维护。
根据宿迁市生态环境局于 2025 年 3 月 6 日出具的《证明》,惠然实业已对上述违法行为进行了积极整改,并按时、足额上缴罚款,惠然实业上述违法行为情节较轻且已进行整改,未造成严重后果,不属于重大违法违规行为。
除前述事项外,公司在报告期内严格贯彻执行境内外有关环境保护的法律法规,严格执行内部环境保护管理制度和标准,制定并实施《环境保护职责管理条例》《污染处理设施日常运行管理制度》《环境治理管理制度》《工业固体废物污染防治管理制度》等一系列环境保护管理规章制度,对发行人环境保护管理的体系建设、排污检测及报告制度、防止环境污染的措施等各方面作出了明确规定;并且,发行人不断加大环保治理资金投入、优化工艺流程设计和稳定设备运行,降低“三废”产生,提高污染物治理能力,以实现达标排放。
根据发行人及其境内子公司获取的专项信用报告和境外子公司所在国家或地区律师出具的境外法律意见书,报告期内,公司未发生重大环保事故,除前述事项外,报告期内,公司不存在因违反环境保护法律、行政法规、规章而受到境内外环保部门行政处罚的情形。
第六节 财务会计信息与管理层分析
一、财务报表
非经特别说明,以下引用的财务数据,均引自公司经审计的财务报表,口径为合并财务报表,币种为人民币。本节的财务会计数据及有关说明反映了公司报告期内经审计财务报表及附注的主要内容,公司提醒投资者关注财务报告和审计报告全文,以获取全部的财务资料。
(一)合并资产负债表
单位:元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 流动资产 | |||
| 货币资金 | 9,838,686,620.22 | 5,882,686,053.46 | 5,115,392,883.24 |
| 衍生金融资产 | 454,130.14 | - | - |
| 应收票据 | 123,188,289.51 | 30,000,000.00 | 42,231,988.47 |
| 应收账款 | 2,288,189,970.76 | 2,105,428,782.24 | 1,665,400,638.78 |
| 应收款项融资 | 321,642,726.01 | 43,299,375.00 | 3,726,400.00 |
| 预付款项 | 313,293,368.31 | 436,990,806.92 | 502,564,703.47 |
| 其他应收款 | 204,976,985.41 | 87,773,446.15 | 329,039,152.88 |
| 存货 | 5,311,021,079.84 | 3,368,359,217.61 | 2,188,712,090.53 |
| 一年内到期的非流动资产 | 2,653,039.98 | 2,557,358.14 | 3,992,518.25 |
| 其他流动资产 | 554,230,073.29 | 634,577,506.82 | 421,969,006.30 |
| 流动资产合计 | 18,958,336,283.47 | 12,591,672,546.34 | 10,273,029,381.92 |
| 非流动资产 | |||
| 长期应收款 | 2,584,901.07 | 5,237,941.07 | 15,448,668.05 |
| 长期股权投资 | 2,349,902,348.13 | 1,964,510,979.73 | 1,564,286,725.55 |
| 其他非流动金融资产 | - | 6,344,136.29 | 51,599,413.45 |
| 投资性房地产 | 218,962,000.00 | 335,238,917.12 | - |
| 固定资产 | 20,340,420,406.13 | 17,173,619,219.40 | 8,895,901,495.99 |
| 在建工程 | 5,103,611,792.43 | 4,462,081,113.52 | 7,556,626,730.81 |
| 使用权资产 | 8,711,388.41 | 16,721,108.05 | 51,288,345.53 |
| 无形资产 | 688,783,585.80 | 767,654,675.82 | 1,079,017,427.41 |
| 商誉 | 218,036,930.83 | 218,036,930.83 | 218,036,930.83 |
| 长期待摊费用 | 3,809,753.58 | 3,359,118.03 | 16,007,070.25 |
| 递延所得税资产 | 204,111,426.75 | 108,178,394.30 | 97,490,954.08 |
| 其他非流动资产 | 162,380,487.26 | 298,523,912.61 | 353,682,315.84 |
| 非流动资产合计 | 29,301,315,020.39 | 25,359,506,446.77 | 19,899,386,077.79 |
| 资产总计 | 48,259,651,303.86 | 37,951,178,993.11 | 30,172,415,459.71 |
| 流动负债 | |||
| 短期借款 | 6,648,747,285.55 | 6,508,547,011.38 | 3,976,339,303.19 |
| 衍生金融负债 | 10,082,475.30 | - | - |
| 应付票据 | 10,025,526.34 | 26,862,494.97 | - |
| 应付账款 | 3,396,508,943.42 | 2,315,762,408.62 | 1,717,658,715.62 |
| 合同负债 | 136,277,096.32 | 139,129,438.76 | 309,030,084.23 |
| 应付职工薪酬 | 441,330,724.66 | 297,975,752.31 | 112,140,173.84 |
| 应交税费 | 774,301,553.82 | 288,554,049.04 | 122,670,503.31 |
| 其他应付款 | 3,206,148,646.29 | 2,877,478,686.37 | 2,833,541,990.55 |
| 一年内到期的非流动负债 | 1,990,804,998.70 | 1,383,632,179.41 | 734,278,251.54 |
| 其他流动负债 | 11,677,288.69 | 12,011,758.90 | 17,396,993.34 |
| 流动负债合计 | 16,625,904,539.09 | 13,849,953,779.76 | 9,823,056,015.62 |
| 非流动负债 | |||
| 长期借款 | 9,972,200,186.05 | 5,950,472,157.74 | 6,773,170,390.79 |
| 租赁负债 | 3,239,709.33 | 9,666,117.08 | 48,493,721.98 |
| 长期应付款 | 700,390.42 | - | - |
| 长期应付职工薪酬 | 59,555,635.80 | 46,461,284.81 | 34,867,852.29 |
| 递延收益 | 8,343,035.39 | 8,909,128.88 | 8,450,549.37 |
| 递延所得税负债 | 670,489,474.31 | 408,976,133.70 | 4,029,288.90 |
| 非流动负债合计 | 10,714,528,431.30 | 6,424,484,822.21 | 6,869,011,803.33 |
| 负债合计 | 27,340,432,970.39 | 20,274,438,601.97 | 16,692,067,818.95 |
| 股东权益 | |||
| 股本 | 1,555,931,350.00 | 1,555,931,350.00 | 1,555,931,350.00 |
| 资本公积 | 3,823,616,382.47 | 3,820,040,337.13 | 3,817,695,846.30 |
| 其他综合收益 | 222,088,900.81 | 568,428,395.54 | 459,378,137.30 |
| 专项储备 | 29,139,941.96 | 28,143,040.54 | 24,032,054.73 |
| 盈余公积 | 419,402,116.84 | 270,885,214.21 | 196,571,008.00 |
| 未分配利润 | 6,678,803,231.15 | 4,509,640,511.14 | 3,126,935,028.51 |
| 归属于母公司股东权益合计 | 12,728,981,923.23 | 10,753,068,848.56 | 9,180,543,424.84 |
| 少数股东权益 | 8,190,236,410.24 | 6,923,671,542.58 | 4,299,804,215.92 |
| 股东权益合计 | 20,919,218,333.47 | 17,676,740,391.14 | 13,480,347,640.76 |
| 负债和股东权益总计 | 48,259,651,303.86 | 37,951,178,993.11 | 30,172,415,459.71 |
(二)合并利润表
单位:元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 一、营业收入 | 40,255,237,657.61 | 29,845,562,637.99 | 21,285,903,458.13 |
| 减:营业成本 | 32,526,537,130.30 | 24,448,098,475.77 | 17,862,410,520.97 |
| 税金及附加 | 48,028,616.61 | 40,514,716.11 | 29,217,541.60 |
| 销售费用 | 145,072,980.30 | 121,010,992.22 | 100,234,586.52 |
| 管理费用 | 1,133,423,730.61 | 945,010,328.51 | 859,284,017.07 |
| 研发费用 | 20,124,032.44 | 13,024,398.72 | 7,946,657.14 |
| 财务费用 | 947,362,086.68 | 542,790,574.92 | 744,726,042.18 |
| 其中:利息费用 | 637,620,596.45 | 647,542,744.45 | 534,853,232.92 |
| 利息收入 | 195,089,904.41 | 121,603,762.91 | 71,652,623.77 |
| 加:其他收益 | 80,006,761.10 | 49,728,904.24 | 91,245,594.35 |
| 投资收益 | 475,222,485.99 | 340,016,629.67 | 85,369,356.34 |
| 其中:对联营企业和合营企业的投资收益 | 431,231,020.82 | 350,117,549.28 | 230,296,459.21 |
| 以摊余成本计量的金融资产终止确认收益 | - | - | - |
| 公允价值变动收益 | -17,234,740.06 | -45,376,603.62 | -46,526,761.49 |
| 信用减值损失 | 1,965,452.32 | -8,157,355.17 | -18,681,406.26 |
| 资产减值损失 | -100,584,500.19 | -128,515,930.62 | -32,499,014.63 |
| 资产处置收益 | 776,470.13 | -7,805,530.04 | 449,433.47 |
| 二、营业利润 | 5,874,841,009.96 | 3,935,003,266.20 | 1,761,441,294.43 |
| 加:营业外收入 | 5,975,970.55 | 1,230,266.12 | 1,548,564.42 |
| 减:营业外支出 | 29,621,882.76 | 125,621,564.99 | 2,920,135.58 |
| 三、利润总额 | 5,851,195,097.75 | 3,810,611,967.33 | 1,760,069,723.27 |
| 减:所得税费用 | 1,101,346,976.34 | 607,308,971.39 | 39,991,505.54 |
| 四、净利润 | 4,749,848,121.41 | 3,203,302,995.94 | 1,720,078,217.73 |
| (一)按经营持续性分类 | |||
| 持续经营净利润 | 4,749,848,121.41 | 3,203,302,995.94 | 1,720,078,217.73 |
| (二)按所有权归属分类 | |||
| 归属于母公司股东的净利润 | 2,862,255,595.14 | 1,768,205,958.84 | 1,049,952,953.73 |
| 少数股东损益 | 1,887,592,526.27 | 1,435,097,037.10 | 670,125,264.00 |
| 五、其他综合收益的税后净额 | -534,426,544.68 | 162,756,950.35 | 176,204,288.96 |
| (一)归属于母公司股东的其他综合收益的税后净额 | -346,339,494.73 | 109,050,258.24 | 114,676,962.82 |
| 重新计量设定受益计划变动额 | 139,150.17 | -698,628.11 | -125,763.90 |
| 权益法下不能转损益的其他综合收益 | 1,829,919.80 | -594,594.97 | -117,173.12 |
| 权益法下可转损益的其他综合收益 | -59,402,947.91 | 19,281,061.73 | 9,885,605.92 |
| 外币财务报表折算差额 | -288,905,616.79 | 91,062,419.59 | 105,034,293.92 |
| (二)归属于少数股东的其他综合收益的税后净额 | -188,087,049.95 | 53,706,692.11 | 61,527,326.14 |
| 六、综合收益总额 | 4,215,421,576.73 | 3,366,059,946.29 | 1,896,282,506.69 |
| (一)归属于母公司股东的综合收益总额 | 2,515,916,100.41 | 1,877,256,217.08 | 1,164,629,916.55 |
| (二)归属于少数股东的综合收益总额 | 1,699,505,476.32 | 1,488,803,729.21 | 731,652,590.14 |
| 七、每股收益 | |||
| (一)基本每股收益 | 1.84 | 1.14 | 0.67 |
| (二)稀释每股收益 | 1.84 | 1.14 | 0.67 |
(三)合并现金流量表
单位:元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 一、经营活动产生的现金流量 | |||
| 销售商品、提供劳务收到的现金 | 41,462,320,134.48 | 32,210,852,142.66 | 23,168,478,312.43 |
| 收到的税费返还 | 661,856,407.30 | 405,078,698.70 | 250,426,285.25 |
| 收到其他与经营活动有关的现金 | 414,052,682.36 | 224,500,571.95 | 939,094,361.06 |
| 经营活动现金流入小计 | 42,538,229,224.14 | 32,840,431,413.31 | 24,357,998,958.74 |
| 购买商品、接受劳务支付的现金 | 33,311,287,427.86 | 26,331,155,703.75 | 19,828,657,207.32 |
| 支付给职工以及为职工支付的现金 | 1,471,768,136.50 | 1,160,306,471.32 | 966,336,846.07 |
| 支付的各项税费 | 592,735,530.46 | 334,744,557.15 | 338,768,898.73 |
| 支付其他与经营活动有关的现金 | 698,084,462.86 | 788,891,866.75 | 653,649,855.47 |
| 经营活动现金流出小计 | 36,073,875,557.68 | 28,615,098,598.97 | 21,787,412,807.59 |
| 经营活动产生的现金流量净额 | 6,464,353,666.46 | 4,225,332,814.34 | 2,570,586,151.15 |
| 二、投资活动产生的现金流量 | |||
| 收回投资收到的现金 | - | - | 56,600,000.00 |
| 取得投资收益收到的现金 | 1,616,762.51 | 23,153,375.26 | 33,876,731.52 |
| 处置固定资产、无形资产和其他长期资产收回的现金净额 | 1,087,646.79 | 59,737,596.02 | 3,056,307.43 |
| 收到其他与投资活动有关的现金 | 2,805,215.92 | 108,631,786.91 | 88,900,382.26 |
| 投资活动现金流入小计 | 5,509,625.22 | 191,522,758.19 | 182,433,421.21 |
| 购建固定资产、无形资产和其他长期资产支付的现金 | 4,788,385,986.65 | 5,712,046,162.19 | 6,767,219,957.25 |
| 投资支付的现金 | - | 18,148,148.00 | 774,500,000.00 |
| 支付其他与投资活动有关的现金 | - | 131,376,918.70 | 36,591,824.20 |
| 投资活动现金流出小计 | 4,788,385,986.65 | 5,861,571,228.89 | 7,578,311,781.45 |
| 投资活动产生的现金流量净额 | -4,782,876,361.43 | -5,670,048,470.70 | -7,395,878,360.24 |
| 三、筹资活动产生的现金流量 | |||
| 吸收投资收到的现金 | 365,752,251.90 | 927,648,795.56 | 1,044,214,834.90 |
| 其中:子公司吸收少数股东投资收到的现金 | 365,752,251.90 | 927,648,795.56 | 1,044,214,834.90 |
| 取得借款收到的现金 | 30,582,762,715.78 | 21,519,071,622.12 | 20,335,907,357.05 |
| 收到其他与筹资活动有关的现金 | - | 359,420,000.00 | 69,864,997.76 |
| 筹资活动现金流入小计 | 30,948,514,967.68 | 22,806,140,417.68 | 21,449,987,189.71 |
| 偿还债务支付的现金 | 25,874,947,809.82 | 19,206,937,812.61 | 15,176,469,926.31 |
| 分配股利、利润或偿付利息支付的现金 | 2,178,565,046.66 | 1,733,057,349.24 | 1,179,035,216.53 |
| 其中:子公司支付给少数股东的股利、利润 | 856,200,000.00 | 641,926,340.00 | - |
| 支付其他与筹资活动有关的现金 | 2,110,164,601.14 | 19,317,259.68 | 140,068,828.95 |
| 筹资活动现金流出小计 | 30,163,677,457.62 | 20,959,312,421.53 | 16,495,573,971.79 |
| 筹资活动产生的现金流量净额 | 784,837,510.06 | 1,846,827,996.15 | 4,954,413,217.92 |
| 四、汇率变动对现金及现金等价物的影响 | -126,762,744.98 | 13,409,762.44 | 61,538,043.98 |
| 五、现金及现金等价物净增加额 | 2,339,552,070.11 | 415,522,102.23 | 190,659,052.81 |
| 加:年初现金及现金等价物余额 | 5,032,350,898.63 | 4,616,828,796.40 | 4,426,169,743.59 |
| 六、年末现金及现金等价物余额 | 7,371,902,968.74 | 5,032,350,898.63 | 4,616,828,796.40 |
二、会计师事务所审计意见
(一)注册会计师审计意见
安永华明会计师事务所(特殊普通合伙)审计了发行人的财务报表,包括2023 年 12 月 31 日、2024 年 12 月 31 日及 2025 年 12 月 31 日的合并及公司资产负债表,2023年度、2024年度及 2025年度的合并及公司利润表、股东权益变动表和现金流量表以及相关财务报表附注,并出具了无保留意见的审计报告(安永华明(2026)审字第70062094\_K01号),认为发行人的财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了发行人 2023 年 12 月 31 日、2024年 12 月 31 日及 2025 年 12 月 31 日的合并及公司财务状况以及 2023 年度、2024年度及2025年度的合并及公司经营成果和现金流量。
(二)关键审计事项
| 关键审计事项 | 该事项在审计中是如何应对的 |
| (一)主营业务收入 | |
| 公司收入主要源自于镍产品的贸易和生产。公司于2023年度、2024年度及2025年度的主营业务收入分别为20,376,801,813.77元、28,545,265,527.51元及37,721,505,467.56元。公司有部分包含暂定销售价格的销售合同。部分合同中的暂定销售价格条款允许交易双方根据卸货后确定的货物最终的品质和数量等情况进行价格调整。管理层评估此类暂定销售价格为可变对价,并以最佳估计数确认收入。部分合同含延迟定价条款,合同约定最终结算价格挂钩于收入确认日次月或之后月份的公开市场价格指数。此类暂定价格属于定价挂钩不受交易双方控制的商品或原材料价格指数,不属于可变对价,而将其视为合同对价中嵌入一项衍生金融工具进行会计处理。收入作为公司衡量绩效的重要关键绩效指标,会产生财务激励和压力,且由于金额重大,发行人会计师将其识别为关键审计事项。 | 发行人会计师审计程序包括但不限于:1、了解、评价和测试与收入确认相关的关键内部控制的设计及运行的有效性;2、获取并复核主要销售合同或订单,了解和评价收入的确认方法是否符合企业会计准则的要求;3、通过分析合同条款、历史信息、商业惯例和实际的后续结算,评估管理层估计可变对价时所采用的假设;4、执行分析性复核程序,就收入及毛利率的变动趋势进行分析,并与同行业可比上市公司进行比较分析;5、通过检查销售合同、销售出库单、装船单、报关单、提单以及销售发票等原始单据对交易进行详细测试;6、执行收入截止性测试;7、对主要客户的交易额和应收余额执行函证程序;8、对主要客户执行实地走访或视频访谈程序;9、测试与收入确认相关的序时账,重点关注异常或非常规的交易;10、对期末未结算的延迟定价条款评估管理层估计公允价值时所采用的假设;11、检查财务报表中有关收入的披露是否符合企业会计准则的要求。 |
| (二)商誉减值评估 | |
| 于2023年12月31日、2024年12月31日及2025年12月31日,商誉账面金额均为人民币218,036,930.83元。公司至少每年进行一次商誉减值测试。因为商誉减值测试的评估过程复杂,要求管理层作出重要的判断和估计,包括将商誉分配至所属资产组或资产组组合、预测用于估计未来现金流的收入增长率、折现率和永续增长率等,发行人会计师将其识别为关键审计事项。 | 发行人会计师审计程序包括但不限于:1、测试和评价与商誉减值测试相关的内部控制的设计及执行的有效性;2、了解和评价管理层减值测试方法是否一贯应用;3、检查资产组的确认,复核商誉减值测试中资产组/资产组组合的认定;4、对比分析管理层的发展计划、预算和财务预测、历史数据以及行业分析,复核并测试管理层的未来现金流预测和关键假设;5、引入内部估值专家,协助评估未来现金流量预测所采用的模型以及关键估值参数,例如折现率、永续增长率;6、结合期后实际经营业绩执行回顾性复核;7、对管理层所使用的关键参数假设执行敏感性分析;8、评估财务报表中有关商誉减值测试的相关披露的充分性。 |
三、财务报表编制基准和合并报表范围及变化情况
(一)财务报表的编制基础
公司财务报表按照财政部颁布的《企业会计准则——基本准则》以及其后颁布及修订的具体会计准则、解释以及其他相关规定(统称“企业会计准则”)编制。此外,本财务报表还按照《公开发行证券的公司信息披露编报规则第 15 号——财务报告的一般规定》披露有关财务信息。
(二)合并财务报表范围及变化
1、纳入合并报表范围内的子公司
截至报告期末,公司纳入合并报表范围的子公司情况如下:
| 子公司名称 | 注册地 | 业务性质 | 持股比例(%) | 备注 | |
| 直接 | 间接 | ||||
| 惠然贸易 | 浙江宁波 | 进出口贸易 | 100.00 | - | |
| 力勤新能源 | 浙江宁波 | 未开展业务 | 100.00 | - | |
| 上海力勤 | 中国上海 | 项目管理及贸易 | 100.00 | - | |
| 新加坡力勤 | 新加坡 | 镍矿及镍铁贸易及运输服务 | 100.00 | - | |
| 香港蓝鲸 | 中国香港 | 投资控股、船运服务及贸易 | 100.00 | - | 注5 |
| 励达物流 | 浙江宁波 | 仓储 | 100.00 | - | |
| 力勤园区 | 浙江宁波 | 未开展业务 | 100.00 | - | |
| 力勤新动力 | 中国香港 | 当前无实质性业务 | 100.00 | - | |
| 宝鑫特钢 | 浙江宁波 | 当前无实质性业务 | 100.00 | - | |
| 力勤鑫动力 | 中国香港 | 当前无实质性业务 | 100.00 | - | |
| 力勤源动力 | 中国香港 | 当前无实质性业务 | 100.00 | - | |
| KPS | 印度尼西亚雅加达 | 镍铁的生产、制造 | - | 65.00 | |
| OSS | 印度尼西亚雅加达 | 无实质性业务,报告期后已注销 | - | 65.00 | 注7 |
| 趣柏 | 浙江宁波 | 商业管理服务 | - | 54.90 | 注1 |
| 欧恩司 | 浙江宁波 | 商业管理服务 | - | 60.00 | 注1 |
| 凯帕斯 | 浙江宁波 | 商业管理服务 | - | 65.00 | 注1 |
| 欧司斯 | 浙江宁波 | 商业管理服务 | 65.00 | 注1、4 | |
| 江苏鹏远 | 江苏宿迁 | 冶金专用设备制造 | - | 70.00 | 注1 |
| 鹏远工程 | 陕西西安 | 专业技术服务 | - | 70.00 | 注1 |
| 宿迁惠翔通 | 江苏宿迁 | 贸易业务 | - | 100.00 | 注1 |
| 总部管理公司 | 浙江宁波 | 企业总部管理 | 100.00 | - | 注2 |
| 咸阳鹏远 | 陕西西安 | 冶炼设备制造销售 | - | 70.00 | 注2 |
| Pengyuan Xinda | 中国香港 | 当前无实质性业务 | - | 70.00 | 注2 |
| Pengyuan Lvxin | 中国香港 | 当前无实质性业务 | - | 70.00 | 注2 |
| BUB | 印度尼西亚雅加达 | 当前无实质性业务 | - | 70.00 | 注2 |
| 红土国际 | 中国香港 | 当前无实质性业务 | - | 100.00 | 注2 |
| BMS | 印度尼西亚雅加达 | 镍产品及其他物资的贸易 | - | 100.00 | 注2 |
| BBS | 印度尼西亚雅加达 | 境外投资路径公司,未开展业务 | - | 57.50 | 注3 |
| CKM | 印度尼西亚雅加达 | 生石灰制造 | - | 60.00 | 注3 |
| 宁波毅新 | 浙江宁波 | 设备进出口销售 | 100.00 | - | 注3 |
| HPL | 印度尼西亚雅加达 | 镍钴化合物的生产、制造 | 29.54 | 25.36 | |
| ONC | 印度尼西亚雅加达 | 镍钴化合物的生产、制造 | - | 60.00 | |
| 西安鹏远 | 陕西西安 | 冶金专用设备制造 | 70.00 | - | |
| KANG XUAN | 新加坡 | 投资控股及贸易 | 100.00 | - | |
| DCM | 印度尼西亚雅加达 | 为奥比岛园区提供综合性管理服务 | - | 60.00 | 注6 |
| 惠然实业 | 江苏宿迁 | 镍铁的生产、制造 | 100.00 | - | |
| 宁波毅威 | 浙江宁波 | 设备进出口销售 | 100.00 | - | |
| BJL | 印度尼西亚雅加达 | 湿法渣冶炼(报告期内未开展业务) | - | 57.50% | 注8 |
注 1:上述子公司为 2022年新设成立。 注 2:上述子公司为 2023年新设成立。 注 3:上述子公司为 2024年新设成立。 注 4:该子公司于 2023 年8 月23 日注销。 注 5:原公司名称为香港力勤国际有限公司,于 2022 年2 月23 日更改为现公司名称。 注 6:DCM于 2022 年4月 4 日成为本公司的控股子公司。
注 7:该子公司于 2026 年4 月1 日注销。
注 8:该子公司于 2025 年10 月新设成立。
2、报告期合并范围的变化情况
(1)处置子公司
| 公司名称 | 丧失控制权时点 | 丧失控制权时点的处置价款 | 丧失控制权时点的处置比例(%) | 丧失控制权时点的处置方式 | 购买日的确定依据 |
| MJM | 2024年5月30日 | 不适用 | 不适用 | 协议处置 | 股东协议修正委托行使表决权结束 |
注:于 2023 年 12 月 15 日,香港蓝鲸连同 PT Gunung Rimba Makmu(“GRM”)与 PT LimaSrikandi Jaya(“LSJ”)和 PT Teratai Kemakmuran Jayaray(“TKJ”)签订股东协议。香港蓝鲸、GRM、LSJ和 TKJ(统称“各方”)同意将 MJM 的法定资本从印尼盾 5,000,000,000元增加到印尼盾 270,000,000,000 元,其中印尼盾 66,250,000,000 元(占 MJM 法定资本增加额的 25%)应由各方实缴,各方按照最终认缴比例认购 MJM 新发行的 662,500 份股份。于增资完成后,LSJ、TKJ、GRM 及香港蓝鲸分别持有 MJM 的 31%、10%、10%及 49%股份。在订立股东协议的同一天,香港蓝鲸与 TKJ 进一步签订委托协议,TKJ 指定香港蓝鲸代表其在 MJM 股东会上行使权力,包括但不限于在股东会上的表决权,香港蓝鲸实际持有对的表决权,能够控制该公司的经营决策,至此 成为香港蓝鲸的子公司。
印尼政府 2023 年 12 月 27 日制定的政策规定在印尼境内注册的从事船运服务的公司,其印尼境外股东所持股份占比最高不得超过 49%,印尼境内股东必须为单一公司且最低持股为 51%。MJM 原先股权架构不满足印尼当地最新的法律要求,因此各股东于 2024 年 5月 日股权变更如下:香港蓝鲸与 就 签订新股东协议, 和 将其持有全部股权转让给 。变更后股东协议约定 持有 股权,香港蓝鲸持有MJM 49%股权,TKJ于 2024 年5 月30 日不再是MJM 的股东,且各方决议原委托协议不再有效。因此,MJM 自2024 年 5月 30日起成为香港蓝鲸的联营公司。
(2)其他原因的合并范围变动
对于其他原因导致的合并范围变动,如新设子公司及注销子公司等详见本节“三、财务报表编制基准和合并报表范围及变化情况”之“(二)合并财务报表范围及变化”之“1、纳入合并报表范围内的子公司”之注释。
四、与财务会计信息相关的重要性标准确定方法与选择依据
| 序号 | 项目 | 重要性标准 |
| 1 | 重要的单项计提的应收款项 | 单项应收款项金额超过应收账款总额 1%且大于人民币 1,000 万元 |
| 2 | 重要的应收款项的核销账款 | 单项应收款项的核销账款金额超过应收款项总额 1%且大于人民币 1,000 万元 |
| 3 | 重要的应收款项的坏账准备收回或转回 | 单项应收款项的坏账准备收回或转回超过应收款项总额 1%且大于人民币 1,000 万元 |
| 4 | 重要的其他应收款的核销账款 | 单项其他应收款的核销账款金额超过其他应收款总额 1%且大于人民币 1,000 万元 |
| 5 | 重要的其他应收款的坏账准备收回或转回 | 单项其他应收款的坏账准备收回或转回超过其他应收款总额 1%且大于人民币 1,000 万元 |
| 6 | 账龄超过 1 年且金额重要的预付款项 | 单项预付款项金额超过预付款项总额 1%且大于人民币 1,000 万元 |
| 7 | 账龄超过 1 年的重要应付账款 | 单项应付账款金额超过应付款项总额 5%且大于人民币 5,000 万元 |
| 8 | 账龄超过 1 年的重要合同负债 | 单项合同负债金额超过合同负债总额 1%且大于人民币 1,000 万元 |
| 9 | 账龄超过 1 年的重要其他应付款 | 单项其他应付款金额超过其他应付款总额 5%且大于人民币 5,000 万元 |
| 10 | 重要的在建工程 | 单项在建工程余额超过资产总额 1% |
| 11 | 重要的非全资子公司 | 单个子公司少数股东权益占集团净资产的 10%以上 |
| 12 | 重要的联营企业 | 对单个被投资单位的长期股权投资账面价值占集团净资产的 5%以上 |
| 13 | 重要境外经营实体 | 境外经营实体净资产占集团合并净资产的 10%以上 |
五、业务分部信息
报告期内,公司分业务类型的主营业务收入分部信息如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 镍产品贸易 | 1,590,145.41 | 42.15% | 1,614,243.89 | 56.55% | 1,163,049.28 | 57.08% |
| 镍产品生产 | 2,182,005.14 | 57.85% | 1,240,282.66 | 43.45% | 874,630.90 | 42.92% |
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% |
六、报告期采用的主要会计政策和会计估计
(一)遵循企业会计准则的声明
公司财务报表符合企业会计准则的要求,真实、完整地反映了本公司于 2023年 12 月 31 日、2024 年 12 月 31 日和 2025 年 12 月 31 日的财务状况以及 2023年度、2024年度和2025年度的经营成果和现金流量。
(二)外币业务和外币报表折算
公司对于发生的外币交易,将外币金额折算为记账本位币金额。
外币交易在初始确认时,采用交易发生日的即期汇率的近似汇率将外币金额折算为记账本位币金额。于资产负债表日,对于外币货币性项目采用资产负债表日即期汇率折算。由此产生的结算和货币性项目折算差额,除属于与购建符合资本化条件的资产相关的外币专门借款产生的差额按照借款费用资本化的原则处理之外,均计入当期损益。以历史成本计量的外币非货币性项目,仍采用初始确认时所采用的汇率折算,不改变其记账本位币金额。以公允价值计量的外币非货币性项目,采用公允价值确定日的即期汇率折算,由此产生的差额根据非货币性项目的性质计入当期损益或其他综合收益。
对于境外经营,公司在编制财务报表时将其记账本位币折算为人民币:对资产负债表中的资产和负债项目,采用资产负债表日的即期汇率折算,股东权益项目除“未分配利润”项目外,其他项目采用发生时的即期汇率折算;利润表中的收入和费用项目,采用发生当期平均汇率折算。按照上述折算产生的外币财务报表折算差额,确认为其他综合收益。处置境外经营时,将与该境外经营相关的其他综合收益转入处置当期损益,部分处置的按处置比例计算。
外币现金流量以及境外子公司的现金流量,采用现金流量发生当期平均汇率(除非汇率波动使得采用该汇率折算不适当,则采用现金流量发生日的即期汇率的近似汇率)折算。汇率变动对现金的影响额作为调节项目,在现金流量表中单独列报。
(三)金融工具
金融工具,是指形成一个企业的金融资产,并形成其他单位的金融负债或权益工具的合同。
1、金融工具的确认和终止确认
公司于成为金融工具合同的一方时确认一项金融资产或金融负债。
满足下列条件的,终止确认金融资产(或金融资产的一部分,或一组类似金融资产的一部分),即将之前确认的金融资产从资产负债表中予以转出:
(1)收取金融资产现金流量的权利届满;
(2)转移了收取金融资产现金流量的权利,或在“过手协议”下承担了及时将收取的现金流量全额支付给第三方的义务;并且实质上转让了金融资产所有权上几乎所有的风险和报酬,或者,虽然实质上既没有转移也没有保留金融资产所有权上几乎所有的风险和报酬,但放弃了对该金融资产的控制。
如果金融负债的责任已履行、撤销或届满,则对金融负债进行终止确认。如果现有金融负债被同一债权人以实质上几乎完全不同条款的另一金融负债所取代,或现有负债的条款几乎全部被实质性修改,则此类替换或修改作为终止确认原负债和确认新负债处理,差额计入当期损益。
以常规方式买卖金融资产,按交易日会计进行确认和终止确认。以常规方式买卖金融资产,是指按照合同规定购买或出售金融资产,并且该合同条款规定,根据通常由法规或市场惯例所确定的时间安排来交付金融资产。交易日,是指本公司承诺买入或卖出金融资产的日期。
2、金融资产分类和计量
公司的金融资产于初始确认时根据本公司管理金融资产的业务模式和金融资产的合同现金流量特征分类为:以摊余成本计量的金融资产、以公允价值计量且其变动计入其他综合收益的金融资产、以公允价值计量且其变动计入当期损益的金融资产。
金融资产在初始确认时以公允价值计量,但是因销售商品或提供服务等产生的应收账款或应收票据未包含重大融资成分或不考虑不超过一年的融资成分的,
按照交易价格进行初始计量。
对于以公允价值计量且其变动计入当期损益的金融资产,相关交易费用直接计入当期损益,其他类别的金融资产相关交易费用计入其初始确认金额。
金融资产的后续计量取决于其分类:
(1)以摊余成本计量的债务工具投资
金融资产同时符合下列条件的,分类为以摊余成本计量的金融资产:管理该金融资产的业务模式是以收取合同现金流量为目标;该金融资产的合同条款规定,在特定日期产生的现金流量仅为对本金和以未偿付本金金额为基础的利息的支付。此类金融资产采用实际利率法确认利息收入,其终止确认、修改或减值产生的利得或损失,均计入当期损益。
(2)以公允价值计量且其变动计入其他综合收益的债务工具投资
金融资产同时符合下列条件的,分类为以公允价值计量且其变动计入其他综合收益的金融资产:公司管理该金融资产的业务模式是既以收取合同现金流量为目标又以出售金融资产为目标;该金融资产的合同条款规定,在特定日期产生的现金流量仅为对本金和以未偿付本金金额为基础的利息的支付。此类金融资产采用实际利率法确认利息收入。除利息收入、减值损失及汇兑差额确认为当期损益外,其余公允价值变动计入其他综合收益。当金融资产终止确认时,之前计入其他综合收益的累计利得或损失从其他综合收益转出,计入当期损益。
(3)以公允价值计量且其变动计入当期损益的金融资产
上述以摊余成本计量的金融资产和以公允价值计量且其变动计入其他综合收益的金融资产之外的金融资产,分类为以公允价值计量且其变动计入当期损益的金融资产。对于此类金融资产,采用公允价值进行后续计量,所有公允价值变动计入当期损益。
3、金融负债分类和计量
除了由于金融资产转移不符合终止确认条件或继续涉入被转移金融资产所形成的金融负债以外,公司的金融负债于初始确认时分类为:以公允价值计量且其变动计入当期损益的金融负债、以摊余成本计量的金融负债。对于以公允价值计量且其变动计入当期损益的金融负债,相关交易费用直接计入当期损益,以摊余成本计量的金融负债的相关交易费用计入其初始确认金额。
金融负债的后续计量取决于其分类:
(1)以公允价值计量且其变动计入当期损益的金融负债
以公允价值计量且其变动计入当期损益的金融负债,包括交易性金融负债(含属于金融负债的衍生工具)和初始确认时指定为以公允价值计量且其变动计入当期损益的金融负债。交易性金融负债(含属于金融负债的衍生工具),按照公允价值进行后续计量,所有公允价值变动均计入当期损益。对于指定为以公允价值计量且其变动计入当期损益的金融负债,按照公允价值进行后续计量,除由公司自身信用风险变动引起的公允价值变动计入其他综合收益之外,其他公允价值变动计入当期损益;如果由本公司自身信用风险变动引起的公允价值变动计入其他综合收益会造成或扩大损益中的会计错配,本公司将所有公允价值变动(包括自身信用风险变动的影响金额)计入当期损益。
(2)以摊余成本计量的金融负债
对于此类金融负债,采用实际利率法,按照摊余成本进行后续计量。
4、金融工具减值
(1)预期信用损失的确定方法及会计处理方法
公司以预期信用损失为基础,对以摊余成本计量的金融资产、以公允价值计量且其变动计入其他综合收益的债务工具投资及财务担保合同进行减值处理并确认损失准备。
对于不含重大融资成分的应收款项,公司运用简化计量方法,按照相当于整个存续期内的预期信用损失金额计量损失准备。
对于租赁应收款、包含重大融资成分的应收款项,公司选择运用简化计量方法,按照相当于整个存续期内的预期信用损失金额计量损失准备。
除上述采用简化计量方法以外的金融资产及财务担保合同,公司在每个资产负债表日评估其信用风险自初始确认后是否已经显著增加,如果信用风险自初始确认后未显著增加,处于第一阶段,本公司按照相当于未来 12 个月内预期信用损失的金额计量损失准备,并按照账面余额和实际利率计算利息收入;如果信用风险自初始确认后已显著增加但尚未发生信用减值的,处于第二阶段,本公司按照相当于整个存续期内预期信用损失的金额计量损失准备,并按照账面余额和实际利率计算利息收入。
公司计量金融工具预期信用损失的方法反映的因素包括:通过评价一系列可能的结果而确定的无偏概率加权平均金额、货币时间价值,以及在资产负债表日无须付出不必要的额外成本或努力即可获得的有关过去事项、当前状况以及未来经济状况预测的合理且有依据的信息。
(2)按照信用风险特征组合计提减值准备的组合类别及确定依据
公司考虑了不同客户的信用风险特征,以共同风险特征为依据评估金融工具的预期信用损失。公司将应收账款划分为:基于逾期账龄确定信用风险特征组合和回收风险较低组合;将其他应收款划分为:基于账龄确定信用风险特征组合和回收风险较低组合。
(3)基于逾期账龄确定信用风险特征组合的逾期账龄计算方法
公司考虑了不同客户的信用记录、交易类型及其他因素诸如目前市场状况、合同中约定的结算条款等设定相应的信用期限,计算逾期账龄。
(4)基于账龄确定信用风险特征组合的账龄计算方法
公司根据交易日确定账龄。
(5)按照单项计提坏账减值准备的单项计提判断标准
若某一对手方信用风险特征与组合中其他对手方显著不同,对应收该对手方款项按照单项计提损失准备。
(6)减值准备的核销
当公司不再合理预期能够全部或部分收回金融资产合同现金流量时,公司直接减记该金融资产的账面余额。
5、财务担保合同
财务担保合同,是指特定债务人到期不能按照债务工具条款偿付债务时,发行方向蒙受损失的合同持有人赔付特定金额的合同。财务担保合同在初始确认时按照公允价值计量,除指定为以公允价值计量且其变动计入当期损益的金融负债的财务担保合同外,其余财务担保合同在初始确认后按照资产负债表日确定的预期信用损失准备金额和初始确认金额扣除按照收入确认原则确定的累计摊销额后的余额两者孰高者进行后续计量。
6、衍生金融工具
公司使用衍生金融工具,例如以外汇远期合同、商品远期合同和利率合约,分别对汇率风险、商品价格风险和利率风险进行套期。衍生金融工具初始以衍生交易合同签订当日的公允价值进行计量,并以其公允价值进行后续计量。公允价值为正数的衍生金融工具确认为一项资产,公允价值为负数的确认为一项负债。
部分镍产品的销售合同含延迟定价条款,合同约定最终结算价格挂钩于提单出具日(装运日)次月或之后月份的公开市场价格指数。公司认为上述情况属于定价挂钩不受交易双方控制的商品或原材料价格指数,此价格指数变动导致的定价变化不属于可变对价,而将其视为合同对价中嵌入一项衍生金融工具进行会计处理,通常应按所挂钩商品或原材料在客户取得相关商品控制权日的价格计算确认收入,客户取得相关商品控制权后上述所挂钩商品或原材料价格后续变动对公司可收取款项的影响,按照金融工具准则有关规定进行处理,不应计入交易对价。
除与套期会计有关外,衍生工具公允价值变动产生的利得或损失直接计入当期损益。
7、金融资产转移
公司已将金融资产所有权上几乎所有的风险和报酬转移给转入方的,终止确认该金融资产;保留了金融资产所有权上几乎所有的风险和报酬的,不终止确认该金融资产。
公司既没有转移也没有保留金融资产所有权上几乎所有的风险和报酬的,分别按下列情况处理:放弃了对该金融资产控制的,终止确认该金融资产并确认产生的资产和负债;未放弃对该金融资产控制的,按照其继续涉入所转移金融资产的程度确认有关金融资产,并相应确认有关负债。
通过对所转移金融资产提供财务担保方式继续涉入的,按照金融资产的账面价值和财务担保金额两者之中的较低者,确认继续涉入形成的资产。财务担保金额,是指所收到的对价中,将被要求偿还的最高金额。
(四)存货
公司存货包括原材料、在产品、库存商品、发出商品。
存货按照成本进行初始计量。存货成本包括采购成本、加工成本和其他成本。发出存货,对于镍矿、镍铁、氢氧化镍钴采用个别计价法,对镍铁生产过程中其他辅料采用加权平均法确定其实际成本。
存货的盘存制度采用永续盘存制。
于资产负债表日,存货按照成本与可变现净值孰低计量,对成本高于可变现净值的,计提存货跌价准备,计入当期损益。计提存货跌价准备时,按单个存货项目计提。直接用于出售的存货,在正常生产经营过程中以该存货的估计售价减去估计的销售费用和相关税费后的金额确定其可变现净值;需要经过加工的存货,在正常生产经营过程中以所生产的产成品的估计售价减去至完工时估计将要发生的成本、估计的销售费用和相关税费后的金额确定其可变现净值。
(五)长期股权投资
长期股权投资包括对子公司、合营企业和联营企业的权益性投资。
长期股权投资在取得时以初始投资成本进行初始计量。通过同一控制下企业合并取得的长期股权投资,以合并日取得被合并方所有者权益在最终控制方合并财务报表中的账面价值的份额作为初始投资成本;初始投资成本与合并对价账面价值之间差额,调整资本公积(不足冲减的,冲减留存收益)。通过非同一控制下企业合并取得的长期股权投资,以合并成本作为初始投资成本(通过多次交易分步实现非同一控制下企业合并的,以购买日之前所持被购买方的股权投资的账面价值与购买日新增投资成本之和作为初始投资成本)。除企业合并形成的长期股权投资以外方式取得的长期股权投资,按照下列方法确定初始投资成本:支付现金取得的,以实际支付的购买价款及与取得长期股权投资直接相关的费用、税金及其他必要支出作为初始投资成本;发行权益性证券取得的,以发行权益性证券的公允价值作为初始投资成本。
公司能够对被投资单位实施控制的长期股权投资,在公司个别财务报表中采用成本法核算。控制,是指拥有对被投资方的权力,通过参与被投资方的相关活动而享有可变回报,并且有能力运用对被投资方的权力影响回报金额。
采用成本法时,长期股权投资按初始投资成本计价。追加或收回投资的,调整长期股权投资的成本。被投资单位宣告分派的现金股利或利润,确认为当期投资收益。
公司对被投资单位具有共同控制或重大影响的,长期股权投资采用权益法核算。共同控制,是指按照相关约定对某项安排所共有的控制,并且该安排的相关活动必须经过分享控制权的参与方一致同意后才能决策。重大影响,是指对被投资单位的财务和经营政策有参与决策的权力,但并不能够控制或者与其他方一起共同控制这些政策的制定。
采用权益法时,长期股权投资的初始投资成本大于投资时应享有被投资单位可辨认净资产公允价值份额的,归入长期股权投资的初始投资成本;长期股权投资的初始投资成本小于投资时应享有被投资单位可辨认净资产公允价值份额的,其差额计入当期损益,同时调整长期股权投资的成本。
采用权益法时,取得长期股权投资后,按照应享有或应分担的被投资单位实现的净损益和其他综合收益的份额,分别确认投资损益和其他综合收益并调整长期股权投资的账面价值。在确认应享有被投资单位净损益的份额时,以取得投资时被投资单位可辨认资产等的公允价值为基础,按照公司的会计政策及会计期间,并抵销与联营企业及合营企业之间发生的内部交易损益按照应享有的比例计算归属于投资方的部分(但内部交易损失属于资产减值损失的,应全额确认),对被投资单位的净利润进行调整后确认,但投出或出售的资产构成业务的除外。按照被投资单位宣告分派的利润或现金股利计算应享有的部分,相应减少长期股权投资的账面价值。公司确认被投资单位发生的净亏损,以长期股权投资的账面价值以及其他实质上构成对被投资单位净投资的长期权益减记至零为限,公司负有承担额外损失义务的除外。对于被投资单位除净损益、其他综合收益和利润分配以外股东权益的其他变动,调整长期股权投资的账面价值并计入股东权益。
(六)固定资产
固定资产仅在与其有关的经济利益很可能流入公司,且其成本能够可靠地计量时才予以确认。与固定资产有关的后续支出,符合该确认条件的,计入固定资产成本,并终止确认被替换部分的账面价值;否则,在发生时按照受益对象计入当期损益或相关资产成本。
固定资产按照成本进行初始计量。购置固定资产的成本包括购买价款、相关税费、使固定资产达到预定可使用状态前所发生的可直接归属于该项资产的其他支出。
固定资产的折旧采用年限平均法计提,各类固定资产的使用寿命、预计净残值率及年折旧率如下:
| 项目 | 使用寿命 | 预计净残值率 | 年折旧率 |
| 房屋及建筑物 | 5-20 年 | 0%-5% | 4.75%-20.00% |
| 机器设备 | 3-20 年 | 0%-5% | 4.75%-33.33% |
| 电子和办公设备 | 3-10 年 | 0%-5% | 9.50%-33.33% |
| 运输工具 | 4-10 年 | 0%-5% | 9.50%-25.00% |
公司至少于每年年度终了,对固定资产的使用寿命、预计净残值和折旧方法进行复核,必要时进行调整。
(七)在建工程
在建工程成本按实际工程支出确定,包括在建期间发生的各项必要工程支出、工程达到预定可使用状态前的应予资本化的借款费用以及其他相关费用等。
在建工程在达到预定可使用状态时转入固定资产标准如下:
| 项目 | 结转固定资产的标准 |
| 房屋及建筑物 | 满足建筑完工验收标准 |
| 机器设备 | 安装调试后达到设计要求或合同规定的标准 |
(八)借款费用
可直接归属于符合资本化条件的资产的购建或者生产的借款费用,予以资本化,其他借款费用计入当期损益。
当资本支出和借款费用已经发生,且为使资产达到预定可使用或可销售状态
所必要的购建或生产活动已经开始时,借款费用开始资本化。
购建或者生产符合资本化条件的资产达到预定可使用或者可销售状态时,借款费用停止资本化。之后发生的借款费用计入当期损益。
在资本化期间内,每一会计期间的利息资本化金额,按照下列方法确定:专门借款以当期实际发生的利息费用,减去暂时性的存款利息收入或投资收益后的金额确定;占用的一般借款,根据累计资产支出超过专门借款部分的资产支出加权平均数乘以所占用一般借款的加权平均利率计算确定。
符合资本化条件的资产在购建或者生产过程中,发生除达到预定可使用或者可销售状态必要的程序之外的非正常中断、且中断时间连续超过 3个月的,暂停借款费用的资本化。在中断期间发生的借款费用确认为费用,计入当期损益,直至资产的购建或者生产活动重新开始。
(九)无形资产
1、无形资产使用寿命
无形资产在使用寿命内采用直线法摊销,其使用寿命如下:
| 项目 | 使用寿命 | 确定依据 |
| 软件 | 2-10 年 | 授权期限与预计使用期限孰短 |
| 客户关系 | 7.5 年 | 合同期限 |
| 土地使用权 | 40-50 年 | 土地使用权期限 |
2、研发支出
公司将内部研究开发项目的支出,区分为研究阶段支出和开发阶段支出。研究阶段的支出,于发生时计入当期损益。开发阶段的支出,只有在同时满足下列条件时,才能予以资本化,即:完成该无形资产以使其能够使用或出售在技术上具有可行性;具有完成该无形资产并使用或出售的意图;无形资产产生经济利益的方式,包括能够证明运用该无形资产生产的产品存在市场或无形资产自身存在市场,无形资产将在内部使用的,能够证明其有用性;有足够的技术、财务资源和其他资源支持,以完成该无形资产的开发,并有能力使用或出售该无形资产;归属于该无形资产开发阶段的支出能够可靠地计量。不满足上述条件的开发支出,于发生时计入当期损益。
(十)资产减值
对除存货、递延所得税、金融资产外的资产减值,按以下方法确定:于资产负债表日判断资产是否存在可能发生减值的迹象,存在减值迹象的,公司将估计其可收回金额,进行减值测试;对因企业合并所形成的商誉、使用寿命不确定的无形资产和尚未达到可使用状态的无形资产,无论是否存在减值迹象,至少于每年末进行减值测试。
可收回金额根据资产的公允价值减去处置费用后的净额与资产预计未来现金流量的现值两者之间较高者确定。公司以单项资产为基础估计其可收回金额;难以对单项资产的可收回金额进行估计的,以该资产所属的资产组为基础确定资产组的可收回金额。资产组的认定,以资产组产生的主要现金流入是否独立于其他资产或者资产组的现金流入为依据。
当资产或者资产组的可收回金额低于其账面价值时,公司将其账面价值减记至可收回金额,减记的金额计入当期损益,同时计提相应的资产减值准备。
就商誉的减值测试而言,对于商誉的账面价值,自购买日起按照合理的方法分摊至相关的资产组或者资产组组合。相关的资产组或者资产组组合,是能够从企业合并的协同效应中受益的资产组或者资产组组合,且不大于公司确定的经营分部。
比较包含商誉的资产组或者资产组组合的账面价值与可收回金额,如可收回金额低于账面价值的,减值损失金额首先抵减分摊至资产组或者资产组组合中商誉的账面价值,再根据资产组或者资产组组合中除商誉之外的其他各项资产的账面价值所占比重,按比例抵减其他各项资产的账面价值。
上述资产减值损失一经确认,在以后会计期间不再转回。
(十一)职工薪酬
职工薪酬,是指公司为获得职工提供的服务或解除劳动关系而给予的除股份支付以外各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
1、短期薪酬
在职工提供服务的会计期间,将实际发生的短期薪酬确认为负债,并计入当期损益或相关资产成本。
2、离职后福利(设定提存计划)
公司的职工参加由当地政府管理的养老保险和失业保险,相应支出在发生时计入相关资产成本或当期损益。
3、离职后福利(设定受益计划)
公司根据2003年3月25 日印尼第 13/2003 号劳动法的要求,向其在印尼的员工提供离职后福利。设定受益计划下提供该福利的成本采用预期累积福利单位法。
设定受益退休金计划引起的重新计量,包括精算利得或损失,资产上限影响的变动(扣除包括在设定受益计划净负债利息净额中的金额)和计划资产回报(扣除包括在设定受益计划净负债利息净额中的金额),均在资产负债表中立即确认,并在其发生期间通过其他综合收益计入股东权益,后续期间不转回至损益。
在下列日期孰早日将过去服务成本确认为当期费用:修改设定受益计划时;公司确认相关重组费用或辞退福利时。
利息净额由设定受益计划净负债或净资产乘以折现率计算而得。公司在利润表的营业成本中确认设定受益计划净义务的如下变动:服务成本,包括当期服务成本、过去服务成本和结算利得或损失;利息净额,包括计划资产的利息收益、计划义务的利息费用以及资产上限影响的利息。
4、辞退福利
公司向职工提供辞退福利的,在下列两者孰早日确认辞退福利产生的职工薪酬负债,并计入当期损益:企业不能单方面撤回因解除劳动关系计划或裁减建议所提供的辞退福利时;企业确认与涉及支付辞退福利的重组相关的成本或费用时。
5、其他长期职工福利
向职工提供的其他长期职工福利,适用离职后福利的有关规定确认和计量其他长期职工福利净负债或净资产,变动均计入当期损益或相关资产成本。
(十二)与客户之间的合同产生的收入
公司在履行了合同中的履约义务,即在客户取得相关商品或服务控制权时确认收入。取得相关商品或服务的控制权,是指能够主导该商品的使用或该服务的提供并从中获得几乎全部的经济利益。
1、销售商品合同
公司与客户之间的销售商品合同通常仅包含转让镍铁、镍矿、镍钴化合物等镍钴产品的履约义务。公司通常在综合考虑了下列因素的基础上,以货物越过船舷或将货物交付至客户指定的目的地时确认收入:取得商品的现时收款权利、商品所有权上的主要风险和报酬的转移、商品的法定所有权的转移、商品实物资产的转移、客户接受该商品。
遵守上述一般原则的情况下,公司镍产品贸易业务和镍产品生产业务收入确认的具体时点为:
(1)若合同约定由客户自提货物,则以公司向港口控货方发出放货通知的时点或者客户从工厂提货时点为收入确认时点;
(2)若合同约定由公司送货至客户指定目的地,则以客户收货确认函件上确认收货的日期作为确认收入时点;
(3)若合同约定贸易条款如 FOB(Free On Board,即船上交货)、CIF(CostInsurance and Freight)等,则结合《国际贸易术语解释通则》中对各种贸易方式的主要风险转移时点及合同的其他条款分析确定商品控制权转移时点,通常以装运港提单出具日,即货物越过船舷作为收入确认时点。
2、提供服务合同
公司通过向客户提供运输服务履行履约义务,由于公司履约的同时客户即取得并消耗公司履约所带来的经济利益,公司将其作为在某一时段内履行的履约义务,按照履约进度确认收入,履约进度不能合理确定的除外。公司按照产出法,根据评估已实现的结果和时间进度确定提供服务的履约进度。对于履约进度不能合理确定时,公司已经发生的成本预计能够得到补偿的,按照已经发生的成本金额确认收入,直到履约进度能够合理确定为止。
3、可变对价
公司主要镍产品销售的最终交易价格是基于双方共同认可的检验报告出具的镍和其他元素/杂质含量以及客户验收重量而定,即是基于商品交付数量、质量等进行价格调整的情形,形成可变对价。公司按照期望值或最有可能发生金额确定可变对价的最佳估计数,但包含可变对价的交易价格不超过在相关不确定性消除时累计已确认收入极可能不会发生重大转回的金额。
(十三)政府补助
政府补助在能够满足其所附的条件并且能够收到时,予以确认。政府补助为货币性资产的,按照收到或应收的金额计量。政府补助为非货币性资产的,按照公允价值计量;公允价值不能可靠取得的,按照名义金额计量。
政府文件规定用于购建或以其他方式形成长期资产的,作为与资产相关的政府补助;政府文件不明确的,以取得该补助必须具备的基本条件为基础进行判断,以购建或其他方式形成长期资产为基本条件的作为与资产相关的政府补助,除此之外的作为与收益相关的政府补助。
与收益相关的政府补助,用于补偿以后期间的相关成本费用或损失的,确认为递延收益,并在确认相关成本费用或损失的期间计入当期损益或冲减相关成本;用于补偿已发生的相关成本费用或损失的,直接计入当期损益或冲减相关成本。
与资产相关的政府补助,冲减相关资产的账面价值;或确认为递延收益,在相关资产使用寿命内按照合理、系统的方法分期计入损益(但按照名义金额计量的政府补助,直接计入当期损益),相关资产在使用寿命结束前被出售、转让、报废或发生毁损的,尚未分配的相关递延收益余额转入资产处置当期的损益。
(十四)递延所得税
公司根据资产与负债于资产负债表日的账面价值与计税基础之间的暂时性差异,以及未作为资产和负债确认但按照税法规定可以确定其计税基础的项目的账面价值与计税基础之间的差额产生的暂时性差异,采用资产负债表债务法计提递延所得税。
各种应纳税暂时性差异均据以确认递延所得税负债,除非:
(1)应纳税暂时性差异是在以下交易中产生的:商誉的初始确认,或者具有以下特征的单项交易中产生的资产或负债的初始确认:该交易不是企业合并、交易发生时既不影响会计利润也不影响应纳税所得额或可抵扣亏损、且初始确认的资产和负债未导致产生等额应纳税暂时性差异和可抵扣暂时性差异;
(2)对于与子公司、合营企业及联营企业投资相关的应纳税暂时性差异,该暂时性差异转回的时间能够控制并且该暂时性差异在可预见的未来很可能不会转回。
对于可抵扣暂时性差异、能够结转以后年度的可抵扣亏损和税款抵减,公司以很可能取得用来抵扣可抵扣暂时性差异、可抵扣亏损和税款抵减的未来应纳税所得额为限,确认由此产生的递延所得税资产,除非:
(1)可抵扣暂时性差异是在以下单项交易中产生的:该交易不是企业合并、交易发生时既不影响会计利润也不影响应纳税所得额或可抵扣亏损、且初始确认的资产和负债未导致产生等额应纳税暂时性差异和可抵扣暂时性差异;
(2)对于与子公司、合营企业及联营企业投资相关的可抵扣暂时性差异,该暂时性差异在可预见的未来很可能转回并且未来很可能获得用来抵扣该暂时性差异的应纳税所得额。
公司于资产负债表日,对于递延所得税资产和递延所得税负债,依据税法规定,按照预期收回该资产或清偿该负债期间的适用税率计量,并反映资产负债表日预期收回资产或清偿负债方式的所得税影响。
于资产负债表日,公司对递延所得税资产的账面价值进行复核,如果未来期间很可能无法获得足够的应纳税所得额用以抵扣递延所得税资产的利益,减记递延所得税资产的账面价值。于资产负债表日,公司重新评估未确认的递延所得税资产,在很可能获得足够的应纳税所得额可供所有或部分递延所得税资产转回的限度内,确认递延所得税资产。
同时满足下列条件时,递延所得税资产和递延所得税负债以抵销后的净额列示:拥有以净额结算当期所得税资产及当期所得税负债的法定权利;递延所得税资产和递延所得税负债是与同一税收征管部门对同一应纳税主体征收的所得税相关或者对不同的纳税主体相关,但在未来每一具有重要性的递延所得税资产和递延所得税负债转回的期间内,涉及的纳税主体意图以净额结算当期所得税资产及当期所得税负债或是同时取得资产、清偿债务。
(十五)租赁
在合同开始日,公司评估合同是否为租赁或者包含租赁,如果合同中一方让渡了在一定期间内控制一项或多项已识别资产使用的权利以换取对价,则该合同为租赁或者包含租赁。
1、作为承租人
除了短期租赁和低价值资产租赁,公司对租赁确认使用权资产和租赁负债。
在租赁期开始日,公司将其可在租赁期内使用租赁资产的权利确认为使用权资产,按照成本进行初始计量。使用权资产成本包括:租赁负债的初始计量金额;在租赁期开始日或之前支付的租赁付款额(扣除已享受的租赁激励相关金额);承租人发生的初始直接费用;承租人为拆卸及移除租赁资产、复原租赁资产所在场地或将租赁资产恢复至租赁条款约定状态预计将发生的成本。公司因租赁付款额变动重新计量租赁负债的,相应调整使用权资产的账面价值。公司后续采用年限平均法对使用权资产计提折旧。能够合理确定租赁期届满时取得租赁资产所有权的,公司在租赁资产剩余使用寿命内计提折旧。无法合理确定租赁期届满时能够取得租赁资产所有权的,公司在租赁期与租赁资产剩余使用寿命两者孰短的期间内计提折旧。
在租赁期开始日,公司将尚未支付的租赁付款额的现值确认为租赁负债,短期租赁和低价值资产租赁除外。租赁付款额包括固定付款额及实质固定付款额扣除租赁激励后的金额、取决于指数或比率的可变租赁付款额、根据担保余值预计应支付的款项,还包括购买选择权的行权价格或行使终止租赁选择权需支付的款项,前提是公司合理确定将行使该选择权或租赁期反映出公司将行使终止租赁选择权。未纳入租赁负债计量的可变租赁付款额于实际发生时计入当期损益,但另有规定计入相关资产成本的除外。当实质固定付款额发生变动、担保余值预计的应付金额发生变化、用于确定租赁付款额的指数或比率发生变动、购买选择权、续租选择权或终止选择权的评估结果或实际行权情况发生变化时,公司按照变动后的租赁付款额的现值重新计量租赁负债。
公司将在租赁期开始日,租赁期不超过 12 个月,且不包含购买选择权的租赁认定为短期租赁;将单项租赁资产为全新资产时价值较低的租赁认定为低价值资产租赁。公司对房屋建筑物、运输工具的短期租赁和低价值资产租赁选择不确认使用权资产和租赁负债。在租赁期内各个期间按照直线法计入相关的资产成本或当期损益。
2、作为出租人
租赁开始日实质上转移了与租赁资产所有权有关的几乎全部风险和报酬的租赁为融资租赁,除此之外的均为经营租赁。公司作为转租出租人时,基于原租赁产生的使用权资产对转租赁进行分类。合同中同时包含租赁和非租赁部分的,公司按照各部分单独价格的相对比例分摊合同对价。
在租赁期开始日,公司对融资租赁确认应收融资租赁款,并终止确认融资租赁资产。公司对应收融资租赁款进行初始计量时,以租赁投资净额作为应收融资租赁款的入账价值。租赁投资净额为未担保余值和租赁期开始日尚未收到的租赁收款额按照租赁内含利率折现的现值之和,包括初始直接费用。公司按照固定的周期性利率计算并确认租赁期内各个期间的利息收入。公司取得的未纳入租赁投资净额计量的可变租赁付款额在实际发生时计入当期损益。
(十六)公允价值计量
在财务报表中以公允价值计量或披露的资产和负债,根据对公允价值计量整体而言具有重要意义的最低层次输入值,确定所属的公允价值层次:第一层次输入值,在计量日能够取得的相同资产或负债在活跃市场上未经调整的报价;第二层次输入值,除第一层次输入值外相关资产或负债直接或间接可观察的输入值;第三层次输入值,相关资产或负债的不可观察输入值。
每个资产负债表日,公司对在财务报表中确认的持续以公允价值计量的资产和负债进行重新评估,以确定是否在公允价值计量层次之间发生转换。
七、主要会计政策变更、会计估计变更
报告期内,公司不存在会计政策及会计估计变更。
八、非经常性损益
非经常性损益明细表如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 非流动性资产处置损益,包括已计提资产减值准备的冲销部分 | 77.65 | -780.55 | 44.94 |
| 处置子公司 | - | -69.78 | - |
| 计入当期损益的政府补助(与正常经营业务密切相关,符合国家政策规定、按照确定的标准享有、对损益产生持续影响的政府补助除外) | 7,858.47 | 4,820.36 | 9,021.73 |
| 除同正常经营业务相关的有效套保业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益 | -1,607.08 | -3,749.00 | -3,492.99 |
| 单独进行减值测试的应收款项减值准备转回 | 183.75 | - | - |
| 按权益法核算的联营企业投资收益中的非经常性份额 | -15.74 | -3,556.32 | - |
| 除上述各项之外的其他营业外收入和支出 | -2,364.59 | -12,439.13 | -137.16 |
| 所得税影响额 | -1,190.34 | 2,268.08 | -2,483.49 |
| 少数股东权益影响额(税后) | 551.89 | 6,153.33 | 1,968.41 |
| 归属于母公司所有者的非经常性损益净额 | 3,494.00 | -7,353.01 | 4,921.44 |
| 归属于母公司所有者的净利润 | 286,225.56 | 176,820.60 | 104,995.30 |
| 扣除非经常性损益后归属于母公司所有者的净利润 | 282,731.56 | 184,173.60 | 100,073.85 |
| 归属于母公司的非经常性损益占归属于母公司的净利润的比例 | 1.22% | -4.16% | 4.69% |
九、报告期内公司适用的主要税种、税率及税收优惠
(一)主要税种和税率
| 税种 | 具体税率情况 |
| 增值税 | 按照税法规定,国内销售货物收入按照13%税率计算销项税,属于提供劳务收入按照6%税率计算销项税额,在扣除当期允许抵扣的进项税额后,差额部分为应交增值税。国内货物出口主要实行“免、退”税政策,出口退税率主要为13%。印尼销售货物收入主要按照11%税率计算销项税,在扣除当期允许抵扣的进项税额后,差额部分为应交增值税;货物出口零增值税率 |
| 城市维护建设税 | 按实际缴纳的流转税的7%计缴 |
| 教育费附加 | 按实际缴纳的流转税的3%计缴 |
| 地方教育费附加 | 按实际缴纳的流转税的2%计缴 |
| 企业所得税 | 中国境内企业依照2008年1月1日起实施的《中华人民共和国企业所得税法》,按应纳税所得额25%计算企业所得税;若为高新技术企业,按应纳税所得额15%计算企业所得税;若为小型微利企业,按应纳税所得额20%计算企业所得税在印尼经营的公司按照应纳税所得额22%计算企业所得税;在新加坡经营的公司按照应纳税所得额17%计算企业所得税;在中国香港特别行政区经营的法团(公司),首个200万港元的应税利润,税率为8.25%;超过200万港元的部分,税率为16.5%。 |
| 支柱二立法模板 | 于2025年,在本公司经营所在的若干司法管辖区中,中国香港、新加坡及印尼已立法并生效支柱二相关法规,其他辖区暂未立法 |
报告期内,各纳税主体企业所得税税率情况如下:
| 公司名称 | 2025 年度 | 2024 年度 | 2023 年度 |
| 西安鹏远 | 15% | 15% | 15% |
| 咸阳鹏远 | 25% | 20% | 20% |
| 鹏远工程 | 20% | 20% | 20% |
| 江苏鹏远 | 20% | 20% | 20% |
| 力勤园区 | 25% | 20% | 20% |
| 欧恩司 | 20% | 20% | 20% |
| 凯帕斯 | 25% | 25% | 20% |
| 欧司斯 | - | - | 20% |
| HPL | 0% | 0% | 0% |
| ONC | 0% | 0% | 0% |
| KPS | 0% | - | - |
| BMS | 22% | 0.5% | 0.5% |
| BBS | 11%、22% | 11% | - |
| CKM | 11%、22% | 11% | - |
| 除上述外注册地在中国境内的其他纳税主体 | 25% | 25% | 25% |
| 除上述外注册地在印度尼西亚共和国的其他纳税主体 | 22% | 22% | 22% |
| 新加坡力勤等注册地在新加坡的纳税主体 | 17% | 17% | 17% |
| 香港蓝鲸等注册地在中国香港地区的纳税主体 | 8.25%、16.5% | 8.25%、16.5% | 8.25%、16.5% |
(二)税收优惠
1、企业所得税税收优惠
(1)中国境内公司
公司下属子公司西安鹏远于2022年11月4日通过陕西省高新技术企业认定(证书编号:GR202261001767),并于 2025 年 12 月 19 日通过复审(证书编号:GR202561001860),有效期自颁发之日起三年,根据《中华人民共和国企业所得税法》及《高新技术企业认定管理办法》的相关规定,西安鹏远报告期内享受高新技术企业所得税优惠政策,企业所得税减按 15%征收。
根据《财政部 税务总局关于小微企业和个体工商户所得税优惠政策的公告》(财政部税务总局公告 2023 年第 6 号),对小型微利企业年应纳税所得额不超过 100 万元的部分,减按 25%计入应纳税所得额,按 20%的税率缴纳企业所得税,执行期限为 2023 年 1 月 1 日至 2024 年 12 月 31 日;以及《财政部 税务总局关于进一步支持小微企业和个体工商户发展有关税费政策的公告》(财政部 税务总局公告2023年第12号)文件有关规定,对小型微利企业减按 25%计算应纳税所得额,按20%的税率缴纳企业所得税政策,延续执行至 2027 年12月31日。公司下属子公司鹏远工程、江苏鹏远和欧恩司自 2023 年 1 月 1 日起至 2025 年12 月 31 日止,子公司咸阳鹏远、力勤园区自 2023 年 1 月 1 日起至 2024 年 12月31日止及子公司凯帕斯、欧司斯在2023年符合国家小型微利企业的认定标准,且应纳税所得额低于 100 万元,所得减按 25%计入应纳税所得额,并按 20%的税率计缴企业所得税。
(2)印尼公司
本公司下属子公司HPL于2018年获得印尼财政部颁发的企业所得税减免文件,并于2022年获得企业所得税减免更新文件,HPL销售镍金属产品,自 2021年度起在 个财政年度内获得 的企业所得税减税,并在免税期结束后的个财政年度额外获得50%的企业所得税减免。
本公司下属子公司ONC于2021年获得印尼财政部颁发的企业所得税减免文件,并于2025年获得企业所得税减免更新文件,ONC 销售镍金属产品,自 2024年度起在15个财政年度内获得 100%的企业所得税减税,并在免税期结束后的 2个财政年度额外获得50%的企业所得税减免。
本公司下属子公司KPS于2022年获得印尼财政部颁发的企业所得税减免文件,并于2025年获得企业所得税减免更新文件,KPS销售镍金属产品,自 2025年度起在10个财政年度内获得 100%的企业所得税减税,并在免税期结束后的 2个财政年度额外获得50%的企业所得税减免。
本公司下属子公司 BMS 符合印尼财政部颁发的 2022 年第 55 号政府条例中有关微型、小型和中型企业(“MSME”)关于纳税人税收待遇标准,即 2023年、2024年可享受按照当年总收入的 0.5%缴纳企业所得税。
本公司下属子公司 CKM、BBS 符合印尼财政部颁发的 2008 年第 36 号《Undang-Undang Perpajakan》第 31E 条第 1 款中关于纳税人税收待遇标准,全年总销售额低于 500 亿印尼盾,其中的 48 亿印尼盾对应的应纳税所得额可获得50%企业所得税减免。
2、研发费用加计扣除
根据财政部、税务总局《关于进一步完善研发费用税前加计扣除政策的公告》(财政部 税务总局公告2023 年第 7号),企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自 2023年 1 月 1 日起,再按照实际发生额的 100%在税前加计扣除;形成无形资产的,自2023年1月1日起,按照无形资产成本的 200%在税前摊销。公司下属子公司西安鹏远2023年至2025年开展研发活动中实际发生的研发费用计入了当期损益,其中符合规定的部分按照实际发生额的 100%享受税前加计扣除。
3、其他税收优惠
根据《关于先进制造业企业增值税加计抵减政策的公告》(财政部 税务总局公告 2023 年第 43 号)规定,自 2023 年 1 月 1 日至 2027 年 12 月 31 日,允许先进制造业企业按照当期可抵扣进项税额加计 5%抵减应纳增值税税额。本公司之子公司西安鹏远享受该税收优惠政策。
十、主要财务指标
(一)基本财务指标
| 项目 | 2025年度/2025年12月31日 | 2024年度/2024年12月31日 | 2023年度/2023年12月31日 |
| 流动比率(倍) | 1.14 | 0.91 | 1.05 |
| 速动比率(倍) | 0.82 | 0.67 | 0.82 |
| 资产负债率(母公司) | 42.38% | 51.56% | 44.82% |
| 资产负债率(合并) | 56.65% | 53.42% | 55.32% |
| 利息保障倍数(倍) | 8.11 | 5.97 | 3.43 |
| 应收账款周转率(次) | 18.32 | 15.83 | 13.80 |
| 存货周转率(次) | 7.50 | 8.80 | 10.70 |
| 息税折旧摊销前利润(万元) | 792,735.40 | 545,626.91 | 295,967.69 |
| 归属于发行人股东的净利润(万元) | 286,225.56 | 176,820.60 | 104,995.30 |
| 归属于发行人股东扣除非经常性损益后的净利润(万元) | 282,731.56 | 184,173.60 | 100,073.85 |
| 研发投入占营业收入的比例 | 0.05% | 0.04% | 0.04% |
| 每股经营活动产生的现金流量净额(元) | 4.15 | 2.72 | 1.65 |
| 每股净现金流量(元) | 1.50 | 0.27 | 0.12 |
| 归属于发行人股东的每股净资产(元/股) | 8.18 | 6.91 | 5.90 |
注 1:表中指标计算公式如下: 流动比率=流动资产/流动负债
速动比率=(流动资产-存货)/流动负债
资产负债率=总负债/总资产
利息保障倍数=(利润总额+费用化利息支出)/(费用化利息支出+资本化利息支出)
应收账款周转率=营业收入/应收账款平均账面价值
存货周转率=营业成本/存货平均账面价值
息税折旧摊销前利润 利润总额 利息支出(不含利息资本化金额) 固定资产折旧 无形资产摊销+长期待摊费用摊销+使用权资产折旧+投资性房地产摊销
研发投入占营业收入的比例=研发费用/营业收入
每股经营活动产生的现金流量净额=经营活动产生的现金流量净额/期末股本
每股净现金流量=现金及现金等价物净增加额/期末股本
归属于发行人股东的每股净资产=归属于母公司股东权益/期末股本
(二)净资产收益率和每股收益
根据中国证监会《公开发行证券的公司信息披露编报规则第 9号——净资产收益率和每股收益的计算及披露(2010 年修订)》,报告期内公司的净资产收益率和每股收益如下:
| 报告期利润 | 报告期 | 加权平均净资产收益率 | 每股收益(元/股) | |
| 基本每股收益 | 稀释每股收益 | |||
| 归属于公司普通股股东的净利润 | 2025年度 | 24.48% | 1.84 | 1.84 |
| 2024年度 | 17.79% | 1.14 | 1.14 | |
| 2023年度 | 12.16% | 0.67 | 0.67 | |
| 扣除非经常性损益后归属于公司普通股股东的净利润 | 2025年度 | 24.21% | 1.82 | 1.82 |
| 2024年度 | 18.46% | 1.18 | 1.18 | |
| 2023年度 | 11.62% | 0.64 | 0.64 | |
十一、经营成果分析
(一)基本财务指标
报告期内,公司主要经营成果指标如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 营业收入 | 4,025,523.77 | 2,984,556.26 | 2,128,590.35 |
| 营业成本 | 3,252,653.71 | 2,444,809.85 | 1,786,241.05 |
| 营业利润 | 587,484.10 | 393,500.33 | 176,144.13 |
| 利润总额 | 585,119.51 | 381,061.20 | 176,006.97 |
| 净利润 | 474,984.81 | 320,330.30 | 172,007.82 |
| 归属于母公司股东的净利润 | 286,225.56 | 176,820.60 | 104,995.30 |
| 毛利率 | 19.20% | 18.08% | 16.08% |
| 净利润率 | 11.80% | 10.73% | 8.08% |
注:毛利率=(营业收入-营业成本)/营业收入,净利润率=净利润/营业收入
公司主营业务为镍产品贸易、镍产品生产与销售。镍产品贸易方面,公司是中国最大的镍矿贸易商。镍产品生产冶炼与销售方面,公司围绕印尼作为“一带一路”国家产业转型升级的需求,在印尼奥比岛建设完成 OBI 工业园区,稳步推进湿法和火法冶炼项目的生产布局。随着岛上项目陆续投产,公司收入规模保持增长趋势。
(二)营业收入构成及变动分析
报告期内,公司营业收入构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 主营业务收入 | 3,772,150.55 | 93.71% | 2,854,526.55 | 95.64% | 2,037,680.18 | 95.73% |
| 其他业务收入 | 253,373.22 | 6.29% | 130,029.71 | 4.36% | 90,910.16 | 4.27% |
| 合计 | 4,025,523.77 | 100.00% | 2,984,556.26 | 100.00% | 2,128,590.35 | 100.00% |
报告期内,公司主营业务收入占营业收入的比例超过93%。公司其他业务收入主要系设备销售、兰炭等辅料贸易、煤炭贸易,对公司总体经营成果影响较小。
1、主营业务收入按业务分类
公司主营业务为镍产品贸易、镍产品生产与销售。报告期内,公司主营业务收入具体构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 镍产品贸易 | 1,590,145.41 | 42.15% | 1,614,243.89 | 56.55% | 1,163,049.28 | 57.08% |
| 镍产品生产 | 2,182,005.14 | 57.85% | 1,240,282.66 | 43.45% | 874,630.90 | 42.92% |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% |
报告期内,公司主营业务收入分别为 2,037,680.18 万元、2,854,526.55 万元和 3,772,150.55 万元,其中镍产品贸易业务收入占比分别为 57.08%、56.55%和,镍产品生产业务收入占比分别为 、 和 。受益于公司与印尼合作伙伴于印尼奥比岛合作开发的湿法和火法冶炼项目报告期内陆续投产,镍产品销量逐年上升,公司主营业务收入持续增长。
(1)镍产品贸易业务
报告期内,公司镍产品贸易业务收入分别为 1,163,049.28 万元、1,614,243.89万元和1,590,145.41万元,产品主要包括红土镍矿、镍铁。随着 HJF 镍铁生产线陆续投产、公司新增开展印尼镍矿内贸业务,2024 年度公司镍产品贸易业务收入较 2023 年度增长显著。2025 年度公司镍产品贸易业务收入较 2024 年度总体保持平稳。报告期内,公司镍产品贸易收入具体构成如下:
单位:万元
| 产品 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 收入 | 占比 | 收入 | 占比 | 收入 | 占比 | |
| 红土镍矿 | 596,047.80 | 37.48% | 399,901.62 | 24.77% | 317,428.59 | 27.29% |
| 镍铁 | 994,097.62 | 62.52% | 1,214,342.27 | 75.23% | 803,518.91 | 69.09% |
| 镍钴化合物 | - | - | - | - | 42,101.78 | 3.62% |
| 合计 | 1,590,145.41 | 100.00% | 1,614,243.89 | 100.00% | 1,163,049.28 | 100.00% |
① 红土镍矿贸易
报告期各期,公司红土镍矿贸易业务的销售金额、销量、平均单价情况如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 销售金额(万元) | 596,047.80 | 399,901.62 | 317,428.59 |
| 销量(万湿吨) | 1,889.32 | 1,335.35 | 1,056.85 |
| 平均单价(元/湿吨) | 315.48 | 299.47 | 300.35 |
报告期各期,公司红土镍矿贸易收入分别为 317,428.59万元、399,901.62万元和596,047.80万元。随着公司于2024年5月开始从事印尼境内镍矿贸易业务,红土镍矿贸易业务销量逐年上升,报告期内公司红土镍矿贸易收入保持增长趋势。
镍产品属于大宗商品,公司镍产品销售价格主要受公开市场价格波动影响。公司通常与客户协商按照或参考 LME、SMM 等公开市场价格指数定价。报告期内,LME镍价格指数波动情况如下:
2023 年度,由于镍供应量持续增长而需求端总体平稳,市场价格下行,至
2024 年下半年相应市场价格已企稳。镍市场价格变动详细分析参见本招股说明书“第五节 业务与技术”之“二、发行人所处行业的基本情况及公司竞争地位”之“(三)行业基本情况”之“3、镍行业发展情况与发展趋势”之“(5)全球镍价格走势”。报告期内,公司红土镍矿贸易业务平均单价分别为 300.35 元/湿吨、299.47元/湿吨和315.48元/湿吨。2025年度,公司红土镍矿平均销售单价上涨主要系当期印尼政府收紧采矿配额审批,印尼镍矿市场呈现出“供不应求”的态势,在印尼红土镍矿市场整体价格上升的背景下,公司红土镍矿的平均销售单价随之上涨。
2023 年度、2024 年度和 2025 年度,公司红土镍矿贸易业务销量分别为1,056.85 万湿吨、1,335.35 万湿吨和 1,889.32 万湿吨。随着公司在印尼业务的深入开展以及凭借公司对印尼镍矿的采购经验,公司于 2024 年起开始开展印尼境内红土镍矿贸易业务,导致2024年和2025年度红土镍矿贸易业务销量有所增长。
② 镍铁贸易
报告期各期,公司镍铁贸易业务的销售金额、销量、平均单价情况如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 销售金额(万元) | 994,097.62 | 1,214,342.27 | 803,518.91 |
| 销量(万吨) | 99.45 | 117.40 | 67.63 |
| 平均单价(元/吨) | 9,996.19 | 10,343.81 | 11,880.46 |
报告期各期,公司镍铁贸易收入分别为 803,518.91 万元、1,214,342.27 万元和 994,097.62 万元,销量分别为 67.63 万吨、117.40 万吨和 99.45 万吨,平均单价分别为 11,880.46 元/吨、10,343.81 元/吨和 9,996.19 元/吨。参股公司 HJF 于奥比岛拥有 8 条采用 RKEF 工艺的镍铁生产线,年设计产能为 9.5 万金属吨镍铁,于 2022 年 10 月至 2023 年 5 月期间陆续投产。公司自成立以来一直专注于镍产品贸易业务,并逐步形成了在该贸易领域的领先地位。中国是全球最大的镍铁消费市场,并拥有较为持续活跃的客户需求,凭借公司在国内市场多年以来积累的广泛销售渠道资源,HJF生产的镍铁主要供应给公司。随着HJF镍铁生产线陆续投产,2024年度公司镍铁贸易销量较2023年度增长较多,导致公司镍铁贸易业务收入金额大幅上升。2025年度,公司镍铁贸易销量和销售收入较 2024年度有所下降,主要系HJF原材料红土镍矿品位下降导致 HJF镍铁产量减少,以及 HJF增加向境外第三方供应镍铁所致。价格方面,镍铁价格亦随镍市场价格波动,导致公司镍铁各期平均单价整体呈下降趋势。
③ 镍钴化合物贸易
报告期各期,公司镍钴化合物贸易收入分别为 42,101.78 万元、0.00 万元和0.00 万元,占镍产品贸易业务收入的比例分别为 3.62%、0.00%和 0.00%,金额和占比较小。公司于2023年度开展少量镍钴化合物贸易业务主要系:(1)公司为了解 MHP 产品全球市场情况,开展了少量原产地为欧洲的 MHP 贸易;(2)公司湿法冶炼项目的硫酸镍产能彼时尚处于爬坡期,公司临时自第三方采买硫酸镍以满足与湖南邦普、宁德邦普及宁波邦普的长协约定。
(2)镍产品生产业务
公司自主生产的镍产品包括湿法冶炼项目的镍钴化合物及火法冶炼项目的镍铁,具体构成如下:
单位:万元
| 产品 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 收入 | 占比 | 收入 | 占比 | 收入 | 占比 | |
| 镍钴化合物 | 1,523,053.68 | 69.80% | 1,110,063.44 | 89.50% | 723,502.93 | 82.72% |
| 镍铁 | 658,951.45 | 30.20% | 130,219.22 | 10.50% | 151,127.97 | 17.28% |
| 合计 | 2,182,005.14 | 100.00% | 1,240,282.66 | 100.00% | 874,630.90 | 100.00% |
报告期各期,公司镍产品生产业务收入分别为 874,630.90 万元、1,240,282.66万元和2,182,005.14万元。报告期内,自产镍钴化合物收入是镍产品生产业务的主要收入来源,随着公司印尼湿法和火法冶炼项目的陆续投产,报告期内公司镍产品生产业务收入整体呈上升趋势。各产品类型下的收入变化分析如下:
① 自产镍钴化合物
报告期内,公司自产镍钴化合物的具体产品构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| MHP | 994,470.54 | 65.29% | 674,930.23 | 60.80% | 482,820.38 | 66.73% |
| 硫酸镍 | 410,725.71 | 26.97% | 412,353.96 | 37.15% | 223,107.46 | 30.84% |
| 其他 | 117,857.44 | 7.74% | 22,779.25 | 2.05% | 17,575.09 | 2.43% |
| 合计 | 1,523,053.68 | 100.00% | 1,110,063.44 | 100.00% | 723,502.93 | 100.00% |
注:其他包括硫酸钴、电积钴。
报告期内,公司自产镍钴化合物以 MHP、硫酸镍为主。MHP、硫酸镍均主要用作下游三元动力电池的制造。报告期各期,公司自产 MHP、硫酸镍的销售金额、销量、平均单价情况如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |
| MHP | 销售金额(万元) | 994,470.54 | 674,930.23 | 482,820.38 |
| 销量(万湿吨) | 47.16 | 32.56 | 21.15 | |
| 平均单价(元/湿吨) | 21,086.74 | 20,725.88 | 22,823.09 | |
| 硫酸镍 | 销售金额(万元) | 410,725.71 | 412,353.96 | 223,107.46 |
| 销量(万吨) | 17.79 | 17.27 | 8.39 | |
| 平均单价(元/吨) | 23,093.57 | 23,870.28 | 26,584.14 | |
报告期各期,公司自产镍钴化合物销售收入分别为 723,502.93 万元、1,110,063.44 万元和 1,523,053.68 万元。公司自产镍钴化合物均来自公司在奥比岛开发的湿法冶炼项目。湿法一期 2条MHP生产线于2021年 5、10月投产(一期 MHP 产品进一步精炼为硫酸镍、硫酸钴的生产线于 2023 年 4 月投产),湿法二期1条MHP生产线于2023 年1月投产,湿法三期3条MHP生产线于2024年5-7月投产。随着上述项目陆续投产,报告期内公司镍钴化合物销量和收入逐年上升。
报告期内,公司自产 MHP 销售收入分别为 482,820.38 万元、674,930.23 万元和 994,470.54 万元,自产 MHP 销量分别为 21.15 万湿吨、32.56 万湿吨和 47.16万湿吨。随着湿法二期、三期项目投产以及投产后产能利用率提升,报告期内,公司自产MHP销售收入和销量逐年上升。
报告期内,公司自产硫酸镍销售收入分别为 223,107.46万元、412,353.96万元和 410,725.71 万元,自产硫酸镍销量分别为 8.39 万吨、17.27 万吨和 17.79 万吨。随着硫酸镍产线产能利用率的提升以及客户对硫酸镍需求的增加,2024年,公司自产硫酸镍销售收入和销量分别较 2023 年增长 84.82%和 105.84%。2025 年度,公司自产硫酸镍销售收入和销量较 2024年度保持平稳。
报告期各期,公司自产 MHP 平均单价分别为 22,823.09 元/湿吨、20,725.88元/湿吨和 21,086.74 元/湿吨,MHP 由于含有伴生金属钴,定价同时受到镍价和钴价波动影响,2023年度至2024 年度,镍市场价格整体下行,钴市场价格较为稳定,因此公司MHP平均单价主要随镍价下降而呈下降趋势,2025年度,镍市场价格降幅收窄,但钴市场价格受主要生产国刚果(金)出口禁令影响大幅上涨,导致公司 MHP 平均单价有所上升。报告期各期,自产硫酸镍平均单价分别为26,584.14 元/吨、23,870.28 元/吨和 23,093.57 元/吨,平均单价变动趋势和镍市场价格变动趋势一致。
② 自产镍铁
报告期各期,公司自产镍铁销售收入分别为 151,127.97万元、130,219.22万元和 658,951.45 万元,占镍产品生产业务收入的比例分别为 17.28%、10.50%和30.20%。报告期内,公司自产镍铁的销售金额、销量、平均单价情况如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 销售金额(万元) | 658,951.45 | 130,219.22 | 151,127.97 |
| 销量(万吨) | 69.81 | 14.67 | 16.01 |
| 平均单价(元/吨) | 9,439.83 | 8,875.38 | 9,439.73 |
2023年至2024年,公司销售的自产镍铁均由公司全资子公司惠然实业生产,该期间公司自产镍铁收入持续下滑主要系:① 受镍市场价格变动影响,镍铁销售平均单价持续走低;② 惠然实业受大雪天气影响停工,当期产量有所下滑。
2025年度,公司印尼控股子公司 KPS火法冶炼项目于2024 年底开始陆续投产8条镍铁生产线,公司自产镍铁销量大幅上升。同时,印尼子公司自产镍铁产品具有较高的镍含量,带动自产镍铁产品销售平均单价上升。在“产量扩容+价格提升”的双重驱动下,公司当期自产镍铁业务收入实现快速增长。
2、主营业务收入按地区分布
报告期内,公司主营业务收入按地区分布如下:
单位:万元
| 地区 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 收入 | 占比 | 收入 | 占比 | 收入 | 占比 | |
| 境内 | 3,317,180.55 | 87.94% | 2,526,704.57 | 88.52% | 2,010,621.21 | 98.67% |
| 境外 | 454,970.00 | 12.06% | 327,821.99 | 11.48% | 27,058.97 | 1.33% |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% |
公司镍产品下游市场主要包括新能源企业三元锂电池行业与不锈钢行业,主要位于中国境内,因此公司中国境内收入占比较高,报告期各期公司主营业务收入中境内收入占比分别为 98.67%、88.52%和 87.94%。
报告期内,公司境外客户主要为嘉能可、托克集团、POSCO、义联集团等国际知名生产商和贸易商。2024 年和2025年度,公司中国境外收入金额及占比较2023年度有所提升主要系公司于2024年开始开展印尼境内红土镍矿贸易业务,向 HJF、PT WANATIARA PERSADA 等客户供应印尼奥比岛外红土镍矿所致。
3、主营业务收入季节性分析
报告期内,公司主营业务收入分季度构成情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 收入 | 占比 | 收入 | 占比 | 收入 | 占比 | |
| 第一季度 | 776,180.53 | 20.58% | 485,874.10 | 17.02% | 363,710.12 | 17.85% |
| 第二季度 | 972,672.76 | 25.79% | 572,642.97 | 20.06% | 518,900.31 | 25.47% |
| 第三季度 | 1,057,985.45 | 28.05% | 881,511.96 | 30.88% | 599,096.16 | 29.40% |
| 第四季度 | 965,311.82 | 25.59% | 914,497.52 | 32.04% | 555,973.59 | 27.28% |
| 合计 | 3,772,150.55 | 100.00% | 2,854,526.55 | 100.00% | 2,037,680.18 | 100.00% |
公司各期主营业务收入中第一季度收入占比较低,主要系公司红土镍矿贸易销售中上游矿山主要位于菲律宾,每年一季度为雨季,矿山开采受制于天气因素开采量相比其他季节有所降低。除红土镍矿外,公司其他镍产品贸易及生产业务收入无明显季节性特征。
(三)营业成本分析
1、营业成本总体分析
报告期内,发行人营业成本构成及变动情况分析如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 主营业务成本 | 3,016,530.05 | 92.74% | 2,324,150.70 | 95.06% | 1,705,506.11 | 95.48% |
| 其他业务成本 | 236,123.66 | 7.26% | 120,659.15 | 4.94% | 80,734.94 | 4.52% |
| 合计 | 3,252,653.71 | 100.00% | 2,444,809.85 | 100.00% | 1,786,241.05 | 100.00% |
报告期各期,公司主营业务成本分别为 1,705,506.11 万元、2,324,150.70 万元和3,016,530.05万元。随着发行人主营业务收入的持续增长,主营业务成本在报告期内保持同步增长,与发行人主营业务收入的增长趋势一致。
2、主营业务成本按业务类别分析
报告期内,公司主营业务成本按业务类别的具体构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 镍产品贸易 | 1,529,735.80 | 50.71% | 1,565,338.67 | 67.35% | 1,120,083.75 | 65.67% |
| 镍产品生产 | 1,486,794.24 | 49.29% | 758,812.03 | 32.65% | 585,422.36 | 34.33% |
| 合计 | 3,016,530.05 | 100.00% | 2,324,150.70 | 100.00% | 1,705,506.11 | 100.00% |
报告期内,公司主营业务成本由镍产品贸易和生产构成。报告期各期,镍产品贸易业务成本占比分别为 65.67%、67.35%和 50.71%。2023 年至 2024 年,镍产品贸易业务成本占比整体保持稳定。随着控股子公司 KPS 镍铁生产线于 2024年底开始陆续投产,2025 年度公司自产镍铁销量有所增长,镍产品生产业务成本占比有所上升。
3、主营业务成本按性质分类分析
报告期各期,公司各主营业务类别下成本按性质划分情况如下:
(1)镍产品贸易业务
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 材料 | 1,408,741.19 | 92.09% | 1,450,184.49 | 92.64% | 1,039,019.30 | 92.76% |
| 其他 | 120,994.62 | 7.91% | 115,154.18 | 7.36% | 81,064.45 | 7.24% |
| 合计 | 1,529,735.80 | 100.00% | 1,565,338.67 | 100.00% | 1,120,083.75 | 100.00% |
报告期各期,镍产品贸易业务中材料成本占比分别为 92.76%、92.64%和92.09%。由于公司镍产品贸易业务以采购原矿或产成品为主,不涉及产品加工制造,因此镍产品贸易业务成本以材料成本为主。除材料成本外,镍产品贸易业务其他成本主要包括港杂费、运输费、报关费、保险费等。
(2)镍产品生产业务
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 材料 | 942,601.96 | 63.40% | 470,887.91 | 62.06% | 353,204.70 | 60.33% |
| 制造 | 391,347.73 | 26.32% | 170,222.42 | 22.43% | 153,387.12 | 26.20% |
| 人工 | 87,157.40 | 5.86% | 74,140.33 | 9.77% | 51,020.54 | 8.72% |
| 运输 | 65,687.16 | 4.42% | 43,561.37 | 5.74% | 27,810.00 | 4.75% |
| 合计 | 1,486,794.24 | 100.00% | 758,812.03 | 100.00% | 585,422.36 | 100.00% |
公司镍产品生产业务的材料成本主要包括红土镍矿、硫磺、液碱、兰炭等原辅材料,报告期各期材料成本占公司镍产品生产业务成本的比例分别为60.33%、62.06%和 63.40%。公司镍产品生产业务的制造费用主要包括资产折旧摊销以及水电等能耗费用,人工费用主要系生产人员相关的劳动用工成本,运输费用主要系为实现上述商品流转而产生的海运、陆运费用。
(四)主营业务毛利构成及毛利率分析
1、主营业务毛利分业务类别分析
报告期内,公司按业务及细分产品的主营业务毛利及占比情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 镍产品贸易 | 60,409.61 | 7.99% | 48,905.22 | 9.22% | 42,965.53 | 12.93% |
| 其中:镍矿 | 38,055.40 | 5.04% | 37,691.76 | 7.11% | 33,719.42 | 10.15% |
| 镍铁 | 22,354.21 | 2.96% | 11,213.46 | 2.11% | 12,349.68 | 3.72% |
| 镍钴化合物 | - | - | - | - | -3,103.56 | -0.93% |
| 镍产品生产 | 695,210.89 | 92.01% | 481,470.63 | 90.78% | 289,208.54 | 87.07% |
| 其中:镍铁 | 96,110.85 | 12.72% | 7,165.22 | 1.35% | 11,266.04 | 3.39% |
| 镍钴化合物 | 599,100.04 | 79.29% | 474,305.41 | 89.43% | 277,942.50 | 83.67% |
| 合计 | 755,620.50 | 100.00% | 530,375.85 | 100.00% | 332,174.07 | 100.00% |
注:2023 年公司镍钴化合物贸易业务毛利为负,主要系公司与湖南邦普、宁德邦普及宁波邦普的长协约定价格较公开市场指数存在一定幅度折扣,公司主要通过自产硫酸镍保障长协供应,但在 2023 年公司自产硫酸镍产能尚处于爬坡期时,公司以公开市场价格临时自第三方采购部分硫酸镍,并按照长协价格供应,导致贸易镍钴化合物业务毛利为负。
公司镍产品贸易业务的收入占比较高,但毛利率较低,报告期内公司主营业务毛利主要来源于镍产品生产业务。随着公司印尼奥比岛湿法和火法冶炼项目陆续投产,公司生产业务毛利占比逐年提升,报告期各期分别为 87.07%、90.78%和 92.01%。
报告期各期,公司主营业务毛利分别为 332,174.07万元、530,375.85万元和755,620.50万元。2024年,随着公司湿法冶炼项目新增生产线陆续投产,以及原有生产线产能利用率提升,公司自产镍钴化合物毛利上升较多,导致 2024 年公司主营业务毛利较2023年上升59.67%。随着控股子公司KPS镍铁生产线于2024年底开始陆续投产,自产镍铁业务规模有所增长,2025 年度公司自产镍铁对毛利的贡献占比从 2024 年的 1.35%上升至 12.72%。
2、毛利率分业务类别和产品分析
报告期内,公司按业务类型及产品分类的主营业务毛利率如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 毛利率 | 收入占比 | 毛利率 | 收入占比 | 毛利率 | 收入占比 | |
| 镍产品贸易 | 3.80% | 42.15% | 3.03% | 56.55% | 3.69% | 57.08% |
| 其中:镍矿 | 6.38% | 15.80% | 9.43% | 14.01% | 10.62% | 15.58% |
| 镍铁 | 2.25% | 26.35% | 0.92% | 42.54% | 1.54% | 39.43% |
| 镍钴化合物 | - | - | - | - | -7.37% | 2.07% |
| 镍产品生产 | 31.86% | 57.85% | 38.82% | 43.45% | 33.07% | 42.92% |
| 其中:镍铁 | 14.59% | 17.47% | 5.50% | 4.56% | 7.45% | 7.42% |
| 镍钴化合物 | 39.34% | 40.38% | 42.73% | 38.89% | 38.42% | 35.51% |
| 合计 | 20.03% | 100.00% | 18.58% | 100.00% | 16.30% | 100.00% |
报告期各期,公司主营业务毛利率分别为 16.30%、18.58%和20.03%。
2024年,公司主营业务毛利率较 2023年上升2.28个百分点,主要系:① 随着公司湿法冶炼项目新增生产线陆续投产,以及原有生产线产能利用率提升,毛利率较高的镍产品生产业务收入占比上升;② 自产镍钴化合物产销量大幅上升,规模效应显现,以及煤炭价格下降,导致自产镍钴化合物毛利率有所上升。
2025年,公司主营业务毛利率较 2024年度上升1.45个百分点,主要系随着控股子公司 KPS 镍铁生产线陆续投产,毛利率较高的镍产品生产业务收入占比上升所致。
(1)镍产品贸易业务毛利率分析
2024年,公司镍产品贸易业务毛利率较2023年下降0.66个百分点至3.03%,主要系:① 产品结构变化:相比于镍矿贸易,镍铁贸易毛利率较低,参股公司的镍铁生产线于 年 月至 年 月期间陆续投产, 年低毛利率的镍铁收入占比上升较多,导致镍产品贸易业务总体毛利率有所下降;② 市场价格变化:镍市场价格整体呈下降趋势,导致各类镍产品贸易的毛利率有所下降。
2025年,公司镍产品贸易业务毛利率较2024年增加0.77个百分点至3.80%,主要系:① 产品结构变化:镍铁贸易毛利率较低,2025年镍铁贸易收入有所下降,导致镍产品贸易业务总体毛利率有所上升;② 市场价格变化:2025年一季度镍铁价格回升,镍铁产品毛利率增长。
报告期内,公司主要镍产品贸易的平均价格、平均成本如下:
单位:元/吨
| 产品名称 | 项目 | 2025 年度 | 2024 年度 | 2023 年度 | ||
| 数据 | 变动 | 数据 | 变动 | 数据 | ||
| 红土镍矿 | 平均价格 | 315.48 | 5.35% | 299.47 | -0.29% | 300.35 |
| 平均成本 | 295.34 | 8.88% | 271.25 | 1.04% | 268.45 | |
| 单位毛利 | 20.14 | -28.64% | 28.23 | -11.53% | 31.91 | |
| 镍铁 | 平均价格 | 9,996.19 | -3.36% | 10,343.81 | -12.93% | 11,880.46 |
| 平均成本 | 9,771.41 | -4.65% | 10,248.29 | -12.39% | 11,697.86 | |
| 单位毛利 | 224.78 | 135.33% | 95.52 | -47.69% | 182.60 | |
| 毛利率 | 2.25% | 上升1.33个百分点 | 0.92% | 下降0.61个百分点 | 1.54% | |
(2)镍产品生产业务毛利率分析
报告期各期,镍产品生产业务毛利率分别为33.07%、38.82%和31.86%。
2024年,公司镍产品生产业务毛利率较 2023年有所上升,主要系:①公司湿法冶炼项目新增生产线陆续投产,以及原有生产线产能利用率提升,自产镍钴化合物收入占比上升,而自产镍钴化合物毛利率较高,导致总体镍产品生产业务毛利率有所上升;②2024 年自产镍钴化合物产销量大幅上升,规模效应显现,以及煤炭价格下降,导致自产镍钴化合物毛利率有所上升。
2025年,公司镍产品生产业务毛利率较 2024年有所下降,主要系:①镍铁毛利率低于 MHP、硫酸镍等镍钴化合物,随着公司 KPS 镍铁生产线陆续投产,毛利率较低的镍铁产品收入占比有所提升;②MHP、硫酸镍等产品毛利率受上游镍矿和硫磺等原辅料价格上升影响毛利率有所降低。
单位:元/吨
| 产品名称 | 项目 | 2025年度 | 2024年度 | 2023年度 | ||
| 数据 | 变动 | 数据 | 变动 | 数据 | ||
| 镍铁 | 平均价格 | 9,439.83 | 6.36% | 8,875.38 | -5.98% | 9,439.73 |
| 平均成本 | 8,062.99 | -3.86% | 8,387.02 | -4.00% | 8,736.04 | |
| 单位毛利 | 1,376.84 | 181.93% | 488.36 | -30.60% | 703.70 | |
| 毛利率 | 14.59% | 上升9.08个百分点 | 5.50% | 下降1.95个百分点 | 7.45% | |
| MHP | 平均价格 | 21,086.74 | 1.74% | 20,725.88 | -9.19% | 22,823.09 |
| 平均成本 | 12,655.31 | 14.21% | 11,080.80 | -17.60% | 13,448.06 | |
| 单位毛利 | 8,431.43 | -12.58% | 9,645.07 | 2.88% | 9,375.03 | |
| 毛利率 | 39.98% | 下降6.55个百分点 | 46.54% | 上升5.46个百分点 | 41.08% | |
| 硫酸镍 | 平均价格 | 23,093.57 | -3.25% | 23,870.28 | -10.21% | 26,584.14 |
注:公司自产镍钴化合物主要为 MHP和硫酸镍,各期收入占比在 92%以上。 报告期各期,公司各产品毛利率波动存在差异,具体原因如下:
① 自产镍铁
公司镍铁产品各期毛利率分别为 7.45%、5.50%和 14.59%。2023 年及 2024年,公司实现销售的自产镍铁均由境内子公司惠然实业生产,镍产品市场价格在报告期内总体下行,由于原材料存在备货周期且成本结转晚于原材料采购,自产镍铁产品平均价格下降幅度大于平均成本下降幅度,导致 2024 年镍铁毛利率较2023年下降。随着印尼控股子公司KPS火法冶炼项目于2024年底开始陆续投产,2025年公司自产镍铁收入和毛利大幅上升,由于该项目:①镍铁产品镍含量高,产品附加值更高;②地处印尼,当地原矿采购材料及运输成本更低,且人工、制造等配套成本具备明显优势,因此该项目产出的镍铁毛利率较高,进而导致 2025年镍铁产品毛利率上升较多。
② 自产 MHP
报告期各期,公司自产 MHP 产品毛利率分别为 41.08%、46.54%和 39.98%。2024 年,随着公司 MHP 产能逐步释放,当期 MHP 产销量较 2023 年大幅上升,规模效应显现,伴随着煤炭价格下降,自产 MHP的单位成本显著优化;同时 2024年镍价虽延续跌势但已趋于稳定,产品均价降幅较 2023 年收窄,自产 MHP 产品平均价格下降幅度小于平均成本下降幅度,导致公司自产 MHP产品毛利率较2023年有所上升。2025年,受到钴价上升影响,当期 MHP平均价格较 2024年小幅上涨1.74%,成本端,受国际地缘政治等因素影响,当期硫磺价格大幅上涨,以及受印尼政府收紧采矿配额审批等因素影响,当期红土镍矿的平均采购单价有所上升,公司当期MHP材料成本上涨带动产品平均成本涨幅高于平均价格涨幅,导致MHP当期毛利率较2024 年有所下降。
③ 自产硫酸镍
报告期各期,公司自产硫酸镍产品毛利率分别为32.30%、37.01%和32.17%。2024 年,公司自产硫酸镍产品毛利率较 2023 年有所上升,主要系:① 公司自2023 年投产硫酸镍以来,2024 年硫酸镍产销量大幅上升,产能爬坡带来的规模效应有助于硫酸镍产品单位成本的稀释;② 公司2023年硫酸镍产品产能爬坡期亦曾委托第三方将MHP加工为硫酸镍,委托加工模式下硫酸镍产品制造成本较高,毛利率较低,2024 年公司硫酸镍产品全部为自主生产,不存在委外加工的情况,因此硫酸镍产品毛利率有所上升。2025 年,自产硫酸镍产品毛利率有所下降,主要系镍市场价格下行及硫磺、镍矿等材料成本上涨所致。
3、与同行业可比上市公司的比较情况
报告期内,公司不同业务板块与同行业可比公司的营业毛利率对比如下:
(1)镍产品贸易业务
| 公司名称 | 业务类别 | 2025 年度 | 2024 年度 | 2023 年度 |
| 华友钴业 | 贸易与其他 | 4.42% | 1.12% | 4.07% |
| 盛屯矿业 | 金属贸易及其他 | 0.22% | 0.79% | 0.43% |
| 中信金属 | 综合业务 | 1.50% | 1.31% | 2.32% |
| 平均值 | 2.05% | 1.07% | 2.27% | |
| 发行人 | 3.80% | 3.03% | 3.69% | |
注:数据来自同行业可比公司公开披露的定期报告。
在业务结构方面,同行业可比公司华友钴业、盛屯矿业主要以自有矿山开采及金属冶炼等生产型业务为核心,贸易业务占比较低,非其重点发展方向。而中信金属的主要贸易品种为铁矿石、铜、铝等全球储量相对丰富且供应分散的金属资源,其上游供应商除矿山外还包括大量贸易商,产业链利润在一定程度上被上游贸易环节分摊。
相比之下,公司聚焦的镍金属资源具有显著的资源稀缺性和供应集中度特征全球镍矿主要分布于印尼、菲律宾及新喀里多尼亚等少数国家。公司通过与亚洲镍业、CTP Construction and Mining Corp 等菲律宾核心矿山企业建立的长期战略合作关系,构建了稳定的资源供应体系。公司镍矿年度贸易量持续超 1,000万吨,是中国最大的镍矿贸易商,这一规模优势使公司在采购环节具备较强的议价能力。
此外,由于中国红土镍矿资源匮乏,叠加印尼自 2020 年起实施红土镍矿出口禁令,镍资源的稀缺性进一步凸显,使得稳定的镍矿供应成为下游客户的核心诉求。这一市场格局显著增强了公司与下游客户的议价能力,从而支撑了镍矿贸易业务较高的毛利率水平。
报告期内,公司镍铁贸易毛利率分别为 1.54%、0.92%和 2.25%,与同行业可比公司贸易业务毛利率水平基本相当,符合行业特征。
综上,公司镍产品贸易业务毛利率高于同行业可比公司平均水平主要系贸易品种差异所致,公司从事的非标准化商品红土镍矿贸易,毛利率相对较高。
(2)镍产品生产业务
| 公司名称 | 业务类别 | 2025 年度 | 2024 年度 | 2023 年度 |
| 华友钴业 | 镍产品及中间品 | 19.58% | 25.47% | 23.02% |
| 盛屯矿业 | 镍产品 | 0.32% | 3.57% | 13.09% |
| 格林美 | 镍资源 | 18.13% | 25.12% | 32.85% |
| 中伟新材 | 新能源金属 | 6.96% | 7.54% | 8.89% |
| 平均值 | 11.25% | 15.43% | 19.46% | |
| 发行人 | 31.86% | 38.82% | 33.07% | |
注:数据来自同行业可比公司公开披露的定期报告
如上表所示,报告期内公司镍产品生产业务毛利率高于行业水平,主要系镍产品类型及结构差异所致。公司镍产品生产业务主要产品以HPAL工艺形成MHP、硫酸镍为主。华友钴业镍中间品除湿法工艺制备的 MHP外,亦包括通过火法工艺制备的高冰镍,火法制备高冰镍相对 HPAL 工艺的单位成本更高,因此毛利率更低。中伟新材、盛屯矿业镍产品亦以印尼项目镍铁、高冰镍产品为主,毛利率报告期内逐年下降。格林美镍资源除湿法工艺制备的 MHP外,亦包括毛利率较低的镍板,且由于公司湿法冶炼项目运行时间较早,产能爬坡较快,量产成本优势较快体现,故公司湿法产品毛利率高于格林美具有合理性。
综上,公司镍产品生产业务毛利率高于同行业可比公司平均水平主要系产品类型及结构差异所致,与同行业存在一定差异具有合理性。
(五)期间费用分析
报告期内,公司期间费用基本情况如下所示:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 费用率 | 金额 | 费用率 | 金额 | 费用率 | |
| 销售费用 | 14,507.30 | 0.36% | 12,101.10 | 0.41% | 10,023.46 | 0.47% |
| 管理费用 | 113,342.37 | 2.82% | 94,501.03 | 3.17% | 85,928.40 | 4.04% |
| 研发费用 | 2,012.40 | 0.05% | 1,302.44 | 0.04% | 794.67 | 0.04% |
| 财务费用 | 94,736.21 | 2.35% | 54,279.06 | 1.82% | 74,472.60 | 3.50% |
| 合计 | 224,598.28 | 5.58% | 162,183.63 | 5.43% | 171,219.13 | 8.04% |
注:费用率=期间费用/营业收入
报告期各期,发行人期间费用合计分别为 171,219.13万元、162,183.63万元和 224,598.28 万元,占营业收入的比例分别为 8.04%、5.43%和 5.58%。
1、销售费用
报告期各期,公司销售费用明细如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 职工薪酬 | 9,753.04 | 67.23% | 8,172.70 | 67.54% | 7,368.76 | 73.52% |
| 检测费 | 3,588.57 | 24.74% | 2,835.13 | 23.43% | 1,748.97 | 17.45% |
| 差旅费 | 531.33 | 3.66% | 564.93 | 4.67% | 386.71 | 3.86% |
| 业务招待费 | 204.23 | 1.41% | 161.14 | 1.33% | 350.48 | 3.50% |
| 折旧与摊销 | 33.22 | 0.23% | 56.31 | 0.47% | 89.62 | 0.89% |
| 其他 | 396.91 | 2.74% | 310.88 | 2.57% | 78.92 | 0.79% |
| 合计 | 14,507.30 | 100.00% | 12,101.10 | 100.00% | 10,023.46 | 100.00% |
(1)职工薪酬
报告期各期,公司计入销售费用的职工薪酬分别为 7,368.76 万元、8,172.70万元和 9,753.04 万元,占销售费用的比例分别为 73.52%、67.54%和 67.23%,职工薪酬金额上升主要系公司经营规模扩大,销售人员人数增加所致。
(2)检测费
报告期各期,公司检测费分别为 1,748.97 万元、2,835.13 万元和 3,588.57 万元,占销售费用的比例分别为 17.45%、23.43%和24.74%。公司镍产品在销售过程中需聘请第三方检测机构判断产品的金属含量、水分含量、重量,并以检测报告作为最终结算依据。随着公司报告期销售规模扩大,检测费用有所增长。
报告期各期,公司销售费用率与同行业可比公司的对比情况如下:
| 公司 | 2025 年度 | 2024 年度 | 2023 年度 |
| 华友钴业 | 0.21% | 0.26% | 0.23% |
| 盛屯矿业 | 0.12% | 0.13% | 0.12% |
| 中信金属 | 0.21% | 0.20% | 0.17% |
| 格林美 | 0.31% | 0.34% | 0.33% |
| 中伟新材 | 0.24% | 0.28% | 0.25% |
| 平均值 | 0.21% | 0.24% | 0.22% |
| 发行人 | 0.36% | 0.41% | 0.47% |
注:数据来自同行业可比公司公开披露的定期报告。
公司和同行业可比公司的销售费用率普遍较低。报告期内,公司销售费用略高于同行业可比公司,主要系:① 同行业可比公司华友钴业、中信金属、中伟新材的收入规模大于公司,销售费用存在规模效应;② 报告期内公司不断拓展镍产品的销售种类及销售渠道,投入较高销售费用。
2、管理费用
报告期各期,公司管理费用明细如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 职工薪酬(含股份支付) | 57,989.62 | 51.16% | 47,840.06 | 50.62% | 39,279.99 | 45.71% |
| 折旧与摊销 | 10,594.90 | 9.35% | 9,858.82 | 10.43% | 6,912.80 | 8.04% |
| 专业服务费 | 10,463.65 | 9.23% | 8,296.40 | 8.78% | 6,130.71 | 7.13% |
| 租赁费 | 3,152.78 | 2.78% | 3,708.67 | 3.92% | 2,052.09 | 2.39% |
| 办公费 | 6,885.50 | 6.07% | 5,717.22 | 6.05% | 7,447.61 | 8.67% |
| 差旅费 | 4,383.72 | 3.87% | 4,586.93 | 4.85% | 6,279.83 | 7.31% |
| 业务招待费 | 2,056.07 | 1.81% | 856.92 | 0.91% | 1,824.88 | 2.12% |
| 保险费 | 7,556.23 | 6.67% | 6,297.55 | 6.66% | 3,167.25 | 3.69% |
| 安环费 | 596.88 | 0.53% | 1,524.37 | 1.61% | 3,864.08 | 4.50% |
| 其他 | 9,663.00 | 8.53% | 5,814.09 | 6.15% | 8,969.15 | 10.44% |
| 合计 | 113,342.37 | 100.00% | 94,501.03 | 100.00% | 85,928.40 | 100.00% |
注:2024 年和 2025 年,公司职工薪酬中股份支付金额分别为 234.45 万元、357.60万元。
报告期各期,公司管理费用分别为 85,928.40 万元、94,501.03 万元和113,342.37 万元,各期占营业收入的比例分别为 4.04%、3.17%和 2.82%。公司管理费用主要由职工薪酬、折旧与摊销、专业服务费及办公费构成,合计占管理费用的比例分别为69.56%、75.89%和75.81%。公司管理费用主要构成及变动原因如下:
(1)职工薪酬
报告期各期,公司计入管理费用的职工薪酬分别为 39,279.99 万元、47,840.06万元和 57,989.62 万元,占管理费用的比例分别为 45.71%、50.62%和 51.16%,职工薪酬金额上升主要系公司经营规模扩大,管理人员人数增加所致。
(2)折旧与摊销
报告期各期,公司计入管理费用的折旧与摊销分别为 6,912.80 万元、9,858.82万元和 10,594.90 万元,占管理费用的比例分别为 8.04%、10.43%和 9.35%。报告期内,公司管理费用的折旧与摊销增长主要系印尼 OBI 项目逐渐投产,办公类房屋建筑物规模逐年扩大所致。
(3)专业服务费
报告期各期,公司计入管理费用的专业服务费分别为 6,130.71 万元、8,296.40万元和 10,463.65 万元,占管理费用的比例分别为 7.13%、8.78%和 9.23%。报告期内,公司专业服务费增长主要系公司业务规模逐年增长,包机服务费、审计费、评估费、律师咨询费等费用逐年增长。
(4)办公费
报告期各期,公司办公费分别为 7,447.61 万元、5,717.22 万元和 6,885.50 万元,主要系各部门领用办公用品耗材产生的费用。
报告期各期,公司管理费用率与同行业可比公司的对比情况如下:
| 公司 | 2025 年度 | 2024 年度 | 2023 年度 |
| 华友钴业 | 2.48% | 3.11% | 3.19% |
| 盛屯矿业 | 3.28% | 3.51% | 2.96% |
| 格林美 | 2.99% | 2.86% | 2.84% |
| 中伟新材 | 2.38% | 2.53% | 2.48% |
| 平均值 | 2.78% | 3.00% | 2.87% |
| 发行人 | 2.82% | 3.17% | 4.04% |
注:数据来自同行业可比公司公开披露的定期报告。
2023 年,公司管理费用率高于同行业可比公司平均水平,主要系同行业上市公司华友钴业、中伟新材的收入规模大于公司,管理费用存在规模效应。2024年和 2025 年,随着公司业务规模扩大,公司管理费用率已有所下降,与行业平均水平不存在显著差异。
3、研发费用
报告期各期,公司研发费用明细如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 职工薪酬 | 1,540.97 | 76.57% | 995.94 | 76.47% | 701.44 | 88.27% |
| 物料消耗费 | 15.19 | 0.75% | 8.08 | 0.62% | 20.87 | 2.63% |
| 折旧与摊销 | 67.52 | 3.36% | 62.30 | 4.78% | 59.04 | 7.43% |
| 委外研发 | 382.64 | 19.01% | 222.13 | 17.05% | - | - |
| 其他 | 6.08 | 0.30% | 13.99 | 1.07% | 13.32 | 1.68% |
| 合计 | 2,012.40 | 100.00% | 1,302.44 | 100.00% | 794.67 | 100.00% |
报告期各期,公司研发费用分别为 794.67 万元、1,302.44 万元和 2,012.40 万元,占当期营业收入的比例分别为 0.04%、0.04%和0.05%,金额和占比较小。
4、财务费用
报告期各期,公司财务费用明细如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 利息支出 | 80,028.60 | 74,717.24 | 66,928.97 |
| 减: 利息收入 | 19,508.99 | 12,160.38 | 7,165.26 |
| 减: 利息资本化金额 | 16,266.55 | 9,962.97 | 13,443.65 |
| 汇兑损益 | 45,072.44 | -2,038.17 | 24,998.24 |
| 银行手续费 | 5,410.70 | 3,723.33 | 3,154.31 |
| 合计 | 94,736.21 | 54,279.06 | 74,472.60 |
报告期各期,公司财务费用分别为 74,472.60 万元、54,279.06 万元和 94,736.21万元,主要构成为利息支出、汇兑损益及银行手续费等。公司各期利息支出上升主要系为印尼 OBI 项目建设向银行举借贷款规模增长所致。2023 年度,公司汇兑损失金额为24,998.24万元,主要系随着 HJF镍铁生产线陆续投产,公司以美元向 HJF 采购镍铁,美元采购金额大幅增加,公司美元货币性项目净敞口为负且规模增加,在人民币相对美元贬值的情况下,公司产生汇兑损失。2024年度,公司汇兑收益金额为2,038.17 万元,主要系ONC人民币借款金额较高,2024年内人民币相对美元贬值,导致公司产生汇兑收益。2025 年度,公司汇兑损失金额为 45,072.44 万元,主要系 ONC 人民币借款金额较高,且 KPS 火法二期项目处于建设期,人民币采购规模较大,人民币兑美元升值导致公司产生汇兑损失。
(六)其他利润表科目分析
1、税金及附加
报告期内,公司税金及附加明细如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 印花税 | 2,278.86 | 2,426.34 | 1,868.56 |
| 房产税 | 675.40 | 108.53 | 165.54 |
| 城市维护建设税 | 339.72 | 501.41 | 157.12 |
| 教育附加 | 145.60 | 214.89 | 67.32 |
| 土地使用税 | 211.61 | 153.21 | 110.05 |
| 地方教育附加 | 97.06 | 143.26 | 44.88 |
| 环保税 | 78.32 | 84.79 | 77.04 |
| 车辆税 | 367.18 | 93.47 | 76.55 |
| 水利基金 | 36.30 | 18.52 | 17.53 |
| 车船税 | 0.56 | 0.56 | 0.73 |
| 土地和建筑税 | 192.91 | 113.09 | 116.76 |
| 其他 | 379.33 | 193.41 | 219.69 |
| 合计 | 4,802.86 | 4,051.47 | 2,921.75 |
报告期内,公司税金及附加主要由印花税、房产税、城市维护建设税和教育
附加构成,各期金额分别为 2,921.75 万元、4,051.47 万元和 4,802.86 万元,报告期内,随着公司业绩的持续增长,计缴的税金及附加也相应增加。
2、其他收益
报告期内,公司其他收益的构成情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 政府补助 | 7,858.47 | 4,820.36 | 9,021.73 |
| 代扣个人所得税手续费 | 142.21 | 152.53 | 102.83 |
| 合计 | 8,000.68 | 4,972.89 | 9,124.56 |
报告期内,公司其他收益分别为 9,124.56 万元、4,972.89 万元和 8,000.68 万元,主要为公司收到的政府补助。
3、投资收益
报告期内,公司投资收益(损失以“-”填列)的构成情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 按权益法核算的长期股权投资收益 | 43,123.10 | 35,011.75 | 23,029.65 |
| 衍生品收益/损失 | - | 807.63 | 1,021.93 |
| 理财产品收益 | - | - | 38.00 |
| 与客户之间的合同中嵌入衍生金融工具收益/损失 | 4,399.15 | -1,747.94 | -15,552.64 |
| 处置子公司收益/损失 | - | -69.78 | - |
| 合计 | 47,522.25 | 34,001.66 | 8,536.94 |
报告期各期,公司投资收益分别为 8,536.94 万元、34,001.66 万元和 47,522.25万元,主要系按权益法核算的长期股权投资收益、衍生品收益及与客户之间的合同中嵌入衍生金融工具损失,具体情况如下:
(1)按权益法核算的长期股权投资收益
报告期各期,公司权益法核算的长期股权投资收益分别为 23,029.65 万元、35,011.75 万元和 43,123.10 万元,主要系公司投资联营企业 HJF、普勤时代、MJM所产生的损益。报告期内,公司权益法核算的长期股权投资收益上升较多,主要系HJF镍铁生产线陆续投产,HJF经营业绩上升较多所致。
(2)衍生品收益
公司持有镍产品存货,为减少镍价波动风险,报告期内公司开展少量镍、下游不锈钢等期货交易,此外,公司开展外汇远期业务以规避汇率波动风险。报告期各期,衍生品收益分别为 1,021.93 万元、807.63 万元和 0.00 万元。2023 年至2024 年,镍价持续下行,公司期货产品为盈利。2025 年,公司未新增开展衍生品业务,故当期无衍生品相关投资收益。
(3)与客户之间的合同中嵌入衍生金融工具收益
公司部分镍铁及镍钴化合物销售合同含延迟定价条款,合同约定最终结算价格挂钩于提单出具日(装运日)次月或之后月份的公开市场价格指数。上述情况属于定价挂钩不受交易双方控制的商品或原材料价格指数,此价格指数变动导致的定价变化不属于可变对价,根据《监管规则适用指引——会计类第 1号》,公司将其视为合同对价中嵌入一项衍生金融工具进行会计处理。该等衍生金融工具按照公允价值计量,并在合同结算时转入投资收益/损失。在延迟定价期间内,若镍/钴市场价格下降,则产生投资损失;若镍/钴市场价格上升,则产生投资收益。2023 年至 2024 年,公司与客户之间的合同中嵌入衍生金融工具确认亏损,分别为-15,552.64万元、-1,747.94万元,与对应期间镍市场价格下行整体走势一致。2024 年,镍市场价格下滑趋势总体企稳,导致当期确认的投资损失幅度大幅下降。2025年,钴市场价格上升较多,确认投资收益4,399.15 万元。
4、公允价值变动收益
报告期各期,公司公允价值变动收益(损失以“-”号填列)分别为-4,652.68万元、-4,537.66 万元和-1,723.47 万元,具体构成如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 利率合同公允价值变动 | -1,607.08 | -4,556.63 | -4,552.92 |
| 延迟定价公允价值变动 | -116.39 | 18.97 | -99.76 |
| 合计 | -1,723.47 | -4,537.66 | -4,652.68 |
(1)利率合同公允价值变动
公司报告期内向境外银行获取借款用于印尼奥比岛镍产业冶炼项目建设,上述借款为浮动利率借款。为降低利率风险敞口对公司经营业绩的影响,公司通过购买利率合约,确定固定利率,以规避利率增长带来的潜在风险。报告期内,利率合同公允价值变动分别为-4,552.92 万元、-4,556.63 万元和-1,607.08 万元。
(2)延迟定价公允价值变动
针对各期末嵌入延迟定价条款且于各期末作价期尚未结束的客户销售合同,公司确认延迟定价公允价值变动损益,各期末作价期尚未结束销售合同规模较小,公司各期确认为公允价值变动损益金额亦较低,分别为-99.76 万元、18.97 万元和-116.39 万元。
5、信用减值损失
报告期内,公司信用减值损失(损失以“-”填列)具体情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 应收账款信用减值损失 | 251.51 | -297.29 | -1,631.98 |
| 其他应收款信用减值损失 | -54.97 | -518.44 | -236.16 |
| 合计 | 196.55 | -815.74 | -1,868.14 |
报告期各期,公司信用减值损失金额分别为-1,868.14 万元、-815.74 万元和196.55 万元,金额较小。2023 年度,公司信用减值损失相对较大主要系宁夏华夏特钢有限公司于当年申请破产重整,公司对其应收账款全额计提坏账1,622.31万元。
6、资产减值损失
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 存货跌价损失 | - | 1,374.05 | -3,249.90 |
| 投资性房地产减值损失 | -10,058.45 | - | - |
| 无形资产减值损失 | - | -14,225.64 | - |
| 合计 | -10,058.45 | -12,851.59 | -3,249.90 |
报告期各期,公司资产减值损失分别为-3,249.90 万元、-12,851.59 万元和-10,058.45 万元,包括投资性房地产减值损失、存货跌价损失及无形资产减值损失。2023 年,公司资产减值损失主要系镍市场价格下降,公司相应计提存货跌价损失。2024 年,公司资产减值损失主要系公司对无形资产——客户关系计提的减值损失,具体情况请参见本招股说明书“第六节 财务会计信息与管理层分析”之“十二、资产质量分析”之“(三)非流动资产分析”之“8、无形资产”。2025 年,公司资产减值损失主要系对励达物流仓库计提的减值损失,具体情况请参见本招股说明书“第六节 财务会计信息与管理层分析”之“十二、资产质量分析”之“(三)非流动资产分析”之“4、投资性房地产”。
7、资产处置损益
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 作为转租出租人的融资租赁收益 | - | -171.15 | 44.94 |
| 固定资产等长期资产处置(损失)/收益 | 77.65 | -609.40 | - |
| 合计 | 77.65 | -780.55 | 44.94 |
报告期各期,公司资产处置收益分别为 44.94万元、-780.55 万元和77.65万元,金额较小,主要系公司作为转租出租人的融资租赁收益、固定资产等长期资产处置损失。
8、营业外收入
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 出售排放指标取得的收入 | - | - | 94.34 |
| 违约及罚赔所得 | 212.92 | 77.26 | 42.30 |
| 无需支付的款项 | 134.30 | 41.51 | 14.69 |
| 保险赔偿 | 227.47 | - | - |
| 与日常活动无关的政府补助 | - | 2.77 | 0.52 |
| 其他 | 22.91 | 1.48 | 3.00 |
| 合计 | 597.60 | 123.03 | 154.86 |
报告期各期,公司营业外收入分别为 154.86 万元、123.03 万元和 597.60 万元,金额较小,主要系部分供应商款项无需支付、公司出售排放指标、违约罚赔所得和保险赔偿。
9、营业外支出
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 捐赠支出 | 735.16 | 10,410.06 | 175.00 |
| 税收滞纳金 | 21.55 | 333.24 | 52.60 |
| 非流动资产毁损报废损失 | 2,064.74 | 1,564.99 | 45.43 |
| 其他 | 140.74 | 253.87 | 18.99 |
| 合计 | 2,962.19 | 12,562.16 | 292.01 |
报告期各期,公司营业外支出分别为 292.01 万元、12,562.16 万元和 2,962.19万元。公司各期营业外支出主要包括捐赠支出、税收滞纳金以及非流动资产毁损报废损失。
2024 年,公司营业外支出较大主要系当年度的境外捐赠项目所致,金额为9,660.94万元。公司 OBI 工业园位于印尼当地卡瓦西村的行政区域之内,为支持印尼政府关于 OBI 工业园用地的长远发展规划、改善卡瓦西村民的居住条件,公司与印尼合作伙伴在综合评估其项目公司的总体居住生活需求的基础上,经与当地政府协商并履行内部决策程序后,决定将部分原先建设规划的居住生活区及配套设施移交于当地政府以及村民,并由政府协调后续村民的搬迁安置以及生活配套的管理工作。
2025 年,公司营业外支出主要系惠然实业部分设备资产报废导致的非流动资产毁损损失。
10、所得税费用
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 当期所得税费用 | 93,696.76 | 21,397.78 | 7,080.71 |
| 递延所得税费用 | 16,437.94 | 39,333.12 | -3,081.56 |
| 合计 | 110,134.70 | 60,730.90 | 3,999.15 |
报告期各期,公司所得税费用分别为 3,999.15 万元、60,730.90 万元和110,134.70 万元。
2024年,公司所得税费用较 2023年有所上升,主要系考虑到印尼控股子公司HPL、ONC及参股公司 HJF均已投产,公司和印尼合作伙伴决定对项目公司自2024年开始产生的利润进行分红,公司对 2024年境外子公司的分红款于当期缴纳了所得税(对应当期所得税费用),并对 2024 年境外子公司未分配利润进行所得税预提(形成递延所得税负债),导致当期所得税费用和递延所得税费用上升较多。
公司属于全球反税基侵蚀(GloBE)规则立法模板(以下简称支柱二立法模板)的适用范围内。截至 2025 年 12 月 31 日,在公司经营所在的若干司法管辖区中,中国香港、新加坡及印尼已立法并生效支柱二相关法规,其他辖区暂未立法。基于现有可得信息,公司已对当年度财务业绩相关的潜在风险敞口进行了评估,评估结果表明,印尼子公司因享有特定税收豁免及优惠政策,其实际税率低于 15%,成为集团内受支柱二规则影响的主要实体。针对此风险,公司于 2025年度计提相应当期所得税费用 40,549.39 万元。公司将持续评估该立法模板对本公司在已生效及其他未来可能立法的司法辖区的税务影响。
(七)非经常性损益
报告期内,公司非经常性损益情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 非流动性资产处置损益,包括已计提资产减值准备的冲销部分 | 77.65 | -780.55 | 44.94 |
| 处置子公司 | - | -69.78 | - |
| 计入当期损益的政府补助(与正常经营业务密切相关,符合国家政策规定、按照确定的标准享有、对损益产生持续影响的政府补助除外) | 7,858.47 | 4,820.36 | 9,021.73 |
| 除同正常经营业务相关的有效套保业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益 | -1,607.08 | -3,749.00 | -3,492.99 |
| 单独进行减值测试的应收款项减值准备转回 | 183.75 | - | - |
| 按权益法核算的联营企业投资收益中的非经常性份额 | -15.74 | -3,556.32 | - |
| 除上述各项之外的其他营业外收入和支出 | -2,364.59 | -12,439.13 | -137.16 |
| 所得税影响额 | -1,190.34 | 2,268.08 | -2,483.49 |
| 少数股东权益影响额(税后) | 551.89 | 6,153.33 | 1,968.41 |
| 归属于母公司所有者的非经常性损益净额 | 3,494.00 | -7,353.01 | 4,921.44 |
| 归属于母公司所有者的净利润 | 286,225.56 | 176,820.60 | 104,995.30 |
| 扣除非经常性损益后归属于母公司所有者的净利润 | 282,731.56 | 184,173.60 | 100,073.85 |
| 归属于母公司的非经常性损益占归属于母公司的净利润的比例 | 1.22% | -4.16% | 4.69% |
报告期各期,公司归属于母公司所有者的非经常性损益净额分别为 4,921.44万元、-7,353.01万元和3,494.00 万元,主要为计入当期损益的政府补助、金融资产和金融负债产生的公允价值变动损益和处置损益。2024 年公司其他营业外支出较大,主要系公司捐赠支出增长所致,具体情况参见本节之“(六)其他利润表科目分析”之“9、营业外支出”。
十二、资产质量分析
(一)资产构成分析
报告期各期末,公司资产构成及变动情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 流动资产 | 1,895,833.63 | 39.28% | 1,259,167.25 | 33.18% | 1,027,302.94 | 34.05% |
| 非流动资产 | 2,930,131.50 | 60.72% | 2,535,950.64 | 66.82% | 1,989,938.61 | 65.95% |
| 资产总计 | 4,825,965.13 | 100.00% | 3,795,117.90 | 100.00% | 3,017,241.55 | 100.00% |
报告期各期末,公司资产总额分别为 3,017,241.55 万元、3,795,117.90 万元和4,825,965.13万元,随着公司经营规模的扩大以及印尼镍产品冶炼项目的建设,公司资产总额逐年上升。
公司所处有色金属冶炼行业属于资本密集型行业,具有资本投入大的特点,固定资产和在建工程等非流动资产占比较高。报告期各期末,公司非流动资产占资产总额的比例分别为 65.95%、66.82%和 60.72%。
(二)流动资产分析
报告期各期末,公司各项流动资产金额及占比如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 货币资金 | 983,868.66 | 51.90% | 588,268.61 | 46.72% | 511,539.29 | 49.79% |
| 衍生金融资产 | 45.41 | 0.00% | - | - | - | - |
| 应收票据 | 12,318.83 | 0.65% | 3,000.00 | 0.24% | 4,223.20 | 0.41% |
| 应收账款 | 228,819.00 | 12.07% | 210,542.88 | 16.72% | 166,540.06 | 16.21% |
| 应收款项融资 | 32,164.27 | 1.70% | 4,329.94 | 0.34% | 372.64 | 0.04% |
| 预付款项 | 31,329.34 | 1.65% | 43,699.08 | 3.47% | 50,256.47 | 4.89% |
| 其他应收款 | 20,497.70 | 1.08% | 8,777.34 | 0.70% | 32,903.92 | 3.20% |
| 存货 | 531,102.11 | 28.01% | 336,835.92 | 26.75% | 218,871.21 | 21.31% |
| 一年内到期的非流动资产 | 265.30 | 0.01% | 255.74 | 0.02% | 399.25 | 0.04% |
| 其他流动资产 | 55,423.01 | 2.92% | 63,457.75 | 5.04% | 42,196.90 | 4.11% |
| 流动资产合计 | 1,895,833.63 | 100.00% | 1,259,167.25 | 100.00% | 1,027,302.94 | 100.00% |
报告期各期末,公司流动资产分别为 1,027,302.94 万元、1,259,167.25 万元和 1,895,833.63 万元,主要由货币资金、应收账款和存货组成。报告期各期末,公司流动资产的变动情况及原因如下:
1、货币资金
(1)货币资金情况
报告期各期末,公司货币资金的构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 库存现金 | 281.65 | 228.27 | 3,139.36 |
| 银行存款 | 736,908.65 | 503,006.82 | 458,543.52 |
| 其他货币资金 | 246,678.37 | 85,033.52 | 49,856.41 |
| 合计 | 983,868.66 | 588,268.61 | 511,539.29 |
报告期各期末,公司货币资金余额分别为 511,539.29万元、588,268.61 万元和 983,868.66 万元,占流动资产的比例分别为 49.79%、46.72%和 51.90%,公司货币资金在流动资产中占比较高,现金流状况良好。随着公司日常经营盈利累积,报告期各期末公司货币资金余额逐年上升。
公司其他货币资金主要为银行账户质押(即公司将其在银行开立的部分账户质押作为银行借款协议的担保)、信用证保证金、保函保证金、票据保证金、诉讼冻结资金等,属于所有权或使用权受到限制的资产。除此之外,公司期末货币资金中不存在因抵押、质押或冻结等对使用有限制、有潜在回收风险的其他款项。
(2)现金交易情况
报告期内,公司现金交易情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 现金付款 | 5,555.32 | 4,980.18 | 13,370.58 |
| 现金付款占经营活动现金流出的比例 | 0.15% | 0.17% | 0.61% |
| 现金收款 | 173.77 | 307.76 | 174.13 |
| 现金收款占经营活动现金流入的比例 | 0.004% | 0.009% | 0.007% |
公司在印尼奥比岛的生产基地是一个从零起步建设的绿地项目。奥比岛是一个隶属于印尼北马鲁古省的独立海岛,虽然拥有丰富的镍矿资源,但从中国以及印尼主要城市去往奥比岛需要经历较长的路途,因此其基础设施在报告期内处于逐步完善过程之中,日常物资保障与交易结算等均与国内存在一定的差别。受限于印尼国情及奥比岛生产基地的地理条件限制,为保障项目顺利建设与物资充分供应,公司报告期内存在一定金额的现金支出,主要用于印尼奥比岛上食堂物资采购、驻岛员工工资福利发放、差旅开支、土地拆迁补偿等。报告期各期,公司现金付款分别为 13,370.58 万元、4,980.18 万元和 5,555.32 万元,占经营活动现金流出的比例分别为0.61%、0.17%和0.15%,占比较小且整体呈下降趋势。
报告期各期,公司现金收款金额分别为 174.13 万元、307.76 万元和 173.77万元,占经营活动现金流入的比例分别为 0.007%、0.009%和 0.004%,主要为岛上承包商或工厂代表交付的食宿交通费、境内食堂餐卡充值收款等,金额和占比较小。
2、衍生金融资产
报告期各期末,公司衍生金融资产金额分别为0.00万元、0.00万元和45.41万元,占流动资产的比例分别为 0.00%、0.00%和0.00%,主要为利率合约。
3、应收票据和应收款项融资
报告期各期末,公司应收票据和应收款项融资具体情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 应收票据-银行承兑汇票 | 12,109.83 | 3,000.00 | 4,223.20 |
| 应收票据-商业承兑汇票 | 209.00 | - | - |
| 应收款项融资-银行承兑汇票 | 32,164.27 | 4,329.94 | 372.64 |
| 合计 | 44,483.10 | 7,329.94 | 4,595.84 |
公司与客户结算以信用证和电汇为主,票据结算较少。报告期内,公司应收票据和应收款项融资主要为银行承兑汇票,信用风险较低,各期末合计账面价值分别为 4,595.84 万元、7,329.94 万元和 44,483.10 万元,占流动资产的比例分别为 0.45%、0.58%和 2.35%,金额和占比较小。报告期内,应收票据和应收款项融资增加较多,主要系客户湖南邦普、宁德邦普及宁波邦普与公司主要采用银行承兑汇票结算硫酸镍采购,前述客户向公司采购硫酸镍规模上升导致期末应收票据和应收款项融资余额增长较多。2025 年末,公司应收票据和应收款项融资合计金额较2024年末增加37,153.16 万元,主要系公司于2025年 12月收到湖南邦普、宁德邦普出具的银行承兑汇票的金额较大,公司于次年进行背书或贴现。
4、应收账款
(1)应收账款总体情况
报告期各期末,公司应收账款总体情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 以公允价值计量且其变动计入当期损益的应收账款(注 1) | 12,337.50 | 43,296.27 | 63,161.92 |
| 以摊余成本计量的应收账款 | 217,308.82 | 169,824.15 | 105,657.40 |
| 应收账款账面余额 | 229,646.32 | 213,120.42 | 168,819.32 |
| 坏账准备 | 827.32 | 2,577.54 | 2,279.25 |
| 应收账款账面价值 | 228,819.00 | 210,542.88 | 166,540.06 |
| 应收账款账面余额/营业收入 | 5.70% | 7.14% | 7.93% |
| 应收账款账面价值/流动资产 | 12.07% | 16.72% | 16.21% |
注 1:公司部分镍铁及镍钴化合物销售合同含延迟定价条款,根据新金融工具准则的相关规
定,公司将该部分应收账款分类为以公允价值计量且其变动计入当期损益的应收账款
报告期各期末,公司应收账款账面价值分别为 166,540.06 万元、210,542.88万元和 228,819.00 万元,占流动资产的比例分别为 16.21%、16.72%和 12.07%,主要为镍产品销售所形成的应收账款。
报告期各期末,公司应收账款账面余额分别为 168,819.32 万元、213,120.42万元和 229,646.32 万元,占营业收入的比例分别为 7.93%、7.14%和 5.70%。报告期内公司应收账款余额随业务规模扩大而增长。
(2)应收账款账龄分布
报告期各期末,公司应收账款账面余额按账龄列示如下:
单位:万元
| 账龄 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 1年以内(含1年) | 228,518.77 | 99.51% | 210,708.19 | 98.87% | 154,576.15 | 91.56% |
| 1-2年 | 1,000.34 | 0.44% | 10.84 | 0.01% | 13,862.48 | 8.21% |
| 2-3年 | 1.17 | 0.00% | 2,301.11 | 1.08% | 380.68 | 0.23% |
| 3年以上 | 126.04 | 0.05% | 100.28 | 0.05% | - | - |
| 合计 | 229,646.32 | 100.00% | 213,120.42 | 100.00% | 168,819.32 | 100.00% |
报告期内,公司应收账款账龄主要为 1年以内,各期末比例均超过90%,应收账款账龄情况良好。
(3)以摊余成本计量的应收账款计提坏账准备情况
报告期各期末,公司对以摊余成本计量的应收账款计提坏账准备,坏账准备计提基本情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 应收账款账面余额 | 坏账准备 | 应收账款账面余额 | 坏账准备 | 应收账款账面余额 | 坏账准备 | |
| 按单项计提坏账准备 | 66.22 | 66.22 | 1,622.31 | 1,622.31 | 1,622.31 | 1,622.31 |
| 回收风险较低组合计提坏账准备 | 34,996.54 | 101.17 | 29,753.67 | 87.22 | 69,268.65 | 354.31 |
| 基于逾期账龄确定信用风险组合计提坏账准备 | 182,246.06 | 659.93 | 138,448.17 | 868.02 | 34,766.44 | 302.64 |
| 合计 | 217,308.82 | 827.32 | 169,824.15 | 2,577.54 | 105,657.40 | 2,279.25 |
1)按单项计提坏账准备的应收账款
2023年末及2024年末,公司单项计提坏账准备的应收账款为对宁夏华夏特钢有限公司(以下简称为“华夏特钢”)的应收账款。该客户于 2023 年申请破产重整,公司预计款项难以收回,因此将其应收账款余额1,622.31 万元全额计提坏账准备。为最大可能收回欠款,2025年10月,公司同意调减 295.73万元债务,并与华夏特钢母公司的另一子公司宁夏天元锰业股份有限公司(以下简称“锰业股份”)签署还款协议,约定锰业股份承接华夏特钢对公司的债务,分 12 年按年支付,并附带年利率 0.2%的利息。公司按还款计划将折现后应收金额确认为长期应收款,并考虑款项收回的不确定性,全额计提坏账准备。2025 年,公司收到回款等而转回坏账准备140.98 万元。
2025 年末,由于 NORVIC SHIPPING ASIA PTE LTD.应收账款账龄较长,且公司与该客户之间存在争议,公司预计对该客户的应收款项难以收回,因此将其应收账款余额66.22万元全额计提坏账准备。
2)基于逾期账龄确定信用风险组合计提坏账准备的应收账款
单位:万元
| 逾期情况 | 2025年12月31日 | ||
| 账面余额 | 坏账准备 | 计提比例 | |
| 信用期内 | 176,281.06 | 504.14 | 0.29% |
| 超过信用期3个月内 | 5,734.62 | 79.48 | 1.39% |
| 3-6个月 | 159.02 | 4.95 | 3.11% |
| 6-12个月 | - | - | - |
| 1年以上 | 71.36 | 71.36 | 100.00% |
| 合计 | 182,246.06 | 659.93 | 0.36% |
| 逾期情况 | 2024年12月31日 | ||
| 账面余额 | 坏账准备 | 计提比例 | |
| 信用期内 | 131,412.92 | 482.03 | 0.37% |
| 超过信用期3个月内 | 11.07 | 0.16 | 1.43% |
| 3-6个月 | 6,855.52 | 217.18 | 3.17% |
| 6-12个月 | - | - | - |
| 1年以上 | 168.65 | 168.65 | 100.00% |
| 合计 | 138,448.17 | 868.02 | 0.63% |
| 逾期情况 | 2023年12月31日 | ||
| 账面余额 | 坏账准备 | 计提比例 | |
| 信用期内 | 34,584.26 | 124.50 | 0.36% |
| 超过信用期3个月内 | 4.11 | 0.06 | 1.46% |
| 3-6个月 | - | - | - |
| 6-12个月 | - | - | - |
| 1年以上 | 178.08 | 178.08 | 100.00% |
| 合计 | 34,766.44 | 302.64 | 0.87% |
3)坏账计提比例与同行业可比公司的对比情况
公司应收账款坏账计提比例与同行业公司对比如下:
| 公司名称 | 应收账款计提比例 |
| 华友钴业 | 账龄1年以内,计提比例5%;账龄1-2年,计提比例20%;账龄2-3年,计提比例50%;账龄3年以上,计提比例100% |
| 格林美 | 1账龄组合:账龄1年以内,计提比例5%;账龄1-2年,计提比例10%;账龄2-3年,计提比例50%;账龄3年以上,计提比例100%2政府性质款项组合:账龄1年以内,计提比例2023年为2.53%、2024年为1%、2025年为1%;账龄1-2年,计提比例2023年为2.72%、2024年为3%、2025年不适用;账龄2-3年,计提比例2023年为3%、2024年为3%、2025年为3%;账龄3年以上,计提比例2023年为3%、2024年为3%、2025年为3% |
| 盛屯矿业 | 账龄1年以内,计提比例3%;账龄1-2年,计提比例10%;账龄2-3年,计提比例20%;账龄3-4年,计提比例50%;账龄4-5年,计提比例70%;账龄5年以上,计提比例100% |
| 中伟新材 | 账龄3个月以内,计提比例1%;账龄4-12个月,计提比例5%;账龄1-2年,计提比例20%;账龄2-3年,计提比例50%;账龄3年以上,计提比例100% |
| 中信金属 | 1账龄组合:账龄1-180天,计提比例5%;账龄180天-1年,计提比例10%;账龄1-2年,计提比例30%;账龄2-3年,计提比例50%;账龄3年以上,计提比例100%2以评级较高的银行所开立的信用证结算的应收账款不计提坏账准备 |
| 发行人 | 1基于逾期账龄确定信用风险组合:信用期内:计提比例2023年为0.36%、2024年为0.37%、2025年为0.29%超过信用期3个月内:计提比例2023年为1.46%、2024年为1.43%、2025年为1.39%超过信用期3-6个月:计提比例2023年不适用、2024年为3.17%、2025年为3.11%超过信用期6-12个月:计提比例2023年不适用、2024年不适用、2025年不适用超过信用期1年以上:计提比例为100.00%2回收风险较低组合:计提比例2023年为0.51%、2024年为0.29%、2025年为0.29% |
注:数据来自同行业可比公司公开披露的定期报告
同行业可比公司均采用自然账龄法,按照账龄采用固定比例计提坏账准备。公司按照财政部《企业会计准则》相关要求,以共同风险特征为依据,按照不同信用风险特征将应收账款划分为不同组合,以预期信用损失为基础,在每个资产负债表日评估其信用风险自初始确认后是否已经显著增加,并分别计量其损失准备、确认预期信用损失及其变动,发行人坏账准备计提充分,坏账准备计提政策具备合理性,与同行业可比公司坏账准备计提政策的差异对发行人不存在重大影响。
报告期各期末,发行人应收账款坏账准备金额占账面余额的比例与同行业可比公司比较如下:
| 公司名称 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 华友钴业 | 6.36% | 6.09% | 5.43% |
| 格林美 | 6.29% | 5.49% | 4.56% |
| 盛屯矿业 | 24.90% | 28.78% | 17.30% |
| 中伟新材 | 1.36% | 1.18% | 1.18% |
| 中信金属 | 1.23% | 1.96% | 1.58% |
| 平均 | 8.03% | 8.70% | 6.01% |
| 公司 | 0.36% | 1.21% | 1.35% |
注:数据来自同行业可比公司公开披露的定期报告
公司考虑了不同客户的信用风险特征,以共同风险特征为依据评估应收账款的预期信用损失。公司主要客户为国内外大型企业,信用情况较好,报告期各期末公司账龄1年以内的应收账款占比较高,公司应收账款账龄较短,期后回款比例较高,坏账损失风险较低,因此应收账款坏账准备计提比例低于同行业可比公司,具有合理性。
(4)应收账款期后回款情况
截至2026年4月30日,公司应收账款期后回款情况如下:
单位:万元
| 时间 | 应收账款余额 | 应收账款已回款金额 | 回款比例 |
| 2025年12月31日 | 229,646.32 | 220,503.02 | 96.02% |
| 2024年12月31日 | 213,120.42 | 211,803.70 | 99.38% |
| 2023年12月31日 | 168,819.32 | 167,505.99 | 99.22% |
报告期各期末,公司应收账款截至 2026 年 4 月 30 日的回款比例分别为99.22%、99.38%和 96.02%,若剔除所有单项计提坏账准备的应收账款,回款比例分别为99.96%、99.97%和96.05%。公司应收账款期后回款比例较高,回款情况良好。
(5)应收账款前五名情况
报告期各期末,公司应收账款账面余额前五名情况如下:
单位:万元
| 日期 | 单位名称 | 主要交易内容 | 期末余额 | 占应收账款余额比例 |
| 2025年12月31日 | 中基宁波集团股份有限公司 | 镍产品 | 35,318.85 | 15.38% |
| HJF | 镍产品、兰炭、设备 | 33,853.96 | 14.74% | |
| 湖南邦普 | 镍产品 | 19,136.41 | 8.33% | |
| 嘉能可 | 镍产品 | 18,497.91 | 8.05% | |
| 首合(浙江)实业有限公司 | 镍产品 | 17,570.71 | 7.65% | |
| 合计 | 124,377.84 | 54.16% | ||
| 2024年12月31日 | 中基宁波集团股份有限公司 | 镍产品 | 31,051.14 | 14.57% |
| HJF | 设备、兰炭、镍产品 | 29,098.53 | 13.65% | |
| 湖南邦普 | 镍产品 | 21,272.45 | 9.98% | |
| 福建兴大进出口贸易有限公司 | 镍产品 | 17,357.57 | 8.14% | |
| 宁德邦普 | 镍产品 | 16,935.97 | 7.95% | |
| 合计 | 115,715.68 | 54.30% | ||
| 2023年12月31日 | HJF | 设备、兰炭 | 69,268.11 | 41.03% |
| 宁波邦普 | 镍产品 | 37,371.87 | 22.14% | |
| 中基宁波集团股份有限公司 | 镍产品 | 21,864.86 | 12.95% | |
| 嘉能可 | 镍产品 | 11,634.93 | 6.89% | |
| 厦门建发物资有限公司 | 镍产品 | 5,210.70 | 3.09% | |
| 合计 | 145,350.46 | 86.10% | ||
(6)公司重要客户以现金、银行转账以外方式回款的情况
报告期各期,公司前五大客户(单体口径)不存在现金方式回款,除银行转账方式回款外,还存在采用信用证方式和银行承兑汇票方式回款的情况,具体如下:
单位:万元
| 报告期 | 序号 | 公司名称 | 本期销售收入通过信用证方式回款的金额 | 本期销售收入通过银行承兑汇票方式回款的金额 | 本期销售金额 | 本期信用证/票据回款金额占本期销售金额的比例 |
| 2025年度 | 1 | 嘉能可 | 294,667.23 | - | 426,736.43 | 69.05% |
| 2 | 青山控股 | 7,885.16 | - | 260,270.77 | 3.03% | |
| 3 | 宁德邦普 | - | 254,687.48 | 254,687.48 | 100.00% | |
| 4 | ENERGYMATERIALTECHNOLOGYSEOUL CO.,LTD | - | - | 242,500.97 | - | |
| 5 | HJF | - | - | 188,046.70 | - | |
| 合计 | 302,552.38 | 268,191.90 | 1,372,242.35 | 41.59% | ||
| 2024年度 | 1 | 厦门建发物资有限公司 | 909.30 | 108,064.35 | 193,702.50 | 56.26% |
| 2 | HJF | - | - | 183,601.87 | - | |
| 3 | 嘉能可 | 91,281.25 | - | 174,472.96 | 52.32% | |
| 4 | 宁德邦普 | - | 156,739.89 | 156,739.89 | 100.00% | |
| 5 | 张家港龙晟发冶金科技有限公司 | - | - | 145,471.91 | - | |
| 合计 | 92,190.54 | 264,804.24 | 853,989.13 | 41.80% | ||
| 2023年度 | 1 | 嘉能可 | 122,813.75 | - | 122,813.75 | 100.00% |
| 2 | 湖南邦普 | - | 121,584.78 | 121,584.78 | 100.00% | |
| 3 | 上海达誉科工贸有限责任公司 | - | - | 99,972.95 | - | |
| 4 | 中基宁波集团股份有限公司 | 97,389.88 | - | 97,389.88 | 100.00% | |
| 5 | 厦门建发物资有限公司 | - | 42,846.62 | 89,048.63 | 48.12% | |
| 合计 | 220,203.63 | 164,431.40 | 530,809.99 | 72.46% | ||
5、预付款项
报告期内,公司预付款项主要为预付货款。报告期各期末,公司预付款项金额分别为 50,256.47 万元、43,699.08 万元和 31,329.34 万元,占流动资产的比例分别为 4.89%、3.47%和 1.65%。2023 年末,公司预付款项金额相对较高,主要系随着 HJF 火法一期生产线于 2022 年 10 月起陆续投产,公司向 HJF 采购镍铁的预付款项增加。
报告期各期末,公司预付款项余额账龄结构如下:
单位:万元
| 账龄 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 账面余额 | 比例 | 账面余额 | 比例 | 账面余额 | 比例 | |
| 1年以内(含1年) | 30,150.90 | 96.24% | 43,278.64 | 99.04% | 49,026.18 | 97.55% |
| 1-2年 | 810.57 | 2.59% | 288.11 | 0.66% | 904.63 | 1.80% |
| 2-3年 | 261.70 | 0.84% | 99.70 | 0.23% | 298.48 | 0.59% |
| 3年以上 | 106.16 | 0.34% | 32.64 | 0.07% | 27.19 | 0.05% |
| 合计 | 31,329.34 | 100.00% | 43,699.08 | 100.00% | 50,256.47 | 100.00% |
报告期内,公司预付款项账龄主要集中于 1年以内,账龄较短。
6、其他应收款
报告期各期末,公司其他应收款总体情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 应收利息 | 764.84 | 837.31 | 1,342.78 |
| 其他应收款 | 20,934.93 | 9,108.18 | 32,262.22 |
| 账面余额 | 21,699.77 | 9,945.49 | 33,605.00 |
| 减:坏账准备 | 1,202.07 | 1,168.15 | 701.08 |
| 账面价值 | 20,497.70 | 8,777.34 | 32,903.92 |
| 占流动资产的比例 | 1.08% | 0.70% | 3.20% |
报告期各期末,除应收利息外,公司其他应收款余额按性质划分情况如下: 单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 代扣代缴增值税 | - | - | - | - | 5,109.58 | 15.84% |
| 出口退税 | 5,328.64 | 25.45% | 3,361.10 | 36.90% | 6,601.56 | 20.46% |
| 押金保证金 | 7,002.55 | 33.45% | 3,142.44 | 34.50% | 2,559.76 | 7.93% |
| 未达账项 | 7,100.74 | 33.92% | 1,370.69 | 15.05% | 5,812.78 | 18.02% |
| 预计无法收回的款项 | 859.84 | 4.11% | 922.57 | 10.13% | 404.61 | 1.25% |
| 应收投资款 | 52.25 | 0.25% | 53.43 | 0.59% | 11,318.61 | 35.08% |
| 期货账户结余及结息 | 1.81 | 0.01% | 1.81 | 0.02% | 10.56 | 0.03% |
| 代收代付 | - | - | - | - | 74.70 | 0.23% |
| 其他 | 589.10 | 2.81% | 256.12 | 2.81% | 370.06 | 1.15% |
| 合计 | 20,934.93 | 100.00% | 9,108.18 | 100.00% | 32,262.22 | 100.00% |
报告期各期末,公司其他应收款主要包括出口退税、押金保证金、未达账项等。2024 年末,公司其他应收款较 2023 年末减少 24,126.57 万元,主要系公司印尼控股子公司 OSS 减资导致应收少数股东投资款减少所致。2025 年末,公司其他应收款较2024年末增加11,720.35 万元,主要系①公司合并范围内子公司间存在跨境资金收付,受到支付时点及银行处理流程时效等因素影响未达账项金额有所增加;②随着公司业务规模增长,向供应商支付的押金保证金有所增加。
7、存货
报告期各期末,公司存货账面价值分别为 218,871.21万元、336,835.92万元和 531,102.11 万元,占流动资产的比例分别为 21.31%、26.75%和 28.01%。
公司存货主要由原材料、在产品和产成品构成,原材料主要为生产用红土镍矿、辅料、备品备件等,在产品主要为公司生产过程中的镍产品,产成品主要为镍钴化合物、镍铁及贸易用红土镍矿等。公司存货的具体构成如下:
单位:万元
| 日期 | 存货类别 | 账面余额 | 占比 | 跌价准备 | 账面价值 |
| 2025年12月31日 | 原材料 | 322,951.58 | 60.81% | - | 322,951.58 |
| 在产品 | 30,917.86 | 5.82% | - | 30,917.86 | |
| 产成品 | 177,232.67 | 33.37% | - | 177,232.67 | |
| 合计 | 531,102.11 | 100.00% | - | 531,102.11 | |
| 2024年12月31日 | 原材料 | 175,874.63 | 52.21% | - | 175,874.63 |
| 在产品 | 56,969.82 | 16.91% | - | 56,969.82 | |
| 产成品 | 104,003.20 | 30.88% | 11.73 | 103,991.47 | |
| 合计 | 336,847.65 | 100.00% | 11.73 | 336,835.92 | |
| 2023年 | 原材料 | 91,404.53 | 41.15% | 2,033.05 | 89,371.48 |
| 12月31日 | 在产品 | 19,103.10 | 8.60% | 27.00 | 19,076.10 |
| 产成品 | 111,613.48 | 50.25% | 1,189.85 | 110,423.63 | |
| 合计 | 222,121.11 | 100.00% | 3,249.90 | 218,871.21 |
2024 年末,公司存货账面余额较 2023 年末增加 114,726.54 万元,主要系:①随着 ONC 湿法项目三期 MHP 产线投产,湿法原材料备货增加,且项目建设期为产线正常运转而储备的对应备品备件由工程物资转入存货;②随着 KPS 火法项目二期镍铁产线年度试生产,导致火法原材料备货增加以及镍铁在产品增加。
2025年末,公司存货账面余额较 2024年末增加194,254.46 万元,主要系①随着 KPS 火法项目二期镍铁生产线产能爬坡,火法原材料备货及产成品镍铁增加;②由于硫磺采购价格于 2025 年内大幅上涨,公司适当增加硫磺备货量,硫磺存货数量及单价均有所增加,导致原材料硫磺存货金额增加。
报告期各期末,公司计提的存货跌价准备余额分别为 3,249.90 万元、11.73万元和 0.00 万元,占存货账面余额的比例分别为 1.46%、0.00%和 0.00%。公司在每个资产负债表日,对存货采用成本与可变现净值孰低计量,按照期末可变现净值低于存货成本的差额计提存货跌价准备。2023 年因镍产品市场价格回落较多,公司计提了3,249.90万元存货跌价准备。
8、一年内到期的非流动资产
报告期各期末,公司一年内到期的非流动资产分别为 399.25 万元、255.74万元和 265.30 万元,占流动资产的比例分别为 0.04%、0.02%和 0.01%,系一年内到期的应收融资租赁款及长期应收款,金额及占比较低。
9、其他流动资产
报告期各期末,公司其他流动资产分别为 42,196.90万元、63,457.75万元和55,423.01 万元,占流动资产的比例分别为 4.11%、5.04%和 2.92%,主要为待抵扣增值税、预付所得税、关联抵扣税差及待摊费用,具体构成如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 待抵扣增值税 | 46,953.83 | 55,261.47 | 26,113.27 |
| 预付所得税 | 2,297.57 | - | - |
| 关联抵扣税差 | 3,422.35 | 7,296.01 | 13,330.34 |
| 待摊费用 | 1,951.17 | 900.27 | 2,753.29 |
| 上市费用 | 748.65 | - | - |
| 预缴个人所得税 | 49.44 | - | - |
| 合计 | 55,423.01 | 63,457.75 | 42,196.90 |
(三)非流动资产分析
报告期各期末,公司非流动资产构成情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 长期应收款 | 258.49 | 0.01% | 523.79 | 0.02% | 1,544.87 | 0.08% |
| 长期股权投资 | 234,990.23 | 8.02% | 196,451.10 | 7.75% | 156,428.67 | 7.86% |
| 其他非流动金融资产 | - | 0.00% | 634.41 | 0.03% | 5,159.94 | 0.26% |
| 投资性房地产 | 21,896.20 | 0.75% | 33,523.89 | 1.32% | - | - |
| 固定资产 | 2,034,042.04 | 69.42% | 1,717,361.92 | 67.72% | 889,590.15 | 44.70% |
| 在建工程 | 510,361.18 | 17.42% | 446,208.11 | 17.60% | 755,662.67 | 37.97% |
| 使用权资产 | 871.14 | 0.03% | 1,672.11 | 0.07% | 5,128.83 | 0.26% |
| 无形资产 | 68,878.36 | 2.35% | 76,765.47 | 3.03% | 107,901.74 | 5.42% |
| 商誉 | 21,803.69 | 0.74% | 21,803.69 | 0.86% | 21,803.69 | 1.10% |
| 长期待摊费用 | 380.98 | 0.01% | 335.91 | 0.01% | 1,600.71 | 0.08% |
| 递延所得税资产 | 20,411.14 | 0.70% | 10,817.84 | 0.43% | 9,749.10 | 0.49% |
| 其他非流动资产 | 16,238.05 | 0.55% | 29,852.39 | 1.18% | 35,368.23 | 1.78% |
| 非流动资产合计 | 2,930,131.50 | 100.00% | 2,535,950.64 | 100.00% | 1,989,938.61 | 100.00% |
报告期各期末,公司非流动资产分别为 1,989,938.61 万元、2,535,950.64 万元和2,930,131.50万元,主要由固定资产、在建工程、长期股权投资、无形资产等构成。报告期各期末,公司非流动资产的变动情况及原因如下:
1、长期应收款
报告期各期末,公司长期应收款账面价值分别为 1,544.87 万元、523.79万元和 258.49 万元,占非流动资产的比例分别为 0.08%、0.02%和 0.01%,主要为公司出租办公场所而产生的应收融资租赁款及因客户债务重组而产生的长期应收
款(已全额计提减值准备)。
2、长期股权投资
报告期各期末,公司长期股权投资情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| HJF | 151,889.87 | 113,939.25 | 77,675.39 |
| 普勤时代 | 79,052.92 | 78,814.48 | 78,753.28 |
| MJM | 4,047.45 | 3,697.36 | - |
| 合计 | 234,990.23 | 196,451.10 | 156,428.67 |
报告期各期末,公司长期股权投资账面价值分别为 156,428.67 万元、196,451.10 万元和 234,990.23 万元,占非流动资产的比例分别为 7.86%、7.75%和 8.02%,系对联营企业 HJF、普勤时代、MJM 的投资,上述企业具体情况详见本招股说明书“第四节 发行人基本情况”之“四、发行人控股公司、参股公司、联营及合营企业与分公司情况”之“(二)重要参股公司”及“第十二节 附件”之“附件六 子公司、参股公司简要情况”。
2024 年末,公司长期股权投资金额较 2023 年末增加 40,022.43 万元,2025年末,公司长期股权投资金额较 2024 年末增加 38,539.14 万元,主要系 HJF 盈利增长所致。
3、其他非流动金融资产
报告期各期末,公司其他非流动金融资产金额分别为 5,159.94 万元、634.41万元和 0.00 万元,占非流动资产的比例分别为 0.26%、0.03%和 0.00%,主要为利率合约,金额及占比均较小。
4、投资性房地产
报告期各期末,公司投资性房地产金额分别为 0.00 万元、33,523.89 万元和21,896.20 万元,占非流动资产的比例分别为 0.00%、1.32%和 0.75%,2024 年末投资性房地产增加,主要系励达物流仓库原规划用于存放公司自产镍产品或开展贸易业务而需要存放的镍产品货物,由于项目建成后未取得可以存放国家危化品目录中产品的许可,公司考虑到当前业务实际情况下没有对自用仓库的迫切需求,因此励达物流于 2024 年 12 月 20 日决议改变仓库用途,用于出租或出售。2025年末,由于上述仓库尚未找到合适的承租方和购买方,仍处于闲置状态,公司聘请坤元资产评估有限公司对仓库可收回金额进行评估,并根据评估结果计提了10,058.45 万元减值准备。
5、固定资产
报告期各期末,公司固定资产构成明细情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 一、账面原值 | |||
| 房屋及建筑物 | 1,121,055.87 | 889,325.68 | 426,211.20 |
| 机器设备 | 1,183,168.40 | 991,995.62 | 551,525.46 |
| 运输工具 | 85,653.42 | 69,138.57 | 54,509.30 |
| 电子和办公设备 | 6,787.30 | 6,018.09 | 5,327.08 |
| 账面原值合计 | 2,396,664.99 | 1,956,477.95 | 1,037,573.04 |
| 二、累计折旧 | |||
| 房屋及建筑物 | 137,406.22 | 81,994.94 | 47,516.82 |
| 机器设备 | 190,720.61 | 131,985.72 | 83,630.31 |
| 运输工具 | 30,490.72 | 21,793.49 | 14,324.06 |
| 电子和办公设备 | 4,005.40 | 3,341.87 | 2,511.70 |
| 累计折旧合计 | 362,622.95 | 239,116.03 | 147,982.89 |
| 三、减值准备 | - | - | - |
| 四、账面价值 | |||
| 房屋及建筑物 | 983,649.65 | 807,330.73 | 378,694.38 |
| 机器设备 | 992,447.80 | 860,009.89 | 467,895.15 |
| 运输工具 | 55,162.70 | 47,345.08 | 40,185.24 |
| 电子和办公设备 | 2,781.90 | 2,676.22 | 2,815.38 |
| 账面价值合计 | 2,034,042.04 | 1,717,361.92 | 889,590.15 |
(1)固定资产规模及变动
报告期各期末,公司固定资产账面价值分别为 889,590.15 万元、1,717,361.92万元和 2,034,042.04 万元,占非流动资产的比例分别为 44.70%、67.72%和 69.42%。公司固定资产主要由房屋及建筑物和机器设备构成,报告期内公司固定资产规模持续增加,主要系印尼子公司项目建设所致。
报告期内,公司固定资产主要为房屋建筑物及机器设备,账面原值与产能变动情况对比如下:
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | ||
| 金额 | 变动比例 | 金额 | 变动比例 | 金额 | |
| 房屋建筑物账面原值(万元) | 1,121,055.87 | 26.06% | 889,325.68 | 108.66% | 426,211.20 |
| 机器设备账面原值(万元) | 1,183,168.40 | 19.27% | 991,995.62 | 79.86% | 551,525.46 |
| 期末MHP核准产能(万湿吨) | 73.50 | 0.00% | 73.50 | 101.38% | 36.50 |
| 期末镍铁核准产能(万吨) | 128.46 | 196.20% | 43.37 | 189.10% | 15.00 |
由上表可知,报告期内公司 MHP产能增长,主要系印尼湿法项目产线逐步投产,房屋建筑物及机器设备金额相应增加,2024年末及2025 年末,镍铁产能增加,主要系火法二期项目生产线于 2024 年底开始陆续投产。发行人固定资产规模及变动情况与发行人的经营情况具有匹配性。
(2)固定资产成新率及减值情况
截至2025年末,公司固定资产综合成新率(账面净值/原值)为 84.87%,固定资产质量状况较佳,使用状况良好,不存在需计提减值的情形。
(3)固定资产折旧政策与同行业可比公司的比较分析
公司与同行业可比公司均采用年限平均法计提折旧,折旧政策对比如下:
| 资产类别 | 公司名称 | 折旧年限(年) | 残值率(%) | 年折旧率(%) |
| 房屋及建筑物 | 华友钴业 | 10-35 | 0-10 | 2.57-10.00 |
| 格林美 | 25 | 10 | 3.60 | |
| 盛屯矿业 | 10-50 | 0-10 | 1.80-10.00 | |
| 中伟新材 | 20-30 | 0-5 | 3.17-5.00 | |
| 中信金属 | - | - | - | |
| 发行人 | 5-20 | 0-5 | 4.75-20.00 | |
| 机器设备 | 华友钴业 | 5-16 | 0-10 | 5.63-20.00 |
| 格林美 | 10 | 10 | 9.00 | |
| 盛屯矿业 | 5-10 | 0-10 | 9.00-20.00 | |
| 中伟新材 | 10-16 | 0-5 | 5.94-10.00 | |
| 中信金属 | 4-10 | 0-8 | 10-25 | |
| 发行人 | 3-20 | 0-5 | 4.75-33.33 | |
| 运输工具 | 华友钴业 | 5-10 | 0-10 | 9.00-20.00 |
| 格林美 | 5 | 10 | 18.00 | |
| 盛屯矿业 | 5-10 | 0-10 | 9.00-20.00 | |
| 中伟新材 | 4-8 | 0-5 | 11.88-25.00 | |
| 中信金属 | 8-10 | 0-8 | 9-13 | |
| 发行人 | 4-10 | 0-5 | 9.50-25.00 | |
| 电子和办公设备 | 华友钴业 | 5-10 | 0-10 | 9.00-20.00 |
| 格林美 | 5 | 10 | 18.00 | |
| 盛屯矿业 | 3-5 | 0-10 | 18.00-33.33 | |
| 中伟新材 | 3-5 | 0-5 | 19.00-33.33 | |
| 中信金属 | 4-10 | 0-5 | 10-25 | |
| 发行人 | 3-10 | 0-5 | 9.50-33.33 |
注:数据来自同行业可比公司公开披露的定期报告,华友钴业电子和办公设备折旧政策为其年报披露的其他设备,盛屯矿业电子和办公设备折旧政策为其年报披露的电子及其他设备,中信金属电子和办公设备折旧政策为其年报披露的其他设备
公司固定资产折旧政策与同行业可比公司相比处于合理范围内,总体上公司固定资产折旧政策与同行业上市公司间不存在显著差异。
6、在建工程
(1)在建工程构成情况
报告期各期末,公司在建工程构成情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 在建工程 | 429,013.61 | 349,783.75 | 537,335.39 |
| 工程物资 | 81,347.57 | 96,424.36 | 218,327.28 |
| 合计 | 510,361.18 | 446,208.11 | 755,662.67 |
报告期各期末,公司在建工程账面价值分别为 755,662.67 万元、446,208.11万元和 510,361.18 万元,占非流动资产的比例分别为 37.97%、17.60%和 17.42%,公司在建工程整体规模较大,主要系公司在报告期内位于印尼奥比岛的部分生产项目处于建设期,项目生产线及基础设施的投入较高。
2024年末,公司在建工程金额较 2023年末减少309,454.56 万元,主要系公司湿法冶炼三期项目2024年内投产所致。2025年末,公司在建工程金额较 2024年末增加 64,153.07 万元,主要系宁波力勤总部大楼项目及湿法配套石灰石生产项目的在建工程金额增加所致。
(2)主要在建工程变动情况
报告期各期,公司主要在建工程的变动情况如下:
单位:万元
| 2025年12月31日 | 期初金额 | 本年增加 | 本年减少 | 期末金额 |
| 湿法三期 | 40,533.28 | 34,959.85 | 46,021.55 | 29,471.57 |
| 火法二期 | 230,442.51 | 407,954.22 | 398,213.62 | 240,183.10 |
| 宁波力勤总部大楼 | 47,250.07 | 31,915.99 | - | 79,166.06 |
| 合计 | 318,225.85 | 474,830.06 | 444,235.18 | 348,820.74 |
| 2024年12月31日 | 期初金额 | 本年增加 | 本年减少 | 期末金额 |
| 湿法三期 | 393,717.54 | 428,020.44 | 781,204.70 | 40,533.28 |
| 火法二期 | 89,563.66 | 233,685.03 | 92,806.18 | 230,442.51 |
| 宁波力勤总部大楼 | 1,450.05 | 45,875.21 | 75.19 | 47,250.07 |
| 合计 | 484,731.25 | 707,580.69 | 874,086.08 | 318,225.85 |
| 2023年12月31日 | 期初金额 | 本年增加 | 本年减少 | 期末金额 |
| 湿法三期 | 46,513.40 | 347,204.15 | - | 393,717.54 |
| 火法二期 | 4,315.91 | 85,247.75 | - | 89,563.66 |
| 湿法二期 | 125,566.40 | 53,026.97 | 178,593.37 | - |
| 硫酸镍一期 | 166,795.35 | 31,837.51 | 198,632.86 | - |
| 合计 | 343,191.05 | 517,316.37 | 377,226.23 | 483,281.20 |
7、使用权资产
报告期各期末,公司使用权资产金额分别为 5,128.83万元、1,672.11万元和871.14 万元,占非流动资产的比例分别为 0.26%、0.07%和 0.03%,公司使用权资产主要为房屋及建筑物。2024 年末公司使用权资产较 2023 年末减少 3,456.72万元,主要系公司退租部分上海办公室所致。2025 年末,公司使用权资产账面价值较2024年末减少800.97万元,主要系使用权资产折旧所致。
8、无形资产
报告期各期末,公司无形资产原值、累计摊销和账面价值情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 一、账面原值 | |||
| 土地使用权 | 55,222.30 | 55,222.30 | 64,882.86 |
| 软件 | 1,898.81 | 3,610.45 | 3,171.02 |
| 客户关系 | 58,339.04 | 59,663.72 | 58,786.41 |
| 合计 | 115,460.16 | 118,496.48 | 126,840.29 |
| 二、累计摊销 | |||
| 土地使用权 | 3,906.82 | 2,550.39 | 1,689.00 |
| 软件 | 1,149.10 | 1,744.49 | 919.99 |
| 客户关系 | 27,475.94 | 23,067.17 | 16,329.56 |
| 合计 | 32,531.86 | 27,362.04 | 18,938.55 |
| 三、减值准备 | |||
| 土地使用权 | - | - | - |
| 软件 | - | - | - |
| 客户关系 | 14,049.94 | 14,368.97 | - |
| 合计 | 14,049.94 | 14,368.97 | - |
| 四、账面价值 | |||
| 土地使用权 | 51,315.49 | 52,671.92 | 63,193.86 |
| 软件 | 749.72 | 1,865.97 | 2,251.03 |
| 客户关系 | 16,813.16 | 22,227.59 | 42,456.85 |
| 合计 | 68,878.36 | 76,765.47 | 107,901.74 |
报告期各期末,公司无形资产账面价值分别为 107,901.74 万元、76,765.47万元和 68,878.36 万元,占非流动资产的比例分别为 5.42%、3.03%和 2.35%。
公司无形资产主要为土地使用权和客户关系,其中,客户关系系发行人 2021年收购HPL 时,将HPL与两家客户签订的镍钴化合物 8年期长期销售协议识别并确认为无形资产。
2024 年末,公司无形资产账面价值较 2023 年末减少 31,136.28 万元,主要系:①客户关系减值。HPL 与其中一家客户的长期销售协议因产品定价等原因难以达成一致,预计未来继续执行可能性较小,公司将对应客户关系全额计提减值准备;②土地转让。2024年 10月,总部管理公司向力勤投资转让了其持有的位于浙江省宁波市东部新城的部分地块的土地使用权,具体情况参见“第八节 公司治理与独立性”之“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(2)关联资产转让”。2025年末,公司无形资产账面价值较2024年末减少7,887.11万元,主要系无形资产摊销所致。
9、商誉
报告期各期末,公司商誉账面价值均为 21,803.69万元,未发生变化。
公司商誉形成自2021年度公司向印尼合作伙伴收购境外子公司HPL的18%股权。随着公司位于奥比岛的湿法项目产线投产,报告期内 HPL 业绩规模增长较快,运营情况良好,公司商誉未计提减值准备。
10、长期待摊费用
报告期各期末,公司长期待摊费用分别为1,600.71万元、335.91万元和380.98万元,占非流动资产的比例分别为 0.08%、0.01%和 0.01%,公司长期待摊费用主要由装修费构成,金额及占比均较小。2024 年末,公司长期待摊费用较 2023年末减少1,264.80万元,主要系 2024年内公司退租上海办公室所致。
11、递延所得税资产
报告期各期末,公司递延所得税资产情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 资产减值准备及信用减值准备 | 377.31 | 680.48 | 1,290.78 |
| 预提费用 | 1,466.08 | - | - |
| 预提员工受益计划 | 1,310.22 | 1,022.99 | 769.74 |
| 未实现毛利 | 18,929.03 | 8,886.68 | 2,951.33 |
| 租赁负债 | 256.04 | 446.38 | 1,397.94 |
| 金融资产公允价值变动 | 43.67 | - | 19.11 |
| 递延收益 | 208.58 | 222.73 | 211.26 |
| 可抵扣亏损 | - | - | 4,506.87 |
| 资产折旧差异 | 60.81 | 2.36 | - |
| 合计 | 22,651.73 | 11,261.62 | 11,147.03 |
| 减:抵消递延所得税负债 | 2,240.59 | 443.78 | 1,397.94 |
| 抵消后的递延所得税资产净额 | 20,411.14 | 10,817.84 | 9,749.10 |
报告期各期末,公司递延所得税资产分别为 9,749.10 万元、10,817.84 万元和 20,411.14 万元,占非流动资产的比例分别为 0.49%、0.43%和 0.70%,主要为未实现毛利、可抵扣亏损及租赁负债等。2025年末,公司递延所得税资产较 2024年末增加 9,593.30 万元,主要系随着 KPS 火法项目二期投产,产品通过公司合并范围内其他主体销售,未实现毛利增加形成的可抵扣暂时性差异增加,递延所得税资产相应增加。
12、其他非流动资产
报告期各期末,公司其他非流动资产金额分别为 35,368.23 万元、29,852.39万元和 16,238.05 万元,占非流动资产的比例分别为 1.78%、1.18%和 0.55%,主要为预付长期资产款。
(四)资产周转能力分析
1、资产经营效率指标
报告期内,公司存货周转率、应收账款周转率如下:
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 存货周转率(次) | 7.50 | 8.80 | 10.70 |
| 应收账款周转率(次) | 18.32 | 15.83 | 13.80 |
2023 年、2024 年和 2025 年,公司存货周转率分别为 10.70、8.80 和 7.50,存货周转率逐年下降主要系随着公司湿法和火法冶炼项目陆续投产,存货增加较多所致。
2023 年、2024 年和 2025 年,公司应收账款周转率分别为 13.80、15.83 和18.32,整体呈上升趋势,公司应收账款周转情况良好。
2、公司资产经营效率与同行业上市公司的比较分析
公司与同行业上市公司的存货周转率、应收账款周转率比较情况如下:
| 指标 | 公司简称 | 2025 年度 | 2024 年度 | 2023 年度 |
| 存货周转率(次) | 华友钴业 | 3.12 | 3.05 | 3.40 |
| 格林美 | 3.37 | 3.30 | 3.36 | |
| 盛屯矿业 | 2.68 | 2.82 | 3.21 | |
| 中伟新材 | 3.45 | 3.98 | 3.36 | |
| 中信金属 | 9.95 | 10.96 | 11.05 | |
| 同行业平均 | 4.51 | 4.82 | 4.88 | |
| 发行人 | 7.50 | 8.80 | 10.70 | |
| 应收账款周转率(次) | 华友钴业 | 10.04 | 8.25 | 8.28 |
| 格林美 | 6.21 | 4.78 | 4.98 | |
| 盛屯矿业 | 32.63 | 22.46 | 18.45 | |
| 中伟新材 | 8.78 | 9.95 | 8.37 | |
| 中信金属 | 37.03 | 43.01 | 38.57 | |
| 同行业平均 | 18.94 | 17.69 | 15.73 | |
| 发行人 | 18.32 | 15.83 | 13.80 |
注:数据来自同行业可比公司公开披露的定期报告
报告期内,公司存货周转率高于同行业平均水平主要系公司镍产品贸易业务收入占比较高所致。公司存货周转率与以贸易业务为主的中信金属基本接近。
报告期内,公司应收账款周转率与同行业平均水平不存在较大差异。
十三、偿债能力、流动性与持续经营能力分析
(一)负债情况分析
报告期各期末,公司负债构成及变动情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 流动负债 | 1,662,590.45 | 60.81% | 1,384,995.38 | 68.31% | 982,305.60 | 58.85% |
| 非流动负债 | 1,071,452.84 | 39.19% | 642,448.48 | 31.69% | 686,901.18 | 41.15% |
| 负债总计 | 2,734,043.30 | 100.00% | 2,027,443.86 | 100.00% | 1,669,206.78 | 100.00% |
报告期各期末,公司负债总额分别为 1,669,206.78 万元、2,027,443.86 万元和 2,734,043.30 万元,流动负债占负债总额的比例分别为 58.85%、68.31%和60.81%。
(二)流动负债分析
报告期各期末,公司各项流动负债金额及占比如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 短期借款 | 664,874.73 | 39.99% | 650,854.70 | 46.99% | 397,633.93 | 40.48% |
| 衍生金融负债 | 1,008.25 | 0.06% | - | - | - | - |
| 应付票据 | 1,002.55 | 0.06% | 2,686.25 | 0.19% | - | - |
| 应付账款 | 339,650.89 | 20.43% | 231,576.24 | 16.72% | 171,765.87 | 17.49% |
| 合同负债 | 13,627.71 | 0.82% | 13,912.94 | 1.00% | 30,903.01 | 3.15% |
| 应付职工薪酬 | 44,133.07 | 2.65% | 29,797.58 | 2.15% | 11,214.02 | 1.14% |
| 应交税费 | 77,430.16 | 4.66% | 28,855.40 | 2.08% | 12,267.05 | 1.25% |
| 其他应付款 | 320,614.86 | 19.28% | 287,747.87 | 20.78% | 283,354.20 | 28.85% |
| 一年内到期的非流动负债 | 199,080.50 | 11.97% | 138,363.22 | 9.99% | 73,427.83 | 7.48% |
| 其他流动负债 | 1,167.73 | 0.07% | 1,201.18 | 0.09% | 1,739.70 | 0.18% |
| 流动负债合计 | 1,662,590.45 | 100.00% | 1,384,995.38 | 100.00% | 982,305.60 | 100.00% |
报告期各期末,公司流动负债分别为 982,305.60 万元、1,384,995.38 万元和1,662,590.45 万元,主要由短期借款、应付账款、其他应付款等组成。报告期各期末,公司流动负债的变动情况及原因如下:
1、短期借款
报告期各期末,公司短期借款金额分别为 397,633.93万元、650,854.70万元和 664,874.73 万元,占流动负债的比例分别为 40.48%、46.99%和 39.99%,报告期各期末短期借款金额随印尼镍产品冶炼项目建设需要以及公司业务扩大而增加。
2、衍生金融负债
报告期各期末,公司衍生金融负债金额分别为0.00万元、0.00万元和1,008.25万元,占流动负债的比例分别为 0.00%、0.00%和0.06%,主要为利率合约。
3、应付票据
报告期各期末,公司应付票据金额分别为0.00万元、2,686.25万元和1,002.55万元,占流动负债的比例分别为 0.00%、0.19%和 0.06%,均为银行承兑汇票,金额及占比较低。
4、应付账款
报告期各期末,公司应付账款变动及账龄情况如下:
单位:万元
| 账龄 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 1年以内(含1年) | 306,468.97 | 90.23% | 199,189.38 | 86.01% | 135,825.92 | 79.08% |
| 1年以上 | 33,181.92 | 9.77% | 32,386.86 | 13.99% | 35,939.96 | 20.92% |
| 合计 | 339,650.89 | 100.00% | 231,576.24 | 100.00% | 171,765.87 | 100.00% |
报告期各期末,公司应付账款金额分别为 171,765.87万元、231,576.24万元和 339,650.89 万元,占流动负债的比例分别为 17.49%、16.72%和 20.43%。
报告期各期末,公司应付账款账龄主要在 1年以内,1年以内应付账款占应付账款总额比例分别为79.08%、86.01%和90.23%,截至报告期末,账龄 1年以上的应付账款主要系付款周期较长的应付工程设备款。
5、合同负债
报告期各期末,公司合同负债金额分别为 30,903.01万元、13,912.94万元和13,627.71 万元,占流动负债的比例分别为 3.15%、1.00%和 0.82%,系预收货款。报告期各期末合同负债金额波动主要系客户付款时点到收入确认时点之间存在一定时间间隔。
6、应付职工薪酬
报告期各期末,公司应付职工薪酬金额分别为 11,214.02 万元、29,797.58万元和 44,133.07 万元,占流动负债的比例分别为 1.14%、2.15%和 2.65%,主要系应付工资、奖金、津贴、补贴、职工福利费、社会保险费、住房公积金等。
7、应交税费
报告期各期末,公司应交税费构成如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 企业所得税 | 69,762.77 | 10,005.89 | 7,157.72 |
| 增值税 | 2,960.28 | 5,809.19 | 1,346.30 |
| 个人所得税 | 727.45 | 1,001.53 | 1,540.19 |
| 印尼代扣代缴所得税 | 2,314.78 | 10,614.61 | 1,566.16 |
| 印花税 | 406.92 | 760.67 | 543.03 |
| 城市维护建设税 | 41.01 | 253.87 | 16.74 |
| 房产税 | 398.07 | 25.85 | 16.50 |
| 教育费附加 | 17.58 | 108.80 | 7.17 |
| 地方教育附加 | 11.72 | 72.53 | 4.78 |
| 环保税 | 17.80 | 24.83 | 17.96 |
| 土地使用税 | 98.67 | 25.79 | 13.30 |
| 水利基金 | 6.50 | 2.15 | 1.12 |
| 其他 | 666.59 | 149.71 | 36.07 |
| 合计 | 77,430.16 | 28,855.40 | 12,267.05 |
报告期各期末,公司应交税费金额分别为 12,267.05万元、28,855.40万元和77,430.16 万元,占流动负债比例分别为 1.25%、2.08%和 4.66%,公司应交税费主要由应交企业所得税、增值税、代扣代缴税费等构成。2024 年末应交税费金额较大,主要系印尼子公司分红代扣代缴所得税。2025年末应交税费较 2024年末增加48,574.75万元,主要系应交企业所得税受支柱二规则影响而增加。
8、其他应付款
报告期各期末,公司其他应付款按性质构成情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 长期资产及工程采购款项 | 305,520.35 | 230,603.44 | 165,436.93 |
| 预收投资款 | - | 5,705.64 | 104,421.48 |
| 资金拆借及利息 | - | 36,752.32 | 418.67 |
| 应付租金 | 3,976.30 | 3,427.45 | 4,178.58 |
| 定金、押金、保证金 | 2,833.47 | 2,585.96 | 951.53 |
| 代收代付 | - | - | 507.33 |
| 其他 | 8,284.76 | 8,673.07 | 7,439.68 |
| 合计 | 320,614.86 | 287,747.87 | 283,354.20 |
报告期各期末,公司其他应付款金额分别为 283,354.20万元、287,747.87万元和 320,614.86 万元,占流动负债的比例分别为 28.85%、20.78%和 19.28%,其他应付款金额逐年上升,主要系随着印尼镍产品冶炼项目建设,长期资产及工程采购款项增加所致。
9、一年内到期的非流动负债
公司一年内到期的非流动负债情况如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 一年内到期的长期借款 | 198,377.60 | 137,372.08 | 71,605.62 |
| 一年内到期的租赁负债 | 702.90 | 991.14 | 1,822.21 |
| 合计 | 199,080.50 | 138,363.22 | 73,427.83 |
报告期各期末,公司一年内到期的非流动负债金额分别为 73,427.83 万元、138,363.22 万元和 199,080.50 万元,占流动负债的比例分别为 7.48%、9.99%和11.97%。公司一年内到期的非流动负债主要为一年内到期的长期借款。
10、其他流动负债
报告期各期末,公司其他流动负债金额分别为 1,739.70万元、1,201.18万元和 1,167.73 万元,占流动负债的比例分别为 0.18%、0.09%和 0.07%。公司其他流动负债主要系待转销项税额。
(三)非流动负债分析
报告期各期末,公司各项非流动负债金额及占比如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 | |||
| 金额 | 比例 | 金额 | 比例 | 金额 | 比例 | |
| 长期借款 | 997,220.02 | 93.07% | 595,047.22 | 92.62% | 677,317.04 | 98.60% |
| 租赁负债 | 323.97 | 0.03% | 966.61 | 0.15% | 4,849.37 | 0.71% |
| 长期应付款 | 70.04 | 0.01% | - | - | - | - |
| 长期应付职工薪酬 | 5,955.56 | 0.56% | 4,646.13 | 0.72% | 3,486.79 | 0.51% |
| 递延收益 | 834.30 | 0.08% | 890.91 | 0.14% | 845.05 | 0.12% |
| 递延所得税负债 | 67,048.95 | 6.26% | 40,897.61 | 6.37% | 402.93 | 0.06% |
| 非流动负债合计 | 1,071,452.84 | 100.00% | 642,448.48 | 100.00% | 686,901.18 | 100.00% |
报告期各期末,公司非流动负债分别为 686,901.18万元、642,448.48万元和1,071,452.84 万元,主要为长期借款。报告期各期末,公司非流动负债的变动情况及原因如下:
1、长期借款
报告期各期末,公司长期借款金额分别为 677,317.04万元、595,047.22万元和 997,220.02 万元,占非流动负债的比例分别为 98.60%、92.62%和 93.07%,2025年末公司长期借款金额较2024 年末增加 402,172.80万元,主要系 KPS项目建设长期银行贷款发放 7.41 亿美元。报告期最近一期末公司长期借款的具体情况详见本节“(四)偿债能力分析”之“1、最近一期末银行借款、关联方借款、合同承诺债务、或有负债等主要债项的金额、期限、利率及利息费用等情况”之“(1)银行借款”之“2)长期借款”。
2、租赁负债
报告期各期末,公司租赁负债金额分别为4,849.37万元、966.61万元和323.97万元,占非流动负债的比例分别为 0.71%、0.15%和 0.03%。2024 年末,公司租赁负债金额下降,主要系公司退租部分上海办公室所致。
3、长期应付款
报告期各期末,公司长期应付款金额分别为 0.00万元、0.00万元和70.04万元,占非流动负债的比例分别为 0.00%、0.00%和 0.01%,系公司分期付款购入车辆。
4、长期应付职工薪酬
报告期各期末,公司长期应付职工薪酬金额分别为 3,486.79 万元、4,646.13万元和 5,955.56 万元,占非流动负债的比例分别为 0.51%、0.72%和 0.56%,主要为预提员工受益计划。
5、递延收益
报告期各期末,公司递延收益金额分别为 845.05万元、890.91 万元和834.30万元,占非流动负债的比例分别为 0.12%、0.14%和0.08%,主要为政府补助。
6、递延所得税负债
报告期各期末,公司递延所得税负债账面价值情况如下:
单位:万元
| 项目 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 收购子公司评估增值调整 | 26.03 | 26.68 | 37.12 |
| 境外子公司可分回利润 | 49,719.09 | 32,009.67 | 255.98 |
| 境外联营公司可分回利润 | 19,198.68 | 8,735.53 | - |
| 使用权资产 | 214.78 | 357.69 | 1,021.74 |
| 长期应收融资租赁款 | 130.95 | 194.88 | 486.03 |
| 资产折旧年限与税法的差异 | - | 16.95 | - |
| 小计 | 69,289.54 | 41,341.39 | 1,800.87 |
| 减:抵消递延所得税资产 | 2,240.59 | 443.78 | 1,397.94 |
| 抵消后的递延所得税负债净额 | 67,048.95 | 40,897.61 | 402.93 |
| 占非流动负债的比例 | 6.26% | 6.37% | 0.06% |
报告期各期末,公司递延所得税负债分别为 402.93 万元、40,897.61 万元和67,048.95 万元,占非流动负债的比例分别为 0.06%、6.37%和 6.26%。2024 年末和2025年末,公司递延所得税负债增加较多,主要系考虑到印尼控股子公司HPL、ONC 及参股公司 HJF 均已投产,公司和印尼合作伙伴决定对项目公司自 2024年开始产生的利润进行分红,因此对 2024 年开始产生但尚未分配的利润进行所得税预提,确认递延所得税负债。
(四)偿债能力分析
1、最近一期末银行借款、关联方借款、合同承诺债务、或有负债等主要债项的金额、期限、利率及利息费用等情况
(1)银行借款
1)短期借款
截至2025年12月31日,公司短期借款明细如下:
单位:万元
| 借款类型 | $剩余期限^1$ | 借款利率 | 期末余额 |
| 信用证相关 | 6个月内 | 1.40%-4.60% | 423,575.54 |
| 6个月-1年内 | 1.10% | 22,000.00 | |
| 票据贴息 | 6个月内 | 0.78%-1.00% | 11,653.12 |
| 流动贷款 | 205,547.58 | ||
| 其中:PT Bank Permata Tbk | 6个月内 | SOFR+2.70% | 47,479.94 |
| OCBC Bank | 6个月内 | SOFR+1% | 30,047.45 |
| 东亚银行 | 6个月内 | 3.85% | 34,848.10 |
| 6个月-1年内 | 3.85% | 14,542.05 | |
| 浦发银行 | 6个月-1年内 | 2.90% | 20,000.00 |
| 恒生银行 | 6个月内 | 3.00% | 19,996.97 |
| 兴业银行 | 6个月内 | 3.30% | 10,270.28 |
| 6个月-1年内 | 2.80% | 1,000.00 | |
| 招商银行 | 6个月内 | 2.61% | 19,880.39 |
| 光大银行 | 6个月-1年内 | 2.75% | 7,000.00 |
| 民生银行 | 6个月-1年内 | 2.65% | 482.41 |
| 小计 | 662,776.24 | ||
| 已计提利息 | 2,098.49 | ||
| 合计 | 664,874.73 | ||
注:剩余期限指截至 2025 年12月 31日的借款剩余期限
2)长期借款
截至2025年12月31日,公司长期借款明细如下:
单位:万元
| 借款银行 | 到期日1 | 借款利率 | 期末余额 |
| PT Bank Permata Tbk | 2031/7/31 | SOFR+2.70% | 519,794.21 |
| 农业银行等银团贷款 | 2031/5/24 | LPR+0.05% | 493,420.58 |
| 新加坡华侨银行等银团贷款 | 2026/12/31 | SOFR+1.25% | 83,524.91 |
| 农业银行 | 2034/5/25、2038/3/25 | LPR、LPR-0.75% | 53,369.70 |
| 工商银行 | 2038/3/25 | LPR-0.75% | 14,010.22 |
| 平安银行 | 2026/10/8 | 2.70% | 10,780.00 |
| 交通银行 | 2026/11/24 | 3.50% | 9,997.00 |
| 浦发银行 | 2038/3/25 | LPR-0.75% | 8,000.00 |
| 中信银行 | 2030/3/6 | LPR+0.3% | 2,701.00 |
| 小计 | 1,195,597.62 | ||
| 减:一年内到期的长期借款 | 198,377.60 | ||
| 合计 | 997,220.02 | ||
注:若存在多笔提款,到期日为多笔提款中的最晚还款日期
(2)关联方借款
截至报告期末,公司不存在向关联方借款的情形。
(3)合同承诺债务
截至报告期末,除因正常经营业务形成的应付账款、预收账款、交易性金融负债等负债外,公司不存在其他合同承诺债务。
(4)或有负债
截至报告期末,公司不存在重要或有负债等债务情况。
(5)利息费用资本化情况
报告期内,公司印尼生产项目建设、宁波力勤总部大楼建设、励达物流仓库建设及江苏鹏远宿迁厂房建设项目存在专门借款,不存在专项借款用于日常经营的情形,公司不涉及占用一般借款的情况,不存在一般借款费用资本化情形。公司专门借款费用资本化的情况具体如下:
单位:万元
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 利息支出金额 | 80,028.60 | 74,717.24 | 66,928.97 |
| 资本化利息 | 16,266.55 | 9,962.97 | 13,443.65 |
| 计入财务费用金额 | 63,762.06 | 64,754.27 | 53,485.32 |
| 资本化费用占比 | 20.33% | 13.33% | 20.09% |
2、偿债能力指标
报告期内,公司主要偿债能力指标如下:
| 项目 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 流动比率(倍) | 1.14 | 0.91 | 1.05 |
| 速动比率(倍) | 0.82 | 0.67 | 0.82 |
| 资产负债率(合并) | 56.65% | 53.42% | 55.32% |
| 资产负债率(母公司) | 42.38% | 51.56% | 44.82% |
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 息税折旧摊销前利润(万元) | 792,735.40 | 545,626.91 | 295,967.69 |
| 利息保障倍数(倍) | 8.11 | 5.97 | 3.43 |
报告期各期末,公司流动比率分别为 1.05、0.91 和 1.14,速动比率分别为0.82、0.67 和 0.82。2024 年末,公司流动比率和速动比率较 2023 年末下降,主要系为满足印尼镍产品冶炼项目建设需要及公司业务规模扩大后的日常经营需要,短期借款、应付账款及一年内到期的长期借款等流动负债增加较多所致。2025年末,公司流动比率和速动比率较 2024 年末上升,主要系由于公司经营利润累积及 KPS 项目建设长期银行贷款发放,公司 2025 年末货币资金较 2024 年末增加 395,600.06 万元。
报告期各期末,公司资产负债率分别为 55.32%、53.42%和 56.65%。2024 年末公司资产负债率较 2023 年末略有下降,主要系随着项目建设不断推进,公司固定资产及在建工程金额有所增加。2025年末公司资产负债率较 2024年末有所增加,主要系KPS项目建设长期银行贷款发放所致。
3、公司偿债能力指标与同行业上市公司的比较分析
公司与同行业上市公司流动比率、速动比率以及合并资产负债率对比如下:
| 指标 | 公司简称 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 流动比率 | 华友钴业 | 0.95 | 1.03 | 1.01 |
| 格林美 | 1.01 | 0.85 | 1.11 | |
| 盛屯矿业 | 1.20 | 1.11 | 1.16 | |
| 中伟新材 | 1.34 | 1.40 | 1.82 | |
| 中信金属 | 1.17 | 1.31 | 1.17 | |
| 同行业平均 | 1.14 | 1.14 | 1.25 | |
| 发行人 | 1.14 | 0.91 | 1.05 | |
| 速动比率 | 华友钴业 | 0.59 | 0.70 | 0.68 |
| 格林美 | 0.66 | 0.56 | 0.73 | |
| 盛屯矿业 | 0.66 | 0.61 | 0.72 | |
| 中伟新材 | 0.85 | 0.99 | 1.34 | |
| 中信金属同行业平均 | 0.640.68 | 0.750.72 | 0.620.82 | |
| 发行人 | 0.82 | 0.67 | 0.82 | |
| 资产负债率 | 华友钴业 | 61.85% | 64.38% | 64.36% |
| 格林美 | 65.80% | 64.82% | 58.76% | |
| 盛屯矿业 | 58.84% | 54.97% | 57.04% | |
| 中伟新材 | 58.80% | 59.62% | 55.10% | |
| 中信金属 | 59.76% | 54.35% | 57.03% | |
| 同行业平均 | 61.01% | 59.63% | 58.46% | |
| 发行人 | 56.65% | 53.42% | 55.32% |
注:数据来自同行业可比公司公开披露的定期报告 报告期内,公司流动比率、速动比率及资产负债率与可比公司接近。
(五)报告期股利分配情况
公司完成港股IPO上市后,积极回馈投资者,报告期内股利分红如下:
2023年1月3日,公司向全体股东宣告派发现金股利,每股人民币 0.30元,按照已发行股份 1,555,931,350 股计算,共计人民币 466,779,405.00 元。
2024年5月21日,公司向全体股东宣告派发现金股利,每股人民币0.20元,按照已发行股份 1,555,931,350 股计算,共计人民币 311,186,270.00 元。
2025年5月21日,公司向全体股东宣告派发现金股利,每股人民币0.35元,按照已发行股份 1,555,931,350 股计算,共计人民币 544,575,972.50 元。
(六)现金流量分析
报告期内,公司现金流量情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 经营活动产生的现金流量净额 | 646,435.37 | 422,533.28 | 257,058.62 |
| 投资活动产生的现金流量净额 | -478,287.64 | -567,004.85 | -739,587.84 |
| 筹资活动产生的现金流量净额 | 78,483.75 | 184,682.80 | 495,441.32 |
| 汇率变动对现金及现金等价物的影响 | -12,676.27 | 1,340.98 | 6,153.80 |
| 现金及现金等价物净增加额 | 233,955.21 | 41,552.21 | 19,065.91 |
1、经营活动产生的现金流量分析
(1)经营活动现金流量基本情况
报告期内,公司经营活动现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 销售商品、提供劳务收到的现金 | 4,146,232.01 | 3,221,085.21 | 2,316,847.83 |
| 收到的税费返还 | 66,185.64 | 40,507.87 | 25,042.63 |
| 收到其他与经营活动有关的现金 | 41,405.27 | 22,450.06 | 93,909.44 |
| 经营活动现金流入小计 | 4,253,822.92 | 3,284,043.14 | 2,435,799.90 |
| 购买商品、接受劳务支付的现金 | 3,331,128.74 | 2,633,115.57 | 1,982,865.72 |
| 支付给职工以及为职工支付的现金 | 147,176.81 | 116,030.65 | 96,633.68 |
| 支付的各项税费 | 59,273.55 | 33,474.46 | 33,876.89 |
| 支付其他与经营活动有关的现金 | 69,808.45 | 78,889.19 | 65,364.99 |
| 经营活动现金流出小计 | 3,607,387.56 | 2,861,509.86 | 2,178,741.28 |
| 经营活动产生的现金流量净额 | 646,435.37 | 422,533.28 | 257,058.62 |
公司经营活动现金流入主要为销售商品收到的现金,报告期内,销售商品、提供劳务收到的现金分别为 2,316,847.83 万元、3,221,085.21 万元和 4,146,232.01万元,与同期营业收入比例分别为 108.84%、107.93%和 103.00%,公司主营业务具有较好的回款能力。公司经营活动现金流出主要为购买商品、接受劳务支付的现金以及支付给职工的现金等,购买商品、接受劳务支付的现金与同期营业成本比例分别为 111.01%、107.70%和 102.41%,现金流出与公司采购活动和经营规模相匹配。
(2)经营活动现金流量净额与净利润之间的匹配性分析
报告期内,公司净利润分别为 172,007.82 万元、320,330.30 万元和 474,984.81万元,经营活动现金流量净额分别为 257,058.62 万元、422,533.28 万元和646,435.37万元。公司经营活动现金流量与同期净利润存在一定差异,经营活动现金流量净额与净利润的差异情况如下:
单位:万元
| 项目 | 2025 年度 | 2024 年度 | 2023 年度 |
| 净利润 | 474,984.81 | 320,330.30 | 172,007.82 |
| 加:资产减值准备 | 10,058.45 | 12,851.59 | 3,249.90 |
| 信用减值准备 | -196.55 | 815.74 | 1,868.14 |
| 固定资产折旧 | 135,705.55 | 90,724.87 | 56,094.18 |
| 使用权资产折旧 | 869.29 | 1,356.47 | 1,554.68 |
| 无形资产摊销 | 5,564.97 | 7,468.24 | 8,759.43 |
| 长期待摊费用摊销 | 110.83 | 261.85 | 67.11 |
| 投资性房地产摊销 | 1,603.20 | - | - |
| 处置固定资产、无形资产和其他长期资产的损失(收益以“-”号填列) | -75.65 | 780.55 | -44.94 |
| 固定资产报废损失(收益以“-”号填列) | 2,062.75 | 1,564.99 | 45.43 |
| 公允价值变动损失(收益以“-”号填列) | 1,723.47 | 4,537.66 | 4,652.68 |
| 财务费用(收益以“-”号填列) | 63,590.55 | 63,176.43 | 51,314.65 |
| 投资损失(收益以“-”号填列) | -42,942.59 | -35,620.35 | -22,922.10 |
| 递延所得税资产减少(增加以“-”号填列) | -9,593.30 | -1,068.74 | -3,014.35 |
| 递延所得税负债增加(减少以“-”号填列) | 26,151.33 | 40,494.68 | -62.74 |
| 存货的减少(增加以“-”号填列) | -195,660.22 | -116,479.54 | -108,068.96 |
| 经营性应收项目的减少(增加以“-”号填列) | -38,787.09 | -84,831.84 | -20,101.41 |
| 经营性应付项目的增加(减少以“-”号填列) | 193,658.05 | 107,075.02 | 106,901.11 |
| 专项储备 | 144.77 | 461.96 | 171.06 |
| 其他 | 17,462.76 | 8,633.40 | 4,586.95 |
| 经营活动产生的现金流量净额 | 646,435.37 | 422,533.28 | 257,058.62 |
2023年度、2024年度和2025年度,公司经营活动现金流量净额大于净利润,公司经营业绩具有良好的现金流基础,经营活动产生的现金流量净额与净利润之间的差异,是由固定资产折旧等利润表中非付现因素、财务费用和投资收益等利润表中非经营活动因素、存货金额的增加、经营性应收应付项目余额的增减变动等因素共同影响所致。
2、投资活动产生的现金流量分析
报告期内,公司投资活动现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 收回投资收到的现金 | - | - | 5,660.00 |
| 取得投资收益收到的现金 | 161.68 | 2,315.34 | 3,387.67 |
| 处置固定资产、无形资产和其他长期资产收回的现金净额 | 108.76 | 5,973.76 | 305.63 |
| 收到其他与投资活动有关的现金 | 280.52 | 10,863.18 | 8,890.04 |
| 投资活动现金流入小计 | 550.96 | 19,152.28 | 18,243.34 |
| 购建固定资产、无形资产和其他长期资产支付的现金 | 478,838.60 | 571,204.62 | 676,722.00 |
| 投资支付的现金 | - | 1,814.81 | 77,450.00 |
| 支付其他与投资活动有关的现金 | - | 13,137.69 | 3,659.18 |
| 投资活动现金流出小计 | 478,838.60 | 586,157.12 | 757,831.18 |
| 投资活动产生的现金流量净额 | -478,287.64 | -567,004.85 | -739,587.84 |
报告期内,公司投资活动产生的现金流量净额分别为-739,587.84 万元、-567,004.85 万元和-478,287.64 万元,呈现持续净流出状态,主要系公司位于印尼奥比岛的生产项目建设投入较多,导致购建固定资产、无形资产和其他长期资产支付的现金金额较大。
3、筹资活动产生的现金流量分析
报告期内,公司筹资活动现金流量情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 吸收投资收到的现金 | 36,575.23 | 92,764.88 | 104,421.48 |
| 其中:子公司吸收少数股东投资收到的现金 | 36,575.23 | 92,764.88 | 104,421.48 |
| 取得借款收到的现金 | 3,058,276.27 | 2,151,907.16 | 2,033,590.74 |
| 收到其他与筹资活动有关的现金 | - | 35,942.00 | 6,986.50 |
| 筹资活动现金流入小计 | 3,094,851.50 | 2,280,614.04 | 2,144,998.72 |
| 偿还债务支付的现金 | 2,587,494.78 | 1,920,693.78 | 1,517,646.99 |
| 分配股利、利润或偿付利息支付的现金 | 217,856.50 | 173,305.73 | 117,903.52 |
| 其中:子公司支付给少数股东的股利、利润 | 85,620.00 | 64,192.63 | - |
| 支付其他与筹资活动有关的现金 | 211,016.46 | 1,931.73 | 14,006.88 |
| 筹资活动现金流出小计 | 3,016,367.75 | 2,095,931.24 | 1,649,557.40 |
| 筹资活动产生的现金流量净额 | 78,483.75 | 184,682.80 | 495,441.32 |
报告期内,公司筹资活动产生的现金流量净额分别为 495,441.32 万元、184,682.80 万元和 78,483.75 万元,各期均呈现净流入状态,主要系公司印尼镍产品冶炼项目建设期内取得的借款较多,2024年度及2025年度,公司筹资活动产生的现金流量净额有所降低,主要系偿还债务支付的现金增加所致。
(七)持续经营能力分析
公司是全球领先的镍全产业链服务商,多年来深耕于镍产业链,已形成成熟的业务模式,业务涵盖上游镍资源采购、镍产品贸易、镍产品冶炼生产与销售等在内的镍产业链多个领域,完成了资源保障及生产冶炼在境外、技术研究与市场在中国的布局。
2023 年、2024 年和 2025 年,公司营业收入分别为 212.86 亿元、298.46 亿元和 402.55 亿元,随着镍产品生产线的陆续投产以及下游旺盛的市场需求,公司的销售收入稳步增长,规模逐步扩大。本次募集资金投资项目的实施将进一步推动红土镍矿资源的循环利用,实现经济效益与环境效益的双赢,同时扩大公司产能,丰富公司产品矩阵,满足市场多样化的需求,提升公司的盈利能力。
随着新能源汽车下乡、以旧换新补贴等利好政策的持续推出以及车企产品的更新迭代,中国汽车市场的消费潜力继续释放、助力新能源企业行业继续保持增长。自 2024 年起,中国不锈钢市场的供需格局有所改善,年度钢产量继续保持增长。在下游产业发展向好的背景下,公司未来发展具备广阔的市场空间与增长潜力。
整体上,公司未来能够保持较好的盈利能力及盈利水平,具备持续经营能力。
十四、资本性支出分析
(一)报告期内公司的资本性支出情况
报告期内,公司购建固定资产、无形资产和其他长期资产支付的现金分别为676,722.00 万元、571,204.62 万元和 478,838.60 万元,主要用于公司 OBI 项目建设,与公司主营业务相关,具有必要性,符合公司生产经营战略所需。
(二)未来可预见的重大资本性支出情况
未来可预见的重大资本性支出主要为建设本次募集资金拟投资项目的支出及其他印尼生产项目建设,其中募集资金拟投资项目具体情况请参见本招股说明书“第七节 募集资金运用与未来发展规划”。
十五、资产负债表日后事项、或有事项及其他重要事项
公司不存在资产负债表日后事项、或有事项及其他重要事项。
十六、发行人盈利预测披露情况
公司 2026 年度盈利预测报告是公司管理层在最佳估计假设的基础上编制的,遵循了谨慎性原则,但盈利预测所依据的各种假设具有不确定性,投资者进行投资决策时应谨慎使用。
公司在2023年度至2025 年度经审计财务报表、2026年1-3月经审阅财务报表和 2026 年 4 月至 5 月未经审计或审阅的管理层实际经营业绩的基础上,以公司对预测期经营环境及经营计划等的合理审慎判断为前提,按照公司一贯采用的主要会计政策和会计估计,遵循谨慎性原则,编制了 2026 年度合并盈利预测报告,并经安永华明会计师事务所(特殊普通合伙)审核,出具了《2026 年度合并盈利预测审核报告》(安永华明(2026)专字第70062094\_K06号)。具体情况如下:
(一)盈利预测假设条件
1、公司所遵循的国家和地方现行的法律、法规、方针政策以及公司经营所在的国家和地方当前社会政治、经济政策、金融环境无重大改变,受国际地缘政治与境外产业政策调控以及国际贸易摩擦对经营业绩产生的不利影响有限;
2、公司所从事的行业及市场状况不发生重大变化;
3、公司相关会计政策、会计估计不发生重大变化;
4、公司正常营运,经营模式和组织结构无重大变化;
5、公司执行的采购排产计划、销售计划、经营计划能够顺利执行,预测期内公司销售商品的市场需求和价格在预测范围内变动,供应商产能和采购价格在预测范围内变动;
、公司已经签订的主要采购和销售合同及订单能如期实现或完成,各项经
济业务合同能够顺利执行,并与合同对方无重大争议或纠纷;
6、公司已经签订的主要采购和销售合同及订单能如期实现或完成,各项经
7、预测期内公司适用的所经营的国家和地方的金融机构信贷政策、利率、外汇市场汇率及通货膨胀水平等相对稳定;
8、公司所经营的国家和地方的税收政策和有关税收优惠政策无重大改变;
9、公司的经营活动在预测期间内不会因人力缺乏、资源短缺、技术更新迭代或成本严重变动而受到不利影响;
10、公司资金来源充足,不存在因资金问题而使各项经营计划的实施发生困难;
11、无其他不可抗力及不可预见因素所造成的重大不利影响。
(二)2026年度盈利预测情况
单位:万元
| 项目 | 2026年度预测数 | 2025年度经审计数 | 变动幅度 |
| 营业收入 | 5,641,270.04 | 4,025,523.77 | 40.14% |
| 净利润 | 600,135.62 | 474,984.81 | 26.35% |
| 归属于母公司所有者的净利润 | 361,641.36 | 286,225.56 | 26.35% |
公司预测2026年度实现营业收入5,641,270.04万元,较上年同期增长40.14%,预测 2026 年实现净利润和归属于母公司所有者的净利润分别为 600,135.62 万元和 361,641.36 万元,较上年同期分别增长 26.35%和 26.35%。
公司预测 2026 年度盈利情况较去年有所上升,主要原因系:(1)2025 年度,公司 KPS 火法二期项目产线仍处于生产建设、陆续投产阶段,而截至 2026年5月末,所有产线已全部投产。随着项目产线投产,项目产能逐渐爬升,公司自产镍铁销量预计快速提升;(2)受到印尼政府收紧镍矿开采配额等因素影响,公司镍产品销售单价有所上升。
十七、境内外信息披露差异
报告期内,公司作为香港联交所主板上市公司,按照国际财务报告准则编制合并财务报表。公司按照企业会计准则编制的财务报表和按照国际财务报告准则编制的财务报表之间的差异项目以及其对归属于母公司股东的净利润的影响金额如下:
单位:万元
| 归属于母公司股东的净利润 | 2025年度 | 2024年度 | 2023年度 |
| 按企业会计准则 | 286,225.56 | 176,820.60 | 104,995.30 |
| 计提安全生产费产生的差异 | 99.69 | 411.10 | 171.06 |
| 其他差异 | -583.17 | 83.24 | -29.65 |
| 按国际财务报告准则 | 285,742.08 | 177,314.94 | 105,136.70 |
| 归属于母公司股东的净资产 | 2025年度 | 2024年度 | 2023年度 |
| 按企业会计准则 | 1,272,898.19 | 1,075,306.88 | 918,054.34 |
| 计提安全生产费产生的差异 | - | - | - |
| 其他差异 | - | 583.17 | 499.93 |
| 按国际财务报告准则 | 1,272,898.19 | 1,075,890.06 | 918,554.27 |
注: 公司按国际财务报告准则编制的 2023 年度、2024 年度及2025 年度境外财务报表已经安永会计师事务所审计,并出具了标准无保留意见的审计报告。
公司境内会计师事务所为安永华明会计师事务所(特殊普通合伙),境外会计师事务所为安永会计师事务所。报告期内,公司因适用不同会计准则导致财务报告存在差异的项目系按照企业会计准则计提安全生产费产生的差异。公司境内与境外的会计师事务所出具的审计意见类型不存在差异。
除本小节已披露信息之外,本招股说明书使用的财务报表在净利润和净资产方面与公司按照国际财务报告准则编制的合并财务报表之间不存在差异。
第七节 募集资金运用与未来发展规划
一、募集资金的投向与使用管理制度
(一)募集资金运用概况
经公司第二届董事会第五次会议和 2025 年第二次临时股东会,以及第二届董事会第十二次会议审议通过,公司本次拟发行人民币普通股 172,890,000 股,发行的股份占发行后总股本比例为 10.00%,本次发行募集资金扣除发行费用后的净额将全部用于公司主营业务相关的项目。根据公司经营发展需要,本次发行上市募集资金扣除发行费用后,公司将按轻重缓急用于投资以下项目:
单位:万元
| 序号 | 项目名称 | 预计公司出资额 | 募集资金拟投入金额 | 实施主体 | 项目审批、备案情况 |
| 1 | 湿法渣资源化示范项目 | 206,166.25 | 206,166.25 | BJL | 甬发改开放[2026]41号、甬境外投资[2026]N00020号 |
| 2 | MHP精炼生产项目 | 198,516.00 | 198,516.00 | ONC | 甬发改开放[2024]690号、甬境外投资[2025]N00025号 |
| 总计 | 404,682.25 | 404,682.25 | - | - | |
注:2026 年1 月12 日,公司召开第二届董事会第十二次会议,根据股东会授权审议通过了《关于变更 A 股募集资金实施主体的议案》,同意公司湿法渣资源化示范项目的实施主体由公司控股子公司 BBS调整为公司控股子公司 BJL。
根据募集资金投资项目的实际进展,在募集资金到位前,公司将以自有或自筹资金预先投入本次募集资金项目的建设,在募集资金到位后对预先投入的自有或自筹资金进行置换。如本次实际募集资金不能满足投资项目的需求,不足部分由公司通过自有资金或自筹资金解决。
(二)募集资金管理制度的建立及执行情况
为加强和规范公司募集资金的管理和使用,切实保护投资者利益,提高募集资金使用效率和效益,公司 2025 年第二次临时股东会审议通过了《宁波力勤资源科技股份有限公司 A 股募集资金管理制度》,明确规定:公司募集资金应存放于经董事会批准设立的专项账户集中管理,募集资金专户不得存放非募集资金或者用作其他用途。本次发行募集资金到位后,公司将严格按照该制度,并依据“专户存储、规范使用”的原则,对募集资金的使用进行监督和管理。
(三)募集资金投资项目的合作方基本情况、合作方式、各方权利义务关系
1、湿法渣资源化示范项目
湿法渣资源化示范项目的实施主体 BJL 由公司间接控股子公司 BBS 持有99.9999%的股权,由公司的全资子公司 BMS持有 0.0001%的股权。
BBS、BMS 的基本情况请参见本招股说明书之“第四节 发行人基本情况”之“四、发行人控股公司、参股公司、联营及合营企业与分公司情况”之“(一)重要子公司”之“2、境外子公司”。BBS由公司的控股子公司 HPL 持有94.24%的股权,由公司的全资子公司宝鑫特钢持有 5.76%的股权;HPL 少数股东 TBP系印尼合作伙伴控股的印尼上市公司,业务包括印尼国内的镍矿开采、与发行人合作投资的镍矿冶炼业务等。
公司与TBP将向HPL按照股权比例进行增资,并由 HPL 和宝鑫特钢通过为BBS 缴纳注册资本的方式投入资金,并进一步通过向 BJL 缴纳注册资本的形式投入 BJL。2025 年 5 月 20 日,公司与 KANG XUAN、TBP 就 HPL 获得股东按持股比例增资以履行对BBS的出资义务事项签署了三方协议。
2、MHP 精炼生产项目
MHP 精炼生产项目的实施主体 ONC 由公司的全资子公司力勤新动力持有60%、TBP 持有 40%。
ONC的基本情况请参见本招股说明书之“第四节 发行人基本情况”之“四、发行人控股公司、参股公司、联营及合营企业与分公司情况”之“(一)重要子公司”之“2、境外子公司”。TBP为印尼合作伙伴控股的企业。
公司将通过向 ONC 增资的方式投入募集资金,TBP 亦将按照其持有 ONC的股权比例进行增资。 年 月 日, 股东方已就该增资事项签署补充股东协议。
(四)募集资金投资项目对同业竞争和发行人独立性的影响
本次募集资金投资项目主要围绕公司主营业务展开,公司在上述项目实施后不产生同业竞争,也不存在对发行人独立性产生不利影响的情形。
二、对发行人主营业务发展的贡献、未来经营战略的影响
湿法渣资源化示范项目的主要原材料来自于奥比岛上湿法冶炼项目的废弃物湿法渣,其含有的铁元素经预处理后可达到一般铁矿品位,后续加工产出生铁,并经进一步加工后生产螺纹钢产品。项目通过从冶炼废渣中提取有价值的金属,不仅明显减少了传统湿法处理过程中产生的废渣量,还通过资源回收为公司带来额外的经济效益。
MHP精炼生产项目可以将 ONC 产出的氢氧化镍钴继续深加工,从而形成多样化的精炼产品。根据市场需求,本项目既可以出产硫酸镍和硫酸钴,也可以出产电积镍和电积钴;其中,电池级硫酸镍和硫酸钴将主要用于电动车辆、储能系统和移动设备,以提高能源存储效率和产品性能;而电积镍和电积钴则广泛应用于不锈钢、合金材料、电池、航空航天及化工等行业,以满足对高强度、耐腐蚀和先进技术的需求。项目建成后将进一步丰富公司的产品矩阵,使得公司产品可以满足市场多样化的需求,提升公司的盈利能力。
综上所述,本次募集资金投资项目的实施将增强公司在全球镍行业的领先地位,进一步拓展公司在整个镍产业链中的业务,能够对公司主营业务发展产生较大的贡献,并推进公司未来经营战略的实施。
三、募投项目确定依据、与发行人现有主营业务、核心技术之间关系
本次募集资金投资项目是公司在现有的业务基础上扩大经营规模、市场占有率并提高市场竞争力,募集资金金额和投资项目是基于公司主营业务、生产经营规模、财务状况、技术条件等进行确定,具体分析如下:
(一)公司在镍产品贸易与生产领域拥有丰富的行业经验
报告期内,公司聚焦主业、稳健经营, 2023 年、2024 年和 2025 年,公司分别实现营业收入 2,128,590.35 万元、2,984,556.26 万元和 4,025,523.77 万元。在业务规模不断扩大的基础上,本次募集资金投资项目将提升公司在奥比岛的镍产品产能,进一步完善产业链和产品结构,增强公司核心竞争力。
“MHP 精炼生产项目”的产品中,硫酸镍、硫酸钴主要应用于新能源电池领域,电积镍、电积钴主要应用于高温合金、新能源电池及期货交割等,而公司凭借多年来对镍产业链的深度参与,已于相关领域的下游客户中积累了良好的信誉和口碑。报告期内,公司的镍钴化合物产品广泛销往宁德时代子公司(包括湖南邦普、宁德邦普及宁波邦普)、容百科技、格林美等业内领先的新能源材料生产商及嘉能可等全球领先的大宗商品贸易商。募投项目投产后,公司能够直接对接现有销售网络,快速实现项目的产能消化。
“湿法渣资源化示范项目”的产品为螺纹钢,主要用于房地产和基础设施建设。公司的现有主要客户中,托克集团、厦门建发股份有限公司、厦门象屿股份有限公司等贸易商均在东南亚地区深度布局“供应链+基础设施”业务,参与运营多家冶炼厂、港口及物流基础设施项目,每年对螺纹钢存在较多采购需求。该项目将依托公司现有客户资源,为所产螺纹钢构建稳定的销售渠道。此外,印尼合作伙伴为本次募投项目的合作方,其在当地经营时间较久,业务覆盖范围较广,可以协助募投项目进一步拓展面向印尼及东南亚地区房地产和基础设施建设领域的销售网络。
(二)本次项目投资金额与公司资产规模相匹配
截至 2025 年 12 月 31 日,公司合并报表资产总额为 4,825,965.13 万元,本次募集资金投资项目预计投资总额不超过公司现有资产水平,处于合理范围内;截至 2025 年 12 月 31 日,公司合并资产负债率为 56.65%,负债处于合理水平;本次募投项目投资额合计404,682.25 万元,拟全部使用募集资金进行投资。截至2025年12月末,公司拥有货币资金 983,868.66万元,现金流状况良好,公司具备实施募投项目所需的资金基础。
本次募集资金将用于公司主营业务,但由于项目具有一定的建设周期,短期内公司的净资产收益率将面临下降的风险;长期来看,该项目将有利于公司业务进一步发展,公司营业收入与盈利水平预计将得到提升。
(三)公司实施本次项目前已经具备成熟的技术基础与项目经验
本次募集资金投资项目中的“湿法渣资源化示范项目”采用成熟的 RKEF工艺处理湿法渣,深度提炼湿法渣中的铁元素,并通过先进技术生产出生铁,从而有效处理和转化湿法渣,实现经济效益与环境效益的双赢。上述募集资金投资项目的生产及运营将借助于公司现有的 HPAL 与RKEF工艺流程及相关技术,凭借成熟的工艺、优化的设计方案以及丰富的工业应用经验,公司将为募集资金投资项目的顺利实施提供坚实的技术支持,确保生产过程的高效稳定。本次募集资金投资项目中的“MHP 精炼生产项目”在HPL公司一期、二期硫酸镍及硫酸钴生产线成功的基础上,进一步扩大硫酸镍、硫酸钴的产能,同时根据市场情况转产电积钴、电积镍。
公司通过自主培养与外部引进相结合的方式,打造了一支成熟稳定、经验丰富的销售团队。团队成员在渠道拓展及海内外市场分析等方面具备较强的专业能力,为本次募投项目的产能消化提供了坚实的专业人才保障。此外,在多年湿法、火法冶炼项目的生产运营中,公司的生产人员队伍在长期实践中积累了深厚的工艺经验与娴熟的操作技能,可以有效提升新项目投产初期的运行稳定性,叠加公司成熟的生产管理体系及奥比岛完善的配套设施,新建项目的运营效率有望得到充分保障。
四、募集资金投资项目的必要性和可行性
(一)湿法渣资源化示范项目
1、项目建设的必要性
(1)资源利用与废物减量化,符合环保理念
湿法渣是红土矿湿法冶炼过程中产生的废弃物,通常被视为需要无害化处理和堆放。这些处理过程不仅对土地资源有着显著的占用需求,还伴随着高昂的管理成本。然而,通过进一步加工湿法渣并提取其中的有价值铁元素,可以显著减少处理后渣的体积和数量,从而有效降低堆放成本。
为应对这一挑战,公司通过合理利用湿法渣中的铁资源,可以显著提高资源利用效率、减少废物产生量,从而减轻螺纹钢生产对矿石开采的依赖、实现可持续发展。同时,公司积极响应国家科技创新号召,首次将 技术应用于湿法渣处理,通过采用先进生产工艺,显著节约能源消耗,降低生产成本,实现技术创新。RKEF技术的应用不仅提升了铁资源的回收率,还显著减少了传统湿法处理过程中的环境污染。通过这一创新技术,公司将湿法渣中的铁资源转化为更高价值的产品,满足下游市场需求,在资源集约和循环利用方面迈出重要一步。
印尼政府于 2022 年发布《加速发展可再生能源总统条例》,强调减少对不可再生能源的依赖,并推动工业绿色转型。湿法渣资源化项目通过能源高效利用,例如缩短冶炼流程,有效降低了能耗,有助于推动绿色可持续发展。2024 年印尼颁发的《新能源产业导向政策》要求镍产业向新能源领域倾斜,限制传统冶炼厂建设,推动生产电动汽车电池材料(如硫酸镍)等高附加值产品,而湿法工艺正是生产电池级硫酸镍的主要技术路线,资源化利用可延伸产业链至电池材料领域,符合政策导向。
使用RKEF 技术处理湿法渣产出生铁,再进一步生产螺纹钢产品,展现了公司的技术创新和环保实践的领先地位,符合国家和全球绿色发展的战略方向,助力实现国家的环保和可持续发展目标。
(2)印尼基建预算不断提升,下游需求快速增长
近年来,印尼政府将基础建设作为优先发展目标,提出了建设“海上高速公路”战略,主要包括供水、电力、交通、港口和公共卫生设施等基础设施项目。此外,印尼政府还提出了迁都计划及推行国家战略项目,旨在提高其整体基建水平。根据世界银行统计,2023 年,印尼、中国、印度、美国、英国、德国、新加坡的物流绩效指标分别为 3.0、3.7、3.4、3.8、3.7、4.1 和 4.3。相比之下,印尼基建水平不仅低于传统发达国家,也低于中国和印度,基建投资力度明显不足,其基础设施建设方面仍有较大提升空间。
近年来,印尼政府更加重视基础设施建设。印尼财政部数据显示,2023 年基建领域政府预算达455.8万亿印尼盾(约294亿美元),同比2022年增长22.2%,主要用于交通、能源、住房等领域。据全球基础设施中心预测,印尼的基础设施投资将在未来15年持续增长,预计到 2030年投资额将达到689 亿美元,到2040年将达到828亿美元。螺纹钢作为钢铁生产中的重要原料,在建筑、交通、机械制造等领域有广泛应用。随着基础设施项目不断推进,印尼对建筑用钢的需求将显著增长,进而推动螺纹钢市场规模迅速扩大。
公司位于奥比岛的湿法渣项目布局,能够有效满足日益增长的印尼国内市场螺纹钢需求,进一步提高公司资源回收利用能力、提升红土镍矿资源的附加价值,为本产业领域内提升资源利用比率方面树立良好的榜样。
(3)避免强制性非市场措施,贴近本土市场需求
目前,中国钢铁产品在进入印尼市场时,需要面对关税、长途运输等多种挑战,其在价格和供应能力上存在天然劣势。通过在印尼本地生产螺纹钢,本项目能够有效避免印尼政府对包括中国在内的境外产品实施的关税和限额等非市场竞争性措施。本地化生产不仅显著降低了运营成本,还提高了市场响应速度,使产品能够更好地适应当地市场需求,进一步提升了供应链的效率和灵活性。
2、项目建设的可行性
(1)符合国内外投资政策,项目具有投资前景
近年来,中国的投资政策逐渐从单一引进外资转向鼓励外资与支持国内企业“走出去”。2022 年,工信部等部门发布的《关于促进钢铁工业高质量发展的指导意见》中,明确提出提升资源保障能力,构建多元化原料供应体系,鼓励企业在国际市场上进行合作。2023 年发布的《钢铁行业稳增长工作方案》进一步推动境外铁矿资源合作,鼓励企业融入全球产业链与供应链,促进钢铁产品、装备及技术的“走出去”。这些政策彰显了政府对钢铁企业国际投资的支持,旨在提升企业在境外市场的竞争力与资源保障能力。此外,自 2016 年以来,中国出台了一系列加强企业境外投资监管的政策文件,包括《中央企业境外投资监督管理暂行办法》《企业境外投资管理办法》等,这些文件使得企业的国际投资行为更加理性,风险更加可控。
印尼是“一带一路”东南亚核心节点,中国《钢铁行业稳增长工作方案》明确支持企业参与印尼铁矿资源开发,与印尼《国家钢铁产业规划 2025》提出的“提高本土钢铁自给率”目标形成互补。据 Mysteel 统计,近五年来,近 20 家中国钢铁企业在 10 多个国家进行了投资,东南亚成为钢铁产能对外投资的热点地区,尤其是印尼。作为全球最受欢迎的投资目的地之一,印尼凭借其广阔的地理区域、世界第四大人口、丰富的自然资源和不断增长的市场,吸引了大量外资。为了进一步提升投资吸引力,印尼政府于 2021年更新了《投资业务领域规定》,除特定领域外,对外资市场开放 100%的准入,并将外商持股限制的行业从 2016年的350种减少至46种,为外国企业提供了更友好的投资环境。
本项目符合国内外投资政策要求,得到了政策支持和市场保障,为未来市场
前景提供了坚实的保障。
(2)成熟的 RKEF 技术路线,提供坚实技术支持
处理湿法渣的技术路线目前主要包括RKEF工艺和“悬浮焙烧+球团+高炉”工艺。高炉工艺对原料物化特性要求高,湿法渣预处理后用于生产球团,球团质量是否满足高炉冶炼要求仍需做进一步研究。相较而言,RKEF技术路线具有更高的成熟度,整合了先进的自动化及清洁生产技术,已成为全球低品位红土镍矿火法冶炼中最为成熟的技术之一。RKEF工艺具备多个显著优势,如建设周期短、产量稳定以及资源的深度利用,能够有效响应现代冶金生产对效率和环保的双重需求,使得RKEF工艺成为处理湿法渣的更具竞争力的选择。
在本项目中,公司选择采用成熟的 RKEF工艺处理湿法渣。这一创新性应用,将成熟的火法工艺首次引入湿法渣处理,既发挥了 RKEF 技术的成熟可靠性,又为湿法渣处理提供了新的解决方案。由于 RKEF工艺运营风险较低,可以借鉴现有工厂的生产操作经验,从而有效降低项目实施过程中的不确定性。此外,RKEF工艺还融合了近年来的先进冶金技术成果,进一步提升了其适应性和效率。
在项目设计阶段,公司对关键设备进行了优化,以提高整体工艺效率。例如,通过改进回转窑的热效率和电炉的能量利用率,显著降低能耗的同时提升了产品的产出质量标准。RKEF 技术的工业化应用在印尼等地的镍铁生产中有丰富的可借鉴经验,为本项目提供了宝贵的参考。这些成功案例使公司能够在项目实施过程中更快速地调整和优化生产策略,确保项目的高效运行。
公司成熟的RKEF工艺、优化的设计方案以及丰富的工业应用经验将为项目的顺利实施提供坚实的技术支持,确保生产过程高效稳定。
(3)印尼人力资源丰富,劳动力价格具有竞争力
印尼作为全球第四大人口国,2023 年总人口已超过 2.78 亿。其人口结构呈现明显的“金字塔型”,年龄中位数约为 30 岁。这一人口结构特点反映出印尼拥有大量年轻劳动力,同时养老负担相对较轻。该人口结构为印尼提供了强大的劳动力资源基础,有助于支持经济增长和产业扩张。
在此背景下,公司于印尼奥比岛投资建设项目,可依托 OBI 工业园区完善的物流、仓储、电力等基础设施,并结合当地产业与人口优势,进一步形成成本竞争力,提升盈利空间,从而为企业长期发展奠定坚实基础。
(二)MHP精炼生产项目
1、项目建设的必要性
(1)下游行业需求旺盛,显示出巨大的需求潜力
镍在不锈钢、电池、合金材料等应用领域中扮演着关键角色。随着新能源汽车的快速推广,动力电池对镍的需求预计将持续增长。根据中国汽车工业协会的统计数据,中国新能源汽车销量由 2020年的137万辆增加至 2025年的1,649万辆。根据EV Tank的统计数据,全球新能源汽车销量由 2020 年的331万辆增加至 2025 年的 2,354 万辆。根据灼识咨询统计,未来随着消费者对新能源汽车需求的提升以及新能源汽车技术进步,全球及中国新能源汽车销量在 2029 年预计将分别增加至 4,721 万辆和 2,815 万辆。此外,镍基合金行业正处于稳健发展阶段,随着科技进步和应用领域的扩展,镍基合金在石油化工、航空航天和汽车制造等行业的需求日益增加,根据中国报告大厅《2024年镍基合金市场前景分析:国内镍基合金市场需求持续增长》的预测,预计到 2027 年,我国镍基合金市场规模将达到500亿元。
随着不锈钢、新能源汽车和合金等下游行业需求的旺盛增长,项目中生产的硫酸镍、硫酸钴,以及可灵活转产的电积镍、电积钴产品,可以满足市场对高性能电池以及镍基合金日益增长的需求。
(2)以规模优势为基础,实现长期可持续增长
MHP 精炼生产项目系在 ONC 项目现有 MHP 产线的基础上,通过将 ONC的 产品进行精炼以进一步扩大硫酸镍、硫酸钴的产能,同时根据市场情况转产电积钴、电积镍,转产能力为 50,000金属吨镍和5,000金属吨钴,以满足日益增长的市场需求,并更好地应对市场价格波动。OBI 工业园区自 2019 年开始建设,现已配备完善的物流、仓储、水电蒸汽等基础设施,其运营成本显著低于中国同类园区,展现出明显的成本和规模优势。公司通过充分利用园区的基础设施和产业链整合优势,将氢氧化镍钴进一步加工为高附加值的精炼产品,延伸产业链并提升盈利能力。
基于规模优势,公司不仅能够提供高品质、可靠的产品,还能不断扩展生产能力和市场份额,从而实现长期的可持续增长。此外,通过丰富的产品线,公司能够更灵活地应对市场需求变化,从而提升盈利能力。
(3)降低稀有金属行业对外依存度,保障国家工业发展
近年来中国经济的快速发展,带动全球金属矿产品消费高涨。目前,中国占据了全球金属矿产消费量40%以上的份额。巨大的消费需求使得我国金属矿产品进口数量与日俱增,对外依存度不断攀升。根据美国地质调查局(USGS)的《2025矿产摘要》,截至 2024 年,全球镍资源量超 3.5 亿吨金属。其中 54%为红土镍矿,35%为岩浆硫化物矿床,10%为块状硫化物矿床,1%为尾矿等。在已确定的镍资源中,印尼是全球镍储量最为丰富的国家,占世界镍总储量约42%,澳大利亚、巴西镍资源世界占比分别约为19%、12%,位居世界镍储量第二名和第三名。
我国镍资源较少,我国镍资源主要分布在甘肃、青海、新疆、云南等地区,储量较少,镍矿主要依赖于国外进口,行业内的上游企业主要采取海外建厂的策略以保障镍产品的供给。根据中国海关总署的统计, 年至 年期间,中国的镍矿进口量在3,000万吨至 5,000万吨左右。
本项目通过充分利用印尼丰富的镍矿资源,生产国内需求旺盛的镍、钴及其相关化合物,可为国内新能源产业、合金产业和不锈钢产业等关键领域提供重要原材料,保障国内相关产业链的稳定运行。
2、项目建设的可行性
(1)符合国内外投资政策,项目具有投资前景
随着电动汽车和储能电池行业的迅猛发展,中国对镍、钴、锂等关键电池金属的需求激增。然而,中国在这些关键矿产资源方面并不具备优势。为应对资源短缺,中国政府积极鼓励企业拓展进口渠道和投资领域,尤其鼓励从“一带一路”共建国家寻找新的供应来源,并在资源国设立加工企业。这不仅可以提升资源国的产业层次和经济附加值,还能保障国内关键矿产的稳定供应,扩大中国装备制造业的市场空间。因此,加强与印尼等资源丰富国家的产业链合作,成为促进资源共享与优势互补的重要战略举措。
近年来,印尼在矿产政策和外资引进方面做出了显著调整。自 2010年以来,印尼逐步收紧原矿石出口政策,致力于利用本国资源优势发展矿业相关产业链,积极鼓励外国资本在其国内投资建厂,推动下游产业的发展。2024 年 3 月,印尼工业部表示,为实施基础金属下游化政策并发展下游产品,印尼需在 2029 年前实现约708亿美元的投资,其中镍工业投资将达517亿美元。这笔投资将用于开发氢氧化物沉淀、镍锭、镍板等一级镍产品,以及硫酸镍和硫酸钴等高附加值的电池材料,包括湿法冶金工艺的应用。该政策推动了国内外企业在印尼布局镍铁和镍中间品的冶炼产能,利用本地丰富的镍资源进行深加工。
随着印尼投资政策的开放以及国内外投资环境对于实业生产的鼓励,本项目的未来前景持续向好,产能消化将得到可靠保障。
(2)印尼的镍矿资源丰富,成本效益优势显著
印尼是全球镍储量最为丰富的国家,而本项目建设地位于拥有丰富的红土镍矿资源的奥比岛。奥比岛的地理位置优越,便于国际贸易,连接亚太及全球市场;加之当地劳动力成本相对较低,为企业运营提供了显著的经济效益。此外,交通运输和通讯网络等基础设施的不断完善,也进一步提升了企业的运营效率。
印尼政府积极推动外资引入,为投资企业提供税收减免等优惠政策,这些政策优势使得奥比岛迅速发展为外资企业的投资热土。在冶炼所需的其他辅料方面,印尼同样具备显著优势。加里曼丹岛拥有丰富的煤炭矿区,确保了低成本能源的稳定供应。
本项目选址于印尼,充分利用奥比岛的优质红土镍矿资源、得天独厚的地理位置以及不断完善的基础设施,结合政府的支持政策,为项目的成功实施奠定了坚实基础。
(3)持续的技术研发投入,提供强大技术支持
公司始终致力于持续推动工艺改进和技术创新。截至报告期末,公司已拥有66 项专利,并成立了技术中心,为未来的技术突破和攻关奠定了坚实基础。此外,公司与国内知名教育及研究机构展开了深入合作,涵盖工艺技术改进、生产成本优化等多个领域,进一步推动了技术进步。
印尼奥比岛湿法冶炼项目被视为公司未来盈利增长的重要因素,确保该项目生产线按期投产并高效运作对公司业务发展至关重要。公司具有电积镍和电积钴生产等技术储备,并计划通过设立新研发中心、加强与各大院校及研发机构的合作以及组建高水平科研团队,进一步提升研究开发和工艺创新能力。公司未来将加大研发投入,应用新生产工艺,扩展产品谱系,推动各业务板块的可持续发展。这些举措将有助于提升公司在技术创新和市场需求变化中的竞争力。
公司丰富的行业经验和持续的技术研发投入,为项目提供了强大的技术支持,同时为未来的技术创新和市场需求变化提供了坚实的基础和保障。
(4)业内良好的客群关系,确保项目产能消化
经过在镍产业链多年的深耕,公司依靠良好的产品品质和高效的客户需求响应等优势,在镍产品市场树立起良好的品牌形象和较高的客户美誉度。公司已与宁德时代、容百科技、格林美等多家动力电池领域头部企业建立了长期稳定的合作关系,为本次募集资金投资项目的产能消化提供了可靠保障。
五、未来发展战略规划
(一)发行人总体战略目标
公司始终秉承“国际化、专业化、资源多元化”的发展战略,深度践行“开放、共享、责任、创新”的公司理念,聚焦于国家战略性矿产资源镍金属,以“国际一流的镍全产业链服务商”为发展愿景,积极践行国家“碳中和、碳达峰”、“一带一路”等国家战略与倡议。公司持续稳步拓展镍全产业链业务版图,不断巩固并提升在全球镍行业的领先地位;同时,公司重视国内下游市场需求,积极强化镍资源供应保障能力,以实际行动坚定落实国家保障镍金属稳定供应的战略目标。
公司积极落实国家“一带一路”倡议,持续推进在印尼、菲律宾等全球镍资源富集区的产业布局,加强全球镍资源整合能力,通过产能扩张、产品矩阵扩展,把握下游市场需求增长的契机,加强对国内下游客户镍资源供应与保障能力。公司还将积极响应国家关于发展“新质生产力”的号召,以自主研发为核心驱动力,在技术与生产工艺上持续突破与创新,推动镍全产业链优化升级,在运营效率、盈利能力等方面取得竞争优势。公司将可持续发展理念贯穿贸易、生产与销售全业务链路,着重提升生产项目能源使用效率,打造资源节约型、环境友好、智能化、集群化的产业园区,为“一带一路”倡议下的国家达成“碳达峰、碳中和”目标做出贡献。
(二)报告期内为实现战略目标已采取的措施及实施效果
1、现有项目稳定运营,持续扩大镍产品生产规模,优化产能布局
公司在报告期内坚持采取多元化的镍产品生产路线,积累了丰富的镍产品生产项目配套的项目设计、建设、管理与运营经验。公司与印尼合作伙伴于印尼奥比岛共同投资运营的湿法和火法冶炼项目充分利用了印尼当地不同品位的红土镍矿,产能利用率始终保持在较高水平,保证了生产连续性和稳定性。此外,公司紧跟行业发展趋势与下游需求变化,不断优化升级产品结构以满足市场需求。报告期内,随着湿法二期和三期项目的顺利投产,以及火法二期项目有序建设,公司的产能布局得以持续优化。
2、坚持科技创新,聚焦生产工艺创新以提升项目运营效率
公司积极响应国家关于发展“新质生产力”的号召,专注于镍冶炼领域的技术创新和生产工艺创新。公司在建设湿法一期项目时即创造了达产时间最短、现金成本最低等纪录,并在之后的项目运营中不断推动生产工序和设备优化升级,这些措施包括增加沉镍钴洗涤的工序提升氢氧化镍钴的含镍量、使用更大容积的高压釜降低单位能耗及生产成本、采用自动化控制系统使得各生产环节的控制更加精准、在生产环节中加强热能循环利用以降低生产流程的能耗和生产成本等,建立了资源节约与环境友好的生产模式。
3、建立完善的 ESG 运行机制,实现可持续发展
在全球气候治理体系深刻变革与可持续发展议程加速推进的双重背景下,公司建立并逐步完善 ESG 运行与管理机制,将可持续发展理念贯穿贸易、生产、设备制造与销售各环节,循环利用生产副产品,持续打造资源节约型、环境友好型的智能化、集群化产业园区,推进绿色、生态、安全的宜居产业。
(三)未来发展规划拟采取的措施
公司秉持“开放、共享、责任、创新”的发展理念,重点推进全球镍资源产业布局优化与投资升级,着力构建安全、稳定、可持续的镍资源供应体系,切实履行保障国内下游产业原材料长期、稳定供应的使命,拟采取的措施具体如下:
1、公司将按照既定规划有序推进 KPS 的 RKEF 产线及募投项目建设工作,确保项目后续顺利投产。项目建成后,将实现产品结构优化、经济效益提升、竞争优势强化,通过精准对接市场需求、释放新增产能、发挥协同效应,推动公司向全球领先镍全产业链服务商转型。
2、公司紧跟行业技术前沿与市场需求,持续推进技术升级与产业优化:一方面,通过工艺革新与技术创新突破现有生产瓶颈,全面提升运营效率与产品质量;另一方面,通过加强资源节约、集约与循环利用,重点推进募投项目中的湿法渣资源化示范项目,合理利用湿法渣中铁资源,实现资源高效循环利用,减少废物排放。这些举措不仅显著增强企业核心竞争力,更为区域经济绿色转型与可持续发展提供新动能。
3、镍资源是支持公司整体业务增长及满足市场需求的关键,取得优质且稳定的上游镍资源对公司的可持续发展至关重要。公司将通过投资国内外优质镍矿等方式不断扩大资源供应渠道,保证公司深度参与镍战略资源的竞争,提高对镍资源的掌控能力和国际竞争力,保障国内下游客户镍资源供应。
4、公司建立并实施“治理提升”与“人才强企”双轮驱动战略,系统推进组织能力建设。在治理优化方面,公司建立有效的公司决策机制、市场快速反应机制以及风险防范机制,全面提升治理效能与合规运营水平,为战略目标实现提供制度保障;在人才发展方面,构建一体化人才管理体系,通过优化人才结构、完善培养机制、有效激励机制等,打造高素质、专业化人才队伍,为企业创新发展提供稳固支撑。
第八节 公司治理与独立性
公司整体变更设立股份公司以来,根据《公司法》《证券法》《上市公司章程指引》等相关法律法规的要求,建立健全了公司股东会、董事会、监事会和管理层组成的治理架构,组建了较为规范的公司内部组织机构,制定并完善了《公司章程》《股东会议事规则》《董事会议事规则》《监事会议事规则》等一系列法人治理规则或细则,明确了董事会、监事会、管理层相互之间的权责范围和工作程序,设置了审核委员会、薪酬委员会、提名委员会及环境、社会及管治委员会四个董事会专门委员会并制定了相关工作细则,从制度层面保障了公司治理结构的科学、规范和完善。
公司于2025年6月23日召开了 2025年第二次临时股东会,审议通过了《关于取消监事会并修订<公司章程>及相关制度的议案》,根据《公司法》《关于新<公司法>配套制度规则实施相关过渡期安排》及《上市公司章程指引(2025 年修订)》等有关规定,公司自此不再设置监事会,监事会的职权由董事会审核委员会行使。
一、公司内部控制制度情况
(一)公司管理层对发行人内部控制制度的评估意见
公司管理层已对报告期末内部控制的有效性进行了评价。公司董事会认为:公司现有内部控制制度基本能够适应公司管理的要求,符合国家有关法律、法规和监管部门的要求,能够对公司各项业务活动的健康有效运行及国家有关法律法规和公司规章制度的落实执行提供保证,能够对编制真实、有效、公允的财务报表提供合理的保证,能够对公司的经营风险和财务风险进行有效控制,能够合理保证公司经营管理正常平稳进行。由于内部控制固有的局限性,内部环境以及宏观环境、政策法规的持续变化,可能导致原有控制活动不适用或出现偏差,对此公司将持续改进和优化内部控制制度的设计与实施,不断促进公司风险防范能力和经营管理水平的有效提升,为财务报告的真实性、完整性以及公司战略、经营等目标的实现提供合理保障,于内部控制评价报告基准日,公司内部控制制度健全、执行有效。
(二)注册会计师对公司内部控制的鉴证意见
安永华明会计师事务所(特殊普通合伙)对公司内部控制进行了审核,出具了《内部控制审计报告》(安永华明(2026)专字第70062094\_K02号),认为:宁波力勤资源科技股份有限公司于 2025 年 12 月 31 日按照《企业内部控制基本规范》和相关规定在所有重大方面保持了有效的财务报告内部控制。
(三)报告期内存在的财务内控不规范及整改情况
报告期内,公司存在关联方资金拆借,具体情况参见本招股说明书“第八节公司治理与独立性” 之“七、关联交易” 之“(四)一般关联交易” 之“2、一般偶发性关联交易”之“(1)关联方资金拆借”。
作为港股上市公司,公司已经就关联方资金拆借履行了必要的内部程序。公司已对关联方资金拆借事项进行清理,2025年以来不存在新增关联方资金拆借。相关事项不构成内控制度有效性的重大不利影响,不构成重大违法违规,不会对本次公开发行股票并上市构成实质性法律障碍。
二、公司报告期内违法违规情况
报告期内,发行人及下属子公司共受到4起行政处罚,具体情况如下:
| 处罚时间 | 被处罚对象 | 处罚单位 | 处罚事由 | 处罚文书 | 处罚金额(元) | 是否属于重大违法违规情况 |
| 2023.6.26 | 惠然实业 | 宿迁市宿豫区应急管理局 | 安全培训不到位及安全检查不到位导致的一般事故 | 《行政处罚决定书》(苏宿豫)应急罚〔2023〕事3号 | 300,000.00 | 不属于 |
| 2024.11.5 | 惠然实业 | 宿迁市生态环境局 | 未按照规定安装使用大气污染物排放自动监测设备 | 《行政处罚决定书》(宿环罚字(1)[2024]169号) | 59,600.00 | 不属于 |
| 2024.11.20 | 惠然实业 | 宿迁市宿豫区消防救援大队 | 在消防车通道上堆放货物 | 《行政处罚决定书》(宿豫消行罚决字[2024]第0080号) | 10,000.00 | 不属于 |
| 2024.10.21 | 宁波毅威 | 中华人民共和国张家港海关 | 出口货物税号申报不实影响海关统计 | 《行政处罚决定书》(张关综缉违字〔2024〕27号) | 800.00 | 不属于 |
宿迁市宿豫区应急管理局于 2025 年 10 月 16 日出具了《情况说明》:“惠然实业已按时、足额上缴罚款并已及时整改到位;惠然实业的上述事故属于一般安全生产事故、不属于重大安全生产事故,在法定范围内适用了较轻的处罚幅度。”
宿迁市生态环境局于 2025 年 3 月 6 日出具《证明》:“经本局核查,江苏惠然已对上述违法行为进行了积极整改,并按时、足额上缴罚款,本局认为,江苏惠然上述违法行为情节较轻且已进行整改,未造成严重后果,不属于重大违法违规行为。”
宿迁市宿豫区消防救援大队于 2025 年 3 月 7 日出具了《证明》:“经本单位核查,江苏惠然已对此次检查中发现的违法行为进行了积极整改,并按时、足额上缴罚款,江苏惠然实业的上述违法行为情节较轻且已进行整改,未造成严重后果,不属于重大违法违规行为。
中华人民共和国张家港海关于 2024 年 10 月 21 日对宁波毅威作出的行政处罚,鉴于中华人民共和国烟台海关、中华人民共和国张家港海关在法定处罚范围内适用了较低的标准,且罚款金额较小,不属于《中华人民共和国海关行政处罚实施条例》规定的情节严重的情形,不属于重大行政处罚,不属于重大违法违规行为。
根据发行人及其境内子公司相关主管部门出具的合规证明、无违法违规信用报告及境外子公司所在国家或地区律师出具的境外法律意见书,报告期内,发行人及下属子公司不存在重大违法违规行为,不存在受到主管部门行政处罚且情节严重的情况,不存在因涉嫌犯罪被司法机关立案侦查或其他严重损害投资者合法权益和社会公共利益的情况。
三、公司报告期内资金占用及对外担保情况
截至本招股说明书签署日,发行人不存在资金被实际控制人、控股股东及其控制的其他企业占用的情况。发行人报告期内与关联企业的资金往来情况详见“第八节 公司治理与独立性”之“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(1)关联方资金拆借”。
报告期内,发行人存在为关联方提供担保的情况,详见“第八节 公司治理与独立性”之“七、关联交易”之“(三)重大关联交易”之“2、重大偶发性关联交易”。
四、公司直接面向市场独立运营情况
公司自设立以来,严格按照《公司法》《公司章程》等相关规定规范运作,建立健全了法人治理结构,在资产、人员、财务、机构、业务等方面与控股股东、实际控制人及其控制的其他企业相互独立,具有完整的业务体系及直接面向市场独立经营的能力。
(一)资产完整情况
公司具备与生产经营有关的主要生产系统、辅助生产系统和配套设施,合法拥有与生产经营有关的主要土地、厂房、机器设备以及商标、专利、非专利技术的所有权或者使用权。公司资产与控股股东、实际控制人及其控制的其他企业资产严格分开,并完全独立运营。
(二)人员独立情况
公司的总经理、副总经理、财务总监和董事会秘书等高级管理人员均在公司工作并领取报酬,未在控股股东、实际控制人及其控制的其他企业中担任除董事、监事以外的其他职务,未在控股股东、实际控制人及其控制的其他企业领薪;公司的财务人员未在控股股东、实际控制人及其控制的其他企业中兼职。
(三)财务独立情况
公司设立了独立的财务会计部门,配备了专职的财务会计人员,建立了独立的会计核算体系,能够独立地作出财务决策,具有规范的财务会计制度和对子公司的财务管理制度。公司在银行单独开立账户,未与控股股东、实际控制人及其控制的其他企业共用银行账户的情况。公司依法独立申报纳税,独立对外签订合同。
(四)机构独立情况
公司依法设立了股东会、董事会,聘请了独立董事及高级管理人员,根据自身经营管理的需要设置了相关职能机构或部门。公司独立行使经营管理职权,不存在与控股股东、实际控制人及其控制的其他企业机构混同的情形。
(五)业务独立情况
公司独立自主地开展经营业务,具有完整的业务体系。公司的业务独立于控股股东及其控制的其他企业,实际控制人及其配偶及夫妻双方的父母、子女控制的其他企业,与上述企业之间不存在对公司构成重大不利影响的同业竞争,不存在严重影响独立性或者显失公平的关联交易。
(六)发行人主营业务、控制权、管理团队的稳定性
公司主营业务、控制权、管理团队稳定,最近三年内主营业务和董事、高级管理人员均没有发生重大不利变化;控股股东和受控股股东、实际控制人支配的股东所持公司的股份权属清晰,最近三年控股股东、实际控制人没有发生变更,不存在导致控制权可能变更的重大权属纠纷。
(七)其他对持续经营能力有重大影响的事项
截至本招股说明书签署日,公司不存在主要资产、核心技术、商标等的重大权属纠纷,不存在重大偿债风险、重大担保、重大诉讼、仲裁等或有事项,不存在经营环境已经或将要发生的重大变化等对持续经营有重大影响的事项。
五、同业竞争情况
(一)发行人与控股股东、实际控制人及其控制的其他企业之间不存在同业竞争情形
发行人的主营业务为镍产品的生产和贸易,除发行人及其子公司外,截至2026 年 7 月 7 日,控股股东力勤投资及其控制的其他企业、实际控制人蔡建勇及其控制的其他企业情况如下:
| 序号 | 公司名称 | 公司属地 | 主营业务 | 经营状态 | 与本公司关联关系 |
| 1 | 矩阵资源(浙江)有限公司 | 境内 | 电解铜、铜精矿、锂矿贸易等 | 正常经营 | 力勤投资持股 100.00% |
| 2 | 宁波力石贸易有限公司 | 境内 | 设备进出口贸易 | 正常经营 | 力勤投资持股 100.00% |
| 3 | 宿迁翔翔金属有限公司及其分公司 | 境内 | 金属结构件制造 | 报告期内处于停业状态 | 力勤投资持股 100.00% |
| 4 | 宁波励展贸易有限公司 | 境内 | 持股平台 | 未开展业务 | 力勤投资持股 100.00% |
| 5 | 浙江涌城建设有限公司 | 境内 | 工程项目建设 | 正常经营 | 力勤投资持股 51.00% |
| 6 | 宁波力华港机重工有限公司及其分公司 | 境内 | 港口门机等吊装装备制造 | 正常经营 | 力勤投资持股 51.00% |
| 7 | 宁波夏里特健康管理有限公司 | 境内 | 母婴护理和健康管理 | 正常经营 | 力勤投资持股 45.00%,蔡建勇持股 25.00% |
| 8 | 宁波红房子妇产医院有限公司 | 境内 | 自有房屋出租 | 正常经营 | 力勤投资持股 45.00%且为第一大股东,蔡建勇担任董事长 |
| 9 | 力勤控股有限公司 | 中国香港 | 持股平台(对外投资路径公司) | 未开展业务 | 力勤投资持股100.00% |
| 10 | 香港力勤发展有限公司 | 中国香港 | 拟开展设备进出口贸易 | 未开展业务 | 力勤投资持股100.00% |
| 11 | MATRIX RESOURCES TECHNOLOGY PTE. LTD. | 新加坡 | 锂矿贸易、持股平台 | 正常经营 | 力勤投资持股100.00% |
| 12 | 宁波拓土矿业有限公司 | 境内 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股100.00% |
| 13 | 宁波矩阵金瑞矿业有限公司 | 境内 | 拟开展铜矿、金矿资源的采销及进出口 | 未开展业务 | 矩阵资源(浙江)有限公司持股100.00% |
| 14 | 宁波矩阵宏达矿业有限公司 | 境内 | 拟开展铜矿、金矿资源的采销及进出口 | 未开展业务 | 矩阵资源(浙江)有限公司持股60.00% |
| 15 | 宁波矩阵新弘矿业有限公司 | 境内 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股51.00% |
| 16 | Aurum Matrix Mining Limited | 中国香港 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股100.00% |
| 17 | 矩阵铜源有限公司 | 中国香港 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股100.00% |
| 18 | PT MATRIX TECHNOLOGY INDONESIA | 印尼 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股99.00%,MATRIX RESOURCES TECHNOLOGY PTE. LTD.持股1.00% |
| 19 | PT MATRIX RESOURCES INDONESIA | 印尼 | 拟开展固体、液体、气体燃料及相关产品的批发贸易 | 未开展业务 | 矩阵资源(浙江)有限公司持股99.00%,MATRIX RESOURCES TECHNOLOGY PTE. LTD.持股1.00% |
| 20 | PT BANGUNAN TEKNIK GRUP | 印尼 | 工程项目建设 | 正常经营 | 力勤控股有限公司持股51.00% |
| 21 | AUMAY MINING PTE. LTD. | 新加坡 | 持股平台(对外投资路径公司) | 未开展业务 | 宁波拓土矿业有限公司持股100.00% |
| 22 | MATRIX RESOURCES AND METALLURGICAL (NIGERIA) LIMITED | 尼日利亚 | 拟开展锂矿资源的采销及进出口 | 未开展业务 | 矩阵资源(浙江)有限公司持股100.00% |
| 23 | Silk Road Resources Ltd. | 哈萨克斯坦 | 持股平台(对外投资路径公司) | 未开展业务 | 矩阵资源(浙江)有限公司持股50.50% |
| 24 | Matrix Sinhon Ltd. | 哈萨克斯坦 | 持股平台(对外投资路径公司) | 未开展业务 | 宁波矩阵新弘矿业有限公司持股100.00% |
| 25 | 香港矩阵金瑞矿业有限公司 | 中国香港 | 持股平台 | 未开展业务 | Aurum Matrix Mining Limited 持股88.33% |
| 26 | 涌城矿业开发有限公司 | 中国香港 | 持股平台 | 未开展业务 | PT BANGUNAN TEKNIK GRUP 持股100.00% |
| 27 | PT MATRIX MINING INDONESIA | 印尼 | 持股平台 | 未开展业务 | PT MATRIX RESOURCES INDONESIA 持股70.00%,PT MATRIX TECHNOLOGYINDONESIA 持股30.00% |
| 28 | PT MATRIX LAMPUNG SEJAHTERA | 印尼 | 拟开展铜精矿资源的采销及进出口 | 未开展业务 | PT MATRIX TECHNOLOGY INDONESIA 持股51.00%, PT MATRIX MINING INDONESIA持股 49.00% |
| 29 | PT MATRIX JAWA POWER | 印尼 | 拟开展铜精矿资源的采销及进出口 | 未开展业务 | PT MATRIX TECHNOLOGY INDONESIA 持股51.00%, PT MATRIX MINING INDONESIA持股 49.00% |
| 30 | PT MATRIX GORONTALO INDAH | 印尼 | 拟开展铜精矿资源的采销及进出口 | 未开展业务 | PT MATRIX TECHNOLOGY INDONESIA 持股51.00%, PT MATRIX MINING INDONESIA持股 49.00% |
| 31 | PT MATRIX SUMBAWA SUKSES | 印尼 | 拟开展铜精矿资源的采销及进出口 | 未开展业务 | PT MATRIX TECHNOLOGY INDONESIA 持股51.00%, PT MATRIX MINING INDONESIA持股 49.00% |
| 32 | Sarybulak Operating LLP | 哈萨克斯坦 | 铜精矿生产 | 正常经营 | Silk Road Resources Ltd.持股 100.00% |
| 33 | Silk Road Mining Services LLP | 哈萨克斯坦 | 铜矿勘探、开采 | 正常经营 | Silk Road Resources Ltd.持股 100.00% |
| 34 | Verum Mining Ltd. | 哈萨克斯坦 | 持股平台 | 未开展业务 | Silk Road Resources Ltd.持股 100.00% |
| 35 | East Copper Production LLP | 哈萨克斯坦 | 持股平台 | 未开展业务 | Matrix Sinhon Ltd.持股51.00% |
| 36 | HORIZON ALLIANCE RESOURCES LIMITED | 赞比亚 | 拟开展锂矿贸易,勘探、建设和经营矿床 | 未开展业务 | 矩阵铜源有限公司持股60.00% |
| 37 | GRK MLD LLP | 哈萨克斯坦 | 铜矿开采、铜精矿生产 | 正常经营 | East Copper ProductionLLP 持股 100.00% |
| 38 | Stellar Mining LLP | 哈萨克斯坦 | 铜矿勘探、开采、研究、铜矿原料加工、铁路运输 | 正常经营 | Verum Mining Ltd.持股58.00% |
| 39 | 力华环球有限公司 | 中国香港 | 持股平台 | 未开展业务 | 宁波力华港机重工有限公司持股 100.00% |
| 40 | MATRIX PAN AFRICA RESOURCES PTE. LTD. | 新加坡 | 持股平台 | 未开展业务 | Aurum Matrix MiningLimited 持股 100.00% |
| 41 | KAZ Matrix Ltd. | 哈萨克斯坦 | 持股平台 | 未开展业务 | 矩阵资源(浙江)有限公司持股 100.00% |
| 42 | Nurbay Operating Limited Liability Partnership | 哈萨克斯坦 | 拟开展铜矿勘探、开采 | 未开展业务 | Silk Road Resources Ltd.持股 100.00% |
| 43 | 浙江广羽物产有限公司 | 境内 | 拟开展铜产品与铝产品的贸易 | 未开展业务 | 浙江力勤投资有限公司持股 100.00% |
| 44 | 涌城斯图资源勘探有限公司 | 中国香港 | 拟开展铜矿、铝矿勘探与建筑材料国际贸易 | 未开展业务 | 涌城矿业开发有限公司持股55.00% |
| 45 | Copperman Mining LLP | 哈萨克斯坦 | 铜矿勘探、开采 | 正常经营 | Silk Road Resources Ltd.持股100.00% |
| 46 | RSA Copper Group LLP | 哈萨克斯坦 | 铜矿勘探、开采 | 正常经营 | Silk Road Resources Ltd.持股100.00% |
| 47 | Shark (BVI) Inc. | 英属维尔京群岛 | 持股平台 | 未开展业务 | 香港矩阵金瑞矿业有限公司持股100.00% |
| 48 | Sudan (BVI) Inc. | 英属维尔京群岛 | 持股平台 | 未开展业务 | Shark (BVI) Inc.持股100.00% |
| 49 | Sand Metals Co., Ltd. | 苏丹 | 持股平台 | 未开展业务 | Sudan (BVI) Inc.持股99.90%, Shark (BVI) Inc.持股0.10% |
| 50 | Meyas Sand Minerals Co., Ltd. | 苏丹 | 拟开展金矿勘探与开采 | 未开展业务 | Sand Metals Co., Ltd.持股70.00% |
控股股东、实际控制人及其控制的其他企业从事的业务主要包括电解铜和锂矿等金属贸易(不包含镍产品)、铜矿勘探开采、建筑工程服务以及设备进出口等业务,该等公司的主要产品或服务以及向主要客户和供应商销售和采购的产品品类与发行人存在显著区分,业务范围不具有替代性、竞争性、利益冲突,相关企业均未从事与发行人主营业务相同或相似的业务或存在上下游关系的业务,与发行人不存在同业竞争。
(二)关于避免同业竞争的声明和承诺
为避免今后与公司之间可能出现的同业竞争,公司控股股东力勤投资、实际控制人蔡建勇分别签署了《关于避免同业竞争的承诺函》:
“1、截至本承诺函签署之日,本单位/本人、本单位/本人及本人近亲属控制的其他企业(以下简称‘本单位/本人及其他下属企业’,不含力勤资源及其下属企业,下同)未从事与力勤资源及其下属企业主营业务相同或者相似、或者构成竞争关系的业务。
2、本单位/本人及其他下属企业在未来不以直接或间接的方式从事与力勤资源及其下属企业主营业务构成直接或间接竞争的业务;本单位/本人保证将采取必要措施,确保本单位/本人及其他下属企业在未来不从事与力勤资源及其下属企业主营业务相竞争的业务。
、如力勤资源及其下属企业在未来进一步拓展并从事新的业务,本单位本人及其他下属企业将不与力勤资源及其下属企业就开展的新业务相竞争;如果可能与力勤资源及其下属企业的新业务产生竞争的,本单位/本人及其他下属企业将按照如下方式退出与力勤资源的竞争:A、停止与力勤资源及其下属企业因业务相同或相似而构成竞争或可能构成竞争的业务;B、在符合适用的法律法规及相关监管规则允许的前提下,将相竞争的业务纳入到力勤资源来经营,或者转让给无关联的第三方。
3、如力勤资源及其下属企业在未来进一步拓展并从事新的业务,本单位/ 本人及其他下属企业将不与力勤资源及其下属企业就开展的新业务相竞争;如果
4、本单位/本人及其他下属企业将不会利用力勤资源控股股东/本人力勤资源实际控制人的身份进行损害力勤资源及其下属企业或其他股东利益的经营活动。
5、如违反以上承诺,本单位/本人愿意承担由此产生的全部责任,充分赔偿或补偿由此给力勤资源及其下属企业造成的损失。
6、本承诺函在本单位作为力勤资源控股股东/本人作为力勤资源实际控制人期间内持续有效。”
六、关联方及关联关系
根据《公司法》《企业会计准则》《上市规则》等有关法律法规的规定,公司关联方及关联关系情况如下:
(一)控股股东与实际控制人
截至本招股说明书签署日,力勤投资直接持有公司 32.58%的股份,为公司的控股股东;蔡建勇先生直接持有公司 18.77%的股份,通过力勤投资、宁波励展间接控制公司32.65%股份的表决权,合计直接和间接控制公司 51.42%股份的表决权,为公司的实际控制人。
(二)其他持有公司5%以上股份的股东及其一致行动人
| 序号 | 名称 | 股权比例 |
| 1 | FENG YI | 16.30% |
| 2 | 谢雯 | 9.77% |
(三)控股子公司、参股公司
有关公司控股子公司、参股公司的具体信息,参见本招股说明书“第十二节附件”之“附件六、子公司、参股公司简要情况”。
(四)实际控制人、控股股东控制的其他企业
公司实际控制人蔡建勇、控股股东力勤投资控制的其他企业的简况详见本招股说明书“第十二节 附件”之“附件八 实际控制人、控股股东控制的除本公司以外的其他企业的简况”。
(五)关联自然人
1、公司董事、历史监事及高级管理人员及其关系密切的家庭成员
公司董事、历史监事及高级管理人员构成公司的关联自然人。公司董事、历史监事及高级管理人员及其基本情况详见本招股说明书“第四节 发行人基本情况”之“十、董事、监事、高级管理人员的简要情况”。
公司董事、历史监事及高级管理人员及其关系密切的家庭成员(配偶、父母、年满十八周岁的子女及其配偶、兄弟姐妹及其配偶,配偶的父母、配偶的兄弟姐妹,子女配偶的父母)为公司的关联自然人。
2、控股股东的董事、监事及高级管理人员
公司直接控股股东力勤投资的董事、监事及高级管理人员构成公司的关联自然人,具体如下:
| 序号 | 关联方姓名 | 关联关系 |
| 1 | 夏祥敏 | 执行董事兼经理 |
| 2 | 孙追芳 | 监事 |
3、直接或者间接持有上市公司 5%以上股份的自然人及其关系密切的家庭成员
直接或者间接持有上市公司 5%以上股份的自然人构成公司的关联自然人。除实际控制人蔡建勇外,直接持有公司5%以上股份的其他股东为 FENG YI、谢雯,其中谢雯的基本情况详见本招股说明书“第四节 发行人基本情况”之“五、控股股东、实际控制人及持有 5%以上股份的主要股东情况”之“(三)持有公司5%以上股份的其他股东的基本情况”。
根据新加坡王律师事务所出具的信托法律意见书及 FENG YI 间接全资股东的确认,发行人股东 FENG YI 为 Oakswood Group Ltd.的全资子公司,DBS TrusteeLimited 作为 The FENG YI Trust 的受托人全资持有 Oakswood Group Ltd.的股份,该信托由 Lim Shu Hua, Cheryl 设立,Lim Shu Hua, Cheryl 及其家庭成员为该信托的受益人。Lim Shu Hua, Cheryl 作为 The FENG YI Trust 的设立人,享有聘任、移除或变更受托人、受益人、投资顾问的最终权利,同时其作为投资顾问,享有对信托项下资产投资管理的权力,受托人将遵循其指示,就该信托持有的发行人股份行使投票权和控制权。
因此,谢雯、Lim Shu Hua,Cheryl 及其关系密切的家庭成员系发行人的关联自然人。
(六)上述企业外,上述第(五)项所述关联自然人控制的其他企业或担任董事(不含同为双方独立董事)、高级管理人员的其他企业
截至报告期末,公司的关联自然人控制或担任董事(不含同为双方独立董事)、高级管理人员的其他企业为公司的关联方。其中,公司董事、历史监事及高级管理人员及其关系密切的家庭成员控制或担任董事(不含同为双方独立董事)、高级管理人员的其他企业如下(与上述第(一)至(四)项重复的企业不再列出):
| 序号 | 关联方 | 关联关系 |
| 1 | 连云港国泰力勤特种材料有限公司 | 发行人董事长蔡建勇担任董事的企业 |
| 2 | 宁波普勤时代有限公司 | 发行人董事长蔡建勇担任董事的企业 |
| 3 | 施璐德亚洲有限公司 | 发行人执行董事费凤的配偶张召环担任高级管理人员(财务总监)的企业 |
| 4 | 宁波青檬环保科技有限公司 | 发行人执行董事费凤的兄弟费凤麟控制且担任执行董事兼总经理的企业 |
| 5 | 宁波泓安国际人力资源有限公司 | 发行人执行董事蔡建威的配偶的姐妹韩志素目前控制并担任执行董事兼经理、财务负责人的企业;蔡建松的配偶冯赞阳曾经担任监事(2023.12-2024.11)的企业 |
| 6 | 宁波格兰德休闲用品有限公司 | 发行人职工代表董事余卫军配偶的兄弟孙国钧控制且任执行董事兼总经理的企业 |
| 7 | Bumitama Agri Ltd. | 发行人非执行董事 Lawrence LUA Gek Pong 担任独立董事的企业 |
| 8 | Aesen Private Limited | 发行人非执行董事 Lawrence LUA Gek Pong 担任董事长的企业 |
| 9 | 上海前知数据技术有限公司 | 发行人独立非执行董事何万篷直接控制且任法定代表人、董事长的企业 |
| 10 | 上海前滩数据信息研究发展有限公司 | 发行人独立非执行董事何万篷间接控制且曾经任执行董事、总经理的企业(2013.3-2025.5) |
| 11 | 上海前庄资产管理有限公司 | 发行人独立非执行董事何万篷担任董事的企业 |
| 12 | 赛世(上海)供应链管理股份有限公司 | 发行人独立非执行董事何万篷担任董事的企业 |
| 13 | 宁波市鄞州东柳宸豪衡日用品商行 | 发行人独立非执行董事何万篷的兄弟何万宏登记注册的个体工商户 |
| 14 | 象山新桥励丽日用品店 | 发行人独立非执行董事何万篷的兄弟的配偶励丽登记注册的个体工商户 |
| 15 | 象山何家服装店 | 发行人独立非执行董事何万篷的兄弟的配偶励丽登记注册的个体工商户 |
| 16 | 重庆熙众同远企业管理咨询有限公司 | 发行人总经理胡芝春的配偶张文熙控制并任总经理的企业 |
| 17 | 杭州亲橙贸易有限公司 | 发行人副总经理宋臻的配偶的兄弟陈杰控制并担任执行董事兼总经理的企业 |
| 18 | 宁波海曙陈杰服装店 | 发行人副总经理宋臻的配偶的兄弟陈杰控制的个体工商户 |
| 19 | 宁波同和同乐商务咨询有限公司 | 发行人副总经理宋臻的姐妹宋乐乐控制且担任执行董事兼总经理的企业 |
| 20 | 诸暨乐行艨艟技术服务有限公司 | 发行人副总经理宋臻的姐妹宋乐乐控制且担任执行董事兼总经理的企业 |
| 21 | 北京妮安鑫文化传媒有限公司 | 持有发行人5%以上股份的股东谢雯持有100%股份并担任董事、经理、财务负责人的企业 |
| 22 | 宁波禹丰 | 发行人执行董事费凤担任执行事务合伙人的企业 |
| 23 | 宁波励泰 | 发行人执行董事费凤担任执行事务合伙人的企业 |
| 24 | 宁波鑫盼 | 发行人执行董事费凤担任执行事务合伙人的企业 |
| 25 | 宁波扬承 | 发行人执行董事费凤担任执行事务合伙人的企业 |
(七)其他关联方
除上述关联方外,发行人其他关联方包括由直接或间接持有发行人 5%以上股份的自然人及其关系密切的家庭成员直接或者间接控制、共同控制或施加重大影响的,或者担任董事(不含同为双方的独立董事)、高级管理人员的,除发行人及其控股子公司以外的法人(或者其他组织);以及根据实质重于形式原则认定的其他与发行人有特殊关系,可能造成发行人对其利益倾斜的法人(或者其他组织)。其中,报告期内,与发行人存在关联交易的关联方包括:
| 序号 | 关联方 | 关联关系 |
| 1 | HJR | 系发行人印尼合作伙伴控制的公司 |
| 2 | MSP | 系发行人印尼合作伙伴控制的公司 |
| 3 | TBP | 系发行人印尼合作伙伴控制的公司 |
| 4 | GPS | 系发行人印尼合作伙伴控制的公司 |
| 5 | PKN | 系发行人印尼合作伙伴控制的公司 |
| 6 | MKL | 系发行人印尼合作伙伴控制的公司 |
| 7 | GSP | 系发行人印尼合作伙伴控制的公司 |
| 8 | MBL | 系发行人印尼合作伙伴控制的公司 |
| 9 | MSM | 系发行人印尼合作伙伴控制的公司 |
| 10 | MJM | 系发行人印尼合作伙伴控制的公司 |
| 11 | OST | 系发行人印尼合作伙伴控制的公司 |
| 12 | ASR | 系发行人印尼合作伙伴控制的公司 |
| 13 | HPMU | 系发行人印尼合作伙伴控制的公司 |
| 14 | LSJ | 系发行人印尼合作伙伴控制的公司 |
| 15 | HLP | 系发行人印尼合作伙伴控制的公司 |
| 16 | KAI | 系发行人控股股东的联营公司 |
| 17 | GTS | 系发行人印尼合作伙伴控制的公司 |
| 18 | Li Yuen Pte. Ltd | 系发行人印尼合作伙伴控制的公司 |
| 19 | JMP | 系发行人印尼合作伙伴控制的公司 |
| 20 | OAM | 系发行人印尼合作伙伴控制的公司 |
| 21 | BJM | 系发行人印尼合作伙伴控制的公司 |
(八)报告期内发行人关联方变化情况
1、报告期内曾经的关联法人及变化情况
报告期内,公司曾经的关联法人及变化情况具体如下:
| 序号 | 报告期发生变化的关联法人 | 关联关系 |
| 1 | 新安县群鑫园林绿化工程有限公司 | 江新芳的兄弟江泽润担任财务负责人的企业(江新芳于2024年3月28日辞任) |
| 2 | 上海歆诺公寓管理有限公司 | 江新芳的兄弟江奎子担任财务负责人的企业(于2023年10月注销) |
| 3 | 新安县玉侠百货店 | 江新芳的姐妹江玉侠经营的个体工商户(江新芳于2024年3月28日辞任) |
| 4 | 新安县朗紫服装店 | 江新芳的姐妹江玉侠经营的个体工商户(江新芳于2024年3月28日辞任) |
| 5 | 上海北由之企业管理事务所 | 何万篷的配偶孙静直接控制的企业(于2022年9月注销) |
| 6 | MATRIX LEO MARKS MINING LIMITED | 力勤投资间接控制的企业(于2025年9月起不再控股) |
| 7 | WHITE HORSE MINING LIMITED | 力勤投资间接控制的企业(于2024年8月起不再控股) |
| 8 | SUPER EAGLE RESOURCES LIMITED | 力勤投资间接控制的企业(于2024年3月起不再控股) |
| 9 | AUMAY AUSTRALIA HOLDINGS PTY LTD | 力勤投资间接控制的企业(于2024年11月注销) |
| 10 | LYGSOL NGELLA MINING COMPANY LTD | 力勤投资间接控制的企业(于2023年6月注销) |
| 11 | LYGSOL MAKIRA MINING COMPANY LTD | 力勤投资间接控制的企业(于2023年6月注销) |
| 12 | 宁波力勤围海工程有限公司 | 力勤投资直接控制的企业(于2023年11月注销) |
| 13 | 领跃控股有限公司 | 力勤投资直接控制且蔡建勇任董事的企业(于2025年2月注销) |
| 14 | 福和(香港)发展有限公司 | 力勤投资直接控制且蔡建勇任董事的企业(于2025年2月注销) |
| 15 | 王道控股有限公司 | 力勤投资直接控制且蔡建勇任董事的企业(于2025年2月注销) |
| 16 | 宁波垚鑫国际贸易有限公司 | 发行人董事长蔡建勇直接控制并担任董事的企业(于2025年10月注销) |
| 17 | 宁波健联大药房有限公司 | 发行人董事长蔡建勇曾担任财务负责人的企业(蔡建勇于2025年9月30日辞任该公司财务负责人) |
| 18 | 诸暨市卓悦川川商务信息咨询工作室 | 宋臻姐妹宋雯雯经营的个体工商户(于2023年9月注销) |
| 19 | 上海怡亚通国际物流有限公司宁波分公司 | 胡志浓配偶郑杰担任高级管理人员(总经理)的企业(于2024年5月注销) |
| 20 | 宁波嘉豪供应链管理有限公司 | 胡志浓控制且胡志浓母亲胡再芬任执行董事兼经理的企业(于2024年5月注销) |
| 21 | 宁波兴联通讯科技有限公司 | 张争萍的兄弟张科江担任董事的企业(于2021年9月注销) |
| 22 | 福建顺梦文化发展有限公司 | 蔡建勇的配偶蒋晓涵直接控制并担任执行董事、经理、财务负责人的企业(于2024年5月注销) |
| 23 | 宁波经略投资股份有限公司 | 夏祥敏担任董事的企业(于2018年6月至2022年3月期间任职,企业于2022年3月注销) |
| 24 | Teng Jia Limited | 力勤投资间接控制的公司(于2023年7月注销) |
| 25 | 宁波永港联勤运输有限公司 | 曾任发行人监事葛凯财的兄弟葛凯发担任监事、葛凯发配偶王明珍控制并担任执行董事兼总经理的企业(于2025年2月注销) |
| 26 | SingHaiyi Group Ltd | 发行人非执行董事 Lawrence LUA Gek Pong 曾担任独立董事的企业(Lawrence LUA Gek Pong 于2022年1月自该企业卸任) |
| 27 | 宁波泽熙物产有限公司 | 发行人独立非执行董事张争萍的配偶王祎本直接控制且任执行董事兼总经理的企业(王祎本于2025年7月28日不再控制并辞任) |
| 28 | 熙小同(重庆)企业管理咨询工作室 | 发行人总经理胡芝春的配偶张文熙控制的企业(于2025年12月注销) |
| 29 | 哈杰夫宁波 | 发行人印尼联营公司HJF的子公司(已于2025年11月注销) |
2、报告期内关联自然人的变化情况
报告期内,公司关联自然人的变化情况具体如下:
(1)董事、监事、高级管理人员变化
报告期内,公司董事、监事及高级管理人员的变化情况详见本招股说明书“第四节 发行人基本情况”之“十五、董事、监事、高级管理人员近三年的变动情况”,具体如下:
| 序号 | 报告期发生变化的关联自然人 | 关联关系 |
| 1 | 江新芳 | 报告期内曾任发行人的执行董事、总经理(于2024年3月28日辞任) |
| 2 | 刘峰 | 报告期内曾任发行人的副总经理(于2023年2月辞任) |
| 3 | 葛凯财 | 报告期内曾任发行人的监事(发行人于2025年6月取消监事会) |
| 4 | 董栋 | 报告期内曾任发行人的监事(发行人于2025年6月取消监事会) |
| 5 | 胡志浓 | 报告期内曾任发行人的监事(发行人于2025年6月取消监事会) |
(2)其他关联自然人变化
报告期内,与直接或间接持有公司 5%以上股份的自然人,公司董事、监事、高级管理人员关系密切的家庭成员的变化,包括配偶、父母、年满 18 周岁的子女及其配偶、兄弟姐妹及其配偶、配偶的父母、配偶的兄弟姐妹,子女配偶的父母,构成其他关联自然人变化。
七、关联交易
(一)重大关联交易的判断标准及依据
重大关联交易指对财务状况和经营成果产生重大影响的关联交易,公司参考《上市规则》的相关规定,将重大关联交易的判断标准及依据设定如下:1、公司与关联方发生的交易(公司提供担保除外)金额在人民币 3,000 万元以上,且占公司最近一期经审计净资产绝对值超过 5%;2、公司为关联方提供的担保。不符合上述标准的为一般关联交易。
(二)关联交易简要汇总表
报告期内,发行人的关联交易总体情况如下:
单位:万元
| 性质 | 类型 | 交易内容 | 2025年度 | 2024年度 | 2023年度 |
| 重大关联交易 | 经常性关联交易 | 销售商品、提供劳务 | 132,119.65 | 123,875.09 | 20,712.55 |
| 采购商品、接受劳务 | 1,141,461.88 | 1,097,497.23 | 968,240.48 | ||
| 偶发性关联交易 | 关联担保 | 详见本节“七、关联交易”之“(三)重大关联交易”之“2、重大偶发性关联交易” | |||
| 性质 | 类型 | 交易内容 | 2025年度 | 2024年度 | 2023年度 | |
| 一般关联交易 | 经常性关联交易 | 销售商品、提供劳务 | 73,272.26 | 83,016.96 | 66,530.62 | |
| 采购商品、接受劳务 | 75,899.93 | 76,069.77 | 37,021.98 | |||
| 关键管理人员及其亲属的薪酬 | 13,640.63 | 10,531.54 | 9,085.32 | |||
| 关联租赁 | 承租方 | 11,691.58 | 9,473.81 | 4,455.61 | ||
| 出租方 | 18.43 | 78.89 | 98.20 | |||
| 偶发性关联交易 | 关联方资金拆借 | 详见本节“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(1)关联方资金拆借” | ||||
| 关联资产转让 | 详见本节“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(2)关联资产转让” | |||||
| 关联担保 | 详见本节“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(3)关联担保” | |||||
| 关联方代收代付 | 详见本节“七、关联交易”之“(四)一般关联交易”之“2、一般偶发性关联交易”之“(4)关联方代收代付” | |||||
(三)重大关联交易
1、重大经常性关联交易
(1)采购商品、接受劳务
1)红土镍矿采购
报告期内,公司向关联方采购红土镍矿的金额分别为 143,374.46 万元、170,463.67 万元和 284,720.86 万元,用作公司镍产品生产业务的原材料。随着HPL 湿法二期生产线、ONC 湿法三期生产线、KPS 火法二期生产线陆续投产,公司向关联方印尼合作伙伴采购红土镍矿金额逐年上升。报告期各期,公司向关联方采购红土镍矿的金额占各期营业成本的比例分别为8.03%、6.97%和8.75%,占各期镍产品生产业务成本的比例为 24.49%、22.46%和19.15%,占各期红土镍矿采购总额的比例分别为34.26%、31.43%和29.80%,占各期用于生产业务的红土镍矿采购总额的比例分别为 70.51%、64.32%和55.87%,具体情况如下:
单位:万元
| 关联方 | 关联方性质 | 2025年度 | 2024年度 | 2023年度 |
| TBP | 印尼合作伙伴控制的公司 | 189,714.68 | 101,285.17 | 73,765.79 |
| GPS | 印尼合作伙伴控制的公司 | 91,464.91 | 69,178.50 | 69,608.67 |
| GTS | 印尼合作伙伴控制的公司 | 3,541.27 | - | - |
| 合计 | 284,720.86 | 170,463.67 | 143,374.46 | |
① 向关联方采购红土镍矿的合理性
镍矿资源在全球具有一定的稀缺性,集中分布在印尼、菲律宾等少数国家,2020 年开始的印尼红土镍矿出口禁令进一步影响了全球镍矿供给。印尼合作伙伴在印尼奥比岛拥有大量镍矿资源,公司于 2010 年开始与印尼合作伙伴就镍矿贸易业务进行合作,从其拥有的印尼矿山采购镍矿资源。在与印尼合作伙伴长期成功合作的基础上,鉴于新能源汽车行业快速增长带来的商机,以及公司从运营江苏工厂中积累的镍产品火法冶炼工艺经验,公司于 2018 年决定与印尼合作伙伴进一步发展业务合作,共同投资建设奥比岛上的湿法和火法冶炼项目。
随着镍冶炼生产线陆续建成投产,HPL、ONC、KPS等项目公司从印尼合作伙伴采购奥比岛上的红土镍矿,以满足自身对稳定、充足红土镍矿的需求。此外,项目公司生产线和印尼合作伙伴矿源均位于奥比岛,距离相近,从印尼合作伙伴采购红土镍矿还可以最大程度降低运输成本、提升经济效益。
综上,公司向关联方采购红土镍矿具有商业合理性。
② 向关联方采购红土镍矿的定价公允性
报告期内,公司向关联方采购红土镍矿的采购价格主要按照印尼能源和矿产资源部公布的HPM 定价公式确定。报告期内,HPM 定价公式具体为:镍矿采购价格=印尼能源和矿产资源部定期公布的镍矿参考价格 HMA×镍含量×(1-水分含量)×修正系数,其中修正系数为根据当时印尼能矿部发布的部长决定确定,具体为:镍含量为1.9%的镍矿,其修正系数为 20%;镍含量每上升/下降0.1%,修正系数相应上升/下降1%。公司向关联方采购红土镍矿的价格取决于印尼政府定期公布的参考价格、实际采购的镍矿品位、水分,该定价模式是印尼国内红土镍矿交易的常用定价模式,具有公允性。
2)镍铁采购
报告期内,公司向关联方采购镍铁的金额分别为 824,866.02 万元、904,822.67万元和 663,844.84 万元,用于公司镍产品贸易业务。随着 HJF 火法一期生产线陆续投产,2024年公司向关联方采购镍铁金额较2023年有所上升。2025年,公司向关联方采购镍铁金额较2024 年有所下降,主要系HJF原材料红土镍矿品位下降导致 HJF 镍铁产量减少,以及 HJF 增加向境外第三方供应镍铁所致。报告期各期,公司向印尼合作伙伴采购镍铁的金额占各期营业成本的比例分别为46.18%、37.01%和 20.41%,占各期镍产品贸易业务营业成本的比例为 73.64%、57.80%和 43.40%,占各期镍铁采购总额(即用于贸易业务的镍铁采购总额)的比例分别为 100.00%、78.54%和 67.26%,具体情况如下:
单位:万元
| 关联方 | 关联方性质 | 2025年度 | 2024年度 | 2023年度 |
| HJF | 联营公司、印尼合作伙伴控制的公司 | 642,934.10 | 825,948.13 | 674,938.73 |
| MSP | 印尼合作伙伴控制的公司 | 20,910.74 | 78,874.54 | 149,927.29 |
| 合计 | 663,844.84 | 904,822.67 | 824,866.02 | |
① 向关联方采购镍铁的合理性
公司贸易镍铁主要来自印尼。HJF 和 MSP 拥有稳定镍铁产能,HJF 于奥比岛拥有 8 条采用 RKEF 工艺的镍铁生产线,年设计产能为 9.5 万金属吨镍铁;MSP 拥有 4 条采用 RKEF 工艺的镍铁生产线,年设计产能为 2.5 万金属吨镍铁。公司镍产品贸易业务需要稳定充足的镍产品供应,因此公司与镍铁生产商 HJF、MSP发生交易具有商业合理性。
② 向关联方采购镍铁的定价公允性
公司向HJF、MSP采购镍铁的价格系参照 SMM 等市场公开价格指数,由交易双方协商确定,具有公允性。
3)电力采购
OST 为印尼合作伙伴全资持有的公司,主要从事发电、输电、配电和销售电力业务。报告期内,公司向关联方 OST 采购电力的金额分别为 0.00 万元、22,210.89 万元和 192,896.17 万元,占各期营业成本的比例分别为 0.00%、0.91%和 5.93%。随着 OST 电厂于 2024 年建成,以及 ONC 湿法项目三期于 2024 年 5-7月投产,KPS 火法项目二期于 2024 年底陆续投产,2025 年公司向 OST 采购电力的金额上升较多,具体情况如下:
单位:万元
| 关联方 | 关联方性质 | 2025年度 | 2024年度 | 2023年度 |
| OST | 印尼合作伙伴控制的公司 | 192,896.17 | 22,210.89 | - |
| 合计 | 192,896.17 | 22,210.89 | - | |
① 向关联方采购电力的合理性
公司 HPL 湿法项目一期配置有自建电厂,后续随着我国对外产业投资政策引导的优化调整,公司就ONC湿法项目三期和 KPS火法项目二期的对外投资备案申请中不再配置项目的自建电厂。但由于奥比岛缺乏基础的公共工业电网,为了继续满足岛上后续项目的生产经营需要,改由 OST 在奥比岛建设电厂并提供电力供应。综上,公司向OST 采购电力具有商业合理性。
② 向关联方采购电力的定价公允性
公司向 OST 支付电费的电价系根据当地法规由印尼能源和矿产资源部出具定价函予以批准确定,具有公允性。
(2)销售商品、提供劳务
1)红土镍矿销售
报告期内,公司向关联方销售红土镍矿的金额分别为 0.00 万元、112,100.06万元和 121,677.25 万元,占当期营业收入的比例分别为 0.00%、3.76%和 3.02%,占当期红土镍矿销售总额的比例分别为 0.00%、28.03%和 20.41%,具体情况如下:
单位:万元
| 关联方 | 关联方性质 | 2025年度 | 2024年度 | 2023年度 |
| HJF | 联营公司、印尼合作伙伴控制的公司 | 116,732.87 | 108,468.32 | - |
| MSP | 印尼合作伙伴控制的公司 | 4,944.38 | 3,631.74 | - |
| 合计 | 121,677.25 | 112,100.06 | - | |
① 向关联方销售红土镍矿的合理性
红土镍矿是RKEF火法冶炼所需的主要原材料。随着公司在印尼国内业务深入开展以及多年来对红土镍矿贸易业务的经验与渠道积累,公司在印尼成立全资子公司BMS,于2024年开始开展印尼境内镍矿贸易业务,从奥比岛外无关联第三方矿山采购镍矿,向奥比岛上项目公司以及无关联第三方公司供应红土镍矿。
HJF、MSP 原生产所需的红土镍矿主要来自印尼合作伙伴在奥比岛拥有的矿山,由于RKEF工艺对于红土镍矿特质的要求,亦需要从岛外采购不同硅镁含量的镍矿与奥比岛内镍矿进行配比后用于生产。由于 BMS 作为镍矿贸易商掌握了奥比岛外部分矿山的供货渠道,为满足上述工艺要求,同时项目公司出于镍矿来源更加多样化的考虑,HJF、MSP 亦会向公司采购奥比岛外镍矿。
② 向关联方销售红土镍矿的定价公允性
就 BMS 从奥比岛外无关联第三方矿山采购镍矿,公司结合印尼能源和矿产资源部定期公布的镍矿参考价格,即时性市场供需情况等因素,与 HJF、MSP协商确定具体销售价格,与无关联第三方客户不存在较大差异,定价具有公允性。
2)设备及器材销售
报告期内,公司向 HJF 销售设备及器材的金额分别为 20,712.55 万元、11,775.03 万元和 10,442.40 万元,占各期营业收入的比例分别为 0.97%、0.39%和 0.26%。随着 HJF 火法一期项目生产线建设完成,报告期内公司向 HJF 销售设备及器材的金额整体呈下降趋势,具体情况如下:
单位:万元
| 关联方 | 关联方性质 | 2025年度 | 2024年度 | 2023年度 |
| HJF | 联营公司、印尼合作伙伴控制的公司 | 10,442.40 | 11,775.03 | 20,712.55 |
| 合计 | 10,442.40 | 11,775.03 | 20,712.55 | |
① 向关联方销售设备及器材的合理性
公司熟练掌握镍产品冶炼相关工艺,对 RKEF 项目建设所需设备及器材种类、产线设备搭配、定制化方向等较为熟悉;同时,因项目所需设备及器材供应商主要在中国,而国内设备及器材供应商向印尼奥比岛的运输经验较少,且单个供应商少量设备或器材单独运送至印尼奥比岛的海运成本较高。公司长年从事跨境贸易业务,与船运公司建立了长期密切关系,能够将多批设备及器材整合集中运送至印尼奥比岛,减少运输成本、具备更好的经济性;此外,因项目建设所需设备及器材较多、类型较多,由境内供应商分别向印尼公司提供售后质保的操作难度较高,由公司集中采购后销售给关联方并集中协调售后质保事宜更有利于后续项目顺利运营。因此,公司采购设备及器材后向关联方销售,具有商业合理性。
② 向关联方销售设备及器材的定价公允性
公司向 HJF 销售的设备及器材主要采取成本加成法定价,即公司向关联方销售设备及器材的价格系在设备采购成本基础上,结合人工成本与运费等因素,加成合理利润,与客户协商确定价格,具有公允性。
2、重大偶发性关联交易
报告期内,公司存在向关联方提供关联担保的情形,具体情况如下:
| 担保方 | 被担保方 | 关联方性质 | 担保额度 | 担保起始日 | 担保到期日 | 担保是否已经履行完毕 |
| 本公司 | HJF | 联营公司、印尼合作伙伴控制的公司 | 4.08 亿美元 | 2022 年 4 月 14 日 | 2024 年 8 月 28 日 | 是 |
| 本公司 | CBL | 联营公司 | 2.16 亿元人民币 | 2024 年 6 月 13 日 | 2033 年 12 月 21 日 | 否 |
| 本公司 | MJM | 联营公司、印尼合作伙伴控制的公司 | 117.60 亿印尼盾 | 2024 年 8 月 7 日 | 2025 年 10 月 24 日 | 是 |
截至 2026 年 7 月 7 日,公司向关联方提供关联担保的情况为公司对参股公司CBL提供担保,具体请见本招股说明书“第十节 其他重要事项”之“二、对外担保”。
(四)一般关联交易
1、一般经常性关联交易
(1)采购商品、接受劳务
报告期内,发行人向关联方采购商品、接受劳务的情况如下:
单位:万元
| 关联方名称 | 关联方性质 | 关联交易内容 | 2025 年度 | 2024 年度 | 2023 年度 |
| BTG | 控股股东控制的公司 | 工程施工等 | 26,909.81 | 39,674.37 | 13,734.19 |
| PKN | 印尼合作伙伴所控制的公司 | 煤炭等 | 36,950.92 | - | 8,283.70 |
| MBL | 印尼合作伙伴所控制的公司 | 煤炭等 | 5,963.93 | 16,079.79 | 2,520.09 |
| MJM | 联营公司、印尼合作伙伴所控制的公司 | 运输装卸费等 | 3,109.99 | 1,965.48 | - |
| GSP | 印尼合作伙伴所控制的公司 | 运输装卸费等 | 1,207.64 | 684.21 | 345.04 |
| 涌城建设 | 控股股东控制的公司 | 工程施工、工程物资等 | 655.14 | 4,552.48 | 7,165.73 |
| MSM | 印尼合作伙伴所控制的公司 | 运输装卸费等 | 524.02 | 1,166.16 | - |
| MSP | 印尼合作伙伴所控制的公司 | 运输装卸费、材料等 | 141.58 | 70.75 | 69.72 |
| MKL | 印尼合作伙伴所控制的公司 | 运输装卸费等 | 270.09 | 1,119.12 | 3,932.84 |
| HJF | 联营公司、印尼合作伙伴所控制的公司 | 其他 | 62.60 | ||
| ASR | 印尼合作伙伴所控制的公司 | 运输装卸费等 | 30.64 | - | 487.38 |
| TBP | 印尼合作伙伴所控制的公司 | 其他 | 49.76 | 50.96 | 55.10 |
| HPMU | 印尼合作伙伴所控制的公司 | 其他 | 17.38 | - | - |
| LSJ | 印尼合作伙伴所控制的公司 | 运输装卸费等 | 5.20 | - | - |
| GPS | 印尼合作伙伴所控制的公司 | 其他 | 1.23 | 0.04 | - |
| 力华港机 | 控股股东控制的公司 | 工程物资等 | - | 9,620.43 | 8.28 |
| HLP | 印尼合作伙伴所控制的公司 | 工程物资等 | - | 1,085.99 | 419.91 |
| 合计 | 75,899.93 | 76,069.77 | 37,021.98 | ||
报告期内,公司向关联方一般经常性关联采购金额分别为 37,021.98 万元、76,069.77 万元和 75,899.93 万元,占营业成本的比例分别为 2.07%、3.11%和 2.33%。2024 年公司向关联方一般关联采购金额较 2023 年有所上升,主要系 2023 年公司控股股东收购 BTG、涌城建设部分股权,自此 BTG、涌城建设纳入公司关联方;同时随着KPS和 ONC于奥比岛开展项目建设并投入生产,受限于当地劳务人员、工程物资、煤炭等供应不齐全,为提升建设和生产效率,故存在向熟悉相关人员和物料供应的关联方采购工程服务、物资材料的情形。2025 年公司向关联方一般关联采购总体金额较 2024 年基本稳定。整体而言,报告期各期一般经常性关联采购金额占营业成本的比例较低。
(2)销售商品、提供劳务
报告期内,发行人向关联方销售商品、提供劳务的情况如下:
单位:万元
| 关联方名称 | 关联方性质 | 关联交易内容 | 2025 年度 | 2024 年度 | 2023 年度 |
| HJF | 联营公司 | 兰炭等 | 65,062.24 | 75,408.20 | 66,392.67 |
| OST | 印尼合作伙伴所控制的公司 | 工程物资等 | 5,611.02 | 7,381.22 | - |
| KAI | 控股股东的联营公司 | 工程物资等 | 2,409.90 | 127.60 | - |
| TBP | 印尼合作伙伴所控制的公司 | 其他等 | 103.77 | - | - |
| BTG | 控股股东控制的公司 | 其他 | 17.85 | - | - |
| HPMU | 印尼合作伙伴所控制的公司 | 其他 | 12.74 | - | - |
| 哈杰夫宁波 | 联营公司 | 其他 | 27.10 | 79.90 | 132.39 |
| 力勤投资 | 控股股东 | 其他 | 19.68 | 20.04 | 5.56 |
| GPS | 印尼合作伙伴所控制的公司 | 工程物资 | 7.97 | - | - |
| 合计 | 73,272.26 | 83,016.96 | 66,530.62 | ||
报告期内,公司向关联方一般经常性关联销售金额分别为 66,530.62 万元、83,016.96 万元和 73,272.26 万元,占营业收入的比例分别为 3.13%、2.78%和 1.82%,占比较低,主要系销售兰炭、工程物资等。
(3)关键管理人员及其亲属的薪酬
发行人在报告期各期的关键管理人员包括董事、监事与高级管理人员,其变化情况请参见本招股说明书“第四节 发行人基本情况”之“十五、董事、监事、高级管理人员近三年的变动情况”。发行人关键管理人员的亲属指与其关系密切的家庭成员,包括配偶、父母及配偶的父母、兄弟姐妹及其配偶、配偶的兄弟姐妹、年满十八周岁的子女及其配偶、子女配偶的父母。
报告期内,公司关键管理人员及其在发行人任职的亲属的薪酬情况如下:
单位:万元
| 项目 | 2025年度 | 2024年度 | 2023年度 |
| 关键管理人员及其亲属的薪酬 | 13,640.63 | 10,531.54 | 9,085.32 |
注:关键管理人员的薪酬包括在 2024 年度和2025 年度计入薪酬的股份支付金额。
(4)关联租赁
报告期内,公司与关联方之间发生的租赁业务情况如下:
1)公司作为出租方
报告期内,公司作为出租方,存在向关联方出租房屋建筑物的情况。报告期内,发行人向关联方出租资产的具体情况如下:
①融资租赁
单位:万元
| 承租方 | 承租方性质 | 租赁资产种类 | 2025 年度 | 2024 年度 | 2023 年度 |
| 哈杰夫宁波 | 联营公司 | 房屋建筑物 | 10.10 | 62.96 | 82.58 |
| 力勤投资 | 控股股东 | 房屋建筑物 | 7.78 | 15.92 | 5.32 |
| 合计 | 17.88 | 78.89 | 87.90 | ||
②经营租赁 单位:万元
| 承租方 | 承租方性质 | 租赁资产种类 | 2025 年度 | 2024 年度 | 2023 年度 |
| 哈杰夫宁波 | 联营公司 | 房屋建筑物 | 0.55 | - | 10.31 |
| 合计 | 0.55 | - | 10.31 | ||
2)公司作为承租方
报告期内,公司作为承租方,存在向关联方承租设备、运输工具、房屋建筑物的情况,报告期内,发行人向关联方承租资产的具体情况如下:
单位:万元
| 出租方名称 | 出租方性质 | 租赁资产种类 | 2025 年度 | 2024 年度 | 2023 年度 |
| BTG | 控股股东控制的公司 | 设备 | 9,305.41 | 3,392.00 | - |
| ASR | 印尼合作伙伴所控制的公司 | 运输工具 | 1,866.51 | 1,288.74 | 1,458.21 |
| TBP | 印尼合作伙伴所控制的公司 | 设备 | 476.58 | 4,760.06 | 2,973.63 |
| Lim Liana Sarwono | 印尼合作伙伴方的关联自然人 | 房屋建筑物 | 34.33 | 18.16 | 17.95 |
| LSJ | 印尼合作伙伴所控制的公司 | 运输工具 | 8.75 | 13.36 | - |
| HPMU | 印尼合作伙伴所控制的公司 | 设备 | - | 1.50 | 5.82 |
| 合计 | 11,691.58 | 9,473.81 | 4,455.61 | ||
2、一般偶发性关联交易
(1)关联方资金拆借
由于临时性资金需求,报告期内公司和关联方曾发生资金拆借情况,具体如下:
1)资金拆入
| 序号 | 拆出方 | 拆入方 | 发生时间 | 金额 | 归还时间 |
| 1 | HJR | KPS | 2024年12月 | 5,000.00万美元 | 2025年1月 |
| 2 | HJR | KPS | 2023年3-4月 | 1,500.00亿印尼盾 | 2023年4月 |
2)资金拆出
| 序号 | 拆出方 | 拆入方 | 发生时间 | 金额 | 归还时间 |
| 1 | 力勤资源 | 哈杰夫宁波 | 2024年5-8月 | 349.45万元人民币 | 2024年6-8月 |
报告期内,公司及下属子公司与 HJR、哈杰夫宁波曾发生临时资金拆借情形。其中2024年公司下属子公司KPS向HJR拆入5,000万美元按5%利率计息;2024年本公司向哈杰夫宁波拆出的 349.45 万元人民币按央行一年期贷款基准利率计息;2023 年公司子公司KPS向 HJR拆入的 1,500.00亿印尼盾未计提利息。上述资金拆借期限均较短。2025年以来,公司未发生关联方资金拆借情况。
(2)关联资产转让
单位:万元
| 关联方名称/姓名 | 关联方性质 | 关联交易内容 | 2025 年度 | 2024 年度 | 2023 年度 |
| 力勤投资 | 控股股东 | 转让在建工程及土地使用权 | - | 5,716.30 | - |
| 蔡建勇 | 实际控制人 | 采购车辆 | - | - | 20.00 |
| 合计 | - | 5,716.30 | 20.00 | ||
2024 年 8 月,总部管理公司与力勤投资签订转让协议,约定总部管理公司向力勤投资转让其持有的位于浙江省宁波市东部新城的部分地块的土地使用权连同标的地块上正在建造的建设工程等,2024年10月,相关证书办理完毕。根据坤元资产评估有限公司出具的资产评估报告,标的资产评估值为 5,169.12万元,双方以评估值为参考,考虑交易税费等因素确定转让对价为人民币 5,716.30万元。
(3)关联担保
报告期内,公司作为被担保方接受关联方担保的情况具体如下:
| 担保方 | 被担保方 | 担保额度 | 担保起始日 | 担保到期日 | 担保是否已经履行完毕 |
| 蔡建勇、谢雯、力勤投资 | 本公司 | 1.80亿元人民币 | 2022年6月17日 | 2023年5月10日 | 是 |
| 宁波毅威 | |||||
| 惠然贸易 | |||||
| HJR、TBP | HPL | 6.05亿美元 | 2021年3月17日 | 2024年12月18日 | 是 |
| Li Yuen Pte. Ltd. | ONC | 7.80亿美元 | 2023年5月18日 | 2024年12月16日 | 是 |
| HJR、TBP | ONC | 7.80亿美元 | 2023年5月18日 | 2031年5月24日 | 否 |
| HJR、TBP | KPS | 7.41亿美元 | 2025年8月14日 | 自KPS第3阶段商业运营日期起算满60个月之日与2032年7月2日较早者 | 否 |
| HJR、TBP | KPS | 1.50亿美元 | 2025年8月14日 | 2026年7月2日 | 否 |
(4)关联方代收代付
OBI 项目是公司和印尼合作伙伴在奥比岛共同投资建设并运营的镍冶炼项目。OBI 工业园是一个从零起步的绿地建设项目,由于奥比岛相对偏远的地理条件和当时落后的基础条件,为了保证 OBI 项目顺利推进,满足岛上人员生活需要,提高货物、人员上下岛运输效率,公司和印尼合作伙伴存在代收代付的情况。报告期内,公司与关联方之间代收代付的情况具体如下:
单位:万元
| 关联方 | 类型 | 2025 年度 | 2024 年度 | 2023 年度 |
| HJF | 关联方代付款 | 29.38 | 29.25 | 516.09 |
| TBP | 关联方代付款 | 3,856.51 | 1,507.52 | 2,481.93 |
| MSP | 关联方代付款 | 8.79 | 11.70 | 99.38 |
| GPS | 关联方代付款 | 298.21 | 549.81 | 644.85 |
| OST | 关联方代付款 | 424.34 | 0.24 | - |
| MBL | 关联方代付款 | 4.27 | 4.62 | - |
| ASR | 关联方代付款 | - | - | 8.63 |
| MSM | 关联方代付款 | - | 8.09 | - |
| HJR | 关联方代付款 | 0.07 | 0.58 | 0.48 |
| GTS | 关联方代付款 | 0.17 | 0.12 | - |
| HJF | 代关联方付款 | 329.63 | 338.46 | 623.36 |
| TBP | 代关联方付款 | 75.08 | 163.07 | 228.45 |
| MSP | 代关联方付款 | 45.53 | 96.94 | 217.69 |
| GPS | 代关联方付款 | 1.50 | 6.86 | 0.92 |
| OST | 代关联方付款 | 86.39 | 26.95 | - |
| HLP | 代关联方付款 | - | 0.04 | 0.33 |
| MBL | 代关联方付款 | - | 8.09 | - |
| MKL | 代关联方付款 | 4.27 | 3.71 | - |
| HPMU | 代关联方付款 | - | - | 0.08 |
| HJR | 代关联方付款 | - | - | 1.09 |
| GSP | 代关联方付款 | - | 0.05 | 0.12 |
| GTS | 代关联方付款 | 1.26 | 0.91 | - |
| JMP | 代关联方付款 | 0.15 | - | - |
| OAM | 代关联方付款 | 0.15 | - | - |
| BJM | 代关联方付款 | 0.01 | - | - |
(五)关联方往来余额
1、应收关联方款项
报告期各期末,公司应收关联方款项余额具体如下:
单位:万元
| 科目 | 关联方 | 2025 年 12 月 31 日 | 2024 年 12 月 31 日 | 2023 年 12 月 31 日 |
| 应收账款 | HJF | 33,853.96 | 29,098.53 | 69,268.11 |
| 应收账款 | 哈杰夫宁波 | - | 30.32 | 0.23 |
| 应收账款 | 力勤投资 | - | 0.56 | 0.32 |
| 应收账款 | MSP | 96.48 | 205.36 | - |
| 应收账款 | OST | 550.80 | 418.90 | - |
| 应收账款 | BTG | 1.83 | - | - |
| 应收账款 | KAI | 462.88 | - | - |
| 应收账款 | TBP | 27.40 | - | - |
| 应收账款 | HPMU | 1.11 | - | - |
| 应收账款 | GPS | 2.08 | - | - |
| 其他应收款 | TBP | 52.25 | 53.43 | 9,771.96 |
| 其他应收款 | HJF | - | - | 26.27 |
| 其他应收款 | MSP | - | - | 8.90 |
| 其他应收款 | LSJ | - | - | 964.14 |
| 其他应收款 | Lim Liana Sarwono | 1.13 | - | - |
| 预付账款 | 涌城建设 | - | 34.39 | - |
| 预付账款 | MSP | - | 20.59 | - |
| 预付账款 | MJM | - | 0.24 | - |
| 预付账款 | HJF | 606.84 | - | 18,969.72 |
| 其他非流动资产 | BTG | 1,325.05 | 6.80 | - |
| 其他非流动资产 | 力华港机 | - | - | 2,872.34 |
| 其他非流动资产 | 涌城建设 | - | - | 169.65 |
2、应付关联方款项
报告期各期末,公司应付关联方款项余额具体如下:
单位:万元
| 科目 | 关联方 | 2025年12月31日 | 2024年12月31日 | 2023年12月31日 |
| 应付账款 | HJF | 6,816.52 | 47,101.55 | 27,517.30 |
| 应付账款 | MSP | - | - | 9,249.14 |
| 应付账款 | TBP | 23,152.71 | 20,290.84 | 6,089.59 |
| 应付账款 | GPS | 8,895.03 | 2,329.33 | 3,664.75 |
| 应付账款 | PKN | 3,146.22 | - | - |
| 应付账款 | MKL | 229.95 | 265.07 | 317.47 |
| 应付账款 | BTG | 1,828.20 | 4,528.24 | - |
| 应付账款 | GSP | 63.30 | 48.51 | - |
| 应付账款 | MBL | 1,490.16 | 1,154.31 | 1,383.51 |
| 应付账款 | MSM | 294.35 | 291.57 | - |
| 应付账款 | MJM | 156.02 | 158.34 | - |
| 应付账款 | OST | 57,353.49 | 5,876.40 | - |
| 应付账款 | GTS | 1,368.05 | - | - |
| 应付账款 | 涌城建设 | 474.33 | - | - |
| 其他应付款 | TBP | 115.73 | 5,781.44 | 107,476.09 |
| 其他应付款 | HJR | - | 36,005.65 | - |
| 其他应付款 | ASR | 147.91 | 134.34 | 252.36 |
| 其他应付款 | MSP | - | - | 3.34 |
| 其他应付款 | HPMU | - | - | 1.78 |
| 其他应付款 | LSJ | - | - | 25.89 |
| 其他应付款 | OST | 355.85 | 3,845.01 | - |
| 其他应付款 | GPS | - | - | 189.56 |
| 其他应付款 | HJF | - | - | 106.88 |
| 其他应付款 | HLP | - | - | 7.96 |
| 其他应付款 | GSP | 139.98 | 171.01 | 229.15 |
| 其他应付款 | BTG | 26,049.70 | 8,503.61 | 14,144.54 |
| 其他应付款 | 涌城建设 | 1,738.95 | 2,680.75 | 6,930.74 |
| 其他应付款 | 力华港机 | 950.16 | 2,915.21 | - |
| 其他应付款 | MJM | 49.42 | 156.53 | - |
| 其他应付款 | Lim Liana Sarwono | 16.62 | - | - |
| 合同负债 | OST | - | 1,329.63 | - |
| 合同负债 | HJF | 783.52 | - | - |
| 合同负债 | 力勤投资 | 0.08 | - | - |
(六)比照关联交易披露的其他事项
2023年至2024年,公司印尼子公司曾存在以自有资金向关联方兑换其他币种资金的换汇情况;自 2025 年开始,公司已不存在关联方换汇情形。公司与关联方之间的换汇行为系按照当日汇率操作,双方均未支付或收取相关费用,亦不存在通过换汇进行资源、劳务或义务转移的情形,不属于《企业会计准则第 36号——关联方披露》及《深圳证券交易所股票上市规则》规定的关联交易,但鉴于换汇行为发生于公司与关联方之间,因此比照关联交易进行披露,具体如下:
单位:原币万元
| 关联方名称 | 换出币种 | 换入币种 | 2024年度 | 2023年度 | ||
| 换出 | 换入 | 换出 | 换入 | |||
| HJF | 印尼盾 | 美元 | 44,289,400.00 | 2,850.00 | 2,289,850.00 | 150.00 |
| 印尼盾 | 人民币 | - | - | 441,425.70 | 202.50 | |
| 美元 | 印尼盾 | - | - | 1,000.00 | 14,912,500.00 | |
| 人民币 | 美元 | 947.90 | 131.99 | 5,168.88 | 745.51 | |
| 人民币 | 印尼盾 | 855.61 | 1,862,282.47 | 2,346.10 | 5,028,879.53 | |
| OST | 印尼盾 | 人民币 | - | - | 116,737.80 | 53.00 |
| 印尼盾 | 美元 | - | - | 1,785,175.00 | 120.00 | |
| 美元 | 印尼盾 | - | - | 220.00 | 3,400,695.00 | |
(七)关联交易对公司财务状况和经营成果的影响
公司具有独立的采购、生产、销售系统。报告期内,公司与关联方之间的关联交易定价公允,并已按照《公司章程》《关连交易决策制度》的规定履行了关联交易决策程序,不存在损害公司及其他非关联股东利益的情况,对公司的财务状况和经营成果不会产生重大不利影响。
(八)减少和规范关联交易的措施
公司依照《公司法》等法律、法规建立了规范、健全的法人治理结构,公司制定了《公司章程》《关连交易决策制度》等规章制度,对关联交易决策权限和程序作出了详细的规定,有利于公司规范和减少关联交易。
公司控股股东及实际控制人已分别作出专项承诺,详见本招股说明书“第十二节 附件”之“附件二 与投资者保护相关的承诺”之“十一、关于规范并减少关联交易的承诺”。
八、关联交易的决策程序及独立董事意见
就报告期内的关联交易事项,发行人已于第二届董事会第九次会议、2025年第四次临时股东会审议通过了《审议、批准及确认本公司截至 2022 年、2023年及 2024 年 12 月 31 日止年度以及截至 2025 年 6 月 30 日六个月的关联交易的议案》,同时独立董事也发表了确认意见,认为“公司最近三年及一期的关联交易与公司实际业务往来及市场交易规则相匹配,与公司未来在行业内的合规经营及声誉维护相契合。相关关联交易的风险可控,符合公司所处行业现状及发展趋势,符合公司的长期发展目标和整体利益,有利于公司在过往年度内实现资源优化配置并促进业务发展。公司董事会在审议相关关联交易事项时,程序合法合规,符合相关法律法规及《公司章程》的规定,不存在损害公司及股东特别是中小股东利益的情形”。关联董事、关联股东已在上述议案审议过程中回避表决。
发行人已于第二届董事会第十四次会议、2025年年度股东会审议通过了《关于确认本公司截至二零二五年十二月三十一日止年度的关联交易》,关联董事、关联股东已在上述议案审议过程中回避表决,同时独立董事亦发表了确认意见。
九、报告期内关联方的变化情况
报告期内,公司关联方变化情况详见本招股说明书“第八节 公司治理与独立性”之“六、关联方及关联关系”之“(八)报告期内发行人关联方变化情况”相关内容。
第九节 投资者保护
为切实保护投资者的合法权益、完善公司治理结构,公司根据《公司法》《证券法》等法律法规的规定,制定了《公司章程(草案)》《对外投资管理制度》《对外担保管理制度》《关联(连)交易决策制度》等制度,建立了完善的投资者权益保护制度,积极合理地实施利润分配政策,保证投资者依法享有知情权、参与重大决策、获取资产收益、获取剩余财产分配及关于股东派生诉讼等方面的权利。本次发行上市后,发行人对境内投资者的权益保护将充分、有效,符合法律法规及中国证监会规定的要求。
一、本次发行完成前滚存利润的分配安排和已履行的决策程序
2025 年 6 月 23 日,公司 2025 年第二次临时股东会审议通过《关于公司首次公开发行 A 股股票并在主板上市前滚存未分配利润处置方案的议案》,同意公司本次发行上市前的滚存未分配利润由发行完成后的新老股东按各自持股比例共享。
二、本次发行完成后的股利分配政策
(一)公司的股利分配政策
根据公司 2025 年第二次临时股东会审议通过的《公司章程(草案)》,公司本次发行后的利润分配政策为:
1、利润分配形式
公司采用现金、股票或者现金与股票相结合的方式分配股利,并优先采用现金分红的利润分配方式,具备现金分红条件的,应当采用现金分红进行利润分配。公司董事会可以根据公司的盈利状况及资金的需求状况提议公司进行中期利润分配。
2、利润分配时间间隔
公司股东会对利润分配方案作出决议后,或者公司董事会根据年度股东会审议通过的下一年中期分红条件和上限制定具体方案后,须在股东会召开后 2个月内完成股利(或股份)的派发事项。
3、现金分红和股票股利的条件
(1)现金分红的具体条件和比例:公司年度实现的可分配利润为正数,且年度内无重大投资计划或重大现金支出事项(募集资金投资项目除外)发生,任何三个连续年度内,公司以现金方式累计分配的利润不少于最近三年实现的年均可分配利润的百分之三十。公司进行利润分配时,现金分红在该次利润分配中所占比例最低应达到20%。如因重大投资计划或重大现金支出等事项,董事会未提出现金分红预案,董事会在利润分配预案及年度报告中详细披露未现金分红的原因,留存资金的用途和使用计划。公司以现金为对价,采用要约方式、集中竞价方式回购股份的,视同公司现金分红,纳入现金分红的相关比例计算。
(2)发放股票股利的具体条件:公司经营情况良好,在保证公司股本规模与股权结构合理的前提下,公司可以提出股票股利分配预案。
4、利润分配方案的审议程序
公司每年利润分配预案及三年股东回报规划由公司董事会结合公司的盈利情况、经营发展规划、股东回报、资金需求情况、社会资金成本以及外部融资环境等因素,并依据公司章程的规定提出,利润分配预案及三年股东回报规划经公司董事会审议通过后提交股东会审议。
董事会在审议利润分配预案及三年股东回报规划时,须经全体董事过半数表决同意,公司详细记录董事会审议利润分配预案的管理层建议、参会董事发言要点,董事会投票表决情况等内容,并作为公司档案妥善保存。独立董事(独立非执行董事)认为现金分红具体方案可能损害公司或者中小股东权益的,有权发表独立意见。董事会对独立董事(独立非执行董事)的意见未采纳或者未完全采纳的,应当在董事会决议公告中披露独立董事(独立非执行董事)的意见及未采纳或未完全采纳的具体理由。
董事会提出的分红预案及三年股东回报规划提交股东会审议,股东会在审议利润分配方案及三年股东回报规划时,须经出席股东会的股东(包括股东代理人)所持表决权的三分之二以上表决同意。公司保障社会公众股股东参与股东会的权利,董事会、独立董事(独立非执行董事)和符合一定条件的股东可以向公司股东征集其在股东会上的投票权。股东会对分红预案进行审议时,应当通过多种渠道主动与股东特别是中小股东进行沟通和交流,充分听取中小股东的意见和诉求,并及时答复中小股东关心的问题。公司报告期盈利但未提出现金分红预案的,公司在召开股东会时除现场会议外,向股东提供网络形式的投票平台。
公司因重大投资计划或重大现金支出事项而不进行现金分红时,董事会就不进行现金分红的具体原因、公司留存收益的确切用途及预计投资收益等事项进行专项说明,提交股东会审议,并在公司指定媒体上予以披露。
(二)子公司的利润分配政策
发行人部分分红资金来源于子公司,包括惠然实业、惠然贸易、HPL 和ONC,其利润分配政策如下表所示:
| 序号 | 子公司名称 | 公司持股情况 | 利润分配政策 |
| 1 | 惠然实业 | 发行人直接持有其100%股份 | 公司不设股东会,股东行使下列职权:......审议批准公司的利润分配方案和弥补亏损的方案。 |
| 2 | 惠然贸易 | 发行人直接持有其100%股份 | 公司不设股东会,公司股东可对下列职权作出决定:......审议批准公司的利润分配方案和弥补亏损方案。 |
| 3 | HPL | 发行人直接和间接合计持有其54.90%股份 | (1)年度股东会项目如下:......c.决定公司利润使用。(2)第一股东会上、第二股东会上及第三股东会上作出的所有决议均基于股东多数表决决定。(3)公司在年度资产负债表和经股东会年度批准的损益表中列示的净利润,根据董事会所定的使用方式进行分配。(4)如董事会未确定使用方式,扣除法律及公司章程要求的准备金后的净利润将被作为股息分配。 |
| 4 | ONC | 发行人间接持有其60.00%股份 | (1)年度股东会项目如下:......c.决定公司利润使用。(2)所有决定(无论是在第一股东会、第二股东会中,还是在第三股东会中)均基于股东的多数票作出。(3)公司在年度资产负债表和经股东会年度批准的损益表中列示的净利润,根据董事会所定的使用方式进行分配。(4)如董事会未确定使用方式,扣除法律及公司章程要求的准备金后的净利润将被作为股息分配。 |
三、董事会关于股东回报事宜的专项研究论证情况及相应的规划安排理由
为进一步增强公司现金分红的透明度,完善和健全公司分红决策和监督机制,保持利润分配政策的连续性和稳定性,积极回报股东,引导投资者树立长期投资和理性投资理念,公司第二届董事会第五次会议审议通过了《关于公司首次公开发行A股股票并在主板上市后三年股东分红回报规划的议案》,并于 2025年第二次临时股东会审议通过。公司董事会严格按照《公司法》和中国证监会发布的
《上市公司监管指引第3号——上市公司现金分红》等法律、法规和规范性文件的要求,建立对投资者持续、稳定、科学的回报机制,保证利润分配政策的连续性和稳定性,并综合考虑公司经营发展实际、股东要求和意愿、所处行业特点、公司发展阶段和自身经营模式、盈利水平等因素,综合考虑股东投资回报诉求与公司长远发展利益,从而确定合理的利润分配规划及具体方案。
四、上市后三年内的分红回报具体计划
(一)上市后三年内分红回报规划的具体内容
1、可采取现金、股票或现金与股票相结合的方式或者法律、法规允许的其他方式分配利润。
2、满足以下条件时,公司可实施现金分红:
(1)该年度实现的可分配利润(即公司弥补亏损、提取公积金后所余的税后利润)为正值;
(2)审计机构对公司该年度财务报告出具标准无保留意见的审计报告;
(3)在公司现金能够满足公司的经营计划和投资计划,保证公司持续经营和长期发展的前提下,在弥补亏损、提取公积金后,尚存可供分配的利润进行现金分红。
3、公司最近三年以现金方式累计分配的利润应不少于最近三年实现的年均可分配利润的百分之三十。公司在实施上述现金分配股利的同时,可以派发股票股利。
公司董事会应当综合考虑所处行业特点、发展阶段、自身经营模式、盈利水平以及是否有重大资金支出安排等因素,区分下列情形,并按照公司章程规定的程序,提出差异化的现金分红政策:
(1)公司发展阶段属成熟期且无重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应达到 80%;
(2)公司发展阶段属成熟期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应达到 40%;
(3)公司发展阶段属成长期且有重大资金支出安排的,进行利润分配时,现金分红在本次利润分配中所占比例最低应达到 20%。
公司发展阶段不易区分但有重大资金支出安排的,可以按照前款规定处理。
4、满足上述现金分红条件的情况下,原则上每年度进行一次现金分红,公司董事会可以根据公司的盈利状况及资金需求状况提议公司进行中期现金分红。
5、在经营情况良好且董事会认为公司股票价格与公司股本规模不匹配、发放股票股利有利于公司全体股东整体利益时,可以在满足上述现金分红的条件下,由公司董事会综合考虑公司成长性、每股净资产的摊薄等因素制定股票股利分配方案。
(二)制定依据和可行性
公司上市后三年内的分红回报规划根据《公司法》和《上市公司监管指引第3号——上市公司现金分红》等法律、法规和规范性文件所制定并严格履行了董事会和股东会决策程序。
公司着眼于长远和可持续发展,在制定本规划时,综合考虑公司实际经营情况、未来的盈利能力、经营发展规划、现金流情况、股东回报、社会资金成本以及外部融资环境等因素,在平衡股东的合理投资回报和公司可持续发展的基础上对公司利润分配做出明确的制度性安排,以保持利润分配政策的连续性和稳定性,并保证公司长久、持续、健康的经营能力。公司具备良好的持续盈利能力,上述利润分配计划具有可行性。
(三)公司未分配利润的使用安排
根据公司所处的行业特点和未来业务发展规划,公司未分配利润除用于提取盈余公积和分红外,将用于公司日常生产经营,包括但不限于项目建设、兼并收购、加强市场开拓、加强技术研发能力等,以此促进公司快速发展,实现股东利益最大化。
五、公司长期回报规划
根据《公司章程(草案)》,公司采用现金、股票或者现金与股票相结合的方式分配股利,并优先采用现金分红的利润分配方式,具备现金分红条件的,应当采用现金分红进行利润分配。公司长期回报规划的具体内容和制定依据参见本节之“四、上市后三年内的分红回报具体计划”。公司至少每三年重新审阅一次股东回报规划。
六、本次发行上市前后的股利分配政策差异情况
本次发行前后,公司的股利分配政策不存在重大变化。
七、特别表决权股份、协议控制架构或类似特殊安排
截至本招股说明书签署日,发行人不存在特别表决权股份、协议控制架构或类似特殊安排的情况。
八、在审期间分红情况
发行人于 2026 年 3 月 31 日召开第二届董事会第十三次会议,并于 2026 年5月22日召开2025年年度股东会,审议通过了《二零二五年度利润分配方案》,就截至2025年12月31日止年度派发末期股息每股人民币 0.60元(税前),合计派发股息人民币 9.34 亿元(税前)。截至 2026 年 6 月 18 日,本次现金分红已派发完毕。
(一)上述现金分红的必要性
公司经营状况良好、货币资金较为充足,2025 年度归属于母公司股东的净利润为28.62亿元,截至2025 年末未分配利润为66.79亿元。
根据《公司章程》规定,公司具备现金分红条件的,应当采用现金分红进行利润分配。公司现金分红的具体条件为,公司年度实现的可分配利润为正数,且年度内无重大投资计划或重大现金支出事项(募集资金投资项目除外)发生。
为符合《公司章程》确定的利润分配政策,并考虑到公司的发展情况、公司上市进程及股东长远利益,公司董事会及股东会决议进行上述 2025 年度利润分配,具有必要性。
(二)上述现金分红的合理性
公司本次现金分红金额占 2025 年归属于母公司股东的净利润的比例为32.62%,占2025年末公司未分配利润的比例为 13.98%,本次现金分红金额与公司经营情况相适应。截至2025 年12月31日,公司货币资金余额为 98.39亿元,不会因支付现金股利而产生货币资金短缺的情形。本次现金分红不会对公司财务状况和正常生产运营造成较大的不利影响,上述现金分红具有合理性。
(三)上述现金分红的合规性
公司实施上述利润分配方案符合《公司章程》及《公司法》等相关规定,已获得公司董事会及股东会审议通过。
公司上述 2025 年度利润分配具有必要性、合理性、合规性;除上述利润分配外,在审期间公司不存在其他现金分红、分派股利或资本公积转增股本的情形。
第十节 其他重要事项
一、重大合同
报告期内,公司履行完毕及尚在履行的对生产经营活动、未来发展或财务状况具有重要影响的合同内容如下:
(一)销售合同
报告期内,发行人已履行完毕及正在履行的单笔合同销售金额或报告期内累计销售金额在 30,000 万元(或等值外币)及以上的单笔销售合同或框架协议如下:
| 序号 | 销售方 | 客户 | 合同标的 | 合同金额(万元) | 履行情况 |
| 1 | 力勤资源 | 容百科技 | 氢氧化镍钴、硫酸镍、硫酸钴 | 以具体订单金额为准 | 正在履行 |
| 2 | 力勤资源 | 湖南邦普、宁德邦普、宁波邦普 | 硫酸镍 | 以具体订单金额为准 | 正在履行 |
| 3 | 力勤资源 | 青拓集团有限公司 | 镍铁 | 216,000.00 | 履行完毕 |
| 4 | HPL | 格林美 | 氢氧化镍钴、硫酸镍、硫酸钴 | 以具体订单金额为准 | 正在履行 |
| 5 | 力勤资源 | 张家港龙晟发冶金科技有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 6 | 力勤资源 | 厦门信达股份有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 7 | 力勤资源 | 广东嘉德能源科技有限公司 | 镍铁 | 143,520.00 | 履行完毕 |
| 8 | 力勤资源 | 托克投资(中国)有限公司 | 镍铁 | 125,400.00 | 履行完毕 |
| 9 | 力勤资源 | 上海达誉科工贸有限责任公司 | 镍铁 | 106,272.00 | 履行完毕 |
| 10 | 力勤资源 | 张家港龙晟发冶金科技有限公司 | 镍铁 | 106,020.00 | 履行完毕 |
| 11 | 力勤资源 | 广东嘉德能源科技有限公司 | 镍铁 | 85,800.00 | 履行完毕 |
| 12 | 力勤资源 | 张家港龙晟发冶金科技有限公司 | 镍铁 | 66,000.00 | 履行完毕 |
| 13 | 力勤资源 | 浙商中拓集团(上海)有限公司 | 镍铁 | 49,680.00 | 履行完毕 |
| 14 | 力勤资源 | 青山控股 | 镍铁 | 31,350.00 | 履行完毕 |
| 15 | 力勤资源 | 浙江鹏源供应链管理有限公司 | 镍铁 | 30,000.00 | 履行完毕 |
| 16 | 惠然贸易 | 中基宁波集团股份有限公司 | 镍铁 | 9,660.00万美元 | 履行完毕 |
| 17 | 力勤资源 | TRAFIGURA ASIA TRADING PTE. LTD. | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 18 | 惠然贸易 | GLENCORE INTERNATIONAL AG | 氢氧化镍钴 | 15,180.00万美元 | 履行完毕 |
| 19 | 力勤资源 | 青拓集团有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 20 | 力勤资源 | 浙江鹏源供应链管理有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 21 | 力勤资源 | 浙江鹏源供应链管理有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
| 22 | 新加坡力勤 | 广西北港资源发展有限公司 | 镍铁 | 20,387.57万美元 | 履行完毕 |
注:上述第 20 项、第 21 项合同系分别于 2025 年 4 月 29 日,2025 年 12 月 11 日签署的两笔合同。
(二)采购合同
报告期内,发行人已履行完毕及正在履行的单笔合同采购金额或报告期内累计采购金额在 30,000 万元(或等值外币)及以上的单笔采购合同或框架协议如下:
| 序号 | 采购方 | 供应商 | 合同标的 | 合同金额 | 履行情况 |
| 1 | 力勤资源 | HJR | 红土镍矿 | 以具体订单金额为准 | 正在履行 |
| 2 | 力勤资源 | PT Wanatiara Persada | 镍铁 | 6,607.63万美元 | 履行完毕 |
| 3 | 力勤资源 | PT Wanatiara Persada | 镍铁 | 4,986.27万美元 | 履行完毕 |
| 4 | KPS | 上海宝冶冶金工程有限公司 | 钢结构、管网、阀门、电气材料、烟风道、非标设备构件等物资供货 | 38,347.10万元 | 正在履行 |
| 5 | KPS | 上海宝冶冶金工程有限公司 | 钢结构、管网、阀门、电气材料、烟风道、非标设备构件等 | 43,015.58万元 | 正在履行 |
| 6 | 力勤资源 | 振石集团(香港)和石复合材料有限公司 | 镍铁 | 以具体订单金额为准 | 正在履行 |
(三)重大施工合同
报告期内,公司已履行完毕及正在履行的单笔合同交易金额或报告期内累计交易金额在30,000万元(或等值外币)及以上的单笔施工合同或框架协议如下:
| 序号 | 采购方 | 供应商 | 合同标的 | 合同金额(万元) | 履行情况 |
| 1. | ONC | PT CNTIM CONSTRUCTIONINDONESIA | 湿法三期选矿冶炼工程三标段 | 54,325.84 | 正在履行 |
| 2. | KPS | SHANGHAI BAOYE GROUP CORP., LTD. | OBI 镍铁项目 RKEF 二期工程(一标段) | 53,289.11 | 正在履行 |
| 3. | KPS | SHANGHAI BAOYE GROUP CORP., LTD. | OBI 镍铁项目 RKEF 二期工程(二标段) | 53,195.72 | 正在履行 |
| 4. | ONC | PT CNTIM CONSTRUCTION INDONESIA | 湿法三期选矿冶炼工程一标段 | 44,211.51 | 正在履行 |
| 5. | ONC | PT KONSTRUKSI INOVASI JAYA ABADI | 镍钴三期 1 号尾渣库有石清表工程二期 | 42,998.55 | 正在履行 |
| 6. | ONC | PT MCC20 INDONESIA CONSTRUCTION | 镍钴项目三期湿法选矿冶炼工程(二标段) | 39,538.57 | 正在履行 |
(四)借款合同
报告期内,公司正在履行的单笔或综合授信金额在 50,000 万元(或等值外币)及以上的单笔借款合同或银行授信合同如下:
| 序号 | 合同名称/合同编号 | 受信人/贷款人 | 授信人/借款人 | 授信期限/借款期限 | 授信额度/借款金额 | 履行情况 |
| 1 | 综合授信额度合同(平银甬四部综字20250523第001号) | 力勤资源 | 平安银行股份有限公司宁波分行 | 2025.5.23-2026.5.22 | 100,000.00万元 | 正在履行 |
| 2 | 综合授信协议(甬海曙SX20250963) | 力勤资源 | 中国光大银行股份有限公司宁波分行 | 2025.11.4-2027.5.3 | 60,000.00万元 | 正在履行 |
| 3 | 综合授信额度合同(0905202308098752) | 力勤资源 | 厦门国际银行股份有限公司上海分行 | 2023.8.16-2026.8.16 | 60,000.00万元 | 正在履行 |
| 4 | 综合授信合同(公授信字第ZHHT25000032084号) | 力勤资源 | 中国民生银行股份有限公司宁波分行 | 2025.1.15-2026.1.14 | 60,000.00万元 | 正在履行 |
| 5 | 授信额度合同((2025)甬银综授额字第000181号) | 力勤资源 | 广发银行股份有限公司宁波分行 | 2025.5.7-2026.4.24 | 55,000.00万元 | 正在履行 |
| 6 | 非承诺性授信函(NIN171202406CBL)、授信函修订事宜(NIN171202406CBLSAM01) | 力勤资源 | 恒生银行(中国)有限公司宁波分行 | 2025.6.18-2026.6.17 | 50,000.00万元 | 正在履行 |
| 7 | 贸易金融授信业务总协议((2025)进出银(甬信贸)字第2-026号) | 力勤资源 | 中国进出口银行宁波分行 | 2025.11.19-2026.6.29 | 110,000.00万元 | 正在履行 |
| 8 | 非承诺性授信函(NIN172202406CBL)、授信函修订事宜(NIN172202406CBLSAM01) | 惠然贸易 | 恒生银行(中国)有限公司宁波分行 | 2025.6.18-2026.6.17 | 50,000.00万元 | 正在履行 |
| 9 | 2025信银甬综合授信合同(2.0版,2023年)字第199803号 | 力勤资源 | 中信银行股份有限公司宁波市分行 | 2025.7.30-2030.7.30 | 50,000.00万元 | 正在履行 |
| 10 | 授信额度合同((2025)甬银综授额字第000182号) | 惠然贸易 | 广发银行股份有限公司宁波分行 | 2025.5.7-2026.4.24 | 50,000.00万元 | 正在履行 |
| 11 | 综合授信合同(2023信银甬综合授信合同(2.0版,2023年)字第188655号) | 惠然贸易 | 中信银行股份有限公司宁波市分行 | 2025.5.8-2030.5.8 | 50,000.00万元 | 正在履行 |
| 12 | 综合授信合同(1028701) | 惠然贸易 | 北京银行股份有限公司宁波分行 | 2025.5.12-2026.11.11 | 50,000.00万元 | 正在履行 |
| 13 | 银团贷款合同(82010420230000149) | ONC | 中国农业银行股份有限公司宁波市分行、中国银行股份有限公司宁波市分行、中信银行股份有限公司宁波分行、上海浦东发展银行股份有限公司宁波分行、兴业银行股份有限公司宁波分行、广发银行股份有限公司宁波分行 | 8年,自首笔贷款资金的提款日(含该日)起至最终还款日(含该日) | 不超过78,000.00万美元等值人民币 | 正在履行 |
| 14 | 36/ILS-JKT/PK/I/2025、528/ILS-JKT/PK/XII/2025 | HPL | PT Bank OCBC NISP Tbk. | 协议签订之日起-2027.12.31 | (1)总额6,000万美元的综合贸易融资,(2)总额1.4亿美元的外汇融资,以及(3)名义金额6,500万美元的利率选择融资 | 正在履行 |
| 15 | Facilities Agreement | HPL | PT Bank DBS Indonesia、Oversea-Chinese Banking Corporation Limited、PT Bank OCBC NISP Tbk、PT Bank Mandiri(Persero) Tbk、United Overseas Bank Limited、PT Bank Central Asia, Tbk、BNP Paribas(新加坡分行)、Indonesia Eximbank | 2024.12.5-2026.12.31 | 相当于59,000,000美元的印尼盾贷款以及22,160.00万美元的贷款 | 正在履行 |
| 16 | 《1.5亿美元融资协议》 | KPS | Bangkok Bank Public Company Limited、PT Bank Permata Tbk. | 自签署之日起有效期为12个月,双方可协商延长,协议签署日为2025年7月3日 | 150,000,000美元 | 正在履行 |
| 17 | 《7.41亿美元融资协议》 | KPS | Bangkok Bank Public Company Limited、PT Bank Permata Tbk. | (1)自融资协议之日起84个月或(2)自第三阶段商业运营之日起60个月(即KPS工厂第九至第十二生产线的商业运营),协议签署日为2025年7月3日 | 741,000,000美元 | 正在履行 |
| 18 | 431/ILS-JKT/PK/X/2025;281/WBD-EXT/EK/X/2025 | KPS | PT Bank OCBC NISP Tbk. | 至2026年9月30日 | (1)最高143,954,000美元的外汇交易授信,用于对冲及自然资源出口外汇收入;(2)最高45,000,000美元的非承诺性综合贸易授信,适用相应分项额度;及(3)最高5,000,000美元的非承诺性活期贷款(“华侨银行修订贷款协议”) | 正在履行 |
| 19 | 贸易融资授信合同(SHLC23100001)及补充协议(SHLC23100001-BC01);贸易融资授信合同(SHRTL23100001)及补充协议(SHRTL23100001-BC01) | 力勤资源、惠然贸易 | 东亚银行(中国)有限公司上海分行 | 1、授信额度有效期:根据授信人对授信额度的年审结果决定。2、单笔融资期限:各单笔融资的具体期限以授信人确认接受的提款文件或相关书面通知所记载内容为准,授信人有权自行决定申请人的具体提款日期、金额及期限。 | 70,000.00万元 | 正在履行 |
| 20 | 甬农高新营银团2025(借)字第1号及补充协议 | 总部管理公司 | 中国农业银行股份有限公司宁波高新区分行(作为牵头行)、中国农业银行股份有限公司宁波高新区分行、中国工商银行股份有限公司宁波市分行、上海浦东发展银行股份有限公司宁波分行(作为贷款人) | 从首笔贷款资金的提款日(包括该日)起至2038年3月25日(包括该日)止的期间,共计13年 | 150,000.00万元 | 正在履行 |
二、对外担保
截至2026年7月7日,公司对合并报表范围外公司进行担保的情况如下:
1、被担保人基本情况
截至2026年7月7日,被担保人基本情况如下:
| 企业名称 | Hong Kong CBL Limited(普勤时代国际有限公司) | |||
| 公司编号 | 3014781 | |||
| 股本 | 576,975,888 美元 | |||
| 股本结构 | 股东名称 | 持股比例 | ||
| 普勤时代 | 100% | |||
| 生产经营情况 | 主营矿山勘探、收购业务 | |||
| 与发行人的关联关系 | 发行人的参股公司 | |||
| 财务状况 | 总资产(万美元) | 净资产(万美元) | 营业收入(万美元) | 净利润(万美元) |
| 2025年12月31日/2025年度 | 128,322.11 | 61,998.74 | - | 4,393.67 |
2、本次担保的基本情况
本次担保的基本情况如下:
| 项目 | 内容 |
| 主债务的种类、金额和履行期限 | 主债务种类:针对收购 SDA 矿山权益进行的银行贷款主债务金额:18 亿元人民币主债务履行期限:自提款之日起84个月 |
| 担保方式 | 连带责任保证 |
| 担保范围 | 主债务金额的12%(发行人与合资方按照出资比例为该贷款提供同比例担保) |
| 担保期间 | 于主合同项下债务履行期届满之日起三年 |
| 争议解决方案 | 因履行本合同发生的或与本合同有关的诉讼应在“债权人”住所地有管辖权的人民法院进行 |
| 已履行的决策程序 | 已经发行人2023年年度股东会审议通过 |
综上所述,发行人为CBL 提供担保所对应的主债务尚未到期,未进入诉讼、仲裁或裁决执行等相关法律程序;CBL 的财务状况良好,具备偿债能力,发行人履行担保义务的可能性较小,不存在导致较大金额偿债风险或无法偿还债务的风险,亦不存在重大偿债风险及主要资产的重大权属纠纷,对发行人业务经营与财务状况影响较小。
除上述情形外,报告期内,公司不存在对合并报表外的第三方提供担保的情况。
三、重大诉讼、仲裁或其他事项
(一)本公司的重大诉讼或仲裁事项
截至 2026 年 7 月 7 日,发行人及其控股子公司不存在未决重大诉讼和仲裁案件(“重大”指的是标的金额超过 100万元)。
(二)本公司控股股东或实际控制人的重大诉讼或仲裁事项
截至2026年7月7日,公司控股股东或实际控制人无重大诉讼或仲裁事项。
(三)公司董事、监事、高管人员的重大诉讼或仲裁事项
截至 2026 年 7 月 7 日,公司董事、历史监事、高级管理人员无重大诉讼或仲裁事项。
第十一节 声明
一、发行人及全体董事、审核委员会成员、高级管理人员声明
本公司及全体董事、审核委员会成员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
董事:
穿建成 蔡建勇 蔡建勇 蔡建威 蔡建威 费凤 费 凤
余卫军 王 凌 Lawrence LUAGek Pong何万篷 张争萍 王缉宪
审核委员会<sub>成员:</sub> 落 何通张争萍 何万篷 王缉宪
除董事以外 胡芒春的高级管理人员: 胡芝春 宋 臻 蔡建松曹静曹 铮
宁波力勤资源科技股份有限公司
年 月 日
第十一节 声明
一、发行人及全体董事、审核委员会成员、高级管理人员声明
本公司及全体董事、审核委员会成员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
董事:
何万篷 张争萍 王缉宪
审核委员会成员:张争萍 何万篷 王缉宪
曹铮
宁波力勤资源科技股份有限公司
第十一节 声明
一、发行人及全体董事、审核委员会成员、高级管理人员声明
本公司及全体董事、审核委员会成员、高级管理人员承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
董事:
| 董事: | |||
| 蔡建勇 | 蔡建威 | 费凤 | |
| 余卫军 | 王凌 | Lawrence LUA Gek Pong 王缉宪 | |
| 何万篷 | 张争萍 | ||
| 审核委员会成员: | 王缉宪 | ||
| 张争萍 | 何万篷 | ||
| 除董事以外的高级管理人员: | |||
| 胡芝春 | 宋臻 | 蔡建松 | |
| 曹铮 |
宁波力勤资源科技股份有限公司
2026年9月24日
二、发行人控股股东、实际控制人声明
本公司(或本人)承诺本招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,按照诚信原则履行承诺,并承担相应的法律责任。
控股股东(盖章):浙力勤投资有限公司
控股股东法定代表人: 夏祥敏
夏祥敏
实际控制人:
蔡建勇
宁波力勤资源科技股份有限公司
2026年9月24日

三、保荐人(主承销商)声明
本公司已对招股说明书进行核查,确认招股说明书的内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
法定代表人:
\_\_\_\_\_\_\_\_\_\_\_
陈 亮
保荐代表人:
\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_
\_\_\_\_\_\_\_\_\_\_\_\_\_\_
李 屹
张文召
项目协办人:
\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_
罗亦阳
保荐人董事长声明
本人已认真阅读宁波力勤资源科技股份有限公司招股说明书的全部内容,确认招股说明书不存在虚假记载、误导性陈述或者重大遗漏,并对招股说明书真实性、准确性、完整性、及时性承担相应法律责任。
董事长: \_\_\_\_\_\_\_\_\_\_\_\_
陈 亮
中国国际金融股份有限公司
保荐人总裁声明
本人已认真阅读宁波力勤资源科技股份有限公司招股说明书的全部内容,确认招股说明书不存在虚假记载、误导性陈述或者重大遗漏,并对招股说明书真实性、准确性、完整性、及时性承担相应法律责任。
总裁: \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_
王曙光
中国国际金融股份有限公司
发行人律师声明
本所及经办律师已阅读招股说明书,确认招股说明书与本所出具的法律意见书和律师工作报告无矛盾之处。本所及经办律师对发行人在招股说明书中引用的法律意见书和律师工作报告的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
: \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_ \_<sub>赵琰</sub>
赵琰
王淳莹
林若雯
王淳莹
林若雯
人: \_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_\_<sub>章靖忠</sub>
章靖忠
浙江天册律师事务所
2026年9月24日
五、会计师事务所声明
会计师事务所声明
所及签字注册会计师已阅读宁波力勤资源科技股份有限公司首次公开发行股在深圳证券交易所主板上市招股说明书(“招股说明书”),确认招股说明书中引经审计的财务报表、内部控制审计报告、经审阅的财务报表、经审核的盈利预测报告经常性损益明细表的内容,与本所出具的审计报告(报告编号:安永华明(2026)第70062094\_K01号)、内部控制审计报告(报告编号:安永华明(2026)专字0062094\_K02号)、审阅报告(报告编号:安永华明(2026)专字第70062094\_K0)、盈利预测审核报告(报告编号:安永华明(2026)专字第70062094\_K06号)非经常性损益的专项说明(专项说明编号:安永华明(2026)专字第70062094K03号)的内容无矛盾之处。
本所及签字注册会计师对宁波力勤资源科技股份有限公司在招股说明书中引用的上述报告和专项说明的内容无异议,确认招股说明书不致因上述报告和专项说明而出现虚假记载、误导性陈述或重大遗漏,并对上述报告和专项说明承担相应的法律责任。
本声明仅供宁波力勤资源科技股份有限公司本次申请首次公开发行A股股票使用.不适用工基件用途
不适用于其他用途。
签字注册会计师
韩云翠
签字注册会计师
兰立倩
会计师事务所负责人毛鞍宁

安永华明会计师事务所(特殊普通合伙)
2026 年 9 月 24 日
六、资产评估机构声明
本机构及签字资产评估师已阅读《宁波力勤资源科技股份有限公司首次公开发行股票并在主板上市招股说明书》(以下简称“招股说明书”),确认招股说明书与本机构出具的《资产评估报告》(坤元评报(2021)600号)的内容无矛盾之处。本机构及签字资产评估师对宁波力勤资源科技股份有限公司在招股说明书中引用的上述资产评估报告的内容无异议,确认招股说明书不致因上述内容而出现虚假记载、误导性陈述或重大遗漏,并承担相应的法律责任。
签字资产评估师: 陈晓 陆锋 陈晓南 陆锋
资产评估机构负责人: 俞华开 俞华开
坤元资产评估有限公司
2026年9月24日

七、验资机构声明
资会计师事务所声明
所及签字注册会计师已阅读宁波力勤资源科技股份有限公司首次公开发行股在深圳证券交易所主板上市招股说明书(“招股说明书”),确认招股说明书中引验资报告与本所出具的验资报告(报告编号:安永华明(2023)验字第61735476\_K0、安永华明(2023)验字第61735476\_K02号、安永华明(2023)验字第61735476\_K02023 61735476\_K04 2023 61735476\_K0号)的内容无矛盾之处。
本所及签字注册会计师对宁波力勤资源科技股份有限公司在招股说明书中引用的上述验资报告的内容无异议,确认招股说明书不致因上述验资报告而出现虚假记载、误导性陈述或重大遗漏,并对上述验资报告承担相应的法律责任。
本声明仅供宁波力勤资源科技股份有限公司本次申请首次公开发行A股股票使用,不适用于其他用途。
注册会计师
顾兆峰
注册会计师
中国注册会计师毛鞍宁310000010043资机构负责人
应敏翔
安永华明会计师事务所(特殊普通合伙)
2026 年 9 月 24 日
关于验资报告签字注册会计师离职的说明
5476\_K02号、安永华明(2023)验字第61735476\_K03号、安永华明(2023)验字第61735476\_K04号与安永华明(2023)验字第61735476\_K05号的验资报告的签字注册会计师顾兆峰、签字注册会计师应敏翔已从本所离职,故未签署宁波力勤资源科技注册会计师顾兆峰、签字注册会计师应敏翔已从本所离职,故未签署宁波力勤资源科技股份有限公司首次公开发行股票并在深圳证券交易所主板上市招股说明书(“招股说明书”)中的验资会计师事务所声明。
本说明仅供宁波力勤资源科技股份有限公司本次申请首次公开发行A股股票使用,不适用于其他用途。 DUNG HUA
安永华明会计师事务所(特殊普通合伙)
2026 年 9 月 24 日
八、验资复核机构声明
验资复核会计师事务所声明
本所及签字注册会计师已阅读宁波力勤资源科技股份有限公司首次公开发行股并在深圳证券交易所主板上市招股说明书(“招股说明书”),确认招股说明书中引的验资复核报告与本所出具的验资复核报告(报告编号:安永华明(2025)专字0062094\_K07
本所及签字注册会计师对宁波力勤资源科技股份有限公司在招股说明书中引用的上述验资复核报告的内容无异议,确认招股说明书不致因上述验资复核报告而出现虚假记载、误导性陈述或重大遗漏,并对上述验资复核报告承担相应的法律责任。
本声明仅供宁波力勤资源科技股份有限公司本次申请首次公开发行A股股票使用,不适用于其他用途。
签字注册会计师
韩云翠
签字注册会计师
兰立倩
会计师事务所负责人 毛鞍宁
安永华明会计师事务所(特殊普通合伙)
2026 年 9 月 24 日
第十二节 附件
一、备查文件及查阅方式
(一)发行保荐书;
(二)上市保荐书;
(三)法律意见书;
(四)财务报告及审计报告;
(五)公司章程(草案);
(六)落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况;
(七)与投资者保护相关的承诺;
(八)发行人及其他责任主体作出的与发行人本次发行上市相关的其他承诺事项;
(九)内部控制审计报告;
(十)经注册会计师鉴证的非经常性损益明细表;
(十一)股东会、董事会、审核委员会、独立董事、董事会秘书制度的建立健全及运行情况说明;
(十二)审核委员会及其他专门委员会的设置情况说明;
(十三)募集资金具体运用情况;
(十四)子公司、参股公司简要情况;
(十五)其他与本次发行有关的重要文件。
二、查阅时间及地点
(一)查阅时间
工作日上午 09:00\~12:00;下午 14:00\~17:00。
(二)查阅地点
1、发行人:宁波力勤资源科技股份有限公司
办公地址:浙江省宁波市国家高新区光华路 299弄研发园 C区10幢10层
联系人:曹铮
电话:0574-27702241
传真:0574-27702263
2、保荐机构(主承销商):中国国际金融股份有限公司
地址:北京市朝阳区建国门外大街 1号国贸大厦2座27 层及28层
联系人:李屹、张文召
电话:010-65051166
传真:010-65051156
附件一 落实投资者关系管理相关规定的安排、股利分配决策程序、股东投票机制建立情况
一、落实投资者关系管理相关规定的安排
为进一步加强公司与投资者和潜在投资者之间的信息沟通,增进投资者对公司的了解和认同,提升公司投资价值,根据《公司法》《证券法》和中国证券监督管理委员会的有关规范性文件、《公司章程(草案)》及其他法律、法规和规定,公司制定了《投资者关系管理制度》,对公司投资者关系管理的目的、原则和对象、部门设置及职责等进行了明确规定。
1、投资者关系管理的基本原则:(1)合规性原则。公司投资者关系管理应当在依法履行信息披露义务的基础上开展,符合法律、法规、规章及规范性文件、行业规范和自律规则、公司内部规章制度,以及行业普遍遵守的道德规范和行为准则;(2)平等性原则。公司开展投资者关系管理活动,应当平等对待所有投资者,尤其为中小投资者参与活动创造机会、提供便利;(3)主动性原则。公司应当主动开展投资者关系管理活动,听取投资者意见建议,及时回应投资者诉求;(4)诚实守信原则。公司在投资者关系管理活动中应当注重诚信、坚守底线、规范运作、担当责任,营造健康良好的市场生态。
2、董事会秘书负责组织和协调投资者关系管理工作。上市公司控股股东、实际控制人以及董事、高级管理人员应当为董事会秘书履行投资者关系管理工作职责提供便利条件。公司需要设立或者指定专职部门,配备专门工作人员,负责开展投资者关系管理工作。
3、投资者关系管理的方式。包括但不限于:(1)定期报告与临时公告;(2)年度报告说明会;(3)股东会;(4)公司网站;(5)一对一沟通;(6)邮寄资料;(7)电话咨询;(8)现场参观;(9)分析师会议;(10)路演。
二、股利分配决策程序
(一)公司现行的股利分配决策程序
公司现行的股利分配决策程序如下:
公司每年利润分配预案及三年股东回报规划由公司董事会结合公司的盈利情况、经营发展规划、股东回报、资金需求情况、社会资金成本以及外部融资环境等因素,并依据公司章程的规定提出,利润分配预案及三年股东回报规划经公司董事会审议通过后提交股东会审议。
董事会在审议利润分配预案及三年股东回报规划时,须经全体董事过半数表决同意,公司详细记录董事会审议利润分配预案的管理层建议、参会董事发言要点,董事会投票表决情况等内容,并作为公司档案妥善保存。独立董事(独立非执行董事)认为现金分红具体方案可能损害公司或者中小股东权益的,有权发表独立意见。董事会对独立董事(独立非执行董事)的意见未采纳或者未完全采纳的,应当在董事会决议公告中披露独立董事(独立非执行董事)的意见及未采纳或未完全采纳的具体理由。
董事会提出的分红预案及三年股东回报规划提交股东会审议,股东会在审议利润分配方案及三年股东回报规划时,须经出席股东会的股东(包括股东代理人)所持表决权的三分之二以上表决同意。公司保障社会公众股股东参与股东会的权利,董事会、独立董事(独立非执行董事)和符合一定条件的股东可以向公司股东征集其在股东会上的投票权。股东会对分红预案进行审议时,应当通过多种渠道主动与股东特别是中小股东进行沟通和交流,充分听取中小股东的意见和诉求,并及时答复中小股东关心的问题。公司报告期盈利但未提出现金分红预案的,公司在召开股东会时除现场会议外,向股东提供网络形式的投票平台。
公司因重大投资计划或重大现金支出事项而不进行现金分红时,董事会就不进行现金分红的具体原因、公司留存收益的确切用途及预计投资收益等事项进行专项说明,提交股东会审议,并在公司指定媒体上予以披露。
(二)上市后股利分配决策程序
为建立对投资者持续、稳定、科学的回报机制,进一步细化《公司章程(草案)》关于股利分配原则的条款增加股利分配决策透明度和可操作性,便于股东对公司经营和分配进行监督,公司第二届董事会第五次会议审议通过了《关于公司首次公开发行 A 股股票并在主板上市后三年股东分红回报规划的议案》,并于2025年第二次临时股东会审议通过。
公司每年利润分配预案及三年股东回报规划由公司董事会结合公司的盈利情况、经营发展规划、股东回报、资金需求情况、社会资金成本以及外部融资环境等因素,并依据公司章程的规定提出,利润分配预案及三年股东回报规划经公司董事会审议通过后提交股东会审议。
三、股东投票机制
根据公司《公司章程(草案)》,公司建立了累积投票制,保证公司所有股东充分行使权利。
(一)累积投票制
根据《公司章程(草案)》,累积投票制是指股东会选举非职工代表董事、独立董事(独立非执行董事)时,每一股份拥有与应选非职工代表董事、独立董事(独立非执行董事)人数相同的表决权,股东拥有的表决权可以集中使用。董事会应当向股东公告各候选非职工代表董事、独立董事(独立非执行董事)的简历和基本情况。
(二)投票方式
根据《公司章程(草案)》,股东会选举两名(含两名)以上非职工代表董事、独立董事(独立非执行董事)时,实行累积投票制。独立董事(独立非执行董事)与董事会其他成员分别选举。股东在选举时所拥有的全部有效表决票数,等于其所持有的股份数乘以待选人数。股东会在选举时,对候选人逐个进行表决。股东既可以将其拥有的表决票集中投向一人,也可以分散投向数人。
股东对单个非职工代表董事、独立董事(独立非执行董事)候选人所投票数可以高于或低于其持有的有表决权的股份数,并且不必是该股份数的整数倍,但合计不超过其持有的有效投票权总数。候选人根据得票多少的顺序来确定最后的当选人,但每位当选人的得票数必须超过出席股东会股东所持有效表决权股份的二分之一。
当排名最后的两名以上可当选非职工代表董事、独立董事(独立非执行董事)得票相同,且造成当选非职工代表董事、独立董事(独立非执行董事)人数超过拟选聘的董事人数时,排名在其之前的其他候选非职工代表董事、独立董事(独立非执行董事)当选,同时将得票相同的最后两名以上非职工代表董事、独立董
事(独立非执行董事)重新进行选举;
按得票从高到低依次产生当选的非职工代表董事,若经股东会三轮选举仍无法达到拟选董事人数,分别按以下情况处理:(1)当选非职工代表董事的人数不足应选董事人数,则已选举的董事候选人自动当选。剩余候选人再由股东会重新进行选举表决,并按上述操作细则决定当选的非职工代表董事;(2)经过股东会三轮选举仍不能达到法定或公司章程规定的最低非职工代表董事人数,原任董事不能离任,并且董事会应在十五天内开会,再次召集股东会并重新推选缺额非职工代表董事候选人,前次股东会选举产生的新当选非职工代表董事仍然有效,但其任期应推迟到新当选非职工代表董事人数达到法定或章程规定的人数时方可就任。
附件二 与投资者保护相关的承诺
一、本次发行前股东所持股份的限售安排、自愿锁定股份、延长锁定期限的承诺
(一)控股股东力勤投资承诺
本公司作为发行人的控股股东,现就本公司直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本公司持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本公司持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6 个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本公司届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本公司届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本公司届时所持股份锁定期限6个月。
4、若因发行人进行权益分派等导致本公司持有的发行人股份发生变化的,本公司仍将遵守上述承诺。
5、本公司转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本公司将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
6、如本公司违反上述承诺事项,所得收益归发行人所有。若因本公司未履行上述承诺给发行人或者其他投资者造成损失的,本公司将向发行人或者其他投资者依法承担赔偿责任。
(二)实际控制人、董事长蔡建勇承诺
本人作为发行人的实际控制人及董事,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本人届时所持股份锁定期限6 个月。
4、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
5、在前述承诺锁定期届满后,本人转让所持有的发行人股份应遵守以下规则:
(1)本人在发行人担任董事/高级管理人员期间每年转让直接或间接持有的发行人股份不超过本人直接或间接持有发行人股份总数的 25%;
(2)本人离职后半年内,不转让本人直接或间接所持发行人股份;
(3)遵守《中华人民共和国公司法》对董事、高级管理人员股份转让的其他规定;
(4)遵守法律法规、中国证监会及深圳证券交易所相关规则的规定;
(5)本人在任期届满前离职的,在本人就任时确定的任期内和任期届满后六个月内,继续遵守上述承诺。
6、上述股份的流通限制及自愿锁定的承诺不因本人职务变更或离职等原因而终止。
7、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
8、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(三)实际控制人的近亲属、本公司股东蔡晓鸥承诺
本人作为发行人的股东、同时作为实际控制人的近亲属,现就本人所直接或间接持有的本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本人已直接和间接持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本人届时所持股份锁定期限6 个月。
4、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
5、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
6、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(四)控股股东全资持有的本公司股东宁波励展承诺
本公司作为发行人控股股东浙江力勤投资有限公司的全资子公司,现就本公司所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本公司持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本公司持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6 个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本公司届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本公司届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本公司届时所持股份锁定期限6个月。
4、若因发行人进行权益分派等导致本公司持有的发行人股份发生变化的,本公司仍将遵守上述承诺。
5、本公司转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本公司将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
6、如本公司违反上述承诺事项,所得收益归发行人所有。若因本公司未履行上述承诺给发行人或者其他投资者造成损失的,本公司将向发行人或者其他投资者依法承担赔偿责任。
(五)实际控制人的近亲属、直接或间接持有本公司股份的董事、高级管理人员蔡建威承诺
本人为发行人的股东、董事、副总经理、实际控制人的近亲属,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本人届时所持股份锁定期限6 个月。
4、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
5、在前述承诺锁定期届满后,本人转让所持有的发行人股份应遵守以下规则:
(1)本人在发行人担任董事/高级管理人员期间每年转让直接或间接持有的发行人股份不超过本人直接或间接持有发行人股份总数的 25%;
(2)本人离职后半年内,不转让本人直接或间接所持发行人股份;
(3)遵守《中华人民共和国公司法》对董事、高级管理人员股份转让的其他规定;
(4)遵守法律法规、中国证监会及深圳证券交易所相关规则的规定;
(5)本人在任期届满前离职的,在本人就任时确定的任期内和任期届满后六个月内,继续遵守上述承诺。
6、上述股份的流通限制及自愿锁定的承诺不因本人职务变更或离职等原因而终止。
7、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
8、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(六)实际控制人的近亲属、直接或间接持有本公司股份的高级管理人员蔡建松承诺
本人为发行人的股东、副总经理、实际控制人的近亲属,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 36 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、发行人上市当年较上市前一年净利润下滑 50%以上的,延长本人届时所持股份锁定期限6个月;发行人上市第二年较上市前一年净利润下滑 50%以上的,在前项基础上延长本人届时所持股份锁定期限 6个月;发行人上市第三年较上市前一年净利润下滑50%以上的,在前两项基础上延长本人届时所持股份锁定期限6 个月。
4、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
5、在前述承诺锁定期届满后,本人转让所持有的发行人股份应遵守以下规则:
(1)本人在发行人担任董事/高级管理人员期间每年转让直接或间接持有的发行人股份不超过本人直接或间接持有发行人股份总数的 25%;
(2)本人离职后半年内,不转让本人直接或间接所持发行人股份;
(3)遵守《中华人民共和国公司法》对董事、高级管理人员股份转让的其他规定;
(4)遵守法律法规、中国证监会及深圳证券交易所相关规则的规定;
(5)本人在任期届满前离职的,在本人就任时确定的任期内和任期届满后六个月内,继续遵守上述承诺。
6、上述股份的流通限制及自愿锁定的承诺不因本人职务变更或离职等原因而终止。
7、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
8、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(七)直接或间接持有本公司股份的董事、高级管理人员费凤承诺
本人为发行人的股东、董事、副总经理,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
4、在前述承诺锁定期届满后,本人转让所持有的发行人股份应遵守以下规则:
(1)本人在发行人担任董事/高级管理人员期间每年转让直接或间接持有的发行人股份不超过本人直接或间接持有发行人股份总数的 25%;
(2)本人离职后半年内,不转让本人直接或间接所持发行人股份;
(3)遵守《中华人民共和国公司法》对董事、高级管理人员股份转让的其他规定;
(4)遵守法律法规、中国证监会及深圳证券交易所相关规则的规定;
(5)本人在任期届满前离职的,在本人就任时确定的任期内和任期届满后六个月内,继续遵守上述承诺。
5、上述股份的流通限制及自愿锁定的承诺不因本人职务变更或离职等原因而终止。
6、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
7、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(八)直接或间接持有本公司股份的高级管理人员宋臻承诺
本人为发行人的股东、副总经理,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、发行人本次发行上市后 6 个月内,如发行人 A 股股票连续 20 个交易日的收盘价均低于本次发行上市价格(如发行人本次发行上市后有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则上述发行价作相应调整,下同),或者上市后 6 个月期末(如该日不是交易日,则为该日后第 1 个交易日)收盘价低于本次发行上市价格,本人持有的 A 股首发前股份的锁定期限在原有锁定期限基础上自动延长6个月。
3、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
4、在前述承诺锁定期届满后,本人转让所持有的发行人股份应遵守以下规则:
(1)本人在发行人担任高级管理人员期间每年转让直接或间接持有的发行人股份不超过本人直接或间接持有发行人股份总数的 25%;
(2)本人离职后半年内,不转让本人直接或间接所持发行人股份;
(3)遵守《中华人民共和国公司法》对高级管理人员股份转让的其他规定;
(4)遵守法律法规、中国证监会及深圳证券交易所相关规则的规定;
(5)本人在任期届满前离职的,在本人就任时确定的任期内和任期届满后六个月内,继续遵守上述承诺。
5、上述股份的流通限制及自愿锁定的承诺不因本人职务变更或离职等原因而终止。
6、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
7、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(九)本公司持股5%以上股东谢雯承诺
本人作为发行人的股东,现就本人所持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
3、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(十)本公司员工持股平台宁波励泰承诺
本企业为发行人的股东,现就本企业所直接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本企业持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本企业持有的发行人股份发生变化的,本企业仍将遵守上述承诺。
3、本企业转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本企业将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本企业违反上述承诺事项,所得收益归发行人所有。若因本企业未履行上述承诺给发行人或者其他投资者造成损失的,本企业将向发行人或者其他投资者依法承担赔偿责任。
(十一)本公司员工持股平台宁波扬承承诺
本企业为发行人的股东,现就本企业所直接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本企业持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本企业持有的发行人股份发生变化的,本企业仍将遵守上述承诺。
3、本企业转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本企业将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本企业违反上述承诺事项,所得收益归发行人所有。若因本企业未履行上述承诺给发行人或者其他投资者造成损失的,本企业将向发行人或者其他投
资者依法承担赔偿责任。
(十二)本公司员工持股平台宁波鑫盼承诺
本企业为发行人的股东,现就本企业所直接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本企业持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本企业持有的发行人股份发生变化的,本企业仍将遵守上述承诺。
3、本企业转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本企业将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本企业违反上述承诺事项,所得收益归发行人所有。若因本企业未履行上述承诺给发行人或者其他投资者造成损失的,本企业将向发行人或者其他投资者依法承担赔偿责任。
(十三)本公司员工持股平台宁波禹丰承诺
本企业为发行人的股东,现就本企业所直接持有的发行人本次发行上市前的内资股股份(以下简称“A股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本企业持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本企业持有的发行人股份发生变化的,本企业仍将遵守上述承诺。
3、本企业转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本企业将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本企业违反上述承诺事项,所得收益归发行人所有。若因本企业未履行上述承诺给发行人或者其他投资者造成损失的,本企业将向发行人或者其他投资者依法承担赔偿责任。
(十四)其他股东董栋承诺
本人为发行人的股东,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A 股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
3、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(十五)其他股东葛凯财承诺
本人为发行人的股东,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A 股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该
部分股份。
2、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
3、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
(十六)其他股东何晓丹承诺
本人为发行人的股东,现就本人所直接或间接持有的发行人本次发行上市前的内资股股份(以下简称“A 股首发前股份”)流通限制及自愿锁定承诺如下:
1、自发行人 A 股股票在深圳证券交易所上市交易之日起 12 个月内,不转让或者委托他人管理本人持有的发行人 A 股首发前股份,也不由发行人回购该部分股份。
2、若因发行人进行权益分派等导致本人持有的发行人股份发生变化的,本人仍将遵守上述承诺。
3、本人转让所持有的发行人股份,将遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,以及未来不时发布实施的、须适用的关于股份锁定、减持和信息披露的法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定,若该等规定与上述承诺存在不同之处,本人将严格按该等法律、法规、规章、规范性文件和深圳证券交易所自律性规范的规定执行。
4、如本人违反上述承诺事项,所得收益归发行人所有。若因本人未履行上述承诺给发行人或者其他投资者造成损失的,本人将向发行人或者其他投资者依法承担赔偿责任。
二、关于持股及减持意向的承诺
(一)控股股东力勤投资承诺
就发行人本次发行上市前本公司直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本公司作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合发行人稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在发行人首次公开发行时所作出的公开承诺;
2、减持方式:本公司减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本公司拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本公司通过集中竞价交易方式减持的,在任意连续 90个自然日内,减持股份的总数不得超过发行人股份总数的1%;(2)本公司通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过发行人股份总数的2%;(3)本公司通过协议转让方式的,单个股权受让方的受让比例不得低于发行人股份总数的 5%;
、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、 方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地 履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖 出的15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟 减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、通过协议转让方式减持股份并导致本公司不再为发行人 5%以上股东的,股份出让方、受让方应当在减持后六个月内继续遵守前述第 4、5点的规定;
7、约束措施:本公司将严格履行上述承诺事项,同时提出未履行或未及时
履行相关承诺的约束措施如下:
(1)如果本公司未履行上述承诺事项,本公司将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向发行人股东和社会公众投资者道歉;
(2)本公司因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本公司未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(二)实际控制人、董事长蔡建勇承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、通过协议转让方式减持股份并导致本人不再为发行人 5%以上股东的,股份出让方、受让方应当在减持后六个月内继续遵守前述第 4、5点的规定;
7、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(三)实际控制人的近亲属、本公司股东蔡晓鸥承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(四)控股股东全资持有的本公司股东宁波励展承诺
就发行人本次发行上市前本公司直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本公司作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合发行人稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在发行人首次公开发行时所作出的公开承诺;
2、减持方式:本公司减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本公司拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本公司通过集中竞价交易方式减持的,在任意连续 90个自然日内,减持股份的总数不得超过发行人股份总数的1%;(2)本公司通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过发行人股份总数的2%;(3)本公司通过协议转让方式的,单个股权受让方的受让比例不得低于发行人股份总数的 5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本公司将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本公司未履行上述承诺事项,本公司将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向发行人股东和社会公众投资者道歉;
(2)本公司因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本公司未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(五)实际控制人的近亲属、直接或间接持有本公司股份的董事、高级管理人员蔡建威承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(六)实际控制人的近亲属、直接或间接持有本公司股份的高级管理人员蔡建松承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众
投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(七)直接或间接持有本公司股份的董事、高级管理人员费凤承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、 方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地 履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖 出的15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟 减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(八)直接或间接持有本公司股份的高级管理人员宋臻承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
(九)本公司持股5%以上股东谢雯承诺
就发行人本次发行上市前本人直接或间接持有的发行人内资股股份在本次发行上市后的持股意向和减持意向,本人作出承诺如下:
1、减持前提:如果在锁定期满后拟减持股票的,将认真遵守中国证监会、深圳证券交易所关于股东减持的相关规定,结合公司稳定股价、开展经营、资本运作的需要,审慎制定股票减持计划,在股票锁定期满后逐步减持,且不违反在公司首次公开发行时所作出的公开承诺;
2、减持方式:本人减持所持有的发行人股份应符合相关法律法规及证券交易所规则要求,减持方式包括但不限于二级市场集中竞价交易方式、大宗交易方式、协议转让方式等;
3、减持价格:在锁定期满后两年内,本人拟减持股票的,其减持价格不低于发行价。如有分红、派息、送股、资本公积金转增股本、配股等除权除息事项,则作除权除息处理,上述发行价作相应调整;
4、减持数量:(1)本人通过集中竞价交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的 1%;(2)本人通过大宗交易方式减持的,在任意连续 90 个自然日内,减持股份的总数不得超过公司股份总数的2%;(3)本人通过协议转让方式的,单个股权受让方的受让比例不得低于公司股份总数的5%;
5、减持程序:每次减持时,应提前三个交易日通知发行人本次减持的数量、方式、减持价格区间、减持时间区间等,并按照证券交易所的规则及时、准确地履行信息披露义务。计划通过证券交易所集中竞价交易减持股份,应当在首次卖出的 15 个交易日前预先披露减持计划。减持计划的内容应当包括但不限于:拟减持股份的数量、来源、减持时间、方式、价格区间、减持原因;
6、通过协议转让方式减持股份并导致本人不再为发行人 5%以上股东的,股份出让方、受让方应当在减持后六个月内继续遵守前述第4、5点的规定;
7、约束措施:本人将严格履行上述承诺事项,同时提出未履行或未及时履行相关承诺的约束措施如下:
(1)如果本人未履行上述承诺事项,本人将在发行人的股东会及中国证监会指定的披露媒体上公开说明未履行承诺的具体原因并向公司股东和社会公众投资者道歉;
(2)本人因未履行或未及时履行相关承诺所获得的收益归发行人所有;
(3)本人未履行或未及时履行相关承诺导致发行人或投资者损失的,依法赔偿发行人或投资者的损失。
三、稳定股价的措施和承诺
(一)稳定股价预案
为保护中小股东权益,根据《中国证监会关于进一步推进新股发行体制改革的意见》等有关要求,公司制定以下股价稳定计划预案(以下简称“稳定预案”)。稳定预案经公司董事会、股东会批准后、自公司完成首次公开发行 A 股股票并上市之日起生效。
1、启动、停止股价稳定措施的条件及责任主体
(1)启动条件
公司发行上市后三年内,公司 A 股连续20个交易日的收盘价(如果因派发现金红利、送股、转增股本、增发新股等原因进行除权、除息的,须按照证券交易所的有关规定作复权处理,下同)均低于公司最近一期经审计的每股净资产(每股净资产=合并财务报表中归属于母公司普通股股东权益合计数÷审计基准日公司股份总数,下同),且系非因不可抗力因素所致(以下简称“启动条件”)。
(2)停止条件
在达到上述启动条件和稳定股价程序实施期间内,若公司 A 股连续 3 个交易日收盘价高于每股净资产时,将停止实施股价稳定措施;在实施稳定股价方案期满后,若再次触发启动条件,则将再次启动稳定股价措施。
(3)责任主体
稳定股价措施的责任主体包括公司、公司控股股东、公司董事及高级管理人员。其中,公司董事和高级管理人员为达到启动条件时的董事和高级管理人员。
2、股价稳定措施的方式和顺序
(1)股价稳定措施的方式:
1)公司回购股票;
2)公司控股股东增持公司股票;
3)董事和高级管理人员增持公司股票。
选用前述方式时应考虑:
1)不能导致公司无法满足法定上市条件;
2)不能迫使公司控股股东、董事及高级管理人员履行要约收购义务;
3)稳定股价实施方案应当符合《公司法》《证券法》《上市公司收购管理办法》《上市公司董事和高级管理人员所持本公司股份及其变动管理规则》《上市公司股份回购规则》等相关法律、法规、规章、规范性文件及证券交易所的相关规定的条件和要求。
(2)股价稳定措施实施的顺序如下:
第一选择为公司回购股票。
但如公司回购股票将导致公司无法满足法定上市条件的,或公司回购股票议案未获得公司股东会批准,则直接实施第二选择。
第二选择为公司控股股东增持股票。
在下列情形之一出现时,将启动第二选择:
1)公司无法实施回购股票或回购股票议案未获得公司股东会批准,且控股股东增持公司股票不会致使公司将无法满足法定上市条件或触发控股股东履行要约收购义务;
2)公司已实施股票回购后,但仍未满足“公司股票连续 3 个交易日的收盘价均已高于公司最近一期经审计的每股净资产”之条件。
第三选择为董事和高级管理人员增持公司股票。
启动该选择的条件为:公司控股股东未及时提出或实施增持公司股份方案,或在公司控股股东实施增持公司股票完成后再次触发稳定股价预案启动条件,且董事和高级管理人员增持公司股票不会致使公司将无法满足法定上市条件或触发董事、高级管理人员的要约收购义务。
在每一个公历年度中,公司、公司控股股东、公司董事、高级管理人员,根据稳定股价措施启动条件,实施启动股份稳定措施义务亦仅限一次。
3、公司回购股票的实施预案
(1)每次回购启动时点及履行程序:
在触发股价稳定措施启动条件的情况下,公司将在 10 个交易日内召开董事会,综合考虑公司经营发展实际情况、公司所处行业情况、公司股价的二级市场表现情况、公司现金流量状况、社会资金成本和外部融资环境等因素,依法审议是否实施回购股票的决议,若决定回购公司股份的,将一并审议回购数量、回购期限、回购价格、回购股份处置方案等具体事项,并提交股东会批准、履行相应公告程序。
公司将在董事会作出实施回购股份决议出具之日起尽快召开股东会,审议实施回购股票的议案,公司股东会对实施回购股票作出决议,必须经出席会议的股东所持表决权的2/3 以上通过。
公司用于回购的资金总额将根据公司当时股价情况及公司资金状况等情况,由股东会最终审议确定,用于回购的资金来源为公司自有资金,具体实施回购股份的数量以回购期满时实际回购的股份数量为准。
公司股东会批准实施回购股票的议案后,公司将依法履行相应的公告、备案及通知债权人等义务,在满足法定条件下,公司依照决议通过的实施回购股票的议案中所规定的价格区间、期限实施回购。
除非出现下列情形,公司将在股东会决议作出之日起 60 日内回购股票:
1)通过实施回购股票,公司股票连续 3 个交易日的收盘价均已高于公司最近一期经审计的每股净资产;
2)继续回购股票将导致公司无法满足法定上市条件。
单次实施回购股票完毕或终止后,就本次回购的公司股票,公司将按照《公司法》等法律法规相关规定办理。
(2)每次回购履行期间:公司将在股东会决议作出之日起 60日内回购股票。
(3)每次回购比例:公司回购股票,连续 12个月内回购比例不超过公司回购前总股本的5%,且回购方案实施后,公司的股权分布应当符合上市条件。
(4)回购方式:通过证券交易所以集中竞价交易方式买入或其他符合法律法规的方式。
(5)每次回购义务解除条件:当满足下述条件之一时,公司本次回购义务完成或解除,并在2个交易日内公告股份回购情况报告书:
1)实际股份回购比例达到股东会审议股份回购方案规定的目标回购比例时;
2)通过实施回购股票,公司股票连续 3 个交易日的收盘价均已高于公司最近一期经审计的每股净资产时;
3)若继续回购将导致公司社会公众股比例无法满足上市条件规定时。
(6)回购股票处置方案:单次实施回购股票完毕或终止后,公司将按股东会决议的回购股票处置方案,办理相关程序。
4、公司控股股东增持公司股票的实施预案
(1)每次增持启动条件和履行程序:
1)公司未实施股票回购:在触发启动股价稳定措施条件的情况下,在公司无法实施回购股票或回购股票议案未获得公司股东会批准,且公司控股股东增持公司股票不会致使公司无法满足法定上市条件或触发公司控股股东的要约收购义务的前提下,公司控股股东将在触发启动股价稳定措施条件或公司股东会作出不实施回购股票计划的决议之日起 10 个交易日内向公司提交增持公司股票的方案并由公司公告。
2)公司已实施股票回购方案:公司虽实施股票回购方案但仍未满足“公司股票连续3个交易日的收盘价均已高于公司最近一期经审计的每股净资产”之条件,公司控股股东将在公司股票回购方案实施完毕或终止之日起 10个交易日内向公司提交增持公司股票的方案(应包括拟增持股票数量范围、价格区间、完成时间等信息)并由公司公告。
(2)每次增持履行期间:在履行相应的公告等义务后,公司控股股东将在增持方案公告之日起60日内在满足法定条件下依照方案中所规定的价格区间、期限实施增持。
公司不得为公司控股股东实施增持公司股票提供资金支持或担保。
(3)每次增持股份数量:控股股东连续 12 个月内回购比例不超过公司回购前总股本的5%,且回购方案实施后,公司的股权分布应当符合上市条件。
若公司股价已经满足“公司股票连续 3 个交易日的收盘价均已高于公司最近一期经审计的每股净资产”之条件,公司控股股东不再增持公司股份。
(4)增持方式:通过证券交易所以集中竞价交易方式买入或其他符合法律法规的方式。
(5)每次增持义务解除条件:当满足下述条件之一时,公司控股股东本次增持义务完成或解除,并在2个交易日内公告增持情况报告书:
1)实际增持比例达到增持方案规定的目标增持数量时;
2)通过增持公司股票,公司股票连续3个交易日的收盘价均已高于公司最近
一期经审计的每股净资产;
3)继续增持股票将导致公司无法满足法定上市条件;
4)继续增持股票将导致公司控股股东需要履行要约收购义务。
5、董事和高级管理人员增持公司股票的实施预案
( )每次增持启动条件和履行程序:公司控股股东未及时提出或实施增持公司股份方案,或在公司控股股东实施增持公司股票完成后再次触发稳定股价预案启动条件,董事和高级管理人员将在控股股东增持股票方案实施完成后 10 个交易日内向公司提交增持公司股票的方案(应包括拟增持股票数量范围、价格区间、完成时间等信息)并由公司公告。
(2)每次增持履行期间:在增持公告后的 60日内履行增持义务(如遇交易所规定的董事、高级管理人员不可交易的敏感期、停牌事项或其他履行增持义务交易受限条件的,则增持履行期间顺延)。
(3)每次增持金额:董事和高级管理人员增持公司股份,每 12个月内增持金额不超过本人上一年度从公司领取薪酬总额的 60%,且增持后公司社会公众股比例满足上市条件有关要求。
(4)增持方式:通过证券交易所以集中竞价交易方式买入或其他符合法律法规的方式。
(5)每次增持义务解除条件:当满足下述条件之一时,董事和高级管理人员本次增持义务完成或解除,并在 2个交易日内公告增持情况报告书:
1)实际增持金额达到增持方案规定的买入金额时;
2)若继续增持将导致公司社会公众股比例无法满足上市条件规定时;
3)继续增持股票将导致董事和高级管理人员需要履行要约收购义务。
(6)在公司上市后三年内,公司未来新聘任的董事和高级管理人员应承诺履行的上述增持义务:
公司承诺,在新聘任董事和高级管理人员时,将确保该等人员遵守上述预案的规定,并签订相应的书面承诺。
公司如有派息、送股、资本公积金转增股本、配股等除权除息事项,上述“最近一期经审计的每股净资产”将相应进行调整。
本公司将确保符合《香港上市规则》相关规定(包括但不限于《香港上市规则》第8章及第14A章),并将于有必要时寻求股东批准。
6、关于上市后三年内公司股价低于每股净资产时稳定股价的承诺
公司、公司控股股东、董事和高级管理人员应承诺:公司于本次发行上市后三年内,公司股票第一次连续 20 个交易日的收盘价均低于最近一期经审计的每股净资产时即触及启动股价稳定措施的条件,公司、公司控股股东、董事和高级管理人员应在发生上述情形的最后一个交易日起 10 个交易日内,启动股价稳定措施,由公司董事会制定具体实施方案并公告。
公司、公司控股股东、董事和高级管理人员启动股价稳定措施所采取的具体措施及实施顺序如下:
(1)公司回购股票;
(2)公司控股股东增持公司股票;
(3)公司董事和高级管理人员增持公司股票。
公司、公司控股股东、董事和高级管理人员将接受公司董事会制定的稳定股价方案并严格履行。
公司董事会未在触发回购条件后 10 个交易日内审议通过稳定股价方案的,公司承诺将延期向董事和高级管理人员发放 50%的薪酬(包括津贴),董事同时担任公司其他职务的,公司延期向其发放除基本工资外的其他奖金或津贴,直至董事会审议通过稳定股价方案之日止。
在稳定股价方案生效后,公司控股股东、董事、高级管理人员中未按该方案执行者,将向投资者公开道歉。公司控股股东、作为股东的董事和高级管理人员将不参与公司当年的现金分红,应得的现金红利归公司所有,直至其按上述预案的规定采取相应的稳定股价措施并实施完毕时为止。
董事、高级管理人员在稳定股价方案生效后未按该方案执行的,公司将自稳定股价方案期限届满之日起延期 12 个月发放未按该方案执行的董事、高级管理人员50%的薪酬(包括津贴),以及除基本工资外的其他奖金或津贴。
公司将要求未来新聘任的董事、高级管理人员承诺履行上述增持义务。公司上市后三年内新任职的董事、高级管理人员须先行签署本承诺,本承诺对公司上市后三年内新任职的董事、高级管理人员具有同样的约束力。
(二)相关当事人承诺
1、发行人承诺
发行人本次发行上市后三年内,公司股票连续 20 个交易日的收盘价(如果因派发现金红利、送股、转增股本、增发新股等原因进行除权、除息的,须按照证券交易所的有关规定作复权处理,下同)均低于发行人最近一期经审计的每股净资产(每股净资产=合并财务报表中归属于母公司普通股股东权益合计数÷审计基准日公司股份总数,下同),且系非因不可抗力因素所致,即触及启动稳定股价措施的条件,公司将在发生上述情形后,严格按照《公司首次公开发行 A股股票并在主板上市后三年内稳定 A 股股价预案》的规定启动稳定股价措施,向社会公众股东回购股票,由公司董事会制定具体实施方案并提前三个交易日公告,并及时公告稳定股价措施的审议和实施情况。
2、控股股东力勤投资承诺
公司本次发行上市后三年内,公司股票连续 20 个交易日的收盘价(如果因派发现金红利、送股、转增股本、增发新股等原因进行除权、除息的,须按照证券交易所的有关规定作复权处理,下同)均低于公司最近一期经审计的每股净资产(每股净资产=合并财务报表中归属于母公司普通股股东权益合计数÷审计基准日公司股份总数,下同),且系非因不可抗力因素所致,即触及启动稳定股价措施的条件,本公司将在发生上述情形后,严格按照《公司首次公开发行 A 股股票并在主板上市后三年内稳定 A 股股价预案》的规定启动稳定股价措施,增持发行人股份,并在发行人就回购股份等稳定股价措施事宜召开的股东会上,对相关决议投赞成票。
3、实际控制人、董事长蔡建勇承诺
发行人本次发行上市后三年内,公司股票连续 20 个交易日的收盘价(如果因派发现金红利、送股、转增股本、增发新股等原因进行除权、除息的,须按照证券交易所的有关规定作复权处理,下同)均低于发行人最近一期经审计的每股净资产(每股净资产 合并财务报表中归属于母公司普通股股东权益合计数÷审计基准日公司股份总数,下同),且系非因不可抗力因素所致,即触及启动稳定股价措施的条件,本人将在发生上述情形后,严格按照《公司首次公开发行 A股股票并在主板上市后三年内稳定 A 股股价预案》的规定启动稳定股价措施,增持发行人股份,并在发行人就回购股份等稳定股价措施事宜召开的董事会及股东会上,对相关决议投赞成票。
4、全体董事、高级管理人员承诺
发行人本次发行上市后三年内,公司股票连续 20 个交易日的收盘价(如果因派发现金红利、送股、转增股本、增发新股等原因进行除权、除息的,须按照证券交易所的有关规定作复权处理,下同)均低于发行人最近一期经审计的每股净资产(每股净资产=合并财务报表中归属于母公司普通股股东权益合计数÷审计基准日公司股份总数,下同),且系非因不可抗力因素所致,即触及启动稳定股价措施的条件,发行人董事(指在发行人任职并领取薪酬的非独立董事及作为实际控制人的董事)、高级管理人员将在发生上述情形后,严格按照《公司首次公开发行 A 股股票并在主板上市后三年内稳定 A 股股价预案》的规定启动稳定股价措施,增持发行人股份,发行人董事在发行人就回购股份等稳定股价措施事宜召开的董事会上,对相关决议投赞成票。
四、关于不存在虚假记载、误导性陈述或重大遗漏的承诺
(一)发行人承诺
本公司特就本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏事宜作出承诺如下:
1、公司本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏,公司对其真实性、准确性、完整性承担法律责任。
2、若公司本次发行上市的招股说明书有虚假记载、误导性陈述或者重大遗漏,致使投资者在证券交易中遭受损失的,本公司将在证券监督管理部门或其他有权部门认定公司招股说明书存在对判断公司是否符合法律规定的发行条件构成重大、实质影响的虚假记载、误导性陈述或者重大遗漏后 10 个交易日内,启动赔偿投资者损失的相关工作。投资者损失根据与投资者协商确定的金额,或者依据证券监督管理部门、司法机关认定的方式或金额确定。
(二)控股股东力勤投资承诺
本公司作为发行人的控股股东,特就本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏事宜作出承诺如下:
1、发行人本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏,本公司对其真实性、准确性、完整性承担法律责任。
2、若发行人本次发行上市的招股说明书有虚假记载、误导性陈述或者重大遗漏,致使投资者在证券交易中遭受损失的,本公司将在证券监督管理部门或其他有权部门认定发行人招股说明书存在对判断公司是否符合法律规定的发行条件构成重大、实质影响的虚假记载、误导性陈述或者重大遗漏后,依法赔偿投资者的经济损失。投资者损失根据与投资者协商确定的金额,或者依据证券监督管理部门、司法机关认定的方式或金额确定。
(三)实际控制人、董事长蔡建勇承诺
本人作为发行人的实际控制人,特就本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏事宜作出承诺如下:
1、发行人本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏,本人对其真实性、准确性、完整性承担法律责任。
、若发行人本次发行上市的招股说明书有虚假记载、误导性陈述或者重大遗漏,致使投资者在证券交易中遭受损失的,本人将在证券监督管理部门或其他有权部门认定发行人招股说明书存在对判断发行人是否符合法律规定的发行条件构成重大、实质影响的虚假记载、误导性陈述或者重大遗漏后,依法赔偿投资者的经济损失。投资者损失根据与投资者协商确定的金额,或者依据证券监督管理部门、司法机关认定的方式或金额确定。
(四)全体董事、高级管理人员承诺
本人作为发行人的董事、高级管理人员,特就本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏事宜作出承诺如下:
1、发行人本次发行上市的招股说明书不存在虚假记载、误导性陈述或者重大遗漏,本人对其真实性、准确性、完整性承担法律责任。
2、若发行人本次发行上市的招股说明书有虚假记载、误导性陈述或者重大遗漏,致使投资者在证券交易中遭受损失的,本人将在证券监督管理部门或其他有权部门认定发行人招股说明书存在对判断发行人是否符合法律规定的发行条件构成重大、实质影响的虚假记载、误导性陈述或者重大遗漏后,依法赔偿投资者的经济损失。投资者损失根据与投资者协商确定的金额,或者依据证券监督管理部门、司法机关认定的方式或金额确定。
(五)保荐机构承诺
中国国际金融股份有限公司承诺:“1、本公司为发行人本次发行并上市所制作、出具的文件真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。2、若本公司为发行人本次发行并上市所制作、出具的文件存在虚假记载、误导性陈述或重大遗漏,给投资者造成实际损失的,本公司将依法赔偿投资者损失。”
(六)发行人律师承诺
发行人律师承诺:“本所为宁波力勤资源科技股份有限公司本次发行上市制作、出具的文件不存在虚假记载、误导性陈述或者重大遗漏的情形;若因本所为宁波力勤资源科技股份有限公司本次发行上市制作、出具的文件有虚假记载、误导性陈述或者重大遗漏,给投资者造成直接经济损失的,本所将依法赔偿投资者损失。”
(七)发行人会计师承诺
发行人会计师承诺:“因本所为宁波力勤资源科技股份有限公司首次公开发行 A 股股票出具的文件有虚假记载、误导性陈述或重大遗漏,从而给投资者造成损失的,本所将依法赔偿投资者损失”。
五、股份回购和股份买回的措施和承诺函
(一)发行人承诺
发行人关于股份回购和股份购回的措施和承诺如下:
1、如本公司招股说明书及其他相关文件被中国证监会或其他有权部门认定存在虚假记载、误导性陈述或者重大遗漏,对判断本公司是否符合法律规定的发行条件构成重大、实质影响的,本公司将依法回购本次公开发行的全部新股;
2、中国证监会或其他有权部门认定本公司招股说明书存在本款前述违法违规情形之日起的 30 个交易日内,本公司将召开董事会制订并公告回购新股的回购计划,包括回购股票数量、价格区间、完成时间等信息,新股回购计划还应经本公司股东会批准。本公司在股票回购义务触发之日起 6个月(以下简称“回购期”)内以市场价格完成回购,且股票回购价格不低于发行价加上中国人民银行规定的同期同档次银行存款基准利率所对应利息;回购期公司如有派息、送股、资本公积金转增股本、配股等除权除息事项,回购底价相应进行调整。如本公司未能履行上述股份回购义务,则由本公司控股股东履行上述义务。
3、本公司将确保以后新担任的公司董事、高级管理人员按照公司和现有董事、高级管理人员作出的公开承诺履行相关义务。
(二)控股股东力勤投资承诺
公司控股股东力勤投资关于股份回购和股份购回的措施和承诺如下:
1、如发行人招股说明书及其他相关文件被中国证监会或其他有权部门认定存在虚假记载、误导性陈述或者重大遗漏,对判断发行人是否符合法律规定的发行条件构成重大、实质影响的,则本公司承诺将购回已转让的原限售股份,并督促发行人根据相关法律、法规规定回购其本次发行上市的全部新股。
2、中国证监会或其他有权部门认定发行人招股说明书存在本款前述违法违规情形之日起的 30 个交易日内,本公司将督促发行人召开董事会制订并公告回购新股的回购计划,包括回购股票数量、价格区间、完成时间等信息,新股回购计划还应经发行人股东会批准。发行人在股票回购义务触发之日起 6个月(以下简称“回购期”)内以市场价格完成回购,且股票回购价格不低于发行价加上中国人民银行规定的同期同档次银行存款基准利率所对应利息;回购期公司如有派息、送股、资本公积金转增股本、配股等除权除息事项,回购底价相应进行调整。如发行人未能履行上述股份回购义务,则由本公司履行上述义务。
(三)实际控制人、董事长蔡建勇承诺
公司实际控制人蔡建勇关于股份回购和股份购回的措施和承诺如下:
1、如发行人招股说明书及其他相关文件被中国证监会或其他有权部门认定存在虚假记载、误导性陈述或者重大遗漏,对判断发行人是否符合法律规定的发行条件构成重大、实质影响的,则本人承诺将购回已转让的原限售股份,并督促发行人根据相关法律、法规规定回购其本次发行上市的全部新股。
2、中国证监会或其他有权部门认定发行人招股说明书存在本款前述违法违规情形之日起的 30 个交易日内,本人将督促发行人召开董事会制订并公告回购新股的回购计划,包括回购股票数量、价格区间、完成时间等信息,新股回购计划还应经发行人股东会批准。发行人在股票回购义务触发之日起 6个月(以下简称“回购期”)内以市场价格完成回购,且股票回购价格不低于发行价加上中国人民银行规定的同期同档次银行存款基准利率所对应利息;回购期发行人如有派息、送股、资本公积金转增股本、配股等除权除息事项,回购底价相应进行调整。如发行人未能履行上述股份回购义务,则由本人履行上述义务。
六、对欺诈发行上市的股份回购和股份买回承诺函
(一)发行人承诺
发行人对欺诈发行上市的股份回购和股份买回承诺如下:
1、本公司本次发行上市不存在任何欺诈发行的情形;
2、如本公司不符合发行上市条件,以欺骗手段骗取发行注册并已经发行上市的,本公司将在中国证监会等有权部门确认后五个工作日内启动股份购回程序,购回本公司本次发行上市发行的全部新股。
七、填补被摊薄即期回报的措施及承诺
(一)发行人承诺
发行人对本次发行涉及的摊薄即期回报采取填补措施事项承诺如下:
本次公开发行完成后,公司股本和净资产规模将有较大幅度增加,公司摊薄后的即期及未来每股收益和净资产收益率面临下降的风险。为降低本次发行摊薄公司即期回报的风险,增强对股东利益的回报,公司拟通过加强募集资金管理、完善公司利润分配政策、加强公司管理等措施,从而提升资产质量,提高销售收入,增厚未来收益,实现可持续发展,以填补回报。针对公司本次发行涉及的摊
薄即期回报采取填补措施事项承诺如下:
1、强化募集资金管理,加快募投项目投资进度
公司将根据深圳证券交易所有关要求和公司有关募集资金使用管理的相关规定,严格管理募集资金使用,保证募集资金按照原定用途得到充分有效利用。
本次发行募集资金到位后,公司将调配内部各项资源、加快推进募投项目建设,提高募集资金使用效率,争取募投项目早日达产并实现预期效益,以提升公司盈利水平。本次募集资金到位前,为尽快实现募投项目盈利,公司拟通过多种渠道积极筹措资金,积极调配资源,开展募投项目的前期准备工作,增强项目相关的人才与技术储备,争取尽早实现项目预期收益,提高未来几年的股东回报,降低发行导致的即期回报摊薄的风险。
2、加强成本费用管理,加大市场开发力度
公司将实行严格科学的成本费用管理,加强采购环节、生产环节、产品质量控制环节的组织管理水平,加强费用的预算管理,提高公司运营效率,在全面有效的控制公司经营风险和管理风险的前提下提升利润水平。
同时,公司将在现有市场营销网络的基础上完善并扩大经营业务布局,致力于为更多客户提供优质的服务。公司将不断改进和完善技术及服务体系,扩大销售渠道和服务网络的覆盖面,凭借一流的技术和服务促进市场拓展,从而优化公司在市场的战略布局。
3、强化投资者回报机制
公司实施积极的利润分配政策,重视对投资者的合理投资回报,并保持连续性和稳定性。公司已根据中国证监会的相关规定及监管要求,制订上市后适用的《公司章程》,就利润分配政策事宜进行详细规定和公开承诺,并审议通过《关于公司首次公开发行A股股票并在主板上市后三年股东分红回报规划的议案》,充分维护公司股东依法享有的资产收益等权利,提高公司的未来回报能力。
上述措施有利于增强公司的核心竞争力和持续盈利能力,增厚未来收益,填补股东回报;由于公司经营面临的内外部风险客观存在,上述措施的实施不等于对公司未来利润作出保证。
(二)控股股东力勤投资承诺
控股股东力勤投资为确保发行人为本次发行涉及的摊薄即期回报采取的填补措施事项能够切实履行,特承诺如下:
1、不越权干预发行人的经营管理活动,不侵占发行人的利益;
2、承诺不无偿或以不公平条件向其他单位或者个人输送利益,也不采用其他方式损害发行人利益;
3、承诺对董事和高级管理人员的职务消费行为进行约束;
4、本公司承诺切实履行发行人制定的有关填补回报措施以及本公司对此作出的任何有关填补回报措施的承诺,若本公司违反该等承诺并给发行人或者投资者造成损失的,本公司愿意依法承担对发行人或者投资者的补偿责任;
5、自本承诺出具之日至发行人本次发行前,若中国证监会作出关于填补回报措施及其承诺的其他新的监管规定的,且本公司上述承诺不能满足中国证监会该等规定时,本公司承诺届时将按照中国证监会的最新规定出具补充承诺;
6、作为回报填补措施相关责任主体之一,若违反上述承诺或拒不履行上述承诺,本公司同意按照中国证监会和深圳证券交易所等证券监管机构按照其制定或发布的有关规定、规则,对本公司作出相关处罚或采取相关管理措施。
(三)实际控制人、董事长蔡建勇承诺
实际控制人蔡建勇为确保发行人为本次发行涉及的摊薄即期回报采取的填补措施事项能够切实履行,特承诺如下:
1、不越权干预公司的经营管理活动,不侵占公司的利益;
2、承诺不无偿或以不公平条件向其他单位或者个人输送利益,也不采用其他方式损害公司利益;
3、承诺对董事和高级管理人员的职务消费行为进行约束;
4、本人承诺切实履行公司制定的有关填补回报措施以及本人对此作出的任何有关填补回报措施的承诺,若本人违反该等承诺并给公司或者投资者造成损失的,本人愿意依法承担对公司或者投资者的补偿责任;
5、自本承诺出具之日至公司本次发行前,若中国证监会作出关于填补回报措施及其承诺的其他新的监管规定的,且本人上述承诺不能满足中国证监会该等规定时,本人承诺届时将按照中国证监会的最新规定出具补充承诺;
6、作为回报填补措施相关责任主体之一,若违反上述承诺或拒不履行上述承诺,本人同意按照中国证监会和深圳证券交易所等证券监管机构按照其制定或发布的有关规定、规则,对本人作出相关处罚或采取相关管理措施。
(四)全体董事、高级管理人员承诺
公司董事和高级管理人员为确保发行人为本次发行涉及的摊薄即期回报采取的填补措施事项能够切实履行,特承诺如下:
1、本人承诺不无偿或以不公平条件向其他单位或者个人输送利益,也不采用其他方式损害公司利益;
2、本人承诺对本人的职务消费行为进行约束;
3、本人承诺不动用公司资产从事与履行职责无关的投资、消费活动;
4、本人承诺由董事会或薪酬委员会制定的薪酬制度与公司填补回报措施的执行情况相挂钩;
5、如公司未来实施股权激励计划,本人承诺未来公布的公司股权激励方案的行权条件与公司填补回报措施的执行情况相挂钩;
6、本人承诺切实履行公司制定的有关填补回报措施以及本人对此作出的任何有关填补回报措施的承诺,若本人违反该等承诺并给公司或者投资者造成损失的,本人愿意依法承担对公司或者投资者的补偿责任;
7、自本承诺出具日至公司本次发行前,若中国证监会作出关于填补回报措施及其承诺的其他新的监管规定的,且本人上述承诺不能满足中国证监会该等规定时,本人承诺届时将按照中国证监会的最新规定出具补充承诺。
8、作为回报填补措施相关责任主体之一,本人若违反上述承诺或拒不履行上述承诺,本人同意按照中国证监会和深圳证券交易所等证券监管机构按照其制定或发布的有关规定、规则,对本人作出相关处罚或采取相关管理措施。
八、利润分配政策的承诺
(一)发行人承诺
本次发行上市,发行人根据《上市公司监管指引第 3号——上市公司现金分红》的相关规定,承诺如下:
1、为维护中小投资者的利益,本公司承诺将严格按照法律、法规、规范性文件、届时适用的《宁波力勤资源科技股份有限公司章程》规定的利润分配政策(包括现金分红政策)履行公司利润分配决策程序,并实施利润分配。
2、积极落实及履行本公司董事会、股东会审议通过的《关于公司首次公开发行A股股票并在主板上市后三年股东分红回报规划的议案》的全部内容。
3、若本公司违反上述承诺给投资者造成损失的,本公司将依法承担相应的责任。
九、关于未能履行承诺的约束措施
公司及控股股东、实际控制人、全体董事、高级管理人员、其他股东如若不能履行招股说明书中列明的承诺,则采取或接受以下措施:
(一)发行人承诺
公司将严格履行在本次发行上市过程中所作出的各项公开承诺事项,积极接受社会监督。公司在本次发行上市过程中,如存在未履行承诺的情形的,公司将采取以下措施予以约束:
1、本公司将严格履行招股说明书披露的在本次发行上市过程中所作出的全部公开承诺事项中的各项义务和责任。
2、如果本公司未履行招股说明书披露的承诺事项,公司将在股东会及中国证监会指定报刊上及时、充分披露承诺未能履行、无法履行或无法按期履行的具体原因并向股东和社会公众投资者道歉,并向公司投资者提出补充承诺或替代承诺,以尽可能保护投资者的权益。
3、如果因公司未履行相关承诺事项,致使投资者在证券交易中遭受损失的,公司将依法向投资者赔偿相关损失。在证券监督管理部门或其他有权部门认定应当承担责任后十日内,公司将启动赔偿投资者损失的相关工作。投资者损失根据与投资者协商确定的金额,或者依据证券监督管理部门、司法机关认定的方式或金额确定。
4、其他根据届时规定可以采取的约束措施。
(二)控股股东和实际控制人承诺
本公司/本人作为发行人的控股股东/实际控制人,将严格履行在本次发行上市过程中所作出的各项公开承诺事项,积极接受社会监督,如本公司/本人存在未履行承诺的情形的,将采取或接受以下措施予以约束:
1、在有关监管机关要求的期限内予以纠正;
2、给投资者造成直接损失的,依法赔偿损失;
3、有违法所得的,按相关法律法规处理;
4、如该违反的承诺属可以继续履行的,将继续履行该承诺;如该违反的承诺确已无法履行的,本公司/本人将向投资者及时作出合法、合理、有效的补充承诺或替代性承诺;
5、根据届时规定可以采取的其他措施。
(三)持股5%以上股东承诺
本公司/本人作为发行人持股 5%以上的股东,将严格履行在本次发行上市过程中所作出的各项公开承诺事项,积极接受社会监督,如本公司/本人存在未履行承诺的情形的,将采取或接受以下措施予以约束:
1、在有关监管机关要求的期限内予以纠正;
2、给投资者造成直接损失的,依法赔偿损失;
3、有违法所得的,按相关法律法规处理;
4、如该违反的承诺属可以继续履行的,将继续履行该承诺;如该违反的承诺确已无法履行的,本公司/本人将向投资者及时作出合法、合理、有效的补充承诺或替代性承诺;
5、根据届时规定可以采取的其他措施。
(四)董事、高级管理人员承诺
本人作为发行人的董事/高级管理人员,将严格履行在本次发行上市过程中所作出的各项公开承诺事项,积极接受社会监督,如本人存在未履行承诺的情形的,将采取或接受以下措施予以约束:
1、在有关监管机关要求的期限内予以纠正;
2、给投资者造成直接损失的,依法赔偿损失;
3、有违法所得的,按相关法律法规处理;
4、如该违反的承诺属可以继续履行的,将继续履行该承诺;如该违反的承诺确已无法履行的,本人将向投资者及时作出合法、合理、有效的补充承诺或替代性承诺;
5、根据届时规定可以采取的其他措施。
(五)其他股东承诺
本公司/本人作为发行人股东,将严格履行在本次发行上市过程中所作出的各项公开承诺事项,积极接受社会监督,如本公司/本人存在未履行承诺的情形的,将采取或接受以下措施予以约束:
1、在有关监管机关要求的期限内予以纠正;
2、给投资者造成直接损失的,依法赔偿损失;
3、有违法所得的,按相关法律法规处理;
4、如该违反的承诺属可以继续履行的,将继续履行该承诺;如该违反的承诺确已无法履行的,本公司/本人将向投资者及时作出合法、合理、有效的补充承诺或替代性承诺;
5、根据届时规定可以采取的其他措施。
十、控股股东、实际控制人避免新增同业竞争的承诺
(一)公司控股股东力勤投资承诺
1、截至本承诺函签署之日,本单位及本单位控制的其他企业(以下简称“本单位及其他下属企业”,不含力勤资源及其下属企业,下同)未从事与力勤资源及其下属企业主营业务相同或者相似、或者构成竞争关系的业务。
2、本单位在未来不以直接或间接的方式从事与力勤资源及其下属企业主营业务构成直接或间接竞争的业务;本单位保证将采取必要措施,确保本单位控制的其他企业在未来不从事与力勤资源及其下属企业主营业务相竞争的业务。
3、如力勤资源及其下属企业在未来进一步拓展并从事新的业务,本单位及其他下属企业将不与力勤资源及其下属企业就开展的新业务相竞争;如果可能与力勤资源及其下属企业的新业务产生竞争的,本单位及其他下属企业将按照如下方式退出与力勤资源的竞争:A、停止与力勤资源及其下属企业因业务相同或相似而构成竞争或可能构成竞争的业务;B、在符合适用的法律法规及相关监管规则允许的前提下,将相竞争的业务纳入到力勤资源来经营,或者将相竞争的业务转让给无关联的第三方。
4、本单位将不会利用力勤资源控股股东的身份进行损害力勤资源及其下属企业或其他股东利益的经营活动。
5、如违反以上承诺,本单位愿意承担由此产生的全部责任,充分赔偿或补偿由此给力勤资源及其下属企业造成的损失。
6、本承诺函在本单位作为力勤资源控股股东期间内持续有效。
(二)实际控制人、董事长蔡建勇承诺
1、截至本承诺函签署之日,本人、本人及本人近亲属控制的其他企业(以下简称“本人及其他下属企业”,不含力勤资源及其下属企业,下同)未从事与力勤资源及其下属企业主营业务相同或者相似、或者构成竞争关系的业务。
2、本人及其他下属企业在未来不以直接或间接的方式从事与力勤资源及其下属企业主营业务构成直接或间接竞争的业务;本人保证将采取必要措施,确保本人及其他下属企业在未来不从事与力勤资源及其下属企业主营业务相竞争的业务。
3、如力勤资源及其下属企业在未来进一步拓展并从事新的业务,本人及其他下属企业将不与力勤资源及其下属企业就开展的新业务相竞争;如果可能与力勤资源及其下属企业的新业务产生竞争的,本人及其他下属企业将按照如下方式退出与力勤资源的竞争:A、停止与力勤资源及其下属企业因业务相同或相似而构成竞争或可能构成竞争的业务;B、在符合适用的法律法规及相关监管规则允许的前提下,将相竞争的业务纳入到力勤资源来经营,或者转让给无关联的第三方。
4、本人及其他下属企业将不会利用本人力勤资源实际控制人的身份进行损害力勤资源及其下属企业或其他股东利益的经营活动。
5、如违反以上承诺,本人愿意承担由此产生的全部责任,充分赔偿或补偿由此给力勤资源及其下属企业造成的损失。
6、本承诺函在本人作为力勤资源实际控制人期间内持续有效。
十一、关于规范并减少关联交易的承诺
(一)控股股东力勤投资承诺
1、本公司将充分尊重发行人的独立法人地位,保障发行人独立经营、自主决策,确保发行人的业务独立、资产完整、人员独立、财务独立,以避免、减少不必要的关联交易。
2、本公司及本公司控制的其他企业承诺不以借款、代偿债务、代垫款项或者其他方式占用发行人及其下属企业资金,也不要求发行人及其下属企业为本公司及本公司控制的其他企业进行违规担保。
3、如果发行人及其下属企业在今后的经营活动中必须与本公司或本公司控制的其他企业发生不可避免或有合理原因的关联交易,本公司将促使此等交易严格按照国家有关法律法规、发行人章程和发行人的有关规定履行相关程序,并保证遵循市场交易的公开、公平、公允原则及正常的商业条款进行交易,本公司及本公司控制的其他企业将不会要求或接受发行人给予比在任何一项市场公平交易中第三者更优惠的条件,保证不通过关联交易损害发行人及发行人股东的合法权益。
、本公司作为发行人的控股股东,本公司保证将按照法律、法规和发行人章程规定切实遵守发行人召开股东会进行关联交易表决时相应的回避程序。
4、本人及其他下属企业将不会利用本人力勤资源实际控制人的身份进行损 害力勤资源及其下属企业或其他股东利益的经营活动。
5、严格遵守有关关联交易的信息披露规则。
6、本公司将切实履行上述承诺及其他承诺,如未能履行承诺,则本公司同时采取或接受以下措施:(1)及时、充分披露承诺未得到执行、无法执行或无法按期执行的原因;(2)向发行人及其投资者提出补充或替代承诺,以保护发行人及其投资者的权益;(3)将上述补充承诺或替代承诺提交发行人股东会审议;(4)给投资者造成直接损失的,依法赔偿损失;(5)有违法所得的,按相关法律法规处理;(6)其他根据届时规定可以采取的其他措施。
(二)实际控制人、董事长蔡建勇承诺
1、本人将充分尊重发行人的独立法人地位,保障发行人独立经营、自主决策,确保发行人的业务独立、资产完整、人员独立、财务独立,以避免、减少不必要的关联交易。
2、本人及本人控制的其他企业承诺不以借款、代偿债务、代垫款项或者其他方式占用发行人及其下属企业资金,也不要求发行人及其下属企业为本人及本人控制的其他企业进行违规担保。
3、如果发行人及其下属企业在今后的经营活动中必须与本人或本人控制的其他企业发生不可避免或有合理原因的关联交易,本人将促使此等交易严格按照国家有关法律法规、公司章程和公司的有关规定履行相关程序,并保证遵循市场交易的公开、公平、公允原则及正常的商业条款进行交易,本人及本人控制的其他企业将不会要求或接受发行人给予比在任何一项市场公平交易中第三者更优惠的条件,保证不通过关联交易损害发行人及发行人股东的合法权益。
4、本人作为公司的实际控制人、董事长,本人保证将按照法律、法规和公司章程规定切实遵守公司召开董事会、股东会进行关联交易表决时相应的回避程序。
5、严格遵守有关关联交易的信息披露规则。
6、本人将切实履行上述承诺及其他承诺,如未能履行承诺,则本人同时采取或接受以下措施:(1)及时、充分披露承诺未得到执行、无法执行或无法按期执行的原因;(2)向发行人及其投资者提出补充或替代承诺,以保护发行人及其投资者的权益;(3)将上述补充承诺或替代承诺提交发行人股东会审议;
(4)给投资者造成直接损失的,依法赔偿损失;(5)有违法所得的,按相关法律法规处理;(6)其他根据届时规定可以采取的其他措施。
(三)持股5%以上股东谢雯、FENG YI 承诺
1、本人/本公司将充分尊重发行人的独立法人地位,保障发行人独立经营、自主决策,确保发行人的业务独立、资产完整、人员独立、财务独立,以避免、减少不必要的关联交易。
2、本人/本公司及本人/本公司控制的其他企业承诺不以借款、代偿债务、代垫款项或者其他方式占用发行人及其下属企业资金,也不要求发行人及其下属企业为本人/本公司及本人/本公司控制的其他企业进行违规担保。
3、如果发行人及其下属企业在今后的经营活动中必须与本人/本公司或本人/本公司控制的其他企业发生不可避免或有合理原因的关联交易,本人/本公司将促使此等交易严格按照国家有关法律法规、发行人章程和发行人的有关规定履行相关程序,并保证遵循市场交易的公开、公平、公允原则及正常的商业条款进行交易,本人/本公司及本人/本公司控制的其他企业将不会要求或接受发行人给予比在任何一项市场公平交易中第三者更优惠的条件,保证不通过关联交易损害发行人及发行人股东的合法权益。
4、本人/本公司作为发行人的股东,本人/本公司保证将按照法律、法规和发行人章程规定切实遵守发行人召开股东会进行关联交易表决时相应的回避程序。
5、严格遵守有关关联交易的信息披露规则。
6、本人/本公司将切实履行上述承诺及其他承诺,如未能履行承诺,则本人/本公司同时采取或接受以下措施:(1)及时、充分披露承诺未得到执行、无法执行或无法按期执行的原因;( )向发行人及其投资者提出补充或替代承诺,以保护发行人及其投资者的权益;(3)将上述补充承诺或替代承诺提交发行人股东会审议;(4)给投资者造成直接损失的,依法赔偿损失;(5)有违法所得的,按相关法律法规处理;(6)其他根据届时规定可以采取的其他措施。
(四)全体董事承诺
1、本人将充分尊重发行人的独立法人地位,保障发行人独立经营、自主决策,确保发行人的业务独立、资产完整、人员独立、财务独立,以避免、减少不必要的关联交易;
2、本人及本人控制的其他企业承诺不以借款、代偿债务、代垫款项或者其他方式占用发行人及其下属企业资金,也不要求发行人及其下属企业为本人及本人控制的其他企业进行违规担保;
3、如果发行人及其下属企业在今后的经营活动中必须与本人或本人控制的其他企业发生不可避免或有合理原因的关联交易,本人将促使此等交易严格按照国家有关法律法规、公司章程和公司的有关规定履行相关程序,并保证遵循市场交易的公开、公平、公允原则及正常的商业条款进行交易,本人及本人控制的其他企业将不会要求或接受发行人给予比在任何一项市场公平交易中第三者更优惠的条件,保证不通过关联交易损害发行人及发行人股东的合法权益;
4、本人作为公司的董事,本人保证将按照法律、法规和公司章程规定切实遵守公司召开董事会进行关联交易表决时相应的回避程序。
5、严格遵守有关关联交易的信息披露规则。
6、本人将切实履行上述承诺及其他承诺,如未能履行承诺,则本人同时采取或接受以下措施:(1)及时、充分披露承诺未得到执行、无法执行或无法按期执行的原因;(2)向发行人及其投资者提出补充或替代承诺,以保护发行人及其投资者的权益;(3)将上述补充承诺或替代承诺提交发行人股东会审议;(4)给投资者造成直接损失的,依法赔偿损失;(5)有违法所得的,按相关法律法规处理;(6)其他根据届时规定可以采取的其他措施。
(五)非董事高级管理人员承诺
1、本人将充分尊重发行人的独立法人地位,保障发行人独立经营、自主决策,确保发行人的业务独立、资产完整、人员独立、财务独立,以避免、减少不必要的关联交易;
2、本人及本人控制的其他企业承诺不以借款、代偿债务、代垫款项或者其他方式占用发行人及其下属企业资金,也不要求发行人及其下属企业为本人及本人控制的其他企业进行违规担保;
3、如果发行人及其下属企业在今后的经营活动中必须与本人或本人控制的其他企业发生不可避免或有合理原因的关联交易,本人将促使此等交易严格按照国家有关法律法规、公司章程和公司的有关规定履行相关程序,并保证遵循市场交易的公开、公平、公允原则及正常的商业条款进行交易,本人及本人控制的其他企业将不会要求或接受发行人给予比在任何一项市场公平交易中第三者更优惠的条件,保证不通过关联交易损害发行人及发行人股东的合法权益;
4、严格遵守有关关联交易的信息披露规则。
5、本人将切实履行上述承诺及其他承诺,如未能履行承诺,则本人同时采取或接受以下措施:(1)及时、充分披露承诺未得到执行、无法执行或无法按期执行的原因;(2)向发行人及其投资者提出补充或替代承诺,以保护发行人及其投资者的权益;(3)将上述补充承诺或替代承诺提交发行人股东会审议;(4)给投资者造成直接损失的,依法赔偿损失;(5)有违法所得的,按相关法律法规处理;(6)其他根据届时规定可以采取的其他措施。
十二、关于社会保险和住房公积金的承诺
公司控股股东力勤投资及实际控制人蔡建勇对社会保险和住房公积金缴纳事项作出了如下承诺:
(一)控股股东力勤投资承诺
1、发行人及其下属企业因有关政府部门或司法机关认定需补缴社会保险费、住房公积金,或因社会保险费、住房公积金受到处罚,本公司将全额承担发行人及其下属企业应补缴的员工社会保险及住房公积金以及因此所产生的滞纳金、罚款等相关费用,并补偿发行人及其下属企业因此产生的全部损失。
2、如本公司违反上述承诺,则发行人有权依据本承诺函扣留本公司从发行人获取的股票分红等收入,用以承担本公司承诺承担的社会保险和住房公积金兜底责任和义务,并用以补偿发行人因此而遭受的损失。
(二)实际控制人、董事长蔡建勇承诺
1、发行人及其下属企业因有关政府部门或司法机关认定需补缴社会保险费、住房公积金,或因社会保险费、住房公积金受到处罚,本人将全额承担发行人及其下属企业应补缴的员工社会保险及住房公积金以及因此所产生的滞纳金、罚款等相关费用,并补偿发行人及其下属企业因此产生的全部损失。
2、如本人违反上述承诺,则发行人有权依据本承诺函扣留本人从发行人获取的股票分红等收入,用以承担本人承诺承担的社会保险和住房公积金兜底责任和义务,并用以补偿发行人因此而遭受的损失。
十三、关于瑕疵物业资产的承诺
公司控股股东力勤投资及实际控制人蔡建勇就发行人及其下属企业在本次发行上市前,在物业拥有和使用方面存在的物业权属证明不完备、物业租赁手续不完备等若干不规范事项,承诺如下:
(一)控股股东力勤投资承诺
1、承诺人将尽力协助发行人消除该等瑕疵物业的不规范事项,实现发行人及其下属企业可有效拥有或使用该等物业。
2、如因瑕疵物业的不规范事项导致发行人及其下属企业无法继续使用该等瑕疵物业,或导致发行人及其下属企业产生额外支出或损失(包括搬迁成本、搬迁期间的经营损失、政府责令拆除或没收、政府罚款或要求补缴任何款项、第三方索赔等),承诺人将协助发行人及其下属企业寻找相应地段可替代的合法合规的经营场所,并全额补偿发行人及其下属企业因此受到的损失,确保发行人及其下属企业稳健经营。
(二)实际控制人、董事长蔡建勇承诺
1、承诺人将尽力协助发行人消除该等瑕疵物业的不规范事项,实现发行人及其下属企业可有效拥有或使用该等物业。
2、如因瑕疵物业的不规范事项导致发行人及其下属企业无法继续使用该等瑕疵物业,或导致发行人及其下属企业产生额外支出或损失(包括搬迁成本、搬迁期间的经营损失、政府责令拆除或没收、政府罚款或要求补缴任何款项、第三方索赔等),承诺人将协助发行人及其下属企业寻找相应地段可替代的合法合规的经营场所,并全额补偿发行人及其下属企业因此受到的损失,确保发行人及其下属企业稳健经营。
十四、关于股东信息披露的专项承诺
根据中国证监会发布的《监管规则适用指引——关于申请首发上市企业股东信息披露》,发行人对所列事项逐项自查,并承诺:
1、截至本承诺函出具之日,除因H股上市发行相应新增的 H股公众股东及上市交易期间通过二级市场交易而新增的 H 股公众股东以外,本公司的现有股东为浙江力勤投资有限公司、蔡建勇、谢雯、宋臻、宁波扬承企业管理合伙企业(有限合伙)、蔡建威、董栋、蔡晓鸥、蔡建松、费凤、葛凯财、宁波禹丰企业管理合伙企业(有限合伙)、何晓丹、宁波励泰企业管理合伙企业(有限合伙)、宁波鑫盼企业管理合伙企业(有限合伙)、宁波励展贸易有限公司以及FENG YIPTE. LTD.(以下合称为“现有股东”),其均具备持有本公司股份的主体资格,不存在法律法规规定禁止持股的主体直接或间接持有本公司股份的情形,除已经全部转为H股持股的FENG YI PTE. LTD.其间接股东中存在信托持股外,亦不存在其他委托持股、信托持股或其他利益安排的情形。
2、截至 2026 年 3 月 31 日,公司本次发行上市保荐机构(主承销商)中金公司通过子公司 CICC Financial Trading Limited 持有发行人 H 股 8,175,200 股,通过子公司 CICC Wealth Investment Limited 持有发行人 H 股 165,200 股,中金公司及其下属机构合计持有发行人 8,340,400股,占发行人总股本的 0.54%。
除上述情形外,本次发行上市的中介机构或其负责人、高级管理人员、经办人员不存在直接或间接持有本公司股份的情形,亦不存在亲属关系、关联关系、委托持股、信托持股或其他利益安排的情形。
3、本公司现有股东不存在违规入股、入股价格明显异常的情形,不存在以本公司股权进行不当利益输送的情形。
4、本公司及公司现有股东遵守法律法规、中国证监会及深圳证券交易所相关规则的规定,积极和全面配合了本次发行上市的中介机构开展尽职调查,依法在本次发行上市的申报文件中真实、准确、完整地披露了股东信息,履行了信息披露义务。
5、本公司确认上述承诺真实、有效,并愿意承担相应的法律责任。
附件三 股东会、董事会、监事会、审核委员会、独立董事、董事会秘书制度的建立健全及运行情况说明
公司整体变更设立股份公司以来,根据《公司法》《证券法》《上市公司章程指引》等相关法律法规的要求,建立健全了公司股东会、董事会和管理层组成的治理架构,组建了较为规范的公司内部组织机构,制定并完善了《公司章程》《股东会议事规则》《董事会议事规则》等一系列法人治理规则或细则,明确了董事会、管理层相互之间的权责范围和工作程序,设置了薪酬委员会、提名委员会、审核委员会,及环境、社会及管治委员会四个董事会专门委员会并制定了相关工作细则,从制度层面保障了公司治理结构的科学、规范和完善。
一、股东会制度的建立健全及运行情况
(一)股东会制度的建立健全情况
公司股东会依法履行了《公司法》《公司章程》所赋予的权利和义务,制定了《股东会议事规则》,对股东会的相关事项进行了详细的规定。公司股东会严格按照《公司章程》和《股东会议事规则》的规定行使权利。
(二)股东会运作情况
报告期内,公司共召开了 12 次股东会。股东会依据《公司法》《证券法》等法律法规、《公司章程》《股东会议事规则》等相关规章制度规范运作。股东会在召集方式、议事程序、表决方式和决议内容等方面均符合有关法律法规和公司章程的规定,不存在股东违反《公司法》及其他规定行使职权的情形。
二、董事会制度的建立健全及运行情况
(一)董事会制度的建立健全情况
根据《公司法》和《公司章程》的要求,公司设立了董事会,制定了《董事会议事规则》,公司董事会严格按照《公司章程》和《董事会议事规则》的规定行使权利。
截至报告期末,公司董事会由 9名董事组成,设董事长1 名,独立董事(独立非执行董事)3名,职工代表董事 1名。董事长由董事会以全体董事的过半数选举产生。董事任期三年,任期届满可以连选连任,独立董事(独立非执行董事)连任时间不得超过六年。
(二)董事会运作情况
报告期内,公司共召开了 21 次董事会。董事会依据《公司法》《证券法》《公司章程》《董事会议事规则》等相关法律法规、规章制度规范运作。董事会在召集方式、议事程序、表决方式和决议内容等方面均符合有关法律法规和公司章程的规定,不存在违反《公司法》及其他规定行使职权的情形。
三、监事会、审核委员会制度的建立健全及运行情况
(一)监事会运作情况
报告期内,公司共召开11 次监事会会议。监事会依据《公司法》《证券法》《公司章程》《监事会议事规则》等相关法律法规、规章制度规范运作。监事会在召集方式、议事程序、表决方式和决议内容等方面均符合有关法律法规和公司章程的规定,不存在违反《公司法》及其他规定行使职权的情形。
2025 年 6 月,根据《公司法》及《关于新〈公司法〉配套制度规则实施相关过渡期安排》,公司不再设置监事会或监事。
(二)审核委员会制度的建立健全及运作情况
报告期内,根据《公司法》等法律、法规的相关规定,公司制定了《监事会议事规则》,为规范运作提供了进一步制度保障。《公司章程》中规定了监事的职责、权限及监事会会议的基本制度,同时《监事会议事规则》针对监事会的召开程序制定了详细的规则。
报告期内,公司曾设监事会有 3名监事,其中1名为职工代表监事。公司于2025 年 6 月 23 日召开了 2025 年第二次临时股东会,审议通过了《关于取消监事会并修订<公司章程>及相关制度的议案》,根据《公司法》《关于新<公司法>配套制度规则实施相关过渡期安排》及《上市公司章程指引(2025 年修订)》等有关规定,公司自此不再设置监事会,监事会的职权由董事会审核委员会行使。
根据《公司法》和《公司章程》的要求,公司设立了审核委员会,制定了《董事会审核委员会工作细则》,公司审核委员会严格按照《公司章程》和《董事会审核委员会工作细则》的规定行使权利。
截至报告期末,审核委员会成员为 3名,为不在公司担任高级管理人员的董事,其中独立董事(独立非执行董事)3名,审核委员会主席(召集人)由独立董事(独立非执行董事)中会计专业人士担任。
股份公司自成立以来,公司审核委员会会议在召集方式、议事程序、表决方式和决议内容等方面,均符合有关法律、法规和《公司章程》《董事会审核委员会工作细则》的规定。
四、独立董事制度的建立健全及运行情况
(一)独立董事制度的建立健全情况
公司按照《上市公司独立董事管理办法》等规定,设置了独立董事,并制定了《独立非执行董事工作制度》。
公司设独立董事(独立非执行董事)三名,其中至少包括一名会计专业人士。
公司独立董事的提名与任职符合法律法规及《公司章程》的相关规定。
(二)独立董事制度运作情况
公司独立董事自任职以来,依据《公司章程》《独立非执行董事工作制度》等要求积极参与公司决策,充分发挥在财务、行业、管理等方面的特长,就公司规范运作和有关经营工作提出意见,维护了全体股东的利益,促使公司治理结构有了较大改善。
五、董事会秘书制度的建立健全及运行情况
(一)董事会秘书制度的建立健全情况
公司设董事会秘书,董事会秘书应当具备专业的知识和经验,负责公司股东会和董事会会议的筹备、文件保管以及公司股东资料管理,办理信息披露事务等事宜,其主要职责是:1、保证公司有完整的组织文件和记录;2、确保公司依法准备和递交有权机构所要求的报告和文件;3、保证公司的股东名册妥善设立,保证有权得到公司有关记录和文件的人及时得到有关记录和文件。
(二)董事会秘书履行职责情况
公司董事会秘书依法筹备了历次董事会会议及股东会会议,确保了公司董事会和股东会的依法召开,在改善公司治理上发挥了重要作用,促进了公司的规范运作。
附件四 审核委员会及其他专门委员会的设置情况说明
为进一步规范并提升公司治理水平,公司设立了审核委员会、薪酬委员会、提名委员会以及环境、社会及管治委员会四个专门委员会。董事会各专门委员会及具体构成情况如下:
| 名称 | 主席 | 成员 |
| 审核委员会 | 张争萍 | 何万篷、王缉宪 |
| 薪酬委员会 | 何万篷 | 张争萍、余卫军 |
| 提名委员会 | 张争萍 | 蔡建勇、何万篷 |
| 环境、社会及管治委员会 | 蔡建勇 | 钱峰、禹海、廖正权、刘煊亮、齐辉、王多冬、石文堂、蔡建松、蔡晓鸥、王崇锋 |
各董事会专门委员会自成立以来,按照法律法规、《公司章程》《董事会审核委员会工作细则》《董事会薪酬委员会工作细则》《董事会提名委员会工作细则》及《环境、社会及管治委员会职权范围及工作细则》等相关内容规定履行相关职责。各专门委员会会议在召集方式、议事程序、表决方式和决议内容等方面,均符合有关法律、法规和《公司章程》等的规定。
附件五 募集资金具体运用情况
一、湿法渣资源化示范项目
(一)项目基本情况
1、建设内容
本项目位于印尼北马鲁古省南哈马黑拉县 OBI 工业园区,旨在通过创新方式处理奥比岛湿法项目生产的湿法渣,以推动资源的循环利用和环境保护。项目年处理湿法渣总量可达134万吨,计划生产炼钢生铁 71.38万吨。项目所生产的产品为螺纹钢,将主要针对印尼国内市场,主要用途为建筑用钢,满足日益增长的基础设施建设需求。
2、建设规划
2025 年 1 月项目启动,已完成项目具体推进方案论证及实地勘察设计,预计于2026年6月前完成地基强夯工程,并于 2028年一季度完成整体建设,项目建设周期约36个月。
(二)项目投资概算
本项目拟投资总额为358,550.00 万元,其中公司出资206,166.25 万元,拟全部使用募集资金投入,具体情况如下:
单位:万元
| 序号 | 投资内容 | 项目投资额 | 投资比例 |
| 一 | 建设投资 | 350,912.87 | 97.87% |
| 1 | 工程费用 | 345,879.14 | 96.47% |
| 1.1 | 建筑工程费 | 127,513.90 | 35.56% |
| 1.2 | 设备购置费 | 191,722.44 | 53.47% |
| 1.3 | 安装费 | 26,642.80 | 7.43% |
| 2 | 工程建设其他费用 | 3,053.87 | 0.85% |
| 3 | 预备费 | 1,979.86 | 0.55% |
| 二 | 铺底流动资金 | 7,637.13 | 2.13% |
| 三 | 合计 | 358,550.00 | 100.00% |
(三)项目经济效益分析
本项目预计税后内部收益率为 21.44%,税后动态投资回收期为 8.05 年(含建设期),盈利能力较强,经济效益较好。
(四)项目环境保护情况
本项目所采取的环保处理措施具体如下:
1、烟气治理与通风除尘
(1)粉尘的治理
每台回转窑窑头焙砂卸料口、熔炼电炉上料系统及每台电炉出渣口和出铁口设 1 套除尘系统。前述各收尘系统收尘效率>99.5%,收尘器收下的烟灰由气力输送返回生产系统。
(2)冶炼烟气的治理
全厂外排冶炼废气主要有烘干破碎机烟气和悬浮焙烧系统烟气。
烘干破碎机烟气收尘流程为:烘干破碎机→电收尘器→风机→烟囱。项目设置1套收尘系统,收尘效率为 99.9%。收尘系统收下的烟尘采用气力输送的方式送悬浮焙烧系统。
悬浮焙烧烟气处理流程为:悬浮焙烧系统→电收尘器→风机→离子液脱硫系统→单转单吸制酸系统→烟囱。部分悬浮焙烧系统的烟气送离子液脱硫系统,以生产高纯度 SO2 气体,这部分高纯度 SO2 气体与剩余的悬浮焙烧系统烟气合并后,送单转单吸制酸系统,用于生产 98%浓度的硫酸,年产硫酸(100%浓度)约10.72万吨,制酸尾气送离子液脱硫系统处理,
2、废气
(1)50t 转炉
转炉设置除尘系统,处理一次烟气、LF 精炼炉、钢包吹氩站等废气,废气经过净化处理后通过烟囱排放。此外,连铸机设有二冷室蒸汽排放系统,每个二冷室设2台风机,蒸汽直接由屋面排放。
(2)轧钢
轧钢加热炉使用燃料为湿法渣项目煤气,产生粉尘和 SO2 排放浓度符合相关排放要求。
3、废水
工程生产排水经自然沉淀处理后回用冲渣循环水系统补充水,不进行外排。项目排水系统采用合流制,排入工业园区污水处理厂进行处理回用。生活污水经地埋式生活污水处理设备处理后优先回用道路及绿地浇洒,不进行外排。
4、噪声
项目产生高噪声的主要设备有离心通风机、收尘高温风机、空压机等,这些高噪声设备的噪声声级均超过 85 dB(A)。对这些高噪声设备,除采取设置减振基础、安装消声装置等降噪措施外,还分别把这些高噪声设备设置在建筑物内,利用建筑隔声来减轻设备噪声对外部环境的影响,确保厂界噪声昼间低于 65 dB(A)、夜间低于55 dB(A)。
5、固体废物
固体废物主要有电炉渣、冶炼渣、除尘灰、氧化铁皮、废金属、工业垃圾及废油等。综合利用措施如下:
(1)电炉渣
RKEF冶炼厂电炉熔炼产生的电炉渣经水淬后通过皮带运至渣场,电炉渣经水淬后,渣中元素基本以氧化物的形态固化在渣中,为惰性渣,可以铺路或用作为建筑材料。
(2)冶炼渣
转炉连铸车间冶炼所产生的炉渣从炉渣跨热焖回收部分废钢后,资源综合利用。
(3)除尘灰
各废气污染源经除尘后收集的除尘灰返烧结做原料。
转炉一次烟气除尘灰回收捕集下的灰经压块后返回转炉用作冷却剂,可以减少废钢加入量,同时减少灰的二次污染。
转炉冶炼、散状料及转炉炉后铁合金加料系统产生的二次烟尘均设除尘系统,达到排放标准后排放。
(4)氧化铁皮
连铸氧化铁皮用汽车送到总厂废钢厂统一处理,作为炼钢的原料。
轧钢生产过程中产生的氧化铁皮落入轧机下铁皮沟中,由水力冲入车间外旋流井中,经沉淀后用抓斗吊车抓起,然后统一处理,作为炼钢的原料。
(5)废金属
炼钢、轧钢车间产生的废钢及铁头等均集中收集,然后用汽车送到废钢厂统一处理,作为炼钢的原料;废轧辊、废导卫、废备品备件采用集中堆放管理,然后用汽车送炼钢车间回炉利用,作为炼钢的原料。
(6)废耐火材料及工业垃圾
工程各个生产单元均有废耐火材料产生,主要是钢包、铁包及连铸中间包的日常修理和转炉大修拆除的耐材。废耐火材料的再生利用拟采取进入社会循环系统,由耐火材料生产厂家回收,经粉碎、碾磨、烧制等加工后重新制成耐火材料,供钢铁厂修建或维修炉窑或其它企业使用。
(7)废油
轧钢车间产生的废润滑油、液压油废油,送往中间油库存储集中处理。
6、总结
综上,本项目在生产的各个环节均采取了有效的污染治理措施,各类污染物均能做到达标排放。从环境保护角度出发,项目建设环境影响可控,符合项目所属地区相关法律、法规的要求。
(五)项目审批及备案情况
2026年1月12日,公司召开第二届董事会第十二次会议,根据股东会授权审议通过了《关于变更 A 股募集资金实施主体的议案》,同意公司湿法渣资源化示范项目的实施主体由公司控股子公司 BBS 调整为公司控股子公司 BJL。本项目已于2026年1月20日完成了在宁波市商务局的境外投资项目备案,备案编号为甬境外投资[2026]N00020 号;于 2026 年 1 月 27 日完成了在宁波市发展和改革委员会的境外投资项目备案,备案编号为甬发改开放[2026]41号。
二、MHP 精炼生产项目
(一)项目基本情况
1、建设内容
本项目位于印尼北马鲁古省南哈马黑拉县 OBI 工业园区,计划利用公司现有土地面积 44 万平方米,建设厂房约 13 万平方米;购置主要设备 3,441 台套,建设年产5万金属吨镍的MHP精炼项目。
项目产成品为用于电池三元前驱体的电池级硫酸镍和硫酸钴,并具备根据市场需求灵活调整产品结构,生产电积镍(年产 50,000 金属吨)和电积钴(年产5,000 金属吨)。项目还可转产硫酸镍(年产 225,225.22 吨,含镍 22.2%)和硫酸钴(年产 24,390.24 吨,含钴 20.5%),实现资源的高效利用与市场导向的灵活应对。
2、建设规划
2025 年 1 月项目启动,正在推进详细工艺论证、各环节设备具体方案比选和实地勘察设计,预计于2026 年三季度开始土建施工工程,并于 2028年一季度完成,项目建设周期约37个月。
(二)项目投资概算
本项目拟投资总额为330,860.00 万元,其中公司出资198,516.00 万元,拟全部使用募集资金投入,具体情况如下:
单位:万元
| 序号 | 投资内容 | 项目投资额 | 投资比例 |
| 一 | 建设投资 | 305,941.84 | 92.47% |
| 1 | 工程费用 | 281,799.71 | 85.17% |
| 1.1 | 建筑工程费 | 85,087.11 | 25.72% |
| 1.2 | 设备购置费 | 174,761.53 | 52.82% |
| 1.3 | 安装费 | 21,951.07 | 6.63% |
| 2 | 工程建设其他费用 | 7,599.13 | 2.30% |
| 3 | 预备费 | 16,543.00 | 5.00% |
| 二 | 铺底流动资金 | 24,918.16 | 7.53% |
| 三 | 合计 | 330,860.00 | 100.00% |
(三)项目经济效益分析
按照电积镍、电积钴及硫酸镍、硫酸钴分别生产 50%的方案进行测算,本项目预计税后内部收益率为20.10%,税后动态投资回收期为9.48 年(含建设期),盈利能力较强,经济效益较好。
(四)项目环境保护情况
本项目所采取的环保处理措施具体如下:
1、废气
(1)氢氧化镍钴浸出车间
在氢氧化镍浸出车间MHP浸出槽、除铁铝槽处设置一套酸雾吸收系统,含酸雾气体通过高浓度酸雾吸收塔吸收净化后,经离心风机进入排气筒排放,排气筒高度 15m。酸雾排放满足 2014 年印尼环境部规章第 4 号《关于其他矿物加工排放标准》。
(2)配酸厂房
配酸厂房,酸碱贮槽各设一台酸雾净化塔,并设置 1根排气筒,排气筒高度大于 15m 且高出建筑物 3m。酸雾排放满足 2014 年印尼环境部规章第 4 号《关于其他矿物加工排放标准》。
(3)电积镍车间
电积镍槽体设置合理密封结构,防止电积过程酸雾气体溢出,设有配套的酸雾吸收装置处理系统,由电积槽体的玻璃钢风管在负压的作用下将电积槽生产过程中产生的酸雾吸收,然后汇总主干管,然后通过一级酸雾吸收塔和二级酸雾吸收塔后,由风机通过烟囱外排至大气。设置 4套酸雾吸收装置,并设置 4根排气筒,排气筒高度 21m 且高出建筑物 3m。酸雾排放满足 2014 年印尼环境部规章第4号《关于其他矿物加工排放标准》。
(4)电积钴车间
电积钴槽体设置合理密封结构,防止电积过程酸雾气体溢出,设有配套的酸雾吸收装置处理系统,由电积槽体的玻璃钢风管在负压的作用下将电积槽生产过程中产生的酸雾吸收,然后汇总主干管,然后通过一级酸雾吸收塔和二级酸雾吸收塔后,由风机通过烟囱外排至大气。设置 1套酸雾吸收装置,并设置 1根排气筒,排气筒高度 21m 且高出建筑物 3m。酸雾排放满足 2014 年印尼环境部规章第4号《关于其他矿物加工排放标准》。
2、废水
本工程生产废水主要有循环水排污、纯水制备的浓盐水等。生产硫酸镍及硫酸钴时各车间生产废水量为 1,527m3/d,生产电积镍电积钴时各车间生产废水量为 1,001m3/d。经室外废水管网收集至初期雨水及事故池,再由初期雨水加压泵输送至 ONC 系统回收使用。酸雾吸收水、地面冲洗水等含镍废水进入 ONC 沉镍工序,循环使用。
本项目生活污水主要为卫生间排水和浴室排水,生活污水量 55 mathrm m 3 / mathrm d ,主要污染物为COD、SS、氨氮、BOD5,生活污水经排水管道收集后排至地埋式污水站处理,污水处理设备为生化一体化设施,处理后的出水达到 2016 年印尼生态环境和林业部长条例《生活污水质量标准》,用于生活区附近绿化以及道路泼洒降尘等。
其他各工序厂房内地面收集的废水、厂房外设备储罐区围堰内的含有镍钴的工业废水,均集中输送到 ONC 沉镍工序回收处理;其他不含镍钴的工业废水,均输送到ONC的尾渣中和工序进行处理。
3、固体排放物
项目的固体排放物主要为 MHP浸出渣及除铁铝渣、萃取钙渣与三相渣、除油后废活性炭。MHP浸出渣及除铁铝渣经过洗涤后送 ONC部分进行统一处理和排放;萃取钙渣主要成分为二水硫酸钙,并含有少量的二氧化硅及镍、钴、锰的硫酸盐,送堆场填埋;三相渣主要成分为有机降解物及氢氧化铁胶体、镍、钴、锰的硫酸盐等,送堆场填埋。废活性炭在除油工序产生,主要成分为萃取剂、溶剂油等成分,含有少量的镍、钴硫酸盐,统一焚烧处理。
4、噪声
对高噪声设备,设计除采取设置减振基础、安装消声装置等降噪措施外,还分别把这些高噪声设备设置在建筑物内,其降噪隔声的作用是明显的,加之噪声强度随距离的增加而衰减后,设备噪声对周围环境影响较小。
5、总结
综上分析,本项目在生产的各个环节均采取了有效的污染治理措施,各类污染物均能做到达标排放。从环境保护角度出发,项目建设环境影响可控,符合项目所属地区相关法律、法规的要求。
(五)项目审批及备案情况
本项目已于 2024 年 11 月 19 日完成了在宁波市发展和改革委员会的境外投资项目备案,备案编号为甬发改开放(2024)690号;于 2025 年1月15日完成了在宁波市商务局的境外投资项目备案,备案编号为甬境外投资[2025]N00025号。
附件六 子公司、参股公司简要情况
一、子公司的基本情况
(一)境内子公司的基本情况
截至2026年7月7日,公司拥有 18家境内子公司,基本情况如下:
| 序号 | 公司名称 | 成立时间 | 注册资本/股本 | 法定代表人 | 主要经营地及注册地 | 主营业务 | 股东构成 |
| 1 | 惠然实业 | 2011.3.21 | 12,000.00万元 | 蔡建松 | 江苏省宿迁高新技术产业开发区京杭大道8号 | 镍铁的生产、制造 | 力勤资源持股100% |
| 2 | 惠然贸易 | 2017.6.7 | 5,000.00万元 | 严锡军 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号206室 | 进出口贸易 | 力勤资源持股100% |
| 3 | 宿迁惠翔通 | 2022.4.27 | 1,000.00万元 | 蔡建松 | 宿迁高新技术产业开发区开发大道与江山大道交叉口 | 贸易 | 惠然实业持股100% |
| 4 | 宁波毅威 | 2015.10.15 | 200.00万元 | 李叶青 | 浙江省宁波高新区光华路299弄10幢21、22、23号11-1-3 | 设备进出口销售 | 力勤资源持股100% |
| 5 | 宁波毅新 | 2024.10.29 | 200.00万元 | 李叶青 | 浙江省宁波市鄞州区首南街道天健巷26号401-60室 | 设备进出口销售 | 力勤资源持股100% |
| 6 | 上海力勤 | 2018.6.11 | 2,000.00万元 | 蔡建勇 | 上海市闵行区申虹路490弄2号603室 | 项目管理及贸易 | 力勤资源持股100% |
| 7 | 力勤新能源 | 2020.9.30 | 20,000.00万元 | 蔡建勇 | 浙江省宁波市北仑区梅山七星路88号1幢401室B区H0269 | 未开展业务 | 力勤资源持股100% |
| 8 | 励达物流 | 2021.3.17 | 10,000.00万元 | 何晓丹 | 浙江省宁波市北仑区梅山街道欣港路1919号1幢1号、2幢1号、3幢1号、4幢1号、5幢1号 | 仓储 | 力勤资源持股100% |
| 9 | 力勤园区 | 2021.6.21 | 22,500.00万元 | 蔡建勇 | 浙江省宁波市北仑区梅山街道七星路88号1幢501室A292 | 未开展业务 | 力勤资源持股100% |
| 10 | 宝鑫特钢 | 2021.10.15 | 191,919.00万元 | 蔡建勇 | 浙江省宁波市鄞州区曙光北路1858号(8-1)-(8-5)809室 | 未开展业务 | 力勤资源持股100% |
| 11 | 总部管理公司 | 2023.4.10 | 54,000.00万元 | 蔡建松 | 浙江省宁波市鄞州区曙光北路1858号(7-1)-(7-5)712室 | 企业总部管理 | 力勤资源持股100% |
| 12 | 西安鹏远 | 2017.2.20 | 5,000.00万元 | 刘煊亮 | 陕西省西咸新区沣东新城国润城F1号楼商办楼20层 | 冶金专用设备制造 | 力勤资源持股70% |
| 13 | 鹏远工程 | 2022.9.7 | 1,000.00万元 | 刘煊亮 | 陕西省西咸新区沣东新城国润城F1号楼商办楼20层4号 | 专业技术服务类 | 西安鹏远持股100% |
| 14 | 江苏鹏远 | 2022.12.8 | 12,000.00万元 | 冯景龙 | 江苏省宿迁高新技术产业开发区翔盛大道8号 | 冶金专用设备制造 | 西安鹏远持股100% |
| 15 | 咸阳鹏远 | 2023.9.5 | 1,000.00万元 | 冯景龙 | 陕西省咸阳市秦都区文兴路智汇原领创大厦14楼1401室 | 冶炼设备制造销售 | 西安鹏远持股100% |
| 16 | 凯帕斯 | 2022.8.24 | 100.00万美元 | 钱峰 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号205室 | 商业管理服务 | KPS持股100% |
| 17 | 欧恩司 | 2022.8.24 | 100.00万美元 | 钱峰 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号203室 | 商业管理服务 | ONC持股100% |
| 18 | 趣柏 | 2022.9.20 | 100.00万美元 | 钱峰 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号201室 | 商业管理服务 | HPL持股100% |
(二)境外子公司的基本情况
截至2026年7月7日,公司拥有 20家境外子公司,基本情况如下:
| 序号 | 公司名称 | 成立时间 | 注册资本/股本 | 主要经营地及注册地 | 主营业务 | 股东构成 |
| 1 | HPL | 2018.7.27 | 628,328,600.00万印尼盾 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 镍钴化合物的生产、制造 | 力勤资源持股29.54%,KANG XUAN 持股25.36%,TBP 持股45.10% |
| 2 | ONC | 2021.8.26 | 628,240,000.00万印尼盾 | Gedung Bank Panin Lantai 3, Jalan Jenderal Sudirman Kavling nomor 1, Kel. Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 镍钴化合物的生产、制造 | 力勤新动力持股60%,TBP 持股40% |
| 3 | BMS | 2023.2.7 | 15,700,000.00万印尼盾 | Soho Capital Lt. 32 Unit SC/32-05, Jl. Letjend S. Parman, Desa/Kelurahan Tanjung Duren Selatan, Kec. GrogolPetamburan, Kota Adm. Jakarta Barat, Provinsi DKI Jakarta | 镍产品及其他物资的贸易 | 香港蓝鲸持股99.90%,红土国际持股0.10% |
| 4 | 香港蓝鲸 | 2016.3.29 | 2,000.00万美元 | Unit 1603,16/F,135 Bonham Strand Trade Centre,135 Bonham Strand,Sheung Wan,Hong Kong | 投资控股、船运服务及贸易 | 力勤资源持股100% |
| 5 | 新加坡力勤 | 2018.8.16 | 200.00万美元 | 150 BEACH ROAD,#28-05/06 Gateway West,SINGAPORE 189720 | 镍矿及镍铁贸易及运输服务 | 力勤资源持股100% |
| 6 | KANG XUAN | 2021.6.14 | 10,786.65万美元 | 150 Beach Road,#28-05/06 Gateway West,Singapore 189720 | 投资控股及贸易 | 力勤资源持股100% |
| 7 | 红土国际 | 2023.4.11 | 1.00万美元 | 中国香港九龙新蒲岗大有街35号义发工业大厦12楼A座1202室 | 境外投资路径公司,未开展业务 | 香港蓝鲸持股100% |
| 8 | 力勤源动力 | 2021.12.6 | 1,000.00万美元 | UNIT 1603,16/F,135 BONHAM STRAND TRADE CENTRE,135 BONHAM STRAND,SHEUNG WAN,HONG KONG | 境外投资路径公司,未开展业务 | 力勤资源持股100% |
| 9 | 力勤新动力 | 2021.7.5 | 1,000.00万美元 | UNIT 1603,16/F,135 BONHAM STRAND TRADE CENTRE,135 BONHAM STRAND,SHEUNG WAN,HONG KONG | 境外投资路径公司,未开展业务 | 力勤资源持股100% |
| 10 | 力勤鑫动力 | 2021.7.5 | 1,000.00万美元 | UNIT 1603,16/F,135 BONHAM STRAND TRADE CENTRE,135 BONHAM STRAND,SHEUNG WAN,HONG KONG | 境外投资路径公司,未开展业务 | 力勤资源持股100% |
| 11 | BBS | 2024.5.21 | 132,988,800.00万印尼盾 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman Kavling 1, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 境外投资路径公司,未开展业务 | HPL持股94.24%,宝鑫特钢持股5.76% |
| 12 | Pengyuan Xinda | 2023.10.19 | 64.00万美元 | UNIT 1603,16/F,135 BONHAM STRAND TRADE CENTRE,135 BONHAM STRAND,SHEUNG WAN,HONG KONG | 境外投资路径公司,未开展业务 | 西安鹏远持股100% |
| 13 | Pengyuan Lvxin | 2023.11.1 | 10.00万美元 | ROOM 2711,27/F,KWAH CENTRE,191 JAVA ROAD,NORTH POINT,HONG KONG | 境外投资路径公司,未开展业务 | Pengyuan Xinda持股100% |
| 14 | BUB | 2023.12.12 | 1,000,000.00万印尼盾 | Gold Coast Office Liberty Tower Lt. 21 Unit K L M Pantai Indah Kapuk, Desa/Kelurahan Kamal Muara, Kec. Penjaringan, Kota Adm. Jakarta Utara, Provinsi DKI Jakarta | 设备维修、配套等服务型公司(报告期内未开展业务) | Pengyuan Xinda持股99%, Pengyuan Lvxin持股1% |
| 15 | KPS | 2021.11.26 | 602,916,700.00万印尼盾 | Gedung Panin Bank Lt. 3, Jl. Jend. Sudirman Kav. 1, Kel. Gelora, Kec.Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 镍铁的生产、制造 | 宝鑫特钢持股65%,TBP持股35% |
| 16 | CKM | 2024.5.21 | 96,267,000.00万印尼盾 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman Kavling 1, Nomor 1, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 生石灰制造 | 香港蓝鲸持股60%,TBP持股40% |
| 17 | DCM | 2008.4.15 | 32,152,000.00万印尼盾 | Jl.Jend. Sudirman, Gd Bank Panin Lt. 5, Senayan, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 为奥比岛园区提供综合性管理服务 | 力勤园区持股60%,TBP持股40% |
| 18 | BJL | 2025.10.2 | 132,988,800.00万印尼盾 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman Kavling Nomor 1, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 湿法渣冶炼(报告期内未开展业务) | BBS持股99.9999%,BMS持股0.0001% |
| 19 | 北极星海事 | 2026.1.13 | 1,000,000美元 | UNIT 1603, 16/F 135 BONHAM STRAND TRADE CTR 135 BONHAM STRAND SHEUNG WAN HONG KONG | 新设公司,暂未开展业务 | 香港蓝鲸持股100% |
| 20 | 南极星船务 | 2026.4.17 | 1,000,000美元 | UNIT 1603, 16/F 135 BONHAM STRANDTRADE CTR 135 BONHAM STRAND SHEUNG WAN HONG KONG | 新设公司,暂未开展业务 | 香港蓝鲸持股100% |
二、参股公司的基本情况
截至2026年7月7日,公司拥有 4家参股公司,基本情况如下:
| 序号 | 公司名称 | 成立时间 | 注册资本/股本 | 主要经营地及注册地 | 主营业务 | 股东构成 |
| 1 | 普勤时代 | 2020.10.19 | 666,666.67万元 | 浙江省宁波市北仑区梅山大道商务中心五号办公楼618室 | 新能源技术推广服务 | 宁波邦普时代新能源有限公司持股75.4286%,力勤新能源持股12%,厦门瑞庭投资有限公司持股9.9014%,宁波鉴往知来自有资金投资合伙企业(有限合伙)持股2.67% |
| 2 | CBL | 2021.1.25 | 57,697.59万美元 | Unit 2,LG1,Mirror Tower,61 Mody Road,Tsim Sha Tsui,Kowloon,Hong Kong | 主营矿山勘探、收购业务 | 普勤时代持股100% |
| 3 | MJM | 2023.3.10 | 14,750,000.00万印尼盾 | Gedung Bank Panin Pusat Lantai 5, Jalan Jenderal Sudirman, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 印尼国内船运服务公司 | LSJ持股51%,香港蓝鲸持股49% |
| 4 | HJF | 2019.12.12 | 357,000,000.00万印尼盾 | Gedung Bank Panin Lantai 3, Jl. Jend. Sudirman Kav No.1, RT.1/RW.3, Gelora, Tanah Abang, Desa/Kelurahan Gelora, Kec. Tanah Abang, Kota Adm. Jakarta Pusat, Provinsi DKI Jakarta | 镍铁的生产、制造 | 力勤资源持股36.90%,PT OBIRA MITRA JAYA持股63.10% |
附件七 公司主要固定资产、无形资产情况
一、房屋及建筑物情况
(一)境内已取得权属证书的房屋及建筑物情况
| 序号 | 权利人 | 权证号 | 坐落 | 面积(m2) | 取得方式 | 用途 | 他项权利 |
| 1 | 力勤资源 | 浙(2020)宁波市高新不动产权第0060864号 | 宁波市高新区光华路299弄10幢21、22、23号11-1 | 1,055.18 | 出让 | 办公 | 已抵押 |
| 2 | 力勤资源 | 浙(2020)宁波市高新不动产权第0060850号 | 宁波市高新区光华路299弄10幢21、22、23号10-1、10-2 | 1,745.19 | 出让 | 办公 | 已抵押 |
| 3 | 惠然实业 | 苏(2020)宿迁市不动产权第0001255号 | 宿迁高新技术产业开发区翔盛大道南侧 | 47,552.69 | 出让 | 工业 | 已抵押 |
| 4 | 惠然实业 | 宿房权证宿豫字第201603870号 | 江苏省宿迁高新技术产业开发区翔盛大道8号综合楼# | 8,032.44 | 出让 | 工业 | 已抵押 |
| 5 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000566号 | 秦都区世纪大道国润城F1号商办楼20层3号 | 350.49 | 出让 | 办公 | 已抵押 |
| 6 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000598号 | 秦都区世纪大道国润城F1号商办楼20层5号 | 259.88 | 出让 | 办公 | 已抵押 |
| 7 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000599号 | 秦都区世纪大道国润城F1号商办楼20层6号 | 350.83 | 出让 | 办公 | 已抵押 |
| 8 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000600号 | 秦都区世纪大道国润城F1号商办楼20层4号 | 405.49 | 出让 | 办公 | 已抵押 |
| 9 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000601号 | 秦都区世纪大道国润城F1号商办楼20层2号 | 259.88 | 出让 | 办公 | 已抵押 |
| 10 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000602号 | 秦都区世纪大道国润城F1号商办楼20层1号 | 406.16 | 出让 | 办公 | 已抵押 |
| 11 | 励达物流 | 浙(2024)宁波市北仑不动产权第0216925号 | 北仑区梅山欣港路1919号1幢1号、北仑区梅山欣港路1919号3幢1号等 | 277,981.85 | 自建房 | 仓储用房 | 已抵押 |
| 12 | 惠然实业 | 苏(2025)宿迁市不动产权第0186246号 | 宿迁高新区顺堤河绿化带北侧 | 9,947.15 | 自建房 | 工业 | 无 |
| 13 | 江苏鹏远 | 苏(2026)宿迁市不动产权第0047448号 | 宿迁高新区顺堤河绿化带东侧 | 16,560.02 | 自建房 | 工业 | 已抵押 |
(二)境外自有房屋及建筑物情况
1、已取得PBG/IMB、SLF 的房屋及建筑物情况
| 序号 | 公司名称 | PBG/IMB证书编号 | SLF证书编号 | 位置 | 建筑用途 | 建筑面积(平方米) | 他项权利 |
| 1 | ONC | SK-PBG-820406-21012025-001 | SK-SLF-820406-05112025-001 | Kawasi | 工业及配套 | 68,322.00 | 已办理信托担保 |
| 2 | HPL | 1114/IMB/IX/2019、1115/IMB/IX/2019、28/IMB/IV/2022 | SK-SLF-820406-30122025-001 | Kawasi | 工业及配套 | 22,162.45 | 无 |
| 3 | HPL | 1111/IMB/IX/2019至1113/IMB/IX/2019、1117/IMB/IX/2019、68/IMB/IX/2020、69/IMB/IX/2020、26/IMB/IV/2022、27/IMB/IV/2022、29/IMB/IV/2022 | SK-SLF-820406-30122025-002 | Kawasi | 工业及配套 | 164,466.71 | 无 |
| 4 | KPS | SK-PBG-820406-30102025-002 | SK-SLF-820406-24122025-003 | Kawasi | 工业及配套 | 147,745.32 | 无 |
| 5 | CKM | SK-PBG-820406-25092025-001 | SK-SLF-820406-24122025-004 | Kawasi | 生石灰工厂 | 15,656.12 | 无 |
| 6 | BMS | SK-PBG-827202-23062025-001至SK-PBG-827202-23062025-004 | SK-SLF-827202-13052026-001至SK-SLF-827202-13052026-004 | Sofifi | 实验室设施及配套 | 716.20 | 无 |
注: 与中国农业银行股份有限公司宁波市分行为牵头行的境内银团于 年 月日签订《力勤集团印尼 OBI 镍钴项目三期工程银团贷款合同》,并于 2025 年 4 月 24 日、2025 年 6月25 日分别就上述协议签署补充协议,由 ONC 向境内银团贷款 78,000.00 万美元等值人民币,并由 ONC 以其位于 Kawasi 的房产(PBG 编号:SK-PBG-820406-21012025-001)为上述贷款在 117,000.00 万美元的范围内提供信托担保,担保代理行为中国银行(香港)有限公司雅加达分行。
2、已取得PBG/IMB,正在办理 SLF的房屋及建筑物情况
| 序号 | 公司名称 | PBG/IMB | 证书编号 | 位置 | 建筑用途 | 建筑面积(平方米) | 他项权利 |
| 1 | HPL | IMB | 1116/IMB/IX/2019 | Kawasi | 工业及配套 | 15,514.13 | 无 |
| 2 | HPL | IMB | 908/IMB/VI/2019 | Kawasi | 工业及配套 | 14,883.30 | 无 |
| 3 | DCM | PBG | SK-PBG-820406-13032026-001、SK-PBG-820406-03032026-001 | Kawasi | 办公楼、园区公辅设施 | 41,031.93 | 无 |
| 4 | KPS | PBG | SK-PBG-820406-21052026-001 | Kawasi | 工业及配套 | 322,949.63 | 无 |
二、主要房产土地租赁情况
(一)境内主要房产土地租赁
| 序号 | 承租方 | 出租方 | 坐落 | 面积(m2) | 用途 | 租赁期间 |
| 1 | 力勤资源 | 宁波市南部新城资产管理有限公司 | 鄞州区天童南路707号明创大楼二楼 | 30 | 办公 | 2024.1.1-2028.12.31 |
| 2 | 力勤资源 | 宁波美联国际贸易咨询有限公司 | 浙江省宁波市高新区光华路299弄10幢21、22、23号10幢6-2房屋 | 904.1 | 办公 | 2025.6.16-2026.6.15 |
| 3 | 力勤资源 | 宁波恒博伟业国际贸易有限公司 | 浙江省宁波市高新区光华路299弄10幢21、22、23号北面半层西侧 | 430 | 办公 | 2023.4.15-2026.4.14 |
| 4 | 力勤资源 | 宁波富邦房地产开发有限公司 | 宁波市鄞州区宁东路188号嘉宸中心D号楼10-12层 | 4,406.01 | 办公 | 2023.8.1-2027.7.31 |
| 5 | 力勤资源 | 宁波富邦房地产开发有限公司 | 宁波市鄞州区宁东路188号嘉宸中心D号楼4层4-6、4-7房屋 | 228.76 | 办公 | 2023.2.1-2027.1.31 |
| 6 | 力勤资源 | 宁波产城投资管理有限公司 | 宁波市中和街道凤起路65号鄞工·凤起产业园1#14-2室 | 1,096.56 | 生产和办公 | 2025.4.25-2028.4.24 |
| 7 | 力勤新能源 | 宁波国际海洋生态科技城海洋金融小镇管理服务中心 | 宁波市北仑区梅山七星路88号1幢401室B区H0269 | 40 | 办公 | 2023.9.30-2026.9.29 |
| 8 | 惠然贸易 | 宁波涌金林业股份有限公司 | 浙江省宁波市北仑区梅山街道盐田大道360号105室 | 28 | 办公 | 2025.10.10-2026.10.9 |
| 9 | 力勤园区 | 宁波国际海洋生态科技城海洋金融小镇管理服务中心 | 宁波市北仑区梅山七星路88号1幢501室A292 | 未约定 | 办公 | 2024.7.22-2027.7.21 |
| 10 | 宝鑫特钢 | 宁波市鄞州区人民政府福明街道办事处 | 鄞州区曙光北路1858号(8-1)-(8-5)809室 | 15 | 办公 | 2025.1.18-2027.1.17 |
| 11 | 宁波毅威 | 发行人 | 宁波高新区光华路299弄10幢21,22,23号11楼11-1-3室 | 未约定 | 办公 | 2023.9.1-2028.8.31 |
| 12 | 上海力勤 | 雅戈尔时尚(上海)科技有限公司 | 上海市闵行区申虹路490弄2号虹桥汇T8幢503(即名义楼层6名义单元603) | 1,715.49 | 办公 | 2024.10.15-2028.1.31 |
| 13 | 西安鹏远 | 咸阳环建机械设备有限公司 | 咸阳市秦都区马泉中小企业园 | 10,892 | 厂房 | 2025.1.1-2025.12.31 |
| 525 | 宿舍 | |||||
| 155 | 办公室 | |||||
| 14 | 鹏远工程 | 西安鹏远 | 陕西省西咸新区沣东新城上林路国润丝路金融中心20层04户 | 173 | 办公 | 2024.8.16-2026.8.15 |
| 15 | 宿迁惠翔通 | 江苏项王故里景区旅游发展有限公司 | 宿迁市黄河南路宿迁项王故里景区一期4号楼二层内部房屋 | 223.40 | 办公 | 2025.3.20-2028.3.19 |
| 16 | 凯帕斯 | 励达物流 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号205室 | 22.7 | 办公 | 2025.10.9-2028.10.8 |
| 17 | 欧恩司 | 励达物流 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号203室 | 39.9 | 办公 | 2025.10.9-2028.10.8 |
| 18 | 趣柏 | 励达物流 | 浙江省宁波市北仑区梅山街道欣港路1919号3幢1号201室 | 36 | 办公 | 2025.10.16-2028.10.15 |
(二)境外主要房产土地租赁
| 序号 | 承租方 | 出租方 | 坐落 | 面积(m2) | 用途 | 租赁期限 |
| 1 | HPL | Lim Liana Sarwono | Apartemen Permata Hijau Residence, lantai 16, unit ADAE, Jl. Kalimaya Nomor 48, Grogol Utara, Jakarta Sleatan, 12210 | 212.00 | 员工公寓 | 2022.2.1-2028.1.31 |
| 2 | HPL | PT AMANA JAYA | Panin Bank Building Floor 2, Jl. Jend. Sudirman, Tanah Abang, Central Jakarta, DKI Jakarta 10270 | 441.00 | 办公 | 2024.12.1-2028.11.30 |
| 3 | HPL | PT AMANA JAYA | Panin Bank Building Floor 3, Jl. Jend. Sudirman, Tanah Abang, Central Jakarta, DKI Jakarta 10270 | 1,340.00 | 办公 | 2024.12.1-2028.11.30 |
| 4 | ONC | PT AMANA JAYA | Panin Bank Building Floor 8, Jl. Jend. Sudirman, Tanah Abang, Central Jakarta, DKI Jakarta 10270 | 312.00 | 办公 | 2024.12.1-2028.11.30 |
| 5 | BMS | DEVAN WILBERT | SOHO CAPITAL Unit SC/32-05 | 174.39 | 办公 | 2024.7.1-2026.6.30 |
| 6 | BMS | Elvie Yuliana | Apartment Royal Mediterania Garden Tower Marigold Unit RM/33/AR | 53.12 | 员工公寓 | 2025.9.28-2026.3.27 |
| 7 | BMS | Evy Indrawaty | Mal & Condominium Taman Anggrek Blok Laetia, 26th Floor | 88.00 | 员工公寓 | 2025.11.1-2026.4.30 |
| 8 | BMS | PT Griya Inti Perkasa | Office Apartment Unit C, 10th Floor in ADR Tower, Pantai Indah Kapuk, North Jakarta | 410.98 | 办公 | 2025.6.10-2026.3.12 |
| 9 | BMS | PT Griya Inti Perkasa | Office Apartment Unit D, 10th Floor in ADR Tower, Pantai | 384.15 | 办公 | 2025.6.10-2026.3.12 |
| 序号 | 承租方 | 出租方 | 坐落 | 面积( $m^{2}$ ) | 用途 | 租赁期限 |
| Indah Kapuk, North Jakarta | ||||||
| 10 | BUB | Hakim | Ruko Asahikawa Blok E No. B05, Kelurahan Salembaran, Kecamatan Kosambi, Kabupaten Tangerang, Provinsi Banten | 219.00 | 办公 | 2025.9.26-2027.9.25 |
| 11 | BUB | Eva Kusuma | South Osaka Residence 1 No. 11, PIK 2, Kelurahan Salembaran, Kecamatan Kosambi, Kabupaten Tangerang, Provinsi Banten | 138.00 | 员工公寓 | 2025.10.10-2027.10.30 |
(三)发行人及子公司对外出租的房屋
| 序号 | 出租方 | 承租方 | 坐落 | 面积( $m^{2}$ ) | 用途 | 租赁期限 |
| 1 | 上海力勤 | 力勤投资 | 上海市闵行区申虹路490弄2号虹桥汇T8幢6楼603室 | 686.196 | 办公 | 2024.10.15-2028.1.31 |
| 2 | 上海力勤 | 江苏翔天国际经济技术合作有限公司 | 上海市闵行区申虹路490弄2号虹桥汇T8幢6楼603室 | 343.098 | 办公 | 2025.7.15-2028.1.31 |
| 3 | 力勤资源 | 江苏翔天国际经济技术合作有限公司 | 宁波市鄞州区宁东路188号嘉宸中心D号楼10-12层 | 881.20 | 办公 | 2025.8.1-2027.7.31 |
三、土地使用权和建造权
(一)境内主要土地使用权
| 序号 | 权利人 | 证号 | 坐落 | 面积 $m^2$ | 地类 | 用途 | 终止日期 | 他项权利 |
| 1 | 力勤资源 | 浙(2020)宁波市高新不动产权第0060864号 | 宁波市高新区光华路299弄10幢21、22、23号11-1 | 543.31 | 出让 | 办公 | 2048年5月30日 | 已抵押 |
| 2 | 力勤资源 | 浙(2020)宁波市高新不动产权第0060850号 | 宁波市高新区光华路299弄10幢21、22、23号10-1、10-2 | 898.60 | 出让 | 办公 | 2048年5月30日 | 已抵押 |
| 3 | 惠然实业 | 苏(2020)宿迁市不动产权第0001255号 | 宿迁高新技术产业开发区翔盛大道南侧 | 161,670.00 | 出让 | 工业 | 2062年6月28日 | 已抵押 |
| 4 | 惠然实业 | 宿国用(2015)第7248号 | 江苏省宿迁高新技术产业开发区翔盛大道8号综合楼# | 6,860.00 | 出让 | 工业 | 2064年12月30日 | 已抵押 |
| 5 | 惠然实业 | 苏(2024)宿迁市不动产权第0155381号 | 宿迁高新区顺堤河绿化带北侧 | 42,048.00 | 出让 | 工业 | 2074年6月18日 | 无 |
| 6 | 惠然实业 | 苏(2024)宿迁市不动产权第0058012号 | 宿迁高新区,东至空地、南至运河、西至空地、北至空地 | 52,883.00 | 出让 | 港口码头用地 | 2074年3月6日 | 无 |
| 7 | 励达物流 | 浙(2024)宁波市北仑不动产权第0216925号 | 北仑区梅山欣港路1919号1幢1号、北仑区梅山欣港路1919号3幢1号等 | 94,754.00 | 出让 | 仓储用地/仓储用房 | 2071年4月15日 | 已抵押 |
| 8 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000566号 | 秦都区世纪大道国润城F1号商办楼20层3号 | / | 出让 | 商服用地 | 2050年11月5日 | 已抵押 |
| 9 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000598号 | 秦都区世纪大道国润城F1号商办楼20层5号 | 出让 | 商服用地 | 2050年11月5日 | 已抵押 | |
| 10 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000599号 | 秦都区世纪大道国润城F1号商办楼20层6号 | 出让 | 商服用地 | 2050年11月5日 | 已抵押 | |
| 11 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000600号 | 秦都区世纪大道国润城F1号商办楼20层4号 | 出让 | 商服用地 | 2050年11月5日 | 已抵押 | |
| 12 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000601号 | 秦都区世纪大道国润城F1号商办楼20层2号 | 出让 | 商服用地 | 2050年11月5日 | 已抵押 | |
| 13 | 西安鹏远 | 陕(2022)咸阳市不动产权第0000602号 | 秦都区世纪大道国润城F1号商办楼20层1号 | 出让 | 商服用地 | 2050年11月5日 | 已抵押 | |
| 14 | 江苏鹏远 | 苏(2024)宿迁市不动产权第0155389号 | 宿迁高新区顺堤河绿化带东侧 | 35,734.00 | 出让 | 工业用地 | 2074年6月18日 | 已抵押 |
| 15 | 总部管理公司 | 浙(2023)宁波市鄞州不动产权第0223838号 | 宁波市鄞州区福明街道 | 10,396.00 | 出让 | 商务金融、零售商业、餐饮、旅馆用地 | 2063年5月14日 | 已抵押 |
| 16 | 总部管理公司 | 浙(2023)宁波市鄞州不动产权第0184528号 | 宁波市鄞州区福明街道 | 7,687.00 | 出让 | 商务金融、零售商业、餐饮、旅馆用地 | 2063年5月14日 | 已抵押 |
| 17 | 总部管理公司 | 浙(2023)宁波市鄞州不动产权第0223836号 | 宁波市鄞州区福明街道 | 10,358.00 | 出让 | 商务金融、零售 | 2063年5月14日 | 已抵押 |
| 序号 | 权利人 | 证号 | 坐落 | 面积 $m^{2}$ | 地类 | 用途 | 终止日期 | 他项权利 |
| 商业、餐饮、旅馆用地 |
注:上表中第 8-13 项物业的不动产权证书中并未就其分摊的土地使用权面积进行界定,仅记载该等物业与坐落于同一宗地内的其他房产共有宗地面积 76,229 平方米。
(二)境外土地建造权
| 序号 | 权利人 | 证号 | 坐落 | 面积 $m^{2}$ | 用途 | 终止日期 | 他项权利 |
| 1 | BMS | NIB.27.04.000000386.0 | Sofifi, North Oba,Tidore KepulauanCity, North MalukuProvince | 1,802.00 | / | 2054年11月5日 | 否 |
四、专利情况
(一)境内专利
| 序号 | 权利人 | 专利名称 | 申请号 | 申请日 | 专利类型 | 有效期 | 取得方式 | 他项权利 |
| 1 | 力勤资源 | 一种红土矿湿法冶炼渣深度脱硫的方法及装置 | 2023115362822 | 2023.11.17 | 发明 | 20年 | 原始取得 | 无 |
| 2 | 力勤资源 | 一种高温炉渣的余热回收装置及方法 | 2023114191376 | 2023.10.30 | 发明 | 20年 | 原始取得 | 无 |
| 3 | 力勤资源 | 一种镍铁水和电池黑粉联合处理制备三元前躯体的方法 | 2023110591967 | 2023.8.22 | 发明 | 20年 | 原始取得 | 无 |
| 4 | 力勤资源 | 一种短流程的红土镍矿干燥预还原的装置及应用 | 2022115783418 | 2022.12.6 | 发明 | 20年 | 原始取得 | 无 |
| 5 | 力勤资源 | 一种氢氧化镍钴原料联合处理方法 | 2022115220865 | 2022.11.30 | 发明 | 20年 | 原始取得 | 无 |
| 6 | 力勤资源 | 一种从废旧三元电池中回收氢氧化镍钴的方法 | 2022115220973 | 2022.11.30 | 发明 | 20年 | 原始取得 | 无 |
| 7 | 力勤资源、中国恩菲工程技术有限公司 | 红土镍矿高压酸浸工艺中还原六价铬的方法 | 202110764231X | 2021.7.6 | 发明 | 20年 | 原始取得 | 无 |
| 8 | 惠然实业 | 一种节能环保型的电炉余热回收利用装置 | 2021105157396 | 2021.5.12 | 发明 | 20年 | 原始取得 | 无 |
| 9 | 惠然实业 | 一种用于湿矿脱水的干燥窑节能型烘干装置 | 2021105162549 | 2021.5.12 | 发明 | 20年 | 原始取得 | 无 |
| 10 | 惠然实业 | 一种具备冷却功能的高效节能矿热炉结构 | 2021105140696 | 2021.5.12 | 发明 | 20年 | 原始取得 | 无 |
| 11 | 西安鹏远 | 一种采用CW型阳极板的卧式电除尘器 | 2022106238249 | 2022.6.3 | 发明 | 20年 | 原始取得 | 无 |
| 12 | 西安鹏远 | 一种用于含铁镍渣制作微晶玻璃的添加剂及方法 | 2020109926881 | 2020.9.20 | 发明 | 20年 | 继受取得 | 无 |
| 13 | 西安鹏远 | 一种促进镍渣还原的物料及其制备方法 | 2020108809310 | 2020.8.27 | 发明 | 20年 | 继受取得 | 无 |
| 14 | 力勤资源 | 一种活性炭上料和卸料装置 | 2024227798974 | 2024.11.14 | 实用新型 | 10年 | 原始取得 | 无 |
| 15 | 力勤资源 | 一种电除尘系统及镍铁生产系统 | 2024225436292 | 2024.10.22 | 实用新型 | 10年 | 原始取得 | 无 |
| 16 | 力勤资源 | 一种基于窑炉废气显热回收利用的烘干系统 | 202421745096X | 2024.7.23 | 实用新型 | 10年 | 原始取得 | 无 |
| 17 | 力勤资源 | 一种液位开关 | 2024216596803 | 2024.7.15 | 实用新型 | 10年 | 原始取得 | 无 |
| 18 | 力勤资源 | 一种炉窑拨火孔密封装置 | 2024216572921 | 2024.7.15 | 实用新型 | 10年 | 原始取得 | 无 |
| 19 | 力勤资源 | 一种具有挠性的温度计保护套管 | 2024213149653 | 2024.6.11 | 实用新型 | 10年 | 原始取得 | 无 |
| 20 | 力勤资源 | 一种先导阀门 | 2024213149672 | 2024.6.11 | 实用新型 | 10年 | 原始取得 | 无 |
| 21 | 力勤资源 | 一种用于生产低镍锍的倾斜式流道搅拌头 | 2024205952293 | 2024.3.26 | 实用新型 | 10年 | 原始取得 | 无 |
| 22 | 力勤资源 | 一种用于红土镍矿RKEF工艺电炉排放口的泥炮机 | 2023233950781 | 2023.12.13 | 实用新型 | 10年 | 原始取得 | 无 |
| 23 | 力勤资源 | 一种红土镍矿管道化溶出装置 | 2023231093825 | 2023.11.17 | 实用新型 | 10年 | 原始取得 | 无 |
| 24 | 力勤资源 | 一种用于门座起重机的出绳罩结构 | 2023206517548 | 2023.3.29 | 实用新型 | 10年 | 原始取得 | 无 |
| 25 | 力勤资源 | 一种矿热电炉高温含尘烟气输送装置 | 2023200866136 | 2023.1.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 26 | 力勤资源 | 一种镍铁生产线高温含尘烟气输送线路 | 2023200876655 | 2023.1.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 27 | 力勤资源 | 一种散料装卸用无尘料斗 | 2022231948797 | 2022.11.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 28 | 惠然实业 | 一种镍铁水淬粒化设备 | 202320020045X | 2023.1.5 | 实用新型 | 10年 | 原始取得 | 无 |
| 29 | 惠然实业 | 一种新型回转窑出料罐结构 | 2021206538865 | 2021.3.31 | 实用新型 | 10年 | 原始取得 | 无 |
| 30 | 惠然实业 | 一种用于钢化炉温的自动控制装置 | 2021206657309 | 2021.3.31 | 实用新型 | 10年 | 原始取得 | 无 |
| 31 | 惠然实业 | 一种镍铁冶炼用电炉均匀下料装置 | 2021206626419 | 2021.3.31 | 实用新型 | 10年 | 原始取得 | 无 |
| 32 | 惠然实业 | 一种环保型烟气脱硫除尘装置 | 2021206468608 | 2021.3.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 33 | 惠然实业 | 一种节能型煤气炉用热循环供热装置 | 2021206498919 | 2021.3.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 34 | 惠然实业 | 一种除尘灰用的自动输送装置 | 202120634704X | 2021.3.29 | 实用新型 | 10年 | 原始取得 | 无 |
| 35 | 惠然实业 | 一种煤气炉改造型给料装置 | 2021206024931 | 2021.3.24 | 实用新型 | 10年 | 原始取得 | 无 |
| 36 | 惠然实业 | 一种回转窑用的余热利用装置 | 2021206035495 | 2021.3.24 | 实用新型 | 10年 | 原始取得 | 无 |
| 37 | 惠然实业 | 一种矿热炉出铁口结构 | 2020217505199 | 2020.8.20 | 实用新型 | 10年 | 原始取得 | 无 |
| 38 | 惠然实业 | 一种矿热炉电极竖直升降导向机构 | 2020217520358 | 2020.8.20 | 实用新型 | 10年 | 原始取得 | 无 |
| 39 | 惠然实业 | 一种用于矿热炉冷却水余热回收利用装置 | 2020217362621 | 2020.8.19 | 实用新型 | 10年 | 原始取得 | 无 |
| 40 | 惠然实业 | 一种镍铁出炉轧制前除磷装置 | 2020217372089 | 2020.8.19 | 实用新型 | 10年 | 原始取得 | 无 |
| 41 | 惠然实业 | 一种烟气脱硫降尘装置 | 2020216970263 | 2020.8.14 | 实用新型 | 10年 | 原始取得 | 无 |
| 42 | 惠然实业 | 一种改进型矿山用破碎筛分一体机 | 2020216964775 | 2020.8.14 | 实用新型 | 10年 | 原始取得 | 无 |
| 43 | 惠然实业 | 一种改进型炼镍用进料装置 | 2020216981342 | 2020.8.14 | 实用新型 | 10年 | 原始取得 | 无 |
| 44 | 惠然实业 | 一种用于回转窑的除尘设备 | 2020216824623 | 2020.8.13 | 实用新型 | 10年 | 原始取得 | 无 |
| 45 | 惠然实业 | 一种煤气炉进料前置加工系统 | 2020216822810 | 2020.8.13 | 实用新型 | 10年 | 原始取得 | 无 |
| 46 | 惠然实业 | 一种回转窑降噪及烟道保温装置 | 2020216822774 | 2020.8.13 | 实用新型 | 10年 | 原始取得 | 无 |
| 47 | 西安鹏远 | 一种镍铁熔渣风淬造粒的流量控制装置 | 2024222674299 | 2024.9.18 | 实用新型 | 10年 | 原始取得 | 无 |
| 48 | 西安鹏远 | 一种新型气动耐高温下料阀 | 2024220005030 | 2024.8.19 | 实用新型 | 10年 | 原始取得 | 无 |
| 49 | 西安鹏远 | 一种新型镍铁电炉炉盖 | 2024212149251 | 2024.5.30 | 实用新型 | 10年 | 原始取得 | 无 |
| 50 | 西安鹏远 | 一种矿热炉用保温料仓 | 2024208639084 | 2024.4.24 | 实用新型 | 10年 | 原始取得 | 无 |
| 51 | 西安鹏远 | 一种激光切管机辅助上料装置 | 2024205881781 | 2024.3.26 | 实用新型 | 10年 | 原始取得 | 无 |
| 52 | 西安鹏远 | 一种改进型电除尘器用手动插板阀 | 2023234908921 | 2023.12.21 | 实用新型 | 10年 | 原始取得 | 无 |
| 53 | 西安鹏远 | 一种高温热焙砂转运料罐 | 2023228795080 | 2023.10.26 | 实用新型 | 10年 | 原始取得 | 无 |
| 54 | 西安鹏远 | 一种矿热炉用组合式水冷底部环 | 202321240850X | 2023.5.11 | 实用新型 | 10年 | 原始取得 | 无 |
| 55 | 西安鹏远 | 一种红土镍矿火法冶炼镍铁进一步生产低镍硫的装置 | 2023209980565 | 2023.4.24 | 实用新型 | 10年 | 原始取得 | 无 |
| 56 | 西安鹏远 | 一种镍铁矿热炉用高温插板阀 | 2022234552166 | 2022.12.23 | 实用新型 | 10年 | 原始取得 | 无 |
| 57 | 西安鹏远 | 一种采用CW型阳极板的卧式电除尘器 | 2022213708757 | 2022.6.3 | 实用新型 | 10年 | 原始取得 | 无 |
| 58 | 西安鹏远 | 一种用于电炉通信电缆的水冷穿线软管 | 202121494689X | 2021.7.2 | 实用新型 | 10年 | 原始取得 | 无 |
| 59 | 西安鹏远 | 一种改进型电炉水冷补偿器 | 2021213573454 | 2021.6.18 | 实用新型 | 10年 | 原始取得 | 无 |
| 60 | 西安鹏远 | 一种电弧炉炉体和料仓称重装置的水冷结构 | 2021212536960 | 2021.6.7 | 实用新型 | 10年 | 原始取得 | 无 |
| 61 | 西安鹏远 | 一种提高电除尘器效率的工艺方案 | 2021212183846 | 2021.6.2 | 实用新型 | 10年 | 原始取得 | 无 |
| 62 | 西安鹏远 | 一种先进的炉盖密封装置 | 2021211717511 | 2021.5.28 | 实用新型 | 10年 | 原始取得 | 无 |
| 63 | 西安鹏远 | 一种改进型镍铁电除尘器壳体 | 202121175654X | 2021.5.28 | 实用新型 | 10年 | 原始取得 | 无 |
| 64 | 西安鹏远 | 一种性能优异的防变形电除尘器极板 | 202121176746X | 2021.5.28 | 实用新型 | 10年 | 原始取得 | 无 |
| 65 | 西安鹏远 | 气动旋转烟道清灰装置 | 2021211734095 | 2021.5.28 | 实用新型 | 10年 | 原始取得 | 无 |
(二)境外专利
| 序号 | 权利人 | 专利名称 | 申请号 | 申请日 | 专利类型 | 有效期 | 取得方式 | 他项权利 |
| 1 | HPL | METODE REDUKSI CR (VI) DALAM BIJIH NIKEL LATERIT PADA PROSES HIGH PRESSURE ACID LEACHING (HPAL) | IDP000087210 | 2021.11.4 | 发明 | 20年 | 原始取得 | 无 |
五、注册商标
(一)境内商标
| 序号 | 权利人 | 商标 | 注册号 | 国际分类 | 有效期限 | 取得方式 | 他项权利 |
| 1 | 力勤资源 | LYGEND | 35791027 | 06 | 2020.7.28-2030.7.27 | 原始取得 | 无 |
| 2 | 力勤资源 | LYGEND | 35771575 | 37 | 2021.2.7-2031.2.6 | 原始取得 | 无 |
| 3 | 力勤资源 | 力勤惠然 | 35537014 | 06 | 2019.8.21-2029.8.20 | 原始取得 | 无 |
| 4 | 力勤资源 | 力勤惠然 | 35532769 | 35 | 2019.8.7-2029.8.6 | 原始取得 | 无 |
| 5 | 力勤资源 | 力勤惠然 | 35531910 | 37 | 2019.8.21-2029.8.20 | 原始取得 | 无 |
| 6 | 力勤资源 | 力勤 | 26553279 | 06 | 2018.11.21-2028.11.20 | 原始取得 | 无 |
| 7 | 力勤资源 | LYGEND | 26551579 | 06 | 2018.11.21-2028.11.20 | 原始取得 | 无 |
| 8 | 力勤资源 | 力勤 | 26551560 | 06 | 2018.12.7-2028.12.6 | 原始取得 | 无 |
| 9 | 力勤资源 | 力勤资源 | 62223650 | 06 | 2022.7.14-2032.7.13 | 原始取得 | 无 |
| 10 | 力勤资源 | 力勤资源 | 61423974 | 01 | 2022.7.7-2032.7.6 | 原始取得 | 无 |
| 11 | 力勤资源 | LYGEND RESOURCES | 61418500 | 06 | 2022.7.7-2032.7.6 | 原始取得 | 无 |
| 12 | 力勤资源 | LYGEND RESOURCES | 61435554 | 01 | 2022.7.7-2032.7.6 | 原始取得 | 无 |
| 13 | 力勤资源 |  | 72986275 | 37 | 2024.9.7-2034.9.6 | 原始取得 | 无 |
| 14 | 力勤资源 |  | 70829720 | 37 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 15 | 力勤资源 |  | 70829665 | 35 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 16 | 力勤资源 |  | 70819363 | 39 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 17 | 力勤资源 | | 70814770 | 45 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 18 | 力勤资源 |  | 70809263 | 43 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 19 | 力勤资源 |  | 70806943 | 36 | 2023.10.14-2033.10.13 | 原始取得 | 无 |
| 20 | 力勤资源 |  | 76784094 | 1 | 2025.2.21-2035.2.20 | 原始取得 | 无 |
| 21 | 力勤资源 |  | 76783650 | 1 | 2025.2.21-2035.2.20 | 原始取得 | 无 |
| 22 | 惠然实业 |  | 31313626 | 06 | 2019.9.28-2029.9.27 | 原始取得 | 无 |
| 23 | 西安鹏远 |  | 47010957 | 11、35、07 | 2021.2.28-2031.2.27 | 原始取得 | 无 |
| 24 | 西安鹏远 | PYMEC | 47007360 | 35、11、07 | 2021.2.7-2031.2.6 | 原始取得 | 无 |
| 25 | 西安鹏远 | 鹏远冶金 | 47007348 | 11、07 | 2021.4.21-2031.4.20 | 原始取得 | 无 |
| 26 | 西安鹏远 | 鹏远电炉 | 46989513 | 07、11 | 2021.4.7-2031.4.6 | 原始取得 | 无 |
| 27 | 西安鹏远 | 鹏远装备 | 46983693 | 07、11 | 2021.4.7-2031.4.6 | 原始取得 | 无 |
| 28 | 欧恩司 |  | 70803171 | 1 | 2024.1.28-2034.1.27 | 原始取得 | 无 |
| 29 | 欧恩司 |  | 70799394 | 6 | 2023.12.7-2033.12.6 | 原始取得 | 无 |
| 30 | 凯帕斯 |  | 70787776 | 35 | 2023.9.28-2033.9.27 | 原始取得 | 无 |
| 31 | 凯帕斯 |  | 70786505 | 37 | 2023.9.28-2033.9.27 | 原始取得 | 无 |
| 32 | 凯帕斯 |  | 70765740 | 6 | 2023.9.28-2033.9.27 | 原始取得 | 无 |
(二)境外商标
| 序号 | 权利人 | 商标 | 类别 | 注册号 | 有效期限 | 取得方式 | 他项权利 | 国家/地区 |
| 1 | 力勤资源 |  | 6、16 | 305798017 | 2021.11.10-2031.11.9 | 原始取得 | 无 | 中国香港 |
 | ||||||||
| 力勤LYGEND | ||||||||
 | ||||||||
| 2 | 力勤资源 | 力勤资源LYGEND RESOURCES | 6、16 | 305858687 | 2022.1.14-2032.1.13 | 原始取得 | 无 | 中国香港 |
| 力勤资源LYGEND RESOURCES | ||||||||
| 3 | 力勤资源 |   | 6、16 | 305870601 | 2022.1.27-2032.1.26 | 原始取得 | 无 | 中国香港 |
 | ||||||||
| 4 | 力勤资源 |  | 6、16 | 306652125 | 2024.8.27-2034.8.26 | 原始取得 | 无 | 中国香港 |
 | ||||||||
| 5 | HPL |  PT HALMAHERA PERSADA LYGEND | 40 | IDM001120219 | 2022.12.9-2032.12.9 | 原始取得 | 无 | 印度尼西亚 |
| 6 | ONC | PT OBINICKEL COBALT | 6、40 | IDM001179361 | 2023.7.13-2033.7.13 | 原始取得 | 无 | 印度尼西亚 |
| 7 | KPS | PT KARUNIA PERMAI SENTOSA | 6、40 | IDM001179401 | 2023.7.13-2033.7.13 | 原始取得 | 无 | 印度尼西亚 |
| 8 | DCM | PT DHARMA CIPTA MULIA | 36 | IDM001179364 | 2023.7.13-2033.7.13 | 原始取得 | 无 | 印度尼西亚 |
附件八 实际控制人、控股股东控制的除本公司以外的其他企业的简况
截至 2026 年 7 月 7 日,公司实际控制人蔡建勇、控股股东力勤投资控制的其他企业的简况如下:
| 序号 | 公司名称 | 注册地 | 关联关系 |
| 1 | 矩阵资源(浙江)有限公司 | 浙江宁波 | 力勤投资持股 100% |
| 2 | 宁波力石贸易有限公司 | 浙江宁波 | 力勤投资持股 100% |
| 3 | 宿迁翔翔金属有限公司及其分公司 | 江苏宿迁 | 力勤投资持股 100% |
| 4 | 宁波励展贸易有限公司 | 浙江宁波 | 力勤投资持股 100% |
| 5 | 浙江涌城建设有限公司 | 浙江宁波 | 力勤投资持股 51% |
| 6 | 宁波力华港机重工有限公司及其分公司 | 浙江宁波 | 力勤投资持股 51% |
| 7 | 宁波夏里特健康管理有限公司 | 浙江宁波 | 力勤投资持股 45%,蔡建勇持股 25% |
| 8 | 宁波红房子妇产医院有限公司 | 浙江宁波 | 力勤投资持股 45%且为第一大股东,蔡建勇担任董事长 |
| 9 | 力勤控股有限公司 | 中国香港 | 力勤投资持股 100% |
| 10 | 香港力勤发展有限公司 | 中国香港 | 力勤投资持股 100% |
| 11 | MATRIX RESOURCES TECHNOLOGY PTE.LTD. | 新加坡 | 力勤投资持股 100% |
| 12 | 宁波拓土矿业有限公司 | 浙江宁波 | 矩阵资源(浙江)有限公司持股 100% |
| 13 | 宁波矩阵金瑞矿业有限公司 | 浙江宁波 | 矩阵资源(浙江)有限公司持股 100% |
| 14 | 宁波矩阵宏达矿业有限公司 | 浙江宁波 | 矩阵资源(浙江)有限公司持股 60% |
| 15 | 宁波矩阵新弘矿业有限公司 | 浙江宁波 | 矩阵资源(浙江)有限公司持股 51% |
| 16 | Aurum Matrix Mining Limited | 中国香港 | 矩阵资源(浙江)有限公司持股 100% |
| 17 | 矩阵铜源有限公司 | 中国香港 | 矩阵资源(浙江)有限公司持股 100% |
| 18 | PT MATRIX TECHNOLOGY INDONESIA | 印尼 | 矩阵资源(浙江)有限公司持股 99%,MATRIX RESOURCES TECHNOLOGY PTE.LTD.持股 1% |
| 19 | PT MATRIX RESOURCES INDONESIA | 印尼 | 矩阵资源(浙江)有限公司持股 99%,MATRIX RESOURCES TECHNOLOGY PTE.LTD.持股 1% |
| 20 | PT BANGUNAN TEKNIK GRUP | 印尼 | 力勤控股有限公司持股 51% |
| 21 | AUMAY MINING PTE.LTD. | 新加坡 | 宁波拓土矿业有限公司持股 100% |
| 22 | MATRIX RESOURCES AND METALLURGICAL (NIGERIA) LIMITED | 尼日利亚 | 矩阵资源(浙江)有限公司持股 100% |
| 23 | Silk Road Resources Ltd. | 哈萨克斯坦 | 矩阵资源(浙江)有限公司持股50.50% |
| 24 | Matrix Sinhon Ltd. | 哈萨克斯坦 | 宁波矩阵新弘矿业有限公司持股100% |
| 25 | 香港矩阵金瑞矿业有限公司 | 中国香港 | Aurum Matrix Mining Limited 持股88.33% |
| 26 | 涌城矿业开发有限公司 | 中国香港 | PT BANGUNAN TEKNIK GRUP持股100% |
| 27 | PT MATRIX MINING INDONESIA | 印尼 | PT MATRIX RESOURCES INDONESIA持股70%, PT MATRIX TECHNOLOGY INDONESIA持股30% |
| 28 | PT MATRIX LAMPUNG SEJAHTERA | 印尼 | PT MATRIX TECHNOLOGY INDONESIA持股51%, PT MATRIX MINING INDONESIA持股49% |
| 29 | PT MATRIX JAWA POWER | 印尼 | PT MATRIX TECHNOLOGY INDONESIA持股51%, PT MATRIX MINING INDONESIA持股49% |
| 30 | PT MATRIX GORONTALO INDAH | 印尼 | PT MATRIX TECHNOLOGY INDONESIA持股51%, PT MATRIX MINING INDONESIA持股49% |
| 31 | PT MATRIX SUMBAWA SUKSES | 印尼 | PT MATRIX TECHNOLOGY INDONESIA持股51%, PT MATRIX MINING INDONESIA持股49% |
| 32 | Sarybulak Operating LLP | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 33 | Silk Road Mining Services LLP | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 34 | Verum Mining Ltd. | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 35 | East Copper Production LLP | 哈萨克斯坦 | Matrix Sinhon Ltd.持股51% |
| 36 | HORIZON ALLIANCE RESOURCES LIMITED | 赞比亚 | 矩阵铜源有限公司持股60% |
| 37 | GRK MLD LLP | 哈萨克斯坦 | East Copper Production LLP持股100% |
| 38 | Stellar Mining LLP | 哈萨克斯坦 | Verum Mining Ltd.持股58% |
| 39 | 力华环球有限公司 | 中国香港 | 宁波力华港机重工有限公司持股100% |
| 40 | MATRIX PAN AFRICA RESOURCES PTE. LTD. | 新加坡 | Aurum Matrix Mining Limited持股100% |
| 41 | KAZ Matrix Ltd. | 哈萨克斯坦 | 矩阵资源(浙江)有限公司持股100% |
| 42 | Nurbay Operating Limited Liability Partnership | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 43 | 浙江广羽物产有限公司 | 浙江宁波 | 浙江力勤投资有限公司持股100% |
| 44 | 涌城斯图资源勘探有限公司 | 中国香港 | 涌城矿业开发有限公司持股55% |
| 45 | Copperman Mining LLP | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 46 | RSA Copper Group LLP | 哈萨克斯坦 | Silk Road Resources Ltd.持股100% |
| 47 | Shark (BVI) Inc. | 英属维尔京群岛 | 香港矩阵金瑞矿业有限公司持股100% |
| 48 | Sudan (BVI) Inc. | 英属维尔京群岛 | Shark (BVI) Inc.持股 100% |
| 49 | Sand Metals Co., Ltd. | 苏丹 | Sudan (BVI) Inc.持股 99.90%, Shark (BVI) Inc.持股 0.10% |
| 50 | Meyas Sand Minerals Co., Ltd. | 苏丹 | Sand Metals Co., Ltd.持股 70% |



评论 (0)