
 股票
 板块
 用户
 资讯
TCL 中环新能源科技股份有限公司
2025 年年度报告摘要
一、重要提示
本年度报告摘要来自年度报告全文,为全面了解本公司的经营成果、财务状况及未来发展规划,投资者应当到证监会指定媒体仔细阅读年度报告全文。
所有董事均已出席了审议本报告的董事会会议。
非标准审计意见提示
□适用 不适用
董事会审议的报告期利润分配预案或公积金转增股本预案
□适用 不适用
公司计划不派发现金红利,不送红股,不以公积金转增股本。
董事会决议通过的本报告期优先股利润分配预案
□适用 不适用
二、公司基本情况
1、公司简介
| 股票简称 | TCL 中环 | 股票代码 | 002129 |
| 股票上市交易所 | 深圳证券交易所 | ||
| 联系人和联系方式 | 董事会秘书 | 证券事务代表 | |
| 姓名 | 李丽娜 | 田玲玲 | |
| 办公地址 | 天津新技术产业园区华苑产业区(环外)海泰南道10号 | 天津新技术产业园区华苑产业区(环外)海泰南道10号 | |
| 传真 | 022-23789786 | 022-23789786 | |
| 电话 | 022-23789787 | 022-23789787 | |
| 电子信箱 | investment@tzeco.com | tianlingling@tzeco.com | |
2、报告期主要业务或产品简介
公司主营业务围绕硅材料展开,以单晶硅为起点和基础,新能源光伏业务涵盖光伏材料和电池及组件业务,半导体材料业务聚焦半导体硅片及其延伸产业的研发和制造。
2025 年,光伏行业需求呈阶段性波动,受政策性影响,装机规模前高后低,整体保持稳定,根据 CPIA 数据显示,全球光伏新增装机达 580GW。产业链各环节集中释放的产能仍待去化,供需失衡持续,价格底部震荡。
面对光伏行业现状和自身经营压力,公司将继续推进适度一体化和全球化战略,积极
践行光伏行业反内卷工作要求,以市场为牵引按需生产。公司将基于行业趋势洞察和业内公司的尽调研判,整合存量的优质电池组件产能,协同公司的 BC 技术优势,扩大领先产能的规模,助力行业技术升级和竞争格局改善。
3、主要会计数据和财务指标
(1) 近三年主要会计数据和财务指标
公司是否需追溯调整或重述以前年度会计数据
□是 否
单位:元
| 2025年末 | 2024年末 | 本年末比上年末增减 | 2023年末 | |
| 总资产 | 117, 997,173,481. 15 | 125,597,525,162.66 | -6. 05% | 125,063,043,317. 18 |
| 归属于上市公司股东的净资产 | 21,968,071,328.70 | 30,906,672,036.26 | -28.92% | 41,483,746,947. 05 |
| 2025年 | 2024年 | 本年比上年增减 | 2023年 | |
| 营业收入 | 29,050,247,640.35 | 28,418,504,235.63 | 2.22% | 59,146,463,192.95 |
| 归属于上市公司股东的净利润 | -9,263,788,838.65 | -9,818,364,927. 98 | 5.65% | 3,416,058,966. 07 |
| 归属于上市公司股东的扣除非经常性损益的净利润 | -9, 768,159,836. 55 | -10,900,344,275.25 | 10.39% | 2, 574,813,445. 38 |
| 经营活动产生的现金流量净额 | 1,143,746,903. 31 | 2,839,341,936. 85 | -59.72% | 5,181,162,667.85 |
| 基本每股收益(元/股) | -2.3190 | -2. 4629 | 5.84% | 0.8518 |
| 稀释每股收益(元/股) | -2.3190 | -2. 4629 | 5.84% | 0.8518 |
| 加权平均净资产收益率 | -35.20% | -27.26% | -7.94% | 8.83% |
(2) 分季度主要会计数据
单位:元
| 第一季度 | 第二季度 | 第三季度 | 第四季度 | |
| 营业收入 | 6,101,099,823.03 | 7,297,023,252.83 | 8,173,514,396. 21 | 7,478, 610,168. 28 |
| 归属于上市公司股东的净利润 | -1,906,347,694. 29 | -2,336,009,549.02 | -1, 534,294,056. 87 | -3, 487,137,538. 47 |
| 归属于上市公司股东的扣除非经常性损益的净利润 | -1,975, 595,978. 74 | -2,500,201,012.47 | -1, 557,234,025.93 | -3,735,128,819. 41 |
| 经营活动产生的现金流量净额 | 490,698,902.45 | 32,474, 817. 28 | 109,308,624. 41 | 511,264,559.17 |
上述财务指标或其加总数是否与公司已披露季度报告、半年度报告相关财务指标存在重大差异
4、股本及股东情况
(1) 普通股股东和表决权恢复的优先股股东数量及前 10名股东持股情况表
单位:股
| 报告期末普通股 | 255,032 | 年度报告披露日 前一个月末普通 | 304,021 | 报告期末表决权 恢复的优先股股 东总数 | 年度报告披露日前一 个月末表决权恢复的 | ||
| 股东总数 | 股股东总数 | 优先股股东总数 |
前 10 名股东持股情况(不含通过转融通出借股份)
| 股东名称 | 股东性质 | 持股比例 | 持股数量 | 持有有限售条件的股份数量 | 质押、标记或冻结情况 | |
| 股份状态 | 数量 | |||||
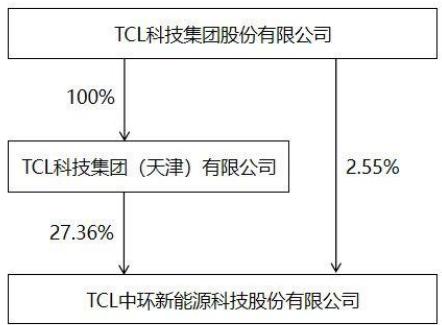
| TCL科技集团(天津)有限公司 | 境内非国有法人 | 27.36% | 1,106,278,267 | 不适用 | ||
| 香港中央结算有限公司 | 境外法人 | 3.14% | 127,005,633 | 不适用 | ||
| TCL科技集团股份有限公司 | 境内非国有法人 | 2.55% | 102,999,833 | 不适用 | ||
| 全国社保基金一一八组合 | 其他 | 1.34% | 54,223, 581 | 不适用 | ||
| 国家能源集团科技环保有限公司 | 国有法人 | 0.93% | 37,551,610 | 不适用 | ||
| 中国银行股份有限公司-华泰柏瑞中证光伏产业交易型开放式指数证券投资基金 | 其他 | 0.78% | 31,711,276 | 不适用 | ||
| 柯妙容 | 境内自然人 | 0.74% | 29,843,550 | 1 | 不适用 | |
| 中信建投证券股份有限公司-天弘中证光伏产业指数型发起式证券投资基金 | 其他 | 0.58% | 23,574,831 | 不适用 | ||
| 交通银行股份有限公司一汇丰晋信低碳先锋股票型证券投资基金 | 其他 | 0.53% | 21,417,750 | 不适用 | ||
| TCL 中环新能源科技股份有限公司-2023年员工持股计划 | 其他 | 0.44% | 17,989, 975 | 不适用 | ||
| 上述股东关联关系或一致行动的说明 | 1、上述股东中,TCL 科技集团(天津)有限公司为TCL科技集团股份有限公司全资子公司。2、公司未知上述其他股东之间是否存在关联关系,是否构成《上市公司收购管理办法》一致行动人关系不详。 | |||||
| 参与融资融券业务股东情况说明(如有) | 股东柯妙容持有公司股份数量为29,843,550 股,其中通过信用证券账户持有29,843,550股。 | |||||
持股 5% 以上股东、前10 名股东及前10 名无限售流通股股东参与转融通业务出借股份情况
□适用 不适用
前 10 名股东及前 10 名无限售流通股股东因转融通出借/归还原因导致较上期发生变化
□适用 不适用
(2) 公司优先股股东总数及前 10 名优先股股东持股情况表
□适用 不适用
公司报告期无优先股股东持股情况。
(3) 以方框图形式披露公司与实际控制人之间的产权及控制关系
5、在年度报告批准报出日存续的债券情况
□适用 不适用
三、重要事项
2025 年,地缘冲突加剧,国际经贸形势愈加复杂,科技革命与产业变革重塑全球经济格局;同时,海外主要经济体降息周期接近尾声,全球经济增长不确定性加大。光伏行业供需失衡延续,终端市场抢装对行业需求带来阶段性扰动,反内卷工作推动硅料及硅片价格在三季度回升,但需求低迷、价格传导不足,新场景和新应用尚未实质改善供需关系,四季度经营压力扩大。
面对挑战,公司聚焦新能源光伏和半导体材料主业,坚持战略定力,补齐业务短板,继续推动组织变革,提升运营效率,重塑相对竞争力。2025 年,受主要产品毛利为负以及自身电池组件业务仍处拓展阶段等影响,公司实现营业收入 290.50 亿元,同比增长2,22% ;归属于上市公司股东的净利润-92.64 亿元,同比减亏 5,65% ;经营现金流净额11.44 亿元,含银行汇票的经营性现金流量净额30.85 亿元。
增强硅片竞争优势,补齐电池、组件业务短板,加速适度一体化战略落地。2025 年,公司光伏硅片业务市占率保持第一,通过用料能力提升、组织变革与运营提效,EBITDA 已有修复。光伏组件业务的制造、产品、市场、品牌能力大幅提升,半片及 BC 组件逐步上量,公司将把握周期底部机遇,发挥 BC 领先技术优势,通过内涵增长和外延收购快速增强一体化能力,成为“光伏+”能源解决方案提供商。
建立海外销售体系,择机完善业务布局,审慎坚定推进全球化战略。报告期内,公司整合 Maxeon 非美销售平台及 Sunpower 品牌,构建海外销售体系,实现多个国家地区的销售突破。受复杂局势影响,中东及菲律宾等海外产能项目循序推进,公司控股子公司Maxeon 变革重整未达预期,财务表现及流动性面临较大压力。公司将对重点国家和地区进一步论证和评估,审慎坚定推进全球化战略。
坚持技术创新,完善知识产权保护体系,以产品技术和专利为壁垒构建全新产业生态。报告期内,公司研发投入 10.60 亿元,占营业收入的比例为 3,65% 。公司专注于具有知识产权保护的、行业前瞻性技术投入和工艺创新,坚持自主技术创新和 Know-how 工艺积累,推动产品质量、成本、效率优化。公司及控股子公司在 BC 电池组件、叠瓦组件等领域具备全球领先的专利体系,将充分发挥累积的产品技术和专利优势,整合行业存量优质产能,打造高质量的产业生态。
(一)新能源光伏业务
2025 年,光伏行业竞争加剧驱动产品结构升级,提升高价值产品占比,G12R 硅片逐步成为主流尺寸,电池组件聚焦高功率、高溢价、高壁垒市场。公司新能源光伏业务积极把握行业趋势,以市场牵引按需生产,助力供需关系修复,推动行业健康发展。报告期内,公司加速适度一体化和全球化战略落地,巩固晶体晶片业务的竞争优势,提升电池组件能力,开拓海外市场,改善经营困境。年初至报告期末,公司新能源光伏业务实现销售收入 227.25 亿元。
1、光伏材料业务
面对产业供需失衡压力,公司光伏材料业务聚焦技术创新、精益制造和运营提质增效工作。报告期内,公司光伏材料板块实现营业收入 122.38 亿元,同比减少 26.49% ,硅片市占率居于行业第一,销售规模行业领先。
光伏硅片优化供应链结构,推动内部降本提效,修复 EBITDA。2025 年,上游原材料价格大幅上涨,下游传导不足,公司联动战略供应商优化用料结构,并通过资源集约管理、单台效率提升、人力成本控制、能耗降低等方式,提升公司资产效率和效益。报告期内,公司硅片工费同比下降超 40% 。
以客户需求为导向,优化产品流程,夯实行业领先地位。为更好满足客户需求,公司以 IPD 为基础整合内部产品流程,实现端到端管理,提升产品竞争力。公司将持续以技术创新驱动产品迭代,构建以客户为中心的价值体系,丰富产品组合,提高产品附加值。
2、光伏电池组件业务
2025 年,公司光伏电池组件板块实现营业收入 93.24 亿元,同比增长 60.45% ,营收占比达 32.10% ,光伏组件出货 15.1GW,产品结构、业务及客户开拓、品牌能力较 2024 年均有提升。
提升产品创新研发能力,半片及 BC 产线改造完成,产品结构不断丰富。公司电池及组件业务具备 BC、TOPCon、多分片等多领域的技术和工艺积累、专利体系及持续研发能力。2025 年,公司依据市场趋势和客户需求,补齐产品类别,完成对半片及 BC 产线的改造,并推出多分片产品。公司将发挥领先技术和专利优势,加快布局新型组件产品,完善场景化差异组合,通过高功率、高效率推动公司组件产品获取溢价。
品牌矩阵全面焕新,海外渠道实现突破。报告期内,公司光伏电池及组件业务 TCLSolar、SUNPOWER 双品牌矩阵获得客户高度认可,品牌影响力显著提升。同时,公司组件拓展全球销售渠道,2025 年公司国内及海外市场出货均实现大幅增长,其中海外市场已实现GW 级突破。
(二)半导体材料业务
报告期内,公司半导体材料业务坚持“国内领先,全球追赶”战略,产品出货超1,200MSI,实现营业收入 57.07 亿元,同比增长 21.75% ,营收及出货量继续稳居国内半导体硅片行业前列。2025 年,公司运营效率显著提升,已覆盖国内外重点客户,综合竞争力国内行业领先。公司将持续丰富产品和客户结构,以技术、效率、品质为抓手,形成差异化竞争优势。
面对当前“内卷式”竞争局面,公司将秉持“用发展化解危机,在克服困难中寻找机遇”的信念,坚持“战略引领,创新驱动,先进制造,全球经营”的经营理念,强化核心能力建设,以相对竞争力穿越产业周期。
TCL中环新能源科技股份有限公司法定代表人暨 CEO:王彦君
2026 年 3 月 24 日


评论 (0)