
 股票
 板块
 用户
 资讯
Anthropic招股说明书解读2026H1营收163亿美元,披露6570亿美元算力合同
行业研究·行业专题
传媒·计算机
投资评级:优于大市(维持评级)
证券分析师:张衡
证券分析师:熊莉
021-60875160
021-61761067
zhangheng2@guosen.com.cn
xiongli@guosen.com.cn
S0980517060002
S0980519030002
请务必阅读正文之后的免责声明及其项下所有内容
Ø Anthropic营收情况。2026H1营收162.86亿美元,其中Q2经营利润转正,48%的营收通过CSP渠道。公司营业收入从2023年的4100万美元增长至2025年的45.85亿美元,并于2026H1进一步增长至162.86亿美元,其中2026年Q2收入达115.55亿美元,同比增长1368%。
Ø 业务结构与客户粘性方面,1)按Token消耗计费的模式占2026H1总收入的80%,各类订阅服务占比20%;2)企业级客户扩张表现突出,近期三个月口径的净收入留存率约900%,年化消费超10万美元的大客户数量已突破11900家,单一客户收入占比不超过10%;3)通过AWS、谷歌云及微软Azure三大云厂商渠道实现的收入达48%。
Ø 算力合同提前长期锁定,其成本增速显著低于收入增速。公司在2026Q2首次实现账面经营利润转正,录得9.74亿美元及8%的经营利润率,剔除股权激励与慈善捐赠等非现金项的调整后经营利润率为19%。2026H1,公司录得807.48亿美元的账面净亏损,该差额主要系因公司估值大幅上升,导致亚马逊等持有的可转债及票据购买协议产生逾811亿美元的公允价值重估非现金损失。剔除上述账面估值变动后,公司2026H1实际调整后净利润为26.71亿美元,同期经营活动现金流录得39.29亿美元净流入。
Ø 签订至少6570亿美元算力合同,期限最长至2045年。Broadcom设备融资租赁1,612亿美元(不含利息);Google至少1,145亿美元,期限至2033年7月,并承担差额补足义务;Amazon1,100亿美元至2036年4月;Microsoft449亿美元至2033年5月;SpaceXAI上限1,205亿美元至2029年,满载后约31亿美元/月;Nscale446亿美元、Lambda413亿美元、AMD首批200亿美元以上。
Ø 风险提示:算力资本开支回报风险、云厂商高度绑定与集中度风险、数据版权与合规监管风险、行业价格战与开源竞争风险。
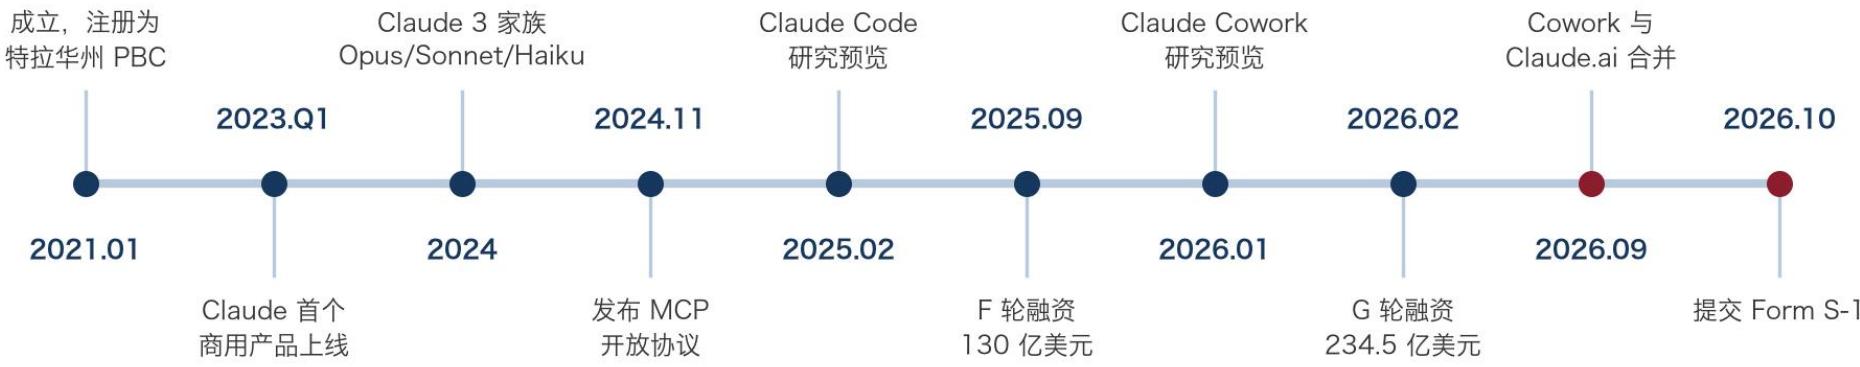
Ø 2021年至2024年是模型验证阶段,公司由研究实验室转为商用产品供应商。2021年1月成立,2023年一季度Claude上线,2024年推出Opus、Sonnet、Haiku三档Claude3家族,收入由2023年的0.41亿美元增至2024年的3.86亿美元。
Ø 2025年起进入平台化与资本投入阶段,融资规模与算力承诺同步放大。2024年11月发布MCP协议,2025年2月ClaudeCode进入研究预览,8至9月完成130亿美元F轮,2026年1月推出ClaudeCowork、1至2月完成234.5亿美元G轮,10月提交FormS-1。
Ø 公司营收规模呈指数级扩张,2026年上半年达162.86亿美元,其中Q2单季实现115.55亿美元并首次实现经营利润转正。在营收结构拆分上:1)按收费模式,基于Token消耗的按量计费构成核心基石,占上半年收入的80%,订阅服务占20%;2)按获客渠道,48%的营收通过AWS、谷歌云及微软Azure三大CSP采购市场实现;3)按区域分布,美国本土与海外市场收入占比分别约为72%与28%。
Ø 随着规模效应与技术红利的显现,公司每美元算力产出实现提升。2025年Q1公司每投入1美元算力仅产出0.40美元营收,至2026年Q2每投入1美元即可产生2.08美元营收,累计增长5.2倍。改善主要源于:1)训练与推理算法的持续优化,每一代Claude都参与下一代Claude的研发;2)公司构建了原生支持AWSTrainium、GoogleTPU、NVIDIAGPU和AMDGPU四大生态。摆脱单一供应商依赖的同时,可以自动选择性价比更佳的渠道。
Ø 消费型收入是当前收入增长的主要来源。2026年上半年消费型收入131亿美元,占比80%,订阅型收入32亿美元,占比20%;2024年两者比例分别为75%和25%。消费型按token用量计费,与智能体工作负载的调用量直接相关,模型能力提升可直接转化为用量与收入增长。
Ø 订阅业务的作用在于获取客户并形成稳定的现金流。订阅产品覆盖企业版与个人Pro、Max套餐,合同期限通常在12个月以内,用户达到套餐额度后转向按量计费,形成从订阅到消费型收入的转化路径。上半年订阅收入由2亿美元增至32亿美元,消费型收入由10亿美元增至131亿美元,前者基数较小,增速更快。
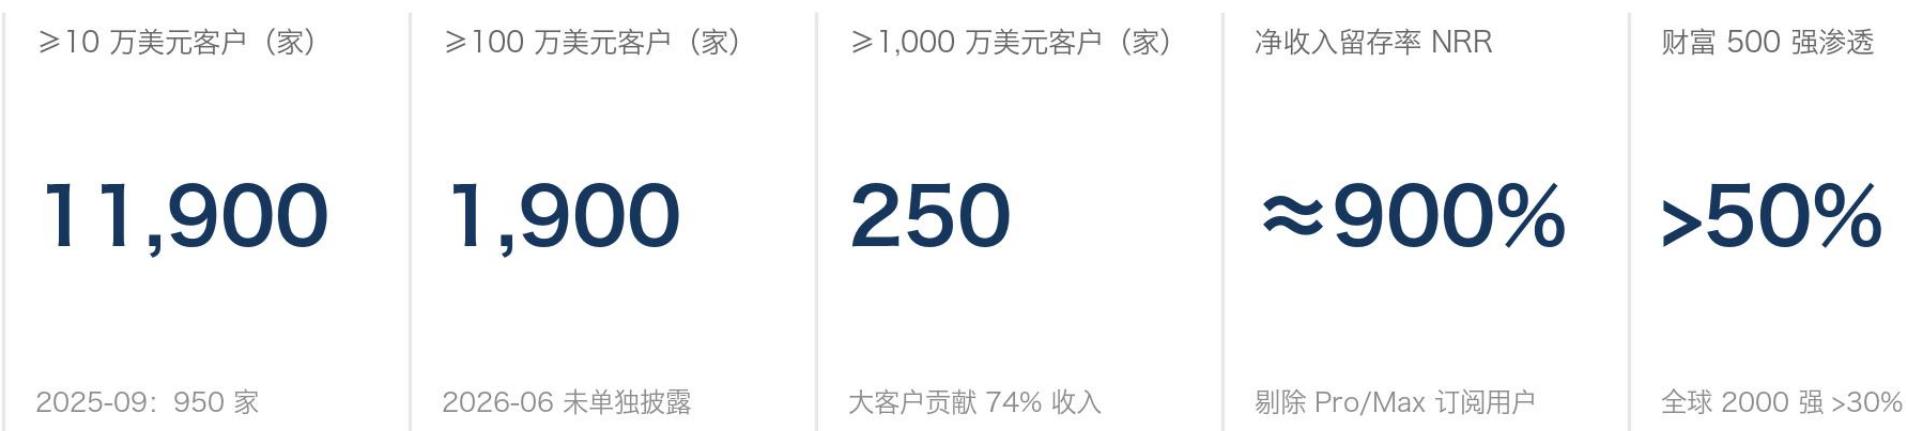
Ø 大客户数量快速增长,客户结构由试点转向规模采购。年化收入10万美元以上的客户由2025年9月的950家增至2026年9月的11,900家,100万美元以上1,900家,1,000万美元以上约250家;另有约4,000万家年支出不足10万美元的长尾客户。净收入留存率约900%,存量客户一年后的支出为基期的9倍。
Ø 客户集中度持续下降,收入基础较上市前明显分散。前五大客户占2026年前九个月收入的25%,三季度单季降至21%,一季度为36%,无单一客户收入占比超过10%;财富500强渗透率超过50%,全球2000强超过30%。上述客户的平均支出不足其总费用的0.1%,前十大客户不足1%,单客户预算仍有提升空间。
| 上架平台与配套 | |
| AWS | Amazon Bedrock |
| Google Cloud | Gemini Enterprise Agent Platform |
| Microsoft | Microsoft Foundry |
| 生态伙伴 | 系统集成商、咨询公司、数据平台 |
Ø 云市场是主要分销通道,占比三年内由一成升至近半。通过云服务商市场产生的收入占2023年、2024年、2025年及2026年上半年总收入的11%、32%、47%和48%;截至2026年6月末,云市场应收账款占净应收账款的58%。
Ø 模型在Amazon Bedrock、Gemini Enterprise AgentPlatform与Microsoft Foundry原生可用,客户可在自有云环境内调用。公司同时通过系统集成商、咨询公司与数据平台伙伴扩展覆盖,并以直销与前置工程师团队承接大型企业的定制需求。
Ø 2026年上半年,公司实现营收163亿美元,较去年同期的12亿美元大幅增长;账面营业亏损从去年同期的21亿美元收窄至6.93亿美元。在剔除股权激励等非现金费用后,公司2026Q2实现调整后净利润29.81亿美元,同比转正。
Ø 盈利指标的改善主要源于内部运营效率和单点人效的提升。一方面,公司在研发中广泛使用Claude辅助产出,2026年9月代码库中超过90%的代码由Claude编写,第三季度工程师日均代码贡献量达到2024年平均水平的45倍以上;另一方面,由于核心业务规模的扩张速度显著快于人员招聘速度,在截至2026年9月的过去12个月内,公司营收增长约1200%,而员工人数仅增长约170%,带动单员工年化创收从140万美元提升至660万美元以上。
Ø 算力是最大成本项,渠道分成是第二大隐性成本。2026年上半年总费用169.79亿美元,相当于收入的104%:算力与基础设施89.45亿美元,占53%;人员31.52亿美元,占19%;销售、市场与渠道31.68亿美元,占19%;其他17.14亿美元,占10%。2025年算力占58%、人员15%、Bartz和解12%。
Ø 渠道费用随云厂商分销规模同步上升。上半年销售费用同比增加30.48亿美元,其中27亿美元为支付给云厂商的渠道伙伴费用,相当于收入的17%;云厂商同时是公司股东、算力供应商与分销渠道,三方关系推高了渠道成本。人员效率处于高位,TTM人均收入660万美元,员工5,300人,9月90%以上代码提交由Claude完成。
Ø 账面净亏损主要来自可转债公允价值重估,与经营现金流无关。2026年上半年GAAP净亏损807.48亿美元,其中可转债、衍生品与SAFE公允价值变动-723.88亿美元,NPA相关市值变动-87.20亿美元;剔除股权激励21.85亿美元与慈善捐赠1.26亿美元后,调整后净利润26.71亿美元。
Ø 可转债按ASC825以公允价值计量,公司估值上升会直接形成负债端损失。可转债本金62亿美元,2026年6月末账面公允价值1,086亿美元;累计亏损1,329亿美元中,1,132亿美元来自该项估值变动。上市后优先股转普通股、可转债转股完成,该项非现金损失将明显减少,利润表的可比性随之提升。
Ø 算力合约已锁定至2036年,规模约6,570亿美元。分交易对手看:Broadcom设备融资租赁1,612亿美元(不含利息);Google至少1,145亿美元,期限至2033年7月,并承担差额补足义务;Amazon1,100亿美元至2036年4月;Microsoft449亿美元至2033年5月;SpaceXAI上限1,205亿美元至2029年,满载后约31亿美元/月;Nscale446亿美元、Lambda413亿美元、AMD首批200亿美元以上。
Ø 合约以不可撤销承诺为主,交付即进入折旧与费用确认。Google追加TPU采购1,250至1,500亿美元(2028至2031年)未计入上述合约表,含入后合计7,820至8,070亿美元;SpaceXAI协议在2027年1月至3月后可按90天通知取消,是承诺表中少数可调整部分。合约规模决定了2027至2030年的折旧与现金流节奏。
Ø 可用流动性1,467亿美元,对算力承诺的覆盖率约22%。截至2026年6月末,现金及等价物1,124亿美元,短期投资193亿美元,加上9月扩大至150亿美元的循环信贷,合计可用流动性约1,467亿美元;同期总资产1,473.6亿美元,可转债账面价值1,086亿美元,优先股清算优先权1,363亿美元。
Ø 资金缺口依靠经营现金流、IPO募资与战略伙伴额度补充。AMD承诺最多认购50亿美元ClassN普通股,认购价格按发行后30个交易日均价确定;循环信贷设置50亿美元最低流动性契约,自2026年四季度起生效。招股书未披露发行规模与价格区间,实际募资额需在定价后确认。
Ø 模型家族按能力、成本与速度分为Opus、Sonnet、Haiku三档,覆盖从复杂推理到高并发调用的需求。最新版本ClaudeOpus5.5定位企业日常主力模型,单任务成本较Opus5下降约40%,在编码、计算机使用与知识工作上同步提升。
Ø 平台层把公司自用的构件开放给客户,包括AgentSDK、Claude Managed Agents、agentskills、多智能体编排与MCP连接器。2026年三季度,年化收入10万美元以上客户中超过50%同时使用Claude Platform与至少一个自研应用,2025年四季度该比例约为30%。
图:Anthropic产品分层
| 应用层 | Claude Code | Claude Cowork | Claude.ai | Legal / Financial / Healthcare 等行业方案 |
| 平台层 | Agent SDK | Claude Managed Agents | agent skills | 多智能体编排 | MCP 连接器 |
| 模型层 | Opus 5.5 (旗舰) | Sonnet (均衡) | Haiku (低延迟、低成本) |
资料来源:Anthropic招股说明书,国信证券经济研究所整理
Ø 发行后公司采用五类普通股结构,创始人通过ClassF锁定50.1%投票权。ClassA每股1票;ClassN无投票权,主要面向Amazon、Google等战略伙伴;ClassF由七位联合创始人设立的FounderLLC持有1股,固定占50.1%投票权;ClassT由长期利益信托持有1股并选举多数董事;ClassE为员工持股。公众股东持有ClassA,投票权上限被限制在49.9%。
Ø 治理结构对二级市场的影响体现在资本配置与并购决策上。公司为特拉华州公共利益公司,章程要求董事会在股东财务利益、受影响第三方利益与公共利益目标之间取得平衡,同时适用Nasdaq受控公司豁免,无需设立全部独立的提名与治理委员会。招股书列示的售股股东包含七位联合创始人,具体售股数量尚未确定,二级市场股东难以通过投票影响分红、回购与资本开支节奏。
图:Anthropic股权结构
| 股份类别 | 投票权 | 经济利益 | 关键安排 |
| Class A | 1票/股 | 有 | 公开发行股份,投票权合计上限49.9% |
| Class N | 无投票权 | 有 | 战略伙伴持有(Amazon / Google 等),转让即转A |
| Class F | 50.1%(固定) | 无 | 七位联合创始人通过 Founder LLC 持有1股 |
| Class T | 选举多数董事 | 无 | 长期利益信托(LTBT)5名受托人持有1股 |
| Class E | 仅限特定事项 | 无 | 员工持股(不含联合创始人) |
公众股东实际可获得的经济利益集中在ClassA,但投票权被ClassF与ClassT双重锁定;公司同时适用Nasdaq“受控公司”豁免。 资料来源:Anthropic招股说明书,国信证券经济研究所整理
一、算力资本开支回报风险:前沿模型训练与推理成本呈指数级攀升,公司核心依赖亚马逊与谷歌提供的数十亿美元算力支持,若Claude系列模型API调用量与商业化变现不及预期,将导致算力折旧与投资回收期风险。
二、云厂商高度绑定与集中度风险:底层算力资源与商业化分发渠道高度依赖亚马逊AWS与Google Cloud。公司在长期的渠道议价权、客户独立获取能力上面临与巨头的竞争风险。
三、数据版权与合规监管风险:因模型训练数据来源面临环球音乐集团等多家内容机构的侵权诉讼,潜在的版权和解金或推高研发成本;同时,公司正受到美英监管机构关于AI安全合规及科技巨头反垄断交叉持股的严格审查。
四、行业价格战与开源竞争风险:B端市场份额面临OpenAI先发优势的强力压制,同时受到Meta Llama系列等高质量开源免费大模型的底层冲击。大模型能力趋同可能引发API接口“价格战”,导致单次调用利润率与整体毛利率持续承压。
国信证券投资评级
| 投资评级标准 | 类别 | 级别 | 说明 |
| 报告中投资建议所涉及的评级(如有)分为股票评级和行业评级(另有说明的除外)。评级标准为报告发布日后6到12个月内的相对市场表现,也即报告发布日后的6到12个月内公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅作为基准。A股市场以沪深300指数(000300.SH)作为基准;新三板市场以三板成指(899001.CSI)为基准;香港市场以恒生指数(HSI.HI)作为基准;美国市场以标普500指数(SPX.GI)或纳斯达克指数(IXIC.GI)为基准。 | 股票投资评级 | 优于大市 | 股价表现优于市场代表性指数10%以上 |
| 中性 | 股价表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 股价表现弱于市场代表性指数10%以上 | ||
| 无评级 | 股价与市场代表性指数相比无明确观点 | ||
| 行业投资评级 | 优于大市 | 行业指数表现优于市场代表性指数10%以上 | |
| 中性 | 行业指数表现介于市场代表性指数±10%之间 | ||
| 弱于大市 | 行业指数表现弱于市场代表性指数10%以上 |
分析师承诺
作者保证报告所采用的数据均来自合规渠道;分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求独立、客观、公正,结论不受任何第三方的授意或影响;作者在过去、现在或未来未就其研究报告所提供的具体建议或所表述的意见直接或间接收取任何报酬,特此声明。
重要声明
本报告由国信证券股份有限公司(已具备中国证监会许可的证券投资咨询业务资格)制作;报告版权归国信证券股份有限公司(以下简称“我公司”)所有。本报告仅供我公司客户使用,本公司不会因接收人收到本报告而视其为客户。未经书面许可,任何机构和个人不得以任何形式使用、复制或传播。任何有关本报告的摘要或节选都不代表本报告正式完整的观点,一切须以我公司向客户发布的本报告完整版本为准。
本报告基于已公开的资料或信息撰写,但我公司不保证该资料及信息的完整性、准确性。本报告所载的信息、资料、建议及推测仅反映我公司于本报告公开发布当日的判断,在不同时期,我公司可能撰写并发布与本报告所载资料、建议及推测不一致的报告。我公司不保证本报告所含信息及资料处于最新状态;我公司可能随时补充、更新和修订有关信息及资料,投资者应当自行关注相关更新和修订内容。我公司或关联机构可能会持有本报告中所提到的公司所发行的证券并进行交易,还可能为这些公司提供或争取提供投资银行、财务顾问或金融产品等相关服务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中意见或建议不一致的投资决策。
本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。投资者应结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险,我公司及雇员对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。
证券投资咨询业务的说明
本公司具备中国证监会核准的证券投资咨询业务资格。证券投资咨询,是指从事证券投资咨询业务的机构及其投资咨询人员以下列形式为证券投资人或者客户提供证券投资分析、预测或者建议等直接或者间接有偿咨询服务的活动:接受投资人或者客户委托,提供证券投资咨询服务;举办有关证券投资咨询的讲座、报告会、分析会等;在报刊上发表证券投资咨询的文章、评论、报告,以及通过电台、电视台等公众传播媒体提供证券投资咨询服务;通过电话、传真、电脑网络等电信设备系统,提供证券投资咨询服务;中国证监会认定的其他形式。
发布证券研究报告是证券投资咨询业务的一种基本形式,指证券公司、证券投资咨询机构对证券及证券相关产品的价值、市场走势或者相关影响因素进行分析,形成证券估值、投资评级等投资分析意见,制作证券研究报告,并向客户发布的行为。
国信证券经济研究所
深圳
深圳市福田区福华一路125号国信金融大厦36层
邮编:518046 总机:0755-82130833
上海
上海浦东民生路1199弄证大五道口广场1号楼12楼
邮编:200135
北京
北京西城区金融大街兴盛街6号国信证券9层
邮编:100032


评论 (0)