
 股票
 板块
 用户
 资讯
海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)市场价值评估项目资产评估报告中同华评报字(2026)第010969号共1册第1册
北京中同华资产评估有限公司
China Alliance Appraisal Co., Ltd.
日期:2026年7月28日
地址:北京市丰台区丽泽路16号院北京汇亚大厦28层
邮编:100073 电话:010-68090001 传真:010-68090099
中国资产评估协会
资产评估业务报告备案回执
| 报告编码: | 1111020005202602267 |
| 合同编号: | 中同华合同字(2026)1785号 |
| 报告类型: | 法定评估业务资产评估报告 |
| 报告文号: | 中同华评报字(2026)第010969号 |
| 报告名称: | 海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)市场价值评估项目 |
| 评估结论: | 171,658,600.00元 |
| 评估报告日: | 2026年07月28日 |
| 评估机构名称: | 北京中同华资产评估有限公司 |
| 签名人员: | 余小化 (资产评估师) 正式会员 编号: 11100343石景帅 (资产评估师) 见习会员 编号: 11250471 |
| 余小化、石景帅已实名认可 | |
 | |
| (可扫描二维码查询备案业务信息) | |
说明:报告备案回执仅证明此报告已在业务报备管理系统进行了备案,不作为协会对该报告认证、认可的依据,也不作为资产评估机构及其签字资产评估专业人员免除相关法律责任的依据。
ICP备案号京ICP备2020034749号
目录
声明....1
资产评估报告摘要....2
资产评估报告正文....4
一、委托人、产权持有人和评估委托合同约定的其他资产评估报告使用人概况....4
二、评估目的....5
三、评估对象和评估范围....5
四、价值类型及其定义....7
五、评估基准日....7
六、评估依据....7
七、评估方法....10
八、评估程序实施过程和情况....13
九、评估假设....14
十、评估结论....15
十一、特别事项说明....16
十二、资产评估报告使用限制说明....17
十三、资产评估报告日....18
资产评估报告附件....20
声明
一、本资产评估报告依据财政部发布的资产评估基本准则和中国资产评估协会发布的资产评估执业准则和职业道德准则编制。
二、委托人或者其他资产评估报告使用人应当按照法律、行政法规规定和资产评估报告载明的使用范围使用资产评估报告;委托人或者其他资产评估报告使用人违反前述规定使用资产评估报告的,资产评估机构及其资产评估师不承担责任。
三、资产评估报告仅供委托人、资产评估委托合同中约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人使用;除此之外,其他任何机构和个人不能成为资产评估报告的使用人。
四、资产评估报告使用人应当正确理解和使用评估结论,评估结论不等同于评估对象可实现价格,评估结论不应当被认为是对评估对象可实现价格的保证。
五、本资产评估机构出具的资产评估报告中的分析、判断和结果受资产评估报告中假设和限制条件的限制,资产评估报告使用人应当充分关注评估结论成立的假设前提、资产评估报告特别事项说明和使用限制及其对评估结论的影响。
六、资产评估机构及其资产评估师遵守法律、行政法规和资产评估准则,坚持独立、客观、公正的原则,并对所出具的资产评估报告依法承担责任。
七、评估对象涉及的资产清单及相关资料由委托人、产权持有人申报并经其采用签名、盖章或法律允许的其他方式确认;委托人和其他相关当事人依法对其提供资料的真实性、完整性、合法性负责。
八、鉴于航空器资产的特殊性,本次评估无法对航空器资产的内部结构进行勘查。本次评估不对资产的适航标准及安全系数发表意见,相关当事方在实际资产交付时需自行判断。
海直通用航空有限责任公司拟处置两架 KA-32 直升机(注册号:B-7812、B-7813)市场价值评估项目 资产评估报告摘要
中同华评报字(2026)第010969号
海直通用航空有限责任公司:
北京中同华资产评估有限公司(以下简称“中同华”或“我公司”)接受贵公司的委托,根据有关法律、法规和资产评估准则、资产评估原则,采用公认的评估方法,按照必要的评估程序,对海直通用航空有限责任公司(以下简称“海直通航”)拟处置两架KA-32直升机(注册号:B-7812、B-7813)在评估基准日的市场价值进行了评估。现将评估报告摘要如下:
评估目的:根据海直通用航空有限责任公司《海直通航党委会议纪要》(2026年第6期,总第93期),海直通航拟处置两架KA-32直升机,本次评估目的是为海直通航提供委估资产在现状出售前提下的市场价值,为委托人实现上述经济行为提供价值参考依据。
评估对象:海直通航拟处置两架KA-32直升机(注册号:B-7812、B-7813)的市场价值。
评估范围:海直通航拟处置两架KA-32直升机(注册号:B-7812、B-7813),委估直升机具体型号均为KA-32A11BC,机号分别为B-7812、B-7813,基准日账面价值为11,423.05万元。
评估基准日:2026年6月30日。
价值类型:市场价值
评估方法:成本法
评估结论:在持续使用前提条件下,海直通航委托评估的两架KA-32直升机含增值税的评估价值为17,165.86万元,较账面价值11,423.05万元增值5,742.81万元,增值率为50.27%。
特别事项说明:
1. 本评估结论为在国内的含增值税价格,根据现行适用税率,当前转让二手设备适用的增值税税率为13%,对应不含增值税价格为15,191.03万元,较账面值增值3,767.98万元,增值率32.99%。
2. 本次评估基准日采用的人民币对美元中间价为6.8109 RMB/USD,本次评估取价标准为基准日时点标准,未考虑评估基准日至资产评估报告日汇率变动的影响,提醒交易双方需关注汇率变动对资产价值的影响。
3. 截至评估基准日,标的直升机B-7813左右翼两台发动机(发动机序号分别为:3877881002082、7087891100006)已拆除送大修,预计大修完工时间为2026年10月。根据本次资产交易方案,两台发动机需以大修完成后的状态完成交割。本次评估测算已综合考虑发动机大修成本及大修完成后资产价值变动对评估结果的影响,评估值对应的资产状态为发动机大修完毕后的完好状态。
本资产评估报告仅为资产评估报告中描述的经济行为提供价值参考依据,评估结论的使用有效期原则上为自评估基准日起一年。如果资产状况、市场状况与评估基准日相关状况相比发生重大变化,委托人应当委托评估机构执行评估更新业务或重新评估。
报告使用者在使用本报告的评估结论时,请注意本报告正文中第十一项“特别事项说明”对评估结论的影响;并关注评估结论成立的评估假设及前提条件。
以上内容摘自资产评估报告正文,欲了解本评估业务的详细情况和正确理解评估结论,应当阅读资产评估报告正文。
海直通用航空有限责任公司拟处置两架 KA-32 直升机 (注册号:B-7812、B-7813)市场价值评估项目 资产评估报告正文 中同华评报字(2026)第 010969 号
海直通用航空有限责任公司:
北京中同华资产评估有限公司接受贵公司的委托,按照法律、行政法规和资产评估准则的规定,坚持独立、客观和公正的原则,采用成本法,按照必要的评估程序,对海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813),在评估基准日2026年6月30日的市场价值进行了评估。现将资产评估情况报告如下。
一、委托人、产权持有人和评估委托合同约定的其他资产评估报告使用人概况
本次评估的委托人和产权持有人均为海直通用航空有限责任公司,资产评估委托合同约定的其他资产评估报告使用人包括国家法律、法规规定的资产评估报告使用人。
(一)委托人暨产权持有人概况
1. 注册登记情况
名称:海直通用航空有限责任公司(简称“海直通航”或“委托人”)
统一社会信用代码:911101130648600346
类型:其他有限责任公司
住所:湖北省武汉市汉南区通用航空及卫星产业园特1号(25399)
法定代表人:胡波
注册资本:5000.00 万元人民币
成立日期:2013年4月8日
营业期限:2013-04-08 至 2033-04-07
经营范围:许可项目:通用航空服务;民用航空器维修;民用机场运营。(依法须经批准的项目,经相关部门批准后方可开展经营活动,具体经营项目以相关部门批准文件或许可证件为准)一般项目:技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;货物进出口;技术进出口;进出口代理;航空运输设备销售;特种设备销售;潜水救捞装备销售;消防器材销售;安防设备销售;电气设备销售;电子产品销售;照明器具销售;通信设备销售;仪器仪表销售;紧急救援服务;计算机及通讯设备租赁;软件开发;人工智能应用软件开发;人工智能理论与算法软件开发;信息系统集成服务;人工智能通用应用系统;人工智能行业应用系统集成服务;信息系统运行维护服务;数据处理和存储支持服务;信息技术咨询服务;智能无人飞行器制造;风动和电动工具销售;金属工具销售;五金产品零售;液压动力机械及元件销售;会议及展览服务;组织文化艺术交流活动;环境应急技术装备销售;森林防火服务;矿山机械销售;地震服务;危险化学品应急救援服务;汽车销售;摩托车及零配件批发;摩托车及零配件零售;地质勘探和地震专用仪器销售;导航、测绘、气象及海洋专用仪器销售。(除依法须经批准的项目外,凭营业执照依法自主开展经营活动)(不得从事国家和本市产业政策禁止和限制类项目的经营活动。)
2.公司简介
海直通航是中国中信集团旗下中信海洋直升机股份有限公司的直属控股子公司,系全国性甲类通用航空企业。营业范围涉及航空器托管、航空护林、空中摄影、海洋巡查、极地科考、电力作业、海上搜救、警务航空、临时包机等业务。
海直通航聚焦“陆上通航+低空经济”双主线,打造“有人机+无人机”协同运营标杆,构建覆盖飞行、维修、代管、数据服务的全链条通航服务商。具有中国民航局颁发的CCAR-91部运行合格证、CCAR-135部运行合格证以及CCAR-145部维修单位许可。拥有深圳、天津、湛江、东方等多个基地,并以武汉为中心布局无人机业务。
(二)委托人和产权持有人之间的关系
委托人和产权持有人均为海直通航。
(三)资产评估委托合同约定的其他资产评估报告使用人
本资产评估报告使用人包括委托人、资产评估委托合同约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人,除此之外,其他任何机构和个人不能成为本资产评估报告的使用人。
二、评估目的
根据海直通航《海直通航党委会议纪要》(2026年第6期,总第93期),海直通航拟处置两架KA-32直升机,需合理确定两架KA-32直升机资产的市场价值。
本评估报告的评估目的,是为海直通航本次资产处置经济行为,提供委估资产在现状出售前提下的市场价值作为参考依据。
三、评估对象和评估范围
(一)评估对象
海直通航拟处置两架 KA-32 直升机(注册号:B-7812、B-7813)的市场价值。
(二)评估范围
评估范围是经委托人确认申报评估的两架 KA-32 直升机,机号分别为 B-7812、B-7813。于评估基准日,委估资产账面原值 23,966.76 万元、账面价值 11,423.05 万元。
委托评估对象和评估范围与经济行为涉及的评估对象和评估范围一致。与直升机相关的各项数据指标已经委托人确认。
具体范围详见资产评估申报明细表。
(三)评估范围内主要资产情况
(1) KA-32 直升机基本情况
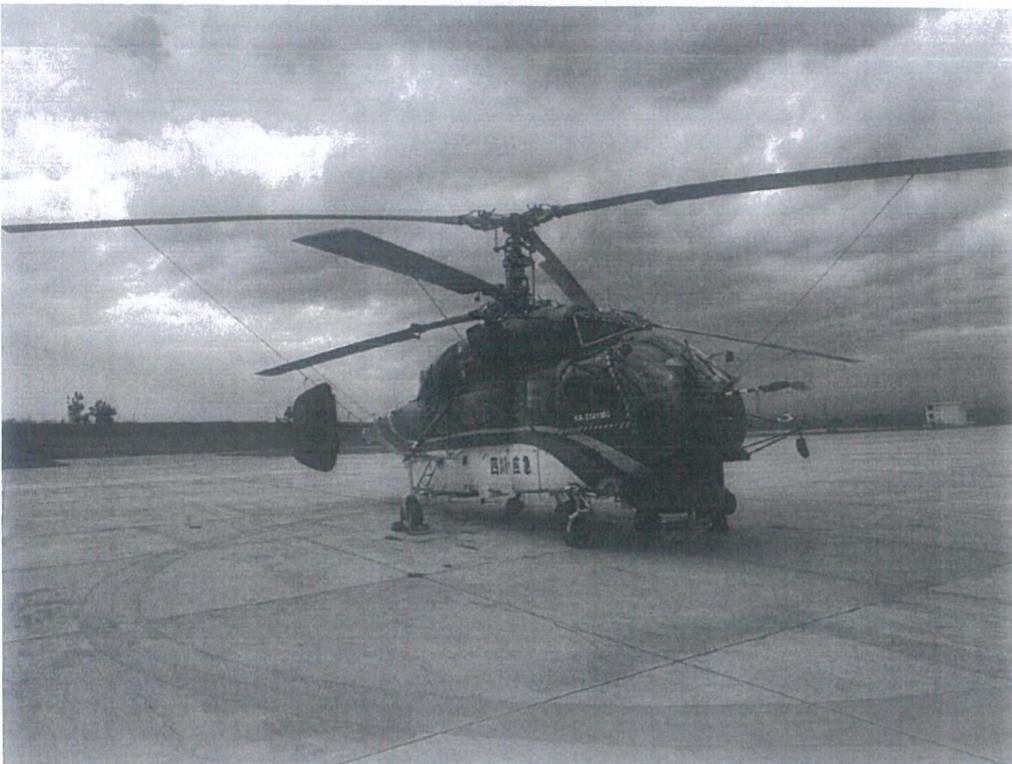
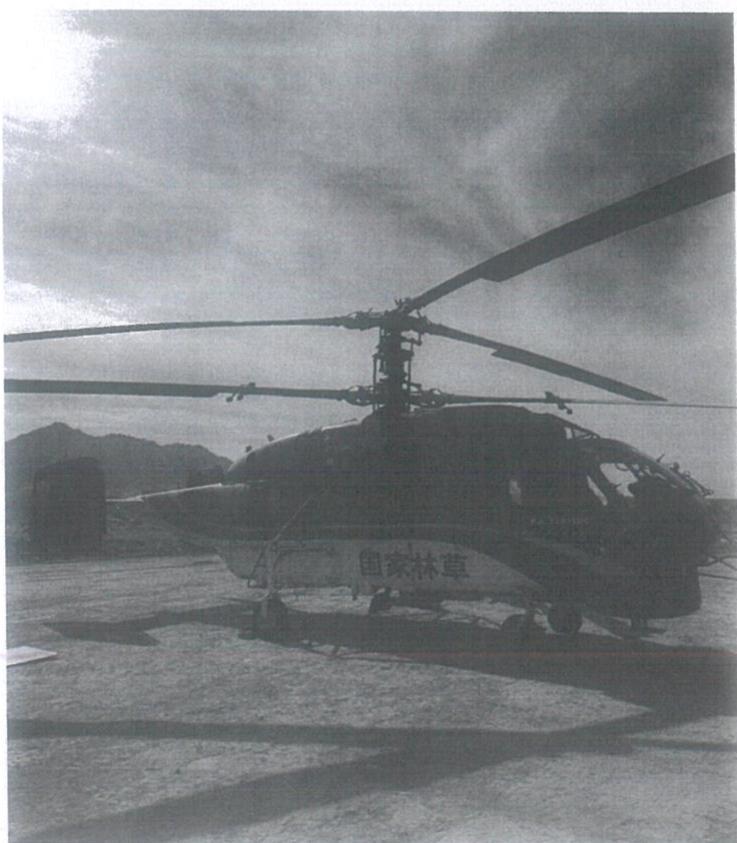
委托人申报的纳入评估范围的实物资产为两架 KA-32 直升机,型号均为 KA-32A11BC,机号分别为 B-7812、B-7813,两架直升机是通过融资租赁方式于 2014 年 4 月从俄罗斯卡莫夫公司全新引进,目前融资租赁已到期,并分别于 2024 年 4 月、6 月纳入固定资产管理,海直通航拥有完全产权。委估直升机主要用于执行应急救援任务,进行日常巡护森林火情状况,其中:B-7812 在四川盐源执行四川省应急厅的森林草原航空消防及航空应急救援任务,B-7813 在内蒙古阿拉善盟执行内蒙古林业和草原局的航空护林任务。
KA-32A11BC 直升机是由俄罗斯卡莫夫公司生产的,专为消防、应急救援任务设计研制的双发通用直升机,装备两台 TB3-117BMA 型燃气涡轮发动机,最大飞行半径为 800 千米,飞行时间为 2.5 小时,一次能吊运 5 吨重的货物,可搭载 16 名乘客。
由于采用了双层对旋螺旋桨设计,KA-32A11BC直升机抗风能力较强,可抵御的最大风速达20节(10米/秒)。此外,飞机上还配备了GPS定位仪和救生设备,可以应用于森林航空消防、城市消防、搜索救援、复杂高层建筑安装和海上作业等。
委估资产于评估基准日物理状况良好,国籍登记证、适航证与电台执照均合法有效;国籍登记证载所有权人、运营人均为海直通用航空有限责任公司。
(2) 两架 KA-32 直升机具体情况如下:
登记注册情况
| 序号 | 机号 | 启用日期 | 航空器型号 | 国籍登记证编号 | 适航证号码 | 电台执照 | 累计运行小时数 |
| 1 | B-7812 | 2014/4/23 | KA-32A11BC | NR5395R1 | AC5482 | N-2024-1301 | 2557H |
| 2 | B-7813 | 2014/4/24 | KA-32A11BC | NR5441R1 | AC5555 | N-2023-2556 | 2362H |
(3)在翼发动机情况表
| 序号 | 机号 | 左翼发动机 | 右翼发动机 | ||||
| 发动机号 | 规格型号 | TSN | 发动机号 | 规格型号 | TSN | ||
| 1 | B-7812 | K7898218222 | TB3-117BMA | 1066H | 2257893302004 | TB3-117BMA | 1676H |
| 2 | B-7813 | 3877881002082 | TB3-117BMA | 3203H | 7087891100006 | TB3-117BMA | 4052H |
(四)引用其他机构出具的报告的结论
本次评估不存在引用其他机构报告的情况。
四、价值类型及其定义
本次评估项目采用持续使用前提下的市场价值作为选定的价值类型,具体定义如下:
市场价值是指自愿买方和自愿卖方,在各自理性行事且未受任何强迫的情况下,评估对象在评估基准日进行正常公平交易的价值估计数额。
选择市场价值类型的理由:考虑本次所执行的资产评估业务对市场条件和评估对象的使用等并无特别限制和要求,评估结果应反映评估对象的市场价值,根据评估目的、市场条件、评估对象自身条件等因素,确定评估对象的价值类型为市场价值。
本次评估的价值类型为市场价值,“市场价值”是指评估对象在中国(大陆)产权(资产)交易市场上所表现的市场价值。
五、评估基准日
本项目评估基准日是2026年6月30日。
评估基准日是由委托人根据经济行为实现的需要确定的。
六、评估依据
(一)经济行为依据
1. 海直通用航空有限责任公司提供的《海直通航党委会议纪要》(2026年第6期,总第93期)(2026年7月7日)。
(二)法律法规依据
1. 《中华人民共和国资产评估法》(2016年7月2日中华人民共和国第十二届全国人民代表大会常务委员会第二十一次会议通过);
2. 《中华人民共和国民法典》(2020年5月28日十三届全国人大三次会议通过);
3. 《中华人民共和国企业国有资产法》(2008年10月28日第十一届全国人民代表大会常务委员会第五次会议通过);
4. 《国有资产评估管理办法》(国务院1991年11月16日第91号令,2020年
11月29日国务院令第732号修订);
5. 《企业国有资产监督管理暂行条例》(国务院令第378号,国务院令第588号修改);
6. 《国有资产评估管理若干问题的规定》(财政部令第14号,2001);
7. 《企业国有资产评估管理暂行办法》(国资委第12号令,2005);
8. 《企业国有资产交易监督管理办法》(国资委、财政部第32号令,2016年6月24日);
9. 《资产评估行业财政监督管理办法》(财政部令第86号,2019年1月2日财政部令第97号修改);
10.《金融企业国有资产评估监督管理暂行办法》(财政部令第47号,2007年);
11.《金融企业国有资产转让管理办法》(财政部令第54号,2009年);
12. 财政部关于贯彻落实《金融企业国有资产转让管理办法》有关事项的通知(财金〔2009〕178号);
13. 财政部关于印发《金融企业非上市国有产权交易规则》的通知(财金〔2011〕118号);
14. 财政部《关于规范国有金融机构资产转让有关事项的通知》(财金〔2021〕102号);
15.《关于加强企业国有资产评估管理工作有关问题的通知》(国资委产权〔2006〕274号);
16.《关于企业国有资产评估报告审核工作有关事项的通知》(国资产权〔2009〕941号);
17.《关于印发〈企业国有资产评估项目备案工作指引〉的通知》(国资发产权〔2013〕64号);
18.《企业国有资产交易流转有关事项的通知》(国资发产权规〔2022〕39号);
19.《关于优化中央企业资产评估管理有关事项的通知》(国资发产权规〔2024〕8号);
20.《企业国有资产交易操作规则》(国资发产权规〔2025〕17号);
21. 《行政事业单位、国有企业、上市公司选聘资产评估机构管理办法》(财资〔2025〕137号);
22.《中华人民共和国增值税法》(2024年12月25日第十四届全国人民代表大会
会常务委员会第十三次会议通过);
23.《中华人民共和国增值税法实施条例》(国务院令第826号,2025年12月25日);
24. 交通运输部 2021 年第 5 号《交通运输部关于修改〈大型飞机公共航空运输承运人运行合格审定规则〉的决定》;
25. 其他与资产评估相关的法律、法规等。
(三)评估准则依据
1. 《资产评估基本准则》(财资〔2017〕43号);
2. 《资产评估职业道德准则》(中评协〔2017〕30号);
3. 《资产评估执业准则——资产评估程序》(中评协〔2018〕36号);
4. 《资产评估执业准则——资产评估报告》(中评协〔2018〕35号);
5. 《资产评估执业准则——资产评估委托合同》(中评协〔2017〕33号);
6.《资产评估执业准则——资产评估档案》(中评协〔2018〕37号);
7.《资产评估执业准则——机器设备》(中评协〔2017〕39号);
8.《资产评估执业准则——资产评估方法》(中评协〔2019〕35号);
9.《企业国有资产评估报告指南》(中评协〔2017〕42号);
10.《资产评估机构业务质量控制指南》(中评协〔2017〕46号);
11.《资产评估价值类型指导意见》(中评协〔2017〕47号);
12.《资产评估对象法律权属指导意见》(中评协〔2017〕48号);
13.《中国资产评估协会资产评估业务报备管理办法》(中评协〔2021〕30号);
14.《资产评估准则术语 2020》(中评协〔2020〕31号)。
(四)权属依据
1. 飞机的民用航空器国籍登记证、适航证、电台执照;
2. 产权持有人提供的购置/租赁合同及入账凭证;
3. 产权持有人提供的其他权属证明文件。
(五) 取价依据
1. 《中华人民共和国进出口税则》(2026年版);
2. 产权持有人提供的飞机及大部件基准日运行数据、大修情况统计;
3. 评估基准日银行存贷款市场报价利率(LPR)及外汇汇率;
4. 评估人员网络调查、搜集的与被评估资产交易有关的估价资料。
(六) 其他依据
1. 中同华与海直通航签订的《资产评估委托合同》;
2. 产权持有人提供的《资产评估申报明细表》;
3. 产权持有人提供的质控表、履历本;
4. 大部件信息调查表;
5. 产权持有人提供的其他有关资料。
七、评估方法
(一)评估方法的选择
依据《资产评估执业准则——资产评估方法》,确定资产价值的评估方法包括市场法、收益法和成本法三种基本方法及其衍生方法。
资产评估专业人员应当根据评估目的、评估对象、价值类型、资料收集等情况,分析市场法、收益法和成本法三种资产评估基本方法的适用性,选择评估方法。
1. 市场法适用的前提条件是:
(1)评估对象的可比参照物具有公开的市场,以及活跃的交易;
(2)有关交易的必要信息可以获得。
2. 收益法适用的前提条件是:
(1)评估对象的未来收益可以合理预期并用货币计量;
(2)预期收益所对应的风险能够度量;
(3)收益期限能够确定或者合理预期。
3. 成本法(资产基础法)适用的前提条件是:
(1)评估对象能正常使用或者在用;
(2)评估对象能够通过重置途径获得;
(3)评估对象的重置成本以及相关贬值能够合理估算。
本次评估选用的评估方法为:成本法。评估方法选择理由如下:
未采用收益法的理由:收益法是从资产的预期获利能力的角度评价资产的价值,根据《资产评估执业准则——机器设备》“第二十二条 采用收益法评估机器设备时,应当:(一)明确收益法一般适用于具有独立获利能力或者获利能力可以量化的机器设备”。本次评估对象为单项资产(飞机),对于航空器飞机来说,有别于一般资产,其必须在特定的航司、经批准的特定的航线或者任务,组成机队才可以具有独立的运营能力和获利能力。其收益指标受运力投入、任务数量、地面综合服务处理量等综合因素影响,飞机本身作为固定资产是航空运输业务价值的载体之一,无法合理从航空运输业务收益中量化出飞机资产应享受的收益。
综上分析,委估对象属于单项资产,不具有独立运营能力或者独立获利能力,故不适宜采用收益法进行评估
未采用市场法的理由:市场法是利用市场上与被评估资产相同或类似资产的近期交易价格经直接比较或类比分析,来估算资产价值的一种方法。根据《资产评估执业准则——机器设备》“第二十一条 采用市场法评估机器设备时,应当:(一)明确活跃的市场是采用市场法评估机器设备的前提条件,应当考虑市场是否能够提供足够数量的可比资产的交易数据,以及数据的可靠性。经分析,同类机型二手市场交易案例稀少,可比案例关键参数(时寿、大修状态、构型)无法完整获取,无法找到满足准则要求的“交易数据”和“交易案例”。另一方面从评估实务来说,因为影响飞机价值因素较多,一般是很难获悉交易案例的飞机在交易时的各项运营数据的,如大部件运行指标及大修等技术状态,就无法进行价值因素调整,故对飞机不具有采用交易案例的前提,因此本次评估不适用市场法。
成本法从资产的重置角度出发,扣减资产的实体性贬值、功能性贬值和经济性贬值之后进而求得被评估资产价值的一种方法。机器设备评估较多采用成本法,并且由于本次评估的航空器重置价格可取,并且易求得其成新率,所以本次采用成本法进行评估。
(二)评估方法简介
资产评估专业人员结合本次评估目的、评估对象、价值类型、资料收集等情况,确定本次评估采用成本法进行评估。
由于直升机的机体、在翼发动机、主减速器等大部件的性能、时寿性不同,大修(翻修)间隔时间不同,发动机等大部件可卸下维修或更换,以保证飞机正常使用。致使直升机的机体、在翼发动机、主减速器等大部件的运行指标、成新率不同,因此将直升机的机体、在翼发动机、主减速器分别评定估算,求和后得出整架直升机的评估值。故成本法具体计算公式如下:
直升机评估值=机体(含机载设备)评估值+主减速器评估值+在翼发动机评估值
1. 直升机评估计算公式
直升机机体评估值 $= (\text{机体重置全价} - \text{机体大修费}) \times \text{机体综合成新率} + \text{机体大修费} \times \text{机体大修成新率}$
主减速器评估值 = (text 主减速器重置全价 - text 主减速器大修费 ) times 主减速器综合成新率 + 主减速器大修费 times 主减速器大修成新率
左、右发动机评估值 = (发动机重置全价-发动机大修费) times 发动机综合成新率 + 发动机大修费 times 发动机大修成新率
2. 飞机整机重置全价的确定
飞机整机重置全价 = 购置现价 times 综合税费系数K times 评估基准日汇率
(1)购置现价的确定
飞机整机的购置现价的确定,通过向厂家及国内具有同类机型代理资格的飞机引进专业公司询价,获得包含机载设备和一般选装设备的相同型号飞机于评估基准日近期的购置现价。
(2) 综合税费系数K的确定
综合税费主要包括关税、增值税、进口代理费、银行手续费、律师服务费、调机、喷装、证照等其他费用以及资金成本等,计费依据参考国家现行的税费文件并结合企业实际情况综合确定。
(3)评估基准日的人民币兑美元中间价为6.8109 RMB/USD。
(4)机体及大部件重置价及大修费的确定。
①机体重置价的确定
机体重置全价 = 飞机重置全价一主减速器重置全价一左右翼的发动机重置全价
②发动机等大部件重置价及大修费确定
对于主减速器、发动机的重置全价,考虑到在国内有经厂家授权的代理商,故直接通过向国内代理商直接询价方式确定大部件国内到厂重置全价及翻修价格。
3. 成新率计算公式
在确定成新率时,根据履历本、时控件及委估航空器的特点,主要通过航空器的运行小时数、日历日限数指标来衡量。
(1)机体成新率公式如下:
年限法成新率= left(text 经济使用年限 -text 已使用年限 right)/text 经济使用年限 times100%
飞行小时成新率= left(text 经济飞行时限 -text 已飞行小时数 right)/text 经济飞行时限 times100%
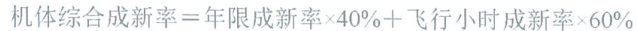
(2) 主减速器成新率公式如下:
主减速器成新率= left(text 经济飞行时限 -text 已飞行小时数 right)/text 经济飞行时限 times100%
(3)发动机成新率公式如下:
发动机成新率= left(text 经济飞行时限 -text 已飞行小时数 right)/text 经济飞行时限 times100%
(4)大修成新率公式如下:
飞机各大部件在实际使用过程中为了保证飞机的飞行安全,一段时间后要定期进行检查、修理和发生检修费用,这对飞机及各大部件使用寿命的延长将带来一定的影响,故在计算成新率时,需将机体大修成新率和不同的大部件大修成新率单独计算。
①对于飞机机体大修:
大修小时成新率= left(text 大修小时限数 -text 已运行小时数 right)/text 大修小时限数 times100%
大修日历数成新率 = (规定大修日历限数一已用日历数)/规定大修日历限数 times 100%

②对于主减速器大修:
大修小时成新率 = (大修小时限数一最近一次大修后已运行小时数)/大修小时限数 times 100%
大修日历数成新率 = 大修后剩余日历日限数/大修理论日历日限数 times 100%
主减速器大修成新率=MIN(大修飞行小时成新,大修日历数成新率)
③对于发动机大修:



八、评估程序实施过程和情况
(一) 评估准备阶段
与委托人洽谈,明确评估业务基本事项,对自身专业胜任能力、独立性和业务风险进行综合分析和评价,签订评估委托合同;确定项目负责人,组成评估项目组,编制资产评估计划;辅导产权持有人填报资产评估申报表,准备评估所需资料。
(二) 现场调查及收集评估资料阶段
根据此次评估业务的具体情况,按照评估程序准则和其他相关规定的要求,评估人员于2026年7月10日起至2026年7月17日,通过询问、发放调查表、核查等方式对评估对象涉及的资产进行了必要的清查核实,从各种可能的途径获取评估资料,核实评估范围,了解评估对象现状,关注评估对象法律权属。
核查方式主要通过查阅履历本、国籍登记证、适航证、电台执照、监控表等方式进行。
(三) 评定估算和编制初步评估报告阶段
项目组评估专业人员对收集的评估资料进行必要分析、归纳和整理,形成评定估算的依据和底稿;根据评估对象、价值类型、评估资料收集情况等相关条件,选择适用的评估方法,选取相应的公式和参数进行分析、计算和判断,形成初步测算结果和评估说明。
审核确认项目组成员提交的初步测算结果和评估说明准确无误,在评估工作没有发生重复和遗漏情况的基础上,进行资产评估汇总分析,编制初步评估报告。
(四) 评估报告内审和提交资产评估报告阶段
本公司按照法律、行政法规、资产评估准则和资产评估机构内部质量控制制度,对初步资产评估报告进行内部审核,形成评估结论;与委托人或者委托人许可的相关当事方就资产评估报告有关内容进行必要沟通;根据反馈意见进行合理修改后出具并提交资产评估报告。
九、评估假设
(一)一般假设
1. 交易假设:假设所有待评估资产已经处在交易的过程中,资产评估师根据待评估资产的交易条件等模拟市场进行估价。
2. 公开市场假设:假设在市场上交易的资产,或拟在市场上交易的资产,资产交易双方彼此地位平等,彼此都有获取足够市场信息的机会和时间,以便于对资产的功能、用途及其交易价格等做出理性的判断。
3. 持续使用假设:假设首先设定被评估资产正处于使用状态,包括正在使用中的资产;其次根据有关数据和信息,推断这些处于使用状态的资产还将以目前状态继续使用下去。在持续使用假设条件下,没有考虑资产用途转换或者最佳利用条件。
(二)特殊假设
1. 本次评估以本资产评估报告所列明的特定评估目的为基本假设前提;
2. 国家现行的有关法律法规、国家宏观经济形势无重大变化,利率、汇率、赋税基准及税率、政策性征收费用等外部经济环境不会发生不可预见的重大变化;
3.本评估结论为委估资产于评估基准日在完全产权下的市场价值。本次评估未考虑资产未来可能承担的抵押、担保、租赁等事项对评估价值的影响,也未考虑国家宏观经济政策变化以及遇有自然力和其它不可抗力对资产价格的影响;
4. 产权持有人和委托人提供的相关基础资料、航空器运行指标、航空器大修情况和财务资料真实、准确、完整;
5. 假设评估基准日后无不可抗力造成的重大不利影响;
6. 假设评估范围内资产按原用途、使用方式和频率继续使用。
本资产评估报告评估结论在上述假设条件下在评估基准日时成立,当上述假设条件发生较大变化时,资产评估师及本评估机构将不承担由于假设条件改变而推导出不同评估结论的责任。
十、评估结论
(一)评估结论
本次评估采用成本法,对海直通航拟处置两架KA-32直升机(注册号:B-7812、B-7813)的市场价值进行了评估,于评估基准日2026年6月30日,在持续使用的前提下,委托评估的两架KA-32直升机含增值税的评估价值为17,165.86万元,较账面价值11,423.05万元增值5,742.81万元,增值率为50.27%。
具体结论如下:
资产评估结果汇总表
金额单位:人民币万元
| 项目 | 账面价值 | 评估价值 | 增减值 | 增值率% | |
| A | B | C=B-A | D=C/A×100 | ||
| 非流动资产 | 1 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 其中:直升机 | 2 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 资产总计 | 3 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
本评估结论为含增值税。
具体情况详见资产评估明细表。
(二)评估增减值分析
含税评估值17,165.86万元,按 13% 税率倒推,不含税评估值为15,191.03万元,增值率为 32.99% ,即使扣除增值税影响,评估值仍高于账面净值。主要增值原因表现为以下两点:①俄制直升机由于地缘政治因素,近年来重置成本有较大的上涨;②账面净值是会计折旧的结果,而评估值反映了其市场公允价值。
(三)评估结论使用有效期
本资产评估报告所揭示的评估结论仅对资产评估报告中描述的经济行为有效,本
评估结论使用有效期为自评估基准日起一年。
十一、特别事项说明
以下为在评估过程中已发现可能影响评估结论但非评估人员执业水平和能力所能评定估算的有关事项,提请报告使用人予以关注:
(一) 引用报告事项
(二)权属资料不全面或者存在瑕疵事项
(三)评估程序受到限制事项
(四)评估资料不完整事项无。
(五)评估基准日存在的法律、经济等未决事项无。
(六)抵押、担保、租赁及其或有负债(或有资产)等事项无。
(七)评估基准日至资产评估报告日之间可能对评估结论产生影响的事项无。
(八)其他需要说明的事项
1. 本评估报告的评估结论是反映委托评估对象在于评估基准日所表现的本报告所列明的评估目的下的价值。
2. 本评估报告的评估结论未考虑委估资产可能存在的产权登记或权属变更过程中的相关费用和税项;未考虑评估值增减可能产生的纳税义务变化。
3. 鉴于航空设备的特殊性,本次评估不涉及航空器适航性鉴定、维修放行及飞行安全认证,相关事宜以民航管理部门及维修单位结论为准,交易当事方在实际资产交付时需自行判断航空器资产的适航性、需自行确认与经济行为相关的资产是否存在物权受限等因素。
4. 本评估结论为在国内的含增值税价格,对应不含增值税价格为15,191.03万元,根据现行适用税率,当前转让二手设备适用的增值税税率为 13% 。
5. 本次评估基准日采用的人民币对美元中间价为6.8109 RMB/USD,未考虑评估基准日至资产评估报告日汇率变动的影响,提醒交易双方需关注汇率变动对资产价值
的影响。
6. 截至评估基准日,标的直升机B-7813左右翼两台发动机(发动机序号分别为:3877881002082、7087891100006)已拆除送大修,预计大修完工时间为2026年10月。根据本次资产交易方案,两台发动机需以大修完成后的状态完成交割。本次评估测算已综合考虑发动机大修成本及大修完成后资产价值变动对评估结果的影响,评估值对应的资产状态为发动机大修完毕后的完好状态。
7. 本次评估对象及范围以委托人申报为准,委估资产各项经济运行指标及参数、直升机所搭配的在翼大部件,均已经委托人以合理的方式确认,如资产交割时的资产状况、资产范围(含大部件)与评估基准日物理状况或评估对象存在差异,相关当事方需根据资产差异调整交易对价。
8. 本评估报告是在委托人及产权持有人相关当事方提供与资产评估相关资料基础上做出的。提供必要的资料并保证所提供的资料的真实性、合法性、完整性是委托人及相关当事方的责任;资产评估专业人员的责任是对评估对象在评估基准日特定目的下的价值进行分析、估算并发表专业意见。资产评估专业人员对该资料及其来源进行必要的核查验证和披露,不代表对上述资料的真实性、合法性、完整性提供任何保证,对该资料及其来源确认或者发表意见超出资产评估专业人员的执业范围。
9. 在评估基准日以后的有效期内,如果资产数量及作价标准发生变化时,应按以下原则处理:
(1)当资产数量发生变化时,应根据原评估方法对资产数额进行相应调整;
(2)当资产价格标准发生变化、且对资产评估结果产生明显影响时,委托人应及时聘请有资格的资产评估机构重新确定评估价值;
(3)对评估基准日后,资产数量、物理状态、价格标准的变化,委托人在资产实际作价时应给予充分考虑,进行相应调整。
资产评估报告使用人应注意以上特别事项对评估结论产生的影响。
十二、资产评估报告使用限制说明
本资产评估报告有如下使用限制:
(一)使用范围:本资产评估报告仅用于本资产评估报告载明的评估目的和用途;
(二)委托人或者其他资产评估报告使用人未按照法律、行政法规规定和资产评估报告载明的使用范围使用本评估报告的,资产评估机构及其资产评估师不承担责任;
(三)除委托人、资产评估委托合同中约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人之外,其他任何机构和个人不能成为资产评估报告的使用人;
(四)资产评估报告使用人应当正确理解和使用评估结论,评估结论不等同于评估对象可实现价格,评估结论不应当被认为是对评估对象可实现价格的保证;
(五)本资产评估报告的全部或者部分内容被摘抄、引用或者被披露于公开媒体,需评估机构审阅相关内容,法律、法规规定以及相关当事方另有约定除外;
(六)本资产评估报告经资产评估师签名、评估机构盖章并经国有资产监督管理机构备案后方可正式使用。
十三、资产评估报告日
本资产评估报告提出日期为 2026 年 7 月 28 日。
(本页以下无正文)
(本页无正文,为《海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)市场价值评估项目》资产评估报告签字盖章页)
评估机构法定代表人: 李小华
正式执业会员 资产评估师 余小化 资产评估师:11100343
见习执业会员 资产评估师 石景帅 资产评估师:\_\_\_\_\_\_ 11250471
北京中同华资产评估有限公司
资产评估报告附件
附件一:有关经济行为文件
1.《海直通航党委会议纪要》(2026年第6期,总第93期)
附件二:委托人及产权持有人营业执照复印件
附件三:评估对象涉及的主要权属资料
1.民用航空器国籍登记证
2.民用航空器适航证
3.民用航空器电台执照
附件四:委托资产照片
附件五:委托人承诺函原件
附件六:签名资产评估师的承诺函原件
附件七:资产评估机构法人营业执照副本
附件八:资产评估机构备案文件或者资格证明文件
附件九:签名资产评估师资格证明文件
附件十:中同华与海直通航签订的《资产评估委托合同》
附件十一:资产评估明细表
海直通航党委会议纪要
(2026年第6期,总第93期)
海直通航党群工作部
2026年7月7日
四、审议 2 架直升机(B-7812、B-7813)出售事宜
会议听取了《关于处置两架 KA-32 型直升机(B-7812、B-7813)的请示》的汇报,经审议,会议一致表决同意按公司直升机整体处置方案对两架直升机出售。
出席:胡波、薛彦珍、李树广、杨佃良(在线)
列席:朱楠、陈幸元
分送:海直通航党委、领导班子成员
抄报:中信海直总经理闫增军、党群工作部
海直通航党群工作部
2026年7月7日印
发
| 编号/No.: NR5395R1 | |||
 | |||
| 1.Nati | 2.航空器制造人和制造人对航空器的定名Manufacturer and manufacturer's designation of aircraftKamov Company Ka-32A11BC | 3.航空器序号Aircraft serial No.10006 | |
| 4.所有人名称 Name of owner:海直通用航空有限责任公司COHC GENERAL AVIATION CO.,LTD5.所有人地址 Address of owner:北京市顺义区中关村示范区顺义园空港东区兆丰一街20号20 Zhaofeng 1st Street, Konggang East District, Shunyi Park, Zhongguancun Demonstration Zone, Shunyi District, Beijing | |||
| 6.兹证明上述航空器已按照1944年12月7日《国际民用航空公约》和《中华人民共和国民用航空法》及根据该法发布的《中华人民共和国民用航空器国籍登记条例》《民用航空器国籍登记规定》等有关规定正式在中国民用航空局登记。It is hereby certified that the above described aircraft has been duly entered on the register of the Civil Aviation Administration of China, in accordance with the Convention on International Civil Aviation dated 7 December 1944 and with the Civil Aviation Law of the People's Republic of China and regulations issued thereunder including Regulation on the Nationality Registration of Civil Aircraft of the People's Republic of China and Rules for Nationality Registration of Civil Aircraft.(签字)(Signature):发证日期 Date of issue: 2024-04-21徐锋 | |||
| 本证发给Issued to/登记依据(请选一项)Basis of Registration (Check One):■航空器所有人Owner of aircraft■航空器占有人Operator of aircraft□其他(请解释)Other (explain):占有人名称Name of operator:海直通用航空有限责任公司COHC GENERAL AVIATION CO.,LTD占有人地址Address of operator:北京市顺义区中关村示范区顺义园空港东区兆丰一街20号20 Zhaofeng 1st Street, Konggang East District, Shunyi Park, Zhongguancun Demonstration Zone, Shunyi District, Beijing局长授权航空器适航审定司司长签发Issued by the Director General of CAAC-AAD, as Authorized by the Administrator of CAAC | |||
表-45-004-2023
中国民用航空局
Civil Aviation Administration of China
| 民用航空器标准适航证 | 编号/No. AC5482 | ||
| STANDARD AIRWORTHINESS CERTIFICATE | |||
| 1.国籍和登记标志Nationality and Registration MarksB-7812 | 2.航空器制造人和型号Manufacturer and Manufacturer's Designation of AircraftFSUE KumAPE / Ka-32A11BC | 3.航空器出厂序号Aircraft Serial No.10006 | |
| 4.类别 Categories:旋翼航空器运输类 | |||
| 5.本适航证根据1944年12月7日《国际民用航空公约》和《中华人民共和国民用航空法》及根据该法发布的有关规定颁发。本航空器在按照各项规定进行维修和各项运行限制运行时是适航的。This Certificate of Airworthiness is issued pursuant to the Convention on International Civil Aviation dated 7 December 1944, and to the Civil Aviation Law of the People's Republic of China and regulations issued thereunder, in respect of the above-mentioned aircraft which is considered to be airworthy when maintained and operated in accordance with the foregoing and the pertinent operating limitations. | |||
| 局长授权 For the Minister签发人:部门/职务:SignatureDeptL/Title 适航审定司司长 | 签发日期 Date of Issuance:2014-06-04 | ||
| 6.在中国注册登记期间,除非被暂扣、吊销或局方另行规定终止日期外,航空器在按照各项规定进行维修并按照各项运行限制运行时,本适航证长期有效。Unless suspended, revoked or a termination date is otherwise established by the authority, this airworthiness certificate is effective as long as the maintenance is performed in accordance with the appropriate Civil Aviation Regulations of China and the aircraft is operated according to the prescribed limitations when the aircraft is registered in the People's Republic of China. | |||
| 备注Remarks | |||
民用航空器标准适航证
STANDARD AIRWORTHINESS CERTIFICATE
| 民用航空器标准适航证再次签发记录Re-issue record | |||
| 日期Date | 再次签发原因Description | 签署部门Organization | 签名Signature |
| 2014-6-5 | 运行前检查合格 | 民航北京监管局 | 蒋松刚 |
| 2015-8-6 | 年检合格 | 民航北京监管局 | 李桥蛟 蒋松刚 |
| 2016-12-12 | 年检合格 | 民航北京监管局 | 李桥蛟 高梁 |
| 2017-12-13 | 年检合格 | 民航北京监管局 | 牛文传 |
| 中国民用航空局民用航空器电台执照AIRCRAFT STATION LICENCE | |||||
| 根据中华人民共和国无线电管理规则和国际电信公约无线电规则,颁发本执照,准予安装和使用下述无线电设备; | |||||
| 国籍和注册标记 | 呼号或识别号 | 航空器类型 | 航空器拥有者 | ||
| B-7812 | 无 | Ka-32A11BC | 海直通用航空有限责任公司 | ||
| 设备 | 型号 | 功率(瓦) | 发射类别 | 频带或指配频率 | |
| 发信机 | B1-11PM/GNS530AWHPUM A-K B | 2525-100 | 6K00A3E3K00J3E | 118.000-136.990 MHz2-29.9999 MHz MHz | |
| 营救发信机 | A-P-M-40611 | 0.05/5 |  | 101.5-406.025 MHz | |
| 其它设备 | A-319;KNR 634A;GNS 530AW;KDM 706A;C | ||||
| 执照有效期限至:2027年05月25日 | 5月25日 | ||||
| 编号/No.: NR5441R1 | |||
 | |||
| 1.国籍标志和登记标志Nationality mark and registration markB-7813 | 2.航空器制造人和制造人对航空器的定名Manufacturer and manufacturer's designation of aircraftKamov Company Ka-32A11BC | 3.航空器序号Aircraft serial No.10005 | |
| 4.所有人名称 Name of owner:海直通用航空有限责任公司COHC GENERAL AVIATION CO.,LTD5.所有人地址 Address of owner:北京市顺义区中关村示范区顺义园空港东区兆丰一街20号20 Zhaofeng 1st Street, Konggang East District, Shunyi Park, Zhongguancun Demonstration Zone, Shunyi District, Beijing | |||
| 6.兹证明上述航空器已按照1944年12月7日《国际民用航空公约》和《中华人民共和国民用航空法》及根据该法发布的《中华人民共和国民用航空器国籍登记条例》《民用航空器国籍登记规定》等有关规定正式在中国民用航空局登记。It is hereby certified that the above described aircraft has been duly entered on the register of the Civil Aviation Administration of China, in accordance with the Convention on International Civil Aviation dated 7 December 1944 and with the Civil Aviation Law of the People's Republic of China and regulations issued thereunder including Regulation on the Nationality Registration of Civil Aircraft of the People's Republic of China and Rules for Nationality Registration of Civil Aircraft.(签字)(Signature):发证日期 Date of issue: 2024-07-19徐锋 | |||
| 本证发给Issued to/登记依据(请选一项) Basis of Registration (Check One):■航空器所有人 Owner of aircraft■航空器占有人 Operator of aircraft□其他(请解释)Other (explain):占有人名称 Name of operator:海直通用航空有限责任公司COHC GENERAL AVIATION CO.,LTD占有人地址 Address of operator:北京市顺义区中关村示范区顺义园空港东区兆丰一街20号20 Zhaofeng 1st Street, Konggang East District, Shunyi Park, Zhongguancun Demonstration Zone, Shunyi District, Beijing局长授权航空器适航审定司司长签发Issued by the Director General of CAAC-AAD, as Authorized by the Administrator of CAAC | |||
表-45-004-2023
Civil Aviation Administration of China
| 民用航空器标准适航证 | 编号/No.: AC5555 | ||
| STANDARD AIRWORTHINESS CERTIFICATE | |||
| 1.国籍和登记标志Nationality and Registration MarksB-7813 | 2.航空器制造人和型号Manufacturer and Manufacturers' Designation of AircraftFSUE KumAPE / Ka-32A11BC | 3.航空器出厂序号Aircraft Serial No.10005 | |
| 4.类别 Categories:旋翼航空器运输类 | |||
| 5.本适航证根据1944年12月7日《国际民用航空公约》和《中华人民共和国民用航空法》及根据该法发布的有关规定颁发。本航空器在按照各项规定进行维修和各项运行限制运行时是适航的。This Certificate of Airworthiness is issued pursuant to the Convention on International Civil Aviation dated 7 December 1944, and to the Civil Aviation Law of the People's Republic of China and regulations issued thereunder, in respect of the above-mentioned aircraft which is considered to be airworthy when maintained and operated in accordance with the foregoing and the pertinent operating limitations. | |||
| 局长授权 For the Minister:签发人:部门/职务:适航审定司司长SignatureDept./Title | 签发日期 Date of Issuance:2014-07-08 | ||
| 6.在中国注册登记期间,除非被看扣、吊销或局方另行规定终止日期外,航空器在按照各项规定进行维修并按照各项运行限制运行时,本适航证长期有效,Unless suspended, revoked or a termination date is otherwise established by the authority, this airworthiness certificate is effective as long as the maintenance is performed in accordance with the appropriate Civil Aviation Regulations of China and the aircraft is operated according to the prescribed limitations when the aircraft is registered in the People's Republic of China. | |||
| 备注:Remarks | |||
AAC-023(04/2008)
民用航空器标准适航证 STANDARD AIRWORTHINESS CERTIFICATE
| 民用航空器标准适航证再次签发记录Re-issue record | |||
| 日期Date | 再次签发原因Description | 签署部门Organization | 签名Signature |
| 2014-7-8 | 运行前检查合格 | 民航北京监管局 | 蒋龙刚 |
| 2015-10-10 | 年检合格 | 民航北京监管局 | 李杨蛟 |
| 2016-12-13 | 年检合格 | 民航北京监管局 | 朱义民 |
| 2017年10月26日 | 年检合格 | 民航北京监管局 | 高梁 |
AAC-023(04/2008) 第2页共2页
序号 N-2023-2556
| 中国民用航空局民用航空器电台执照AIRCRAFT STATION LICENCE | |||||
| 根据中华人民共和国无线电管理规则和国际电信公约无线电规则,颁发本执照,准予安装和使用下述无线电设备; | |||||
| 国籍和注册标记 | 呼号或识别号 | 航空器类型 | 航空器拥有者 | ||
| B-7813 | 无 | Ka-32A11BC | 海直通用航空有限责任公司 | ||
| 设备 | 型号 | 功率(瓦) | 发射类别 | 频带或指配频率 | |
| 发信机 | 51-11PM/GNS530AW61A-11PK | 2525-100 | 6K00A3E3K00J3E | 118.000-136.975 MHz2-29.9999 MHz | |
| 营救发信机 | XPM-40611 | 0.05/5 | 3K20A3X/16K0G1D | 121.5/406.025 MHz | |
| 其它设备 | A-319;KN5 634A;GNS 530AE;K10 706A;CO-96;A-036-1-1;WR-701A; | ||||
| 执照有效期限至:2026年10月09日 颁发日期:2023年10月09日 | |||||
B-7812、B-7813 直升机权属专项说明
北京中同华资产评估有限公司:
海直通用航空有限责任公司(以下简称“我公司”)拟处置两架KA-32直升机,机号分别为B-7812、B-7813,于基准日2026年6月30日,资产账面原值23,966.76万元、账面价值11,423.05万元。拟处置的两架KA-32直升机,型号均为KA-32A11BC,机号分别为B-7812、B-7813,两架直升机是通过融资租赁方式于2014年4月从俄罗斯卡莫夫公司全新引进,目前融资租赁已到期,并分别于2024年4月、6月纳入固定资产管理。
我公司承诺:我公司对评估范围内的 B-7812、B-7813 直升机拥有完全产权,不存在抵押、租赁等物权受限情形,向贵公司所提供的各项权属证明文件、财务数据、航空器运行指标真实、准确、完整。
特此说明!
产权持有人:海直通用航空有限责任公司
日期:
2026年7月28日
委托人暨产权持有人承诺函
北京中同华资产评估有限公司:
因委托人海直通用航空有限责任公司拟处置两架 KA-32 直升机(注册号:B-7812、B-7813),需确认拟处置资产价值的需要,我公司委托贵公司对该经济行为所涉及的两架 KA-32 直升机的市场价值进行评估,评估基准日为 2026 年 6 月 30 日。为确保资产评估机构客观、公正、合理地进行资产评估,作为委托人暨产权持有人,本公司承诺如下并承担相应的法律责任:
1. 评估目的所对应的经济行为符合国家法律规定;
2. 本公司所提供的财务、机务及其他与评估相关的资料真实、准确、完整、合规;
3. 纳入评估范围的资产与经济行为涉及的资产范围一致,不重复、不遗漏;
4. 纳入评估范围内的资产权属明确,出具的资产权属证明文件合法、有效;
5. 纳入评估范围的资产在评估基准日至资产评估报告提交日期间发生影响评估行为及结果的事项,对其披露及时、完整;
6. 不干预评估机构和评估人员独立、客观、公正地执业;
7. 本公司及本公司主要负责人和协助评估工作的人员均与评估机构和评估机构参与本次评估的工作人员没有任何利益冲突或存在损害评估独立性的关系。
8. 按照资产评估业务委托合同之约定向贵公司及时足额支付评估费用。
法定代表人/授权代表签字:
之胡印波
委托人暨产权持有人:海直通用航空有限责
日期:2026年7月28日
资产评估师承诺函
海直通用航空有限责任公司:
受贵公司的委托, 我们对海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)在评估基准日的市场价值,以2026年6月30日为基准日进行了评估,形成了资产评估报告。在本报告中披露的假设条件成立的前提下,我们承诺如下:
1. 具备相应的执业资格。
2. 评估对象和评估范围与资产评估委托合同的约定一致。
3. 对评估对象及其所涉及的资产进行了必要的核实。
4. 根据资产评估准则和相关评估规范选用了评估方法。
5.充分考虑了影响评估价值的因素。
6.评估结论合理。
7. 评估工作未受到干预并独立进行
正式执业会员
资产评估师
资产评估师:
见习执业会员 资产评估师
资产评估师:万景·西景帅 11250471
2026年7月28日
国家市场监督管理总局编制
登记机关
北京市西城区金融大街35号819室
扫描市场主体身份码 了解更多登记、备案、 许可、监管信息,体 验更多应用服务。
成立日期 1993 年 06 月 29 日注册资本 1000万元
单项资产评估、资产组合评估、企业价值评估、其他资产评估以及相关的咨询业务;探矿权和采矿权评估。(市场主体依法自主选择经营项目,开展经营活动;依法须经批准的项目,经相关部门批准后依批准的内容开展经营活动;不得从事国家和本市产业政策禁止和限制类项目的经营活动。)
(副本)(6-1)
营业执照
国家企业信用信息共享系统网址:http://www.gsxt.gov.cn
法定代表人 李伯阳类型有限责任公司(自然人投资或控股)
名称 北京中同华资产评估有限公司
91110102101880414Q
统一社会信用代码
北京市财政局
京财资评备〔2026〕0094号
变更备案公告
北京中同华资产评估有限公司变更事项备案及有关材料收悉。根据《中华人民共和国资产评估法》、《资产评估行业财政监督管理办法》的有关规定,予以备案。变更备案的相关信息如下:
北京中同华资产评估有限公司股东由季珉、贾瑞东、吕艳冬、杨洋、宋兆东、管伯渊、李伯阳、刘欣、董玉香、范海兵、赵玉玲、曹保桂、张全勇、赵起超、李丹琳、吴洋、赵汉萍、于勤勤、胡建娟,变更为李伯阳、吕艳冬、贾瑞东、管伯渊、季珉、杨洋、范海兵、刘欣、宋兆东、董玉香、赵玉玲、曹保桂、张全勇、赵起超、吴洋、李丹琳、赵汉萍、于勤勤、胡建娟、徐兴宾。
其他相关信息可通过中国资产评估协会官方网站进行查询。特此公告。
北京市财政局
2026年7月9日
2027年04月30有效期:
年检信息:
资产评估师数:112人
成立日期:
1993年06月29日
注册资本:1,000.00万元
法定代表人:李伯阳
组织形式:有限责任公司
统一社会 91110102101880414Q 信用代码:
机构名称:北京中同华资产评估有限公司
扫码查看详细信息
设立公函日期:
1999年11月01日
设立公函编号:京国资估[1999]119号
设立备案机关:北京市国有资产管理局
评估机构代码:11020005
(电子证书)
单位会员证书
中国资产评估协会 正式执业会员证书
会员编号:11100343
会员姓名:余小化
证件号码:362322\*\*\*\*\*\*\*\*7
所在机构:北京中同华资产评估有限公司
年检情况:2026年通过
职业资格:资产评估师 矿业权评估师
本人印鉴:
正式执业会员 资严评估师 余小化 11100343
签名:/zofodyle
中国资产评估协会 见习执业会员证书
会员编号:11250471
会员姓名: 石景帅
证件号码:130622\*\*\*\*\*\*\*\*2
所在机构:北京中同华资产评估有限公司
年检情况:2026年通过
职业资格:资产评估师 矿业权评估师
本人印鉴:
见习执业会员 资产评估师 王永平 1125071签名:
资产评估委托合同
中同华合同字[2026]1785号
甲方(委托人):海直通用航空有限责任公司
乙方(受托人):北京中同华资产评估有限公司
一、项目名称:海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)市场价值评估项目。
二、评估目的:海直通用航空有限责任公司拟处置两架KA-32直升机,为该经济行为涉及的委估资产价值提供参考依据。
三、评估对象和评估范围:评估对象为:甲方拟资产处置所涉及的2架KA-32直升机市场价值;评估范围为:甲方拟资产处置所涉及的2架KA-32直升机,机号分别为B7812、B-7813.具体以评估申报明细表为准。
四、价值类型:市场价值
五、报告类型:资产评估报告
六、评估基准日:2026年6月30日
七、资产评估报告的使用者及使用范围
(一)本资产评估报告仅供委托人和法律、行政法规规定的报告使用者使用,其他任何机构和个人不能成为资产评估报告的使用人。
(二)《资产评估报告》仅供上述使用者按照法律、行政法规规定和资产评估报告载明的使用目的及用途使用,乙方对上述报告使用者不当使用所造成的后果不承担责任。
(三)委托人或者其他资产评估报告应当在载明的评估结论使用有效期内使用资产评估报告。
(四)未经委托人书面许可,资产评估机构及其资产评估专业人员等相关关联方不得将资产评估报告的内容向第三方提供或者公开,法律、行政法规另有规定的除外。
(五)未征得资产评估机构同意,资产评估报告的内容不得被摘抄、引用或者披露于公开媒体,法律、行政法规规定以及相关当事人另有约定的除外。因甲方控股股东的母公司系上市公司,如根据交易所信息披露规则,甲方控股股东的母公司需对本项目履行信息披露义务,则甲方有权引用资产评估报告内容作为公告的内容。
八、评估报告提交期限和方式:
在正常情况下,乙方收到甲方作为委托人应提供的全部资料后,组织评估人员在10个工作日内完成甲方委托的评估工作,并向甲方提交资产评估报告交换意见稿,经充分交换意见后,以快递方式提交正式资产评估报告。评估报告提供肆份。若甲方不能及时提供资料,乙方提交报告的时间可以顺延。
九、评估服务费及支付方式
1. 甲方、乙方协商本次资产评估服务费为:评估专业服务费用为含税人民币贰万贰仟捌佰元整(税率6%),与本项目相关的交通费用及现场宿费全部由乙方承担。
2. 支付方式:评估人员进场开展评估工作 5 个工作日内,由甲方支付给乙方本合同总费用的 30%;提供评估报告初稿(含电子版)由甲方支付给乙方本合同总费用的 50%;提交资产评估报告时甲方再支付给乙方本合同总费用剩余的 20%。款项支付前,乙方应向甲方开具等额的增值税专用发票。
3. 如本合同因甲方原因而终止,甲方应按照乙方完成的工作量支付乙方相应的评估服务费。
4. 乙方账号如下:
户名:北京中同华资产评估有限公司
开户银行:交通银行北京百万庄支行
开户账号:1100 6113 7018 01001 9658
十、其他约定
(一)委托人应当为资产评估机构及其资产评估专业人员开展资产评估业务提供必要的工作条件和协助;委托人应当根据资产评估业务需要,负责资产评估机构及其资产评估专业人员与其他相关当事人之间的协调。
(二)依法提供资产评估业务需要的资料并保证资料的真实性、完整性、合法性,恰当使用资产评估报告是委托人和其他相关当事人的责任;委托人或者其他相关当事人应当对其提供的资产评估明细表及其他重要资料的真实性、完整性、合法性进行确认,确认方式包括签字、盖章或者法律允许的其他方式;委托人和其他相关当事人如果拒绝提供或者不如实提供开展资产评估业务所需的权属证明、财务会计信息或者其他相关资料的,资产评估机构有权拒绝履行资产评估委托合同。
(三)委托人或者其他相关当事人需要出具《承诺函》和《企业关于进行资产评估有关事项的说明》,以确认资产评估所对应的经济行为符合国家法律规定并已获得恰当的批准,所提供资料的真实、准确、完整,以及对资产评估委托业务的基本事项的确认。
(四)遵守相关法律、行政法规和资产评估准则,对评估对象在评估基准日特定目的下的价值进行分析和估算并出具资产评估报告,是资产评估机构及其资产评估专业人员的责任。
十一、资产评估委托合同的变更、中止、解除
(一)资产评估委托合同订立后发现相关事项存在遗漏、约定不明确,或者在合同履行中约定内容发生变化的,资产评估机构可以要求与委托人订立补充合同或者重新订立资产评估委托合同,或者以法律允许的其他方式对资产评估委托合同的相关条款进行变更。补充合同或者新的委托合同未达成前,本委托合同仍然有效。
(二)委托人提前终止资产评估业务、解除资产评估委托合同的,委托人应当按照已经开展资产评估业务的时间、进度,或者已经完成的工作量支付相应的评估服务费。
委托人要求出具虚假资产评估报告或者有其他非法干预评估结论情形的,资产评估机构有权单方解除资产评估委托合同。资产评估委托合同当事人可以约定由委托人按照已经开展资产评估业务的时间、进度,或者已经完成的工作量支付相应的评估服务费。
因委托人或者其他相关当事人原因导致资产评估程序受限,资产评估机构无法履行资产评估委托合同,资产评估机构可以单方解除资产评估委托合同;当事人可以在资产评估委托合同中约定由委托人按照已经开展资产评估业务的时间、进度,或者已经完成的工作量支付相应的评估服务费。
十二、资产评估委托合同争议的解决
凡因本合同或与本合同有关的一切争议,甲、乙方应友好协商解决,协商不成的,由管辖权的法院管辖。
十三、违约责任
甲、乙方按照《中华人民共和国民法典》的规定承担相应的违约责任。签约各方因不可抗力无法履行委托合同的,根据不可抗力的影响,可以部分或者全部免除责任,法律另有规定的除外。
十四、业务约定书的有效期限
本委托合同经甲、乙双方签章后生效,约定事项全部完成后失效。
十五、对其他有关事项的约定
本业务约定书一式肆份,甲方持贰份,乙方持贰份。未尽事宜,由签约各方协商解决。
(本页无正文,为签字盖章专页)
甲方(委托人)名称:海直通用航空有限责任公司
住所:湖北省武汉市汉南区通用航空及卫星产业园特1号(25399)
负责人签章:\_\_\_\_
联系人:朱丹
联系电话:13871040013
乙方(受托人)名称:北京中同华资产评估有限公司
住所: 北京市丰台区丽泽路96号院汇亚大厦28层
法定代表人授权人签字:\_\_\_\_
联系人:余小化
联系电话:010-6809 0135
合同签署时间:2026年7月17日
合同签署地点: 湖北 武汉
| 项目 | 账面价值 | 评估价值 | 增减值 | 增值率% | |
| A | B | C=B-A | D=C/A×100 | ||
| 流动资产 | 1 | ||||
| 非流动资产 | 2 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 其中:固定资产 | 3 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 资产总计 | 4 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
金额单位:人民币万元
评估机构:北京中同华资产评估有限公司
资产评估结果汇总表
评估基准日:2026年6月30日产权持有人:海直通用航空有限公司
共1页第1页填表人:朱丹 填表日期:2026年7月10日评估人员:余小化、石景帅
固定资产评估明细汇总表 评估基准日:2026年6月30日
| 序号 | 科目名称 | 账面价值 | 评估价值 | 增减值 | 增值率% | ||||
| 原值 | 净值 | 原值 | 净值 | 原值 | 净值 | 原值 | 净值 | ||
| 4-6-3 | 飞机及配套服务 | 239,667,592.11 | 114,230,484.20 | 254,094,000.00 | 171,658,600.00 | 14,426,407.89 | 57,428,115.80 | 6.02 | 50.27 |
| 4-6-3-1 | 飞机 | 239,667,592.11 | 114,230,484.20 | 254,094,000.00 | 171,658,600.00 | 14,426,407.89 | 57,428,115.80 | 6.02 | 50.27 50.27 |
| 4-6-3-2 | 发动机 | ||||||||
| 固定资产合计 | 239,667,592.11 | 114,230,484.20 | 254,094,000.00 | 171,658,600.00 | 14,426,407.89 | 57,428,115.80 | |||
固定资产—飞机评估明细表 评估基准日:2026年6月30日
| 序号 | 机号 | 飞机三证编号 | 飞机名称及规格型号 | 01-1(左发1):机载左翼发动机 02-1(右发1):机载右翼发动机 | 飞机整机信息 | 账面价值 | 评估价值 | 增值率% | 备注 | ||||||||||||||||||||
| 民用航空器医保登记证 | 民用航空器标准送航证 | 民用航空器电台执照 | 发动机序号 | 规格型号 兼具体构型 | 制造厂家 | 出厂日期 | 装在本机时间 | 累计已运行小时数(H) | 发动机序列号 | 规格型号(含具体构型) | 制造厂家 | 出厂日期 | 装在本机时间 | 累计已运行小时数(H) | 出厂序号 | 生产厂家 | 数量 | 出厂日期 | 飞机累计已执行总小时数(H) | 账值 | |||||||||
| 1 | B-7812 | NR5395R1 | AC5482 | N:2024-1301 | L-632A11P* | K-7898218222 | TDS-117EMA semi-02 | 马达西奇 | 2018-11-29 | 2019-11-15 | 1066 H | 2257893302004 | TBS-117EMA semi-02 | 马达西奇 | 2013-11-5 | 2026-1-8 | 1676 H | 5233242210006 | 俄罗斯卡莫大公司(库梅尔斯) | 1 | 2014-4-23 | 2557 H | 111.851.607.99 | 14.55 | 次校价 | ||||
| 2 | B-7813 | NR5441R1 | AC5555 | N:2023-2556 | L-632A11P* | 3877881002082 | TDS-117EMA semi-02 | 马达西奇 | 2010-3-26 | 已拆下大修 | 3203 H | 7087891100006 | TBS-117EMA semi-02 | 马达西奇 | 1991-1-23 | 已拆下大修 | 4052 H | 5233242210005 | 俄罗斯卡莫大公司(库梅尔斯) | 1 | 2014-4-24 | 2362 H | 127.815.984.12 | 33.96 | 次校价 | ||||
| 2026年7月10日 | |||||||||||||||||||||||||||||
| 账面余额合计 | 239.667.592.11 | ||||||||||||||||||||||||||||
| 减:减值准备 | |||||||||||||||||||||||||||||
| 账面净值合计 | 239.667.592.11 | ||||||||||||||||||||||||||||
海直通用航空有限责任公司拟处置两架KA-32直升机(注册号:B-7812、B-7813)市场价值评估项目资产评估说明中同华评报字(2026)第010969号共1册第1册
北京中同华资产评估有限公司
China Alliance Appraisal Co., Ltd.
报告日期:2026年7月28日
地址:北京市丰台区丽泽路16号院北京汇亚大厦28层
邮编:100073
电话:010-68090001
传真:010-68090099
目录
资产评估说明使用范围声明....2
企业关于进行资产评估有关事项的说明....3
资产评估说明正文....4
第一部分 评估对象与评估范围说明....4
第二部分 资产核实情况总体说明....6
第三部分 资产评估技术说明....8
第四部分 评估结论及分析....19
附件一:企业关于进行资产评估有关事项的说明....20
资产评估说明使用范围声明
本资产评估说明供国有资产监督管理机构(含所出资企业)、相关监管机构和部门使用。除法律、行政法规规定外,材料的全部或者部分内容不得提供给其他任何单位和个人,不得见诸公开媒体。
企业关于进行资产评估有关事项的说明
本部分内容由委托人和产权持有人编写、法定代表人/单位负责人签字、加盖单位公章并签署日期,内容见附件一:企业关于进行资产评估有关事项的说明。
资产评估说明正文
第一部分 评估对象与评估范围说明
一、评估对象与评估范围
(一)评估对象
海直通用航空有限责任公司(以下简称“海直通航”、“委托人”)拟处置两架机号分别为 B-7812、B-7813 的 KA-32 直升机市场价值。
(二)评估范围
评估范围是经委托人确认申报评估的两架 KA-32 直升机。于评估基准日,委估资产账面原值 23,966.76 万元、账面价值 11,423.05 万元。
委托评估对象和评估范围与经济行为涉及的评估对象和评估范围一致。与直升机相关的各项数据指标已经委托人确认。
具体范围详见资产评估申报明细表。
(三)委托评估的资产权属状况
委托人申报的纳入评估范围的实物资产为两架 KA-32 直升机,型号均为 KA-32A11BC,机号分别为 B-7812、B-7813,两架直升机是通过融资租赁方式于 2014 年 4 月从俄罗斯卡莫夫公司全新引进,目前融资租赁已到期,并分别于 2024 年 4 月、6 月纳入固定资产管理,海直通航拥有完全产权。委估直升机主要用于执行应急救援任务,进行日常巡护森林火情状况。
KA-32A11BC 直升机是由俄罗斯卡莫夫公司生产的,专为消防、应急救援任务设计研制的双发通用直升机,装备两台 TB3-117BMA 型燃气涡轮发动机。它的最大飞行半径为 800 千米,飞行时间为 2.5 小时,一次能吊运 5 吨重的货物,搭载 16 名乘客。
由于采用了双层对旋螺旋桨设计,KA-32A11BC直升机抗风能力较强,可抵御的最大风速达20节(10米/秒)。此外,飞机上还配备了GPS定位仪和救生设备,可以应用于森林航空消防、城市消防、搜索救援、复杂高层建筑安装和海上作业等。
委估资产于评估基准日物理状况良好,国籍登记证、适航证与电台执照均合法有效;国籍登记证载所有权人、运营人均为海直通用航空有限责任公司。
二、企业申报的实物资产情况
企业申报的纳入评估范围的实物资产为两架 KA-32 直升机,引进时间为 2014 年 4
月。
(1)两架 KA-32 直升机具体情况如下:
登记注册情况 (2) 在翼发动机情况表
| 序号 | 机号 | 启用日期 | 航空器型号 | 国籍登记证编号 | 适航证号码 | 电台执照 | 累计运行小时数 |
| 1 | B-7812 | 2014/4/23 | KA-32A11BC | NR5395R1 | AC5482 | N-2024-1301 | 2557H |
| 2 | B-7813 | 2014/4/24 | KA-32A11BC | NR5441R1 | AC5555 | N-2023-2556 | 2362H |
| 序号 | 机号 | 左翼发动机 | 右翼发动机 | ||||
| 发动机号 | 规格型号 | TSN | 发动机号 | 规格型号 | TSN | ||
| 1 | B-7812 | K7898218222 | TB3-117BMA | 1066H | 2257893302004 | TB3-117BMA | 1676H |
| 2 | B-7813 | 3877881002082 | TB3-117BMA | 3203H | 7087891100006 | TB3-117BMA | 4052H |
三、企业申报的表外资产情况
企业申报的纳入评估范围的资产均为表内资产。
四、引用其他机构出具的报告结论的情况
本次评估不存在引用其他机构报告的情况。
第二部分 资产核实情况总体说明
一、资产核实人员组织、实施时间和过程
接受评估委托后,评估人员首先向产权持有人提供了评估明细表、填表说明、资料清单、调查表、电子文档,辅导企业进行资产的清查、申报,填报“评估申报明细表”和“资产调查表”,收集并整理委估资产的产权权属资料和反映资产性能、技术状态、经济技术指标等情况的资料。
成立以现场项目负责人为主的核实小组,根据制定的资产核实计划进行核查。
评估组对资产核实工作期间为2026年7月10日至2026年7月17日。
核实过程分三个阶段进行。
第一阶段,前期准备资料交接;根据委估飞机及发动机资产的构成特点,指导被评估企业根据资产特点填写专用的资产评估申报明细表、航空器调查表;对评估申报明细表进行初步审核,了解委托评估资产的概况;
第二阶段,根据企业提供的资产评估申报明细表,评估人员同企业相关管理人员进行了资料核实,查阅企业提供的飞机运行数据、技术档案;向现场操作、维护人员了解飞机的运行检修情况、更换的主要部件及现阶段设备所能达到的主要技术指标情况。核查方式主要通过查阅国籍登记证、适航证、电台执照、履历本等方式进行。通过核查发现对于申报表中所填列内容与实际不符的,按照核查情况,在征求企业有关管理人员意见的前提下进行了相应的调整。通过这些步骤比较充分地了解委估资产的物理特征、技术特征和经济特征。根据清查结果,由企业进一步补充、修改和完善资产评估申报明细表,使“表”、“实”相符。
第三阶段,核实评估资料,尤其是资产权属资料。在清查核实“表”、“实”相符的基础上,对企业提供的产权资料进行了核查,对产权权属资料给予高度关注。
与相关当事方沟通,形成资产核实结论。
二、影响资产核实的事项及处理方法
由于飞机航空器的特殊性,本次评估人员对飞机资产现场的核查方式主要通过核实合同、飞机三证、航空器履历本、航空器调查表、飞机照片以及访谈等方式进行。
在我们履行核实程序中,评估人员未发现影响资产核实的事项。
三、核实结论
核实情况表明:实物资产的核实情况与评估明细表一致,表、实相符。委估资产于评估基准日物理状况良好,国籍登记证与适航证合法有效,相关当事方并已出具权属承诺。
第三部分 成本法评估技术说明
一、评估范围
纳入本次评估范围的资产为海直通航拟处置事宜所涉及的两架 KA-32 直升机,机号分别为 B-7812、B-7813。于评估基准日,账面原值为 23,966.76 万元、账面净值为 11,423.05 万元。
委托人已承诺委托评估对象和评估范围与经济行为所涉及的评估对象和评估范围一致,具体详见资产评估申报明细表。
二、设备概况
委托人申报的纳入评估范围的实物资产为两架 KA-32 直升机,具体型号为 KA-32A11BC,机号分别为 B-7812、B-7813,两架直升机是通过融资租赁方式于 2014 年 4 月从俄罗斯卡莫夫公司全新引进,目前融资租赁已到期,并分别于 2024 年 4 月、6 月纳入固定资产管理,海直通航拥有完全产权。委估直升机主要用于执行应急救援任务,进行日常巡护森林火情状况。
委估直升机于评估基准日物理状况良好,国籍登记证、适航证与电台执照均合法有效。
1. KA-32直升机介绍
KA-32A11BC直升机是由俄罗斯卡莫夫公司生产的,专为消防设计研制的双发通用直升机,装备两台TB3-117BMA型燃气涡轮发动机。最大飞行半径为800千米,飞行时间为2.5小时,一次能吊运5吨重的货物,搭载16名乘客。
由于采用了双层对旋螺旋桨设计,KA-32A11BC直升机抗风能力较强,可抵御的最大风速达20节(10米/秒)。此外,飞机上还配备了GPS定位仪和救生设备,可以应用于森林航空消防、城市消防、搜索救援、复杂高层建筑安装和海上作业等。
KA-32A11BC机型主要技术参数:
①旋翼:
旋翼直径:15.9米
高度:5.45米
长:12.217米
宽度:3.805米
主转子轴角:4°30'(正向) ②重量 空机重量:7200千克 最大起飞重量:11000千克 外部载荷最大起飞重量:12700千克 最大负荷:3700千克 ③性能海平面作业 最大速度:200\~260公里每小时 巡航速度:120公里每小时 巡航范围:可达800千米 最大爬升率:15米/秒。 实用升限:5000米 悬停升限:3500米 ④规格 机身长度:12.3米 机身宽度:4.0米 机身高度:5.4米
2. 账面价值构成和折旧方法
委托评估飞机账面值为融资租赁到期的价值,两架飞机融资租赁到期后将其纳入固定资产管理,分别于2024年5月、7月开始计提折旧,折旧年限为10年。
三、航空器的维护管理情况
委估航空器目前在国内使用。航空器维护及维修按经由中国民用航空总局适航司批准的维修等级/间隔严格执行,并由当地适航当局监督。完善的管理、质量保证体系,使飞机运行在严格完善的监控维护维修制度管理之下。根据履历本记载,维护、维修都有严谨、详细的措施与计划,委估飞机都按规定进行维修、检查。
四、评估方法
根据本次评估目的,按照持续使用原则,结合委估飞机的特点和收集资料情况,采用成本法进行评估。
由于直升机的机体、在翼发动机、主减速器等大部件的性能、时寿性不同,大修(翻修)间隔时间不同,发动机等大部件可卸下维修或更换,以保证飞机正常使用。致使直升机的机体、在翼发动机、主减速器等大部件的运行指标、成新率不同,因此将直升机的机体、在翼发动机、主减速器分别评定估算,求和后得出整架直升机的评估值。故成本法具体计算公式如下:
1. 计算公式
直升机评估值=机体(含机载设备)评估值+主减速器评估值+在翼发动机评估值:其中:
直升机机体评估值 $= (\text{机体重置全价} - \text{机体大修费}) \times \text{机体综合成新率} + \text{机体大修费} \times \text{机体大修成新率}$
主减速器评估值 = ( 主减速器重置全价一主减速器大修费 times 主减速器综合成新率+主减速器大修费 times 主减速器大修成新率
左、右发动机评估值= (发动机重置全价-发动机大修费)times发动机综合成新率+发动机大修费times发动机大修成新率
机体重置全价 = 直升机整机重置全价一主减速器重置全价一机载在翼发动机重置全价
2. 飞机整机重置全价的确定
飞机整机重置全价 = 购置现价 times 综合税费系数K times 评估基准日汇率
(1)购置现价的确定
飞机整机的购置现价的确定,通过向厂家及国内具有同类机型代理资格的飞机引进专业公司询价,获得包含机载设备和一般选装设备的相同型号飞机于评估基准日近期的购置现价。
(2) 综合税费系数K的确定
综合税费主要包括关税、增值税、进口代理费、银行手续费、律师服务费、调机、喷装、证照等其他费用以及资金成本等,计费依据参考国家现行的税费文件并结合企业实际情况综合确定。具体计算如下表:
| 直升机含税K值计算表 | |||
| 序号 | 项目名称 | 含税费率(%) | 取值依据 |
| 1 | 关税 | 2.0000 | 《中华人民共和国进出口税则》(2026年版) |
| 2 | 增值税 | 13.0000 | |
| 3 | 进口代理费 | 0.5000 | 进口报关代理费 |
| 4 | 银行手续费 | 0.0500 | 现行银行结算标准 |
| 5 | 律师服务费 | 0.0100 | 据近年来购机实际发生费用统计 |
| 6 | 调机、喷装、证照等其他费用 | 0.5000 | 据近年来购机实际发生费用统计 |
| 7 | 资金成本费 | 3.0000 | 按1年期LPR利率,订货期1年,资金均匀投入计算 |
| 综合税费系数K值 | 1.1806 | A=(1+1/100)×2/100=13.26% | |
| B=(1+3+4+5+6)/100=3.06% | |||
| C=(1+A+B)×7×1/2/100=1.74% | |||
| K=1+A+B+C=1.1806 | |||
(3)评估基准日的人民币对美元中间价为6.8109 RMB/USD。
(4)机体及大部件重置价及大修费的确定
①机体重置价的确定
机体重置全价 = 飞机重置全价一主减速器重置全价一左右翼的发动机重置全价
②发动机等大部件重置价及大修费确定
对于主减速器、发动机的重置全价,考虑到在国内有经厂家授权的代理商,故直接通过向国内代理商直接询价方式或参照同类机型在近期发生的大修费用(国内翻新费)合理确定。
3. 成新率计算公式
在确定成新率时,根据维修手册及委估航空器的特点,主要通过航空器的运行小时数、日历日限数指标来衡量。
(1)机体成新率公式如下:
年限法成新率 = (经济使用年限一已使用年限)/经济使用年限 times 100%
飞行小时成新率= left(text 经济飞行时限 -text 已飞行小时数 right)/text 经济飞行时限 times100%
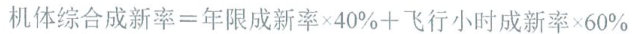
(2) 主减速器成新率公式如下:
主减速器成新率= left(text 经济飞行时限 -text 已飞行小时数 right)/text 经济飞行时限 times100%
(3)发动机成新率公式如下:
发动机成新率 = (经济飞行时限一已飞行小时数)/经济飞行时限 times 100%
(4)大修成新率公式如下:
飞机各大部件在实际使用过程中为了保证飞机的飞行安全,一段时间后要定期进行检查、修理和发生检修费用,这对飞机及各大部件使用寿命的延长将带来一定的影响,故在计算成新率时,需将机体大修成新率和不同的大部件大修成新率单独计算。
①对于飞机机体大修:
大修小时成新率 = (大修小时限数一已运行小时数)/大修小时限数 times 100%
大修日历数成新率 = (text 规定大修日历限数 - text 已用日历数 ) / text 规定大修日历限数 times 100%
机体大修成新率=MIN(大修飞行小时成新,大修日历数成新率)
②对于主减速器大修:
大修小时成新率 = (大修小时限数一最近一次大修后已运行小时数)/大修小时限数 times 100%
大修日历数成新率 = 大修后剩余日历日限数/大修理论日历日限数 times 100%
主减速器大修成新率=MIN(大修飞行小时成新,大修日历数成新率)
③对于发动机大修:
大修小时成新率 = (大修小时限数一已运行小时数)/大修小时限数 times 100%
大修后日历数成新率 = 大修后剩余日历日限数/大修理论日历日限数 times 100%
发动机大修成新率=MIN(大修飞行小时成新,大修日历数成新率)
五、评估结果及增减值分析
1. 评估结果
经实施上述评估程序,委估资产的评估结果详见下表:
金额单位:人民币元
| 科目名称 | 账面价值 | 评估价值 | 增值率% | |||
| 原值 | 净值 | 原值 | 净值 | 原值 | 净值 | |
| 固定资产-飞机 | 239,667,592.11 | 114,230,484.20 | 254,094,000.00 | 171,658,600.00 | 6.02 | 50.27 |
| 合计 | 239,667,592.11 | 114,230,484.20 | 254,094,000.00 | 171,658,600.00 | 6.02 | 50.27 |
2. 评估增减值原因分析
含税评估值17,165.86万元,按 13% 税率倒推,不含税价为15,191.03万元,增值率为 32.99% 。即使扣除增值税影响,评估值仍高于账面净值。主要增值原因表现为以下两点:①俄制直升机由于地缘政治因素,重置成本确有上涨;②账面净值是会计折旧的结果,而评估值反映了其市场公允价值。
六、评估案例
案例一:B-7813直升机(飞机申报明细表序号2)
1. 设备概述
设备名称:B-7813直升机
规格型号:KA-32A11BC
生产厂家:俄罗斯卡莫夫公司
飞机编号:B-7813
出厂序号:5233242210005
国籍登记证号:NR5441R1
适航证号:AC5555
电台执照号:N-2023-2556
引进日期:2014年4月24日
账面原值:127,815,984.12元
账面净值:64,618,469.26元
主要技术参数:
①旋翼:
旋翼直径:15.9米
高度:5.45米
长:12.217米
宽度:3.805米
主转子轴角: 4 circ 30' (正向)
②重量
空机重量:7200千克
最大起飞重量:11000千克
外部载荷最大起飞重量:12700千克
最大负荷:3700千克
③性能海平面作业
最大速度:200\~260公里每小时
巡航速度:120公里每小时
巡航范围:可达800千米
最大爬升率:15米/秒。
实用升限:5000米
悬停升限:3500米
④规格
机身长度:12.3米
机身宽度:4.0米
机身高度:5.4米
2. 运行指标
(1) 飞机整机
根据产权持有人填报数据,截至基准日该飞机累计飞行2362小时,机身于2024年3月进行了大修(10年定检)。
(2) 主减速器
主减速器截止基准日累计运行1669小时,该减速器于2025年2月26日完成大修,并于2025年11月15日装上B-7813使用,TSO(大修后)累计运行40小时,TBO日历日限制时间为2033年2月27日。
(3) 发动机
与该飞机配套申报的发动机是两台马达西奇制造的TB3-117BMA型燃气涡轮发动机。其中:
左翼发动机(序列号:3877881002082)出厂日期为2010年3月,该发动机在评估日之前已拆下拟大修,目前正进行招投标程序,预计2026年10月大修完毕。截至基准日已累计运行3203小时,TBO日历日限制时间为本轮大修完成之日起8年。
右翼发动机(序列号:7087891100006)出厂日期为1991年1月,该发动机在评估日之前已拆下拟大修,目前正进行招投标程序,预计2026年10月大修完毕。截至基准日已累计运行4052小时,TBO日历日限制时间为本轮大修完成之日起8年。
3. 重置全价确定
该飞机重置全价包括机体重置全价、主减速器重置全价及发动机重置全价。
重置全价 = 购置现价 times 综合税费系数K(不含税) times 评估基准日汇率
综合税费系数K按实际购买飞机所发生的税费并结合国家有关文件规定确定。
(1) 飞机重置全价
购置现价的确定,通过向厂家及国内具有同类机型代理资格的飞机引进专业公司询价,获得包含机载设备和一般选装设备的相同型号直升机(整机)于评估基准日近期的购置价(CIF)为1,580.00万美元。
含增值税的综合税费K值取1.1806,综合税费主要包括关税、增值税、进口代理费、银行手续费、律师服务费、调机、喷装、证照等其他费用以及资金成本等,计费依据参考国家现行的税费文件并结合企业实际情况综合确定。具体计算如下表:
评估基准日人民币对美元中间价为6.8109RMB/USD。

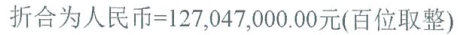
(2)发动机等大部件的重置全价
对于主减速器、发动机的重置全价,考虑到在国内有经厂家授权的代理商,故直接通过向国内代理商直接询价方式或参照同类机型在近期发生的大修费用(翻新费)合理确定,具体如下:
基准日大部件翻修及重置全价 单位:人民币万元
| 序号 | 部件 | 件号 | 国内翻修(大修)(含增值税) | 新件采购重置价(含增值税) |
| 1 | 主减速器 | BP-252 | 650.00 | 1,600.00 |
| 2 | 发动机 | TB3-117BMA | 400.00 | 1,680.00 |
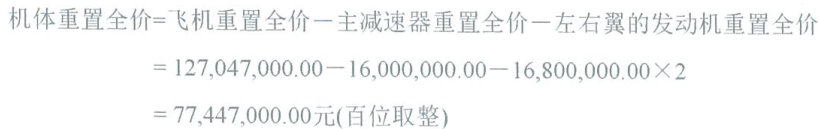
(3)机体重置全价
4. 成新率的确定
本次评估对机体和大部件采用综合成新率,从使用年限(日历日限制)和利用率两个方面计算,计算过程中对利用小时给予了较大的权重。
同时,因机体和大部件在实际使用过程中为了保证飞机的飞行安全,一段时间后要定期进行检查、修理和发生大型检修费用,这对机体、大部件的使用寿命的延长将带来一定的影响,故在计算机体和大部件成新率时,将机体大修成新率和大部件大修成新率单独计算。
(1) 机体成新率
结合委估对象使用条件、历史运行的经济指标、厂家提供的同类机型航空器设计指标,综合各因素对机体的经济使用年限确定为20年、经济飞行时限为15000小时。根据委托人提供的申报数据、履历本及调查表等数据指标,机体成新率计算如下:
年限法成新率=(经济使用年限-已使用年限)/经济使用年限×100%

飞行小时成新率=(经济飞行时限-已飞行小时数)/经济飞行时限×100% =(15000-2362)/15000times100%=84.3%
①机体综合成新率=年限成新率×40%+飞行小时成新率×60% =39.1%times40%+84.3%times60%=66.2%
②机体大修成新率
委估飞机于2024年3月进行了大修(10年定检),十年检的含税费用为895.00万人民币,根据时控表,机体下次大修时间为2034年4月24日,距离下次大修剩余时间为7.82年,大修间隔为10年,则大修成新率为78.2%。
(2) 主减速器成新率
结合委估对象使用条件、历史运行的经济指标、厂家提供的同类机型航空器设计指标,综合各因素对主减速器的总寿命为3000小时,截止基准日已运行1669小时,大修(翻修)理论运行小时限数为1000小时,2025年2月大修装机后已运行40小时。根据产权持有人提供的申报数据、履历本及调查表等数据指标,成新率计算如下:
①主减速器综合成新率,根据资产特点主要以运行小时数作为衡量指标。
运行小时成新率=(经济飞行时限-已飞行小时数)/经济飞行时限×100%
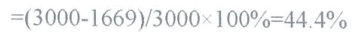
即主减速器综合成新率为44.4%。
大修小时成新率=(大修小时限数-已运行小时数)/大修小时限数×100%

大修后日历数成新率 = 大修后剩余日历日限数/大修理论日历日限数 times 100%
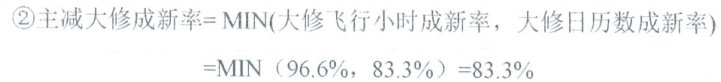
该主减速器TBO日历日限制为2033年2月27日,大修间隔为8年,通过计算得出大
修日历数(年)成新率为83.3%。
(3)在翼发动机成新率:
结合委估对象使用条件、历史运行的经济指标、厂家提供的同类机型航空器设计指标,对左右翼发动机的总寿命确定为6000小时、大修(翻修)理论运行小时限数为1500小时、首翻后的大修(翻修)理论日历日(年)限数为8年。根据产权持有人提供的申报数据、履历本及调查表等数据指标,成新率计算如下:
①左翼发动机(发动机序号:3877881002082)
A、左翼发动机综合成新率
根据资产特点主要以运行小时数作为衡量指标,左翼发动机截止基准日累计运行3203小时。
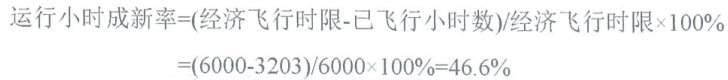
即左发综合成新率为46.6%。
B、左发大修成新率
由于该发动机目前正处于大修中,交付时按大修后状态进行交付,大修费用为含税400万元由转让人支付,故大修成新率确认为100%。
即左发大修成新率=100.0%
②右翼发动机(发动机序号:7087891100006)
A、右翼发动机综合成新率
根据资产特点主要以运行小时数作为衡量指标,右翼发动机截止基准日累计运行4052小时。
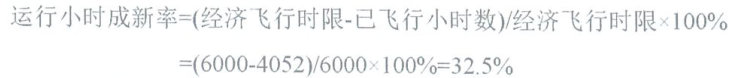
即右发综合成新率为32.5%。
B、右发大修成新率
由于该发动机目前正处于大修中,交付时按大修后状态进行交付,大修费用为含税400万元由转让人支付,故大修成新率确认为100%。
即右发大修成新率=100.0%。
5. 评估值的计算
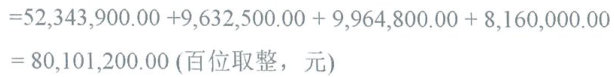
(1)机体评估值=(机体重置全价-机体大修费)×综合成新率+机体大修费×机体大修成新率 =(77,447,000.00-8,950,000.00)times66.2%+8,950,000.00times78.2% = 52,343,900.00 (百位取整,元)
(2)主减速器评估值 = (text 主减速器重置全价 - text 主减速器大修费 ) times 主减速器综合成新率 + 主减速器大修费 times 主减速器大修成新率 = (16,000,000.00 -6,500,000.00)times 44.4% +6,500,000.00times 83.3% = 9,632,500.00 (百位取整,元)
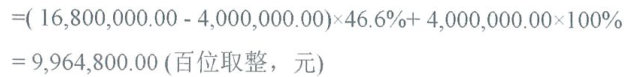
(3)左翼发动机评估值=(发动机重置全价-发动机大修费)×综合成新率+发动机大修费×大修成新率
(4)右翼发动机评估值=(发动机重置全价-发动机大修费)×综合成新率+发动机大修费×大修成新率 =(16,800,000.00-4,000,000.00)times32.5%+4,000,000.00times100% =8,160,000.00 (百位取整,元)
(5)含税飞机评估值=机体(含机载设备)评估值+主减速器评估值+在翼发动机评估值
第四部分 评估结论及分析
在持续使用前提条件下,本次评估采用成本法,按照必要的评估程序,对海直通航拟处置事宜所涉及的两架KA-32直升机在2026年6月30日的市场价值进行了评估。根据以上评估工作,得出如下评估结论:
(一)评估结论
本次评估采用成本法对海直通航拟处置事宜所涉及的两架KA-32直升机的市场价值进行了评估,于评估基准日2026年6月30日,在持续使用的前提下,委托评估的两架KA-32直升机的评估价值为17,165.86万元,较账面价值11,423.05万元增值5,742.81万元,增值率为50.27%。
具体结论如下:
资产评估结果汇总表
金额单位:人民币万元
| 项目 | 账面价值 | 评估价值 | 增减值 | 增值率% | |
| A | B | C=B-A | D=C/A×100 | ||
| 非流动资产 | 1 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 其中:直升机 | 2 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
| 资产总计 | 3 | 11,423.05 | 17,165.86 | 5,742.81 | 50.27 |
本评估结论为在国内的含增值税价格,根据现行适用税率,当前转让二手设备适用的增值税税率为13%。
(二)评估增减值分析
本评估结论为含增值税口径,账面价值为不含税口径。若统一口径,按13%税率倒推,不含税评估值为15,191.03万元,增值率为32.99%。主要增值原因表现为以下两点:①俄制直升机由于地缘政治因素,近年重置成本有较大的上涨;②账面净值是会计折旧的结果,而评估值反映了其市场公允价值。
附件一:企业关于进行资产评估有关事项的说明
企业关于进行资产评估有关事项的说明
一、委托人与产权持有人概况
本次评估的委托人和产权持有人均为海直通用航空有限责任公司,资产评估委托合同约定的其他资产评估报告使用人包括法律、法规规定的评估报告使用者。
(一)委托人暨产权持有人概况
名称:海直通用航空有限责任公司(简称“海直通航”或“委托人”)
统一社会信用代码:911101130648600346
类型:其他有限责任公司
住所:湖北省武汉市汉南区通用航空及卫星产业园特1号(25399)
法定代表人:胡波
注册资本:5000.00万人民币
成立日期:2013年4月8日
营业期限:2013-04-08 至 2033-04-07
经营范围:许可项目:通用航空服务;民用航空器维修;民用机场运营。(依法须经批准的项目,经相关部门批准后方可开展经营活动,具体经营项目以相关部门批准文件或许可证件为准)一般项目:技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;货物进出口;技术进出口;进出口代理;航空运输设备销售;特种设备销售;潜水救捞装备销售;消防器材销售;安防设备销售;电气设备销售;电子产品销售;照明器具销售;通信设备销售;仪器仪表销售;紧急救援服务;计算机及通讯设备租赁;软件开发;人工智能应用软件开发;人工智能理论与算法软件开发;信息系统集成服务;人工智能通用应用系统;人工智能行业应用系统集成服务;信息系统运行维护服务;数据处理和存储支持服务;信息技术咨询服务;智能无人飞行器制造;风动和电动工具销售;金属工具销售;五金产品零售;液压动力机械及元件销售;会议及展览服务;组织文化艺术交流活动;环境应急技术装备销售;森林防火服务;矿山机械销售;地震服务;危险化学品应急救援服务;汽车销售;摩托车及零配件批发;摩托车及零配件零售;
地质勘探和地震专用仪器销售;导航、测绘、气象及海洋专用仪器销售。(除依法须经批准的项目外,凭营业执照依法自主开展经营活动)(不得从事国家和本市产业政策禁止和限制类项目的经营活动。)。
2. 公司简介
海直通航是中国中信集团旗下中信海洋直升机股份有限公司的直属控股子公司,系全国性甲类通用航空企业。营业范围涉及航空器托管、航空护林、空中摄影、海洋巡查、极地科考、电力作业、海上搜救、警务航空、临时包机等业务。
海直通航聚焦“陆上通航+低空经济”双主线,打造“有人机+无人机”协同运营标杆,构建覆盖飞行、维修、代管、数据服务的全链条通航服务商。具有中国民航局颁发的CCAR-91部运行合格证、CCAR-135部运行合格证以及CCAR-145部维修单位许可。拥有深圳、天津、湛江、东方等多个基地,并以武汉为中心布局无人机业务。
(二)委托人和产权持有人之间的关系
委托人和产权持有人均为海直通航。
(三)资产评估委托合同约定的其他资产评估报告使用人
本资产评估报告使用人包括委托人、资产评估委托合同约定的其他资产评估报告使用人和法律、行政法规规定的资产评估报告使用人,除此之外,其他任何机构和个人不能成为本资产评估报告的使用人
二、关于经济行为的说明
根据海直通航《海直通航党委会议纪要》(2026年第6期,总第93期),海直通航拟处置两架KA-32直升机,需合理确定两架KA-32直升机资产的市场价值。
本评估报告的评估目的,是为海直通航本次资产处置经济行为,提供委估资产在现状出售前提下的市场价值作参考依据。
三、关于评估对象与评估范围的说明
(一)评估对象
海直通航拟处置两架 KA-32 直升机(注册号:B-7812、B-7813)的市场价值。
(二)评估范围
评估范围是经委托人确认申报评估的两架 KA-32 直升机,机号分别为 B-7812、B-7813。于评估基准日,委估资产账面原值 23,966.76 万元、账面价值 11,423.05 万元。
我公司委托评估对象和评估范围与经济行为涉及的评估对象和评估范围一致。与直升机相关的各项数据指标已经我公司确认。
具体范围详见资产评估申报明细表。
(三)评估范围内主要资产情况
(1) KA-32 直升机基本情况
委托人申报的纳入评估范围的实物资产为两架 KA-32 直升机,型号均为 KA-32A11BC,机号分别为 B-7812、B-7813,两架直升机是通过融资租赁方式于 2014 年 4 月从俄罗斯卡莫夫公司全新引进,目前融资租赁已到期,并分别于 2024 年 4 月、6 月纳入固定资产管理,海直通航拥有完全产权。委估直升机主要用于执行应急救援任务,进行日常巡护森林火情状况,其中:B-7812 在四川盐源执行四川省应急厅的森林草原航空消防及航空应急救援任务,B-7813 在内蒙古阿拉善盟执行内蒙古林业和草原局的航空护林任务。
KA-32A11BC 直升机是由俄罗斯卡莫夫公司生产的,专为消防、应急救援任务设计研制的双发通用直升机,装备两台 TB3-117BMA 型燃气涡轮发动机,最大飞行半径为 800 千米,飞行时间为 2.5 小时,一次能吊运 5 吨重的货物,搭载 16 名乘客。
由于采用了双层对旋螺旋桨设计,KA-32A11BC直升机抗风能力较强,可抵御的最大风速达20节(10米/秒)。此外,飞机上还配备了GPS定位仪和救生设备,可以应用于森林航空消防、城市消防、搜索救援、复杂高层建筑安装和海上作业等。
委估资产于评估基准日物理状况良好,国籍登记证、适航证与电台执照均合法有效;国籍登记证证载所有权人、运营人均为海直通用航空有限责任公司。
(2) 两架 KA-32 直升机具体情况如下:
登记注册情况
| 序号 | 机号 | 启用日期 | 航空器型号 | 国籍登记证编号 | 适航证号码 | 电台执照 | 累计运行小时数 |
| 1 | B-7812 | 2014/4/23 | KA-32A11BC | NR5395R1 | AC5482 | N-2024-1301 | 2557H |
| 2 | B-7813 | 2014/4/24 | KA-32A11BC | NR5441R1 | AC5555 | N-2023-2556 | 2362H |
(3) 在翼发动机情况表
| 序号 | 机号 | 左翼发动机 | 右翼发动机 | ||||
| 发动机号 | 规格型号 | TSN | 发动机号 | 规格型号 | TSN | ||
| 1 | B-7812 | K7898218222 | TB3-117BMA | 1066H | 2257893302004 | TB3-117BMA | 1676H |
| 2 | B-7813 | 3877881002082 | TB3-117BMA | 3203H | 7087891100006 | TB3-117BMA | 4052H |
(四)引用其他机构出具的报告的结论
本次评估不存在引用其他机构报告的情况。
四、关于评估基准日的说明
评估基准日为2026年6月30日,是由委托人根据经济行为的实现原因确定的。
五、可能影响评估工作的重大事项说明
截至评估基准日,委估直升机B-7813左右翼两台发动机(发动机序号分别为:3877881002082、7087891100006)已拆除送大修,预计大修完工时间为2026年10月。根据我公司确认的本次资产交易方案,两台发动机需以大修完成后的状态完成交割。本次评估测算需评估机构考虑发动机大修成本及大修完成后资产价值变动对评估结果的影响,评估值对应的资产状态为发动机大修完毕后的完好状态。
六、资产清查情况说明
我公司结合航空器的构成特点, 组织人员对评估范围内的航空器设备进行了全面的清查、核实。
1. 清查工作的组织:我公司于 2026 年 7 月 10 日开始对涉及评估对象进行了全面清查,根据履历本及质控表核实委估资产于基准日的物理状态。
2. 清查核实的措施:我公司财务部、机务部组织相关部门人员根据航空器运行数据、运行检修情况、技术档案填报了评估申报明细表、调查表及其他电子文档。
3. 资产清查明细表根据评估人员提供的统一格式按要求进行了认真填报;有关资产的产权证明文件已按评估人员的要求提供,并提供有关使用记录等资料。
通过核实,认为申报评估的资产与实物状态一致。
七、资料清单
1. 委托人暨产权持有人营业执照复印件;
2. 经济行为文件;
2. 资产评估明细申报表、调查表;
3.产权持有人提供的权属证明文件;
4.其他与评估资产相关的资料。
(本页以下无正文)
(本页无正文,为《海直通用航空有限责任公司拟处置两架 KA-32 直升机(注册号:B-7812、B-7813)市场价值评估项目》之企业关于进行资产评估有关事项的说明签字盖章页)
法定代表人/授权代表签字:波
委托人暨产权持有人:海直通用航空有限责任公司(盖章)
日期:2026年7月28日


评论 (0)