
 股票
 板块
 用户
 资讯
 📌 产业背景:散热从“辅材”升级为“核心瓶颈”
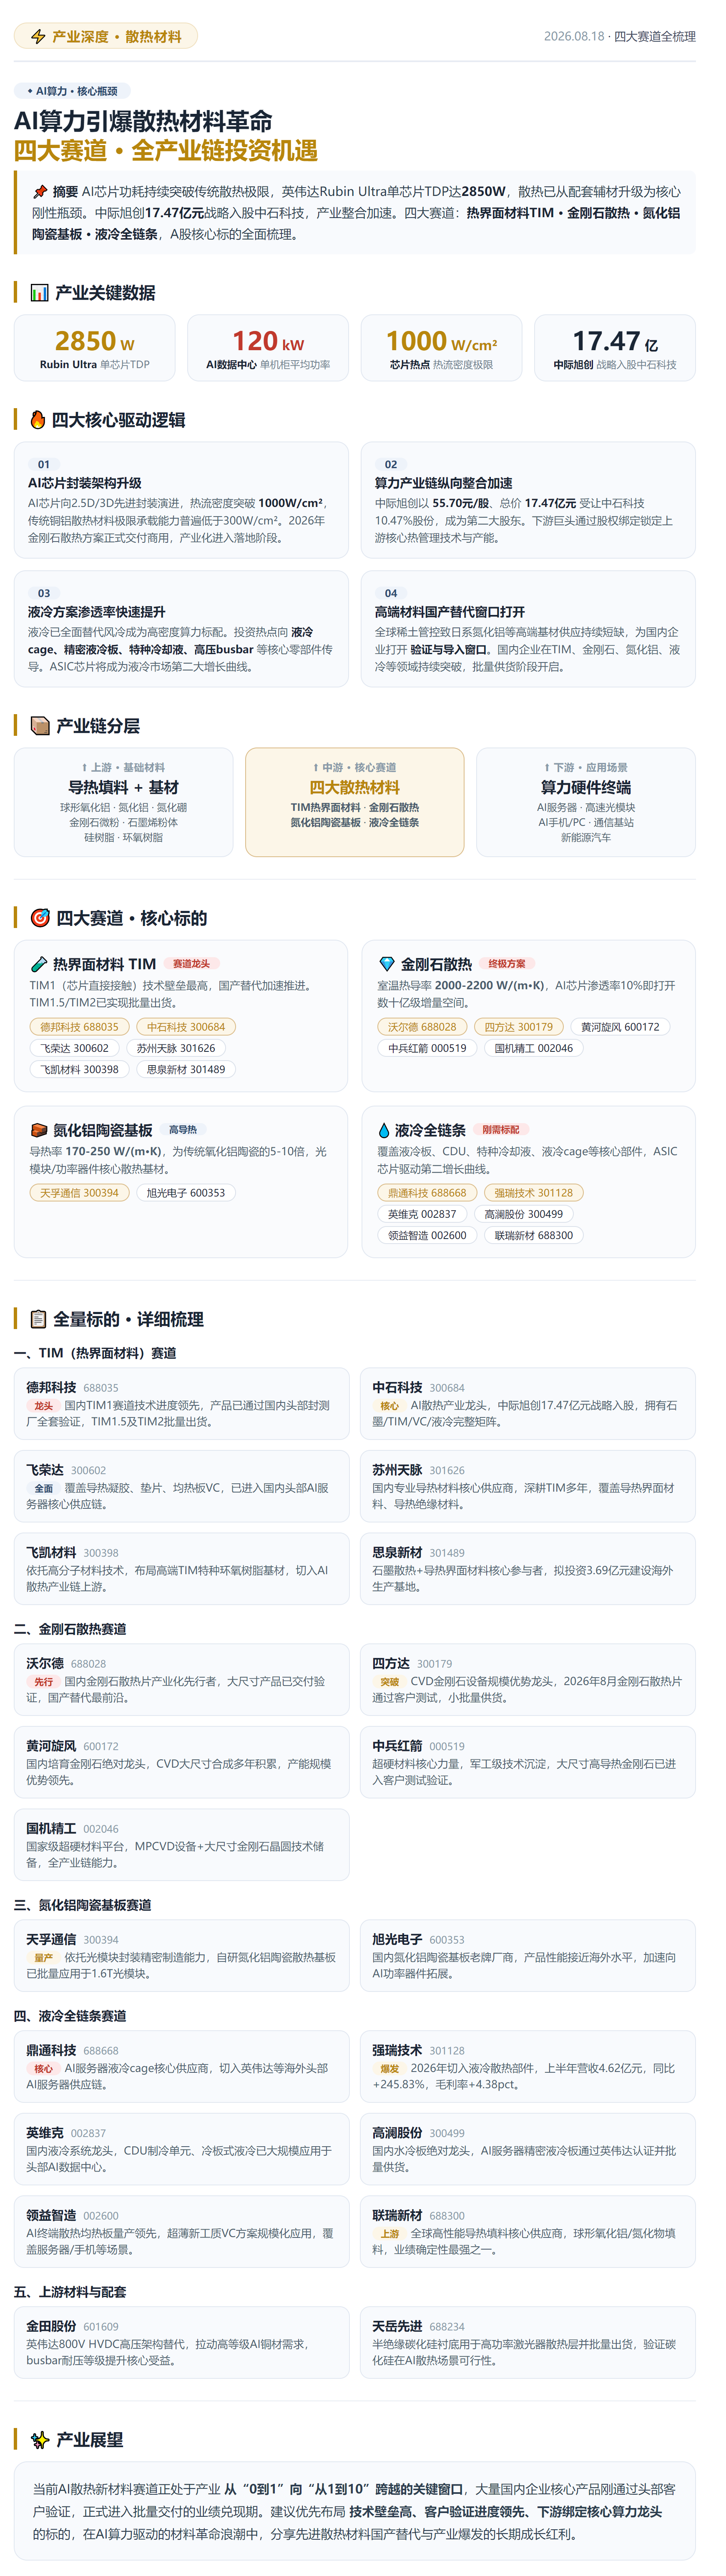
当前AI核心芯片单颗热设计功耗持续突破传统材料承载阈值。英伟达下一代Rubin Ultra架构GPU单芯片热设计功率将达2850W,AI数据中心单机柜平均功率普遍突破120kW,传统风冷散热体系的技术天花板已被完全击穿。
散热环节已从算力产业链的配套辅材属性,升级为制约AI芯片功率密度提升、保障数据中心长期稳定运行的核心刚性瓶颈。今年以来,算力硬件龙头企业通过战略入股深度绑定热管理核心资源、金刚石散热技术完成从实验室到规模化商用的跨越、液冷方案从可选配置全面转向刚需标配等标志性产业事件密集落地,AI散热新材料赛道的产业逻辑持续验证。
🔥 四大核心驱动逻辑
一、AI芯片封装架构升级倒逼散热材料体系全面迭代
AI芯片向2.5D/3D先进封装演进后,芯片局部热点热流密度已突破1000W/cm²,传统铜铝散热材料的极限承载能力普遍低于300W/cm²,同时存在热膨胀系数与硅片失配带来的长期可靠性风险。2026年2月,全球首批搭载金刚石散热方案的GPU服务器正式交付商用;2026年6月,英特尔CEO公开表态看好人造金刚石晶圆在芯片封装领域的应用潜力,标志着金刚石这一“终极散热材料”的产业化进程正式进入落地阶段。
二、算力产业链纵向整合加速,核心硬件厂商通过股权绑定锁定热管理产能
2026年8月13日,全球光模块龙头中际旭创发布公告,拟以55.70元/股的价格、总价约17.47亿元受让中石科技10.47%的股份,交易完成后将成为中石科技第二大股东。该事件直接印证了散热材料在算力产业链中的战略地位大幅提升——下游头部硬件厂商不再满足于普通供应链采购合作,而是通过深度股权绑定锁定上游核心热管理技术与产能,保障自身800G/1.6T/3.2T光模块、高功率AI服务器产品的迭代节奏。
三、液冷方案渗透率进入快速提升通道,产业链价值向核心零部件环节纵深传导
随着国内数据中心PUE管控要求持续趋严,叠加AI服务器单机柜功率持续走高,液冷方案已全面替代风冷成为高密度算力集群的标配。当前行业投资热点正从液冷系统集成环节,向液冷cage、精密液冷板、特种冷却液、高压busbar等细分核心零部件传导。叠加英伟达推动800V HVDC高压架构替代传统48V供电体系,进一步拉动上游高耐压特种铜材的增量需求。同时ASIC芯片将在2026-2027年成为液冷市场的第二大增长曲线,为行业带来持续的新增订单。
四、高端材料国产替代窗口全面打开
受全球稀土管控政策影响,日系氮化铝等高端陶瓷基板原材料供应持续短缺,供需错配推动海外产品价格持续上行,为国内散热材料企业打开了宝贵的验证与导入窗口。当前国内企业在热界面材料、金刚石散热、氮化铝陶瓷基板、液冷核心部件等多个领域的技术突破持续落地,部分产品已经通过头部封测厂、AI服务器厂商的全套验证,正式进入批量供货阶段。
📊 产业链分层与价值分布
AI散热新材料产业链已形成清晰的上中下游分层结构:
上游:高性能导热填料与基础基材,包括球形氧化铝、氮化铝、氮化硼、金刚石微粉、高导热石墨烯粉体,以及硅树脂、环氧树脂等高分子聚合物基材。该环节占热界面材料整体成本的30%-60%,核心壁垒集中在粉体的超高纯度控制、纳米级粒径均一性与球形度调控。
中游:散热材料与组件制造,是当前技术迭代最活跃、价值增量最集中的核心板块,覆盖四大核心赛道:
热界面材料TIM:分为TIM1(直接与芯片接触)和TIM2(封装外壳与热沉之间),TIM1技术壁垒最高
金刚石散热材料:凭借2000-2200W/(m·K)的超高室温热导率,成为超高功率AI芯片的终极散热解决方案
氮化铝陶瓷基板:导热率可达170-250W/(m·K),是传统氧化铝陶瓷的5-10倍
液冷全链条组件:覆盖液冷板、CDU制冷单元、特种冷却液、液冷cage等核心部件
下游:算力硬件与终端应用场景,包括高功率GPU/ASIC的AI服务器厂商、800G及以上速率的高速光模块企业、AI手机/PC等消费电子品牌、通信基站与新能源汽车厂商。
市场空间:据行业机构测算,2028年全球整体热管理市场规模将达到261亿美元,2031年全球半导体TIM市场规模将增长至41.48亿美元,金刚石散热赛道在AI芯片领域渗透率达到10%时,即可打开数十亿级的增量空间。
🎯 A股核心标的梳理
一、TIM(热界面材料)赛道
$德邦科技(sh688035)$:国内TIM1赛道技术进度领先企业,产品已通过国内头部封测厂全套验证,TIM1.5及TIM2产品已实现批量出货,是国产高端TIM材料实现进口替代的核心标杆企业。
$中石科技(sz300684)$:AI散热产业核心龙头,拥有高导热石墨、导热界面材料TIM、均热板VC、液冷模组的完整产品矩阵。2026年8月获得中际旭创17.47亿元战略入股,成为算力产业链深度整合的标志性标的。
$飞荣达(sz300602)$:国内TIM材料产品线布局最完整的企业之一,覆盖导热凝胶、导热垫片、高性能均热板VC等全系列产品,已进入国内头部AI服务器厂商的核心供应链。
$苏州天脉(sz301626)$:国内专业导热材料核心供应商,深耕TIM领域多年,产品覆盖导热界面材料、导热绝缘材料等多个品类。
$飞凯材料(sz300398)$:依托高分子材料领域技术积累,布局高端TIM材料所需的特种环氧树脂基材业务,从上游核心基材环节切入AI散热产业链。
$思泉新材(sz301489)$:国内石墨散热材料与导热界面材料的核心参与者,拟投资3.69亿元建设海外生产基地。
二、金刚石散热赛道
$沃尔德(sh688028)$:国内金刚石散热片产业化先行者,大尺寸金刚石散热片产品已实现交付验证,处于国产金刚石散热替代海外进口的最前沿。
$四方达(sz300179)$:国内CVD金刚石领域设备规模优势显著的龙头企业,拥有完全自主知识产权的MPCVD合成及加工设备技术。2026年8月金刚石散热片已通过客户测试,正式进入小批量供货阶段。
$黄河旋风(sh600172)$:国内培育金刚石产业的绝对龙头,在CVD金刚石大尺寸合成领域拥有多年技术积累,依托庞大产能规模优势,后续有望率先实现金刚石散热材料的大规模量产降本。
$中兵红箭(sz000519)$:旗下超硬材料板块是国内人造金刚石行业的核心力量,在大尺寸高导热金刚石制备领域拥有军工级技术沉淀,产品已进入下游头部客户测试验证阶段。
$国机精工(sz002046)$:国内超硬材料行业的国家级技术平台,在MPCVD金刚石生长设备、大尺寸金刚石晶圆研发领域拥有深厚技术储备,是国内少数具备金刚石散热全产业链技术能力的企业。
三、氮化铝陶瓷基板赛道
$天孚通信(sz300394)$:依托光模块封装领域的精密制造能力,自研的氮化铝陶瓷散热基板已批量应用于1.6T光模块产品中。
$旭光电子(sh600353)$:国内氮化铝陶瓷基板老牌厂商,深耕高导热陶瓷材料领域多年,产品性能已接近海外同类产品水平,正加速向AI功率器件散热场景拓展。
四、液冷全链条赛道
$鼎通科技(sh688668)$:AI服务器液冷cage核心供应商,深度受益于光模块速率向1.6T/3.2T迭代带来的散热需求升级,产品直接切入英伟达等海外头部AI服务器厂商供应链。
$强瑞技术(sz301128)$:2026年初正式切入AI服务器液冷散热部件赛道,2026年上半年散热部件业务实现营收4.62亿元,同比大幅增长245.83%,毛利率同比提升4.38个百分点。
$英维克(sz002837)$:国内液冷系统龙头企业,CDU制冷单元、冷板式液冷系统已大规模应用于国内头部AI数据中心。
$高澜股份(sz300499)$:国内水冷板领域绝对龙头,AI服务器精密液冷板产品已通过英伟达供应链认证并实现批量供货。
$领益智造(sz002600)$:AI终端散热领域均热板量产能力领先,2025年实现超薄新工质VC方案的行业首次规模化应用,全面覆盖AI服务器、AI手机等多场景。
$联瑞新材(sh688300)$:全球高性能导热填料核心供应商,球形氧化铝及氮化物填料是聚合物基导热材料的核心基材,直接受益于AI热管理全产业链的需求爆发,是上游环节业绩确定性最强的标的之一。
五、上游材料与配套
$金田股份(sh601609)$:直接受益于英伟达推动的800V HVDC高压架构替代,AI数据中心机架母线busbar耐压等级提升将拉动高等级AI铜材需求快速增长。
$天岳先进(sh688234)$:半绝缘碳化硅衬底已成功用于高功率激光器芯片散热层并实现批量出货,率先验证了碳化硅材料在AI数据中心散热场景的应用可行性。
✨ 结语
当前AI散热新材料赛道正处于产业从“0到1”向“从1到10”跨越的关键窗口,既不同于早期纯概念炒作的主题阶段,也尚未进入行业完全成熟的充分竞争阶段。大量国内企业的核心产品刚刚通过头部客户验证,正式进入批量交付的业绩兑现期。
建议优先布局技术壁垒高、客户验证进度领先、下游绑定核心算力龙头的标的,在AI算力驱动的材料革命浪潮中,分享先进散热材料国产替代与产业爆发的长期成长红利。


评论 (0)